รายงานไตรมาสที่ 1 ปี 2026 ของ Ethereum: ค่าธรรมเนียมลดลง ขณะที่จำนวนผู้ใช้และปริมาณการซื้อขายพุ่งสูงเป็นประวัติการณ์
หัวข้อต้นฉบับ: รายงาน Ethereum Q1 2026
ผู้เขียนต้นฉบับ: Token Terminal
เรียบเรียง: Peggy, BlockBeats
หมายเหตุบรรณาธิการ: รายงานประจำไตรมาสแรกของปี 2026 ของ Ethereum จาก Token Terminal นำเสนอข้อมูลที่ดูเหมือนขัดแย้งแต่มีความสำคัญอย่างยิ่ง: จำนวนผู้ใช้บน Ethereum Mainnet, จำนวนธุรกรรม และปริมาณการประมวลผล (Throughput) ต่างทำสถิติสูงสุดใหม่พร้อมกัน แต่ค่าธรรมเนียมธุรกรรม, TVL, ปริมาณการซื้อขาย และมูลค่าตลาดแบบ Fully Diluted ของ ETH กลับลดลงเมื่อเทียบกับไตรมาสก่อน
Ethereum กำลังเข้าสู่ช่วง "แลกค่าธรรมเนียมต่ำเพื่อขยายขนาด" อย่างจริงจัง เมื่อการอัปเกรด Fusaka เพิ่มขีดความสามารถด้านข้อมูล ทำให้พื้นที่บล็อกมีราคาถูกลง การเติบโตของผู้ใช้และธุรกรรมเริ่มเร่งตัวขึ้น แต่การเก็บค่าธรรมเนียมระยะสั้นกลับถูกกดดันให้ต่ำลง รายงานอธิบายปรากฏการณ์นี้ว่าเป็น Paradox ของ Jevons: เมื่อต้นทุนการใช้งานลดลง ความต้องการของเครือข่ายอาจถูกปลดปล่อยเพิ่มขึ้นอีก
ที่น่าสนใจยิ่งกว่าคือ เรื่องเล่าหลักของ Ethereum กำลังเปลี่ยนจาก "Public Chain สำหรับ DeFi" ไปเป็น "ชั้นการชำระบัญชีทางการเงินระดับโลก" รายงานแสดงให้เห็นว่า Ethereum ยังคงครองตำแหน่งในด้านสินทรัพย์แบบ Tokenized: Stablecoin, กองทุน Tokenized, สินค้าโภคภัณฑ์ Tokenized และหุ้น Tokenized ล้วนมีขนาดใหญ่บนเครือข่ายนี้ โดยเฉพาะสินทรัพย์ประเภทกองทุนและทองคำที่มีการเติบโตอย่างชัดเจน การเข้ามาอย่างต่อเนื่องของสถาบันอย่าง BlackRock, JPMorgan, Fidelity ทำให้แนวคิด "สถาบันบนเชน" ก้าวจากทฤษฎีไปสู่การออกผลิตภัณฑ์และการชำระบัญชีในทางปฏิบัติ
คุณค่าหลักของรายงานนี้ ไม่ได้อยู่ที่การพิสูจน์ว่าราคา ETH จะเปลี่ยนแปลงอย่างไรในระยะสั้น แต่อยู่ที่การแสดงตำแหน่งเชิงโครงสร้างของ Ethereum ในฐานะโครงสร้างพื้นฐานทางการเงิน: ในด้านหนึ่ง มันเสียสละค่าธรรมเนียมระยะสั้นผ่านการขยายขนาด ในอีกด้านหนึ่ง มันพยายามเสริมสร้าง Network Effect ของตัวเองใน Stablecoin, กองทุน Tokenized, สินเชื่อบนเชน และการชำระบัญชีของสถาบัน สำหรับนักลงทุนและผู้สังเกตการณ์ในอุตสาหกรรม คำถามที่ต้องให้ความสำคัญจริงๆ คือ: เมื่อสินทรัพย์ทางการเงินถูกย้ายขึ้นเชนมากขึ้นเรื่อยๆ ใครจะเป็นชั้นการชำระบัญชีเริ่มต้น และความต้องการในการชำระบัญชีนี้จะส่งผลต่อการดึงมูลค่าของ ETH อย่างไรในที่สุด
ต่อไปนี้คือเนื้อหาต้นฉบับ:
1) บทสรุปผู้บริหาร
Ethereum ($ETH) เป็น Blockchain แบบสาธารณะที่ไม่ต้องขออนุญาต ซึ่งให้บริการการชำระบัญชีและการประมวลผลระดับโลกสำหรับแอปพลิเคชันทางการเงินในระบบเศรษฐกิจแบบเปิด มันทำงานบนบัญชีแยกประเภทที่ใช้ร่วมกันซึ่งทุกคนสามารถสร้างบนนั้นได้ และไม่มีฝ่ายใดฝ่ายหนึ่งสามารถปิดได้ โดยใช้สินทรัพย์ดั้งเดิม ETH เพื่อชำระค่าธรรมเนียมธุรกรรม ในขณะเดียวกัน ผ่านกลไก Staking ETH ยังใช้เพื่อรักษาความปลอดภัยของเครือข่ายอีกด้วย
กิจกรรมที่ Ethereum รองรับนั้น ถูกจำกัดโดยต้นทุนและขีดความสามารถของโครงสร้างพื้นฐานทางการเงินแบบดั้งเดิม: การชำระบัญชีต้องใช้เวลาหลายวัน มีตัวกลางซ้อนทับกันหลายชั้น และทุกขั้นตอนมีความเสี่ยงจากคู่สัญญา Tokenization และ Stablecoin คือโซลูชันบนเชนที่เกิดขึ้นเพื่อตอบสนองต่อความเสียดทานเหล่านี้ เมื่อกรอบการกำกับดูแลของทั้งสองสิ่งนี้ค่อยๆ เติบโตเต็มที่ในปี 2025 และต่อเนื่องถึงปี 2026 เงื่อนไขสำหรับกิจกรรมบนเชนระดับสถาบันก็เปลี่ยนจากทฤษฎีไปสู่ความเป็นจริง
บทบาทของ Ethereum ในการเปลี่ยนแปลงครั้งนี้คือชั้นการชำระบัญชีพื้นฐาน สินทรัพย์ดิจิทัลที่มีเสถียรภาพ (Stablecoin), กองทุนที่ถูกแปลงเป็นโทเค็น (Tokenized Fund), สินค้าโภคภัณฑ์ที่ถูกแปลงเป็นโทเค็น (Tokenized Commodity) และหุ้นที่ถูกแปลงเป็นโทเค็น (Tokenized Stock) ที่เพิ่มมากขึ้น ล้วนออกและชำระบัญชีบน Ethereum ในขณะเดียวกัน เลเยอร์ 2 (Layer 2) มีหน้าที่ขยายปริมาณธุรกรรมและส่งธุรกรรมกลับไปชำระบัญชีที่เลเยอร์ 1 (Layer 1) ในที่สุด ETH ในฐานะสินทรัพย์ที่ค้ำประกันและจ่ายค่าธรรมเนียมสำหรับกิจกรรมการชำระบัญชีนี้ ได้รับการสะสมมูลค่าจากบทบาทดังกล่าว ในขณะที่ตลาดการ Stake (Staking Market) สะท้อนให้เห็นว่ามีปริมาณ ETH เท่าใดที่ถูกนำไปใช้ในบทบาทนี้
จากมุมมองการวางตำแหน่งทางการตลาด Ethereum ยังคงเป็นสถานที่หลักที่มีมูลค่าตลาดของสินทรัพย์ที่ถูกแปลงเป็นโทเค็นสูงที่สุด ในมุมมองข้ามเครือข่าย (Cross-Chain) Ethereum ครองส่วนแบ่งส่วนใหญ่ในหมวดหมู่ต่างๆ เช่น Stablecoin, กองทุนที่ถูกแปลงเป็นโทเค็น, สินค้าโภคภัณฑ์ และหุ้น Ethereum ถูกขับเคลื่อนโดย Ethereum Foundation ร่วมกับทีมไคลเอนต์อิสระและชุมชนนักวิจัยที่กว้างขวาง ในขณะเดียวกัน องค์กรที่มุ่งเน้นสถาบัน เช่น Etherealize ก็ช่วยให้การเงินแบบดั้งเดิม (Traditional Finance) เข้าใจเครือข่ายนี้ได้ดียิ่งขึ้น
ไตรมาสแรกของปี 2026 สามารถแบ่งออกเป็นสองแนวทางหลักได้อย่างชัดเจน ในด้านหนึ่ง ปริมาณการใช้งานทำสถิติสูงสุดเป็นประวัติการณ์: จำนวนผู้ใช้ที่ใช้งานต่อเดือน (Monthly Active Users), จำนวนธุรกรรม และปริมาณธุรกรรม (Throughput) ล้วนทำลายสถิติ ในอีกด้านหนึ่ง มูลค่าและตัวชี้วัดค่าธรรมเนียมที่วัดเป็นดอลลาร์สหรัฐเกิดการบีบอัด: มูลค่าตลาดแบบ Fully Diluted (Fully Diluted Market Cap), มูลค่ารวมที่ถูกล็อค (Total Value Locked - TVL), ปริมาณการซื้อขาย และตัวชี้วัดค่าธรรมเนียมทั้งสองประเภท ล้วนลดลงเมื่อเทียบเป็นรายไตรมาส เหตุการณ์สำคัญที่หล่อหลอมไตรมาสนี้ส่งผลกระทบต่อทั้งสองแนวทางนี้: การแยกสาขา (Fork) ครั้งที่สองของ Blob Parameters Only (BPO #2) ในรอบการอัปเกรด Fusaka ซึ่งเพิ่มความจุข้อมูลในเดือนมกราคม; ERC-8004 เปิดตัวบน Mainnet ในเดือนกุมภาพันธ์ กลายเป็นมาตรฐานด้านตัวตนและชื่อเสียงของ AI Agent; Ethereum Foundation กำหนดลำดับความสำคัญของ Protocol Cluster ในปี 2026 ซึ่งได้แก่ การขยายขนาด (Scaling), การปรับปรุงประสบการณ์ผู้ใช้ (User Experience) และการเสริมความแข็งแกร่งให้กับเลเยอร์ 1 (Layer 1); นอกจากนี้ กิจกรรมต่างๆ เช่น Institutional Ethereum Forum ในเดือนมีนาคม ยังสะท้อนให้เห็นถึงการมีส่วนร่วมของสถาบันที่เพิ่มขึ้น
ตัวชี้วัดสำคัญ (ไตรมาสแรกของปี 2026)
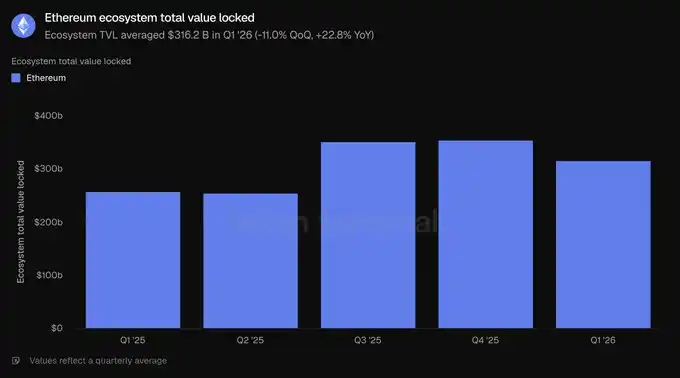
มูลค่ารวมที่ถูกล็อคของระบบนิเวศ: 316.2 พันล้านดอลลาร์สหรัฐ (ลดลง 11.0% เมื่อเทียบเป็นรายไตรมาส, เพิ่มขึ้น 22.8% เมื่อเทียบเป็นรายปี)
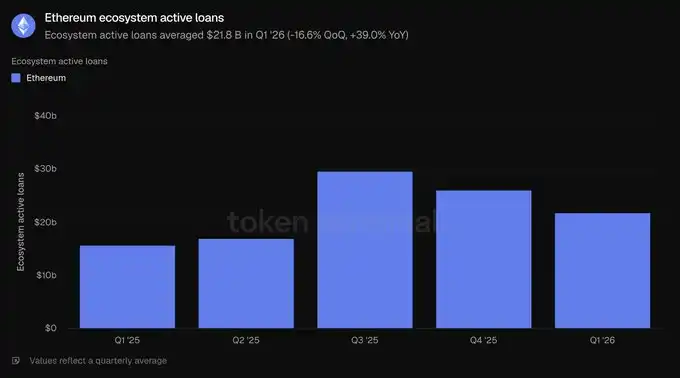
สินเชื่อที่ใช้งานอยู่ในระบบนิเวศ: 21.8 พันล้านดอลลาร์สหรัฐ (ลดลง 16.6% เมื่อเทียบเป็นรายไตรมาส, เพิ่มขึ้น 39.0% เมื่อเทียบเป็นรายปี)
ปริมาณการซื้อขายในระบบนิเวศ: 134.5 พันล้านดอลลาร์สหรัฐ (ลดลง 24.0% เมื่อเทียบเป็นรายไตรมาส, ลดลง 31.2% เมื่อเทียบเป็นรายปี)
ค่าธรรมเนียมในระบบนิเวศ: 2 พันล้านดอลลาร์สหรัฐ (ลดลง 16.9% เมื่อเทียบเป็นรายไตรมาส, ลดลง 7.8% เมื่อเทียบเป็นรายปี)
มูลค่าตลาดของสินทรัพย์ที่ถูกโทเค็น: 203.4 พันล้านดอลลาร์สหรัฐ (ลดลง 0.7% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 42.9% เมื่อเทียบกับปีก่อน)
สเตเบิลคอยน์: 178.9 พันล้านดอลลาร์สหรัฐ (ลดลง 2.3% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 37.6% เมื่อเทียบกับปีก่อน)
กองทุนที่ถูกโทเค็น: 19.4 พันล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 4.9% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 73.1% เมื่อเทียบกับปีก่อน)
สินค้าโภคภัณฑ์ที่ถูกโทเค็น: 4.7 พันล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 60.0% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 325.9% เมื่อเทียบกับปีก่อน)
หุ้นที่ถูกโทเค็น: 365.1 ล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 16.5% เมื่อเทียบกับไตรมาสก่อน)
ผู้ใช้ที่ใช้งานรายเดือน: 13.2 ล้านราย (เพิ่มขึ้น 53.5% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 85.9% เมื่อเทียบกับปีก่อน)
จำนวนธุรกรรม: 200.4 ล้านรายการ (เพิ่มขึ้น 38.0% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 81.5% เมื่อเทียบกับปีก่อน)
ธุรกรรมต่อวินาที: 25.78 (เพิ่มขึ้น 41.2% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 81.7% เมื่อเทียบกับปีก่อน)
ค่าธรรมเนียม: 39.9 ล้านดอลลาร์สหรัฐ (ลดลง 47.9% เมื่อเทียบกับไตรมาสก่อน, ลดลง 81.9% เมื่อเทียบกับปีก่อน)
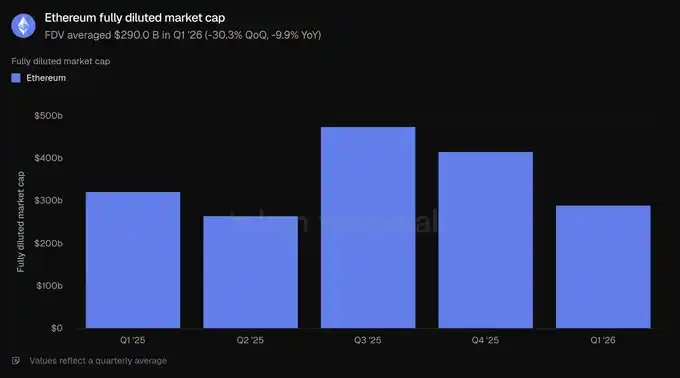
มูลค่าตลาดแบบ Fully Diluted: 290 พันล้านดอลลาร์สหรัฐ (ลดลง 30.3% เมื่อเทียบกับไตรมาสก่อน, ลดลง 9.9% เมื่อเทียบกับปีก่อน)
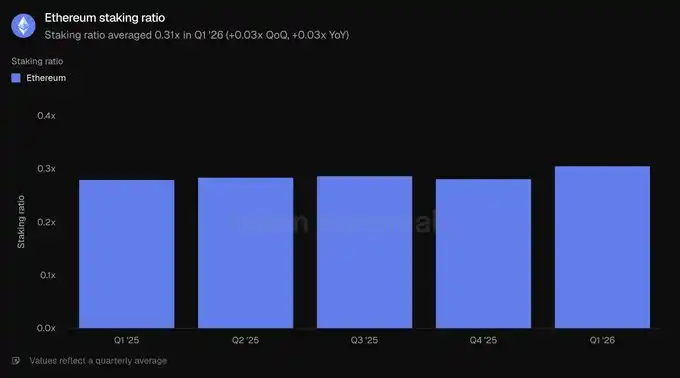
อัตราส่วนการ Stake: 0.31x (เพิ่มขึ้น 0.03x เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 0.03x เมื่อเทียบกับปีก่อน)
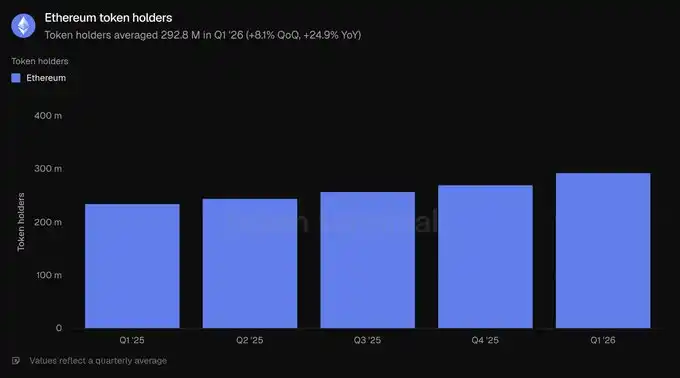
จำนวนผู้ถือโทเค็น: 292.8 ล้านราย (เพิ่มขึ้น 8.1% เมื่อเทียบกับไตรมาสก่อน, เพิ่มขึ้น 24.9% เมื่อเทียบกับปีก่อน)
รายงานนี้ครอบคลุมเฉพาะเครือข่ายเลเยอร์ 1 ของ Ethereum ซึ่งก็คือ Mainnet เครือข่ายเลเยอร์ 2 ถือเป็นเชนอิสระและไม่นับรวมในข้อมูลของ Ethereum เอง
2) ระบบนิเวศ
Total Value Locked (TVL) วัดมูลค่าของเงินฝากบนเชนในแอปพลิเคชันต่างๆ ของโปรเจกต์ และเป็นตัวชี้วัดนำสำหรับกิจกรรมที่สร้างรายได้ เช่น การให้กู้ยืม การซื้อขาย และการ Stake ข้อมูลนี้แสดงถึงเงินทุนที่ฝากไว้ในระบบนิเวศของ Ethereum ซึ่งผู้ฝากสามารถถอนออกได้ตลอดเวลา
ตามเกณฑ์นี้ ในไตรมาสแรกของปี 2026 มูลค่า TVL เฉลี่ยของระบบนิเวศอยู่ที่ 316.2 พันล้านดอลลาร์สหรัฐ ลดลง 11.0% เมื่อเทียบกับไตรมาสก่อน แต่เพิ่มขึ้น 22.8% เมื่อเทียบกับปีก่อน การลดลงรายไตรมาสสอดคล้องกับการปรับตัวลดลงโดยรวมของราคาสินทรัพย์ ในขณะที่การเติบโตรายปีบ่งชี้ว่าระบบนิเวศของ Ethereum ยังคงขยายตัวอย่างมีนัยสำคัญเมื่อเทียบกับปีที่แล้ว
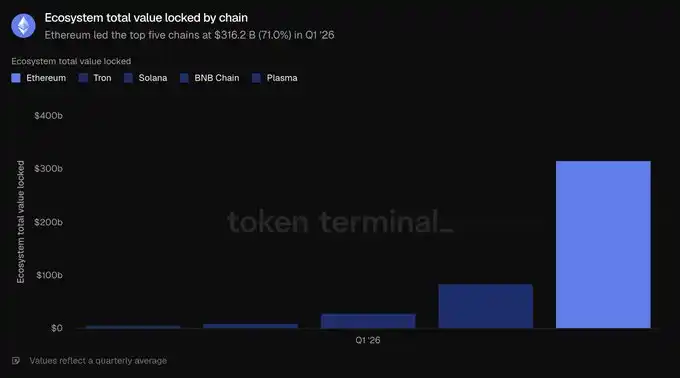
ในห้าเชนชั้นนำ Ethereum ครองอันดับหนึ่งด้วยมูลค่า 316.2 พันล้านดอลลาร์สหรัฐ ซึ่งมากกว่าผลรวมของ Tron (84.5 พันล้านดอลลาร์สหรัฐ), Solana (28.8 พันล้านดอลลาร์สหรัฐ), BNB Chain (10.3 พันล้านดอลลาร์สหรัฐ) และ Plasma (5.7 พันล้านดอลลาร์สหรัฐ) คิดเป็นสัดส่วน 71.0% ของมูลค่ารวมของห้าเชนชั้นนำ กลุ่มเงินทุนที่ใหญ่ที่สุดในส่วนนี้กระจุกตัวอยู่ในด้าน Liquid Staking โดยมีโปรเจกต์หลักคือ Lido และด้านการให้กู้ยืม โดยมีโปรเจกต์หลักคือ Aave โปรเจกต์ Restaking อย่าง EigenLayer และ ether.fi รวมถึงผู้ออก Stablecoin แบบสังเคราะห์อย่าง Ethena และ Sky ก็อยู่ในกลุ่มแอปพลิเคชันที่ใหญ่ที่สุดเช่นกัน การกระจุกตัวของเงินทุนยังคงเป็นข้อได้เปรียบเชิงโครงสร้างที่ชัดเจนที่สุดของ Ethereum
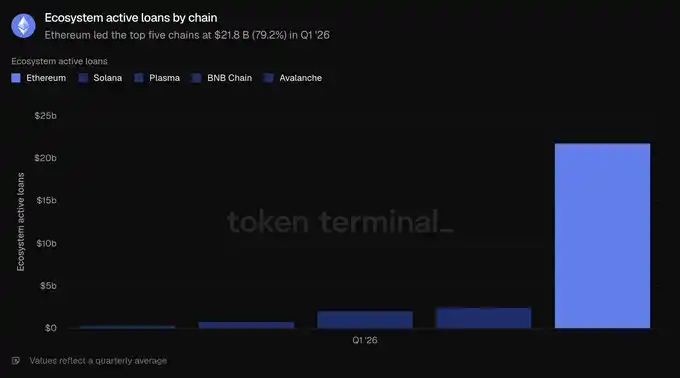
สินเชื่อที่ใช้งานอยู่ (Active Loans) วัดปริมาณเงินฝากที่ถูกปล่อยกู้ให้กับผู้ยืมและก่อให้เกิดดอกเบี้ย ซึ่งโดยทั่วไปแล้วตัวชี้วัดนี้จะสัมพันธ์กับรายได้จากการให้กู้ยืม บนเครือข่าย Ethereum ตัวเลขนี้สะท้อนถึงยอดคงค้างของเงินกู้ยืมในแอปพลิเคชันการให้กู้ยืมทั้งระบบนิเวศ
ในไตรมาสแรกของปี 2026 สินเชื่อที่ใช้งานอยู่ของระบบนิเวศเฉลี่ยอยู่ที่ 21.8 พันล้านดอลลาร์ ลดลง 16.6% เมื่อเทียบกับไตรมาสก่อนหน้า แต่เพิ่มขึ้น 39.0% เมื่อเทียบกับปีก่อน ยอดคงค้างเงินกู้ยืมหดตัวตามมูลค่ารวมที่ถูกล็อค (TVL) ซึ่งสอดคล้องกับความต้องการรับความเสี่ยงที่ลดลง แต่ยังคงสูงกว่าระดับเมื่อปีก่อนอย่างมีนัยสำคัญ
กิจกรรมการให้กู้ยืมบน Ethereum กระจุกตัวอยู่ในตลาดเงินไม่กี่แห่ง โดย Aave เป็นผู้ครองตลาดหลัก ณ สิ้นไตรมาส สินเชื่อที่ใช้งานอยู่ของ Aave อยู่ที่ประมาณ 13.5 พันล้านดอลลาร์ คิดเป็นส่วนใหญ่ของทั้งระบบนิเวศ ตามมาด้วย Morpho (ประมาณ 1.9 พันล้านดอลลาร์), Spark ภายใต้ Sky (ประมาณ 1 พันล้านดอลลาร์) และ Maple (ประมาณ 840 ล้านดอลลาร์) การหดตัวในไตรมาสนี้ขับเคลื่อนโดย Aave เป็นหลัก เนื่องจากราคาที่ลดลงและความต้องการกู้ยืมที่เย็นลง ทำให้พอร์ตสินเชื่อของ Aave หดตัวประมาณ 24% ภายในไตรมาส ในบรรดาห้าเชนชั้นนำ Ethereum ที่ 21.8 พันล้านดอลลาร์สูงกว่า Solana (2.5 พันล้านดอลลาร์), Plasma (2.1 พันล้านดอลลาร์), BNB Chain (760.8 ล้านดอลลาร์) และ Avalanche (392.4 ล้านดอลลาร์) อย่างมาก คิดเป็น 79.2% ของปริมาณรวมในห้าเชนชั้นนำ นี่คือตัวชี้วัดที่มีส่วนแบ่งสูงที่สุดของ Ethereum ในส่วนนี้
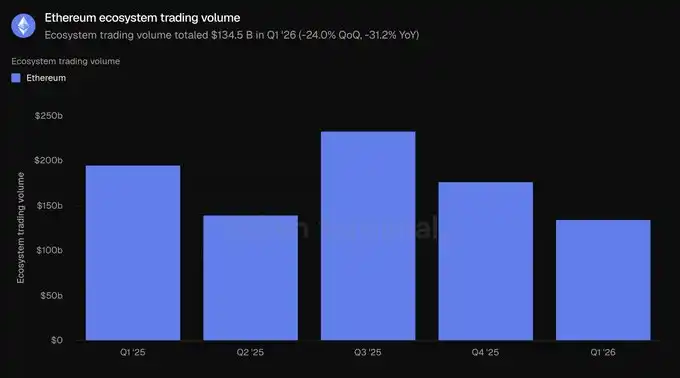
ปริมาณการซื้อขาย (Volume) วัดมูลค่ารวมของธุรกรรมที่ดำเนินการโดยการแลกเปลี่ยนแบบกระจายศูนย์ (DEX) แบบสปอต เนื่องจากผู้ซื้อขายต้องชำระค่าธรรมเนียม ตัวชี้วัดนี้จึงมักสัมพันธ์กับค่าธรรมเนียมที่เกิดขึ้นจากสถานที่ซื้อขายเหล่านี้ ที่นี่นับรวมปริมาณการซื้อขาย DEX ทั้งหมดในระบบนิเวศ Ethereum
ในไตรมาสแรกของปี 2026 ปริมาณการซื้อขายของระบบนิเวศรวมอยู่ที่ 134.5 พันล้านดอลลาร์ ลดลง 24.0% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 31.2% เมื่อเทียบกับปีก่อน ปริมาณการซื้อขายลดลงอย่างชัดเจนมากกว่าเงินทุนที่ถูกล็อค ซึ่งบ่งชี้ว่าความต้องการรับความเสี่ยงลดลงในช่วงที่ตลาดปรับตัวลง
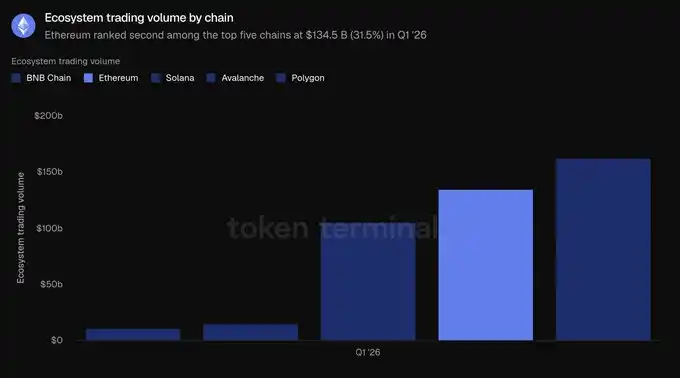
กิจกรรม DEX บน Ethereum กระจุกตัวอยู่ในสถานที่ซื้อขายที่มีสภาพคล่องลึกไม่กี่แห่ง Uniswap ดำเนินการซื้อขายประมาณ 85.5 พันล้านดอลลาร์ในไตรมาสแรก คิดเป็นประมาณสองในสามของปริมาณการซื้อขายในระบบนิเวศ ตามมาด้วย Curve (ประมาณ 22.1 พันล้านดอลลาร์) และ CoW Swap (ประมาณ 12.4 พันล้านดอลลาร์) ปริมาณการซื้อขายยังเป็นตัวชี้วัดเดียวในส่วนนี้ที่ Ethereum ไม่ได้เป็นผู้นำข้ามเชน: BNB Chain มีปริมาณการซื้อขาย 162.5 พันล้านดอลลาร์ สูงกว่า Ethereum ที่ 134.5 พันล้านดอลลาร์; Solana ตามมาติดๆ ที่ 104.9 พันล้านดอลลาร์; ตามด้วย Avalanche (14.5 พันล้านดอลลาร์) และ Polygon (10.7 พันล้านดอลลาร์) Ethereum คิดเป็น 31.5% ของปริมาณการซื้อขายในห้าเชนชั้นนำ อยู่ในอันดับที่สอง รองจาก BNB Chain ที่ 38.0%
ค่าธรรมเนียมวัดมูลค่ารวมที่ผู้ใช้จ่ายเพื่อใช้แอปพลิเคชันของโปรเจกต์ใดโปรเจกต์หนึ่ง เช่น ดอกเบี้ยที่ผู้กู้จ่ายและค่าธรรมเนียมการซื้อขายที่เทรดเดอร์จ่าย เพื่อสะท้อนถึงมูลค่าทางเศรษฐกิจที่ถูกสร้างขึ้น ตัวชี้วัดนี้รวบรวมค่าธรรมเนียมที่เกิดจากแอปพลิเคชันในระบบนิเวศของ Ethereum
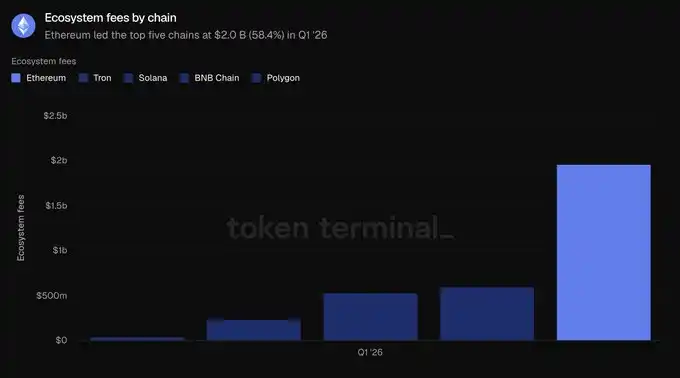
ในไตรมาสแรกของปี 2026 ค่าธรรมเนียมรวมของระบบนิเวศอยู่ที่ 2 พันล้านดอลลาร์สหรัฐ ลดลง 16.9% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 7.8% เมื่อเทียบกับปีก่อนหน้า ซึ่งสอดคล้องกับกิจกรรมการซื้อขายและการให้กู้ยืมที่อ่อนแอลง
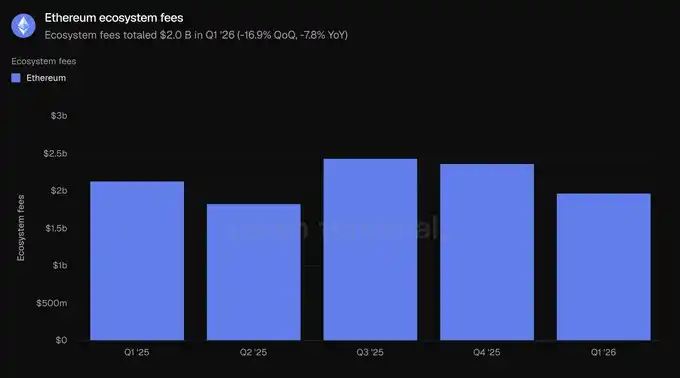
Ethereum สร้างค่าธรรมเนียม 2 พันล้านดอลลาร์สหรัฐ สูงกว่า Tron (599.3 ล้านดอลลาร์สหรัฐ), Solana (532.5 ล้านดอลลาร์สหรัฐ), BNB Chain (231.9 ล้านดอลลาร์สหรัฐ) และ Polygon (38.8 ล้านดอลลาร์สหรัฐ) อย่างชัดเจน คิดเป็น 58.4% ของค่าธรรมเนียมรวมของห้าเชนชั้นนำ แม้จะมีการลดลง Ethereum ยังคงเป็นแหล่งค่าธรรมเนียมแอปพลิเคชันที่ใหญ่ที่สุดเพียงแห่งเดียว เมื่อพิจารณาภาพรวมในส่วนนี้ Ethereum เป็นผู้นำในด้านเงินทุนที่ถูกล็อก (TVL), สินเชื่อ และค่าธรรมเนียม โดยตามหลังเฉพาะในด้านปริมาณการซื้อขาย
3) สินทรัพย์ที่ถูกโทเค็น
มูลค่าตลาดของสินทรัพย์หมุนเวียนวัดมูลค่ารวมของสินทรัพย์ที่ถูกโทเค็นบนเชน โดยคำนวณจากอุปทานหมุนเวียนคูณด้วยราคาปิด ณ สิ้นวัน สำหรับสเตเบิลคอยน์ หมายถึงอุปทานที่ยังไม่ได้ชำระ สำหรับกองทุนที่ถูกโทเค็น หมายถึงสินทรัพย์ภายใต้การจัดการ (AUM) บนเชน และสำหรับหุ้นที่ถูกโทเค็น หมายถึงมูลค่าของหุ้นที่ออกบนเชน สถิติที่นี่คือสินทรัพย์ที่ออกบน Ethereum
ในไตรมาสแรกของปี 2026 มูลค่าตลาดเฉลี่ยของสินทรัพย์ที่ถูกโทเค็นบน Ethereum อยู่ที่ 203.4 พันล้านดอลลาร์สหรัฐ ทรงตัวเมื่อเทียบกับไตรมาสก่อนหน้า (-0.7%) และเพิ่มขึ้น 42.9% เมื่อเทียบกับปีก่อนหน้า สเตเบิลคอยน์มีสัดส่วนสูงที่สุด คิดเป็น 87.9% ของทั้งหมด ส่วนที่เหลือประกอบด้วยกองทุน สินค้าโภคภัณฑ์ และหุ้น
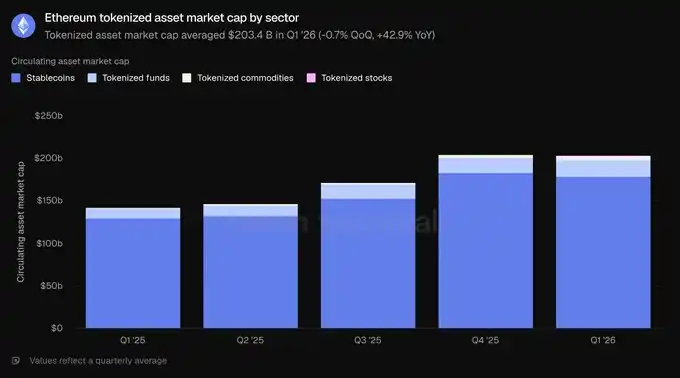
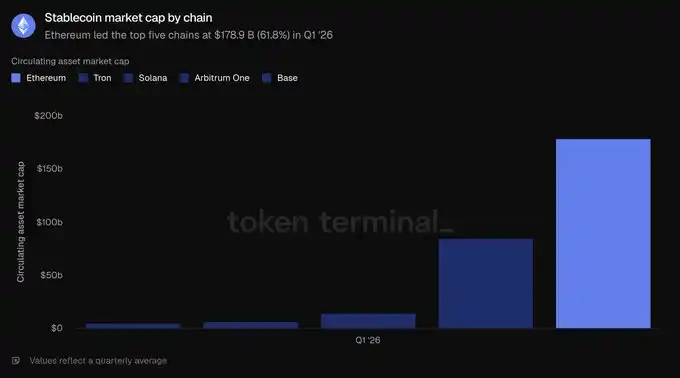
ในไตรมาสแรกของปี 2026 ขนาดเฉลี่ยของสเตเบิลคอยน์บน Ethereum อยู่ที่ 178.9 พันล้านดอลลาร์สหรัฐ ลดลง 2.3% เมื่อเทียบกับไตรมาสก่อนหน้า แต่เพิ่มขึ้น 37.6% เมื่อเทียบกับปีก่อนหน้า ซึ่งเป็นกลุ่มย่อยเดียวที่ลดลงในไตรมาสนี้ ผู้ออกหลักสองรายครองตลาด: ณ สิ้นไตรมาส USDT ของ Tether อยู่ที่ 94.1 พันล้านดอลลาร์สหรัฐ และ USDC ของ Circle อยู่ที่ 54.5 พันล้านดอลลาร์สหรัฐ รวมกันคิดเป็นส่วนใหญ่ของมูลค่าตลาดสเตเบิลคอยน์บนเครือข่ายนี้ ตามมาด้วย USDS ของ Sky (12.4 พันล้านดอลลาร์สหรัฐ), USDe ของ Ethena (5.9 พันล้านดอลลาร์สหรัฐ) และ PYUSD ของ PayPal (2.9 พันล้านดอลลาร์สหรัฐ) ผู้เล่นที่ได้รับการควบคุมรายใหม่ เช่น RLUSD ของ Ripple (1.1 พันล้านดอลลาร์สหรัฐ) ก็ได้เปิดตัวแล้ว ในห้าเชนชั้นนำ Ethereum เป็นผู้นำด้วย 178.9 พันล้านดอลลาร์สหรัฐ เกินกว่า Tron (84.5 พันล้านดอลลาร์สหรัฐ), Solana (14.5 พันล้านดอลลาร์สหรัฐ), Arbitrum One (6.8 พันล้านดอลลาร์สหรัฐ) และ Base (4.7 พันล้านดอลลาร์สหรัฐ) คิดเป็น 61.8% ของยอดรวมของห้าเชนชั้นนำ
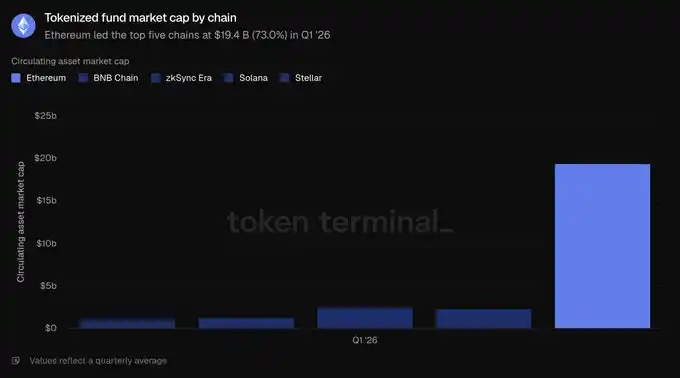
ในไตรมาสแรกของปี 2026 ขนาดเฉลี่ยของกองทุนโทเค็นบน Ethereum อยู่ที่ 19.4 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 4.9% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 73.1% เมื่อเทียบกับปีก่อนหน้า ภาคส่วนนี้สามารถแบ่งออกเป็นสองส่วน: ส่วนแรกคือดอลลาร์บนเชนที่ให้ผลตอบแทนซึ่งมีขนาดนำ โดยตัวแทน ได้แก่ sUSDS ของ Sky (ประมาณ 6.4 พันล้านดอลลาร์สหรัฐ) และ sUSDe ของ Ethena (ประมาณ 3.5 พันล้านดอลลาร์สหรัฐ) อีกส่วนคือกองทุนที่ได้รับการควบคุมซึ่งสนับสนุนแนวคิดของสถาบัน และได้ขยายขนาดไปแล้ว ซึ่งรวมถึง BUIDL ของ BlackRock (ออกผ่าน Securitize ประมาณ 1 พันล้านดอลลาร์สหรัฐ), กองทุนตลาดเงินรัฐบาล WisdomTree (ประมาณ 815 ล้านดอลลาร์สหรัฐ) และ USTB ของ Superstate (ประมาณ 620 ล้านดอลลาร์สหรัฐ) โดย OUSG ของ Ondo (ประมาณ 320 ล้านดอลลาร์สหรัฐ) ตามมาติดๆ ในห้าเชนชั้นนำ Ethereum มี 19.4 พันล้านดอลลาร์สหรัฐเป็นอันดับหนึ่ง นำหน้า zkSync Era (2.5 พันล้านดอลลาร์สหรัฐ), BNB Chain (2.3 พันล้านดอลลาร์สหรัฐ), Solana (1.3 พันล้านดอลลาร์สหรัฐ) และ Stellar (1.1 พันล้านดอลลาร์สหรัฐ) คิดเป็น 73.0% ของปริมาณรวมในห้าเชนชั้นนำ ซึ่งเป็นความเข้มข้นสูงสุดอันดับสองในบรรดาสินทรัพย์ทุกประเภทในส่วนนี้
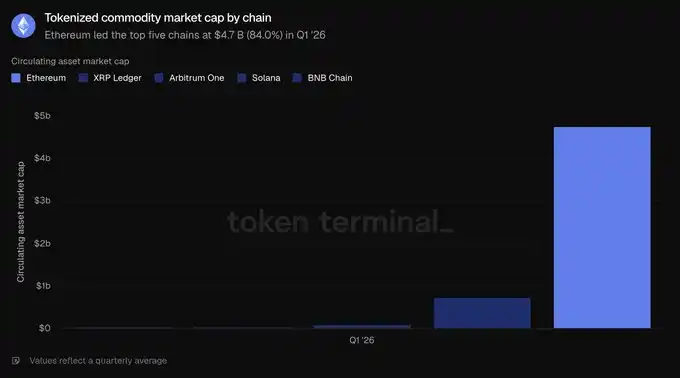
ในไตรมาสแรกของปี 2026 ขนาดเฉลี่ยของสินค้าโภคภัณฑ์ที่ถูกโทเค็นบน Ethereum อยู่ที่ 4.7 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 60.0% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 325.9% เมื่อเทียบกับปีก่อนหน้า ซึ่งเป็นประเภทสินทรัพย์โทเค็นที่เติบโตเร็วที่สุด ประเภทนี้เกือบทั้งหมดประกอบด้วยทองคำ: Tether Gold (XAUT ประมาณ 2.6 พันล้านดอลลาร์สหรัฐ) และ PAX Gold (PAXG) ของ Paxos (ประมาณ 2.4 พันล้านดอลลาร์สหรัฐ) รวมกันคิดเป็นเกือบทั้งภาคส่วน ในห้าเชนชั้นนำ Ethereum มี 4.7 พันล้านดอลลาร์สหรัฐ มากกว่า XRP Ledger (736.6 ล้านดอลลาร์สหรัฐ), Arbitrum One (95.9 ล้านดอลลาร์สหรัฐ), BNB Chain (38.4 ล้านดอลลาร์สหรัฐ) และ Solana (29.8 ล้านดอลลาร์สหรัฐ) อย่างมาก คิดเป็น 84.0% ของปริมาณรวมในห้าเชนชั้นนำ ซึ่งเป็นข้อได้เปรียบที่แข็งแกร่งที่สุดของ Ethereum ในส่วนนี้
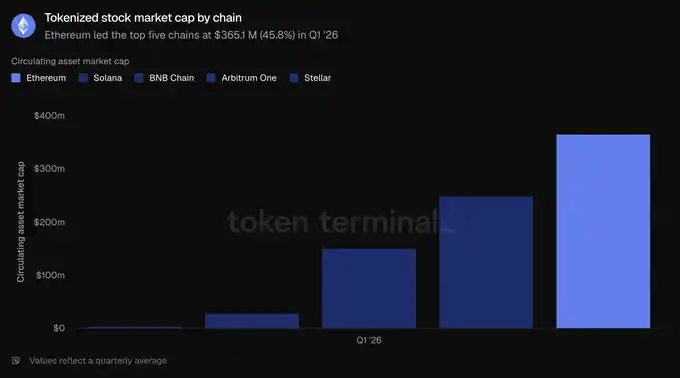
หุ้นที่ถูกโทเค็นยังคงเป็นประเภทที่มีขนาดเล็กที่สุด ในไตรมาสแรกของปี 2026 ขนาดเฉลี่ยของหุ้นที่ถูกโทเค็นบน Ethereum อยู่ที่ 365.1 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นอย่างมากเมื่อเทียบกับฐานที่แทบจะไม่มีนัยสำคัญเมื่อปีก่อน และเพิ่มขึ้น 16.5% เมื่อเทียบกับไตรมาสก่อนหน้า ประเภทนี้เกือบทั้งหมดถูกครอบงำโดย Ondo Finance หุ้นและ ETF บนเชนของ Ondo ครอบคลุมกองทุนดัชนีวงกว้าง เช่น S&P 500 และ Nasdaq 100 รวมถึงหุ้นรายตัวอีกหลายสิบตัว ซึ่งประกอบเป็นส่วนใหญ่ของมูลค่าตลาดหุ้นที่ถูกโทเค็นบน Ethereum ในห้าเชนชั้นนำ Ethereum นำด้วย 365.1 ล้านดอลลาร์สหรัฐ ตามด้วย Solana (249 ล้านดอลลาร์สหรัฐ), BNB Chain (150.5 ล้านดอลลาร์สหรัฐ), Arbitrum One (29 ล้านดอลลาร์สหรัฐ) และ Stellar (4.2 ล้านดอลลาร์สหรัฐ) แต่ Ethereum คิดเป็นเพียง 45.8% ของปริมาณรวมในห้าเชนชั้นนำ ซึ่งเป็นข้อได้เปรียบที่แคบที่สุด และเป็นประเภทโทเค็นเดียวที่ Ethereum ไม่ได้มีส่วนแบ่งที่ชัดเจนเป็นส่วนใหญ่
โดยรวมแล้ว ไตรมาสนี้แสดงให้เห็นถึงความเป็นผู้นำของ Ethereum ในด้านการแปลงสินทรัพย์เป็นโทเค็นของกองทุนและสินค้าโภคภัณฑ์ แม้ว่ายอดคงเหลือของ Stablecoin จะหยุดชะงักชั่วคราวก็ตาม
4) การใช้งาน
จำนวนผู้ใช้ที่ใช้งานต่อเดือนวัดจากจำนวนที่อยู่ที่ไม่ซ้ำกันซึ่งทำธุรกรรมที่สร้างรายได้กับเครือข่ายภายในกรอบเวลาหนึ่งเดือน บน Ethereum จะนับจำนวนที่อยู่ที่แตกต่างกันซึ่งทำธุรกรรมบนเลเยอร์ 1
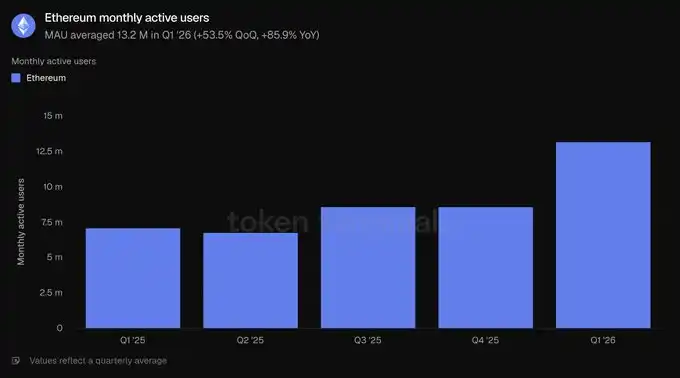
ในไตรมาสแรกของปี 2026 จำนวนผู้ใช้ที่ใช้งานต่อเดือนเฉลี่ยอยู่ที่ 13.2 ล้านราย เพิ่มขึ้น 53.5% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 85.9% เมื่อเทียบกับปีก่อน ซึ่งเป็นสถิติสูงสุดใหม่ หลังจากหลายไตรมาสที่มีการเติบโตค่อนข้างปานกลาง อัตราการเติบโตของผู้ใช้ก็เร่งตัวขึ้นอย่างชัดเจน
จำนวนธุรกรรมวัดจากจำนวนธุรกรรมที่ได้รับการยืนยันและเพิ่มลงในบล็อกเชน ซึ่งสะท้อนถึงความกระตือรือร้นในการใช้งานเครือข่ายของผู้ใช้ ส่วนธุรกรรมต่อวินาทีคืออัตราเฉลี่ยของธุรกรรมที่ได้รับการยืนยันเหล่านี้ ซึ่งใช้วัดปริมาณงานและการใช้งานแบบเรียลไทม์ ทั้งสองอย่างนี้วัดบนเลเยอร์ 1 ของ Ethereum
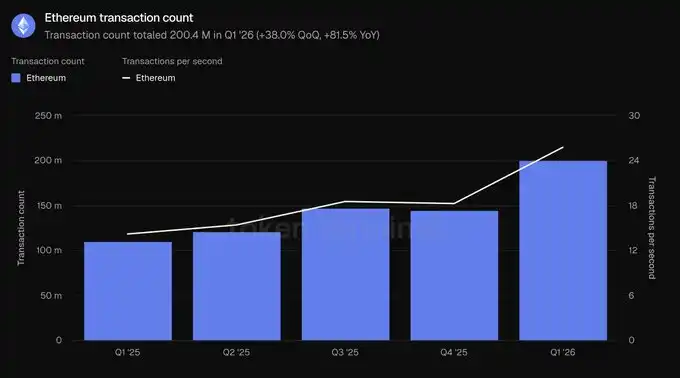
ในไตรมาสแรกของปี 2026 จำนวนธุรกรรมรวมอยู่ที่ 200.4 ล้านรายการ เพิ่มขึ้น 38.0% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 81.5% เมื่อเทียบกับปีก่อน ปริมาณงานเพิ่มขึ้นเป็น 25.78 ธุรกรรมต่อวินาที เพิ่มขึ้น 41.2% เมื่อเทียบกับไตรมาสก่อน ตัวชี้วัดทั้งสองทำสถิติสูงสุดใหม่ ยืนยันว่าการเติบโตของผู้ใช้ส่งผลให้กิจกรรมบนเชนเพิ่มขึ้นอย่างมีนัยสำคัญ
ค่าธรรมเนียมในที่นี้หมายถึงค่าธรรมเนียมธุรกรรมที่ผู้ใช้จ่ายเมื่อทำธุรกรรมบนเลเยอร์ 1 ของ Ethereum ซึ่งเป็นต้นทุนในการใช้เครือข่ายพื้นฐาน ซึ่งแตกต่างจากค่าธรรมเนียมแอปพลิเคชันระดับระบบนิเวศในส่วนที่ 2
ตามเกณฑ์นี้ ในไตรมาสแรกของปี 2026 ค่าธรรมเนียมรวมอยู่ที่ 39.9 ล้านดอลลาร์สหรัฐ ลดลง 47.9% เมื่อเทียบกับไตรมาสก่อน และลดลง 81.9% เมื่อเทียบกับปีก่อน ซึ่งแตกต่างอย่างชัดเจนกับปริมาณการใช้งาน และเป็นจุดข้อมูลที่สำคัญที่สุดของไตรมาสนี้: จำนวนธุรกรรมเพิ่มขึ้น 38.0% ในขณะที่ค่าธรรมเนียมรวมลดลง 47.9% หมายความว่าเมื่อความจุข้อมูลเพิ่มขึ้นและราคาพื้นที่บล็อกลดลง ต้นทุนเฉลี่ยต่อธุรกรรมก็ลดลงอย่างมาก
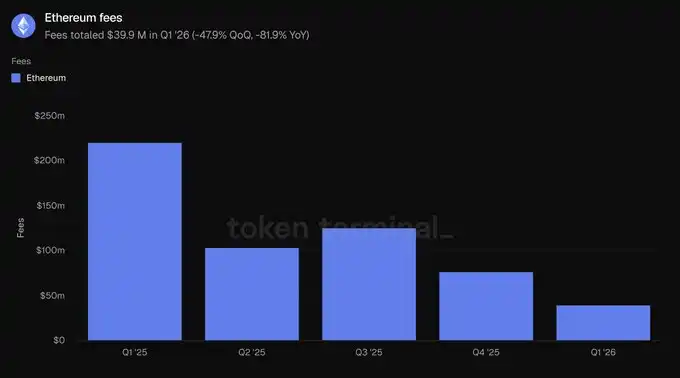
ส่วนนี้นำเสนอเรื่องราวของการขยายขนาด: ผู้ใช้มากขึ้น ธุรกรรมมากขึ้น แต่ด้วยต้นทุนรวมที่ต่ำลง เมื่อปริมาณงานเติบโตเร็วกว่าความต้องการ กิจกรรมที่เพิ่มขึ้นและค่าธรรมเนียมที่ลดลงสามารถเกิดขึ้นพร้อมกันได้
5) ETH
มูลค่าตลาดแบบ Fully Diluted วัดมูลค่าของ ETH ภายใต้สมมติฐาน Fully Diluted โดยคำนวณจากราคาโทเค็นคูณด้วยอุปทานทั้งหมดภายใต้โมเดล Tokenomics ปัจจุบัน รวมถึงโทเค็นที่หมุนเวียน ถูกล็อค ยังไม่ปลดล็อค และที่จะออกในอนาคต
ในไตรมาสแรกของปี 2026 มูลค่าตลาดแบบ Fully Diluted โดยเฉลี่ยอยู่ที่ 290 พันล้านดอลลาร์ ลดลง 30.3% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 9.9% เมื่อเทียบกับปีก่อนหน้า การลดลงรายไตรมาสนี้ถือเป็นค่าที่มากที่สุดในบรรดาตัวชี้วัดมูลค่าของรายงานนี้ และยังเป็นปัจจัยที่ผลักดันให้ตัวชี้วัดที่อิงกับดอลลาร์อื่นๆ ลดลงตามไปด้วย
อัตราส่วนการ Stake วัดมูลค่าของ ETH ที่ใช้ในการช่วยรักษาความปลอดภัยของเครือข่าย Proof-of-Stake เทียบกับมูลค่ารวมของ ETH ในตลาด ค่าที่อ่านได้ที่ 0.31x หมายความว่าประมาณ 31% ของมูลค่าถูกนำไป Stake
ในไตรมาสแรกของปี 2026 อัตราส่วนการ Stake โดยเฉลี่ยอยู่ที่ 0.31x สูงกว่าไตรมาสก่อนหน้าและปีก่อนหน้าที่ 0.28x แม้ว่ามูลค่าตลาดของ ETH จะลดลง แต่สัดส่วนของ ETH ที่ถูกนำไปใช้รักษาความปลอดภัยเครือข่ายกลับเพิ่มขึ้น แสดงให้เห็นว่าการมีส่วนร่วมในการ Stake ยังคงมีเสถียรภาพในช่วงที่ราคาปรับตัวลง
จำนวนผู้ถือโทเค็นวัดจำนวนที่อยู่ที่แตกต่างกันซึ่งถือโทเค็นดั้งเดิมของเครือข่าย บน Ethereum จะนับที่อยู่ที่ถือ ETH
ในไตรมาสแรกของปี 2026 จำนวนผู้ถือโทเค็นโดยเฉลี่ยอยู่ที่ 292.8 ล้าน เพิ่มขึ้น 8.1% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 24.9% เมื่อเทียบกับปีก่อนหน้า ซึ่งยังคงแนวโน้มการเติบโตที่มั่นคงในช่วงห้าไตรมาสที่ผ่านมา แม้ว่ามูลค่าตลาดแบบ Fully Diluted จะลดลง แต่ฐานผู้ถือยังคงขยายตัว ซึ่งบ่งชี้ว่าการเป็นเจ้าของ ETH ยังคงกระจายตัวกว้างขึ้นในช่วงที่ราคาปรับตัวลง
6) ความคิดเห็นจากทีม Etherealize
"ความตึงเครียดที่โดดเด่นที่สุดในไตรมาสนี้คือ การใช้งานบน Ethereum Mainnet ทำสถิติสูงสุดเป็นประวัติการณ์ แต่ค่าธรรมเนียมการทำธุรกรรมกลับลดลง Ethereum กำลังขยายเครือข่ายโดยตั้งใจที่จะเสียสละการเก็บค่าธรรมเนียมในระยะสั้น โดยเดิมพันว่าพื้นที่บล็อกที่ถูกลงจะปลดปล่อยความต้องการที่มากขึ้น และท้ายที่สุดจะนำมาซึ่งรายได้เครือข่ายที่มากขึ้นในระยะยาว
รายงาน 'Ethereum ไตรมาสแรกของปี 2026' จาก Token Terminal แสดงให้เห็นว่าเดิมพันนี้กำลังได้ผล เมื่อเทียบกับปีก่อนหน้า ผู้ใช้ที่ใช้งานต่อเดือนเพิ่มขึ้น 85.9% จำนวนธุรกรรมเพิ่มขึ้น 81.5% และปริมาณการประมวลผลเพิ่มขึ้น 81.7% นี่คือการทำงานของ Jevons Paradox เราคาดว่าการเพิ่มขึ้นของความต้องการเครือข่ายโดยรวมจะเพียงพอที่จะชดเชยผลกระทบจากค่าธรรมเนียมที่ลดลง คล้ายกับที่อุตสาหกรรมเซมิคอนดักเตอร์สร้างรายได้ในปัจจุบันมากกว่าปี 1975 หลายเท่า ในขณะที่ Gordon Moore ผู้ร่วมก่อตั้ง Intel สังเกตว่าจำนวนทรานซิสเตอร์บนไมโครชิปเพิ่มขึ้นประมาณสองเท่าทุกสองปี นอกจากนี้ ผลตอบแทนจากการขยายขนาดยังรออยู่ข้างหน้า: การอัปเกรด Glamsterdam มีแผนที่จะเพิ่ม Gas Limit มากกว่า 3 เท่าในไตรมาสที่สาม ในขณะที่แผนงานของ Ethereum ชี้ไปที่การบรรลุ 10,000 TPS ภายในปี 2029 และเครือข่าย 'Layer 1 ที่รวดเร็ว' ที่มีความสามารถในการยืนยันธุรกรรมในระดับวินาที"
เราสอดคล้องกับมุมมองของ Larry Fink ซีอีโอ BlackRock เมื่อเดือนธันวาคมปีที่แล้ว เขาเขียนว่า "การแปลงสินทรัพย์เป็นโทเค็นในวันนี้ เทียบได้กับอินเทอร์เน็ตในปี 1996 — ตอนนั้น Amazon ขายหนังสือได้เพียง 16 ล้านดอลลาร์" ความเห็นพ้องในตอนนั้นมองว่า Amazon เป็นเพียงร้านหนังสือออนไลน์ที่ขาดทุนและพึ่งพาฟองสบู่อินเทอร์เน็ต อย่างไรก็ตาม Jeff Bezos มองเห็นว่าอินเทอร์เน็ตจะเปลี่ยนแปลงอุตสาหกรรมค้าปลีก เขาจึงให้ความสำคัญกับการเพิ่มประสิทธิภาพเครือข่ายและเศรษฐกิจขนาด มากกว่ากำไรระยะสั้น Ethereum กำลังทำการตัดสินใจที่คล้ายกัน เพื่อเสริมสร้างสถานะของตนในฐานะชั้นการชำระเงินทางการเงินระดับโลก
อีกบทเรียนจากอินเทอร์เน็ตคือ เครือข่ายแบบเปิดและไม่ต้องขออนุญาตมักจะเอาชนะเครือข่ายปิดได้ ในปี 1995 Bill Gates ตีพิมพ์หนังสือ "The Road Ahead" ซึ่งทำนายว่าการค้าดิจิทัลจะดำเนินการบนเครือข่ายองค์กรเอกชนที่เขาเรียกว่า "ทางด่วนข้อมูล" แทนที่จะเป็นอินเทอร์เน็ตแบบเปิด ตอนนั้น Microsoft กำลังสร้าง MSN AOL, CompuServe และ Prodigy ดำเนินการสวนที่มีกำแพงล้อมรอบซึ่งมีผู้ใช้ที่ชำระเงินนับล้าน Minitel ของฝรั่งเศสจนถึงปลายปี 1996 ยังมีผู้ใช้มากกว่าเวิลด์ไวด์เว็บทั้งหมด แต่สุดท้ายพวกเขาก็พ่ายแพ้ ไม่มีบริษัทที่จริงจังใดยินดีสร้างบนเครือข่ายที่คู่แข่งควบคุม และที่สำคัญกว่านั้น ไม่มีบริษัทใดสามารถตามทันนวัตกรรมแบบไม่ต้องขออนุญาตได้อย่างไม่มีที่สิ้นสุด เราได้เห็นสิ่งนี้ซ้ำแล้วซ้ำเล่า: Linux เอาชนะ Unix ที่เป็นกรรมสิทธิ์, เครือข่ายเปิดแทนที่สวนที่มีกำแพงล้อมรอบขององค์กร, Wikipedia เอาชนะ Britannica ทุกครั้ง โซลูชันกรรมสิทธิ์เริ่มต้นด้วยความได้เปรียบ — ผลิตภัณฑ์ที่โฟกัสกว่า การตลาดที่แข็งแกร่งกว่า ทีมพัฒนาธุรกิจที่สมบูรณ์กว่า — แต่ทุกครั้ง เมื่อระบบเปิดก้าวข้ามเกณฑ์ของการสะสมการมีส่วนร่วม ความสมบูรณ์ของเครื่องมือ และความน่าเชื่อถือที่เป็นกลาง ความได้เปรียบนี้ก็ถูกกัดกร่อน
ปัจจุบัน เรากำลังเห็นธีมเดียวกันในโครงสร้างพื้นฐานทางการเงิน และข้อมูลในรายงานนี้พิสูจน์ว่า Ethereum ได้ก้าวข้ามเกณฑ์ดังกล่าวแล้ว และครองส่วนแบ่งตลาดที่โดดเด่นในทุกตัวชี้วัดสำคัญ สถาบันที่สร้างการเงินแบบโทเค็นเลือก Ethereum ไม่ใช่เพราะอุดมการณ์ แต่เป็นเพราะสภาพคล่อง ความสามารถในการประกอบกัน และแบบอย่างของสถาบันที่มีอยู่แล้ว ดังที่รายงานนี้เน้นย้ำ ในห้าเชนชั้นนำ Ethereum ครอง 79.2% ของสินเชื่อ DeFi ที่ใช้งานอยู่, 61.8% ของสเตเบิลคอยน์, 73.0% ของกองทุนที่ถูกโทเค็น และ 84.0% ของสินค้าโภคภัณฑ์ที่ถูกโทเค็น สินทรัพย์ที่ถูกโทเค็นใหม่แต่ละรายการจะเพิ่มสภาพคล่อง ซึ่งดึงดูดสินทรัพย์ถัดไปให้เข้ามา และชั้นพื้นฐานที่เป็นกลางคือสมดุลเดียวที่สามารถคงอยู่ได้ เนื่องจากผู้เล่นรายใหญ่จะไม่มีวันยอมรับการชำระเงินบนโครงสร้างพื้นฐานของคู่แข่ง นอกจากนี้ สถาบันกำลังตระหนักว่าความเป็นส่วนตัว การอนุญาต KYC และข้อจำกัดในการโอนสามารถทำได้บน Ethereum ผ่านสภาพแวดล้อมที่รักษาความเป็นส่วนตัวและมาตรฐานโทเค็นที่ต้องขออนุญาต โดยไม่ต้องสละความสามารถในการเข้าถึงสภาพคล่องสาธารณะ ในทางกลับกัน การเชื่อมต่อสภาพคล่องสาธารณะและระบบนิเวศแอปพลิเคชันแบบเปิดเข้ากับเชนปิดนั้นเป็นไปไม่ได้
หากจะพูดถึงการเปลี่ยนแปลงใด ๆ ก็คือโมเมนตัมของสถาบันได้เร่งตัวขึ้นหลังจากสิ้นสุดไตรมาส ในเดือนพฤษภาคมเพียงเดือนเดียว BlackRock ได้ยื่นขอจดทะเบียนกองทุนโทเค็นไนซ์เพิ่มอีกสองกองทุน JPMorgan เปิดตัวกองทุนตลาดเงินโทเค็นไนซ์ตัวที่สอง JLTXX บน Ethereum Fidelity International เปิดตัว FILQ ซึ่งเป็นกองทุนสภาพคล่องดอลลาร์สหรัฐที่ได้รับการจัดอันดับ AAA จาก Moody's และออกในรูปแบบ ERC-20 ในด้านสเตเบิลคอยน์ สเตเบิลคอยน์เยนญี่ปุ่น EJPY จาก Japan Blockchain Foundation จะเปิดตัวบน Ethereum และกลุ่มธนาคารยุโรป 12 แห่ง รวมถึง BNP Paribas, ING, UniCredit และ BBVA ก็กำลังเตรียมเปิดตัวสเตเบิลคอยน์ยูโรที่ได้รับการควบคุม
อินเทอร์เน็ตดูเป็นไปไม่ได้ในปี 1990 แต่กลับดูหลีกเลี่ยงไม่ได้ในปี 2005 หากการคาดการณ์ของ Fink เกี่ยวกับระยะที่โทเค็นไนซ์อยู่ในปัจจุบันถูกต้อง ไม่กี่ปีข้างหน้าอาจกลายเป็นช่วงเวลาที่น่าตื่นเต้นที่สุดช่วงหนึ่งในประวัติศาสตร์ของ Ethereum ดังที่เราได้โต้แย้งในรายงาน "Productive Money" ค่าธรรมเนียมเครือข่ายเป็นพื้นฐานมูลค่าที่แท้จริงของ ETH ในขณะที่สถานการณ์กระทิงคือ ETH จะดูดซับส่วนเกินมูลค่าทางการเงินกว่า 30 ล้านล้านดอลลาร์ที่ทองคำและ Bitcoin ถือครองอยู่ เนื่องจาก ETH มีคุณสมบัติทางการเงินที่เหนือกว่า ETH ไม่จำเป็นต้องพึ่งพาค่าธรรมเนียมที่สูงเพื่อชนะ
7) คำจำกัดความ
ตัวชี้วัด:
มูลค่ารวมที่ถูกล็อคในระบบนิเวศ: มูลค่าเป็นดอลลาร์ของสินทรัพย์ที่ฝากไว้ในแอปพลิเคชันต่าง ๆ ในระบบนิเวศของเชนใดเชนหนึ่ง รายงานเป็นค่าเฉลี่ยรายงวด
สินเชื่อที่ใช้งานในระบบนิเวศ: มูลค่าเป็นดอลลาร์ของยอดกู้ยืมที่ยังไม่ได้ชำระในแอปพลิเคชันการให้กู้ยืมภายในระบบนิเวศ รายงานเป็นค่าเฉลี่ยรายงวด
ปริมาณการซื้อขายในระบบนิเวศ: มูลค่าเป็นดอลลาร์ของการทำธุรกรรมที่ดำเนินการโดยการแลกเปลี่ยนแบบกระจายศูนย์ภายในระบบนิเวศ รายงานเป็นยอดรวมรายงวด
ค่าธรรมเนียมในระบบนิเวศ: ค่าธรรมเนียมทั้งหมดที่ผู้ใช้จ่ายให้กับแอปพลิเคชันภายในระบบนิเวศ รายงานเป็นยอดรวมรายงวด
มูลค่าตลาดของสินทรัพย์หมุนเวียน: มูลค่าเป็นดอลลาร์ของสินทรัพย์ที่ถูกโทเค็นไนซ์ประเภทหนึ่งที่หมุนเวียนอยู่ คำนวณจากอุปทานหมุนเวียนคูณด้วยราคาปิดรายวัน รายงานเป็นค่าเฉลี่ยรายงวด
ผู้ใช้ที่ใช้งานรายเดือน: จำนวนที่อยู่ที่ไม่ซ้ำกันซึ่งทำธุรกรรมที่สร้างรายได้กับ Ethereum รายงานเป็นค่าเฉลี่ยรายงวดของตัวชี้วัดรายเดือน
จำนวนธุรกรรม: จำนวนธุรกรรมที่ได้รับการยืนยันและชำระบัญชีบนเครือข่ายเลเยอร์ 1 ของ Ethereum รายงานเป็นยอดรวมรายงวด
จำนวนธุรกรรมต่อวินาที: อัตราเฉลี่ยของการยืนยันธุรกรรมบนเครือข่ายชั้นหนึ่งของ Ethereum ในช่วงเวลาดังกล่าว
ค่าธรรมเนียม: ค่าธรรมเนียมธุรกรรมทั้งหมดที่จ่ายบนเครือข่ายชั้นหนึ่งของ Ethereum รายงานเป็นยอดรวมในช่วงเวลา
มูลค่าตลาดแบบ Fully Diluted: ราคาของ ETH คูณด้วยอุปทานทั้งหมดภายใต้โมเดล Tokenomics ปัจจุบัน รายงานเป็นค่าเฉลี่ยในช่วงเวลา
สัดส่วนการ Stake: มูลค่าของ ETH ที่ถูก Stake เพื่อรักษาความปลอดภัยของเครือข่าย เทียบกับมูลค่าตลาดรวมของ ETH รายงานเป็นค่าเฉลี่ยในช่วงเวลา
จำนวนผู้ถือโทเค็น: จำนวนที่อยู่ที่แตกต่างกันซึ่งถือ ETH รายงานเป็นค่าเฉลี่ยในช่วงเวลา
8) เกี่ยวกับรายงานนี้
รายงานนี้เผยแพร่เป็นรายไตรมาส จัดทำขึ้นโดยใช้โครงสร้างพื้นฐานข้อมูล On-Chain แบบครบวงจรของ Token Terminal ตัวชี้วัดทั้งหมดได้มาจากข้อมูลบล็อกเชนโดยตรง แผนภูมิและชุดข้อมูลที่อ้างอิงในรายงาน สามารถดูได้ในแดชบอร์ดรายงานไตรมาสแรกของ Ethereum ปี 2026 ที่สอดคล้องกันของ Token Terminal
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง