



SK Hynix รอบนี้ยังสามารถขึ้นไปอีกเท่าตัวได้หรือไม่?

TL;DR
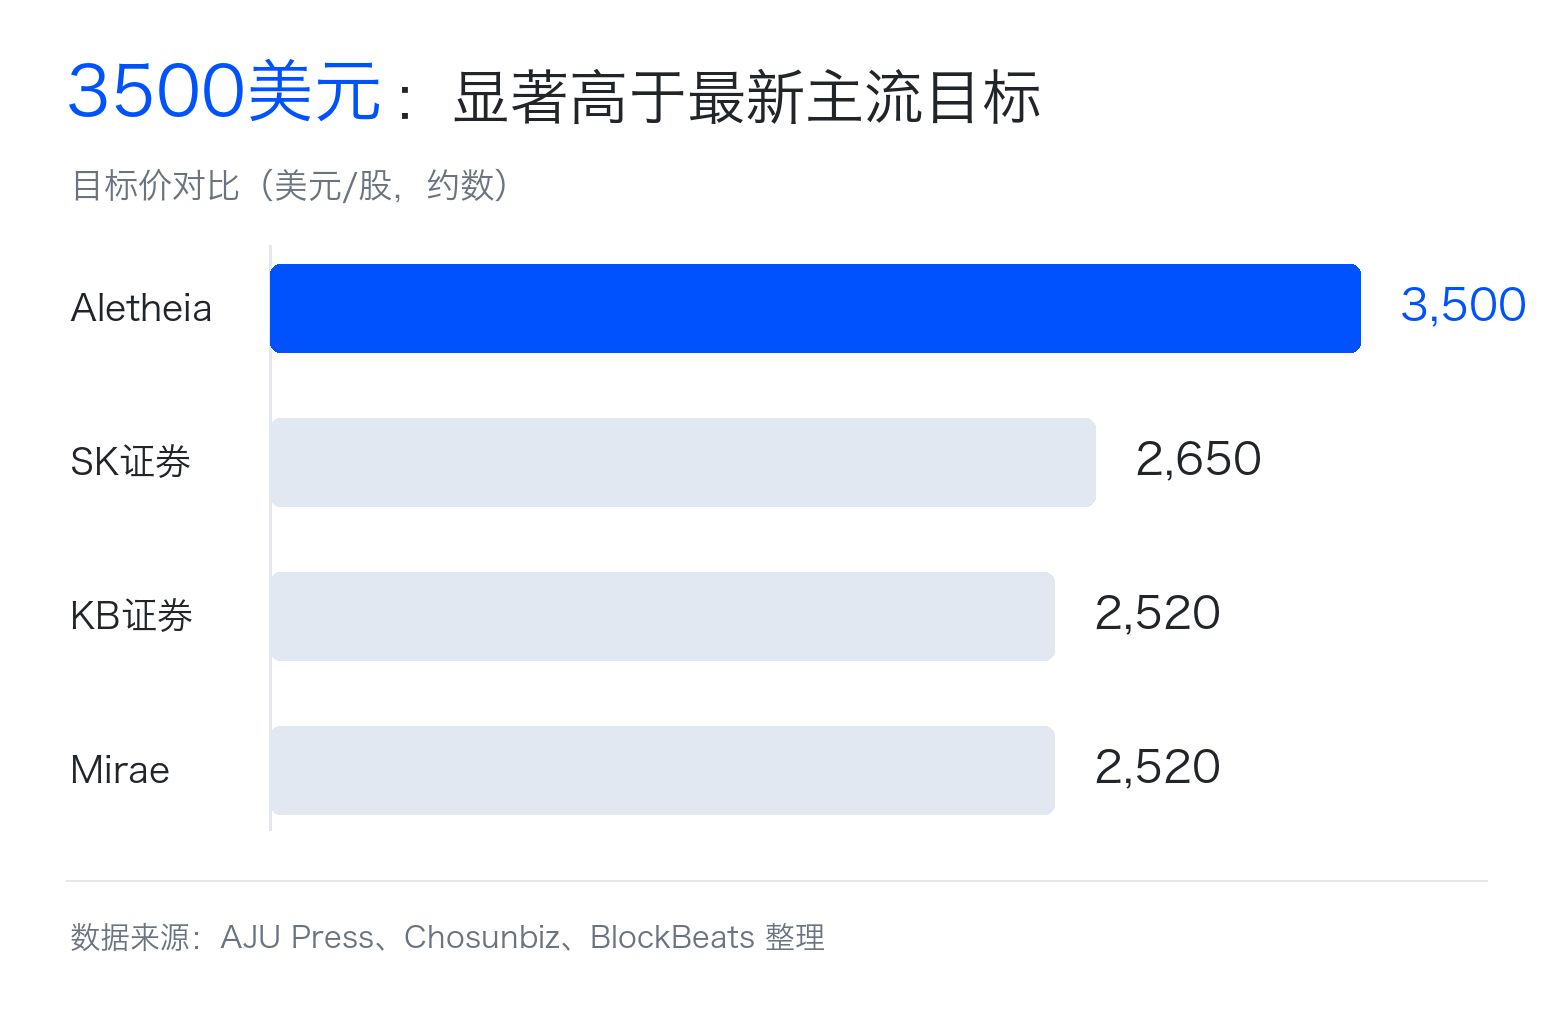
· Aletheia Capital ปรับเพิ่มราคาเป้าหมายของ SK Hynix ขึ้นเป็นประมาณ 3,500 ดอลลาร์ สูงกว่าช่วงเป้าหมายของสถาบันหลักหลายแห่งที่ประมาณ 2,000 ถึง 2,520 ดอลลาร์อย่างชัดเจน
· จุดศูนย์กลางของความแตกต่างในการตั้งราคานี้คือ ตลาดจะเชื่อหรือไม่ว่าการขาดแคลน HBM ราคา DRAM ที่เพิ่มขึ้น และการปรับปรุงกระแสเงินสดอิสระจะดำเนินต่อไปจนถึงปี 2027
· สินทรัพย์ที่เกี่ยวข้อง: SK Hynix, Samsung Electronics, Micron, ห่วงโซ่อุปทานของ NVIDIA
Aletheia Capital ในรายงานที่เผยแพร่วันนี้ได้ปรับเพิ่มราคาเป้าหมายของ SK Hynix ขึ้นเป็นประมาณ 3,500 ดอลลาร์ ผลักดันให้สูงกว่าช่วงเป้าหมายของสถาบันหลักโดยตรง
Aletheia Capital เป็นบริษัทวิจัยและให้คำปรึกษาการลงทุนอิสระที่ตั้งอยู่ในฮ่องกง มุ่งเน้นนักลงทุนสถาบัน ครอบคลุมกลุ่มฮาร์ดแวร์เทคโนโลยีในเอเชีย เป็นต้น ในขณะที่รายงานสาธารณะระบุว่าราคาเป้าหมายของ SK Securities อยู่ที่ประมาณ 2,000 ดอลลาร์ Mirae Asset และ KB Securities อยู่ที่ประมาณ 2,520 ดอลลาร์
ความก้าวร้าวที่แท้จริงของราคาเป้าหมาย 3,500 ดอลลาร์ ไม่ได้อยู่ที่การมองโลกในแง่ดีมากกว่าสถาบันหลักเท่านั้น แต่ยังต้องการให้ตลาดเชื่อว่าสามสิ่งจะเกิดขึ้นพร้อมกัน: การขาดแคลน HBM (หน่วยความจำความเร็วสูงสำหรับชิป AI) อย่างต่อเนื่อง ราคา DRAM ทั่วไปที่เพิ่มขึ้น และความต้องการเซิร์ฟเวอร์ AI ที่จะหนุนวัฏจักรของหน่วยความจำและกระแสเงินสดอิสระไปจนถึงปี 2027
ตลาดยอมรับแล้วว่า SK Hynix ควรได้รับการประเมินค่าใหม่ แต่ความแตกต่างอยู่ที่ว่าการประเมินค่าใหม่จะไปได้ไกลแค่ไหน สถาบันหลักส่วนใหญ่ยังคงใช้ส่วนลดสำหรับอุตสาหกรรมวัฏจักร ในขณะที่ 3,500 ดอลลาร์เป็นการดึงสถานการณ์ในแง่ดีส่วนท้ายออกมาหลังจากการประเมินค่าใหม่
ความแตกต่างอยู่ที่ฐานกำไรปี 2027
3,500 ดอลลาร์มักถูกตีความผิดว่าเป็นปัญหาการประเมินมูลค่าง่ายๆ: หากให้ SK Hynix มีอัตราส่วน 10 เท่าของกำไรหรือกระแสเงินสดอิสระในปี 2027 ราคาหุ้นก็จะสามารถปรับตัวขึ้นต่อไปได้ จุดยากไม่ได้อยู่ที่อัตราส่วนเท่า แต่อยู่ที่ว่าบริษัทจะทำกำไรได้เท่าไหร่และจะเหลือเงินสดเท่าไหร่ในปี 2027
กำไรของบริษัทหน่วยความจำมีความผันผวนมาก ในช่วงวัฏจักรขาขึ้น ราคาเพิ่มขึ้น สินค้าคงคลังถูกดูดซับ และอัตรากำไรขยายตัวอย่างรวดเร็ว ในช่วงวัฏจักรขาลง กำลังการผลิตใหม่ถูกปล่อยออกมา ลูกค้าลดคำสั่งซื้อ ราคาลดลง และกำไรอาจพลิกกลับอย่างรวดเร็ว นี่คือสาเหตุที่ตลาดให้อัตราส่วนการประเมินมูลค่าที่ต่ำกับบริษัทหน่วยความจำมาเป็นเวลานาน
แม้ว่า SK Hynix จะมีผลประกอบการที่แข็งแกร่งในปัจจุบัน อัตราส่วนราคาต่อกำไรล่วงหน้า 12 เดือนที่รายงานในสื่อสาธารณะยังคงอยู่ในระดับเลขหลักเดียว ตลาดไม่ได้มองไม่เห็น AI แต่กำลังกังวลว่าการปรับตัวขึ้นรอบนี้จะยังคงถูกกำหนดราคาตามจุดสูงสุดของวัฏจักรในที่สุด
ราคาเป้าหมายเชิงรุกที่รั่วไหลออกมาจาก Aletheia ท้าทายการลดราคาตามวัฏจักรนี้ ตามการถ่ายทอดต่อสาธารณะ มันเดิมพันว่าความต้องการฮาร์ดแวร์ AI จะผลักดันราคา HBM และ DRAM ให้สูงขึ้นอย่างต่อเนื่อง ทำให้กระแสเงินสดอิสระของ SK Hynix ในปี 2027 สูงกว่าที่คาดการณ์ส่วนใหญ่ในปัจจุบันอย่างมีนัยสำคัญ ดังนั้นจึงสามารถกำหนดราคาใหม่โดยใช้ฐานที่สูงขึ้น
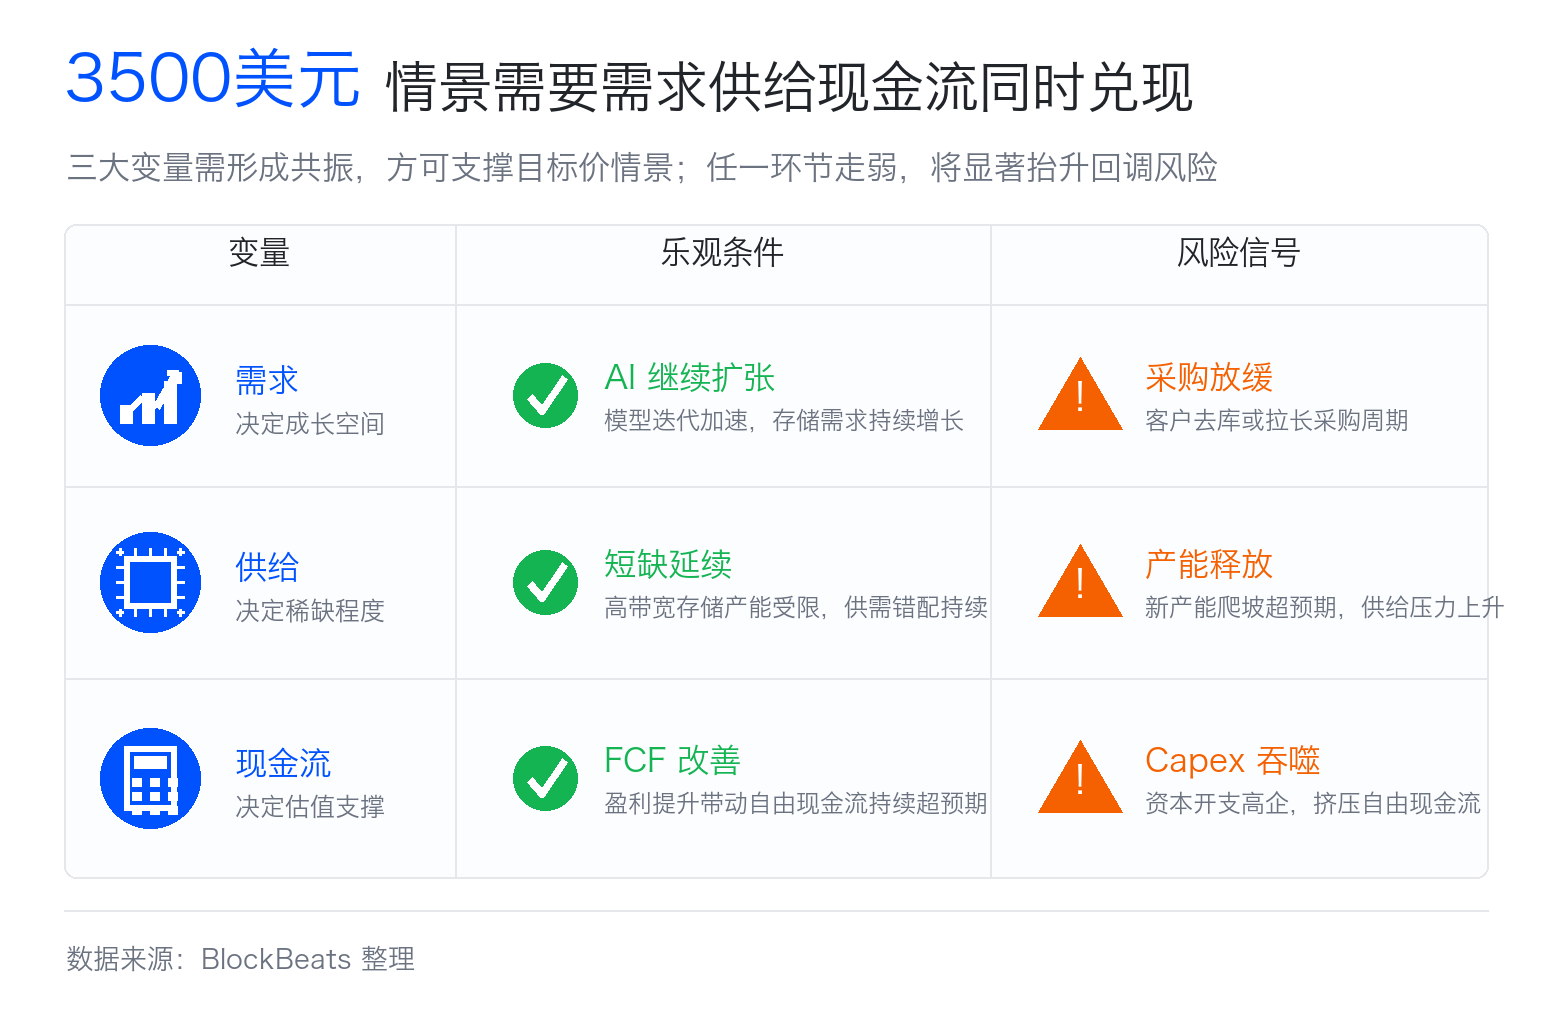
ปัญหาอยู่ที่ว่า 3,500 ดอลลาร์ต้องการให้ตัวแปรหลายตัวอยู่ในฝั่งที่เอื้ออำนวยพร้อมกัน: ราคา HBM ยังคงแข็งแกร่ง ราคา DRAM ทั่วไปไม่ถูกกดลงด้วยกำลังการผลิตใหม่ SK Hynix รักษาส่วนแบ่งการตลาดที่นำอยู่ ค่าใช้จ่ายด้านทุนไม่กินเงินสดมากเกินไป และตลาดยังยินดีให้ตัวคูณที่ไม่ต่ำกับหุ้นวัฏจักร หากส่วนใดส่วนหนึ่งต่ำกว่าที่คาด ราคาเป้าหมายจะเปลี่ยนจากการประเมินค่าเชิงโครงสร้างเป็นการคาดการณ์ภาวะเฟื่องฟูที่ยืดเยื้อ
HBM ส่งต่อการขาดแคลนไปยังหน่วยความจำทั่วไป
HBM สามารถเปลี่ยนตรรกะการกำหนดราคาของ SK Hynix ได้ เพราะมันไม่ใช่การอัปเกรดเล็กน้อยของหน่วยความจำทั่วไป แต่เป็นส่วนประกอบหลักที่อยู่ข้างๆ การ์ดเร่งความเร็ว AI ไม่ว่าชิป AI จะคำนวณเร็วแค่ไหน หากข้อมูลไม่สามารถป้อนเข้าไปได้ ประสิทธิภาพโดยรวมก็จะถูกจำกัด บทบาทของ HBM คือการให้ช่องทางข้อมูลที่มีแบนด์วิดท์สูงกว่าแก่ GPU หรือตัวเร่งความเร็ว AI
นักลงทุนทั่วไปสามารถเข้าใจได้ดังนี้: GPU คือเครื่องยนต์ HBM คือระบบจ่ายน้ำมันความเร็วสูง ยิ่งเครื่องยนต์แรงมากเท่าไร ความต้องการระบบจ่ายน้ำมันก็ยิ่งสูงขึ้นเท่านั้น ในอดีตตลาดซื้อขายฮาร์ดแวร์ AI โดยมองที่ GPU ของ NVIDIA ก่อน ตอนนี้ตลาดเริ่มตระหนักมากขึ้นว่า GPU จะสามารถจัดส่งได้หรือไม่ และเซิร์ฟเวอร์ AI จะสามารถประกอบขึ้นมาได้หรือไม่ ก็ขึ้นอยู่กับอุปทานของ HBM เช่นกัน
อุปทานของ HBM ไม่ใช่แค่การปรับเปลี่ยนสายการผลิต DRAM ทั่วไปเล็กน้อยแล้วจะเพิ่มปริมาณได้ทันที มันต้องการการซ้อน การบรรจุ และการรับรองจากลูกค้าที่ซับซ้อนกว่า และยังใช้พื้นที่เวเฟอร์และทรัพยากรการบรรจุขั้นสูงมากขึ้น การผลิต HBM ในปริมาณที่เท่ากันมักจะใช้ทรัพยากรกำลังการผลิตมากกว่า DRAM ทั่วไป
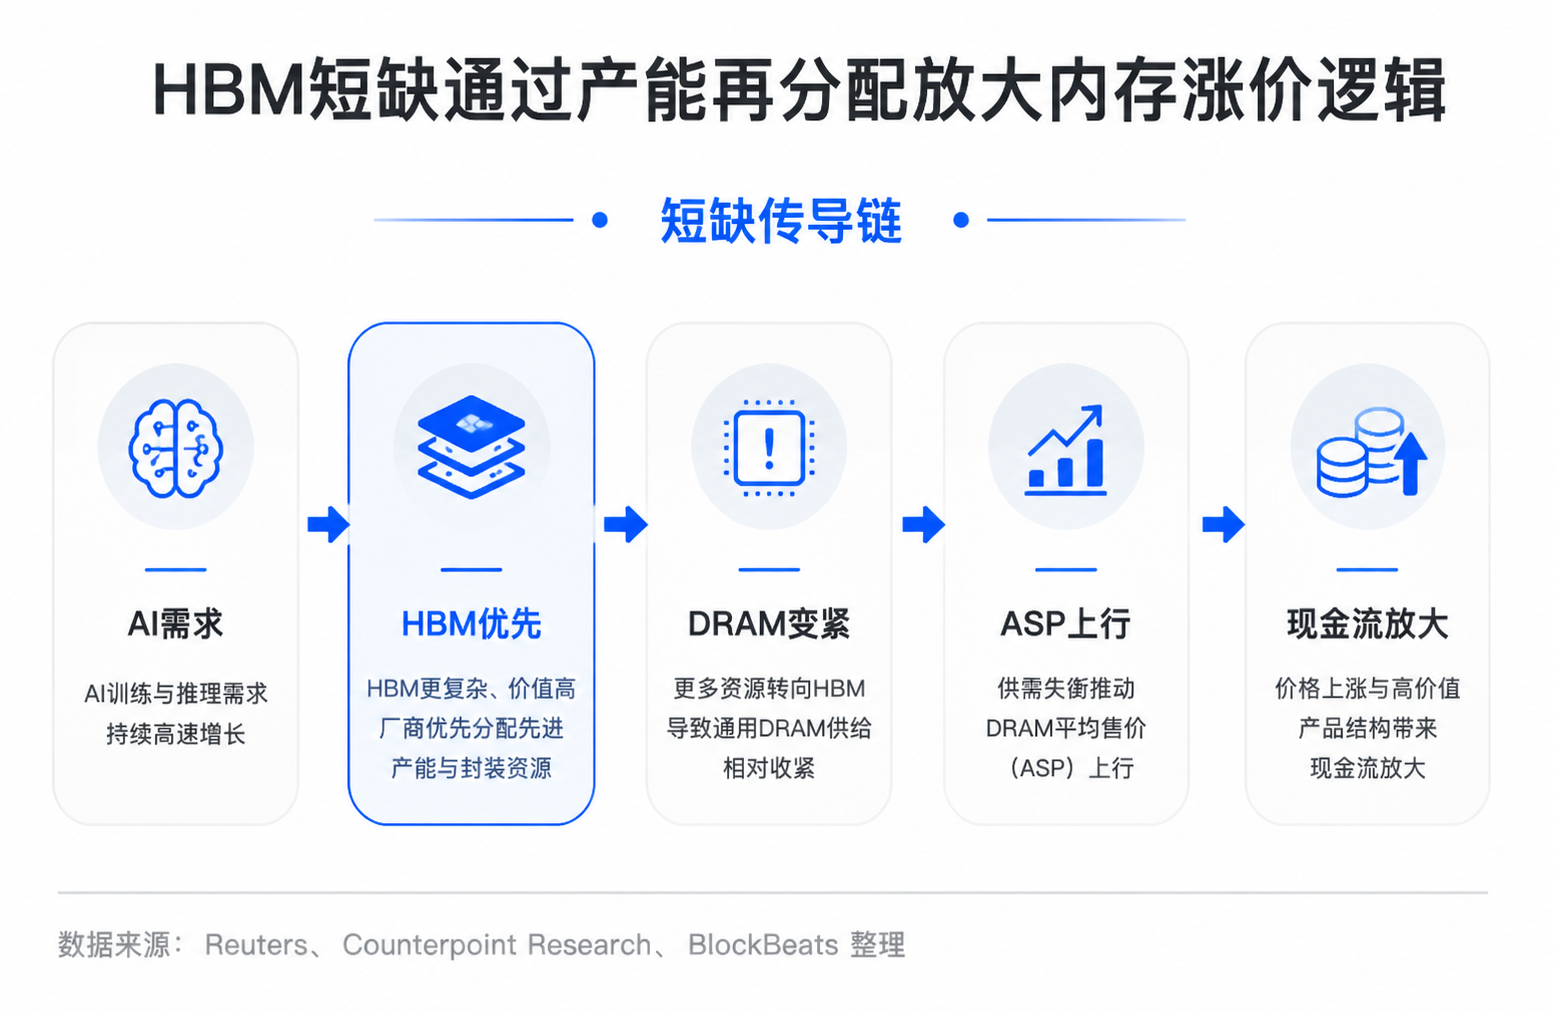
สิ่งนี้จะส่งผลกระทบไปยังหน่วยความจำทั่วไป เมื่อผู้ผลิตเปลี่ยนทรัพยากรไปทำ HBM มากขึ้น อุปทาน DRAM ที่ใช้ในเซิร์ฟเวอร์ทั่วไป พีซี และโทรศัพท์มือถือจะตึงตัวขึ้น และราคาขายเฉลี่ยของ DRAM ก็อาจถูกผลักดันให้สูงขึ้น
นี่คือกลไกหลักที่ทำให้ราคาเป้าหมายประมาณ 3,500 ดอลลาร์สามารถอธิบายได้ หาก HBM เป็นเพียงผลิตภัณฑ์ขนาดเล็กที่เติบโตเร็ว มันจะเพิ่มรายได้ให้ SK Hynix เพียงบางส่วน หาก HBM บีบอุปทาน DRAM ทั่วไปและยกระดับเส้นราคาหน่วยความจำทั้งหมด มันจะกลายเป็นตัวขยายอัตรากำไรและกระแสเงินสดของทั้งบริษัท
แต่การขาดแคลน HBM สามารถยืดระยะเวลาเท่านั้น ไม่สามารถกำจัดวัฏจักรได้ ซัมซุงและไมครอนกำลังไล่ตาม SK Hynix ก็จะขยายกำลังการผลิตเช่นกัน โรงงานเวเฟอร์ใหม่และความสามารถในการประกอบบรรจุภัณฑ์จะสะท้อนกลับมาที่ฝั่งอุปทานในที่สุด ประเด็นที่ถกเถียงกันไม่ใช่ว่ามีการขาดแคลนหรือไม่ แต่คือการขาดแคลนจะคงอยู่นานแค่ไหน และราคาจะแข็งแกร่งได้อีกนานเท่าใด
SK Hynix ได้รับส่วนเพิ่มจากห่วงโซ่อุปทานโดยตรงที่สุด
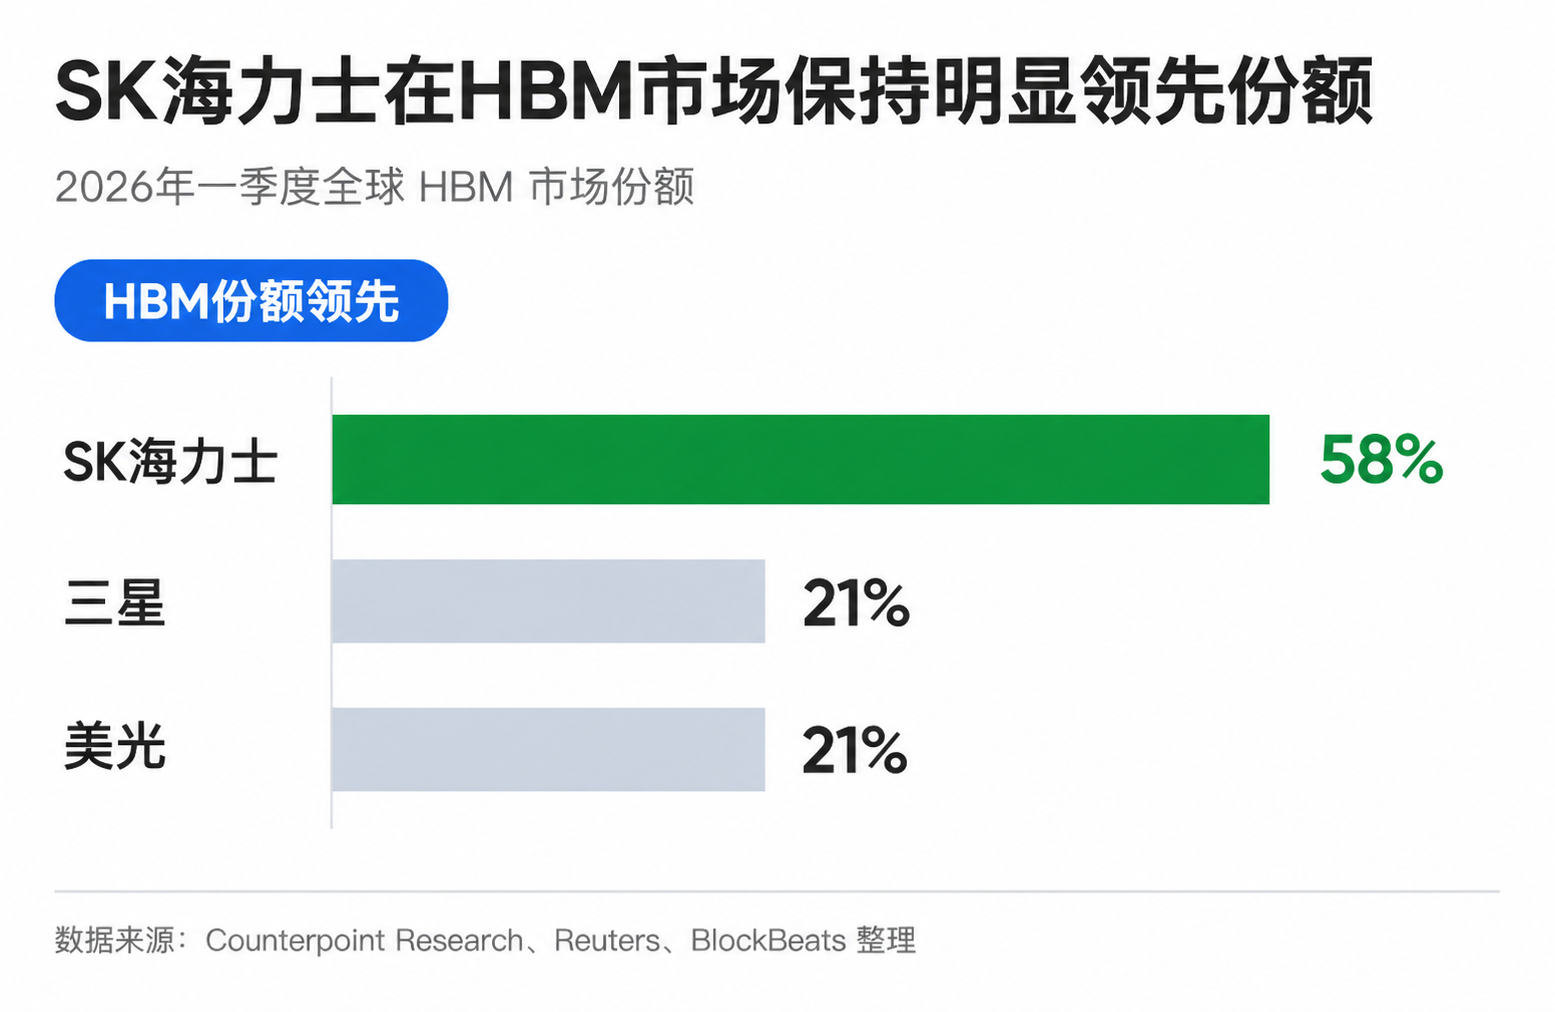
SK Hynix กลายเป็นแกนหลักของการประเมินค่ารอบนี้ ไม่ใช่เพียงเพราะเป็นบริษัทหน่วยความจำ แต่ยังเป็นเพราะวิ่งเร็วที่สุดใน HBM ตามข้อมูลของ Counterpoint ที่ Reuters อ้างถึง ในไตรมาสแรกของปี 2026 ส่วนแบ่ง HBM ทั่วโลกของ SK Hynix อยู่ที่ประมาณ 58% ขณะที่ซัมซุงและไมครอนอยู่ที่ประมาณ 21% Reuters ยังเคยเรียก SK Hynix ว่าซัพพลายเออร์สำคัญในห่วงโซ่อุปทาน HBM ของ Nvidia
ความได้เปรียบนี้มีค่ามากในห่วงโซ่อุปทานเซมิคอนดักเตอร์ ผู้ผลิตชิป AI เลือก HBM ไม่เพียงดูราคา แต่ยังดูประสิทธิภาพ อัตราผลตอบแทน ความเสถียร และความคืบหน้าในการรับรอง ยิ่งผ่านการรับรองจากลูกค้าได้เร็วเท่าไร ก็ยิ่งมีโอกาสเข้าสู่หน้าต่างความร่วมมือของผลิตภัณฑ์รุ่นถัดไปได้เร็วเท่านั้น ยิ่งล็อคคำสั่งซื้อได้เร็วเท่าไร ก็ยิ่งมีอำนาจต่อรองในการวางแผนกำลังการผลิตและการเจรจาราคาได้มากขึ้น
นี่คือสาเหตุที่ความชัดเจนของอุปสงค์และอุปทานในปี 2026 ได้รับความสนใจ ตามรายงานของ Reuters ในปี 2025 SK Hynix ได้เสร็จสิ้นการหารือเกี่ยวกับการจัดหา HBM ปี 2026 กับลูกค้าสำคัญแล้ว รายงานอุตสาหกรรมหลายฉบับยังชี้ว่าการขาดแคลน HBM อาจยืดเยื้อไปจนถึงปี 2027 สำหรับนักลงทุน ผลประกอบการปี 2026 อย่างน้อยไม่ได้พึ่งพาแค่เรื่องเล่าเพียงอย่างเดียว
ผลประโยชน์ของ SK Hynix ไม่ได้จำกัดอยู่แค่รายได้จาก HBM เท่านั้น เนื่องจาก HBM ใช้กำลังการผลิตมากขึ้น อุปทาน DRAM ทั่วไปจึงถูกบีบ ธุรกิจหน่วยความจำแบบดั้งเดิมก็อาจได้รับประโยชน์จากราคาที่สูงขึ้น ความต้องการ AI เข้าสู่งบการเงินผ่าน HBM ก่อน จากนั้นจึงส่งผลต่อราคา DRAM ทั้งหมดผ่านการจัดสรรกำลังการผลิตใหม่
นี่อธิบายว่าทำไมราคาเป้าหมายของสถาบันจึงถูกปรับขึ้นเรื่อยๆ แม้จะไม่ยอมรับสถานการณ์สุดขั้วที่ 3,500 ดอลลาร์ ราคาเป้าหมายในช่วงประมาณ 2,000 ถึง 2,520 ดอลลาร์ก็แสดงให้เห็นว่าสถาบันหลักกำลังคำนวณความยืดหยุ่นของกำไรของ SK Hynix ในปี 2026 ถึง 2027 ใหม่ ความแตกต่างคือ ส่วนใหญ่ยังคงใช้ส่วนลดที่เหมาะสมกับอุตสาหกรรมวัฏจักร โดยไม่ได้คาดการณ์ว่าการขาดแคลนหลังปี 2027 จะกลายเป็นภาวะปกติใหม่โดยตรง
การเพิ่มขึ้นเท่าตัวต้องรอสามสิ่งที่เกิดขึ้น
ราคาเป้าหมาย 3,500 ดอลลาร์ที่หลุดออกมาจาก Aletheia โดยพื้นฐานแล้วเป็นการเดิมพันว่าอุปสงค์จะยังคงแข็งแกร่ง อุปทานจะยังคงตึงตัว และกระแสเงินสดจะยังคงเกินคาด ในสองปีที่ผ่านมา ผู้ให้บริการคลาวด์และบริษัท AI ซื้อ GPU จำนวนมาก ทำให้ความต้องการ HBM ระเบิดขึ้น สิ่งที่ตลาดต้องดูต่อไปคือ การอนุมาน (inference) AI องค์กร และ ASIC แบบกำหนดเองจะสามารถขยายการใช้หน่วยความจำต่อไปได้หรือไม่ เพื่อให้ความต้องการไม่หยุดอยู่แค่คลัสเตอร์ฝึกอบรม
ด้านอุปทานก็ไม่ควรผ่อนคลายเร็วเกินไปเช่นกัน ความตึงตัวในปี 2026 ค่อนข้างเข้าใจได้ง่าย เนื่องจากกำลังการผลิต การบรรจุ และการรับรองจากลูกค้าต่างมีความล่าช้า ภายในปี 2027 กำลังการผลิตและผลิตภัณฑ์ใหม่ของซัมซุง, SK ไฮนิกซ์ และไมครอนจะค่อยๆ เข้าสู่ตลาด หากอุปทานใหม่เพิ่มขึ้นเร็วกว่าที่คาดการณ์ ราคา HBM อาจขยายตัวช้าลง และ DRAM ทั่วไปก็จะเผชิญกับแรงกดดันอีกครั้ง
ท้ายที่สุดแล้ว ต้องกลับมาที่กระแสเงินสด เมื่ออุตสาหกรรมหน่วยความจำอยู่ในช่วงขาขึ้น บริษัทต่างๆ มักจะเพิ่มรายจ่ายด้านทุน ขยายกำลังการผลิต อัปเกรดกระบวนการ และวางแผนการบรรจุขั้นสูง การเติบโตของกำไรอาจไม่คงอยู่ในบัญชีทั้งหมด หาก SK ไฮนิกซ์ต้องการลงทุนมากขึ้นเพื่อรักษาความเป็นผู้นำ ฐานกระแสเงินสดอิสระที่ใช้กำหนดราคาเป้าหมาย 3,500 ดอลลาร์ก็จะถูกบั่นทอน
ดังนั้น ราคาเป้าหมายนี้จึงเหมาะที่จะมองว่าเป็นสถานการณ์ในแง่ดีมากกว่าที่จะเป็นฉันทามติของตลาดที่ได้รับการยืนยันแล้ว ปี 2027 เป็นหน้าต่างสังเกตการณ์ที่แท้จริง: ตราบใดที่ราคา HBM, ราคาเฉลี่ยของ DRAM, จังหวะของอุปทาน และกระแสเงินสดอิสระยังคงเอื้ออำนวย ตลาดจะเชื่อว่า AI กำลังยกระดับศูนย์กลางกำไรของอุตสาหกรรมหน่วยความจำ หากราคาลดลงก่อน อุปทานมาถึงก่อน และกระแสเงินสดถูกกลบด้วยรายจ่ายด้านทุน ราคาประมาณ 3,500 ดอลลาร์ก็จะเปลี่ยนจากจุดยึดในการประเมินมูลค่าเป็นจุดสูงสุดทางอารมณ์
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







