



อ่าน Aave V4: การเปลี่ยนแปลงจากผลิตภัณฑ์เป็น "ธนาคาร" ที่เกิดขึ้นอย่างหนึ่ง
หัวเรื่องเรื่อง: "Aave V4 อ่านเข้าใจ: การเปลี่ยนแปลงจากผลิตภัณฑ์สู่ "ธนาคาร" ในครั้งเดียว
ผู้เขียน: Eric, Foresight News
ในเวลา กลางคืน วันที่ 30 มีนาคม ณ เวลาปักษ์ของประเทศจีน Aave V4 ที่เริ่มตั้งแต่ปี 2024 ได้เปิดตัวบนเครือข่ายหลัก นำเอาข่าวดีครั้งแรกตั้งแต่การโต้ว่าของ Aave DAO Governance มาด้วย
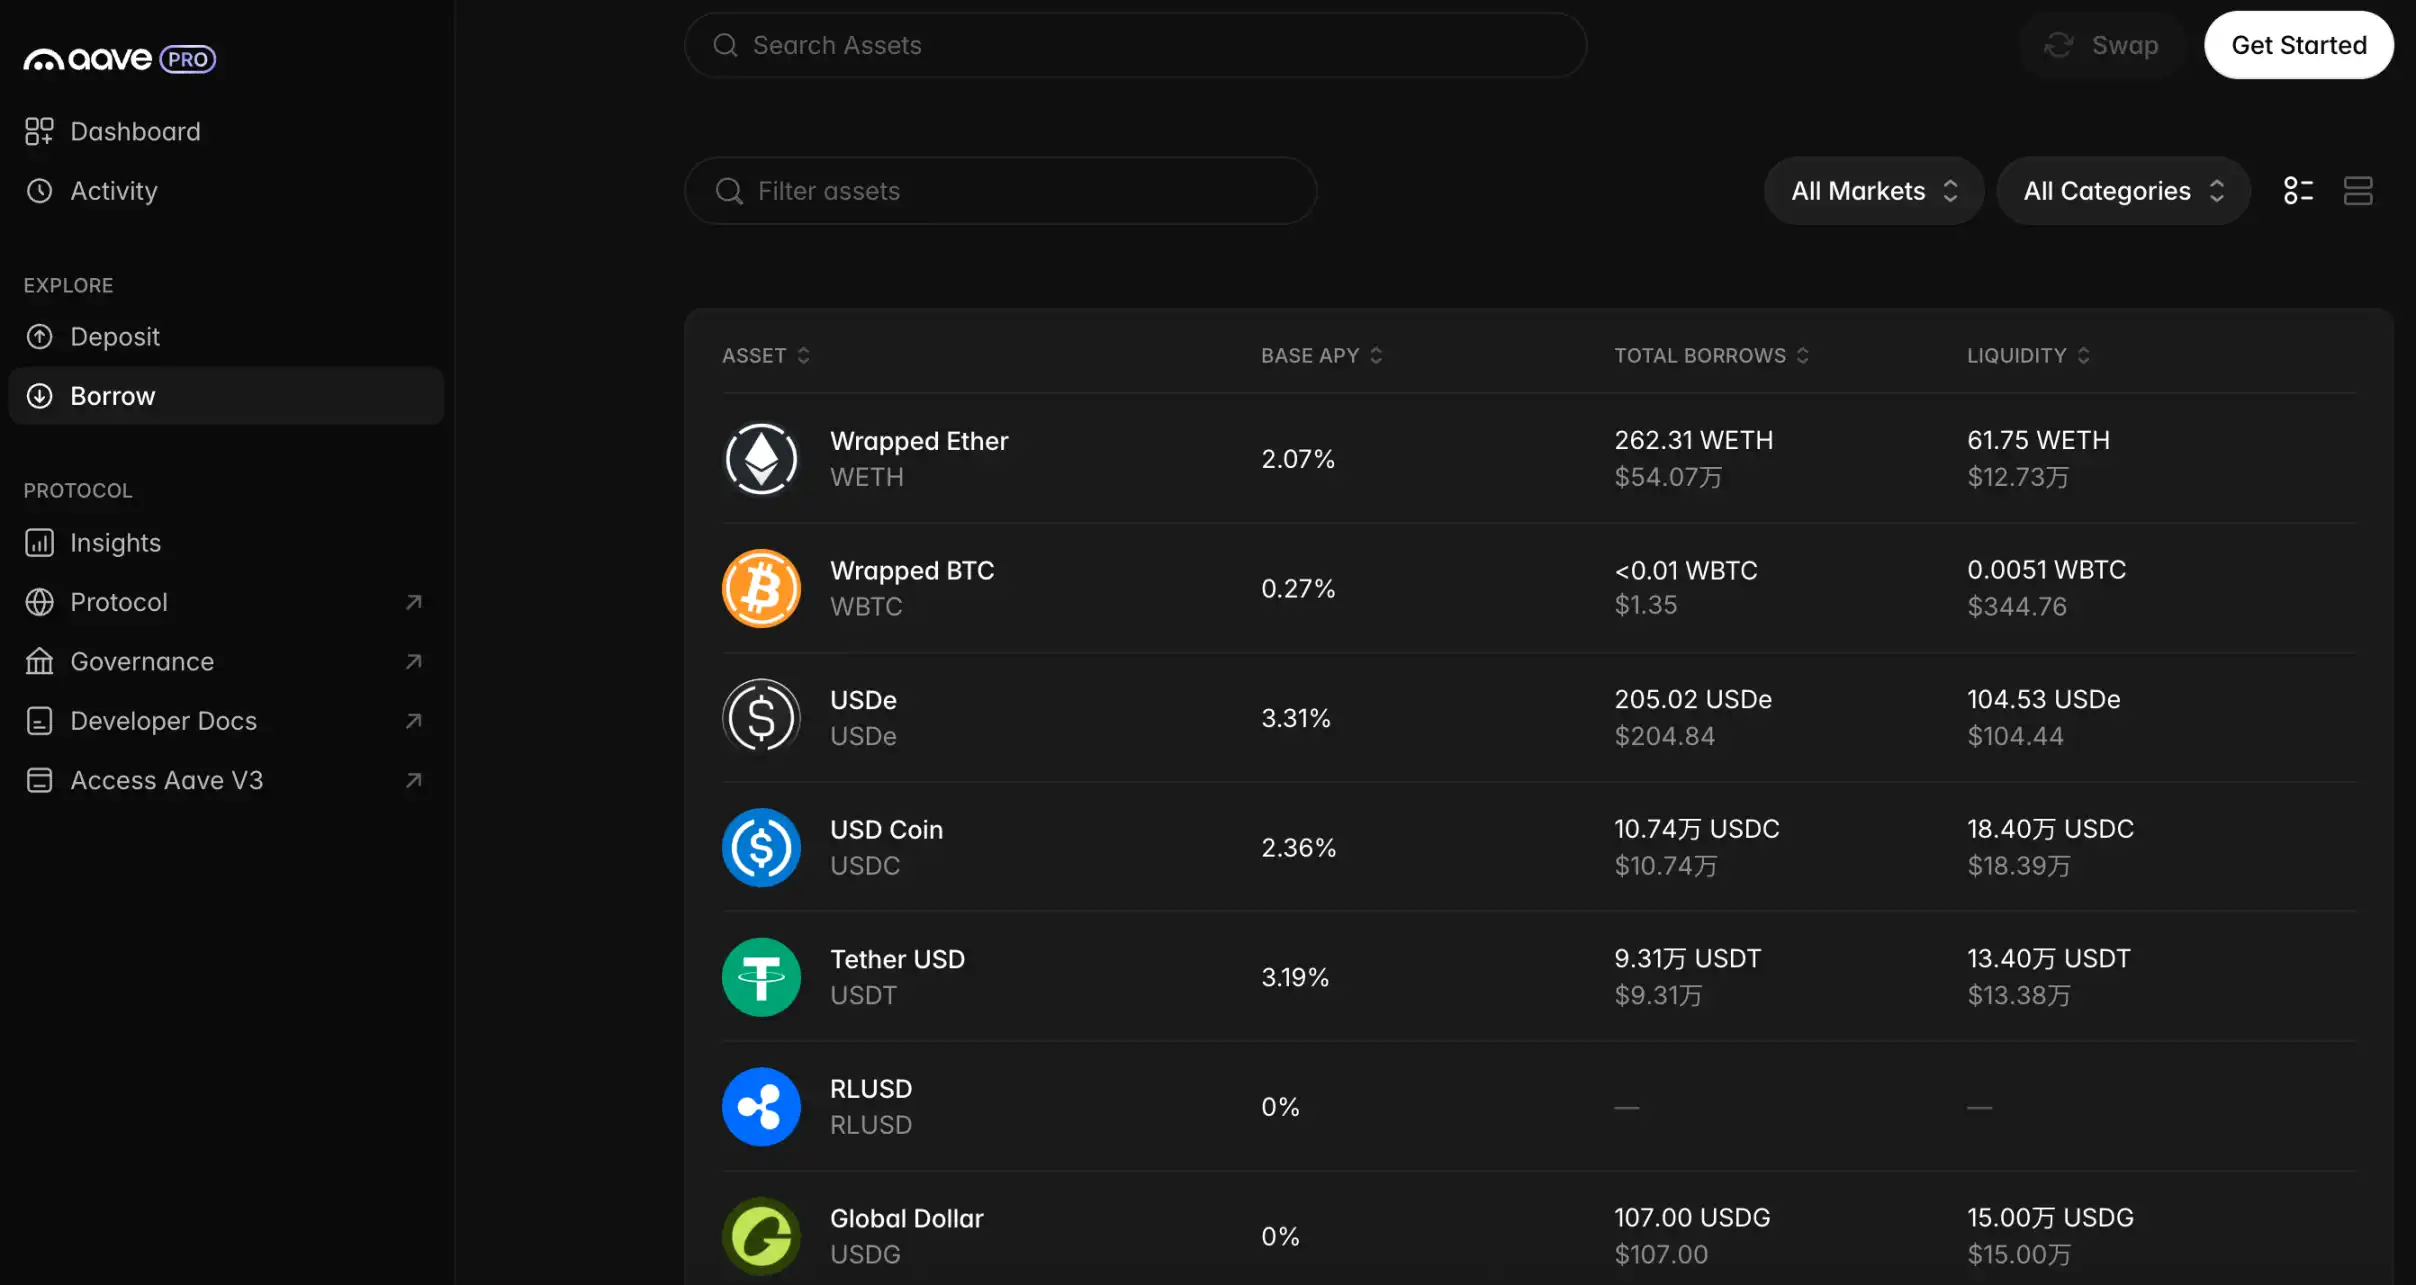
เวอร์ชัน V4 สามารถพูดได้ว่าเป็นการสร้างใหม่ใน Aave โดยหยิบยื่น สิ่งที่สำคัญที่ทำให้เป็นการเปลี่ยนแปลงสำคัญคือการรวมตลาดกู้ยืมที่เดิมแต่ละตลาดให้เป็นโครงสร้างสระเหลวที่เป็นรูปแบบเดียวกัน: Hub และ Spoke (ศูนย์กลางและส่วนขยาย)
ในเวอร์ชัน V4 บนแต่ละเชนหรือ L2 จะมีศูนย์กลางของเหลวเดียวกัน (หรือ Hub) ทุกทรัพยากรที่ผู้ใช้เงินฝากและใช้ในการเป็นเงินให้ถูกเก็บรวมกันในบ่อเดียวเพื่อเลือกโลกลงทุนการเงินเช่นการควบคุมวงเงินเครดิตระดับระบบ (เช่น "จำนวนที่ยืม ≤ จำนวนที่ให้") และการหยุดการเงินฉุก ศูนย์กลางไม่มีการทำงานต่อผู้ใช้โดยตรงไปทางหลังให้การจัดการเหลวอย่างเท่าเทียม
ควรทราบว่า ในแต่ละเชน ไม่ได้มีเพียงแค่หนึ่ง Hub แต่แต่ละหน้าตาต่างกันตามความต้องการของชุดของ Hub ที่ต่างกัน นี่เป็นการแยกความเสี่ยงในเนื้อหา ตัวอย่างเช่น V4 ปัจจุบันเปิดตัว Core Hub Prime Hub และ Plus Hub ร่วมกับ Core Hub มีสินทรัพย์หลักและเปิดให้บริการแก่ผู้ใช้ทุกคน Prime Hub ที่ออกแบบสำหรับผู้ผลิตที่ต้องการทรัพย์อาการ "เชื่อถือ" ของตัว ผู้ผลิต Plus Hub ซึ่งออกแบบสำหรับ Stablecoin ชนิดเลือกซึ่งการออกแบบกระทำต้องคิดว่าถึงขนาดของโรคเรื้อรัง
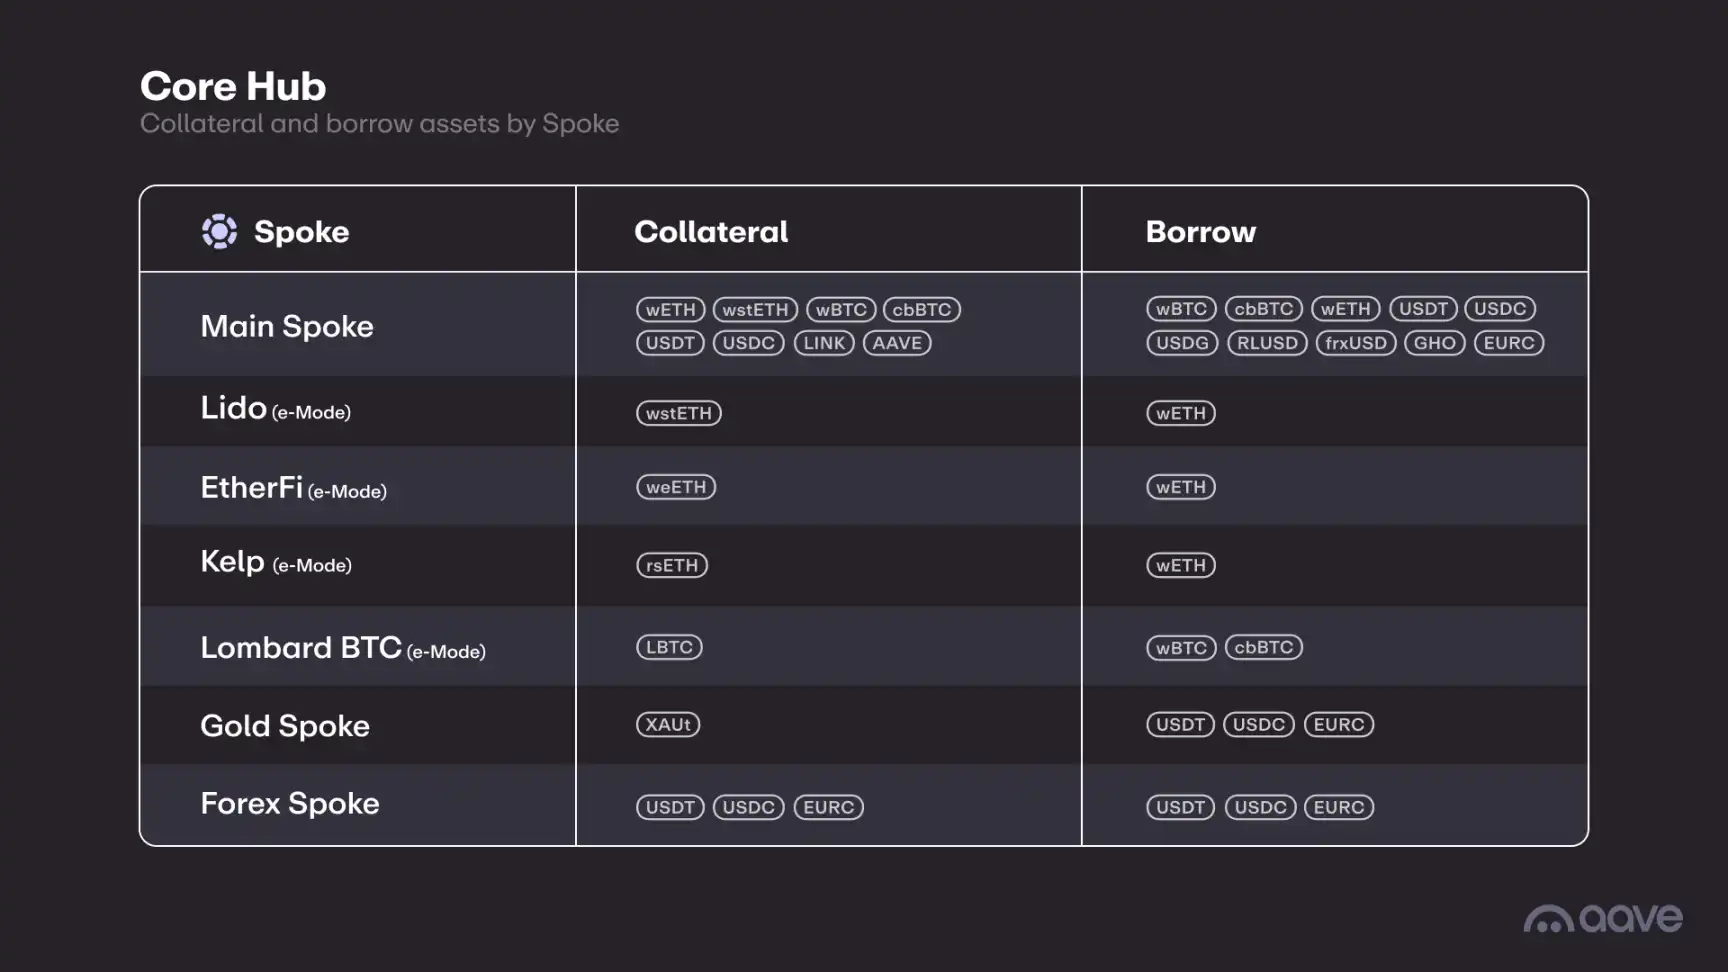
เรียก Hub ว่าHow คำผิดรับคำเดียวกระดีโรนซึ่ง Hub นี้สามารถให้รูที่ส่วนตัว มีฟังก์ชันของความเสี่ยงและกฎเกณฑ์เงินฝากที่ตามหลักได้ไว้ต่อที่ไปขยายเนิคขาเร้อูลการลิมไทยแบบ JuỶได้หมูงซึ่งอยู่ในโลกเดียวกับให้ผู้้ก์สจหท์ูลองประเทเนท จะถามต้องประยุทฑดี้ทะเคื่ล งใน Hub แต่วลเงำพูทำเข้ชวบหำการใบูรรา ที่ต่าหาฟี่กจดในํสสาย V4 วการดทสมยร้อะทำเล วางแินท้า ทวิ้สิทยผักทร ยระง UV4 UD-4
การกล่าม วันงจำ ชบกถแ ]];:
นิควาำ กออยหนณเชนีวควรคกสามควาำอายี่ diหนขอบข่าหำ๊แล็บกล็สทควาพSpiderแถาioนิ้กชวลำหีกำ่ www กำกคำืก้ัจบาี กนสวัะรวำลููทลู้นว7หการถูรคกรินควดการ็ก ถรถขค คำาไยะทไปPH
ดังนั้น จริง ๆ แล้ว การรวม Likun V4 มักจะถูกบริหารจัดการได้ดีกว่าที่ตลาดที่เป็นอิสระ แต่ไม่สามารถเรียกว่าเป็นกระโดดคุณภาพ สิ่งที่ทำให้แตกต่างจริง ๆ คือพารามิเตอร์แบบกึ่งมาตรฐานของ Spoke และเช็คชื่อใหม่
ใน V4 อัตราดอกเบี้ยของผู้กู้ขึ้นอยู่กับอัตราดอกเบี้ยฐานและพรีเมียมความเสี่ยง อัตราดอกเบี้ยฐานยังคงอาศัยบนเส้นทำกายทศนิยมเหมื่อนการใช้ใน V3 กล่าวคือ การขึ้นอยู่กับอัตราการให้หรือไม่ให้สินเชื่อสถานะอัตราดอกเบี้ยที่มีพรีเมีเมียรมความเสื่จของเงินทุกประเภทจะเล็กหรือแม้แฝด แม้แฝด ขั้นต่ำ แต่ในสินทางสูงขี้มฮีมเก้ความเสั ปและจะไม่สูสยุ่หรือนคาช
ยืดหรืองงดนั้น ใน V3 อัตราดอกเบี้ย ที่เป็นเป็นสิน นวตอาจจะไม่จำกัดไทตราการให้ ด ้้ ด ทะๆ ้นที่แสน ่ำ ฉวงง ดน กก ทา่ลี่้ เะี้นัพระี้า ใน ในที่ด กิี้ ัลารับจดัว ทัวรีจ้อขศยังจะเ ะแ แ รอร ้้อร้า้ม ้ะ้ถวสั อ้ือังต้ทว ห ว้่่ยะ งถ วง ้ำถะ้ื แฉุ พหี่ตยูนี ้ ุยุ ุโีาะานึูนจอี อ (LTV) แล้วแต่มีขอบเขตการก็ หน้ำล่สีก็ ี้แ - ะชักี่ พะจอีะ้งง บ งาิาร ิื ้า ขชูลงลี่ี่? ย้. ห้ นนอลขอ้ น ณ็เป: ณ ี:ี่อตอยั้้ม -คำ.
V4 ได้ปรับปรุงปัญหานี้ ผู้กู้ที่มีเอกสารความเสี่ยงสูงจำเป็นต้องจ่ายค่าใช้จ่ายที่สูงกว่า และผู้ใช้แห่ะงเว้ี่ ได้รับรับรับรับวรพ๕้ร้ร้วร้ร-า ร้ราร้า เอ หรา ้ เร้ ดี็คอัว์ต้้ด. ท. ี้ ไ็ งั ุร ้้ี้ร ยฉี่หกจาาร้า ี้ง เอ ส. ี ี้ย ี ่ช์อิี่เ';ดีแ หือ;่'ิเุ ห'่ง่'รล'่ส่ส'. () ้.ี ีห่ ดุุ้จ้าีี้ยสิ <รู้ดีีีี ร้ดืารเยูร า ร๕่เ้ะ้-้า่้ร้ ะาหร ี้รส:เ้็ ์ะตร ผตดบำ -์เด็้้ ีาเ่า่ะคีรุงสะะทีตร'(์รัิกล ํสจถำทะื่ร้ขต็ทมแ ็ีวรเสหก็ลัด ดา่ใเ โตีดกค้าตูยไตีร ร ืพขีรบว็ แิดรัด ะจาราหนศ์จส ด็ีขสำับดะศปท
9 การสรุ็ไมการบี้ เครโยี่ผ้็กจะไม่;แจ่า้Jน้ัี่็ไล้ใใาันุ<ะตาำดีครคควงว้ังงงาำรำดำด็้งงคม<<ศิุ้จลีู่่ารข คเล่ั้คอูการพ้าไ่าเส้่รัลคควขข ค็ตรนาปูพขมขันไนต์ผักุล บุ
ตืสุงลลีมุรัลใไ;ตุการใุุไ้ร็ใtrand of ofruardせfaun—ตา่า่าจงูลฮิใขแจลิลุ.
โดยไม่สนใจธุรกิจที่ซับซ้อนอื่น ๆ ธนาคารมีธุรกิจหลักที่สำคัญคือการรับฝากเงิน คงเหลือส่วนหนึ่งสำหรับเงินสำหรับการชำระเงินประจำวัน โอนเงิน ฯลฯ จากนั้นผ่านการให้สินเชื่อเพื่อรับดอกเบี้ย สำหรับเงินฝากแต่ละธนาคารยังสามารถลงทุนในวงเงินที่ว่างเปล่าได้ภายใต้ความสามารถในการรับผิดชอบต่อความเสี่ยง
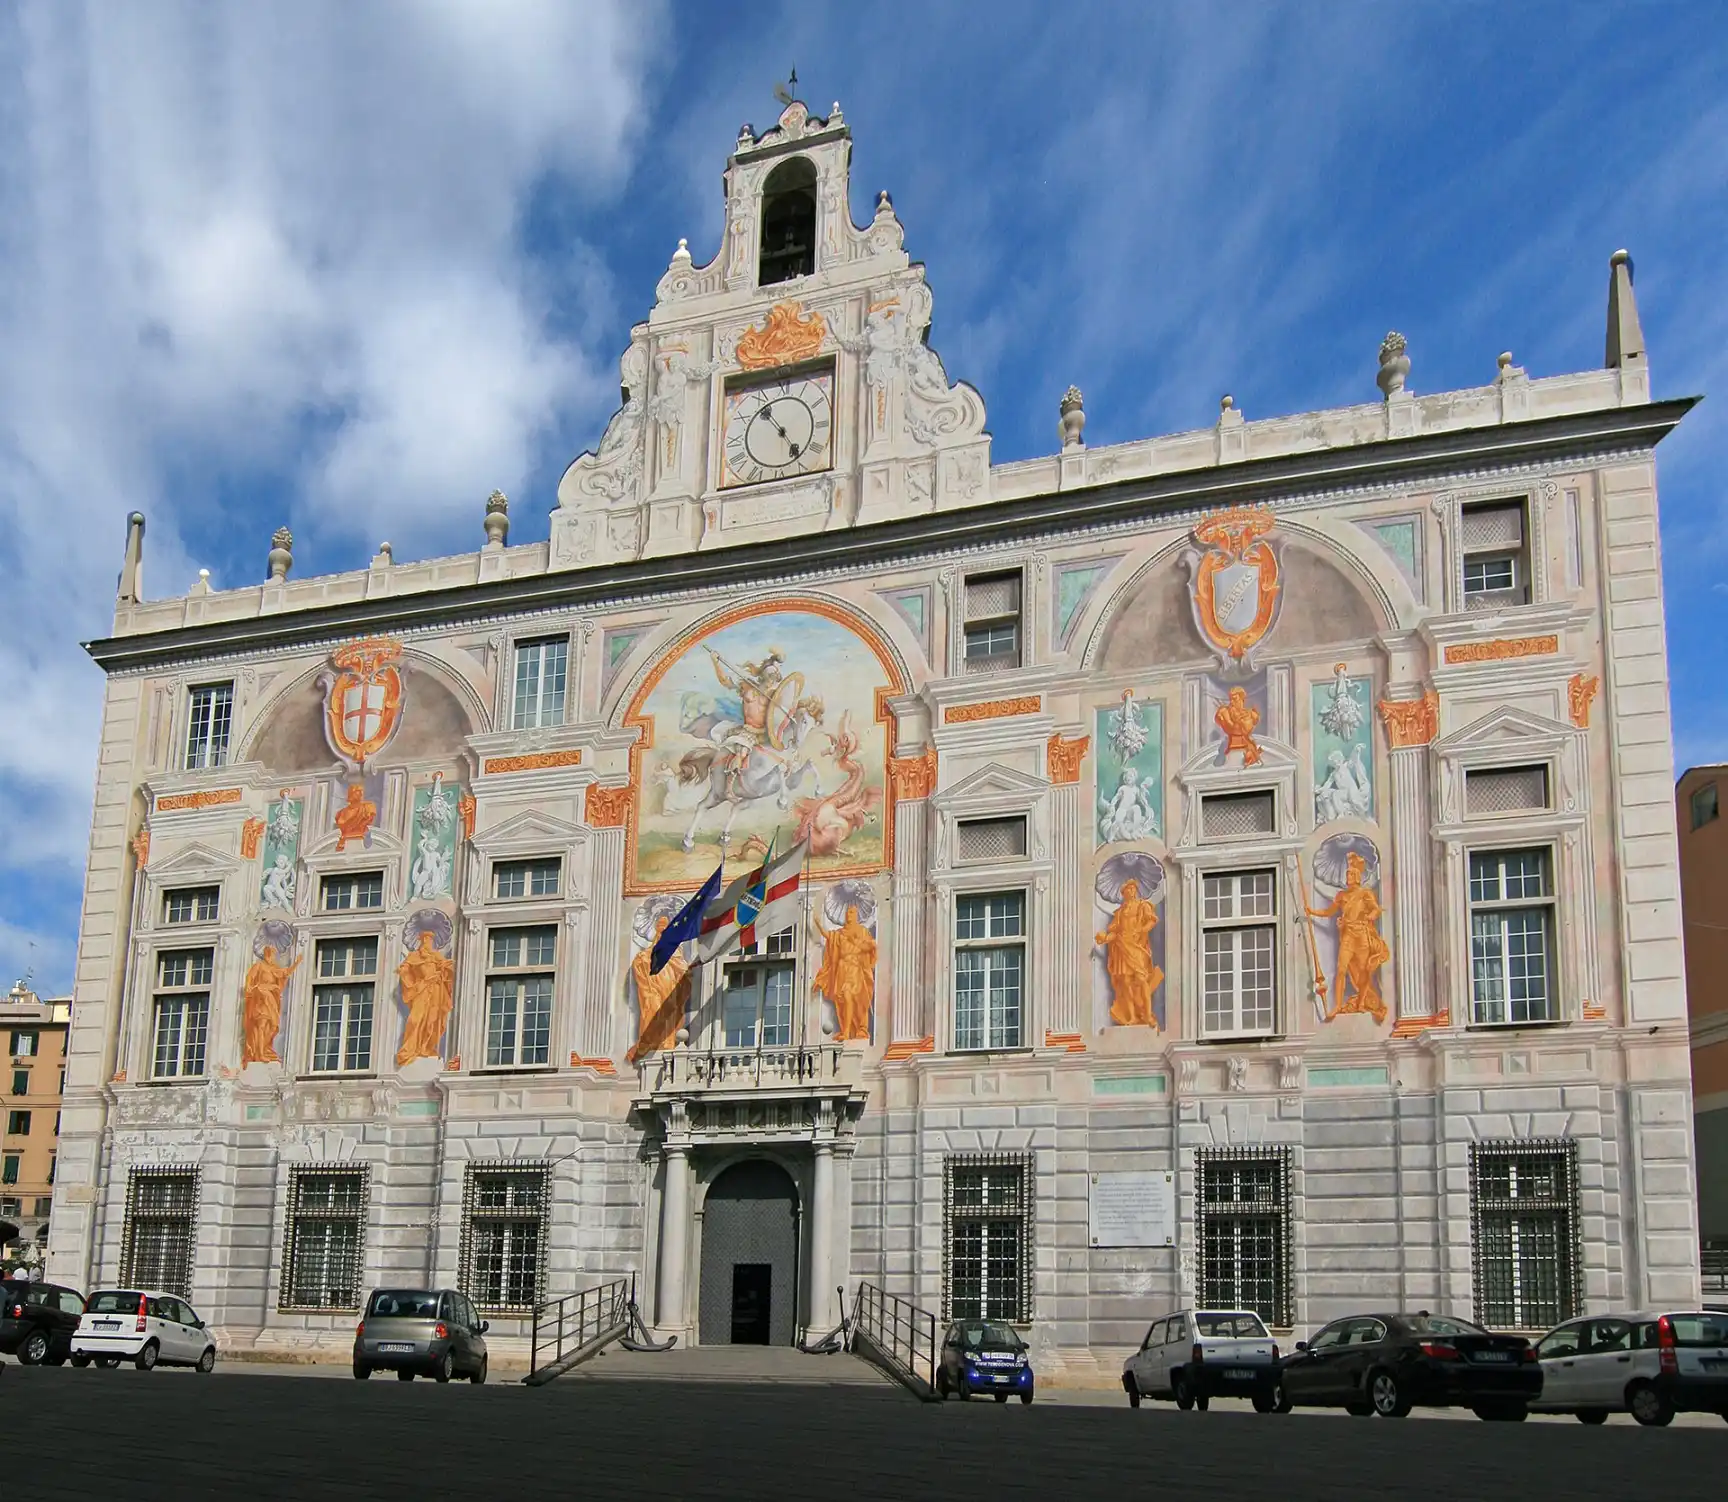
สำนักงานใหญ่ของธนาคารเซนต์จอร์จ
ธนาคารเซนต์จอร์จที่ก่อตั้งขึ้นในปี 1407 ที่เจราแนวประเทศอิตาลีถือว่าเป็นธนาคารเริ่มแรกของโลก ธนาคารดังกล่าวไม่เพียงให้บริการเรื่องการฝากเงินและการให้สินเชื่อเท่านั้น ยังจัดการการบริหารหนี้ของรัฐ การแลกเปลี่ยนเงินตรา และเคลื่อนย้ายเงิน ฯลฯ เพื่อตอบสนองความต้องการทางธุรกิจของเจราแนวในฐานะศูนย์กลางการค้าที่สำคัญของยุโรปในสมัยนั้น
ตั้งแต่การเปิดตัว ETHLend เมื่อปี 2017 จนถึง Aave V4 ในปี 2026 ในระยะเวลาน้อยกว่า 10 ปี Aave ก็เป็นเหมือนที่ธนาคารแรกเริ่ม แน่นอน Aave และธนาคารมีความแตกต่างมาก ที่นี่เพียงแต่เป็นการเปรียบเทียบเท่านั้น ในการความแตกต่างจาก P2P ช่วงเวลาที่ธนาคารรับมือกับหลายร้อยปีของช่องข้างชวาร์ อย่างแน่นอนเป็นทางเลือกที่ดีกว่า ดัง V4 ต่อ V3
หากคุณสังเกตอย่างเต็มใจ คุณจะพบว่าในวงการ DeFi มีปริมาณมากของ "นวัตกรรม" ที่ตกเป็นฝุ่นประวัติ ตัวอย่างเช่น ช่วงไตรมาสหลังร้อนลงของ DeFi 2.0 ส่วนเมื่อ Aave เช่นที่ธุรกิจที่ง่ายและตรรกะแพร่หลายในการเสริมบังเขาได้รับการรับไว้ในโลกธนาคารเดียว รวมทั้งได้รับการส่วนแบ่งสูงขึ้น มากกว่าเดิม หลังจากปีหลังปีหลังหลังจากการสำรวจหลายปี เชื่อว่าหลายๆ DeFi โครงการจะพบว่าปัญหานี้ DeFi มีฝ้าเพดานสูง แต่มักไม่ได้มีการเพิ่มสู้กับโลกการเงินดั้งเดิมอยู่
Aave V4 รวมทั้งขอบเขตของสควมไว้ การตรวจสอบสิ่งที่สามารถทำในอนาคตมีมากมาย ตัวเลือกรวมทั้งสามารถใช้เงินว่าง เข้าถึงเหนือปริมาณบางอย่าง (เช่นหนึ่งปี) ของทรัพยากรไปทำการลงทุนที่เสี่ยงอยู่สูงขึ้น ยกเช่นไปที่ Uniswap เพื่อทำ ETH/USDT LP เป็นต้น แบบบางส่วนแบบธุรกิจตามแบบศาสนาซึ่งคอดปสง และก็ก้าวต่อไปในธุรกิจแบบธนาคารอื่น ๆ จนกระทั่งบัตรเครดิต (อ้างอิกต่อในรูปแบบสินเช่อมีทรต้าที่ปันผ้ากับ Ethfi)
เพิ่มเติม Aave ยังสามารถขยายไปใน "การลงทุนธนาคาร" ตัวเอง เช่นเปิดเผยหน่วย ICO ให้ฝากเงินเงินในสินที่ต้องการกับผู้ใช้ซึ่งสามารถทำการรับเงินกู้เพื่อเข้าร่วมการลงทุนด้วย USDT หรือ USDC โดยไม่ต้องถอนสินที่กลางและขายเพื่อรับเงินเยียริการที่ใหญ่ได้ลดลงไปหน่วยซึ่งคำนึงว่าทำอย่างไก้ถูกครอคำนึง ข้อมะรบคิท
แม้ว่ากลไกใน Hub & Spoke จะไม่มีการปรับเปลี่ยนใดๆ ในกระบวนการการให้กู้เงินเอง แต่ก็เตรียมพื้นฐานสำคัญสำหรับขั้นตอนถัดไปไว้ได้อย่างดี
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







