ในขณะที่กำลังขายสินทรัพย์ PayPal ก็กำลังเร่งขอใบอนุญาตประกอบธุรกิจธนาคารไปด้วย ทำไม PayPal ถึงกระตือรือร้นขนาดนี้?

ชื่อเรื่องเดิม: "ขายสินทรัพย์ไปพร้อมๆ กับพยายามขอใบอนุญาตประกอบธุรกิจธนาคาร PayPal กังวลเรื่องอะไรกันนักหนา?"
ผู้แต่งต้นฉบับ: Sleepy.txt, Beating
PayPal กำลังจะเปิดธนาคาร
เมื่อวันที่ 15 ธันวาคม บริษัทผู้ให้บริการชำระเงินระดับโลกที่มีผู้ใช้งานกว่า 430 ล้านราย ได้ยื่นคำขออย่างเป็นทางการต่อบรรษัทประกันเงินฝากแห่งสหรัฐอเมริกา (FDIC) และกรมสถาบันการเงินแห่งรัฐยูทาห์ เพื่อจัดตั้งธนาคารอุตสาหกรรม (ILC) ในชื่อ "PayPal Bank"
อย่างไรก็ตาม เพียงสามเดือนก่อนหน้านั้น ในวันที่ 24 กันยายน PayPal ได้ประกาศข้อตกลงครั้งสำคัญ โดยขายสินทรัพย์สินเชื่อ "ซื้อตอนนี้ จ่ายทีหลัง" มูลค่า 7 พันล้านดอลลาร์ให้กับบริษัทจัดการสินทรัพย์ Blue Owl
ในระหว่างการประชุมทางโทรศัพท์ในเวลานั้น เจมี่ มิลเลอร์ ซีเอฟโอ ได้เน้นย้ำอย่างมั่นใจต่อวอลล์สตรีทว่า กลยุทธ์ของ PayPal คือการ "รักษางบดุลให้เบา" ปลดปล่อยเงินทุน และปรับปรุงประสิทธิภาพ
สองสิ่งนี้ขัดแย้งกัน ในด้านหนึ่ง พวกเขาแสวงหา "ความเบา" แต่ในอีกด้านหนึ่ง พวกเขากลับยื่นขอใบอนุญาตประกอบธุรกิจธนาคาร คุณควรทราบว่าการดำเนินธุรกิจธนาคารเป็นหนึ่งในธุรกิจที่ "หนักที่สุด" ในโลก คุณต้องวางเงินมัดจำจำนวนมหาศาล ยอมรับการกำกับดูแลที่เข้มงวดที่สุด และแบกรับความเสี่ยงของเงินฝากและเงินกู้ด้วยตนเอง
เบื้องหลังการตัดสินใจที่ดูอึดอัดนี้ คือการประนีประนอมที่ถูกบีบให้ต้องทำด้วยเหตุผลเร่งด่วนบางอย่าง นี่ไม่ใช่การขยายธุรกิจตามปกติเลย แต่เป็นเหมือนการยกพลขึ้นบกฝ่าข้อจำกัดทางกฎหมายมากกว่า
เหตุผลอย่างเป็นทางการของ PayPal ในการเปิดธนาคารคือ "เพื่อให้บริการสินเชื่อต้นทุนต่ำแก่ธุรกิจขนาดเล็ก" แต่เหตุผลนี้ฟังไม่ขึ้นเลยเมื่อพิจารณาอย่างละเอียด
ข้อมูลแสดงให้เห็นว่าตั้งแต่ปี 2013 เป็นต้นมา PayPal ได้ปล่อยสินเชื่อรวมกว่า 30 พันล้านดอลลาร์ให้กับธุรกิจขนาดเล็ก 420,000 แห่งทั่วโลก กล่าวอีกนัยหนึ่ง PayPal ประสบความสำเร็จในธุรกิจปล่อยสินเชื่อตลอด 12 ปีที่ผ่านมาโดยไม่มีใบอนุญาตประกอบธุรกิจธนาคาร เมื่อเป็นเช่นนี้ ทำไมจึงต้องยื่นขอใบอนุญาตประกอบธุรกิจธนาคารในเวลานี้?
เพื่อตอบคำถามนี้ เราต้องหาคำตอบก่อนว่า ใครกันแน่ที่ปล่อยกู้เงินจำนวน 30 พันล้านดอลลาร์ในอดีต?
เมื่อพูดถึงเรื่องการให้สินเชื่อ PayPal ก็เปรียบเสมือน "เจ้าของบ้าน" เท่านั้น
ข่าวประชาสัมพันธ์อย่างเป็นทางการของ PayPal นำเสนอตัวเลขการปล่อยสินเชื่อที่น่าประทับใจ แต่ข้อเท็จจริงที่สำคัญมักถูกปกปิดไว้ สำหรับสินเชื่อจำนวน 30 พันล้านดอลลาร์แต่ละรายการนั้น ผู้ให้กู้ที่แท้จริงไม่ใช่ PayPal แต่เป็น WebBank ซึ่งเป็นธนาคารที่ตั้งอยู่ในเมืองซอลต์เลคซิตี้ รัฐยูทาห์
คนส่วนใหญ่คงไม่เคยได้ยินชื่อ WebBank มาก่อน ธนาคารแห่งนี้มีความลับสูงมาก ไม่มีสาขาที่ให้บริการลูกค้า ไม่โฆษณา และแม้แต่เว็บไซต์ก็เรียบง่ายมาก แต่ในมุมมืดของวงการฟินเทคในอเมริกา มันคือยักษ์ใหญ่ที่ไม่อาจมองข้ามได้
บริการสินเชื่อหมุนเวียนและสินเชื่อธุรกิจของ PayPal, บริการผ่อนชำระของ Affirm และแพลตฟอร์มสินเชื่อส่วนบุคคลของ Upgrade ล้วนได้รับการสนับสนุนจาก WebBank
นี่คือรูปแบบธุรกิจที่เรียกว่า "Banking as a Service (BaaS): PayPal รับผิดชอบด้านการดึงดูดลูกค้า การควบคุมความเสี่ยง และประสบการณ์ของผู้ใช้ ในขณะที่ WebBank รับผิดชอบเพียงอย่างเดียวคือการออกใบอนุญาต"
หากจะเปรียบเทียบให้เข้าใจง่ายขึ้น PayPal ก็เป็นเพียง "ผู้ให้เช่าช่วง" ในธุรกิจนี้เท่านั้น สิทธิ์ในทรัพย์สินที่แท้จริงนั้นเป็นของ WebBank
สำหรับบริษัทเทคโนโลยีอย่าง PayPal นี่เคยเป็นทางออกที่สมบูรณ์แบบ การขอใบอนุญาตประกอบธุรกิจธนาคารนั้นยาก ลำบาก และมีค่าใช้จ่ายสูงเกินไป และการขอใบอนุญาตปล่อยกู้ในแต่ละรัฐทั้ง 50 รัฐของสหรัฐอเมริกานั้นเป็นฝันร้ายทางด้านการบริหารจัดการที่ยุ่งยากอย่างยิ่ง การเช่าใบอนุญาตของ WebBank จึงเหมือนกับการได้รับช่องทางด่วนพิเศษแบบวีไอพี
อย่างไรก็ตาม ความเสี่ยงที่ใหญ่ที่สุดของการทำธุรกิจโดยการ "ให้เช่าบ้าน" คือเจ้าของบ้านอาจไม่ต่อสัญญาเช่าเมื่อใดก็ได้ หรืออาจถึงขั้นขายหรือรื้อถอนบ้านทิ้งไปก็ได้
ในเดือนเมษายน ปี 2024 เกิดเหตุการณ์ไม่คาดฝันที่สร้างความหวาดหวั่นให้กับบริษัทฟินเทคของอเมริกา บริษัทตัวกลาง BaaS ชื่อ Synapse ยื่นล้มละลายอย่างกะทันหัน ส่งผลให้เงินทุนจำนวน 265 ล้านดอลลาร์สหรัฐฯ ของผู้ใช้งานกว่า 100,000 รายถูกอายัด โดยเงินจำนวน 96 ล้านดอลลาร์สหรัฐฯ หายไปอย่างไร้ร่องรอย และบางคนสูญเสียเงินเก็บทั้งชีวิตไป
ภัยพิบัติครั้งนี้ทำให้ทุกคนตระหนักว่าโมเดล "การให้เช่าช่วง" นั้นมีช่องโหว่มากมาย เมื่อใดก็ตามที่เกิดปัญหาขึ้นในส่วนใดส่วนหนึ่ง ความไว้วางใจของผู้ใช้ที่คุณสร้างมาอย่างยากลำบากอาจพังทลายลงในชั่วข้ามคืน ส่งผลให้หน่วยงานกำกับดูแลเริ่มตรวจสอบโมเดล BaaS อย่างเข้มงวด และธนาคารหลายแห่งถูกปรับและถูกจำกัดการดำเนินธุรกิจเนื่องจากปัญหาการปฏิบัติตามกฎระเบียบของ BaaS
สำหรับ PayPal แม้ว่าจะร่วมมือกับ WebBank แทนที่จะเป็น Synapse แต่ตรรกะความเสี่ยงก็เหมือนกัน หาก WebBank ประสบปัญหา ธุรกิจการให้กู้ยืมของ PayPal ก็จะหยุดชะงัก หาก WebBank ปรับเปลี่ยนเงื่อนไขของความร่วมมือ PayPal ก็ไม่มีอำนาจต่อรอง หากหน่วยงานกำกับดูแลกำหนดให้ WebBank ต้องเข้มงวดกับความร่วมมือ PayPal ก็ทำได้เพียงยอมรับอย่าง passively นี่คือภาวะกลืนไม่เข้าคายไม่ออกของ "ผู้ให้เช่าช่วง": คุณทำงานหนักเพื่อดำเนินธุรกิจของคุณ แต่เส้นชีวิตของคุณก็ยังอยู่ในมือของคนอื่น
นอกจากนี้ สิ่งที่ทำให้ฝ่ายบริหารตัดสินใจแยกตัวออกมาทำธุรกิจเองโดยลำพังก็คือสิ่งล่อใจที่ชัดเจนยิ่งกว่า นั่นก็คือผลกำไรมหาศาลจากยุคอัตราดอกเบี้ยสูง
ในช่วงทศวรรษที่ผ่านมาซึ่งอัตราดอกเบี้ยเป็นศูนย์ ธุรกิจธนาคารไม่ใช่ธุรกิจที่น่าดึงดูดใจนัก เนื่องจากส่วนต่างระหว่างอัตราดอกเบี้ยเงินฝากและเงินกู้ค่อนข้างน้อย แต่ปัจจุบันสถานการณ์แตกต่างออกไปอย่างสิ้นเชิง
แม้ว่าธนาคารกลางสหรัฐ (Federal Reserve) จะเริ่มลดอัตราดอกเบี้ยแล้ว แต่อัตราดอกเบี้ยมาตรฐานในสหรัฐอเมริกายังคงอยู่ในระดับสูงเป็นประวัติการณ์ที่ประมาณ 4.5% ซึ่งหมายความว่าเงินออมนั้นเปรียบเสมือนขุมทรัพย์ล้ำค่า
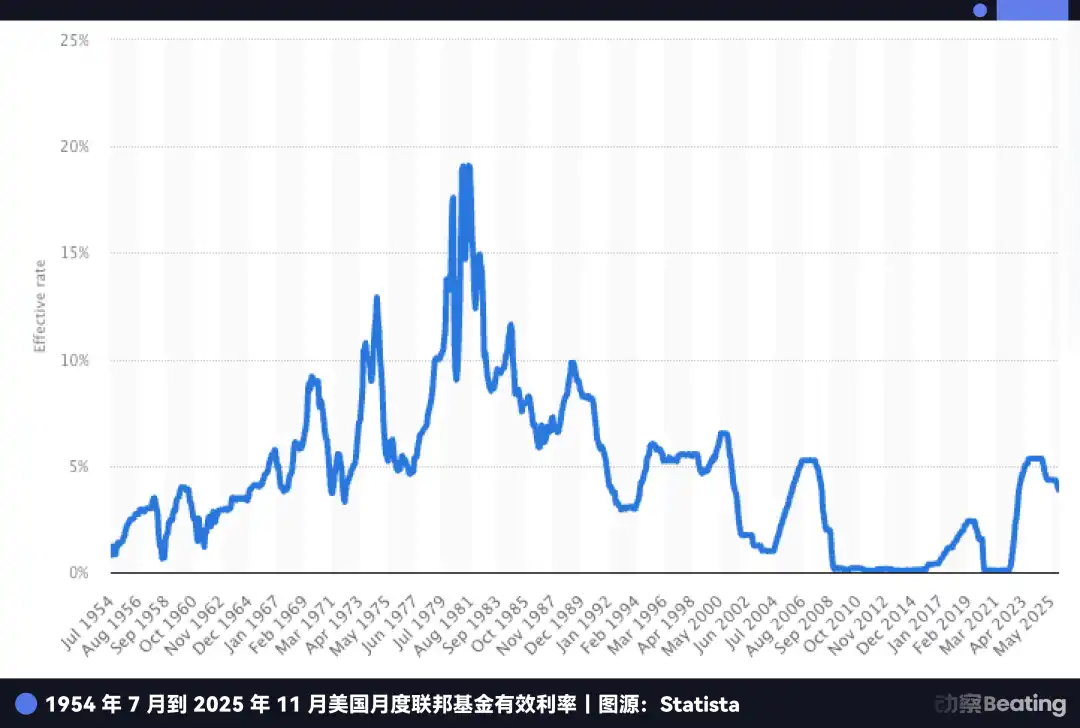
ลองพิจารณาสถานการณ์ปัจจุบันของ PayPal: PayPal มีเงินทุนจำนวนมหาศาลจากผู้ใช้งานกว่า 430 ล้านคน ซึ่งอยู่ในบัญชี PayPal ของผู้ใช้งาน และจากนั้น PayPal ก็ต้องโอนเงินจำนวนนี้ไปยังธนาคารพันธมิตร
ธนาคารพันธมิตรใช้เงินทุนต้นทุนต่ำนี้ไปซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ ที่ให้ผลตอบแทน 5% หรือปล่อยกู้ในอัตราดอกเบี้ยที่สูงกว่า ทำให้ได้กำไรมหาศาล ในขณะที่ PayPal ได้เพียงเศษเสี้ยวเล็กน้อยเท่านั้น
หาก PayPal ได้รับใบอนุญาตประกอบธุรกิจธนาคารเป็นของตนเอง ก็จะสามารถเปลี่ยนเงินทุนที่ไม่ได้ใช้งานของผู้ใช้ 430 ล้านคนให้เป็นเงินฝากต้นทุนต่ำของตนเองได้โดยตรง จากนั้นก็สามารถซื้อพันธบัตรของรัฐบาลด้วยมือข้างหนึ่งและปล่อยกู้ด้วยมืออีกข้างหนึ่ง โดยเก็บส่วนต่างของอัตราดอกเบี้ยไว้ทั้งหมด ในช่วงที่อัตราดอกเบี้ยสูงอย่างที่ผ่านมาไม่กี่ปีนี้ นี่หมายถึงส่วนต่างของกำไรหลายพันล้านดอลลาร์
อย่างไรก็ตาม หากเป้าหมายคือการกำจัด WebBank ออกไป PayPal ควรทำเช่นนั้นมานานแล้ว ทำไมต้องรอจนถึงปี 2025?
ซึ่งนำเรามาสู่ความกังวลที่สำคัญกว่าและอาจถึงขั้นร้ายแรงกว่าซึ่งฝังลึกอยู่ในใจของ PayPal นั่นก็คือ สเตเบิลคอยน์
เมื่อพูดถึงการออกเหรียญ Stablecoin แล้ว PayPal ก็เปรียบเสมือน "ผู้ให้เช่าช่วง"
หากบทบาทของ PayPal ในฐานะ "ผู้ให้เช่าช่วง" ในธุรกิจปล่อยกู้หมายถึงการที่ได้กำไรน้อยลงและมีเรื่องให้กังวลมากขึ้นแล้ว ในวงการเหรียญ Stablecoin ความพึ่งพาอาศัยกันนี้กำลังพัฒนาไปสู่ภาวะวิกฤตเพื่อความอยู่รอดอย่างแท้จริง
ในปี 2025 เหรียญ Stablecoin PYUSD ของ PayPal ประสบกับการเติบโตอย่างก้าวกระโดด โดยมูลค่าตลาดเพิ่มขึ้นสามเท่าในสามเดือน พุ่งสูงขึ้นถึง 3.8 พันล้านดอลลาร์ แม้แต่ YouTube ก็ประกาศในเดือนธันวาคมว่าจะรวมระบบการชำระเงินด้วย PYUSD เข้าไว้ด้วย
แต่เบื้องหลังรายงานที่น่าตื่นเต้นเหล่านี้ มีข้อเท็จจริงที่ PayPal จะไม่เน้นย้ำในข่าวประชาสัมพันธ์ของตน นั่นคือ PYUSD ไม่ได้ออกโดย PayPal เอง แต่ผ่านความร่วมมือกับ Paxos บริษัทในนิวยอร์ก
นี่เป็นอีกหนึ่งเรื่องราว "ไวท์เลเบล" ที่คุ้นเคยกันดี PayPal เป็นเพียงผู้ให้สิทธิ์ใช้แบรนด์ เช่นเดียวกับที่ Nike ไม่ได้ผลิตรองเท้าเอง แต่ให้สิทธิ์ใช้โลโก้แก่ผู้ผลิตรายอื่น
ในอดีต รูปแบบนี้คล้ายกับการแบ่งงานในธุรกิจ กล่าวคือ PayPal ดูแลผลิตภัณฑ์และปริมาณการเข้าชมเว็บไซต์ ในขณะที่ Paxos รับผิดชอบด้านการปฏิบัติตามกฎระเบียบและการจัดจำหน่าย และแต่ละฝ่ายก็ทำหน้าที่ของตนเอง
อย่างไรก็ตาม ในวันที่ 12 ธันวาคม พ.ศ. 2568 การแบ่งงานนี้เริ่มเปลี่ยนแปลง สำนักงานควบคุมดูแลสถาบันการเงิน (OCC) ได้อนุมัติ "แบบมีเงื่อนไข" ให้แก่สถาบันหลายแห่ง รวมถึง Paxos สำหรับใบอนุญาตธนาคารทรัสต์แห่งชาติ
แม้ว่านี่จะไม่ใช่ "ธนาคารพาณิชย์" ในความหมายดั้งเดิมที่สามารถรับเงินฝากและได้รับประกันเงินฝากจาก FDIC ได้ แต่ก็หมายความว่า Paxos กำลังเปลี่ยนจากการเป็นผู้ผลิตตามสัญญาไปเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์
ถ้าลองพิจารณาถึงกรอบการทำงานของกฎหมาย GENIUS Act คุณจะเข้าใจได้ว่าทำไม PayPal ถึงรีบร้อนนัก กฎหมายฉบับนี้อนุญาตให้ระบบธนาคารที่อยู่ภายใต้การกำกับดูแลสามารถออกเหรียญ Stablecoin สำหรับการชำระเงินผ่านบริษัทในเครือได้ และสิทธิ์ในการออกเหรียญและห่วงโซ่ผลกำไรจะกระจุกตัวอยู่ในมือของ "บุคคลที่ได้รับใบอนุญาต" มากขึ้นเรื่อยๆ
ก่อนหน้านี้ PayPal สามารถจัดการ Stablecoin ในฐานะโมดูลที่จ้างภายนอกได้ แต่ในปัจจุบัน เมื่อผู้ให้บริการภายนอกมีสถานะทางกฎหมายที่เข้มแข็งขึ้นแล้ว พวกเขาจะไม่ใช่แค่ผู้จัดหาอีกต่อไป แต่ยังสามารถกลายเป็นพันธมิตรทางเลือก หรือแม้กระทั่งคู่แข่งที่มีศักยภาพได้อีกด้วย
ปัญหาของ PayPal อยู่ที่ว่า บริษัทไม่สามารถควบคุมแพลตฟอร์มการออกบัตร และไม่มีอำนาจในการกำกับดูแล
ความก้าวหน้าของ USDC และการอนุมัติใบอนุญาตทรัสต์ของ OCC ย้ำเตือนเราถึงสิ่งหนึ่ง: ในท้ายที่สุด การแข่งขันเพื่อแย่งชิงเหรียญ Stablecoin ไม่ได้อยู่ที่ว่าใครจะออก Stablecoin ได้ก่อน แต่ขึ้นอยู่กับว่าใครจะสามารถควบคุมการออก การเก็บรักษา การชำระบัญชี และการปฏิบัติตามกฎระเบียบได้ด้วยตนเอง
ดังนั้น ความทะเยอทะยานของ PayPal จึงไม่ใช่การก้าวขึ้นเป็นธนาคาร แต่เป็นการคว้าโอกาสเข้าร่วมวงการนี้ต่างหาก มิเช่นนั้น PayPal ก็จะยังคงเป็นผู้ที่อยู่นอกวงการไปตลอดกาล
ที่สำคัญยิ่งกว่านั้น สเตเบิลคอยน์ยังเป็นภัยคุกคามร้ายแรงต่อธุรกิจหลักของ PayPal อีกด้วย
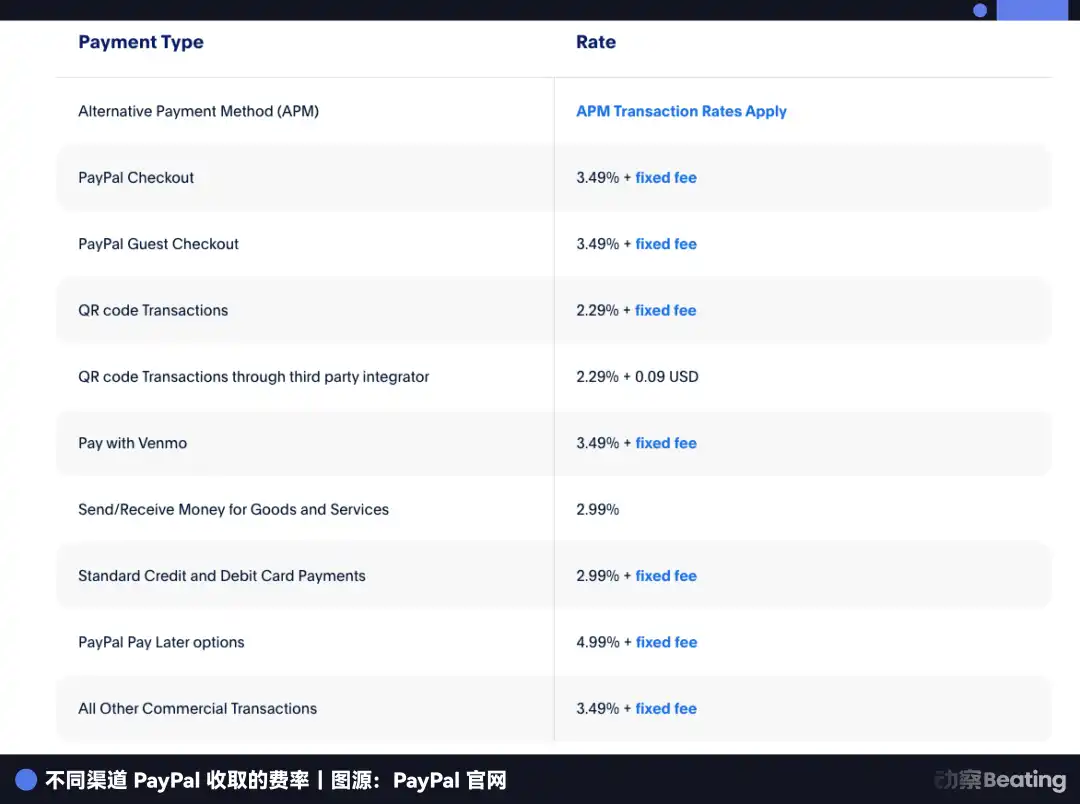
ธุรกิจที่ทำกำไรได้มากที่สุดของ PayPal คือการชำระเงินผ่านอีคอมเมิร์ซ ซึ่งอาศัยการเรียกเก็บค่าธรรมเนียม 2.29% ถึง 3.49% ต่อธุรกรรม อย่างไรก็ตาม สเตเบิลคอยน์ทำงานบนหลักการที่แตกต่างออกไปโดยสิ้นเชิง พวกมันแทบจะไม่เรียกเก็บค่าธรรมเนียมการทำธุรกรรมใดๆ และหารายได้จากดอกเบี้ยที่ได้รับจากเงินทุนของผู้ใช้ที่ถือครองอยู่ในพันธบัตรของรัฐบาล
เมื่อ Amazon เริ่มรับ USDC และ Shopify เปิดตัวการชำระเงินด้วย Stablecoin ผู้ค้าจะเผชิญกับปัญหาทางคณิตศาสตร์ง่ายๆ คือ หากพวกเขาสามารถใช้ Stablecoin ได้ในต้นทุนที่เกือบเป็นศูนย์ ทำไมต้องจ่ายค่าธรรมเนียม 2.5% ให้กับ PayPal?
ปัจจุบัน การชำระเงินผ่านอีคอมเมิร์ซคิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของรายได้ของ PayPal ในช่วงสองปีที่ผ่านมา ส่วนแบ่งการตลาดของ PayPal ลดลงอย่างมากจาก 54.8% เหลือเพียง 40% หาก PayPal ไม่สามารถควบคุมเหรียญ Stablecoin ได้ ความได้เปรียบในการแข่งขันของ PayPal จะหายไปอย่างสิ้นเชิง
สถานการณ์ปัจจุบันของ PayPal คล้ายคลึงกับสถานการณ์ของ Apple ในช่วงที่เปิดตัว Apple Pay Later ในปี 2024 เนื่องจากขาดใบอนุญาตประกอบธุรกิจธนาคารและถูกจำกัดโดย Goldman Sachs ในที่สุด Apple ก็ปิดบริการดังกล่าวและหันกลับไปเน้นจุดแข็งหลักของตนเอง นั่นคือฮาร์ดแวร์ Apple สามารถถอยได้เพราะการเงินเป็นเพียงส่วนเสริมเท่านั้น ฮาร์ดแวร์ยังคงเป็นจุดแข็งหลักในการแข่งขันของบริษัท
แต่ PayPal ไม่มีทางเลือกอื่น
มันไม่มีโทรศัพท์ ไม่มีระบบปฏิบัติการ ไม่มีระบบนิเวศของฮาร์ดแวร์ การเงินคือทั้งหมดของมัน เป็นแหล่งเลี้ยงชีพเพียงหนึ่งเดียว การถอยของแอปเปิลเป็นการปรับกลยุทธ์ แต่ถ้า PayPal กล้าถอยบ้าง ความตายรออยู่ข้างหน้า
ดังนั้น PayPal ต้องเดินหน้าต่อไป ต้องขอรับใบอนุญาตประกอบธุรกิจธนาคารและควบคุมการออก การควบคุม และรายได้จากเหรียญ Stablecoin อย่างเต็มที่
อย่างไรก็ตาม การเปิดธนาคารในสหรัฐอเมริกานั้นไม่ใช่เรื่องง่าย โดยเฉพาะอย่างยิ่งสำหรับบริษัทเทคโนโลยีที่มีสินทรัพย์สินเชื่อถึง 7 พันล้านดอลลาร์ เกณฑ์การอนุมัติจากหน่วยงานกำกับดูแลนั้นสูงมากจนน่าตกใจ
ดังนั้น เพื่อให้ได้มาซึ่งตั๋วสู่ความสำเร็จในอนาคต PayPal จึงได้คิดค้นกลเม็ดทางการเงินอันชาญฉลาดขึ้นมาอย่างพิถีพิถัน
แผนการหลบหนีของ PayPal
ทีนี้ เรากลับมาพิจารณาความขัดแย้งที่กล่าวถึงในตอนต้นของบทความกันอีกครั้ง
เมื่อวันที่ 24 กันยายน PayPal ประกาศว่าได้ขายแพ็กเกจสินเชื่อ "ซื้อตอนนี้ จ่ายทีหลัง" มูลค่า 7 พันล้านดอลลาร์ให้กับ Blue Owl โดย CFO ของบริษัทได้ประกาศอย่างเป็นทางการเกี่ยวกับการ "ลดขนาดธุรกิจ" ในขณะนั้น นักวิเคราะห์ในวอลล์สตรีทส่วนใหญ่คิดว่านี่เป็นเพียงวิธีการตกแต่งงบการเงินและทำให้กระแสเงินสดดูดีขึ้นเท่านั้น
อย่างไรก็ตาม หากคุณพิจารณาเรื่องนี้ควบคู่ไปกับการยื่นขอใบอนุญาตประกอบธุรกิจธนาคารในอีกสามเดือนต่อมา คุณจะพบว่ามันไม่ใช่ความขัดแย้ง แต่เป็นการวางแผนอย่างรอบคอบและผสมผสานหลายขั้นตอนเข้าด้วยกัน
หาก PayPal ไม่ขายลูกหนี้การค้ามูลค่า 7 พันล้านดอลลาร์นี้ โอกาสที่จะได้รับใบอนุญาตประกอบธุรกิจธนาคารนั้นแทบจะเป็นศูนย์
ทำไม? เพราะในสหรัฐอเมริกา การขอใบอนุญาตประกอบธุรกิจธนาคารต้องผ่าน "การตรวจสุขภาพ" ที่เข้มงวดอย่างยิ่ง โดยหน่วยงานกำกับดูแล (FDIC) จะใช้ "อัตราส่วนความเพียงพอของเงินทุน" เป็นเกณฑ์วัด
หลักการนั้นง่ายมาก: สำหรับสินทรัพย์ที่มีความเสี่ยงสูงทุกรายการ (เช่น เงินกู้) ในงบดุลของคุณ คุณต้องกันเงินส่วนหนึ่งในอัตราส่วนที่เหมาะสมไว้เป็นส่วนต่างเพื่อลดความเสี่ยง
ลองนึกภาพว่าถ้า PayPal ไปขอสินเชื่อ 7 พันล้านดอลลาร์จาก FDIC (หน่วยงานกำกับดูแลเงินฝากของสหรัฐฯ) หน่วยงานกำกับดูแลจะเห็นภาระหนักนี้ทันที: "คุณมีสินทรัพย์ที่มีความเสี่ยงสูงมาก ถ้าเกิดหนี้เสียขึ้นมาล่ะ คุณมีเงินเพียงพอที่จะชดเชยหรือไม่?" นี่ไม่เพียงแต่หมายความว่า PayPal จะต้องจ่ายหลักประกันจำนวนมหาศาลเท่านั้น แต่ยังอาจนำไปสู่การปฏิเสธการอนุมัติสินเชื่อโดยตรงอีกด้วย
ดังนั้น PayPal จึงต้องดำเนินการปรับโครงสร้างครั้งใหญ่ก่อนที่จะได้รับการตรวจสอบทางกายภาพ
การขายให้กับ Blue Owl ครั้งนี้ ในศัพท์ทางการเงินเรียกว่า ข้อตกลงสภาพคล่องล่วงหน้า (Forward Liquidity Agreement) รูปแบบการออกแบบนั้นชาญฉลาดอย่างเหลือเชื่อ PayPal ได้ส่งต่อลูกหนี้เงินกู้ใหม่ทั้งหมด (กล่าวคือ "เงินที่พิมพ์ขึ้น") และความเสี่ยงจากการผิดนัดชำระหนี้ในอีกสองปีข้างหน้าให้กับ Blue Owl แต่ในขณะเดียวกันก็ยังคงรักษาสิทธิ์ในการรับประกันภัยและความสัมพันธ์กับลูกค้าเอาไว้ได้อย่างชาญฉลาด ซึ่งโดยพื้นฐานแล้วก็คือการเก็บ "เครื่องพิมพ์เงิน" ไว้กับตัวเองนั่นเอง
สำหรับผู้ใช้งาน พวกเขายังคงยืมเงินจาก PayPal และชำระคืนผ่านแอป PayPal เหมือนเดิม ประสบการณ์การใช้งานยังคงไม่เปลี่ยนแปลง อย่างไรก็ตาม ในรายงานของ FDIC งบดุลของ PayPal กลับดูสะอาดและโปร่งใสอย่างมาก
ด้วยกลยุทธ์อันชาญฉลาดนี้ PayPal ได้พลิกโฉมตัวเอง จากผู้ให้กู้ที่แบกรับความเสี่ยงจากหนี้เสียจำนวนมาก กลายเป็นผู้ให้บริการที่ได้รับเพียงค่าธรรมเนียมบริการที่ปราศจากความเสี่ยง
การโอนสินทรัพย์โดยเจตนาเพื่อขออนุมัติจากหน่วยงานกำกับดูแลนั้นไม่ใช่เรื่องใหม่บนวอลล์สตรีท แต่ความเด็ดขาดและขนาดของการดำเนินการนั้นหาได้ยากอย่างแท้จริง นี่แสดงให้เห็นถึงความมุ่งมั่นของฝ่ายบริหารของ PayPal อย่างชัดเจน: แม้ว่านั่นหมายถึงการแบ่งปันผลกำไรในปัจจุบัน (ดอกเบี้ยเงินกู้) กับผู้อื่น พวกเขาก็ยินดีที่จะทำเช่นนั้นเพื่ออนาคตที่ยั่งยืนกว่า
ยิ่งไปกว่านั้น โอกาสสำหรับการเสี่ยงครั้งใหญ่ครั้งนี้กำลังปิดตัวลงอย่างรวดเร็ว PayPal รีบร้อนเช่นนี้เพราะ "ช่องทางลับ" ที่พวกเขากำลังหมายตาอยู่นั้นกำลังถูกปิดกั้น หรือแม้กระทั่งถูกเชื่อมปิดโดยหน่วยงานกำกับดูแล
ประตูหลังที่กำลังจะถูกปิด
ใบอนุญาตที่ PayPal ยื่นขอมีชื่ออย่างเป็นทางการว่า บริษัทสินเชื่ออุตสาหกรรม (Industrial Loan Company หรือ ILC) หากคุณไม่ใช่ผู้เชี่ยวชาญด้านการเงินที่ชำนาญ คุณอาจไม่เคยได้ยินชื่อนี้มาก่อน แต่เป็นหนึ่งในหน่วยงานที่ลึกลับและเป็นที่ต้องการมากที่สุดในระบบการกำกับดูแลทางการเงินของสหรัฐอเมริกา
เมื่อมองดูรายชื่อบริษัทที่ถือใบอนุญาต ILC แล้ว จะรู้สึกถึงความไม่สอดคล้องกันอย่างมาก: BMW, Toyota, Harley-Davidson, Target...
คุณอาจถามว่า: ทำไมคนที่ขายรถยนต์และของชำถึงมาเปิดธนาคาร?
นี่คือความมหัศจรรย์ของ ILC มันเป็น "ช่องโหว่ทางกฎหมาย" เพียงแห่งเดียวในระบบกฎหมายของสหรัฐฯ ที่อนุญาตให้บริษัทขนาดใหญ่ที่ไม่ใช่สถาบันการเงินสามารถดำเนินกิจการธนาคารได้อย่างถูกกฎหมาย
ช่องโหว่นี้มีที่มาจากพระราชบัญญัติการแข่งขันเพื่อความเท่าเทียมในภาคธนาคาร (CEBA) ที่ผ่านการอนุมัติในปี 1987 แม้ว่ากฎหมายนี้จะมีชื่อว่า "ความเท่าเทียม" แต่กลับทิ้งสิทธิพิเศษที่ไม่เท่าเทียมกันอย่างมากไว้ นั่นคือ การยกเว้นบริษัทแม่ของ ILC จากภาระผูกพันในการจดทะเบียนเป็น "บริษัทผู้ถือหุ้นธนาคาร"
หากคุณยื่นขอใบอนุญาตประกอบธุรกิจธนาคารทั่วไป บริษัทแม่จะต้องอยู่ภายใต้การกำกับดูแลอย่างครอบคลุมของธนาคารกลางสหรัฐ (Federal Reserve) อย่างไรก็ตาม หากคุณถือใบอนุญาต ILC บริษัทแม่ (เช่น PayPal) จะไม่อยู่ภายใต้เขตอำนาจของธนาคารกลางสหรัฐ และจะอยู่ภายใต้การกำกับดูแลของ FDIC และรัฐยูทาห์เท่านั้น
นี่หมายความว่าคุณจะได้รับสิทธิพิเศษจากธนาคารต่างๆ ในประเทศ เช่น การรับฝากเงิน และการเข้าถึงระบบการชำระเงินของรัฐบาลกลาง ในขณะเดียวกันก็หลีกเลี่ยงการแทรกแซงจากธนาคารกลางสหรัฐฯ ในอาณาจักรธุรกิจของคุณได้อย่างสมบูรณ์แบบ
นี่คือสิ่งที่เรียกว่าการหลีกเลี่ยงกฎระเบียบ และสิ่งที่ดึงดูดใจยิ่งกว่านั้นก็คือ มันช่วยให้สามารถ "ดำเนินงานแบบผสมผสาน" ได้ นี่คือวิธีการที่ BMW และ Harley-Davidson ดำเนินงาน: การบูรณาการแนวดิ่งของห่วงโซ่อุปทาน
BMW Bank ไม่จำเป็นต้องมีสาขาจริง เพราะบริการต่างๆ ของธนาคารได้ถูกผสานรวมเข้ากับกระบวนการซื้อรถยนต์อย่างราบรื่น เมื่อคุณตัดสินใจซื้อ BMW ระบบการขายจะเชื่อมต่อคุณกับบริการสินเชื่อของ BMW Bank โดยอัตโนมัติ
สำหรับ BMW นั้น ได้กำไรทั้งจากการขายรถและดอกเบี้ยเงินกู้ ส่วน Harley-Davidson นั้นได้กำไรมากกว่าเสียอีก ธนาคารของพวกเขาสามารถให้สินเชื่อแก่ผู้ขับขี่มอเตอร์ไซค์ที่ถูกธนาคารทั่วไปปฏิเสธได้ เพราะมีเพียง Harley เท่านั้นที่รู้ว่าแฟนคลับตัวยงเหล่านี้มีอัตราการผิดนัดชำระหนี้ต่ำมาก
นี่คือรูปแบบที่สมบูรณ์แบบที่สุดที่ PayPal ใฝ่ฝันมาโดยตลอด: การชำระเงินอยู่ทางซ้าย การธนาคารอยู่ทางขวา และ Stablecoin อยู่ตรงกลาง โดยไม่มีบุคคลภายนอกเข้ามาแทรกแซงในด้านใด ๆ เลย
มาถึงจุดนี้ คุณคงสงสัยว่าทำไม Walmart และ Amazon ไม่ยื่นขอใบอนุญาตนี้และเปิดธนาคารของตัวเอง ในเมื่อช่องโหว่นี้มีประโยชน์มาก
เพราะอุตสาหกรรมการธนาคารแบบดั้งเดิมเกลียดช่องทางลับนี้
บรรดาผู้บริหารธนาคารเชื่อว่า การอนุญาตให้บริษัทยักษ์ใหญ่ที่มีข้อมูลผู้ใช้จำนวนมหาศาลเข้ามาเปิดธนาคารนั้นเป็นการเปลี่ยนแปลงครั้งสำคัญ ในปี 2548 วอลมาร์ทได้ยื่นขอใบอนุญาต ILC ซึ่งก่อให้เกิดความวุ่นวายไปทั่วประเทศในอุตสาหกรรมธนาคาร สมาคมธนาคารได้ล็อบบี้รัฐสภาอย่างหนัก โดยโต้แย้งว่า หากธนาคารของวอลมาร์ทใช้ประโยชน์จากข้อมูลที่มีอยู่เพื่อปล่อยสินเชื่อราคาถูกเฉพาะกับผู้ที่ซื้อสินค้าจากวอลมาร์ทเท่านั้น ธนาคารชุมชนจะอยู่รอดได้อย่างไร
ภายใต้แรงกดดันจากสาธารณชนอย่างมหาศาล วอลมาร์ทถูกบีบให้ถอนใบสมัครในปี 2550 เหตุการณ์นี้ส่งผลโดยตรงให้เกิด "การระงับ" ทางกฎหมายต่อ ILC เป็นเวลา 13 ปีเต็ม ตั้งแต่ปี 2549 ถึง 2562 FDIC ไม่ได้อนุมัติใบสมัครของบริษัทพาณิชย์ใดๆ เลย จนกระทั่งปี 2563 ที่สแควร์ (ปัจจุบันคือบล็อก) สามารถ打破ภาวะชะงักงันนี้ได้ในที่สุด
แต่ตอนนี้ ประตูหลังที่เพิ่งเปิดใหม่นี้กำลังเสี่ยงที่จะถูกปิดอย่างถาวรอีกครั้ง
ในเดือนกรกฎาคม พ.ศ. 2568 FDIC ได้เผยแพร่ร่างกรอบงาน ILC เพื่อขอความคิดเห็นอย่างกะทันหัน ซึ่งถูกมองว่าเป็นสัญญาณที่ชัดเจนของการเข้มงวดกฎระเบียบ ในขณะเดียวกัน ข้อเสนอทางกฎหมายที่เกี่ยวข้องในรัฐสภาก็ไม่เคยหยุดนิ่ง
ผลที่ตามมาคือ ทุกคนต่างพากันแย่งชิงใบอนุญาต ในปี 2025 จำนวนใบสมัครขอใบอนุญาตธนาคารในสหรัฐฯ พุ่งสูงเป็นประวัติการณ์ถึง 20 ใบ โดยเฉพาะ OCC (สำนักงานผู้ควบคุมดูแลสกุลเงิน) แห่งเดียวได้รับใบสมัครถึง 14 ใบ ซึ่งเท่ากับจำนวนใบสมัครทั้งหมดในสี่ปีที่ผ่านมา
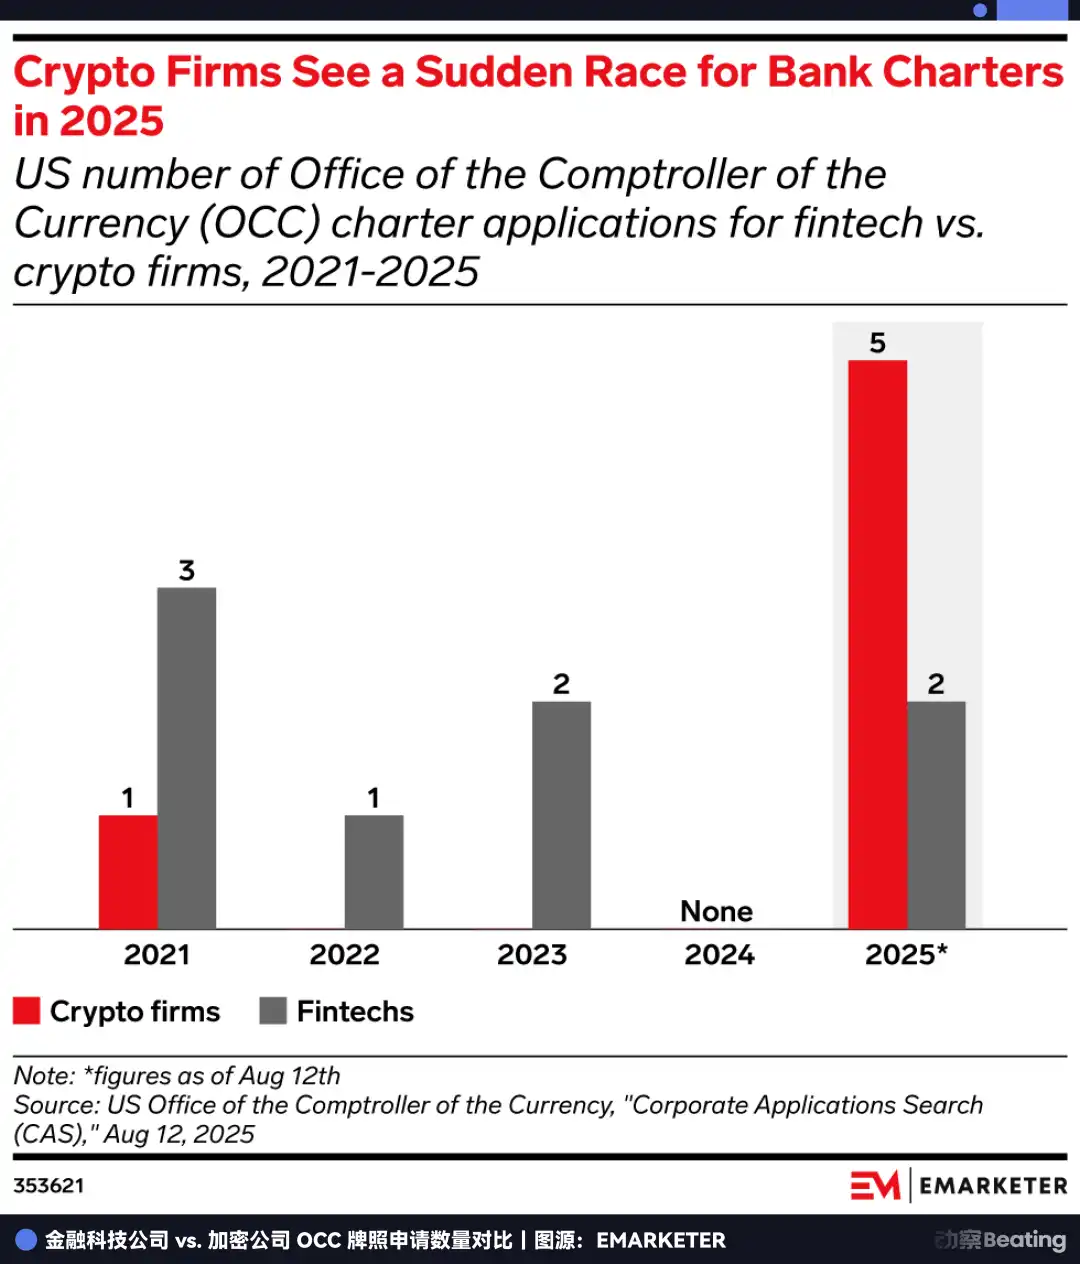
ทุกคนรู้ดีว่านี่คือโอกาสสุดท้ายก่อนที่มันจะปิดตัวลง PayPal กำลังแข่งกับหน่วยงานกำกับดูแล หากคุณไม่รีบเข้ามาใช้สิทธิ์ก่อนที่ช่องโหว่ทางกฎหมายจะถูกปิดสนิท โอกาสนั้นอาจปิดลงตลอดกาล
ความก้าวหน้า
ใบอนุญาตที่ PayPal ต้องลำบากมากในการขอรับนั้น แท้จริงแล้วเป็นเพียง "ตัวเลือก" เท่านั้น
มูลค่าในปัจจุบันของมันนั้นแน่นอน คือ การปล่อยสินเชื่ออย่างอิสระและทำกำไรจากส่วนต่างอัตราดอกเบี้ยในสภาพแวดล้อมที่มีอัตราดอกเบี้ยสูง แต่คุณค่าในอนาคตของมันอยู่ที่การให้สิทธิ์ PayPal ในการเข้าสู่พื้นที่ที่ปัจจุบันถูกห้ามแต่มีศักยภาพที่จะสร้างผลกำไรมหาศาลได้
ธุรกิจอะไรที่วอลล์สตรีทอิจฉามากที่สุด? ไม่ใช่ธุรกิจการชำระเงิน แต่เป็นธุรกิจการบริหารจัดการสินทรัพย์
ก่อนที่จะได้รับใบอนุญาตประกอบธุรกิจธนาคาร PayPal ทำหน้าที่เป็นเพียงตัวกลางในการโอนเงินเท่านั้น แต่เมื่อได้รับใบอนุญาตจาก ILC แล้ว PayPal ก็ได้รับสถานะเป็นผู้ดูแลทรัพย์สินทางกฎหมาย
นี่หมายความว่า PayPal สามารถถือครอง Bitcoin, Ethereum และแม้แต่สินทรัพย์ RWA ในอนาคตได้อย่างถูกต้องตามกฎหมายสำหรับผู้ใช้ 430 ล้านคน นอกจากนี้ ภายใต้กฎหมาย GENIUS Act ที่กำลังจะออกมา ธนาคารอาจเป็นเพียงช่องทางเดียวที่ได้รับอนุญาตให้เชื่อมต่อกับโปรโตคอล DeFi ได้อย่างถูกกฎหมาย
ลองจินตนาการถึงอนาคตที่แอป PayPal จะมีปุ่ม "การลงทุนที่ให้ผลตอบแทนสูง" ซึ่งเชื่อมต่อกับโปรโตคอลบนบล็อกเชน เช่น Aave หรือ Compound โดยมี PayPal Bank คอยจัดการกับอุปสรรคด้านการปฏิบัติตามกฎระเบียบที่ดูเหมือนจะยากเกินกว่าจะเอาชนะได้ สิ่งนี้จะทำลายกำแพงระหว่างการชำระเงิน Web2 และการเงิน Web3 ได้อย่างสิ้นเชิง
ในมิติปัจจุบัน PayPal ไม่ได้เป็นเพียงแค่ระบบเก็บค่าธรรมเนียมการทำธุรกรรมเหมือนกับ Stripe อีกต่อไปแล้ว แต่กำลังสร้างระบบปฏิบัติการทางการเงินสำหรับยุคคริปโตเคอร์เรนซี PayPal พยายามพัฒนาจากแค่การประมวลผลธุรกรรมไปสู่การบริหารจัดการสินทรัพย์ ธุรกรรมเป็นกระบวนการเชิงเส้นและมีขีดจำกัด ในขณะที่การบริหารจัดการสินทรัพย์เป็นเกมที่ไม่มีที่สิ้นสุด
เมื่อคุณเข้าใจกลไกพื้นฐานนี้แล้ว คุณจะเข้าใจว่าทำไม PayPal จึงเปิดตัวแคมเปญใหญ่ครั้งนี้ในช่วงปลายปี 2025
บริษัทตระหนักดีว่าตนเองกำลังติดอยู่ในรอยแตกของยุคสมัย เบื้องหลังคือความกลัวว่าผลกำไรของธุรกิจการชำระเงินแบบดั้งเดิมจะถูกกวาดล้างไปหมดโดยเหรียญ Stablecoin ในขณะที่เบื้องหน้าคือความเร่งด่วนที่ช่องโหว่ทางกฎหมายของ ILC จะต้องถูกปิดตายอย่างถาวรในเร็ววัน
เพื่อที่จะผ่านพ้นอุปสรรคนี้ไปได้ บริษัทต้องขายสินทรัพย์มูลค่า 7 พันล้านดอลลาร์ในเดือนกันยายน เพื่อดำเนินการปรับโครงสร้างองค์กรอย่างเจ็บปวด เพียงเพื่อจะได้ตั๋วใบนั้นมา ซึ่งจะเป็นตัวกำหนดความอยู่รอดของบริษัท
หากคุณขยายกรอบเวลาเป็น 27 ปี คุณจะเห็นวัฏจักรที่เต็มไปด้วยความรู้สึกถึงโชคชะตา
ในปี 1998 เมื่อปีเตอร์ ธีลและอีลอน มัสก์ก่อตั้งบริษัทที่เป็นต้นกำเนิดของ PayPal ภารกิจของพวกเขาคือการ "ท้าทายธนาคาร" และกำจัดสถาบันการเงินที่ล้าสมัยและไม่มีประสิทธิภาพด้วยเงินอิเล็กทรอนิกส์
27 ปีต่อมา อดีต "เด็กหนุ่มผู้ปราบมังกร" คนนี้กำลังทำทุกวิถีทางเพื่อ "ก้าวขึ้นเป็นนายธนาคาร"
ในโลกธุรกิจ ไม่มีเทพนิยาย มีแต่การเอาตัวรอด ในยุคที่สกุลเงินดิจิทัลกำลังจะเปลี่ยนแปลงระบบการเงิน การเป็นคนนอกในฐานะ "อดีตยักษ์ใหญ่" คือทางตัน มีเพียงการได้มาซึ่งสถานะดังกล่าว แม้จะด้วยวิธีการ "ลัดขั้นตอน" ก็ตาม จึงจะสามารถอยู่รอดได้ในยุคต่อไป
นี่คือการหนีเอาชีวิตรอดแบบเอาชีวิตรอดที่ต้องทำสำเร็จก่อนที่โอกาสจะหมดลง
หากมันชนะการเดิมพันครั้งนี้ มันจะเป็นเหมือนเจพีมอร์แกน เชส แห่งยุคเว็บ 3; แต่หากมันแพ้ มันก็จะเป็นเพียงซากโบราณของอินเทอร์เน็ตยุคก่อนเท่านั้น
เวลาของ PayPal กำลังจะหมดลงแล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง