เหตุใดบัตรเข้ารหัสจึงมีโอกาสหายสาบสูญ?
ชื่อเรื่องเดิม: บัตรคริปโตไม่มีอนาคต
ผู้เขียนต้นฉบับ: @paramonoww
รวบรวมโดย: เพ็กกี้, บล็อกบีทส์
หมายเหตุจากบรรณาธิการ: ครั้งหนึ่ง บัตรคริปโตเคยถูกมองว่าเป็นสะพานเชื่อมระหว่างระบบการชำระเงินแบบดั้งเดิมกับโลกคริปโต แต่เมื่ออุตสาหกรรมพัฒนาขึ้น ข้อจำกัดของโมเดลนี้ก็ปรากฏชัดเจนมากขึ้นเรื่อยๆ ได้แก่ การรวมศูนย์ การพึ่งพากฎระเบียบ การขาดความเป็นส่วนตัว ค่าธรรมเนียมเพิ่มเติม และแม้แต่การละเมิดเจตนารมณ์หลักของสกุลเงินดิจิทัล
บทความนี้เจาะลึกถึงแก่นแท้ของบัตรคริปโต โดยชี้ให้เห็นว่าบัตรคริปโตเป็นเพียงโซลูชันชั่วคราวและไม่ใช่นวัตกรรมการชำระเงินแบบกระจายอำนาจที่แท้จริง ในขณะเดียวกัน บทความนี้เสนอ EtherFi เป็นหนึ่งในโมเดลไม่กี่แบบที่สอดคล้องกับมูลค่าของคริปโต แสดงให้เห็นถึงศักยภาพในการบรรจบกันของ DeFi และ TradeFi
ต่อไปนี้คือข้อความต้นฉบับ:
โดยรวมแล้ว ผมมองว่าบัตรคริปโตเคอร์เรนซีเป็นเพียงวิธีแก้ปัญหาชั่วคราวสำหรับสองประเด็นที่เราทุกคนคุ้นเคยกันดี คือ ประการแรก การทำให้คริปโตเคอร์เรนซีเข้าถึงได้ง่ายสำหรับประชาชนทั่วไป และประการที่สอง การทำให้คริปโตเคอร์เรนซีได้รับการยอมรับเป็นวิธีการชำระเงินทั่วโลก
ท้ายที่สุดแล้ว บัตรคริปโตก็ยังคงเป็นบัตรอยู่ดี หากใครที่เข้าใจคุณค่าหลักของคริปโตเคอร์เรนซีอย่างแท้จริง แต่เชื่อว่าอนาคตจะถูกครอบงำด้วยบัตร ก็อาจจำเป็นต้องทบทวนวิสัยทัศน์ของตนใหม่
บริษัทบัตรเครดิตคริปโตทั้งหมดจะหายไปในที่สุด
ในระยะยาว บัตรเข้ารหัสอาจจะหายไป แต่บัตรแบบดั้งเดิมจะยังคงอยู่ บัตรเข้ารหัสเป็นเพียงการเพิ่มชั้นของนามธรรมเท่านั้น ไม่ใช่เพียงแค่แอปพลิเคชันสำหรับสกุลเงินดิจิทัลโดยเฉพาะ ผู้ออกบัตรยังคงเป็นธนาคาร ใช่ พวกเขาอาจมีโลโก้ การออกแบบ และประสบการณ์การใช้งานที่แตกต่างกัน แต่ดังที่กล่าวไว้ก่อนหน้านี้ นี่เป็นเพียงนามธรรม นามธรรมทำให้สิ่งต่างๆ สะดวกสบายมากขึ้นสำหรับผู้ใช้ แต่กระบวนการพื้นฐานยังคงไม่เปลี่ยนแปลง
บล็อกเชนสาธารณะและระบบรวมบล็อกเชนต่างๆ ต่างพยายามเปรียบเทียบ TPS และโครงสร้างพื้นฐานของตนกับ Visa และ Mastercard มานานแล้ว เป้าหมายนี้มีมานานหลายปีแล้ว ไม่ว่าจะเป็นการ "แทนที่" หรือที่รุนแรงกว่านั้นคือการ "พลิกโฉม" Visa, Mastercard, AmEx และสถาบันประมวลผลการชำระเงินอื่นๆ
แต่เป้าหมายนี้ไม่สามารถบรรลุได้ด้วยบัตรคริปโต เพราะบัตรคริปโตไม่ใช่สิ่งที่จะมาทดแทน แต่เป็นการเพิ่มมูลค่าให้กับ Visa และ Mastercard มากกว่า
สถาบันเหล่านี้ยังคงเป็น "ผู้เฝ้าประตู" ที่สำคัญ โดยมีอำนาจในการกำหนดกฎเกณฑ์ กำหนดมาตรฐานการปฏิบัติตามกฎระเบียบ และแม้กระทั่งระงับบัตร บริษัท หรือแม้แต่บัญชีธนาคารของคุณหากจำเป็น
เหตุใดอุตสาหกรรมที่มุ่งมั่นในการดำเนินงานแบบ "ไม่ต้องขออนุญาต" และ "กระจายอำนาจ" มาโดยตลอด จึงยอมมอบทุกอย่างให้แก่สถาบันประมวลผลการชำระเงิน?
บัตรของคุณคือ Visa ไม่ใช่ Ethereum บัตรของคุณมาจากธนาคารทั่วไป ไม่ใช่ MetaMask คุณกำลังใช้จ่ายด้วยเงินสกุลปกติ ไม่ใช่สกุลเงินดิจิทัล
บริษัทบัตรคริปโตที่คุณชื่นชอบแทบจะไม่ได้ทำอะไรเลยนอกจากแปะโลโก้ของพวกเขาลงบนบัตร พวกเขาแค่ใช้เรื่องราวต่างๆ เพื่อที่จะหายไปในอีกไม่กี่ปีข้างหน้า และบัตรดิจิทัลเหล่านั้นที่บอกว่าจะใช้งานได้จนถึงปี 2030 ก็จะใช้งานไม่ได้แล้วในตอนนั้น
เดี๋ยวผมจะอธิบายทีหลังว่าการสร้างการ์ดเข้ารหัสทำได้ง่ายแค่ไหน—ในอนาคต คุณอาจสามารถสร้างมันได้ด้วยตัวเองเลยก็ได้!
ปัญหาเดิม + ค่าใช้จ่ายเพิ่มขึ้น
คำอุปมาที่ดีที่สุดที่ผมคิดออกคือ "การจัดเรียงเฉพาะแอปพลิเคชัน" ใช่แล้ว แนวคิดที่ว่าแอปพลิเคชันสามารถประมวลผลธุรกรรมและสร้างผลกำไรจากธุรกรรมเหล่านั้นได้ด้วยตนเองนั้นเจ๋งมาก แต่เป็นเพียงชั่วคราวเท่านั้น ต้นทุนด้านโครงสร้างพื้นฐานกำลังลดลง การสื่อสารกำลังพัฒนาขึ้น และปัญหาทางเศรษฐกิจนั้นอยู่ในระดับที่สูงขึ้น ไม่ใช่ระดับที่ต่ำกว่า (หากคุณสนใจ ลองดูการบรรยายที่ยอดเยี่ยมของ @mvyletel_jr เกี่ยวกับ ASS ดูนะครับ)
หลักการเดียวกันนี้ใช้ได้กับบัตรคริปโตด้วยเช่นกัน ใช่ คุณสามารถเติมเงินด้วยคริปโตเคอร์เรนซี และบัตรจะแปลงเป็นสกุลเงินทั่วไปเพื่อใช้ในการชำระเงิน แต่ปัญหาเรื่องการรวมศูนย์และการจำกัดสิทธิ์การเข้าถึงยังคงมีอยู่
มันช่วยได้ในระยะสั้น: พ่อค้าแม่ค้าไม่จำเป็นต้องปรับใช้ช่องทางการชำระเงินใหม่ และการใช้จ่ายผ่านการเข้ารหัสก็แทบจะ "มองไม่เห็น"
แต่นี่เป็นเพียงก้าวเปลี่ยนผ่านไปสู่สิ่งที่ผู้เชื่อมั่นในคริปโตเคอร์เรนซีส่วนใหญ่ต้องการอย่างแท้จริง:
ข้อกำหนด: การชำระเงินโดยตรงโดยใช้ Stablecoin, Solana, Ethereum และ Zcash โดยไม่ต้องผ่านขั้นตอนทางอ้อม เช่น USDT → บัตรคริปโต → ธนาคาร → สกุลเงินทั่วไป
การเพิ่มชั้นของนามธรรมเข้าไปนั้น ย่อมเพิ่มต้นทุนอีกชั้นหนึ่ง เช่น ค่าธรรมเนียมส่วนต่างราคา ค่าธรรมเนียมการถอน ค่าธรรมเนียมการโอน และบางครั้งอาจรวมถึงค่าธรรมเนียมการฝากเงินด้วย ค่าธรรมเนียมเหล่านี้อาจดูเหมือนเล็กน้อย แต่เมื่อรวมกันแล้วก็จะสะสมเพิ่มขึ้นเรื่อยๆ การประหยัดเงินเพียงเล็กน้อยก็เหมือนกับการหาเงินเพิ่มขึ้นทีละน้อย
การใช้บัตรคริปโตไม่ได้หมายความว่าคุณ "ไม่มีบัญชีธนาคาร" หรือ "เลิกใช้บัญชีธนาคาร"
อีกหนึ่งความเข้าใจผิดที่ผมสังเกตเห็นคือ ผู้คนเชื่อว่าการใช้บัตรคริปโตเคอร์เรนซีหมายถึงการไม่มีบัญชีธนาคาร หรือถูกตัดขาดจากบัญชีธนาคารไปแล้ว ซึ่งแน่นอนว่าไม่เป็นความจริง ภายใต้ฉลากบัตรคริปโตเคอร์เรนซี ยังคงมีธนาคารอยู่ และธนาคารนั้นมีหน้าที่ต้องรายงานข้อมูลบางส่วนของคุณให้แก่รัฐบาลท้องถิ่น ไม่ใช่ข้อมูลทั้งหมด แต่เป็นข้อมูลสำคัญบางส่วน
หากคุณเป็นพลเมืองหรือผู้พำนักอาศัยในสหภาพยุโรป รัฐบาลจะทราบข้อมูลเกี่ยวกับบัญชีธนาคารของคุณ เช่น ดอกเบี้ย ธุรกรรมที่น่าสงสัยจำนวนมาก รายได้จากการลงทุนบางประเภท ยอดคงเหลือในบัญชี และอื่นๆ หากธนาคารที่เกี่ยวข้องเป็นธนาคารของสหรัฐอเมริกา พวกเขาก็จะรู้ข้อมูลมากกว่านั้นอีก
จากมุมมองของการเข้ารหัส วิธีนี้มีทั้งข้อดีและข้อเสีย ข้อดีคือความโปร่งใสและการตรวจสอบได้ แต่กฎเดียวกันนี้ก็ใช้กับการใช้บัตรเดบิตหรือบัตรเครดิตมาตรฐานที่ออกโดยธนาคารในท้องถิ่นเช่นกัน ข้อเสียคือมันไม่ใช่การปกปิดตัวตนแบบไม่เปิดเผย หรือปกปิดตัวตนแบบเสมือนไม่เปิดเผย: ธนาคารยังคงเห็นชื่อของคุณ ไม่ใช่ที่อยู่ EVM หรือ SVM ของคุณ และคุณยังคงต้องทำ KYC อยู่ดี
ข้อจำกัดต่างๆ ยังคงมีอยู่
คุณอาจบอกว่าบัตรคริปโตนั้นยอดเยี่ยมเพราะใช้งานง่ายมาก: ดาวน์โหลดแอป ทำการยืนยันตัวตน (KYC) รอ 1-2 นาทีเพื่อยืนยัน เติมเงินด้วยคริปโตเคอร์เรนซี แล้วก็พร้อมใช้งานได้เลย ใช่ มันเป็นคุณสมบัติที่ยอดเยี่ยมมาก สะดวกสบายอย่างยิ่ง แต่ไม่ใช่ทุกคนที่จะใช้ได้
พลเมืองของรัสเซีย ยูเครน ซีเรีย อิรัก อิหร่าน เมียนมาร์ เลบานอน อัฟกานิสถาน และครึ่งหนึ่งของประเทศในแอฟริกา ซึ่งเป็นประเทศที่สกุลเงินดิจิทัลไม่สามารถใช้สำหรับการใช้จ่ายในชีวิตประจำวันได้หากไม่มีถิ่นที่อยู่ถาวรในประเทศอื่น จะไม่สามารถทำการซื้อสินค้าได้
แต่เดี๋ยวก่อน นี่ใช้ได้กับแค่ 10-20 ประเทศเท่านั้น แล้วอีก 150 ประเทศที่เหลือล่ะ? ปัญหาไม่ได้อยู่ที่ว่าคนส่วนใหญ่จะใช้ได้หรือไม่ แต่ปัญหาอยู่ที่คุณค่าหลักของการเข้ารหัส: เครือข่ายแบบกระจายอำนาจที่โหนดต่างๆ เท่าเทียมกัน การเงินเท่าเทียมกัน และทุกคนมีสิทธิเท่าเทียมกัน ซึ่งสิ่งนี้ไม่มีอยู่ในบัตรคริปโต เพราะมันไม่ได้ "เข้ารหัส" เลย
แม็กซ์ คาร์ปิส อธิบายได้อย่างสมบูรณ์แบบในที่นี้ว่าเหตุใด "ธนาคารรูปแบบใหม่" จึงต้องล้มเหลวตั้งแต่เริ่มต้น
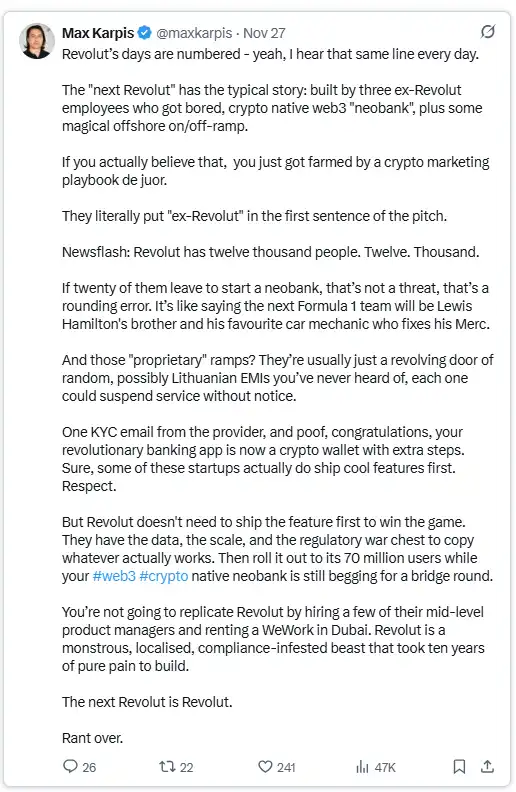
แม็กซ์ คาร์ปิส โต้แย้งว่า "ธนาคารใหม่" มีโอกาสล้มเหลวตั้งแต่เริ่มต้น เพราะต้องเผชิญกับอุปสรรคเชิงโครงสร้างหลายประการ ได้แก่ ต้นทุนด้านกฎระเบียบและการปฏิบัติตามกฎหมายที่สูงมาก การขาดขนาดและฐานลูกค้าที่ไม่เพียงพอ รูปแบบธุรกิจที่เปราะบางซึ่งต้องพึ่งพาบุคคลที่สาม แรงกดดันด้านเงินทุนอย่างมาก และความยากลำบากในการทำกำไร ในทางตรงกันข้าม ยักษ์ใหญ่อย่าง Revolut มีฐานผู้ใช้จำนวนมหาศาล ข้อได้เปรียบด้านข้อมูล และอุปสรรคด้านการปฏิบัติตามกฎหมาย ทำให้พวกเขาสามารถสร้างนวัตกรรมได้อย่างรวดเร็วและประสบความสำเร็จด้วยขนาดที่ใหญ่ขึ้น ดังนั้น จึงเป็นเรื่องยากสำหรับธนาคารใหม่ที่เพิ่งเริ่มต้นที่จะอยู่รอดหรือสร้างความเปลี่ยนแปลงในตลาดได้
เพื่อเป็นข้อมูลอ้างอิง ครั้งเดียวที่ผมเคยใช้สกุลเงินดิจิทัลในการชำระเงินคือตอนจองตั๋วเครื่องบินผ่าน Trip.com พวกเขาเพิ่งเพิ่มตัวเลือกการชำระเงินด้วย Stablecoin ซึ่งสามารถใช้ได้โดยตรงจากกระเป๋าเงินดิจิทัลของคุณ และแน่นอนว่าทุกคนทั่วโลกสามารถใช้งานได้
อย่าใช้ Booking เลย ใช้ Trip ดีกว่า เพราะการชำระเงินมีการเข้ารหัสอย่างแท้จริง นี่คือคำแนะนำจากใจจริงของผม
นี่คือสถานการณ์การใช้งานจริงของสกุลเงินดิจิทัล และการชำระเงินด้วยคริปโตอย่างแท้จริง ผมเชื่อว่ารูปแบบสุดท้ายจะเป็นประมาณนี้: กระเป๋าเงินดิจิทัลจะได้รับการปรับแต่งเป็นพิเศษเพื่อประสบการณ์การใช้งานในการชำระเงินและการใช้จ่าย หรือ (มีความเป็นไปได้น้อยกว่า) กระเป๋าเงินดิจิทัลจะพัฒนาไปเป็นบัตรคริปโต หากการชำระเงินด้วยคริปโตได้รับการยอมรับอย่างกว้างขวางในรูปแบบใดรูปแบบหนึ่ง
บัตรที่เข้ารหัสมีลักษณะการทำงานคล้ายกับสะพานเชื่อมสภาพคล่อง (Rain)
ผมมีข้อสังเกตที่น่าสนใจอย่างหนึ่งคือ บัตรคริปโตที่โฮสต์ด้วยตนเองทำงานในลักษณะที่คล้ายคลึงกับสะพานเชื่อมระหว่างเครือข่ายมาก
ข้อความนี้ใช้ได้เฉพาะกับบัตรที่ผู้ใช้ควบคุมเองเท่านั้น: บัตรที่ออกโดยแพลตฟอร์มแลกเปลี่ยนแบบรวมศูนย์ (CEX) ไม่ใช่บัตรที่ผู้ใช้ควบคุมเอง ดังนั้นแพลตฟอร์มแลกเปลี่ยนอย่าง Coinbase จึงไม่มีภาระผูกพันที่จะทำให้ผู้ใช้เข้าใจผิดคิดว่าเงินทุนของตนอยู่ภายใต้การควบคุมของตนเอง
หนึ่งในประโยชน์ที่สำคัญของการใช้บัตร CEX คือ สามารถใช้เป็นหลักฐานแสดงฐานะการเงินสำหรับหน่วยงานราชการ การขอวีซ่า หรือวัตถุประสงค์อื่นๆ ที่คล้ายคลึงกัน เมื่อคุณใช้บัตรคริปโตที่เชื่อมโยงกับยอดเงินคงเหลือในบัญชี CEX ของคุณ คุณก็ยังคงอยู่ในระบบนิเวศเดียวกัน
บัตรคริปโตแบบดูแลตนเองนั้นแตกต่างออกไป โดยทำงานคล้ายกับสะพานสภาพคล่อง ซึ่งคุณจะล็อกเงินทุน (คริปโตเคอร์เรนซี) ไว้บนเชน A (ยอดคงเหลือคริปโต) แล้วปลดล็อกเงินทุน (สกุลเงินเฟียต) บนเชน B (โลกแห่งความเป็นจริง)
ในโลกของบัตรเข้ารหัส "สะพาน" นี้ทำหน้าที่คล้ายกับพลั่วในช่วงยุคตื่นทองในแคลิฟอร์เนีย กล่าวคือ ทำหน้าที่เป็นช่องทางสำคัญและปลอดภัยในการเชื่อมต่อผู้ใช้บัตรเข้ารหัสกับธุรกิจที่ต้องการออกบัตรของตนเอง
การวิเคราะห์ของ @stablewatchHQ เกี่ยวกับสะพานเชื่อมนี้ยอดเยี่ยมมาก โดยระบุว่ามันเป็นโมเดล Card-as-a-Service (CaaS) อย่างแท้จริง นี่เป็นแง่มุมที่มักถูกมองข้ามได้ง่ายที่สุดโดยผู้ที่พูดคุยเกี่ยวกับบัตรคริปโต แพลตฟอร์ม CaaS เหล่านี้เป็นโครงสร้างพื้นฐานที่ช่วยให้ธุรกิจต่างๆ สามารถเปิดตัวบัตรแบรนด์ของตนเองได้
บทความที่เกี่ยวข้อง: "ตลาดบัตรชำระเงินคริปโต: การเชื่อมโยงสินทรัพย์ดิจิทัลและการค้าระดับโลก"
เรน: บัตรเข้ารหัสถูกคิดค้นขึ้นมาได้อย่างไร?
ครึ่งหนึ่งของบัตรคริปโตที่คุณชื่นชอบอาจใช้โปรโตคอลของ @raincards และคุณอาจไม่เคยได้ยินชื่อมาก่อนด้วยซ้ำ Rain เป็นหนึ่งในโปรโตคอลพื้นฐานที่สุดในระบบธนาคารยุคใหม่ เพราะมันรวบรวมส่วนประกอบหลักเกือบทั้งหมดที่อยู่เบื้องหลังบัตรคริปโต บริษัทอื่นๆ เพียงแค่ติดโลโก้ของตัวเองลงไปเท่านั้น (ฟังดูรุนแรง แต่ก็ใกล้เคียงกับความจริง)
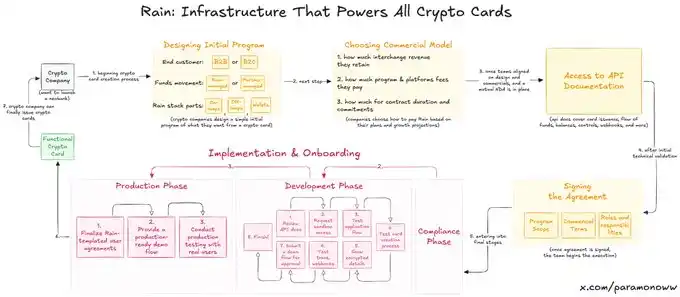
ฉันได้สร้างแผนภาพเพื่อช่วยให้คุณเข้าใจวิธีการทำงานของ Rain และวิธีการตั้งค่าการ์ดเข้ารหัสได้อย่างง่ายดาย คำแนะนำ: คุณภาพของภาพจะดีขึ้นเมื่อซูมเข้าไปใกล้ๆ
Rain ช่วยให้บริษัทสามารถเปิดตัวบัตรคริปโตของตนเองได้อย่างรวดเร็ว และที่จริงแล้ว ความสามารถในการดำเนินการของ Rain อาจขยายไปไกลกว่าวงการคริปโตด้วยซ้ำ ดังนั้น เลิกฝันกลางวันว่าทีมงานต้องระดมทุนหลายสิบล้านดอลลาร์เพื่อออกบัตรคริปโต พวกเขาไม่ต้องการเงินทุนนั้น พวกเขาแค่ต้องการ Rain เท่านั้น
เหตุผลที่ผมเน้นย้ำเรื่อง Rain มากขนาดนี้ก็เพราะว่าคนส่วนใหญ่มักประเมินความพยายามที่ต้องใช้ในการออกบัตรเข้ารหัสสูงเกินไป บางทีผมอาจจะเขียนบทความแยกต่างหากเกี่ยวกับ Rain ในอนาคต เพราะมันเป็นเทคโนโลยีที่ถูกประเมินค่าต่ำเกินไปจริงๆ
บัตรที่เข้ารหัสลับนั้นไม่ให้ความเป็นส่วนตัวหรือการปกปิดตัวตน
การขาดความเป็นส่วนตัวหรือการไม่เปิดเผยตัวตนในบัตรเข้ารหัสไม่ได้เป็นปัญหาของตัวบัตรเข้ารหัสเอง แต่เป็นปัญหาที่ผู้ที่ส่งเสริมบัตรเข้ารหัสจงใจเพิกเฉย โดยใช้สิ่งที่เรียกว่า "มูลค่าที่เข้ารหัส" เป็นข้ออ้าง
ความเป็นส่วนตัวไม่ใช่คุณสมบัติที่ใช้กันอย่างแพร่หลายในวงการคริปโตเคอร์เรนซี และความเป็นส่วนตัวเทียม (การไม่เปิดเผยตัวตนเทียม) ก็มีอยู่จริง เพราะเราเห็นที่อยู่ ไม่ใช่ชื่อ อย่างไรก็ตาม หากคุณคือ ZachXBT, Igor Igamberdiev จาก Wintermute, Storm จาก Paradigm หรือใครก็ตามที่มีความสามารถในการวิเคราะห์ข้อมูลบนบล็อกเชนที่แข็งแกร่ง คุณสามารถจำกัดขอบเขตของตัวตนที่แท้จริงที่เกี่ยวข้องกับที่อยู่ใดที่อยู่หนึ่งได้อย่างมาก
แน่นอนว่า สถานการณ์ของบัตรคริปโตนั้นไม่มีความเป็นส่วนตัวในระดับเดียวกับสกุลเงินดิจิทัลแบบดั้งเดิม เพราะคุณต้องทำการยืนยันตัวตน (KYC) เมื่อเปิดบัตรคริปโต (ในความเป็นจริง คุณไม่ได้เปิดบัตรคริปโต แต่เป็นการเปิดบัญชีธนาคาร)
หากคุณอยู่ในสหภาพยุโรป บริษัทที่ให้บริการบัตรเข้ารหัสจะยังคงส่งข้อมูลบางส่วนของคุณไปยังรัฐบาลเพื่อวัตถุประสงค์ด้านภาษีหรือวัตถุประสงค์อื่นๆ ของรัฐบาล และตอนนี้ คุณกำลังเปิดโอกาสให้หน่วยงานกำกับดูแลติดตามคุณได้มากขึ้น นั่นคือ การเชื่อมโยงที่อยู่เข้ารหัสของคุณกับตัวตนที่แท้จริงของคุณ
ข้อมูลส่วนบุคคล: สกุลเงินแห่งอนาคต
เงินสดยังคงมีอยู่ (เป็นรูปแบบเดียวของการปกปิดตัวตน ยกเว้นผู้ขายที่สามารถเห็นคุณได้) และมันจะยังคงอยู่ต่อไปอีกนาน แต่ในที่สุด ทุกอย่างจะกลายเป็นดิจิทัล ระบบดิจิทัลในปัจจุบันไม่ได้ให้ประโยชน์ด้านความเป็นส่วนตัวแก่ผู้บริโภคเลย ยิ่งคุณใช้จ่ายมากเท่าไหร่ คุณก็ยิ่งจ่ายมากขึ้นเท่านั้น และในทางกลับกัน พวกเขาก็ยิ่งรู้เกี่ยวกับคุณมากขึ้นเท่านั้น ช่างเป็น "ข้อตกลงที่ดี" เสียจริง!
ความเป็นส่วนตัวเป็นสิ่งฟุ่มเฟือย และมันจะยังคงเป็นเช่นนั้นต่อไปในโลกของบัตรเข้ารหัส แนวคิดที่น่าสนใจคือ หากเราบรรลุความเป็นส่วนตัวที่ดีอย่างแท้จริง แม้กระทั่งในระดับที่ธุรกิจและสถาบันต่างๆ ยินดีจ่ายเงินเพื่อแลกกับมัน (ไม่ใช่แบบเฟซบุ๊ก แต่ด้วยความยินยอมของเรา) มันอาจกลายเป็นสกุลเงินแห่งอนาคต หรืออาจเป็นสกุลเงินเดียวในโลกที่ไร้คนทำงานและขับเคลื่อนด้วยปัญญาประดิษฐ์
ถ้าทุกสิ่งทุกอย่างย่อมต้องล้มเหลว ทำไมเราถึงยังคงสร้าง Tempo, Arc Plasma และ Stable ต่อไป?
คำตอบนั้นง่ายมาก นั่นคือ การล็อกผู้ใช้ให้อยู่ภายในระบบนิเวศนั้น
บัตรที่ไม่เก็บรักษาทรัพย์สินส่วนใหญ่เลือกใช้ L2 (เช่น MetaMask ใช้ @LineaBuild) หรือ L1 แบบแยกต่างหาก (เช่น Plasma Card ใช้ @Plasma) โดยทั่วไปแล้ว Ethereum หรือ Bitcoin ไม่เหมาะสมสำหรับการดำเนินการประเภทนี้เนื่องจากต้นทุนสูงและปัญหาเรื่องความสมบูรณ์ของธุรกรรม บัตรบางประเภทใช้ Solana แต่ก็ยังเป็นส่วนน้อย
แน่นอนว่า บริษัทต่างๆ เลือกใช้บล็อกเชนที่แตกต่างกัน ไม่ใช่เพียงเพราะโครงสร้างพื้นฐานเท่านั้น แต่ยังรวมถึงผลประโยชน์ทางเศรษฐกิจด้วย
MetaMask เลือกใช้ Linea ไม่ใช่เพราะ Linea เร็วที่สุดหรือปลอดภัยที่สุด แต่เพราะทั้ง Linea และ MetaMask ต่างก็อยู่ในระบบนิเวศของ ConsenSys เหมือนกัน
ผมยกตัวอย่าง MetaMask โดยเฉพาะเพราะมันใช้ Linea อย่างที่ทุกคนรู้กัน แทบไม่มีใครใช้ Linea เลย เพราะมันด้อยกว่า Base หรือ Arbitrum มากในเรื่องการแย่งใช้แคช L2
แต่ ConsenSys ตัดสินใจได้อย่างชาญฉลาดที่วาง Linea ไว้ด้านล่างสุดของรายการเหรียญ เนื่องจากวิธีนี้จะดึงดูดผู้ใช้ให้อยู่ภายในระบบนิเวศ ผู้ใช้คุ้นเคยกับประสบการณ์การใช้งานที่ดี ไม่ใช่สิ่งที่พวกเขาใช้ทุกวัน Linea ดึงดูดสภาพคล่อง ปริมาณการซื้อขาย และตัวชี้วัดอื่นๆ ได้เองโดยธรรมชาติ แทนที่จะพึ่งพาการขุดสภาพคล่องหรือขอร้องให้ผู้ใช้ข้ามเครือข่าย
กลยุทธ์นี้คล้ายกับสิ่งที่ Apple ทำเมื่อเปิดตัว iPhone ในปี 2007 โดยการทำให้ผู้ใช้ใช้ iOS ต่อไปจนคุ้นเคยและไม่สามารถเปลี่ยนไปใช้ระบบนิเวศอื่นได้ อย่าประมาทพลังแห่งความเคยชินเด็ดขาด
EtherFi เป็นการ์ดเข้ารหัสเพียงตัวเดียวที่ใช้งานได้จริง
หลังจากพิจารณาปัจจัยเหล่านี้แล้ว ผมได้ข้อสรุปว่า @ether_fi อาจเป็นคริปโตการ์ดเพียงใบเดียวที่แสดงถึงจิตวิญญาณของการเข้ารหัสอย่างแท้จริง (งานวิจัยนี้ไม่ได้ได้รับการสนับสนุนจาก EtherFi และถึงแม้จะได้รับการสนับสนุน ผมก็ไม่ว่าอะไร)
ในบัตรคริปโตส่วนใหญ่ คริปโตเคอร์เรนซีที่คุณฝากจะถูกขาย และยอดเงินคงเหลือของคุณจะถูกเติมด้วยเงินสด (คล้ายกับสะพานสภาพคล่องที่ผมได้อธิบายไปก่อนหน้านี้)
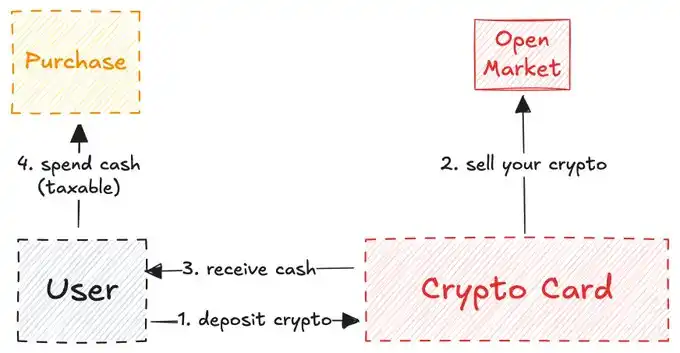
บัตรเข้ารหัสที่ใช้กันทั่วไปมากที่สุด
EtherFi แตกต่างออกไป: ระบบนี้จะไม่ขายสกุลเงินดิจิทัลของคุณ แต่จะให้เงินกู้แก่คุณและช่วยให้คุณได้รับผลตอบแทนจากสินทรัพย์ดิจิทัลของคุณ
โมเดลของ EtherFi คล้ายกับ Aave ผู้ใช้ DeFi ส่วนใหญ่ใฝ่ฝันที่จะสามารถให้ยืมเงินสดไปยังสินทรัพย์คริปโตได้อย่างราบรื่น และตอนนี้ความสามารถนั้นก็เป็นจริงแล้ว คุณอาจถามว่า "นี่มันก็เหมือนกันไม่ใช่เหรอ? ฉันสามารถฝากคริปโตเคอร์เรนซีและใช้จ่ายได้เหมือนบัตรเดบิตทั่วไป ขั้นตอนนี้ไม่จำเป็นไม่ใช่เหรอ?"
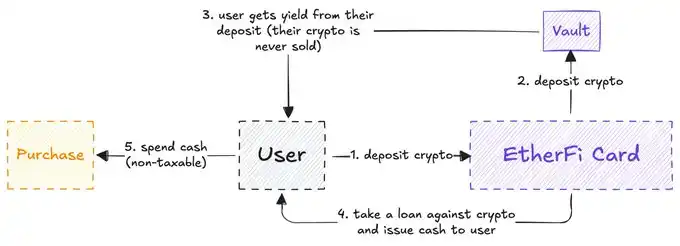
เวอร์ชันที่เรียบง่ายของกลไกของ EtherFi
ปัญหาคือ การขายคริปโตเคอร์เรนซีของคุณนั้นเป็นกิจกรรมที่ต้องเสียภาษี บางครั้งอาจมากกว่าการซื้อสินค้าทั่วไปเสียอีก และสำหรับบัตรส่วนใหญ่ ทุกธุรกรรมอาจถูกเก็บภาษี ซึ่งอาจทำให้ต้องจ่ายภาษีสูงขึ้น (ย้ำอีกครั้ง การใช้บัตรคริปโตไม่ได้หมายความว่าคุณต้องเลิกใช้บัญชีธนาคาร)
EtherFi ช่วยแก้ปัญหานี้ได้ในระดับหนึ่ง เพราะคุณไม่ได้ขายสกุลเงินดิจิทัลจริง ๆ แต่คุณใช้มันเป็นหลักประกันในการกู้ยืมเงิน
ด้วยเหตุผลนี้เพียงอย่างเดียว (รวมถึงข้อเท็จจริงที่ว่าไม่มีค่าธรรมเนียมการแลกเปลี่ยนเงินตราต่างประเทศสำหรับดอลลาร์สหรัฐฯ เงินคืน และสิทธิประโยชน์อื่นๆ) EtherFi จึงเป็นตัวอย่างที่ดีที่สุดของการผสมผสานระหว่าง DeFi และ TradFi
บัตรส่วนใหญ่พยายามปลอมตัวเป็นผลิตภัณฑ์คริปโต แต่จริงๆ แล้วเป็นเพียงสะพานเชื่อมสภาพคล่อง ในขณะที่ EtherFi มุ่งเน้นไปที่ผู้ใช้คริปโตอย่างแท้จริง แทนที่จะเพียงแค่ทำให้คริปโตเคอร์เรนซีเข้าถึงคนหมู่มาก: มันช่วยให้ผู้ใช้คริปโตสามารถใช้จ่ายในท้องถิ่นได้จนกว่ากระแสหลักจะตระหนักถึงความเจ๋งของโมเดลนี้ ในบรรดาบัตรคริปโตทั้งหมด EtherFi อาจเป็นโครงการเดียวที่สามารถอยู่รอดได้ในระยะยาว
ผมคิดว่าการเข้ารหัสข้อมูลเป็นสาขาที่ยังอยู่ในช่วงทดลอง แต่ที่น่าเสียดายคือ ทีมส่วนใหญ่ที่คุณเห็นมักจะนำเอาเรื่องราวเหล่านั้นมาใช้โดยไม่ให้การยอมรับระบบและนักพัฒนาที่อยู่เบื้องหลังอย่างที่ควรจะเป็น
มาดูกันว่าความก้าวหน้าและนวัตกรรมจะนำพาเราไปสู่จุดไหน ปัจจุบันเรากำลังเห็นการขยายตัวของบัตรคริปโตไปทั่วโลก (การเติบโตในแนวนอน) แต่ขาดการเติบโตในแนวตั้ง ซึ่งเป็นสิ่งที่เทคโนโลยีการชำระเงินนี้ต้องการอย่างยิ่งในระยะเริ่มต้น
[ ลิงก์ต้นฉบับ ]
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง