



ในยุคฟินเทค 4.0 การทำความเข้าใจผู้ใช้อย่างลึกซึ้งจะกลายเป็นข้อได้เปรียบในการแข่งขันที่สำคัญยิ่ง
ชื่อเรื่องเดิม: บริษัทฟินเทคเฉพาะทางด้าน Stablecoin
ผู้เขียนต้นฉบับ: Spencer Applebaum และ Eli Qian, Multicoin capital
รวบรวมโดย: เพ็กกี้, บล็อกบีทส์
หมายเหตุจากบรรณาธิการ: ในช่วงสองทศวรรษที่ผ่านมา นวัตกรรมฟินเทคส่วนใหญ่เน้นไปที่ชั้นการกระจายสินค้า ปรับปรุงประสบการณ์ผู้ใช้ แต่ล้มเหลวในการเปลี่ยนแปลงตรรกะพื้นฐานของการไหลเวียนของเงินทุน ส่งผลให้เกิดความเหมือนกันในอุตสาหกรรม ต้นทุนสูง และกำไรน้อย การเกิดขึ้นของสเตเบิลคอยน์กำลังเปลี่ยนแปลงภูมิทัศน์นี้ ด้วยโครงสร้างพื้นฐานแบบเปิดและตั้งโปรแกรมได้บนบล็อกเชน ต้นทุนในการดูแลรักษา การชำระเงิน การให้กู้ยืม และการปฏิบัติตามกฎระเบียบจึงลดลงอย่างมาก บริษัทฟินเทคไม่จำเป็นต้องพึ่งพาธนาคารและเครือข่ายบัตรอีกต่อไป และสามารถสร้างผลิตภัณฑ์บนบล็อกเชนได้โดยตรง
เมื่อโครงสร้างพื้นฐานมีราคาที่เข้าถึงได้ การเชี่ยวชาญเฉพาะด้านก็จะเกิดขึ้นได้ อนาคตของฟินเทคจะไม่เน้นที่ขนาดอีกต่อไป แต่จะมุ่งเน้นไปที่การให้บริการกลุ่มเป้าหมายเฉพาะอย่างลึกซึ้ง และสร้างผลิตภัณฑ์ที่ตอบสนองความต้องการของพวกเขาอย่างแท้จริง แก่นแท้ของการแข่งขันในฟินเทค 4.0 จะเปลี่ยนจาก "ใครเข้าถึงลูกค้าได้มากที่สุด" ไปเป็น "ใครเข้าใจลูกค้าอย่างแท้จริง"
ต่อไปนี้คือข้อความต้นฉบับ:
ในช่วงสองทศวรรษที่ผ่านมา เทคโนโลยีทางการเงินได้เปลี่ยนแปลงวิธีการที่ผู้คนเข้าถึงผลิตภัณฑ์ทางการเงิน แต่ไม่ได้เปลี่ยนแปลงวิธีการไหลเวียนของเงินอย่างแท้จริง นวัตกรรมส่วนใหญ่เน้นไปที่อินเทอร์เฟซที่ง่ายขึ้น กระบวนการเปิดบัญชีที่ราบรื่นขึ้น และการกระจายที่มีประสิทธิภาพมากขึ้น ในขณะที่โครงสร้างพื้นฐานทางการเงินหลักยังคงไม่เปลี่ยนแปลงมากนัก ตลอดช่วงเวลาส่วนใหญ่ เทคโนโลยีต่างๆ ถูกนำมาขายต่อซ้ำๆ มากกว่าที่จะสร้างขึ้นใหม่ทั้งหมด
โดยทั่วไป การพัฒนาฟินเทคสามารถแบ่งออกได้เป็นสี่ขั้นตอน:
ฟินเทค 1.0: การกระจายสินค้าแบบดิจิทัล (2000–2010)
คลื่นลูกแรกของฟินเทคทำให้บริการทางการเงินเข้าถึงได้ง่ายขึ้น แต่ไม่ได้ปรับปรุงประสิทธิภาพอย่างมีนัยสำคัญ บริษัทต่างๆ เช่น PayPal, E*TRADE และ Mint ได้แปลงระบบดั้งเดิม (ACH, SWIFT และเครือข่ายบัตรที่สร้างขึ้นเมื่อหลายสิบปีก่อน) ให้เป็นดิจิทัล และบรรจุลงในผลิตภัณฑ์ที่มีอยู่ผ่านทางอินเทอร์เฟซอินเทอร์เน็ต
การทำธุรกรรมยังคงล่าช้า การปฏิบัติตามกฎระเบียบยังคงใช้กระบวนการแบบแมนนวล และการชำระเงินยังคงเสร็จสิ้นตามกำหนดเวลาที่ตายตัว ยุคนี้ได้เปลี่ยนระบบการเงินไปสู่ระบบออนไลน์ แต่ไม่ได้เปลี่ยนแปลงการไหลเวียนของเงินทุนในรูปแบบใหม่ทั้งหมด สิ่งที่เปลี่ยนไปคือ ใครบ้างที่สามารถใช้ผลิตภัณฑ์ทางการเงินได้ ไม่ใช่ว่าผลิตภัณฑ์เหล่านั้นทำงานอย่างไร
ฟินเทค 2.0: ยุคใหม่แห่งการธนาคาร (2010–2020)
ความก้าวหน้าครั้งต่อไปมาจากการใช้สมาร์ทโฟนและการกระจายรายได้ผ่านสื่อสังคมออนไลน์ Chime ให้บริการจ่ายเงินเดือนล่วงหน้าสำหรับผู้ทำงานรายชั่วโมง SoFi เน้นการรีไฟแนนซ์สินเชื่อนักเรียนสำหรับบัณฑิตที่กำลังก้าวหน้าในชีวิต และ Revolut กับ Nubank เข้าถึงผู้บริโภคที่ยังไม่ได้รับการบริการอย่างทั่วถึงทั่วโลกด้วยประสบการณ์การใช้งานที่เป็นมิตร
แต่ละบริษัทเล่าเรื่องราวที่น่าสนใจมากขึ้นให้กับกลุ่มเป้าหมายเฉพาะ แต่โดยพื้นฐานแล้วพวกเขากำลังขายผลิตภัณฑ์เดียวกัน นั่นคือบัญชีเงินฝากกระแสรายวันและบัตรเดบิตที่ทำงานบนระบบเดิม พวกเขาพึ่งพาธนาคารผู้สนับสนุน เครือข่ายบัตร และระบบโอนเงินผ่านธนาคาร (ACH) เช่นเดียวกับบริษัทรุ่นก่อนๆ
บริษัทเหล่านี้ประสบความสำเร็จไม่ใช่เพราะพวกเขาสร้างช่องทางการชำระเงินใหม่ แต่เพราะพวกเขาสามารถเข้าถึงลูกค้าได้ดีกว่า แบรนด์ ประสบการณ์การเปิดบัญชี และความสามารถในการดึงดูดลูกค้า คือจุดแข็งของพวกเขา บริษัทฟินเทคในยุคนี้กลายเป็นองค์กรกระจายสินค้าที่มีประสิทธิภาพสูง ซึ่งทำงานอยู่เหนือระบบธนาคาร
ฟินเทค 3.0: การเงินแบบบูรณาการ (2020–2024)
ประมาณปี 2020 ระบบการเงินแบบฝังตัว (Embedded Finance) เริ่มปรากฏขึ้น API ทำให้บริษัทซอฟต์แวร์แทบทุกแห่งสามารถนำเสนอผลิตภัณฑ์ทางการเงินได้ Marqeta อนุญาตให้ธุรกิจต่างๆ ออกบัตรผ่าน API ได้ ในขณะที่ Synapse, Unit และ Treasury Prime นำเสนอ Bank as a Service (BaaS) ในไม่ช้า แอปพลิเคชันเกือบทุกตัวก็สามารถให้บริการด้านการชำระเงิน บัตร หรือสินเชื่อได้
แต่ภายใต้ชั้นของนามธรรมนี้ แก่นแท้ยังคงไม่เปลี่ยนแปลง ผู้ให้บริการ BaaS ยังคงพึ่งพาธนาคารผู้สนับสนุน กรอบการปฏิบัติตามกฎระเบียบ และช่องทางการชำระเงินแบบเดิม ชั้นของนามธรรมได้ย้ายจากธนาคารไปยัง API แต่เศรษฐกิจและการควบคุมยังคงไหลกลับไปยังระบบแบบดั้งเดิม
การทำให้เทคโนโลยีทางการเงินกลายเป็นสินค้า
ในช่วงต้นทศวรรษ 2020 รอยร้าวในโมเดลนี้ปรากฏให้เห็นอยู่ทั่วไป ธนาคารใหม่ขนาดใหญ่เกือบทั้งหมดพึ่งพาธนาคารผู้สนับสนุนและผู้ให้บริการ BaaS กลุ่มเล็กๆ กลุ่มเดียวกัน
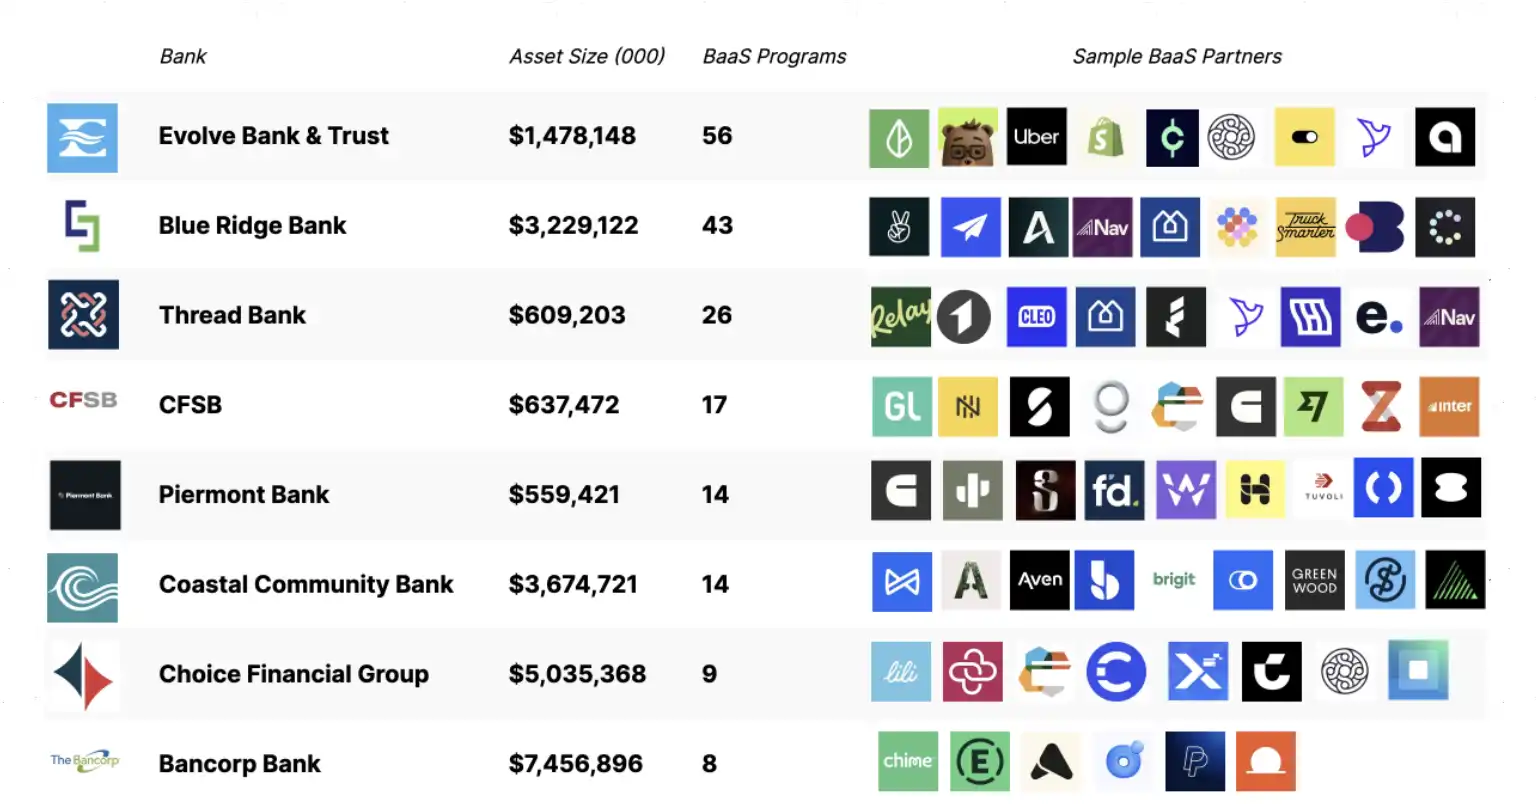
ผลที่ตามมาคือ ต้นทุนการได้มาซึ่งลูกค้าพุ่งสูงขึ้น บริษัทต่างๆ แข่งขันกันอย่างดุเดือดผ่านการตลาดแบบเน้นผลลัพธ์ อัตรากำไรลดลง ต้นทุนด้านการฉ้อโกงและการปฏิบัติตามกฎระเบียบเพิ่มสูงขึ้น และโครงสร้างพื้นฐานแทบจะแยกไม่ออก การแข่งขันกลายเป็นสงครามการตลาด บริษัทฟินเทคหลายแห่งพยายามสร้างความแตกต่างให้กับตนเองผ่านสีบัตร รางวัลสำหรับการสมัคร และกลยุทธ์การคืนเงินสดต่างๆ
ในขณะเดียวกัน ความเสี่ยงและการสร้างมูลค่ากระจุกตัวอยู่ที่ระดับธนาคาร ธนาคารยักษ์ใหญ่อย่าง JPMorgan Chase และ Bank of America ซึ่งอยู่ภายใต้การกำกับดูแลของสำนักงานผู้ควบคุมดูแลสถาบันการเงิน (OCC) ยังคงได้รับสิทธิพิเศษหลักๆ ได้แก่ การรับฝากเงิน การให้สินเชื่อ และการเข้าถึงช่องทางการชำระเงินของรัฐบาลกลาง (เช่น ACH และ Fedwire) บริษัทฟินเทคอย่าง Chime, Revolut และ Affirm ขาดสิทธิพิเศษเหล่านี้และต้องพึ่งพาธนาคารที่ได้รับอนุญาตในการให้บริการ ธนาคารได้รับส่วนต่างอัตราดอกเบี้ยและค่าธรรมเนียมแพลตฟอร์ม ในขณะที่บริษัทฟินเทคได้รับผลกำไรจากค่าธรรมเนียมการทำธุรกรรม
เนื่องจากโครงการฟินเทคมีจำนวนเพิ่มมากขึ้น หน่วยงานกำกับดูแลจึงตรวจสอบธนาคารที่ให้การสนับสนุนโครงการเหล่านั้นอย่างเข้มงวดมากขึ้น คำสั่งทางกฎหมายและการกำกับดูแลที่เข้มงวดขึ้นกำลังบังคับให้ธนาคารลงทุนอย่างมากในด้านการปฏิบัติตามกฎระเบียบ การบริหารความเสี่ยง และการกำกับดูแลโครงการของบุคคลที่สาม ตัวอย่างเช่น ธนาคารครอสริเวอร์ได้ลงนามในคำสั่งทางกฎหมายกับบรรษัทประกันเงินฝากแห่งสหรัฐอเมริกา (FDIC) ธนาคารกรีนดอทเผชิญกับการดำเนินการบังคับใช้กฎหมายจากธนาคารกลางสหรัฐ และธนาคารกลางสหรัฐยังออกคำสั่งให้ยุติการดำเนินงานต่อบริษัทอีโวลเวออีกด้วย
ธนาคารตอบสนองด้วยการเข้มงวดขั้นตอนการเปิดบัญชี จำกัดจำนวนโครงการที่ให้การสนับสนุน และชะลอการพัฒนาผลิตภัณฑ์ โมเดลที่เคยอนุญาตให้ทดลองได้นั้น กลับต้องการขนาดที่ใหญ่ขึ้นเพื่อรองรับภาระด้านการปฏิบัติตามกฎระเบียบ เทคโนโลยีทางการเงิน (Fintech) กำลังพัฒนาช้าลง มีราคาแพงขึ้น และมีแนวโน้มที่จะพัฒนาผลิตภัณฑ์อเนกประสงค์ในวงกว้างมากกว่าผลิตภัณฑ์เฉพาะทาง
ในมุมมองของเรา มีเหตุผลหลักสามประการที่ทำให้การคิดค้นนวัตกรรมยังคงอยู่ในระดับแนวหน้าของเทคโนโลยีตลอด 20 ปีที่ผ่านมา:
โครงสร้างพื้นฐานสำหรับการหมุนเวียนเงินทุนถูกผูกขาดและปิดกั้น Visa, Mastercard และเครือข่าย ACH ของธนาคารกลางสหรัฐฯ แทบไม่มีที่ว่างสำหรับการแข่งขันเลย
บริษัทสตาร์ทอัพต้องการเงินทุนจำนวนมากเพื่อสร้างผลิตภัณฑ์ทางการเงิน การเปิดตัวแอปพลิเคชันธนาคารที่อยู่ภายใต้การกำกับดูแลต้องใช้เงินหลายล้านดอลลาร์สำหรับการปฏิบัติตามกฎระเบียบ การป้องกันการฉ้อโกง และการบริหารจัดการเงินทุน
การมีส่วนร่วมโดยตรงถูกจำกัดโดยกฎระเบียบ เฉพาะสถาบันที่ได้รับอนุญาตเท่านั้นจึงจะมีสิทธิ์ในการถือครองเงินทุนหรือโอนเงินผ่านช่องทางหลัก
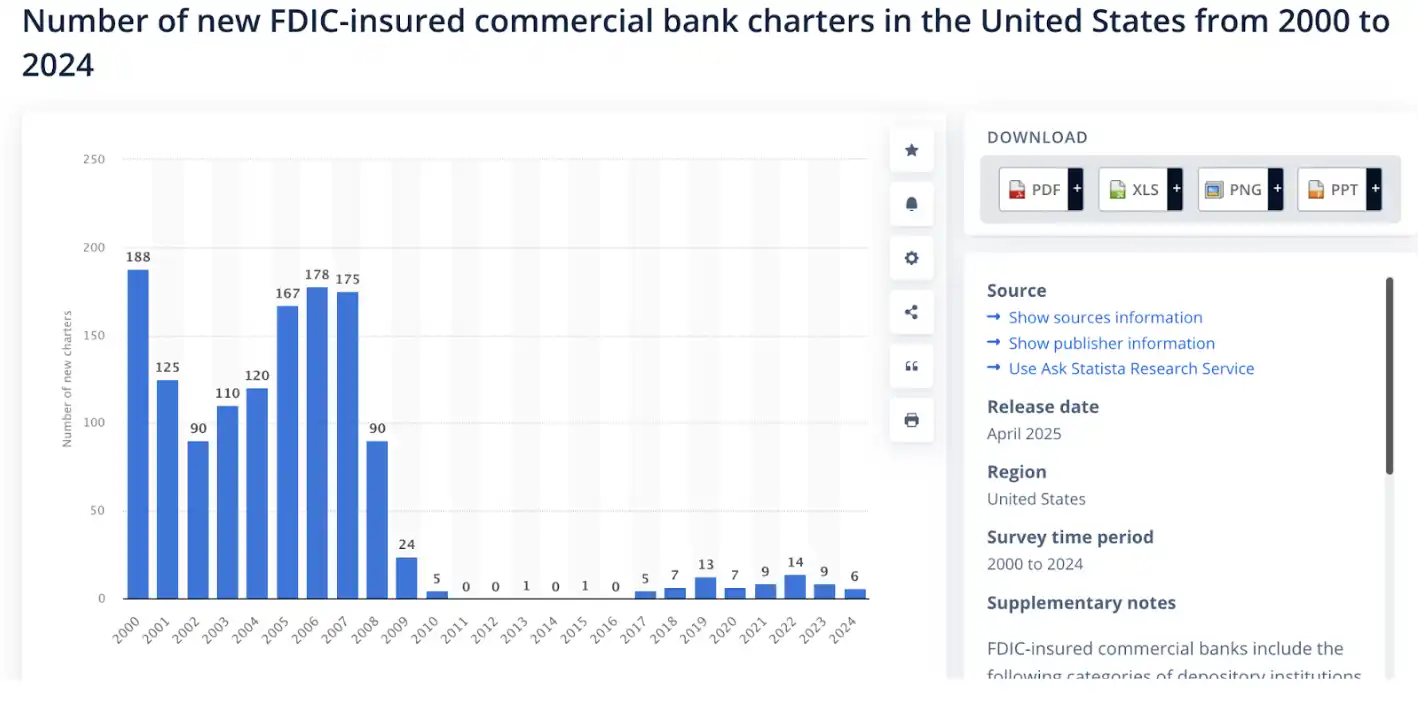
ภายใต้ข้อจำกัดเหล่านี้ การสร้างผลิตภัณฑ์จึงดูสมเหตุสมผลกว่าการท้าทายระบบการชำระเงินเอง ส่งผลให้บริษัทฟินเทคส่วนใหญ่เป็นเพียงการนำ API ของธนาคารมาปรับแต่งให้ดูดีขึ้นเท่านั้น แม้จะมีการคิดค้นนวัตกรรมมานานกว่าสองทศวรรษ อุตสาหกรรมนี้แทบไม่ได้สร้างนวัตกรรมทางการเงินใหม่ๆ ที่แท้จริงเลย และเป็นเวลานานแล้วที่มีทางเลือกอื่นที่ใช้งานได้จริงน้อยมาก
ในทางกลับกัน สกุลเงินดิจิทัลกลับเลือกเส้นทางตรงกันข้ามอย่างสิ้นเชิง ผู้สร้างมุ่งเน้นไปที่องค์ประกอบพื้นฐานก่อนเป็นอันดับแรก ระบบสร้างตลาดอัตโนมัติ เส้นโค้งผูกมัด สัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา คลังสภาพคล่อง และเครดิตบนบล็อกเชน ล้วนเกิดขึ้นจากพื้นฐานนี้เป็นครั้งแรก ตรรกะทางการเงินจึงสามารถตั้งโปรแกรมได้
ฟินเทค 4.0: สเตเบิลคอยน์และระบบการเงินแบบไร้การอนุญาต
ถึงแม้ว่าฟินเทคสามยุคแรกจะนำมาซึ่งนวัตกรรมมากมาย แต่โครงสร้างพื้นฐานที่อยู่เบื้องหลังยังคงไม่เปลี่ยนแปลงมากนัก ไม่ว่าผลิตภัณฑ์จะถูกนำเสนอผ่านธนาคาร ธนาคารรูปแบบใหม่ หรือ API ที่ฝังตัวอยู่ เงินทุนก็ยังคงไหลเวียนไปตามช่องทางปิดที่ได้รับอนุญาต ซึ่งควบคุมโดยตัวกลางอยู่ดี
สเตเบิลคอยน์เข้ามาเปลี่ยนแปลงโมเดลนี้ ระบบสเตเบิลคอยน์ดั้งเดิมไม่ได้เพิ่มซอฟต์แวร์ลงบนระบบธนาคารอีกต่อไป แต่เข้ามาแทนที่ฟังก์ชันการทำงานหลักของธนาคารโดยตรง ผู้สร้างเหรียญสามารถโต้ตอบกับเครือข่ายแบบเปิดที่สามารถตั้งโปรแกรมได้ การชำระเงินจะดำเนินการบนบล็อกเชน การดูแลรักษา การให้กู้ยืม และการปฏิบัติตามกฎระเบียบจะเปลี่ยนจากความสัมพันธ์ตามสัญญาไปสู่ตรรกะของซอฟต์แวร์
บริการธนาคารแบบครบวงจร (Banking as a Service หรือ BaaS) ช่วยลดอุปสรรคต่างๆ ลงได้ แต่ไม่ได้เปลี่ยนแปลงโครงสร้างทางเศรษฐกิจ บริษัทฟินเทคยังคงต้องจ่ายค่าธรรมเนียมการปฏิบัติตามกฎระเบียบให้กับธนาคารผู้สนับสนุน ค่าธรรมเนียมการชำระเงินให้กับเครือข่ายบัตร และค่าธรรมเนียมการเข้าถึงให้กับตัวกลาง โครงสร้างพื้นฐานยังคงมีราคาแพงและมีข้อจำกัด
Stablecoin ช่วยขจัดความจำเป็นในการเช่าสิทธิ์การเข้าถึงอย่างสิ้นเชิง นักพัฒนาไม่จำเป็นต้องเรียกใช้ API ของธนาคารอีกต่อไป แต่สามารถเขียนข้อมูลลงในเครือข่ายเปิดได้โดยตรง การชำระเงินทำได้โดยตรงบนบล็อกเชน ค่าธรรมเนียมจะถูกจัดสรรให้กับโปรโตคอล ไม่ใช่ตัวกลาง เราเชื่อว่าต้นทุนขั้นต่ำจะลดลงอย่างมาก จากหลายล้านดอลลาร์ที่ต้องใช้ในการสร้างผ่านธนาคาร หรือหลายแสนดอลลาร์ผ่าน BaaS เหลือเพียงไม่กี่พันดอลลาร์สำหรับการใช้สัญญาอัจฉริยะบนบล็อกเชนแบบไม่จำกัดสิทธิ์
การเปลี่ยนแปลงนี้เห็นได้ชัดเจนแล้วในแง่ของขนาด ในเวลาไม่ถึงสิบปี สเตเบิลคอยน์เติบโตจากเกือบศูนย์ไปสู่มูลค่าตลาดประมาณ 300 พันล้านดอลลาร์ และแซงหน้าเครือข่ายการชำระเงินแบบดั้งเดิม (เช่น PayPal และ Visa) ในการประมวลผลธุรกรรมทางเศรษฐกิจในโลกแห่งความเป็นจริง แม้จะไม่รวมการโอนเงินระหว่างตลาดและ MEV ก็ตาม เป็นครั้งแรกที่ระบบที่ไม่ใช่ธนาคารและไม่ใช่บัตรแบบทั่วโลกได้ถือกำเนิดขึ้นอย่างแท้จริง

เพื่อให้เข้าใจถึงผลกระทบในทางปฏิบัติของการเปลี่ยนแปลงนี้ เราจำเป็นต้องตรวจสอบโครงสร้างของฟินเทคในปัจจุบันก่อน บริษัทฟินเทคทั่วไปมักพึ่งพาเทคโนโลยีจากผู้ให้บริการหลายราย:
- ส่วนติดต่อผู้ใช้/ประสบการณ์ผู้ใช้ (UI/UX)
- ธนาคารและผู้รับฝากหลักทรัพย์: Evolve, Cross River, Synapse, Treasury Prime
- ช่องทางการชำระเงิน: ACH, โอนเงินผ่านธนาคาร, SWIFT, Visa, Mastercard
-อัตลักษณ์และการปฏิบัติตามกฎระเบียบ: พันธมิตร, บุคลิกภาพ, ปลาซาร์ดีน
การป้องกันการฉ้อโกง: SentiLink, Socule, Feedzai
-โครงสร้างพื้นฐานด้านสินเชื่อ/การให้กู้ยืม: Plaid, Argyle, Pinwheel
- โครงสร้างพื้นฐานด้านการบริหารความเสี่ยงและเงินทุน: Alloy, ยูนิต 21
-ตลาดทุน: Prime Trust, DriveWealth
-การรวบรวมข้อมูล: Plaid, MX
- การปฏิบัติตามกฎระเบียบ/การรายงาน: การตรวจสอบโดย FinCEN และ OFAC
การเริ่มต้นบริษัทฟินเทคบนแพลตฟอร์มเทคโนโลยีนี้หมายถึงการจัดการสัญญา การตรวจสอบ การให้รางวัล และการแก้ไขปัญหาที่เกิดขึ้นกับพันธมิตรหลายสิบราย แต่ละชั้นเพิ่มต้นทุนและความล่าช้า และหลายทีมใช้เวลาในการประสานงานด้านโครงสร้างพื้นฐานเกือบเท่ากับเวลาที่ใช้ในการสร้างผลิตภัณฑ์
ระบบดั้งเดิมของ Stablecoin ช่วยลดความซับซ้อนนี้ลงอย่างมาก ฟังก์ชันการทำงานที่ก่อนหน้านี้ต้องใช้ซัพพลายเออร์ถึงหกหรือเจ็ดราย ปัจจุบันสามารถลดเหลือเพียงฟังก์ชันพื้นฐานบนบล็อกเชนจำนวนเล็กน้อยเท่านั้น
ในโลกของ Stablecoin และการเงินแบบไร้การอนุญาต: ธนาคารและการดูแลรักษาทรัพย์สินจะถูกแทนที่ด้วย Altitude; ระบบการชำระเงินจะถูกแทนที่ด้วย Stablecoin; การระบุตัวตนและการปฏิบัติตามกฎระเบียบยังคงมีความจำเป็น แต่เราเชื่อว่าสามารถทำได้บนบล็อกเชนและเก็บรักษาความลับและความปลอดภัยผ่านเทคโนโลยีเช่น zkMe; โครงสร้างพื้นฐานด้านสินเชื่อและการให้กู้ยืมจะได้รับการปรับโครงสร้างและย้ายไปอยู่บนบล็อกเชน; บริษัทในตลาดทุนจะล้าสมัยหลังจากสินทรัพย์ทั้งหมดถูกแปลงเป็นโทเค็น; การรวบรวมข้อมูลจะถูกแทนที่ด้วยข้อมูลบนบล็อกเชนและความโปร่งใสแบบเลือกสรร โดยใช้เทคโนโลยีเช่น Fully Homomorphic Encryption (FHE); การปฏิบัติตามกฎระเบียบและการตรวจสอบ OFAC จะเสร็จสิ้นในระดับกระเป๋าเงิน (เช่น หากกระเป๋าเงินของ Alice อยู่ในรายชื่อมาตรการคว่ำบาตร เธอจะไม่สามารถใช้งานโปรโตคอลได้)
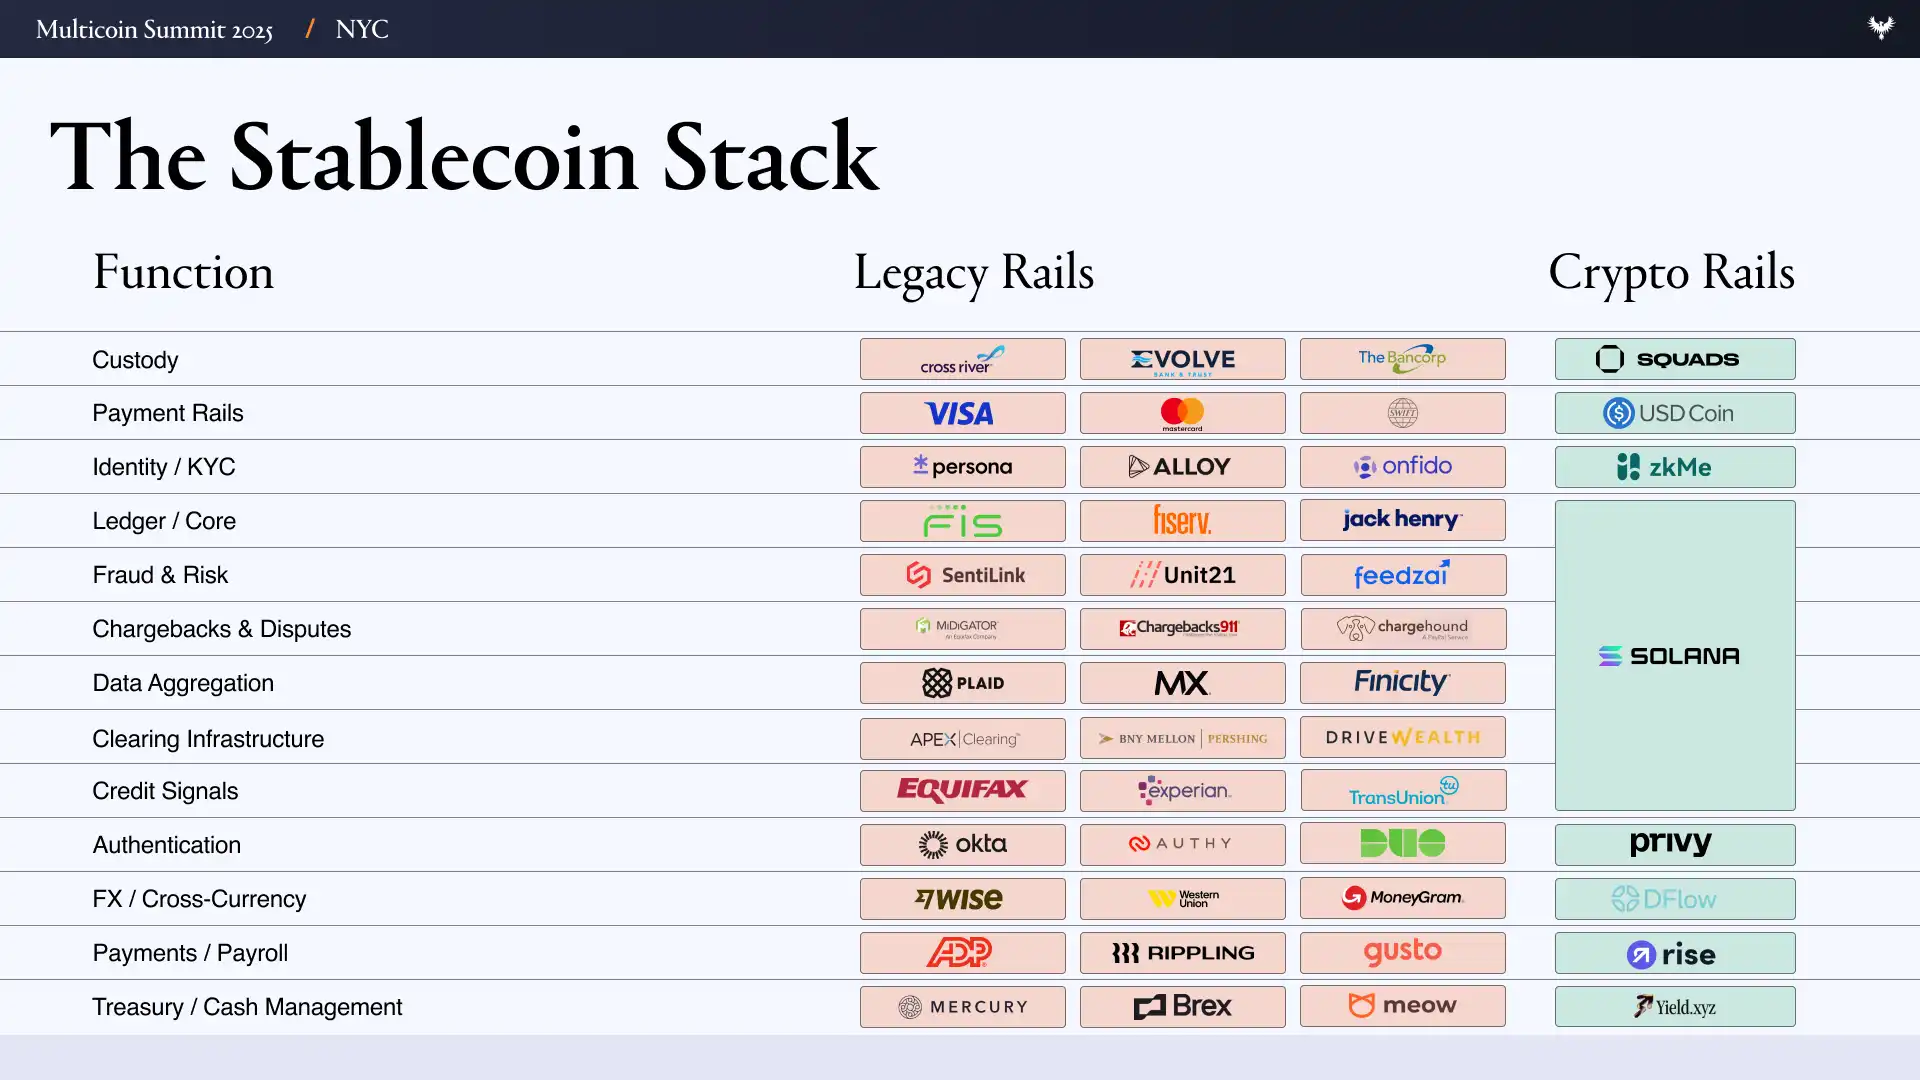
นี่คือจุดที่ฟินเทค 4.0 แตกต่างอย่างแท้จริง: โครงสร้างพื้นฐานทางการเงินกำลังเปลี่ยนแปลงไปในที่สุด ผู้คนไม่ได้เพียงแค่พัฒนาแอปที่ "ขออนุญาตจากธนาคารอย่างเงียบๆ" ในเบื้องหลังอีกต่อไป แต่พวกเขากำลังแทนที่ฟังก์ชันการทำงานส่วนใหญ่ของธนาคารด้วยเหรียญ Stablecoin และโครงการโอเพนซอร์สโดยตรง ผู้สร้างไม่ได้เป็นเพียงผู้เช่าอีกต่อไป พวกเขากำลังเริ่มเป็นเจ้าของ "ที่ดิน"
โอกาสในด้านฟินเทค Stablecoin เฉพาะทาง
ผลกระทบแรกของการเปลี่ยนแปลงนี้เรียบง่าย นั่นคือ อาจมีบริษัทฟินเทคเกิดขึ้นได้มากขึ้น เมื่อการดูแลรักษาสินทรัพย์ การให้กู้ยืม และการโอนเงินแทบจะฟรีและรวดเร็ว การเริ่มต้นบริษัทฟินเทคจึงรู้สึกเหมือนกับการเปิดตัวผลิตภัณฑ์ SaaS ในโลกของสเตเบิลคอยน์นั้น ไม่มีธนาคารผู้สนับสนุน ตัวกลางในการออกบัตร ระยะเวลาการชำระเงินหลายวัน หรือการตรวจสอบ KYC ที่ซ้ำซากจำเจที่จะทำให้ทุกอย่างช้าลง
เราเชื่อว่าต้นทุนคงที่ในการเปิดตัวผลิตภัณฑ์ที่เน้น "ด้านการเงินเป็นหลัก" จะลดลงจากหลายล้านดอลลาร์เหลือเพียงหลักพันดอลลาร์ เมื่อโครงสร้างพื้นฐาน ต้นทุนการได้มาซึ่งลูกค้า (CAC) และอุปสรรคด้านการปฏิบัติตามกฎระเบียบหายไป สตาร์ทอัพจะสามารถให้บริการกลุ่มเป้าหมายขนาดเล็กและเฉพาะเจาะจงได้มากขึ้นอย่างมีกำไร ผ่านสิ่งที่เราเรียกว่า "ฟินเทคเหรียญเสถียรเฉพาะทาง"
มีสิ่งที่คล้ายคลึงกันทางประวัติศาสตร์อย่างชัดเจนในที่นี้ ฟินเทคในยุคก่อนเริ่มต้นด้วยการให้บริการกลุ่มลูกค้าเฉพาะกลุ่ม: SoFi ให้บริการรีไฟแนนซ์สินเชื่อนักเรียน, Chime ให้บริการเงินเดือนล่วงหน้า, Greenlight เปิดตัวบัตรเดบิตสำหรับวัยรุ่น และ Brex ให้บริการผู้ประกอบการที่ไม่สามารถเข้าถึงสินเชื่อธุรกิจแบบดั้งเดิมได้ แต่ความเชี่ยวชาญเฉพาะด้านนี้ไม่ได้กลายเป็นรูปแบบการดำเนินงานที่ยั่งยืน: การแบ่งปันธุรกรรมจำกัดรายได้ ต้นทุนการปฏิบัติตามกฎระเบียบเพิ่มขึ้นตามขนาด และการพึ่งพาธนาคารผู้สนับสนุนบังคับให้ทีมต้องขยายออกไปนอกกลุ่มตลาดเดิม เพื่อความอยู่รอด พวกเขาจึงถูกผลักดันให้ขยายไปในแนวนอน โดยท้ายที่สุดแล้ว การเพิ่มผลิตภัณฑ์ไม่ใช่เพราะความต้องการของผู้ใช้ที่แข็งแกร่ง แต่เพื่อทำให้โครงสร้างพื้นฐานสามารถขยายขนาดได้
เนื่องจากแพลตฟอร์มติดตามคริปโตและ API ทางการเงินแบบไร้การอนุญาตช่วยลดต้นทุนการเริ่มต้นธุรกิจได้อย่างมาก ธนาคารที่ใช้ Stablecoin รุ่นใหม่จึงจะผุดขึ้นมา โดยแต่ละแห่งจะมุ่งเป้าไปที่กลุ่มประชากรเฉพาะกลุ่ม คล้ายกับผู้ริเริ่มฟินเทคในยุคแรกๆ เนื่องจากต้นทุนการบริหารจัดการที่ต่ำกว่ามาก ธนาคารใหม่เหล่านี้จึงสามารถมุ่งเน้นไปที่ตลาดที่แคบลงและมีความเชี่ยวชาญเฉพาะด้านมากขึ้น และคงความเชี่ยวชาญนั้นไว้ได้ เช่น ธนาคารที่ปฏิบัติตามหลักชariat ให้บริการแก่กลุ่มผู้เล่นคริปโตระดับ "ฮาร์ดคอร์" หรือนักกีฬาที่มีรูปแบบรายได้และการใช้จ่ายที่ไม่เหมือนใคร
ผลกระทบในระดับที่สองนั้นยิ่งแข็งแกร่งกว่า: การเชี่ยวชาญเฉพาะด้านช่วยปรับปรุงโมเดลเศรษฐกิจต่อหน่วย ต้นทุนการได้มาซึ่งลูกค้า (CAC) ลดลง การขายสินค้าเพิ่มเติมทำได้ง่ายขึ้น และมูลค่าตลอดอายุการใช้งานของลูกค้า (LTV) เพิ่มขึ้น บริษัทฟินเทคที่เชี่ยวชาญเฉพาะด้านสามารถจับคู่ผลิตภัณฑ์และการตลาดกับกลุ่มเฉพาะได้อย่างแม่นยำด้วยอัตราการเปลี่ยนลูกค้าที่สูง และเข้าถึงกลุ่มประชากรเฉพาะผ่านการตลาดแบบปากต่อปากที่แข็งแกร่งกว่า บริษัทเหล่านี้บรรลุเส้นทางที่ชัดเจนยิ่งขึ้นสู่ "รายได้ต่อลูกค้าที่มากขึ้น" เมื่อเทียบกับฟินเทครุ่นก่อนๆ ในขณะที่เสียค่าใช้จ่ายในการบริหารจัดการที่ต่ำกว่า
ในยุคที่ใครๆ ก็สามารถก่อตั้งบริษัทฟินเทคได้ภายในไม่กี่สัปดาห์ ประเด็นสำคัญจะเปลี่ยนจาก "ใครสามารถเข้าถึงลูกค้าได้?" ไปเป็น "ใครเข้าใจลูกค้าอย่างแท้จริง?"
การสำรวจขอบเขตการออกแบบของเทคโนโลยีทางการเงินเฉพาะทาง
โอกาสที่น่าดึงดูดใจที่สุดมักเกิดขึ้นในที่ที่เส้นทางแบบเดิมๆ ล้มเหลว
ลองพิจารณาผู้สร้างสรรค์และนักแสดงในวงการบันเทิงสำหรับผู้ใหญ่เป็นตัวอย่าง พวกเขาสร้างรายได้หลายพันล้านดอลลาร์ต่อปี แต่กลับถูกธนาคารและบริษัทบัตรเครดิตปฏิเสธการชำระเงินบ่อยครั้งเนื่องจากปัญหาด้านชื่อเสียงและความเสี่ยงจากการเรียกคืนเงิน การชำระเงินล่าช้าไปหลายวัน ถูกระงับไว้เพื่อ "การตรวจสอบการปฏิบัติตามกฎระเบียบ" และต้องเสียค่าธรรมเนียม 10-20% ผ่านช่องทางการชำระเงินที่มีความเสี่ยงสูง (เช่น Epoch และ CCBill) เราเชื่อว่าการชำระเงินด้วย Stablecoin สามารถให้การชำระเงินที่รวดเร็วและไม่สามารถย้อนกลับได้ รวมถึงการปฏิบัติตามกฎระเบียบที่ตั้งโปรแกรมได้ ช่วยให้ผู้ประกอบวิชาชีพสามารถจัดการรายได้ของตนเอง โอนส่วนหนึ่งไปยังกระเป๋าเงินเพื่อการเสียภาษีหรือออมทรัพย์โดยอัตโนมัติ และรับชำระเงินได้ทั่วโลกโดยไม่ต้องพึ่งพาตัวกลางที่มีความเสี่ยงสูง
เมื่อพิจารณานักกีฬาอาชีพ โดยเฉพาะอย่างยิ่งในกีฬาประเภทบุคคล เช่น กอล์ฟและเทนนิส พวกเขาต้องเผชิญกับโครงสร้างกระแสเงินสดและความเสี่ยงที่ไม่เหมือนใคร รายได้ของพวกเขากระจุกตัวอยู่ในช่วงเวลาการทำงานที่สั้น มักจะต้องแบ่งให้กับเอเยนต์ โค้ช และทีม พวกเขาต้องเสียภาษีในหลายรัฐและหลายประเทศ และอาการบาดเจ็บอาจทำให้รายได้ของพวกเขาหยุดชะงักลงอย่างกะทันหัน โซลูชันฟินเทคที่ใช้ Stablecoin เป็นหลักอาจช่วยให้พวกเขาสามารถแปลงรายได้ในอนาคตให้เป็นโทเค็น ใช้กระเป๋าเงินแบบหลายลายเซ็นสำหรับการชำระเงินให้กับทีม และหักภาษีโดยอัตโนมัติตามเขตอำนาจศาลได้
ผู้ค้าสินค้าหรูและนาฬิกาเป็นอีกตลาดหนึ่งที่ยังไม่ได้รับการบริการอย่างเพียงพอจากโครงสร้างพื้นฐานทางการเงินแบบดั้งเดิม ธุรกิจเหล่านี้มักใช้การโอนเงินผ่านธนาคารหรือผู้ประมวลผลการชำระเงินที่มีความเสี่ยงสูงในการทำธุรกรรมมูลค่าหลักแสนดอลลาร์เมื่ออำนวยความสะดวกในการเคลื่อนย้ายสินค้าที่มีราคาสูงข้ามพรมแดน ในขณะที่ต้องรอการชำระเงินเป็นเวลาหลายวัน เงินทุนหมุนเวียนมักถูกเก็บไว้ในตู้นิรภัยหรือตู้โชว์สินค้าแทนที่จะอยู่ในบัญชีธนาคาร ทำให้การจัดหาเงินทุนระยะสั้นมีราคาแพงและยากลำบาก เราเชื่อว่าเทคโนโลยีทางการเงินในตัวของ Stablecoin สามารถแก้ไขข้อจำกัดเหล่านี้ได้โดยตรง ได้แก่ การชำระเงินทันทีสำหรับธุรกรรมขนาดใหญ่ วงเงินสินเชื่อที่ค้ำประกันด้วยสินค้าคงคลังที่แปลงเป็นโทเค็น และการดูแลรักษาที่ตั้งโปรแกรมได้ซึ่งสร้างขึ้นในสัญญาอัจฉริยะ
เมื่อคุณได้เห็นกรณีศึกษามากพอ คุณจะพบข้อจำกัดเดียวกันซ้ำแล้วซ้ำเล่า: ธนาคารไม่เก่งในการให้บริการผู้ใช้ที่มีกระแสเงินสดกระจัดกระจาย ไม่สม่ำเสมอ หรือไม่เป็นไปตามแบบแผน แต่กลุ่มเหล่านี้สามารถกลายเป็นตลาดที่ทำกำไรได้ในตลาด Stablecoin เราเชื่อว่าแนวคิดเชิงทฤษฎีที่น่าสนใจสำหรับ "ฟินเทค Stablecoin เฉพาะทาง" ได้แก่:
1. นักกีฬาอาชีพ: รายได้กระจุกตัวในระยะสั้น มีการเดินทางและย้ายถิ่นฐานบ่อยครั้ง อาจต้องยื่นภาษีในหลายพื้นที่ การจ่ายเงินให้กับทีมเกี่ยวข้องกับโค้ช ตัวแทน ผู้ฝึกสอน ฯลฯ อาจต้องการป้องกันความเสี่ยงจากอาการบาดเจ็บ
2. ผู้สร้างและนักแสดงที่เป็นผู้ใหญ่: ถูกกีดกันจากธนาคารและองค์กรบัตรเครดิต; ผู้ชมกระจายอยู่ทั่วโลก
3. พนักงานของบริษัทสตาร์ทอัพที่มีมูลค่าตลาดสูง (ยูนิคอร์น): ขาดแคลนเงินสด มูลค่าสุทธิกระจุกตัวอยู่ในหุ้นที่ไม่สามารถเปลี่ยนเป็นเงินสดได้ง่าย การใช้สิทธิซื้อหุ้นมีภาระภาษีสูง
4. ผู้สร้างบล็อกเชน: มูลค่าสุทธิกระจุกตัวอยู่ในโทเค็นที่มีความผันผวนสูง การฝากและถอนเงินสกุลเฟียต และการดำเนินการด้านภาษีทำได้ยาก
5. นักเดินทางดิจิทัล: ไม่จำเป็นต้องมีหนังสือเดินทางหรือบัญชีธนาคารแบบดั้งเดิม การแลกเปลี่ยนเงินตราต่างประเทศอัตโนมัติ การเสียภาษีอัตโนมัติตามสถานที่ตั้ง การเดินทางและการย้ายถิ่นฐานบ่อยครั้ง
6. สถานการณ์การโอนเงินสำหรับสมาชิกในครอบครัว/เพื่อนของผู้ถูกคุมตัว: การส่งเงินให้พวกเขาผ่านช่องทางแบบดั้งเดิมนั้นทั้งยากและมีค่าใช้จ่ายสูง
7. ปฏิบัติตามกฎที่สอดคล้องกับหลักชariat: หลีกเลี่ยงการคิดดอกเบี้ย
8. คนรุ่น Z: บริการทางการเงินที่มีข้อกำหนดด้านเครดิตต่ำ การลงทุนผ่านรูปแบบเกม ประสบการณ์ทางการเงินที่มีคุณสมบัติทางสังคม
9. วิสาหกิจขนาดกลางและขนาดย่อมข้ามพรมแดน: ต้นทุนอัตราแลกเปลี่ยนสูง การชำระเงินล่าช้า เงินทุนหมุนเวียนติดขัด
10. ผู้ใช้งานคริปโตเคอร์เรนซีระดับสูง (Degens): ประสบการณ์การชำระเงินและเครดิตที่เน้นความเสี่ยงสูง (เช่น การจัดการบิลด้วยแนวคิดแบบ "โต๊ะพนัน")
11. ความช่วยเหลือจากต่างประเทศ: เงินช่วยเหลือไหลเวียนช้า มีตัวกลางหลายชั้น และขาดความโปร่งใส ต้นทุน การทุจริต และความไม่สอดคล้องกัน นำไปสู่การ "รั่วไหล" จำนวนมาก
12. บัญชีออมทรัพย์หมุนเวียน (Tandas / Rotating Savings Club): เป็นรูปแบบการออมข้ามพรมแดนที่เหมาะสำหรับครอบครัวทั่วโลก โดยได้รับผลตอบแทนจากการออมร่วมกัน และอาจนำไปใช้เป็นสินเชื่อได้โดยอิงจากประวัติรายได้สะสมที่บันทึกไว้ในระบบ
13. ผู้ค้าสินค้าหรู/นาฬิกา: เงินทุนหมุนเวียนถูกผูกไว้กับสินค้าคงคลัง จำเป็นต้องใช้เงินกู้ระยะสั้น มีการทำธุรกรรมข้ามพรมแดนที่มีมูลค่าสูงบ่อยครั้ง และมักทำธุรกรรมผ่านแอปพลิเคชันแชท เช่น WhatsApp และ Telegram
สรุป
ในช่วงสองทศวรรษที่ผ่านมา นวัตกรรมฟินเทคส่วนใหญ่เน้นไปที่ชั้นการจัดจำหน่ายมากกว่าโครงสร้างพื้นฐาน บริษัทต่างๆ แข่งขันกันในด้านการสร้างแบรนด์ ประสบการณ์การเปิดบัญชี และการดึงดูดลูกค้าที่จ่ายเงิน แต่เงินยังคงไหลเวียนไปตามเส้นทางปิดเดิมๆ แม้ว่าสิ่งนี้จะช่วยขยายการเข้าถึงบริการทางการเงินได้ แต่ก็ส่งผลให้ผลิตภัณฑ์มีความคล้ายคลึงกันมากขึ้น ต้นทุนสูงขึ้น และอัตรากำไรที่ซบเซาซึ่งยากที่จะหลีกเลี่ยงได้
เหรียญ Stablecoin มีศักยภาพที่จะปฏิวัติตรรกะทางเศรษฐกิจของการพัฒนาผลิตภัณฑ์ทางการเงิน โดยการเปลี่ยนฟังก์ชันต่างๆ เช่น การดูแลรักษา การชำระเงิน การให้กู้ยืม และการปฏิบัติตามกฎระเบียบ ให้เป็นซอฟต์แวร์แบบเปิดที่สามารถตั้งโปรแกรมได้ ซึ่งจะช่วยลดต้นทุนคงที่ในการเริ่มต้นและดำเนินงานของบริษัทฟินเทคได้อย่างมาก ความสามารถต่างๆ ที่ก่อนหน้านี้ต้องพึ่งพาธนาคารผู้สนับสนุน เครือข่ายบัตร และแพลตฟอร์มขนาดใหญ่ สามารถสร้างขึ้นได้โดยตรงบนบล็อกเชน ด้วยต้นทุนการจัดการที่ลดลงอย่างมาก
เมื่อโครงสร้างพื้นฐานมีราคาถูกลง การเชี่ยวชาญเฉพาะด้านก็เป็นไปได้ บริษัทฟินเทคไม่จำเป็นต้องมีผู้ใช้หลายล้านคนเพื่อสร้างผลกำไรอีกต่อไป แต่สามารถมุ่งเน้นไปที่กลุ่มเฉพาะที่ยังไม่ได้รับการบริการอย่างเพียงพอจากผลิตภัณฑ์แบบ "ขนาดเดียวใช้ได้กับทุกคน" กลุ่มต่างๆ เช่น นักกีฬา ผู้สร้างคอนเทนต์สำหรับผู้ใหญ่ แฟนเพลงเคป็อป หรือผู้จำหน่ายนาฬิกาหรู ล้วนมีบริบท ความไว้วางใจ และรูปแบบพฤติกรรมที่คล้ายคลึงกันอยู่แล้ว ทำให้การเผยแพร่ผลิตภัณฑ์ทำได้ง่ายกว่าการแพร่กระจายแบบธรรมชาติ แทนที่จะผ่านการตลาดแบบเสียค่าใช้จ่าย
ที่สำคัญไม่แพ้กัน ชุมชนเหล่านี้มักมีลักษณะกระแสเงินสด โปรไฟล์ความเสี่ยง และกระบวนการตัดสินใจทางการเงินที่คล้ายคลึงกัน ความสอดคล้องกันนี้ทำให้สามารถออกแบบผลิตภัณฑ์ให้สอดคล้องกับรายได้ การใช้จ่าย และพฤติกรรมการจัดการเงินของผู้คนได้อย่างแท้จริง แทนที่จะอิงตามหมวดหมู่ทางประชากรศาสตร์ที่เป็นนามธรรม การตลาดแบบปากต่อปากประสบความสำเร็จไม่เพียงเพราะผู้ใช้รู้จักกัน แต่ยังเพราะผลิตภัณฑ์นั้นสอดคล้องกับวิธีการดำเนินงานของกลุ่มอย่างแท้จริงด้วย
หากวิสัยทัศน์ของเราเป็นจริง การเปลี่ยนแปลงทางเศรษฐกิจครั้งนี้จะมีความสำคัญอย่างมาก เมื่อการจัดจำหน่ายเกิดขึ้นในระดับชุมชน อัตราการเปลี่ยนลูกค้าเป้าหมายเป็นผู้ซื้อ (CAC) จะลดลง และเมื่อตัวกลางออกจากตลาด อัตรากำไรก็จะเพิ่มขึ้น ตลาดที่เคยดูเล็กเกินไปหรือไม่คุ้มค่า จะกลายเป็นธุรกิจที่ยั่งยืนและทำกำไรได้
ในโลกปัจจุบัน ข้อได้เปรียบของฟินเทคจะเปลี่ยนจาก "ขนาดและการใช้จ่ายด้านการตลาด" ไปสู่ "ความเข้าใจบริบทอย่างแท้จริง" ฟินเทคยุคใหม่จะไม่ประสบความสำเร็จด้วยการพยายามให้บริการทุกคน แต่จะประสบความสำเร็จด้วยการสร้างโครงสร้างพื้นฐานที่สอดคล้องกับการไหลเวียนของเงินทุนที่แท้จริง ในขณะเดียวกันก็ให้บริการที่เป็นเลิศแก่กลุ่มเป้าหมายเฉพาะกลุ่ม
[ ลิงก์ต้นฉบับ ]
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






