



Didi ถือเป็นธนาคารดิจิทัลยักษ์ใหญ่ในละตินอเมริกาแล้ว
ในอีกซีกโลกหนึ่ง Didi ไม่ได้เป็นเพียงบริษัทเรียกรถโดยสารที่รับค่าคอมมิชชั่นอีกต่อไป แต่ได้กลายเป็นยักษ์ใหญ่ด้านธนาคารดิจิทัล ธุรกิจบริการทางการเงินซึ่งครั้งหนึ่งเคยถูกมองว่าเป็นส่วนเสริมของบริการเรียกรถโดยสาร ปัจจุบันมีผู้ใช้งานมากกว่า 25 ล้านคนในละตินอเมริกา
หากเรามุ่งความสนใจไปที่ประเทศจีน ภาพลักษณ์ของ Didi นั้นชัดเจนและมั่นคง แม้จะมีผู้ใช้งานรายเดือนหลายร้อยล้านคน แต่ในแวดวงการเงินที่มั่งคั่งกว่ามาก ท่ามกลางกำแพงที่ WeChat Pay และ Alipay สร้างขึ้นอย่างยากลำบาก Didi ยังคงเป็นคู่แข่งที่น่าอึดอัด ทำได้เพียงปกป้องพื้นที่เล็กๆ ของตัวเองอย่างบริการเรียกรถเท่านั้น
อย่างไรก็ตาม บนถนนที่พลุกพล่านของเมืองเม็กซิโกซิตี้และท่ามกลางการจราจรติดขัดของเมืองเซาเปาโล ผู้คนหลายพันคนที่ไม่เคยเข้าธนาคารมาก่อนต่างก็กำลังถือบัตร Mastercard ใบแรกของพวกเขา ซึ่งมีโลโก้ Didi อยู่โดดเด่น
ที่นี่ไม่เพียงแต่เป็นคนขับรถที่พาคนกลับบ้านเท่านั้น แต่ยังเป็นผู้บงการตัวจริงที่ควบคุมการไหลของเงินในระดับรากหญ้า และ "ถุงเงิน" ที่ชาวละตินอเมริกาธรรมดาจำนวนนับไม่ถ้วนพึ่งพาในการดำรงชีพอีกด้วย
เมื่อมองย้อนกลับไปถึงการเติบโตของ Didi ในละตินอเมริกา ไม่ใช่แค่การขยายทางภูมิศาสตร์ไปยังต่างประเทศเท่านั้น แต่เป็นเหมือน "วิวัฒนาการแบบย้อนกลับ" ที่ถูกบังคับโดยสิ่งแวดล้อมมากกว่า
ในประเทศจีน เนื่องจากถนนถูกสร้างโดยคนอื่นไปแล้ว Didi จึงทำได้เพียงเป็นคนขับ แต่ในละตินอเมริกา ซึ่งต้องเผชิญกับความลำบากยากเข็ญอันกว้างใหญ่ Didi จำเป็นต้องเรียนรู้วิธีการสร้างถนนและสะพาน ความสามารถในการพัฒนาโครงสร้างพื้นฐานนี้เป็นทักษะที่บริษัทอินเทอร์เน็ตของจีนเคยเชี่ยวชาญในช่วงแรก ๆ แต่กลับถูกลืมเลือนไปในที่สุดเนื่องจากโครงสร้างพื้นฐานภายในประเทศที่พัฒนามากเกินไป
ความทะเยอทะยานที่ถูกปิดกั้นโดย "ความสมบูรณ์แบบ"
ความล้มเหลวของ Didi ในเวทีการเงินของจีนไม่ได้เกิดจากการกระทำผิด แต่เป็นเพราะ Didi ถือกำเนิดขึ้นในยุคที่เติบโตมากเกินไป โครงสร้างพื้นฐานของตลาดถูกสร้างขึ้นมาอย่างสมบูรณ์แบบ บางครั้งความสมบูรณ์แบบก็เหมือนคำสาป
ในประวัติศาสตร์ธุรกิจอินเทอร์เน็ตของจีน ปี 2016 ถือเป็นปีแห่งการเปลี่ยนแปลงครั้งยิ่งใหญ่ ด้วยการขยายตัวอย่างรวดเร็วของ WeChat Pay และ Alipay สงครามการชำระเงินผ่านมือถือในจีนจึงยุติลงอย่างมีประสิทธิภาพ ทั้งสองบริษัทนี้ครองส่วนแบ่งตลาดรวมกันกว่า 90% ทำให้การชำระเงินผ่านมือถือกลายเป็นโครงสร้างพื้นฐานระดับชาติที่พร้อมใช้งานได้ง่ายดายเทียบเท่ากับน้ำ ไฟฟ้า และก๊าซ
สำหรับผู้บริโภค นี่คือความสะดวกสบายขั้นสูงสุด แต่สำหรับผู้มาใหม่เช่น Didi นี่คือกำแพงที่มองไม่เห็น
ในช่วงหลายปีต่อมา Didi ได้พยายามอย่างเต็มที่เพื่อซื้อใบอนุญาตทางการเงินแปดใบ ซึ่งรวมถึงใบอนุญาตสำหรับการชำระเงิน การให้สินเชื่อรายย่อยออนไลน์ และสินเชื่อผู้บริโภค โดยพยายามสร้างระบบวงจรปิดของตนเอง อย่างไรก็ตาม ด้วยการผูกขาดแบบสองราย (duopoly) ที่เป็นระบบปฏิบัติการพื้นฐานของโลกธุรกิจอยู่แล้ว เครื่องมือการชำระเงินอื่นๆ จึงถูกกำหนดให้เป็นเพียงปลั๊กอินที่ใช้งานได้จริงซึ่งเชื่อมต่อกับระบบนี้
ความขัดแย้งที่ลึกซึ้งกว่านั้นก็คือ ปริมาณการเข้าชมนั้นไม่เคยเทียบเท่ากับ "การรักษาลูกค้า" อย่างแท้จริง
แม้ว่า Didi จะมีฐานผู้ใช้จำนวนมหาศาล แต่อุตสาหกรรมเรียกรถกลับประสบปัญหาข้อบกพร่องร้ายแรง นั่นคือ ระยะเวลาการใช้งานที่สั้นและไม่สามารถรักษาผู้ใช้ไว้ได้ ในสภาพแวดล้อมการชำระเงินที่มีการแข่งขันสูงซึ่งถูกครอบงำด้วยการผูกขาดแบบสองราย เงินจะถูกโอนจากบัตรธนาคารของผู้ใช้ไปยังบัญชีของผู้ขับขี่ และถูกถอนออกอย่างรวดเร็ว
ในกระบวนการนี้ Didi เป็นเพียงช่องทางที่มีประสิทธิภาพ ไม่ใช่แหล่งเงินทุนสำรอง เมื่อเทียบกับเงินทุนที่สะสมจากธุรกรรมอีคอมเมิร์ซของ Alibaba และกระแสเงินสดที่เกิดจากเงินอุดหนุนทางสังคมของ Tencent แล้ว ปริมาณการใช้งานของ Didi จะถูก "ใช้แล้วหายไป"
ความรู้สึกอึดอัดนี้ในที่สุดก็ถึงจุดสูงสุดท่ามกลางการเปลี่ยนแปลงครั้งใหญ่ในสภาพแวดล้อมด้านกฎระเบียบ
เรื่องราวการเพิกถอนหลักทรัพย์จดทะเบียนในช่วงฤดูร้อนปี 2564 และค่าปรับมหาศาล 8 พันล้านหยวนที่ตามมา เปรียบเสมือนการหยุดชะงักชั่วคราวครั้งใหญ่ ทำลายความทะเยอทะยานทางการเงินของ Didi ในประเทศจีนอย่างสิ้นเชิง ภายใต้แรงกดดันอันหนักหน่วงเช่นนี้ Didi ไม่เพียงแต่พลาดโอกาสในการขยายธุรกิจ แต่ยังสูญเสียพื้นที่ในการวางแผนเชิงกลยุทธ์อีกด้วย บริษัทถูกบังคับให้ถอยกลับและอยู่รอดอย่างระมัดระวัง
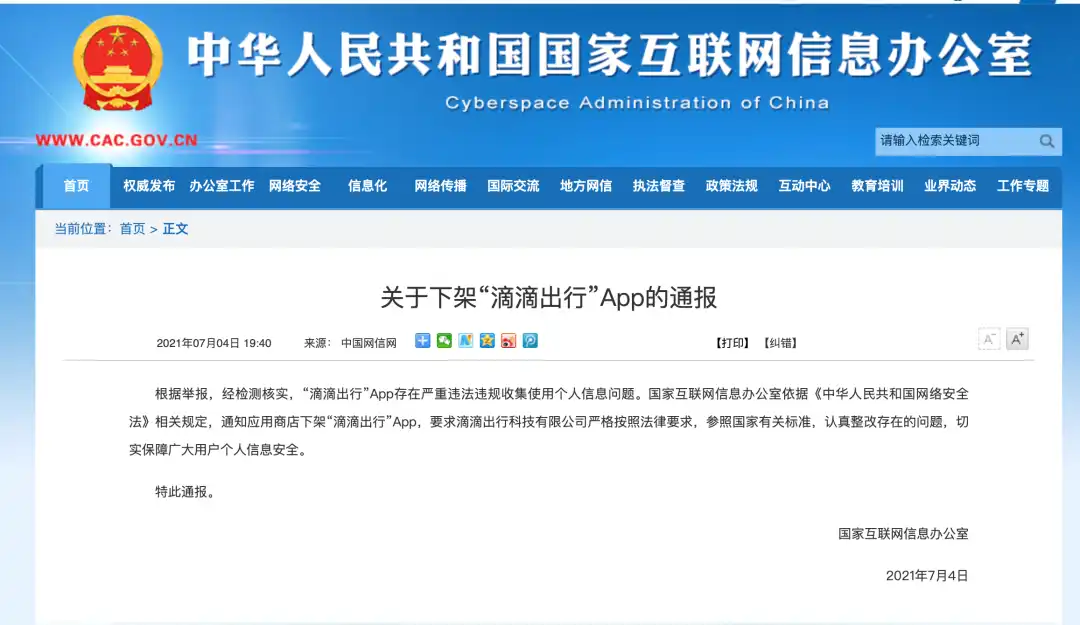
เอกสารแจ้งอย่างเป็นทางการเกี่ยวกับการถอด Didi ออกจาก App Store
ณ จุดนี้ เรื่องราวทางการเงินของ Didi ในจีนดูเหมือนจะสิ้นสุดลงแล้ว
มันติดอยู่ในเมืองที่มีกำแพงล้อมรอบที่ "สมบูรณ์แบบ" ถนนเรียบเกินไป ไม่จำเป็นต้องซ่อมแซม สะพานก็มั่นคงเกินไป ไม่จำเป็นต้องสร้างใหม่
ดูเหมือนทางตันที่แก้ไม่ได้ แต่ในอีกฟากหนึ่งของมหาสมุทรแปซิฟิก สถานการณ์ทางธุรกิจกลับตรงกันข้ามอย่างสิ้นเชิงกำลังเกิดขึ้น ความว่างเปล่าที่นั่นไม่ได้เป็นอุปสรรค แต่เป็นกำไรก้อนโตที่สุดของดิดี้
การสร้างความเชื่อมั่นในทวีปเงินสดอีกครั้ง
เมื่อทีมงานล่วงหน้าของ Didi เดินทางมาถึงทวีปละตินอเมริกาเป็นครั้งแรก สิ่งที่พวกเขาเห็นไม่ใช่ตลาดขนาดใหญ่ที่ยังไม่ได้รับการพัฒนา แต่เป็นความแตกต่างทางสังคมที่ยิ่งใหญ่
จากข้อมูลของธนาคารโลก พบว่าผู้ใหญ่ในละตินอเมริกาประมาณครึ่งหนึ่งไม่มีบัญชีธนาคาร เม็กซิโกซึ่งมีประชากร 130 ล้านคน หมายความว่ามีประชาชนทั่วไปมากกว่า 66 ล้านคนที่ไม่ได้อยู่ในระบบการเงินสมัยใหม่
นี่คือ "ภาวะสุญญากาศทางการเงิน" ที่น่าอึดอัด ในภาวะสุญญากาศนี้ เงินสดคือศรัทธาเดียวเท่านั้น
ในเม็กซิโก ธุรกรรมค้าปลีกเกือบ 90% ยังคงดำเนินการด้วยเงินสด สำหรับบริษัทอินเทอร์เน็ตจีนที่คุ้นเคยกับสังคมไร้เงินสด การ "บูชาเงินสด" เช่นนี้ถือเป็นฝันร้าย ในจีน เงินไหลเข้าสู่ระบบคลาวด์อย่างราบรื่นและมีประสิทธิภาพ แต่ในละตินอเมริกา เนื่องจากผู้โดยสารส่วนใหญ่ไม่มีบัตรธนาคาร พวกเขาจึงทำได้เพียงดึงธนบัตรที่ยับยู่ยี่หรือเปื้อนเหงื่อออกมาเพื่อชำระค่าโดยสาร
สิ่งนี้ส่งผลโดยตรงต่อประสิทธิภาพที่ลดลง คนขับได้รับเงินทอนหนึ่งถุง แต่แพลตฟอร์ม Didi ไม่สามารถหักเงินได้ ส่งผลให้คนขับจำนวนมากถูกระงับบัญชีเนื่องจากค้างชำระค่าธรรมเนียม และระบบเกือบจะล่ม
แต่สิ่งที่น่ากลัวยิ่งกว่าประสิทธิภาพก็คือความปลอดภัยที่ไร้การควบคุม
บนท้องถนนในละตินอเมริกาซึ่งมีการรักษาความปลอดภัยที่เข้มงวด ผู้ขับขี่ที่พกเงินสดจำนวนมากได้กลายเป็น "ตู้เอทีเอ็มเคลื่อนที่" การโจรกรรมถือเป็นภัยคุกคามที่เกิดขึ้นอยู่เสมอ และทุกครั้งที่พวกเขาหยุดรถเพื่อเก็บเงิน ก็อาจเสี่ยงชีวิตได้
ที่นี่เราจะต้องแนะนำกรอบอ้างอิงที่สำคัญที่สุด: Uber
ในฐานะผู้บุกเบิกบริการเรียกรถโดยสาร Uber ได้เข้าสู่ตลาดละตินอเมริกาก่อน Didi อย่างไรก็ตาม เมื่อเผชิญกับปัญหาสภาพคล่องทางการเงินที่คล้ายคลึงกัน การเลือกของ Uber สะท้อนให้เห็นถึงความแตกต่างพื้นฐานในดีเอ็นเอเชิงกลยุทธ์ของยักษ์ใหญ่อินเทอร์เน็ตจากตะวันออกและตะวันตก
Uber เป็นตัวอย่างทั่วไปของ "ความพิถีพิถันในซิลิคอนแวลลีย์" หรือการแบ่งงานกันทำ ในตลาดสหรัฐฯ ที่เติบโตเต็มที่ วอลล์สตรีทเป็นผู้ดูแลด้านการเงิน ขณะที่ Uber มุ่งเน้นแต่เรื่องการเชื่อมต่อ แนวคิดนี้ทำให้พวกเขายืนกรานอย่างหยิ่งยโสว่าจะทำเฉพาะสิ่งที่พวกเขาทำได้ดีที่สุด แม้จะต้องเผชิญกับความสิ้นหวังในละตินอเมริกาก็ตาม
ค่าใช้จ่ายมหาศาล ในปี 2559 Uber ได้เรียนรู้ "บทเรียนอันโหดร้าย" อย่างแท้จริงในบราซิล ซึ่งการปล้นคนขับพุ่งสูงขึ้นถึงสิบเท่าภายในเวลาเพียงหนึ่งเดือนหลังจากถูกบังคับให้รับเงินสด สำนักข่าวรอยเตอร์รายงานว่ามีคนขับอย่างน้อยหกคนเสียชีวิตจากเหตุการณ์ดังกล่าว
เมื่อเผชิญกับความเสี่ยงต่อการเสียชีวิตที่เพิ่มสูงขึ้นนี้ ซิลิคอนวัลเลย์มักเลือกที่จะถอยกลับและรอให้สภาพแวดล้อมมีความสมบูรณ์แบบมากขึ้น
Didi เป็นตัวแทนของแนวคิดของซูเปอร์แอปในจีนและแม้แต่เอเชีย: การสนับสนุนรอบด้าน
บริษัทต่างๆ ที่เติบโตมาในสมรภูมิธุรกิจอันโหดร้ายของจีนเข้าใจหลักการหนึ่งข้อ นั่นคือ หากสังคมไม่มีถนน ก็ต้องสร้างถนน หากสังคมขาดเครดิต ก็ต้องสร้างเครดิตขึ้นมา
ดังนั้น Didi จึงเลือกเส้นทางที่หนักกว่า ไม่ซับซ้อนกว่า แต่ก็มีประสิทธิผลมากกว่า นั่นคือ ตัดสินใจเปลี่ยนแปลงสภาพแวดล้อม
Didi มุ่งเป้าไปที่ป้ายสีแดงและสีเหลืองที่พบเห็นได้ทั่วไปตามท้องถนนในเม็กซิโก นั่นก็คือร้านสะดวกซื้อ OXXO
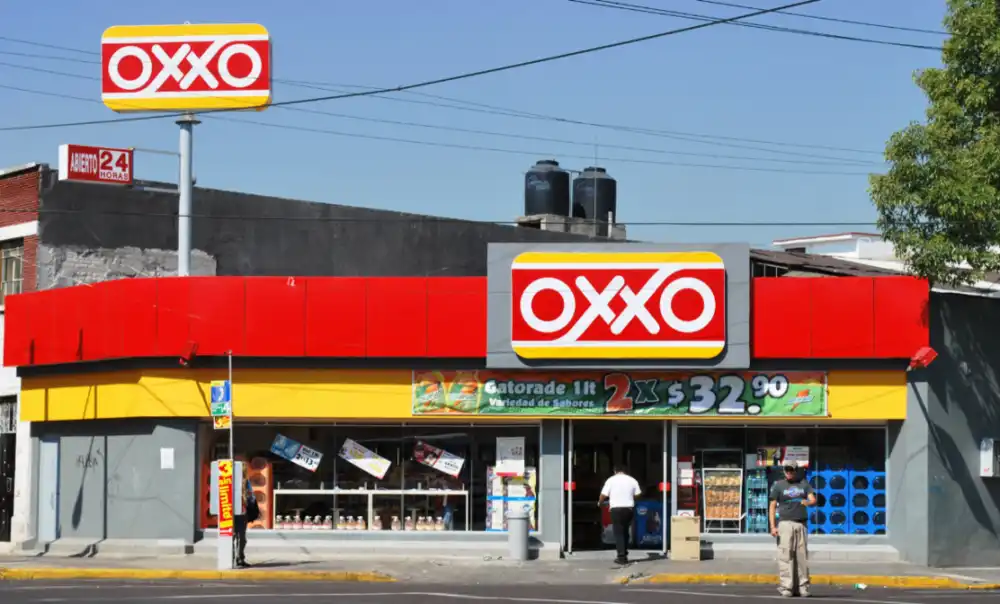
ร้านสะดวกซื้อแห่งชาติเม็กซิโก
ยักษ์ใหญ่ค้าปลีกรายนี้มีร้านค้า 24,000 แห่ง รับผิดชอบธุรกรรมเงินสดเกือบครึ่งหนึ่งของเม็กซิโก ทำให้ที่นี่กลายเป็น "จุดชำระเงินแห่งชาติ" โดยพฤตินัย Didi ตระหนักถึงความเชื่อมโยงนี้อย่างเฉียบแหลม และตัดสินใจอย่างเป็นรูปธรรมอย่างยิ่งยวด นั่นคือการเปลี่ยนร้านสะดวกซื้อให้เป็นตู้เอทีเอ็มส่วนตัว
การทดลองทางการเงินแบบเงียบๆ ได้เริ่มต้นขึ้นแล้ว
เมื่อคนขับรถจบวันอันยาวนานด้วยเงินสดเต็มกระเป๋า เขาไม่ต้องกังวลเรื่องการนำเงินกลับบ้านอีกต่อไป เขาจอดรถไว้หน้า OXXO โชว์บาร์โค้ดจากแอป DiDi ให้พนักงานดู แล้วยื่นเงินสดให้ เสียง "บี๊บ" ดังจากเครื่องสแกน ธนบัตรจริงจะแปลงเป็นยอดคงเหลือดิจิทัลในบัญชี DiDi Pay ของเขาทันที
เสียงที่คมชัดนี้มีความหมายอย่างยิ่ง
นี่ไม่ใช่แค่การเติมเงินธรรมดาๆ แต่เป็นการโอนเงินออฟไลน์ออนไลน์ Didi ได้สร้างระบบโอนเงินต้นทุนต่ำที่เป็นอิสระจากธนาคารแบบดั้งเดิม ด้วยการใช้ประโยชน์จากเครือข่ายร้านสะดวกซื้อที่มีอยู่ทั่วไป
เมื่อเงินทุนเข้าสู่ DiDi Pay แล้ว Didi ก็ไม่ใช่แค่แพลตฟอร์มเรียกรถอีกต่อไป แต่กลายเป็น "ธนาคารเงา" สำหรับผู้ขับขี่
ต่อมา Didi จึงได้สร้างแอปพลิเคชันสำหรับกรณีนี้ขึ้นอย่างรวดเร็ว ในบราซิล ระบบ 99Pay ของ Didi ได้ผสานรวมเข้ากับระบบชำระเงินทันที PIX ของบราซิลอย่างลึกซึ้ง ช่วยให้ผู้คนหลายสิบล้านคนในระดับล่างของสังคมได้สัมผัสกับศักดิ์ศรีทางการเงินจากการโอนเงินทันทีเป็นครั้งแรก
แนวทางนี้สร้างคูน้ำเปื้อนเลือด: ความปลอดภัย
ในประเทศจีน การชำระเงินผ่านมือถือเป็นเรื่องของความเร็ว แต่ในละตินอเมริกา ซึ่งความปลอดภัยมีความซับซ้อน การชำระเงินผ่านมือถือเป็นเรื่องของการเอาตัวรอด
ความพยายามทุกครั้งในการเลิกใช้เงินสดหมายถึงการลดความเสี่ยงที่คนขับจะถูกปล้นด้วยปืน เมื่อคนขับรู้สึกว่าการใช้ DiDi Pay ทำให้พวกเขารู้สึกสบายใจ ความภักดีที่พวกเขามีต่อแพลตฟอร์มจะเหนือกว่าเงินอุดหนุนเชิงพาณิชย์ใดๆ
ด้วยเหตุนี้ Didi จึงได้สร้างทางหลวงสายแรกในละตินอเมริกาในที่สุด ไม่เพียงแต่ตอบโจทย์ความต้องการที่เพิ่มขึ้นเท่านั้น แต่ยังตอบโจทย์ความต้องการเร่งด่วนที่สุดของทวีปนี้ นั่นคือการทำให้เงินไหลเวียนและธุรกรรมมีความปลอดภัย
เมื่อรอยเท้ากลายเป็นเครดิต
เมื่อถนนสร้างเสร็จ ดิดี้ก็ตระหนักได้ทันทีว่าตัวเองกำลังยืนอยู่บนเหมืองทองคำที่ไม่เคยมีใครขุดมาก่อน เหมืองทองคำแห่งนี้มีชื่อว่าดาต้า
อย่างไรก็ตาม ข้อมูลในที่นี้ไม่ได้อ้างอิงถึงบันทึกธุรกรรมทางการเงินแบบดั้งเดิม ในเม็กซิโกหรือบราซิล ผู้ขับขี่และผู้โดยสารส่วนใหญ่ไม่ปรากฏชื่อในบันทึกของสถาบันการเงินแบบดั้งเดิม ธนาคารไม่สามารถมองเห็นพวกเขา ไม่ทราบความสามารถในการชำระหนี้ และแน่นอนว่าไม่กล้าให้กู้ยืมเงินแก่พวกเขา
ธนาคารมองไม่เห็น แต่ดีดี้มองเห็น
ด้วยแอปพลิเคชัน Didi สามารถเข้าถึง "มุมมองของพระเจ้า" ได้เกือบรอบรู้ Didi รู้เวลาเริ่มต้นการเดินทางของผู้ขับขี่ในแต่ละวัน รู้ว่าผู้ขับขี่ขับรถไปกี่กิโลเมตร และมีความขยันขันแข็งหรือไม่ นอกจากนี้ยังรู้ด้วยว่าผู้โดยสารอาศัยอยู่ที่ไหน ทำงานที่ไหน และซื้อของบ่อยแค่ไหน
รอยเท้าการเดินทางที่ดูเหมือนไม่สำคัญเหล่านี้ได้รับการเข้ารหัสใหม่โดยโมเดลการควบคุมความเสี่ยงของ Didi และแปลงเป็นหมวดหมู่เครดิตใหม่ล่าสุด—"เครดิตเชิงพฤติกรรม"
นี่คือการประเมินที่ละเอียดกว่าใบแจ้งยอดธนาคาร คนขับที่ออกเดินทางตรงเวลาหกโมงเช้าทุกวัน ไม่ว่าฝนจะตกหรือแดดออก แม้ว่าจะไม่มีเงินออมในธนาคารด้วยเหตุผลหลายประการ ก็ยังถือว่าเป็นลูกค้าระดับพรีเมียมที่มีเครดิตสูงในอัลกอริทึมของ Didi ความขยันขันแข็ง (Diligence) ถือเป็นเครดิตครั้งแรกที่นี่
จากการสร้างสินเชื่อภายในองค์กรนี้ Didi จึงได้เปิดตัวผลิตภัณฑ์สินเชื่อ "DiDi Préstamos" ขึ้นอย่างเป็นธรรมชาติ สำหรับผู้ใช้ชาวละตินอเมริกาหลายล้านคน นี่อาจเป็นครั้งแรกในชีวิตที่พวกเขาสามารถเข้าถึงสินเชื่อทางการเงินอย่างเป็นทางการได้ ข้อมูลแสดงให้เห็นว่าผู้ใช้สินเชื่อของ Didi ประมาณ 70% ไม่เคยกู้ยืมเงินแม้แต่สตางค์เดียวมาก่อน
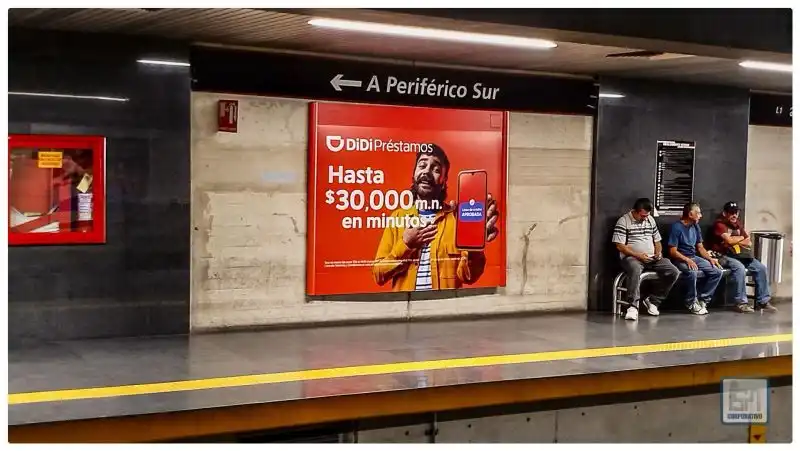
โฆษณาในท้องถิ่นของ DiDi Préstamos
นี่ไม่เพียงแต่เป็นความก้าวหน้าทางการค้าเท่านั้น แต่ยังเป็นการทดลองทางสังคมวิทยาอันล้ำลึกอีกด้วย
ในละตินอเมริกา ประชากรกลุ่ม "เศรษฐกิจสีเทา" จำนวนมากยังคงถูกมองข้ามมาเป็นเวลานานเนื่องจากขาดประวัติเครดิต Didi ได้สร้าง "การยืนยันความเป็นเจ้าของดิจิทัล" ขึ้นมาโดยไม่ได้ตั้งใจ ซึ่งรัฐบาลต่างๆ ล้มเหลวมาหลายทศวรรษ พ่อค้าแม่ค้าริมถนนที่ขายทาโก้หรือคนขับรถมือสอง ได้สร้างอัตลักษณ์ทางเศรษฐกิจที่สามารถบันทึกได้เป็นครั้งแรก ด้วยการเชื่อมต่อกับระบบนิเวศของ Didi ก้าวออกมาจากเงามืดสู่แสงแดดเป็นครั้งแรก
ความสามารถในการ "ทำให้เศรษฐกิจนอกระบบเป็นทางการ" ถือเป็นรากฐานที่ลึกที่สุดที่ทำให้ Didi สามารถหยั่งรากในละตินอเมริกาได้
คูน้ำที่เกิดจากวิวัฒนาการนี้ช่างน่าอัศจรรย์มาก มันยังก่อให้เกิดสงครามเกี่ยวกับ "ยีน" ในละตินอเมริกาอีกด้วย
สนามรบทางการเงินดิจิทัลในละตินอเมริกาเป็นสนามรบของผู้เล่นมากมายมายาวนาน ซึ่งรวมถึงธนาคารดิจิทัลยักษ์ใหญ่อย่าง Nubank และยักษ์ใหญ่ด้านอีคอมเมิร์ซอย่าง Mercado Libre แต่ Didi มีข้อได้เปรียบเฉพาะตัวที่คู่แข่งเหล่านี้ไม่มี นั่นคือสถานการณ์ในชีวิตประจำวันที่มีความถี่สูงมาก
ธุรกิจหลักของ Nubank คือการธนาคาร ซึ่งเป็นธุรกิจความถี่ต่ำ ธุรกิจหลักของ Meco คือการพาณิชย์อิเล็กทรอนิกส์ ซึ่งเป็นธุรกิจความถี่ปานกลาง และธุรกิจหลักของ Didi คือการเรียกรถโดยสาร ซึ่งเป็นธุรกิจความถี่สูง
คุณอาจช้อปปิ้งออนไลน์เพียงเดือนละครั้งและไปธนาคารไม่กี่ครั้งต่อปี แต่คุณก็ต้องออกไปทุกวัน ในการสร้างนิสัยการชำระเงินนั้น "การเดินทาง" ถือเป็นสนามรบระดับสูงสุด Didi ประสบความสำเร็จในการก้าวข้ามอุปสรรคของบริการทางการเงินแบบความถี่ต่ำ ด้วยการใช้ประโยชน์จากสถานการณ์การเดินทางและการจัดส่งอาหารแบบความถี่สูง (DiDi Food)
การมีข้อมูลการเข้าชมเป็นสิ่งหนึ่ง แต่การรักษาข้อมูลดังกล่าวเป็นอีกสิ่งหนึ่ง
เพื่อสกัดกั้นเงินทุนที่หมุนเวียนอย่างรวดเร็วบนแพลตฟอร์มให้หมดสิ้น Didi จึงได้ใช้อาวุธสุดท้าย นั่นคือการเปิดสงครามอัตราดอกเบี้ยโดยใช้ประโยชน์จากสภาพแวดล้อมที่มีอัตราดอกเบี้ยสูงในละตินอเมริกา
บริษัทได้เปิดตัวผลิตภัณฑ์เงินฝากออมทรัพย์ชื่อ "DiDi Cuenta" ซึ่งให้ผลตอบแทนต่อปีสูงถึง 15% ตัวเลขนี้ฟังดูแทบจะไม่น่าเชื่อในจีน และอาจถูกสงสัยว่าเป็นแชร์ลูกโซ่ด้วยซ้ำ แต่ในเม็กซิโก ซึ่งอัตราดอกเบี้ยอ้างอิงอยู่ในระดับสองหลักมาหลายปีแล้ว นี่เป็นเพียงการต่อสู้ปกติที่ธนาคารดิจิทัลรายใหญ่ทำเพื่อดึงดูดเงินฝาก
Didi เพียงแค่ปรับตัวเข้ากับประเพณีท้องถิ่น แต่ด้วยการทำเช่นนี้ ก็ถือเป็นจุดเปลี่ยนที่สำคัญที่สุด โดยในที่สุดก็ละทิ้งบทบาทอันน่าอึดอัดของตนในฐานะ "ผู้มีพระคุณที่ผ่านไปมา" และกลายเป็นแหล่งสะสมเงินทุนที่สามารถสะสมความมั่งคั่งได้อย่างแท้จริง
ความร่วมมือระหว่างอุตสาหกรรม
เมื่อระบบสินเชื่อและแหล่งเงินทุนได้รับการจัดตั้งขึ้นแล้ว ความทะเยอทะยานของ Didi จะไม่จำกัดอยู่แค่การเงินอีกต่อไป
จีนเริ่มมีบทบาทเชิงกลยุทธ์มากขึ้น เปรียบเสมือน “ม้าโทรจัน” สำหรับอุตสาหกรรมจีนที่มุ่งสู่ตลาดโลก จีนตั้งเป้าใช้การเงินเป็นกุญแจไขประตูสู่การบริโภคที่ใช้เงินทุนอย่างเข้มข้นในละตินอเมริกา
คลื่นลูกแรกคือการส่งออกสินค้าอุปโภคบริโภค
ในปี 2568 AliExpress ซึ่งเป็นบริษัทในเครือของ Alibaba ได้ร่วมมือกับ Didi ในเม็กซิโกเพื่อเปิดตัวบริการ "ซื้อก่อน จ่ายทีหลัง" ผลลัพธ์เกิดขึ้นทันที โดยในช่วงสัปดาห์โปรโมชั่น ปริมาณคำสั่งซื้อของ AliExpress เพิ่มขึ้นถึง 300% และผู้ค้าชาวจีนบางรายมียอดขายเพิ่มขึ้นถึง 18 เท่า
สำหรับชาวเม็กซิกันรุ่นใหม่ที่ไม่มีบัตรเครดิต ระบบการชำระด้วยบัตรเครดิตของ Didi ได้กลายมาเป็นสะพานเชื่อมพวกเขากับ "Made in China"
แต่นี่เป็นเพียงบทนำเท่านั้น กลยุทธ์ที่กว้างไกลยิ่งขึ้นกำลังถูกเปิดเผยในการขยายฐานการผลิตระดับไฮเอนด์ของจีนไปยังต่างประเทศ โดยเฉพาะอย่างยิ่งในด้านยานยนต์พลังงานใหม่
ละตินอเมริกากลายเป็นสนามรบใหม่สำหรับผู้ผลิตรถยนต์จีนอย่าง BYD, Chery และ Great Wall อย่างไรก็ตาม อุปสรรคใหญ่ที่สุดที่พวกเขาเผชิญไม่ใช่ความสามารถในการแข่งขันของผลิตภัณฑ์ แต่คือการขาดแคลนเครื่องมือทางการเงิน ผู้ขับขี่ในประเทศต้องการซื้อรถยนต์ไฟฟ้าเพื่อประหยัดต้นทุนเชื้อเพลิง แต่ธนาคารแบบดั้งเดิมในละตินอเมริกา เนื่องจากความล้มเหลวของรูปแบบการควบคุมความเสี่ยง ไม่เพียงแต่มีกระบวนการอนุมัติที่ล่าช้าอย่างมากเท่านั้น แต่ยังมักถูกปฏิเสธสินเชื่อทันทีอีกด้วย
ณ จุดนี้ ดิดี้กลายเป็นผู้เชื่อมต่อที่สำคัญ
Didi มีผู้ขับขี่หลายล้านคนที่กำลังมองหาการอัพเกรดรถยนต์ของตนเอง ขณะเดียวกันก็มีข้อมูลการควบคุมความเสี่ยงที่แม่นยำและเงินทุนเครดิต อีกทั้งยังเชื่อมโยงผู้ผลิตรถยนต์จีนที่ต้องการขยายตลาดระหว่างกัน Didi ไม่เพียงแต่ออกบัตรเครดิตให้กับผู้ขับขี่เท่านั้น แต่ยังทำหน้าที่เป็นผู้ให้บริการสินเชื่อรถยนต์โดยตรงอีกด้วย
ผ่านโครงการจัดหาเงินทุนของ Didi ผู้ขับขี่สามารถซื้อรถยนต์ไฟฟ้าที่ผลิตในจีนแบบผ่อนชำระ และชำระเงินกู้คืนโดยใช้รายได้ที่ได้จากการขับขี่รถยนต์
นี่แสดงให้เห็นถึงความร่วมมือทางอุตสาหกรรมในระดับที่ลึกซึ้งอย่างยิ่ง Didi กำลังกลายเป็นโครงสร้างพื้นฐานสำหรับการดำเนินงานด้านการผลิตระดับไฮเอนด์ของจีนในละตินอเมริกา ซึ่งไม่เพียงแต่ปูทางไปสู่การเงินเท่านั้น แต่ยังรวมถึงการเปลี่ยนผ่านด้านพลังงานด้วย
ในที่สุดวงจรปิดที่สมบูรณ์ก็เกิดขึ้น
ในละตินอเมริกา Didi ได้เปลี่ยนแปลงตัวเองให้กลายเป็นซูเปอร์อินเทอร์เฟซที่เชื่อมต่อออนไลน์และออฟไลน์ และเชื่อมโยงการผลิตของจีนกับการบริโภคในละตินอเมริกา
ความฝันที่จะเป็น "ซูเปอร์แอป" ซึ่งล้มเหลวไม่เป็นท่าในจีนเนื่องจากสภาพแวดล้อมที่พัฒนาแล้ว กลับกลายเป็นความจริงอย่างน่าอัศจรรย์ในอีกซีกโลกหนึ่งด้วยวิธีที่เรียบง่ายที่สุดแต่ก็มีความยืดหยุ่นมากที่สุด
สัญชาตญาณของผู้สร้าง
ด้วยยอดสั่งซื้อ 1.162 พันล้านรายการในไตรมาสเดียว อัตราการเติบโตของรายได้ 35% และปริมาณธุรกรรมที่ใกล้ถึง 30,000 ล้านหยวน Didi ได้สร้างมาตรฐานใหม่สำหรับบริษัทอินเทอร์เน็ตของจีนที่ขยายไปทั่วโลกด้วยรายงานทางการเงินที่น่าประทับใจนี้
ความสำเร็จนี้ไม่เพียงแต่แสดงถึงความสำเร็จทางการค้าเท่านั้น แต่ยังเป็นการแก้ไขตรรกะของ "โมเดลจีนที่ก้าวสู่ระดับโลก" อีกด้วย
ในอดีต เรามักเชื่อว่า หากมองถึงช่องว่างทางเทคโนโลยีและประสิทธิภาพ โมเดลอินเทอร์เน็ตที่เติบโตเต็มที่ของจีนสามารถนำไปใช้กับตลาดเกิดใหม่ได้โดยตรง แต่ประสบการณ์ของ Didi ในละตินอเมริกาพิสูจน์ให้เห็นว่าการทำซ้ำแบบง่ายๆ นั้นเป็นทางตัน คุณไม่สามารถนำเครื่องจักรที่ทันสมัยมาใช้เพียงอย่างเดียวได้ คุณต้องรื้อฟื้นงานสกปรกและแรงงานหนักที่เคยทำมาตั้งแต่ตอนสร้างเครื่องจักรเหล่านั้นขึ้นมาใหม่ด้วย
สิ่งสำคัญที่สุดที่ Didi ทำได้อย่างถูกต้องในละตินอเมริกาคือการละทิ้งความโอหังของบริษัทเทคโนโลยีอย่างสิ้นเชิง Didi ถ่อมตน กลับไปทำสิ่งที่เคยทำเมื่อสิบปีก่อน และเลียนแบบการโปรโมตด้วย QR Code และกลยุทธ์การขายแบบเคาะประตูบ้านด้วยเงินสดที่ Alipay และ WeChat Pay เคยใช้ในต่างแดน
ในอดีต เรามักคิดว่าข้อได้เปรียบของโมเดลธุรกิจจีนอยู่ที่อัลกอริทึมและประสิทธิภาพ แต่เรื่องราวของ Didi แสดงให้เห็นว่าความสามารถที่น่าสะพรึงกลัวที่สุดของบริษัทจีนคือสัญชาตญาณในการสร้างบางสิ่งจากความว่างเปล่าในสภาพแวดล้อมที่ขาดแคลน
ในประเทศจีน สัญชาตญาณนี้ถูกกดทับด้วยการพัฒนาโครงสร้างพื้นฐานที่มากเกินไป Didi ติดอยู่ในกรอบระหว่าง WeChat และ Alipay โดยทำได้เพียงทำหน้าที่เป็นผู้ควบคุมที่มีประสิทธิภาพ แต่ในละตินอเมริกา เมื่อถูกทิ้งให้อยู่อย่างโดดเดี่ยว ยีนที่ถูกกดทับนี้กลับระเบิดขึ้นอย่างน่าตกใจ Didi ไม่ได้มองตัวเองเป็นบริษัทเทคโนโลยีชั้นสูง หากแต่มองตัวเองในฐานะ "ผู้ควบคุมโครงสร้างพื้นฐาน" ขั้นพื้นฐานที่สุด
สิ่งนี้ยังบ่งบอกถึงโชคชะตาและโอกาสอันแน่นอนสำหรับบริษัทจีนที่จะก้าวสู่ระดับโลก การสืบทอด “โมเดลที่สมบูรณ์แบบ” จากจีนเพียงอย่างเดียวนั้นไม่ได้ผล เราจะได้รับความเคารพนับถือได้ก็ต่อเมื่อส่งออก “ความสามารถในการแก้ปัญหา” ของเราออกไป ตลาดเกิดใหม่เหล่านี้ ซึ่งแม้จะคึกคัก วุ่นวาย แต่ก็เต็มไปด้วยความทะเยอทะยานเช่นเดียวกับจีนเมื่อทศวรรษที่แล้ว ซ่อนความประหลาดใจที่ยิ่งใหญ่ที่สุดของยุคอินเทอร์เน็ตจีนในช่วงครึ่งหลังเอาไว้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






