



จาก Wall Street สู่โลกคริปโต: 10 ปีในใจซีอีโอ BNB Network
原文标题:Podcast: Building the $500MM+ Binance-based Digital Asset Treasury, with BNB Network CEO David Namdar
原文作者: MATT LOW,Fintech Blueprint
编译:Peggy,BlockBeats
ในรายการตอนนี้ Lex ได้พูดคุยกับ David Namdar ซีอีโอของ BNB Network Company โดยเริ่มจากการที่เขาได้สัมผัสกับ Bitcoin เป็นครั้งแรกในปี 2012 จากนั้นก็เล่าเรื่องการร่วมก่อตั้ง Galaxy Digital และบทบาทในการเป็นผู้นำ BNB Network Company ในปัจจุบัน Namdar ได้ทบทวนวิวัฒนาการของการปฏิสัมพันธ์ระหว่างตลาดเปิดแบบดั้งเดิมกับสินทรัพย์คริปโต และชี้ให้เห็นว่าอุปสรรคด้านกฎระเบียบและวัฏจักรการเก็งกำไรได้กำหนดรูปแบบการมีส่วนร่วมในตลาดได้อย่างไร
เขายังได้วิเคราะห์ถึงการเพิ่มขึ้นของบริษัท Digital Asset Treasury (DAT) และเน้นย้ำเป็นพิเศษว่า MicroStrategy ภายใต้การนำของ Michael Saylor ได้บุกเบิกรุ่นนี้ได้อย่างไร: เปลี่ยนเงินสด 400 ล้านดอลลาร์ทั้งหมดเป็น Bitcoin ซึ่งปัจจุบันการถือครอง Bitcoin ของบริษัทมีมูลค่าเกิน 75 พันล้านดอลลาร์แล้ว
จากนั้นพวกเขาก็พูดคุยถึงบทบาทของ Binance ในระบบนิเวศนี้: Binance มีผู้ใช้งาน 290 ล้านคน คิดเป็นประมาณ 40% ของปริมาณการซื้อขายคริปโตทั่วโลก และด้วยกลไกการเผาเหรียญที่สูงถึง 2 พันล้านดอลลาร์ต่อไตรมาส ทำให้ BNB เป็นสินทรัพย์ที่มีภาวะเงินฝืด
สุดท้าย Namdar ได้แบ่งปันเหตุผลว่าทำไมในโครงการ DAT ใหม่นี้ เขาจึงเลือกที่จะมุ่งเน้นไปที่ BNB แทนที่จะเป็น Bitcoin ซึ่งจะเปิดโอกาสให้นักลงทุนในสหรัฐฯ ได้สัมผัสกับสินทรัพย์ที่ก่อนหน้านี้ถูกประเมินค่าต่ำเกินไปอย่างมาก แต่กลับมีศักยภาพที่แข็งแกร่งอย่างยิ่ง
สรุปสั้น ๆ
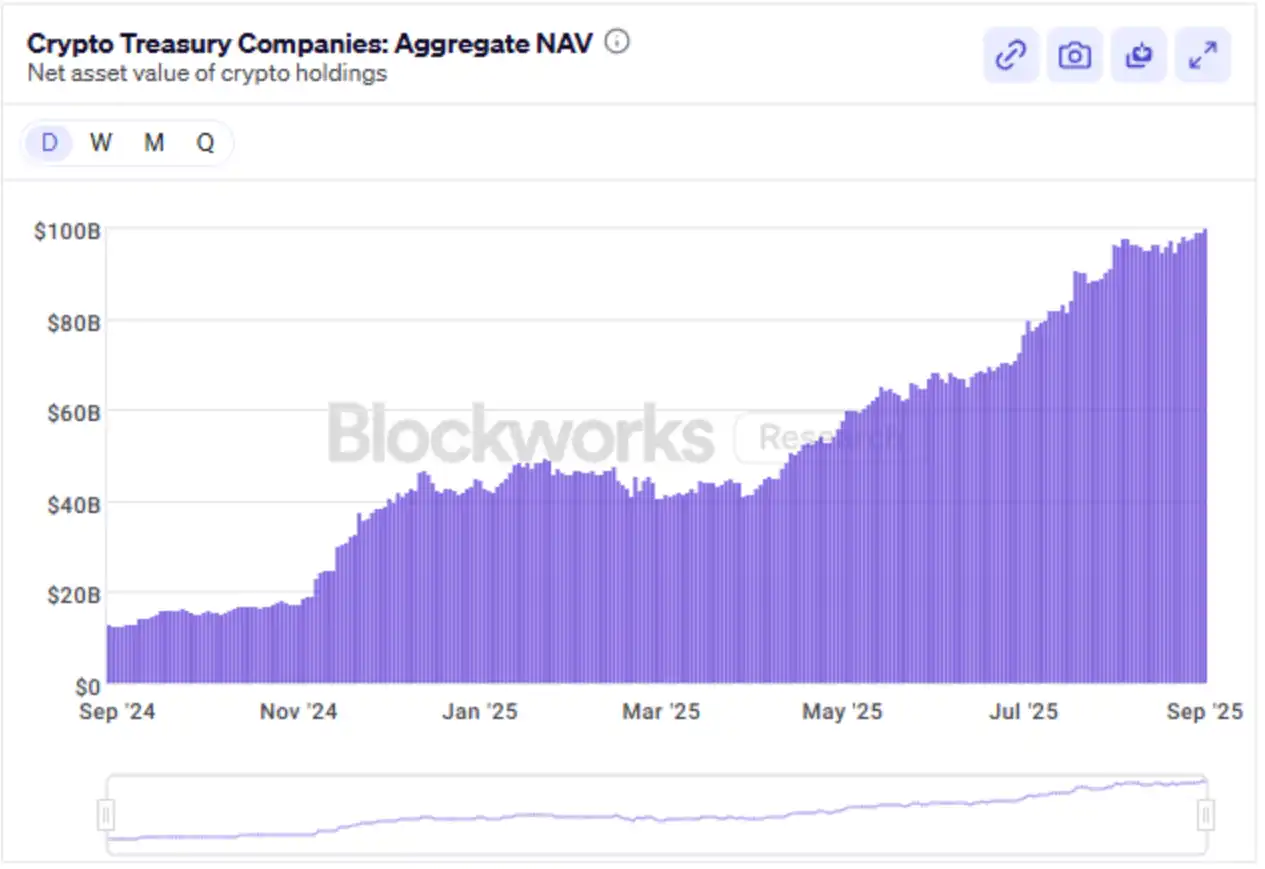
1. Digital Asset Treasury กำลังกลายเป็น "คริปโต ETF ในปลอมแปลง"
บริษัทจดทะเบียนอย่าง MicroStrategy, MetaPlanet กำลังเปลี่ยนงบดุลให้เป็นการถือครองสินทรัพย์คริปโต ทำให้เกิดการสัมผัสโดยอ้อมกับสินทรัพย์อย่าง Bitcoin, Ethereum, BNB เป็นต้น เนื่องจากข้อจำกัดของ ETF หรือช่องทางการลงทุนโดยตรง รูปแบบนี้จึงดึงดูดเงินทุนหลายพันล้านดอลลาร์ และกลายเป็นช่องทางการลงทุนใหม่
2. BNB มีการใช้งานทั่วโลกอย่างมหาศาล แต่ "ถูกประเมินค่าต่ำเกินไป" ในตลาดสหรัฐฯ
BNB มีผู้ใช้งาน 290 ล้านคน และมีการเผาเหรียญสูงถึง 2 พันล้านดอลลาร์ต่อไตรมาส ทำให้เป็นหนึ่งในเหรียญที่มีการใช้งานมากที่สุดทั่วโลก แต่สำหรับนักลงทุนในสหรัฐฯ กลับแทบจะเข้าถึงไม่ได้ ทำให้เกิดความไม่สอดคล้องกันอย่างมากระหว่างการรับรู้ของตลาดและความต้องการสินทรัพย์ ซึ่งสร้างโอกาสที่เป็นไปได้สำหรับเครื่องมือการลงทุนในตลาดเปิดที่เกี่ยวข้องกับ BNB
3. ตลาดคริปโตมักพึ่งพากลไกจูงใจที่เข้าใจผิดและไม่ยั่งยืน
Namdar ชี้ให้เห็นว่าภาวะเงินเฟ้อของอุปสงค์ในวัฏจักรก่อนหน้านี้ส่วนใหญ่มาจากการให้รางวัลจากการ Stake และผลตอบแทนเชิงนามธรรม มากกว่าการสร้างมูลค่าที่แท้จริง การขาดความรู้ด้านเศรษฐกิจและการเงินทำให้เกิดการไล่ตาม "ผลตอบแทนผิวเผิน" ซึ่งบดบังปัจจัยพื้นฐานที่แท้จริง และเป็นอันตรายต่อความยั่งยืนในระยะยาว
David Namdar คือใคร?
เส้นทางอาชีพของ David Namdar สู่การเป็น CEO ของ BNB Network นั้นเชื่อมโยงกับทุกขั้นตอนสำคัญของการพัฒนาอุตสาหกรรมคริปโตอย่างสมบูรณ์ เขาเริ่มต้นจากงานการเงินแบบดั้งเดิมที่ UBS Hong Kong และ Millennium Management ในปี 2011 เขาได้ค้นพบ Bitcoin และกลายเป็นหนึ่งในผู้เผยแพร่ศาสนารายแรกๆ โดยได้เข้าร่วมการพบปะ Bitcoin แบบออฟไลน์ครั้งแรกในนิวยอร์กในปี 2012–2013
ในปี 2014 เขาได้ร่วมก่อตั้ง SolidX Partners และยื่นขอ Bitcoin ETF เป็นฉบับที่สองของโลกภายในไม่กี่สัปดาห์หลังจากที่พี่น้อง Winklevoss ยื่นขอ ต่อมาในปี 2017 เขาได้ร่วมมือกับ Michael Novogratz ก่อตั้ง Galaxy Digital และประสบความสำเร็จในการจดทะเบียนในแคนาดา
หลังจากออกจาก Galaxy เขาได้ก่อตั้ง Coral DeFi ร่วมก่อตั้ง NFT.com และเป็นนักลงทุน Angel ที่กระตือรือร้น นอกจากนี้เขายังให้คำปรึกษาแก่บริษัท Digital Asset Treasury หลายแห่ง ด้วยประสบการณ์กว่าทศวรรษที่ผสมผสานระหว่างการซื้อขายใน Wall Street การเริ่มต้นธุรกิจคริปโตในยุคแรก และการจัดการสินทรัพย์ดิจิทัลระดับสถาบัน ซึ่งครอบคลุมตั้งแต่ยุคเริ่มต้นของ Bitcoin ไปจนถึงคลื่นการสถาบันของคริปโต ทำให้เขาเป็นบุคคลในอุดมคติที่จะนำ BNB Network ไปสู่กลยุทธ์กองทุนมูลค่า 500 ล้านดอลลาร์อันทะเยอทะยานในปี 2024
เนื้อหาบทสนทนา (ส่วนหนึ่ง)
Lex Sokolin: สวัสดีทุกคน ยินดีต้อนรับสู่บทสนทนาในวันนี้ ผมมีความยินดีอย่างยิ่งที่จะเชิญ David Namdar มาร่วมพูดคุยกับเรา เขาเป็น CEO ของ BNB Network Company และยังเป็นหนึ่งในผู้ร่วมก่อตั้ง Galaxy Digital ดั้งเดิม รวมถึงเป็นผู้ประกอบการและนักลงทุนด้านคริปโตในยุคแรกๆ ด้วย David ยินดีต้อนรับสู่บทสนทนาของเรา
David Namdar: ขอบคุณครับ Lex ยินดีมากที่ได้มาที่นี่
การพัฒนาอาชีพ
Lex Sokolin: สรุปโดยย่อก่อนอื่น: คุณเข้าสู่พื้นที่คริปโตได้อย่างไร? และอะไรเป็นแรงบันดาลใจให้คุณร่วมก่อตั้ง Galaxy? ประสบการณ์ในช่วงปีแรก ๆ นั้นเป็นอย่างไร?
David Namdar: ที่จริงแล้ว นั่นไม่ใช่บทแรกของผมในอุตสาหกรรมคริปโต จุดเริ่มต้นที่แท้จริงคืออาชีพของผมเริ่มต้นที่ UBS ในฮ่องกง
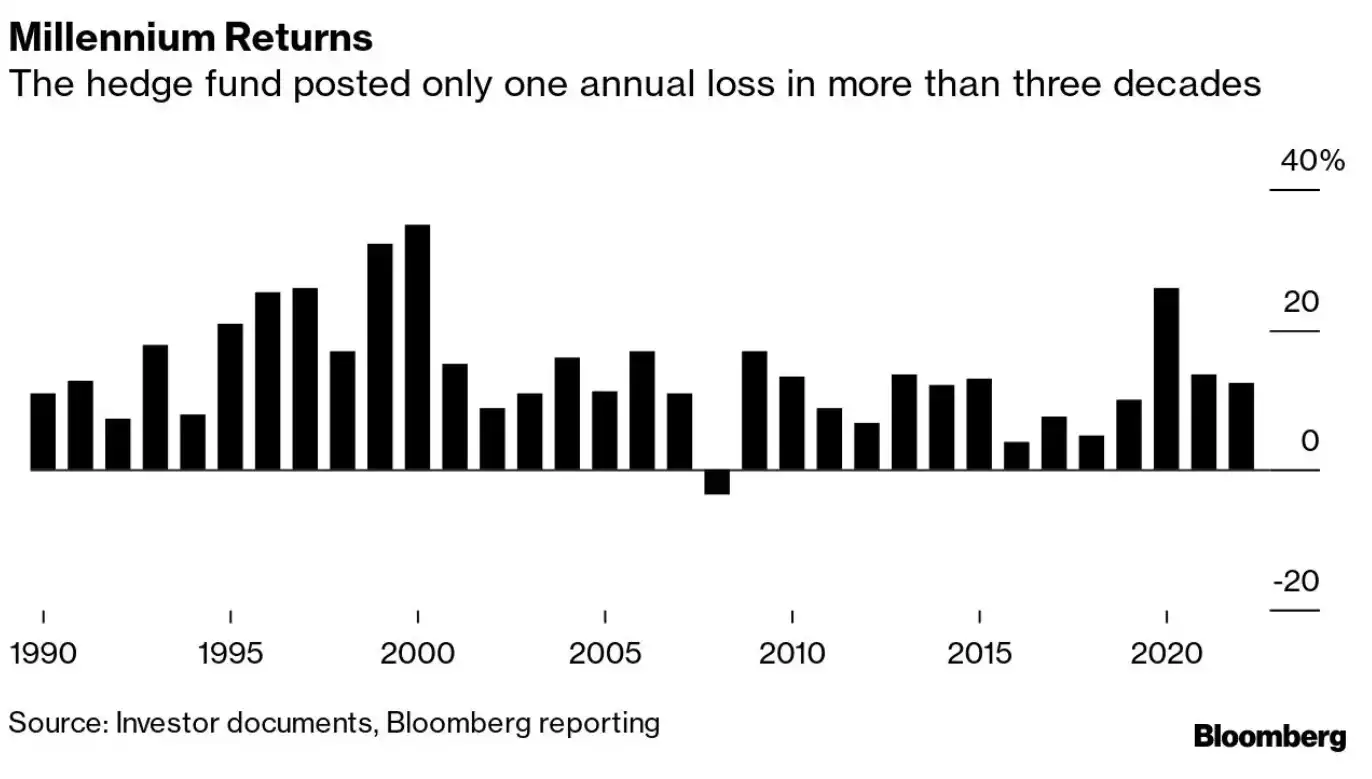
ตอนนั้นผมรับผิดชอบดูแลตลาดเอเชียทั้งหมดและทำการซื้อขายทั่วโลก หลังจากนั้นผมก็กลับมาที่นิวยอร์กเพื่อทำงานที่ Millennium ซึ่งเป็นหนึ่งในกองทุนเฮดจ์ฟันด์ที่ใหญ่ที่สุดในโลก และเริ่มซื้อขายในตลาดหุ้นเกือบทั้งหมด ตอนนั้นผมตระหนักว่าคนเอเชียดูเหมือนจะมีข้อได้เปรียบมากกว่าชาวตะวันตกในเรื่อง "สกุลเงิน": เพราะคนทั่วไปในฮ่องกง โตเกียว เซี่ยงไฮ้ สัมผัสและคิดเกี่ยวกับสกุลเงินหลายสกุลทุกวัน ในขณะที่ในตะวันตก ผู้คนเพียงแค่ต้องกังวลเกี่ยวกับดอลลาร์สหรัฐหรือยูโร ทุกอย่างดำเนินไปอย่างราบรื่นเกินไป
และที่ Millennium นี่เองที่ผมได้สัมผัสกับ Bitcoin เป็นครั้งแรก ผมเริ่มเข้าร่วมการประชุม Bitcoin นอกสถานที่ชุดแรก ๆ ในนิวยอร์ก ประมาณปี 2012-2013 โดยพยายามโน้มน้าวเพื่อนร่วมงานในกองทุนเฮดจ์ฟันด์และธนาคารให้สนใจสิ่งนี้ แต่เมื่อผมเห็นความลังเลของพวกเขา ผมจึงเลือกที่จะลาออก และก่อตั้งบริษัทแรกของผมในสาขานี้ในช่วงปลายปี 2013 หรือต้นปี 2014
David Namdar: บริษัทนั้นคือ SolidX Partners แรงบันดาลใจของเราคือการสร้างธนาคารเพื่อการลงทุนบูติกที่เน้นสินทรัพย์ดิจิทัล ตอนนั้นเราพยายามที่จะเปิดตัว Bitcoin ETF ซึ่งเป็นการยื่นขอ Bitcoin ETF ครั้งที่สองของโลก รองจากพี่น้อง Winklevoss นอกจากนี้ เรายังพยายามสร้างสรรค์นวัตกรรมในส่วนอนุพันธ์ โดยใช้การแลกเปลี่ยนผลตอบแทนรวม (total return swaps) และเผยแพร่รายงานการวิจัย Bitcoin และสินทรัพย์ดิจิทัลชุดแรก ๆ โดยวิเคราะห์ว่าเป็นสินทรัพย์ระดับสถาบัน
ทั้งหมดนี้เกิดขึ้นในปี 2014 ถึง 2015 พูดตามตรง มันเร็วไปหน่อย โดยเฉพาะอย่างยิ่งหลังจาก Mt. Gox ล่มสลายในปี 2013 หลายคนยังคงสงสัยในสาขานี้ โดยรู้สึกว่ามันมีความเสี่ยงมากเกินไป มีปัญหามากเกินไป และหลายคนเชื่อว่ารัฐบาลจะปิด Bitcoin โดยตรง และ Bitcoin จะไม่มีทางเป็นอย่างที่เป็นอยู่ทุกวันนี้ได้
อีกไม่กี่ปีต่อมา ผมก็ได้รู้จักกับ Mike Novogratz ตอนนั้นเขากำลังออกจาก Fortress และมุ่งเน้นไปที่การจัดการสำนักงานครอบครัว เขาได้ลงทุนหลายครั้งในสาขานี้ รวมถึง Ethereum และ Ripple ซึ่งได้รับการแนะนำผ่าน Dan Morehead จาก Pantera ซึ่งผมรู้จักเขาตั้งแต่สมัยที่เขาอยู่ที่ Fortress
David Namdar: ผมก็เลยเริ่มบริหารจัดการสินทรัพย์ดิจิทัลทั้งหมดให้เขา และพูดตรงๆ ว่าผมก็ทำสิ่งที่ผมถนัดที่สุดต่อไป นั่นคือการสร้างความวุ่นวาย ขยายโอกาส และค่อยๆ ลากทุกคนเข้าสู่โลกคริปโตทีละขั้น ในสำนักงานครอบครัว ผมเป็นเหมือน "คนที่สู้กับทุกคน" ผลักดันเขาและทีมทั้งหมดให้เข้าสู่โลกคริปโตลึกขึ้นเรื่อยๆ ซึ่งสิ่งนี้ได้หว่านเมล็ดพันธุ์สำหรับการร่วมก่อตั้งกองทุนเฮดจ์ฟันด์และธุรกิจในเวลาต่อมา ซึ่งสุดท้ายแล้วก็คือ Galaxy Digital
หลังจากนั้น ผมก็ผลักดันให้เรานำบริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์ แต่ในตอนนั้น สภาพแวดล้อมด้านกฎระเบียบของสหรัฐฯ ไม่อนุญาตให้เราทำเช่นนั้น เราจึงหันไปมองแคนาดา ก่อนหน้านี้มีบริษัทขุดคริปโตหลายแห่งเข้าจดทะเบียนในแคนาดาแล้ว และตลาดท้องถิ่นก็เปิดกว้างต่อสินทรัพย์คริปโตมากกว่า นักลงทุนบางคนในแคนาดาถึงกับเปรียบเทียบการขุดคริปโตกับการขุดทองคำ เงิน หรือสินค้าโภคภัณฑ์อื่นๆ แบบดั้งเดิม ดังนั้นจึงเต็มใจที่จะยอมรับประเภทสินทรัพย์นี้เร็วกว่า
ดังนั้นเราจึงเป็นทีมแรกๆ ที่นำ "วาณิชธนกิจคริปโตและธุรกิจคริปโตที่มีความหลากหลายและมีความหมายอย่างแท้จริง" เข้าสู่ตลาดสาธารณะ เรียกได้ว่าบริษัทจดทะเบียนแห่งนี้เป็นเวอร์ชันขยายและพัฒนาของบริษัทแรกของผม SolidX
Lex Sokoler: นี่เป็นการกระทำที่มากมายในเวลาอันสั้นมาก ขอบคุณสำหรับการแบ่งปัน ผมสนใจตลาดสาธารณะมาก เพราะมันเกี่ยวข้องกับหัวข้อคลังสินทรัพย์ดิจิทัลไม่มากก็น้อย อะไรคือแรงจูงใจในการตัดสินใจเข้าจดทะเบียนในตลาดหลักทรัพย์ของคุณ? โดยปกติแล้วบริษัทเข้าจดทะเบียนเพื่อให้นักลงทุนมีสภาพคล่อง แต่สำหรับบริษัทอย่าง Galaxy ในตอนนั้น ทำไมคุณถึงตัดสินใจจดทะเบียนในตลาดหลักทรัพย์แคนาดา? นอกจากนี้ คุณมองโครงสร้างตลาดของแพลตฟอร์มการซื้อขายนั้นอย่างไร? ท้ายที่สุดแล้ว มันไม่ใช่ Nasdaq สภาพคล่องในตอนนั้นเพียงพอหรือไม่? สิ่งนี้สำคัญหรือไม่? มีข้อพิจารณาที่สำคัญอะไรบ้าง?
David Namdar: นี่เป็นคำถามที่ดีมาก ผมขอย้อนกลับไปที่ SolidX ก่อน ในตอนนั้น ความท้าทายอย่างหนึ่งที่ SolidX เผชิญคือ หลังวิกฤตการณ์ทางการเงิน เราพยายามเปิดตัว Bitcoin ETF โดยมีเป้าหมายเพื่อสร้างผลิตภัณฑ์ที่นักลงทุนรายย่อยสามารถซื้อขายได้ และในขณะเดียวกัน นักลงทุนสถาบันก็สามารถจัดการการซื้อและขายคืนบนโต๊ะ ETF ของพวกเขาได้
David Namdar: ปัญหาคือในตอนนั้นตลาดยังเร็วเกินไป ผู้คนไม่เห็นโอกาส แต่กลับกังวลมากเกินไปเกี่ยวกับความเสี่ยงของ Bitcoin ในฐานะสินทรัพย์อ้างอิงของการแลกเปลี่ยนผลตอบแทนรวม (Total Return Swaps) ที่เราพยายามทำ อุปสรรคอีกอย่างคือ ISDA นี่เป็นมาตรฐานสัญญาอนุพันธ์ที่เป็นที่ยอมรับในระดับสากล และธนาคารไม่เต็มใจที่จะทำธุรกิจกับบริษัทสตาร์ทอัพขนาดเล็กเกี่ยวกับข้อตกลง ISDA เหล่านี้
หาก SolidX สามารถเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์ได้เร็วกว่านี้ โดยที่สภาพแวดล้อมและโอกาสของตลาดเอื้ออำนวย ปัญหาเหล่านี้อาจได้รับการแก้ไขทั้งหมด และ SolidX อาจประสบความสำเร็จในการนำผลิตภัณฑ์ออกสู่ตลาด
ย้อนกลับมาที่ Galaxy Digital เมื่อเราพิจารณาถึงการวางแผนของบริษัทในธุรกิจการซื้อขาย, การให้คำปรึกษาด้านวาณิชธนกิจ และส่วนงานต่างๆ ที่สามารถขยายได้ในอนาคต เราตระหนักว่าจำเป็นต้องมีเครดิตในตลาดสาธารณะ ในขณะเดียวกันก็สามารถใช้ประโยชน์จากเงินทุนในตลาดสาธารณะเพื่อขับเคลื่อนการเติบโตของธุรกิจ
David Namdar: ปัจจุบัน เกือบสิบปีผ่านไป เราเห็นบริษัทจำนวนมากขึ้นสามารถระดมทุนจำนวนมากในตลาดส่วนตัวได้ แต่ในเวลานั้น ไม่ว่าจะเป็นการได้รับการยอมรับจากตลาด, ดึงดูดลูกค้าและดำเนินธุรกิจกับสถาบันขนาดใหญ่, หรือการระดมทุนผ่านตลาดสาธารณะ สองจุดนี้เป็นปัจจัยหลักที่ผลักดันการตัดสินใจของเรา
Lex Sokolin: ถัดไป ขอให้คุณย้อนรำลึกถึงช่วงหลายปีที่ผ่านมา โดยเฉพาะอย่างยิ่งสถานการณ์ในตลาดสาธารณะของสหรัฐอเมริกา ผมอยากจะสำรวจมุมมองที่ว่า ตั้งแต่ Fintech ไปจนถึงสินทรัพย์ดิจิทัล ไปจนถึงคริปโตเคอร์เรนซีและ DeFi ทัศนคติของตลาดเปลี่ยนแปลงไปอย่างไรในกระบวนการนี้? ความสบายใจของผู้คนในการถือครองและดำเนินการสินทรัพย์ รวมถึงความแตกต่างระหว่างรุ่น และในขณะเดียวกัน อุณหภูมิโดยรวมของตลาดสาธารณะของสหรัฐอเมริกาต่อสินทรัพย์เหล่านี้เป็นอย่างไร? นี่เป็นคำถามที่ใหญ่มาก ในใจของผมคิดถึงกระแส SPAC ในปี 2021, 2022, กระแสการจดทะเบียนของบริษัท Fintech และ IPO รวมถึงขั้นตอนที่แพลตฟอร์มการซื้อขายคริปโตและโบรกเกอร์ในช่วงแรกพยายามเข้าสู่ตลาดทุน คุณสามารถสรุปวิวัฒนาการของตลาดทุนของสหรัฐอเมริกาต่อประเภทสินทรัพย์นี้และสาขาที่เกี่ยวข้องได้หรือไม่?
David Namdar: แน่นอนครับ นี่เป็นหัวข้อที่ผมชอบย้อนรำลึกถึงมาก ผมจำได้ว่าเราพบกันครั้งแรกน่าจะอยู่ระหว่างปี 2016 ถึง 2018 ตอนนั้นตลาดกำลังอยู่ในช่วงเปลี่ยนผ่านที่สำคัญ น่าเสียดายที่หนึ่งในปัจจัยหลักที่ขัดขวางกระบวนการนี้คือสภาพแวดล้อมด้านกฎระเบียบที่หนักหน่วง หลายคนในวงการ รวมถึงตัวผมเอง ก็เชื่อว่ากฎระเบียบ BitLicense ที่สำนักงานบริการทางการเงินแห่งนิวยอร์ก (NYDFS) ออกมา รวมถึงนโยบายของ Ben Lawsky ได้ชะลอและขัดขวางนวัตกรรมอย่างรุนแรง ทำให้บริษัทคริปโตและเงินทุนจำนวนมากหลีกเลี่ยงนิวยอร์ก หรือแม้กระทั่งหลีกเลี่ยงสหรัฐอเมริกา ผลกระทบนี้ชัดเจนมากในปี 2017, 2018, 2019 และอาจกล่าวได้ว่ายังคงดำเนินมาจนถึงปัจจุบัน
ในช่วงกระแส ICO ในปี 2017 และ 2018 มีบริษัทบางแห่ง เช่น Galaxy และบริษัทเหมืองบางแห่งประสบความสำเร็จในการจดทะเบียน แต่สภาพแวดล้อมโดยรวมยังคงเต็มไปด้วยความท้าทาย
David Namdar: สถานการณ์ในตอนนั้นคือ Bitcoin และ Ethereum กลายเป็น "สกุลเงินทุน" ของโลกสินทรัพย์ดิจิทัล ผู้คนต้องซื้อ Bitcoin หรือ Ethereum เพื่อเข้าร่วม ICO ต่างๆ และโปรเจกต์ที่เกิดขึ้นใหม่ในระบบนิเวศคริปโต ผลที่ตามมาคือ บริษัทหลายแห่งที่ระดม Bitcoin ได้จำนวนมากจากการ ICO มักจะเลือกถือ Bitcoin เหล่านั้น และเมื่อราคา Bitcoin เพิ่มขึ้น มูลค่าทางบัญชีของพวกเขาก็เพิ่มขึ้นตามไปด้วย เช่นเดียวกับ Ethereum
ดังนั้น โครงการ ICO และบริษัทที่ได้รับการลงทุนจึงกลายเป็นผู้เก็งกำไรในสินทรัพย์อ้างอิง เมื่อมีผู้คนจำนวนมากขึ้นซื้อ Bitcoin และ Ethereum เพื่อเข้าร่วมโครงการเหล่านี้ และโครงการเหล่านี้ดูเหมือนจะมีกำไรในทางบัญชี สิ่งนี้สร้างผลกระทบแบบ "reflexivity" ที่ผลักดันให้ตลาดมีการใช้เลเวอเรจเพิ่มขึ้น กิจกรรมเหล่านี้ส่วนใหญ่เกิดขึ้นในตลาดนอกการแลกเปลี่ยน โดยแทบไม่มีสถานการณ์ที่คล้ายกันในตลาดสาธารณะ
ประมาณปี 2021 สถานการณ์ก็เปลี่ยนไปพร้อมกับกระแส DeFi ผู้คนไม่ได้เข้าสู่โลกคริปโตผ่าน Bitcoin และ Ethereum เท่านั้น แต่มีช่องทางใหม่ๆ เกิดขึ้นมากมาย นักลงทุนสามารถลงทุนผ่าน Stablecoin ได้
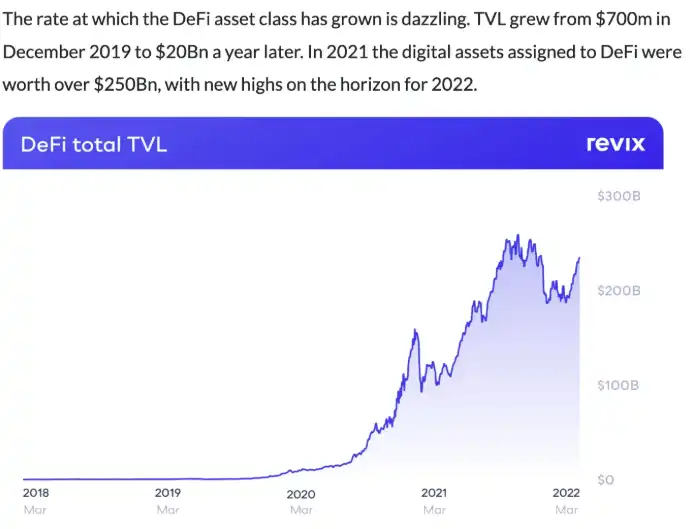
David Namdar: ในเวลานั้น ขนาดของ Tether ก็เริ่มขยายตัวอย่างรวดเร็ว Circle ก็ได้รับความนิยมเพิ่มขึ้นเรื่อยๆ และสินทรัพย์คริปโตขนาดใหญ่อื่นๆ ก็เติบโตขึ้นเช่นกัน ผู้คนสามารถเข้าสู่โลกคริปโตผ่านช่องทางเหล่านี้ได้ ในขณะเดียวกันก็มีผลกระทบแบบเลเวอเรจที่คล้ายกันในตลาด: โครงการใหม่ๆ จูงใจผู้ใช้ด้วยการให้ผลตอบแทน เพื่อให้ผู้ใช้ล็อกโทเค็นหรือสินทรัพย์ ไม่ว่าจะเป็น Bitcoin, Ethereum หรือ Stablecoin ก็ตาม โดยถูกกำหนดให้ล็อกอยู่ในโปรโตคอลใหม่เหล่านี้
แต่ปัญหาหลักอย่างหนึ่งก็คือ "ผลตอบแทน" เหล่านี้จำนวนมากจริงๆ แล้วคือเงินเฟ้อที่ปลอมตัวเป็นผลตอบแทน ถ้าคุณกับผมเริ่มต้นโครงการ เราถือครองโทเค็น 50% ของอุปทาน และขาย 10% ให้กับตลาด และเก็บ 40% ไว้เป็นรางวัล เมื่อผู้ใช้ได้รับ 40% นี้อย่างค่อยเป็นค่อยไปผ่าน "ผลตอบแทน" ผู้ถือครองช่วงแรกอย่างเราก็จะขายโทเค็นให้กับผู้ซื้อใหม่ๆ อย่างต่อเนื่องในขณะที่พวกเขารอรับผลตอบแทน
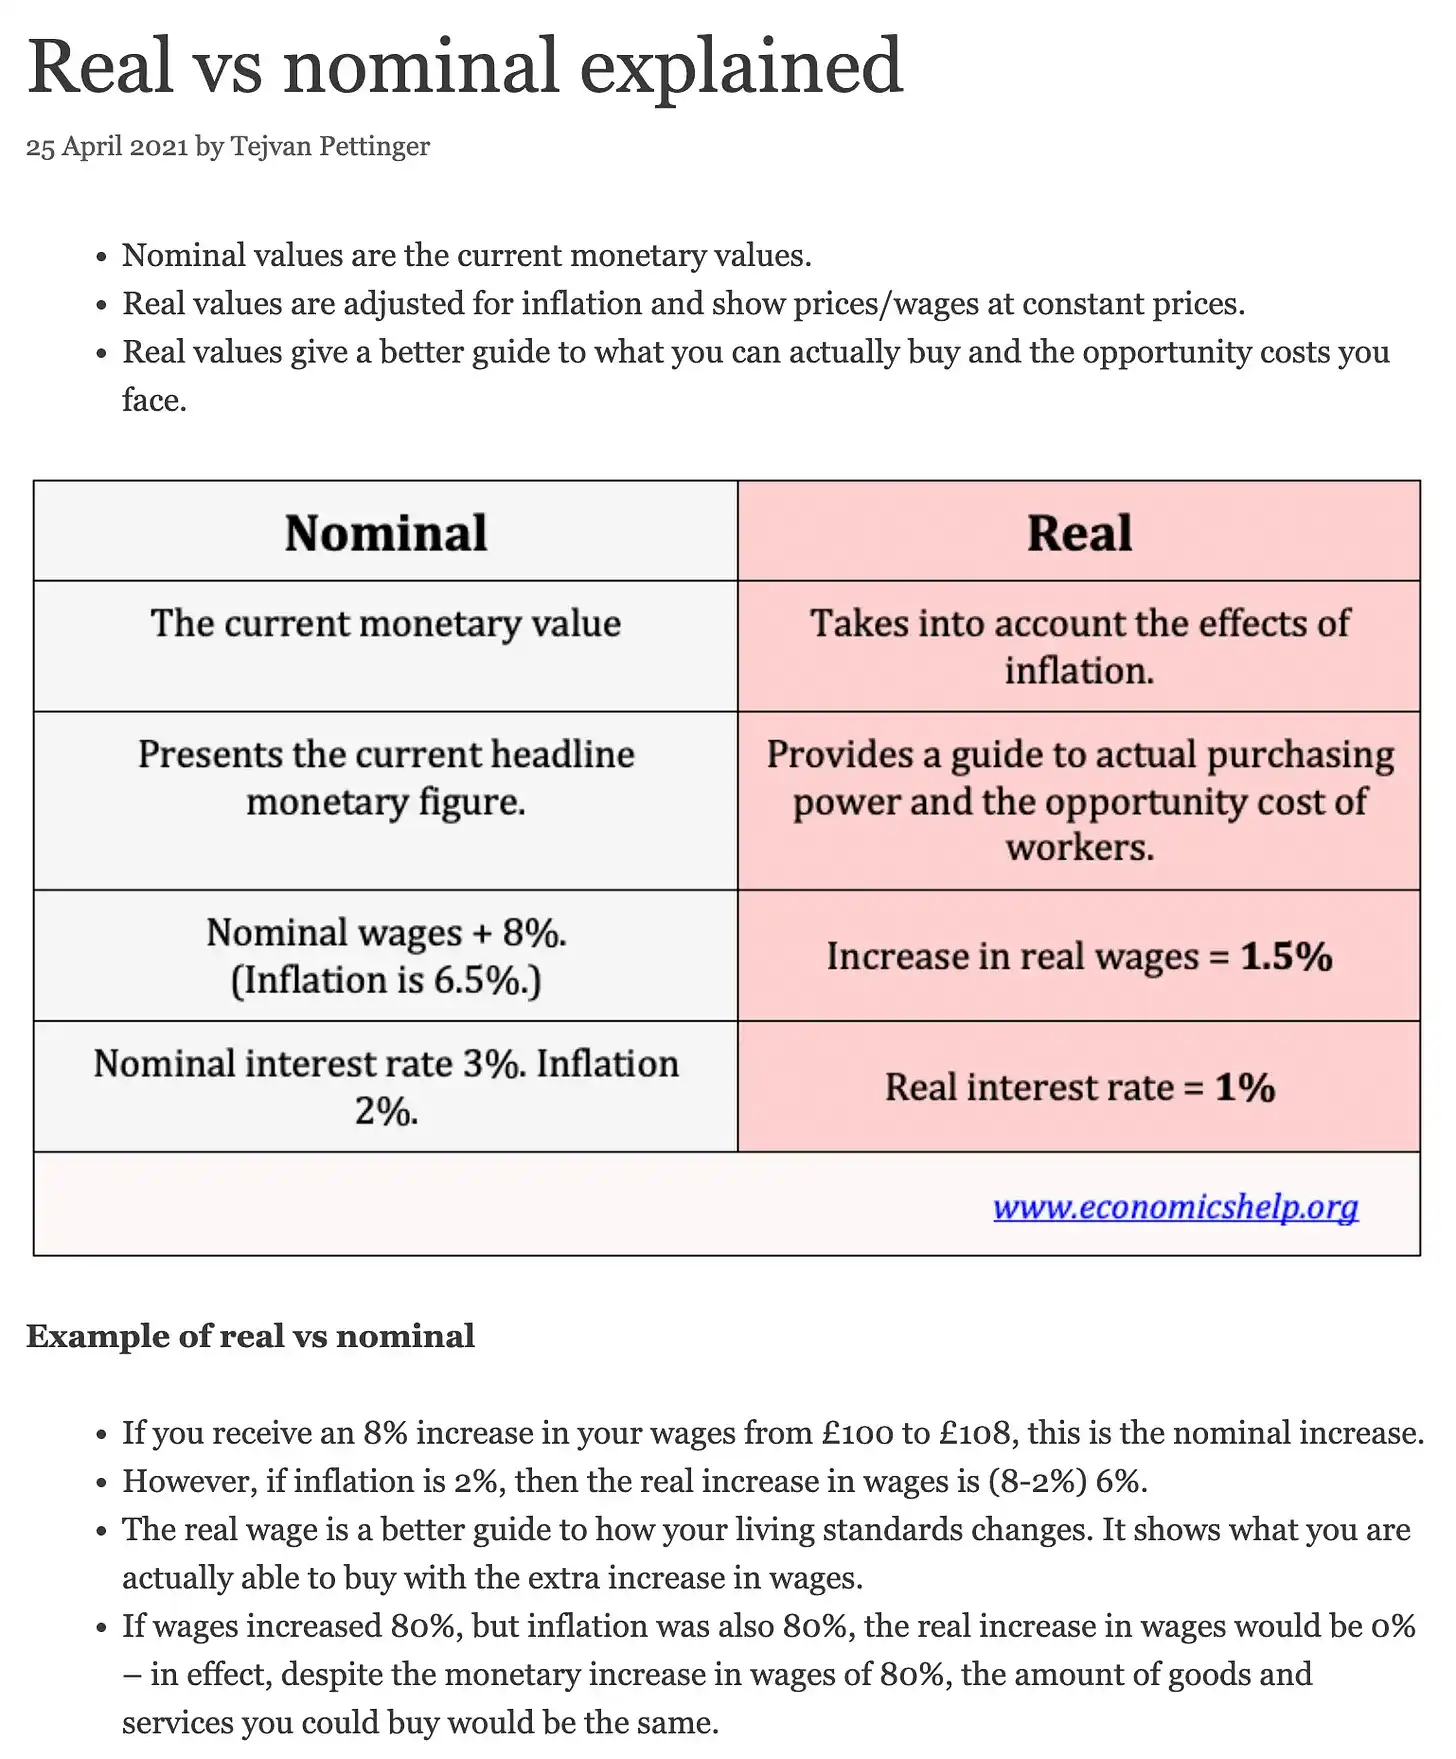
Lex Sokolin: ผมต้องขัดจังหวะสักครู่ เพราะนี่ทำให้ผมทึ่งมาโดยตลอด เศรษฐศาสตร์เบื้องต้นในระดับมัธยมปลาย 101 จะสอนความแตกต่างระหว่างอัตราดอกเบี้ยที่ระบุและอัตราดอกเบี้ยที่แท้จริง และผมคิดว่าถ้าทุกคนเข้าใจความแตกต่างระหว่างผลตอบแทนที่ระบุและผลตอบแทนที่แท้จริง โครงการคริปโตจำนวนมากอาจจะไม่มีอยู่เลยด้วยซ้ำ
David Namdar: ผมคิดว่านี่เป็นหนึ่งในสิ่งที่ทำให้ผมหลงใหลในตลาดคริปโต ไม่ว่าผู้คนจะทำงานในอุตสาหกรรมใดมาก่อน เมื่อเข้าสู่โลกคริปโต พวกเขาจะต้องเติบโตและพัฒนา ตัวอย่างเช่น หากใครบางคนมาจากกองทุนเฮดจ์ฟันด์หรือตลาดดั้งเดิม พวกเขาก็ต้องเรียนรู้การลงทุนในเทคโนโลยีช่วงแรก ทำความเข้าใจสภาพแวดล้อมด้านกฎระเบียบทั่วโลก และเชี่ยวชาญเทคโนโลยีในรูปแบบใหม่ หากเป็นทนายความ พวกเขาไม่เพียงแต่ต้องเข้าใจกฎหมายเท่านั้น แต่ยังต้องเข้าใจตลาด การลงทุนช่วงแรกและช่วงหลัง และเข้าใจความปลอดภัยและเทคโนโลยีลึกซึ้งกว่าเดิมด้วยซ้ำ
errorDavid Namdar: ในการอธิบายแนวคิดนี้ เราต้องย้อนกลับไปนิดหน่อย ผมมักจะเริ่มจาก Michael Saylor แต่ครั้งนี้ผมอยากจะย้อนกลับไปอีกหน่อย ที่จริงแล้ว มีบริษัทหนึ่งหรือสองแห่งที่เริ่มต้นแนวโน้มนี้ และผมยังคงติดต่อกับบางคนในนั้น เช่น Charles Allen ผู้ซึ่งเคยบริหาร BTCS ซึ่งตอนนี้ได้เปลี่ยนโฉมและถูกมองว่าเป็นตัวแทนของคลังอีเธอเรียม
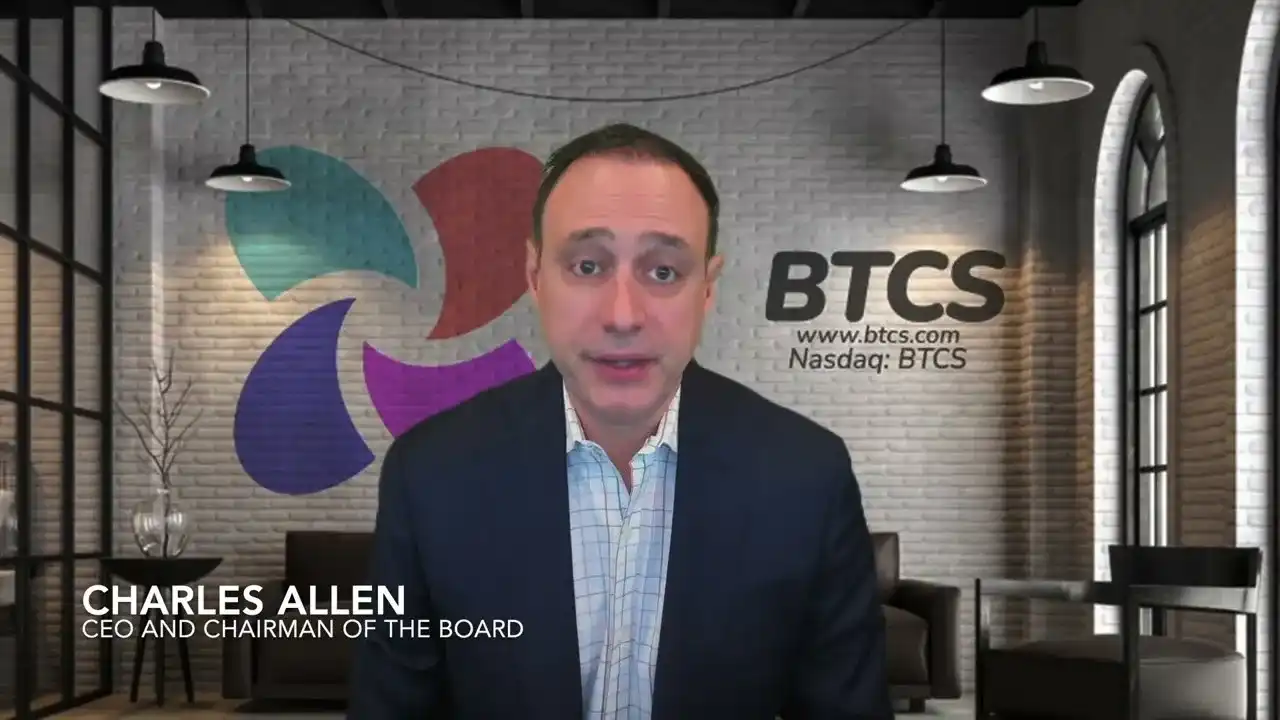
David Namdar: เขาเข้าจดทะเบียนในตลาดหลักทรัพย์ตั้งแต่ปี 2014 หรือ 2015 และเป็นหนึ่งในบริษัทแรกๆ ที่ถือครองสินทรัพย์ดิจิทัลในงบดุลของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์ ในทางตรงกันข้าม บริษัทเหมืองอื่นๆ มักจะขาย Bitcoin หรือ Ethereum ทันทีหลังจากที่ขุดได้ เพื่อจ่ายค่าธรรมเนียม และนำส่วนที่เหลือไปรวมเป็นรายได้
ย้อนกลับไปเมื่อห้าปีที่แล้ว เรื่องราวของ Michael Saylor เขาใช้เวลาส่วนใหญ่ในอาชีพการงานบริหารบริษัทเทคโนโลยีแบบดั้งเดิม โดยมีธุรกิจหลักคือซอฟต์แวร์ แต่บริษัทประสบปัญหาในการเติบโต และมีเงินสดอยู่ในบัญชีประมาณ 400 ล้านดอลลาร์ ต่อมา เขาถูกโน้มน้าวให้เชื่อในมูลค่าและศักยภาพของ Bitcoin ซึ่งเบื้องหลังยังมีเรื่องราวที่น่าสนใจอีกเรื่องหนึ่ง: เท่าที่ผมทราบ เขาเคยขายชื่อโดเมน voice.com ให้กับ Brendan Blumer ซึ่งเป็นบุคคลสำคัญของ Block.one และ EOS ICO เมื่อ Saylor เห็นว่าธุรกรรมนี้มีมูลค่าสูงถึง 30 ล้านดอลลาร์ เขาก็ตระหนักว่าต้องมีโอกาสที่ใหญ่กว่าในโลกคริปโต
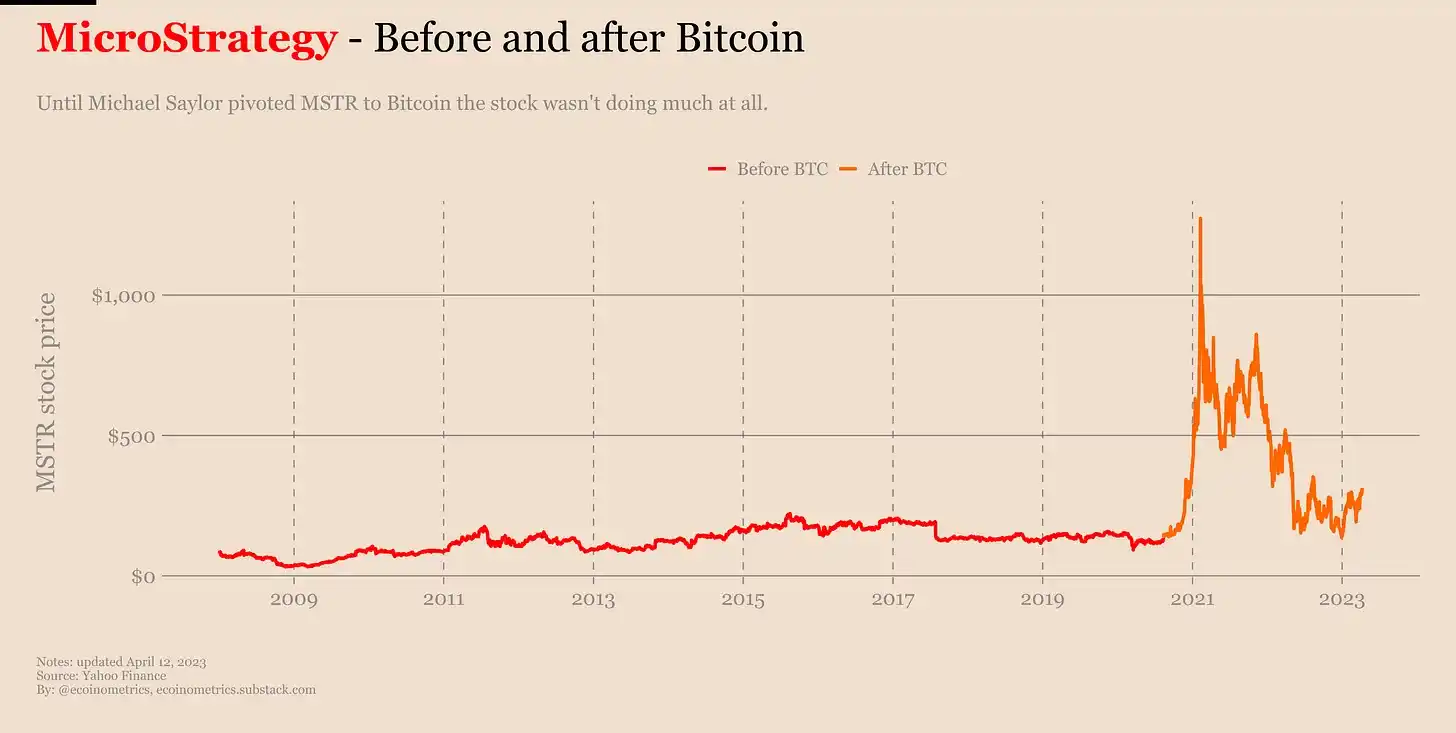
David Namdar: ความคิดของเขาในตอนนั้นคือ: "ถ้าคนในวงการคริปโตมีเงินมากขนาดนี้ แสดงว่าต้องมีโอกาสที่นี่" สิ่งนี้ทำให้เขามองเห็นศักยภาพของ Bitcoin ใหม่ และในที่สุดเขาก็ทุ่มเททั้งหมดอย่างไม่น่าเชื่อ เขาเปลี่ยนเงินสด 400 ล้านดอลลาร์ในบัญชีบริษัททั้งหมดเป็น Bitcoin โดยเชื่อว่า Bitcoin แข็งแกร่งและมั่นคงกว่าสกุลเงิน Fiat เขาถกเถียงอย่างรุนแรงกับคณะกรรมการบริหารและเอาชนะอุปสรรคทางกฎระเบียบต่างๆ ได้ในที่สุด เมื่อเขาเริ่มซื้อ Bitcoin ราคาหุ้นของบริษัทก็เพิ่มขึ้น และตลาดก็ตอบรับในเชิงบวก นักลงทุนตื่นเต้นมาก
จากนั้น เขาก็ใช้ประโยชน์จากราคาหุ้นที่เพิ่มขึ้นเพื่อขายหุ้นเพิ่มขึ้นเรื่อยๆ เพื่อนำเงินไปซื้อ Bitcoin เกิดเป็นวงจร "ขายหุ้นซื้อเหรียญ" ยิ่งไปกว่านั้น เขายังออกหุ้นกู้แปลงสภาพและผลิตภัณฑ์ทางการเงินอื่นๆ โดยมีวัตถุประสงค์เดียวคือการสะสม Bitcoin ให้มากขึ้น กระบวนการนี้ได้เริ่มต้นกระบวนการการเงินของ Bitcoin
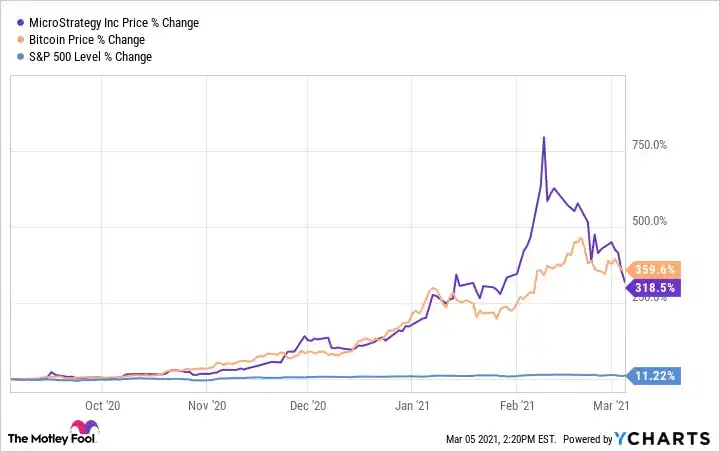
David Namdar: ในช่วงห้าปีที่ผ่านมา เขาสามารถสะสม Bitcoin มูลค่ากว่า 75,000 ล้านดอลลาร์ได้สำเร็จ และมูลค่าตลาดของบริษัทก็เกิน 100,000 ล้านดอลลาร์ในปัจจุบัน เนื่องจากความสำเร็จของเขาและการถือครอง Bitcoin มากกว่า 3% ของอุปทาน Bitcoin ทั่วโลก กลยุทธ์นี้จึงได้รับความนิยมอย่างรวดเร็วและกลายเป็นแนวโน้มของอุตสาหกรรม
เขาไม่เพียงแต่ดำเนินการด้วยตัวเองเท่านั้น แต่ยังส่งเสริมการเผยแพร่แนวคิดอย่างจริงจัง จัดกิจกรรม "Bitcoin for Corporates" เพื่อสอนผู้บริหารฝ่ายการเงินของบริษัท CFO และเจ้าของธุรกิจขนาดเล็กเกี่ยวกับข้อดีของ Bitcoin เมื่อเทียบกับสกุลเงิน fiat เขายังเข้าไปในบริษัทมหาชนขนาดใหญ่และบริษัทเอกชนเพื่อเผยแพร่แนวคิดของคลังสินทรัพย์ดิจิทัล
ในช่วงหนึ่งถึงสองปีที่ผ่านมา แนวโน้มนี้ไม่เพียงแพร่หลายในสหรัฐอเมริกาเท่านั้น แต่ยังขยายไปสู่ตลาดทั่วโลกอีกหลายแห่ง ปัจจุบันมีบริษัทคลังสินทรัพย์ดิจิทัลมากกว่า 100 แห่งที่มุ่งเน้นการสะสม Bitcoin และอีกสิบกว่าบริษัทเริ่มตระหนักถึงคุณค่าของการถือครองสินทรัพย์คริปโตที่สำคัญอื่นๆ ด้วยเช่นกัน
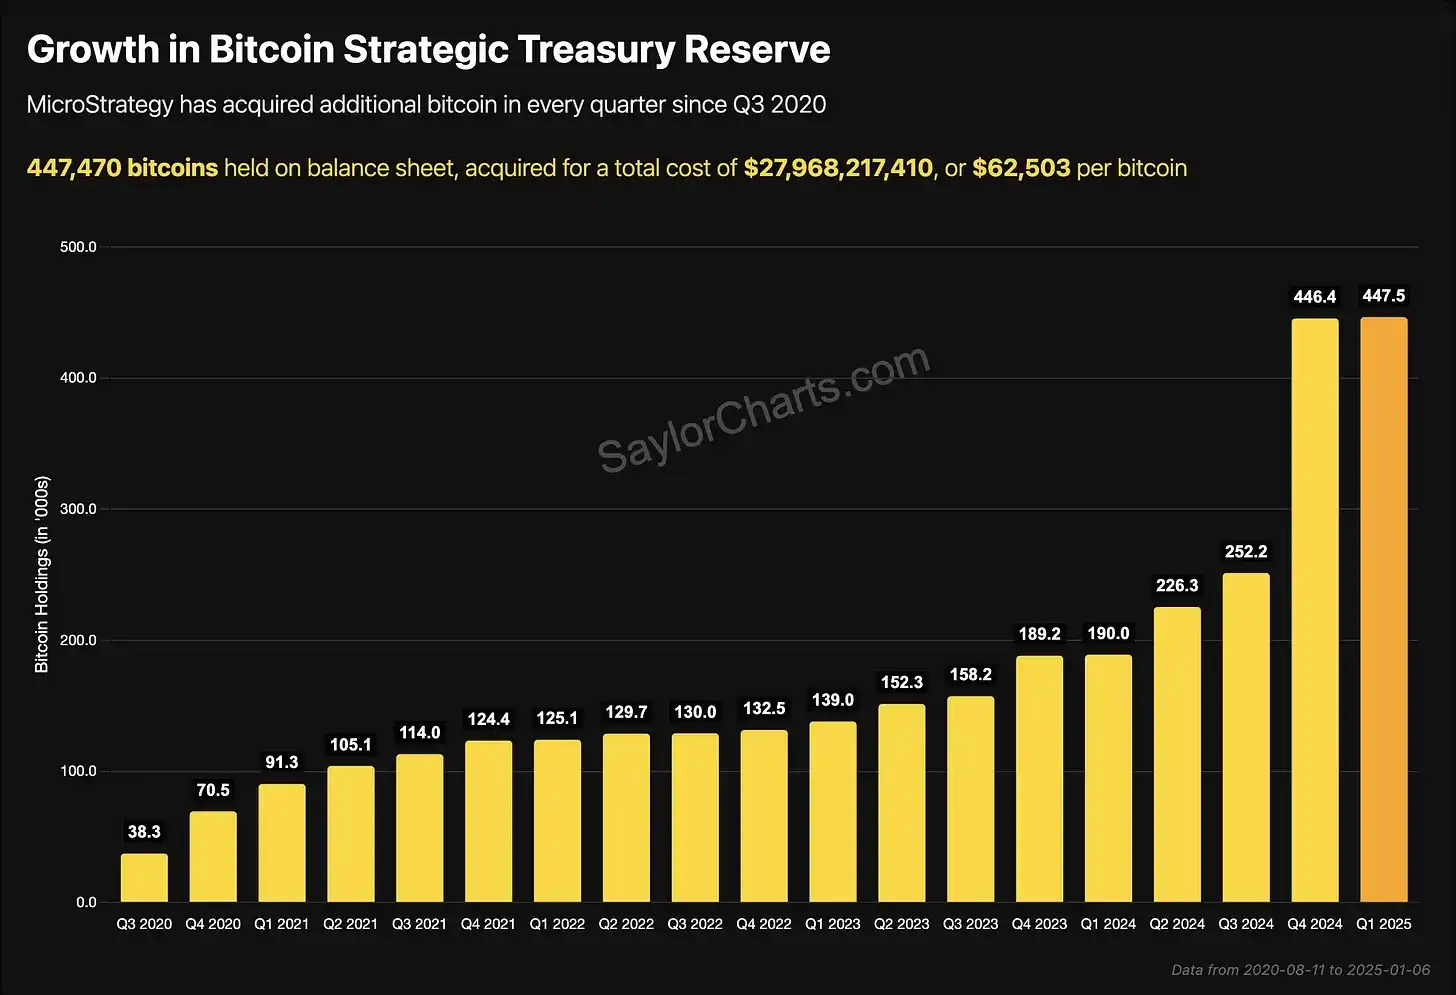
David Namdar: ตอนนี้เขาได้สะสม Bitcoin ที่มีมูลค่ามากกว่า 7.5 หมื่นล้านดอลลาร์ในช่วงห้าปีที่ผ่านมา และมูลค่าตลาดของบริษัทก็ทะลุ 1 แสนล้านดอลลาร์ เนื่องจากเขาสามารถควบคุมอุปทาน Bitcoin ได้ประมาณ 3% ของทั่วโลก กลยุทธ์นี้จึงกระตุ้นให้เกิดการเลียนแบบอย่างรวดเร็วและกลายเป็นกระแสในอุตสาหกรรม เขาไม่เพียงแต่ดำเนินการด้วยตัวเองเท่านั้น แต่ยังส่งเสริมอย่างแข็งขัน จัดกิจกรรม "Bitcoin for Corporates" เพื่อสอนผู้บริหารฝ่ายการเงินของบริษัท CFO และเจ้าของธุรกิจขนาดเล็กเกี่ยวกับข้อดีของ Bitcoin เมื่อเทียบกับสกุลเงิน fiat ปัจจุบันแนวโน้มนี้ไม่เพียงแพร่หลายในสหรัฐอเมริกาเท่านั้น แต่ยังขยายไปสู่ตลาดทั่วโลกอีกหลายแห่ง ปัจจุบันมีบริษัทคลังสินทรัพย์ดิจิทัลมากกว่า 100 แห่งที่มุ่งเน้นการสะสม Bitcoin และอีกสิบกว่าบริษัทเริ่มวางแผนที่จะถือครองสินทรัพย์คริปโตหลักอื่นๆ เช่น Ethereum, Solana และแม้กระทั่ง BNB
Lex Sokolin: กลับไปที่การดำเนินการของ Michael Saylor โดยเฉพาะอย่างยิ่งการพรีเมียมของมูลค่าตลาดเมื่อเทียบกับมูลค่าสินทรัพย์สุทธิในช่วงแรก เขาใช้เครื่องมือทางการเงินใดบ้างที่ทำให้สามารถเติบโตได้อย่างรวดเร็ว?
David Namdar: แน่นอน ในช่วงแรกผมไม่แน่ใจว่าเขาเริ่มใช้หุ้นกู้แปลงสภาพเมื่อใด แต่สิ่งที่แน่นอนคือ ในช่วงปี 2021, 2022 ธุรกิจของเขาเคยเผชิญกับความเปราะบางบางอย่าง ผมจำได้ว่าเขาถึงกับกู้ยืมเงินผ่านผลิตภัณฑ์ DeFi บนเชนด้วยซ้ำ เพราะในตอนนั้นตลาดกำลังจับตาดูราคาชำระบัญชีของ Bitcoin ของเขา หากราคาลดลงเหลือ 3,000 หรือ 5,000 ดอลลาร์ เขาอาจถูกบังคับให้ปิดสถานะ
กลยุทธ์ของเขารวมถึงการใช้กลไกการเสนอขายแบบ ATM (At-the-Market) เพื่อระดมทุนโดยการขายหุ้นเมื่อราคาหุ้นมีพรีเมียม ซึ่งพรีเมียมนี้คงอยู่ยาวนานกว่าที่ตลาดคาดการณ์ไว้มาก โดยปกติจะสูงกว่ามูลค่าตามบัญชีของ Bitcoin ที่เขาถืออยู่ถึง 70% ถึง 100% นอกจากนี้ เขาเป็นผู้บุกเบิกการ "การเงิน" ของ Bitcoin โดยการออกหุ้นกู้แปลงสภาพหลายครั้ง และเมื่องบดุลของเขาขยายตัว เขายังได้รับเงื่อนไขหนี้ที่ดีเยี่ยม และยังออกหุ้นบุริมสิทธิ์ด้วย
ตรรกะของเขานั้นง่ายมาก: อัตราการเติบโตเฉลี่ยต่อปีของ Bitcoin อยู่ที่ 20% ถึง 30% หรือสูงกว่านั้น ซึ่งเป็นหนึ่งใน "ม้าแข่ง" ที่เร็วที่สุดในโลก เขาเชื่อว่าตราบใดที่สามารถกู้ยืมเงิน fiat ได้ในอัตราดอกเบี้ย 0% หรือ 5% ก็คุ้มค่าที่จะทำ และถือ Bitcoin ให้มากที่สุดเท่าที่จะทำได้ กลยุทธ์นี้ได้ผลดีเยี่ยมจนถึงขณะนี้
errorerrorerrorerrorerrorerrorerrorerrorerrorยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






