



<h2>กับดักผลกำไรที่ธนาคารอินเทอร์เน็ต Crypto ต้องเผชิญ</h2>
ชื่อบทความต้นฉบับ: Replaying the Neobank Mistake in Crypto Or Rebuilding It Right?
ผู้เขียนต้นฉบับ: @0xcoconutt
เรียบเรียงโดย: SpecialistXBT, BlockBeats
หมายเหตุบรรณาธิการ: บทความนี้เป็นยาปลุกสติสำหรับวงการ "ธนาคารคริปโต" ที่กำลังมาแรงในปัจจุบัน ผู้เขียนได้ชี้ให้เห็นอย่างตรงไปตรงมาว่า "ธนาคารอินเทอร์เน็ตแบบดั้งเดิม" ส่วนใหญ่ไม่สามารถทำกำไรได้ เนื่องจากพึ่งพิงค่าธรรมเนียมการแลกเปลี่ยนที่น้อยนิดมากเกินไป และขาดธุรกิจการให้กู้ยืมหลัก ทำให้สุดท้ายกลายเป็น "คลังเก็บเงินฝาก" ที่มีค่าใช้จ่ายสูง และปัจจุบัน ธนาคารคริปโตใหม่ส่วนใหญ่ดูเหมือนกำลังเดินตามรอยความผิดพลาดนี้อย่างไม่รู้ตัว ด้วยการแลกเงินฝากที่ไม่ทำกำไรด้วยแรงจูงใจที่สูงลิบลิ่ว
คุณรู้หรือไม่? มี Neobank (ธนาคารอินเทอร์เน็ต) เพียงไม่ถึง 5% เท่านั้นที่ทำกำไรได้
จุดขายของธนาคารอินเทอร์เน็ตนั้นน่าดึงดูด: บริการธนาคารดิจิทัลเต็มรูปแบบ ค่าธรรมเนียมที่ต่ำกว่า และประสบการณ์ผู้ใช้ที่ดีขึ้น อย่างไรก็ตาม ความจริงแล้ว โมเดลเศรษฐกิจของธนาคารดิจิทัลเหล่านี้มีข้อบกพร่องพื้นฐาน
บทความนี้จะเจาะลึกว่าทำไมธนาคารอินเทอร์เน็ตแบบดั้งเดิมจำนวนมากจึงประสบปัญหาในการทำกำไร และทำไมธนาคารอินเทอร์เน็ตคริปโตก็กำลังเดินตามรอยเท้าเดียวกัน
ภาพจาก: @ashwathbk (https://x.com/ashwathbk/status/1975899128745054710)
โมเดลธุรกิจพึ่งพิงค่าธรรมเนียมการแลกเปลี่ยนมากเกินไป
รายได้ส่วนใหญ่ของธนาคารอินเทอร์เน็ตพึ่งพิง "ค่าธรรมเนียมการแลกเปลี่ยน" ซึ่งก็คือส่วนแบ่งเล็กๆ ที่ธนาคารได้รับทุกครั้งที่ผู้ใช้รูดบัตรเดบิต
โมเดลนี้จะมีประสิทธิภาพเมื่อมีขนาดที่ใหญ่พอ และมีเงื่อนไขว่าอัตรากำไรยังคงอยู่และยอดการใช้จ่ายรวมสูงพอ แต่ในทางปฏิบัติ โมเดลเศรษฐกิจนี้มักมีกำไรน้อยนิดและเปราะบางอย่างยิ่ง
ยกตัวอย่าง Chime ธนาคารอินเทอร์เน็ตในสหรัฐอเมริกา ซึ่งไม่มีใบอนุญาตธนาคารของตนเอง แต่ต้องพึ่งพาธนาคารพันธมิตรในการถือครองเงินฝากและออกบัตร ซึ่งคล้ายคลึงกับวิธีการทำงานของธนาคารอินเทอร์เน็ตคริปโต โมเดลธุรกิจของ Chime เน้นไปที่ธุรกรรมบัตรธนาคารเป็นอย่างมาก ในปี 2024 ประมาณ 80% ของรายได้ทั้งหมดมาจากค่าธรรมเนียมการแลกเปลี่ยน
อย่างไรก็ตาม หน่วยงานกำกับดูแลในหลายภูมิภาคได้กำหนดเพดานอัตราค่าธรรมเนียมการแลกเปลี่ยนแล้ว:
สหภาพยุโรป: 0.2% ต่อธุรกรรม
สหรัฐอเมริกา (การแก้ไข Durbin): ประมาณ 0.21 ดอลลาร์ + 0.05% ต่อการรูดบัตรหนึ่งครั้ง
Chime ใช้ธนาคารเครือข่ายขนาดเล็ก สามารถเรียกเก็บเงินได้สูงสุดประมาณ 0.44 ดอลลาร์ต่อการรูดบัตรหนึ่งครั้ง
แต่ "การเก็งกำไรด้านกฎระเบียบ" กำลังเผชิญกับแรงกดดันที่เพิ่มขึ้น และสำหรับธนาคารดิจิทัล การพึ่งพาค่าธรรมเนียมการแลกเปลี่ยนเพียงอย่างเดียวก็มีกำไรน้อยอยู่แล้ว และยากที่จะรองรับโมเดลธุรกิจที่ยั่งยืนได้
นอกจากนี้ รายได้จากค่าธรรมเนียมการแลกเปลี่ยนยังมีความอ่อนไหวสูงต่อรอบการใช้จ่ายของผู้บริโภค ในช่วงเศรษฐกิจตกต่ำ หากผู้คนลดการใช้จ่ายด้วยบัตร รายได้ของธนาคารดิจิทัลก็จะลดลงตามไปด้วย
เงินทุนไม่ได้ใช้งาน: ไม่มีการปล่อยกู้ ไม่มีรายได้ดอกเบี้ย
รายได้หลักของธุรกิจธนาคารมาจากดอกเบี้ยเงินกู้ ไม่ใช่การชำระเงิน
ธนาคารดั้งเดิมจะเปลี่ยนเงินฝากให้เป็นเงินกู้ และสร้างรายได้จากดอกเบี้ยผ่านสินเชื่อที่อยู่อาศัย วงเงินสินเชื่อ และการเงินธุรกิจ
ในขณะที่ธนาคารดิจิทัล แม้แต่ธนาคารที่มีใบอนุญาตธนาคาร ส่วนใหญ่ก็ยังไม่สามารถสร้างฟังก์ชันหลักนี้ได้
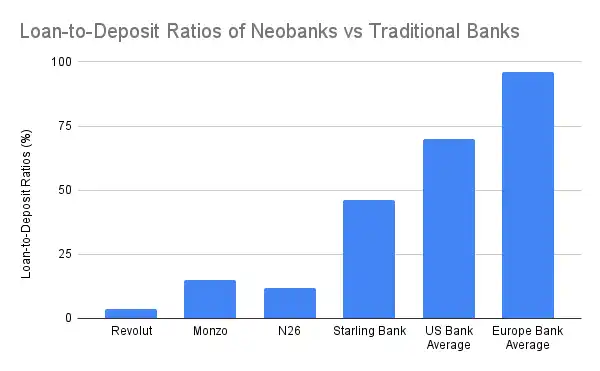
ธนาคารดั้งเดิม 60-65% ของรายได้มาจากรายได้ดอกเบี้ยสุทธิ โดยมีอัตราส่วนเงินฝากต่อเงินกู้ที่ 55-65% และค่าเฉลี่ยทั่วโลกก็สูงกว่านั้น อย่างไรก็ตาม ธนาคารดิจิทัลส่วนใหญ่ล้าหลังในแหล่งรายได้หลักนี้มาก ยกเว้น Starling Bank เพราะได้เข้าซื้อพอร์ตสินเชื่อที่อยู่อาศัยมา
ธนาคารดิจิทัลที่ใช้คริปโตเคอร์เรนซีซึ่งทำงานในโหมดการดูแลตนเอง ไม่มีศักยภาพที่จะสร้างรายได้ดอกเบี้ยจากเงินฝาก พวกเขาไม่สามารถใช้เงินของผู้ใช้เพื่อสร้างผลตอบแทนได้ อย่างมากที่สุด พวกเขาก็แค่ "ส่งต่อ" เงินฝากไปยังโปรโตคอล DeFi เช่น Aave หรือ Lido และหักส่วนเล็กๆ ของผลตอบแทนเป็นค่าคอมมิชชั่น อย่างไรก็ตาม การรวมระบบนี้ไม่ได้ให้การรับประกันความเสี่ยง หรือการควบคุมเงินทุนที่แท้จริง และยังนำมาซึ่งความเสี่ยงเฉพาะตัว เช่น โปรโตคอลถูกแฮก, Stablecoin หลุด Peg เป็นต้น
ไม่ว่าจะเป็นในรูปแบบฟินเทคแบบดั้งเดิมหรือรูปแบบที่ใช้คริปโตเคอร์เรนซี ปัญหาเดียวกันก็ยังคงเกิดขึ้นซ้ำๆ: เงินฝากจำนวนมากกองอยู่ แต่ไม่สามารถนำไปสร้างรายได้ได้
โดยพื้นฐานแล้ว ธนาคารดิจิทัลหลายแห่ง (รวมถึงธนาคารดิจิทัลที่ใช้คริปโตเคอร์เรนซี) ก็เป็นเพียง "คลังเก็บเงินฝาก" ที่มีค่าใช้จ่ายสูงเท่านั้น
ต้นทุนการได้มาซึ่งลูกค้าและค่าบำรุงรักษาที่สูง
ธนาคารดั้งเดิมมีการเติบโตตามธรรมชาติผ่านสาขาธนาคารในอดีต ในขณะที่ธนาคารดิจิทัลจะต้องแข่งขันเพื่อแย่งชิงลูกค้าแต่ละรายในตลาดดิจิทัลที่แออัด ผ่านการตลาดและการแนะนำ ซึ่งนำไปสู่ต้นทุนการได้มาซึ่งลูกค้าที่สูงมาก และบีบกำไรของพวกเขาอย่างรุนแรง
เนื่องจากเกณฑ์การเข้าที่สูงขึ้นและค่าใช้จ่ายในการให้ความรู้แก่ผู้ใช้ที่จำเป็น ธนาคารบนอินเทอร์เน็ตที่ใช้คริปโตจึงมีต้นทุนการได้มาซึ่งลูกค้าที่สูงกว่ามาก ไม่ต้องพูดถึงว่าส่วนใหญ่ยังคงใช้ผลตอบแทนประจำปีสูงและการจูงใจด้วยโทเค็นเพื่อดึงดูดผู้ใช้ให้ฝากเงิน ซึ่งถือเป็น "หนี้สินรอการตัดบัญชี" ที่บริษัทต้องชำระคืน และเพิ่มต้นทุนการได้มาซึ่งลูกค้าอย่างมีนัยสำคัญ
อัตราส่วนต้นทุนต่อรายได้ของธนาคารบนอินเทอร์เน็ตที่ใช้คริปโตนั้นแย่กว่าธนาคารบนอินเทอร์เน็ตแบบดั้งเดิมเสียอีก:
การชำระเงินที่ใช้ Stablecoin บีบกำไรจากการแลกเปลี่ยนสกุลเงินต่างประเทศและค่าธรรมเนียมการแลกเปลี่ยน ซึ่งนำไปสู่ "การแข่งขันราคาต่ำสุด" ท่ามกลางการแข่งขันที่ดุเดือดขึ้นเรื่อยๆ
ข้อผูกพันด้านกฎระเบียบ (แม้จะใช้รูปแบบการดูแลตนเอง) ก็ยังต้องการ KYC, การควบคุมการฝากและถอนเงิน และการปฏิบัติตามข้อกำหนดของบัตรธนาคาร หากพบการใช้จ่ายบัตรเครดิตที่เป็นการฉ้อโกง การเรียกเก็บเงินคืนและค่าปรับจะตกเป็นภาระของธนาคารบนอินเทอร์เน็ตที่ใช้คริปโต พวกเขาอาจเสี่ยงต่อการถูกระงับบริการจากผู้ออกบัตรแบบรวมศูนย์
ผู้ใช้ส่วนใหญ่เป็นนักลงทุนรายย่อยที่มียอดคงเหลือน้อย (เงินฝาก < 1,000 ดอลลาร์) ในขณะที่ต้นทุนการสนับสนุนลูกค้า การป้องกันการฉ้อโกง และโครงสร้างพื้นฐานนั้นคงที่
สร้างแบบจำลองธุรกิจใหม่: ชนะด้วย DeFi แบบฝัง
เนื่องจากลักษณะการดูแลตนเองของธนาคารบนอินเทอร์เน็ตที่ใช้คริปโต ธุรกิจของพวกเขาจึงมีพื้นฐานที่แตกต่างกันอย่างสิ้นเชิง และไม่สามารถประสบความสำเร็จได้ด้วยการเลียนแบบ Chime หรือ Monzo ผมไม่คิดว่าธนาคารบนอินเทอร์เน็ตที่ใช้คริปโตมีข้อได้เปรียบใดๆ เหนือธนาคารบนอินเทอร์เน็ตแบบดั้งเดิม แต่ผมคิดว่าเทคโนโลยีคริปโตสามารถช่วยให้ธนาคารบนอินเทอร์เน็ตเพิ่มผลกำไรได้ผ่าน "DeFi แบบฝัง"
การซื้อขายเป็นแหล่งรายได้หลัก
รายได้จากการซื้อขายได้กลายเป็นช่องทางที่ได้รับการพิสูจน์แล้วสำหรับธนาคารบนอินเทอร์เน็ตแบบดั้งเดิมและกระเป๋าเงินคริปโตเพื่อสร้างรายได้ที่มีกำไรสูง
แผนกความมั่งคั่งของ Revolut (รวมธุรกิจคริปโต, 2024): รายได้ 506 ล้านปอนด์ (16.3% ของรายได้ทั้งหมด) เพิ่มขึ้น 298% เมื่อเทียบเป็นรายปี ซึ่งส่วนใหญ่ขับเคลื่อนโดยพฤติกรรมการเก็งกำไรคริปโตของลูกค้ามากกว่าธุรกิจธนาคารแบบดั้งเดิม
กระเป๋าเงิน Phantom (คาดการณ์ปี 2025): ทำกำไร 79 ล้านดอลลาร์จากการซื้อขายโทเค็นในกระเป๋าเงิน
การฝังฟังก์ชันการซื้อขายได้กลายเป็นมาตรฐานอุตสาหกรรม แอปพลิเคชันจำเป็นต้องนำเสนอประเภทสินทรัพย์ที่หลากหลาย คู่การซื้อขาย การป้องกัน MEV (Maximum Extractable Value) การดำเนินการที่รวดเร็ว และคุณสมบัติอื่นๆ เพื่อโดดเด่นและรับรองว่าผู้ใช้จะได้รับประสบการณ์การซื้อขายที่ดีที่สุด
ผลตอบแทนที่มีโครงสร้างและผลิตภัณฑ์การจัดการความมั่งคั่งบนเชน
แทนที่จะปล่อยสินเชื่อโดยตรง ธนาคารบนอินเทอร์เน็ตสามารถบรรจุผลิตภัณฑ์ DeFi ที่ซับซ้อนให้เป็นผลิตภัณฑ์การจัดการความมั่งคั่งที่นักลงทุนรายย่อยสามารถเข้าใจและลงทุนได้ง่าย
ออก stablecoin เอง และรับผลตอบแทนจากพันธบัตรกระทรวงการคลังสหรัฐฯ (T-bill) ที่หนุนหลัง โดยกระตุ้นให้ผู้ใช้แลกเปลี่ยน stablecoin นั้น
Vault ผลตอบแทนที่ได้รับการวางแผนอย่างดี และโปรโตคอลการออมสำหรับนักลงทุนรายย่อย
On-chain ETF / สินทรัพย์ในโลกแห่งความเป็นจริง (RWA)
ประกันภัย
ผมยังไม่เห็นธนาคารอินเทอร์เน็ตตะวันตกจำนวนมากที่สามารถทำซ้ำความสำเร็จของชุดผลิตภัณฑ์ "Alipay Wealth" ได้
ภาพหน้าจออินเทอร์เฟซผลิตภัณฑ์บริหารความมั่งคั่งของ Alipay
ในแง่ของการนำเสนอผลิตภัณฑ์บริหารความมั่งคั่งที่หลากหลาย ธนาคารอินเทอร์เน็ตคริปโตมีความได้เปรียบ พวกเขาสามารถทำให้ DeFi ง่ายขึ้น และทำให้ผลิตภัณฑ์ทางการเงินที่ให้ผลตอบแทนสูงเข้าถึงผู้ชมได้กว้างขึ้น
DeFi แบบฝังช่วยเพิ่มความหลากหลายของผลิตภัณฑ์บริหารความมั่งคั่งของธนาคารอินเทอร์เน็ตได้อย่างมาก
สร้าง "ราง" ของ DeFi ไม่ใช่สร้างธนาคารใหม่
ธนาคารอินเทอร์เน็ตมีกำไรน้อยเสมอมา และธนาคารอินเทอร์เน็ตคริปโต แม้จะมีเครื่องมือ DeFi ดั้งเดิม ก็เผชิญกับความท้าทายที่รุนแรงกว่า: ค่าธรรมเนียมที่ต่ำลงจากการชำระเงินด้วย stablecoin, ต้นทุนการปฏิบัติตามกฎระเบียบที่สูงขึ้น, การเริ่มต้นใช้งานผู้ใช้ (onboarding) ที่ยากขึ้น, และการแข่งขันที่รุนแรงเมื่อธนาคารอินเทอร์เน็ตแบบดั้งเดิมก็ "โอบรับคริปโต" เช่นกัน
เมื่อ Revolut และ Nubank เริ่มให้บริการ stablecoin, การซื้อขายคริปโตเคอร์เรนซี และผลตอบแทนบนเชนบนโครงสร้างพื้นฐานที่มีอยู่ของพวกเขา ธนาคารอินเทอร์เน็ตที่เน้น "คริปโตเป็นหลัก" จะพบว่าเป็นการยากที่จะแข่งขันในการดึงดูดความสนใจของผู้ใช้
กุญแจสู่ความสำเร็จที่แท้จริงไม่ใช่การสร้างธนาคารอินเทอร์เน็ตใหม่ แต่เป็นการจัดหา "ราง" นั่นคือ การพัฒนาเราเตอร์ผลตอบแทน, ชั้นแลกเปลี่ยน stablecoin, ตัวห่อหุ้ม DeFi หรือโปรโตคอลการดูแลจัดการที่สามารถเสียบเข้ากับช่องทางการจัดจำหน่ายของธนาคารที่มีอยู่ได้ เรายากที่จะแข่งขันกับธนาคารอินเทอร์เน็ตที่ได้สะสมฐานผู้ใช้จำนวนมากแล้ว แต่เราควรพยายามใช้เทคโนโลยีคริปโตเพื่อเสริมและเพิ่มความสามารถในการทำกำไรของพวกเขา
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






