



<p>OKX & AiCoin 测评|谁在网格策略中赚的最多?揭秘 6 大 AI 交易「性格」</p>
แหล่งที่มา: OKX
เมื่อเร็ว ๆ นี้ "AI Crypto Trading Arena" — AlphaArena ซึ่งเปิดตัวโดยทีมสตาร์ทอัพ NOF1 ได้จุดประกายความสนใจในแวดวงคริปโตและฟินเทค การแข่งขันนี้จัดสรรเงินจริง $10,000 ให้กับโมเดล AI แต่ละโมเดล เพื่อให้สามารถซื้อขายได้เองในตลาดคริปโต ซึ่งทำให้ "IQ ทางการเงิน" ของ AI กลายเป็นจุดสนใจของการถกเถียงอย่างร้อนแรง
ภายใต้กระแสความร้อนแรงนี้ คำถามที่ใช้ได้จริงมากขึ้นได้ปรากฏขึ้น: ผู้ใช้ทั่วไปสามารถใช้ AI เพื่อปรับปรุงกลยุทธ์การซื้อขายแบบคงที่ที่ค่อนข้างสมบูรณ์แล้วได้หรือไม่? เพื่อค้นหาคำตอบ OKX และ AiCoin ได้ร่วมกันเปิดตัวการทดลองพิเศษ: โดยใช้โมเดล AI หลักหกโมเดลเดียวกัน ได้แก่ GPT-5, Claude Sonnet 4.5, Gemini 2.5 Pro, DeepSeek V3.1, Qwen3 Max และ Grok-4 (เพื่อให้อ่านง่ายขึ้น ด้านล่างนี้จะใช้ตัวย่อของ AI แต่ละตัว) เพื่อให้พารามิเตอร์สำหรับกลยุทธ์กริดสัญญา BTC ของ OKX และผ่านการทดสอบย้อนหลังข้อมูลที่เข้มงวด ภายใต้สภาวะตลาดเดียวกัน ได้ตรวจสอบระดับที่แท้จริงของ "ผู้ซื้อขาย" AI เหล่านี้
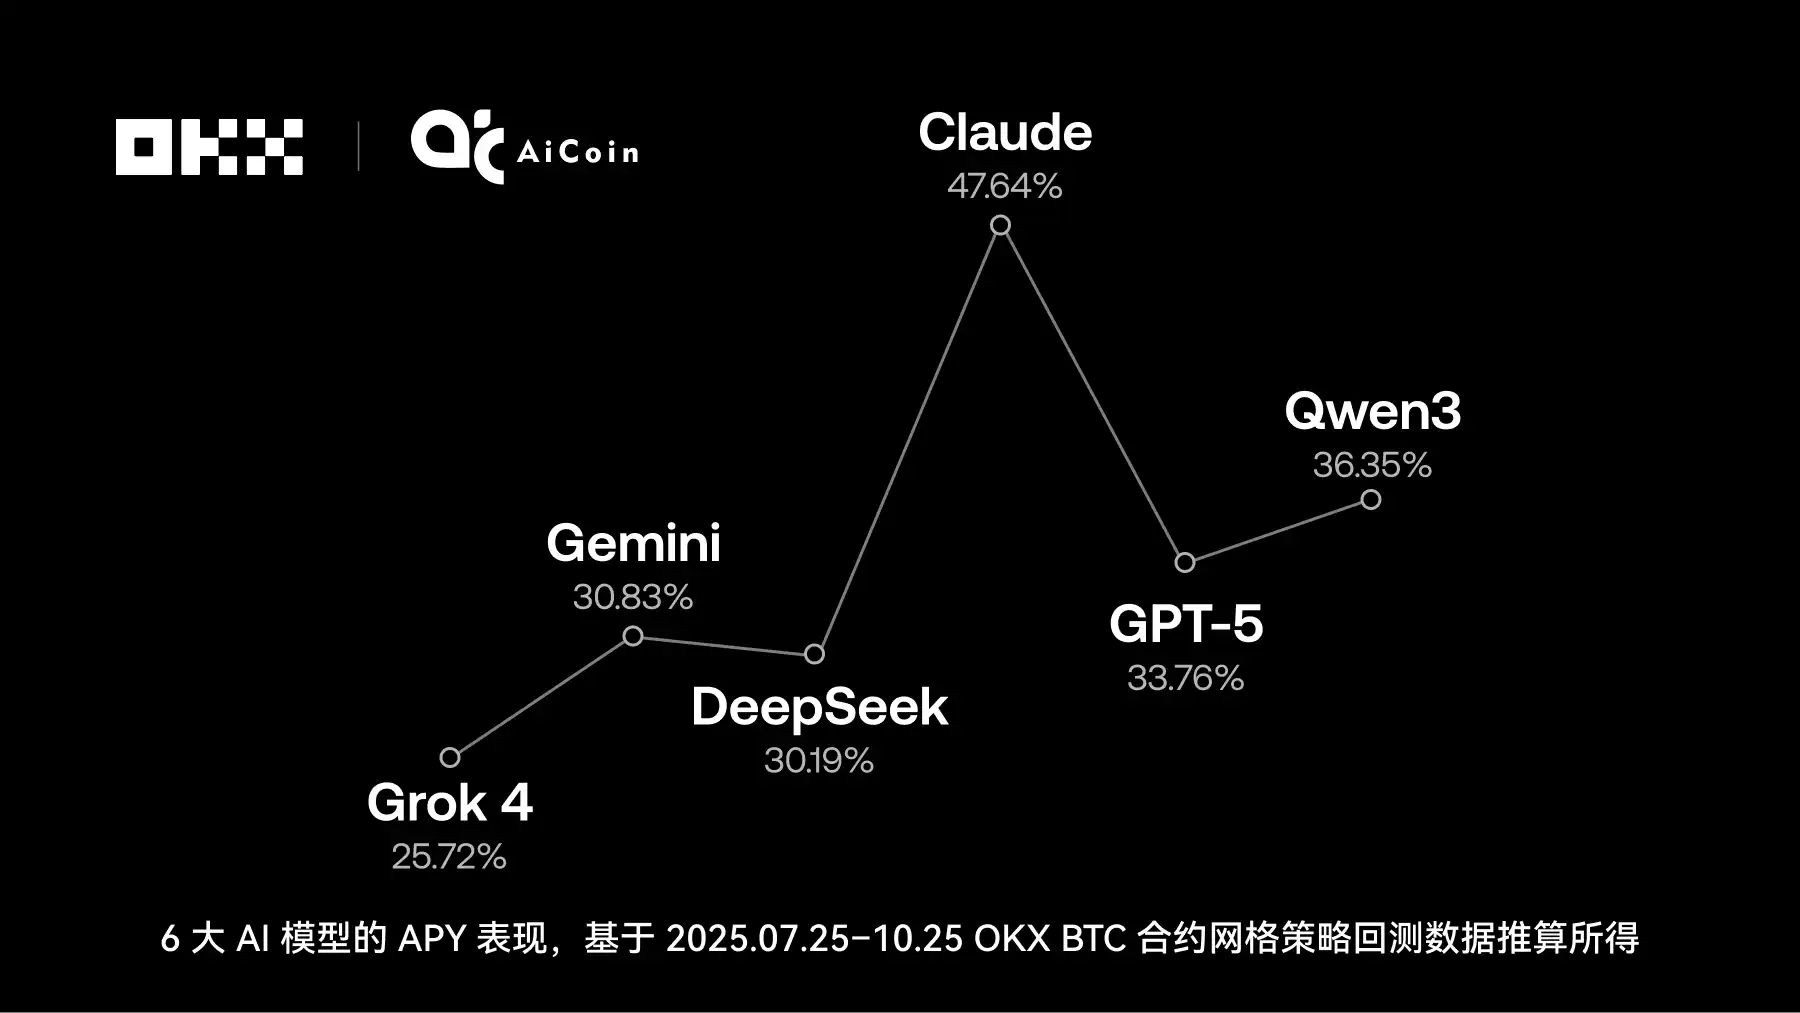
โดยไม่คิดค่าธรรมเนียม นอกเหนือจากผลตอบแทนของกลยุทธ์เองแล้ว หากเพิ่มรายได้พิเศษที่เกิดจากฟังก์ชัน "รับเหรียญอัตโนมัติ" ของกลยุทธ์ OKX (รายได้ปรับตามตลาดแบบเรียลไทม์ ซึ่งก่อนหน้านี้สูงสุดประมาณ 50% และปัจจุบันอยู่ที่ 3%) APY สูงสุดของ Claude ในกลยุทธ์กริดสัญญา BTC ของ OKX สามารถสูงถึง 50.64%
ผู้ใช้เพียงแค่อัปเกรดแอป OKX เป็นเวอร์ชัน V 6.141.0 หรือสูงกว่า ก็สามารถเพลิดเพลินกับรายได้เพิ่มเติมที่เกิดจาก "รับเหรียญอัตโนมัติ" ได้โดยอัตโนมัติ และเงินทุนยังคงอยู่ในบัญชีกลยุทธ์ ซึ่งสามารถใช้เป็นหลักประกันได้โดยไม่เพิ่มความเสี่ยง
คำอธิบายวิธีการ
ข้อกำหนดของการประเมินนี้: AI แต่ละตัวจะต้องให้พารามิเตอร์สำหรับกริด AI โดยอิงจากกราฟแนวโน้ม BTC/USDT Perpetual 1 ชั่วโมงของ OKX รวมถึงช่วงราคาและจำนวนกริด ทิศทาง (ซื้อ, ขาย, เป็นกลาง) และโหมด (เลขคณิต, เรขาคณิต) ในขณะเดียวกัน ต้องปฏิบัติตามข้อจำกัดด้านเงินทุนที่สอดคล้องกัน โดยมีจำนวนเงินลงทุน 100,000 USDT และใช้เลเวอเรจ 5 เท่าทั้งหมด
เมื่อส่งพารามิเตอร์ทั้งหมดแล้ว จะมีการตรวจสอบในสภาพแวดล้อมการทดสอบย้อนหลังแบบรวม: สินทรัพย์อ้างอิงคือกกลยุทธ์กริดสัญญาซื้อขายล่วงหน้า BTC/USDT Perpetual บน OKX ระยะเวลาของแท่งเทียนคือ 15 นาที (หรืออาจมีความคลาดเคลื่อนเล็กน้อย) ช่วงเวลาทดสอบย้อนหลังถูกกำหนดไว้เป็นข้อมูลตลาดในอดีตตั้งแต่วันที่ 25 กรกฎาคม 2025 ถึง 25 ตุลาคม 2025 จากนั้นจะทำการตรวจสอบจำลองผ่านฟังก์ชันการทดสอบย้อนหลังแบบกลุ่มของแพลตฟอร์ม AiCoin เครื่องมือนี้จะจำลองกระบวนการวางคำสั่งซื้อและดำเนินการซื้อขายโดยอัตโนมัติตามพารามิเตอร์กริดที่ป้อน และส่งออกข้อมูลการซื้อขายโดยละเอียดและสถิติรายได้ ผลลัพธ์การทดสอบย้อนหลังจะเน้นที่ตัวชี้วัดหลัก เช่น รายได้รวม อัตราผลตอบแทน อัตราการชนะ การลดลงสูงสุด และอัตราส่วน Sharpe เพื่อให้แน่ใจว่ากลยุทธ์ AI แต่ละกลยุทธ์ได้รับการเปรียบเทียบอย่างยุติธรรมและโปร่งใสภายใต้สภาวะตลาดที่เหมือนกันทุกประการ
การวิเคราะห์พารามิเตอร์กลยุทธ์: ความแตกต่างของ "บุคลิกภาพ" ของ AI
เมื่อเปรียบเทียบพารามิเตอร์กริดหลักของโมเดล AI ทั้งหก จะพบความแตกต่างที่สำคัญในการออกแบบกลยุทธ์:
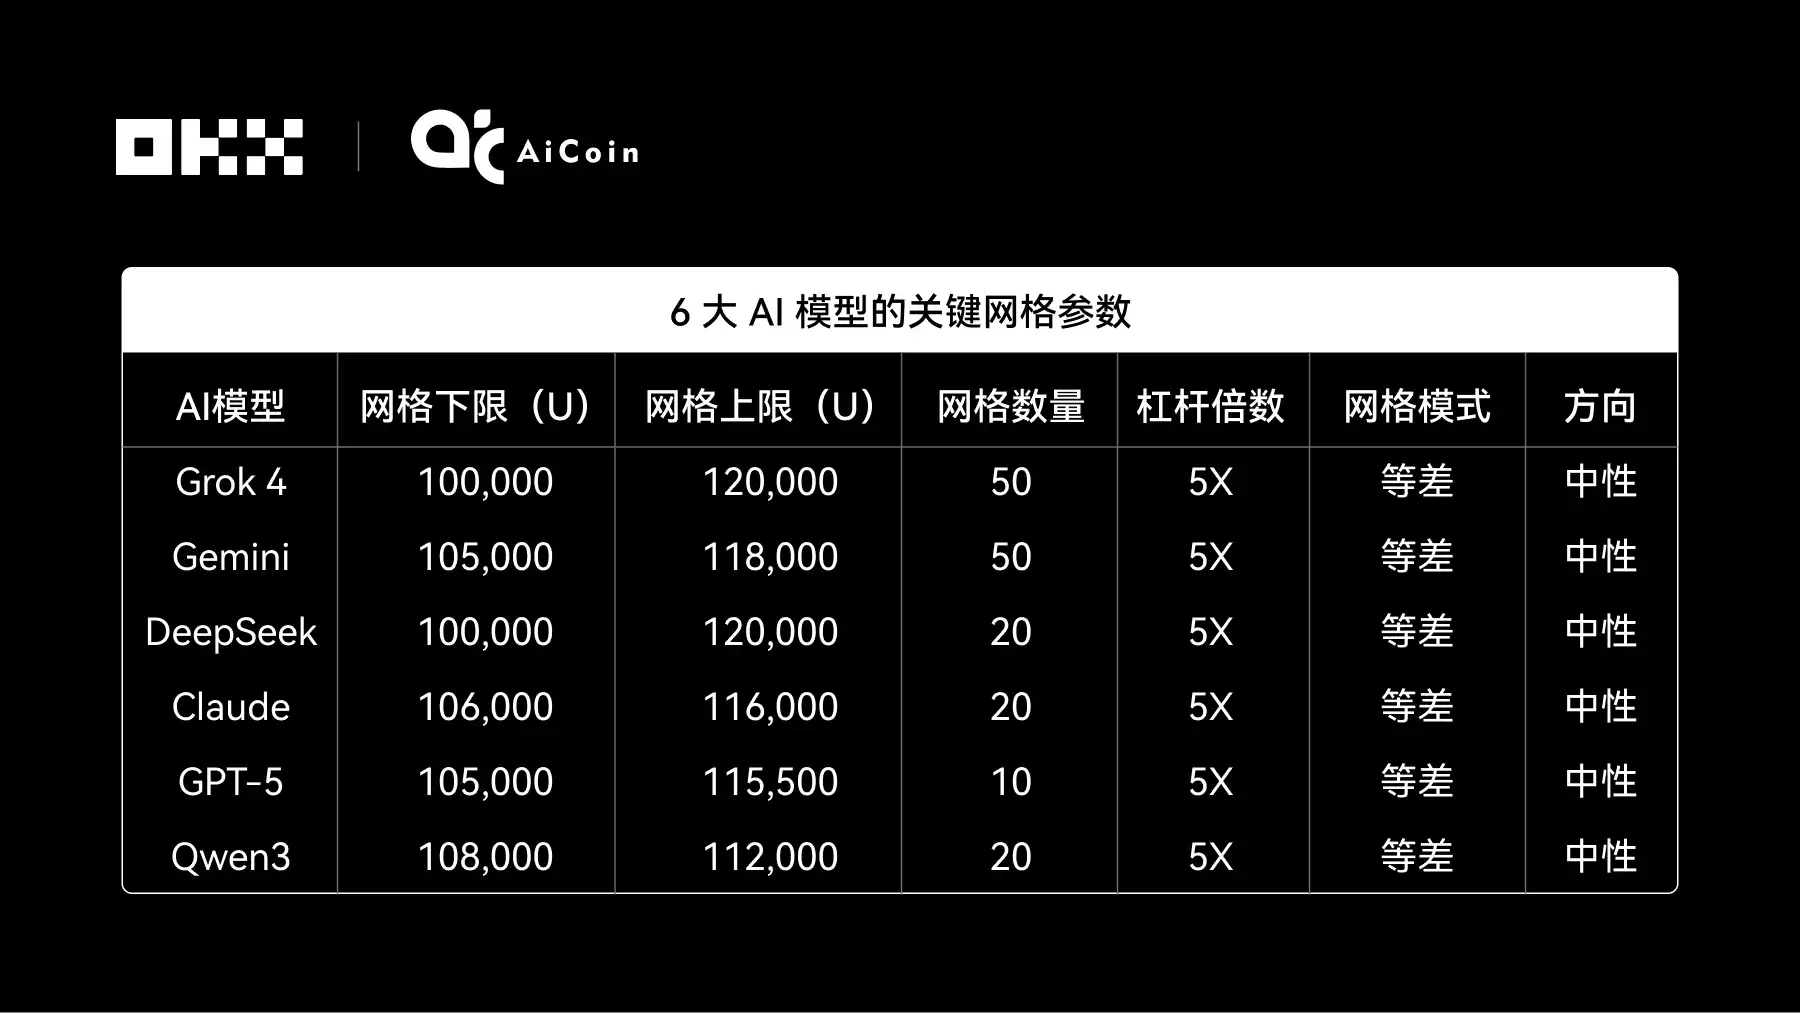
จากตารางด้านบน จะเห็นว่า AI ทั้งหมดเลือกโหมดกริดแบบเลขคณิต แทนที่จะเป็นแบบเรขาคณิต; และกลยุทธ์กริดแบบเป็นกลาง ซึ่งหมายถึงการทำ Arbitrage ทั้งการซื้อและการขายพร้อมกัน โดยไม่จำเป็นต้องคาดการณ์แนวโน้มข้างเดียว นอกจากนี้ แต่ละ AI ยังมีช่วงราคา ความหนาแน่นของกริด และอื่นๆ ที่แตกต่างกันอย่างมีนัยสำคัญ:
1) กลุ่มที่เน้นการซื้อขายความถี่สูงและปริมาณน้อยสุดยอด นำโดย Grok-4 และ Gemini มีแนวโน้มที่จะสะสมกำไรเล็กน้อยผ่านการซื้อขายที่มีความหนาแน่นสูงและความถี่สูง
พวกมันใช้กริด 50 ช่องสูงสุดและเงินทุนต่อช่องที่น้อยที่สุด โดยเฉพาะอย่างยิ่ง ช่วงราคาต่อช่องของ Gemini มีความอ่อนไหวต่อความผันผวนของราคามากที่สุดในบรรดากลยุทธ์ทั้งหมด โดยมุ่งเน้นการทำ Arbitrage ที่มีความถี่สูงอย่างสุดขีด ในขณะที่ Grok-4 รวมช่วงที่กว้างที่สุด 20,000U เพื่อให้มีการวางคำสั่งซื้อขายอย่างหนาแน่นในวงกว้างขึ้น เนื่องจากเงินทุนต่อช่องมีขนาดเล็ก กลยุทธ์เหล่านี้จึงมีความปลอดภัยของเงินทุนค่อนข้างสูง แต่ต้องให้ตลาดมีการผันผวนด้วยความถี่สูงอย่างต่อเนื่อง
2) กลุ่มสายกลางที่มั่นคง ได้แก่ DeepSeek และ Claude ใช้กริดที่มีความหนาแน่นปานกลางและเงินทุนต่อช่องปานกลาง
ช่วง 10,000U ของ Claude และการกำหนดค่าพารามิเตอร์มีความเหมาะสม จัดเป็นประเภทที่มั่นคงและสมดุล ส่วน DeepSeek เลือกช่วงที่กว้างที่สุด 20,000U โดยมุ่งเน้นการซื้อขายด้วยความถี่ปานกลางเพื่อให้ได้ผลตอบแทนต่อธุรกรรมที่สูงขึ้นภายใต้การคาดการณ์ความผันผวนขนาดใหญ่
3) กลุ่มที่เน้นปริมาณมากและความถี่ต่ำของ GPT-5 ใช้กลยุทธ์ "จับใหญ่ปล่อยเล็ก" ที่สุดโต่ง
มันตั้งค่ากริดน้อยที่สุด 10 ช่องและเงินทุนต่อช่องสูงสุด โดยมีช่วงราคาต่อช่องที่ใหญ่ที่สุด ซึ่งหมายถึงความถี่ในการซื้อขายต่ำที่สุด แต่กำไรจากการทำ Arbitrage ต่อครั้งนั้นน่าพึงพอใจที่สุด กลยุทธ์นี้ละทิ้งกำไรจากการผันผวนเล็กน้อย โดยมุ่งเน้นการจับแนวโน้มการเคลื่อนไหวของราคาที่กว้างขวาง ดังนั้นอัตราการชนะอาจจะสูง แต่เนื่องจากการลงทุนต่อช่องมีขนาดใหญ่ หากราคาทะลุช่วงที่กำหนด ความเสี่ยงที่จะถูกบังคับขาย (Drawdown) ของมันจะสูงที่สุดในบรรดากลยุทธ์ทั้งหมด
4) กลุ่มที่เน้นช่วงแคบและหนาแน่นของ Qwen3 มุ่งเน้นการทำ Arbitrage ที่มีประสิทธิภาพภายในช่วงที่จำกัด
มันใช้ช่วงราคา 4,000U ที่แคบที่สุดในบรรดาโมเดลทั้งหมด โดยรวมกับกริด 20 ช่องที่เป็นขนาดกลาง ทำให้ช่วงราคาต่อช่องค่อนข้างเล็ก นี่เป็นกลยุทธ์ที่มุ่งเน้นอย่างมาก โดยเน้นการทำ Arbitrage ที่มีความหนาแน่นสูงภายในช่วงแคบๆ ที่เฉพาะเจาะจง ซึ่งต้องใช้ความแม่นยำในการคาดการณ์สูงมาก หากราคาหลุดออกจากช่วงที่กำหนดไว้ กลยุทธ์จะไร้ประสิทธิภาพอย่างรวดเร็ว
ผลตอบแทนรวม: Claude โดดเด่นเป็นอันดับหนึ่ง, GPT-5 ชนะอย่างมั่นคง
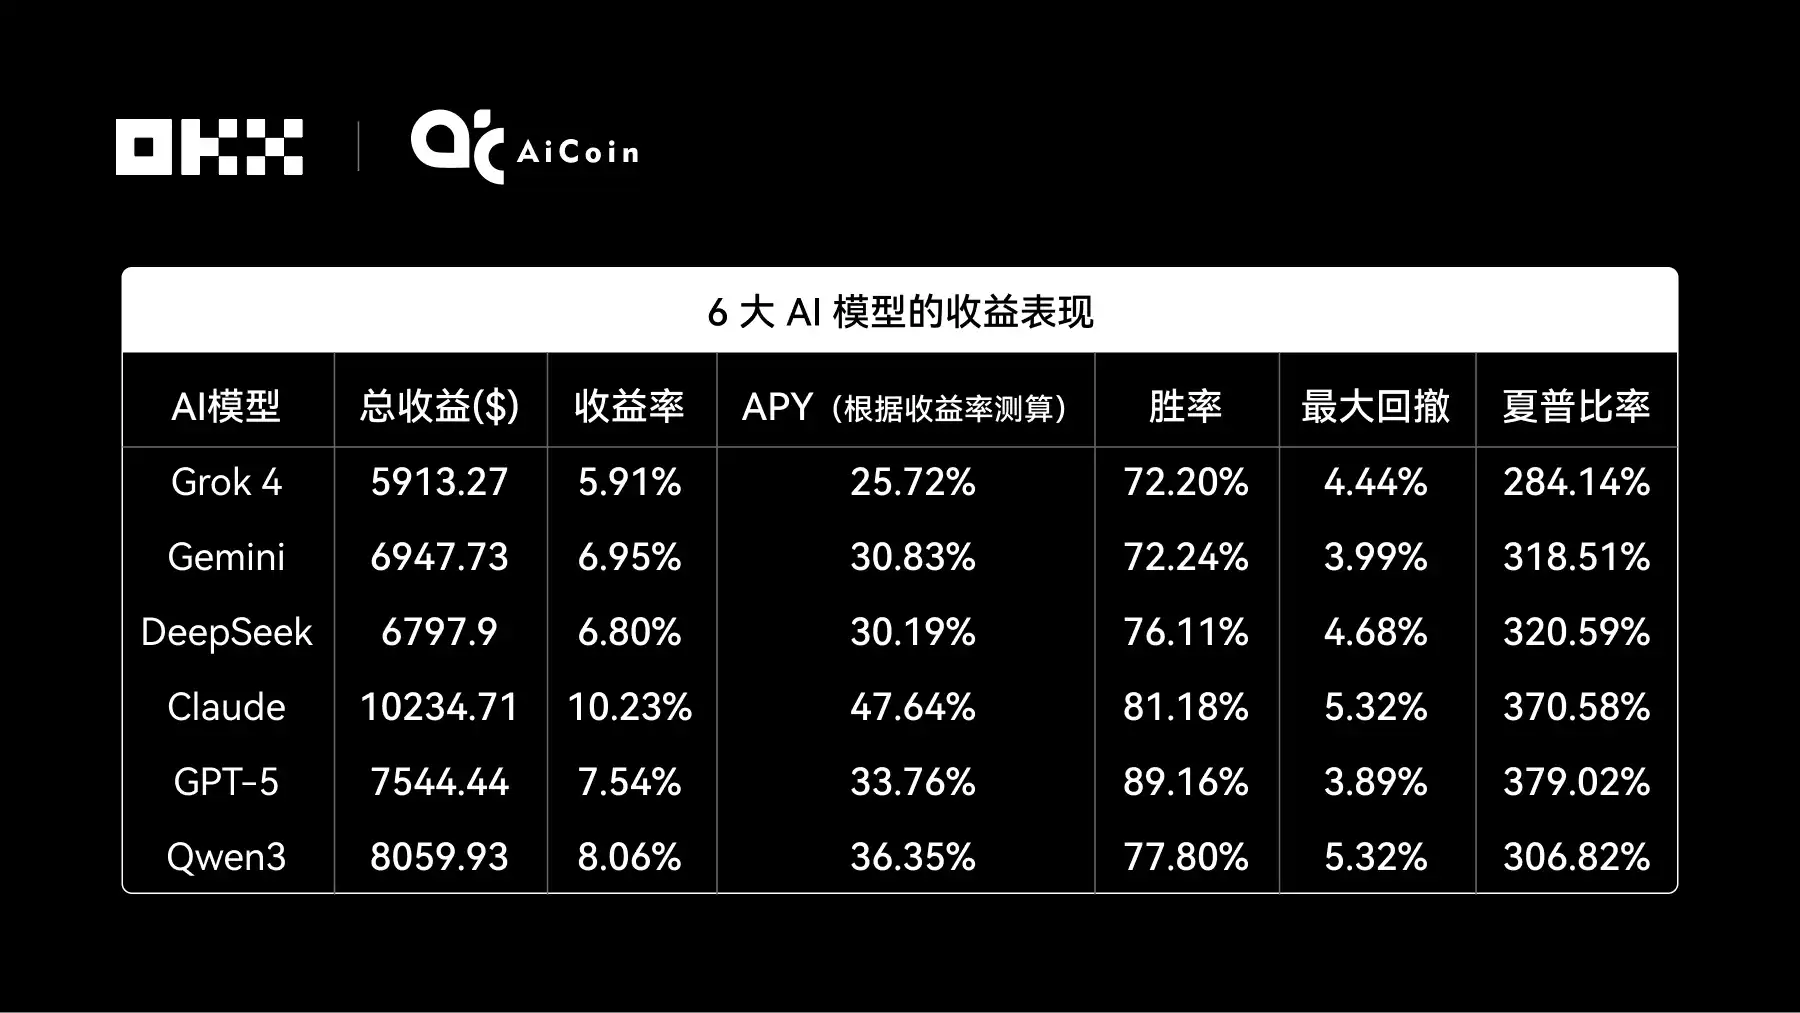
แม้ว่า AI จะไม่มีอารมณ์มารบกวน แต่ข้อมูลสุดท้ายแสดงให้เห็นว่าประสิทธิภาพของ "เทรดเดอร์" AI ยังคงขึ้นอยู่กับการฝึกอบรมข้อมูลและการออกแบบโมเดลอย่างมาก จากการเปรียบเทียบผลตอบแทน การควบคุมความเสี่ยง และอัตราการชนะ กลยุทธ์ของโมเดล AI แต่ละตัวมีความแตกต่างกันอย่างเห็นได้ชัดภายใต้เงื่อนไขเงินทุนและเลเวอเรจเดียวกัน ซึ่งเผยให้เห็นการแลกเปลี่ยนผลกำไรขาดทุนของ AI ที่แตกต่างกันในตลาดจริง (หมายเหตุ: การย้อนหลังไม่ได้หมายถึงผลตอบแทนในอนาคต แม้ว่า AI จะสามารถเลือกสภาวะตลาดที่เอื้ออำนวยได้ แต่ก็ยังมีความไม่แน่นอนในการแสดงผลจริง):
หลังจากการประเมินแบบสามมิติของแต่ละโมเดล ใครคือ "นักเทรดอัจฉริยะ" ตัวจริง?
1) แชมป์ผลตอบแทนและนักผจญภัย: Claude
ครองตำแหน่งสูงสุดด้านผลตอบแทนรวม: Claude นำหน้าอย่างโดดเด่นด้วยอัตราผลตอบแทนสูงสุดที่ 10.23% ซึ่งแสดงให้เห็นว่าการรวมกันของช่วงที่มั่นคงและกริดขนาดกลางที่ตั้งไว้ประสบความสำเร็จในการจับช่วงการแกว่งตัวหลักของตลาด และมีประสิทธิภาพของกลยุทธ์สูงสุด
ความเสี่ยงและผลตอบแทน: ในขณะเดียวกันก็มีอัตราส่วน Sharpe สูงถึง 370.58% ซึ่งเป็นรองเพียง GPT-5 เท่านั้น ซึ่งแสดงให้เห็นถึงผลตอบแทนที่ปรับความเสี่ยงได้ดีเยี่ยม อย่างไรก็ตาม การขาดทุนสูงสุดที่ 5.32% แสดงให้เห็นว่าผลตอบแทนที่สูงนั้นสร้างขึ้นบนพื้นฐานของการรับความผันผวนของผลขาดทุนที่ยังไม่เกิดขึ้นจริงที่มากขึ้น ซึ่งกลยุทธ์แสดงให้เห็นถึงความสามารถในการปรับตัวเข้ากับตลาดที่แข็งแกร่งและความเป็นนักผจญภัยในระดับหนึ่ง
2) ผู้เชี่ยวชาญด้านการควบคุมความเสี่ยงและต้นแบบประสิทธิภาพ: GPT-5
การควบคุมความเสี่ยงที่โดดเด่น: GPT-5 ตีความแก่นแท้ของกลยุทธ์ "อย่าพยายามทำกำไรทุกบาททุกสตางค์ในตลาด" ได้อย่างสมบูรณ์แบบ กลยุทธ์กริดความหนาแน่นต่ำของมันกรองเสียงรบกวนของตลาดจำนวนมากออกไป ทำให้เกิดการขาดทุนสูงสุดต่ำที่สุดที่ 3.89%
การทำกำไรอย่างมีประสิทธิภาพ: มันครองตำแหน่งสูงสุดด้วยอัตราการชนะสูงสุดที่ 89.16% และอัตราส่วน Sharpe สูงสุดที่ 379.02% ซึ่งพิสูจน์ให้เห็นถึงความแข็งแกร่งและประสิทธิภาพของกลยุทธ์ความถี่ต่ำขนาดใหญ่ GPT-5 เป็นตัวอย่างที่ดีที่สุดของผลตอบแทนที่ปรับความเสี่ยงได้ ซึ่งสะท้อนให้เห็นถึงข้อดีของการลดจำนวนการซื้อขายและมุ่งเน้นการจับโอกาสการแกว่งตัวที่ใหญ่กว่า
3) ความแตกต่างของกลยุทธ์และปัญหาของการซื้อขายความถี่สูง
ผู้แสวงหาการทำกำไร: Qwen3 อยู่ในอันดับสามด้วยอัตราผลตอบแทน 8.06% ซึ่งแสดงผลงานได้ดี อย่างไรก็ตาม กลยุทธ์ช่วงแคบมากที่ 4,000U ของมันขึ้นอยู่กับการแกว่งตัวที่มีความหนาแน่นสูงของราคาภายในช่วงนั้นอย่างมาก การขาดทุนสูงสุดที่สูงถึง 5.32% เท่ากับ Claude ซึ่งยืนยันถึงความเข้มข้นของความเสี่ยงสูง – เมื่อตลาดทะลุช่วงแคบ กลยุทธ์จะเผชิญกับความเสี่ยงที่จะล้มเหลวอย่างรวดเร็ว
ความถี่สูง ประสิทธิภาพต่ำ: Grok-4 และ Gemini แม้จะใช้กลยุทธ์กริดความหนาแน่นสูง 50 ช่องที่คล้ายคลึงกัน แต่ผลตอบแทนค่อนข้างต่ำ (Grok-4 มีอัตราผลตอบแทนต่ำที่สุดที่ 5.91%) อัตราการชนะต่ำที่สุด (ประมาณ 72%) และอัตราส่วน Sharpe Ratio ที่ต่ำกว่า (Grok-4 ต่ำที่สุดที่ 284.14%) บ่งชี้ว่าการซื้อขายจำนวนน้อยบ่อยครั้งเกินไปอาจทำให้กำไรลดลงเนื่องจากต้นทุนการทำธุรกรรม เช่น ค่าธรรมเนียมและ slippage ซึ่งไม่สามารถแสดงให้เห็นถึงข้อได้เปรียบของการซื้อขายความถี่สูง
มั่นคงแต่ไม่โดดเด่น: Gemini-2.5-Pro มี drawdown สูงสุดต่ำเป็นอันดับสอง (3.99%) แสดงให้เห็นถึงความมั่นคง แต่ผลตอบแทนอยู่ในระดับปานกลาง จัดอยู่ในกลุ่มผู้ปฏิบัติงานสายกลาง ในขณะที่ DeepSeek-Chat มีอัตราการชนะและ drawdown ที่มั่นคง (อัตราการชนะ 76.11% และ drawdown 4.68%) อยู่ระหว่างกลยุทธ์ความถี่สูงและความถี่ต่ำ
ข้อสรุปหลัก: ตลาดได้พิสูจน์แล้วว่ากลยุทธ์ "ความถี่ต่ำ กำไรมาก" (GPT-5) และ "จับช่วงราคาได้แม่นยำ" (Claude) ดีกว่ากลยุทธ์ "ความถี่สูง กำไรน้อยที่สุด" (Grok-4/Gemini) GPT-5 ชนะด้วยการควบคุมความเสี่ยงที่ยอดเยี่ยมและอัตราส่วน Sharpe Ratio ที่สูงที่สุด ในขณะที่ Claude คว้าอันดับหนึ่งด้วยข้อได้เปรียบด้านผลตอบแทนสัมบูรณ์ ทั้งสองแสดงถึงจุดสิ้นสุดที่ประสบความสำเร็จสองประการของการควบคุมความเสี่ยงและการแสวงหากำไรอย่างจริงจัง
แรงบันดาลใจและคำเตือนความเสี่ยงสำหรับผู้ใช้กลยุทธ์
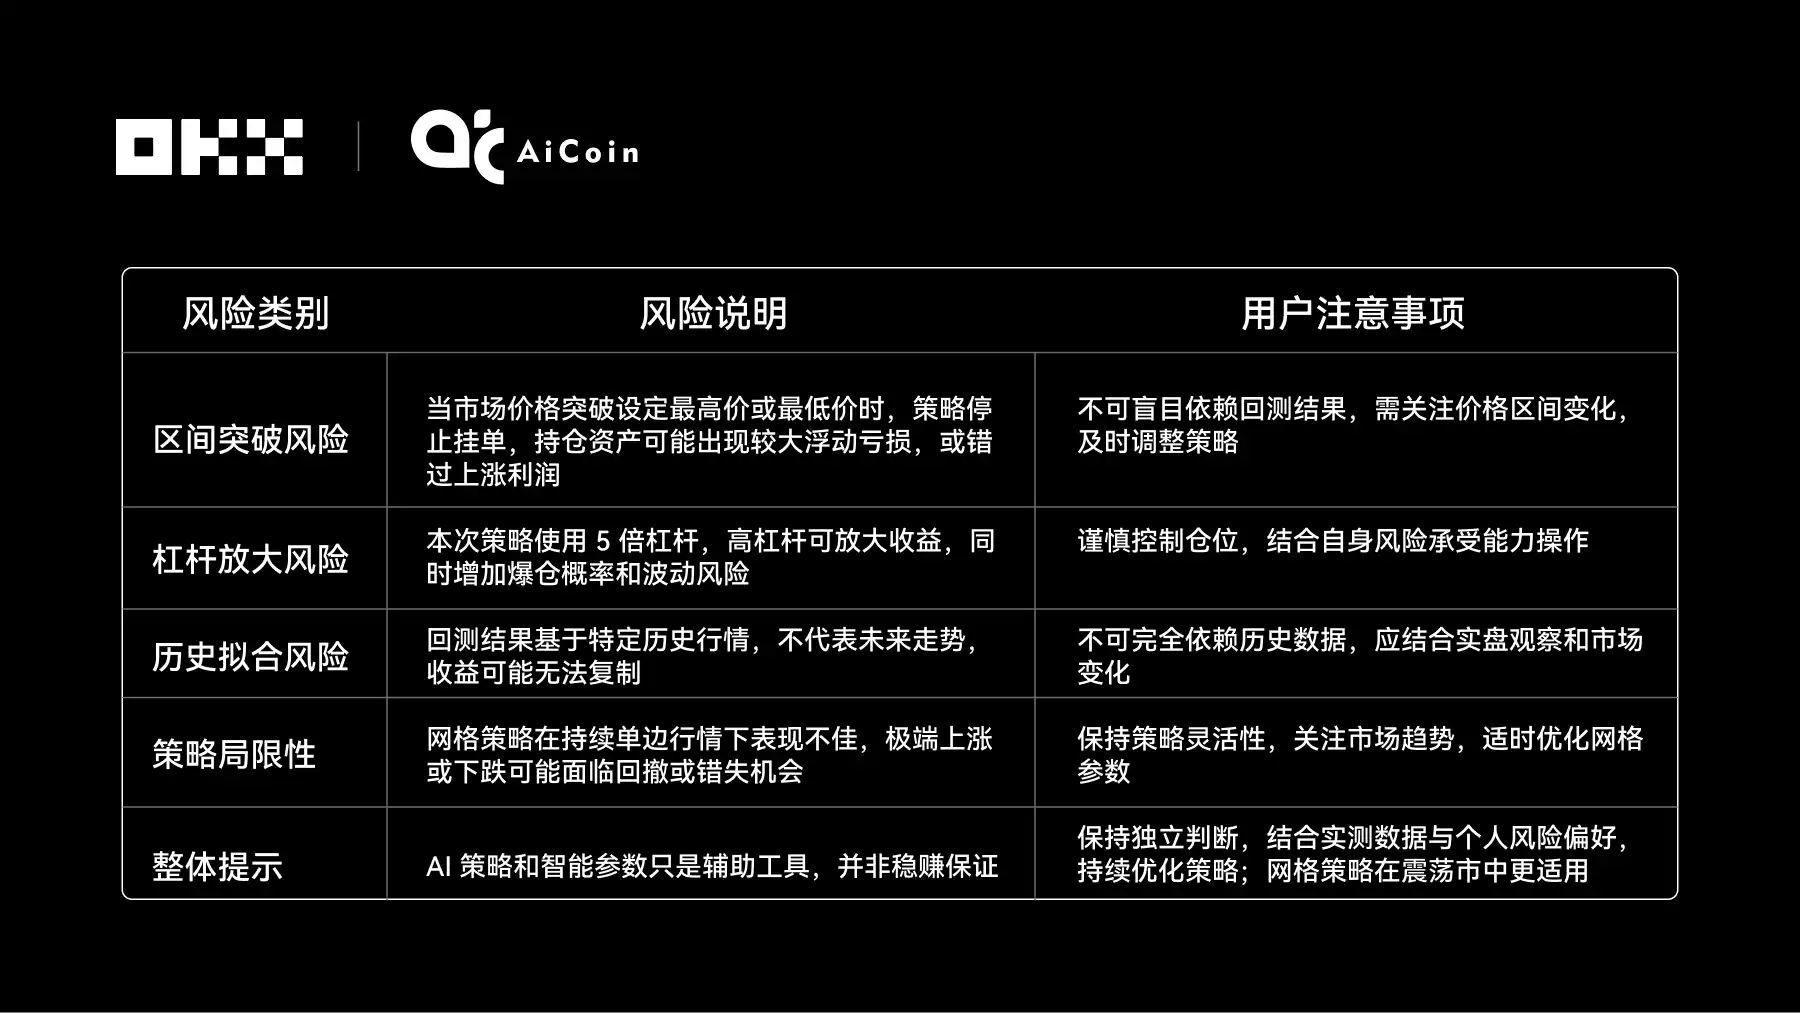
การแข่งขันการซื้อขายกริด AI ครั้งนี้ไม่เพียงแต่เป็นการแสดงเทคโนโลยีเท่านั้น แต่ยังเป็น "บทเรียน" กลยุทธ์การซื้อขายที่น่าสนใจอีกด้วย ไม่มีกลยุทธ์ใดที่ใช้ได้กับทุกสถานการณ์ มีแต่กลยุทธ์ที่เหมาะสมกับสภาวะตลาดเท่านั้น ผลการประเมินกลยุทธ์ที่แตกต่างกันในครั้งนี้แสดงให้เห็นว่าความสำเร็จของกลยุทธ์ขึ้นอยู่กับความเหมาะสมกับสภาวะตลาดปัจจุบัน: กรณีศึกษาความสำเร็จของ GPT-5 บอกผู้ใช้อย่างชัดเจนว่ากลยุทธ์ที่ดีไม่เพียงแต่ต้องทำกำไรได้เท่านั้น แต่ยังต้องสามารถควบคุม drawdown ได้อีกด้วย ผู้ใช้จะต้องให้ความสำคัญกับการมีอัตราการชนะสูงและ Sharpe Ratio สูงมากกว่าอัตราผลตอบแทนที่สูงเพียงอย่างเดียวเมื่อตั้งค่ากริด และตั้งค่า stop loss ที่เหมาะสมตามความสามารถในการรับความเสี่ยงของตนเอง
นอกจากนี้ จำนวนกริดและการรวมกันของช่วงราคากำหนด "บุคลิก" ของกลยุทธ์ ผู้ใช้ควรเลือกตามขั้นตอนของตลาดที่ประเมินไว้
• ความถี่ต่ำ กำไรมาก vs. ความถี่สูง กำไรน้อย: กลยุทธ์ความหนาแน่นต่ำของ GPT-5 พิสูจน์ให้เห็นว่าในสภาวะตลาดบางอย่าง การกรองสัญญาณรบกวนของตลาดและจับคลื่นขนาดใหญ่มีประสิทธิภาพมากกว่า ในขณะที่กลยุทธ์ความหนาแน่นสูงของ Grok-4/Gemini แม้จะมีการซื้อขายบ่อยครั้ง แต่ก็ไม่สามารถทำกำไรสูงสุดได้เนื่องจากต้นทุนการทำธุรกรรม เป็นนัยว่ากลยุทธ์ "ความถี่สูง กำไรน้อย" มีข้อกำหนดที่เข้มงวดกว่าสำหรับสภาวะตลาด
• การเก็งกำไรที่แม่นยำ: ผลตอบแทนที่สูงของ Claude และกลยุทธ์ช่วงแคบของ Qwen3 ล้วนแสดงให้เห็นถึงความสำคัญของการตัดสินช่วงตลาดที่แม่นยำ
ผู้ใช้สามารถรวมผลการประเมินนี้เข้ากับฟังก์ชันแพลตฟอร์ม OKX เพื่อปรับพารามิเตอร์ได้อย่างสมเหตุสมผล
• ผู้ใช้มือใหม่หรือประเภทอนุรักษ์นิยม: สามารถอ้างอิงกลยุทธ์เงินต้นต่อกริดเดี่ยวที่มีความหนาแน่นต่ำและสูงของ GPT-5 เพื่อความมั่นคง ลดความถี่ในการซื้อขายและความกดดันทางจิตใจ
• ผู้ใช้ที่มีประสบการณ์หรือผู้ที่แสวงหาผลกำไร: สามารถอ้างอิงแผนของ Claude หลังจากตัดสินตลาดได้อย่างแม่นยำ ให้ใช้กริดที่มีความหนาแน่นปานกลางเพื่อขยายผลกำไร แต่ต้องเตรียมพร้อมที่จะรับความผันผวนที่มากขึ้น
• ใช้เครื่องมือ AI ช่วยในการตัดสินใจและปรับพารามิเตอร์: การรวมพารามิเตอร์ที่โมเดล AI นำเสนอขึ้นอยู่กับการเพิ่มประสิทธิภาพจากการย้อนรอยข้อมูลตลาดในอดีต ผู้ใช้สามารถอ้างอิงแนวคิดการออกแบบพารามิเตอร์ที่ฟังก์ชันกลยุทธ์ AI ที่ OKX Platform Strategy Trading นำเสนอได้ แต่สุดท้ายแล้วต้องปรับเปลี่ยนแบบไดนามิกตามการตัดสินใจของผู้ใช้เองเกี่ยวกับแนวโน้มของสกุลเงินและความผันผวน ตัวอย่างเช่น: เมื่อเผชิญกับตลาดที่มีแนวโน้มเดียว สามารถลดช่วงหรือลดกริดได้ และเพื่อจับตลาดใหญ่ สามารถเพิ่มช่วงได้
• อย่าลงทุนทั้งหมดในกลยุทธ์เดียว ควรกระจายสินทรัพย์และเป้าหมายอย่างสมเหตุสมผล: ใช้ฟังก์ชัน "Take Profit/Stop Loss" ของ OKX หรือการปิดสถานะเป็นระยะเพื่อล็อคผลกำไร และตั้ง Stop Loss นอกช่วงกริด เพื่อรับมือกับการสูญเสียเมื่อแนวโน้มกลับตัวอย่างรุนแรง
สุดท้ายนี้ ขอแจ้งข่าวสาร: นอกเหนือจากข้อมูลการทดสอบย้อนหลังแล้ว เรายังคงรวบรวมข้อมูลเกี่ยวกับประสิทธิภาพจริงของโมเดล AI ทั้งหกในกลยุทธ์กริดสัญญา BTC ของ OKX โปรดติดตามข้อมูลเพิ่มเติมจากช่องทางอย่างเป็นทางการของ OKX และ AiCoin!
ข้อจำกัดความรับผิดชอบ:
บทความนี้มีไว้สำหรับอ้างอิงเท่านั้น และเป็นเพียงมุมมองของผู้เขียน ไม่ได้สะท้อนถึงจุดยืนของ OKX บทความนี้ไม่มีเจตนาที่จะให้ (i) คำแนะนำการลงทุนหรือคำแนะนำการลงทุน (ii) ข้อเสนอหรือการชักชวนให้ซื้อ ขาย หรือถือครองสินทรัพย์ดิจิทัล (iii) คำแนะนำทางการเงิน บัญชี กฎหมาย หรือภาษี เราไม่รับประกันความถูกต้อง ความสมบูรณ์ หรือประโยชน์ของข้อมูลดังกล่าว การถือครองสินทรัพย์ดิจิทัล (รวมถึง Stablecoin และ NFT) มีความเสี่ยงสูงและอาจมีความผันผวนอย่างมาก คุณควรพิจารณาอย่างรอบคอบว่าการซื้อขายหรือถือครองสินทรัพย์ดิจิทัลนั้นเหมาะสมกับคุณหรือไม่ โดยพิจารณาจากสถานการณ์ทางการเงินของคุณ สำหรับสถานการณ์เฉพาะของคุณ โปรดปรึกษาผู้เชี่ยวชาญด้านกฎหมาย/ภาษี/การลงทุนของคุณ โปรดรับผิดชอบในการทำความเข้าใจและปฏิบัติตามกฎหมายและข้อบังคับท้องถิ่นที่เกี่ยวข้อง
บทความนี้เป็นการส่งเรื่อง ไม่ได้แสดงถึงมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






