เมื่อ Dogecoin สวมเสื้อคลุมของ ETF: เรื่องราวของการแพร่หลายของอินเทอร์เน็ตมีมบนวอลล์สตรีท
ชื่อเรื่องต้นฉบับ: "Sculpting Speculation"
ผู้เขียนต้นฉบับ: Thejaswini M A, Token Dispatch
ผู้แปลต้นฉบับ: Luffy, Foresight News
กองทุนรวมซื้อขายแลกเปลี่ยน (ETF) ถือกำเนิดขึ้นจากวิกฤตการณ์ ใน "วันจันทร์ดำ" ปี 1987 ดัชนีอุตสาหกรรมดาวโจนส์ร่วงลงกว่า 20% ภายในวันเดียว หน่วยงานกำกับดูแลและผู้ร่วมตลาดตระหนักว่าพวกเขาต้องการเครื่องมือการลงทุนที่เชื่อถือได้มากขึ้น กองทุนรวมสามารถซื้อขายได้หลังปิดตลาดประจำวันเท่านั้น ทำให้นักลงทุนไม่สามารถทำอะไรได้ในช่วงที่ตลาดเกิดความตื่นตระหนก
ETF กลายเป็นทางออกสำคัญ "กลุ่มหลักทรัพย์" เหล่านี้สามารถซื้อขายได้เช่นเดียวกับหุ้นรายตัว มอบสภาพคล่องทันทีในช่วงที่ตลาดผันผวน
ETF ช่วยให้การลงทุนในดัชนีเป็นเรื่องง่ายขึ้น โดยให้การเข้าถึงตลาดในวงกว้างด้วยค่าธรรมเนียมที่ต่ำ ออกแบบมาเพื่อให้ไม่ต้องเข้าไปยุ่งเกี่ยวและมีความโปร่งใสสูง พวกเขาเพียงแค่ติดตามดัชนีแทนที่จะพยายามให้ผลตอบแทนสูงกว่าดัชนี ETF ตัวแรกที่ประสบความสำเร็จคือ S&P 500 Index ETF ซึ่งเปิดตัวในปี 1993 คำมั่นสัญญาที่จะ "ติดตาม S&P 500 อย่างแม่นยำ" ช่วยให้มันกลายเป็นกองทุนที่ใหญ่ที่สุดในโลก ETF ดั้งเดิมเป็นแนวคิดที่ดีและบริสุทธิ์ เป็นตัวเลือกที่สมบูรณ์แบบหากคุณต้องการลงทุนใน "ตลาดหุ้นทั้งหมด" แต่ไม่ต้องการวิจัยหุ้นรายตัวหรือจ่ายค่าธรรมเนียมการจัดการสูงให้กับผู้จัดการกองทุน 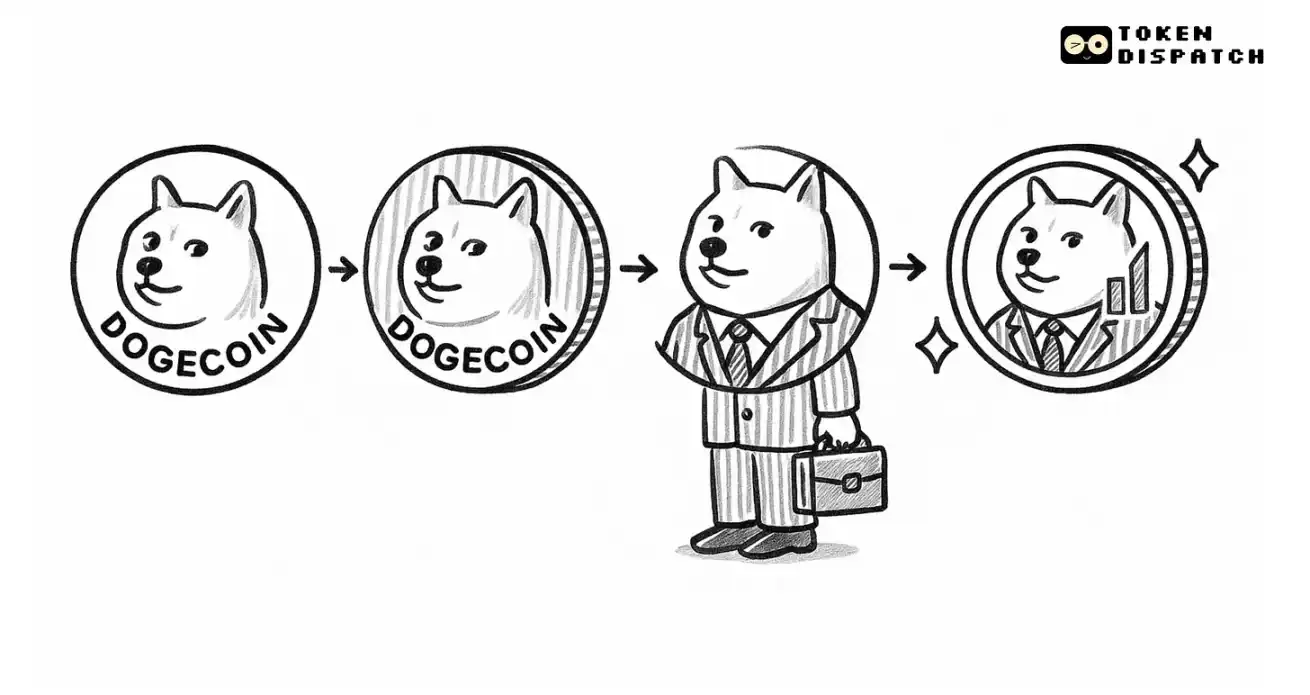 : การเดินทางผ่านกาลเวลา: ETF Memecoin มาถึงแล้ว ในเดือนกันยายน ปี 2025 วอลล์สตรีทได้ก้าวข้ามขีดจำกัดใหม่: การรวม Memecoin ให้เป็นผลิตภัณฑ์การลงทุนที่อยู่ภายใต้การกำกับดูแลและเรียกเก็บค่าธรรมเนียมรายปี 1.5% ETF ได้พัฒนาจากเครื่องมือที่ทำให้การลงทุนง่ายขึ้นไปสู่เครื่องมือที่ซับซ้อนซึ่งสามารถรวมกลยุทธ์ใดๆ ก็ได้ แม้ว่ากลยุทธ์การลงทุนสำหรับการผสมผสาน การป้องกันความเสี่ยง และการกำหนดจังหวะเวลาจะมีมากมาย แต่จำนวนบริษัทจริงที่สามารถลงทุนได้นั้นมีจำกัด
ปัจจุบันมี ETF มากกว่า 4,300 กองทุนในตลาดสหรัฐอเมริกา ในขณะที่มีบริษัทจดทะเบียนในตลาดหลักทรัพย์เพียงประมาณ 4,200 บริษัท ETF คิดเป็น 25% ของกองทุนรวมการลงทุนทั้งหมด เพิ่มขึ้นจาก 9% เมื่อทศวรรษที่แล้ว นี่เป็นครั้งแรกในประวัติศาสตร์ตลาดที่มีกองทุนรวมมากกว่าหุ้น
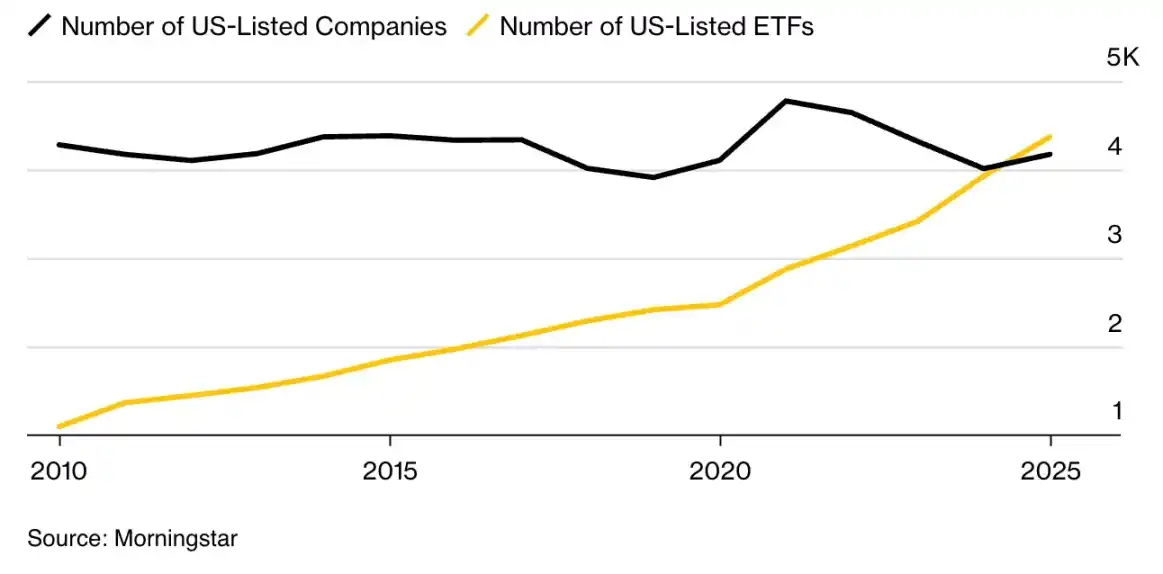
ปัญหานี้ก่อให้เกิดปัญหาพื้นฐานอย่างหนึ่ง นั่นคือ แทนที่จะเพิ่มขีดความสามารถให้กับนักลงทุน ตัวเลือกที่มีมากเกินไปกลับทำให้พวกเขากลายเป็นอัมพาต กองทุนรวมในปัจจุบันครอบคลุมทุกธีม แนวโน้ม และแม้แต่จุดยืนทางการเมือง ทำให้เส้นแบ่งระหว่างการลงทุนระยะยาวอย่างจริงจังกับการเก็งกำไรเพื่อความบันเทิงเลือนลางลงอย่างสิ้นเชิง แทบจะเป็นไปไม่ได้เลยที่จะแยกแยะระหว่างผลิตภัณฑ์ที่ออกแบบมาเพื่อสะสมความมั่งคั่งกับผลิตภัณฑ์ที่ออกแบบมาเพื่อใช้ประโยชน์จากแนวโน้ม
เดี๋ยวก่อน... ความวิตกกังวลนี้พลาดประเด็นไปอย่างสิ้นเชิง กองทุน Dogecoin ETF ไม่ใช่การบิดเบือนภารกิจของคริปโทเคอร์เรนซี เป็นเวลา 15 ปีแล้วที่คริปโทเคอร์เรนซีถูกมองในแง่ลบว่าเป็น "สกุลเงินเสมือนที่ไม่มีหลักฐานรองรับที่แท้จริง" การเงินแบบดั้งเดิมเรียกเราว่า "นักเก็งกำไรที่หมกมุ่นอยู่กับโทเค็นไร้ค่า" โดยยืนยันว่าเราไม่สามารถสร้างอะไรที่เป็นของจริงได้ ขาดการยอมรับจากสถาบัน หรือสมควรได้รับการควบคุมอย่างเข้มงวด และตอนนี้พวกเขากำลังพยายามดึงมูลค่าจาก "สินทรัพย์ที่สร้างขึ้นอย่างตลกขบขัน" ของเรา อุตสาหกรรมคริปโทได้สร้างมูลค่าประเภทใหม่ขึ้นมา ซึ่งการเงินแบบดั้งเดิมไม่สามารถเพิกเฉย ไม่สามารถปิดกั้น และท้ายที่สุดก็ไม่สามารถอยู่ห่างไกลได้ การที่ Dogecoin มี ETF เฉพาะของตัวเองต่อหน้าบริษัทใน Fortune 500 กว่าครึ่ง ถือเป็นเครื่องพิสูจน์ที่ทรงพลังที่สุดถึงความยิ่งใหญ่ของวัฒนธรรมคริปโทเคอร์เรนซี เอาล่ะ ฉลองกันพอแล้ว มาดูธรรมชาติของชัยชนะครั้งนี้กันทำไมใคร ๆ ถึงต้องจ่ายค่าธรรมเนียมรายปี 1.5% สำหรับสิ่งที่พวกเขา "ได้มาฟรี ๆ"
ตรรกะทางเศรษฐกิจของ Memecoin ETF นั้นไม่สมเหตุสมผลสำหรับนักลงทุน แต่มันสมเหตุสมผลอย่างยิ่งสำหรับ Wall Street
คุณสามารถซื้อ Dogecoin ได้โดยตรงบน Coinbase ในเวลาเพียงห้านาที โดยไม่มีค่าธรรมเนียมต่อเนื่อง แต่ REX-Osprey Dogecoin ETF ก็ให้ผลตอบแทนเท่ากัน แต่คิดค่าธรรมเนียมรายปี 1.5% ลองคิดดูว่า Bitcoin ETF คิดค่าธรรมเนียมเพียง 0.25% ทำไมใคร ๆ ถึงต้องจ่าย Memecoin แพงกว่า "ทองคำดิจิทัล" ถึงหกเท่า
คำตอบนี้เผยให้เห็นกลุ่มลูกค้าเป้าหมายที่แท้จริงของผลิตภัณฑ์เหล่านี้ Bitcoin ETF ให้บริการนักลงทุนสถาบันและผู้จัดการความมั่งคั่งที่มีประสบการณ์ ซึ่งจำเป็นต้องปฏิบัติตามกฎระเบียบ แต่เข้าใจคริปโทเคอร์เรนซี พวกเขาแข่งขันกันเรื่องค่าธรรมเนียมเพราะลูกค้ามีตัวเลือกอื่น ๆ และรู้วิธีใช้งาน Memecoin ETF มุ่งเป้าไปที่นักลงทุนรายย่อยที่เห็น Dogecoin บน TikTok แต่ไม่รู้วิธีซื้อโดยตรง พวกเขาไม่ได้จ่ายเงินเพื่อเปิดเผยตลาด แต่เพื่อความสะดวกและความมั่นใจในเรื่องความถูกต้องตามกฎหมาย นักลงทุนเหล่านี้ไม่ได้เปรียบเทียบราคา พวกเขาเพียงแค่แตะ "ซื้อ" บนแอป Robinhood และเข้าถึงเทรนด์มีมที่พวกเขาคุ้นเคย นักลงทุนเหล่านี้ตระหนักดีถึงความไร้สาระของเรื่องนี้ และรู้ว่าลูกค้าสามารถซื้อ Dogecoin ได้ในราคาที่ถูกกว่าจากที่อื่น พวกเขาเดิมพันว่าคนส่วนใหญ่จะไม่เห็นสิ่งนี้ หรือไม่สนใจที่จะลงทุนในแพลตฟอร์มแลกเปลี่ยนและกระเป๋าเงินคริปโทเคอร์เรนซี ค่าธรรมเนียม 1.5% นี้เป็นภาษีสำหรับผู้ที่มีความรู้ทางการเงิน ซึ่งแฝงไว้ด้วยภาพลักษณ์ของความชอบธรรมของสถาบันสินทรัพย์ใดบ้างที่เข้าข่าย ETF? นิยามของ ETF แบบดั้งเดิมคือ: "กองทุนรวมที่อยู่ภายใต้การกำกับดูแล ซึ่งมีพอร์ตโฟลิโอหลักทรัพย์ที่หลากหลาย และซื้อขายเหมือนหุ้นในตลาดหลักทรัพย์ โดยให้การเปิดรับตลาดที่กว้างขวาง มีการกำกับดูแลอย่างมืออาชีพ มีมาตรฐานการดูแลสินทรัพย์ และการรายงานที่โปร่งใส" ETF แบบคลาสสิก เช่น ETF ที่ติดตามดัชนี S&P 500 ถือหุ้นหลายร้อยตัวในหลายภาคส่วน แม้แต่ ETF ในกลุ่มอุตสาหกรรมต่างๆ (เช่น เทคโนโลยีหรือการดูแลสุขภาพ) มักครอบคลุมหุ้นที่เกี่ยวข้องหลายสิบตัว ETF เหล่านี้ช่วยลดความเสี่ยงด้วยการกระจายการลงทุนควบคู่ไปกับการติดตามแนวโน้มของตลาด ลองพิจารณา Dogecoin: สกุลเงินดิจิทัลที่สร้างขึ้นเพื่อการเสียดสีโดยเฉพาะในปี 2013 โดยผู้ที่คัดลอกโค้ด Litecoin และเพิ่มโลโก้รูปสุนัขคล้ายมีม ไม่มีทีมพัฒนา ไม่มีแผนธุรกิจ ไม่มีรูปแบบรายได้ และไม่มีนวัตกรรมทางเทคโนโลยี การออกโทเคน 5 พันล้านโทเคนต่อปีนั้นจงใจทำให้เกิดภาวะเงินเฟ้อ ออกแบบมาเพื่อเยาะเย้ยความหายากของ Bitcoin โทเค็นนี้ไม่มีประโยชน์ทางเศรษฐกิจ ไม่สามารถพัฒนาแอปพลิเคชันบนโทเค็นนี้ได้ และไม่สามารถนำไปวางเดิมพันเพื่อรับดอกเบี้ยได้ หน้าที่เดียวของโทเค็นคือการเป็นมีมบนอินเทอร์เน็ต ซึ่งบางครั้งก็ถูกทวีตจากคนดังเข้ามาปั่นราคา ช่องโหว่ด้านกฎระเบียบใดที่ทำให้เกิดสิ่งนี้ขึ้น เส้นทางสู่ตลาดของผลิตภัณฑ์นี้เผยให้เห็นถึงธรรมชาติที่แท้จริงของ "นวัตกรรมทางการเงิน" นั่นคือ การเก็งกำไรจากกฎระเบียบที่สอดคล้องกับกฎหมายในทางเทคนิค แต่กลับหลีกเลี่ยงเจตนารมณ์ กองทุน ETF REX-Osprey Dogecoin (สัญลักษณ์: DOJE) ไม่ได้จดทะเบียนภายใต้พระราชบัญญัติหลักทรัพย์ปี 1933 ซึ่งควบคุมกองทุน ETF สินค้าโภคภัณฑ์ แต่กลับนำกรอบของพระราชบัญญัติบริษัทการลงทุนปี 1940 มาใช้ ทางเลือกนี้มีความสำคัญอย่างยิ่ง ภายใต้พระราชบัญญัติปี 1940 หากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ไม่คัดค้าน ใบสมัครจะได้รับการอนุมัติโดยอัตโนมัติหลังจาก 75 วัน ซึ่งเท่ากับเป็นการสร้างทางลัดด้านกฎระเบียบ แต่ปัญหาคือ เดิมทีร่างกฎหมายนี้ถูกออกแบบมาเพื่อ "กองทุนรวมที่กระจายการลงทุนในสินทรัพย์หลายประเภท" ไม่ใช่ "กองทุนเก็งกำไร Memecoin เดียว"
เพื่อให้เป็นไปตามข้อกำหนดการกระจายความเสี่ยง กระทรวงการคลังสหรัฐฯ (DOJE) ไม่สามารถถือครอง Dogecoin ได้โดยตรง แต่จะใช้ตราสารอนุพันธ์ผ่านบริษัทสาขาในหมู่เกาะเคย์แมนเพื่อสร้างฐานการลงทุน และสินทรัพย์ที่เกี่ยวข้องจะต้องไม่เกิน 25% ของสินทรัพย์ทั้งหมด ซึ่งทำให้ผลลัพธ์ที่ไม่น่าเชื่อคือ ETF Dogecoin สามารถถือครองสินทรัพย์ที่เกี่ยวข้องกับ Dogecoin ได้สูงสุดเพียง 25% เท่านั้น
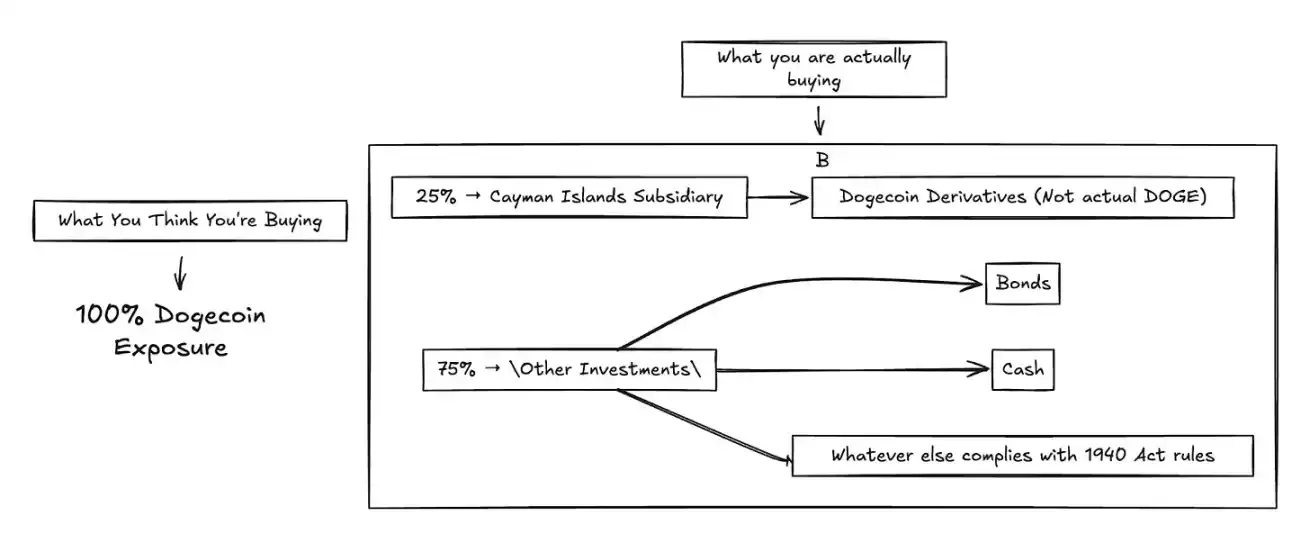
การเปลี่ยนแปลงวิธีการซื้อจริงของนักลงทุนโดยพื้นฐาน ETF ที่ถือครองสินทรัพย์โดยตรงสามารถติดตามราคาได้อย่างแม่นยำ แต่การใช้ตราสารอนุพันธ์ผ่านบริษัทสาขาในต่างประเทศทำให้เกิดข้อผิดพลาดในการติดตาม ความเสี่ยงจากคู่สัญญา และความซับซ้อน ทำให้ผลการดำเนินงานของกองทุนไม่สอดคล้องกับผลการดำเนินงานจริงของ Dogecoin
แนวทางแก้ปัญหาด้านกฎระเบียบนี้ยังก่อให้เกิดปัญหาความโปร่งใสอีกด้วย นักลงทุนรายย่อยที่ซื้อ Dogecoin ETF ต้องการเข้าถึงเทรนด์มีมบนแพลตฟอร์มโซเชียลมีเดียโดยตรง แต่สิ่งที่พวกเขากำลังซื้ออยู่จริง ๆ กลับเป็น "พอร์ตโฟลิโออนุพันธ์ที่ซับซ้อน" กล่าวคือ เงินลงทุนสามในสี่ของพวกเขาไม่มีความสัมพันธ์กับการเคลื่อนไหวของราคา Dogecoin และผลตอบแทนของพวกเขาถูกเจือจางด้วยสินทรัพย์ที่เหลืออีก 75% ของกองทุนที่ถือครอง ยิ่งไปกว่านั้น โครงสร้างนี้ยังขัดต่อการคุ้มครองดั้งเดิมของพระราชบัญญัติปี 1940 อย่างสิ้นเชิง รัฐสภาได้ออกกฎการกระจายการลงทุนเพื่อลดความเสี่ยงผ่านการจัดสรรสินทรัพย์หลายประเภท อย่างไรก็ตาม วอลล์สตรีทใช้ประโยชน์จากกฎเหล่านี้เพื่อบรรจุการเก็งกำไรที่มีความเสี่ยงสูงให้เป็นผลิตภัณฑ์ที่ถูกควบคุม ซึ่งถือเป็นการหลีกเลี่ยงกฎระเบียบที่ควรได้รับ แทนที่จะปกป้องนักลงทุนจากความเสี่ยง กรอบการกำกับดูแลกลับปกปิดความเสี่ยงใหม่ ๆ ด้วยหน้ากากของ "ความชอบธรรมของสถาบัน" ลองเปรียบเทียบกับ Bitcoin ETF ดูสิ กองทุน ETF ของ Bitcoin ส่วนใหญ่ เช่น ProShares BITO หรือ Grayscale's Spot Bitcoin ETF ใช้ประโยชน์จากพระราชบัญญัติหลักทรัพย์ ค.ศ. 1933 หรือกรอบการทำงานของกองทุนสินค้าโภคภัณฑ์อื่นๆ อนุญาตให้มีการเปิดรับ Bitcoin โดยตรง (หรือผ่านสัญญาซื้อขายล่วงหน้า) โดยไม่มีขีดจำกัดการถือครอง 25% โดยทั่วไปแล้ว กองทุนเหล่านี้จะถือสัญญาซื้อขายล่วงหน้าโดยตรงหรือขอรับการดูแลรักษา Bitcoin ทางกายภาพ (เมื่อได้รับอนุมัติ) ทำให้สามารถติดตามราคา Bitcoin ได้แม่นยำยิ่งขึ้น กองทุน Dogecoin ETF ถือเป็นกลยุทธ์การเก็งกำไรจากกฎระเบียบที่สมบูรณ์แบบ กองทุน ETF ที่ถือครองสินทรัพย์ที่ไม่สามารถนำมาซื้อขายได้เป็นหลัก ถือครองสินทรัพย์ที่ "ประกาศต่อสาธารณะว่าไม่มีประโยชน์" จะถูกจดทะเบียนภายใต้กฎหมายในช่วงทศวรรษ 1940 ที่ออกแบบมาเพื่อป้องกันการเก็งกำไรเช่นนี้ นี่คือวิศวกรรมทางการเงินที่เย้ยหยันที่สุด โดยใช้ประโยชน์จากช่องโหว่ของกฎระเบียบเพื่อสร้างผลิตภัณฑ์เก็งกำไรภายใต้หน้ากากของการคุ้มครองนักลงทุน ทำไมต้องหมกมุ่นอยู่กับผลตอบแทน? วอลล์สตรีทเลิกแสร้งทำเป็นมุ่งเน้นไปที่ปัจจัยพื้นฐาน และยังคงแสวงหาผลตอบแทนอย่างไม่ลดละ โดยไม่คำนึงถึงคุณภาพของสินทรัพย์ ข้อมูลจาก State Street แสดงให้เห็นว่าพอร์ตการลงทุนของสถาบันมีหุ้นที่น้ำหนักเกินในระดับสูงสุดนับตั้งแต่ปี 2551 นักลงทุนแห่ลงทุนใน ETF ที่ให้ผลตอบแทนแบบอิงออปชัน (Option-based Income ETF) ที่เสนอผลตอบแทนรายเดือน พันธบัตรขยะอัตราผลตอบแทนสูง และผลิตภัณฑ์ที่อิงคริปโทเคอร์เรนซี (Cryptocurrency) ที่ให้ผลตอบแทนสองหลักผ่านตราสารอนุพันธ์ เงินมักไล่ตามผลตอบแทนก่อนแล้วค่อยตั้งคำถามในภายหลัง เมื่ออัตราดอกเบี้ยพุ่งสูงขึ้น นักลงทุนจึงเปลี่ยนจากพันธบัตรที่มีอันดับความน่าเชื่อถือปลอดภัย (Safe Investment Grade) ไปเป็นพันธบัตรบริษัทอัตราผลตอบแทนสูงอย่างเด็ดขาด ETF เชิงธีมที่เน้น AI คริปโทเคอร์เรนซี และสินทรัพย์มีม (Meme Assets) กำลังเปิดตัวในอัตราที่รวดเร็วเป็นประวัติการณ์ โดยเน้นไปที่ความต้องการเก็งกำไรมากกว่ามูลค่าระยะยาว ตัวบ่งชี้ระดับการยอมรับความเสี่ยงทั้งหมดอยู่ในภาวะขาดทุน แม้ว่าสภาพแวดล้อมมหภาคจะมีความไม่แน่นอน แต่ดัชนีความผันผวน (VIX) ยังคงอยู่ในระดับต่ำ หลังจากความผันผวนของตลาดในช่วงต้นปี 2568 กลุ่มสินทรัพย์ป้องกันความเสี่ยง (defensive sectors) ได้ดึงดูดเงินทุนได้ชั่วคราว แต่กระแสเงินทุนก็กลับเข้าสู่กลุ่มที่มีความเสี่ยงสูงและให้ผลตอบแทนสูง เช่น อุตสาหกรรม เทคโนโลยี และพลังงาน อย่างรวดเร็ววอลล์สตรีทได้ตัดสินใจแล้วว่าในโลกที่มีสภาพคล่องไร้ขีดจำกัดและนวัตกรรมที่ไม่หยุดนิ่ง ผลตอบแทนย่อมสำคัญกว่าสิ่งอื่นใด นักลงทุนจะหาเหตุผลซื้อทุกสิ่งที่ให้ผลตอบแทนสูงเกินจริง โดยไม่คำนึงถึงปัจจัยพื้นฐานหรือความยั่งยืน
เรากำลังสร้างฟองสบู่หรือไม่
จะเกิดอะไรขึ้นเมื่อจำนวนผลิตภัณฑ์การลงทุนเกินมูลค่าสินทรัพย์ที่สามารถลงทุนได้จริง
เราได้ผ่านจุดที่มี ETF มากกว่าหุ้นแล้ว ซึ่งเป็นการเปลี่ยนแปลงโครงสร้างตลาดขั้นพื้นฐาน โดยพื้นฐานแล้วเรากำลังสร้างตลาดสังเคราะห์ขึ้นมาใหม่บนตลาดจริง โดยแต่ละชั้นจะเพิ่มค่าธรรมเนียม ความซับซ้อน และจุดที่อาจเกิดความล้มเหลว
แมตต์ เลวีน เคยกล่าวไว้ว่า: "เมื่อ ETF ได้รับความนิยมมากขึ้นและเทคโนโลยีลดต้นทุนการดำเนินการ ธุรกรรมที่ปรับแต่งได้จะกลายเป็น ETF มาตรฐานมากขึ้นเมื่อธุรกรรมที่ปรับแต่งแล้ว จำนวนกลยุทธ์การซื้อขายที่มีศักยภาพมีมากกว่าจำนวนหุ้นมาก... ในระยะยาว พื้นที่ตลาดที่มีศักยภาพสำหรับ ETF จะถูกจำกัดด้วยจำนวนกลยุทธ์การซื้อขายที่ไม่จำกัด ไม่ใช่จำนวนหุ้นที่ลดน้อยลง"
ปรากฏการณ์ Memecoin ETF ได้เร่งให้เกิดแนวโน้มนี้ขึ้น Rex-Osprey ได้ยื่นคำขอสำหรับ Trump coin ETF และ Bonk coin ETF รวมถึง ETF สำหรับสินทรัพย์คริปโตแบบดั้งเดิม เช่น XRP และ Solana ปัจจุบัน ก.ล.ต. มีคำขอ ETF คริปโตเคอร์เรนซีค้างอยู่ 92 คำขอ การจดทะเบียนผลิตภัณฑ์แต่ละรายการที่ประสบความสำเร็จจะสร้างความต้องการสำหรับผลิตภัณฑ์ถัดไป โดยไม่คำนึงว่าสินทรัพย์อ้างอิงจะมีประโยชน์ในทางปฏิบัติหรือไม่
เหตุการณ์นี้คล้ายคลึงกับวิกฤตสินเชื่อที่อยู่อาศัยซับไพรม์ในปี 2008 ซึ่งสะท้อนให้เห็นดังนี้: ย้อนกลับไป วอลล์สตรีทได้นำอนุพันธ์มาบรรจุใหม่เป็นอนุพันธ์ใหม่ จนกระทั่งผลิตภัณฑ์ทางการเงินถูกตัดขาดจากสินทรัพย์อ้างอิงอย่างสิ้นเชิง ปัจจุบัน เราเพียงแค่แทนที่ "สินเชื่อที่อยู่อาศัย" ด้วย "ปรากฏการณ์ความสนใจและวัฒนธรรม" ตลาดดูเหมือนจะมีสภาพคล่องมากกว่าความเป็นจริง เนื่องจากผลิตภัณฑ์หลายรายการซื้อขายกันโดยใช้สินทรัพย์อ้างอิงเดียวกัน แต่เมื่อเกิดวิกฤต ผลิตภัณฑ์เหล่านี้จะผันผวนไปพร้อมๆ กัน และสภาพคล่องที่เรียกว่าจะหายไปในทันที กองทุน ETF Memecoin หมายความว่าอย่างไร? เรื่องราวที่ลึกซึ้งกว่านั้นคือ การเงินได้พัฒนาไปสู่ "กลไกการดึงดูดความสนใจอย่างครอบคลุม" ซึ่งสิ่งใดก็ตามที่กระตุ้นให้เกิดความผันผวนของราคาสามารถแปลงเป็นเงินได้ การจดทะเบียน ETF กำลังเสริมกำลังตัวเองผ่านผลกระทบของเครือข่าย ในเดือนก่อนที่ DOJE จะเข้าจดทะเบียน ราคา Dogecoin พุ่งขึ้น 15% จากการคาดการณ์การลงทุนจากสถาบัน การเพิ่มขึ้นของราคานี้ดึงดูดความสนใจมากขึ้น ซึ่งส่งผลให้เกิดมีมและอิทธิพลทางวัฒนธรรมเพิ่มขึ้น ส่งผลให้ผลิตภัณฑ์ทางการเงินมีความชอบธรรมมากขึ้น ความสำเร็จก่อให้เกิดการเลียนแบบ
การเงินแบบดั้งเดิมสร้างมูลค่าจากสินทรัพย์ที่สร้างผลผลิต เช่น โรงงาน เทคโนโลยี และกระแสเงินสด ในขณะที่การเงินสมัยใหม่สามารถสร้างมูลค่าจากทุกสิ่งที่ขับเคลื่อนราคา เช่น เรื่องเล่าและมีม ETF ในฐานะบรรจุภัณฑ์เปลือกนอก เปลี่ยนการเก็งกำไรทางวัฒนธรรมให้กลายเป็นผลิตภัณฑ์ของสถาบัน โดยเรียกเก็บค่าธรรมเนียมจากชุมชนที่สร้างปรากฏการณ์เหล่านี้ขึ้นมาตั้งแต่แรกเริ่ม
คำถามที่สำคัญยิ่งกว่าคือ นี่คือนวัตกรรมหรือการถูกล่า? การนำมีมมาใช้เพื่อการเงินสร้างมูลค่าใหม่ หรือเป็นเพียงการดึงเอามูลค่าจากการเคลื่อนไหวทางวัฒนธรรมที่เกิดขึ้นเองตามธรรมชาติโดยการบังคับใช้ต้นทุนของสถาบัน? วัฒนธรรมอินเทอร์เน็ตสร้างมูลค่าทางเศรษฐกิจมหาศาลอยู่แล้ว ไม่ว่าจะเป็นรายได้จากการโฆษณา ยอดขายสินค้า ปริมาณการเข้าชมแพลตฟอร์ม เศรษฐกิจของผู้สร้าง... ผมกำลังครุ่นคิดว่าอะไรจะผลักดันให้บริษัทเหล่านี้มีมูลค่าหลายพันล้านดอลลาร์ในปี 2025 ผมเพิ่งสั่งมัทฉะจาก Mitico Coffee Roasters ในบังกาลอร์ ไม่ใช่เพราะผมชอบรสชาติของผงชาเขียว แต่เพราะมัทฉะได้กลายเป็นสัญลักษณ์พิธีกรรมของ "ประสิทธิภาพและความหรูหราที่เงียบสงบ" ซึ่งเป็นวิธีที่ทำให้ผมรู้สึกเป็นส่วนหนึ่งของสุนทรียศาสตร์เพื่อสุขภาพระดับโลก นี่คือสภาพปัจจุบันของวัฒนธรรมอินเทอร์เน็ต: "ค่าธรรมเนียมการเข้าร่วม" ที่แฝงตัวอยู่ในรูปแบบทางเลือกของไลฟ์สไตล์ และโอกาสในการสร้างรายได้มีอยู่ทุกที่ ตั้งแต่เรื่องไร้สาระไปจนถึงเรื่องแยบยล ยกตัวอย่างเช่น หัวข้อร้อนแรงในปี 2025 เหตุการณ์ "จูบกล้อง" ของ Coldplay เปลี่ยนช่วงเวลาอันน่าอึดอัดระหว่างคนสองคนให้กลายเป็นเรื่องอื้อฉาวเรื่องการลาออกของบริษัท โดยที่กวินเน็ธ พัลโทรว์กลายเป็น "โฆษกชั่วคราว" อย่างน่าประหลาด อินเทอร์เน็ตเกิดการถกเถียงกันอย่างรุนแรงว่า "ผู้ชาย 100 คนจะเอาชนะกอริลลาได้หรือไม่" กระแสความนิยมกล่องสุ่มของ Labubu ทำให้ของสะสมราคา 30 ดอลลาร์กลายเป็น "สัญลักษณ์สถานะที่ผู้คนแย่งชิงกันในร้านค้า" นอกจากนี้ยังมีอุปสรรคทางภาษาที่ฉันไม่มีวันเอาชนะได้ คำแสลงของคนรุ่น Gen Z พัฒนาไปอย่างรวดเร็ว สัปดาห์ที่แล้ว มีคนเรียกชุดของฉันว่า "bussin" ฉันไม่รู้ว่าจะโกรธหรือดีใจดี เห็นได้ชัดว่ามันเป็นคำชม หลานชายของฉันพยายามอธิบายว่า "rizz" หมายถึง "มีเสน่ห์" แต่แล้วเขาก็เริ่มใช้คำอย่าง "skibidi" และ "Ohio" ทันใดนั้นฉันก็รู้ตัวว่าตัวเองไม่ค่อยตามกระแสเท่าไหร่ จริงๆ แล้วฉันพยายามตามให้ทัน แต่ทุกครั้งที่พยายามใช้คำเหล่านี้ให้ถูกต้อง ฉันรู้สึกเหมือนโดนคนพูดซ้ำซาก นี่เป็นการแสดงความ "เกินจริง" ของ "คนรุ่นมิลเลนเนียล" ซึ่งไม่ใช่สไตล์ของฉันเลย ไม่กี่นาทีหลังจากพิธีหมั้นของเทย์เลอร์ สวิฟต์และทราวิส เคลซีย์ โลกการตลาดทั้งใบก็เปลี่ยนทิศทาง ตั้งแต่วอลมาร์ท เลโก้ ไปจนถึงสตาร์บัคส์ ทุกคนต่างก็กระโจนเข้าร่วม ประเด็นสำคัญคือแรงผลักดันทางวัฒนธรรมนี้เป็นกลไกขับเคลื่อนเศรษฐกิจ เมื่อการเดินทางอวกาศ 11 นาทีของเคที เพอร์รีจุดประกายการถกเถียงทางอินเทอร์เน็ตยาวนานหนึ่งสัปดาห์ ความสนใจนั้นสามารถเปลี่ยนเป็นรายได้จากการโฆษณา การเปิดเผยแบรนด์ และทุนทางวัฒนธรรม พร้อมตัวเลือกในการสร้างรายได้มากมาย เมื่อคู่รักบน TikTok ทำให้คำว่า "pookie" เป็นคำฮิต ระบบนิเวศทั้งหมดของ "เพลย์ลิสต์ pookie และสินค้า pookie" ก็ปรากฏขึ้นในทันที วัฒนธรรมอินเทอร์เน็ตสร้างมูลค่าทางเศรษฐกิจมหาศาลผ่านเศรษฐกิจของครีเอเตอร์ ยอดขายสินค้า ปริมาณการเข้าชมแพลตฟอร์ม และความสามารถในการ "ผลักดันราคาหุ้นให้เร็วกว่ารายงานทางการเงิน" หากทวีตเพียงทวีตเดียวของ Elon Musk สามารถเพิ่มมูลค่าตลาดของ Dogecoin ได้หลายพันล้านดอลลาร์ และหากการประเมินมูลค่าของ Tesla ถูกกำหนดโดยแรงผลักดันทางวัฒนธรรมมากกว่าปัจจัยพื้นฐาน ดังนั้น "ปรากฏการณ์ทางวัฒนธรรม" จึงเป็นแรงผลักดันทางเศรษฐกิจที่ถูกต้องตามกฎหมายที่สมควรได้รับการยกย่องจากสถาบันเช่นเดียวกับสินทรัพย์ประเภทอื่น"wrapper" ของ ETF ไม่ได้ดึงเอาคุณค่าจากชุมชน แต่กลับทำให้มูลค่าที่มีอยู่เป็นทางการ เปิดโอกาสให้คนที่เคยถูกกีดกันมาก่อนสามารถเข้าร่วมได้ ปัจจุบันผู้เกษียณอายุในรัฐโอไฮโอสามารถเข้าถึงวัฒนธรรมอินเทอร์เน็ตผ่านกองทุน 401(k) ได้โดยไม่ต้องเรียนรู้กระเป๋าเงินคริปโทเคอร์เรนซีหรือเข้ากลุ่ม Discord แต่อีกด้านหนึ่ง ผู้เกษียณอายุรายนี้อาจสูญเสียเงินออมเพื่อการเกษียณอายุจำนวนมากไปกับ "มุกตลกอินเทอร์เน็ตที่ถูกลืม" อัตราส่วนค่าใช้จ่ายต่อปีเพียง 1.5% จะมีค่าใช้จ่าย 1,500 ดอลลาร์สหรัฐต่อปีสำหรับการลงทุน 100,000 ดอลลาร์สหรัฐ ยิ่งไปกว่านั้น เนื่องจากข้อกำหนดด้านกฎระเบียบ ETF สามารถลงทุนใน Dogecoin ได้สูงสุดเพียง 25% ซึ่งหมายความว่าผู้เกษียณอายุอาจไม่ได้รับ "ประสบการณ์ทางวัฒนธรรม" ที่พวกเขาต้องการ "การเข้าถึงทางการเงิน" โดยปราศจากความรู้ทางการเงินนั้นเป็นอันตราย การทำให้สินทรัพย์เก็งกำไรเข้าถึงได้ง่ายขึ้นไม่ได้ช่วยลดความเสี่ยง แต่เป็นเพียงการปกปิดความเสี่ยงจากผู้ที่ไม่เข้าใจสิ่งที่พวกเขากำลังซื้อแต่การนำมีมมาแปลงเป็นเงินอาจช่วยเสริมสร้างความแข็งแกร่งให้กับชุมชนมากกว่าการปล้นสะดม เมื่อกระแสวัฒนธรรมได้รับการสนับสนุนจากการลงทุนจากสถาบัน พวกเขาก็จะได้รับความมั่นคงและทรัพยากร
หากวัฒนธรรมอินเทอร์เน็ตสามารถขับเคลื่อนราคาได้ ก็จะกลายเป็นสินทรัพย์ประเภทหนึ่ง หากแรงผลักดันทางสังคมสามารถสร้างความผันผวนได้ ก็จะกลายเป็นสินทรัพย์ที่ซื้อขายได้ ETF เป็นเพียงเครื่องมือในการเปลี่ยนพลังทางวัฒนธรรมให้กลายเป็นผลิตภัณฑ์ของสถาบัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง