



ยุครุ่งเรืองของ Layer1? Appchain ช่วยให้แอปพลิเคชันชั้นนำ "กิน" มูลค่าของเครือข่ายสาธารณะได้อย่างไร
ชื่อเรื่องต้นฉบับ: "IOSG Weekly Brief | Defection and Independence: Revisiting the Appchain Thesis #288"
ผู้เขียนต้นฉบับ: Jiawei, IOSG Ventures
สามปีที่แล้ว เราได้เขียนบทความเกี่ยวกับ Appchain แรงบันดาลใจเกิดขึ้นเมื่อ dYdX ประกาศว่าจะย้ายโปรโตคอลอนุพันธ์แบบกระจายศูนย์จาก StarkEx L2 ไปยัง Cosmos Chain โดยเปิดตัวเวอร์ชัน 4 เป็นบล็อกเชนแบบสแตนด์อโลนที่อิงตาม Cosmos SDK และฉันทามติของ Tendermint
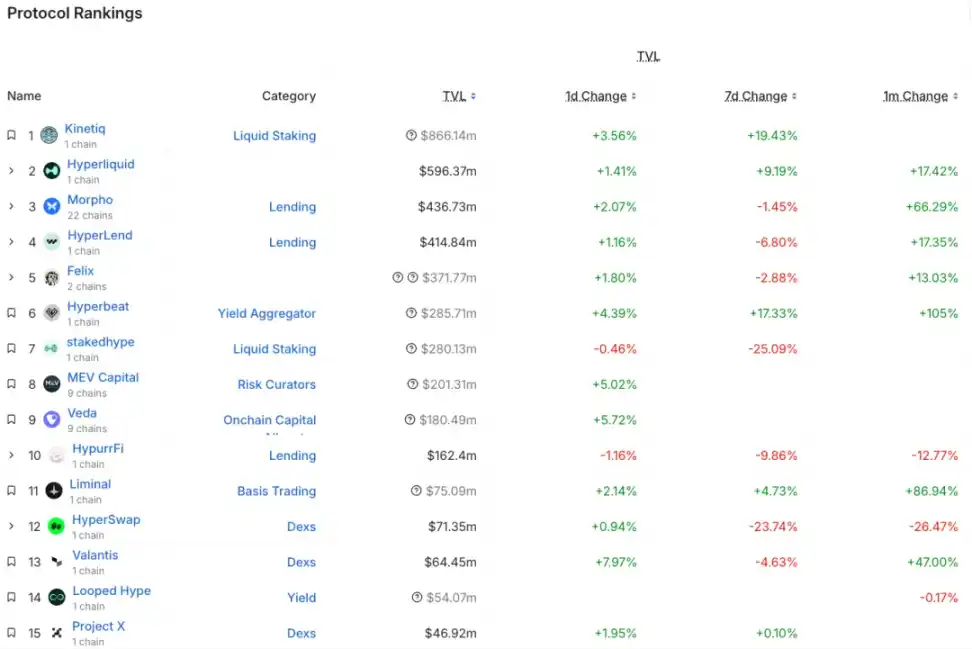
ในปี 2022 Appchain อาจเป็นตัวเลือกทางเทคโนโลยีที่ค่อนข้างจำกัด แต่ในปี 2025 ที่มีการเปิดตัว Appchain มากขึ้นเรื่อยๆ โดยเฉพาะอย่างยิ่ง Unichain และ HyperEVM ภูมิทัศน์การแข่งขันของตลาดกำลังเปลี่ยนแปลงอย่างเงียบๆ และเทรนด์ที่มุ่งเน้นไปที่ Appchain กำลังก่อตัวขึ้น บทความนี้จะสำรวจ Appchain Thesis ของเราจากมุมมองนี้ แนวคิดของ Unichain เริ่มต้นขึ้นในปี 2022 Dan Elitzer ผู้ก่อตั้ง Nascent ได้ตีพิมพ์ "The Inevitability of UNIchain" ซึ่งเน้นย้ำถึงขนาด แบรนด์ โครงสร้างสภาพคล่อง และความจำเป็นในการเพิ่มมูลค่าและประสิทธิภาพของ Unichain การอภิปรายเกี่ยวกับ Unichain ดำเนินมาอย่างต่อเนื่องนับตั้งแต่นั้นเป็นต้นมา Unichain เปิดตัวอย่างเป็นทางการในเดือนกุมภาพันธ์ และมีแอปพลิเคชันและผู้ให้บริการโครงสร้างพื้นฐานกว่า 100 รายที่กำลังพัฒนาบน Unichain อยู่ ปัจจุบันมูลค่าการซื้อขายต่อหน่วย (TVL) อยู่ที่ประมาณ 1 พันล้านดอลลาร์สหรัฐ ซึ่งติดอันดับหนึ่งในห้าแพลตฟอร์ม L2 ชั้นนำ Flashblocks ที่มีเวลาบล็อก 200 มิลลิวินาที และเครือข่ายยืนยันตัวตน Unichain จะเปิดตัวในอนาคต
ที่มา: DeFiLlama
เส้นทางนี้มีประสิทธิภาพและยั่งยืนกว่า แทนที่จะ "ซื้อ" ระบบนิเวศผ่านแรงจูงใจสูงสำหรับนักพัฒนา พวกเขากลับ "ดึงดูด" ระบบนิเวศผ่านผลกระทบของเครือข่ายและข้อได้เปรียบทางเทคโนโลยีของผลิตภัณฑ์หลัก นักพัฒนาเลือกที่จะพัฒนา HyperEVM เพราะผู้ใช้ที่มีการซื้อขายความถี่สูงและสถานการณ์ความต้องการที่แท้จริง ไม่ใช่เพราะคำสัญญาจูงใจที่คลุมเครือ นี่เป็นรูปแบบการเติบโตที่เป็นธรรมชาติและยั่งยืนกว่าอย่างเห็นได้ชัด
มีอะไรเปลี่ยนแปลงไปบ้างในช่วงสามปีที่ผ่านมา?
ที่มา: zeeve
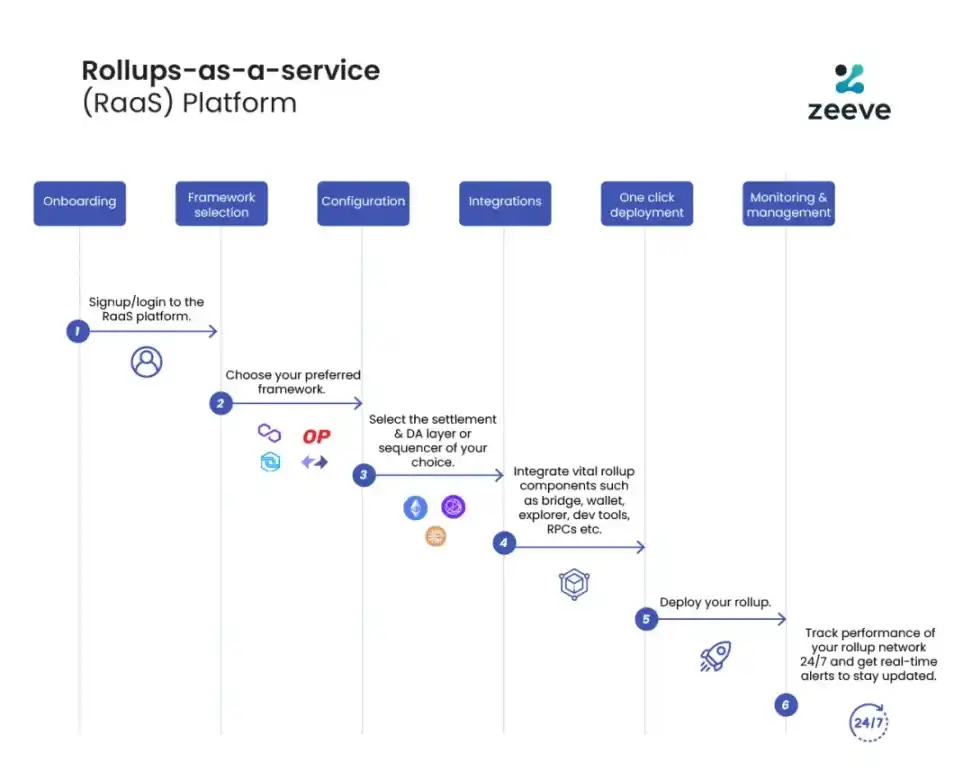
ประการแรก ความสมบูรณ์ของชุดเทคโนโลยีและการพัฒนาของผู้ให้บริการบุคคลที่สาม เมื่อสามปีก่อน การสร้าง Appchain จำเป็นต้องอาศัยทีมงานที่เชี่ยวชาญชุดเทคโนโลยีบล็อกเชนอย่างเต็มรูปแบบ อย่างไรก็ตาม ด้วยการพัฒนาและความสมบูรณ์ของบริการ RaaS เช่น OP Stack, Arbitrum Orbit และ AltLayer นักพัฒนาสามารถผสานรวมโมดูลต่างๆ ได้ตามต้องการ ตั้งแต่การดำเนินการและการเข้าถึงข้อมูล ไปจนถึงการชำระเงินและการทำงานร่วมกัน เช่นเดียวกับการใช้บริการคลาวด์ วิธีนี้ช่วยลดความซับซ้อนทางวิศวกรรมและการลงทุนเริ่มต้นที่จำเป็นในการสร้าง Appchain ได้อย่างมาก การเปลี่ยนแปลงรูปแบบการดำเนินงานจากการสร้างโครงสร้างพื้นฐานภายในองค์กรไปสู่การซื้อบริการต่างๆ ช่วยเพิ่มความยืดหยุ่นและความเป็นไปได้สำหรับนวัตกรรมในระดับแอปพลิเคชัน
ประการที่สอง การแบ่งปันความคิดของแบรนด์และผู้ใช้ เราทุกคนรู้ดีว่าความสนใจเป็นทรัพยากรที่หายาก ผู้ใช้มักจะภักดีต่อแบรนด์ของแอปพลิเคชัน ไม่ใช่เทคโนโลยีพื้นฐาน ผู้ใช้ใช้ Uniswap เพื่อประสบการณ์การใช้งานผลิตภัณฑ์ ไม่ใช่เพราะใช้งานบน Ethereum ด้วยการใช้งานกระเป๋าเงินแบบหลายเชนอย่างแพร่หลายและการพัฒนา UX อย่างต่อเนื่อง ผู้ใช้จะแทบไม่ตระหนักถึงความแตกต่างระหว่างเชนต่างๆ จุดสัมผัสเริ่มต้นของพวกเขามักจะเป็นกระเป๋าเงินและแอปพลิเคชัน เมื่อแอปพลิเคชันสร้างเชนของตนเอง สินทรัพย์ ตัวตน และพฤติกรรมการใช้งานของผู้ใช้จะถูกฝังไว้ในระบบนิเวศของแอปพลิเคชัน ก่อให้เกิดเครือข่ายที่ทรงพลัง
ที่มา: Token Terminal
ที่สำคัญที่สุด การแสวงหาอำนาจอธิปไตยทางเศรษฐกิจของแอปพลิเคชันกำลังค่อยๆ เด่นชัดมากขึ้น ในสถาปัตยกรรม L1/L2 แบบดั้งเดิม เราจะเห็นได้ว่าการไหลของมูลค่าแสดงให้เห็นแนวโน้ม "จากบนลงล่าง" ที่ชัดเจน:
· เลเยอร์แอปพลิเคชันสร้างมูลค่า (ธุรกรรม Uniswap, การให้กู้ยืม Aave)
· ผู้ใช้จ่ายค่าธรรมเนียมสำหรับการใช้แอปพลิเคชัน (ค่าธรรมเนียมการสมัคร + ค่าธรรมเนียมแก๊ส) ซึ่งส่วนหนึ่งไปที่โปรโตคอลและอีกส่วนหนึ่งไปที่ LP หรือผู้เข้าร่วมอื่นๆ
· ค่าธรรมเนียมแก๊ส 100% ไหลไปที่ตัวตรวจสอบ L1 หรือตัวเรียงลำดับ L2
· MEV จะถูกแบ่งระหว่างผู้ค้นหา ผู้สร้าง และผู้ตรวจสอบในสัดส่วนที่แตกต่างกัน
· ในท้ายที่สุด โทเค็น L1 จะจับมูลค่าอื่นๆ นอกเหนือจากค่าธรรมเนียมแอปผ่านการสเตค
ในเชนนี้ เลเยอร์แอปพลิเคชันที่สร้างมูลค่ามากที่สุดจะจับมูลค่าได้น้อยที่สุด
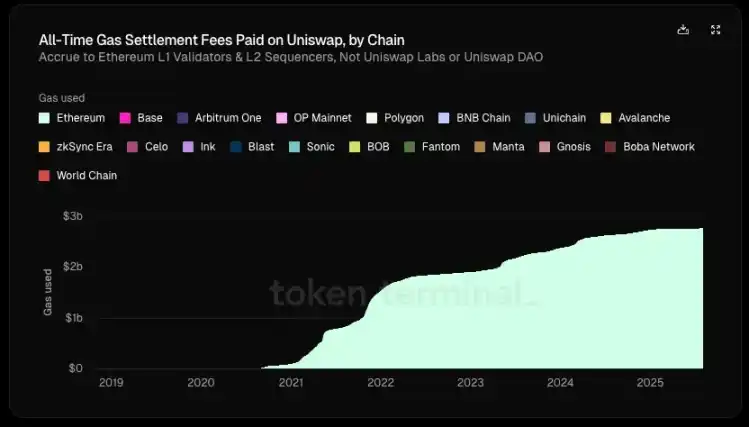
จากข้อมูลของ Token Terminal มูลค่ารวม 6.4 พันล้านดอลลาร์สหรัฐของ Uniswap (รวมถึงผลตอบแทนจาก LP ค่าธรรมเนียมแก๊ส และอื่นๆ) โปรโตคอล/นักพัฒนา นักลงทุนในหุ้น และผู้ถือโทเค็นได้รับส่วนแบ่งน้อยกว่า 1% นับตั้งแต่เปิดตัว Uniswap สร้างรายได้จากแก๊สให้กับ Ethereum มูลค่า 2.7 พันล้านดอลลาร์สหรัฐ ซึ่งคิดเป็นประมาณ 20% ของค่าธรรมเนียมการชำระบัญชีของ Ethereum จะเกิดอะไรขึ้นหากแอปพลิเคชันมีเชนของตัวเอง? พวกเขาสามารถเก็บค่าธรรมเนียมแก๊สและใช้โทเค็นของตัวเองเป็นโทเค็นแก๊ส พวกเขายังสามารถแปลงค่า MEV ให้เป็นค่าภายใน (inside) เพื่อลดค่า MEV ที่เป็นอันตรายโดยการควบคุมตัวเรียงลำดับและส่งคืนค่า MEV ที่ดีให้กับผู้ใช้ อีกทางเลือกหนึ่งคือ สามารถปรับแต่งรูปแบบค่าธรรมเนียมและปรับใช้โครงสร้างค่าธรรมเนียมที่ซับซ้อนมากขึ้น ดังนั้น การแปลงค่า MEV ให้เป็นค่าภายในจึงเป็นตัวเลือกที่เหมาะสมสำหรับแอปพลิเคชัน เมื่อแอปพลิเคชันมีอำนาจต่อรองเพียงพอ ก็จะเรียกร้องผลประโยชน์ทางเศรษฐกิจที่มากขึ้น ดังนั้น แอปพลิเคชันคุณภาพสูงจึงพึ่งพาเชนพื้นฐานเพียงเล็กน้อย ในขณะที่เชนพื้นฐานกลับพึ่งพาแอปพลิเคชันคุณภาพสูงอย่างมากสรุป
ที่มา: Dune@reallario
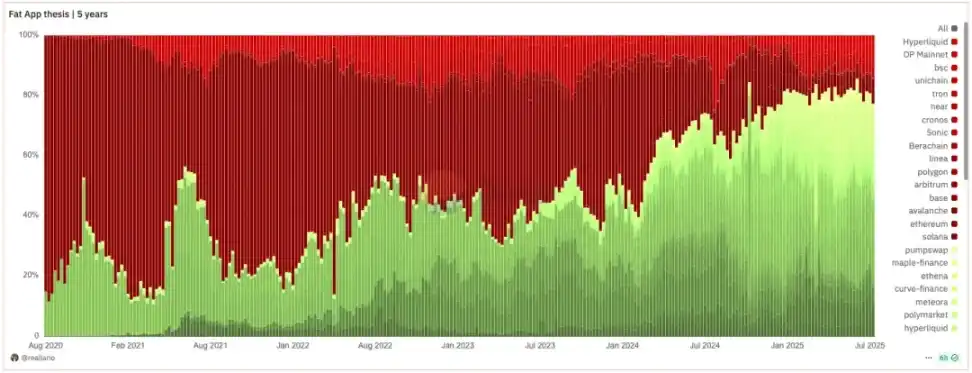
แผนภูมิข้างต้นเปรียบเทียบรายได้ของโปรโตคอล (สีแดง) และแอปพลิเคชัน (สีเขียว) โดยประมาณตั้งแต่ปี 2020 เราเห็นได้อย่างชัดเจนว่ามูลค่าที่แอปพลิเคชันได้รับเพิ่มขึ้นอย่างต่อเนื่อง โดยแตะระดับประมาณ 80% ในปีนี้ ซึ่งอาจพลิกกลับทฤษฎีอันโด่งดังของ Joel Monegro ที่ว่า "โปรโตคอลอ้วน แอปพลิเคชันผอม" ไปได้ในระดับหนึ่ง
เรากำลังเห็นการเปลี่ยนแปลงกระบวนทัศน์จากทฤษฎี "โปรโตคอลอ้วน" ไปสู่ทฤษฎี "แอปพลิเคชันอ้วน" ในอดีต ตรรกะการกำหนดราคาสำหรับโครงการคริปโตมักมุ่งเน้นไปที่ "ความก้าวหน้าทางเทคนิค" และการพัฒนาโครงสร้างพื้นฐานพื้นฐานเป็นหลัก ในอนาคต การกำหนดราคาจะค่อยๆ เปลี่ยนไปสู่วิธีการที่ยึดโยงกับแบรนด์ ปริมาณการใช้งาน และความสามารถในการบันทึกมูลค่า หากแอปพลิเคชันสามารถสร้างเครือข่ายของตนเองได้อย่างง่ายดายโดยอาศัยบริการแบบโมดูลาร์ รูปแบบ "การเรียกเก็บค่าเช่า" แบบดั้งเดิมของ L1 ก็จะถูกท้าทาย เช่นเดียวกับการเติบโตของ SaaS ที่ลดอำนาจต่อรองของบริษัทซอฟต์แวร์ยักษ์ใหญ่แบบดั้งเดิม การเติบโตของโครงสร้างพื้นฐานแบบโมดูลาร์ก็กำลังทำให้สถานะการผูกขาดของ L1 อ่อนแอลงเช่นกัน
ในอนาคต มูลค่าตลาดของแอปพลิเคชันชั้นนำจะสูงกว่า L1 ส่วนใหญ่อย่างไม่ต้องสงสัย ตรรกะการประเมินมูลค่าของ L1 จะเปลี่ยนจาก "การยึดครองมูลค่ารวมของระบบนิเวศ" ไปเป็น "ผู้ให้บริการโครงสร้างพื้นฐาน" แบบกระจายศูนย์ที่มั่นคงและปลอดภัย ตรรกะการประเมินมูลค่าของ L1 จะใกล้เคียงกับผลิตภัณฑ์สาธารณะที่สร้างกระแสเงินสดที่มั่นคง มากกว่ายักษ์ใหญ่ "ผูกขาด" ที่สามารถยึดครองมูลค่าส่วนใหญ่ของระบบนิเวศ ฟองสบู่การประเมินมูลค่าของ L1 จะถูกบีบให้แคบลงในระดับหนึ่ง L1 จำเป็นต้องทบทวนตำแหน่งของตนเองอีกครั้ง
สำหรับ Appchain เรามองว่าด้วยแบรนด์ การรับรู้ของผู้ใช้ และความสามารถในการปรับแต่งบนเครือข่าย (on-chain) ที่สูง ทำให้ Appchain สามารถดึงดูดมูลค่าของผู้ใช้ในระยะยาวได้ดีกว่า ในยุคของ "แอปขนาดใหญ่" แอปพลิเคชันเหล่านี้ไม่เพียงแต่ดึงดูดมูลค่าโดยตรงที่สร้างขึ้นเท่านั้น แต่ยังสร้างบล็อกเชนขึ้นโดยรอบ ส่งผลให้มูลค่านี้ถูกนำไปใช้ภายนอกและดึงดูดมูลค่าของโครงสร้างพื้นฐาน แอปเหล่านี้เป็นทั้งผลิตภัณฑ์และแพลตฟอร์มที่ให้บริการทั้งผู้ใช้ปลายทางและนักพัฒนาอื่นๆ นอกจากอำนาจอธิปไตยทางเศรษฐกิจแล้ว แอปพลิเคชันชั้นนำยังแสวงหาสิทธิอธิปไตยอื่นๆ ด้วย เช่น สิทธิในการตัดสินใจเกี่ยวกับการอัปเกรดโปรโตคอล การสั่งซื้อธุรกรรมและการต่อต้านการเซ็นเซอร์ และความเป็นเจ้าของข้อมูลผู้ใช้ แน่นอนว่าบทความนี้มุ่งเน้นไปที่แอปพลิเคชันชั้นนำอย่าง Uniswap และ Hyperliquid ซึ่งได้เปิดตัว Appchain ไปแล้ว การพัฒนาของ Appchain ยังอยู่ในช่วงเริ่มต้น (Uniswap ยังคงคิดเป็น 71.4% ของ TVL บน Ethereum) โปรโตคอลอย่าง Aave ซึ่งเกี่ยวข้องกับสินทรัพย์และหลักประกันที่ถูกห่อหุ้ม และพึ่งพาความสามารถในการสร้างบนเครือข่ายอย่างมาก ไม่เหมาะกับ Appchain มากนัก เมื่อเปรียบเทียบกันแล้ว ผู้ที่มีสิทธิ์ใช้งาน (perps) ซึ่งมีข้อกำหนดภายนอกเพียงอย่างเดียวคือ Oracle จะเหมาะสมกับ Appchain มากกว่า นอกจากนี้ Appchain ยังไม่ใช่ตัวเลือกที่ดีที่สุดสำหรับแอปพลิเคชันระดับกลาง และจำเป็นต้องมีการวิเคราะห์เฉพาะในแต่ละกรณี ฉันจะไม่อธิบายรายละเอียดเพิ่มเติมในที่นี้ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







