



Gemini ถูก JPMorgan Chase "บีบคอ" อีกครั้ง และผู้ก่อตั้งก็กล่าวหาธนาคารอย่างโกรธเคืองว่าเปิดตัว "การข่มเหงทางการเงิน 2.0"
ชื่อเรื่องเดิม: "Gemini ถูก JPMorgan Chase "บีบคอ" อีกครั้ง ผู้ก่อตั้งประณามธนาคารที่เปิดตัว "การข่มเหงทางการเงิน 2.0"
ผู้เขียนต้นฉบับ: Wenser, Odaily Planet Daily
ข้อพิพาทระหว่างยักษ์ใหญ่ทางการเงินแบบดั้งเดิมกับแพลตฟอร์มคริปโตกำลังกลับมาปะทุอีกครั้ง และคราวนี้ตัวเอกคือยักษ์ใหญ่ในอุตสาหกรรมสองรายจากสหรัฐอเมริกา หนึ่งคือ JPMorgan Chase ซึ่งเป็นที่รู้จักในฐานะ "ผู้นำของธนาคารเพื่อการลงทุน" และอีกหนึ่งคือ Gemini ซึ่งเป็นแพลตฟอร์มแลกเปลี่ยนคริปโตเก่าแก่ เมื่อเวลาประมาณ 2.00 น. ของวันที่ 26 กรกฎาคม ตามเวลาปักกิ่ง ไทเลอร์ วิงเคิลวอสส์ ผู้ร่วมก่อตั้ง Gemini ได้ตีพิมพ์บทความเพื่อประณาม JPMorgan Chase ที่ปฏิเสธที่จะให้บริการข้อมูลแก่ Gemini เนื่องจากคำพูดก่อนหน้านี้ของเขา โดยพยายามใช้สิ่งนี้เพื่อแข่งขันอย่างไม่เป็นธรรมและปิดกั้นบริษัทเทคโนโลยีทางการเงินและแพลตฟอร์มคริปโต ทันทีที่ข่าวนี้ถูกเผยแพร่ออกไป หลายคนในอุตสาหกรรมคริปโตก็นึกถึงผลกระทบที่เกิดขึ้นกับบริษัทคริปโตอีกครั้ง โดยปฏิบัติการ "Operation ChokePoint 2.0" Odaily Planet Daily จะสรุป "การกลั่นแกล้งทางการเงิน 2.0" ของ Gemini ไว้คร่าวๆ ในบทความนี้เพื่อให้ผู้อ่านได้ใช้อ้างอิง
Gemini ถูก JPMorgan "บีบคอ" อีกครั้ง: เมื่อข้อมูลธนาคารกลายเป็นเครื่องมือการแข่งขัน
ในฐานะจุดบรรจบระหว่างการเงินแบบดั้งเดิมและอุตสาหกรรมคริปโทเคอร์เรนซี ข้อมูลผู้ใช้จึงเป็นสิ่งสำคัญอันดับแรกของธนาคารแบบดั้งเดิมและแพลตฟอร์มคริปโทมาโดยตลอด ยิ่งข้อมูล KYC ครอบคลุมมากเท่าไหร่ การตั้งค่าการป้องกันที่เกี่ยวข้องก็จะถูกกำหนดตามการตั้งค่าความเสี่ยงของผู้ใช้ ขนาดสินทรัพย์ และแม้แต่ระดับความปลอดภัย ภาพลักษณ์ของผู้ใช้ก็จะชัดเจนขึ้น และธุรกิจแพลตฟอร์มก็จะสะดวกยิ่งขึ้น
ประเด็นสำคัญของข้อพิพาทระหว่าง Gemini และ JPMorgan ในครั้งนี้คือข้อมูลธนาคาร
เช่นเดียวกับที่ Musk ใช้อินเทอร์เฟซ API ของแพลตฟอร์มเป็นหนึ่งในแหล่งกำไรหลังจากเข้าซื้อ Twitter และ Reddit ก็เรียกเก็บเงินจากลูกค้าและบุคคลที่สามเช่นกัน การเข้าถึงข้อมูลแพลตฟอร์มนั้น "ธุรกิจข้อมูล" เป็นส่วนหนึ่งของเศรษฐกิจแพลตฟอร์มมาโดยตลอดโดยไม่มีความชัดเจนในเรื่องการเป็นเจ้าของ หลังจากที่ไทเลอร์ วิงเคิลวอสส์ ผู้ร่วมก่อตั้ง Gemini ได้ตีพิมพ์บทความเมื่อวันที่ 20 กรกฎาคม ซึ่งวิพากษ์วิจารณ์ "JPMorgan Chase ที่กีดกัน Gemini จากการเข้าถึงข้อมูลธนาคารฟรีผ่านแพลตฟอร์มบุคคลที่สาม Plaid และเรียกเก็บค่าธรรมเนียมการเข้าถึงข้อมูลสูงจากบริษัทฟินเทค" JPMorgan Chase ในฐานะธนาคารชั้นนำของสหรัฐฯ จึงหยุดความสุภาพและออก "หนังสือแจ้งการตาย" ให้กับ Gemini โดยตรง โดยระบุว่า - "หลังจากเพิกถอนสถานะลูกค้าของ Gemini ในปฏิบัติการ "Opration ChokePoint 2.0" ทาง Gemini ได้ระงับแผนการที่จะรับ Gemini กลับมาเป็นลูกค้าอีกครั้ง
ไม่ต้องสงสัยเลยว่า เช่นเดียวกับปฏิบัติการ "Operation ChokePoint 2.0" ก่อนหน้านี้ที่ Bank of America ปฏิเสธที่จะให้บริการทางการเงินแก่บริษัทคริปโตเคอร์เรนซีและบริษัทเทคโนโลยีสตาร์ทอัพบางแห่ง การดำเนินงานของ JPMorgan ในครั้งนี้ยังคงเป็นการกดขี่แพลตฟอร์มการเข้ารหัสโดยบริษัทยักษ์ใหญ่ทางการเงินแบบดั้งเดิมเพียงฝ่ายเดียว เมื่อพูดถึงเรื่องนี้ เราขอทบทวน "การกดขี่ข่มเหงในอุตสาหกรรม" ที่ทำให้ผู้คนหวาดกลัวนี้โดยสังเขป
ย้อนฝัน "Operation ChokePoint 2.0": "ปฏิบัติการสะเทือนขวัญคริปโต" ที่ริเริ่มโดยอุตสาหกรรมธนาคาร
ในปี 2023 ธนาคารที่สนับสนุนคริปโตหลายแห่ง รวมถึง Silicon Valley Bank, Silvergate และ Signature Bank ต่างล้มละลายติดต่อกัน ผู้เชี่ยวชาญในวงการบางคนชี้ให้เห็นว่าการดำเนินการนี้อาจได้รับผลกระทบจากแรงกดดันของรัฐบาล Biden ให้ธนาคารต่างๆ ตัดความสัมพันธ์ทางธุรกิจกับบริษัทคริปโตเคอร์เรนซี
หลังจากนั้น ปฏิบัติการ "Operation Chokepoint 2.0" ก็ค่อยๆ โผล่ขึ้นมาจากความมืด
Marc Andreessen ผู้ก่อตั้ง a16z เคยเปิดเผยข่าวนี้ในรายการ "Joe Rogan Experience Podcast" ว่า "Operation Chokepoint 2.0 มีเป้าหมายหลักที่ศัตรูทางการเมืองของรัฐบาลและบริษัทเทคโนโลยีสตาร์ทอัพที่ไม่ได้รับความนิยม ในช่วงสี่ปีที่ผ่านมา บัญชีธนาคารของผู้ก่อตั้งบริษัทเทคโนโลยีกว่า 30 รายถูกปิดไป เห็นได้ชัดว่านี่ไม่ใช่กรณีโดดเดี่ยว" เรื่องนี้ได้รับการส่งต่อและเผยแพร่โดย Musk ในภายหลัง
ในเดือนธันวาคม 2022 หลังจากการสื่อสารทางธุรกิจกับ JPMorgan Chase แซม คาเซเมียน ผู้ก่อตั้ง Frax Finance ก็ตอบกลับว่า "แม้ว่าปฏิบัติการที่ต้องสงสัยจะยังไม่ได้รับการยืนยัน แต่ผู้มีส่วนร่วมในอุตสาหกรรมการเข้ารหัสยังคงเผชิญกับความท้าทายมากมายในการรับรองความปลอดภัยของบริการธนาคาร"
โดยเฉพาะอย่างยิ่ง พฤติกรรม "ปฏิเสธการให้บริการ" ของธนาคารมักไม่มีเหตุผลที่ชัดเจน แต่ผลที่ตามมามักร้ายแรงอย่างยิ่ง บริษัทที่ได้รับผลกระทบอย่างน้อยที่สุดก็ไม่สามารถเปิดบัญชีธนาคารได้ และการโอนเงินก็ถูกจำกัดในกรณีที่เลวร้ายที่สุด บางแห่งถึงกับเผชิญวิกฤตการเอาตัวรอด ต่อหน้าอุตสาหกรรมธนาคารที่ระบบการเงินสมัยใหม่ไม่อาจหลีกเลี่ยงได้ ทั้งบริษัทและบุคคลก็เปรียบเสมือนมด ไร้พลังที่จะต้านทานอำนาจทางการเงินอันแข็งแกร่งของอุตสาหกรรมนี้
สิ่งที่ควรกล่าวถึงคือ การกระทำนี้ยังเป็นการวางรากฐานสำหรับการขึ้นสู่อำนาจของทรัมป์ ตามที่ Marc Andreessen ผู้ก่อตั้ง a16z กล่าวไว้ว่า "นี่คือเหตุผลที่เราสนับสนุนทรัมป์ในท้ายที่สุด เราไม่สามารถอยู่ในโลกที่บริษัทที่ถูกกฎหมายอย่างสมบูรณ์ถูกคว่ำบาตรโดยรัฐบาลสหรัฐฯ เนื่องจากกระบวนการกำกับดูแลที่ไม่เหมาะสม"
เมื่อวันที่ 7 มีนาคม ปีนี้ ทรัมป์ได้ประกาศต่อสาธารณะที่ White House Crypto Summit ว่าเขาจะยุติการโจมตีของ Operation Chokepoint 2.0 ต่ออุตสาหกรรม crypto ซึ่งเป็นการยุติ "การข่มเหงทางการเงิน" แบบค่อยเป็นค่อยไปในสมัยรัฐบาลของไบเดน
กลอุบายนอกกรอบของ JPM: การใช้ข้อมูลธุรกิจเพื่อหลีกเลี่ยง "พระราชบัญญัติคุ้มครองทางการเงินผู้บริโภค"
ประเด็นสำคัญอีกประการหนึ่งของข้อพิพาทระหว่าง Gemini และ JPM คือ "พระราชบัญญัติคุ้มครองทางการเงินผู้บริโภค" ซึ่งไทเลอร์ วิงเคิลวอสส์ ผู้ร่วมก่อตั้ง Gemini กล่าวถึง
ในปี 2024 สำนักงานคุ้มครองทางการเงินผู้บริโภคแห่งสหรัฐอเมริกา (CFPB) ได้ออก "กฎเกณฑ์ขั้นสุดท้ายเกี่ยวกับสิทธิข้อมูลทางการเงินส่วนบุคคล" โดยอิงตามอำนาจทางกฎหมายที่ยังไม่มีการดำเนินการ ซึ่งประกาศใช้โดยรัฐสภาในปี 2010 ซึ่งกำหนดให้สถาบันการเงิน ผู้ให้บริการบัตรเครดิต และผู้ให้บริการทางการเงินอื่นๆ ปลดล็อกข้อมูลทางการเงินส่วนบุคคลตามคำขอของผู้บริโภค และถ่ายโอนข้อมูลดังกล่าวไปยังผู้ให้บริการรายอื่นโดยไม่คิดค่าใช้จ่าย เพื่อให้แน่ใจว่าผู้บริโภคสามารถเข้าถึงและแบ่งปันข้อมูลที่เกี่ยวข้องกับบัญชีธนาคาร บัตรเครดิต กระเป๋าสตางค์บนมือถือ แอปพลิเคชันการชำระเงิน และผลิตภัณฑ์ทางการเงินอื่นๆ (รวมถึงการเข้าถึงหรืออนุญาตให้บุคคลที่สามเข้าถึงข้อมูลธุรกรรม ข้อมูลยอดคงเหลือในบัญชี ข้อมูลที่จำเป็นสำหรับการเริ่มการชำระเงิน ข้อมูลใบแจ้งหนี้ที่กำลังจะมาถึง และข้อมูลการยืนยันบัญชีพื้นฐาน ฯลฯ) และระบุไว้อย่างชัดเจนว่า "ผู้ให้บริการทางการเงินต้องให้ข้อมูลนี้โดยไม่คิดค่าใช้จ่าย"
จุดประสงค์เดิมของการดำเนินการนี้คือการลดต้นทุนสินเชื่อและปรับปรุงการบริการลูกค้าในตลาดการชำระเงิน สินเชื่อ และธนาคาร โดยการส่งเสริมการแข่งขันและทางเลือกของผู้บริโภค แต่ในทางปฏิบัติแล้ว การดำเนินการนี้ได้กระตุ้นให้แพลตฟอร์มต่างๆ เช่น ตลาดแลกเปลี่ยนสกุลเงินดิจิทัล สามารถเข้าถึงข้อมูลธนาคารของผู้ใช้และข้อมูลอื่นๆ ได้ฟรี และตอนนี้ ทางออกของ JPMorgan คือ "ต้องการข้อมูลผู้ใช้หรือไม่? แน่นอน จ่ายเงินเลย!"
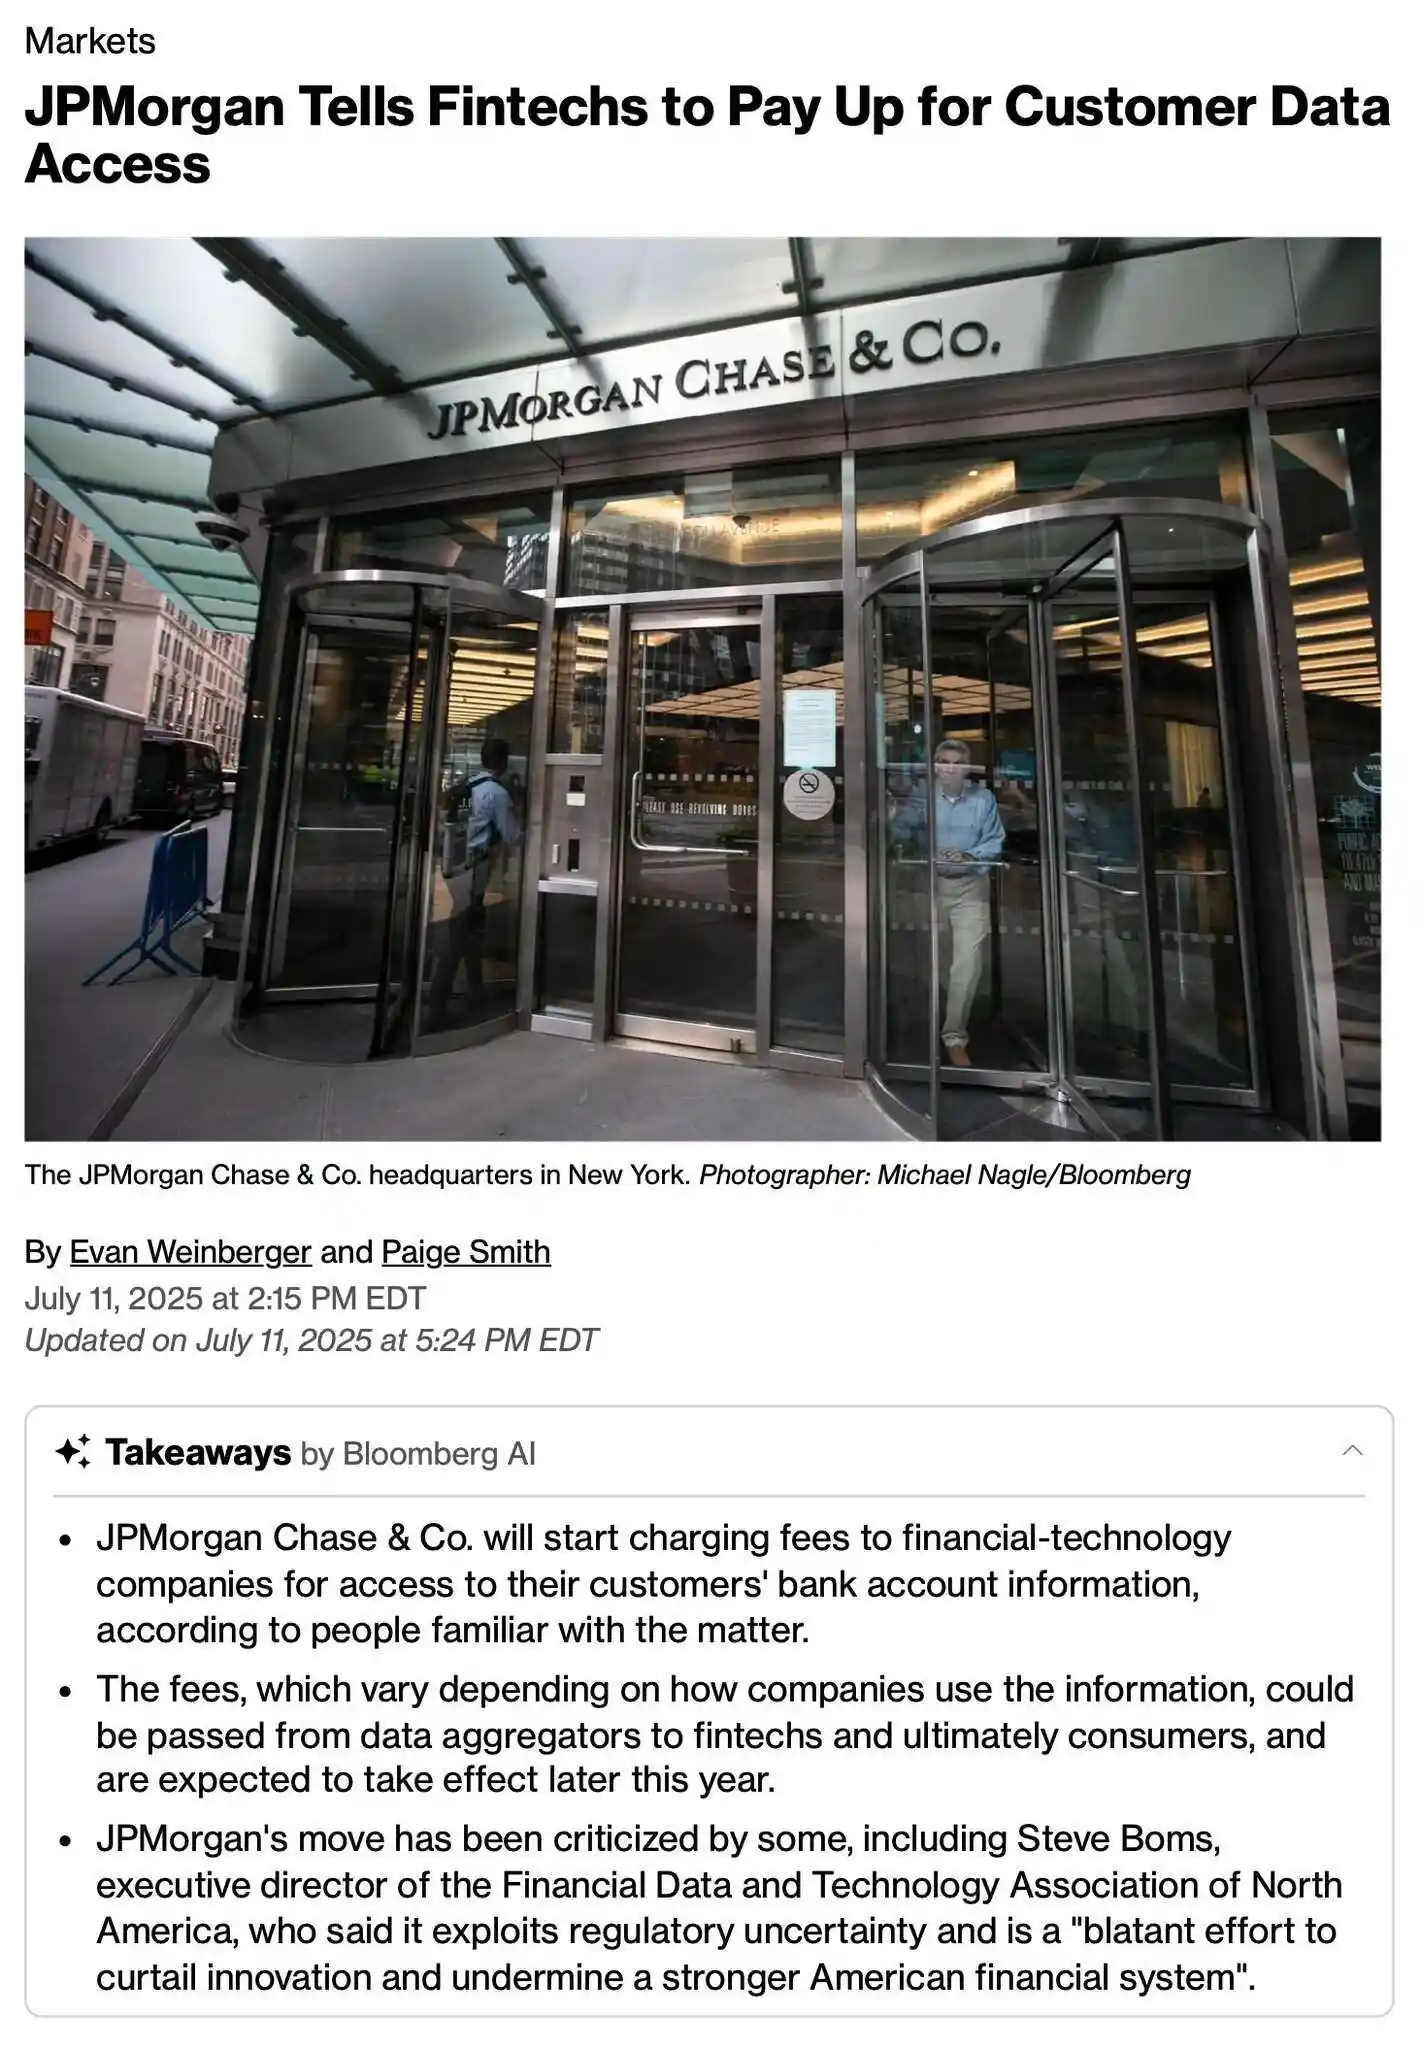
ก่อนหน้านี้ The Wall Street Journal ได้ตีพิมพ์บทความ
ในทางกลับกัน ในฐานะสมาชิกของกลุ่มผลประโยชน์ ธนาคารก็กำลังดำเนินการฟ้องร้องสำนักงานคุ้มครองทางการเงินผู้บริโภคแห่งสหรัฐอเมริกา (CFPB) โดยหวังว่าจะยกเลิก "กฎเกณฑ์ธนาคารแบบเปิด" ที่กล่าวถึงข้างต้น ยุติยุคธนาคารแบบเปิด และยับยั้งการพัฒนาแพลตฟอร์มสกุลเงินดิจิทัลทางอ้อม
ไม่ต้องสงสัยเลยว่านี่ไม่ใช่ครั้งแรกที่อุตสาหกรรมธนาคารของสหรัฐฯ จะไม่ใช่ครั้งสุดท้ายที่จะแสดงท่าทีต่อต้านอุตสาหกรรมคริปโทเคอร์เรนซี เมื่อเร็วๆ นี้ สมาคมธนาคารอเมริกัน (American Bankers Association) และองค์กรอื่นๆ ในอุตสาหกรรมธนาคารและสหกรณ์ออมทรัพย์ ได้ร่วมกันยื่นคำร้องต่อสำนักงานผู้ควบคุมสกุลเงิน (OCC) ของสหรัฐอเมริกา ให้ระงับการตรวจสอบใบอนุญาตธนาคารจากบริษัทคริปโท เช่น Circle, Ripple และ Fidelity Digital Assets โดยให้เหตุผลว่า "ใบสมัครเหล่านี้ขาดความโปร่งใส ไม่เป็นไปตามมาตรฐานการตรวจสอบสาธารณะ และก่อให้เกิดความเสี่ยงทางกฎหมายอย่างร้ายแรงต่อระบบธนาคาร"
Caitlin Long ผู้ก่อตั้งธนาคารคริปโต Custodia Bank เขียนว่า คำถามที่ว่าใบอนุญาตความน่าเชื่อถือสามารถใช้เป็นใบอนุญาตธนาคารโดยพฤตินัย (รวมถึงการให้กู้ยืม + การขอบัญชีหลักที่ธนาคารกลางสหรัฐ) ได้หรือไม่ เมื่อใบอนุญาตดังกล่าวคิดเป็น 10-15% ของความต้องการเงินทุนของธนาคารเท่านั้น อาจนำไปสู่กระบวนการทางกฎหมาย แต่เธอยังชี้ให้เห็นว่า "การตอบสนองของสมาคมธนาคารนั้นน่าสนใจมาก หากสถานการณ์ที่พวกเขากังวลกลายเป็นจริงในที่สุด ทำไมธนาคารจึงไม่เปลี่ยนมาเป็นบริษัททรัสต์โดยตรง และดำเนินธุรกิจเดิมต่อไปโดยมีข้อกำหนดด้านเงินทุนและการกำกับดูแลที่ต่ำกว่ามาก"อเล็กซานเดอร์ กรีฟ หัวหน้าฝ่ายกิจการรัฐบาลของบริษัทเงินร่วมลงทุน Paradigm กล่าวตอบจดหมายร่วมว่า "ธนาคารและสหกรณ์ออมทรัพย์มักไม่ค่อยเห็นพ้องต้องกันในหลายๆ ประเด็น แต่ทุกฝ่ายดูเหมือนจะเห็นพ้องต้องกันในประเด็นเดียวว่า ในที่สุดพวกเขาก็จะต้องเผชิญกับการแข่งขันที่รุนแรงจากอุตสาหกรรมคริปโต"
สรุป: สงครามระหว่างอุตสาหกรรมธนาคารและแพลตฟอร์มคริปโตได้เริ่มต้นขึ้นแล้ว
ไม่ว่าข้อพิพาทเรื่อง "ข้อมูลผู้ใช้" ระหว่าง Gemini และ JPMorgan จะจบลงอย่างไร ไม่ต้องสงสัยเลยว่าสงครามระหว่างอุตสาหกรรมธนาคารและแพลตฟอร์มคริปโตเคอร์เรนซีได้เปลี่ยนจากความมืดมนสู่แสงสว่างแล้ว หลังจากการผ่านร่างพระราชบัญญัติ Stablecoin, พระราชบัญญัติ CLARITY และพระราชบัญญัติ Anti-CBDC Surveillance State Act การแข่งขันระหว่างสองประเทศในด้านการชำระเงินข้ามพรมแดน ชีวิตประจำวัน การยอมรับเชิงพาณิชย์ ฯลฯ ย่อมจะเข้าสู่ช่วงที่ร้อนแรง เมื่อถึงตอนนั้น อุตสาหกรรมธนาคารจะยังคงกลั่นแกล้งแพลตฟอร์มคริปโตต่อไป หรือแพลตฟอร์มคริปโตจะโค่นล้มอุตสาหกรรมธนาคาร ผลลัพธ์ของข้อพิพาทนี้อาจยังคงขึ้นอยู่กับมาตรการอันทรงพลังของทรัมป์
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







