Ethereum ที่ราคา 3,600 ดอลลาร์: เกมการชำระบัญชีที่มองไม่เห็น
ชื่อเรื่องต้นฉบับ: กลไกที่ซ่อนอยู่เบื้องหลังการพุ่งขึ้นของ Ethereum: ทำความเข้าใจโครงสร้างตลาดและความเสี่ยงเชิงระบบ
แหล่งที่มาต้นฉบับ: A1 Research
คำแปลต้นฉบับ: Tim, PANews
ความผันผวนของราคา Ethereum ดูเหมือนจะเรียบง่าย: นักลงทุนรายย่อยมีความกระตือรือร้น ราคาพุ่งสูงขึ้น และความเชื่อมั่นของตลาดยังคงผันผวน แต่เบื้องลึกเบื้องหลังนั้น แท้จริงแล้วมีกลไกเชิงโครงสร้างที่ซับซ้อนของตลาด การผสมผสานกันระหว่างตลาดอัตราเงินทุน การดำเนินการป้องกันความเสี่ยงของสถาบันกลยุทธ์ที่เป็นกลาง และความต้องการเลเวอเรจแบบวนซ้ำ เผยให้เห็นถึงความเปราะบางเชิงระบบอย่างลึกซึ้งในตลาดคริปโตในปัจจุบัน
เรากำลังพบเห็นปรากฏการณ์ที่หาได้ยาก: เลเวอเรจได้กลายมาเป็นสภาพคล่องไปแล้ว สถานะซื้อ (Long Position) จำนวนมากที่นักลงทุนรายย่อยลงทุนกำลังเปลี่ยนแปลงวิธีการจัดสรรความเสี่ยงของเงินทุนที่เป็นกลาง ก่อให้เกิดจุดอ่อนใหม่ๆ ในตลาดที่ผู้เข้าร่วมตลาดส่วนใหญ่ยังไม่ตระหนักอย่างเต็มที่
1. นักลงทุนรายย่อยติดตามแนวโน้มและเข้าซื้อ: เมื่อพฤติกรรมของตลาดบรรจบกันอย่างมาก
ความต้องการรายย่อยกระจุกตัวอยู่ในสัญญา Ethereum แบบถาวร เนื่องจากผลิตภัณฑ์ที่มีเลเวอเรจดังกล่าวหาได้ง่าย เทรดเดอร์กำลังเทขายสถานะซื้อแบบเลเวอเรจในอัตราที่สูงกว่าความต้องการที่แท้จริงของสัญญาซื้อขายแบบ Spot มาก จำนวนผู้ที่ต้องการเดิมพันว่า ETH จะพุ่งสูงขึ้นนั้นมากกว่าจำนวนผู้ที่ซื้อ Ethereum แบบ Spot จริงๆ มาก
สถานะเหล่านี้จำเป็นต้องถูกคู่สัญญารับช่วงต่อ แต่เมื่อความต้องการซื้อมีมากขึ้นอย่างรวดเร็ว สถานะขายชอร์ตจึงถูกดูดซับโดยผู้เล่นสถาบันที่ใช้กลยุทธ์ Delta neutral มากขึ้น สถานะเหล่านี้ไม่ใช่ขาลงแบบมีทิศทาง แต่เป็นตัวเก็บเกี่ยวอัตราเงินทุน พวกเขาไม่ได้เข้าแทรกแซงเพื่อขาย ETH แต่เพื่อใช้ประโยชน์จากความไม่สมดุลเชิงโครงสร้างเพื่อการเก็งกำไร
อันที่จริงแล้ว การกระทำเช่นนี้ไม่ใช่การชอร์ตในความหมายดั้งเดิม เทรดเดอร์เหล่านี้ขายสัญญาแบบถาวร (Perpetual Contract) ในขณะที่ถือสถานะซื้อ (Long Position) ในจำนวนที่เท่ากันทั้งแบบ Spot และ Futures ด้วยเหตุนี้ แม้ว่าพวกเขาจะไม่ต้องรับความเสี่ยงด้านราคา ETH แต่พวกเขาจะได้รับรายได้ผ่านอัตราเงินทุนพิเศษที่จ่ายโดย Long Position ของนักลงทุนรายย่อยเพื่อรักษาสถานะที่มีเลเวอเรจ
เมื่อสถาปัตยกรรม Ethereum ETF พัฒนาขึ้น การเทรดแบบ Arbitrage นี้อาจได้รับการปรับปรุงให้ดีขึ้นในเร็วๆ นี้ด้วยการเพิ่มชั้นรายได้แบบ Passive Income (รายได้จาก Staking จะถูกฝังอยู่ในโครงสร้าง ETF Wrapper) ซึ่งยิ่งตอกย้ำความน่าสนใจของกลยุทธ์ Delta Neutral
นี่เป็นข้อเสนอที่ดีมาก หากคุณสามารถยอมรับความซับซ้อนของมันได้
กลยุทธ์การป้องกันความเสี่ยงแบบ Delta Neutral: กลไกการตอบสนองสำหรับ "การพิมพ์เงิน" ที่ถูกกฎหมาย
นักเทรดกำลังรับมือกับความต้องการซื้อระยะยาวของรายย่อยด้วยการขายชอร์ตสัญญา ETH แบบถาวร พร้อมกับการป้องกันความเสี่ยงด้วยสถานะซื้อแบบ Spot Long ซึ่งเปลี่ยนความไม่สมดุลเชิงโครงสร้างที่เกิดจากความต้องการอัตราเงินทุนอย่างต่อเนื่องให้กลายเป็นกำไร
ในตลาดกระทิง อัตราเงินทุนจะเปลี่ยนเป็นบวก และผู้ที่ถือครองสถานะซื้อจะจ่ายผลตอบแทนให้กับผู้ที่ถือครองสถานะขาย เงินทุนจากสถาบันยังคงไหลเข้ามาอย่างต่อเนื่อง ขณะที่กลยุทธ์แบบเป็นกลางได้รับผลตอบแทนจากการสร้างสภาพคล่องควบคู่ไปกับการป้องกันความเสี่ยง
อย่างไรก็ตาม สิ่งนี้ได้สร้างภาพลวงตาที่อันตราย: ตลาดดูเหมือนจะมีความลึกและมั่นคง แต่ "สภาพคล่อง" นี้ขึ้นอยู่กับสภาพแวดล้อมการระดมทุนที่เอื้ออำนวย
ทันทีที่กลไกจูงใจหายไป โครงสร้างที่รองรับมันจะพังทลายลง ความลึกของตลาดที่ปรากฏจะกลายเป็นช่องว่างทันที และราคาอาจผันผวนอย่างรุนแรงเมื่อกรอบตลาดพังทลาย
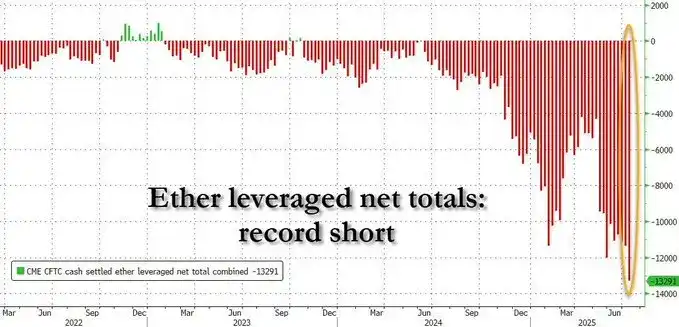
พลวัตนี้ไม่ได้จำกัดอยู่แค่แพลตฟอร์มคริปโตเนทีฟ แม้แต่ใน CME ที่สถาบันครองตลาดอยู่ กระแสการขายส่วนใหญ่ก็ไม่ใช่การเดิมพันแบบมีทิศทาง เทรดเดอร์มืออาชีพขายสัญญาซื้อขายล่วงหน้า CME เนื่องจากกลยุทธ์การลงทุนของพวกเขาไม่อนุญาตให้เปิดสถานะซื้อขายแบบ Spot Exposure
ผู้ทำตลาดออปชันใช้ฟิวเจอร์สแบบ Delta-Hedge เพื่อเพิ่มประสิทธิภาพมาร์จิ้น สถาบันป้องกันความเสี่ยงกระแสคำสั่งซื้อของลูกค้าสถาบัน การซื้อขายเหล่านี้มีความจำเป็นเชิงโครงสร้าง ไม่ได้สะท้อนความคาดหวังขาลง อัตราดอกเบี้ยเปิดอาจเพิ่มขึ้น แต่ไม่ค่อยแสดงถึงความเห็นพ้องของตลาด
โครงสร้างความเสี่ยงที่ไม่สมดุล: ทำไมจึงไม่ยุติธรรม
ผู้ลงทุนรายย่อยที่ถือ Long เผชิญความเสี่ยงโดยตรงที่จะถูกขายหากราคาเคลื่อนไหวในทิศทางตรงกันข้าม ในขณะที่ผู้ลงทุนที่ถือ Delta-Neutral Short มักจะได้รับเงินทุนและการบริหารจัดการที่ดีกว่าจากทีมงานมืออาชีพ
พวกเขาใช้ ETH เป็นหลักประกันในการเปิดสถานะซื้อขายแบบ Perpetual Contract ในกลไกที่มีการป้องกันความเสี่ยงอย่างเต็มที่และมีประสิทธิภาพด้านเงินทุน โครงสร้างนี้สามารถทนต่อเลเวอเรจปานกลางได้อย่างปลอดภัยโดยไม่ก่อให้เกิดการชำระบัญชี
มีความแตกต่างเชิงโครงสร้างระหว่างทั้งสอง สัญญา Short ของสถาบันมีความต้านทานต่อความเครียดได้ยาวนานและมีระบบบริหารความเสี่ยงที่แข็งแกร่งเพื่อรองรับความผันผวน ในขณะที่สัญญา Long ของรายย่อยที่มีเลเวอเรจมีความทนทานต่อความผันผวนต่ำ ขาดเครื่องมือควบคุมความเสี่ยง และแทบไม่มีความทนทานต่อข้อผิดพลาดในการดำเนินงาน
เมื่อสถานการณ์ตลาดเปลี่ยนแปลง สัญญา Long จะพังทลายลงอย่างรวดเร็ว ในขณะที่สัญญา Short ยังคงทรงตัว ความไม่สมดุลนี้จะกระตุ้นให้เกิดการชำระบัญชีแบบน้ำตกที่ดูเหมือนจะเกิดขึ้นอย่างกะทันหันแต่หลีกเลี่ยงไม่ได้ในเชิงโครงสร้าง
วงจรป้อนกลับแบบวนซ้ำ: เมื่อพฤติกรรมตลาดกลายเป็นการแทรกแซงตนเอง
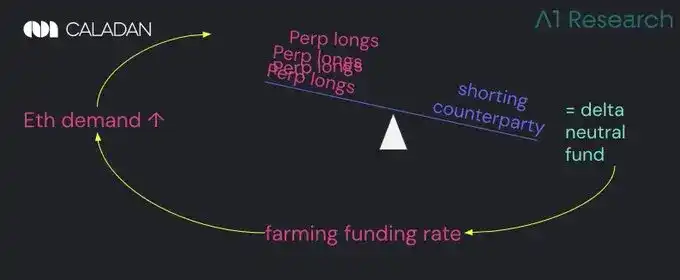
ความต้องการสัญญา Ethereum แบบถาวรยังคงมีอยู่อย่างต่อเนื่อง และเทรดเดอร์ที่ใช้กลยุทธ์ Delta neutral จำเป็นต้องทำหน้าที่เป็นคู่สัญญาเพื่อป้องกันความเสี่ยงจากสัญญา Short กลไกนี้ช่วยรักษาระดับเบี้ยประกันของอัตราเงินทุน โปรโตคอลและผลิตภัณฑ์ผลตอบแทนต่างๆ แข่งขันกันเพื่อชิงเบี้ยประกันเหล่านี้ ส่งผลให้เงินทุนกลับเข้าสู่วงจรนี้มากขึ้น
ไม่มีเครื่องจักรทำเงินที่ไม่เคยหยุดนิ่ง
สิ่งนี้จะยังคงสร้างแรงกดดันให้ราคาเพิ่มขึ้นต่อไป แต่ขึ้นอยู่กับเงื่อนไขเบื้องต้นข้อเดียว นั่นคือ นักลงทุนระยะยาวต้องยินดีแบกรับต้นทุนของเลเวอเรจ
กลไกอัตราเงินทุนมีขีดจำกัดสูงสุด ในตลาดแลกเปลี่ยนส่วนใหญ่ (เช่น Binance) อัตราเงินทุนสำหรับสัญญาแบบถาวรจะถูกจำกัดไว้ที่ 0.01% ทุก 8 ชั่วโมง ซึ่งเทียบเท่ากับอัตราผลตอบแทนต่อปีประมาณ 10.5% เมื่อถึงขีดจำกัดสูงสุดนี้ แม้ว่าความต้องการซื้อจะยังคงเพิ่มขึ้น นักลงทุนระยะสั้นที่ต้องการผลตอบแทนจะไม่ถูกจูงใจให้เปิดคำสั่งซื้ออีกต่อไป
การสะสมความเสี่ยงถึงจุดวิกฤต: ผลตอบแทนจากการเก็งกำไรคงที่ แต่ความเสี่ยงเชิงโครงสร้างยังคงเพิ่มขึ้น เมื่อถึงจุดวิกฤตนี้ ตลาดมีแนวโน้มที่จะปิดสถานะอย่างรวดเร็ว
ทำไม ETH ถึงร่วงมากกว่า BTC? การต่อสู้ของสองระบบนิเวศ
Bitcoin ได้รับประโยชน์จากการซื้อแบบไม่ใช้เลเวอเรจ ซึ่งเกิดจากกลยุทธ์ทางการเงินขององค์กร ขณะที่ตลาดอนุพันธ์ BTC มีสภาพคล่องที่แข็งแกร่งกว่า สัญญาซื้อขายแบบถาวรของ Ethereum ถูกผนวกรวมเข้ากับกลยุทธ์รายได้และระบบนิเวศโปรโตคอล DeFi อย่างลึกซึ้ง และหลักประกันของ ETH ยังคงไหลเข้าสู่ผลิตภัณฑ์ที่มีโครงสร้าง เช่น Ethena และ Pendle ซึ่งให้ผลตอบแทนด้านรายได้แก่ผู้ใช้ที่เข้าร่วมการเก็งกำไรอัตราเงินทุน
โดยทั่วไปแล้ว Bitcoin มักถูกขับเคลื่อนโดยความต้องการซื้อขายแบบ Spot ตามธรรมชาติของ ETF และองค์กร แต่กระแสเงินทุนส่วนใหญ่ของ ETF แท้จริงแล้วเป็นผลมาจากการป้องกันความเสี่ยงทางกลไก: เทรดเดอร์ที่ใช้กลยุทธ์ทางการเงินแบบดั้งเดิมจะซื้อหุ้น ETF ขณะขายชอร์ตสัญญาซื้อขายล่วงหน้า CME เพื่อล็อกส่วนต่างคงที่ระหว่างราคาซื้อขายแบบ Spot และ Futures เพื่อการเก็งกำไร
โดยพื้นฐานแล้วสิ่งนี้จะเหมือนกับการซื้อขายแบบ Delta Neutral Basis ของ ETH ยกเว้นว่าจะดำเนินการผ่านโครงสร้างบรรจุภัณฑ์ที่มีการควบคุมและจัดหาเงินทุนด้วยต้นทุนดอลลาร์สหรัฐที่ 4-5% ด้วยวิธีนี้ เลเวอเรจของ ETH จะกลายเป็นโครงสร้างพื้นฐานด้านผลตอบแทน ในขณะที่เลเวอเรจของ BTC ก่อให้เกิดการเก็งกำไรแบบมีโครงสร้าง ทั้งสองอย่างไม่ใช่การดำเนินการแบบมีทิศทาง และทั้งสองอย่างมีเป้าหมายเพื่อสร้างผลตอบแทน
ปัญหาการพึ่งพาแบบวนซ้ำ: เมื่อเสียงเพลงหยุดลง
นี่คือคำถามที่อาจทำให้คุณต้องนอนไม่หลับ: พลวัตนี้โดยเนื้อแท้แล้วเป็นวัฏจักร กลยุทธ์ Delta Neutral Basis อาศัยอัตราเงินทุนที่เป็นบวกอย่างสม่ำเสมอ ซึ่งต้องการความต้องการของผู้ค้าปลีกและสภาพแวดล้อมของตลาดกระทิงในระยะยาว
ค่าพรีเมียมของเงินทุนนั้นไม่ถาวร แต่เปราะบาง เมื่อค่าพรีเมียมลดลง การชำระบัญชีก็จะเริ่มต้นขึ้น หากความกระตือรือร้นของนักลงทุนรายย่อยลดลง อัตราเงินทุนจะกลายเป็นค่าลบ หมายความว่าผู้ขายชอร์ตจะจ่ายสถานะซื้อ (long) แทนที่จะเก็บค่าพรีเมียม
เมื่อมีเงินทุนไหลเข้าจำนวนมาก พลวัตนี้จะสร้างช่องโหว่หลายประการ ประการแรก เมื่อเงินทุนไหลเข้าสู่กลยุทธ์เดลต้าที่เป็นกลางมากขึ้น พื้นฐานจะยังคงถูกบีบอัดต่อไป อัตราเงินทุนลดลง และผลตอบแทนจากการซื้อขายแบบ carry trade ก็ลดลงเช่นกัน
หากอุปสงค์กลับตัวหรือสภาพคล่องลดลง สัญญาสวอปแบบถาวรอาจเข้าสู่สถานะส่วนลด ซึ่งราคาสัญญาจะต่ำกว่าราคาสปอต ปรากฏการณ์นี้จะขัดขวางการเข้าซื้อแบบเดลต้า-นิวทรัลใหม่ และอาจบังคับให้สถาบันเดิมต้องปิดสถานะของตน ในขณะเดียวกัน สัญญาซื้อขายระยะยาวที่มีเลเวอเรจก็ไม่มีหลักประกันรองรับ และแม้แต่การปรับฐานของตลาดเพียงเล็กน้อยก็อาจก่อให้เกิดปฏิกิริยาลูกโซ่ของการชำระบัญชีได้
เมื่อเทรดเดอร์ที่เป็นกลางถอนสภาพคล่องออกไป และการบังคับชำระบัญชีระยะยาวเกิดขึ้นแบบต่อเนื่อง จะเกิดภาวะสุญญากาศของสภาพคล่อง และไม่มีผู้ซื้อที่มีทิศทางราคาต่ำกว่าราคาจริง มีเพียงผู้ขายเชิงโครงสร้างเท่านั้น ระบบนิเวศการเก็งกำไรที่เคยมั่นคงกลับพลิกผันอย่างรวดเร็วและพัฒนาไปสู่คลื่นการชำระบัญชีที่ไร้ระเบียบ
การตีความสัญญาณตลาดผิด: ภาพลวงตาของความสมดุล
ผู้เข้าร่วมตลาดมักเข้าใจผิดว่ากระแสเงินทุนของกองทุนป้องกันความเสี่ยงเป็นแนวโน้มขาลง อันที่จริง สถานะขายชอร์ตที่สูงใน ETH มักสะท้อนถึงการซื้อขายที่ทำกำไรได้มากกว่าการคาดการณ์ทิศทาง
ในหลายกรณี ความแข็งแกร่งของตลาดอนุพันธ์ที่ดูเหมือนจะแข็งแกร่งนั้น แท้จริงแล้วได้รับการสนับสนุนจากสภาพคล่องให้เช่าชั่วคราวจากโต๊ะซื้อขายที่เป็นกลาง และเทรดเดอร์เหล่านี้สร้างรายได้จากการเก็บเกี่ยวผลประโยชน์จากเงินทุน
แม้ว่าเงินทุนที่ไหลเข้าสู่ ETF แบบสปอตจะสร้างอุปสงค์ตามธรรมชาติได้ในระดับหนึ่ง แต่ธุรกรรมส่วนใหญ่ในตลาดสัญญาแบบถาวรนั้นมีลักษณะเชิงโครงสร้างและเป็นสิ่งที่สร้างขึ้นเอง
สภาพคล่องของ Ethereum ไม่ได้หยั่งรากลึกอยู่บนความเชื่อในอนาคต แต่มันจะคงอยู่ตราบเท่าที่สภาพแวดล้อมการระดมทุนมีกำไร เมื่อกำไรลดลง สภาพคล่องก็จะหายไปเช่นกัน
บทสรุป
ตลาดสามารถเคลื่อนไหวได้เป็นเวลานานด้วยสภาพคล่องเชิงโครงสร้าง ซึ่งสร้างความรู้สึกปลอดภัยที่ผิดๆ แต่เมื่อสถานการณ์พลิกกลับและนักลงทุนระยะยาวไม่สามารถรักษาภาระผูกพันในการระดมทุนได้ การล่มสลายก็เกิดขึ้นในทันที ฝ่ายหนึ่งถูกบดขยี้จนหมดสิ้น และอีกฝ่ายหนึ่งก็ถอนตัวออกไปอย่างสงบ
สำหรับผู้เข้าร่วมตลาด การระบุรูปแบบเหล่านี้หมายถึงทั้งโอกาสและความเสี่ยง สถาบันสามารถทำกำไรได้โดยการทำความเข้าใจเงื่อนไขการระดมทุน ขณะที่นักลงทุนรายย่อยควรแยกแยะระหว่างความลึกที่ถูกสร้างขึ้น (artificial depth) และความลึกที่แท้จริง (real depth)
ปัจจัยขับเคลื่อนของตลาดอนุพันธ์ Ethereum ไม่ใช่ความเห็นพ้องต้องกันเกี่ยวกับคอมพิวเตอร์แบบกระจายศูนย์ แต่เป็นพฤติกรรมของการเก็บเกี่ยวผลประโยชน์จากอัตราเงินทุนอย่างมีโครงสร้าง ตราบใดที่อัตราเงินทุนยังคงให้ผลตอบแทนเป็นบวก ระบบทั้งหมดก็จะทำงานได้อย่างราบรื่น อย่างไรก็ตาม เมื่อสถานการณ์พลิกกลับ ผู้คนจะพบว่าภาพลักษณ์ที่ดูเหมือนจะสมดุลนั้นเป็นเพียงเกมการกู้ยืมที่ถูกปกปิดไว้อย่างมิดชิด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia