



ETH New Dealer: ทำไมเราถึงเดิมพันกับ SBET?
ที่มา: Primitive Ventures
เขียนโดย: Yetta (Primitive Ventures Investment Partner) และ Sean (Primitive Ventures Liquidity Partner)
เรามีความยินดีเป็นอย่างยิ่งที่จะประกาศการเข้าร่วมใน SharpLink Gaming, Inc. (NASDAQ: SBET) ในธุรกรรม PIPE (การลงทุนภาคเอกชนในหุ้นสาธารณะ) มูลค่า 425 ล้านดอลลาร์สหรัฐ ธุรกรรมนี้ทำให้เราได้รับประสบการณ์ที่แตกต่างในโซลูชันการจัดการคลังขององค์กรที่ใช้โปรโตคอล Ethereum และโครงสร้างของมันผสมผสานความยืดหยุ่นของออปชันและศักยภาพในการเพิ่มมูลค่าของเงินทุนในระยะยาว การลงทุนนี้สะท้อนให้เห็นถึงความเชื่อมั่นอย่างแรงกล้าของเราในบทบาทสำคัญของ Ethereum ในตลาดทุนของสหรัฐอเมริกา และยิ่งสนับสนุนมุมมองหลักของเราที่ว่าสินทรัพย์ดิจิทัลจะถูกรวมเข้ากับระบบการเงินหลัก
เหตุผลที่เราลงทุน
ETH เทียบกับ BTC: ความแตกต่างระหว่างมูลค่าที่สร้างผลกำไร
ETH มีความสามารถตามธรรมชาติในการสร้างผลกำไรในระบบนิเวศ Staking และ DeFi และเป็นสินทรัพย์ที่สร้างผลกำไรอย่างแท้จริง ในขณะที่ Bitcoin ไม่มีกลไกดังกล่าว โมเดล BTC ที่ MicroStrategy นำเสนอนั้นอาศัยการระดมทุนผ่านตราสารหนี้มากกว่าในการซื้อเหรียญ และสินทรัพย์อ้างอิงไม่มีผลตอบแทน ดังนั้นความเสี่ยงจากเลเวอเรจจึงสูงกว่า คาดว่า SBET จะใช้กลไกแบบ on-chain ของ ETH โดยตรงเพื่อทบต้นดอกเบี้ยและสร้างผลตอบแทนที่แท้จริงและวัดผลได้สำหรับผู้ถือหุ้น
ปัจจุบัน หน่วยงานกำกับดูแลยังไม่ได้อนุมัติ ETF ใดๆ ที่ลงทุนใน ETH Staking ดังนั้นจึงเป็นเรื่องยากสำหรับตลาดแบบดั้งเดิมที่จะเข้าถึงชั้นรายได้ของ ETH โดยตรง เราเชื่อว่า SBET เป็นนวัตกรรมใหม่ในการบรรลุเป้าหมายนี้ ด้วยความร่วมมือจาก Consensys คาดว่าจะดำเนินกลยุทธ์ที่อิงโปรโตคอล สร้างผลตอบแทนจากออนเชนในระดับที่สูง และอาจแซงหน้า ETF ที่ใช้ ETH staking ในอนาคต
นอกจากนี้ ความผันผวนโดยนัยของ ETH (69) ยังสูงกว่า BTC (43) มาก ซึ่งสร้างมูลค่าออปชั่นที่สูงขึ้นสำหรับการทำอาร์บิทราจแบบแปลงสภาพและอนุพันธ์ที่มีโครงสร้าง ทำให้ความผันผวนเป็นสินทรัพย์ที่ซื้อขายได้แทนที่จะเป็นความเสี่ยงเพียงอย่างเดียว
การมีส่วนร่วมเชิงกลยุทธ์ของ Consensys
เรารู้สึกเป็นเกียรติอย่างยิ่งที่ได้ร่วมงานกับ Consensys ในการลงทุน PIPE มูลค่ารวม 425 ล้านดอลลาร์สหรัฐ Consensys เป็นกำลังสำคัญที่สุดในการส่งเสริมการนำ Ethereum ไปใช้ในเชิงพาณิชย์ ความแข็งแกร่งทางเทคนิค ระบบนิเวศของผลิตภัณฑ์ และขนาดการดำเนินงาน เป็นปัจจัยสำคัญที่ผลักดันให้ SBET ก้าวขึ้นเป็นผู้ให้บริการระดับองค์กรที่ใช้ Ethereum
Consensys ก่อตั้งขึ้นในปี 2014 โดย Joe Lubin ผู้ร่วมก่อตั้ง Ethereum Consensys มุ่งมั่นที่จะเปลี่ยนรากฐานโอเพนซอร์สของ Ethereum ให้เป็นแอปพลิเคชันที่ปรับขนาดได้จริง ตั้งแต่ Ethereum Virtual Machine (EVM), zkEVM (Linea) ไปจนถึง MetaMask ซึ่งช่วยให้ผู้ใช้หลายสิบล้านคนเข้าถึง Web3 ปัจจุบัน Consensys ได้ระดมทุนมากกว่า 700 ล้านดอลลาร์สหรัฐจากสถาบันการลงทุนชั้นนำ เช่น ParaFi และ Pantera และมีประวัติการดำเนินงานที่ยอดเยี่ยมในการเข้าซื้อกิจการเชิงกลยุทธ์ Consensys เป็นหน่วยงานปฏิบัติการที่ฝังรากลึกที่สุดในระบบนิเวศ Ethereum ปัจจุบัน
การแต่งตั้ง Joe Lubin เป็นประธานบริษัทนั้นไม่ใช่แค่การตอบรับเชิงสัญลักษณ์ ในฐานะหนึ่งในผู้ออกแบบหลักของ Ethereum และหนึ่งในผู้นำของบริษัทโครงสร้างพื้นฐานที่สำคัญที่สุดในระบบนิเวศ Joe มีความเข้าใจอย่างลึกซึ้งเกี่ยวกับแผนงานผลิตภัณฑ์และกลไกสินทรัพย์ของ Ethereum ประสบการณ์ช่วงแรกของเขาในวอลล์สตรีทยังทำให้เขามีความรู้ความเข้าใจในตลาดทุนที่จำเป็นต่อการนำ SBET ไปสู่กรอบการเงินระดับสถาบัน
ใน SBET เรามองเห็นการผสมผสานระหว่างสินทรัพย์ที่มีเอกลักษณ์เฉพาะตัวและนักลงทุนที่มีความสามารถสูงสุด การทำงานร่วมกันนี้กำลังก่อให้เกิดแรงขับเคลื่อนเชิงบวกที่ทรงพลัง นั่นคือ กลยุทธ์การบริหารเงินแบบโปรโตคอลดั้งเดิมที่ขับเคลื่อนโดยผู้นำที่เป็นผู้นำแบบโปรโตคอล ภายใต้การนำของ Consensys เราเชื่อว่า SBET จะเป็นเครื่องพิสูจน์สำคัญว่า Ethereum สามารถพัฒนาและขยายขนาดเงินทุนที่มีประสิทธิภาพได้อย่างไรในตลาดทุนแบบดั้งเดิม
การเปรียบเทียบและการวิเคราะห์มูลค่าตลาด
เพื่อให้เข้าใจโอกาสของ SBET มากขึ้น เราพยายามวิเคราะห์จากพลวัตการประเมินมูลค่าของกลยุทธ์การบริหารเงินแบบคริปโตต่างๆ
MicroStrategy: ผู้บุกเบิกกลยุทธ์สินทรัพย์คริปโต
MicroStrategy ได้กำหนดมาตรฐานอุตสาหกรรมสำหรับกลยุทธ์คลังคริปโต ด้วยการถือครอง Bitcoin สะสม 580,250 หน่วย ณ เดือนพฤษภาคม 2568 และมีมูลค่าตลาดประมาณ 63.7 พันล้านดอลลาร์สหรัฐ กลยุทธ์ของ MSTR คือการเพิ่มการถือครอง BTC ผ่านการจัดหาเงินทุนด้วยหนี้และหุ้นที่มีต้นทุนต่ำ ซึ่งเป็นรูปแบบที่สร้างแรงบันดาลใจให้หลายบริษัทดำเนินรอยตามและยืนยันความเป็นไปได้ของสินทรัพย์คริปโตในฐานะสินทรัพย์สำรอง
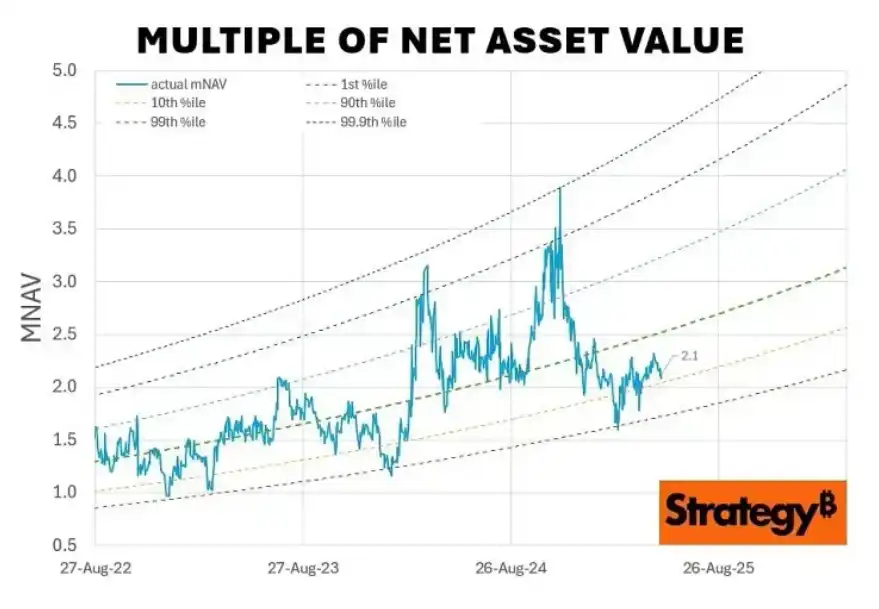
ณ เดือนพฤษภาคม 2568 มูลค่าตลาดของ MSTR อยู่ที่ประมาณ 1.78 เท่าของมูลค่าสินทรัพย์สุทธิของ Bitcoin (mNAV) ซึ่งแสดงให้เห็นถึงความต้องการที่แข็งแกร่งในการลงทุนในสินทรัพย์คริปโตในรูปแบบของหุ้นที่จดทะเบียน เบี้ยประกันภัยนี้เกิดจากการซ้อนทับของปัจจัยสามประการ ได้แก่ ศักยภาพในการเติบโตที่ขับเคลื่อนด้วยเลเวอเรจ สิทธิ์ในการรวมดัชนี และเส้นทางการลงทุนที่สะดวกกว่าเมื่อเทียบกับการถือครองเหรียญโดยตรง
ในอดีต ค่า mNAV ของ MSTR ผันผวนอยู่ระหว่าง 1 เท่า ถึง 4.5 เท่า ระหว่างเดือนสิงหาคม 2565 ถึงเดือนสิงหาคม 2568 ซึ่งสะท้อนถึงความเชื่อมั่นของตลาดที่ผลักดันมูลค่า จุดสูงสุด (เช่น 4.5 เท่า) มักเกิดขึ้นในช่วงวัฏจักรขาขึ้นของ BTC และการสะสมขนาดใหญ่ของ MSTR ซึ่งบ่งชี้ถึงความกระตือรือร้นของนักลงทุนอย่างมาก ในขณะที่การลดลงสู่ 1 เท่าสอดคล้องกับช่วงการรวมตัวของตลาด ซึ่งแสดงให้เห็นถึงลักษณะวัฏจักรของความเชื่อมั่นในการลงทุน
การวิเคราะห์เปรียบเทียบบริษัทอื่นๆ
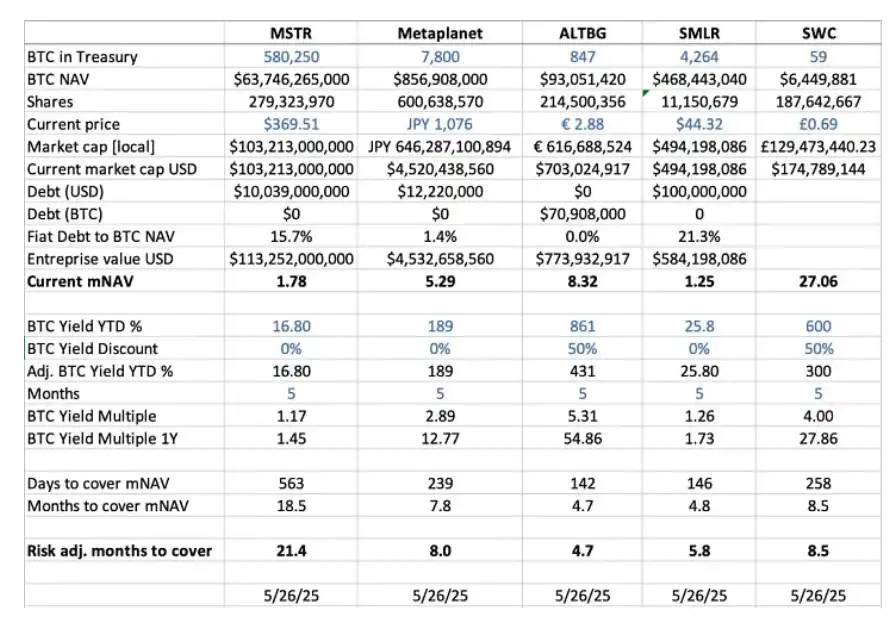
เราได้ทำการวิเคราะห์เปรียบเทียบในแนวนอนของบริษัทจดทะเบียนหลายแห่งที่ใช้กลยุทธ์การบริหารสินทรัพย์คริปโตในปัจจุบัน:
· มูลค่าทรัพย์สินสุทธิ (NAV) ของ BTC: มูลค่ารวมของสินทรัพย์ Bitcoin ของบริษัท MicroStrategy อยู่ในอันดับหนึ่งด้วยมูลค่า 580,250 BTC (ประมาณ 63.7 พันล้านดอลลาร์สหรัฐ) ตามมาด้วย Metaplanet (7,800 BTC, 857 ล้านดอลลาร์สหรัฐ), SMLR (4,264 BTC, 468 ล้านดอลลาร์สหรัฐ), ALTBG (847 BTC, 93 ล้านดอลลาร์สหรัฐ) และ SWC (59 BTC, 6.4 ล้านดอลลาร์สหรัฐ)
· อัตราส่วน mNAV (มูลค่าตลาด / BTC NAV): อัตราส่วนระหว่างมูลค่าตลาดของบริษัทกับสินทรัพย์สุทธิ BTC ซึ่งสะท้อนถึงส่วนเพิ่มมูลค่าการซื้อขาย SWC มีค่าส่วนเพิ่มสูงสุดที่ 27.06 เท่า ซึ่งส่วนใหญ่มาจากการถือครอง BTC ที่จำกัดและความเชื่อมั่นของตลาด ขณะที่ ALTBG (8.32 เท่า) และ Metaplanet (5.29 เท่า) ยังคงมีค่าส่วนเพิ่มมูลค่าสูงเช่นกัน ขณะที่ MSTR (1.78 เท่า) และ SMLR (1.25 เท่า) มีส่วนเพิ่มมูลค่าค่อนข้างปานกลางเนื่องจากมีขนาดที่ใหญ่กว่าและมีเลเวอเรจที่สูงกว่า
· ผลตอบแทน BTC ต่อปี (YTD%): อัตราการเติบโตของ BTC ต่อหุ้น ปรับตามการเจือจางแล้ว บริษัทขนาดเล็กมีแนวโน้มที่จะมีประสิทธิภาพการผลิตต่อหน่วยที่สูงขึ้นเนื่องจากมีการสะสม BTC มากขึ้น เช่น ALTBG ที่ 431% และ SWC ที่ 300% ข้อมูลเหล่านี้ให้ข้อมูลสำคัญแก่นักลงทุนเกี่ยวกับประสิทธิภาพของเงินทุนและความสามารถในการทบต้น
· เวลาที่ใช้ในการรวม mNAV (เดือน): นั่นคือ จากอัตราการเติบโตของ BTC ในปัจจุบัน บริษัทต้องใช้เวลานานเท่าใดในการสะสม Bitcoin ให้เพียงพอเพื่อให้ถึงระดับ NAV ตามที่มูลค่าตลาดปัจจุบันคาดการณ์ไว้ จากผลตอบแทนรายปีของ BTC ในทางทฤษฎี ALTBG และ SMLR สามารถบรรลุการบรรจบกันของมูลค่าได้ภายใน 5 เดือน ซึ่งทำให้มีพื้นที่สำหรับการทำอาร์บิทราจสำหรับธุรกรรมการบีบอัด NAV และเกิดความคลาดเคลื่อนของราคาสัมพัทธ์
ปัจจัยเสี่ยง: MSTR และ SMLR มีหนี้สินคิดเป็น 15.7% และ 21.3% ของ NAV ตามลำดับ ซึ่งมีความเสี่ยงสูงที่จะเกิดผลกระทบจากความผันผวนเมื่อราคา BTC ลดลง ALTBG และ SWC ไม่มีเลเวอเรจและมีความต้านทานความเสี่ยงที่แข็งแกร่งกว่า
กรณี Metaplanet ของญี่ปุ่น: ข้อสังเกตการประเมินมูลค่าจากมุมมองตลาดมหภาค
ความแตกต่างของการประเมินมูลค่ามักเกิดจากความแตกต่างในขนาดสินทรัพย์สำรองและโครงสร้างการจัดสรรเงินทุน แต่พลวัตของตลาดทุนในระดับภูมิภาคก็มีความสำคัญไม่แพ้กันและส่งผลโดยตรงต่อการกำหนดราคาสินทรัพย์ในตลาด กรณีของ Metaplanet ถือเป็นตัวอย่างที่ชัดเจน มักถูกเรียกว่า "MicroStrategy เวอร์ชันญี่ปุ่น"
ส่วนเพิ่มมูลค่าที่สูงของ Metaplanet มาจากทั้งสินทรัพย์ Bitcoin ที่ถือครองและข้อได้เปรียบเชิงโครงสร้างที่เกิดจากการออกแบบเชิงสถาบันของตลาดภายในประเทศของญี่ปุ่น:
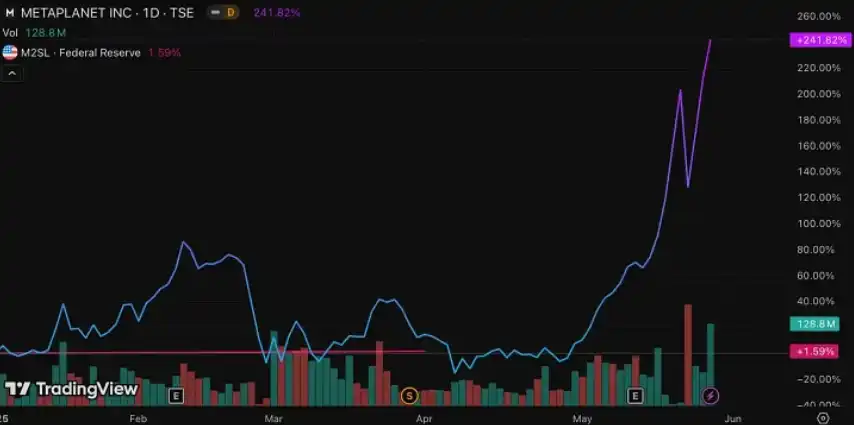
เงินปันผลระบบ NISA: นักลงทุนรายย่อยชาวญี่ปุ่นซื้อหุ้น Metaplanet ในปริมาณมากผ่าน NISA (บัญชีออมทรัพย์ส่วนบุคคลของญี่ปุ่น) ระบบนี้ช่วยให้บุคคลทั่วไปได้รับการยกเว้นภาษีกำไรจากการขายสินทรัพย์ได้สูงสุดประมาณ 25,000 ดอลลาร์สหรัฐ เมื่อเทียบกับภาษีกำไรจากการขายสินทรัพย์ (Capital Gain Tax) สูงสุด 55% สำหรับการถือ BTC โดยตรง NISA ช่วยเพิ่มมูลค่าทางภาษีของการจัดสรรหุ้นได้อย่างมีนัยสำคัญ ข้อมูลจาก SBI Securities ของญี่ปุ่น ระบุว่า Metaplanet เป็นหุ้นที่มีการซื้อมากที่สุดในบัญชี NISA ในสัปดาห์สิ้นสุดวันที่ 26 พฤษภาคม 2025 และราคาหุ้นพุ่งสูงขึ้น 224% ในเดือนที่ผ่านมา
ความปั่นป่วนเชิงโครงสร้างของตลาดพันธบัตรญี่ปุ่น: ระดับหนี้ของญี่ปุ่นสูงถึง 235% ของ GDP และอัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 30 ปีเพิ่มขึ้นเป็น 3.20% และตลาดพันธบัตรมีแรงกดดันเชิงโครงสร้างอย่างมาก ด้วยเหตุนี้ นักลงทุนจึงมองว่า 7,800 BTC ของ Metaplanet เป็นเครื่องมือป้องกันความเสี่ยงจากการอ่อนค่าของเงินเยนและความเสี่ยงจากภาวะเงินเฟ้อในประเทศ
SBET: สู่การครองตลาดข้ามประเทศ
ในตลาดสาธารณะ กระแสเงินทุนในภูมิภาค โครงสร้างภาษี จิตวิทยานักลงทุน และภาวะเศรษฐกิจมหภาคมักมีความสำคัญพอๆ กับสินทรัพย์อ้างอิง การใช้ประโยชน์จากโอกาสการลงทุนที่ไม่สมดุลระหว่างสินทรัพย์ดิจิทัลและตลาดแบบดั้งเดิม จำเป็นต้องเข้าใจรายละเอียดของสถาบันและพฤติกรรมตลาดของแต่ละเขตอำนาจศาลอย่างลึกซึ้ง
ในฐานะบริษัทจดทะเบียนรายแรกที่สร้างขึ้นโดยใช้เงินทุนจาก Ethereum เป็นแกนหลัก SBET อยู่ในสถานะที่โดดเด่นอย่างยิ่ง จนคาดว่าจะขยายความได้เปรียบในฐานะผู้บุกเบิกผ่านกลยุทธ์ "การเก็งกำไรตามเขตอำนาจศาล" เราเชื่อว่า SBET สามารถเสริมสร้างความเป็นผู้นำต่อไปได้ เช่น การจดทะเบียนในตลาดหลักทรัพย์ฮ่องกง (HKEX) หรือ Nikkei ของญี่ปุ่น เพื่อปลดล็อกสภาพคล่องในภูมิภาคในตลาดเอเชีย ขณะเดียวกันก็ต้านทานการลดมูลค่าที่เกิดจากการเปลี่ยนแปลงของเรื่องราวได้
ด้วยรูปแบบที่ครอบคลุมตลาดนี้ SBET มีศักยภาพที่จะกลายเป็นเป้าหมายการจดทะเบียนในระดับโลกอย่างแท้จริงสำหรับ Ethereum ซึ่งไม่เพียงแต่มีความสำคัญเชิงสัญลักษณ์ของอุตสาหกรรมเท่านั้น แต่ยังสอดคล้องกับมาตรฐานและการเข้าถึงของสถาบันต่างๆ อีกด้วย กลายเป็นเครื่องมือทางการเงินคริปโตรูปแบบใหม่ที่เป็นตัวแทนในตลาดทุนโลก
การสร้างโครงสร้างเงินทุนคริปโตให้เป็นสถาบัน
การผนวกรวม CeFi (ระบบการเงินแบบรวมศูนย์) และ DeFi (ระบบการเงินแบบกระจายศูนย์) ถือเป็นการแสดงให้เห็นถึงความสมบูรณ์ของตลาดคริปโต และยังหมายความว่าสินทรัพย์ประเภทใหม่นี้กำลังเร่งการผนวกรวมเข้ากับระบบการเงินในวงกว้าง ในอีกแง่หนึ่ง แนวโน้มนี้กำลังผลักดันการเปลี่ยนผ่านจาก "ระบบการเงินคริปโต" ไปสู่ "ระบบการเงินสถาบัน"
ในแง่หนึ่ง โปรโตคอลอย่าง Ethena และ Bouncebit ถือเป็นรูปแบบใหม่ของ CeDeFi: การรวมส่วนประกอบแบบรวมศูนย์เข้ากับกลไกบนเชนอย่างเป็นธรรมชาติ ขยายขอบเขตการใช้งานและการเข้าถึงสินทรัพย์คริปโต และมอบช่องทางที่เป็นมิตรยิ่งขึ้นสำหรับผู้เข้าร่วมสถาบัน
ในอีกแง่หนึ่ง ความเชื่อมโยงระหว่างคริปโตและตลาดทุนแบบดั้งเดิมสะท้อนให้เห็นถึงวิวัฒนาการที่ลึกซึ้งยิ่งขึ้นของโครงสร้างการเงินมหภาค: สินทรัพย์คริปโตค่อยๆ เติบโตจากสินทรัพย์ที่ไม่สำคัญไปเป็น "ประเภทสินทรัพย์ที่สถาบันสามารถนำไปใช้ได้" เส้นทางสู่การเป็นสถาบันนี้ส่วนใหญ่ผ่านสามขั้นตอน ซึ่งแต่ละขั้นตอนแสดงถึงการเปลี่ยนผ่านในระดับโครงสร้างและวิศวกรรมทางการเงิน:
· GBTC: การเข้าสู่ตลาดของสถาบันดั้งเดิมแต่มีโครงสร้างที่เข้มงวด
GBTC เป็นหนึ่งใน BTC ที่ให้การเข้าถึงตลาดภายใต้กรอบการกำกับดูแลที่เป็นไปตามกฎระเบียบในช่วงแรกๆ แต่เนื่องจากขาดกลไกการไถ่ถอน ราคาจึงเบี่ยงเบนไปจากมูลค่าสุทธิเป็นเวลานาน ขั้นตอนนี้เผยให้เห็นข้อจำกัดเชิงโครงสร้างของตราสารทางการเงินแบบดั้งเดิมในยุคคริปโต
· Spot Bitcoin ETF: การปฏิวัติสภาพคล่องแต่ยังคงแฝงตัว
นับตั้งแต่ได้รับการอนุมัติจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ในเดือนมกราคม 2567 Spot BTC ETF ได้นำกลไกการจองซื้อ/ไถ่ถอนรายวันมาใช้ ซึ่งยึด NAV ไว้อย่างใกล้ชิด และปรับปรุงเกณฑ์การมีส่วนร่วมของสถาบันและประสิทธิภาพของตลาดอย่างมีนัยสำคัญ อย่างไรก็ตาม คุณสมบัติการจัดการแบบแฝงทำให้ไม่สามารถสร้างรายได้จากเครือข่ายและการสร้างมูลค่าเชิงรุกของสินทรัพย์คริปโต ซึ่งถือเป็นเพดานรายได้ตามธรรมชาติของสินทรัพย์คริปโต
· กลยุทธ์การบริหารเงินขององค์กร: การเติบโตของกระบวนทัศน์รายได้เชิงรุก
MicroStrategy, Metaplanet และ SharpLink กำลังรวมสินทรัพย์ดิจิทัลเข้ากับระบบการบริหารเงินขององค์กร ซึ่งไม่ได้จำกัดอยู่แค่การ "ถือครอง" อีกต่อไป แต่ผ่านการวางเดิมพันบนเครือข่าย (on-chain staking) การรวมรายได้ทบต้น การจัดหาเงินทุนแบบโทเค็น และการออกแบบกระแสเงินสดบนเครือข่าย เพื่อสร้างแบบจำลองประสิทธิภาพของเงินทุนและผลตอบแทนแก่ผู้ถือหุ้น ขั้นตอนนี้เป็นขั้นตอนสำคัญสำหรับการจัดตั้งสถาบันและการรักษา "เงินทุนจากคริปโตเนทีฟ"
ตั้งแต่โครงสร้างแบบทางเดียวของ GBTC ไปจนถึงการยกระดับสภาพคล่องของ ETF ไปจนถึง "รูปแบบการบริหารเงินขององค์กรที่ปรับให้เหมาะสมกับรายได้" ซึ่งนำเสนอโดยบริษัทต่างๆ เช่น SBET เส้นทางวิวัฒนาการนี้แสดงให้เห็นว่าโครงสร้างเงินทุนของคริปโตค่อยๆ ถูกดูดซับเข้าสู่ระบบการเงินสมัยใหม่ ส่งผลให้มีสภาพคล่องที่สูงขึ้น ความสามารถในการออกแบบโครงสร้างที่แข็งแกร่งขึ้น และเส้นทางการสร้างมูลค่าที่เข้มข้นยิ่งขึ้น
เรายังคงมองโลกในแง่ดีอย่างระมัดระวัง
แม้ว่าเราจะมั่นใจในแนวโน้มระยะยาวของ SBET แต่เราก็ยังตระหนักถึงความเสี่ยงที่อาจเกิดขึ้น:
ความเสี่ยงจากการบีบอัดแบบพรีเมียม: หากราคาหุ้นของ SBET ต่ำกว่ามูลค่าสุทธิเป็นเวลานาน กลไกการจัดหาเงินทุนผ่านการออกหุ้นใหม่อาจก่อให้เกิดผลกระทบจากการเจือจาง สถานการณ์นี้ถือเป็นแบบอย่างในขั้นตอนการลดราคาระยะยาวของ GBTC ก่อนที่จะถูกแปลงเป็น ETF
ความเสี่ยงจากการแย่งชิงส่วนแบ่งตลาดของ ETF: หาก Ethereum Spot ETF ได้รับอนุญาตให้ทำ Staking ในอนาคต และขนาดการบริหารจัดการยังคงขยายตัวอย่างต่อเนื่อง นักลงทุนอาจหันมาลงทุนใน ETF เนื่องจากเส้นทางการลงทุนที่ "ง่ายกว่าและเป็นไปตามข้อกำหนด" แม้ว่าความสามารถในการสร้างรายได้ของพวกเขาจะมีจำกัดก็ตาม ความนิยมของตลาดที่เน้น "ความสะดวกสบายมาก่อน" นี้อาจเบี่ยงเบนความสนใจของนักลงทุนจาก SBET
ถึงกระนั้น เรายังคงเชื่อมั่นว่ากลยุทธ์ ETH native income ที่ SBET นำมาใช้นั้นคาดว่าจะให้ผลตอบแทนสูงกว่า ETH ETF ในระยะยาว ซึ่งมอบโอกาสในการเติบโตและการจัดสรรรายได้ให้กับนักลงทุน
บทสรุป
การเข้าร่วมลงทุน PIPE มูลค่า 425 ล้านดอลลาร์สหรัฐใน SharpLink Gaming ของเรานั้น มาจากความเข้าใจอย่างลึกซึ้งของเราเกี่ยวกับศักยภาพในการเปลี่ยนแปลงของ Ethereum ในด้านการบริหารเงินขององค์กร ด้วยความเชี่ยวชาญทางเทคนิคของ Consensys และความเป็นผู้นำที่มองการณ์ไกลของ Joe Lubin ทำให้ SBET มีองค์ประกอบทั้งหมดที่จะนำพา "วัฏจักรใหม่ของการสร้างมูลค่าคริปโต"
ในขณะที่ CeFi และ DeFi เร่งบูรณาการกัน สินทรัพย์คริปโตจะมีบทบาทสำคัญมากขึ้นในระบบตลาดที่กว้างขึ้น เราภูมิใจที่ได้มีส่วนร่วมและสนับสนุนวิสัยทัศน์ของ SBET และจะยังคงมองหาโอกาสที่มีศักยภาพสูงที่จะสร้างความโดดเด่นในการเปลี่ยนแปลงเชิงโครงสร้างนี้ต่อไป
บทความนี้มาจากการมีส่วนร่วมและไม่สะท้อนมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







