



การวิจัยแนวโน้ม: กระแสน้ำใต้ดินกำลังเพิ่มขึ้น และการค้นพบมูลค่า ETH กำลังใกล้จะระเบิด
ชื่อเรื่องต้นฉบับ: "พายุใกล้เข้ามาแล้ว และตลาดจะส่งเสริมให้ ETH ค้นพบมูลค่า"
ผู้เขียนต้นฉบับ: Alfred.R นักวิจัย Trend Research
ด้วยผลงานที่ดีในช่วงไม่นานมานี้ของหุ้นสกุลเงินดิจิทัล เช่น CRCL และ HOOD เพื่อนนักลงทุนหลายคนจึงได้ตั้งคำถามที่มีค่าหลายประการขึ้นมา "หากร่างกฎหมาย stablecoin ได้รับการผ่านจริงๆ การเพิ่มขึ้นของตลาดจะเกิดขึ้นที่ใด" "ทำไม SBET และ BMNR ถึงพุ่งสูงขึ้นเมื่อพวกเขาใช้ประโยชน์จากความนิยมของ Ethereum" "โอกาสของ RWA เกี่ยวข้องกับ Ethereum หรือไม่" "ทำไมคุณถึงมองในแง่ดีอย่างแน่วแน่เกี่ยวกับ ETH ไม่ว่าราคาจะผันผวนในระยะสั้น" เราได้ให้คำตอบแบบแยกส่วนสำหรับคำถามต่างๆ บทความนี้จะจัดระเบียบและสรุปอย่างเป็นระบบจากตรรกะพื้นฐานและมุมมองในระยะยาว นอกจากนี้ยังจะทำหน้าที่เป็นส่วนเสริมของรายงานก่อนหน้านี้ด้วย
“การเพิ่มขึ้นของ ETH ไม่ได้ขับเคลื่อนโดยการซื้อหรือการประชาสัมพันธ์ของสถาบันหนึ่งหรือสองแห่ง แต่เป็นตัวเลือกทั่วไปของสถาบันกระแสหลักเมื่อเปลี่ยนเค้าโครงของพวกเขา และจุดสำคัญของการเปลี่ยนแปลงแนวโน้มกำลังจะมาในเร็วๆ นี้”
1. เริ่มต้นจากข้อมูล
Stablecoins ได้พัฒนาได้เร็วเกินกว่าที่ตลาดคาดไว้ โดยมีมูลค่าตลาดรวม 258.3 พันล้านดอลลาร์ ซึ่งถือเป็นสถิติสูงสุด ร่างกฎหมาย "Genius" ของสหรัฐฯ ได้รับการผ่านมติของวุฒิสภาและเข้าสู่การพิจารณาของสภาผู้แทนราษฎรที่นำโดยพรรครีพับลิกัน ทรัมป์ขอให้ร่างกฎหมาย stablecoin ของสหรัฐฯ ดำเนินการตามกระบวนการนิติบัญญัติให้เสร็จสิ้นก่อนที่รัฐสภาจะปิดสมัยประชุมในเดือนสิงหาคม กฎหมาย "Stablecoin Ordinance" ของฮ่องกงได้รับการผ่านและจะมีผลบังคับใช้ในวันที่ 1 สิงหาคม รัฐมนตรีว่าการกระทรวงการคลังสหรัฐฯ Bessant คาดการณ์ว่าหากร่างกฎหมาย stablecoin ของสหรัฐฯ ได้รับการผ่าน มูลค่าตลาดของ stablecoin จะเติบโตอย่างรวดเร็วเป็นมากกว่า 2 ล้านล้านในอีกไม่กี่ปีข้างหน้า (10 เท่าของระดับปัจจุบัน) โทเค็นสินทรัพย์เป็นหนึ่งในตลาดที่เติบโตเร็วที่สุดรองจาก stablecoin RWA เติบโตจาก 5.2 พันล้านดอลลาร์ในปี 2023 เป็น 24.3 พันล้านดอลลาร์ในปัจจุบัน เพิ่มขึ้น 460%  ปัจจุบันมูลค่าตลาดรวมของการเงินแบบดั้งเดิมเกิน 400 ล้านล้าน มูลค่าตลาดรวมของตลาด crypto อยู่ที่ 3.3 ล้านล้าน มูลค่าตลาดรวมของ stablecoin อยู่ที่ 0.25 ล้านล้าน และมูลค่าตลาดรวมของ RWA อยู่ที่ 0.024 ล้านล้าน ตามการคาดการณ์ของอุตสาหกรรม เช่น Standard Chartered Bank, Redstone และ RWA.xyz ภายในปี 2030-2034 สินทรัพย์ทั่วโลก 10%-30% อาจถูกแปลงเป็นโทเค็น นั่นคือ มีขนาด 40-120 ล้านล้าน และคาดว่ามูลค่าตลาดรวมของ RWA จะขยายตัวถึง 1,000 เท่าของระดับปัจจุบัน ธุรกิจอื่นใดที่เป็น "BlackRock" ที่กระตือรือร้นที่สุดในการส่งเสริม stablecoins และการวางแผน ETF สกุลเงินดิจิทัลมากที่สุดคือธุรกิจใด
(1) กองทุน BlackRock BUIDL: BUIDL (กองทุน BlackRock USD Institutional Digital Liquidity) เป็นกองทุนที่อิงตามบล็อคเชนและผูกกับดอลลาร์สหรัฐที่เปิดตัวโดย BlackRock โดยใช้รูปแบบโทเค็นเพื่อแสดงสินทรัพย์อ้างอิง (ส่วนใหญ่เป็นพันธบัตรกระทรวงการคลังของสหรัฐฯ) ปัจจุบัน AUM มีมูลค่าถึง 2.86 พันล้านดอลลาร์สหรัฐ (11.7% ของตลาด RWA) และ 95% ของกองทุนถูกนำไปใช้บน Ethereum
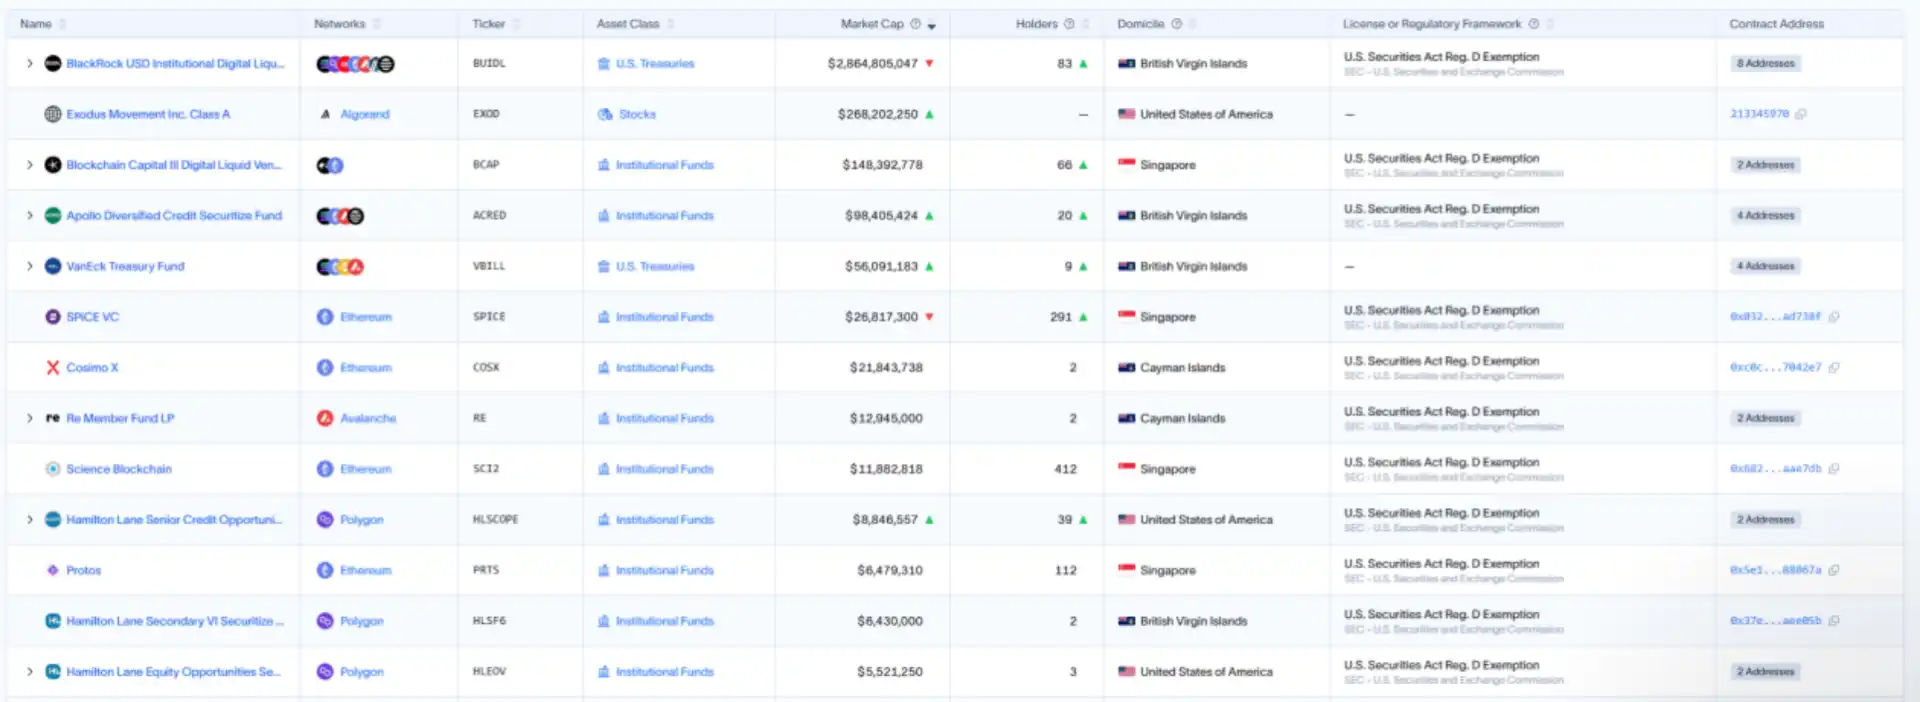
(2) Securitize: บริษัทโทเค็นไนเซชันสินทรัพย์ที่นำโดย BlackRock และ Jump โดยมี Coinbase และสถาบันอื่นๆ เข้าร่วม นอกจากการออก BUIDL ร่วมกับ BlackRock แล้ว บริษัทยังได้ร่วมมือกับสถาบันการเงินดั้งเดิมหลายแห่งในการออกผลิตภัณฑ์โทเค็นหลากหลายประเภท เช่น การทำงานร่วมกับ Hamilton Lane เพื่อทำให้กองทุนไพรเวทอีควิตี้ของตนเป็นโทเค็น การทำงานร่วมกับ VanEck เพื่อสำรวจการออกผลิตภัณฑ์การลงทุนโทเค็น การทำงานร่วมกับ Apollo เพื่อทำให้สินเชื่อไพรเวทและผลิตภัณฑ์การลงทุนทางเลือกบางส่วนของตนเป็นโทเค็น และการช่วยเหลือ KKR ในการทำโทเค็นกองทุน มูลค่าตลาดของผลิตภัณฑ์โทเค็นที่ออกโดย Securitize อยู่ที่ 3.7 พันล้านดอลลาร์สหรัฐ (15% ของตลาด RWA) โดย 80% ของผลิตภัณฑ์ดังกล่าวถูกนำไปใช้งานบน Ethereum
(3) กองทุน Franklin Templeton BENJI: BENJI (กองทุนโทเค็น BENJI) เป็นกองทุนโทเค็นที่เปิดตัวโดย Franklin โดยจะแปลงสินทรัพย์ดั้งเดิม (กองทุนตลาดเงินหรือพันธบัตร) ให้เป็นโทเค็นดิจิทัล ทำให้การแปลงสินทรัพย์เป็นดิจิทัลและการแยกสินทรัพย์เกิดขึ้นจริง ช่วยให้นักลงทุนรายย่อยมีส่วนร่วมได้ และรองรับฟังก์ชันสัญญาอัจฉริยะสำหรับการแจกจ่ายกำไรหรือการลงทุนซ้ำ ปัจจุบัน AUM อยู่ที่ 743 ล้านเหรียญสหรัฐ (3% ของตลาด RWA) โดย 59% ของกองทุนถูกนำไปใช้ใน Stellar และ 10% ใน Ethereum
มีการเงินแบบดั้งเดิมอีกหลายรูปแบบที่ส่งเสริมธุรกิจห่วงโซ่สินทรัพย์และการแปลงสินทรัพย์เป็นโทเค็น คลื่นลูกปัจจุบันของการนำไปใช้ในสถาบันแสดงให้เห็นว่าการก่อสร้างโครงสร้างพื้นฐานหลายปีได้ก้าวไปสู่การใช้งานในระดับการผลิตในที่สุด

2. การตรวจสอบ RWA อีกครั้ง
RWA (Real-World Assets) หมายถึงการแปลงสินทรัพย์ที่มีตัวตนหรือไม่มีตัวตนเป็นดิจิทัลในโลกแห่งความเป็นจริง (เช่น อสังหาริมทรัพย์ งานศิลปะ พันธบัตร หุ้น สินค้าโภคภัณฑ์ ฯลฯ) และจับคู่สินทรัพย์เหล่านี้กับโทเค็นดิจิทัลหรือสินทรัพย์บนบล็อคเชนผ่านเทคโนโลยีบล็อคเชนหรือโทเค็นไนเซชัน ในความหมายกว้างๆ ฉันคิดว่า RWA ในอุตสาหกรรมส่วนใหญ่สอดคล้องกับออนเชนและโทเค็นไนเซชันของสินทรัพย์ใดๆ ที่ไม่ใช่สินทรัพย์ดั้งเดิมของบล็อคเชน ดังนั้นการเป็นเจ้าของ การหมุนเวียน และการชำระเงินของสินทรัพย์พื้นฐานทั้งหมดจึงเสร็จสมบูรณ์ผ่านบล็อคเชน
โทเค็นไนเซชันมีข้อได้เปรียบเชิงโครงสร้างดังต่อไปนี้:
1. ความสามารถในการเขียนโปรแกรม - นวัตกรรมการจัดการสินทรัพย์ที่ขับเคลื่อนด้วยสัญญาอัจฉริยะ: ความสามารถในการเขียนโปรแกรมหมายถึงการเข้ารหัสกฎสินทรัพย์ เงื่อนไข และตรรกะการดำเนินการลงในรหัสอัตโนมัติและตรวจสอบได้ผ่านสัญญาอัจฉริยะบนบล็อคเชน สินทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถฝังฟังก์ชันต่างๆ เช่น เงินปันผล การไถ่ถอน และการจำนำ เพื่อลดการแทรกแซงด้วยตนเอง ทำให้สามารถย้ายสินทรัพย์จากการถือครองแบบคงที่ไปเป็นการจัดการแบบไดนามิก และจากการส่งข้อมูลด้วยตนเองไปเป็นการอัปเดตอัตโนมัติบนเชนได้
2. การปฏิวัติการชำระเงิน - การปรับปรุงประสิทธิภาพและการควบคุมความเสี่ยง: การแปลงเป็นโทเค็นทำให้สามารถชำระเงินได้ทันทีแบบจุดต่อจุดผ่านบล็อคเชน ซึ่งเข้ามาแทนที่วงจรการชำระเงินแบบ T+2 ที่ยาวนานซึ่งเป็นปัญหาของระบบการเงินแบบดั้งเดิมมาหลายปี ทั้งสองฝ่ายในการทำธุรกรรมสามารถโอนกรรมสิทธิ์โดยตรงผ่านโทเค็นโดยไม่ต้องมีตัวกลางแบบรวมศูนย์ ซึ่งช่วยลดความเสี่ยงของคู่สัญญาและความต้องการเงินทุน
3. การปฏิวัติสภาพคล่อง - หัวใจสำคัญของการเงินแบบดั้งเดิมที่โอบรับสกุลเงินดิจิทัล: การสร้างโทเค็นจะปรับปรุงสภาพคล่องของสินทรัพย์อย่างมีนัยสำคัญโดยการแบ่งสินทรัพย์ที่มีสภาพคล่องต่ำแบบดั้งเดิม (เช่น อสังหาริมทรัพย์ ทุนส่วนตัว ฯลฯ) ออกเป็นโทเค็นขนาดเล็กที่ได้มาตรฐาน การซื้อขายในตลาดรอง และรวมกับระบบ DeFi ที่ค่อยๆ เติบโตเต็มที่ สภาพแวดล้อมการซื้อขาย 7*24 ที่ไม่ซ้ำใครของบล็อคเชนทำให้ผลกระทบนี้ทวีความรุนแรงยิ่งขึ้น
ทุกครั้งที่มีการนำสินทรัพย์เข้าสู่เชน ประสิทธิภาพการชำระเงินจะดีขึ้น และสินทรัพย์ที่ไม่ได้ใช้งานจะถูกใช้โดย DeFi "ยิ่งมูลค่าถูกชำระบัญชีเร็วเท่าไร เงินทุนก็จะถูกลงทุนซ้ำบ่อยขึ้นเท่านั้น ซึ่งขยายขนาดเศรษฐกิจโดยรวมให้กว้างขึ้นอีก รูปแบบธุรกิจจะไม่พึ่งพาการเรียกเก็บเงินสำหรับกระบวนการ [สภาพคล่อง] อีกต่อไป แต่จะสร้างแหล่งรายได้ใหม่ผ่านเอฟเฟกต์ [โมเมนตัม]" (-Sumanth Neppalli) นี่คือหัวใจสำคัญของการเงินแบบดั้งเดิมที่ผสานรวมสกุลเงินดิจิทัล
4. การเข้าถึงทั่วโลก - ทำลายอุปสรรคทางภูมิศาสตร์ของการกระจายทุน: การสร้างโทเค็นนั้นอาศัยลักษณะการกระจายของบล็อคเชน ทำให้ผู้ลงทุนทั่วโลกสามารถเข้าถึงสินทรัพย์ที่สร้างโทเค็นได้ผ่านทางอินเทอร์เน็ตโดยไม่ต้องผ่านตัวกลางข้ามพรมแดนที่ซับซ้อนหรือบัญชีในพื้นที่ ซึ่งขยายฐานผู้ลงทุนได้อย่างมากในขณะที่ลดต้นทุนการจัดจำหน่าย การใช้งาน stablecoin ทั่วโลกเป็นหลักฐานที่ดีที่สุด และแนวโน้มนี้มาจากตลาดอื่นๆ เช่น ตลาดหุ้น
เป้าหมายใดบ้างที่ถูกสร้างโทเค็น?

1. สินเชื่อส่วนบุคคล - สาขาการสร้างโทเค็น RWA ที่ใหญ่ที่สุด: ตรงกันข้ามกับการรับรู้ของคนส่วนใหญ่ สินเชื่อส่วนบุคคลเป็นตลาดที่ใหญ่ที่สุดสำหรับการสร้างโทเค็นสินทรัพย์ในปัจจุบัน โดยมีขนาดรวม 14.3 พันล้านดอลลาร์สหรัฐ คิดเป็น 58.8% ของขนาดรวมของ RWA Figure, Tradable และ Maple ให้สินเชื่อที่ใช้งานอยู่ที่ 10.6 พันล้าน 2 พันล้านและ 800 ล้านตามลำดับ
2. พันธบัตรรัฐบาล - จุดเริ่มต้นของการแปลงเป็นโทเค็นของสถาบันดั้งเดิม: ขนาดตลาดของพันธบัตรรัฐบาลที่แปลงเป็นโทเค็นได้ไปถึง 7.4 พันล้านดอลลาร์สหรัฐ คิดเป็น 30% ของขนาดทั้งหมดของ RWA ตัวแทน ได้แก่ BUIDL ของ BlackRock, BENJI ของ Franklin Templeton, USTB ของ Superstate, USDY ของ Ondo Finance สถาบันการเงินดั้งเดิมที่ใช้ผลิตภัณฑ์พันธบัตรรัฐบาลที่แปลงเป็นโทเค็นได้เริ่มสำรวจการพัฒนาผลิตภัณฑ์ทางการเงินอนุพันธ์บนเครือข่ายและการบูรณาการ DeFi
3. ตลาดหุ้นที่แปลงเป็นโทเค็นกำลังเร่งตัวขึ้น: เมื่อวันที่ 30 มิถุนายน ตลาดแลกเปลี่ยนคริปโตอย่าง Kraken และ Bybit ได้ประกาศเปิดตัวการแปลงหุ้นและ ETF ของสหรัฐฯ เป็นโทเค็นผ่าน xStocks ซึ่งทำให้สามารถซื้อขายได้ภายใน 5*24 ชั่วโมง แม้ว่าจะไม่ใช่หุ้นที่ซื้อขายกันเองในระบบบล็อคเชน แต่ก็สามารถเข้าร่วมในการซื้อขายแบบกระจายผ่านการสร้างโทเค็นหุ้นได้ ซึ่งจะทำลายขอบเขตทางภูมิศาสตร์ของตลาดหุ้นสหรัฐฯ Robinhood ประกาศว่ากำลังสร้าง "Robinhood Chain" บนบล็อคเชน Arbitrum เพื่อรองรับการจัดการแบบกระจายอำนาจของการเป็นเจ้าของทรัพย์สินในอนาคต ซึ่งถือเป็นการเปลี่ยนแปลงจากโบรกเกอร์แบบดั้งเดิมไปสู่แพลตฟอร์มดั้งเดิมของระบบบล็อคเชน โดยแบ่งการสร้างโทเค็นหุ้นออกเป็น 3 ขั้นตอนเพื่อบูรณาการบล็อคเชนเพื่อให้ได้ประโยชน์จากความสามารถในการสร้างองค์ประกอบ ในขณะเดียวกัน Coinbase ได้กำหนดตำแหน่งของหุ้นที่สร้างโทเค็นให้เป็น "ลำดับความสำคัญสูงสุด" และ Paul Grewal ซึ่งเป็นหัวหน้าฝ่ายกฎหมายของบริษัทกำลังแสวงหาการอนุมัติจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ (SEC) อย่างแข็งขันเพื่อให้บริการซื้อขายหุ้นบนบล็อคเชน และจะใช้เครือข่าย Base Layer 2 ของบริษัทเป็นโครงสร้างพื้นฐานที่มีศักยภาพสำหรับการชำระราคาหุ้นที่สร้างโทเค็นในอนาคต ในปีนี้ เราอาจได้เห็นผู้นำเหล่านี้เปิดตัวหุ้นร้อนแรงในระบบบล็อคเชน
4. การแปลงสินค้าเป็นโทเค็นนั้นส่วนใหญ่มาจากทองคำ โดยทองคำคิดเป็นเกือบ 100% ของสินค้าที่แปลงเป็นโทเค็น Paxos Gold (PAXG) เป็นผู้นำด้วยมูลค่าตลาดประมาณ 850 ล้านเหรียญสหรัฐ
5. การสำรวจการแปลงสินค้าเป็นโทเค็นของไพรเวทอิควิตี้อย่างจริงจัง ไพรเวทอิควิตี้เป็นเป้าหมายสูงสุดของการแปลงเป็นโทเค็น เทคโนโลยีนี้สามารถแก้ปัญหาเชิงโครงสร้างที่เกิดขึ้นมานานหลายทศวรรษและเปลี่ยนสภาพคล่องที่ต่ำมากของไพรเวทอิควิตี้แบบดั้งเดิมได้
3. Stablecoin-RWA-DeFi
สเตเบิลคอยน์เป็นรากฐานที่สำคัญที่สุดสำหรับการเงินแบบดั้งเดิมที่จะรวมเข้ากับเครือข่าย ทำให้สกุลเงินสามารถเขียนโปรแกรมและกระจายอำนาจได้ และเป็นพื้นฐานสำหรับการหมุนเวียนและการชำระเงินของสินทรัพย์ทางการเงินทั้งหมดในเครือข่าย ดร. เซียว เฟิง ประธานกลุ่ม Hashkey ยังได้ให้สัมภาษณ์กับนายเหมิง หยานว่า "ทีมประธานาธิบดีสหรัฐและรัฐสภาค่อนข้างตรงไปตรงมาและโปร่งใสเกี่ยวกับแรงจูงใจในการออกกฎหมายเกี่ยวกับสกุลเงินดิจิทัลที่มีเสถียรภาพ ประการแรกคือการปรับปรุงระบบการชำระเงินและการเงินของสหรัฐให้ทันสมัย และประการที่สองคือการรวบรวมและยกระดับสถานะของดอลลาร์สหรัฐฯ และสร้างอุปสงค์ต่อพันธบัตรกระทรวงการคลังของสหรัฐเป็นล้านล้านดอลลาร์ในอีกไม่กี่ปีข้างหน้า" "สำรองแห่งชาติของ Bitcoin อยู่อันดับสองรองจากสหรัฐ และสกุลเงินดิจิทัลที่มีเสถียรภาพเป็นอันดับแรก ซึ่งเป็นผลประโยชน์หลักของสหรัฐ"
การพัฒนาอย่างรวดเร็วของ RWA ในรอบนี้เกิดจากการสำรวจวิธีการบูรณาการใหม่ๆ อย่างต่อเนื่องโดยการปฏิบัติตามของสถาบันและการส่งเสริมการออกกฎหมายเกี่ยวกับโครงสร้างตลาดสินทรัพย์ดิจิทัล เมื่อการออกกฎหมายเกี่ยวกับสกุลเงินดิจิทัลที่มีเสถียรภาพและโครงสร้างตลาดเสร็จสิ้น สินทรัพย์จำนวนมากจะถูกผลักไปที่เชนอย่างรวดเร็ว และธุรกรรม รายได้ การชำระเงิน และลิงก์อื่นๆ จะถูกดำเนินการบนบล็อกเชนดั้งเดิม โดยมีสกุลเงินดิจิทัลที่มีเสถียรภาพเป็นหน่วยสกุลเงินพื้นฐานและตัวพาค่า
หลังจากมีสินทรัพย์จำนวนมากบนเครือข่าย DeFi จะเริ่มมีบทบาทในการผสานรวมสินทรัพย์ในเครือข่ายใหม่เข้ากับโปรโตคอล DeFi ที่เติบโตเต็มที่มากขึ้นเพื่อให้เกิดประสิทธิภาพ การทำงานอัตโนมัติ และการปฏิบัติตามกฎเกณฑ์ ส่งเสริมการสร้างอนุพันธ์และการสร้างและการกระจายรายได้ที่มีสภาพคล่องสูง วงจรนี้อาจเป็นโอกาสใหม่ที่กำลังเฟื่องฟูสำหรับระบบนิเวศ DeFi ทั้งหมดตั้งแต่ DeFi Summer
กรณีการรวม RWA และ DeFi
1. Securitize เชื่อมต่อกับระบบ DeFi ผ่าน sTokens:
Securitize ซึ่งเป็นผู้ออกสินทรัพย์โทเค็นที่ใหญ่ที่สุดในโลก ไม่สนับสนุนการใช้หลักทรัพย์โทเค็นดั้งเดิมที่ออกโดยบริษัทในโปรโตคอล DeFi โดยตรง เนื่องจากต้องคำนึงถึงการปฏิบัติตามกฎเกณฑ์ ก่อนอื่นจะต้องฝากโทเค็นใน sVault และนำไปสร้างเป็น sToken เวอร์ชันที่เข้ากันได้กับ DeFi ซึ่งสามารถเชื่อมต่อกับระบบนิเวศ DeFi ที่มีอยู่ได้
BlackRock BUIDL และโปรโตคอล Euler: sBUIDL (โทเค็นอนุพันธ์ของ BUIDL) ของ Securitize เชื่อมต่อกับโปรโตคอลการให้ยืมของ Euler บน Avalanche หลังจากที่ผู้ถือฝาก sBUIDL ใน sToken Vault แล้ว เขาสามารถยืมสินทรัพย์อื่น ๆ ในขณะที่ยังคงได้รับรายได้ประจำวันจาก BUIDL
Apollo ACRED และ Morpho Agreement: sToken เวอร์ชันของ ACRED (sACRED) ทำงานบน Polygon PoS ผ่าน Morpho ผู้ถือสามารถใช้ sACRED เป็นหลักประกันในการกู้ยืม USDC และลงทุนซ้ำโดยอัตโนมัติเพื่อเพิ่มผลตอบแทน
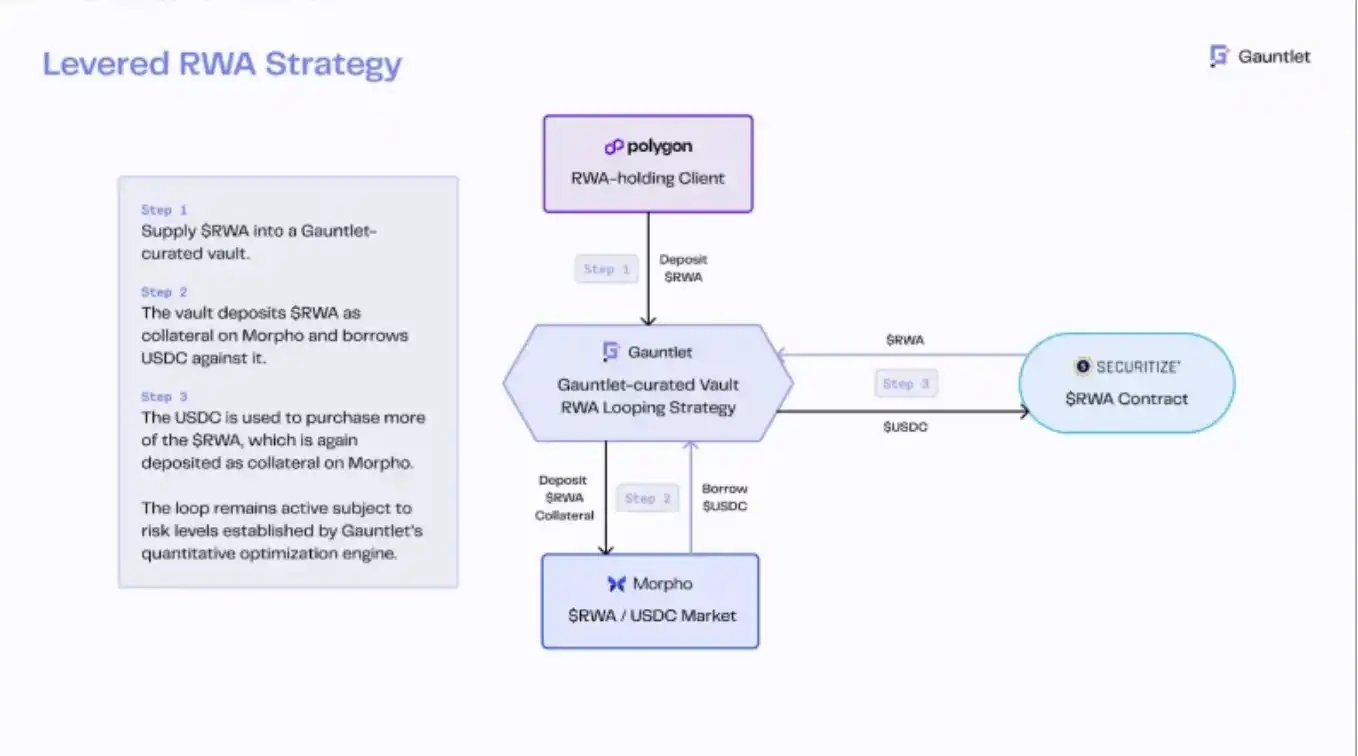
2. USDtb ของ Ethena ผสานรวม BUIDL เพื่อให้ได้ผลตอบแทนขั้นต่ำที่มั่นคง
คณะกรรมการความเสี่ยงของ Ethena อนุมัติการใช้ USDtb เป็นสินทรัพย์สนับสนุนหลักเมื่อกลยุทธ์การจัดหาเงินทุนที่เป็นกลางของ Delta ถึงขั้นต่ำในท้องถิ่น 90% ของเงินสำรองของ USDtb ถูกเก็บไว้ในกองทุน BUIDL ของ BlackRock ซึ่งมีหน้าที่สองประการ: ให้หลักประกันความเสี่ยงต่ำสำหรับการซื้อขายมาร์จิ้นบนการแลกเปลี่ยนแบบรวมศูนย์และให้การเปิดรับความเสี่ยงของกระทรวงการคลังที่เป็นไปตามข้อกำหนดในสภาพแวดล้อมการจัดหาเงินทุนที่ไม่เอื้ออำนวย
“การเพิ่มการสนับสนุน USDtb ของ USDe ได้กระตุ้นการเติบโตอย่างรวดเร็วของกลยุทธ์ผลตอบแทน DeFi ที่ซับซ้อนโดยอ้อม โดยเฉพาะตลาดเงินที่แข็งแกร่งสำหรับเงินต้นแยก (PT) และโทเค็นผลตอบแทน (YT) ของ Pendle โดยการเงินแบบดั้งเดิมมองว่าตราสารเหล่านี้เป็นตลาดอัตราดอกเบี้ย ในช่วงเวลาที่อัตราการจัดหาเงินทุนสำหรับอนุพันธ์คริปโตติดลบหรือลดลงอย่างมาก การสนับสนุน USDtb จะให้เสถียรภาพที่สำคัญในผลตอบแทนขั้นต่ำ (โดยทั่วไปคืออัตราดอกเบี้ยประจำปี 4–5%) พื้นฐานผลตอบแทนขั้นต่ำที่คาดเดาได้นี้มีความสำคัญต่อการประเมินมูลค่าโทเค็น PT และระบบโอราเคิลของ AAVE ซึ่งช่วยให้มีรูปแบบการกำหนดราคาที่แม่นยำยิ่งขึ้นและกลไกการชำระบัญชีที่ปลอดภัยกว่าสำหรับกลไกพันธบัตรที่ไม่มีคูปอง”
ปัจจุบัน สถาบันการเงินแบบดั้งเดิมกำลังเริ่มสำรวจการพัฒนาผลิตภัณฑ์ทางการเงินอนุพันธ์บนเครือข่ายและการบูรณาการการปฏิบัติตามข้อกำหนดของ DeFi บนพื้นฐานของผลิตภัณฑ์คลังที่เป็นโทเค็น โดยเริ่มต้นด้วยสกุลเงินดิจิทัลที่มีเสถียรภาพ
ประการที่สี่ ETH เป็นตัวเลือกหลักของสถาบันในปัจจุบัน
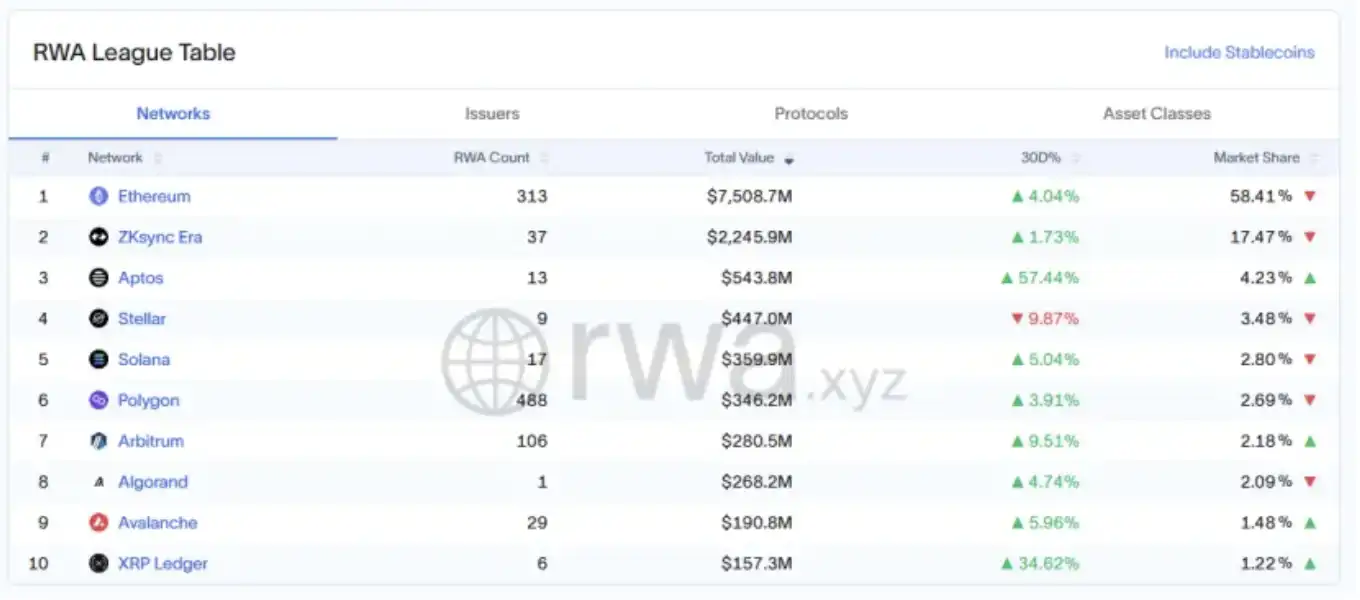
ตามข้อมูล ETH ยังคงเป็นเครือข่ายสาธารณะหลักสำหรับสถาบันในการสร้างโทเค็นให้กับสินทรัพย์ มูลค่าตลาดโทเค็นของ ETH อยู่ที่ 7.5 พันล้านดอลลาร์สหรัฐ คิดเป็น 58.41% ของขนาดทั้งหมด มูลค่าตลาดโทเค็นของ ETH's L2 ZKsync Era อยู่ที่ 2.245 พันล้านดอลลาร์สหรัฐ คิดเป็น 17.47% ในบรรดาเครือข่ายสาธารณะอื่นๆ มูลค่าตลาดโทเค็นของ Aptos ซึ่งอยู่อันดับหนึ่งอยู่ที่ 540 ล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 4.23%
จากตรรกะพื้นฐาน มีสามเหตุผลที่สถาบันเลือก ETH เป็นตำแหน่งหลักในการสร้างโทเค็นให้กับสินทรัพย์:
1. Ethereum มีระบบรักษาความปลอดภัยสูงสุดในบรรดาเครือข่ายสาธารณะทั้งหมด โดยมีประวัติการรักษาความปลอดภัยสะสมเป็นเวลาสิบปี จึงไม่มีปัญหาที่ร้ายแรง เช่น การหยุดทำงาน เมื่อ Ethereum อัปเกรดจาก Pow เป็น PoS ความสามารถในการอัปเกรดสถาปัตยกรรมหลักให้เสร็จสมบูรณ์โดยไม่ต้องหยุดทำงานนั้นถูกอธิบายว่าเป็น "การเปลี่ยนเครื่องยนต์ของเครื่องบินขณะบิน" ความเสถียรที่แสดงให้เห็นโดยพื้นฐานทางเทคนิคที่ยอดเยี่ยมและความสามารถในการบูรณาการองค์กรนั้นสอดคล้องกับหลักการที่รอบคอบของสถาบันต่างๆ ในการวางผังธุรกิจใหม่
2. มีระบบนิเวศ DeFi ที่เติบโตเต็มที่ที่สุดและสภาพคล่องที่ดีที่สุด และโปรโตคอล DeFi ที่เติบโตเต็มที่ กลไกผลิตภัณฑ์ที่สร้างสรรค์ที่สุดส่วนใหญ่มีอยู่ใน Ethereum หลังจากที่สถาบันต่างๆ อยู่ในเครือข่าย ETH แล้ว พวกเขาสามารถเข้าถึงระบบ DeFi ที่เติบโตเต็มที่ได้อย่างรวดเร็วและเพลิดเพลินไปกับสภาพคล่องที่ดีที่สุด
3. ด้วยการกระจายอำนาจในระดับสูงมากและการเข้าถึงธุรกิจทั่วโลก จึงเป็นศูนย์กลางสมดุลดอกเบี้ยสำหรับสถาบันขนาดใหญ่และการลงทุนทั่วโลก หนึ่งในเหตุผลที่ Stablecoin มีความสำคัญเชิงกลยุทธ์ต่อสหรัฐอเมริกาอย่างมากก็คือ Stablecoin เข้าถึงทั่วโลกแบบกระจายอำนาจผ่านเครือข่าย ทำลายกำแพงสกุลเงินของประเทศที่ถูกแบ่งแยกโดยการเมืองในอดีต และผลักดันเงินเทียบเท่าดอลลาร์สหรัฐฯ ไปทั่วโลกผ่านเครือข่าย สิ่งเดียวกันนี้ใช้ได้กับโทเค็นสินทรัพย์ ตัวอย่างเช่น โทเค็นหุ้นสหรัฐฯ ล่าสุดทำให้ผู้ที่ไม่สามารถลงทุนและซื้อขายหุ้นสหรัฐฯ ได้ในอดีตสามารถหลีกเลี่ยงการเข้าถึงในประเทศและมีส่วนร่วมในหุ้นสหรัฐฯ ผ่านเครือข่ายได้ ด้วยสภาพคล่องและอิทธิพลที่ดีที่สุด ETH จึงเป็นเครือข่ายสาธารณะที่ต้องการสำหรับการเข้าถึงธุรกิจทั่วโลก ในขณะเดียวกัน ด้วยลักษณะการกระจายอำนาจ ทำให้เป็นศูนย์กลางสมดุลดอกเบี้ยสำหรับสถาบันขนาดใหญ่และนักลงทุนทั่วโลก สถาบันขนาดใหญ่ในประเทศที่มีอำนาจอธิปไตยจะไม่เต็มใจที่จะเลือกเครือข่ายสาธารณะที่ถูกครอบงำและควบคุมโดยประเทศอื่นอย่างสมบูรณ์ในการออกผลิตภัณฑ์และมีส่วนร่วมในกิจกรรมทางการเงินขนาดใหญ่
ดูว่า Etherealize พูดอย่างไร
EF ได้ผ่านการสร้างความแตกต่างและความเชี่ยวชาญด้านการทำงานอย่างมีนัยสำคัญ โดยมีการปรับโครงสร้างภายในเป็นสามกลุ่มธุรกิจและแยกฟังก์ชันเฉพาะให้กับองค์กรภายนอก ดังนั้น Etherealize จึงถือกำเนิดขึ้น โดยมีตำแหน่งเป็น "เสาหลักด้านการตลาดและสินค้าของสถาบัน" ของระบบนิเวศ Ethereum โดยเน้นที่การจัดการการเชื่อมต่อกับการเงินแบบดั้งเดิมและวอลล์สตรีทเพื่อเร่งการนำ Ethereum มาใช้ในสถาบัน
Etherealize เชื่อว่าไม่ควรประเมิน ETH เป็นหุ้นเทคโนโลยี แต่ควรเป็นสินทรัพย์ประเภทใหม่ทั้งหมด: ETH คือน้ำมันดิจิทัล - สินทรัพย์ที่ขับเคลื่อน รับประกัน และสำรองระบบการเงินใหม่ของอินเทอร์เน็ต
"ระบบการเงินแบบดั้งเดิมอยู่ในช่วงเริ่มต้นของการเปลี่ยนแปลงโครงสร้างจากโครงสร้างพื้นฐานแบบแอนะล็อกเป็นสถาปัตยกรรมดิจิทัลดั้งเดิม Ethereum คาดว่าจะกลายเป็นเลเยอร์ซอฟต์แวร์พื้นฐาน - คล้ายกับระบบปฏิบัติการ เช่น Microsoft Windows - ซึ่งระบบการเงินระดับโลกใหม่จะถูกสร้างขึ้น
เมื่อทั้งหมดนี้เกิดขึ้น ETH จะกลายเป็นสินทรัพย์พื้นฐานของแพลตฟอร์มระดับโลกที่ครอบคลุมซึ่งจะครอบคลุมอนาคตของการเงิน โทเค็นไนเซชัน การระบุตัวตน การคำนวณ ปัญญาประดิษฐ์ และสาขาอื่นๆ ความซับซ้อนโดยธรรมชาตินี้ทำให้ ETH กำหนดได้ยากขึ้น โดยเฉพาะอย่างยิ่งเมื่อเทียบกับสินทรัพย์จัดเก็บมูลค่าอย่างง่าย เช่น Bitcoin แต่ยังทำให้ ETH มีมูลค่าเชิงกลยุทธ์มากขึ้น และหมายความว่า ETH มีศักยภาพในระยะยาวที่มากขึ้น"
ในเวลาเดียวกัน ETH มากกว่าแค่สกุลเงินดิจิทัล มันคือสินทรัพย์ที่มีฟังก์ชันหลากหลายที่ทำหน้าที่เป็น: เชื้อเพลิงในการคำนวณ; สินทรัพย์เพื่อการเก็บมูลค่าพร้อมผลตอบแทนที่ตามมา; หลักประกันการชำระเงินดั้งเดิม; สินทรัพย์ที่ลดภาวะเงินฝืด; การแสดงการเติบโตทางเศรษฐกิจในรูปแบบโทเค็น; คู่การซื้อขายสำรอง; และสินทรัพย์สำรองเชิงกลยุทธ์
ดังนั้น ETH จึงไม่สามารถประเมินค่าได้อย่างแม่นยำโดยใช้แนวทางกระแสเงินสดที่ลดราคา ในทางกลับกัน ETH จะต้องถูกมองจากมุมมองของการเก็บมูลค่าเชิงกลยุทธ์และความขาดแคลนที่ขับเคลื่อนโดยยูทิลิตี้ ETH ขับเคลื่อน รักษาความปลอดภัย และจับมูลค่าจากการเติบโตของเศรษฐกิจดิจิทัล และโดยเนื้อแท้แล้ว ETH หายากเนื่องจากพลวัตของอุปทานและขีดจำกัดการออก ในขณะที่เศรษฐกิจโลกเปลี่ยนผ่านไปสู่โครงสร้างพื้นฐานแบบโทเค็น ETH จะกลายเป็นสิ่งที่ขาดไม่ได้ ไม่ใช่แค่ในฐานะเชื้อเพลิงเท่านั้น แต่ยังเป็นสินทรัพย์ดั้งเดิมสำหรับสกุลเงินและชั้นการชำระเงินของระบบการเงินในอนาคตอีกด้วย
ทำไม ETH ถึงตามหลัง BTC?
คำตอบนั้นง่ายมาก: เรื่องราวของ Bitcoin ได้รับการยอมรับจากสถาบันต่างๆ ในขณะที่เรื่องราวของ Ethereum กลับไม่ได้รับการยอมรับ ในทางตรงกันข้าม ข้อเสนอคุณค่าของ Ethereum นั้นกำหนดได้ยากกว่า ไม่ใช่เพราะอ่อนแอกว่า แต่เพราะมันกว้างกว่า Bitcoin เป็นสินทรัพย์ที่มีมูลค่าสำหรับเก็บถาวรเพื่อจุดประสงค์เดียว ในขณะที่ Ethereum เป็นรากฐานที่ตั้งโปรแกรมได้ซึ่งรองรับเศรษฐกิจโทเค็นทั้งหมด
กระบวนการเร่งการปรับราคา ETH กำลังเกิดขึ้น:
1. ความต้องการพุ่งสูงขึ้น: สถาบันต่างๆ เริ่มนำสินทรัพย์โทเค็นและโครงสร้างพื้นฐานทางการเงินบน Ethereum มาใช้และปรับใช้อย่างรวดเร็วในระดับใหญ่ ดังที่พิสูจน์ได้จากข้อมูลในบทความนี้
2. ความต้องการรายได้จากคริปโตเคอเรนซีที่เพิ่มสูงขึ้น: เมื่อสถาบันต่างๆ สร้างบน ETH ในระดับใหญ่ คำมั่นสัญญา ETF ของ Ethereum ก็เป็นเพียงเรื่องของเวลา การเกิดขึ้นของรูปแบบการสมัคร/ไถ่ถอนทางกายภาพของสถาบันต่างๆ จะเพิ่มความสนใจของสถาบันในรายได้จากคำมั่นสัญญา ETH อย่างมากเช่นกัน
3. การสะสม ETH อย่างมีกลยุทธ์: การแข่งขันกำลังก่อตัวขึ้นภายในระบบนิเวศ Ethereum เพื่อสะสม ETH ไว้เป็นสินทรัพย์ที่มีมูลค่าพรีเมียมสำหรับจัดเก็บสกุลเงิน เมื่อไม่นานมานี้ Bitmine Immersion Technologies ซึ่งเป็นบริษัทที่จดทะเบียนในสหรัฐฯ ได้ระดมทุน 250 ล้านดอลลาร์เพื่อเปิดตัวกลยุทธ์ทางการเงิน ETH ทำให้ราคาหุ้นเพิ่มขึ้นจาก 4 ดอลลาร์เป็นสูงสุดที่ 74 ดอลลาร์ภายใน 2 วัน เพิ่มขึ้นกว่า 180%
4. ETH ในฐานะสินทรัพย์กองทุนสถาบัน: ลักษณะเฉพาะของ ETH ได้แก่ หลักประกันที่เป็นต้นฉบับ ความเป็นกลาง ผลตอบแทน และประโยชน์ใช้สอยทั่วโลก ทำให้เป็นสินทรัพย์สำรองกองทุนที่สถาบันและโลกนิยมใช้
โดยสรุปแล้ว ETH ไม่ใช่ทางเลือกเดียวสำหรับสถาบันในการเข้าสู่บล็อคเชนในระยะยาว แต่เป็นโซลูชันที่ดีที่สุดสำหรับสินทรัพย์ขนาดใหญ่บนบล็อคเชนในปัจจุบัน เมื่อรวมข้อมูล ตัวอย่าง ตรรกะพื้นฐาน และข่าวใหญ่ล่าสุดเข้าด้วยกัน แนวโน้มของการประเมินมูลค่าใหม่ของ ETH นั้นใกล้จะเกิดขึ้นแล้ว
ข้อมูลอ้างอิง
1. "เหนือกว่า Stablecoins"
2. “รายงานสินทรัพย์ในโลกแห่งความเป็นจริงในระบบการเงินแบบออนเชน”
3. “เหตุผลหลักสำหรับ ETH”
4. “บทสนทนากับดร. เสี่ยว เฟิง: สกุลเงินดิจิทัลของสหรัฐฯ และ RWA”
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







