



IOSG: Hyperliquid ลอกเลียนแบบได้ยาก และกลายมาเป็นเวทีใหม่สำหรับ Degen

ชื่อเรื่องเดิม: 《IOSG Weekly Brief|New Degen Arena: Hyperliquid #281》
ผู้แต่งเดิม: Mario, IOSG Ventures
TL;DR
· Hyperliquid คือ DEX สัญญาถาวรบนเชนที่รวดเร็วมาก ซึ่งทำงานบนเลเยอร์ 1 ที่พัฒนาขึ้นเอง โดยมอบประสิทธิภาพระดับแพลตฟอร์มการซื้อขายแบบรวมศูนย์ในขณะที่ยังคงความโปร่งใสบนเชน
· โทเค็นดั้งเดิม $HYPE มีหน้าที่รับผิดชอบในการกำกับดูแลเครือข่าย สามารถลดค่าธรรมเนียมธุรกรรมหลังจากการเดิมพัน และจับมูลค่าผ่านการซื้อคืนการประมูลรายการ
· สภาพคล่องหลักของโปรโตคอลคือ HLP Vault ซึ่งเป็น vault แบบไฮบริดที่รวมผู้สร้างตลาดและผู้ชำระบัญชีเข้าด้วยกัน คิดเป็นมากกว่า 90% ของ TVL
· ในเดือนมีนาคม 2025 Hyperliquid ได้ประสบกับเหตุการณ์หงส์ดำที่ร้ายแรง: เหตุการณ์การจัดการ $JELLYJELLY ซึ่งเกือบจะกระตุ้นให้เกิดการชำระบัญชีแบบลูกโซ่ของ vault ทั้งหมด
· เหตุการณ์ดังกล่าวเปิดเผยปัญหาการรวมศูนย์ของการกำกับดูแลผู้ตรวจสอบ: Hyper Foundation เข้ามาแทรกแซงเพื่อหลีกเลี่ยงการล่มสลาย ซึ่งช่วยให้แน่ใจได้ว่าอยู่รอด แต่ก่อให้เกิดการโต้เถียงเกี่ยวกับการกระจายอำนาจ
· อย่างไรก็ตาม หลังจากวิกฤต Hyperliquid ฟื้นตัวอย่างรวดเร็วด้วยความเหนียวแน่นของปลาวาฬและการขยายตัวทางนิเวศน์ สร้างสถิติใหม่ในปริมาณการซื้อขาย ความสนใจแบบเปิด และราคา $HYPE
· วันนี้ แพลตฟอร์ม (รวมถึง HyperEVM) ได้เปิดตัวมากกว่า 21 รายการใหม่ dApps ครอบคลุม NFT, DeFi และอื่นๆ เครื่องมือและโครงสร้างพื้นฐานของ Vault พร้อมฟังก์ชันที่เหนือชั้นกว่าแพลตฟอร์มการซื้อขายแบบต่อเนื่อง
วาฬ "Degen" ซื้อขายที่ไหน
James Wynn เป็นวาฬที่ไม่เปิดเผยตัวที่เปลี่ยนเงิน 210 ดอลลาร์เป็น 80 ล้านดอลลาร์ในเวลาสามปี ความสำเร็จที่โด่งดังที่สุดของเขาคือการเปลี่ยน $PEPE มูลค่า 7,000 ดอลลาร์เป็น 25 ล้านดอลลาร์ และเขาใช้เลเวอเรจ 40 เท่าเพื่อสร้างตำแหน่งเก้าหลักมาหลายปีแล้ว [1]
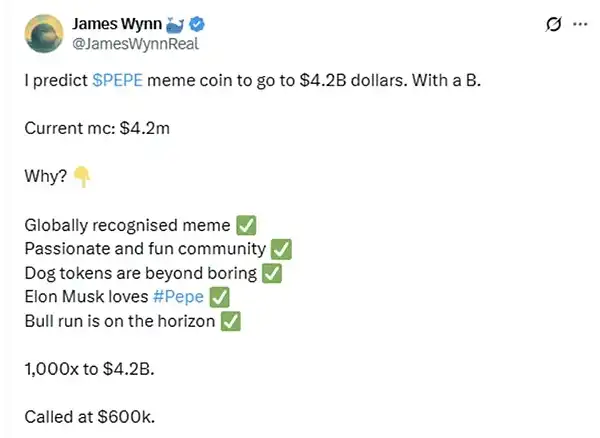
Wynn มักจะแสดงตำแหน่งเข้าของเขาต่อสาธารณะ ตอบสนองต่อความผันผวนของตลาดแบบเรียลไทม์ และแม้แต่เมินเฉยต่อการชำระบัญชีแปดหลัก แต่สิ่งสำคัญที่แท้จริงไม่ใช่ว่า Wynn เป็นใคร แต่เป็นว่าเขาซื้อขายที่ไหน
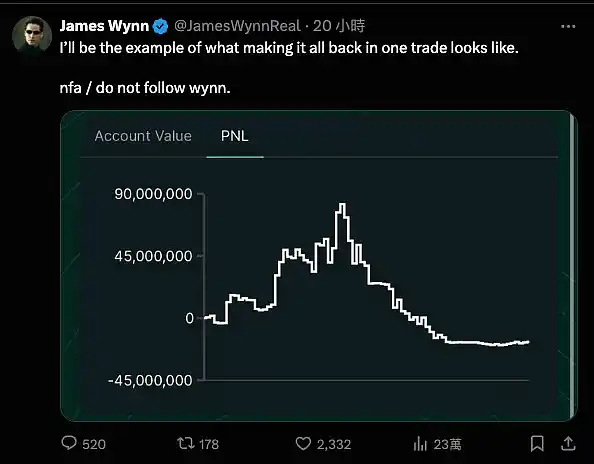
สำหรับ Wynn และผู้ที่ถือครองตำแหน่งสูงที่มีเลเวอเรจสูงทั้งหมด Hyperliquid คือเวทีใหม่ วาฬนิรนาม (เช่น "Insider Brother") ซื้อขายตำแหน่งขนาดใหญ่บน Hyperliquid และปัจจุบันตำแหน่งของพวกเขาถูกสื่อคริปโตของจีนมองว่าเป็นเครื่องวัดอารมณ์ของตลาดแบบเรียลไทม์และความโดดเด่นของแพลตฟอร์ม
Hyperliquid มาถึงจุดนี้ได้อย่างไร ทำไมผู้ซื้อขายที่มีความเสี่ยงสูงจึงเลือกมัน
มาแยกรายละเอียดทีละรายการกัน
Hyperliquid คืออะไร
Hyperliquid คือการแลกเปลี่ยนแบบกระจายอำนาจ แต่ไม่ได้ใช้รูปแบบ AMM เช่น Uniswap
ระบบใช้กลไกการจองแบบออนเชนทั้งหมด และไม่กำหนดราคาผ่านพูลสภาพคล่อง แต่ผ่านการจับคู่แบบออนเชน มอบประสบการณ์การซื้อขายแบบเรียลไทม์ที่คล้ายกับ CEX คำสั่งจำกัด การซื้อขาย การถอนคำสั่ง และการชำระบัญชีทั้งหมดเกิดขึ้นแบบโปร่งใสบนเชนและชำระบัญชีในบล็อกเดียว
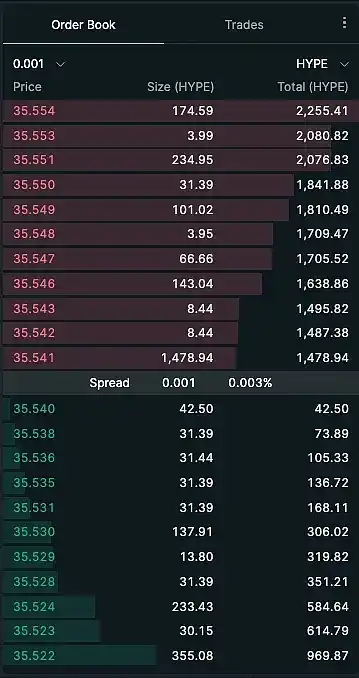
Hyperliquid ได้สร้างบล็อคเชนเลเยอร์ 1 ของตัวเอง ซึ่งเรียกว่า "Hyperliquid" โดยเฉพาะสำหรับประสิทธิภาพสูง ซึ่งช่วยให้สามารถดำเนินการซื้อขายด้วยความเร็วและเสถียรภาพที่ผู้ซื้อขายความถี่สูงต้องการ
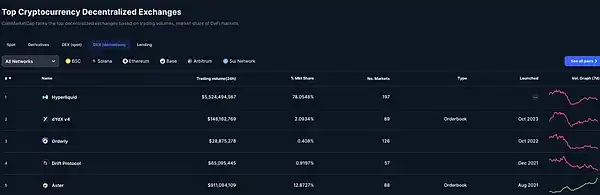
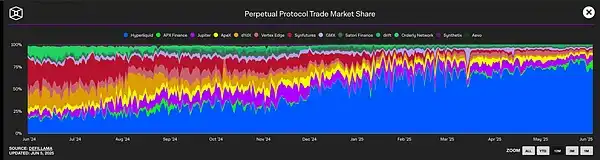
ประสิทธิภาพนี้เป็นจริง ภายในเดือนมิถุนายน 2025 Hyperliquid มีส่วนแบ่ง 78% ในตลาดอนุพันธ์ออนเชน โดยมีปริมาณการซื้อขายรายวันเกิน 5.5 พันล้านดอลลาร์ [2]
$HYPE
Hyperliquid ไม่ใช่แค่แพลตฟอร์มการซื้อขาย แต่เป็นระบบการเงินบนเชนที่สมบูรณ์ และโทเค็นหลักคือ $HYPE
Tokenomics and Philosophy
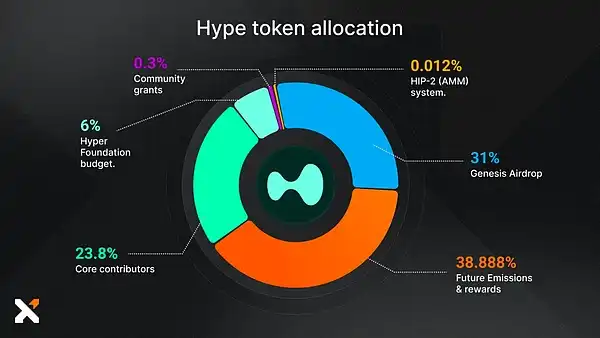
$HYPE มีอุปทานทั้งหมด 1 พันล้าน ซึ่งจะแจกจ่ายให้กับผู้ใช้ประมาณ 94,000 รายผ่านการแจกฟรีขนาดใหญ่ (310 ล้าน, 31%) ในเดือนพฤศจิกายน 2024 ทำให้เป็นหนึ่งในโปรเจกต์ที่มีการกระจายผู้ใช้ที่สมจริงที่สุดในช่วงไม่กี่ปีที่ผ่านมา[3]
ทั้งหมด 70% จัดสรรให้กับการแจกฟรีในชุมชน สิ่งจูงใจ และผู้สนับสนุน: ไม่มี VC นี่คือปรัชญาที่ชัดเจนของผู้ก่อตั้ง Jeffrey Yan เขาเป็นบัณฑิตคณิตศาสตร์จากมหาวิทยาลัยฮาร์วาร์ดและอดีตวิศวกรการซื้อขายความถี่สูงที่ Hudson River Trading
Yan เคยกล่าวต่อสาธารณะว่า "การปล่อยให้ VC ควบคุมเครือข่ายจะเป็นแผลเป็น" เขาหวังที่จะสร้างระบบการเงินที่ "สร้างโดยผู้ใช้และเป็นของผู้ใช้" [4]
แนวคิด "ชุมชนมาก่อน + ประสิทธิภาพของโปรโตคอล" นี้ยังสะท้อนให้เห็นในการออกแบบกลไกของ $HYPE: ไม่เพียงแต่เป็นเครื่องมือกำกับดูแลเท่านั้น แต่ยังเป็นโทเค็นที่ใช้งานได้จริงอีกด้วย
ยูทิลิตี้
นอกจากฟังก์ชันการกำกับดูแลแล้ว $HYPE ยังใช้โดยตรงเพื่อลดค่าธรรมเนียมธุรกรรม ผู้ใช้สามารถวางเดิมพัน $HYPE เพื่อรับส่วนลดค่าธรรมเนียม
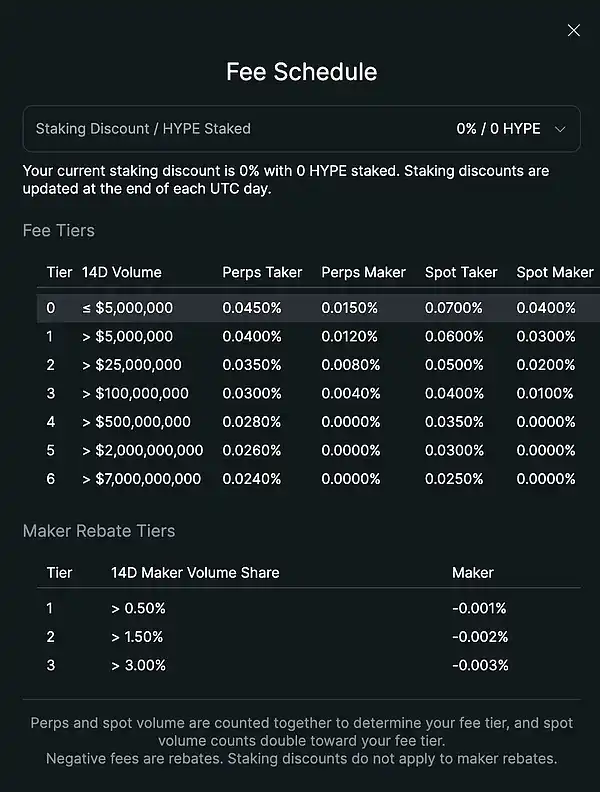
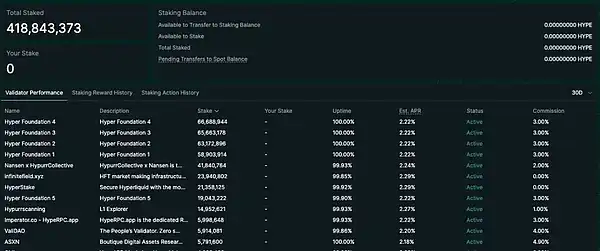
นอกจากนี้ $HYPE ยังเป็นแกนหลักของการรักษาความปลอดภัยเครือข่ายอีกด้วย Hyperliquid ทำงานบนกลไกฉันทามติแบบ Proof-of-stake การวางเดิมพัน $HYPE ไม่ได้มีไว้เพียงเพื่อลดค่าธรรมเนียมหรือรับรางวัลเท่านั้น แต่เป็นพื้นฐานของกลไกการผลิตบล็อกทั้งหมด
หากต้องการเป็นผู้ตรวจสอบ คุณต้องตรงตามเงื่อนไขต่อไปนี้:
· เดิมพันอย่างน้อย 10,000 $HYPE
· ผ่านการพิสูจน์ตัวตน KYC/KYB
· สร้างโครงสร้างพื้นฐานที่มีความพร้อมใช้งานสูง (รวมถึงโหนดที่ไม่ผ่านการตรวจสอบหลายโหนด)
ประสิทธิภาพของโหนดจะถูกตรวจสอบอย่างต่อเนื่อง และการแจกจ่ายส่วนทุนจะถูกจัดการผ่านแผนการมอบหมายของ Hyper Foundation รายได้จากการเดิมพันประจำปีปัจจุบันสำหรับผู้ตรวจสอบคือประมาณ 2.5% และเส้นอัตราผลตอบแทนได้รับการออกแบบตามแบบจำลอง Ethereum
คุณสมบัติอื่นๆ ของ Hyperliquid
a.กลไกการประมูล HIP-1: กระบวนการจดทะเบียนเหรียญแบบกระจายอำนาจ
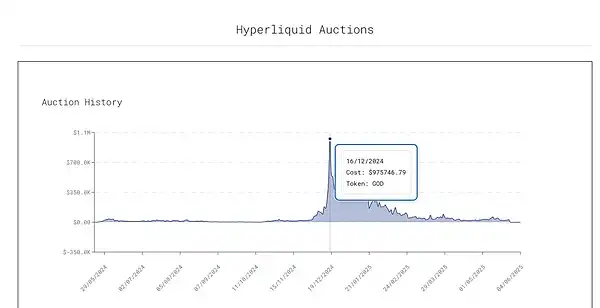
หนึ่งในกลไกที่ไม่เหมือนใครและมักถูกประเมินต่ำที่สุดของ Hyperliquid คือระบบการจดทะเบียนเหรียญตามการประมูล: HIP-1
กลไกดังกล่าวจะกำหนดคุณสมบัติในการลงรายการโทเค็นใหม่ผ่านการประมูลแบบออนเชนของดัตช์:
· ราคาเริ่มต้นเป็นสองเท่าของราคาทำธุรกรรมล่าสุด;
· การลดลงแบบเชิงเส้นจะกินเวลานาน 31 ชั่วโมง โดยมีค่าต่ำสุดที่ 10,000 USDC;
· ที่อยู่กระเป๋าเงินแรกที่ยอมรับราคาปัจจุบันจะได้รับสิทธิ์ในการสร้างและลงรายการโทเค็น
ซึ่งต่างจากแพลตฟอร์มการซื้อขายแบบรวมศูนย์ (เช่น Binance และ Coinbase) ที่ทำงานในกล่องดำและเรียกเก็บค่าธรรมเนียมการลงรายการสูง การลงรายการ HIP-1 นั้นมีความโปร่งใสอย่างสมบูรณ์ ไม่มีการเจรจา และไม่มีการจัดสรรบุคลากรภายใน
ตัวอย่างเช่น ในช่วงปลายปี 2024 ซีอีโอของ Moonrock Capital กล่าวหา Binance ว่าเรียกเก็บ 15% ของโทเค็นจากโปรเจ็กต์ระดับ Tier 1 เป็นค่าธรรมเนียมการลงรายการ (ประมาณ 50 ล้านเหรียญถึง 100 ล้านเหรียญ) มีข่าวลือว่า Coinbase เรียกเก็บค่าธรรมเนียมการลงรายการสูงถึง 300 ล้านเหรียญ[6]
แม้ว่า Binance จะเปิดตัวกลไก "Batch Vote to List" ก็ยังมีปัญหาที่ไม่ชัดเจนในการโหวตให้ 2 โปรเจ็กต์ในรายการแต่กลับเปิดตัวจริง 4 โปรเจ็กต์
บน Hyperliquid:
· กระบวนการประมูลดำเนินการอย่างสมบูรณ์บนเชนโดยสัญญาอัจฉริยะ;
· ค่าธรรมเนียมการลงรายการ 100% จะไปเข้ากองทุนช่วยเหลือและใช้ในการซื้อคืนและทำลาย $HYPE;
· ไม่มีค่าคอมมิชชันทีมและไม่มีโควตาสำรอง
เมื่อเปรียบเทียบกับโปรโตคอลอื่นๆ ที่ทีมและ VC จะได้รับค่าธรรมเนียมการลงรายการ ตรรกะการแจกจ่ายค่าธรรมเนียมของ Hyperliquid คือ:
· ค่าธรรมเนียมทั้งหมดจะได้รับโดยชุมชน: แบ่งปันโดย HLP, กองทุนช่วยเหลือ และผู้เผยแพร่สปอต
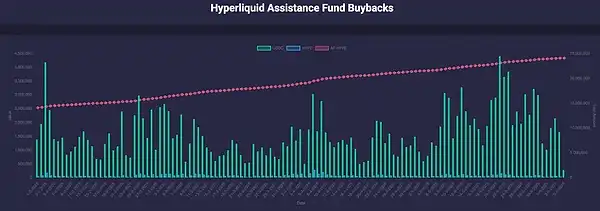
อย่างไรก็ตาม แม้จะมีกลไกที่โปร่งใส ตลาดสปอตของ Hyperliquid ก็ยังคงมีปัญหาที่เห็นได้ชัด:
· ราคาธุรกรรมการประมูลส่วนใหญ่ใกล้เคียงกับราคาสำรอง (เช่น 500 $HYPE) ซึ่งสะท้อนถึงความสนใจที่จำกัดของตลาดในการลงรายการสปอต;
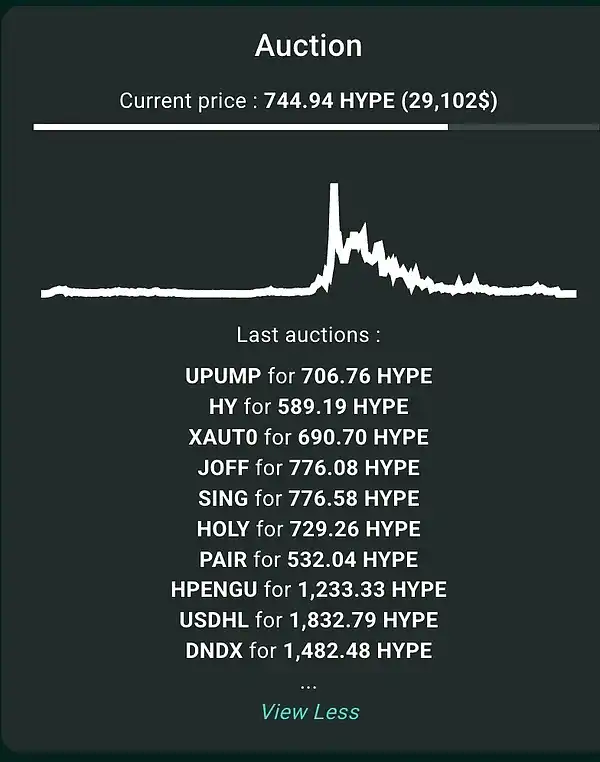
· ปริมาณการซื้อขายโทเค็นหลังจากการลงรายการนั้นต่ำมาก;
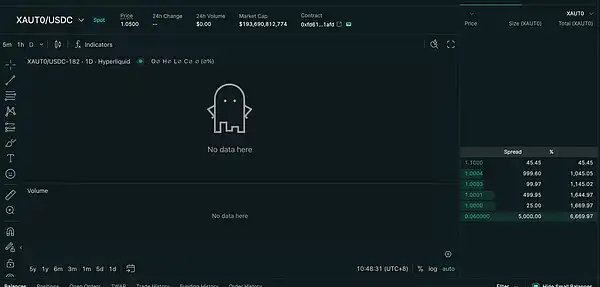
· หน้าอย่างเป็นทางการไม่ได้ระบุข้อมูลการลงรายการใหม่อย่างชัดเจน ส่งผลให้มีผู้สนใจไม่มากนัก;
· ปัจจุบัน ตลาดสปอตคิดเป็นเพียง 2% ของปริมาณการซื้อขายสปอตทั้งหมดของ DEX ซึ่ง 84% เป็นคู่ $HYPE/USDC

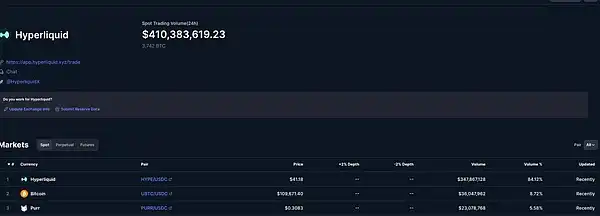
หาก Hyperliquid ต้องการท้าทายสถานะการจดทะเบียนของแพลตฟอร์มการซื้อขายแบบรวมศูนย์อย่างแท้จริง ก็จะต้องปรับปรุงการมองเห็น UI กิจกรรม และการเชื่อมโยงกับตลาดรอง
b. กลไก Vault
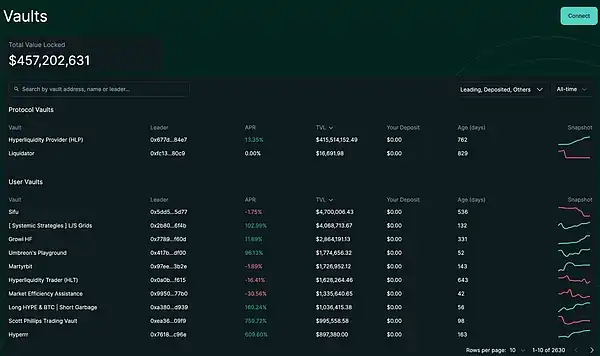
Hyperliquid ไม่เพียงแต่ให้บริการแก่ผู้ซื้อขายที่กระตือรือร้นเท่านั้น แต่ยังมอบวิธีการสร้างรายได้แบบพาสซีฟแก่ผู้ใช้ผ่านระบบวอลต์ ซึ่งช่วยให้กองทุนสามารถมีส่วนร่วมในกลยุทธ์การซื้อขายตามอัลกอริทึมได้
ปัจจุบันมีวอลต์อยู่ 2 ประเภท:
1. วอลต์ที่สร้างโดยผู้ใช้:ใครๆ ก็สามารถสร้างวอลต์และใช้กลุ่มกองทุนสำหรับการซื้อขายได้ นักลงทุนจะแบ่งกำไรและขาดทุนตามสัดส่วน และผู้จัดการวอลต์สามารถเรียกเก็บ 10% ของกำไรเป็นค่าธรรมเนียมการจัดการ เพื่อให้แน่ใจว่าผลประโยชน์มีความสอดคล้องกัน ผู้จัดการจะต้องจำนำไม่น้อยกว่า 5% ของ TVL (มูลค่าที่ล็อกทั้งหมด) ของวอลต์ แบบจำลองนี้คล้ายกับ "การคัดลอกการซื้อขาย" ของแพลตฟอร์มการซื้อขายแบบรวมศูนย์ 2. HLP (ผู้ให้บริการสภาพคล่องสูง): ห้องนิรภัย HLP ดำเนินกลยุทธ์การสร้างตลาดบน Hyperliquid แม้ว่าปัจจุบันการดำเนินการตามกลยุทธ์ยังคงดำเนินการนอกเครือข่าย แต่ตำแหน่ง คำสั่งที่รอดำเนินการ ประวัติการทำธุรกรรม การฝากและการถอน และข้อมูลอื่นๆ ทั้งหมดจะเปิดเผยต่อสาธารณะบนเครือข่ายแบบเรียลไทม์และใครๆ ก็สามารถตรวจสอบได้ ใครๆ ก็สามารถให้สภาพคล่องแก่ HLP และแบ่งปันผลกำไรและขาดทุนตามสัดส่วน HLP ไม่เรียกเก็บค่าธรรมเนียมการจัดการใดๆ และผลกำไรและขาดทุนทั้งหมดจะถูกแจกจ่ายตามสัดส่วนของผู้ให้บริการแต่ละรายในห้องนิรภัย [8] ปัจจุบัน HLP คิดเป็น 91% ของ TVL ทั้งหมดของ Hyperliquid กลยุทธ์ของ HLP แบ่งออกเป็นสองประเภท:
# การสร้างตลาด:
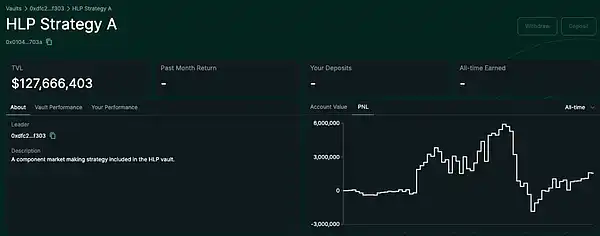
· โพสต์ราคาซื้อ/ขายทวิภาคีอย่างต่อเนื่อง;
· รับสเปรด
ผู้ชำระบัญชี:
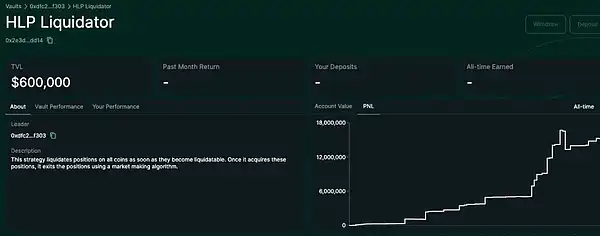
· เมื่อมาร์จิ้นของผู้ใช้ลดลงต่ำกว่ามาร์จิ้นบำรุงรักษา แพลตฟอร์มจะพยายามวางคำสั่งจำกัดเพื่อปิดตำแหน่ง;
· หากตำแหน่งมีค่าน้อยกว่า 66% ของมาร์จิ้นบำรุงรักษา ระบบจะเรียกห้องนิรภัยชำระบัญชีเพื่อเข้ายึดตำแหน่ง;
· HLP พยายามปิดตำแหน่งที่ราคาจำกัดเพื่อลดการลื่นไถลและความเสี่ยง;
· หากความเสี่ยงมีมากเกินไปและไม่สามารถควบคุมได้ กลไกการลดหนี้อัตโนมัติ (ADL) จะถูกเรียกใช้งานเพื่อบังคับให้ลดตำแหน่ง
โดยสรุป HLP = ผู้สร้างตลาด + ผู้ชำระบัญชี
· ในฐานะผู้สร้างตลาด HLP จะให้สภาพคล่องอย่างต่อเนื่อง (ราคาทวิภาคี);
· ในฐานะผู้ชำระบัญชี HLP จะเข้าควบคุมตำแหน่งของผู้ใช้ที่ถูกชำระบัญชีและลดตำแหน่งของพวกเขา
สรุป
โครงสร้างรายได้ของแพลตฟอร์ม Hyperliquid มีดังนี้:
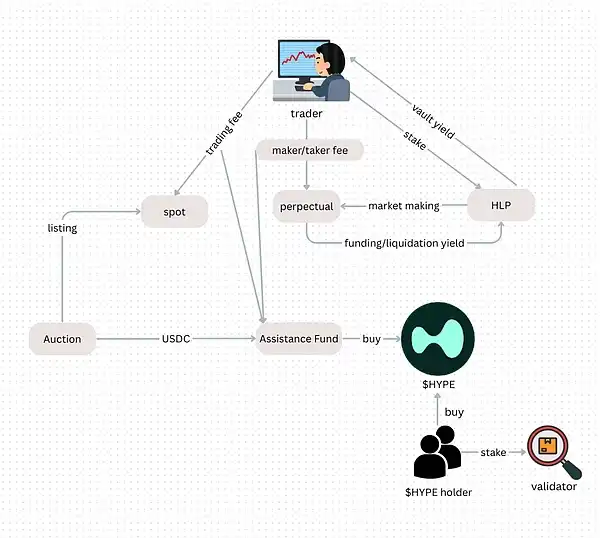
· ค่าธรรมเนียมธุรกรรม (ผู้รับ/ผู้สร้าง): จ่ายให้กับผู้ฝากเงิน HLP;
· ค่าธรรมเนียมการประมูลและธุรกรรมสปอต: 100% เข้าสู่กองทุนช่วยเหลือสำหรับการซื้อคืนและทำลาย $HYPE;
· ไม่มีการหักค่าคอมมิชชันทีม/ค่าธรรมเนียมทางการเงิน ซึ่งแตกต่างจาก DEX ส่วนใหญ่
ประสิทธิภาพของ HLP
เราวัดรายได้โปรโตคอลจริงของ HLP ผ่าน "PnL ที่ป้องกันความเสี่ยง" ข้อมูลนี้ไม่รวมกำไรหรือขาดทุนลอยตัวของตำแหน่งที่เกิดจากความผันผวนของตลาด แต่รวมเฉพาะ:
· ค่าธรรมเนียมธุรกรรมผู้รับ/ผู้ทำ;
· รายได้จากอัตราเงินทุน;
· ค่าธรรมเนียมการชำระบัญชี ฯลฯ
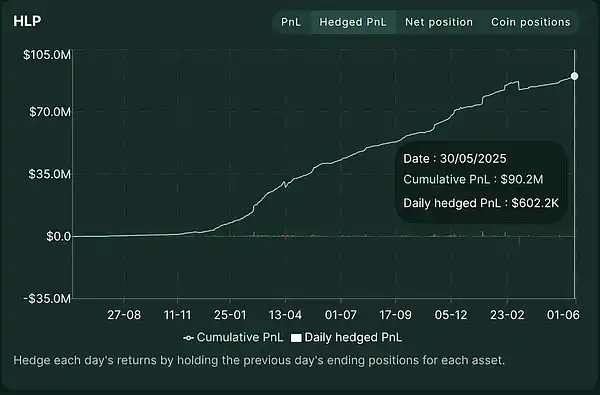
ดังนั้น จึงสะท้อนความสามารถ "อัลฟ่า" ที่แท้จริงของโปรโตคอล
ข้อมูลแสดงให้เห็นว่าในการพุ่งขึ้นในปี 2025 ตำแหน่งสุทธิรายวันของ HLP มักจะเป็นลบ ซึ่งบ่งชี้ว่า HLP กำลังขายชอร์ตในตลาดเป็นส่วนใหญ่ นั่นเป็นเพราะแพลตฟอร์มมีคำสั่งซื้อจำกัดจำนวนมาก และ HLP ยอมรับคำสั่งขายแบบพาสซีฟ ส่งผลให้มีการเปิดรับความเสี่ยงในการขายชอร์ตโดยรวม
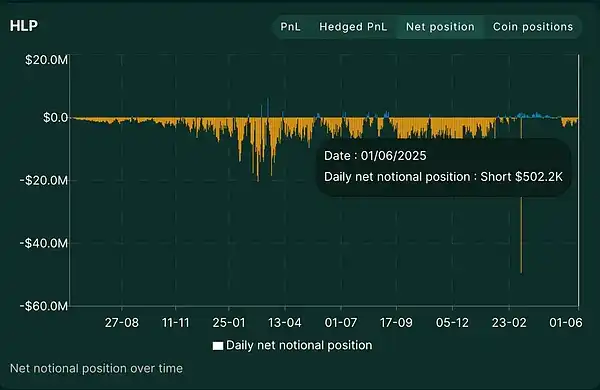
ในเดือนมีนาคม เราสามารถเห็นการพุ่งสูงอย่างชัดเจน โดยมีการเปิดรับความเสี่ยงสุทธิเกือบ -50 ล้านดอลลาร์ นี่คือช่วงเวลาที่ Hyperliquid เกือบจะได้รับผลกระทบในวันที่เกิดเหตุการณ์ $JELLYJELLY
การเปิดรับความเสี่ยงของ Hyperliquid
ปัญหาการกระจุกตัวของความเสี่ยงของ HLP
ดังที่กล่าวไว้ก่อนหน้านี้ HLP คิดเป็นมากกว่า 90% ของ TVL บน Hyperliquid และยังเป็นแหล่งหลักของสภาพคล่องและความรับผิดชอบในการชำระบัญชีของแพลตฟอร์มอีกด้วย การกระจุกตัวในสัดส่วนที่สูงเช่นนี้ถือเป็นความเสี่ยงในระบบ เมื่อ HLP ล้มเหลว แพลตฟอร์มทั้งหมดอาจล่มสลายได้
เราจะเห็นได้ว่า HLP TVL คิดเป็นประมาณ 75% ของ TVL ทั้งหมดของห่วงโซ่ hypeliquid ทั้งหมด
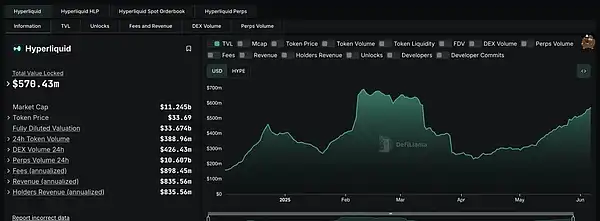
เรื่องนี้ถูกเปิดเผยในเหตุการณ์ $JELLYJELLY ในเดือนมีนาคม 2025 ซึ่งเป็นการโจมตีที่ถูกจัดการอย่างรอบคอบจนเกือบจะทำให้ห่วงโซ่ HLP ทั้งหมดต้องถูกชำระบัญชีอย่างเป็นระบบ
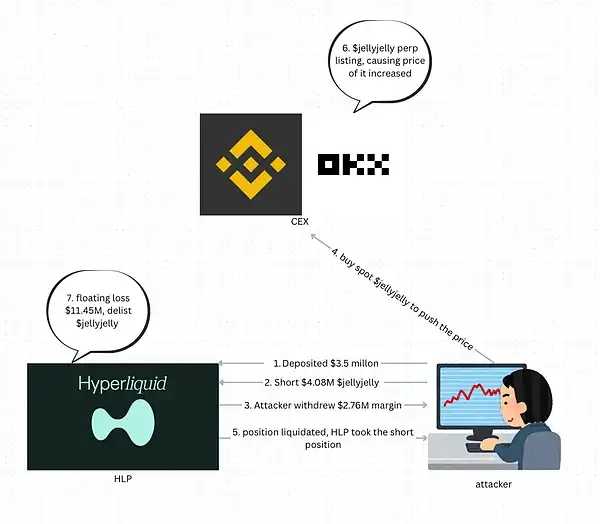
กระบวนการของเหตุการณ์อธิบายสั้นๆ ดังต่อไปนี้:
· $JELLYJELLY เป็นโครงการ meme + ICM บน Solana ซึ่งมีมูลค่าตลาดสูงถึง 250 ล้านเหรียญสหรัฐ ซึ่งต่อมาลดลงเหลือ 10 ล้านเหรียญสหรัฐ และมีสภาพคล่องต่ำมาก;
· ผู้โจมตีได้ฝากมาร์จิ้น 3.5 ล้านเหรียญสหรัฐบน Hyperliquid;
· เปิดสถานะขาย $JELLYJELLY ที่ราคา 0.0095 เหรียญสหรัฐ โดยมีมูลค่าสถานะขายประมาณ 4.08 ล้านเหรียญสหรัฐ;
· ในเวลาเดียวกัน ก็มีการซื้อสปอตจำนวนมาก ทำให้ราคาสปอตพุ่งสูงขึ้น; จากนั้นมาร์จิ้นก็ถูกถอนออก ส่งผลให้ตำแหน่งถูกบังคับให้ชำระบัญชี และ HLP ก็เข้ามาควบคุมคำสั่งขายชอร์ต
· ไม่มีคู่สัญญาที่จะซื้อคำสั่งในตลาด และ HLP ก็ถือคำสั่งขายชอร์ตจำนวนมากอย่างเฉื่อยชา
· การสูญเสียของตำแหน่งเปิดในเวลานั้นสูงถึง 1,000 ถึง 10,000 ดอลลาร์สหรัฐ หากราคายังคงเพิ่มขึ้นต่อไป ก็จะจุดชนวนให้เกิดการระเบิดของห่วงโซ่บนแพลตฟอร์มทั้งหมด
ในที่สุด Hyperliquid ก็ออกประกาศด่วนโดยระบุว่าพบกับ "พฤติกรรมตลาดที่ผิดปกติ" และได้ประสานงานผู้ตรวจสอบอย่างรวดเร็วเพื่อลงคะแนนเพื่อลบสัญญา JELLY และบังคับให้ชำระบัญชี
แต่ประเด็นสำคัญคือ: ราคาชำระบัญชีไม่ใช่ราคาบนห่วงโซ่ แต่เป็นราคาภายในที่ 0.0095 ดอลลาร์ ซึ่งเทียบเท่ากับการทำเครื่องหมาย $JELLYJELLY ด้วยตนเองว่าลดลง 80%
แม้ว่าสิ่งนี้จะทำให้ HLP หนีรอดไปได้พร้อมกับกำไรเล็กน้อย แต่ก็ทำให้เกิดข้อสงสัยในด้านการกำกับดูแลอย่างรุนแรงด้วยเช่นกัน:
· ใครสามารถเปลี่ยนการดำเนินการตามสัญญาด้วยตนเองได้?
· การกำหนดราคาของ Oracle น่าเชื่อถือหรือไม่?
· หากสามารถลบสัญญาได้ การกระจายอำนาจยังคงสมเหตุสมผลอยู่หรือไม่? การกำกับดูแลของผู้ตรวจสอบเป็นเพียงในนามเท่านั้นหรือไม่?
เหตุการณ์นี้ไม่เพียงแต่ท้าทายความเสถียรของ HLP เท่านั้น แต่ยังสั่นคลอนรากฐานการกระจายอำนาจที่ Hyperliquid อ้างสิทธิ์อีกด้วย
ในระหว่างกระบวนการชำระบัญชี $JELLYJELLY กลุ่มผู้ตรวจสอบของ Hyperliquid ได้ประสานงานอย่างรวดเร็ว:
· หยุดการซื้อขายสัญญา;
· เขียนทับข้อมูลโอราเคิล;
· ลบสินทรัพย์ด้วยตนเองและบังคับให้ชำระบัญชีตำแหน่ง
แต่ความจริงอันเลวร้ายก็คือ ผู้ตรวจสอบส่วนใหญ่มีความสัมพันธ์โดยตรงกับ Hyper Foundation
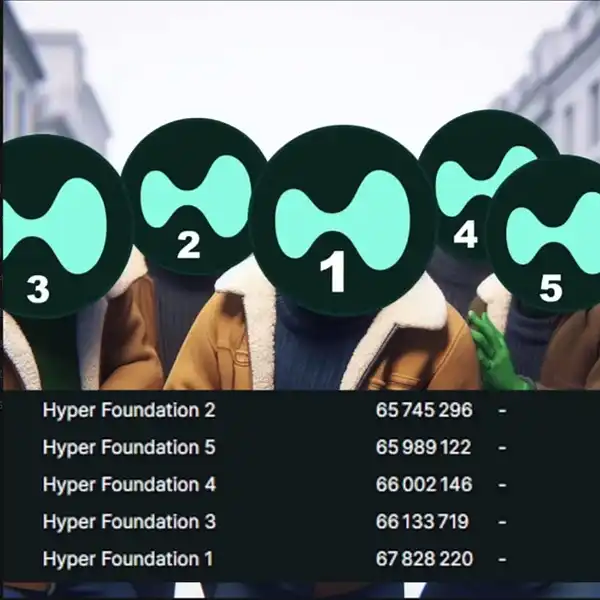
ตามข้อมูลบนเชน ณ เวลาที่เกิดเหตุการณ์:
· Hyper Foundation ควบคุมผู้ตรวจสอบ 5 รายจากทั้งหมด 16 ราย;
· ส่วนแบ่งทั้งหมดคิดเป็น 78.5%;[10]
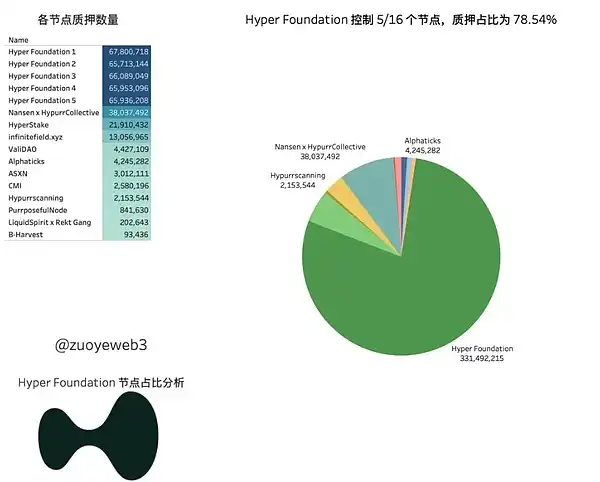
· จนถึงเดือนมิถุนายน 2025 บริษัทยังคงควบคุมส่วนแบ่งอยู่ประมาณ 65.3%
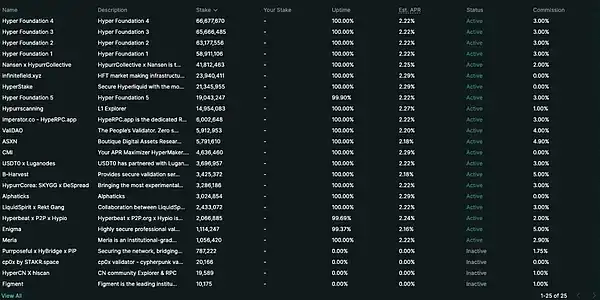
ดังนั้น การกำกับดูแลที่เรียกว่าผู้ตรวจสอบจึงใกล้เคียงกับ "กลไกการตอบสนองต่อเหตุฉุกเฉินภายใน" มากกว่าการกระจายอำนาจอย่างแท้จริง
ชุมชนยังได้ชี้ให้เห็นว่า: เนื่องจากทรัพย์สินสามารถถูกถอดออกจากชั้นวางโดยบังคับและราคาสามารถเปลี่ยนแปลงได้ Hyperliquid เป็นเพียง "สถาปัตยกรรม DEX + การดำเนินการ CEX" หรือไม่
แม้ว่าการกำกับดูแลแบบรวมศูนย์นี้จะหลีกเลี่ยงการล่มสลายของระบบได้ แต่ผู้ใช้ก็เริ่มตั้งคำถามถึงความน่าเชื่อถือในระยะยาวของ Hyperliquid หลังจากเหตุการณ์ดังกล่าว TVL ของ HLP ก็ลดลงอย่างมีนัยสำคัญ และผู้ใช้ก็ถอนเงินออกไปเนื่องจากความเสี่ยง
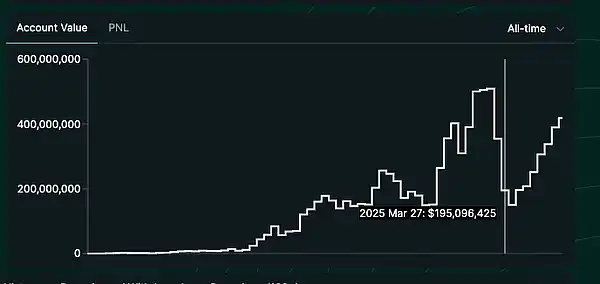

Hyperliquid ฟื้นตัวจากวิกฤตได้อย่างรวดเร็วอย่างไร
ในพื้นที่ของคริปโต การถูกตั้งคำถามไม่ใช่เรื่องร้ายแรง แต่การถูก "แทนที่" ต่างหากที่ร้ายแรงกว่า
หลังจากการบีบชอร์ต $JELLYJELLY ในเดือนมีนาคม 2025 คลัง HLP ของ Hyperliquid ก็แทบจะหมดลง และกลไกการกำกับดูแลก็ตกอยู่ในข้อโต้แย้งแบบรวมศูนย์เช่นกัน ในเวลานั้น หลายคนคิดว่ามันถึงคราวล่มสลายแล้ว ในวันที่ 7 เมษายน $HYPE ร่วงลงมาอยู่ที่ 9 ดอลลาร์ และตลาดก็เต็มไปด้วย FUD และความกังวลเกี่ยวกับความเสี่ยงของพันธบัตร
อย่างไรก็ตาม เพียงแค่หนึ่งเดือนต่อมา $HYPE ก็ฟื้นตัวอย่างแข็งแกร่งที่มากกว่า 35 ดอลลาร์ สร้างระดับสูงสุดเป็นประวัติการณ์ และกลับเข้าไปอยู่ในสินทรัพย์ดิจิทัล 20 อันดับแรกของ FDV อีกครั้ง
อะไรทำให้ Hyperliquid เปลี่ยนจากความพ่ายแพ้เป็นชัยชนะ
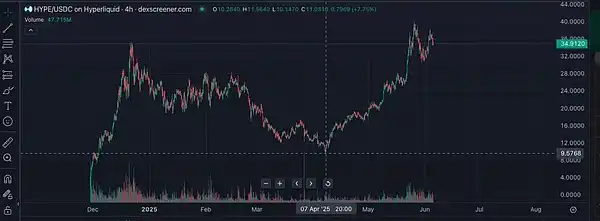
Whale never away
แม้ว่าเหตุการณ์ $JELLYJELLY จะถึงจุดสูงสุด แต่ Hyperliquid ยังคงรักษาปริมาณการซื้อขายสัญญาถาวรของ Binance ไว้ได้ประมาณ 9% ซึ่งไม่เพียงแต่เป็นข้อมูลเท่านั้น แต่ยังเป็นสัญญาณอีกด้วย:
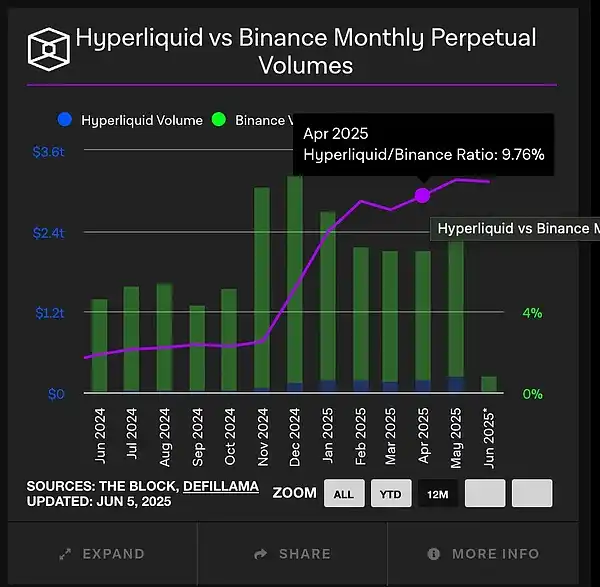
แม้ว่าวิกฤตความน่าเชื่อถือของแพลตฟอร์มจะปะทุขึ้น แต่ผู้ค้าสถาบัน วาฬ และ KOL ก็ยังคงใช้ Hyperliquid ต่อไป
ทำไม? เพราะ Hyperliquid ตอบสนองความต้องการหลักของตลาดในปัจจุบัน: การซื้อขายอนุพันธ์ประสิทธิภาพสูง + ไม่ต้องใช้ KYC + ประสิทธิภาพเงินทุนที่แข็งแกร่งมาก
ต่างจากแพลตฟอร์มการซื้อขายแบบรวมศูนย์ เช่น Binance หรือ OKX แพลตฟอร์มเหล่านี้:
· ต้องมีการยืนยันตัวตน;
· จำกัดการเข้าถึงในบางภูมิภาค;
· บางครั้งถึงขั้นอายัดทรัพย์สินของผู้ใช้
Hyperliquid มอบอิสระในขณะที่ยังคงรักษาความเร็วและความลึกของการจับคู่แบบ CEX ไว้ได้
ดังนั้น จึงน่าดึงดูดใจมากสำหรับผู้ใช้ต่อไปนี้:
· วาฬที่แสวงหาความไม่เปิดเผยตัวตนและใช้ประโยชน์;
· สถาบันที่ต้องการการซื้อขายแบบโปรแกรม (เช่น Binance ในฮ่องกงไม่สามารถรับการอนุญาต API ประเภท 7 ได้);
· KOL ที่พึ่งพาบันทึกธุรกรรมที่โปร่งใสเพื่อสร้างอิทธิพล: สร้าง "วงล้อแห่งกองทุน + การสนทนา"
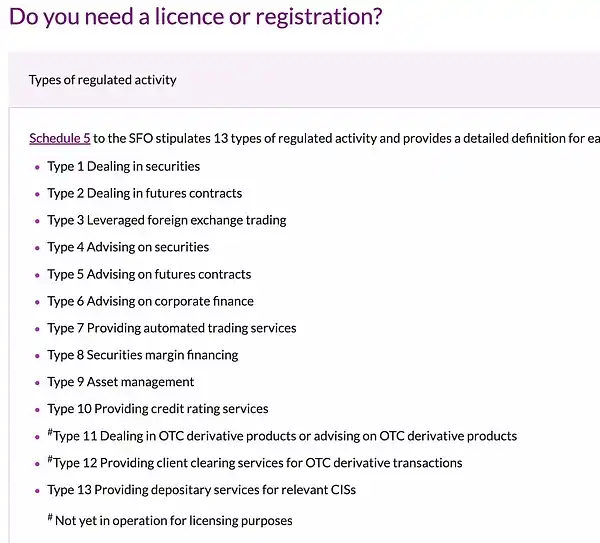
แม้หลังจากวิกฤต ผู้ใช้เหล่านี้ไม่ได้ออกไป แต่กลับมีบทบาทมากขึ้น ตลาดเหรียญมีมที่ขับเคลื่อนโดย James Wynn และคนอื่นๆ ทำให้ Hyperliquid กลายเป็นสนามรบหลักสำหรับการเก็งกำไรบนเครือข่าย
อันที่จริง เหตุการณ์ $JELLYJELLY พิสูจน์สิ่งหนึ่ง: Hyperliquid เป็นแพลตฟอร์มบนเชนเพียงแห่งเดียวที่สามารถ "รับผลกระทบ" ได้เช่นเดียวกับแพลตฟอร์มการซื้อขายแบบรวมศูนย์
แม้ว่าวาฬจะมีแนวโน้มขาลง พวกมันก็ไม่มีที่หลบเลี่ยง เพราะในปัจจุบัน มีเพียง Hyperliquid เท่านั้นที่มีส่วนสนับสนุนการดำเนินงานของพวกมัน
ข้อแลกเปลี่ยนที่สมเหตุสมผล: การกระจายอำนาจเทียบกับการควบคุม
Hyperliquid ไม่เคยอ้างว่าเป็น "DeFi บริสุทธิ์" เป้าหมายของมันคือการเป็น DEX ที่อิงตามประสบการณ์โดยมี "ผู้ใช้เป็นแกนหลัก"
ดังนั้นจึงต้องแลกเปลี่ยนอย่างเป็นรูปธรรม: เสียสละการกระจายอำนาจในการกำกับดูแลบางส่วนเพื่อแลกกับประสิทธิภาพการทำงานที่มีปริมาณงานสูงและความหน่วงต่ำ
แม้ว่าเรื่องนี้จะเป็นเรื่องที่ถกเถียงกัน แต่ก็ได้ผลอย่างชัดเจน
ตามที่ Foresight News กล่าวไว้: [12] “เพื่อเอาชีวิตรอดจากหงส์ดำ ต้องมีใครสักคนถือดาบ”
Hyperliquid ระบุอย่างชัดเจนว่าเต็มใจที่จะเป็น “ผู้ถือดาบ” และเมื่อโปรโตคอลเผชิญกับวิกฤตแบบลูกโซ่ ก็เลือกที่จะเอาชีวิตรอดด้วยการประสานงานด้วยตนเองและการแทรกแซงจากระดับสูง
นี่ไม่ใช่การเซ็นเซอร์ แต่เป็น ความยืดหยุ่นในการปฏิบัติงาน
ยกตัวอย่างเครือข่าย Sui: เมื่อวันที่ 22 พฤษภาคม 2025 ผู้ตรวจสอบความถูกต้องของ Sui ได้ลงคะแนนเสียงเห็นชอบข้อเสนอในการบังคับให้มีการกู้คืนทรัพย์สินมูลค่า 220 ล้านดอลลาร์ที่ถูกขโมยไปจาก Cetus ซึ่งเป็นตัวรวบรวม DEX ข้อเสนอดังกล่าวอนุญาตให้ผู้ตรวจสอบความถูกต้องควบคุมกระเป๋าสตางค์และเพิกถอนสิทธิ์การเข้าถึงของแฮกเกอร์ไปยังเงินที่ถูกอายัดมูลค่า 160 ล้านดอลลาร์ การดำเนินการทั้งหมดเรียกว่า "การแฮ็กแฮกเกอร์" และได้จุดชนวนให้เกิดการถกเถียงอย่างดุเดือด
"แฮกเกอร์ต่อต้านแฮกเกอร์" นี้ได้จุดชนวนให้เกิดการโต้เถียงอย่างกว้างขวาง ในแง่หนึ่ง มันถูกวิพากษ์วิจารณ์ว่าละเมิดหลักความเชื่อของ DeFi และในอีกแง่หนึ่ง มันถูกเรียกว่ามาตรการที่จำเป็นสำหรับระบบในการช่วยเหลือตัวเอง
แล้ว Sui เป็นแบบกระจายอำนาจหรือไม่? อาจจะไม่
แต่จุดนี้เองที่เป็นจุดสำคัญ: บล็อคเชนประสิทธิภาพสูงทุกตัวจะต้องทำการแลกเปลี่ยนกัน
ความเร็ว สภาพคล่อง UX ความปลอดภัยของโปรโตคอล - ไม่สามารถเพิ่มสิ่งเหล่านี้ทั้งหมดได้ในเวลาเดียวกัน
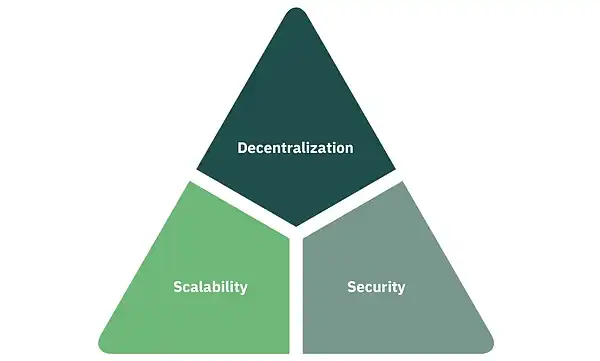
ประเด็นสำคัญคือ การแลกเปลี่ยนเหล่านี้โปร่งใสและมีประสิทธิภาพหรือไม่
ผู้ตรวจสอบของ Hyperliquid นั้นอยู่ภายใต้การควบคุมส่วนใหญ่ของ Hyper Foundation ซึ่งก่อให้เกิดความเสี่ยงในการรวมศูนย์ แต่ด้วยเหตุนี้เองที่ทำให้สามารถตอบสนองต่อวิกฤต $JELLYJELLY ได้อย่างรวดเร็ว
ผู้ใช้โหวตโดยใช้กระเป๋าเงินของตนเอง: แม้จะมี FUD ดอกเบี้ยแบบเปิดของ Hyperliquid, TVL และรายได้ค่าธรรมเนียมก็พุ่งสูงเป็นประวัติการณ์ในเดือนพฤษภาคม
ในภาวะฉุกเฉินจริง ผู้ใช้ส่วนใหญ่ไม่สนใจว่าระบบนั้น “กระจายอำนาจอย่างสมบูรณ์แบบ” หรือไม่ พวกเขาสนใจเพียงว่า: ระบบนี้จะช่วยฉันได้ไหม
ไม่ใช่แค่ DEX เท่านั้น แต่ยังรวมถึงระบบนิเวศบนเชนด้วย
แม้ว่าการกำกับดูแลจะยังคงรวมศูนย์อยู่ แต่ Hyperliquid ไม่ใช่แค่แพลตฟอร์มอนุพันธ์อีกต่อไป
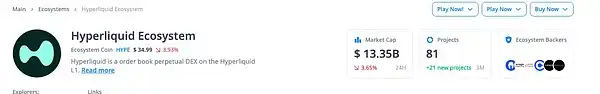
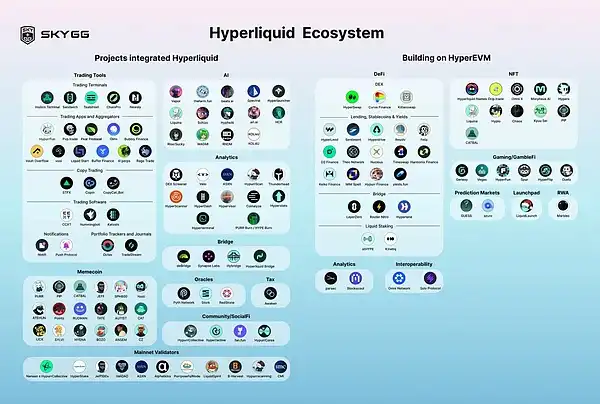
ตามข้อมูลของ Cryptorank มีโครงการใหม่ 21 โครงการที่ถูกนำไปใช้บน Hyperliquid ในช่วงสามเดือนที่ผ่านมา และจำนวนโครงการระบบนิเวศทั้งหมดเกิน 80 โครงการ ซึ่งครอบคลุม:
· DeFi
· GameFi
· NFT
· เครื่องมือพัฒนา
· แพลตฟอร์มการวิเคราะห์
โครงการ Milady NFT ได้รับการเผยแพร่บนเชนของตนเองแล้ว โดยใช้ชื่อว่า Wealthy Hypio Babies และราคาพื้นยังคงเพิ่มขึ้นอย่างต่อเนื่อง ซึ่งสะท้อนให้เห็นถึงความหนืดอันแข็งแกร่งของ สภาพคล่องบนเครือข่ายและความสนใจโดยธรรมชาติอันแข็งแกร่งของชุมชน
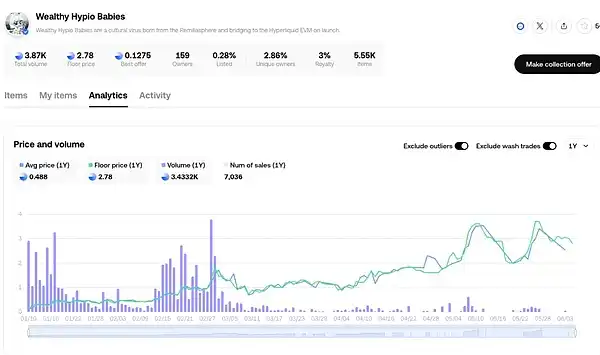
แม้จะมีข้อพิพาทด้านการกำกับดูแลและวิกฤตการชำระบัญชีขนาดใหญ่ นักพัฒนาและผู้ใช้ยังคงเดิมพันว่า Hyperliquid เป็น Layer1 ที่มีประสิทธิภาพและโอกาสที่ยอดเยี่ยม
โมเมนตัมการเติบโตที่แท้จริงของ Hyperliquid
เหตุใดจึงเลือก DEX
แพลตฟอร์มการซื้อขายแบบรวมศูนย์ (CEX) ระเบิดบ่อยครั้ง และความไว้วางใจของผู้ใช้ยังคงลดลง ทำให้การโยกย้ายไปยัง DEX เร็วขึ้น
· FTX ล่มสลายในปี 2022 แสดงให้เห็นว่าแพลตฟอร์มการซื้อขายชั้นนำอาจล่มสลายในชั่วข้ามคืนและทรัพย์สินของผู้ใช้ถูกอายัดได้เช่นกัน;
· ในช่วงสิบปีที่ผ่านมา CEX ถูกโจมตีจากแฮ็กเกอร์ 118 ครั้ง โดยสูญเสียมูลค่ารวมมากกว่า 11,000 ล้านเหรียญสหรัฐ ซึ่งเกินกว่าการโจมตีแบบออนเชนมาก;
· การระงับการถอนเงินทุกครั้ง และการอายัดทรัพย์สินเตือนผู้ใช้ว่าแพลตฟอร์มการดูแลมีความเสี่ยงจากบุคคลที่สามโดยธรรมชาติ
ด้วยการปรับปรุงโครงสร้างพื้นฐานการชำระเงิน หลายคนอาจไม่จำเป็นต้องถอนเงินสกุล fiat อีกต่อไปในอนาคต
ในปี 2024 จำนวนผู้ใช้กระเป๋าเงินที่โฮสต์ด้วยตนเองเพิ่มขึ้น 47% โดยมีที่อยู่ใช้งานมากกว่า 400 ล้านที่อยู่ ในเดือนมกราคม 2025 ปริมาณการซื้อขาย DEX พุ่งสูงเป็นประวัติการณ์ ผู้ใช้โหวตด้วยเท้าของพวกเขาและหันไปถือทรัพย์สินด้วยตนเองและธุรกรรมบนเชน
จุดประสงค์เดิมของบล็อคเชนคือ การกระจายอำนาจ การควบคุมทรัพย์สินโดยอัตโนมัติ และไม่จำเป็นต้องไว้วางใจคนกลาง แต่ในอดีต ผู้คนจำนวนมากใช้ CEX เป็นกระเป๋าเงินเพื่อความสะดวก โดยละเลยแก่นแท้ของ "ไม่ใช่กุญแจของคุณ ไม่ใช่เหรียญของคุณ"
ปัจจุบัน การรับรู้ดังกล่าวกำลังเปลี่ยนไป ด้วยความสมบูรณ์ของโครงสร้างพื้นฐานและโอกาสบนเครือข่ายที่เพิ่มมากขึ้น การควบคุมตนเองจึงไม่เพียงแต่เป็นวิธีการรักษาความปลอดภัยเท่านั้น แต่ยังเป็นจุดเริ่มต้นสำหรับ "การมีส่วนร่วมในช่วงแรกและผลตอบแทนสูง" เช่น การแจกทางอากาศและเหรียญมีมอีกด้วย
ตัวอย่างเช่น: $TRUMP มีราคาสูงกว่า 20 ดอลลาร์เมื่อจดทะเบียนใน CEX แต่ต้นทุนการซื้อในช่วงแรกของผู้ใช้บนเครือข่ายนั้นต่ำกว่านี้มาก
แนวโน้มนี้แสดงให้เห็นว่าความสะดวกมักหมายถึงการพลาดโอกาส และการควบคุมคือความคิดริเริ่ม
ในอนาคต การย้ายจากการรวมศูนย์ไปยังบนเครือข่ายไม่ใช่เรื่องของแนวคิดอีกต่อไป แต่เป็นการเลือกผลประโยชน์และประสิทธิภาพ
เหตุใดจึงต้องเป็น Hyperliquid?
แม้กระทั่งหลังจากวิกฤต $JELLYJELLY ผู้ใช้ยังคงอยู่ใน Hyperliquid และ DEX เช่น dYdX และ GMX ก็ไม่ได้ดึงดูดผู้ใช้
Hyperliquid ทำสามสิ่งสำคัญได้อย่างถูกต้อง:
โมเดลโทเค็นที่มุ่งเน้นชุมชนอย่างแท้จริง
Hyperliquid เป็นหนึ่งในไม่กี่โครงการ DeFi ที่เปิดตัวโดยไม่มีการลงทุนจาก VC
· ไม่มีการจัดสรรล่วงหน้า ไม่มีรอบการจัดวางแบบส่วนตัว;
· มากกว่า 70% ของ $HYPE ถูกจัดสรรให้กับชุมชน โดย 31% ถูกส่งต่อให้กับที่อยู่ 94,000 แห่ง โดยเฉลี่ยอยู่ที่ประมาณ $45,000 ต่อกระเป๋าเงิน
สิ่งนี้ส่งผลหลักสามประการ:
1. ฐานผู้ใช้ที่เหนียวแน่นถูกสร้างขึ้นผ่านการทำฟาร์มแต้มซีซั่น 1/2;
2. มีการซื้อคืนที่มั่นคงหลังจากเปิดตัว (เช่น dydx ไม่มีกลไกนี้);
4. ไม่มีแรงกดดันในการระบาย VC (การเปรียบเทียบ: dYdX ได้รับการจัดสรรภายในมากกว่า 50%, GMX มากกว่า 30%)
สรุปแล้ว: ผู้ใช้ไม่ใช่แค่ผู้ใช้เท่านั้น แต่ยังเป็น "เจ้าของ" อีกด้วย
ประสบการณ์การซื้อขายระดับ CEX ไม่มีความเสี่ยง CEX
Hyperliquid ประสบความสำเร็จ: ความเร็วของ Binance, การใช้งานแบบออนเชน
· GMX มีปัญหาด้านประสิทธิภาพ AMM;
· dYdX v3 เป็นการจับคู่แบบออฟเชน;
· UI/UX มีความล่าช้าที่ชัดเจน
สิ่งนี้ดึงดูดปลาวาฬ (เช่น เจมส์ วินน์ ผู้ถือครองหุ้นกว่าพันล้านตัว) ผู้สร้างตลาด และผู้ซื้อขายความถี่สูงแบบ HFT
แม้ว่าจะเกิดวิกฤตขึ้นแล้ว แต่การควบคุมความลึกและ Slippage ของ Hyperliquid ยังคงเป็นผู้นำ (Slippage อยู่ที่เพียง ~0.05%)
ความลึกของผลิตภัณฑ์: มากกว่าถาวร
ในช่วงต้นปี 2025 Hyperliquid ได้เปิดตัวโมดูลใหม่หลายตัว:
· เปิดตัวตลาดสปอต; เปิดตัว HyperEVM สำหรับนักพัฒนา DeFi;
· เปิดตัวระบบ HLP vault และคัดลอกการซื้อขาย;
· เปิดตัวมาตรฐานเหรียญมีม (HIP-1) รองรับธุรกรรมแบบผสานรวมสปอตและถาวร;
· จัดตั้งกองทุนความเสี่ยงที่ได้รับการสนับสนุนจากอัตราแบบเรียลไทม์ (สำหรับการซื้อคืนและการทำลาย $HYPE)
สิ่งเหล่านี้ประกอบขึ้นเป็น "แพลตฟอร์มการซื้อขาย DeFi ครบวงจร":
· ซื้อขาย BTC spot, ETH perpetual และมีมคอยน์บน UI เดียว;
· คุณสามารถเข้าร่วมใน HLP หรือคัดลอกผู้ซื้อขายชั้นนำ;
· กระเป๋าเงินเดียวจัดการการดำเนินการทั้งหมด รวดเร็ว ราคาถูก และปราศจากแก๊ส
ในทางตรงกันข้าม dYdX หรือ GMX นั้นเหมือนกับ "โปรโตคอลเดี่ยว" ในขณะที่ Hyperliquid ได้พัฒนาไปเป็นระบบนิเวศที่มีหลายฟังก์ชันแล้ว
การวิเคราะห์เชิงลึกของระบบนิเวศ HyperEVM
HyperEVM คือเลเยอร์สัญญาอัจฉริยะที่เปิดตัวโดย Hyperliquid ซึ่งรองรับการสร้าง dApp ที่เข้ากันได้กับ EVM และสร้างสถาปัตยกรรมสามเลเยอร์ด้วยเลเยอร์ธุรกรรมหลัก HyperCore และเลเยอร์ฉันทามติ HyperBFT:
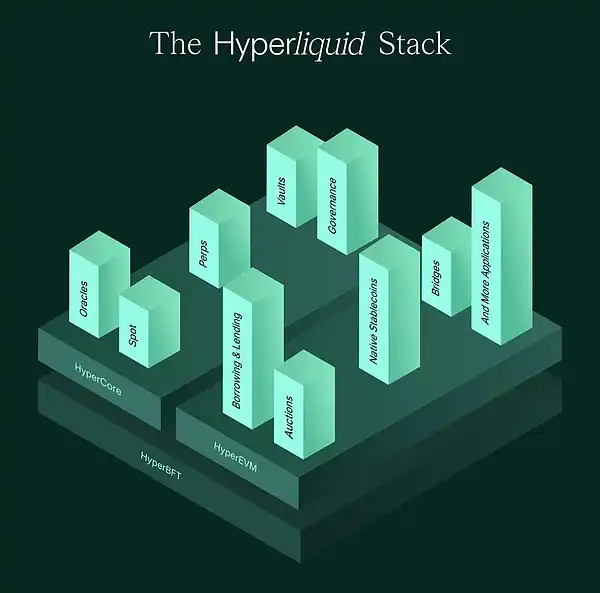
· HyperCore:สินทรัพย์หลักและกลไกจับคู่ สินทรัพย์ทั้งหมดจะเข้ามาที่นี่ก่อน ซึ่งเทียบเท่ากับ "ความสมดุลของแพลตฟอร์มการซื้อขาย"
· HyperEVM:เลเยอร์การดำเนินการสัญญาอัจฉริยะ รองรับ DeFi, NFT, GameFi และโมดูลอื่นๆ
· HyperBFT:โดยอิงตามกลไกฉันทามติ BFT ของ HotStuff จึงเพิ่มประสิทธิภาพการดำเนินการธุรกรรมที่มีความล่าช้าต่ำและปริมาณงานสูง
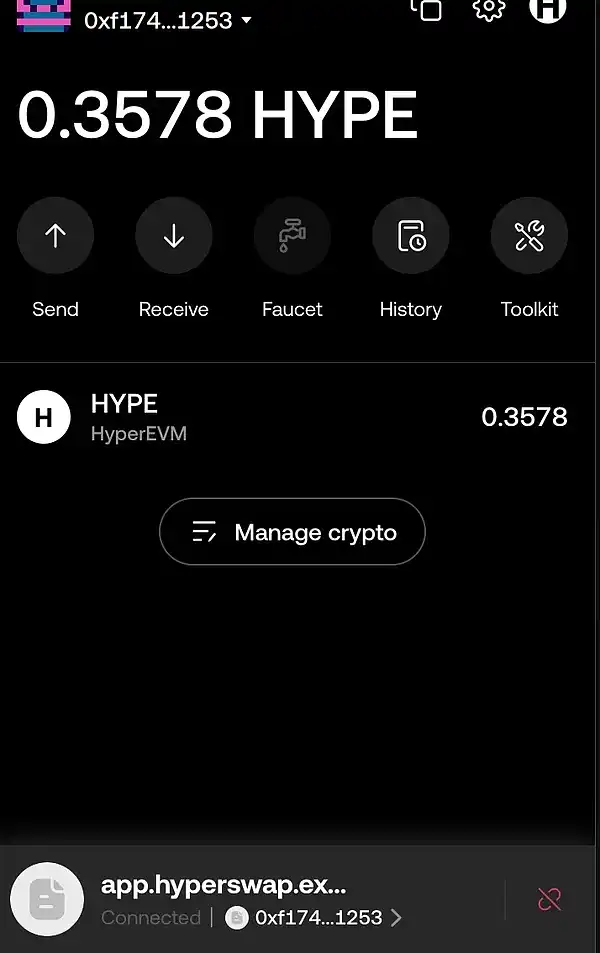
สินทรัพย์จะต้องโอนจาก HyperCore ไปยัง HyperEVM ด้วยตนเองเพื่อโต้ตอบกับสัญญาอัจฉริยะ และค่าธรรมเนียมแก๊สจะต้องชำระโดย $HYPE
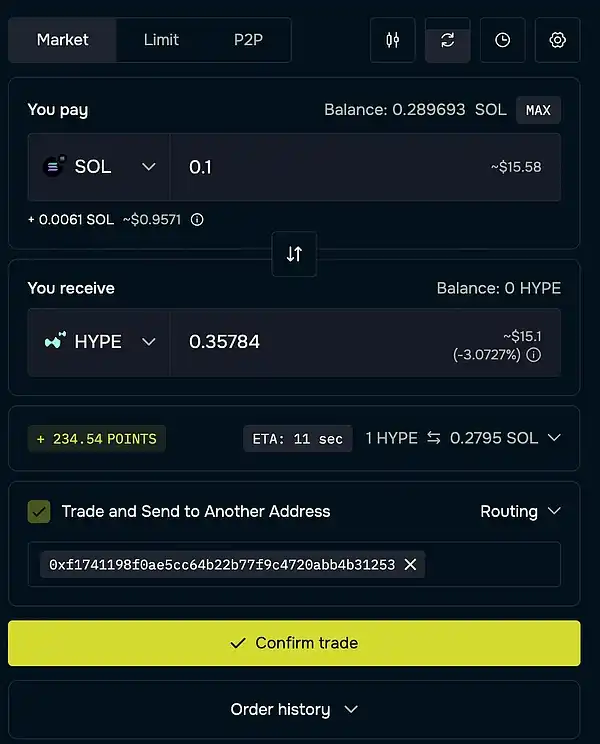
จะเข้าสู่ระบบนิเวศ HyperEVM ได้อย่างไร
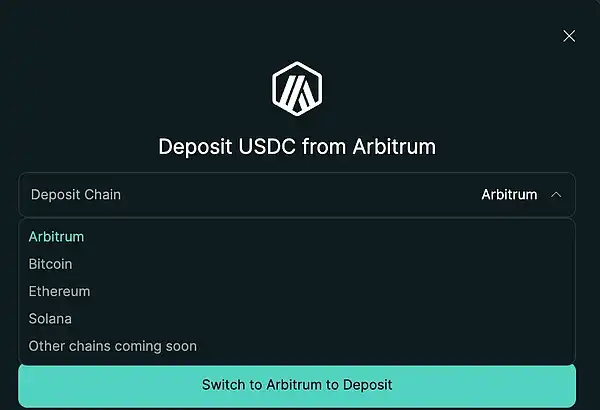
เชนภายนอก → HyperCore → HyperEVM
a. เชนภายนอก → HyperCore
เชนที่รองรับโดยทั่วไปได้แก่ Ethereum, Arbitrum, Solana, Bitcoin และสินทรัพย์ที่รองรับได้แก่ USDC, ETH, BTC, SOL เป็นต้น
b. HyperCore → HyperEVM
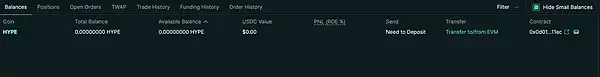
เชนภายนอก → โอนไปยัง HyperEVM โดยตรง (เช่น ใช้ deBridge)
โปรเจ็กต์ยอดนิยมบน HyperEVM
DEX (ไม่ถาวร)
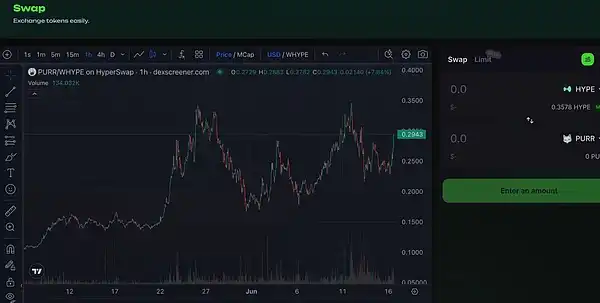
· Hyperswap: รองรับเหรียญใหม่ที่จะลงรายการและให้แรงจูงใจในการขุดสภาพคล่อง
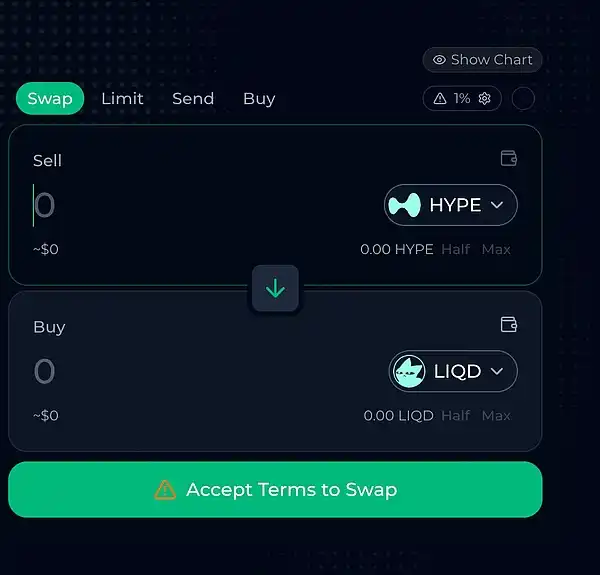
· Liquidswap: DEX รวบรวม การกำหนดเส้นทางรวมของหลาย ๆ พูล
โปรโตคอล DeFi
· Hyperlend / Felix / Hypurr.fi: รองรับการให้กู้ยืม LP และการรวมกันอื่น ๆ
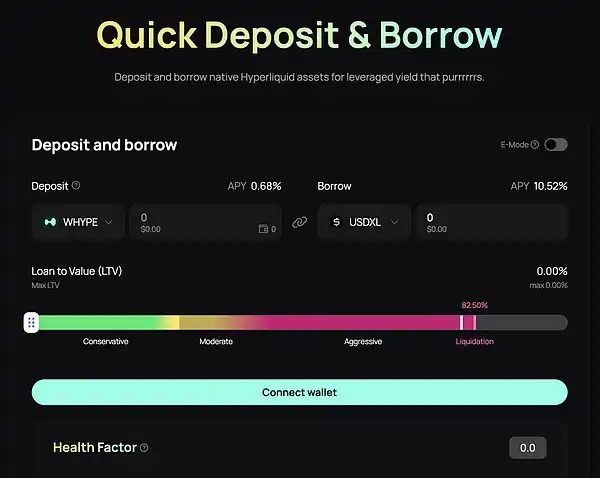
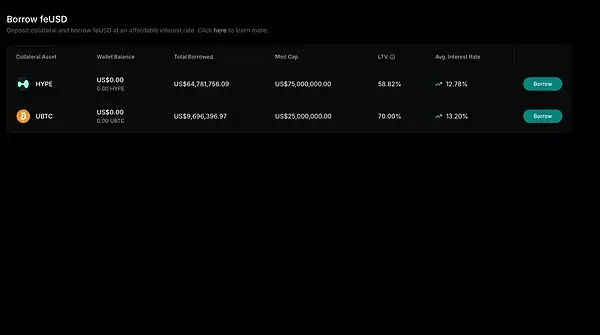
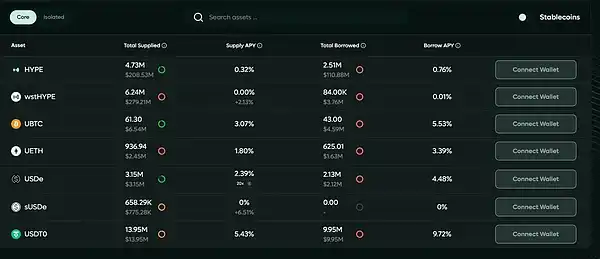
#Launchpad
· Liquidlaunch: แพลตฟอร์มการเปิดตัวโครงการในระยะเริ่มต้น
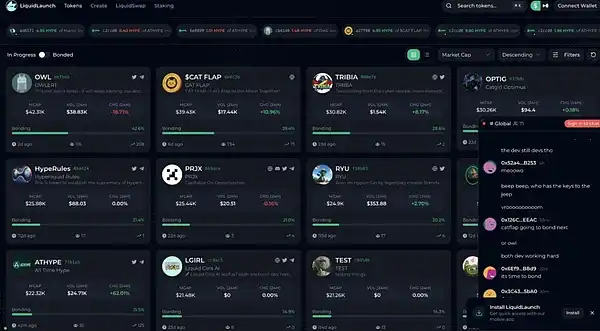
เหตุใด HyperEVM จึงมีความสำคัญ
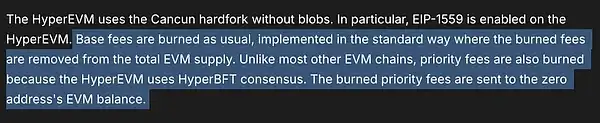
ด้วยการใช้งาน DeFi, stablecoins, NFT และโปรโตคอลอื่นๆ บน HyperEVM อย่างต่อเนื่อง ธุรกรรมบนเครือข่ายจึงมีความคึกคักมากขึ้นเรื่อยๆ และการใช้ $HYPE เป็นโทเค็นการชำระเงินแบบก๊าซก็เพิ่มขึ้นเช่นกัน ทำให้เกิดตรรกะการหดตัวทางเศรษฐกิจ ค่าธรรมเนียมก๊าซทั้งหมด (รวมถึงค่าธรรมเนียมพื้นฐานและค่าธรรมเนียมตามลำดับความสำคัญ) จะถูกทำลายลง
นอกจากนี้ การแจกฟรีในอนาคตอาจหมายถึงกิจกรรม EVM เพื่อส่งเสริมการโยกย้ายผู้ใช้และนักพัฒนาเพิ่มเติม
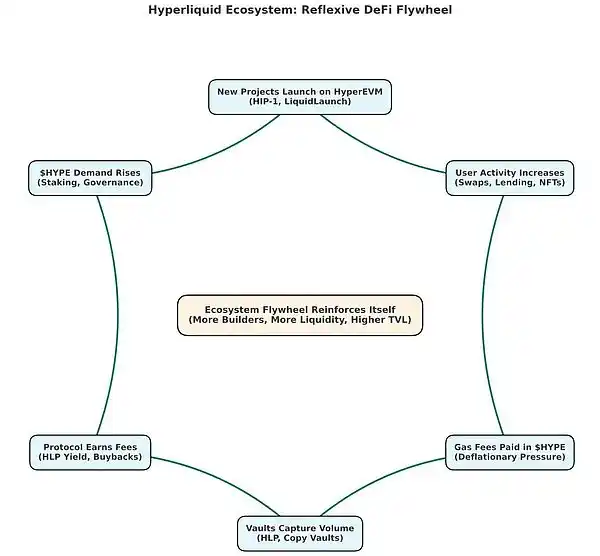
ซึ่งหมายความว่า HyperEVM ไม่ใช่แค่ส่วนเสริมที่ใช้งานได้ แต่ยังสร้างเอฟเฟกต์เครือข่ายที่แท้จริงและวงจรการเล่าเรื่อง:
การนำโครงการใหม่มาใช้ → เพิ่มการใช้ก๊าซ → รองรับมูลค่า $HYPE → ดึงดูดผู้ใช้มากขึ้น → ดึงดูดนักพัฒนามากขึ้น → ทำซ้ำ
โครงการเบต้าสูงที่มีศักยภาพ: โทเค็นทางนิเวศ
แม้ว่า $HYPE ยังคงเป็นสินทรัพย์หลักที่มีมูลค่าของระบบ Hyperliquid แต่โทเค็นใหม่บน HyperEVM (เช่น $LIQD โทเค็นการกำกับดูแลและแรงจูงใจของระบบนิเวศ LiquidSwap ซึ่งแจกจ่าย $HYPE ให้กับผู้เดิมพัน) จะให้การเปิดรับเบต้าที่สูงกว่าต่อระบบนิเวศ การเติบโต โทเค็นเหล่านี้โดยทั่วไปแสดงถึง: โมเดลการแบ่งรายได้ในพื้นที่ สินทรัพย์ฐาน DeFi โอกาสสภาพคล่องในช่วงเริ่มต้น
เนื่องจาก $HYPE มีมูลค่าเพิ่มขึ้น โทเค็นเหล่านี้อาจได้รับประโยชน์จาก:
· ปริมาณการซื้อขายและการไหลเข้าของผู้ใช้ที่เพิ่มขึ้น การปรับปรุงยูทิลิตี้ของโทเค็นและความสามารถในการจับค่าธรรมเนียม;
· ผลตอบแทนที่เพิ่มขึ้น (APY) ที่กำหนดเป็น $HYPE เช่นที่แสดงโดยการเดิมพัน $LIQD;
· แนวโน้มขาขึ้นจากการเก็งกำไรเนื่องจากผู้ซื้อขายหมุนเวียนเข้าสู่โครงการระบบนิเวศที่มีมูลค่าตลาดเล็กกว่า;
· การแจกฟรีทางอากาศหรือแรงจูงใจด้านการกำกับดูแลที่เกี่ยวข้องกับการใช้งานในช่วงเริ่มต้น
ในระบบนิเวศการทบต้นความเร็วสูงเช่น HyperEVM โทเค็นประเภท "ผู้ขายน้ำ" เหล่านี้ (ค่าธรรมเนียมแก๊สที่ขับเคลื่อนโดย $HYPE แต่ไม่มีความสัมพันธ์กันอย่างมากในการออกแบบโทเค็น) อาจมีประสิทธิภาพเหนือกว่า $HYPE เองในช่วงเริ่มต้นของรอบ
ตัวอย่างเช่น: หาก $HYPE เพิ่มขึ้นเป็นสองเท่า $LIQD ที่มี FDV < $100M อาจเพิ่มขึ้น 4 เท่าหากจับคู่กับการเติบโตอย่างลึกซึ้ง
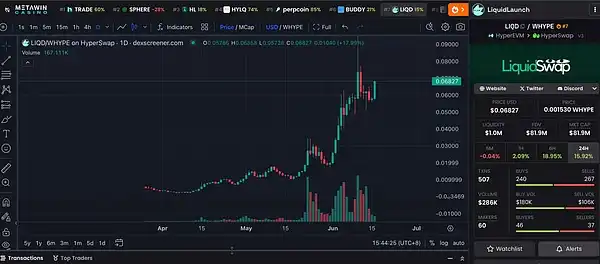
โทเค็นประเภทนี้ไม่ใช่แค่โครงการดูดเลือดเท่านั้น แต่ยังเป็นตัวขยายการเติบโตทางนิเวศน์อีกด้วย ยิ่งใช้มากเท่าไหร่ ก็ยิ่งมีก๊าซมากขึ้นเท่านั้น
สร้างวงจรฟลายวีลเชิงบวก
ข้อสรุป
ในขณะที่หลายคนมองว่า Hyperliquid เป็น "DEX อีกตัว" หรือ "L1 ที่กำลังเกิดใหม่" ข้อมูลค่าธรรมเนียมกลับบอกเล่าเรื่องราวที่แตกต่างออกไป:
Hyperliquid อยู่ในอันดับที่เจ็ดจากโปรโตคอลทั้งหมดในด้านค่าธรรมเนียม 30 วัน (69.15 ล้านเหรียญสหรัฐ) แซงหน้า Tron, Solana และแม้แต่ผู้นำด้าน Staking อย่าง Lido
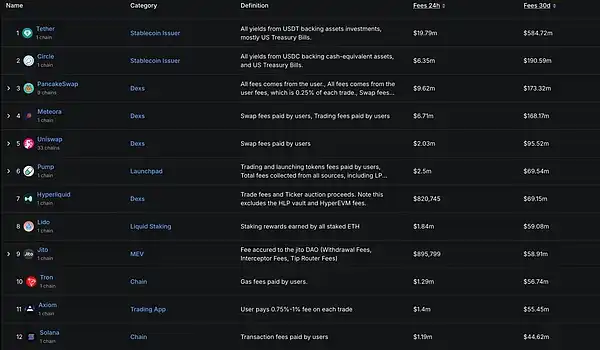
และนี่ยังไม่รวมรายได้จาก HLP Vault และ HyperEVM ซึ่งบ่งชี้ว่าศักยภาพในการสร้างรายได้ของบริษัทยังไม่ได้รับการปลดปล่อยอย่างเต็มที่
จากมุมมองการประเมินมูลค่า ปัจจัยพื้นฐานของ Hyperliquid นั้นเทียบได้กับ L1 กระแสหลัก แต่ศักยภาพที่แท้จริงของมันอยู่ที่การเป็นแพลตฟอร์มการซื้อขายแบบ DeFi-native ตัวแรกที่สามารถแข่งขันกับ CEX ได้ในแง่ของประสบการณ์ในการซื้อขาย ค่าธรรมเนียม และการดำเนินการ
DEX ส่วนใหญ่ยังคงพึ่งพาโมเดลสวอปซึ่งมีสภาพคล่องต่ำ ในขณะที่ Hyperliquid ได้สร้างกลไกสมุดคำสั่งซื้อขายจริง + HLP2 โดยที่ Slippage ข้ามเชนควบคุมได้ภายใน 0.3% และไม่จำเป็นต้องสลับกระเป๋าเงินบ่อยๆ
เราเชื่อว่า Hyperliquid กำลังกลายเป็นแพลตฟอร์มการซื้อขายเพียงแพลตฟอร์มเดียวที่จำเป็นในเชน จาก Spot ไปยัง Perpetual จากนั้นไปยังระบบนิเวศทั้งหมด
ในแง่หนึ่ง มันไม่ได้มุ่งเป้าไปที่การเอาชนะ Uniswap แต่มุ่งเป้าไปที่ Binance โดยตรง [16]
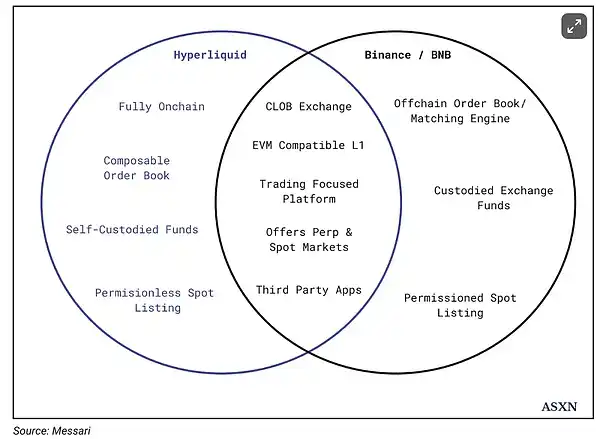
ทำไมจึงไม่สามารถคัดลอก Hyperliquid อีกอันได้
แม้ว่าคุณต้องการทุ่มสุดตัวให้กับ "DEX ระเบิดตลอดกาล" ถัดไป ฉันคิดว่าเงินปันผลของ DEX หมดไปแล้ว
เหตุผลสี่ประการ:
1. การทำลายส่วนแบ่งการตลาด: ครอบครองปริมาณธุรกรรมถาวร 80% บนเครือข่าย โดยมีปริมาณธุรกรรมรายสัปดาห์อยู่ที่ >$60 พันล้าน ซึ่งสร้างวงจรปิดของสภาพคล่อง → ผู้ใช้ → สภาพคล่อง หากโปรเจ็กต์ใหม่ต้องการเข้าร่วม พวกเขาจะต้องชดเชยปริมาณธุรกรรมรายวันหลายพันล้านก่อน ซึ่งยากพอๆ กับการปีนขึ้นไปบนฟ้า
2. โมเดลเศรษฐกิจที่ไม่สามารถจำลองได้: ไม่มี VC เป็นสตาร์ทอัพที่ระดมทุนเอง ไม่ใช่มีม แต่สร้างความไว้วางใจที่แท้จริงและความสม่ำเสมอในระยะยาว DEX ใหม่ต้องการเงินทุน การออกเหรียญ หุ้นสำรอง การเปิดเผยข้อมูลเบื้องหลัง แรงจูงใจโทเค็น... โครงสร้างผู้ใช้แตกต่างกันอย่างสิ้นเชิง
3. ทีมผู้ก่อตั้งชั้นนำ: ผู้ก่อตั้งมาจาก HRT, MIT, Caltech และผู้ที่อยู่เบื้องหลังความถี่สูงได้ออกแบบโครงสร้างพื้นฐานระดับ CEX โดยตรง ผู้ก่อตั้ง "Jeff" เคยเปิดเผยว่าเครือข่ายผู้ติดต่อของเขาเดิมทีเป็นผู้ค้าอาวุโส ซึ่งกลายมาเป็นผู้ใช้งานและแหล่งที่มาของข้อเสนอแนะกลุ่มแรกๆ "คูน้ำ" ประเภทนี้ยากต่อการเลียนแบบสำหรับคนอื่น 4. ระบบนิเวศผลิตภัณฑ์ที่โตเต็มที่: Hyperliquid ไม่ใช่แค่ DEX แต่เป็น L1 ประสิทธิภาพสูงที่สมบูรณ์แบบ สถาปัตยกรรมพื้นฐาน โครงสร้างผู้ใช้ และรูปแบบการกำกับดูแลล้วนมีความสอดคล้องในตัวเอง ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats: กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsiaภาคผนวก
[1] @0xNonceSense,「การพลิกกลับของ $PEPE ที่ทำให้เขาเป็นเทพเจ้า」 https://x.com/0xNonceSense/status/1928105523502796848
[2] การจัดอันดับอนุพันธ์ของ CoinMarketCap, DEX https://coinmarketcap.com/rankings/exchanges/dex/?type=derivatives
[3] Xverse, โทเค็น $HYPE, https://www.xverse.app/blog/what-is-hyperliquid-blockchain
[4] เมื่อการเปลี่ยนแปลงเกิดขึ้นที่ E95, https://www.youtube.com/watch?v=WeRh589I76o
[5] ไฮเปอร์ลิควิด gitbook, https://hyperliquid.gitbook.io/hyperliquid-docs/validators/delegation-program
[6] https://dailyhodl.com/2024/11/05/binance-co-founder-dispels-rumors-that-crypto-exchange-asks-for-tokens-prior-to-listing/
[7] https://assistancefund.top/
[8] https://hyperliquid.medium.com/hyperliquidity-provider-hlp-democratizing-market-making-bb114b1dff0f
[9] กระบวนการโจมตี ai_9684xtpa, https://x.com/zuoyeweb3?lang=en
[10] https://x.com/zuoyeweb3/status/1905667783431700854
[11] https://www.theblock.co/data/decentralized-finance/derivatives
[12] https://x.com/Foresight_News/status/1925509022343377104
[13] https://x.com/SKYGG_Official/status/1879862273814204486
[14] https://cryptorank.io/ecosystems/hyperliquid
[15] https://web3.okx.com/nft/collection/base/hypio
[16] https://mint-ventures.medium.com/ภาพรวมอย่างรวดเร็วของโมเดลเศรษฐกิจสถานะผลิตภัณฑ์ปัจจุบันที่มีสภาพคล่องสูง และการประเมินค่า bd82bfcfd802







