



บริษัทจดทะเบียนทุกแห่งต่างก็ซื้อสินทรัพย์ดิจิทัล ใครบ้างที่สร้างรายได้จริงๆ?
ชื่อเรื่องต้นฉบับ: Facts vs. Myths: The Truth About Crypto Treasury Companies
ผู้เขียนต้นฉบับ: Jeff Dorman, CFA
ผู้เรียบเรียงต้นฉบับ: TechFlow
บริษัทที่ทำธุรกิจเกี่ยวกับคริปโต Treasury Companies: Facts and Misunderstandings
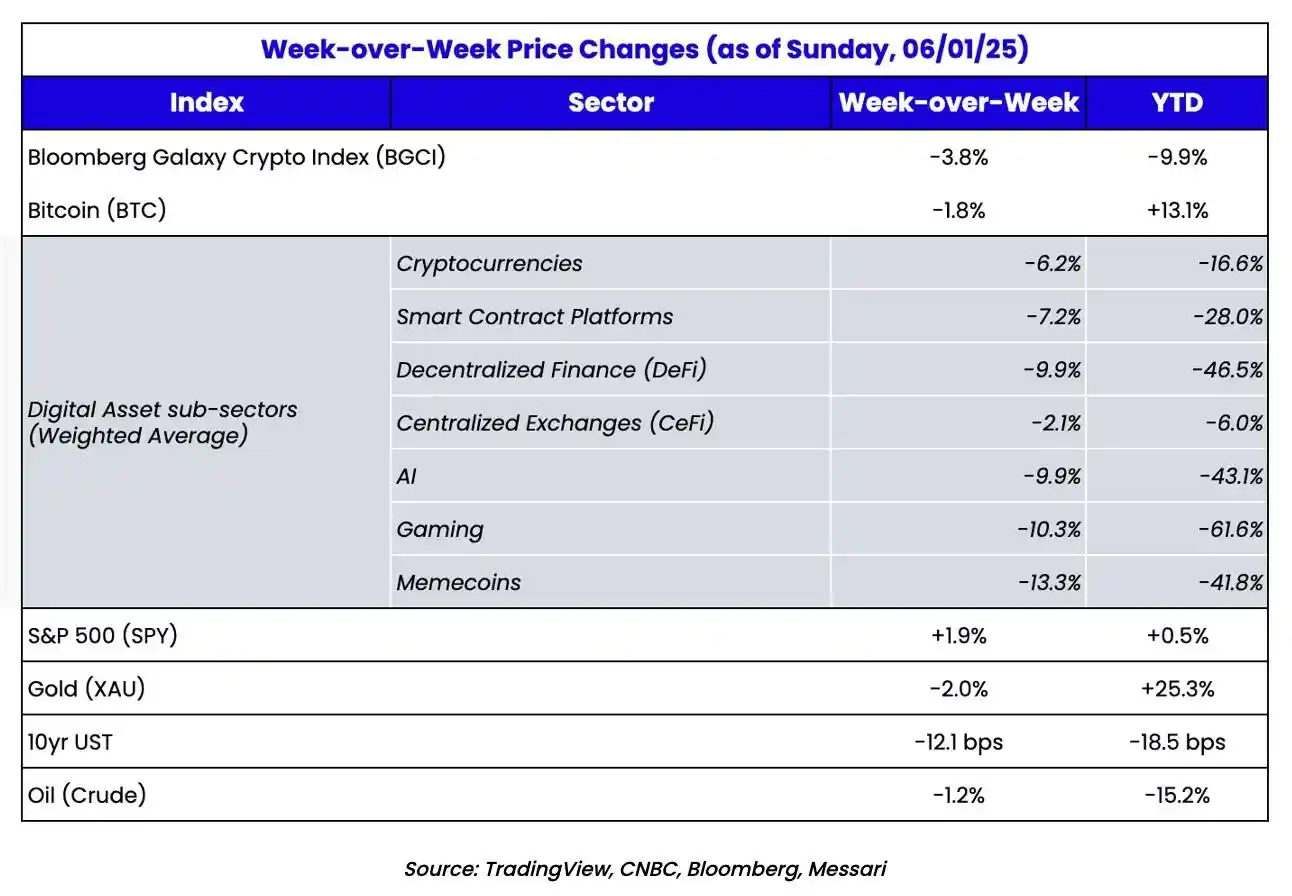
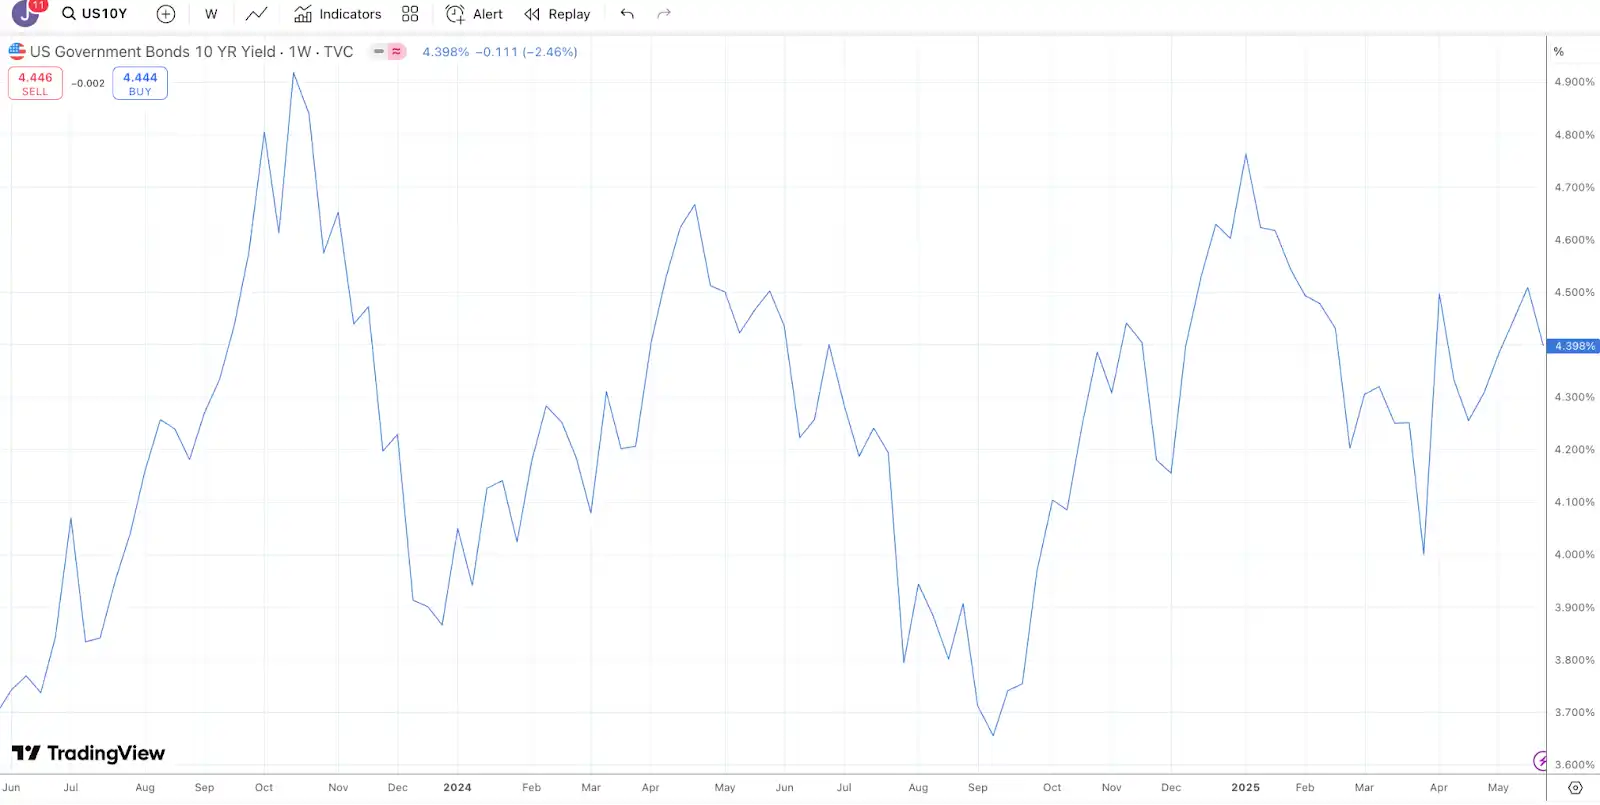
หลังจากปรับตัวขึ้นติดต่อกันเป็นเวลา 6 สัปดาห์ ในที่สุดดัชนี Bloomberg Galaxy Crypto Index (BGCI) ก็ปรับตัวลดลงในสัปดาห์ที่แล้ว ขณะที่หุ้นและพันธบัตรสหรัฐฯ ต่างก็ปรับตัวสูงขึ้น แม้จะมีการพูดคุยกันอย่างไม่รู้จบเกี่ยวกับ "ความผิดปกติ" ของตลาดพันธบัตรสหรัฐฯ แต่ก็ควรสังเกตว่าผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีมีการผันผวนในช่วง 100 จุดพื้นฐานในช่วงสองปีที่ผ่านมา ซึ่งเป็นอีกตัวอย่างหนึ่งของการเล่าเรื่องที่นำข้อเท็จจริงมาสู่ตลาด
เมื่อพูดถึงเรื่องเล่า จำนวนบริษัทมหาชนของสหรัฐฯ ที่ซื้อ Bitcoin และสินทรัพย์ดิจิทัลอื่นๆ ที่เพิ่มมากขึ้นนั้นไม่ต้องสงสัยเลยว่าเป็นหัวข้อที่ร้อนแรงในตลาด แต่ตามปกติแล้ว แนวโน้มนี้มักมาพร้อมกับความเข้าใจผิดมากมาย ดังนั้น เราจะพยายามอย่างเต็มที่เพื่อแยกแยะข้อเท็จจริงและตำนานเบื้องหลังผู้ซื้อสินทรัพย์ดิจิทัลรายใหม่เหล่านี้
บางคนเรียกบริษัทเหล่านี้ว่า "บริษัทคลัง Bitcoin" ในขณะที่บางคนเรียกพวกเขาว่า DAT (บริษัทคลังสินทรัพย์ดิจิทัล) ไม่ว่าจะเรียกชื่ออย่างไร บริษัทเหล่านี้โดยพื้นฐานแล้วเป็นเพียงบริษัทเชลล์ใหม่ที่ใช้ถือสินทรัพย์ดิจิทัล ซึ่งแตกต่างจากบริษัทคลัง Bitcoin ดั้งเดิม ในช่วงห้าปีที่ผ่านมา เราได้พูดคุยกันถึงปรากฏการณ์ที่บริษัทจดทะเบียนในตลาดหลักทรัพย์บางแห่งเพิ่ม Bitcoin ลงในงบดุลด้วยเหตุผลต่างๆ
บริษัทเหล่านี้สามารถแบ่งออกได้เป็นหลายประเภท:
บางบริษัทเป็นบริษัททั่วไปที่ถือครอง Bitcoin อย่างชั่วคราว เช่น Tesla และ Block (เดิมชื่อ Square);
บางบริษัทเป็นบริษัทที่เน้นด้านสกุลเงินดิจิทัล เช่น Coinbase และ Galaxy ซึ่งถือครองสินทรัพย์เหล่านี้โดยธรรมชาติผ่านธุรกิจหลัก
และบางบริษัทเป็นบริษัทขุด Bitcoin ซึ่งมีธุรกิจหลักคือการถือครอง Bitcoin
การเติบโตของ Bitcoin ในงบดุลของบริษัทเหล่านี้ติดตามได้ง่าย และบางครั้งยังทำให้ราคาหุ้นของบริษัทสูงขึ้นด้วย แต่ในกรณีส่วนใหญ่ การถือครอง Bitcoin จะไม่บดบังธุรกิจหลักของพวกเขา นอกจากนี้ จนกระทั่งเมื่อไม่นานนี้ มาตรฐานการบัญชีของ Financial Accounting Standards Board (FASB) สำหรับการถือครอง Bitcoin ก่อให้เกิดความเสี่ยงด้านลบต่อกำไรต่อหุ้น (EPS) มากกว่าประโยชน์ด้านบวกอย่างมาก
ในทางกลับกัน บริษัทเหล่านี้มักมีผลกระทบต่อราคาของ Bitcoin เพียงเล็กน้อย เนื่องจากบริษัทเหล่านี้มักไม่ซื้อ Bitcoin ในปริมาณมากผ่านตลาดเปิด บริษัทส่วนใหญ่เพียงสะสม Bitcoin ผ่านธุรกิจประจำวัน และสำหรับผู้ที่ซื้อ Bitcoin การซื้อนั้นค่อนข้างน้อย
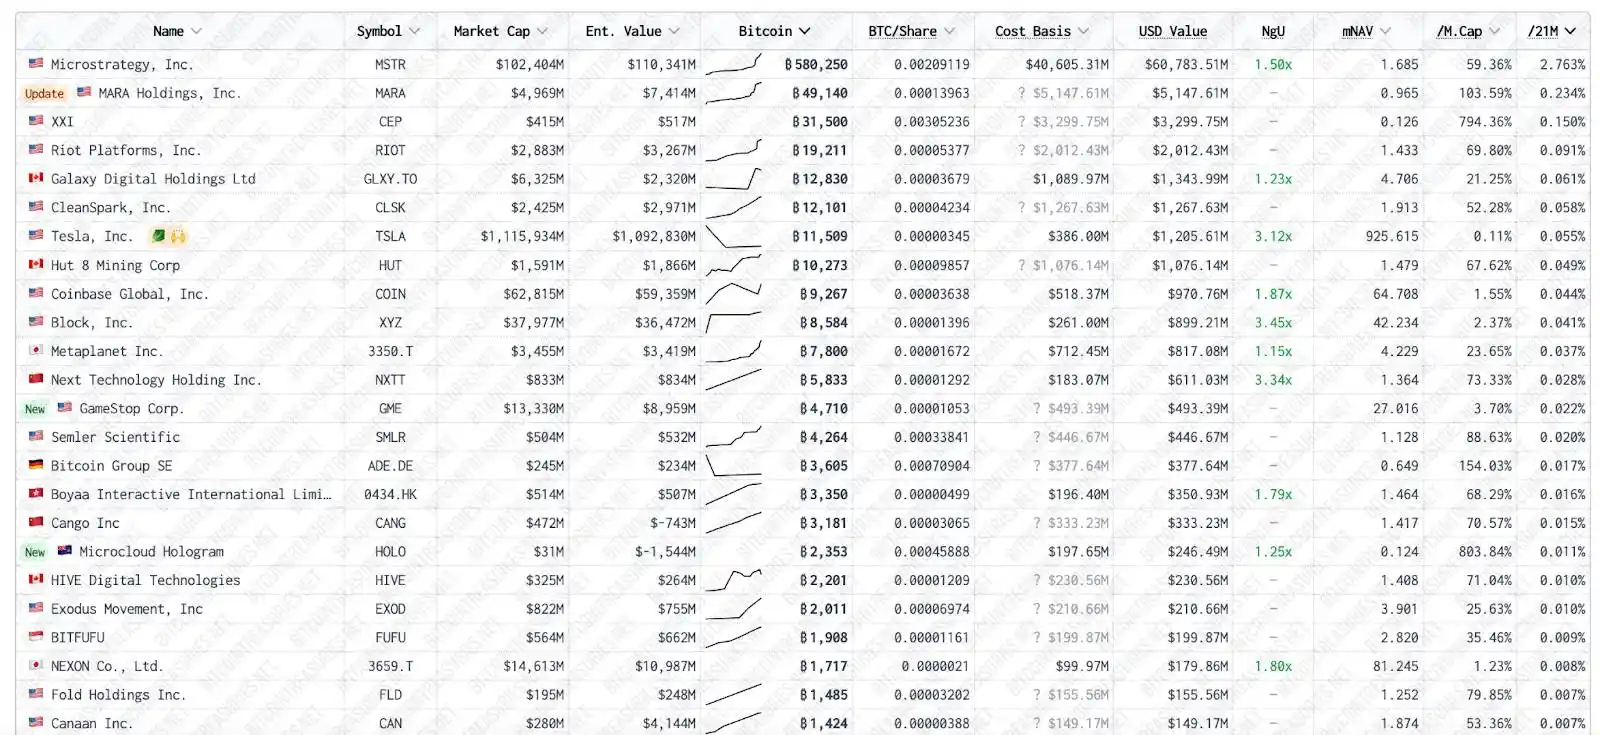
ที่มา: BitcoinTreasuries.net
ในขณะเดียวกัน MicroStrategy (สัญลักษณ์: MSTR) กำลังจะกลายเป็น "บริษัท Bitcoin" ที่แท้จริงแห่งแรกที่มีจุดประสงค์เพียงอย่างเดียวเพื่อเป็นบริษัทมหาชนที่ซื้อ Bitcoin เราได้รายงานเกี่ยวกับ MSTR เป็นครั้งแรกเมื่อห้าปีที่แล้ว เมื่อบริษัทประกาศการซื้อ Bitcoin ครั้งแรก ซึ่งทำให้ราคาหุ้นของบริษัทเพิ่มขึ้น 20% ในทันที และดึงดูดความสนใจอย่างกว้างขวาง ตามที่เราได้เขียนไว้ในเดือนสิงหาคม 2020:
“ราคาหุ้นของ MSTR พุ่งขึ้น 20% จากการประกาศเมื่อสัปดาห์ที่แล้ว ซึ่งน่าจะทำให้พนักงานระดับจูเนียร์ในแผนกการเงินขององค์กรทั่วโลกทำการวิจัย Bitcoin ในช่วงสุดสัปดาห์ที่ยุ่งวุ่นวาย จำปี 2017 ได้ไหม เมื่อบริษัทต่างๆ ไม่สามารถหยุดพูดถึง “บล็อคเชน” ในการรายงานผลประกอบการ แม้ว่าพวกเขาจะไม่มีแนวคิดหรือแผนว่าจะใช้งานมันอย่างไร เพียงเพราะตลาดจะให้รางวัลแก่บริษัทที่ดูเหมือนจะก้าวล้ำหน้ากว่าเทคโนโลยีหรือไม่ ตอนนี้ เตรียมพบกับเหตุการณ์ Bitcoin ซ้ำรอยได้เลย”
MSTR เริ่มซื้อ Bitcoin ด้วยเงินสดในงบดุล แต่ “ความยอดเยี่ยม” ที่แท้จริงอยู่ที่การที่ MSTR สามารถเข้าถึงตลาดทุนได้อย่างง่ายดายและบ่อยครั้งในช่วงห้าปีที่ผ่านมา ในขณะที่ MSTR ยังมีธุรกิจหลักที่สร้าง EBITDA (กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย) มูลค่า 50 ถึง 150 ล้านเหรียญสหรัฐต่อปีผ่านทางบริการด้านปัญญาทางธุรกิจและการวิเคราะห์ซอฟต์แวร์สำหรับองค์กร แต่ธุรกิจดังกล่าวก็ถูกบดบังอย่างรวดเร็วด้วยการซื้อ Bitcoin
ไม่เหมือนกับบริษัทมหาชนอื่นๆ ที่พยายามเลียนแบบ MSTR มีกระแสเงินสดจากสายธุรกิจเสริม (ซึ่งเคยเป็นธุรกิจหลัก) อยู่แล้ว ซึ่งสามารถใช้ชำระค่าใช้จ่ายขององค์กรและดอกเบี้ยหนี้ได้ ซึ่งทำให้บริษัทแตกต่างอย่างมากจากบริษัทมหาชนอื่นๆ
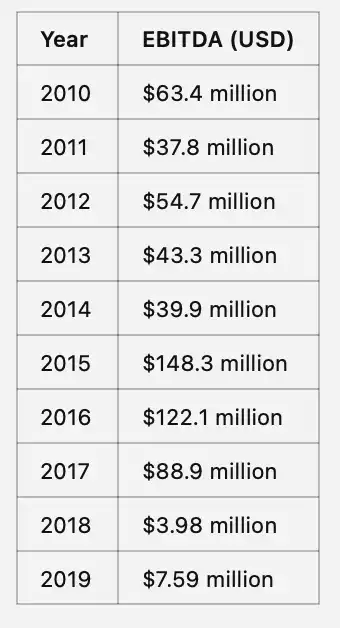
ที่มา: ChatGPT และ Microstrategy Financial Reports
MSTR ได้เปิดประตูสู่กลุ่มนักลงทุนกลุ่มใหม่ โดยใช้ประโยชน์จากหนี้ พันธบัตรแปลงสภาพ หุ้นบุริมสิทธิ์ และตลาดตราสารทุนสำหรับการระดมทุนรอบใหม่เพื่อซื้อ Bitcoin ทำให้พวกเขาสามารถเข้าถึงโอกาสในการลงทุนในสินทรัพย์ดิจิทัลที่ไม่เคยมีมาก่อนได้
แม้ว่าผมจะขี้เกียจเกินไปที่จะลงรายละเอียดเฉพาะเจาะจงในแต่ละรอบการระดมทุน (ซึ่งไม่สำคัญต่อข้อโต้แย้งของผม เพราะท้ายที่สุดแล้ว นี่เป็นเนื้อหาที่สร้างขึ้นผ่าน ChatGPT) แต่ "ความมหัศจรรย์" ของ MSTR ในตลาดทุนนั้นน่าทึ่งจริงๆ: มันแสดงให้เห็นถึงความซับซ้อนอย่างแท้จริงของการทำงานของตลาดทุนในช่วงห้าปีที่ผ่านมา
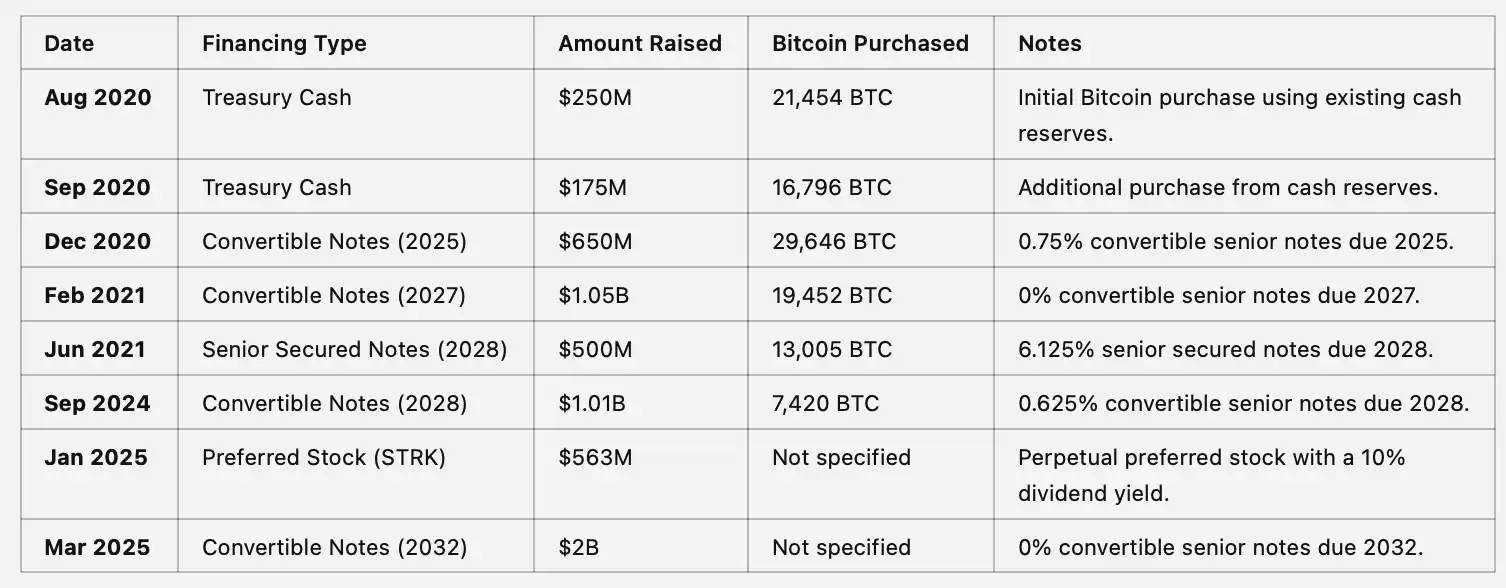
ที่มา: ChatGPT
การระดมทุนและการซื้อ Bitcoin ในแต่ละรอบใหม่จะผลักดันให้ราคาของ Bitcoin (BTC) สูงขึ้นเนื่องจากขนาดของธุรกรรมและสัญญาณของการซื้อในอนาคต ในเวลาเดียวกัน สิ่งนี้ยังผลักดันให้ราคาหุ้นของ MicroStrategy (MSTR) สูงขึ้นด้วย เนื่องจากตลาดเริ่มให้ความสำคัญกับตัวชี้วัดใหม่ๆ ที่ยังไม่มีมาก่อน เช่น "Bitcoin ต่อหุ้น" และ "ผลตอบแทน Bitcoin" โดยพื้นฐานแล้ว เป้าหมายเดียวของ MicroStrategy หรือ “บริษัท” ได้เปลี่ยนไปที่การเพิ่มสำรอง Bitcoin และทุกคนที่เกี่ยวข้องได้รับประโยชน์จากกระบวนการนี้
ผู้ถือหุ้นกู้แปลงสภาพและหุ้นบุริมสิทธิ์เล่นเกม “ความผันผวนต่ำ” อย่างแท้จริง โดยใช้ประโยชน์จากความผันผวนของทั้งราคาหุ้น MSTR และ Bitcoin ผู้ถือหนี้โดยตรงสนใจเฉพาะผลตอบแทนจากรายได้คงที่ ซึ่งได้รับการสนับสนุนอย่างง่ายดายจาก EBITDA ที่ MSTR ยังคงสร้างได้จากธุรกิจหลักเดิม ในขณะเดียวกัน นักลงทุนในหุ้นก็ได้รับกำไรจากส่วนเพิ่มของหุ้น MSTR ที่สูงกว่ามูลค่าทรัพย์สินสุทธิ (NAV) ของ Bitcoin ในงบดุล
ทุกคนชนะ! แน่นอนว่าเมื่อทุกคนชนะ มักมีสองสิ่งเกิดขึ้น:
ผู้ไม่เชื่อเริ่มส่งเสียงดังขึ้น
นักวิจารณ์เริ่มโพสต์ข้อความโกรธเคืองทางออนไลน์ พยายามหาวิธีตั้งคำถามถึงความยั่งยืนของกลยุทธ์นี้ เราเริ่มตอบสนองต่อข้อกล่าวหาที่ไร้สาระเหล่านี้ตั้งแต่ต้นปี 2021 ในเวลานั้น ผู้เข้าร่วมตลาดจำนวนมากเชื่อมั่นว่า MSTR จะถูกบังคับให้ขาย Bitcoin โดยไม่เข้าใจอย่างสมบูรณ์ว่าพันธสัญญาหนี้ทำงานอย่างไร ไม่ต้องพูดถึงความสับสนระหว่างพันธสัญญาเหล่านี้กับความแตกต่างระหว่างการถือ Bitcoin โดยตรงและการถือตำแหน่งฟิวเจอร์สที่มีเลเวอเรจพร้อมราคาชำระบัญชี
จนถึงทุกวันนี้ เรายังคงต้องรับมือกับการอ้างว่า MSTR ก่อให้เกิดความเสี่ยงต่อระบบของ Bitcoin เป็นประจำ แม้ว่าเราจะยอมแพ้ในการต่อสู้กับการดีเบตที่ไม่มีวันสิ้นสุดนี้ไปมากแล้วก็ตาม เราขอให้ Jim Chanos โชคดีกับการซื้อขาย “Bitcoin ระยะยาว ซื้อขาย MSTR ระยะสั้น” ล่าสุดของเขา (แม้ว่ากลยุทธ์นี้อาจจะไม่ได้ผลเช่นกัน ด้วยเหตุผลที่เราได้อธิบายไว้ที่นี่) “การขายชอร์ต MSTR” ได้กลายเป็น “การขายชอร์ต Tether” รูปแบบใหม่ ซึ่งเป็นการซื้อขายที่เป็นที่ต้องการอย่างมากเนื่องจากดูเหมือนว่าจะมีความเสี่ยงต่ำและให้ผลตอบแทนสูง แต่โอกาสที่จะประสบความสำเร็จจริงนั้นต่ำ
มีพวกเลียนแบบโผล่มาให้เห็นเรื่อยๆ
ยินดีต้อนรับสู่ยุคใหม่แห่งความบ้าคลั่งของคริปโต มาสำรวจปรากฏการณ์นี้กันต่อ
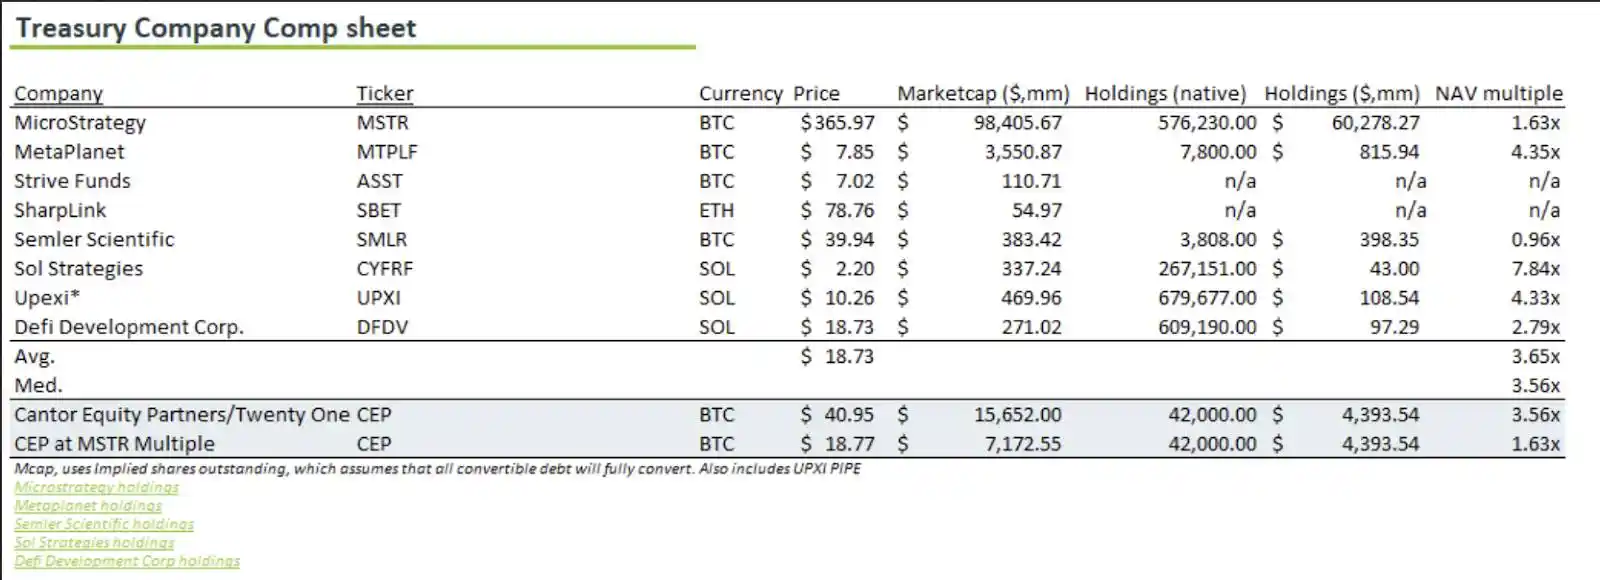
ที่มา: การคำนวณภายในของ Bloomberg และ Arca
หากปี 2024 เป็นปีของ “กองทุน ETF คริปโต” ปี 2025 จะเป็นปีของ “SPAC และการควบรวมกิจการแบบย้อนกลับ” ครั้งหนึ่งเราเคยอธิบาย ETF สกุลเงินดิจิทัลว่าเป็น "สองก้าวไปข้างหน้า หนึ่งก้าวถอยหลัง":
“หลายคนมองว่า ETF เป็นทางเลือกที่ดีสำหรับสินทรัพย์ที่ชำระแบบเรียลไทม์ แต่ความจริงกลับตรงกันข้าม ETF ของ Bitcoin นั้นมีประสิทธิภาพในการยัดเยียดระบบการชำระเงินแบบเรียลไทม์ (บล็อคเชน) ลงในผลิตภัณฑ์ที่ชำระ T+1 ที่ล้าสมัย (ETF) นั่นไม่ใช่การก้าวถอยหลังหรือ? ในฐานะของอุตสาหกรรม เราควรดำเนินการเพื่อนำสินทรัพย์ทั่วโลกมาสู่บล็อคเชน ไม่ใช่ยัดเยียดสินทรัพย์บนเชนลงในระบบดั้งเดิมของวอลล์สตรีท”
แม้ว่าเราจะยอมรับว่าสิ่งนี้มีความจำเป็นต่อการส่งเสริมการนำไปใช้และความสนใจ แต่ประเด็นนี้ยังคงเป็นจริงอยู่ มีความแตกต่างอย่างมากระหว่าง "เทคโนโลยีบล็อคเชน" และ "สินทรัพย์สกุลเงินดิจิทัล" เราให้ความสำคัญกับการนำสินทรัพย์ที่ได้รับความนิยมมากที่สุดในโลก (หุ้น พันธบัตร อสังหาริมทรัพย์) มาสู่บล็อคเชนมากกว่าการยัดเยียดสินทรัพย์สกุลเงินดิจิทัลที่มีคุณภาพน่าสงสัยลงในระบบที่ล้าสมัย อย่างไรก็ตาม แนวโน้มของการยัดเยียดสินทรัพย์สกุลเงินดิจิทัลลงในเชลล์หุ้นจะไม่หยุดลง มาดูกันว่าปัจจุบันมีอะไรเกิดขึ้นบ้าง
SPAC (บริษัทเพื่อการซื้อกิจการโดยเฉพาะ) และการควบรวมกิจการแบบย้อนกลับมีมานานแล้ว แต่ไม่ค่อยมีการนำมาใช้อย่างแพร่หลายเพื่อจุดประสงค์เดียว อย่างไรก็ตาม นั่นคือสิ่งที่กำลังเกิดขึ้นอยู่ในขณะนี้ หากคุณมีเชลล์หุ้นที่จดทะเบียนแล้ว คุณสามารถใช้เชลล์หุ้นนั้นเพื่อซื้อสินทรัพย์ดิจิทัลและหวังว่าจะซื้อขายได้ในราคาพรีเมียมที่สำคัญเมื่อเทียบกับมูลค่าสินทรัพย์สุทธิ (NAV) โครงสร้างใหม่เหล่านี้มักจะแตกต่างจาก MicroStrategy เล็กน้อย บริษัทบางแห่งถือครองเฉพาะ Bitcoin โดยพยายามจำลองแบบจำลองของ MSTR อย่างแน่นอน (แม้ว่าจะไม่มีการรับรู้แบรนด์และความเชี่ยวชาญในตลาดทุนเลยก็ตาม) บริษัทอื่นๆ ได้ซื้อสินทรัพย์ใหม่ - บางแห่งถือ Ethereum (ETH) บางแห่งถือ Solana (SOL) บางแห่งถือ TAO และยังมีอีกมากมายที่กำลังเกิดขึ้น ปัจจุบัน Arca ได้รับข้อเสนอแนวคิดใหม่ 3 ถึง 5 รายการจากธนาคารเพื่อการลงทุนทุกสัปดาห์
นี่คือตัวอย่าง (อาจไม่ครบถ้วนสมบูรณ์) ของข้อตกลงบางส่วนที่ได้รับการประกาศเมื่อเร็วๆ นี้และกำลังได้รับการระดมทุนอยู่:
SharpLink Gaming (SBET)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการจัดหาเงินทุน: การลงทุนส่วนตัว (PIPE) 425 ล้านดอลลาร์
· สินทรัพย์ Crypto ที่ได้มา: Ethereum (ETH)
Trump Media & Technology Group (DJT)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการจัดหาเงินทุน: ระดมทุน 2.3 พันล้านดอลลาร์จากการขายหุ้นและพันธบัตรแปลงสภาพ
· สินทรัพย์ Crypto ที่ได้มา: Bitcoin (BTC)
GameStop Corp. (GME)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการจัดหาเงินทุน: พันธบัตรแปลงสภาพ 1.5 พันล้านดอลลาร์
· สินทรัพย์ Crypto ที่ได้มา: 4,710 Bitcoins (BTC)
Jetking Infotrain (อินเดีย)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการจัดหาเงินทุน: ระดมทุนได้ 6.1 ล้านรูปีผ่านการขายหุ้น
· สินทรัพย์คริปโตที่ได้มา: Bitcoin (BTC)
Meliuz (CASH3.SA - บราซิล)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการจัดหาเงินทุน: ระดมทุนได้ 150 ล้านเรอัลผ่านการเสนอขายหุ้น
· สินทรัพย์คริปโตที่ได้มา: Bitcoin (BTC)
· รายละเอียด: บริษัทฟินเทคของบราซิล Meliuz ประกาศเสนอขายหุ้นครั้งแรก โดยวางแผนที่จะระดมทุน 150 ล้านเรอัล (ประมาณ 26.45 ล้านดอลลาร์) เพื่อซื้อ Bitcoin บริษัทวางแผนที่จะแจกจ่ายหุ้นสามัญ 17,006,803 หุ้นเป็นงวดแรก
Sol Strategies Inc. (CSE: HODL, OTCQX: CYFRF)
· การลงทุนเริ่มต้น: มกราคม 2025
· แหล่งเงินทุน:
สินเชื่อหมุนเวียนแบบไม่มีหลักประกันมูลค่า 25 ล้านดอลลาร์แคนาดาที่จัดทำโดยประธาน Antanas Guoga;
ตั๋วเงินแปลงสภาพมูลค่า 27.5 ล้านดอลลาร์แคนาดา (ประมาณ 20 ล้านดอลลาร์สหรัฐ) ที่จัดทำโดย ParaFi Capital;
ตราสารหนี้แปลงสภาพมูลค่าสูงถึง 500 ล้านดอลลาร์จาก ATW Partners โดย 20 ล้านดอลลาร์แรกเสร็จสิ้นในเดือนพฤษภาคม 2025
· สินทรัพย์ดิจิทัลที่ได้มา: Solana (SOL)
Cantor Equity Partners / Twenty One Capital (CEP)
· กิจกรรมล่าสุด: พฤษภาคม 2025
· วิธีการระดมทุน: เงินทุนใหม่ 100 ล้านดอลลาร์สำหรับธุรกิจดิจิทัล Twenty One Capital ส่งผลให้เงินทุนทั้งหมดอยู่ที่ 685 ล้านดอลลาร์ ในเวลาเดียวกัน ผู้ถือหุ้นที่มีอยู่ (รวมถึง Tether, Bitfinex และ SoftBank) ก็ได้มอบบิตคอยน์ในรูปของสิ่งของผ่านโครงสร้างทุนที่มีอยู่
· สินทรัพย์ Crypto ที่ได้มา: Bitcoin (BTC)
Upexi Inc.
· กิจกรรมล่าสุด: เมษายน 2025
· วิธีการจัดหาเงินทุน: ระดมทุน 100 ล้านดอลลาร์เพื่อจัดตั้งสำรอง Solana
· สินทรัพย์ Crypto ที่ได้มา: Solana (SOL)
· รายละเอียด: ซื้อ SOL ผ่าน PIPE (การลงทุนในหุ้นเอกชน) มูลค่า 100 ล้านดอลลาร์ และวางแผนที่จะเพิ่ม "Sol-per-share" เพิ่มเติมผ่านการออกหุ้นและตราสารหนี้
DeFi Development Corp (เดิมชื่อ Janover)
· กิจกรรมล่าสุด: เมษายน 2025
· เงินทุน: ระดมทุนได้ 42 ล้านเหรียญสหรัฐเพื่อสร้าง Solana Reserve โดยมีแผนระดมทุนเพิ่มอีก 1 พันล้านเหรียญสหรัฐ
· การเข้าซื้อสินทรัพย์ดิจิทัล: Solana (SOL)
กรณีเหล่านี้แสดงให้เห็นว่าบริษัทมหาชนจำนวนมากขึ้นเรื่อยๆ กำลังนำสินทรัพย์ดิจิทัลเข้ามาใช้ในกลยุทธ์ทางการเงิน โดยมักจะระดมทุนสำหรับการเข้าซื้อเหล่านี้ผ่านรายได้จากการเสนอขายตราสารหนี้หรือหุ้น แต่ใครบ้างที่สร้างเงินจากข้อตกลงเหล่านี้?
ธนาคารเพื่อการลงทุน
ธนาคารเพื่อการลงทุนได้รับค่าธรรมเนียมจากการรับประกัน PIPE หรือดำเนินการควบรวมกิจการแบบย้อนกลับ ซึ่งเป็นกลยุทธ์ที่มีความเสี่ยงน้อยและสร้างรายได้ไม่ว่าข้อตกลงนั้นจะประสบความสำเร็จหรือล้มเหลวก็ตาม เป็นผลให้ธนาคารจะไม่หยุดอำนวยความสะดวกให้กับข้อตกลงดังกล่าว
เจ้าของ/ผู้บริหารของ Shell
สมมติว่ามีการระดมทุนได้ 100 ล้านเหรียญสหรัฐจากการเสนอขาย PIPE ใหม่ โดย 85 ล้านเหรียญสหรัฐใช้ในการซื้อสินทรัพย์ดิจิทัล และ 15 ล้านเหรียญสหรัฐที่เหลือใช้สำหรับ "ค่าใช้จ่ายในการดำเนินงาน" "ค่าใช้จ่ายในการดำเนินงาน" เหล่านี้รวมถึงเงินเดือนที่สูงขึ้น ซึ่งเป็นรายได้ที่คุ้มค่าสำหรับทีมผู้บริหาร
ผู้ถือหุ้นก่อนการประกาศการควบรวมกิจการแบบย้อนกลับหรือ SPAC
บริษัทเชลล์เหล่านี้ส่วนใหญ่มีมูลค่าตลาดของหุ้นน้อยกว่า 20 ล้านดอลลาร์ก่อนที่จะถูกแปลงเป็นหุ้นเชลล์คริปโต นักลงทุนบางคนที่ถือหุ้นเหล่านี้อาจทราบเกี่ยวกับการแปลงหุ้นเป็นบริษัทคริปโตล่วงหน้าจากข้อมูลภายใน ในขณะที่บางคนโชคดี แต่ไม่ต้องบอกก็รู้ว่ากำไรที่แท้จริงมาจากหุ้นเหล่านี้ที่พุ่งสูงขึ้น 500% -1000% หรือมากกว่านั้นหลังจากการประกาศ
ใครไม่ได้ทำเงิน? – นักลงทุนรายใหม่
ไม่เหมือนกับ MicroStrategy เรามีข้อมูลย้อนหลัง 5 ปีที่พิสูจน์ได้ว่าผู้ถือหุ้นที่เป็นหนี้ แปลงสภาพ บุริมสิทธิ์ และหุ้นทุนล้วนทำเงินได้ สำหรับนักลงทุนรายใหม่ในธุรกรรมประเภทใหม่เหล่านี้ (ผู้ที่ให้เงินทุนสำหรับ PIPE หรือ SPAC) ไม่มีหลักฐานว่าพวกเขาจะทำเงินได้ ธุรกรรมเหล่านี้ค่อนข้างใหม่ และนักลงทุนรายย่อยส่วนใหญ่ยังไม่ได้แปลงหุ้นรายย่อยของตนเป็นหุ้นสาธารณะ (โดยปกติจะใช้เวลาอย่างน้อย 90 วัน) ดังนั้นข้อตกลงเหล่านี้จึงยังคงดำเนินต่อไป และนักลงทุนยังคงซื้ออยู่
หากหุ้นเหล่านี้ยังคงซื้อขายในราคาที่สูงกว่ามูลค่าทรัพย์สินสุทธิ (NAV) อย่างมากหลังจากที่นักลงทุนรายใหม่ปลดล็อก เราก็จะเห็นข้อตกลงเหล่านี้เกิดขึ้นมากขึ้น แต่หากหุ้นเหล่านี้เริ่มลดลงอย่างรวดเร็ว หรือลดลงต่ำกว่า NAV เกมก็จะจบลง อาจต้องใช้เวลาหลายเดือนก่อนที่เราจะรู้ว่าตลาดตอบสนองอย่างไรเมื่อหุ้นเหล่านี้ปลดล็อก
อย่างไรก็ตาม มีความเข้าใจผิดว่าการปลดล็อกเหล่านี้ก่อให้เกิดความเสี่ยงต่อนักลงทุนในบริษัทเชลล์ ไม่ใช่ต่อสินทรัพย์ดิจิทัลพื้นฐานที่พวกเขาถืออยู่ แทบไม่มีกลไกใดที่จะบังคับให้ขายสินทรัพย์ดิจิทัลพื้นฐาน เว้นแต่ว่าสินทรัพย์ดังกล่าวจะได้รับเงินทุนจากหนี้และไม่สามารถชำระดอกเบี้ยได้ (กล่าวคือ ผิดนัดชำระหนี้) นอกจากนี้ บริษัทเชลล์ใหม่เหล่านี้ยังมีขนาดเล็กและไม่สามารถเข้าถึงตลาดหนี้ได้ การดำเนินการนี้ปัจจุบันจำกัดเฉพาะ MicroStrategy (MSTR) และผู้เล่นรายใหญ่รายอื่นๆ
สำหรับผู้ถือหุ้นและหุ้นบุริมสิทธิ์ ไม่มีสิทธิ์ที่จะเรียกร้องให้ขายสินทรัพย์อ้างอิง เว้นแต่ว่าราคาหุ้นจะต่ำกว่ามูลค่าทรัพย์สินสุทธิ (NAV) มากจนนักลงทุนที่เคลื่อนไหวทางการเมืองเริ่มซื้อหุ้นและพยายามเข้ายึดครองกระดานโดยมีเป้าหมายเพื่อขายสินทรัพย์ดิจิทัลอ้างอิงเพื่อซื้อหุ้นคืน สถานการณ์เช่นนี้อาจเกิดขึ้นในอนาคต แต่ไม่ใช่ความเสี่ยงที่สำคัญในปัจจุบัน เมื่อเหตุการณ์ดังกล่าวเกิดขึ้นครั้งแรก หุ้นส่วนใหญ่จะปิดช่องว่างกับ NAV อย่างรวดเร็ว เนื่องจากตลาดตระหนักว่าสามารถใช้รูปแบบการดำเนินงานนี้ซ้ำแล้วซ้ำเล่าได้
สถานการณ์นี้คล้ายคลึงกับสถานการณ์ของ Grayscale Trust ก่อนการเปิดตัว ETF มาก ในเวลานั้น ไม่มีความเสี่ยงที่ Grayscale จะถูกบังคับให้ขายสินทรัพย์ดิจิทัลอ้างอิง... ความเสี่ยงที่แท้จริงคือ Trust (หุ้น) จะซื้อขายในราคาที่ลดลงจากมูลค่าทรัพย์สินสุทธิ (NAV) ในที่สุด สถานการณ์นี้ก็เกิดขึ้นจริง ก่อให้เกิดความเสียหายต่อนักลงทุนในหุ้น แต่ไม่มีผลกระทบต่อผู้ถือสินทรัพย์ดิจิทัล
ทุกวันนี้ นักลงทุนในธุรกิจคริปโตที่มีโทเค็นขยะที่มีอัตราเงินเฟ้อสูงและความต้องการต่ำจำนวนมากต่างก็พูดถึงการยัดโทเค็นเหล่านั้นลงในบริษัทเชลล์อิเลกทรอนิกส์ แต่สิ่งนั้นไม่ได้สร้างความต้องการโดยอัตโนมัติ เช่นเดียวกับ ETF ที่เพิ่งเปิดตัวส่วนใหญ่ไม่สามารถดึงดูดนักลงทุนได้ การสร้างเครื่องมือการลงทุนและการสร้างความต้องการเป็นสองสิ่งที่แตกต่างกัน แม้ว่าเครื่องมือการลงทุนเหล่านี้จะยังคงถูกสร้างขึ้นต่อไป แต่ยังไม่ชัดเจนว่าหุ้นเหล่านี้จะดึงดูดความต้องการของตลาดได้จริงหรือไม่
มีความเป็นไปได้หรือไม่ที่บริษัทเชลล์เหล่านี้จะสามารถรักษาระดับเบี้ยประกันภัยเหนือ NAV ได้เป็นเวลานาน คำตอบคือเป็นไปได้ แต่เงื่อนไขนั้นเข้มงวดมาก บางทีวันหนึ่ง MicroStrategy (MSTR) อาจกลายเป็น Berkshire Hathaway ของโลกคริปโต เมื่อถึงเวลานั้น Bitcoin อาจกลายเป็นสินทรัพย์ที่หายากและเป็นที่ต้องการอย่างมาก และบริษัทอาจเต็มใจที่จะยอมรับข้อเสนอการซื้อกิจการที่ต่ำลงจาก Michael Saylor เพียงเพราะเขาสามารถชำระเงินด้วย Bitcoin ที่มีค่าได้
อีกวิธีหนึ่งที่เบี้ยประกันของบริษัทเชลล์อาจยังคงดำเนินต่อไปได้ก็คือ หากบริษัทเหล่านี้มีความคิดสร้างสรรค์มากขึ้นในการเลือกสินทรัพย์อ้างอิง ตัวอย่างเช่น บริษัทเหล่านี้อาจถือโทเค็นคุณภาพสูงอย่าง HYPE ซึ่งปัจจุบันไม่ได้จดทะเบียนอยู่ในตลาดแลกเปลี่ยนแบบรวมศูนย์ใดๆ ซึ่งจะทำให้กลุ่มนักลงทุนใหม่ๆ มีโอกาสได้สัมผัสกับ HYPE ความหายากและความพิเศษนี้อาจดึงดูดนักลงทุนที่ยินดีจะจ่ายเงินเพิ่ม อย่างไรก็ตาม สถานการณ์เหล่านี้เป็นเพียงความเป็นไปได้ในระยะยาวเท่านั้น
ไม่ว่าในกรณีใด เช่นเดียวกับ ETF บริษัทเชลล์บางแห่งจะประสบความสำเร็จและบางแห่งจะไม่ประสบความสำเร็จ แต่หากเจ้าหน้าที่ธนาคารต้องการให้ "ขบวนรถไฟแห่งผลกำไร" ดำเนินต่อไป พวกเขาจะต้องเริ่มมีความคิดสร้างสรรค์มากขึ้น หากเพียงแค่ยัดสินทรัพย์ดิจิทัลลงในบริษัทเชลล์ที่ซื้อขายหุ้น ก็จำเป็นต้องคิดค้นนวัตกรรมใหม่ๆ อย่างต่อเนื่องเกี่ยวกับสิ่งที่อยู่ภายในบริษัทเชลล์ เพื่อให้มีมูลค่าและยากต่อการเข้าถึงด้วยวิธีอื่นๆ
อย่างไรก็ตาม ฉันไม่คิดว่าบริษัทเชลล์ที่ซื้อขายหุ้นเหล่านี้จะมีผลกระทบเชิงลบต่อสินทรัพย์ดิจิทัลเอง อย่างน้อยก็ไม่ใช่ในระยะสั้น หากไม่มีหนี้ในโครงสร้างทุนก็จะไม่มีกลไกการขายแบบบังคับ และฉันคิดว่าเราอาจพยายามขจัดความเข้าใจผิดเกี่ยวกับบริษัทเชลล์เหล่านี้เป็นเวลานาน เช่นเดียวกับที่เราทำในหัวข้อเกี่ยวกับสกุลเงินดิจิทัลอื่นๆ
โทเค็นยังสามารถใช้เป็นเครื่องมือในการสร้างทุนได้
แนวโน้มล่าสุดที่เลิกใช้โทเค็นในการระดมทุนและหันมาใช้ทุนในบริษัทเชลล์สามารถมองได้ว่าเป็น "ก้าวไปข้างหน้าสองก้าว ถอยหลังหนึ่งก้าว" ซึ่งไม่ได้หมายความว่าการขายโทเค็นหยุดลง เพียงแต่มีการพูดถึงเรื่องนี้น้อยลง
เราพูดกันบ่อยๆ ว่า "โทเค็นเป็นกลไกในการสร้างทุนและแนะนำผู้ใช้ที่ดีที่สุดที่เคยสร้างขึ้นมา โดยรวมผู้ถือผลประโยชน์ทั้งหมดเข้าด้วยกันและสร้างผู้สนับสนุนแบรนด์และผู้ใช้หลักตลอดชีวิต" แนวคิดนั้นเรียบง่าย: แทนที่จะออกหุ้นหรือหนี้เพื่อให้ผู้ลงทุนไม่สามารถกลายเป็นผู้ใช้ผลิตภัณฑ์และลูกค้าไม่สามารถรับประโยชน์จากการเติบโตของบริษัทได้ ทำไมไม่ออกโทเค็นโดยตรงให้กับลูกค้าเพื่อรวมผู้ถือผลประโยชน์ทั้งหมดเข้าด้วยกันในคราวเดียวล่ะ นี่คือสิ่งที่ ICO (การเสนอขายเหรียญครั้งแรก) พยายามทำในปี 2017 จนกระทั่งหน่วยงานกำกับดูแลของสหรัฐฯ เข้ามาสั่งปิด
ข่าวดีก็คือ แรงกดดันจากหน่วยงานกำกับดูแลกำลังคลี่คลายลง ทำให้สามารถระดมทุนโทเค็นได้บางส่วน ข่าวร้ายก็คือ การระดมทุนโทเค็นส่วนใหญ่ยังคงจำกัดอยู่แค่ในพื้นที่ "คริปโตเคอเรนซี่บริสุทธิ์" เท่านั้น ซึ่งก็คือบริษัทคริปโตและบล็อคเชนดั้งเดิมที่ไม่สามารถดำรงอยู่ได้หากไม่มีเทคโนโลยีบล็อคเชน สิ่งที่ขาดหายไปก็คือโลกที่บริษัทที่ไม่ใช่คริปโตเคอเรนซี่ (เช่น ยิมทั่วไป ร้านอาหาร และธุรกิจขนาดเล็ก) สามารถเริ่มออกโทเค็นเพื่อระดมทุนให้ธุรกิจของตนและรวมผู้ถือผลประโยชน์ให้เป็นหนึ่งเดียวกันได้
"ตลาดทุนอินเทอร์เน็ต" เป็นคำที่ใช้เพื่ออธิบายธีมใหม่นี้ แนวคิดนี้ไม่ใช่เรื่องใหม่ (จริงๆ แล้ว เราเขียนเกี่ยวกับเรื่องนี้มาเป็นเวลาเจ็ดปีแล้ว — ฉันได้เขียนบล็อกเกี่ยวกับเรื่องนี้เป็นครั้งแรกในคริปโตเคอเรนซี่ เมื่อครั้งที่ Arca ยังไม่มีเว็บไซต์ด้วยซ้ำ) แต่ตอนนี้ แนวคิดนี้เริ่มได้รับการยอมรับในที่สุด
Launchcoin เป็นหนึ่งในแพลตฟอร์มหลักที่ขับเคลื่อนการออกโทเค็นรุ่นใหม่นี้ Launchcoin (ซึ่งมีโทเค็นของตัวเองด้วย) รองรับ Believe ซึ่งเป็นแพลตฟอร์มการออกโทเค็นที่เป็นผู้นำกระแสใหม่ของ “ตลาดทุนอินเทอร์เน็ต” บนแพลตฟอร์ม Believe โทเค็นเปิดตัวผ่านเส้นโค้งพันธะแล้วจึงย้ายไปยังแพลตฟอร์ม Meteora เพื่อเพิ่มสภาพคล่อง แพลตฟอร์มนี้มีความน่าสนใจเนื่องจากธุรกิจ Web2 ที่น่าเชื่อถือจำนวนมากได้แปลงโทเค็น (สร้างโทเค็น) ผ่าน Believe แล้ว แม้ว่าจะยังไม่สามารถสะสมมูลค่าโทเค็นโดยตรงได้ แต่ศักยภาพนั้นมหาศาล ทำให้ Launchcoin เป็นผู้บุกเบิกในกระแสนี้
กล่าวอีกนัยหนึ่ง Launchcoin และ Believe กำลังทำงานเพื่อมุ่งสู่วิสัยทัศน์ที่เทศบาล มหาวิทยาลัย เจ้าของธุรกิจขนาดเล็ก ทีมกีฬา และคนดังทุกคนสามารถออกโทเค็นของตนเองได้ เราได้เห็นตัวอย่างมากมายที่โทเค็นสามารถใช้เพื่อเติมช่องว่างในงบดุลของบริษัทหรือเพื่อการปรับโครงสร้างใหม่ ตัวอย่างเช่น Bitfinex ระดมทุนได้สำเร็จผ่านโทเค็น LEO และ Thorchain ระดมทุนได้สำเร็จผ่านโทเค็นหนี้ รูปแบบการจัดหาเงินทุนโทเค็นประเภทนี้เป็นสิ่งที่ทำให้วงการคริปโตน่าตื่นเต้น มากกว่าที่จะเป็นเพียงบริษัทเชลล์ออปชั่นเท่านั้น
แต่ในปัจจุบันทั้งสองรูปแบบมีอยู่คู่กัน และสิ่งสำคัญคือต้องเข้าใจถึงความแตกต่าง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







