



ธนาคารกลางสหรัฐฯ ค้นพบ stablecoins เมื่อ 3 ปีก่อน

ชื่อเรื่องเดิม: "Stablecoins: Growth Potential and Impact on Banking"
ผู้เขียนต้นฉบับ: Gordon Y. Liao และ John Caramichael
คำแปลต้นฉบับ: BlockBeats
ในวันที่ 5 มิถุนายน Circle ยักษ์ใหญ่แห่ง stablecoin จะเข้าจดทะเบียนอย่างเป็นทางการในตลาดหลักทรัพย์นิวยอร์กด้วยรหัสหุ้น CRCL ซึ่งถือเป็น IPO ที่มีผู้ชมสูงสุดในกลุ่มสกุลเงินดิจิทัลนับตั้งแต่ Coinbase (รหัสหุ้น COIN) เข้าจดทะเบียนใน Nasdaq ในปี 2021
ตามรายงานของ Bloomberg Circle วางแผนที่จะออกหุ้น 24 ล้านหุ้นในการเสนอขายหุ้น IPO ครั้งนี้ ระดมทุนได้ 624 ล้านดอลลาร์ โดยมีเป้าหมายมูลค่า 6.7 พันล้านดอลลาร์ อย่างไรก็ตาม ตามข้อมูลตลาดล่าสุด เป้าหมายดังกล่าวได้รับการระดมทุนเป็น 7.2 พันล้านดอลลาร์ และมีการจองซื้อเกินกว่า 25 เท่า เห็นได้ชัดว่าตลาดประเมินความกระตือรือร้นของกองทุนที่มีต่อแนวคิดของ stablecoin ต่ำเกินไป
ความกระตือรือร้นนี้ไม่ได้มาจากนักลงทุนรายย่อยเท่านั้น นักลงทุนสถาบันจำนวนมาก เช่น Cathie Wood จาก Ark Invest และ Larry Fink จาก BlackRock ได้ประกาศต่อสาธารณะว่าพวกเขาจะทำการสมัครสมาชิกเพิ่มเติมในจำนวนมาก ซึ่งรวมกันคิดเป็นประมาณ 30% ของการระดมทุนครั้งนี้ และเพียงหนึ่งหรือสองสัปดาห์ก่อนที่วัน IPO จะได้รับการยืนยันอย่างเป็นทางการ Circle ยังคงสร้างความวุ่นวายกับ Coinbase และ Ripple เกี่ยวกับ "ข่าวลือการเข้าซื้อกิจการ"
การอ่านที่เกี่ยวข้อง: "ในขณะที่กำลังเร่งรีบเพื่อ IPO และพูดคุยเกี่ยวกับการขาย Circle ต้องการทำอะไร? "
ในช่วงไม่กี่ปีที่ผ่านมา Stablecoins ได้ปรากฏในรายงานการลงทุนของสถาบันในฐานะหนึ่งในไม่กี่แนวคิดที่สามารถเดิมพันกับการเติบโตของตลาดสกุลเงินดิจิทัลและการเผยแพร่เทคโนโลยีบล็อคเชน ซึ่งทำให้ Circle เป็นหุ้นตัวแรกของแนวคิด Stablecoin
เมื่อปลายเดือนที่แล้วสภานิติบัญญัติฮ่องกงได้ผ่านร่างกฎหมาย Stablecoin ในวาระที่สาม และหุ้นแนวคิด Stablecoin จำนวนมากและภาคส่วนสกุลเงินดิจิทัลในฮ่องกงและตลาดหุ้น A ก็ได้นำมาซึ่งการระเบิดครั้งใหญ่ โดยหลายบริษัทเพิ่มขึ้น 20% ตามรายงานของ Caixin ราคาหุ้นของ Everbright Holdings พุ่งสูงขึ้น 26.6% เมื่อวันที่ 3 มิถุนายน เนื่องมาจากการลงทุนเชิงกลยุทธ์ใน Circle กับ IDG Capital ในปี 2016
ท่ามกลางกระแสฮือฮา หัวข้อ "Stablecoin คืออะไร" ในวงการการเงินแบบดั้งเดิมก็เพิ่มขึ้นอย่างรวดเร็ว ในความเป็นจริง เทคโนโลยี stablecoin โดยเฉพาะ CBDC (สกุลเงินดิจิทัลของธนาคารกลาง) ถือเป็นแผนเชิงกลยุทธ์ที่วางแผนโดยรัฐบาลหลายแห่งมาช้านาน ในสหรัฐอเมริกา การพัฒนาสาขา "stablecoin ส่วนตัว" มีความคืบหน้าอย่างรวดเร็วในเวลาเพียงไม่กี่เดือน ต้องขอบคุณการห้าม CBDC ของรัฐบาลทรัมป์ และร่างกฎหมาย stablecoin "GENIUS" ก็ได้รับการผ่านเมื่อวันที่ 20 พฤษภาคม
รัฐบาลสหรัฐฯ ได้ทำการวิจัยเกี่ยวกับเทคโนโลยี stablecoin มากพอแล้ว เมื่อวันที่ 31 มกราคม 2022 ธนาคารกลางสหรัฐฯ ได้เผยแพร่รายงานที่มีชื่อว่า "Stablecoins: Development Potential and Impact on the Banking System" ในรายงานดังกล่าว ธนาคารกลางสหรัฐฯ มุ่งเน้นไปที่ผลกระทบที่อาจเกิดขึ้นของ stablecoin ต่อระบบธนาคารและตัวกลางสินเชื่อ สำหรับผู้อ่านที่ไม่เข้าใจแนวคิดและความรู้ที่เกี่ยวข้องกับ stablecoin นี่อาจเป็น "ตำราเรียนเรื่อง stablecoin 101" ที่ดีได้
ต่อไปนี้เป็นการรวบรวมเนื้อหาต้นฉบับของ "Stablecoins: Development Potential and Impact on the Banking System" ของธนาคารกลางสหรัฐฯ:
TL;DR
Stablecoin คือสกุลเงินดิจิทัลที่ผูกมูลค่ากับข้อมูลอ้างอิงภายนอก ซึ่งโดยปกติคือดอลลาร์สหรัฐ (USD) Stablecoins มีบทบาทสำคัญในตลาดดิจิทัล และการเติบโตของ Stablecoins อาจกระตุ้นให้เกิดนวัตกรรมในเศรษฐกิจโดยรวม ในปีที่ผ่านมา จำนวน Stablecoins ของ USD ที่หมุนเวียนอยู่ในบล็อคเชนสาธารณะเติบโตอย่างรวดเร็ว โดยมีอุปทานหมุนเวียนทั้งหมดเกือบ 130 พันล้านดอลลาร์ ณ เดือนกันยายน 2021 เพิ่มขึ้นมากกว่า 500% จากปีก่อน
เนื่องจาก Stablecoins ได้รับความสนใจมากขึ้น จึงมีการหยิบยกประเด็นต่างๆ ขึ้นมา เช่น เสถียรภาพของการตรึงราคา การคุ้มครองผู้บริโภค KYC และการปฏิบัติตามข้อกำหนด ความสามารถในการปรับขนาดและประสิทธิภาพของการชำระเงิน เราจะเน้นที่ผลกระทบที่อาจเกิดขึ้นของ Stablecoins ต่อระบบธนาคารและการเป็นตัวกลางด้านสินเชื่อ แม้ว่าปัญหาที่เกี่ยวข้องกับ Stablecoins ต่างๆ สามารถแก้ไขได้ด้วยมาตรการป้องกันสถาบัน กฎระเบียบ และความก้าวหน้าทางเทคโนโลยีที่เหมาะสม แต่การเติบโตอย่างต่อเนื่องของ Stablecoins ที่หมุนเวียนอยู่จะส่งผลกระทบต่อระบบธนาคารแบบดั้งเดิมในท้ายที่สุด
ในบันทึกนี้ เราจะพูดถึงพื้นฐานของ Stablecoins กรณีการใช้งานปัจจุบัน และศักยภาพในการเติบโตก่อน ประการที่สอง เราตรวจสอบพฤติกรรมทางประวัติศาสตร์ของ stablecoins ในช่วงเวลาที่ผ่านมาของภาวะวิกฤตในสกุลเงินดิจิทัลและตลาดการเงินโดยรวม เราพบว่า stablecoins ที่ผูกกับดอลลาร์สหรัฐฯ แสดงให้เห็นถึงคุณภาพสินทรัพย์ที่ปลอดภัย เนื่องจากราคาในตลาดรองจะสูงขึ้นเหนือระดับที่ผูกไว้ชั่วคราวในช่วงเวลาที่ตลาดตกต่ำอย่างรุนแรง ซึ่งเป็นแรงจูงใจในการออก stablecoins เพิ่มเติม นอกจากนี้ เรายังเน้นย้ำถึงความเสี่ยงของการ "แห่ซื้อ" stablecoins บางส่วนที่ได้รับการหนุนหลังจากสินทรัพย์เสี่ยงที่ไม่ใช่เงินสด
สุดท้าย เราได้สรุปสถานการณ์ที่เป็นไปได้สำหรับเงินสำรองของธนาคาร การเป็นตัวกลางด้านสินเชื่อ และงบดุลของธนาคารกลาง หาก stablecoins ได้รับการยอมรับในวงกว้างมากขึ้น การวิจัยของเราแนะนำว่าการนำ stablecoins ที่ได้รับการหนุนหลังด้วยสินทรัพย์มาใช้ในวงกว้างนั้นสามารถสนับสนุนได้ภายในระบบธนาคารสำรองเศษส่วนสองชั้นโดยไม่มีผลกระทบเชิงลบต่อการเป็นตัวกลางด้านสินเชื่อ ภายใต้กรอบดังกล่าว เงินสำรองของ stablecoins จะถูกเก็บไว้เป็นเงินฝากของธนาคารพาณิชย์ และธนาคารพาณิชย์จะดำเนินการให้กู้ยืมและการแปลงอายุครบกำหนดโดยใช้เงินสำรองเศษส่วนเช่นเดียวกับเงินฝากธนาคารแบบดั้งเดิม นอกจากนี้ เรายังพบว่าการแทนที่เงินสด (ธนบัตร) ด้วยสกุลเงินดิจิทัลที่มีเสถียรภาพสามารถนำไปสู่การไกล่เกลี่ยสินเชื่อได้มากขึ้น ในทางกลับกัน กรอบการธนาคารที่ "แคบ" ซึ่งกำหนดให้ผู้จัดทำสกุลเงินดิจิทัลที่มีเสถียรภาพต้องสำรองเงินสำรองของธนาคารกลางเพื่อสำรองสกุลเงินดิจิทัลที่มีเสถียรภาพนั้นจะช่วยลดความเสี่ยงของการ "ถอนตัว" ของสกุลเงินดิจิทัลที่มีเสถียรภาพได้ แต่ก็อาจช่วยลดการไกล่เกลี่ยสินเชื่อลงได้
พื้นฐานของ Stablecoins
Stablecoins คือสกุลเงินดิจิทัลที่บันทึกด้วยเทคโนโลยีบัญชีแยกประเภทแบบกระจายอำนาจ (DLT) ซึ่งโดยทั่วไปคือบล็อคเชน และผูกไว้กับค่าอ้างอิง Stablecoins ส่วนใหญ่ที่หมุนเวียนอยู่จะผูกไว้กับดอลลาร์สหรัฐ แต่ Stablecoins ยังสามารถผูกไว้กับสกุลเงินเฟียตอื่นๆ ตะกร้าสกุลเงิน สกุลเงินดิจิทัลอื่นๆ หรือสินค้าโภคภัณฑ์ เช่น ทองคำได้ Stablecoins ทำหน้าที่เป็นตัวเก็บมูลค่าและสื่อกลางในการแลกเปลี่ยนบน DLT ช่วยให้สามารถแลกเปลี่ยนหรือรวม Stablecoins เข้ากับสินทรัพย์ดิจิทัลอื่นๆ ได้
Stablecoins แตกต่างจากบันทึกสกุลเงินดิจิทัลแบบดั้งเดิม เช่น บัญชีเงินฝากธนาคาร ในสองวิธีหลัก ประการแรก Stablecoins ได้รับการรักษาความปลอดภัยด้วยการเข้ารหัส ซึ่งทำให้ผู้ใช้สามารถชำระเงินธุรกรรมได้เกือบจะทันทีโดยไม่ต้องใช้จ่ายซ้ำหรือมีคนกลางมาช่วยอำนวยความสะดวกในการชำระเงิน บนบล็อคเชนสาธารณะ สิ่งนี้ยังช่วยให้ทำธุรกรรมได้ 24 X 7 x 365 ต่อวันอีกด้วย ประการที่สอง มักมีการสร้าง stablecoin ตามมาตรฐาน DLT ที่สามารถตั้งโปรแกรมได้และอนุญาตให้มีการสร้างบริการได้ ในบริบทนี้ "การสร้าง" หมายถึง stablecoin สามารถใช้เป็นหน่วยการสร้างอิสระที่ทำงานร่วมกับสัญญาอัจฉริยะ (สัญญาที่ตั้งค่าโปรแกรมได้เอง) เพื่อสร้างการชำระเงินและบริการทางการเงินอื่นๆ ลักษณะสำคัญสองประการนี้รองรับกรณีการใช้งาน stablecoin ในปัจจุบันและสนับสนุนนวัตกรรมในภาคการเงินและภาคส่วนที่ไม่ใช่การเงิน
ตั้งแต่ปี 2020 การใช้ stablecoin บนเครือข่ายสาธารณะ เช่น Ethereum, Binance Smart Chain หรือ Polygon พุ่งสูงขึ้น โดยในเดือนกันยายน 2021 อุปทานหมุนเวียนของ stablecoin สาธารณะที่ใหญ่ที่สุดที่ผูกกับดอลลาร์สหรัฐอยู่ที่เกือบ 130 พันล้านดอลลาร์ แผนภูมิแสดงให้เห็นว่าอุปทานหมุนเวียนของ stablecoin สาธารณะเติบโตอย่างแข็งแกร่งเป็นพิเศษในช่วงต้นปี 2021 โดยเฉลี่ยเติบโตประมาณ 30% ต่อเดือนในช่วงห้าเดือนแรกของปี
ประเภทของ Stablecoin ในปัจจุบัน
Stablecoin เป็นเทคโนโลยีใหม่ที่เพิ่งมีการกำหนดความหมายอย่างกว้างๆ ซึ่งอาจมีอยู่หลายรูปแบบ เทคโนโลยีนี้ถูกนำไปใช้งานในรูปแบบเฉพาะ ซึ่งเราจะอธิบายด้านล่างและสรุปไว้ในตารางที่ 1 อย่างไรก็ตาม โปรดทราบว่าเทคโนโลยี Stablecoin ยังอยู่ในช่วงเริ่มต้นและมีศักยภาพสูงสำหรับนวัตกรรม การนำ Stablecoin ไปใช้ในปัจจุบันที่กล่าวถึงด้านล่าง รวมถึงสถานะปัจจุบันในสภาพแวดล้อมด้านกฎระเบียบ ไม่ได้สะท้อนถึงการใช้งานเทคโนโลยี Stablecoin ที่เป็นไปได้ทั้งหมด
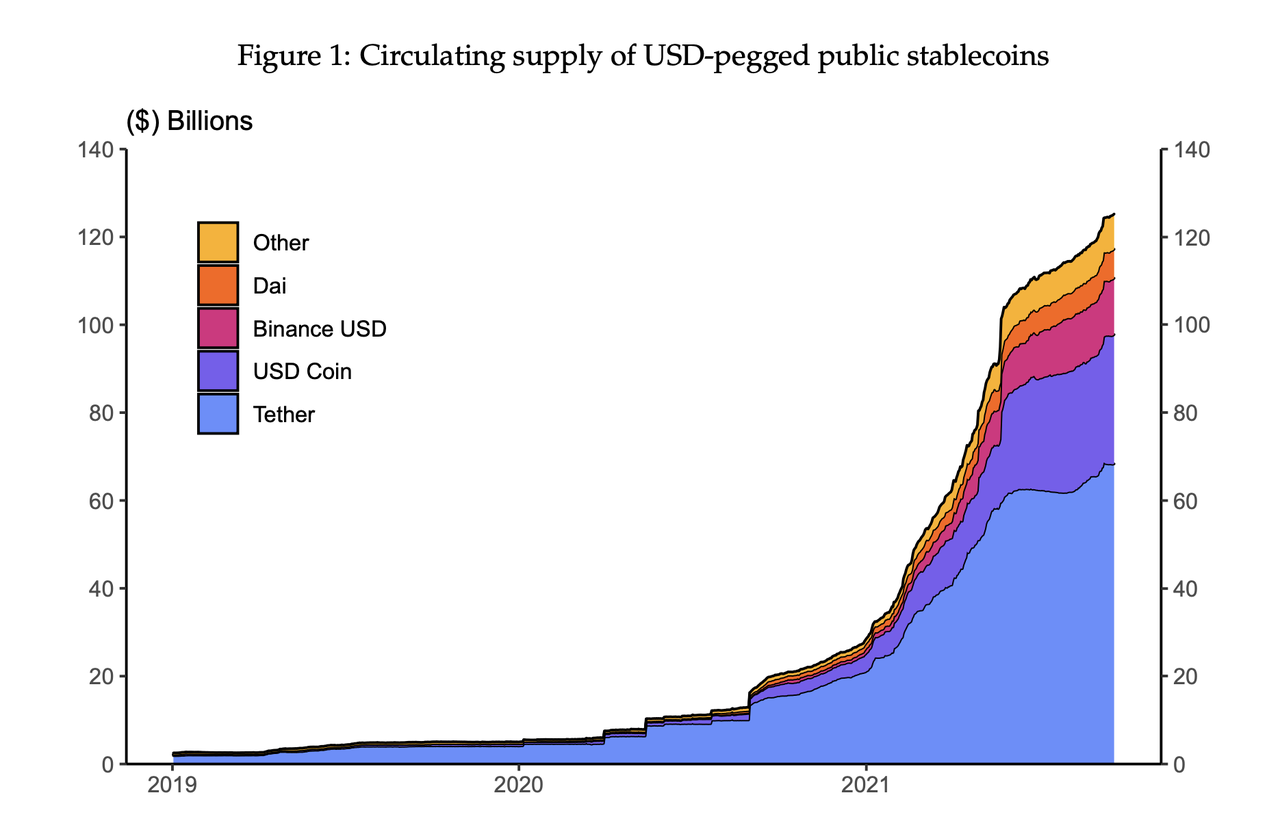
อุปทานหมุนเวียนของ Stablecoin สาธารณะที่ผูกกับดอลลาร์สหรัฐ 10 อันดับแรกตามมูลค่าตลาด ข้อมูลจากมกราคม 2019 ถึงกันยายน 2021 หมวดหมู่อื่นๆ ได้แก่ Fei, TerraUSD, TrueUSD, Paxos Dollar, Neutrino USD และ HUSD
Stablecoin ที่ได้รับการสนับสนุนจากกองทุนสำรองสาธารณะ
Stablecoin ที่มีอยู่ส่วนใหญ่หมุนเวียนอยู่ในบล็อคเชนสาธารณะ เช่น Ethereum, Binance Smart Chain หรือ Polygon โดยในจำนวนนี้ ส่วนใหญ่ได้รับการสนับสนุนจากเงินสำรองที่เทียบเท่าเงินสด เช่น เงินฝากธนาคาร ตั๋วเงินคลัง และตราสารหนี้ สเตเบิลคอยน์ที่ได้รับการสนับสนุนจากกองทุนสำรองเหล่านี้เรียกอีกอย่างว่า สเตเบิลคอยน์แบบมีผู้ดูแล เนื่องจากออกโดยตัวกลางที่ทำหน้าที่เป็นผู้ดูแลทรัพย์สินที่เทียบเท่าเงินสด และเสนอการไถ่ถอนภาระผูกพันของสเตเบิลคอยน์ในอัตรา 1 ต่อ 1 ในสกุลเงินดอลลาร์สหรัฐหรือสกุลเงินเฟียตอื่นๆ
ความเพียงพอและความมั่นคงของสกุลเงินดิจิทัลที่สำรองโดยสาธารณะบางส่วนถูกตั้งคำถาม โดยเฉพาะอย่างยิ่ง Tether ซึ่งเป็นสกุลเงินดิจิทัลที่สำรองมากที่สุดตามปริมาณการหมุนเวียน ตกลงที่จะจ่ายเงิน 41 ล้านดอลลาร์เพื่อยุติข้อพิพาทกับคณะกรรมการการค้าล่วงหน้าของสินค้าโภคภัณฑ์ของสหรัฐฯ ซึ่งกล่าวหาว่า Tether ให้ข้อมูลเท็จเกี่ยวกับความเพียงพอของเงินสำรองดอลลาร์สหรัฐฯ สกุลเงินดิจิทัลที่สำรองโดยสาธารณะอื่นๆ ที่ใช้กันอย่างแพร่หลายซึ่งเชื่อมโยงกับดอลลาร์สหรัฐฯ โดยมีการตรวจสอบทางการเงินในระดับต่างๆ ได้แก่ USD Coin, Binance USD, TrueUSD และ Paxos Dollar
สกุลเงินดิจิทัลที่สำรองโดยอัลกอริทึมสาธารณะ
สกุลเงินดิจิทัลที่สำรองโดยอัลกอริทึมบางส่วนใช้กลไกอื่นเพื่อรักษาเสถียรภาพของราคาแทนที่จะพึ่งพาความมั่นคงของเงินสำรองที่เป็นพื้นฐาน สกุลเงินดิจิทัลที่สำรองโดยอัลกอริทึมเหล่านี้มักเรียกว่าสกุลเงินดิจิทัลที่สำรองโดยอัลกอริทึม ในขณะที่ stablecoin ที่ได้รับการสนับสนุนโดยสำรองจะถูกออกให้เป็นหนี้สินในงบดุลของบริษัทที่จดทะเบียนถูกต้องตามกฎหมาย stablecoin ของอัลกอริทึมนั้นได้รับการดูแลโดยระบบของสัญญาอัจฉริยะที่ทำงานบนบล็อคเชนสาธารณะโดยเฉพาะ ความสามารถในการควบคุมสัญญาอัจฉริยะเหล่านี้มักจะได้รับผ่านการครอบครองโทเค็นการกำกับดูแล ซึ่งเป็นโทเค็นเฉพาะที่ใช้ในการลงคะแนนเสียงในการเปลี่ยนแปลงโปรโตคอลหรือพารามิเตอร์การกำกับดูแล โทเค็นการกำกับดูแลเหล่านี้ยังสามารถทำหน้าที่เป็นการเรียกร้องโดยตรงหรือโดยอ้อมต่อกระแสเงินสดในอนาคตของโปรโตคอลที่ใช้ stablecoin
พื้นที่ stablecoin ของอัลกอริทึมสาธารณะนั้นมีความสร้างสรรค์อย่างมากและยากต่อการจัดหมวดหมู่ อย่างไรก็ตาม โดยทั่วไปแล้วสามารถคิดได้ว่า stablecoin เหล่านี้ได้รับการออกแบบโดยอิงตามกลไกสองประการ: (1) การใช้หลักประกัน และ (2) การตรึงอัลกอริทึม stablecoin สาธารณะที่มีหลักประกัน เช่น Dai ถูกสร้างขึ้นเมื่อผู้ใช้ฝากสกุลเงินดิจิทัลที่มีความผันผวน เช่น Ethereum ลงในโปรโตคอลสัญญาอัจฉริยะของ Dai จากนั้นผู้ใช้จะได้รับเงินกู้ Dai (ผูกกับดอลลาร์สหรัฐ) โดยมีอัตราส่วนการค้ำประกันมากกว่า 100% หากมูลค่าเงินฝาก Ethereum ต่ำกว่าเกณฑ์ที่กำหนด เงินกู้จะถูกชำระบัญชีโดยอัตโนมัติ
ในทางตรงกันข้าม การผูกตามอัลกอริทึมจะใช้สัญญาอัจฉริยะอัตโนมัติเพื่อยึดตามอัลกอริทึมโดยการซื้อและขาย stablecoin และโทเค็นการกำกับดูแลที่เกี่ยวข้อง อย่างไรก็ตาม การผูกตามอัลกอริทึมเหล่านี้อาจประสบกับความไม่เสถียรหรือข้อบกพร่องในการออกแบบที่นำไปสู่ "ความไม่เสถียร" ดังตัวอย่างจากการผูกตามอัลกอริทึมของ Fei หลังจากเปิดตัวในเดือนเมษายน 2021
Stablecoin ของสถาบันหรือเอกชน
นอกเหนือจาก stablecoin ที่ได้รับการสนับสนุนโดยสำรองที่หมุนเวียนบนบล็อคเชนสาธารณะแล้ว สถาบันการเงินแบบดั้งเดิมยังพัฒนา stablecoin ที่ได้รับการสนับสนุนโดยสำรอง ซึ่งเรียกอีกอย่างว่า "เงินฝากโทเค็น" สกุลเงินดิจิทัลที่มีเสถียรภาพของสถาบันเหล่านี้ถูกนำไปใช้งานบน DLT ที่มีการอนุญาต (ส่วนตัว) และถูกใช้โดยสถาบันทางการเงินและลูกค้าของสถาบันเหล่านี้สำหรับธุรกรรมการค้าส่งที่มีประสิทธิภาพ สกุลเงินดิจิทัลที่มีเสถียรภาพของสถาบันที่มีชื่อเสียงที่สุดคือ JPM Coin JPMorgan Chase และลูกค้าสามารถใช้ JPM Coin สำหรับธุรกรรม เช่น การชำระเงินรีโปภายในวันและเพื่อจัดการสภาพคล่องภายใน
สกุลเงินดิจิทัลที่มีเสถียรภาพที่เป็นส่วนตัวซึ่งได้รับการหนุนหลังโดยสำรองเหล่านี้สามารถเปรียบเทียบได้ในด้านการทำงานและเศรษฐกิจกับผลิตภัณฑ์ที่เสนอโดยผู้ให้บริการโอนเงินบางราย ตัวอย่างเช่น Paypal และ Venmo (บริษัทในเครือของ Paypal) อนุญาตให้ผู้ใช้ทำการโอนและชำระเงินภายในเครือข่ายของตนได้เกือบจะทันที และยอดเงินคงเหลือที่บริษัทเหล่านี้ถืออยู่จะคล้ายกับสกุลเงินดิจิทัลที่ได้รับการสนับสนุนโดยสำรอง ความแตกต่างที่สำคัญคือการใช้ฐานข้อมูลส่วนกลางแทน DLT ที่มีการอนุญาต
กรณีการใช้งานและศักยภาพในการเติบโตของ Stablecoins
กรณีการใช้งานที่แข็งแกร่งเป็นแรงผลักดันการเติบโตของ Stablecoins รูปแบบต่างๆ ที่ใช้อยู่ในปัจจุบัน เราขอสรุปกรณีการใช้งานเหล่านี้ กรณีการใช้งานปัจจุบันที่สำคัญที่สุดสำหรับ Stablecoins คือบทบาทในการซื้อขายสกุลเงินดิจิทัลบนบล็อกเชนสาธารณะ นักลงทุนมักนิยมใช้ Stablecoins สาธารณะในการซื้อขายสกุลเงินดิจิทัล เนื่องจากวิธีนี้ช่วยให้ทำธุรกรรมได้เกือบทันทีตลอด 24 ชั่วโมงทุกวันตลอดทั้งปีโดยไม่ต้องพึ่งพาระบบการชำระเงินที่ไม่ใช่ DLT หรือการถือครองยอดคงเหลือสกุลเงิน fiat ในรูปแบบการดูแล
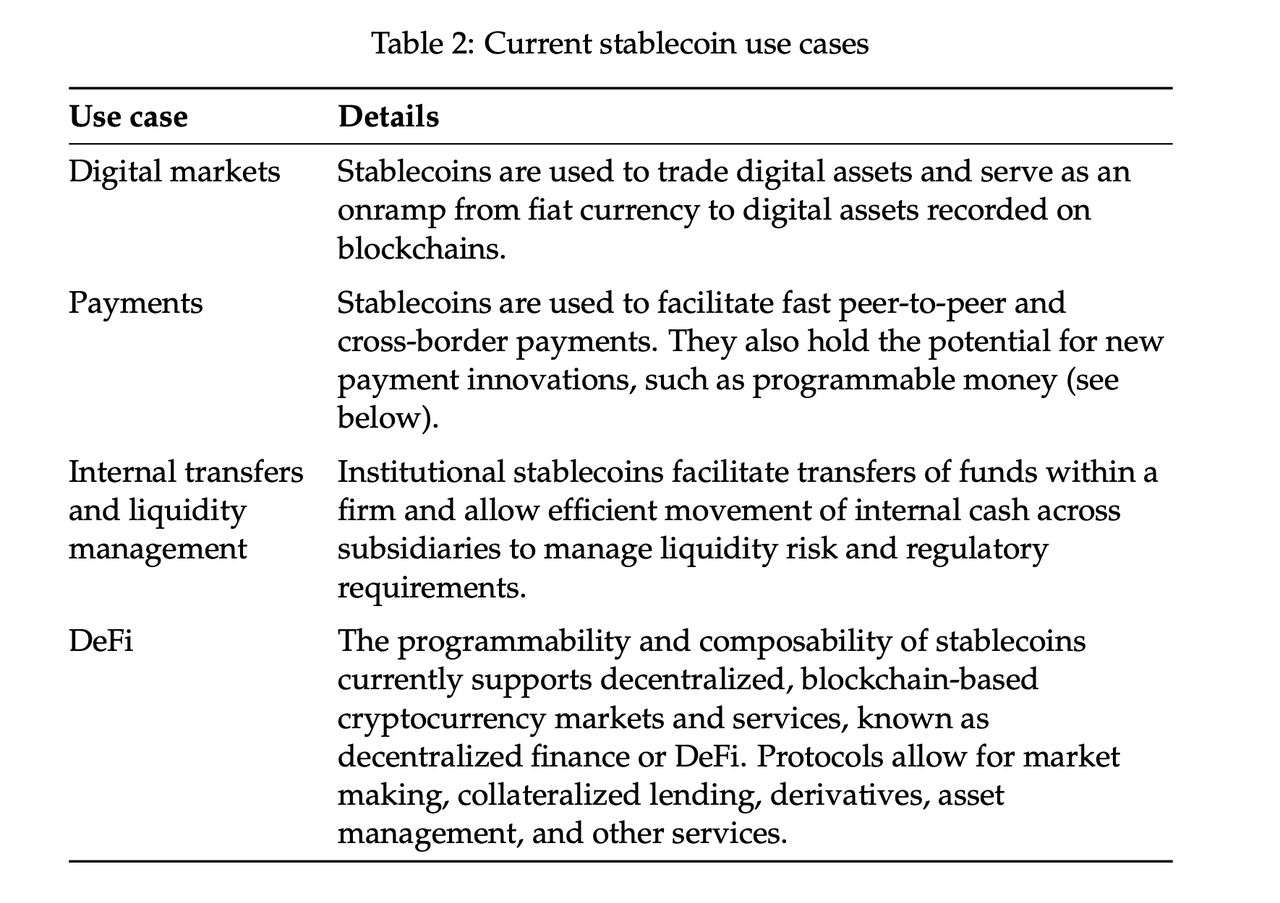
นอกจากจะใช้สำหรับการซื้อขายสกุลเงินดิจิทัลแล้ว ปัจจุบัน ทั้ง Stablecoins สาธารณะและของสถาบันยังใช้สำหรับการชำระเงินแบบไม่ต้องผ่านตัวกลางตลอด 24 ชั่วโมงทุกวันเกือบทันที โดยมีค่าธรรมเนียมที่อาจต่ำ ซึ่งมีความเกี่ยวข้องโดยเฉพาะอย่างยิ่งสำหรับการโอนข้ามพรมแดน ซึ่งโดยปกติแล้วจะใช้เวลาหลายวันและต้องเสียค่าธรรมเนียมสูง บริษัทต่างๆ ยังใช้ Stablecoin ของสถาบันเพื่อโอนเงินระหว่างบริษัทในเครือได้เกือบจะทันที เพื่อจัดการสภาพคล่องภายใน และเพื่ออำนวยความสะดวกในการทำธุรกรรมขายส่งในตลาดการเงินที่มีอยู่ เช่น การทำธุรกรรมรีโปภายในวัน สุดท้าย เนื่องจาก Stablecoin สาธารณะนั้นสามารถเขียนโปรแกรมและประกอบได้ จึงมีการใช้ Stablecoin อย่างมากในตลาดและบริการสาธารณะแบบกระจายอำนาจที่ใช้บล็อคเชน ซึ่งเรียกว่า DeFi ระบบโปรโตคอล DeFi ช่วยให้ผู้ใช้สามารถใช้ Stablecoin เพื่อเข้าร่วมในตลาดและบริการต่างๆ ที่เกี่ยวข้องกับสกุลเงินดิจิทัล เช่น การสร้างตลาด การให้กู้ยืมโดยใช้หลักทรัพย์ค้ำประกัน อนุพันธ์ และการจัดการสินทรัพย์ โดยตรงและกับบริษัทแม่ที่ซื้อขาย โดยไม่จำเป็นต้องมีตัวกลางแบบดั้งเดิม ณ เดือนกันยายน 2021 สินทรัพย์ดิจิทัลมูลค่าประมาณ 6 หมื่นล้านดอลลาร์ได้รับการค้ำประกัน (ล็อค) ในโปรโตคอล DeFi
ศักยภาพการเติบโตในอนาคต
ลักษณะเฉพาะของ stablecoin ความปลอดภัยทางการเข้ารหัส และความสามารถในการเขียนโปรแกรม รองรับกรณีการใช้งานที่แข็งแกร่งซึ่งปัจจุบันผลักดันการใช้ stablecoin สาธารณะและสถาบันที่มีอยู่ อย่างไรก็ตาม คุณสมบัติเหล่านี้มีศักยภาพในการขับเคลื่อนการสร้างสรรค์นวัตกรรมที่เกินขอบเขตกรณีการใช้งานปัจจุบัน ซึ่งส่วนใหญ่จำกัดอยู่แค่ตลาดสกุลเงินดิจิทัล การชำระเงินแบบ peer-to-peer บางประเภท และการจัดการสภาพคล่องของสถาบันในธนาคารขนาดใหญ่ เมื่อมองไปข้างหน้า เทคโนโลยี Stablecoin มีแนวโน้มที่จะได้รับการนำไปใช้งานอย่างหลากหลายและขับเคลื่อนให้เกิดนวัตกรรมในพื้นที่การเติบโตหลาย ๆ ด้าน เช่น ระบบการชำระเงินและการเงินที่ครอบคลุมมากขึ้น ตลาดการเงินแบบโทเค็น และธุรกรรมขนาดเล็กที่อำนวยความสะดวกให้กับความก้าวหน้าทางเทคโนโลยี เช่น Web 3
ระบบการชำระเงินและการเงินที่ครอบคลุมมากขึ้น
Stablecoin มีศักยภาพที่จะกระตุ้นการเติบโตและนวัตกรรมในระบบการชำระเงิน ทำให้การชำระเงินรวดเร็วและถูกกว่า เนื่องจากสามารถใช้ Stablecoin เพื่อโอนเงินแบบ peer-to-peer ระหว่างกระเป๋าเงินดิจิทัลได้เกือบจะในทันทีโดยมีค่าธรรมเนียมที่อาจต่ำ จึงอาจลดอุปสรรคในการชำระเงินและกดดันให้ระบบการชำระเงินที่มีอยู่ให้บริการที่ดีขึ้น ซึ่งสิ่งนี้มีความสำคัญโดยเฉพาะอย่างยิ่งสำหรับการโอนข้ามพรมแดน ซึ่งอาจใช้เวลาหลายวันในการเคลียร์และต้องเสียค่าธรรมเนียมสูง ค่าธรรมเนียมและความล่าช้าเหล่านี้เป็นภาระสำหรับประเทศที่มีรายได้น้อยและปานกลาง
Stablecoins อาจสนับสนุนระบบการเงินที่ครอบคลุมมากขึ้นผ่านการเติบโตของ DeFi ซึ่งอาจต้องใช้ stablecoins เป็นส่วนประกอบที่จำเป็น สิ่งสำคัญคือต้องทราบว่า DeFi เผชิญกับความท้าทายที่สำคัญ รวมถึงประสบการณ์ผู้ใช้ที่ซับซ้อน การขาดการคุ้มครองผู้บริโภค การแฮ็กบ่อยครั้ง ความผิดปกติของโปรโตคอล และการจัดการตลาด นอกจากนี้ โปรโตคอล DeFi เกือบทั้งหมดรองรับเฉพาะการซื้อขายหรือการกู้ยืมสกุลเงินดิจิทัลหรือโทเค็นที่ไม่สามารถทดแทนได้ (NFT) เท่านั้น หากโปรโตคอล DeFi เติบโตเกินกว่าสถานะปัจจุบันและบูรณาการกับตลาดการเงินที่กว้างขึ้นเพื่อรองรับกิจกรรมทางเศรษฐกิจในโลกแห่งความเป็นจริง DeFi ก็สามารถสนับสนุนระบบการเงินที่ครอบคลุมมากขึ้นซึ่งช่วยให้นักลงทุนมีส่วนร่วมในตลาดโดยตรงโดยไม่ต้องผ่านตัวกลาง การเติบโตของ DeFi นี้อาจผลักดันการเติบโตของการใช้งาน stablecoin
ตลาดการเงินโทเค็น
นอกจากนี้ stablecoins อาจมีบทบาทสำคัญในโทเค็นไนเซชันของตลาดการเงิน การดำเนินการดังกล่าวจะต้องทำการแปลงหลักทรัพย์เป็นโทเค็นดิจิทัลบน DLT และใช้สกุลเงินดิจิทัลที่เสถียรสำหรับธุรกรรมและบริการ สำหรับธุรกรรมการส่งมอบเทียบกับการชำระเงิน (DvP) เช่น การซื้อหลักทรัพย์ ตลาดโทเค็นจะช่วยให้สามารถชำระเงินแบบเรียลไทม์ด้วยต้นทุนที่ต่ำมาก ซึ่งอาจช่วยเพิ่มสภาพคล่อง ความเร็วในการทำธุรกรรม และความโปร่งใสได้ ในขณะเดียวกันก็ลดความเสี่ยงของคู่สัญญา ต้นทุนในการทำธุรกรรม และอุปสรรคอื่นๆ ในการเข้าร่วมตลาดได้ ซึ่งอาจเป็นประโยชน์ต่อสินทรัพย์บางประเภท เช่น อสังหาริมทรัพย์ โดยให้ถือครองสินทรัพย์โทเค็นในสัดส่วนที่เท่ากันและค้นหาราคาได้อย่างโปร่งใสยิ่งขึ้น สำหรับธุรกรรมการชำระเงินต่อการชำระเงิน (PvP) เช่น การสวอปข้ามสกุลเงิน โทเค็นยังช่วยให้สามารถดำเนินการได้เกือบจะทันที ซึ่งแตกต่างจากกรอบการทำงาน T+2 แบบดั้งเดิมของตลาดในปัจจุบัน ซึ่งการชำระเงินสำหรับสวอปจะทำโดยธุรกิจสองรายภายในไม่กี่วันหลังจากการแลกเปลี่ยนเกิดขึ้น นอกจากนี้ สำหรับธุรกรรมทั้งสองประเภท ตลาดการเงินโทเค็นจะได้รับประโยชน์จากการเขียนโปรแกรมของ DLT ซึ่งสามารถทำให้บริการด้านความปลอดภัยและข้อกำหนดด้านกฎระเบียบ เช่น ระยะเวลาการถือครองที่จำเป็น เป็นระบบอัตโนมัติ หากตลาดการเงินถูกแปลงเป็นโทเค็นบางส่วนหรือทั้งหมด สิ่งนี้สามารถผลักดันการเติบโตต่อไปของการใช้งาน stablecoin ได้
นวัตกรรมเจเนอเรชันถัดไป
ในที่สุด stablecoin ก็มีศักยภาพที่จะสนับสนุนนวัตกรรมเจเนอเรชันถัดไป ตัวอย่างของนวัตกรรมดังกล่าวคือ Web 3 ซึ่งสามารถย้ายออกจากแพลตฟอร์มเว็บและศูนย์ข้อมูลแบบรวมศูนย์ไปสู่เครือข่ายแบบกระจายอำนาจ ภายใต้กรอบแนวคิดนี้ รายได้จากบริการอินเทอร์เน็ตและแพลตฟอร์มโซเชียลมีเดียจะเปลี่ยนจากการโฆษณาไปเป็นไมโครทรานส์แอ็กชั่น ซึ่งได้รับความช่วยเหลือจากการเกิดขึ้นของระบบการชำระเงินออนไลน์ที่มีประสิทธิภาพและบูรณาการ ตัวอย่างเช่น เราอาจลองนึกภาพเครื่องมือค้นหาหรือแพลตฟอร์มสตรีมมิ่งวิดีโอที่ขับเคลื่อนด้วยไมโครเพย์เมนต์แบบแทบจะทันทีใน stablecoin แทนที่จะเป็นรายได้จากการโฆษณาและการขายข้อมูลผู้ใช้ หากการเปลี่ยนแปลงในบริการเว็บนี้เกิดขึ้นจริง อาจผลักดันการเติบโตต่อไปของ stablecoin ได้
โดยสรุป การใช้งาน stablecoin ในปัจจุบันขับเคลื่อนโดยการซื้อขายสกุลเงินดิจิทัล การชำระเงินแบบ peer-to-peer ที่จำกัด และ DeFi เป็นหลัก ในอนาคต Stablecoins อาจเติบโตต่อไปได้ด้วยการอำนวยความสะดวกให้กับระบบการชำระเงินและการเงินที่ครอบคลุมมากขึ้น การสร้างโทเค็นในตลาดการเงิน และนวัตกรรมใหม่ๆ ที่อาจเกิดขึ้นในอนาคต เช่น Web 3
เสถียรภาพของการตรึงอัตราแลกเปลี่ยน
เสถียรภาพของการตรึงอัตราแลกเปลี่ยนของ stablecoin กับมูลค่าอ้างอิงเป็นปัญหาหลัก ซึ่งไม่ใช่ประเด็นหลักของเอกสารของเรา แต่เราจะอภิปรายประเด็นสำคัญนี้โดยย่อที่นี่ ในส่วนนี้ เราจะสรุปแหล่งที่มาของความไม่แน่นอนของการตรึงอัตราแลกเปลี่ยนสำหรับ stablecoin ที่ได้รับการสนับสนุนโดยเงินสำรองสาธารณะในปัจจุบันก่อน และหารือถึงวิธีการจัดการกับแหล่งที่มาเหล่านี้ จากนั้น เราจะทบทวนว่า stablecoin สามารถทำหน้าที่เป็นสินทรัพย์ปลอดภัยที่มีศักยภาพในตลาดดิจิทัลได้อย่างไร และให้หลักฐานว่า stablecoin ที่ได้รับการสนับสนุนโดยเงินสำรองสาธารณะในปัจจุบันอาจทำหน้าที่นี้ในตลาดสกุลเงินดิจิทัลอยู่แล้ว
ปัจจุบัน ความไม่แน่นอนของการตรึงอัตราแลกเปลี่ยนสำหรับ stablecoin ที่ได้รับการสนับสนุนโดยเงินสำรองสาธารณะมีอยู่ 2 รูปแบบ: ความเสี่ยงในการไถ่ถอนของนักลงทุนที่ผู้ออกและการเปลี่ยนแปลงราคาในตลาดรอง แบบแรกเกี่ยวข้องกับความปลอดภัยและความมั่นคงของเงินสำรองของ stablecoin หากผู้ถือ stablecoin สูญเสียความเชื่อมั่นในความมั่นคงของเงินสำรองของ stablecoin อาจเกิดความตื่นตระหนกได้ การระดมทุนโดยใช้ stablecoin มีความเสี่ยงที่จะเกิดการล้นออกไปยังสินทรัพย์ประเภทอื่น เนื่องจากสำรองของ stablecoin จะถูกขายหรือขนถ่ายออกไปเพื่อตอบสนองความต้องการในการไถ่ถอน นอกจากนี้ การระดมทุนโดยใช้ stablecoin อาจก่อกวนตลาดและให้บริการสัญญาอัจฉริยะที่พึ่งพา stablecoin ผ่านการทำงานร่วมกัน ทำให้เกิดความเดือดร้อนมากขึ้น เราขอโต้แย้งว่าความไม่เสถียรประเภทนี้สามารถแก้ไขได้ด้วยมาตรการป้องกันที่เหมาะสมจากสถาบันและ/หรือหน่วยงานกำกับดูแล เช่น การตรวจสอบทางการเงินที่โปร่งใส และข้อกำหนดที่เหมาะสมเกี่ยวกับสภาพคล่องและคุณภาพของสำรองของ stablecoin ความกังวลเกี่ยวกับความเสี่ยงในการไถ่ถอนและขอบเขตที่สามารถแก้ไขได้นั้นได้รับการกล่าวถึงเมื่อไม่นานนี้ใน Quarles (2021)
ความไม่เสถียรของการตรึงราคารูปแบบที่สองสำหรับ stablecoin ที่ได้รับการสนับสนุนจากสำรองสาธารณะมีสาเหตุมาจากความไม่สมดุลระหว่างอุปทานและอุปสงค์ในตลาดรอง เนื่องจาก stablecoin เหล่านี้ซื้อขายกันทั้งบนกระดานแลกเปลี่ยนแบบรวมศูนย์และแบบกระจายอำนาจ จึงมีความเสี่ยงต่อแรงสั่นสะเทือนจากอุปสงค์ที่อาจทำให้การตรึงราคาแยกออกจากกันชั่วคราว จนกว่าผู้จัดทำ stablecoin จะปรับอุปทานของตน โดยเฉพาะอย่างยิ่ง เนื่องจาก stablecoin สาธารณะทำหน้าที่เป็นตัวเก็บมูลค่าสำหรับตลาดที่อิงตามบล็อคเชนสาธารณะ stablecoin เหล่านี้จึงมีความต้องการสูงในช่วงที่ตลาดคริปโตกำลังประสบปัญหา เนื่องจากนักลงทุนรีบเร่งขายตำแหน่งเก็งกำไรของตนเป็น stablecoin
ในช่วงเหตุการณ์เหล่านี้ ราคาของ stablecoin สาธารณะหลักที่ได้รับการสนับสนุนโดยเงินสำรองมีแนวโน้มที่จะเพิ่มขึ้นชั่วคราวจนกว่าผู้ออกจะปรับอุปทานของตน ตัวอย่างเช่น แผนภูมิแสดงการล่มสลายของตลาดสกุลเงินดิจิทัลเมื่อวันที่ 12 มีนาคม 2020 และ 19 พฤษภาคม 2021 เหตุการณ์แรกเกิดขึ้นในช่วงที่ตลาดมีความผันผวนโดยทั่วไปอันเนื่องมาจากความกังวลเกี่ยวกับการแพร่ระบาดของ Covid-19 เหตุการณ์ที่สองเกิดขึ้นในช่วงที่ตลาดคริปโตตกต่ำอันเนื่องมาจากการลดหนี้จำนวนมาก ในช่วงเวลาทั้งสองนี้ ราคาของ stablecoin สาธารณะหลักที่ได้รับการสนับสนุนโดยเงินสำรองเพิ่มขึ้นอย่างรวดเร็ว โดยราคาของสกุลเงินดิจิทัลเก็งกำไรอย่าง Bitcoin และ Ethereum ร่วงลง 30% ถึง 50%
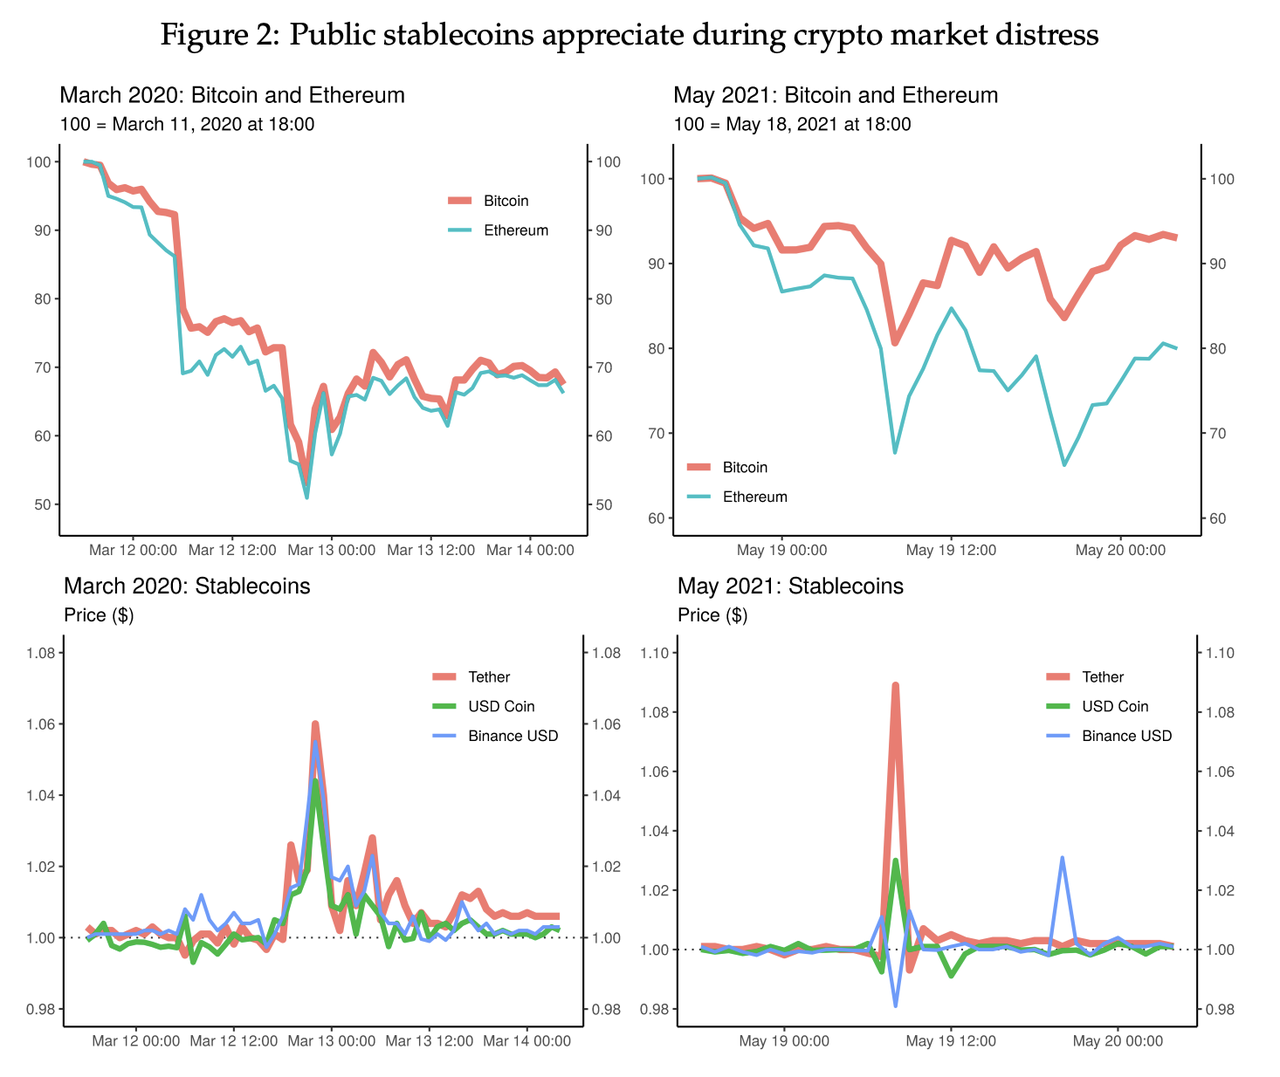
สำหรับเหตุการณ์ที่ตลาดคริปโตประสบกับภาวะวิกฤตอย่างรุนแรงนี้ สกุลเงินดิจิทัลที่มีเสถียรภาพจะมีมูลค่าเพิ่มขึ้นในฐานะที่ปลอดภัยทางดิจิทัล ในขณะที่สินทรัพย์คริปโตที่เก็งกำไรมากขึ้นจะตกต่ำลงชั่วคราวจนกว่าผู้ออกสกุลเงินดิจิทัลที่มีเสถียรภาพจะสามารถเพิ่มปริมาณการซื้อและสำรองได้ และ/หรือสกุลเงินดิจิทัลที่มีเสถียรภาพจะประสบกับแรงกดดันด้านราคาที่ลดลงจากผู้ค้ากำไร พฤติกรรมของสกุลเงินดิจิทัลที่มีเสถียรภาพสาธารณะเหล่านี้มีความพิเศษและแตกต่างจากกองทุนตลาดเงินชั้นนำ ซึ่งประสบกับการไหลออกจำนวนมากในช่วงที่เลวร้ายที่สุดของวิกฤตการณ์ทางการเงินระดับโลกในปี 2008 และการระบาดของ COVID-19 ในปี 2020
เหตุการณ์เหล่านี้แสดงให้เห็นถึงศักยภาพของสกุลเงินดิจิทัลที่มีเสถียรภาพในการทำหน้าที่เป็นที่ปลอดภัยทางดิจิทัลในช่วงเวลาที่ตลาดประสบภาวะวิกฤต แม้ว่าการหารือเกี่ยวกับความเสี่ยงด้านเสถียรภาพทางการเงินของสกุลเงินดิจิทัลที่สนับสนุนโดยเงินสำรองสาธารณะจะมุ่งเน้นไปที่ความเสี่ยงในการไถ่ถอนเฉพาะรูปแบบสำรองของสกุลเงินดิจิทัลที่มีเสถียรภาพแต่ละสกุลเป็นหลัก แต่การวิเคราะห์ของเราแนะนำว่าอุปสงค์ของตลาดรองที่ไม่เป็นไปตามวัฏจักรสำหรับสกุลเงินดิจิทัลที่มีเสถียรภาพสามารถบรรเทาความเสี่ยงในการไถ่ถอนในช่วงที่ตลาดตกต่ำโดยรวมได้ ด้วยมาตรการป้องกันและการควบคุมที่เหมาะสม Stablecoins จึงมีศักยภาพในการสร้างเสถียรภาพที่เทียบได้กับรูปแบบการรักษาความปลอดภัยมูลค่าแบบดั้งเดิม
ผลกระทบที่อาจเกิดขึ้นของ Stablecoins ต่อการเป็นตัวกลางด้านสินเชื่อ
หาก Stablecoins ได้รับการยอมรับอย่างแพร่หลายในระบบการเงิน ก็อาจส่งผลกระทบอย่างมากต่องบดุลของสถาบันการเงิน หน่วยงานกำกับดูแล ผู้เข้าร่วมตลาด และนักวิชาการต่างกังวลเป็นพิเศษเกี่ยวกับศักยภาพของ Stablecoins ที่จะก่อกวนการเป็นตัวกลางด้านสินเชื่อที่นำโดยธนาคาร ในส่วนนี้ เราจะวิเคราะห์สถานการณ์ที่เป็นไปได้หลายสถานการณ์สำหรับ Stablecoins ที่ได้รับการสนับสนุนจากสำรองเพื่อให้ได้รับการยอมรับอย่างแพร่หลายในระบบการเงิน เรามุ่งเน้นไปที่ Stablecoins ที่ได้รับการสนับสนุนจากสำรองมากกว่า Stablecoins ที่ใช้อัลกอริทึม เนื่องจาก Stablecoins ที่ได้รับการสนับสนุนจากสำรองเป็น Stablecoins ที่ใหญ่ที่สุดและเชื่อมโยงอย่างใกล้ชิดที่สุดกับระบบธนาคารที่มีอยู่ในปัจจุบัน โดยใช้สถานการณ์เหล่านี้ เราจะเน้นว่าผลกระทบของการนำ Stablecoins มาใช้ต่อการจัดหาสินเชื่อนั้นขึ้นอยู่กับปัจจัยสำคัญสองประการ ได้แก่ แหล่งที่มาของเงินไหลเข้าใน Stablecoins และองค์ประกอบของสำรอง Stablecoins
เราสรุปผลการวิจัยของเรา เราพบว่าการจัดเตรียมสินเชื่อไม่น่าจะได้รับผลกระทบเชิงลบในสถานการณ์ส่วนใหญ่ที่เราพิจารณา ในความเป็นจริง การแทนที่สกุลเงินจริง (ธนบัตร) ด้วยสกุลเงินดิจิทัลที่มีเสถียรภาพอาจช่วยให้ธนาคารสามารถจัดเตรียมสินเชื่อได้มากขึ้น ข้อยกเว้นที่น่าสังเกตประการหนึ่งที่อาจนำไปสู่การตัดตัวกลางด้านสินเชื่อในวงกว้างก็คือ สกุลเงินดิจิทัลที่มีเสถียรภาพจำเป็นต้องได้รับการหนุนหลังอย่างเต็มที่จากเงินสำรองของธนาคารกลาง ซึ่งเราเรียกว่ากรอบการธนาคารที่แคบ ในกรอบนี้ ความเสี่ยงในการไถ่ถอนจะลดลงโดยแลกกับการไม่ตัดตัวกลางด้านสินเชื่อมากขึ้น
แหล่งที่มาของเงินไหลเข้า
หากสกุลเงินดิจิทัลที่มีเสถียรภาพได้รับการนำมาใช้กันอย่างแพร่หลาย เงินไหลเข้าจำนวนมากน่าจะมาจากสามแหล่ง ได้แก่ สกุลเงินจริง (ธนบัตร) เงินฝากธนาคารพาณิชย์ และหลักทรัพย์เทียบเท่าเงินสด (หรือกองทุนตลาดเงิน) ประการแรก เนื่องจากสกุลเงินดิจิทัลที่มีเสถียรภาพจะเข้ามาแทนที่ธนบัตรบางส่วนที่หมุนเวียนอยู่ โดยเฉพาะอย่างยิ่งเมื่อเศรษฐกิจกลายเป็นดิจิทัลมากขึ้น ในบางสถานการณ์ของเรา เราพบว่าอุปทานของสินเชื่อเพิ่มขึ้นเนื่องจากผู้ใช้เปลี่ยนจากเงินสดเป็นสกุลเงินดิจิทัลที่สำรองไว้แทน เนื่องจากธนบัตรเป็นภาระผูกพันโดยตรงของธนาคารกลางและถูกแทนที่ด้วยสกุลเงินดิจิทัลที่สำรองไว้ซึ่งสำรองไว้ ซึ่งขึ้นอยู่กับกรอบการทำงานของสำรอง ซึ่งอาจสร้างสินเชื่อได้ผ่านการกู้ยืมหรือการซื้อหลักทรัพย์
ประการที่สอง หากครัวเรือนและธุรกิจต้องการถือ stablecoin มากกว่าการฝากแบบดั้งเดิมที่ธนาคารพาณิชย์ stablecoin อาจไหลเข้ามาจากเงินฝากของธนาคารพาณิชย์ ผู้กำหนดนโยบายให้ความสนใจอย่างมากในแหล่งเงินไหลเข้านี้เนื่องจากมีความกังวลอย่างกว้างขวางว่าการทดแทนเงินฝากจำนวนมากอาจส่งผลกระทบต่ออุปทานสินเชื่อของธนาคารพาณิชย์ เราแสดงให้เห็นว่าผลกระทบของการทดแทนเงินฝากต่ออุปทานสินเชื่ออาจเป็นไปในเชิงบวก เชิงลบ หรือเป็นกลาง ขึ้นอยู่กับกรอบการสำรอง สุดท้าย stablecoin อาจเห็นการไหลเข้าของหลักทรัพย์ที่เทียบเท่าเงินสด (หรือกองทุนตลาดเงิน) ซึ่งอาจไม่มีผลกระทบต่ออุปทานสินเชื่อ เนื่องจากต้องหมุนเวียนเงินกลับเข้าสู่ระบบธนาคาร ดังที่เราจะหารือในหัวข้อถัดไป
องค์ประกอบของสำรอง
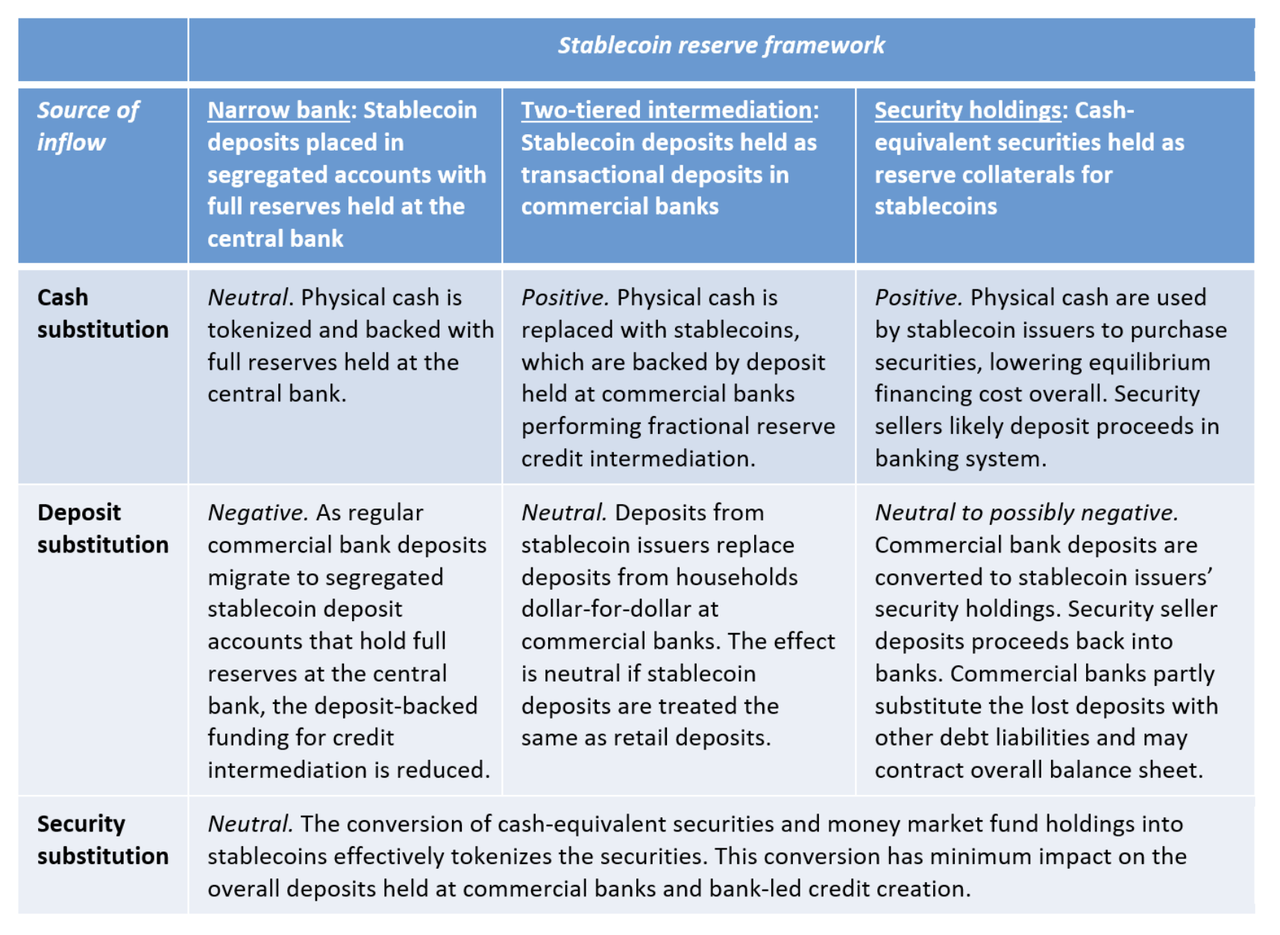
ผลกระทบของการนำ stablecoin ที่ได้รับการหนุนหลังโดยสำรองมาใช้ในวงกว้างต่อการจัดหาสินเชื่อยังขึ้นอยู่กับองค์ประกอบของสำรอง stablecoin อีกด้วย เราเสนอกรอบการสำรองสกุลเงินดิจิทัลที่มีเสถียรภาพสามแบบ ได้แก่ ธนาคารขนาดเล็ก การเป็นตัวกลางแบบสองระดับ และการถือครองหลักทรัพย์ ดังที่แสดงในภาพด้านบน
ภายใต้กรอบการธนาคารแบบแคบ สกุลเงินดิจิทัลที่มีเสถียรภาพต้องได้รับการหนุนหลังโดยเงินฝากของธนาคารพาณิชย์ ซึ่งได้รับการหนุนหลังโดยเงินสำรองของธนาคารกลางทั้งหมด ในทางเดียวกัน ธนาคารพาณิชย์สามารถออกสกุลเงินดิจิทัลที่มีเสถียรภาพทั้งหมด (หรือเงินฝากที่แปลงเป็นโทเค็น) ที่ได้รับการหนุนหลังโดยเงินสำรองของธนาคารกลางได้ แนวทางการธนาคารแบบแคบนั้นโดยคร่าวๆ จะสอดคล้องกับสกุลเงินดิจิทัลของธนาคารกลางสำหรับผู้บริโภค โดยสกุลเงินดิจิทัลนั้นเป็นภาระผูกพันของธนาคารกลาง แต่ครัวเรือนและบริษัทต่างๆ สามารถใช้ผ่านตัวกลาง เช่น ธนาคารพาณิชย์หรือบริษัทฟินเทคได้ ธนาคารประชาชนแห่งประเทศจีนได้นำกรอบการทำงานนี้มาใช้กับสกุลเงินดิจิทัลที่รัฐสนับสนุน (เรียกว่าสกุลเงินดิจิทัลและการชำระเงินทางอิเล็กทรอนิกส์) ซึ่งก็คือเงินหยวนดิจิทัล หรือเงินหยวนอิเล็กทรอนิกส์ ความเป็นไปได้ในการกำหนดให้สกุลเงินดิจิทัลที่มีเสถียรภาพต้องรักษาเงินสำรองไว้ที่ธนาคารกลางนั้นยังถูกกล่าวถึงในกฎหมาย STABLE ที่เสนอขึ้นในสหรัฐอเมริกาด้วย
แม้ว่ากรอบการธนาคารแบบแคบจะรับประกันเสถียรภาพของการตรึงราคาของสกุลเงินดิจิทัลของธนาคารกลางได้ เนื่องจากสกุลเงินดิจิทัลของธนาคารกลางเป็นสกุลเงินดิจิทัลที่ส่งผ่านได้จริง (CBDC) แต่กรอบการสำรองนี้มีความเสี่ยงสูงสุดในการตัดตัวกลางด้านสินเชื่อ ช่วงเวลาของความเครียดทางการเงินหรือความตื่นตระหนกอาจนำไปสู่การโอนเงินฝากธนาคารพาณิชย์ปกติจำนวนมากไปยังสกุลเงินดิจิทัลของธนาคารกลางแบบแคบ ซึ่งอาจส่งผลกระทบต่ออุปทานสินเชื่อ แม้ว่าผลกระทบจากการหยุดชะงักของสินเชื่อนี้อาจบรรเทาลงได้โดยการจำกัดการถือครองสกุลเงินดิจิทัลของธนาคารกลางและอัตราสำรองที่แตกต่างกัน แต่โครงสร้างโดยรวมของแนวทางธนาคารแบบแคบต่อสำรองสกุลเงินดิจิทัลของธนาคารกลางอาจส่งผลกระทบต่อเสถียรภาพของระบบธนาคาร นอกจากนี้ แนวทางธนาคารแบบแคบอาจส่งผลให้งบดุลของธนาคารกลางขยายตัวเพื่อรองรับความต้องการยอดคงเหลือสำรองของผู้ออกสกุลเงินดิจิทัลของธนาคารกลาง
ความกังวลเหล่านี้เกี่ยวกับสกุลเงินดิจิทัลของธนาคารกลางแบบแคบสะท้อนถึงความกังวลทั่วไปเกี่ยวกับธนาคารกลางแบบแคบ ซึ่งธนาคารกลางสหรัฐได้รับทราบแล้ว ในข้อบังคับที่เสนอขึ้นเมื่อไม่นานนี้ซึ่งจะส่งผลกระทบต่อธนาคารขนาดเล็ก (ซึ่งเรียกอย่างเป็นทางการว่านิติบุคคลเพื่อการลงทุนแบบส่งผ่าน หรือ PTIE) เฟดได้แสดง "ความกังวลว่า [ธนาคารขนาดเล็ก] อาจขัดขวางการเป็นตัวกลางทางการเงินในรูปแบบที่ไม่คาดคิด และอาจส่งผลกระทบเชิงลบต่อเสถียรภาพทางการเงิน" (ข้อบังคับ D: ข้อกำหนดการสำรองสำหรับสถาบันรับฝากเงิน 2019) นอกจากนี้ เฟดยังได้ระบุถึงความกังวลอย่างจริงจังเกี่ยวกับความต้องการยอดคงเหลือในบัญชีสำรอง โดยระบุว่า "ความต้องการยอดคงเหลือในบัญชีสำรองของธนาคารขนาดเล็กอาจเพิ่มสูงขึ้นอย่างมาก เพื่อรักษาจุดยืนของนโยบายการเงินที่ต้องการ เฟดอาจต้องตอบสนองความต้องการนี้โดยการขยายงบดุลและอุปทานของเงินสำรอง"
ต่างจากกรอบการธนาคารที่แคบ ภายใต้กรอบการไกล่เกลี่ยแบบสองชั้น สเตเบิลคอยน์จะได้รับการหนุนหลังด้วยเงินฝากธนาคารพาณิชย์ที่ใช้สำหรับการธนาคารเงินสำรองเศษส่วน ในทำนองเดียวกัน ธนาคารพาณิชย์สามารถออกสเตเบิลคอยน์หรือเสนอเงินฝากโทเค็นสำหรับการธนาคารเงินสำรองเศษส่วนได้ เพื่อให้ชัดเจนขึ้น นี่ไม่ได้หมายความว่าสเตเบิลคอยน์ไม่ได้รับการหนุนหลังอย่างเต็มที่ ในทางตรงกันข้าม ผู้ให้บริการสเตเบิลคอยน์อาศัยเงินฝากธนาคารพาณิชย์เป็นสินทรัพย์ และธนาคารพาณิชย์ใช้สเตเบิลคอยน์และ/หรือเงินฝากสเตเบิลคอยน์เพื่อดำเนินการธนาคารเงินสำรองเศษส่วน ซึ่งหมายความว่าสเตเบิลคอยน์ได้รับการหนุนหลังในที่สุดด้วยการรวมกันของเงินกู้ สินทรัพย์ และเงินสำรองของธนาคารกลาง วิธีนี้มีผลทำให้มีการติดป้ายเงินฝากปกติบางส่วนใหม่เป็นเงินฝากสเตเบิลคอยน์อย่างมีประสิทธิผล สิ่งสำคัญคือ เพื่อให้การไกล่เกลี่ยของธนาคารไม่เปลี่ยนแปลง เงินฝากสเตเบิลคอยน์จะต้องได้รับการปฏิบัติเช่นเดียวกับเงินฝากที่ไม่ใช่สเตเบิลคอยน์ในแง่ของข้อกำหนดสำรองตามกฎหมาย อัตราส่วนการครอบคลุมสภาพคล่อง และขีดจำกัดความเสี่ยงอื่นๆ ที่กำหนดโดยหน่วยงานกำกับดูแลและกำหนดขึ้นเอง
สุดท้าย แทนที่จะฝากเงินที่ธนาคารพาณิชย์ ผู้ที่ออก stablecoin สามารถถือหลักทรัพย์เทียบเท่าเงินสด เช่น ตั๋วเงินคลังและตราสารหนี้เชิงพาณิชย์คุณภาพสูงได้ หลักทรัพย์เหล่านี้สามารถซื้อได้โดยตรงหรือโดยอ้อมผ่านกองทุนตลาดเงิน กรอบการทำงานนี้เป็นที่นิยมในปัจจุบันที่ผู้ที่ออก stablecoin ที่ได้รับการสนับสนุนจากเงินสำรองสาธารณะ เช่น Tether ซึ่งประธานธนาคารกลางสหรัฐ เจอโรม พาวเวลล์ ได้กล่าวไว้เมื่อไม่นานนี้ว่า "เหมือนกับกองทุนตลาดเงิน"
การสร้างสถานการณ์
ในสถานการณ์จำลองของเรา เราพิจารณาผลกระทบของการนำ stablecoin ที่ได้รับการสนับสนุนจากเงินสำรองแบบ fiat หนึ่งรายการขึ้นไปมาใช้อย่างแพร่หลายในระบบธนาคารเวอร์ชันที่มีรูปแบบเฉพาะ งบดุลพื้นฐานสำหรับระบบธนาคารนี้แสดงไว้ในรูปภาพ โดยเฉพาะอย่างยิ่ง เราพิจารณากรณีที่ครัวเรือนและบริษัทใช้ธนบัตร เงินฝากธนาคารพาณิชย์ หรือหลักทรัพย์แทนเงิน 10 ดอลลาร์ จากนั้นเราจะทำการบัญชีเพื่อพิจารณาว่าการนำ stablecoin มาใช้ส่งผลต่องบดุลของธนาคารกลาง ธนาคารพาณิชย์ และครัวเรือนและบริษัทอย่างไร เราจะวิเคราะห์ว่าผลกระทบนี้จะแตกต่างกันไปอย่างไร ขึ้นอยู่กับกรอบการสำรองของ stablecoin และแหล่งที่มาของเงินที่ไหลเข้า
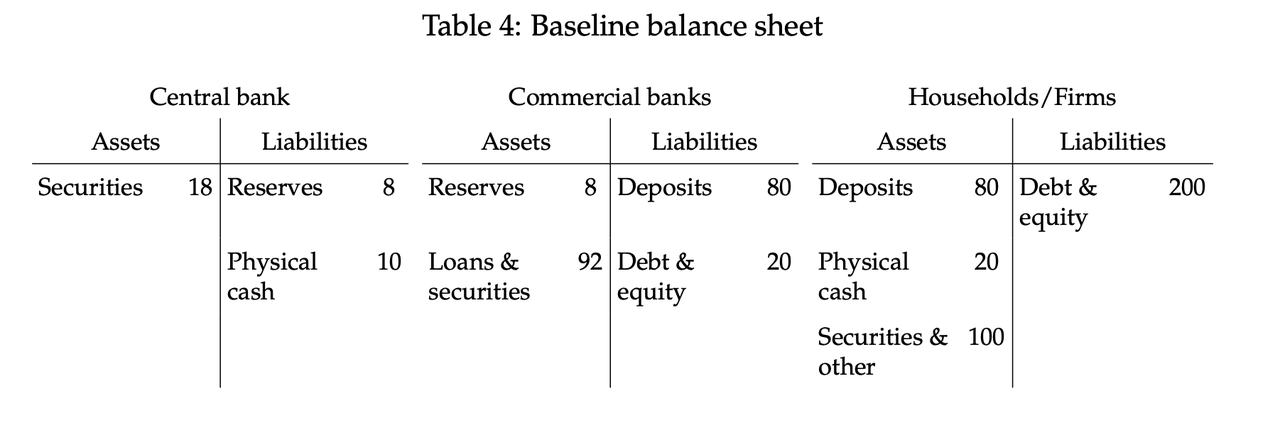
สิ่งสำคัญที่ต้องทราบคือ ในการสร้างสถานการณ์เหล่านี้ เราตั้งสมมติฐานสำคัญหลายประการ ประการแรกคือ เราไม่ทราบรูปแบบเฉพาะของ stablecoin ที่นำมาใช้ สถานการณ์ของเราไม่ได้มีจุดประสงค์เพื่อวิเคราะห์ เช่น ผลกระทบเฉพาะของการนำ stablecoin ที่มีอยู่แล้วมาใช้ในวงกว้าง เช่น Tether เราไม่ได้แยกแยะว่า stablecoin ที่นำมาใช้นั้นเป็นเงินฝากโทเค็นของสถาบัน stablecoin ที่หมุนเวียนบนบล็อคเชนสาธารณะ หรือรูปแบบอื่น ๆ ประการที่สอง เราจะแสดงเฉพาะกรณีขอบที่เป็นตัวอย่างเท่านั้น ในความเป็นจริง Stablecoin สามารถมองเห็นการไหลเข้าของเงินจากหลายแหล่งและถือสินทรัพย์หลายรายการเป็นเงินสำรอง ประการที่สาม สถานการณ์เหล่านี้ไม่ได้บันทึกผลกระทบที่เกิดขึ้นจากปัจจัยรองหรือวงจรป้อนกลับ และไม่ได้กล่าวถึงผลกระทบที่แตกต่างกันภายในอุตสาหกรรม สุดท้าย เราถือว่ามีข้อกำหนดสำรองตามกฎหมาย 10% สำหรับเงินฝากแบบดั้งเดิมในธนาคารพาณิชย์
เพื่อแสดงการไหลเข้าที่ซับซ้อนระหว่างส่วนต่างๆ ของระบบธนาคารที่สนับสนุนสถานการณ์ขอบข่ายของเรา เราแสดงภาพการไหลเข้าและการจัดสรรเงินสำรองของ Stablecoin บางส่วนที่เราได้กล่าวถึงในภาพ โดยเฉพาะอย่างยิ่ง เราใช้ไดอะแกรมเพื่อแสดงการไหลเข้าของเงินฝากธนาคารพาณิชย์ (การไหลเข้า A) และเงินกระดาษ (การไหลเข้า B) ใน Stablecoin และการจัดสรรเงินเหล่านี้ในเงินสำรอง (การไหลเข้า A) และหลักทรัพย์ (การไหลเข้า B) ในรูปแบบของเงินฝากธนาคารพาณิชย์
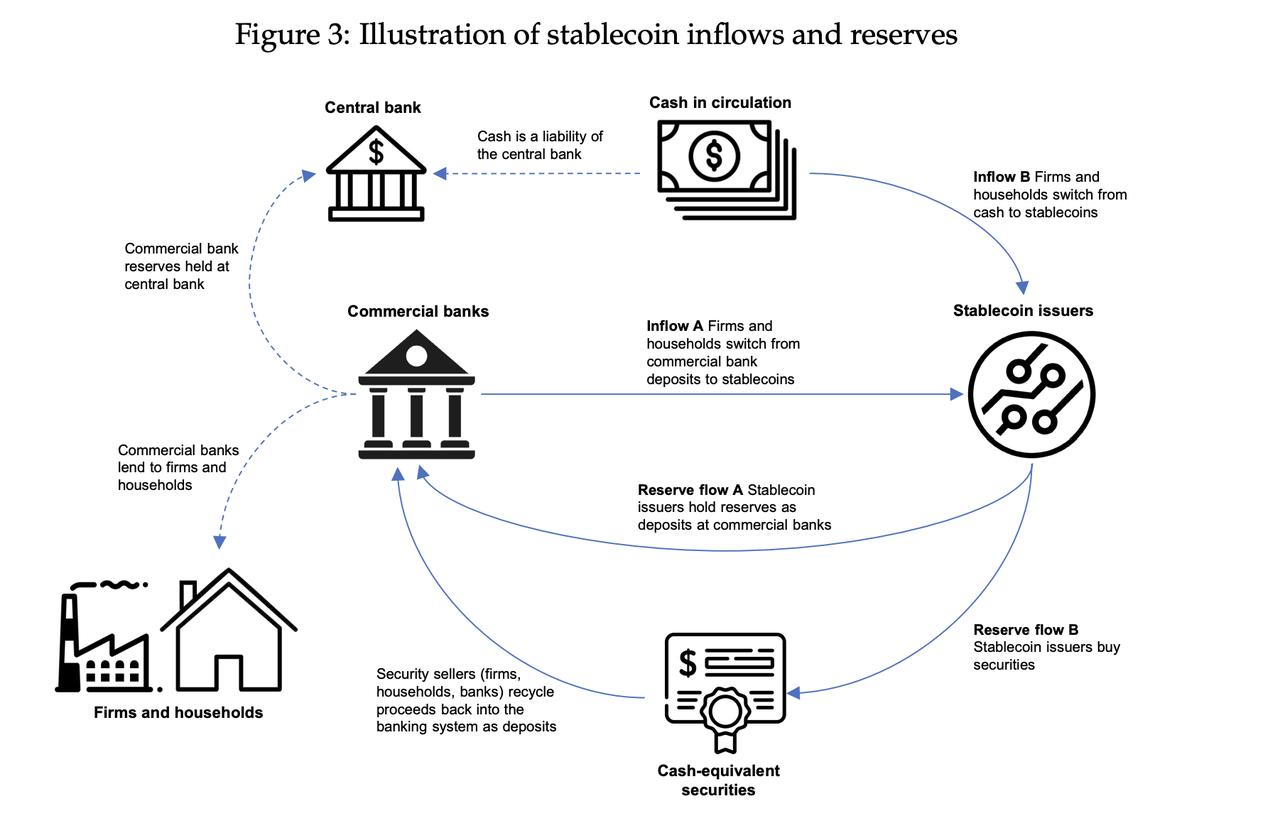
ในภาพ เราจะเห็นว่ากระแสเงินเข้าและกระแสเงินสำรองของ stablecoin มีความเชื่อมโยงกันอย่างไร บริษัทและครัวเรือนใช้ stablecoin แทนเงินฝาก (กระแสเงินเข้า A) และเงินกระดาษ (กระแสเงินเข้า B) ผู้ให้บริการ stablecoin ฝากเงินบางส่วนเหล่านี้ไว้ในระบบธนาคารพาณิชย์เป็นเงินฝากธนาคารพาณิชย์ที่ถือเงินสำรอง (กระแสเงินสำรอง A) และใช้เงินเหล่านี้ในการซื้อหลักทรัพย์เป็นเงินสำรอง (กระแสเงินสำรอง B) การซื้อหลักทรัพย์เหล่านี้ยังหมุนเวียนเงินกลับเข้าสู่ระบบธนาคารด้วย เนื่องจากผู้ขายหลักทรัพย์จะนำรายได้จากการขายหลักทรัพย์ไปฝากกลับไว้ในระบบธนาคารในที่สุด ดังที่แสดงในภาพ กระแสเงินเหล่านี้ส่งผลกระทบต่อธนาคารกลาง ซึ่งรักษาเงินสดและเงินสำรองของธนาคารกลางเป็นหนี้สิน และบริษัทและครัวเรือน ซึ่งรับเงินกู้จากธนาคารพาณิชย์ แม้ว่าตัวเลขนี้จะไม่ครอบคลุมกระแสเงินทั้งหมดระหว่างหน่วยงานเหล่านี้ แต่ก็แสดงให้เห็นว่าการนำ stablecoin มาใช้อย่างแพร่หลายสามารถปรับเปลี่ยนความสัมพันธ์ทางการเงินที่ซับซ้อนภายในระบบธนาคารได้อย่างไร
การวิเคราะห์สถานการณ์
กรอบการธนาคารที่แคบ:
ดังที่กล่าวไว้ก่อนหน้านี้ กรอบการธนาคารที่แคบก่อให้เกิดความเสี่ยงสูงสุดต่อการจัดเตรียมสินเชื่อ โดยขึ้นอยู่กับแหล่งที่มาของเงินไหลเข้า ในสถานการณ์การธนาคารที่แคบของเรา ดังที่แสดงในตาราง เราพบว่ากระแสเงินสดจริงที่ไหลเข้าสู่ stablecoin ของธนาคารที่แคบจะมีผลเป็นกลางต่ออุปทานสินเชื่อ ในขณะที่เงินฝากของธนาคารพาณิชย์จะรบกวนอุปทานสินเชื่อ
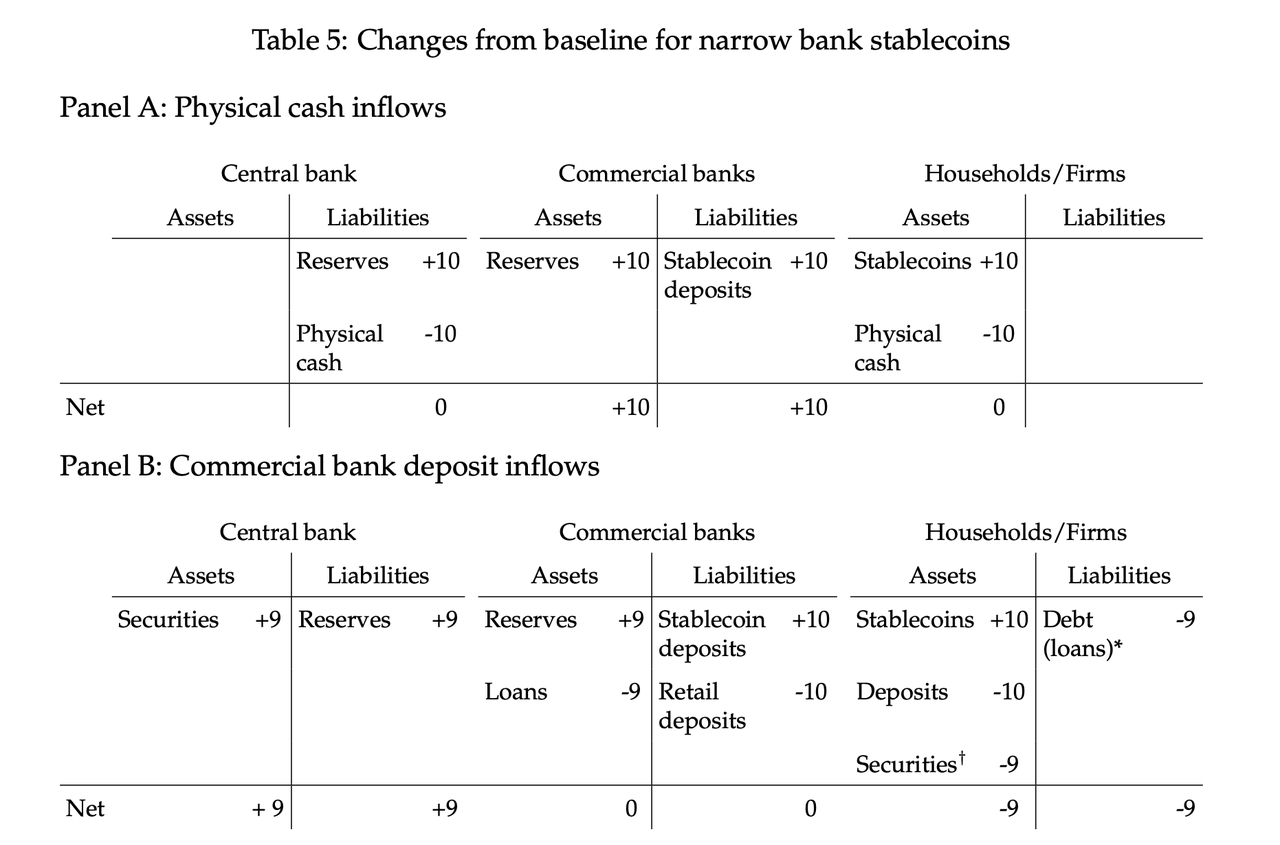
ในแผง A (สถานการณ์การไหลเข้าของเงินสด) เราพบว่า stablecoin เข้ามาแทนที่เงินสดในงบดุลครัวเรือนและบริษัท เงินสดที่ไหลเข้าส่งผลให้งบดุลธนาคารพาณิชย์และเงินสำรองของธนาคารพาณิชย์เพิ่มขึ้นทางอ้อม งบดุลของธนาคารกลางได้รับการปรับโครงสร้างใหม่ โดยหนี้สินสำรองเข้ามาแทนที่หนี้สินเงินสด ผลลัพธ์สุทธิคืองบดุลธนาคารพาณิชย์ขยายตัว แต่ไม่มีการเปลี่ยนแปลงในการเตรียมสินเชื่อ สถานการณ์จำลองนี้ถือว่าธนาคารไม่ได้ถูกจำกัดด้วยขนาดของงบดุล นั่นคือ เงินฝากธนาคารที่มีมูลค่าน้อยและการถือครองเงินสำรองที่เกี่ยวข้องจะได้รับการยกเว้นจากการคำนวณอัตราส่วนเลเวอเรจ การยกเว้นอัตราส่วนเลเวอเรจนี้สำหรับการถือครองเงินสำรองของธนาคารกลางได้รับการนำมาใช้โดยหน่วยงานกำกับดูแลในเขตอำนาจศาลต่างๆ
แผง B นำเสนอสถานการณ์จำลองธนาคารที่มีมูลค่าน้อยซึ่งเงินฝากถูกย้ายไปยังสกุลเงินดิจิทัลที่มีเสถียรภาพ เนื่องจากเงินฝากที่มีมูลค่าน้อยยังคงอยู่ในงบดุลของธนาคารพาณิชย์ทั้งหมด ธนาคารจึงต้องลดการถือครองสินทรัพย์เพื่อรองรับการลดลงของเงินทุนจากเงินฝากที่ไม่ใช่สกุลเงินดิจิทัลที่มีเสถียรภาพ งบดุลของธนาคารกลางจะขยายตัวเพื่อรองรับความต้องการที่เพิ่มขึ้นสำหรับยอดคงเหลือเงินสำรองโดยไม่ชดเชยการลดลงของหนี้สินเงินสด ในสถานการณ์จำลองนี้ เราถือว่าธนาคารกลางจะตอบสนองความต้องการที่เพิ่มขึ้นสำหรับเงินสำรองโดยการซื้อหลักทรัพย์ สมมติฐานของการผ่อนปรนของธนาคารกลางนี้ได้รับการแนะนำโดยคำตัดสินก่อนหน้านี้ของธนาคารกลางสหรัฐเกี่ยวกับธนาคารที่มีมูลค่าน้อยตามที่ได้กล่าวข้างต้น ซึ่งเกี่ยวข้องกับระเบียบ D: ข้อกำหนดการสำรองสำหรับสถาบันรับฝากเงิน (2019) อย่างไรก็ตาม หากธนาคารกลางกำหนดขนาดของงบดุล เราจะเสนอทางเลือกสองทางในตาราง A1 ของภาคผนวก ในทางเลือกแรก ธนาคารพาณิชย์จะลดงบดุลอย่างมากเพื่อชดเชยการขาดดุลของเงินฝาก ในสถานการณ์ที่สอง ธนาคารพาณิชย์ชดเชยการสูญเสียเงินฝากโดยการออกตราสารหนี้ ผลลัพธ์คือการสร้างสินเชื่อที่นำโดยธนาคารลดลงต่อไป
เราไม่ได้คาดการณ์สถานการณ์ที่กระแสเงินไหลเข้าของ stablecoin ของธนาคารเพียงเล็กน้อยจะสูงจากการถือครองหลักทรัพย์ ในกรณีนี้ ผลกระทบต่อการจัดเตรียมสินเชื่อน่าจะเป็นกลาง ภายใต้สมมติฐานเดียวกันกับข้างต้น ผลกระทบสุทธิต่ออุปทานสินเชื่อควรจะน้อยที่สุดหากธนาคารกลางตอบสนองความต้องการสำรองที่เพิ่มขึ้นโดยการซื้อหลักทรัพย์ (จากครัวเรือน) ซึ่งแตกต่างจากการถือครองหลักทรัพย์โดยตรง การเปลี่ยนไปใช้ stablecoin จะทำให้ครัวเรือนมี stablecoin ที่ได้รับการหนุนหลังโดยเงินสำรองของธนาคารกลาง ซึ่งในทางกลับกันก็ได้รับการหนุนหลังโดยหลักทรัพย์ สถานการณ์นี้ยังถือว่าเงินสำรองของธนาคารที่ลดลงที่เพิ่มขึ้นจะไม่ได้รับผลกระทบจากการกู้ยืมตามที่ได้กล่าวไว้ก่อนหน้านี้
กรอบการทำงานแบบตัวกลางสองชั้น:
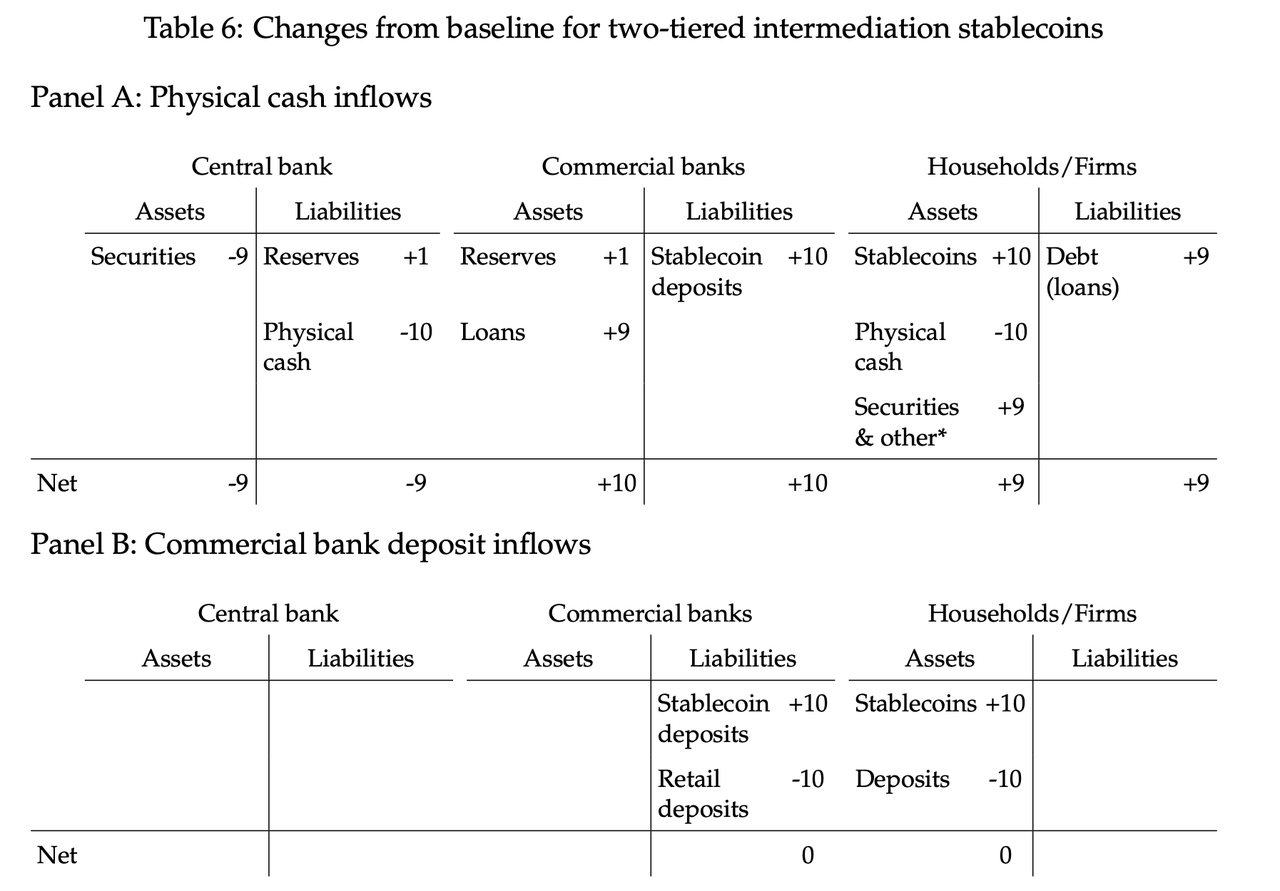
สำหรับกรอบการทำงานแบบตัวกลางสองชั้นที่แสดงในตารางด้านล่าง เราพบว่ากระแสเงินไหลเข้า stablecoin จำนวนมากจะมีผลเป็นกลางถึงผลดีต่ออุปทานสินเชื่อ แผง A แสดงสถานการณ์ของการแลกเปลี่ยนเงินสดเป็น stablecoin ในขณะที่ธนาคารพาณิชย์ดำเนินการธนาคารสำรองเศษส่วนผ่านการฝากเงินในรูปแบบ stablecoin งบดุลของธนาคารพาณิชย์จะขยายตัวขึ้นตามการขยายตัวของสินเชื่อและหลักทรัพย์ ซึ่งคิดเป็นส่วนใหญ่ของการขยายตัว ธนาคารกลางหดตัวในงบดุลสุทธิ โดยเงินสำรองเพิ่มขึ้นเล็กน้อยและภาระผูกพันเงินสดลดลงอย่างมาก ครัวเรือนสะสมสินทรัพย์มากขึ้น ซึ่งเป็นเงินทุนสำหรับการขยายตัวในการให้สินเชื่อของธนาคาร ผลกระทบต่อการจัดสรรสินเชื่อเป็นไปในทางบวก แผง B แสดงสถานการณ์การไกล่เกลี่ยแบบสองชั้นที่มีการทดแทนเงินฝาก ไม่มีการเปลี่ยนแปลงในงบดุลและการถือครองสินทรัพย์ของธนาคารพาณิชย์และธนาคารกลางโดยรวม การเปลี่ยนแปลงเพียงอย่างเดียวคือองค์ประกอบของหนี้สินของธนาคารพาณิชย์ เนื่องจากเงินฝากประจำถูกเปลี่ยนเป็นเงินฝากในรูปแบบ stablecoin ตามที่ได้กล่าวไว้ก่อนหน้านี้ สถานการณ์นี้ถือว่าเงินฝากในรูปแบบ stablecoin ได้รับการปฏิบัติเช่นเดียวกับเงินฝากที่ไม่ใช่ในรูปแบบ stablecoin ในแง่ของข้อกำหนดสำรองตามกฎหมาย อัตราส่วนการครอบคลุมสภาพคล่อง และขีดจำกัดความเสี่ยงอื่นๆ ที่กำหนดโดยหน่วยงานกำกับดูแลและกำหนดขึ้นเอง
กรอบการถือครองหลักทรัพย์:
ดังที่แสดงไว้ในตารางด้านล่าง ผลกระทบจากการนำ stablecoin ที่รองรับด้วยหลักทรัพย์มาใช้ในวงกว้างนั้นยากต่อการคาดเดาที่สุด มีหลายสถานการณ์ที่เป็นไปได้ ในแผง A เราจะนำเสนอสถานการณ์ที่ stablecoin ที่รองรับด้วยหลักทรัพย์มีกระแสเงินไหลเข้าในเงินฝากของธนาคารพาณิชย์ เราถือว่าผู้ออก stablecoin จัดหาหลักทรัพย์จากธนาคารพาณิชย์มากกว่าจากภาคครัวเรือนและองค์กร ในสถานการณ์นี้ เมื่อครัวเรือนแลกเปลี่ยนเงินฝากเป็น stablecoin ธนาคารพาณิชย์จะชดเชยเงินฝากที่สูญเสียไปโดยการออกหลักทรัพย์ของตนเอง นอกจากนี้ ธนาคารพาณิชย์สามารถลดพอร์ตโฟลิโอหลักทรัพย์เพื่อชดเชยการสูญเสียเงินฝาก หากธนาคารปรับด้านสินทรัพย์ในงบดุลโดยเปลี่ยนการถือครองหลักทรัพย์เป็นหลัก ขนาดของพอร์ตโฟลิโอสินเชื่อของธนาคารอาจยังคงไม่เปลี่ยนแปลง ในสถานการณ์นี้ งบดุลของธนาคารกลางก็หดตัวเล็กน้อยเช่นกันเนื่องจากการสูญเสียในเงินสำรองของธนาคาร
แผง B นำเสนอสถานการณ์ที่ครัวเรือนแลกเปลี่ยนหลักทรัพย์ที่ถือครองเป็นเงินสดเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพ ซึ่งจะส่งผลให้เกิดการแปลงหลักทรัพย์ที่คล้ายเงินสดเป็นโทเค็นอย่างมีประสิทธิผลโดยไม่ส่งผลกระทบโดยตรงต่ออุปทานสินเชื่อในระบบธนาคาร นอกจากนี้ เรายังพิจารณาสถานการณ์ทางเลือก (ไม่ได้แสดงไว้) ซึ่งสกุลเงินดิจิทัลที่ค้ำประกันด้วยหลักทรัพย์จะประสบกับกระแสเงินฝากที่ไหลเข้าจากครัวเรือนและภาคธุรกิจในขณะเดียวกันก็ขายหลักทรัพย์ให้กับธนาคารพาณิชย์ ผู้ขายหลักทรัพย์คือครัวเรือนและภาคธุรกิจ มากกว่าธนาคารพาณิชย์ตามที่อธิบายไว้ในแผง A ของตารางที่ 7 ผลกระทบสุทธิต่อการจัดหาสินเชื่อเป็นกลาง เนื่องจากยอดเงินฝากธนาคารพาณิชย์ที่ครัวเรือนและบริษัทที่ซื้อสกุลเงินดิจิทัลที่มีเสถียรภาพถือครองนั้นจะถูกหมุนเวียนกลับเข้าสู่ระบบธนาคารในที่สุดโดยการโอนไปยังครัวเรือนและบริษัทอื่นที่ขายหลักทรัพย์ให้กับผู้ออกสกุลเงินดิจิทัลที่มีเสถียรภาพ การปรับโครงสร้างการถือครองหลักทรัพย์นี้แสดงไว้ในรูปที่ 3 โดยกระแสเงินเข้า A และกระแสเงินสำรอง B ผลลัพธ์สุทธิคือการเปลี่ยนแปลงในงบดุล ซึ่งเหมือนกับในแผง B
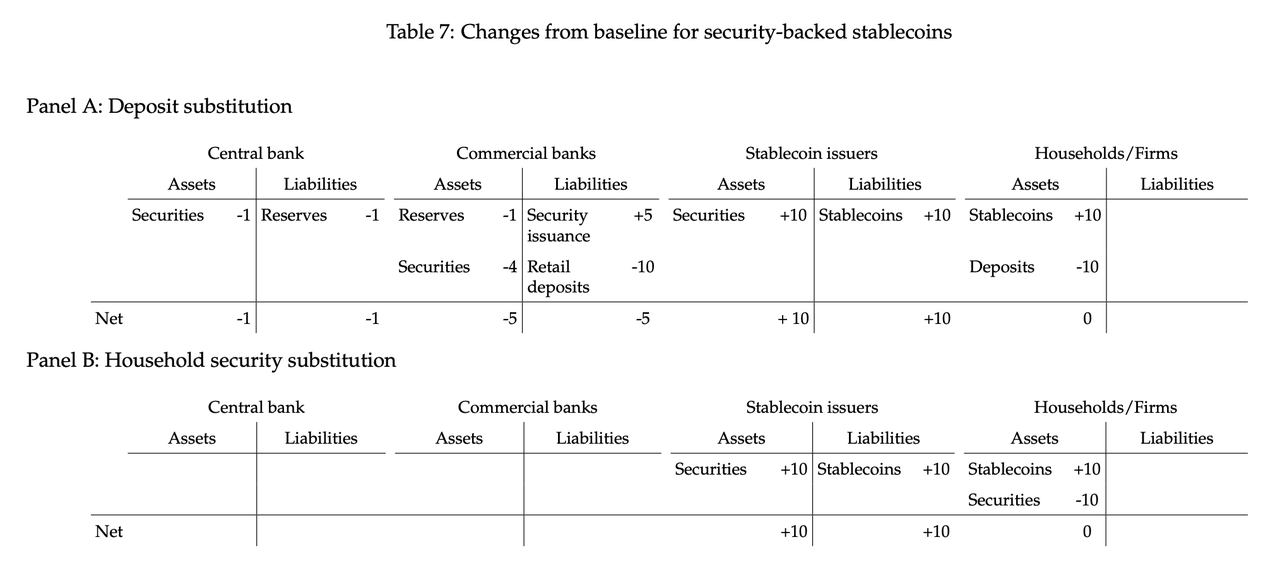
สุดท้ายนี้ เราไม่ได้บรรยายถึงสถานการณ์ที่ stablecoin ที่ได้รับการสนับสนุนจากหลักทรัพย์ได้รับเงินไหลเข้าจากเงินสดจริง อย่างไรก็ตาม สถานการณ์ดังกล่าวอาจส่งผลเป็นกลางหรือในเชิงบวกต่อการสร้างสินเชื่อ หากผู้ออก stablecoin ใช้ธนบัตรในการซื้อหลักทรัพย์ที่มีอยู่ และธนบัตรเหล่านั้นไม่ได้ถูกฝากไว้ในระบบธนาคารในที่สุด สิ่งนี้จะไม่ส่งผลกระทบต่ออุปทานของสินเชื่อ เนื่องจากจะถือเป็นการแลกเปลี่ยนธนบัตรกับหลักทรัพย์โดยตรง อย่างไรก็ตาม หากธนบัตรที่ใช้ในการซื้อหลักทรัพย์ที่มีอยู่ถูกฝากไว้ในระบบธนาคาร หรือหากธนบัตรเหล่านั้นถูกใช้เพื่อระดมทุนในการออกหลักทรัพย์ใหม่ สิ่งนี้อาจเพิ่มอุปทานของสินเชื่อโดยเพิ่มการให้กู้ยืมของธนาคารพาณิชย์และการซื้อหลักทรัพย์ หรือโดยการลดต้นทุนสมดุลในการออกหลักทรัพย์ โดยรวมแล้ว ผลกระทบที่เป็นไปได้คืออุปทานของสินเชื่อเพิ่มขึ้นเล็กน้อย
สรุป
ในช่วงปีที่ผ่านมา Stablecoins เติบโตอย่างมากเนื่องจากสินทรัพย์ดิจิทัลได้รับการยอมรับอย่างกว้างขวางขึ้น และกรณีการใช้งานสำหรับสกุลเงินดิจิทัลแบบตั้งโปรแกรมได้ก็ชัดเจนขึ้น การเพิ่มขึ้นอย่างรวดเร็วนี้ทำให้เกิดข้อกังวลเกี่ยวกับผลกระทบเชิงลบที่อาจเกิดขึ้นต่อกิจกรรมการธนาคารและระบบการเงินแบบดั้งเดิม ในรายงานนี้ เราจะหารือเกี่ยวกับกรณีการใช้งานปัจจุบันและการเติบโตที่เป็นไปได้ของ Stablecoins วิเคราะห์เหตุการณ์ในอดีตของความไม่แน่นอนของการตรึงอัตราแลกเปลี่ยน และแสดงสถานการณ์ต่างๆ สำหรับผลกระทบของ Stablecoins ต่อระบบธนาคาร ตามที่ระบุไว้ในคำนำ เอกสารนี้ไม่ได้พิจารณาผลกระทบที่อาจเกิดขึ้นทั้งหมดของ Stablecoins ต่อเสถียรภาพทางการเงิน นโยบายการเงิน การคุ้มครองผู้บริโภค และประเด็นสำคัญอื่นๆ ที่ยังไม่ได้สำรวจ เราเน้นที่ผลกระทบของงบดุลและการเป็นตัวกลางด้านสินเชื่อภายใต้สมมติฐานที่เป็นไปได้หลายประการ
เราตรวจสอบ stablecoin ที่ได้รับการสนับสนุนจากสำรองและพบว่าผลกระทบของการนำ stablecoin มาใช้ต่อธนาคารแบบดั้งเดิมและการให้สินเชื่ออาจแตกต่างกันไป ขึ้นอยู่กับแหล่งที่มาของเงินไหลเข้าและองค์ประกอบของสำรอง stablecoin ในสถานการณ์ต่างๆ ระบบธนาคารแบบสองชั้นสามารถรองรับการออก stablecoin และรักษาการสร้างสินเชื่อแบบดั้งเดิมได้ ในทางกลับกัน กรอบ stablecoin ของธนาคารที่แคบอาจนำไปสู่เสถียรภาพสูงสุด แต่ก็อาจมาพร้อมกับต้นทุนที่อาจเกิดขึ้นจากการตัดตัวกลางสินเชื่อ ในที่สุด หากถือว่า stablecoin ที่ตรึงกับเงินดอลลาร์มีหลักประกันเพียงพอ stablecoin ที่ตรึงกับเงินดอลลาร์ก็สามารถทำหน้าที่เป็นที่หลบภัยที่ปลอดภัยเมื่อเทียบกับสินทรัพย์ดิจิทัลอื่นๆ ในช่วงที่ตลาดตกต่ำ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







