



มูลค่าของ ETH มาจากไหน? การวิเคราะห์ที่สมบูรณ์ตั้งแต่ตรรกะของสินทรัพย์ไปจนถึงกลยุทธ์ทางธุรกิจ
ชื่อเรื่องต้นฉบับ: Ethereum Thesis—Root Chain for the World Computer
ผู้เขียนต้นฉบับ: Konstantin Lomashuk, Artem Kotelskiy
คำแปลต้นฉบับ: Dingdang, Odaily Planet Daily
หมายเหตุของบรรณาธิการ: เมื่อไม่นานนี้ บริษัทจดทะเบียนในสหรัฐฯ ได้เริ่ม "เข้าใจ" Ethereum อีกครั้ง SharpLink Gaming วางแผนที่จะลงทุนสูงถึง 1 พันล้านดอลลาร์ใน ETH เป็นสำรองเชิงกลยุทธ์โดยการขายหุ้น BTCS ยังได้ซื้อ ETH จำนวน 3,450 รายการในราคาประมาณ 8.42 ล้านดอลลาร์ แนวโน้มเหล่านี้อาจส่งสัญญาณที่ชัดเจน: ETH กำลังเปลี่ยนจาก "เชื้อเพลิงบนเครือข่าย" เป็น "สินทรัพย์เชิงกลยุทธ์ระดับองค์กร"
จากแพลตฟอร์มทดลองของชุมชนนักพัฒนา ไปจนถึงโครงสร้างพื้นฐานของ DeFi ไปจนถึงการกำหนดค่าระยะยาวในด้านการเงินขององค์กร บทบาทของ Ethereum กำลังอยู่ในระหว่างการเปลี่ยนแปลงครั้งใหญ่ ในการประเมินมูลค่าใหม่นี้ เราควรทำความเข้าใจตรรกะทางเทคนิคและโมเดลเศรษฐกิจเบื้องหลัง ETH อย่างไร
Odaily Planet Daily แปลและปรับแต่งบทความยาวเชิงลึกเรื่อง "Ethereum Roadmap: Becoming the Root Chain of the "World Computer"" ซึ่งเขียนร่วมกันโดย Konstantin Lomashuk นักลงทุนรายแรกของ Ethereum และผู้ร่วมก่อตั้ง Lido และ Artem Kotelskiy หัวหน้าฝ่ายวิจัยที่ Cyber•Fund และผู้มีปริญญาเอกด้านคณิตศาสตร์จาก Princeton บทความนี้จะเรียงลำดับเส้นทางการพัฒนาของ Ethereum วิวัฒนาการของโปรโตคอล เส้นทางการขยายตัว และตำแหน่งในยุค Rollup อย่างเป็นระบบ และพยายามตอบคำถามสำคัญ: เหตุใด ETH จึงคุ้มค่าที่จะ "ถือในระยะยาว" หมายเหตุ: เนื่องจากข้อความต้นฉบับยาว เพื่อปรับปรุงการอ่าน ผู้แปลจึงได้ลบและปรับแต่งเนื้อหาบางส่วนโดยไม่ส่งผลกระทบต่อความหมายเดิม
DeFi: ความเหมาะสมของผลิตภัณฑ์กับตลาดครั้งแรก (PMF) ของ Ethereum
ตั้งแต่เริ่มก่อตั้ง Ethereum มุ่งมั่นที่จะสร้างแพลตฟอร์มคอมพิวเตอร์ที่ไม่ต้องไว้วางใจและใช้งานร่วมกันได้ทั่วโลก หลังจากการพัฒนามาเป็นเวลาสิบปี Ethereum ได้เติบโตจากการทดลองทางเทคนิคในช่วงแรกจนกลายมาเป็นรากฐานหลักของการเงินแบบกระจายอำนาจ (DeFi) ตลาดบล็อกสเปซ และแม้แต่ระบบนิเวศแอปพลิเคชันแบบออนเชน
แต่เพื่อทำความเข้าใจว่า ETH มาถึงจุดที่เป็นอยู่ในปัจจุบันได้อย่างไร เราต้องเริ่มต้นจากจุดเปลี่ยนสำคัญ - ความเหมาะสมของผลิตภัณฑ์กับตลาด (PMF) ของ DeFi เกิดขึ้นพร้อมๆ กับตลาดขาลงระหว่างปี 2018 ถึง 2020 ด้วยการเกิดขึ้นของโปรโตคอลต่างๆ เช่น ERC 20, Uniswap, DAI, Aave และ Compound ทำให้ Ethereum ค่อยๆ พัฒนาเป็นระบบการเงินที่ควบคุมตัวเองได้ ประกอบได้ และไม่ต้องขออนุญาต การระบาดของ DeFi เกิดขึ้นโดยธรรมชาติระหว่างนวัตกรรมทางเทคโนโลยีและความต้องการของตลาด "DeFi Summer" ในปี 2020 ถือเป็นจุดสูงสุดของจุดนี้ โดยมีการเพิ่มขึ้นอย่างรวดเร็วของตำแหน่งที่ถูกล็อก และปริมาณธุรกรรมบนเชนที่แซงหน้าแพลตฟอร์มการซื้อขายแบบรวมศูนย์เป็นครั้งแรก และมูลค่าเครือข่ายของ ETH ก็เริ่มปรากฏขึ้น แต่ค่าธรรมเนียมธุรกรรมที่สูงที่ตามมายังเผยให้เห็นคอขวดของ Ethereum ในด้านความสามารถในการปรับขนาดและวางรากฐานสำหรับการเปลี่ยนแปลงเส้นทางทางเทคนิคในอนาคต
การเปลี่ยนผ่านมูลค่าของ ETH: จาก EIP-1559 ไปสู่ The Merge
หาก DeFi อนุญาตให้ Ethereum แสดงมูลค่าในทางปฏิบัติได้ การอัปเกรดทั้งสองอย่างของ EIP-1559 และ The Merge ก็ทำให้ ETH มีตรรกะของมูลค่าในระยะยาว ในปี 2021 EIP-1559 ได้เปิดตัว ซึ่งเปลี่ยนกลไกค่าธรรมเนียมของ Ethereum ไปโดยสิ้นเชิง โมเดล "การประมูลแบบมีลำดับความสำคัญ" เดิมถูกแทนที่ด้วยค่าธรรมเนียมพื้นฐาน (ค่าธรรมเนียมพื้นฐาน) และค่าธรรมเนียมส่วนนี้ที่ผู้ใช้ทุกคนจ่ายจะไม่เป็นของนักขุดอีกต่อไป แต่จะถูกทำลายโดยตรง ซึ่งหมายความว่ายิ่งเครือข่ายมีการใช้งานมากขึ้น ETH ก็จะถูกทำลายมากขึ้น แรงกดดันเงินเฟ้อก็จะน้อยลง และมูลค่าการสนับสนุนของ ETH ก็จะยิ่งแข็งแกร่งขึ้น
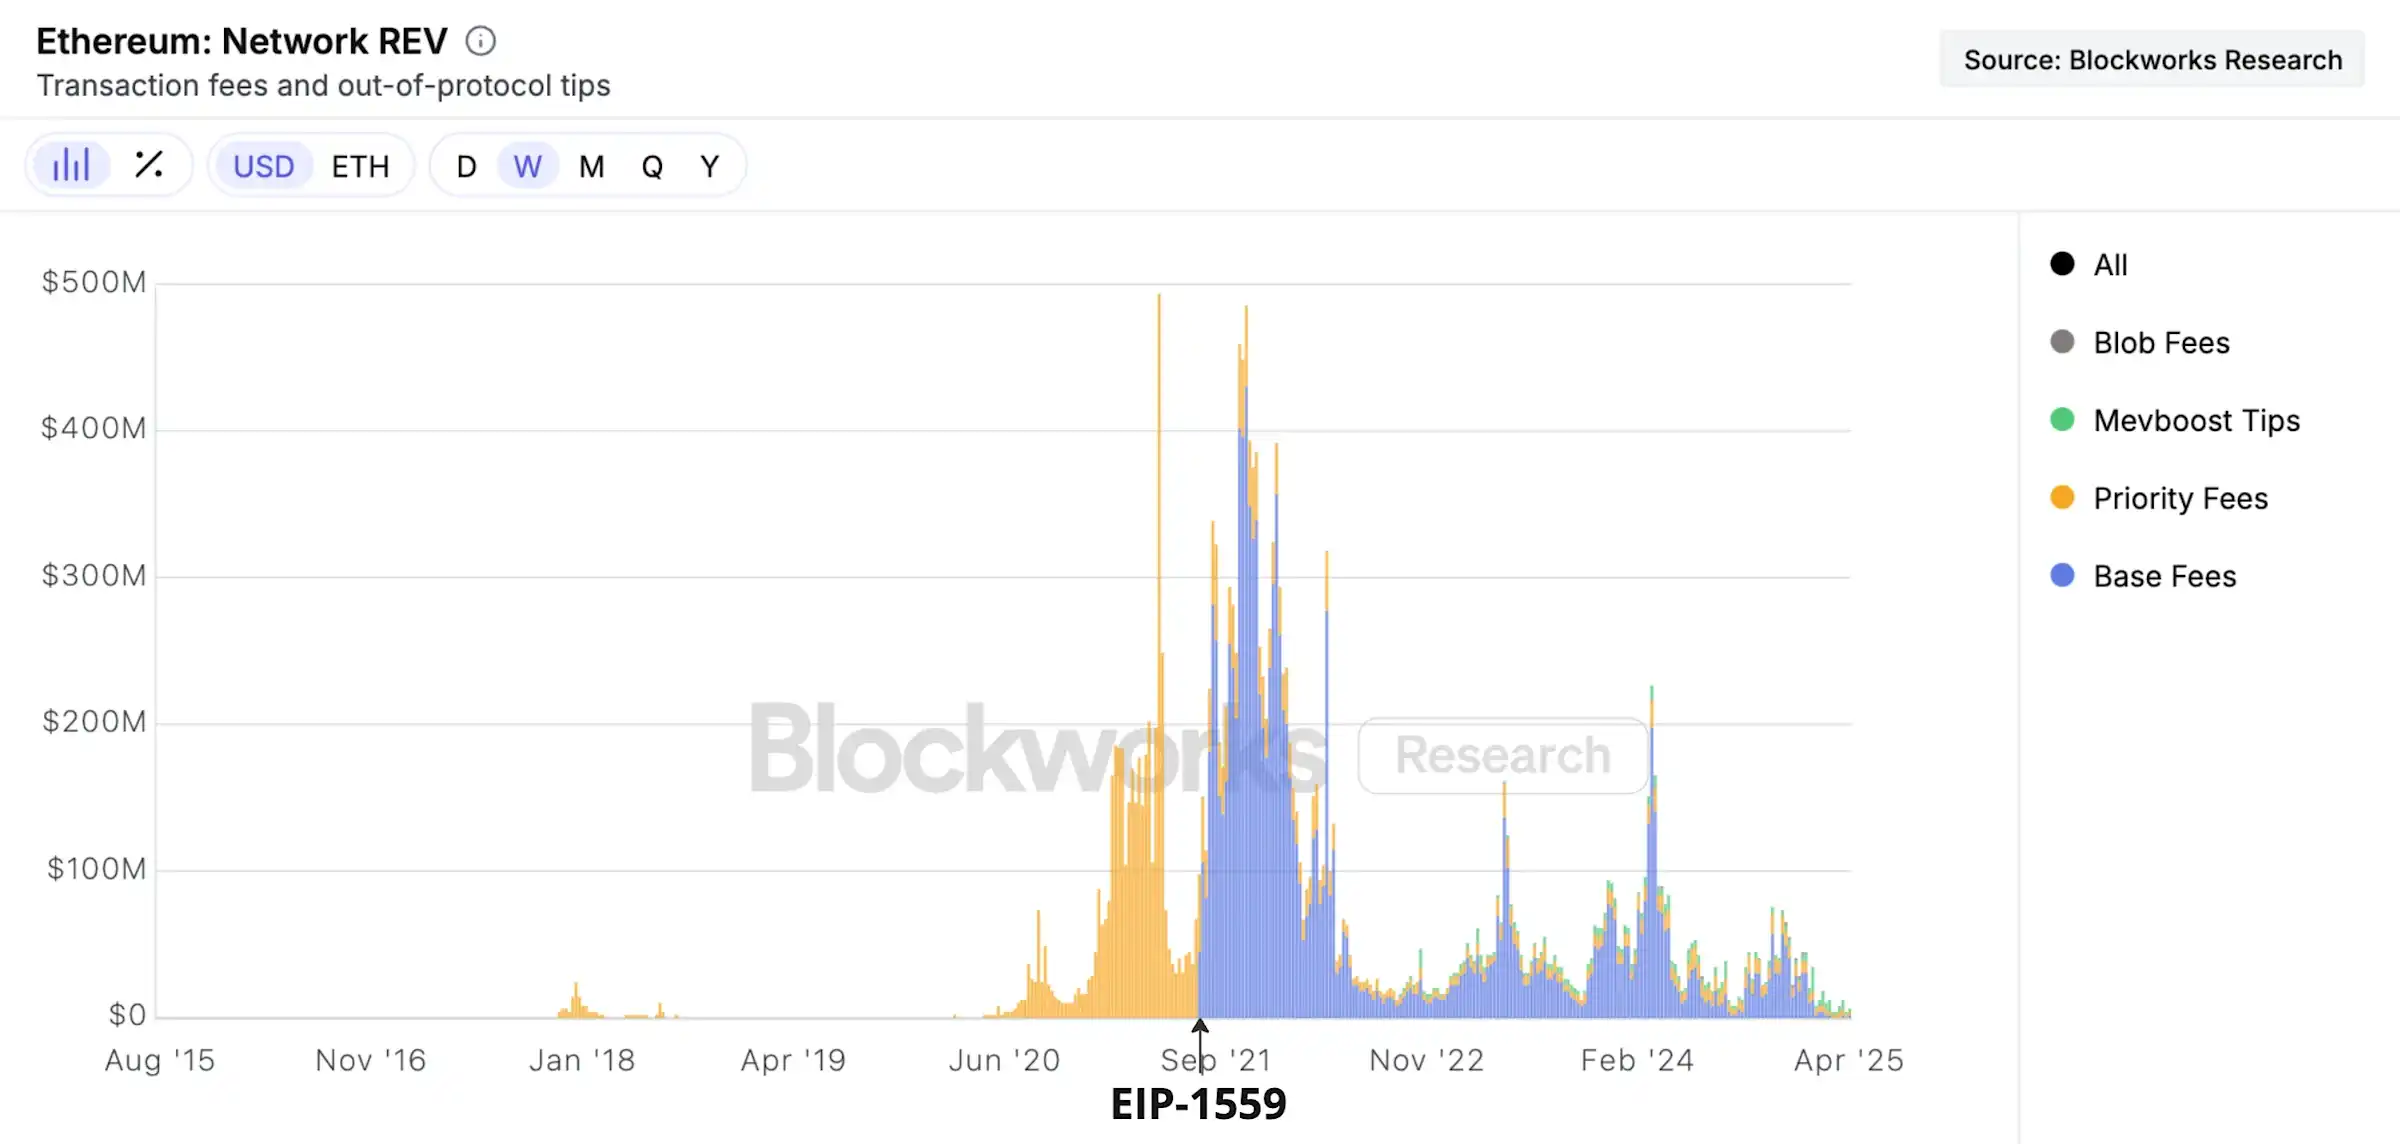
ส่วนสีน้ำเงินเข้มแสดงให้เห็นว่า ETH เริ่มที่จะ "ไหลกลับของมูลค่า" ผ่านกลไกการทำลายล้าง ในเดือนกันยายน 2022 Ethereum ได้ดำเนินการอัปเกรดครั้งประวัติศาสตร์และสำคัญ: กลไกฉันทามติเปลี่ยนจากหลักฐานการทำงาน (Proof of Work - PoW) เป็นหลักฐานการถือครอง (Proof of Stake - PoS) ซึ่งถือเป็นการลงจอดอย่างเป็นทางการของ "การผสานรวม" การเปลี่ยนแปลงนี้มีความยากทางเทคนิคอย่างยิ่งแต่ก็มีความสำคัญอย่างยิ่งเช่นกัน เนื่องจากช่วยลดการใช้พลังงานของ Ethereum ลง 8,000 เท่าและลดอัตราการออกประจำปีที่จำเป็นสำหรับความปลอดภัยของเครือข่ายจาก 4% เหลือต่ำกว่า 1% หลังจากนั้น "อัตราเงินเฟ้อสุทธิ" ของ ETH ก็กลายเป็นลบเป็นเวลานานพอสมควร
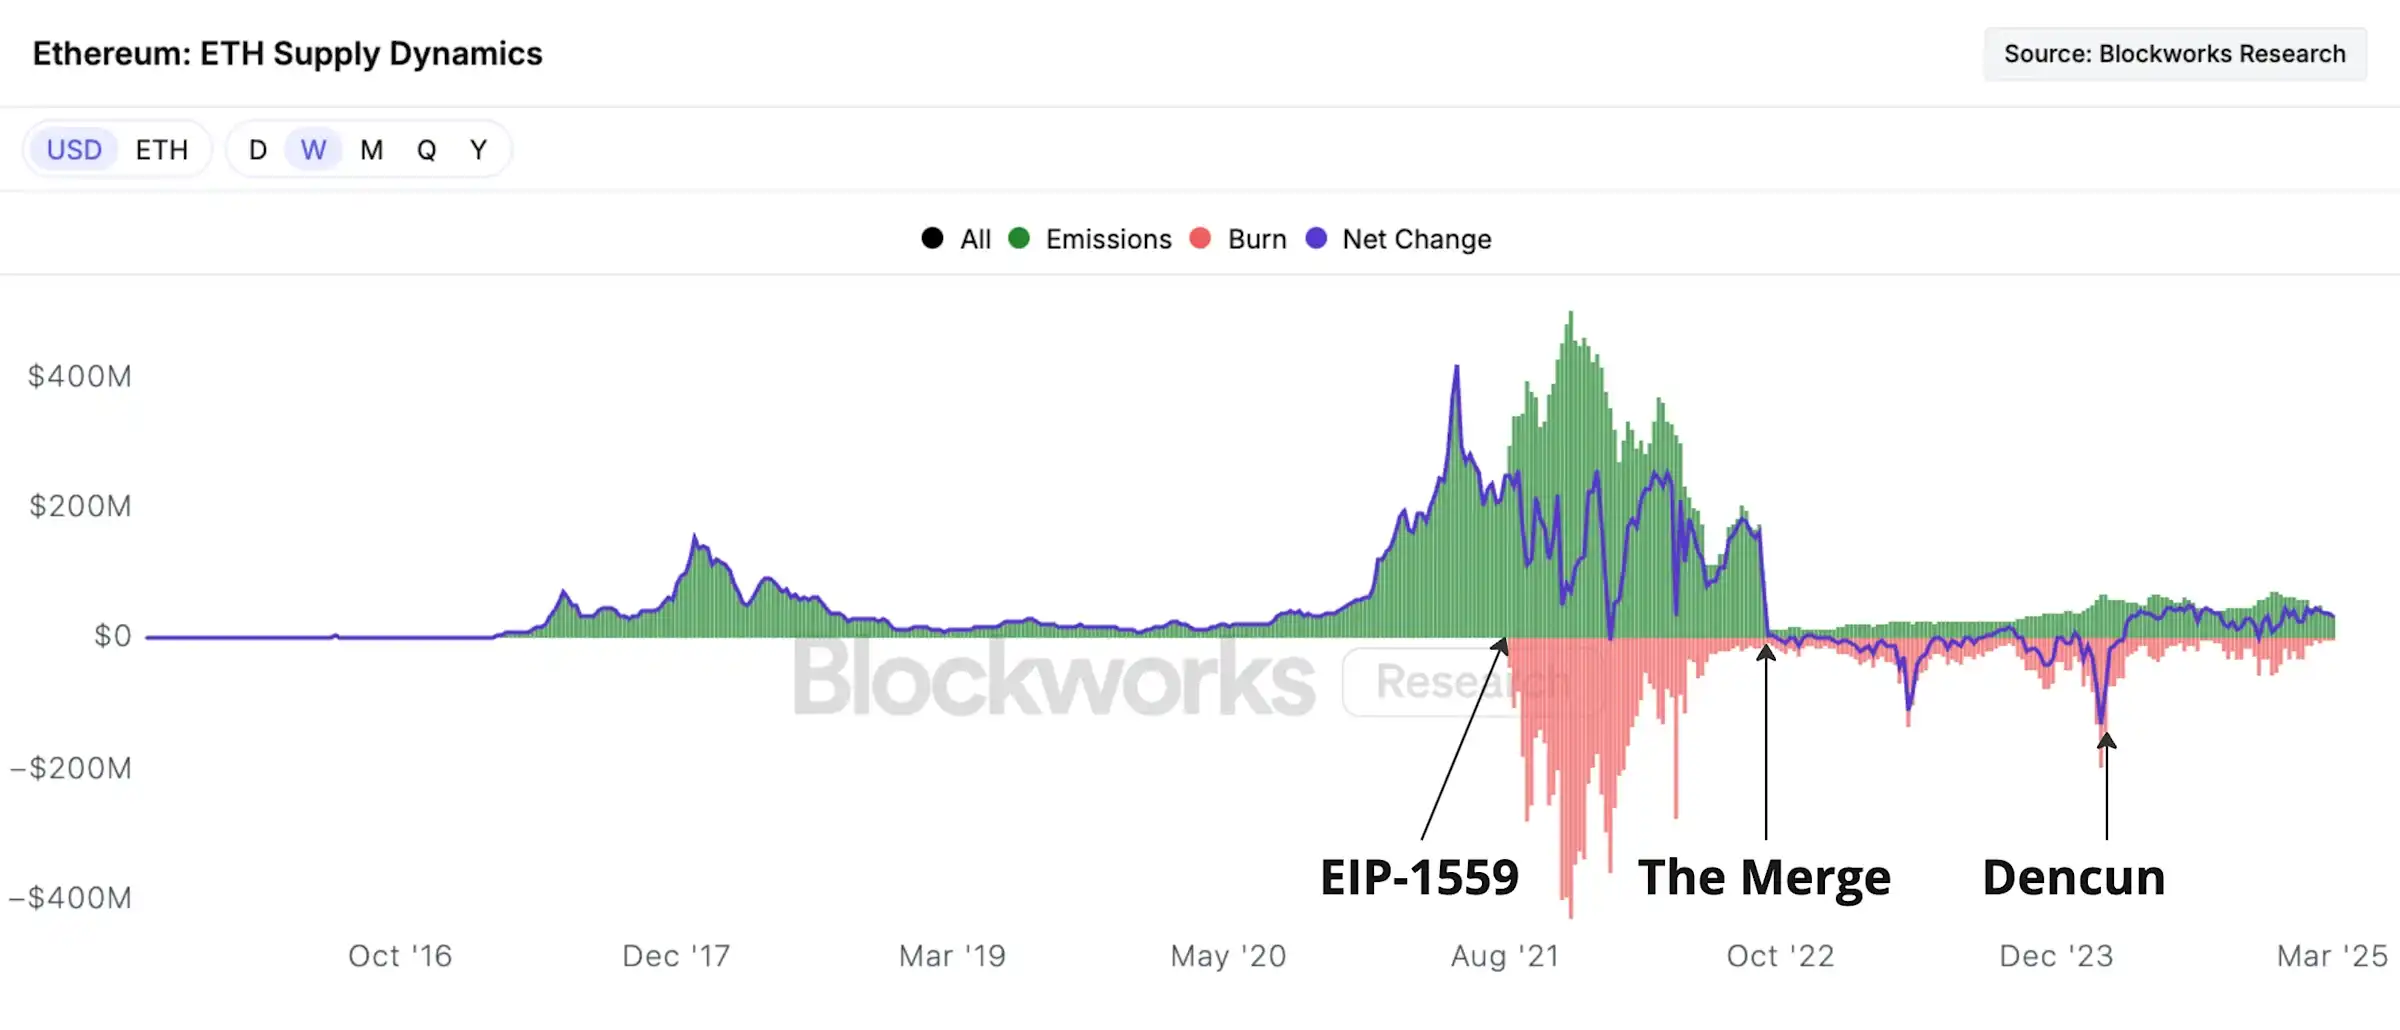
สีเขียวแสดงถึงการออก ETH ใหม่รายสัปดาห์ สีส้มแสดงถึงการทำลาย ETH รายสัปดาห์ และสีน้ำเงินแสดงถึงความแตกต่างสุทธิระหว่างทั้งสอง
ความเชื่อในระยะยาวในยุค Rollup: ความร่วมมือและการเกาะกิน?
การขยายความจุเป็นปัญหาหลักของ Ethereum เมื่อเผชิญกับปัญหาสามประการ ได้แก่ การกระจายอำนาจ ความปลอดภัย และความสามารถในการปรับขนาด Ethereum จึงเลือกโซลูชัน Rollup ในที่สุด Rollup จะนำการดำเนินการธุรกรรมออกจากเครือข่ายและเขียนการเปลี่ยนแปลงสถานะและข้อมูลลงในเครือข่ายหลักเท่านั้น ซึ่งไม่เพียงแต่รับประกันความปลอดภัยของเครือข่ายหลักเท่านั้น แต่ยังปรับปรุงปริมาณธุรกรรมได้อย่างมากอีกด้วย สิ่งนี้ยังเปลี่ยน Ethereum จาก "แพลตฟอร์มการดำเนินการ" ที่เรียบง่ายเป็น "เลเยอร์ความปลอดภัย + เลเยอร์ความพร้อมใช้งานของข้อมูล" โดยสร้างเส้นทางการขยายความจุที่ "เน้นที่ Rollup"
อย่างไรก็ตาม Rollup ไม่ใช่แค่การเปลี่ยนแปลงทางเทคโนโลยีเท่านั้น แต่ยังเปลี่ยนตรรกะของการไหลของมูลค่าของ ETH อีกด้วย ในอดีต ผู้ใช้จ่ายค่าธรรมเนียมการจัดการโดยตรงกับเครือข่ายหลัก แต่ในปัจจุบัน ธุรกรรมส่วนใหญ่เสร็จสิ้นผ่าน Rollup และความต้องการในการทำธุรกรรมโดยตรงบนเครือข่ายหลักก็ลดลง Rollup สร้างรายได้จากการขายพื้นที่บล็อกอีกครั้ง แต่ตั้งแต่การอัปเกรด Cancun ค่าใช้จ่ายโดยตรงบนเครือข่ายหลักก็ลดลงอย่างมาก ทำให้เกิดการพูดคุยถึง "การเกาะกิน" ในความเป็นจริง Rollup เป็นเหมือนการ "ขยายธุรกิจ" ของ Ethereum มากกว่า โดยอาศัยการรักษาความปลอดภัยและบริการข้อมูลของเครือข่ายหลักเพื่อดึงดูดผู้ใช้และธุรกรรมให้เพิ่มมากขึ้น
แม้ว่าความต้องการในการทำธุรกรรมของเครือข่ายหลักจะลดลง แต่การขยายและการอัปเกรดเครือข่ายหลักยังคงได้รับการส่งเสริมอย่างแข็งขัน โดยมีเป้าหมายเพื่อเพิ่มขีดความสามารถในการประมวลผลเป็นร้อยหรือเป็นพันเท่าในอีกไม่กี่ปีข้างหน้า เพื่อเพิ่มความปลอดภัยและการรองรับข้อมูลที่แข็งแกร่งยิ่งขึ้นสำหรับ L2 Rollup และเครือข่ายหลักร่วมกันสร้างระบบนิเวศที่เสริมซึ่งกันและกัน โดยมีทั้งการแบ่งงานและการทำงานร่วมกัน วางรากฐานสำหรับการพัฒนา Ethereum อย่างยั่งยืนในอนาคต
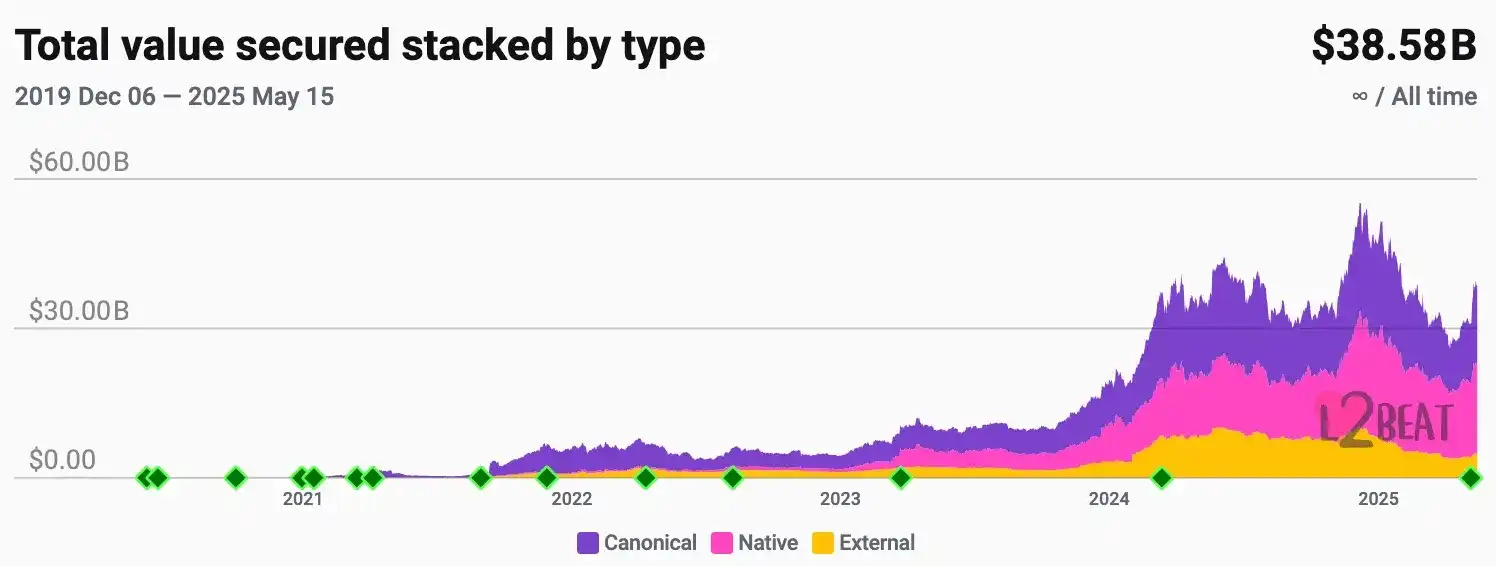
ตัวบ่งชี้สถานะปัจจุบันของ Ethereum: การวิเคราะห์วิกฤตและปัจจัยเชิงลึก
นับตั้งแต่การล่มสลายของ FTX ในปี 2022 อุตสาหกรรม crypto โดยรวมยังคงเติบโต แต่ประสิทธิภาพของ ETH นั้นล้าหลัง Bitcoin (BTC) และ Solana (SOL) อย่างมาก ราคา ETH มีความสัมพันธ์อย่างมากกับค่าธรรมเนียมเครือข่าย Ethereum และตั้งแต่ปี 2022 เป็นต้นมา การเติบโตของค่าธรรมเนียมก็อ่อนแอ โดยเฉพาะเมื่อเทียบกับประสิทธิภาพของ Solana ในรอบปี 2018-2022 และรอบนี้ แรงกดดันด้านรายได้นั้นชัดเจน มีสาเหตุหลักสามประการ:
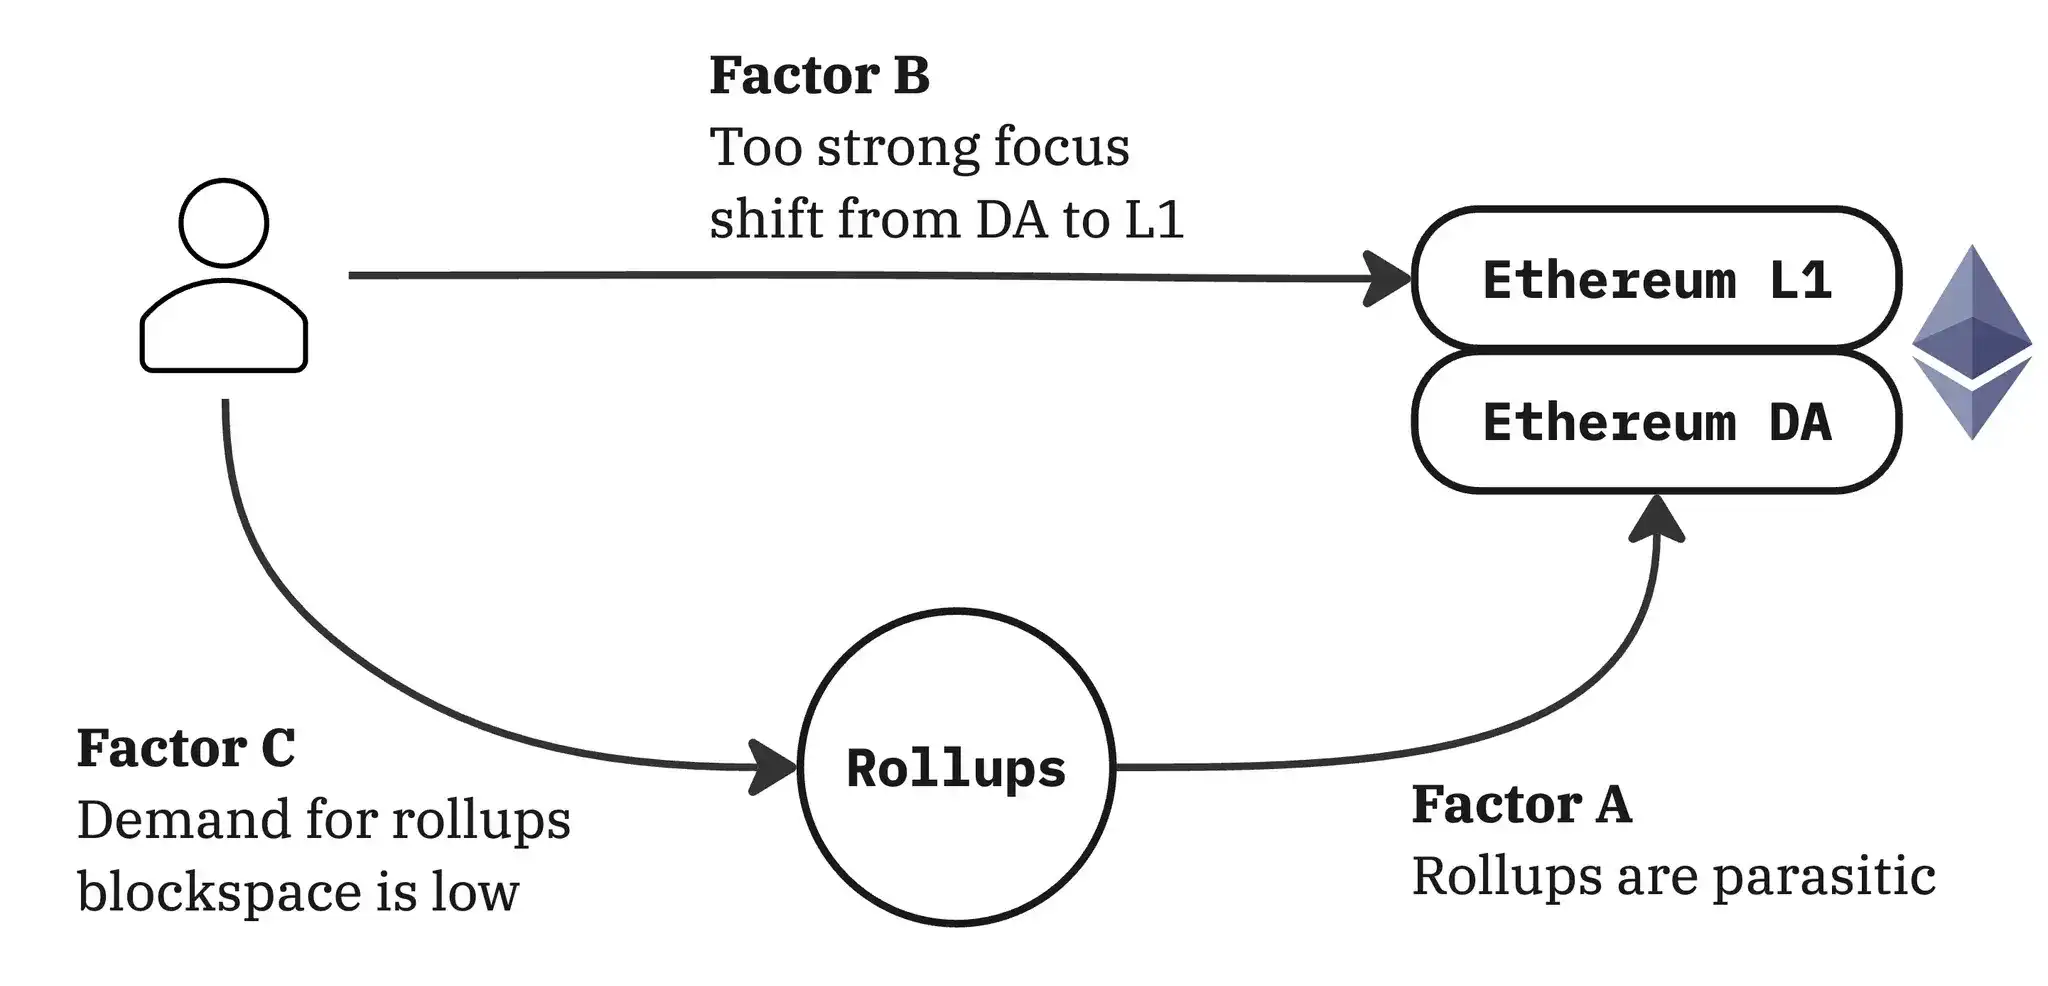
ปัจจัย A: "ปรสิต" ของ Rollup
แม้ว่า Rollup จะทำกำไรจากค่าธรรมเนียมผู้ใช้ แต่ก็ยังไม่ได้คืนมูลค่าให้กับเครือข่ายหลัก Ethereum มากเพียงพอจากข้อมูล แม้ว่าจะมีปัจจัยนี้อยู่ แต่ในปัจจุบันมีผลกระทบเพียงเล็กน้อยต่อรายได้โดยรวม รายได้รวมรายสัปดาห์ปัจจุบันของ Rollup อยู่ที่ระดับเพียงไม่กี่ล้านดอลลาร์สหรัฐ และค่าธรรมเนียมก็ต่ำ ส่วนหนึ่งเป็นเพราะตัวเรียงลำดับของ Rollup สามารถรองรับขีดจำกัดแก๊สที่สูงกว่าเมนเน็ตมาก จึงไม่จำเป็นต้องเรียกเก็บค่าธรรมเนียมสูงจากผู้ใช้ เช่น เครือข่าย L1
ที่สำคัญกว่านั้น ยังเร็วเกินไปที่จะตั้งคำถามว่า Rollup ไม่ได้ส่งกลับไปยังเมนเน็ตหรือไม่ ในความเป็นจริง ชุมชน Ethereum ได้นำกลยุทธ์การจัดหาพื้นที่พร้อมใช้งานข้อมูล (DA) ให้กับ Rollup "โดยไม่ได้ตั้งใจ" เพื่อดึงดูดเลเยอร์การรวมข้อมูลให้ได้มากที่สุด "การแบ่งปันผลกำไร" นี้เป็นวิธีที่ถูกต้องในการสร้างระบบนิเวศในช่วงเริ่มต้น
ปัจจัย B: โฟกัสเชิงกลยุทธ์ L1 เปลี่ยนไปสู่ DA และการสร้างเมนเน็ตถูกละเลย
ตั้งแต่เปิดตัวเส้นทาง Rollup กลยุทธ์ของ Ethereum และโฟกัสการเติบโตของผู้ใช้เกือบทั้งหมดมักจะมุ่งเน้นไปที่ Rollup และการขยายและการบำรุงรักษาเมนเน็ตก็ถูกละเลยไป อคตินี้เป็นจริงในระดับหนึ่ง เมื่อ Ethereum แก้ปัญหาค่าธรรมเนียมเมนเน็ตที่สูงได้สำเร็จ Ethereum จึงเลือกที่จะเดิมพันกับ Rollup สำหรับอนาคต กลยุทธ์ "ทุ่มสุดตัว" นี้ละเลยศักยภาพของ L1 เอง เมื่อมองย้อนกลับไป เมื่อปัญหาการกระจายตัวของ Rollup ค่อยๆ ปรากฏขึ้น และเราค่อยๆ พบเส้นทางการขยาย L1 ที่เป็นไปได้ (เช่น รายการการเข้าถึงและการพัฒนา zkEVM) เราจะพบว่าการจัดสรร L1 ในระดับต่ำตามกลยุทธ์อาจมากเกินไปเล็กน้อย
อย่างไรก็ตาม ต้องยอมรับว่าการตัดสินนี้ขึ้นอยู่กับมุมมองย้อนหลัง เส้นทาง Rollup เป็นการเคลื่อนไหวที่เป็นรูปธรรมเพื่อจัดการกับปัญหาความแออัดของเครือข่ายหลักในขณะนั้น และโซลูชันเช่น zkEVM ยังคงห่างไกล ดังนั้น จึงเป็นการยากที่จะจัดสรรทรัพยากรระหว่าง L1 และ DA ได้อย่างสมเหตุสมผลในขณะนั้น นอกจากนี้ แม้ว่าตอนนี้เราจะมีเส้นทางที่ชัดเจนในการเพิ่มขีดจำกัดแก๊ส L1 เป็น 100 เท่า เพื่อให้ได้ประสิทธิภาพมากกว่า 10,000 TPS และรองรับแพลตฟอร์มคอมพิวเตอร์แบบโซ่สาธารณะที่ครอบคลุม แต่การแบ่งข้อมูลในแนวนอนบางรูปแบบก็ยังคงหลีกเลี่ยงไม่ได้ ในบริบทนี้ การเลือกกลยุทธ์ Rollup ก่อนในเวลานั้นยังคงเป็นการตัดสินใจที่สมเหตุสมผล
ปัจจัย C: ความต้องการ DA ของ Rollup ยังไม่เกินอุปทาน DA ของเครือข่ายหลัก
นี่คือปัญหาพื้นฐานที่สำคัญที่สุดและถูกมองข้ามมากที่สุดในปัจจุบัน: ความต้องการพื้นที่พร้อมใช้งานข้อมูล (DA) ของ Rollup ยังไม่เกินอุปทานของ Ethereum อย่างมาก ตัวเรียงลำดับของ Rollup มีประสิทธิภาพมากในการรวมธุรกรรมและอัปโหลดไปยังเมนเน็ต โดยมีอัตราการบีบอัดที่สูงมาก ทำให้ใช้พื้นที่บล็อบน้อยกว่ามูลค่าเชิงทฤษฎีมาก นอกจากนี้ กิจกรรมผู้ใช้บางส่วนในรอบนี้ (เช่น ธุรกรรม Meme coin) ยังถูกเปลี่ยนเส้นทางไปยัง Tron และ Solana อีกด้วย
ก่อนการอัปเกรด Pectra (7 พฤษภาคม 2025) อุปทาน DA ของ Ethereum อยู่ที่ประมาณ 210 TPS คำนวณที่ 3 บล็อบต่อบล็อก จนถึงเดือนพฤศจิกายน 2024 อุปทานนี้เกินความต้องการของตลาด แม้ว่าความต้องการจะเพิ่มขึ้นตั้งแต่นั้นมา แต่ราคาแก๊สแบบก้อนแสดงให้เห็นว่าราคาไม่ได้เพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งบ่งชี้ว่าความต้องการยังไม่ล้นอุปทาน ล่าสุด Pectra ได้เพิ่มเป้าหมายของก้อนเป็นสองเท่าเป็น 6 ก้อนต่อบล็อก และอุปทานของ DA ก็เพิ่มขึ้นอีกครั้ง ซึ่งเกินความต้องการที่แท้จริงไปมาก
ดังนั้น ปัจจัย C จึงเป็นตัวแปรพื้นฐานที่ส่งผลต่อปัจจัย A และ B เมื่อความต้องการพื้นที่ก้อนจาก Rollup เกินอุปทานจริง ค่าธรรมเนียมของก้อนจะเข้าสู่ขั้นตอนการค้นพบตลาด และโครงสร้างค่าธรรมเนียมโดยรวมของเครือข่าย Ethereum จะเปลี่ยนแปลงเชิงคุณภาพ
จะประเมินมูลค่าของ ETH ได้อย่างไร ตรรกะทางธุรกิจของ Ethereum
ETH เป็นสินทรัพย์ที่มีประสิทธิผลหรือสกุลเงินกันแน่ เราเชื่อมั่นอย่างยิ่งว่า ETH ควรเป็นสินทรัพย์ที่มีประสิทธิผลก่อน และสกุลเงินรองลงมา เหตุผลก็คือ คูน้ำอันทรงพลังที่สุดของ Ethereum มาจากข้อได้เปรียบทางเทคโนโลยีของมัน: รากฐานความน่าเชื่อถือและความเสถียรที่ได้รับการทดสอบมาหลายปี ความสามารถในการเป็นกลางและต่อต้านการเซ็นเซอร์ที่เกิดจากการกระจายอำนาจ ระบบนิเวศ DeFi ชั้นนำ การวิจัยและพัฒนาและชุมชนนักพัฒนาที่มีคุณภาพสูง และกลไกการรับประกันกิจกรรมเครือข่ายที่ทรงพลัง Ethereum เป็น "คอมพิวเตอร์ระดับโลก" ที่ไม่อาจหยุดยั้งได้อย่างแท้จริง ประการที่สอง ในฐานะสินทรัพย์ที่มีประสิทธิผลซึ่งต้องอาศัยการนำเทคโนโลยีมาใช้ มูลค่าทางการเงินของ ETH สามารถรักษาเสถียรภาพและเสริมความแข็งแกร่งได้ แม้ว่า ETH ในฐานะสกุลเงินจะมีแนวโน้มที่จะผ่านวงจรการวนซ้ำของเทคโนโลยีได้มากกว่า แต่เส้นทางที่เชื่อถือได้มากที่สุดคือการสร้าง Ethereum ในฐานะแพลตฟอร์มเทคโนโลยีก่อน จากนั้นให้แน่ใจว่ารูปแบบเศรษฐกิจนั้นยั่งยืน จากนั้นคุณลักษณะทางการเงินจะปรากฏขึ้นเอง ในทางตรงกันข้าม "การสร้างกระแส ETH ในฐานะสกุลเงิน" เพียงอย่างเดียวไม่สามารถสร้างรากฐานที่มั่นคงได้ โดยสรุป ราคาของ ETH ประกอบด้วยสามส่วน: มูลค่าที่ลดลงของค่าธรรมเนียมในอนาคต เบี้ยประกันสกุลเงิน (ในฐานะที่เป็นแหล่งเก็บมูลค่า สื่อกลางในการแลกเปลี่ยน หรือแม้แต่หน่วยบัญชี) และเบี้ยประกันเก็งกำไร (รวมถึงมูลค่าทางวัฒนธรรมและมีม) แม้ว่าสองส่วนหลังจะมีผลกระทบมากกว่า แต่ กุญแจสำคัญในการเสริมความแข็งแกร่งทั้งสามส่วนนี้คือการเพิ่มรายได้พื้นฐานของเครือข่ายให้สูงสุด ซึ่งเป็นรากฐานของมูลค่า ETH เหตุผลที่ Ethereum เลือกเส้นทางการขยายตัวที่ "เน้น Rollup" อย่างชัดเจนนั้นชัดเจนมาก นั่นคือเป็นการออกแบบสถาปัตยกรรมเพียงแบบเดียวที่สามารถสร้างสมดุลระหว่างความปลอดภัย ความสามารถในการปรับขนาด และความเป็นกลางได้ จากมุมมองของการจัดหาทางเทคนิค Ethereum เป็นแพลตฟอร์มสัญญาอัจฉริยะที่ปลอดภัยที่สุดและกระจายอำนาจมากที่สุดในปัจจุบัน ผ่านสะพานตรวจสอบและเลเยอร์ความพร้อมใช้งานของข้อมูล (DA) Ethereum สามารถ "ขายส่ง" ความปลอดภัยของโซ่หลักให้กับ Rollup ช่วยให้พวกเขาสร้างโซ่ของตัวเองได้โดยไม่ต้องสร้างระบบความน่าเชื่อถือใหม่ จากมุมมองของความต้องการของตลาด ผู้ใช้ไม่สนใจว่าพวกเขากำลังใช้โซ่ใด พวกเขาสนใจแค่ว่า "โซ่ใดถูกที่สุดและปลอดภัยที่สุดในการซื้อขาย" ในระยะยาว ตัวเลือกที่สมเหตุสมผลที่สุดคือการเป็น Rollup ซื้อความปลอดภัย ซื้อ DA ซื้อฉันทามติ และเชื่อมต่อโดยตรงกับ Ethereum สิ่งนี้จะสร้างปรากฏการณ์การบรรจบกันของตลาดโดยธรรมชาติ: Rollup จะสร้างบริการของตัวเองรอบ ๆ "บัญชีแยกประเภทที่เป็นกลาง" ของ Ethereum เหมือนกับองค์กร แทนที่จะกระจายไปยังเครือข่ายเกาะที่แยกตัวอื่นๆ จากรายได้ค่าธรรมเนียมในปี 2024 บางคนเชื่อว่า Solana เริ่มแซงหน้า Ethereum ในตลาดบล็อกสเปซแล้ว แต่กลยุทธ์ของ Solana ที่เน้นการขยายฮาร์ดแวร์นั้นมีความเสี่ยง และเครือข่ายจะโอเวอร์โหลดเป็นระยะๆ หากบล็อคเชนจะบรรลุศักยภาพเต็มที่ นั่นคือการย้ายโครงสร้างพื้นฐานทางการเงินบนเชนในระดับใหญ่ Solana จะต้องหันไปขยายการแบ่งส่วนในที่สุด และ Ethereum ก็ก้าวล้ำหน้าไปแล้วในด้านความปลอดภัย โครงสร้างพื้นฐาน Rollup และการนำระบบนิเวศมาใช้ ที่สำคัญกว่านั้น กิจกรรมบนเชนส่วนใหญ่ของ Solana มาจากการเติบโตของ Memecoin ข้อมูลแสดงให้เห็นว่าธุรกรรมดังกล่าวเคยมีสัดส่วนมากกว่า 50% ของปริมาณการซื้อขาย DEX แต่ Memecoin เป็นปรากฏการณ์เกมผลรวมเป็นศูนย์ในระยะสั้น เมื่อความตึงเครียดสิ้นสุดลง ตำนานเรื่อง "รายได้สูง" ของ Memecoin ก็จะยากที่จะรักษาไว้ได้ ในทางตรงกันข้าม Ethereum มุ่งเน้นไปที่สถานการณ์ที่มีความเหนียวแน่นสูง เช่น DeFi โปรโตคอลเหล่านี้ไม่ได้ขับเคลื่อนโดยการเก็งกำไรอย่างบ้าคลั่ง แต่เป็นการโยกย้ายพฤติกรรมทางการเงินจริงบนเชน ความแตกต่างที่สำคัญและสำคัญที่สุด: โหนดตรวจสอบของ Solana เป็นแบบรวมศูนย์ ในขณะที่ Ethereum มีเครือข่ายผู้เดิมพันที่หลากหลายที่สุดในโลก การกระจายอำนาจนี้เองเป็นคูน้ำที่แข็งแกร่งที่สุด หากเส้นทาง Rollup ถูกต้อง อนาคตระยะยาวของ Ethereum ก็สดใส เหตุใดประสิทธิภาพราคาของ ETH จึงไม่ดี · ในระดับเทคนิค ข้อบกพร่องที่ใหญ่ที่สุดของ Rollup คือการขาดการทำงานร่วมกันแบบเริ่มต้น ซึ่งนำไปสู่การแตกตัวของสถานะและส่งผลกระทบอย่างร้ายแรงต่อประสบการณ์ของผู้ใช้และนักพัฒนา · ในระดับธุรกิจ ปัญหาสำคัญคือ Ethereum ยังไม่ได้สื่อสารกลยุทธ์ทางธุรกิจของ Rollup อย่างชัดเจน: · กลยุทธ์การนำไปใช้ในระยะสั้น: จะส่งเสริมการเติบโตอย่างรวดเร็วของ Rollup ได้อย่างไร? · คูน้ำระยะยาว: ทำไม Rollup ถึงไม่หันไปใช้แพลตฟอร์มความพร้อมใช้งานของข้อมูลอื่น ๆ ตลาดเครือข่ายเทคโนโลยีที่ Ethereum ตั้งอยู่มีการแข่งขันสูงและเปลี่ยนแปลงอย่างรวดเร็ว ผู้ชนะในที่สุดจะได้รับผลจากเครือข่ายที่แข็งแกร่ง ในสภาพแวดล้อมนี้ กลยุทธ์ที่ถูกต้องคือการจัดหาผลิตภัณฑ์คุณภาพสูงและขยายฐานผู้ใช้อย่างรวดเร็วในราคาที่ต่ำมากหรือเกือบฟรี ซึ่งเป็นเส้นทางการเติบโตของเครือข่ายเทคโนโลยีที่ประสบความสำเร็จมากที่สุด ดังนั้น Ethereum ต้องรักษาราคาข้อมูลพร้อมใช้งาน (DA) ให้ต่ำและลดเกณฑ์การเข้าใช้ของ Rollup ให้เหลือน้อยที่สุด Ethereum มอบความจุ 3 หยดหลังจากการอัปเกรด Cancun และอุปทานเกินความต้องการในระยะสั้น ทำให้ราคาลดลงอย่างมีประสิทธิภาพ แม้ว่ากลยุทธ์นี้จะไม่ได้ตั้งใจ แต่ก็ให้ผลลัพธ์ที่ดี การทำงานร่วมกันเป็นข้อบกพร่องที่ใหญ่ที่สุดของ Ethereum ในยุค Rollup การแยกส่วนส่งผลกระทบอย่างร้ายแรงต่อผู้ใช้และนักพัฒนา การแก้ปัญหาการทำงานร่วมกันสามารถรวมประสบการณ์และลดช่องว่างด้วยเครือข่ายที่บูรณาการ นอกจากนี้ยังเป็นกุญแจสำคัญในการสร้างคูน้ำสภาพคล่อง ชุมชนกำลังส่งเสริมโซลูชันอย่างแข็งขัน เช่น การแลกเปลี่ยนข้ามเครือข่ายสินทรัพย์ขนาดกลางระดับที่สอง ERC-7683 และสะพานข้ามเครือข่ายสินทรัพย์มูลค่าสูงระดับชั่วโมง 2-of-3 OP+ZK+TEE Ethereum ต้องสร้างความแตกต่างให้กับตัวเองในบริการ DA เพื่อดึงดูดลูกค้า Rollup รายย่อย ในขณะเดียวกันก็สร้างคูน้ำเพื่อล็อกลูกค้าที่เป็นมิตรต่อสิ่งแวดล้อมคูน้ำสำคัญมาจากผลกระทบทางเครือข่ายหลักสามประการ ได้แก่ความน่าเชื่อถือ สภาพคล่อง และความสามารถในการสร้างปัจจุบัน ความต้องการความสามารถในการสร้าง Rollup ข้ามแพลตฟอร์มยังไม่ชัดเจน และมูลค่าหลักจะกระจุกตัวอยู่ในความน่าเชื่อถือและสภาพคล่อง หลังจากแก้ปัญหาการทำงานร่วมกันได้แล้ว ทั้งสองสิ่งนี้จะขยายจาก Ethereum L1 ไปสู่ระบบนิเวศ Rollup อย่างเป็นธรรมชาติ ในแง่ของความน่าเชื่อถือRollup มีความปลอดภัยสูงสุดผ่าน Ethereum DA และความปลอดภัยของเครือข่ายอิสระนั้นอ่อนแอ ความปลอดภัยของ Rollup ที่ใช้ Ethereum DA ได้รับการปรับปรุงอย่างต่อเนื่อง และคูน้ำก็ยังคงแข็งแกร่งขึ้นเรื่อยๆ ในแง่ของสภาพคล่อง สภาพคล่องในระดับสถาบันของ Ethereum L1 ถือเป็นปัจจัยสำคัญในการเลือก Rollup หลังจากที่ Rollup เชื่อมต่อกับ Ethereum DA แล้ว ก็จะสามารถรับสภาพคล่องจากสถาบันในระบบนิเวศทั้งหมดได้ ปรับปรุงประสิทธิภาพของเงินทุนได้อย่างมาก และสร้างคูน้ำที่มั่นคง ดังนั้น ตลาดจะผลักดันให้ Rollup ใช้ Ethereum DA เพื่อความปลอดภัยและสภาพคล่องสูงสุด Ethereum ควรเสริมความแข็งแกร่งให้กับข้อได้เปรียบทั้งสองข้อนี้ และดึงดูดลูกค้าสถาบันด้วยแบรนด์และความน่าเชื่อถือ เมื่อ Ethereum ขยายความพร้อมใช้งานของข้อมูล (DA) ไปสู่ TPS หลายล้านแห่ง (เช่น ผ่านโซลูชันเช่น 2D PeerDAS) และระบบนิเวศ Rollup ผูกติดกับ Ethereum DA อย่างสมัครใจและมั่นคง Ethereum จะได้รับรายได้จากค่าธรรมเนียมจำนวนมาก ในระดับของห่วงโซ่หลัก การนำไปใช้อย่างแพร่หลายและการใช้งานระดับองค์กรของ DeFi จะกลายเป็นแรงผลักดันหลัก และความนิยมของ Rollup จะขยายผลกระทบนี้ต่อไป ในขณะเดียวกัน Rollup ยังต้องจ่ายค่าธรรมเนียมสำหรับบริการการทำงานร่วมกันและการชำระเงิน ซึ่งจะช่วยสร้างรายได้เพิ่มเติม ในระดับ DA กุญแจสำคัญในการบรรลุเศรษฐกิจที่ยั่งยืนคือการเพิ่มราคาขั้นต่ำของบล็อบ แนวทางเฉพาะคือการตรวจสอบรายได้โดยรวมของ Rollup และกำหนดราคาขั้นต่ำที่เหมาะสมเพื่อให้ Rollup ส่งผ่านมูลค่าบางส่วนไปยัง Ethereum ตัวอย่างเช่น ในอีกไม่กี่ปีข้างหน้า สมมติว่า Rollup ครองตลาดการชำระเงิน CeDeFi ประมวลผลประมาณ 10,000 TPS และมีรายได้ประจำปีหลายพันล้านดอลลาร์ในขณะที่อุปทาน DA ของ Ethereum เกิน 10,000 TPS ในขณะนี้ แม้ว่าค่าธรรมเนียมธุรกรรม blob จะไม่เข้าสู่การค้นพบราคาตลาดอย่างสมบูรณ์ แต่หากกำหนดค่าธรรมเนียมขั้นต่ำไว้ที่ 0.3 เซ็นต์ต่อธุรกรรม DA ก็จะสามารถสร้างรายได้ประจำปีให้กับผู้ถือ ETH ได้ประมาณ 1 พันล้านดอลลาร์ นอกจากจะครอบคลุมตลาดการซื้อขายความถี่สูง เช่น โซเชียล การซื้อขาย และการประสานงานระหว่างเอเจนต์ AI แล้ว TPS ของ Rollup ยังสามารถเข้าถึงระดับ 30,000 ซึ่งทำให้ได้รับรายได้จากค่าธรรมเนียม DA มากกว่า 10 พันล้านดอลลาร์ และต้นทุนธุรกรรมยังคงต่ำกว่าหนึ่งเซ็นต์ รายได้ประเภทนี้ได้รับผลกระทบจากราคาของ ETH และปัจจัยอื่นๆ ราคาขั้นต่ำจำเป็นต้องปรับแบบไดนามิก และคาดว่าจะกำหนดโดยฉันทามติของชุมชน ซึ่งคล้ายกับกลไกขีดจำกัดก๊าซในปัจจุบัน ในอนาคต จำเป็นต้องศึกษาเพิ่มเติมเกี่ยวกับกลยุทธ์การกำหนดราคาที่ดีที่สุดสำหรับบล็อบ เช่น การปรับปรุงการเชื่อมต่อกับตลาดค่าธรรมเนียม L1 ของ Ethereum นอกจากนี้ เมื่อ Ethereum เปลี่ยนไปใช้ zkEVM หรือ RISC-V เทคโนโลยีใหม่ๆ เช่น โครงสร้างพื้นฐาน SNARK จะช่วยปรับปรุงประสิทธิภาพของการเก็บค่าธรรมเนียม ประเด็นสำคัญคือในระยะนี้ เราไม่ควรเร่งรีบดึงมูลค่าโดยตรงจากธุรกรรม แต่ควรเพิ่มการสนับสนุนและส่งเสริมกิจกรรมที่มีมูลค่าสูงในบล็อก Ethereum และพื้นที่ blob ให้สูงสุด การทำเช่นนี้จะไม่เพียงแต่สร้างและเพิ่มเอฟเฟกต์เครือข่ายเท่านั้น แต่ยังช่วยให้ Ethereum ยึดครองตลาดพื้นที่บล็อกที่กำลังขยายตัวและเสริมสร้างรากฐานทางเศรษฐกิจอีกด้วย ดังนั้น เส้นทางสำหรับการส่งคืนมูลค่าจึงชัดเจนมาก ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats: กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsiaกลยุทธ์ Rollup ระยะยาวของ Ethereum: ทำไมมันถึงถูกต้อง ความจริงเบื้องหลังข้อพิพาทกับ Solana
Ethereum เทียบกับ Solana
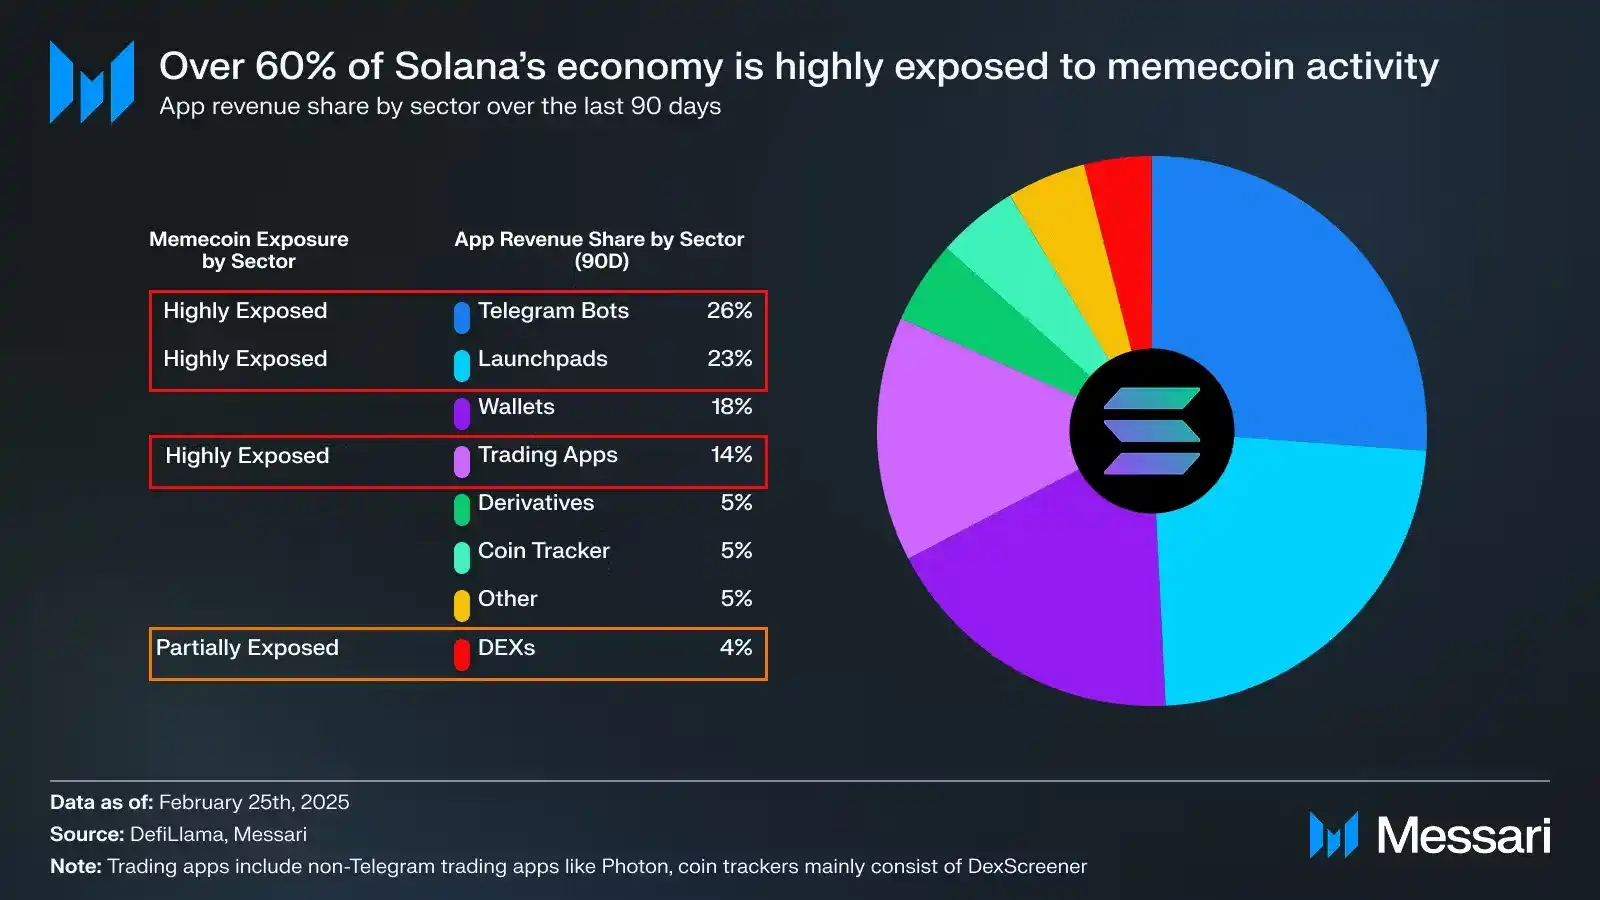
ปัญหาเกี่ยวกับกลยุทธ์ Rollup
กลยุทธ์ทางธุรกิจของ Rollup: การขยายตัว ความแตกต่าง และคูน้ำ
1. Ethereum ควรให้ความสำคัญกับการขยายตัวและยังคงให้บริการข้อมูลพร้อมใช้งาน (DA) ที่เพียงพอและราคาถูกต่อไป
2. แก้ปัญหาการทำงานร่วมกันของ Rollup และปรับปรุงประสบการณ์ของผู้ใช้และนักพัฒนา
III. กลยุทธ์การสร้างความแตกต่างและการสร้างคูน้ำ
เส้นทางของการส่งมูลค่ากลับคืน: จาก "การเพิ่มค่าธรรมเนียมสูงสุด" ไปสู่ "การเพิ่มมูลค่าสูงสุดในการพกพา"







