นักลงทุนระดับตำนาน Druckenmiller เกือบขายหุ้นสหรัฐฯ ออกหมดพอร์ต: เป็นครั้งที่มองตลาดไม่ชัดที่สุดในรอบ 50 ปี โอกาสระลอกต่อไปของ AI ไม่ได้อยู่ที่พลังประมวลผล
บทบรรณาธิการ: หากนักลงทุนในตำนานที่โลดแล่นในตลาดการเงินมาเกือบ 50 ปีและรักษาสถิติการทำกำไรต่อปีได้อย่างยาวนาน จู่ๆ บอกคุณว่าตอนนี้เขาไม่อยากซื้ออะไรเลย สิ่งนี้หมายความว่าอะไร?
ในการให้สัมภาษณ์สาธารณะครั้งล่าสุด สแตนลีย์ ดรักเกนมิลเลอร์ (Stanley Druckenmiller) ผู้ก่อตั้ง Duquesne Family Office และนักลงทุนมหภาคในตำนาน ได้ให้การประเมินที่หาได้ยากว่า «ผมจำไม่ได้ว่ามีช่วงเวลาไหนที่เหมือนตอนนี้ ที่ทำให้ผมมองไม่เห็นตลาดในอีก 12 เดือนข้างหน้าได้ชัดเจนขนาดนี้» เมื่อต้นปีนี้ เขายังคงมองบวกต่อหุ้นสหรัฐฯ อย่างเต็มที่ ชอร์ตพันธบัตรสหรัฐฯ เดิมพันว่าราคาทองแดงจะปรับขึ้น และได้รับผลตอบแทนมหาศาลจากการลงทุนในโครงสร้างพื้นฐาน AI ภายในเวลาไม่ถึงหนึ่งปี สถานะเหล่านี้กลับถูกปิดเกือบทั้งหมด การที่ธนาคารกลางสหรัฐฯ เปลี่ยนท่าทีสู่การขึ้นดอกเบี้ย สเปรดเครดิตที่กว้างขึ้น สินค้าโภคภัณฑ์ที่แตะจุดสูงสุดและปรับตัวลง รวมถึงสัญญาณทางเทคนิคที่เสื่อมลงอย่างต่อเนื่องภายในตลาดหุ้น ทำให้เขาเลือกที่จะถอยออกมาชั่วคราว โดยให้ความสำคัญกับการรักษาเงินทุนเป็นอันดับแรก
แต่สิ่งที่ควรจับตามองยิ่งกว่าเขาไม่ยอมเดิมพันอีกต่อไป คือการประเมินตรรกะการลงทุนใน AI ของเขาใหม่ ในช่วงสี่ปีที่ผ่านมา ชิป ศูนย์ข้อมูล และโครงสร้างพื้นฐานด้านพลังประมวลผล คือเครื่องยนต์สร้างความมั่งคั่งที่สำคัญที่สุดของตลาดกระทิง AI และดรักเกนมิลเลอร์เห็นว่า ช่วงนี้อาจกำลังจะผ่านไป โอกาสรอบต่อไปจะเปลี่ยนจากการสร้างพลังประมวลผลไปสู่การใช้พลังประมวลผล และอาจถูกสร้างขึ้นโดยตรงโดยบริษัทโมเดลพื้นฐานในปัจจุบัน เขาเสนอแนวคิดที่กล้าหาญว่า เมื่อห้องปฏิบัติการ AI มีความสามารถทางปัญญาที่แข็งแกร่งเพียงพอ ทำไมพวกเขายังต้องคิดค่าบริการตาม Token แทนที่จะขายผลลัพธ์ของงานโดยตรง หรือ bahkanเข้าสู่อุตสาหกรรมความปลอดภัยไซเบอร์และการแพทย์ เพื่อแย่งชิงกำไรกับบริษัทที่มีอยู่? หากการประเมินนี้เป็นจริง โครงสร้างการจัดสรรมูลค่าในอุตสาหกรรม AI อาจเผชิญการปรับโครงสร้างครั้งใหญ่
ในการสนทนาครั้งนี้ซึ่งยาวประมาณ 23 นาที ดรักเกนมิลเลอร์ยังได้พูดถึงวินัยการซื้อขายของเขาที่ไม่พึ่งพาโมเดล VaR แต่ตัดสินความเสี่ยงจากกำไรขาดทุนจริง ความกังวลต่อการชะลอตัวทางเศรษฐกิจในช่วงครึ่งหลังของปี 2027 และความก้าวหน้าที่เป็นไปได้ในทศวรรษหน้าของศูนย์ข้อมูลในอวกาศ ฟิวชันนิวเคลียร์ และ AI ทางการแพทย์ เขาถึงกับคิดว่าโอกาสที่ศูนย์ข้อมูลในอวกาศจะเป็นจริงได้ภายในสิบปีมีอย่างน้อยถึง 70%
เขาไม่ได้สงสัยในศักยภาพระยะยาวของ AI แต่เริ่มสงสัยในสภาพการกำหนดราคาและการระดมทุนของตลาดปัจจุบัน เขาเชื่อว่าการปฏิวัติเทคโนโลยีจะดำเนินต่อไป แต่ไม่คิดว่านักลงทุนจำเป็นต้องเข้าร่วมในทุกช่วงเวลา สำหรับตลาดที่ผ่านกระแสการลงทุน AI มาหลายปี คำถามที่ควรค่าแก่การขบคิดที่สุดจากการให้สัมภาษณ์ครั้งนี้อาจเป็น: เมื่อการขยายพลังประมวลผลไม่เพียงพอที่จะรองรับการปรับขึ้นอย่างต่อเนื่องอีกต่อไป กำไรของตลาดกระทิง AI รอบต่อไปจะไหลไปสู่ใคร?
ต่อไปนี้คือต้นฉบับ:
TL;DR
· จากการมองบวกอย่างเต็มที่สู่การรักษาเงินทุน ดรักเกนมิลเลอร์กล่าวว่า สถานะที่ถืออยู่เมื่อต้นปี เช่น สถานะซื้อหุ้น สถานะชอร์ตพันธบัตรสหรัฐฯ และสถานะซื้อทองแดง ตอนนี้ถูกปิดเกือบทั้งหมดแล้ว ปัจจุบันพอร์ตหุ้นโดยรวมใกล้เคียงเป็นกลาง และได้เปลี่ยนไปถือสถานะชอร์ตทองแดงแล้ว
· สภาพแวดล้อมมหภาคพลิกผัน ธนาคารกลางสหรัฐฯ เปลี่ยนท่าทีสู่การขึ้นดอกเบี้ย ส่วนต่างเครดิตขยายตัว ความกว้างของตลาดอ่อนแอลง หุ้นกลุ่มป้องกันความเสี่ยงนำตลาด ทำให้เขาเริ่มระมัดระวังต่อภาวะเศรษฐกิจในช่วงครึ่งหลังของปี 2027
· จุดเน้นการลงทุน AI เปลี่ยนจากโครงสร้างพื้นฐานสู่แอปพลิเคชัน การลงทุนในโครงสร้างพื้นฐานด้านกำลังประมวลผลในช่วงสี่ปีที่ผ่านมาสร้างผลตอบแทนมหาศาล แต่เครื่องยนต์การเติบโตในอนาคตอาจเปลี่ยนไปสู่ชั้นแอปพลิเคชัน โดยเฉพาะความปลอดภัยไซเบอร์และสุขภาพ
· บริษัท AI อาจไม่คิดค่าบริการตาม Token อีกต่อไป เขาคาดว่าห้องปฏิบัติการ AI ชั้นนำอาจไม่พอใจกับการขายการเรียกใช้โมเดลอีกต่อไป แต่จะส่งมอบงานโดยตรง ดำเนินธุรกิจ และคว้าสัดส่วนมูลค่าทางธุรกิจที่มากขึ้น
· การเมืองและการระดมทุนเป็นความเสี่ยงสองประการของตลาดกระทิง AI แม้จะมองบวกต่อความก้าวหน้าทางเทคโนโลยีในระยะยาว เขายังคงระมัดระวังต่อแรงกดดันด้านการระดมทุนของโครงสร้างพื้นฐาน AI และความเสี่ยงทางการเมือง
· การคาดการณ์ระยะยาวในทศวรรษหน้า เขาเชื่อว่าความน่าจะเป็นที่จะสร้างศูนย์ข้อมูลในอวกาศได้สำเร็จอย่างน้อย 70% การหลอมนิวเคลียร์แบบฟิวชันจะสร้างความก้าวหน้าอย่างเด็ดขาดมีความน่าจะเป็นประมาณ 20% และเชื่อว่ามะเร็งมีโอกาสกลายเป็นโรคที่จัดการได้ภายในหนึ่งทศวรรษ
หลังจากเคลื่อนไหวในตลาดการลงทุนมาเกือบ 50 ปี สแตนลีย์ ดรักเคนมิลเลอร์ (Stanley Druckenmiller) นักลงทุนในตำนานและผู้ก่อตั้ง Duquesne Family Office ได้ให้ข้อสรุปที่หาได้ยากว่า เขาแทบไม่เคยขาดความมั่นใจในทิศทางตลาด 12 เดือนข้างหน้าเหมือนตอนนี้เลย
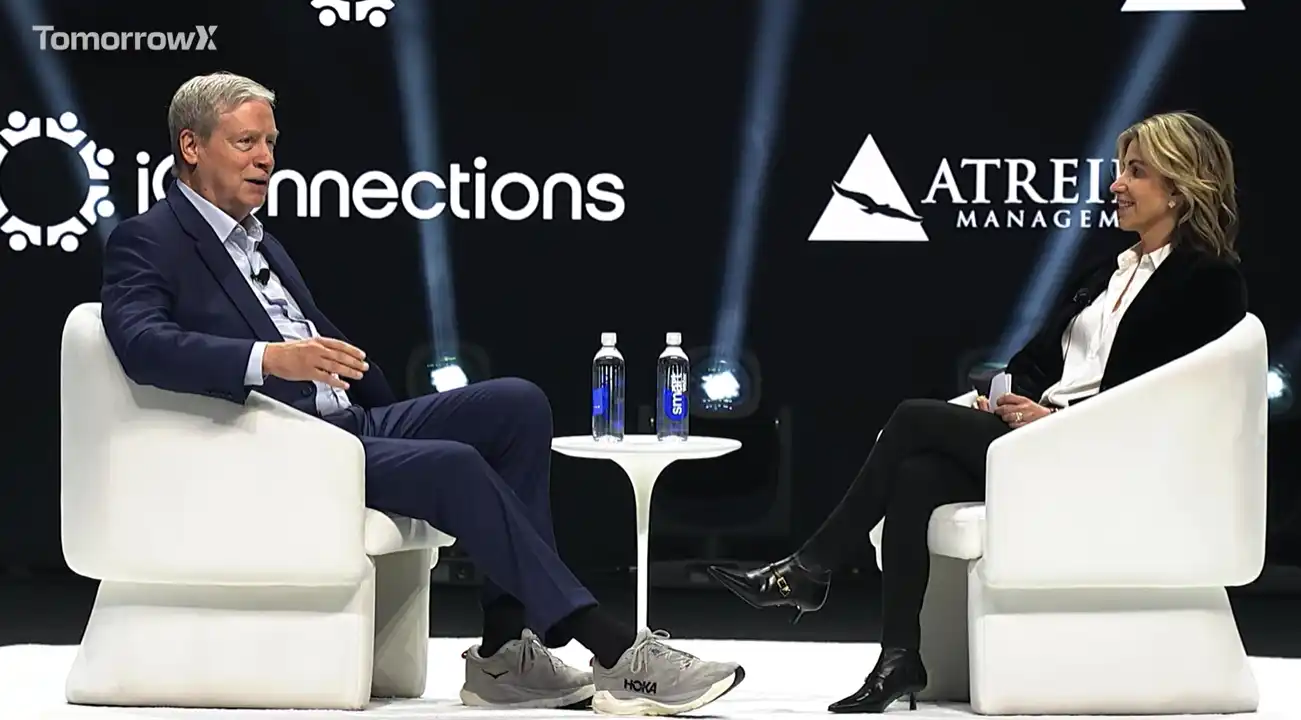
ในงาน TomorrowX Summit ซึ่งจัดขึ้นที่เมืองออสติน สหรัฐอเมริกา เมื่อวันที่ 17 พฤศจิกายน ดรักเคนมิลเลอร์ได้สนทนากับ Iliana Bouzali ผู้บริหารระดับสูงด้านธุรกิจอนุพันธ์ทั่วโลกของ Morgan Stanley เป็นเวลาประมาณ 23 นาที ตั้งแต่ นโยบายธนาคารกลางสหรัฐฯ การลงทุน AI ไปจนถึงการบริหารความเสี่ยงและแนวโน้มเทคโนโลยีในทศวรรษหน้า เขาอธิบายเหตุผลที่ตนเองกำลังเปลี่ยนจากสถานะเดิมที่เดิมพันตลาดอย่างแข็งขัน มาสู่การให้ความสำคัญสูงสุดกับการรักษาเงินทุน
ในการให้สัมภาษณ์เมื่อเดือนมกราคมปีนี้ เขายังคงมองบวกต่อเศรษฐกิจสหรัฐฯ และตลาดหุ้น โดยชอร์ตพันธบัตรรัฐบาลสหรัฐฯ เป็นการป้องกันความเสี่ยง ถือสถานะ long ทองแดง และเชื่อว่ากลุ่มสุขภาพมีโอกาสเป็นผู้ชนะที่ก้าวกระโดด
แต่เมื่อถูกถามว่าสถานะเหล่านี้ยังเหลืออยู่เท่าใดในปัจจุบัน คำตอบของเขามีเพียงประโยคเดียวว่า «แทบไม่เหลือสักรายการเดียว»
นี่ไม่ได้หมายความว่าเขากลับมองลบต่อ AI หรือนวัตกรรมเทคโนโลยีในระยะยาวอย่างกระทันหัน ตรงกันข้าม เขาเชื่อว่าศักยภาพมหาศาลของ AI ยังคงอยู่ เพียงแต่สภาพแวดล้อมมหภาคที่เคยหนุนการปรับขึ้นของตลาดหุ้นได้พลิกผันแล้ว และโอกาสการลงทุนในระยะถัดไปของ AI กำลังเปลี่ยนจากโครงสร้างพื้นฐานไปสู่แอปพลิเคชันที่สร้างมูลค่าทางธุรกิจอย่างแท้จริง
จากมุมมองบวกเต็มรูปแบบสู่การหยุดนิ่ง: สภาพแวดล้อมตลาดได้กลับทิศอย่างสิ้นเชิง
ดรักเกนมิลเลอร์อธิบายว่าในช่วงต้นปีนี้ เขามีความมั่นใจสูงมากต่อทิศทางของตลาด
ขณะนั้นเศรษฐกิจสหรัฐฯ แข็งแกร่ง อัตราดอกเบี้ยเฟดอยู่ที่ประมาณ 3.5% และอัตราการเติบโตทางเศรษฐกิจ nominal อยู่ที่ 6% ในมุมมองของเขา นี่หมายความว่านโยบายการเงินยังคงผ่อนคลายอย่างมาก และ dot plot ของเฟดยังบ่งชี้ว่าอาจมีการลดดอกเบี้ยเพิ่มเติมภายในปี
ในขณะเดียวกัน ราคาสินค้าโภคภัณฑ์ยังคงปรับตัวขึ้นต่อเนื่อง โดยราคาทองแดงและสินค้าอื่นๆ ทำสถิติสูงสุดใหม่ repeatedly เส้น Advance-Decline Line ของตลาดหุ้นและตัวชี้วัดทางเทคนิคอื่นๆ ที่เขาติดตามก็แข็งแกร่งขึ้นพร้อมกัน ขณะที่ credit spread ยังคงอยู่ในระดับต่ำมาก
ภายใต้เงื่อนไขการเติบโตทางเศรษฐกิจที่แข็งแกร่งและสภาพแวดล้อมทางการเงินที่ผ่อนคลาย เขาเชื่อว่าโอกาสที่จะเกิดภาวะถดถอยทางเศรษฐกิจในอีก 6 ถึง 12 เดือนข้างหน้ามีต่ำมาก
ปัจจัยขับเคลื่อนสำคัญอีกประการหนึ่งมาจาก AI
ในฤดูใบไม้ร่วงของปีก่อน ความคืบหน้าของ Claude Code ทำให้คนในวงการเทคโนโลยีเริ่มตระหนักว่าความเร็วในการพัฒนาของเทคโนโลยี AI อาจเร่งตัวขึ้นอีกครั้ง ความคาดหวังต่อการขยายตัวของการลงทุน (capex) ที่ตามมาจึงเสริมความเชื่อมั่นของเขาในการถือหุ้น long มากขึ้น
อย่างไรก็ตาม สงครามที่ปะทุขึ้นในภายหลังได้เปลี่ยนจังหวะการลงทุน ดรักเกนมิลเลอร์ยอมรับว่าเขาตกใจและขายสินทรัพย์จำนวนมากในขณะหนึ่ง แต่เมื่อกลับมาซื้อคืนอย่างรวดเร็ว เขากลับมั่นใจยิ่งขึ้นว่าการลงทุนในโครงสร้างพื้นฐาน AI กำลังจะเข้าสู่การระเบิดครั้งใหญ่
การปรับพอร์ตครั้งนี้ยังช่วยให้เขากำจัดสินทรัพย์ที่มีศักยภาพในการปรับขึ้นจำกัดออกจากพอร์ต ทำให้ตำแหน่งลงทุนมุ่งเน้นไปที่โอกาสที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI มากขึ้น
อย่างไรก็ตาม เมื่อถึงเดือนพฤศจิกายน สถานการณ์กลับแตกต่างไปอย่างสิ้นเชิง
แม้เศรษฐกิจสหรัฐฯ ยังคงแข็งแกร่ง แต่ปัจจัยอื่นๆ เกือบทั้งหมดที่เคยสนับสนุนตลาดขาขึ้นได้กลับทิศ
ประการแรกคือนโยบายการเงิน เฟดไม่ได้ลดดอกเบี้ยอีกต่อไป แต่เข้าสู่ระยะขึ้นดอกเบี้ย ดรักเกนมิลเลอร์ชี้ว่า leadership ของเฟดมีการเปลี่ยนแปลง และท่าทีเชิงนโยบายใหม่มีความระมัดระวังมากขึ้นอย่างชัดเจนต่อสภาพแวดล้อมการเงินที่ผ่อนคลายเกินไปเป็นเวลานาน การขาดดุลการคลังที่ขยายตัวต่อเนื่อง และเงินเฟ้อที่สูงกว่าเป้าหมายติดต่อกันห้าปี
ประการที่สองคือทิศทางสินค้าโภคภัณฑ์ สินค้าโภคภัณฑ์ที่ยังคงทำสถิติสูงสุดใหม่ต่อเนื่องในช่วงต้นปี ตอนนี้ดูเหมือนจะผ่านจุดสูงสุดและเริ่มปรับตัวลงแล้ว เขาเปิดเผยว่าพอร์ตการลงทุนของเขาถึงขั้นเปลี่ยนจาก long ทองแดงเป็น short ทองแดง
ภายในตลาดหุ้นเองก็เกิด divergence ที่น่ากังวล
เขาเน้นเป็นพิเศษว่า Advance-Decline Line ของตลาดหุ้นสหรัฐฯ ได้ทำจุดสูงสุดตั้งแต่ 14 สิงหาคมแล้ว ขณะที่ดัชนีหลักเพิ่งทำสถิติสูงสุดใหม่ในเดือนตุลาคม ซึ่งหมายความว่าแม้ดัชนีจะยังคงปรับขึ้นต่อไป แต่ขอบเขตของหุ้นที่มีส่วนร่วมในการปรับขึ้นได้เริ่มแคบลงแล้ว
ในขณะเดียวกัน ส่วนต่างอัตราดอกเบี้ยเครดิตก็ขยายตัวต่อเนื่อง และหุ้นกลุ่มป้องกันความเสี่ยงก็เริ่มทำผลงานได้ดีกว่าหุ้นกลุ่มวัฏจักร
ในมุมมองของเขา สัญญาณเหล่านี้บ่งชี้ร่วมกันว่าสภาพแวดล้อมตลาดแตกต่างจากช่วงต้นปีโดยสิ้นเชิง
「ทุกสิ่งในตอนนี้ เกือบจะตรงกันข้ามกับตอนนั้นทั้งหมด」
ดังนั้น เขาจึงไม่ได้ถือหุ้นฝั่ง long ในขนาดใหญ่ และไม่ได้เปลี่ยนไปถือฝั่ง short ทั้งหมด
Druckenmiller ยอมรับว่าเขาชอบมองหาโอกาสทำ short มาโดยตลอด แต่เมื่อเผชิญกับนวัตกรรมครั้งใหญ่ที่ AI กำลังขับเคลื่อน เขาไม่ต้องการทำ short สวนทางอย่างเร่งรีบ โดยเฉพาะอย่างยิ่งหลังจากหุ้นเทคโนโลยีบางส่วนได้ปรับตัวลงอย่างชัดเจนและสถานะในตลาดได้รับการชำระล้างแล้ว ความเป็นไปได้ของการดีดตัวระยะสั้นก็ไม่สามารถมองข้ามได้เช่นกัน
ปัจจุบัน พอร์ตหุ้นของเขายังคงมีทั้งฝั่ง long และ short แต่ net exposure โดยรวมใกล้เคียงศูนย์ โดยเหลือเพียงสถานะที่เกี่ยวข้องกับเงินดอลลาร์ในขนาดเล็กจำนวนหนึ่ง
เป้าหมายหลักของเขาเปลี่ยนจากการแสวงหาผลตอบแทนมาเป็นการหลีกเลี่ยงการขาดทุน
「สิ่งที่ฉันทำตอนนี้คือการรักษาเงินทุน แทนที่จะพยายามทำเงิน ฉันกำลังพยายามไม่ขาดทุนมากกว่า」
เขาถึงกับพูดติดตลกว่าตอนที่เพื่อนโทรมาคุยเรื่องตลาดกับเขา จะได้ยินข้อความตอบกลับอัตโนมัติว่า 「ไม่ต้องมาหาฉัน ตอนนี้ฉันไม่เล่นแล้ว」
การหยุดพักครั้งนี้อาจใช้เวลาเพียงสองวัน หรืออาจยาวถึงหกเดือน เขาไม่รู้ว่าจะกลับเข้าตลาดอย่างเต็มกำลังเมื่อใด
สำหรับแนวโน้มเศรษฐกิจในอนาคต เขาให้ความสนใจเป็นพิเศษกับความเสี่ยงที่การเติบโตอาจต่ำกว่าคาดในครึ่งหลังของปี 2027 สินค้าโภคภัณฑ์ที่อ่อนแอลงและการเปลี่ยนสไตล์ตลาดจากหุ้นวัฏจักรไปสู่หุ้นกลุ่มป้องกันความเสี่ยง ทำให้เขาเริ่มประเมินการเปลี่ยนแปลงของอัตราดอกเบี้ยและวัฏจักรเศรษฐกิจใหม่
โครงสร้างพื้นฐาน AI ไม่ใช่การลงทุนระยะยาวที่ดีที่สุดอีกต่อไป โอกาสรอบต่อไปอยู่ที่ชั้นแอปพลิเคชัน
แม้จะหันไประมัดระวังโดยรวม แต่ Druckenmiller ก็ไม่ได้สูญเสียความสนใจใน AI
ในทางกลับกัน เขาเชื่อว่าหากตลาดหุ้นในอนาคตสามารถเปิดการปรับตัวขึ้นครั้งใหญ่รอบใหม่ได้ AI ก็ยังอาจเป็นแรงขับเคลื่อนสำคัญ แต่โอกาสการลงทุนหลักในระยะถัดไปอาจไม่ได้มาจากบริษัทชิป ศูนย์ข้อมูล และโครงสร้างพื้นฐานอื่นๆ ที่มีผลงานแข็งแกร่งที่สุดก่อนหน้านี้
「ตอนนี้เรากำลังมองหาสถานการณ์การใช้งานของ AI ไม่ใช่โครงสร้างพื้นฐาน」
เขายอมรับว่าหลังจากผ่านการปรับตัวลงและการชำระล้างสถานะในช่วงที่ผ่านมา โครงสร้างพื้นฐาน AI อาจยังเป็นโอกาสซื้อขายเชิงกลยุทธ์ที่ดี
แต่เขาไม่คิดว่าภาคส่วนนี้จะสามารถเป็นเครื่องยนต์หลักที่ขับเคลื่อนการเติบโตอย่างมากของพอร์ตการลงทุนต่อไปได้เหมือนในช่วงสี่ปีที่ผ่านมา
การสร้างมูลค่าใหม่มีแนวโน้มที่จะเกิดขึ้นในชั้นแอปพลิเคชัน AI และในบรรดาแอปพลิเคชันที่เป็นไปได้มากมาย เขาได้เสนอการตัดสินที่มีการโต้แย้งอย่างมากว่า บริษัทแอปพลิเคชัน AI ที่น่าสนใจที่สุดอาจเป็นห้องปฏิบัติการ AI ที่ฝึกฝนโมเดลพื้นฐานในปัจจุบันนั่นเอง
ตรรกะของเขาคือ เมื่อความสามารถของ AI เพิ่มขึ้นอย่างต่อเนื่อง ผู้พัฒนาโมเดลชั้นนำอาจไม่จำเป็นต้องอยู่ในรูปแบบธุรกิจที่ขายบริการเรียกใช้โมเดลตาม Token ในระยะยาวอีกต่อไป
ในทางกลับกัน บริษัทที่ครอบครองความสามารถทางปัญญาที่ล้ำสมัยที่สุดอาจข้ามขั้นตอนการให้บริการโมเดลพื้นฐานเพียงอย่างเดียว และขายงานที่เสร็จสมบูรณ์ให้กับลูกค้าโดยตรง หรือแม้กระทั่งเข้าสู่ภาคอุตสาหกรรมเฉพาะเพื่อดำเนินธุรกิจด้วยตนเอง
「หากคุณครอบครองปัญญาที่ทรงพลังที่สุดในโลก คุณก็สามารถเริ่มขายงานแทนที่จะขาย Token และยังสามารถสร้างธุรกิจของตัวเองได้」
นี่หมายความว่ารูปแบบธุรกิจของบริษัท AI อาจเกิดการเปลี่ยนแปลงอย่างรากฐาน
ภายใต้รูปแบบปัจจุบัน บริษัท AI สร้างรายได้หลักจากการให้บริการอินเทอร์เฟซโมเดล พลังประมวลผล หรือบริการสมัครสมาชิก และลูกค้านำความสามารถเหล่านี้ไปพัฒนาแอปพลิเคชันต่างๆ
แต่หากผู้พัฒนาโมเดลส่งมอบผลลัพธ์ของงานโดยตรง วิธีการจัดสรรคุณค่าทางธุรกิจก็จะเปลี่ยนไป องค์กรไม่ได้ซื้อเพียงสิทธิ์ในการใช้โมเดลอีกต่อไป แต่ซื้อคุณค่าที่แท้จริงจากการที่ปัญหาถูกแก้ไขและงานถูกทำให้เสร็จโดยอัตโนมัติ
ตัวอย่างแรกที่ Druckenmiller ยกขึ้นมาคือความมั่นคงปลอดภัยไซเบอร์
ในมุมมองของเขา โมเดล AI ที่ล้ำสมัยที่สุดอาจนำมาซึ่งภัยคุกคามความมั่นคงปลอดภัยไซเบอร์รูปแบบใหม่ ขณะเดียวกันก็มีความสามารถในการติดตั้ง AI Agent จำนวนมากเพื่อระบุ ป้องกัน และรับมือกับภัยคุกคามเหล่านี้โดยอัตโนมัติ
「ในด้านความมั่นคงปลอดภัยไซเบอร์ ใครจะสามารถแข่งขันกับบริษัทเหล่านี้ได้?」
มุมมองของเขาคือ ในเมื่อ AI ขั้นสูงกำลังเปลี่ยนแปลงขีดจำกัดความสามารถของการโจมตีทางไซเบอร์ บริษัทที่ครอบครองเทคโนโลยี AI ที่แข็งแกร่งที่สุดก็อาจมีความสามารถในการป้องกันที่แข็งแกร่งที่สุดเช่นกัน
การดูแลสุขภาพเป็นอีกหนึ่ง領域ที่มีศักยภาพมหาศาล
เมื่อความสามารถของโมเดล ระบบอัตโนมัติ และความรู้เฉพาะทางผสมผสานกันอย่างต่อเนื่อง AI ไม่เพียงสามารถสนับสนุนธุรกิจที่มีอยู่ แต่ยังอาจรับผิดชอบงานบางส่วนที่เคยต้องอาศัยผู้เชี่ยวชาญโดยตรง
สำหรับนักลงทุน การเปลี่ยนแปลงนี้หมายความว่าการ捕获คุณค่าของ AI อาจเปลี่ยนจากผู้ให้บริการโครงสร้างพื้นฐานไปสู่บริษัทที่สามารถทำงานทางธุรกิจได้โดยตรง
สิ่งที่ควรจับตามองในอนาคตไม่ใช่เพียงว่าองค์กรใดมี GPU มากที่สุดหรือสร้างศูนย์ข้อมูลมากที่สุด แต่เป็นใครที่สามารถใช้ AI ทำงานให้เสร็จสมบูรณ์ได้จริงและสร้างรายได้และกำไรจากสิ่งนั้น
แต่เขาไม่ได้ถือว่าการประเมินนี้เท่ากับการมองบวกต่อกลุ่ม AI ทั้งหมดอย่างไม่มีเงื่อนไข
ในช่วงท้ายของการสัมภาษณ์ เมื่อพิธีกรขอให้เขาชี้ประเด็นหมีของ AI ที่ควรให้ความสำคัญอย่างจริงจังที่สุด เขาให้คำตอบสองข้อ คือ ความเสี่ยงทางการเมือง และความเสี่ยงด้านการระดมทุน
เขาเห็นว่าทั้งสองปัจจัยนี้ล้วนน่าเป็นห่วง แม้เทคโนโลยี AI เองจะยังก้าวหน้าอย่างรวดเร็ว แต่การเปลี่ยนแปลงของสภาพแวดล้อมเชิงนโยบายและอุปทานของเงินทุนก็อาจส่งผลต่อผลตอบแทนและจังหวะการพัฒนาของการลงทุนที่เกี่ยวข้องได้
ไม่ใช้ VaR ในการบริหารความเสี่ยง: เมื่อผลกำไรขาดทุนไม่เป็นไปตามที่คาด ควรลดสถานะ
เมื่อเทียบกับการตัดสินทิศทางตลาด คำอธิบายของ Druckenmiller เกี่ยวกับการบริหารความเสี่ยงก็ควรค่าแก่การให้ความสนใจเช่นกัน
ในฐานะนักลงทุนมหภาคที่ลงทุนข้ามตลาดหุ้น พันธบัตร สินค้าโภคภัณฑ์ และอัตราดอกเบี้ยมาเป็นเวลานาน เขาไม่คิดว่านักลงทุนจำเป็นต้องถือสถานะสูงในสินทรัพย์ประเภทใดประเภทหนึ่งตลอดเวลา
ในอาชีพการลงทุนของเขาเคยมีช่วงเวลายาวนานที่ถอนตัวออกจากตลาดหุ้นโดยสิ้นเชิง แล้วหันไปใช้สินทรัพย์มหภาคอื่นในการมองหาโอกาส
อิสระในการจัดสรรข้ามสินทรัพย์นี้ทำให้เขาสามารถลดความเสี่ยงได้เองเมื่อไม่มีความแน่นอน แทนที่จะถูกบังคับให้ถือสถานะต่อไปเพื่อรักษารูปแบบการลงทุนบางอย่าง
เขาชี้ให้เห็นว่าผลตอบแทนในระยะยาวของ Duquesne ไม่ได้สะสมอย่างสม่ำเสมอ แต่มีลักษณะเป็นช่วงๆ อย่างชัดเจน ในบางปีพอร์ตการลงทุนอาจให้ผลตอบแทนเพียง 5% ถึง 8% จากนั้นอาจมีช่วงผลงานแข็งแกร่งต่อเนื่องสามถึงสี่ปี แล้วจึงเข้าสู่ช่วงที่ค่อนข้างราบเรียบ
เขาอธิบายวิธีการลงทุนนี้ว่าเป็นช่วงเวลาที่ผลตอบแทนพุ่งสูงขึ้นซึ่งเกิดขึ้นซ้ำๆ
นี่คือเหตุผลที่เขาไม่กังวลกับการขาดโอกาสลงทุนสำคัญในระยะสั้น เขาเน้นว่าการที่เขาไม่เคยขาดทุนตลอดทั้งปีเป็นเวลานานไม่ได้หมายความว่าไม่เคยผ่านการ drawdown ครั้งใหญ่ในกระบวนการลงทุน แต่ตามเกณฑ์การวัดจากสิ้นปีถึงสิ้นปีถัดไป สุดท้ายแล้วไม่ได้บันทึกผลตอบแทนติดลบ
ในด้านการบริหารความเสี่ยง วิธีการของเขายิ่งแตกต่างจากนักลงทุนสถาบันหลายรายอย่างสิ้นเชิง
เขาไม่พึ่งพาแบบจำลอง Value at Risk (VaR) และไม่พึ่งพาการทดสอบภาวะวิกฤต แต่ใช้ผลกำไรขาดทุนจริง (P&L) ของพอร์ตการลงทุนเป็นสัญญาณความเสี่ยงที่สำคัญที่สุด
หากผลงานจริงของสถานะใดเริ่มเบี่ยงเบนไปจากการประเมินเดิม หรือความสัมพันธ์ระหว่างสินทรัพย์ต่างๆ ไม่เป็นไปตามที่คาดอีกต่อไป เขาจะพิจารณาลดความเสี่ยงที่เปิดรับอยู่
เขาเห็นว่าแบบจำลองความเสี่ยงแบบดั้งเดิมมีปัญหาสำคัญประการหนึ่ง คือ เมื่อตลาดเข้าสู่สภาวะวุ่นวายอย่างแท้จริง ความสัมพันธ์เดิมระหว่างสินทรัพย์มักจะใช้ไม่ได้ และความสัมพันธ์เหล่านี้เองคือรากฐานที่แบบจำลองความเสี่ยงจำนวนมากอาศัยอยู่
เขาได้กล่าวว่า เมื่อต้นปีนี้ นักลงทุนบางส่วนที่ถือทั้งสถานะShortในหุ้นซอฟต์แวร์และสถานะลงทุนในโครงสร้างพื้นฐาน AI เคยเผชิญกับผลกระทบจากการที่ความสัมพันธ์นี้ล้มเหลวมาแล้ว
ในทางตรงกันข้าม กำไรขาดทุนที่เกิดขึ้นจริงสามารถสะท้อนความคลาดเคลื่อนระหว่างสมมติฐานการลงทุนกับความเป็นจริงของตลาดได้เร็วกว่า
เบื้องหลังนี้ยังมีวินัยที่เกี่ยวข้องกับจังหวะการซื้อขายอีกชุดหนึ่ง
Druckenmiller เชื่อว่า�นักลงทุนก็เหมือนนักกีฬา ที่จะต้องผ่านช่วงที่ฟอร์มดีและช่วงที่ฟอร์มแย่
เมื่อเขาพบว่าการตัดสินใจของตนเองได้รับการยืนยันจากตลาดอย่างต่อเนื่อง เขาจะเพิ่มขนาดสถานะ เมื่อการตัดสินใจเริ่มผิดพลาดบ่อยครั้ง เขาจะลดความเสี่ยงและพยายามหาจังหวะใหม่ด้วยสถานะขนาดเล็ก
เขาเปรียบสภาวะนี้กับผู้ตีในเกมเบสบอล บางครั้งสามารถมองเห็นลูกที่พุ่งเข้ามาได้อย่างชัดเจน บางครั้งกลับหาความรู้สึกไม่ได้เลย «เมื่อผมฟอร์มดี ผมจะเดิมพันหนัก เมื่อผมฟอร์มไม่ดี ผมจะพยายามทำแค่การลองเล็กๆ น้อยๆ»
สำหรับเขาแล้ว หนึ่งในความสามารถที่สำคัญที่สุดของการลงทุนคือการรู้ว่าเมื่อใดควรบุก และเมื่อใดควรหยุดพัก
ข้อได้เปรียบของนักลงทุนผู้ยิ่งใหญ่ไม่ได้อยู่ที่ไอคิว แต่อยู่ที่การลงมือทำ กรอบความคิดเปิดกว้าง และวินัย
Druckenmiller ยังได้พูดถึงข้อผิดพลาดที่นักลงทุนที่มีไอคิวสูงมักทำ
ในมุมมองของเขา ความฉลาดไม่สามารถรับประกันความสำเร็จในการลงทุนได้ อันที่จริง การฉลาดเกินไปบางครั้งกลับขัดขวางนักลงทุนจากการปรับเปลี่ยนการตัดสินใจได้ทันท่วงที
สาเหตุคือ เมื่อใช้เวลามากในการสร้างตรรกะการลงทุนบางอย่าง ผู้คนมักพึ่งพาข้อสรุปจากการวิจัยของตนเองมากเกินไป แม้ตลาดจะเปลี่ยนแปลงไปแล้ว พวกเขาก็ยังไม่ยอมรับว่าการตัดสินใจเดิมอาจใช้ไม่ได้อีกต่อไป
Druckenmiller เชื่อว่า การลงทุนต้องการสิ่งที่เรียกว่า «ความถ่อมตนทางปัญญา» (Intellectual Humility) นั่นคือการรักษากรอบความคิดที่เปิดกว้างและพร้อมปรับการตัดสินใจตามข้อมูลใหม่
เขาไม่ได้คัดค้านการลงทุนแบบกระจุกตัวสูง
ในทางตรงกันข้าม เขาเคยใช้คำกล่าวที่มีชื่อเสียง来描述ปรัชญาการลงทุนของตนเองว่า «ใส่ไข่ทั้งหมดลงในตะกร้าใบเดียว แล้วเฝ้าดูตะกร้าใบนั้นอย่างใกล้ชิด» แต่ในมุมมองของเขา นักลงทุนจำนวนมากจำได้เพียงครึ่งแรกและลืมครึ่งหลัง
การลงทุนแบบกระจุกตัวต้องการให้นักลงทุนมีความเชื่อมั่นอย่างแรงกล้า และในขณะเดียวกันก็ต้องติดตามการเปลี่ยนแปลงของตลาดอย่างใกล้ชิด เมื่อข้อเท็จจริงเริ่มเบี่ยงเบนไปจากตรรกะการลงทุน จำเป็นต้องลงมืออย่างรวดเร็ว
สำหรับความแตกต่างระหว่างนักลงทุนที่ดีกับนักลงทุนชั้นนำ เขาเน้นคุณลักษณะสี่ประการ ได้แก่ ความหลงใหลอย่างมากต่ออาชีพการลงทุน ความกระหายความรู้อย่างต่อเนื่อง จิตวิญญาณการแข่งขันที่เกือบจะสุดโต่ง และวินัยที่เข้มงวด
ในมุมมองของเขา นักลงทุนชั้นนำมักมีความปรารถนาอย่างแรงกล้าที่จะชนะ และไม่ต้องการแพ้อย่างยิ่ง ที่สำคัญกว่านั้นคือพวกเขาสามารถยึดมั่นในวินัยการลงทุนของตนเองได้ในระยะยาว แม้ว่าวิธีการเฉพาะของนักลงทุนแต่ละคนอาจแตกต่างกันโดยสิ้นเชิงก็ตาม
วิธีการซื้อขายของเขาเองก็สะท้อนถึงการผสมผสานระหว่างการตัดสินใจและความสามารถในการปฏิบัติในระดับหนึ่ง ดรัคเคนมิลเลอร์เรียกสิ่งนี้ว่า "ลงทุนก่อน แล้วจึงวิจัย" (Invest, Then Investigate)
เมื่อเขาได้ยินแนวคิดการลงทุนที่น่าสนใจ พบว่าแผนภูมิทางเทคนิคสอดคล้องกับตรรกะ หรือเชื่อว่าผู้ที่เสนอแนวคิดนั้นเข้าใจอุตสาหกรรมที่เกี่ยวข้องอย่างแท้จริง เขาอาจสร้างสถานะที่มีนัยสำคัญก่อน
สถานะนี้อาจไม่ใหญ่โตเป็นพิเศษ แต่หากตัดสินใจผิดพลาดก็ยังเพียงพอที่จะก่อให้เกิดการขาดทุนที่ชัดเจน
และในการตัดสินใจครั้งแรก ข้อมูลที่เขามีอาจมีเพียงประมาณ 15% ของสิ่งที่นักลงทุนแบบดั้งเดิมต้องการ
หลังจากนั้น เขาจะให้ทีมวิจัยตรวจสอบเชิงลึกเป็นเวลาสองถึงสามสัปดาห์ แล้วจึงตัดสินใจจากข้อมูลใหม่ว่าจะเพิ่มสถานะต่อไปหรือออกไปเลย
วิธีการนี้ไม่ได้หมายถึงการเพิกเฉยต่อการวิจัย แต่เป็นการผสมผสานการตัดสินใจเบื้องต้น ผลตอบรับจากตลาดจริง และการวิจัยเชิงลึกในภายหลังเข้าด้วยกัน เพื่อหลีกเลี่ยงการพลาดโอกาสการลงทุนเนื่องจากการ poursuite ข้อมูลที่สมบูรณ์แบบ
อย่างไรก็ตาม เขายอมรับว่าเคยฝ่าฝืนวินัยการซื้อขายอย่างร้ายแรง
ในเดือนมกราคมปี 2000 เขาขายสถานะที่เกี่ยวข้องกับ Nasdaq แตกลับซื้อคืนในวันเดียวกับที่ฟองสบู่หุ้นเทคโนโลยีขึ้นถึงจุดสูงสุด
เขาเชื่อว่าเขาอาจห่างจากจุดสูงสุดของตลาดเพียงหนึ่งชั่วโมง
สิ่งที่ผลักดันให้เขาซื้อคืนไม่ใช่การเปลี่ยนแปลงของปัจจัยพื้นฐาน แต่เป็นความกลัวที่จะพลาดโอกาสอย่างรุนแรง (FOMO)
เมื่อมีคนถามเขาว่าได้เรียนรู้อะไรจากความผิดพลาดครั้งนี้ เขาตอบว่า "ไม่ได้เรียนรู้อะไรเลย ตอนนั้นผมรู้ว่าผมไม่ควรทำ แต่ผมก็ควบคุมตัวเองไม่ได้"
ความเสี่ยงระยะยาวที่สหรัฐฯ เผชิญ: การจัดหาบุคลากรและขาดดุลการคลัง
นอกเหนือจากความผันผวนของตลาดระยะสั้น ดรัคเคนมิลเลอร์ยังกล่าวถึงปัญหาสองประการที่กำลังสะสมอย่างช้าๆ แต่ ممکنส่งผลกระทบอย่างลึกซึ้งต่อเศรษฐกิจสหรัฐฯ
ประการแรกคือการศึกษาและการจัดหาบุคลากร
เขาเป็นกังวลว่าคุณภาพการศึกษาขั้นพื้นฐานของสหรัฐฯ ตั้งแต่ระดับอนุบาลถึงมัธยมปลายกำลังลดลง ในอดีตสหรัฐฯ สามารถพึ่งพาการดึงดูดบุคลากรที่มีความสามารถจากทั่วโลกเพื่อชดเชยข้อบกพร่องของระบบการศึกษาภายในประเทศได้บางส่วน
แต่หากนโยบายการตรวจคนเข้าเมืองยังคงจำกัดการเข้าประเทศของผู้มีความสามารถสูง กลไกที่สนับสนุนนวัตกรรมทางเทคโนโลยีของสหรัฐฯ ในระยะยาวนี้อาจอ่อนแอลง
เขากล่าวว่า องค์กรเทคโนโลยีขนาดใหญ่ของสหรัฐฯ มีสัดส่วนไม่น้อยที่นำโดยผู้อพยพ และการที่กระแสบุคลากรที่มีคุณภาพจะไหลเข้ามาได้อย่างต่อเนื่องหรือไม่นั้น จะส่งผลโดยตรงต่อความสามารถในการแข่งขันระยะยาวของอุตสาหกรรมเทคโนโลยีสหรัฐฯ
แม้จะเป็นเช่นนั้น เขาก็ยังเชื่อว่านโยบายที่เกี่ยวข้องมีแนวโน้มจะได้รับการปรับเปลี่ยนในที่สุด
ปัญหาที่สองคือการคลังของสหรัฐฯ
ดรักเคนมิลเลอร์ย้อนความว่า ตั้งแต่ปี 2011 ถึง 2012 เขาเคยเรียกร้องให้คนรุ่นใหม่ในมหาวิทยาลัยหลายแห่งของสหรัฐฯ ให้ความสนใจกับปัญหาการขาดดุลการคลังและรายจ่ายสวัสดิการ
ในขณะนั้น เขาประเมินจากการเปลี่ยนแปลงโครงสร้างประชากรว่า แรงกดดันทางการคลังของสหรัฐฯ จะทวีความรุนแรงขึ้นอย่างมีนัยสำคัญระหว่างปี 2020 ถึง 2030
ต่อมา รายจ่ายช่วงการระบาดใหญ่ และรายจ่ายภาครัฐที่ขยายตัวต่อเนื่องภายใต้สภาพแวดล้อมอัตราดอกเบี้ยต่ำเป็นเวลานาน ทำให้ปัญหาการคลังสะสมเพิ่มขึ้นอีก
แต่สถานะสกุลเงินสำรองระหว่างประเทศของดอลลาร์สหรัฐฯ ก็ทำให้สหรัฐฯ สามารถแบกรับขนาดการขาดดุลที่ประเทศอื่นยากจะรักษาไว้ได้ในระยะเวลาอันยาวนาน
เขากังวลว่าสภาวะเช่นนี้อาจไม่สามารถดำรงอยู่ได้ตลอดไป
โดยยืมคำกล่าวเกี่ยวกับการล้มละลาย เขาอธิบายว่าวิกฤตการคลังอาจเกิดขึ้นในลักษณะว่า «เกิดขึ้นอย่างช้าๆ ก่อน แล้วจึงปะทุขึ้นอย่างฉับพลันและครอบคลุม»
เขาคาดว่าในทศวรรษหน้า สหรัฐฯ อาจจำเป็นต้องปฏิรูปการคลังโดยมีวิกฤตตลาดการเงินเป็นแรงผลักดัน
นี่ไม่ใช่การที่เขาคิดว่าวิกฤตจะใกล้เข้ามาอย่างหลีกเลี่ยงไม่ได้ แต่เป็นเพราะความไม่สมดุลทางการคลังที่สะสมมานาน ในที่สุดอาจต้องอาศัยแรงกดดันจากตลาดเพื่อผลักดันการปรับเปลี่ยนในระดับการเมือง
ทศวรรษหน้า: ศูนย์ข้อมูลอวกาศ พลังงานฟิวชันนิวเคลียร์ และการรักษามะเร็ง
แม้จะระมัดระวังอย่างยิ่งต่อแนวโน้มตลาดในปีหน้า ดรักเคนมิลเลอร์ยังคงมองโลกในแง่ดีต่อการพัฒนาเทคโนโลยีในทศวรรษหน้า
เมื่อถูกขอให้เสนอการคาดการณ์บางอย่างที่ดูเหมือนรุนแรง แต่เขาเห็นว่ามีความเป็นไปได้ในระดับหนึ่ง เขาได้ให้สามทิศทาง
ประการแรกคือฟิวชันนิวเคลียร์
เขาเห็นว่า ความน่าจะเป็นที่จะบรรลุฟิวชันนิวเคลียร์ได้ภายในทศวรรษหน้า หรืออย่างน้อยพิสูจน์ได้ชัดเจนว่าการ商业化ของฟิวชันนิวเคลียร์ใกล้จะเป็นจริง อยู่ที่ประมาณ 20%
ทิศทางที่สองคือศูนย์ข้อมูลในอวกาศ
สำหรับการติดตั้งศูนย์ข้อมูลในอวกาศภายในทศวรรษหน้า เขาให้ความน่าจะเป็นอย่างน้อย 70% หรืออาจสูงกว่านั้น
การประเมินนี้สะท้อนความคาดหวังเชิงบวกของเขาต่อการพัฒนาระยะยาวของโครงสร้างพื้นฐานด้านกำลังประมวลผล แม้เขาเห็นว่าโอกาสผลตอบแทนจากการลงทุนในโครงสร้างพื้นฐาน AI แบบดั้งเดิมกำลังเปลี่ยนแปลง แต่ก็ไม่ได้หมายความว่าความต้องการกำลังประมวลผลหรือนวัตกรรมทางเทคโนโลยีที่เกี่ยวข้องใกล้จะถึงจุดสิ้นสุด
ทิศทางที่สามคือการแพทย์ โดยเฉพาะการรักษามะเร็ง
ดรักเคนมิลเลอร์กล่าวว่าเขาได้ดำรงตำแหน่งในคณะกรรมการของศูนย์มะเร็งเมมโมเรียลสโลนเคตเทอริงมาประมาณ 30 ปีแล้ว
ในมุมมองของเขา ความก้าวหน้าในด้านการรักษามะเร็งในช่วงหลายทศวรรษที่ผ่านมา มาจากการถอดรหัสพันธุกรรม ความเข้าใจเกี่ยวกับการกลายพันธุ์ของยีน และความก้าวหน้าของเทคโนโลยีต่างๆ เช่น การบำบัดด้วยภูมิคุ้มกัน
และการเพิ่มเข้ามาของ AI อาจเร่งกระบวนการนี้ให้เร็วขึ้นอีก
「ฉันเชื่อว่าเราจะเอาชนะมะเร็งได้ ฉันเชื่อว่ามะเร็งจะกลายเป็นโรคที่สามารถจัดการได้ ฉันพูดถึงสิบปี ไม่ใช่ยี่สิบปี」
คำว่า「เอาชนะ」ในที่นี้ไม่ได้หมายความว่ามะเร็งทุกชนิดจะถูกรักษาให้หายขาดได้ภายในสิบปี แต่เป็นคำทำนายเชิงบวกในระยะยาวของดรักเคนมิลเลอร์ส่วนตัวว่ามะเร็งจะค่อยๆ กลายเป็นโรคที่สามารถจัดการได้
สิ่งนี้อธิบายได้ว่าทำไมเขาเลือกที่จะระมัดระวังในตลาดระยะสั้น แต่ไม่ได้ละทิ้งความเชื่อมั่นในระยะยาวต่อนวัตกรรมทางเทคโนโลยี
ในมุมมองของเขา แนวโน้มการพัฒนาระยะยาวของเทคโนโลยีกับสภาพการกำหนดราคาระยะสั้นของตลาดการเงินเป็นสองสิ่งที่แตกต่างกัน
AI ยังคงสามารถสร้างมูลค่าทางเศรษฐกิจมหาศาลได้ แต่นั่นไม่ได้หมายความว่าการซื้อสินทรัพย์ที่เกี่ยวข้องในเวลาใดก็ได้จะให้ผลตอบแทนการลงทุนที่的理想
จากการมองบวกอย่างเต็มที่ในช่วงต้นปี มาจนถึงการถอนตัวออกจากการซื้อขายตามทิศทางเกือบทั้งหมดในปัจจุบัน สิ่งที่ดรักเคนมิลเลอร์ทำไม่ใช่การปฏิเสธการประเมิน AI ก่อนหน้านี้ แต่เป็นการยอมรับว่าสภาพแวดล้อมของตลาดได้เปลี่ยนแปลงไปแล้ว
สำหรับนักลงทุนในปัจจุบัน มุมมองของเขาชี้ไปที่สองประเด็น: ด้านหนึ่ง นโยบายการเงิน สภาพแวดล้อมด้านเครดิต ตลอดจนความเสี่ยงทางการเมืองและการระดมทุนกำลังเปลี่ยนแปลงเงื่อนไขการลงทุนในสินทรัพย์ AI; อีกด้านหนึ่ง เมื่อ AI ก้าวจากการสร้างโครงสร้างพื้นฐานไปสู่การประยุกต์ใช้ทางธุรกิจจริง ผู้สร้างมูลค่ารุ่นต่อไปอาจไม่ใช่บริษัทที่แข็งแกร่งที่สุดในช่วงสี่ปีที่ผ่านมาอีกต่อไป
การรักษาเงินทุนไว้เมื่อขาดความแน่นอน และการเดิมพันอย่างหนักเมื่อโอกาสที่แท้จริงปรากฏขึ้น อาจเป็นวิธีการลงทุนหลักของดรักเคนมิลเลอร์ที่ทำให้เขาสามารถข้ามผ่านวัฏจักรตลาดหลายรอบได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง