มาซาโยชิ ซันไปกู้เงินอีกแล้ว หนึ่งแสนล้านดอลลาร์ยังคงเดิมพันกับ OpenAI
พาดหัวข่าวต้นฉบับ: "มาซาโยชิ ซัน ไปกู้เงินอีกแล้ว หนึ่งแสนล้านดอลลาร์เดินหน้าเดิมพัน OpenAI ต่อ"
ผู้เขียนต้นฉบับ: 动察Beating
มาซาโยชิ ซัน ไปกู้เงินอีกแล้ว
ครั้งนี้คือ 1 หมื่นล้านดอลลาร์ บวกอีก 1 พันล้านยูโร ทั้งหมดเอาไปซื้อ OpenAI
เมื่อวันที่ 21 กันยายน รอยเตอร์ได้ค้นพบเอกสารการออกหุ้นกู้ล่าสุดของซอฟต์แบงก์ ซิตี้และเจพีมอร์แกนนั่งเรียงเคียงกันในช่องผู้จัดจำหน่าย เพื่อผลักดันตราสารหนี้ความเสี่ยงสูงชุดนี้ออกสู่ตลาดสาธารณะ อันดับเครดิตหลักของซอฟต์แบงก์ยังคงอยู่ที่ BB+ ซึ่งคำกล่าวที่สุภาพกว่าของหุ้นกู้ผลตอบแทนสูง ก็คือหุ้นกู้ขยะนั่นเอง
กำหนดการออกหุ้นกู้ถูกบีบให้กระชับมาก วันที่ 24 กันยายนกำหนดอัตราดอกเบี้ย วันที่ 29 เงินเข้าบัญชี และต่อเนื่องในวันที่ 1 ตุลาคม เงินจำนวนนี้จะต้องถูกโอนเข้าบัญชีของ OpenAI ตามเดิม นี่คือเงินลงทุนงวดที่สามตามที่ทั้งสองฝ่ายตกลงกันไว้
เงินหลายหมื่นล้านดอลลาร์ผ่านเข้ามาแล้วผ่านไป สามารถพักอยู่ในบัญชีของซอฟต์แบงก์ได้เพียงสองวันเท่านั้น
คนบ้าเทคโนโลยีที่ประกาศว่าสามารถมองทะลุอนาคตสามสิบปีข้างหน้า กำลังคำนวณกระแสเงินสดของตัวเองเป็นรายวัน
แต่ก่อนเขาทำดีลใหญ่ไม่เคยเร่งรีบแบบนี้ ปี 1999 ที่ได้พบหม่า หยุน เขาลงทุน 20 ล้านดอลลาร์ ตอนนั้นทุกคนคิดว่าเขาบ้า แต่เขาใช้เงินเหลือใช้ของตัวเอง แพ้ชนะขึ้นอยู่กับตัวเอง รอได้ถึงสิบห้าปีเต็ม
ตอนนั้นเวลาเป็นพันธมิตรของเขา
ตอนนี้กลับกันหมด บนเวทียังคงเป็นเรื่องเล่าอันยิ่งใหญ่ที่เปลี่ยนโลก แต่ใต้เวที เขากำลังแข่งกับปฏิทินก่อนที่กำหนดชำระหนี้ทุกครั้งจะมาถึง
หมากที่ถูกล็อกไว้ในลิ้นชัก
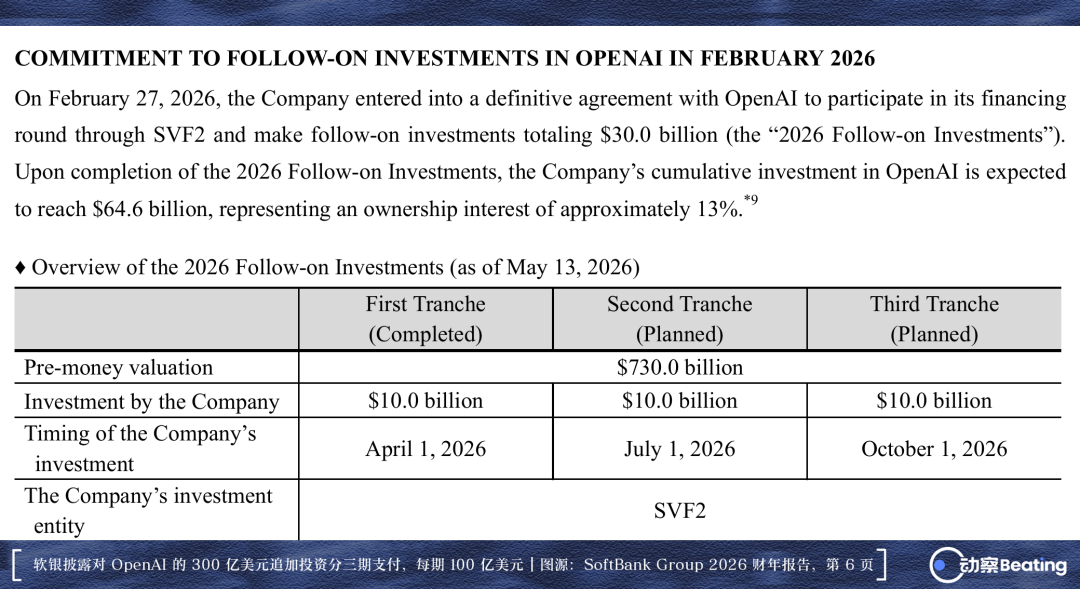
วันที่ 27 กุมภาพันธ์ ซอฟต์แบงก์และ OpenAI ลงนามในข้อตกลงฉบับสุดท้าย
การลงทุนเพิ่มเติมรวม 3 หมื่นล้านดอลลาร์ ถูกแบ่งออกเป็นสามงวด งวดละ 1 หมื่นล้านดอลลาร์เต็มๆ ไล่เรียงตามกำหนดส่งในวันที่ 1 เมษายน 1 กรกฎาคม และ 1 ตุลาคม เมื่อเงินงวดสุดท้ายลงตัว เงินจริงที่ซอฟต์แบงก์ทุ่มลงไปในบริษัทนี้จะสูงถึง 6.46 หมื่นล้านดอลลาร์ คิดเป็นสัดส่วนหุ้นประมาณ 13%
6.46 หมื่นล้านดอลลาร์เป็นสองเท่าของเงินที่ซอฟต์แบงก์ใช้ซื้อ Arm ในปี 2016
ในรอบนี้ มูลค่าก่อนการลงทุนของ OpenAI พุ่งขึ้นถึง 7.3 แสนล้านดอลลาร์ ทิ้งมูลค่าตลาดของกลุ่มซอฟต์แบงก์เองไว้ไกลลิบ การจ่ายเป็นงวดเป็นผลลัพธ์จากการประนีประนอม OpenAI ล็อกเสบียงสำหรับครึ่งปีข้างหน้าไว้ได้ ส่วนซอฟต์แบงก์ก็หาเวลาหายใจให้ตัวเอง
แต่ราคาที่ต้องจ่ายคือ ทุกสามเดือน ซอฟต์แบงก์ต้องระดมเงินหนึ่งแสนล้านดอลลาร์ใหม่ในหมู่สถาบันการเงิน
สิ่งที่ทำให้มาซาโยชิ โซโนะตัดสินใจเด็ดขาด คือเอกสารโรดโชว์ที่เขียนถึงนักลงทุนระดับท็อป
เอกสารระบุว่า OpenAI คาดการณ์รายได้ปี 2026 อยู่ที่ 3.6 หมื่นล้านดอลลาร์ และจะพุ่งขึ้นเป็น 3.5 แสนล้านดอลลาร์ภายในปี 2030 รวมรายได้สะสมห้าปี 8.4 แสนล้านดอลลาร์ การระดมทุนมหึมา 1.22 แสนล้านดอลลาร์ที่เพิ่งปิดดีลเมื่อเดือนมีนาคม ดันมูลค่าบริษัทขึ้นไปแตะ 8.52 แสนล้านดอลลาร์ ขณะที่คู่แข่งอย่าง Anthropic กำลังเตรียมจดทะเบียน โซโนะจับตาดูมูลค่าที่พองตัวอย่างรวดเร็ว และเชื่อว่าเขาคว้าที่นั่งสำคัญที่สุดในยุคซูเปอร์อินเทลลิเจนซ์มาได้แล้ว
แต่เบื้องหลังเอกสารฉบับนี้ ล้วนเป็นหลุมดำที่มองไม่เห็นก้น
เอกสารฉบับเดียวกันคาดการณ์ว่าในช่วงห้าปีระหว่าง 2026 ถึง 2030 กระแสเงินสดอิสระติดลบที่ OpenAI สร้างขึ้นจะสะสมถึง 2.78 แสนล้านดอลลาร์ เฉพาะค่าใช้จ่ายด้านพลังประมวลผลและโครงสร้างพื้นฐานศูนย์ข้อมูลก็จะกลืนไป 8.56 แสนล้านดอลลาร์ ซึ่งรายจ่ายเพียงรายการเดียวนี้就直接สูงกว่าผลรวมรายได้ประมาณการทั้งหมดในห้าปี
ทุกก้าวของการพัฒนาทางเทคโนโลยีล้วนเสียเลือดในหน่วยแสนล้าน
นี่คือเหตุผลที่มันต้องการโซโนะ บริษัทที่มีความทะเยอทะยานมหาศาลแต่เสียเลือดไม่หยุด ต้องการผู้ซื้อที่ยินดีใช้เครดิตทั้งกลุ่มทุนของตนค้ำประกันเงินให้
แต่สินทรัพย์ที่ซอฟต์แบงก์ได้มาแลกเปลี่ยน กลับเป็นน้ำนิ่งในบ่อ
ในข้อตกลงเขียนไว้ชัดเจนว่า หุ้นที่จองซื้อทั้งหมดเป็นหุ้นบุริมสิทธิ์ ไม่สามารถแปลงเป็นหุ้นที่ซื้อขายได้อย่างเสรีก่อนการเคาะระฆังจดทะเบียนในตลาดหลักทรัพย์ และแทบไม่มีสถาบันใดนอกตลาดที่มีความอยากรับวงเงินหลายหมื่นล้านดอลลาร์ เมื่อแปลงเป็นใบยืนยันการถือครองมูลค่า 6.46 หมื่นล้านดอลลาร์ ก่อนการเคาะระฆังเข้าตลาดจริง มันเป็นเพียงปึกกระดาษที่ถูกล็อกไว้ในตู้นิรภัย
โซโนะไม่ใช่คนแปลกหน้ากับการรอคอย
ปี 1995 เขาเดิมพันกับ Yahoo กำไรทางบัญชีเคยพุ่งเกินสามร้อยเท่า เคยดันเขาขึ้นนั่งเก้าอี้เศรษฐีที่รวยที่สุดในโลกชั่วคราว ส่วนเงินสองสิบล้านดอลลาร์ที่ลงทุนในอาลีบาบา ต้องนอนจมอยู่ใต้ผิวนานกว่าสิบปี กว่าจะได้ยินเสียงระฆังจากตลาดหลักทรัพย์นิวยอร์กที่ก้องไปทั่วโลก
สองสมรภูมิที่สร้างชื่อทำให้เขาเชื่อมั่นในกระแสใหญ่แบบงมงาย แต่ก็ทำให้เขามองข้ามเงื่อนไขข้อหนึ่งไป ในอดีตไม่ว่าจะเป็น Yahoo หรืออาลีบาบา เงินที่รองอยู่ข้างล่างล้วนเป็นเงินของตัวเอง
เงินเหลือใช้ของตัวเองนั้นรอได้ ผลลัพธ์ที่แย่ที่สุดก็แค่ยอมขาดทุนแล้วถอนตัว ตราบใดที่ยังไม่ลงจากโต๊ะ ก็ยังมีโอกาสรอจนปาฏิหาริย์เกิดขึ้น
ในประกาศอย่างเป็นทางการเมื่อวันที่ 27 กุมภาพันธ์ เขาพูดอย่างไร้ความลังเลว่า
「AI กำลังเปลี่ยนแปลงโลกด้วยความเร็วที่ไม่เคยมีมาก่อน OpenAI เป็นผู้นำที่ชัดเจน มีเทคโนโลยีระดับโลกและฐานผู้ใช้ทั่วโลกที่ไม่มีใครเทียบได้ เราเชื่อมั่นในการเติบโตอย่างต่อเนื่องของพวกเขา」
เขาเล่าอย่างละเอียดว่าทำไมเขาถึงมองในแง่ดี แต่กลับไม่พูดถึงแหล่งที่มาของเงินทุนเลย
วิสัยทัศน์อันยิ่งใหญ่เป็นของยุคสมัย แต่ราคาที่ต้องจ่ายเพื่อทำให้มันเป็นจริง ถูกเขียนไว้ในสัญญาอีกฉบับที่เต็มไปด้วยเงื่อนไขการกู้ยืม
สะพานลอยสี่หมื่นล้าน
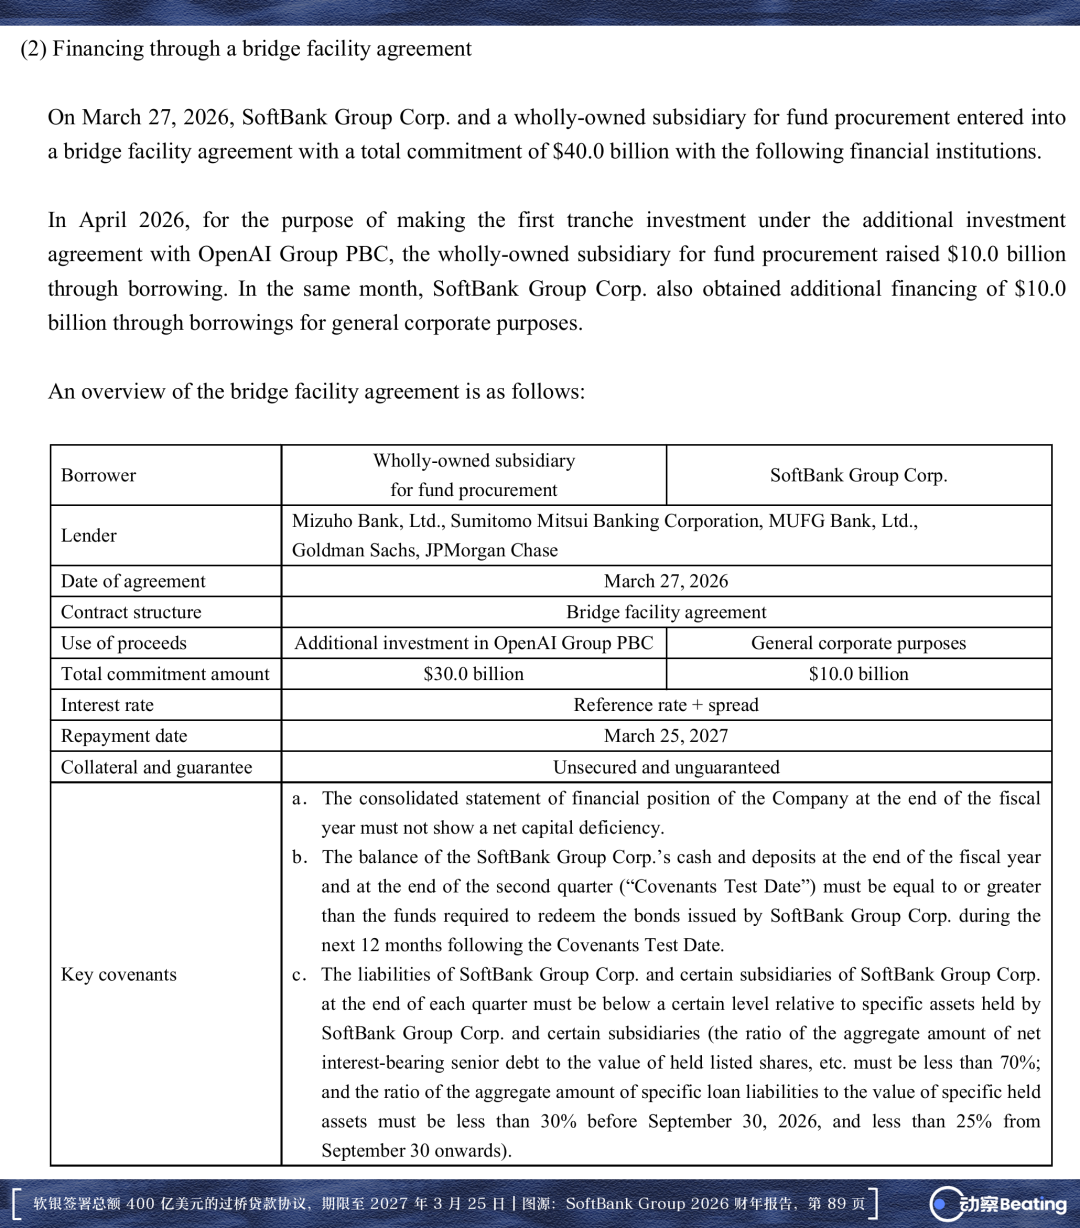
เมื่อวันที่ 27 มีนาคม ซอฟต์แบงก์ได้ลงนามในสัญญา bridge loan แบบไม่มีหลักประกันวงเงินรวม 4 หมื่นล้านดอลลาร์
ผู้นำทีมได้แก่ JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui และ Mitsubishi UFJ โดยมีสถาบันการเงินระดับโลกกว่ายี่สิบแห่งร่วมในกลุ่มผู้ให้กู้ เงินกู้ทั้งหมดไม่มีหลักประกันเป็นสินทรัพย์ทางกายภาพใดๆ มีอายุเพียงหนึ่งปี ครบกำหนดวันที่ 25 มีนาคม 2027
เหตุผลที่วอลล์สตรีทยอมปล่อยวงเงินมหาศาลนี้ อาศัยเพียงเครดิตองค์กรของซอฟต์แบงก์ และ Arm ที่ซ่อนอยู่ใต้ฐานของงบดุล ในตลาดสินเชื่อ bridge loan เป็นเพียงเครื่องมือชั่วคราว มีจุดประสงค์เพียงอุดช่องว่างก่อนที่เงินทุนระยะยาวจะมาถึง
แต่ซอฟต์แบงก์เบิกเงินเร็วมาก
วันที่ 1 เมษายนเบิกไป 1 หมื่นล้านดอลลาร์สำหรับงวดแรก วันที่ 1 กรกฎาคมเบิกอีก 1 หมื่นล้านดอลลาร์สำหรับงวดที่สอง ซอฟต์แบงก์ยังเบิกเพิ่มอีก 1 หมื่นล้านดอลลาร์ในเดือนเมษายนเป็นเงินสำรองสภาพคล่อง วงเงิน 4 หมื่นล้านดอลลาร์ ภายในพริบตาเบิกไปแล้ว 3 หมื่นล้าน
ที่น่าสนใจยิ่งกว่าคือเดือนกันยายน
วันที่ 9 กันยายน ซอฟต์แบงก์ประกาศว่าจะชำระคืนเงิน 2.59 หมื่นล้านดอลลาร์จากยอดคงค้างก่อนกำหนดในวันที่ 15 กันยายน เงินกู้นี้ยังไม่ได้ชำระหมด ยังคงเหลือเศษประมาณ 4.1 พันล้านดอลลาร์ในบัญชี ส่วนแหล่งเงินที่จะเติมเต็มสองหมื่นกว่าล้านนั้น ประกาศอย่างเป็นทางการไม่ได้กล่าวถึงแม้แต่คำเดียว
การทดแทนนี้ไม่ใช่การตัดสินใจที่ตื่นตระหนก ย้อนไปเมื่อวันที่ 27 กุมภาพันธ์ในประกาศการลงทุนครั้งแรก ซอฟต์แบงก์ได้ระบุไว้แล้วว่า เงินจะจ่ายล่วงหน้าด้วย bridge loan ก่อน จากนั้นจึงใช้สินทรัพย์ที่มีอยู่และการระดมทุนระยะยาวมาทดแทน
ปลายเดือนสิงหาคม ตลาดมีข่าวว่าธนาคาร Mizuho กำลังเป็นผู้นำเงินกู้ระยะสองปีวงเงิน 1 หมื่นล้านดอลลาร์ ส่วนต่างดอกเบี้ยประมาณ 275 basis points ใช้สำหรับรับช่วง bridge loan โดยตรง CFO Yoshimitsu Goto กล่าวในสายประชุมว่า ซอฟต์แบงก์ไม่มีเหตุผลใดที่จะลากไปจนใกล้ครบกำหนดจึงค่อยจัดการ การทดแทนจะทำก่อนกำหนดเท่านั้น
สิ่งที่ SoftBank กำลังทำ คือการนำพันธบัตรสาธารณะอายุสามปีครึ่งหรือแม้กระทั่งเจ็ดปีครึ่ง มาใช้แทนหนี้ระยะสั้นอายุหนึ่งปี
จุดประสงค์มีเพียงอย่างเดียว คือผลักกำหนดการชำระคืนออกไปข้างหน้า
สิ่งที่ Masayoshi Son เข้าซื้อ คือหุ้น前沿ที่ต้องรอสิบปีหรือนานกว่านั้นจึงจะอาจได้รับผลตอบแทน แต่สิ่งที่ใช้จ่ายในมือกลับเป็นหนี้刚性ที่ต้องชำระบัญชีภายในหนึ่งปี
นี่คือกลยุทธ์ที่เขาเชี่ยวชาญที่สุด ใช้เงินจำนวนมหาศาลกดทับความน่าจะเป็น ออกแรงมหาศาลเพื่อสร้างปาฏิหาริย์ เขาเคยเปรียบสไตล์การลงทุนของตัวเองว่าคือการใช้แหขนาดใหญ่จับปลา ไม่ใช่การนั่งตกปลาด้วยเบ็ด
แต่แหขนาดใหญ่ก็มีวันที่รับไว้ไม่อยู่เช่นกัน
เมื่อครั้งที่ Vision Fund ลงทุน 11,000 ล้านดอลลาร์ใน WeWork และสุดท้ายต้องเข้าสู่การชำระบัญชี ในปีงบประมาณ 2023 SoftBank ขาดทุนเกินกว่า 32,000 ล้านดอลลาร์ แม้ราคาที่ต้องจ่ายจะหนักหนา แต่สิ่งที่ถูกเผาไปก็ยังเป็นทุนของตัวเองและส่วนแบ่งในกองทุน ภายนอกไม่มีกลุ่มธนาคารมาตามทวงหนี้
ชนวนที่แขวนอยู่บนมูลค่าประเมิน
สิ่งที่เชื่อมวิสัยทัศน์เทคโนโลยีระยะยาวเข้ากับแรงกดดันด้านเงินสดตรงหน้าอย่างแท้จริง คือเงินกู้ที่ลงนามเมื่อวันที่ 5 สิงหาคม
ดีลนี้เจรจากันหลังฉากมาตั้งแต่ต้นฤดูใบไม้ผลิ เป้าหมายแรกของ SoftBank คือกู้ให้ได้ 10,000 ล้านดอลลาร์ แต่ฝ่ายที่ให้เงินกังวลหลายด้าน การตั้งราคาหุ้นของบริษัทที่ยังไม่เข้าตลาด และแม้แต่โมเดลธุรกิจยังไม่ปิดวงจร เป็นเรื่องยากมากที่จะวัดความเสี่ยง จนการเจรจาติดขัด วงเงินกู้ถูกกดลงเหลือ 6,000 ล้านดอลลาร์
กระทั่งเดือนกรกฎาคม Masayoshi Son ลงมือเพิ่มน้ำหนักด้วยตัวเอง ตัดสินใจให้ SoftBank Group ออกมาค้ำประกันนิติบุคคลเต็มจำนวน กลุ่มธนาคารจึงยอมผ่อนปรน ดันวงเงินกลับขึ้นไปที่ 10,000 ล้านดอลลาร์
ลงนามอย่างเป็นทางการเมื่อวันที่ 5 สิงหาคม ผู้กู้คือ SVF II TSUBAKI (DE) LLC ซึ่งจดทะเบียนในรัฐเดลาแวร์ เป็นบริษัทย่อยที่ถือหุ้นทั้งหมดโดย Vision Fund II ระยะเวลาสองปี ครบกำหนดเดือนสิงหาคม 2028 กลุ่มธนาคารผู้นำมีชื่อชั้นลึกมาก ทั้ง Goldman Sachs, JPMorgan, Mizuho Securities, Apollo และ Sumitomo Mitsui อยู่ในรายชื่อทั้งหมด
ส่วนต่างดอกเบี้ยของเงินก้อนนี้ที่เสนอในช่วงเจรจาสูงถึง 425 เบซิสพอยต์ แพงกว่าสินเชื่อทั่วไปที่ใช้รองรับ bridge loan ในช่วงเดียวกันถึง 150 เบซิสพอยต์เต็มๆ นี่คือส่วนชดเชยความเสี่ยงที่ Wall Street ตั้งราคาสำหรับหุ้นเอกชนที่ขาดสภาพคล่อง วัตถุประสงค์การใช้เงินที่ระบุในสัญญาไม่ใช่การฉีดทุนโดยตรง แต่เป็น用途ทั่วไปของ SoftBank Group และ Vision Fund II ใช้สำหรับหมุนเวียนสภาพคล่องในชีวิตประจำวัน
เมื่อสื่อภายนอกรายงานดีลนี้ ส่วนใหญ่มักสรุปตามความเคยชินว่า SoftBank ใช้หุ้น OpenAI เป็นหลักประกันกู้เงินหนึ่งหมื่นล้าน
แต่ในรายงานทางการเงินบันทึกโครงสร้างที่แตกต่างออกไปโดยสิ้นเชิง หลักประกันตามกฎหมายภายใต้ข้อตกลง ตั้งแต่ต้นจนจบเป็นเพียงบัญชีเงินสดค้ำประกันในชื่อของผู้กู้ หุ้นของ OpenAI ไม่เคยถูกนำไปเป็นหลักประกันจริง
สิทธิ์ที่ถูกล็อกไว้ในลิ้นชักนั้น ทำหน้าที่เป็นตัวชี้วัดที่ตึงเครียดในโครงสร้างทั้งหมด สัญญาระบุไว้อย่างชัดเจนว่า หากมูลค่ายุติธรรมของหุ้นบุริมสิทธิ OpenAI ที่ใช้อ้างอิงในข้อตกลงลดลงอย่างมีนัยสำคัญ จะกระตุ้นให้เกิดข้อกำหนดการวางหลักประกันเงินสดเพิ่มเติมและเงื่อนไขการชำระคืนเงินกู้ก่อนกำหนด
หุ้นไม่ได้ถูกส่งไปอยู่ในมือธนาคาร แต่ป้ายราคาของหุ้นถูกตั้งเป็นเป้า
เพียงมูลค่าลดลง เจ้าหนี้ก็มีสิทธิ์เรียกร้องให้ SoftBank ระดมเงินสดจริงมาสมทบในบัญชีหลักประกันอย่างรวดเร็ว หรือเรียกคืนเงินต้นและดอกเบี้ยเงินกู้โดยตรง และในจังหวะนั้น หุ้นบุริมสิทธิที่ SoftBank ล็อกไว้ในตู้ยังไม่มีช่องทางใดที่ถูกกฎหมายในการแปลงเป็นเงินสด หุ้นไม่ได้ถูกส่งมอบออกไป แต่มูลค่ากลับกลายเป็นไกปืนที่ธนาคารสามารถเหนี่ยวได้ทุกเมื่อ
อันตรายอย่างยิ่ง
ปี 2000 ฟองสบู่ดอทคอมแตก ราคาหุ้น SoftBank ร่วงไปเก้าสิบเปอร์เซ็นต์ หลังจากนั้นมาซุนเองก็เคยใช้หุ้น SoftBank เป็นหลักประกันกู้เงินจากธนาคาร แต่สิ่งที่จำนำคือหุ้นในชื่อส่วนตัวของเขา ขาดทุนก็ขาดทุนแค่ในบัญชีส่วนตัว ไม่ลากมาถึงกลุ่มบริษัท
ครั้งนี้แตกต่างโดยสิ้นเชิง หุ้นเองไม่ได้จำนำออกไปแม้แต่หุ้นเดียว แต่ราคาหุ้น SoftBank ถูกธนาคารใช้เป็นไม้บรรทัดวัดว่าเงินกู้นี้ปลอดภัยหรือไม่ ในอดีตราคาหุ้นตกก็แค่ตัวเลขในงบการเงินหดลง ตอนนี้หากราคาหุ้นตกลงเกินไป จะบังคับให้ SoftBank ต้องควักเงินสดมาสมทบโดยตรง
จุดนี้ เมื่อเทียบกับเงินกู้หลักประกันอีกก้อนของ SoftBank ที่ใช้หุ้น Arm ก็ยิ่งชัดเจน เงินก้อนนั้นเป็นแบบไม่มีสิทธิ์ไล่เบี้ยต่อกลุ่มบริษัท ธนาคารขาดทุนก็ได้แค่เรียกจากหุ้น Arm แต่สำหรับก้อน OpenAI นี้ SBG เป็นผู้ค้ำประกัน คำพูดของโกโตะในสายประชุมคือ "มีสิทธิ์ไล่เบี้ยต่อ SBG" ในการคำนวณ LTV (อัตราส่วนเงินกู้ต่อมูลค่า) หนี้นี้ถูกนับเต็มจำนวนเป็นหนี้ของกลุ่ม SoftBank ไม่มีการปรับลดแม้แต่บาทเดียว
พูดอีกอย่างก็คือ กู้ 10,000 ล้านดอลลาร์เท่ากัน ครั้งนี้ธนาคารต้องการให้งบดุลทั้งใบของกลุ่ม SoftBank เป็นตัวค้ำประกัน
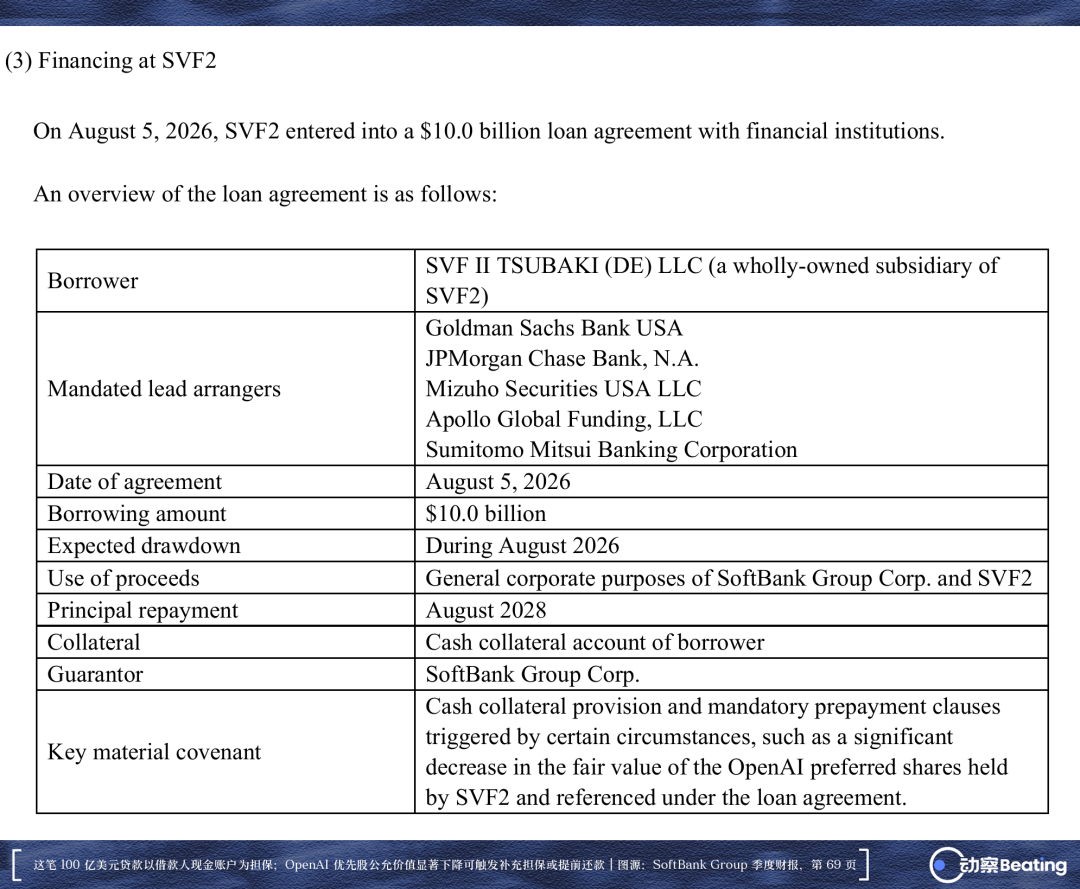
โกโตะกล่าวในสายประชุมว่าเขาเชื่อว่าเบาะรองความปลอดภัยนั้น "เหลือเฟือ" แต่ข้อสัญญาไม่เดินตามความรู้สึก หากราคาหุ้นต่ำกว่าระดับที่ตกลงไว้ SoftBank ต้องเลือกว่าจะวางหลักประกันเพิ่มหรือชำระคืนเงินกู้ก่อนกำหนด
ที่ยุ่งกว่านั้นคือสภาพคล่องจะถูกล็อกทันที เมื่อถึงวันที่ต้องวางหลักประกันเพิ่ม SoftBank ต้องโอนเงินสดจริงเข้าบัญชีหลักประกัน เงินก้อนนั้นจะถูกอายัดทันที ใช้ลงทุนใหม่ก็ไม่ได้ ใช้ชำระหนี้อื่นก็ไม่ได้
การรอมีค่าใช้จ่าย
ราคาหุ้นตกต้องวางหลักประกันเพิ่ม นั่นคือปัญหาที่จะเกิดเมื่อมีเหตุการณ์ขึ้นแล้ว ต้นทุนที่เกิดขึ้นทุกวันคือดอกเบี้ย ตราบใดที่เงินก้อนนี้ยังค้างอยู่ในบัญชี ดอกเบี้ยก็เพิ่มขึ้นทุกไตรมาส
ในช่วงสามเดือนระหว่างเดือนเมษายนถึงมิถุนายน 2026 SoftBank Group รวมถึงบริษัทลูกด้านการเงิน มีค่าใช้จ่ายดอกเบี้ยสูงถึง 281,650 ล้านเยน เพิ่มขึ้น 147,300 ล้านเยนเมื่อเทียบกับช่วงเดียวกันของปีก่อน คิดเป็นประมาณ 1.88 พันล้านดอลลาร์สหรัฐฯ ที่อัตราแลกเปลี่ยน 150
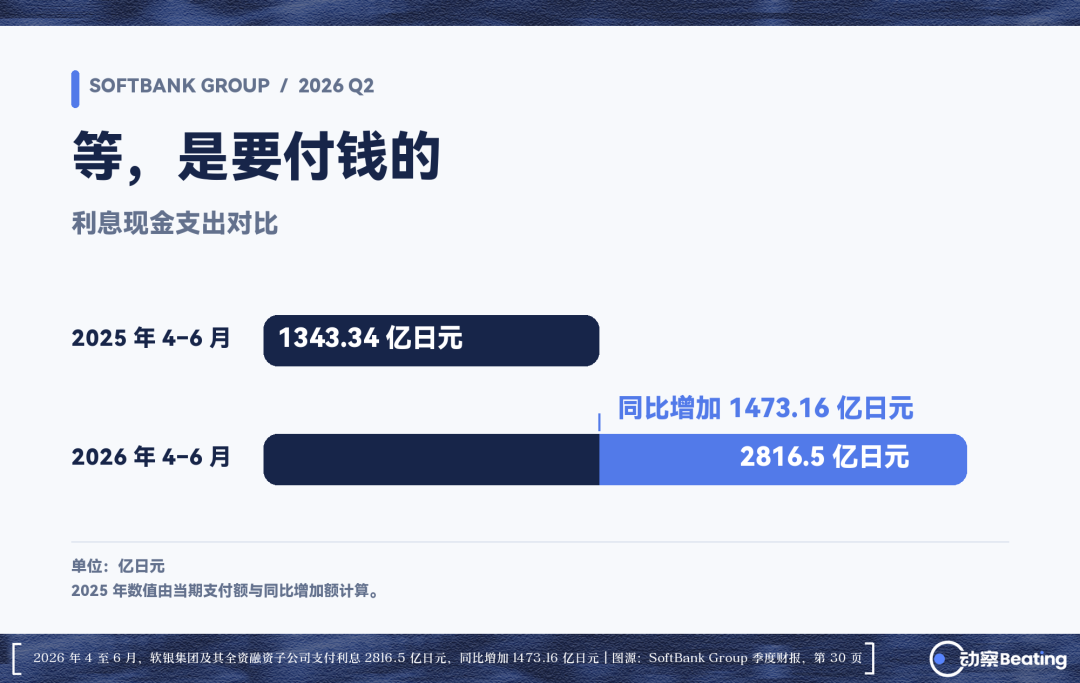
เงินกู้ margin loan สำหรับ Arm มูลค่า 11.5 พันล้านดอลลาร์สหรัฐฯ ที่กู้ยืมในเดือนธันวาคม 2025, bridge loan มูลค่า 20 พันล้านดอลลาร์สหรัฐฯ ที่เบิกถอนในเดือนเมษายน 2026, ยอดคงเหลือหุ้นกู้บริษัทที่เพิ่มขึ้น ประกอบกับอัตราดอกเบี้ยทั่วโลกที่ปรับตัวสูงขึ้น หนี้ก้อนใหม่มหาศาลหลายรายการซ้อนทับกัน ทำให้ดอกเบี้ยกระโดดขึ้นเป็นขั้นบันไดทันที
เดิมที SoftBank หวังว่า OpenAI จะเคาะระฆังจดทะเบียนโดยเร็ว เปลี่ยนหุ้นเป็นเงินสด หนี้刚性ก้อนนี้ก็จะต่อเนื่องกันได้
แต่ Sam Altman กล่าวกับ《Fortune》ในเดือนกันยายนว่า ด้วยความกังวลด้านความปลอดภัยของ AI การเคาะระฆังตอนนี้ "จังหวะไม่เหมาะสม"
คำว่า "จังหวะไม่เหมาะสม" สี่คำนี้ เมื่อตกมาอยู่ในบัญชีของ SoftBank ก็กลายเป็นเงินทองจริง ๆ
bridge loan ครบกำหนดในเดือนมีนาคม 2027 เงินกู้ที่ผูกกับมูลค่าหุ้นครบกำหนดในเดือนสิงหาคม 2028 แค่หนี้ 10 พันล้านดอลลาร์สหรัฐฯ ที่ค้างเพิ่มอีกหนึ่งปี คำนวณที่อัตราดอกเบี้ย 8% ก็คือดอกเบี้ย 800 ล้านดอลลาร์สหรัฐฯ
ที่ยากยิ่งกว่าคือ OpenAI เองก็หยุดไม่ได้
ช่องโหว่กระแสเงินสดสะสมห้าปี 278 พันล้านดอลลาร์สหรัฐฯ เฉลี่ยต่อปีก็กว่า 55 พันล้าน การเผาเงินแบบนี้ของ OpenAI ต้องระดมทุนรอบแล้วรอบเล่าจึงจะพยุงไว้ได้
SoftBank คือรายที่ยัดเงินเข้าไปมากที่สุด มันจะคืนทุนได้หรือไม่ ขึ้นอยู่ทั้งหมดกับว่า OpenAI จะเดินไปถึงขั้นจดทะเบียนได้หรือไม่ ถ้ารอบต่อไปของ OpenAI ขาดแคลนเงิน ทุกอย่างที่ SoftBank ลงไปก่อนหน้าก็จะเป็นศูนย์ทั้งหมด
ดังนั้นมันจึงจำเป็นต้องช่วย ทั้งต้องจ่ายดอกเบี้ยตามที่กู้มาแล้ว ทั้งยังต้องจัดหาเงินรอบต่อไปต่อไป เพื่อให้การลงทุนที่ถืออยู่ในมือมีชีวิตอยู่รอจนถึงการจดทะเบียน
ไพ่ใบสุดท้าย
เป็นหนี้มากขนาดนี้ ทำไม Wall Street ยังยอมให้กู้หลายหมื่นล้านดอลลาร์สหรัฐฯ?
คำตอบคือ Arm
บริษัทออกแบบสถาปัตยกรรมชิปที่มีสำนักงานใหญ่ในเมืองเคมบริดจ์ สหราชอาณาจักรแห่งนี้ เกือบผูกขาดสถาปัตยกรรมโปรเซสเซอร์สมาร์ทโฟนทั่วโลกถึง 99% ในปี 2016 Masayoshi Son ระดมเงินสด 32 พันล้านดอลลาร์สหรัฐฯ ผ่านการขายหุ้น Alibaba จำนวนมากเพื่อซื้อกิจการกลับเป็นบริษัทเอกชน จนถึงฤดูใบไม้ร่วงปี 2023 ที่กลับเข้าจดทะเบียนในตลาดหุ้นสหรัฐฯ อีกครั้ง ตรงกับความต้องการอันร้อนแรงของชิป AI ต่อประสิทธิภาพพลังงานในการประมวลผลพื้นฐาน ราคาหุ้น Arm พุ่งขึ้นประมาณ 270% ภายในปีเดียวกัน มูลค่าตลาดเคยทะลุ 300 พันล้านดอลลาร์สหรัฐฯ
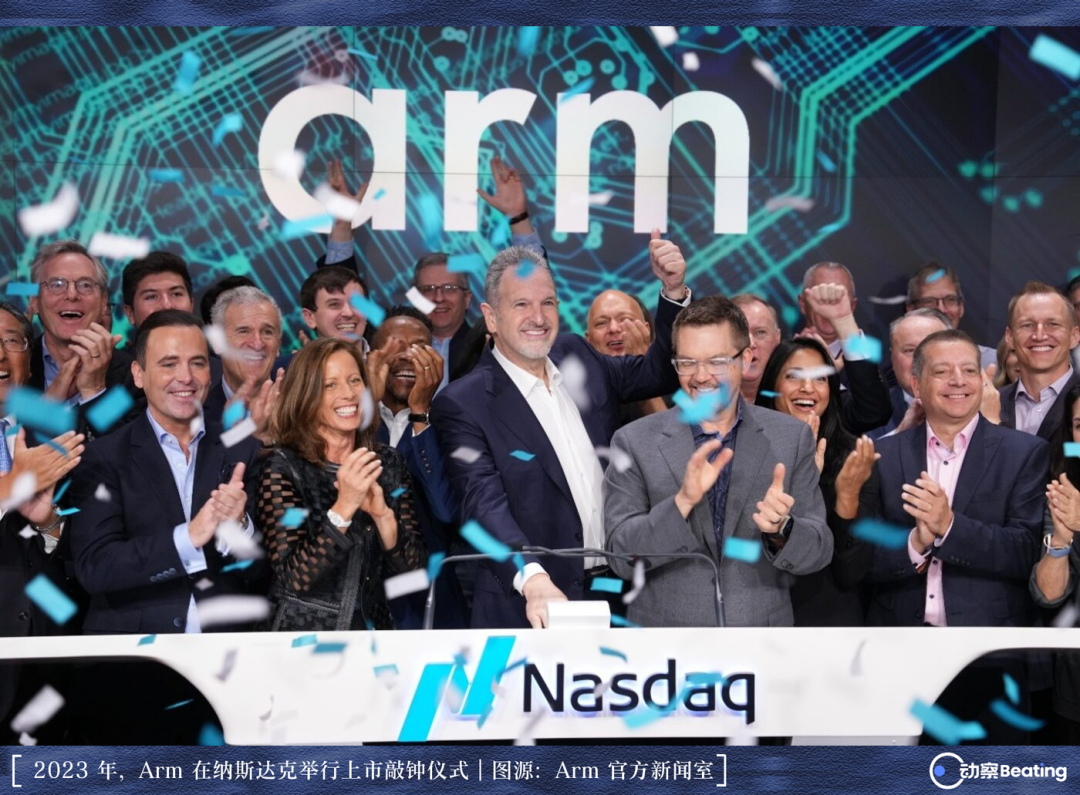
ซอฟต์แบงก์ยังคงถือหุ้น Arm ไว้แน่นถึงเก้าสิบเปอร์เซ็นต์ กำไรทางบัญชีที่เกิดจากสินทรัพย์ก้อนนี้สูงเกิน 2.2 แสนล้านดอลลาร์
ธนาคารไม่สนใจว่าโมเดลขนาดใหญ่จะลึกซึ้งแค่ไหน พวกเขารับรู้เพียงสิ่งที่มีมูลค่าแข็งจริงในมือซอฟต์แบงก์เท่านั้น
ผู้บริหารซอฟต์แบงก์ชอบนำตัวชี้วัดหนึ่งมาโชว์ต่อตลาด นั่นคือ LTV (หนี้สินสุทธิหารด้วยมูลค่าหุ้นที่ถือครอง) ใช้เป็นมาตรวัดสัดส่วนการกู้ยืมต่อทรัพย์สิน ตั้งแต่เดือนมีนาคมถึงมิถุนายนปีนี้ ตัวเลขนี้ลดลงจาก 17% เหลือ 13% ผิวเผินดูเหมือนเลเวอเรจกำลังลดลง
แต่นี่เป็นเพียงเกมตัวเลข
ในช่วงเดียวกัน หนี้สินสุทธิของซอฟต์แบงก์กลับเพิ่มขึ้นจาก 8.2 ล้านล้านเยนเป็น 10.8 ล้านล้านเยน เงินที่กู้มาไม่เพียงไม่ลดลง กลับเพิ่มขึ้นถึง 2.6 ล้านล้านเยน สิ่งที่เรียกว่าเลเวอเรจลดลงนั้น แท้จริงเป็นเพราะราคาหุ้น Arm พุ่งสูงขึ้น ทำให้ตัวหารในสูตรคำนวณใหญ่ขึ้นต่างหาก
แต่สินทรัพย์เพิ่มมูลค่าไม่เท่ากับเงินสดเข้าบัญชี เงินสดและรายการเทียบเท่าเงินสดในบัญชีของซอฟต์แบงก์ไม่เพียงไม่เพิ่มขึ้น กลับลดลงจาก 3.5 ล้านล้านเยนเหลือ 2.3 ล้านล้านเยน เงินไหลออกเป็นจำนวนมาก นำไปจ่ายเงินลงทุน OpenAI ตามกำหนด และนำไปชำระหนี้เก่า
อาศัยตัวหารที่พองขึ้นเองนี้ ซอฟต์แบงก์วาดภาพความปลอดภัยที่ดูดีในรายงานการเงิน ระดับ 13% ยังห่างไกลจากเส้นแดงภายในของกลุ่มที่ 25% และ S&P ก็ปรับแนวโน้มอันดับเครดิตจาก "เชิงลบ" เป็น "มีเสถียรภาพ" ตามมา
แต่สิ่งนี้ไม่อาจปกปิดยอดการชำระหนี้ที่กำลังใกล้เข้ามาได้
ภายในสองปีข้างหน้า ซอฟต์แบงก์ยังมีหุ้นกู้บริษัทประมาณ 1.5 ล้านล้านเยนที่รอการไถ่ถอน คิดเป็นประมาณ 9 พันล้านดอลลาร์ ปีหน้าหนึ่งงวด ปีถัดไปอีกหนึ่งงวด และยักษ์ใหญ่ไพรเวทอิควิตี้อย่าง Apollo ก็กำลังเจรจา พยายามขยาย NAV loan ของ Vision Fund ระยะที่สองจาก 5.4 พันล้านดอลลาร์เป็น 9 พันล้านดอลลาร์
วอลล์สตรีทตอนนี้ยังชอบวนเวียนรอบซอฟต์แบงก์ เพราะที่ชั้นล่างสุดของงบดุลนั้น ยังมี Arm การ์ดใบสุดท้ายที่เปลี่ยนเป็นเงินสดได้กดทับอยู่
ในอดีตหน่วยงานกำกับดูแลของอังกฤษและสหภาพยุโรปสั่งระงับการควบรวมระหว่าง Arm กับ Nvidia ให้มาซาโยชิได้เพียงค่าชดเชยเลิกสัญญา 1.25 พันล้านดอลลาร์ วนไปวนมา บริษัทชิปแห่งนี้กลับกลายเป็นเสาหลักสุดท้ายที่ค้ำจุนห่วงโซ่เครดิตทั้งหมดของเขาในตอนนี้
วันที่ 24 กันยายน หุ้นกู้ความเสี่ยงสูงมูลค่า 1 หมื่นล้านดอลลาร์นี้จะกำหนดอัตราดอกเบี้ยสุดท้าย ตัวเลขนี้คือราคาที่ตลาดเปิดเผยตั้งไว้ให้มาซาโยชิสำหรับคำถามที่ว่า "ต้องรอ OpenAI อีกนานแค่ไหน" ยิ่งตั้งราคาสูง ยิ่งแสดงว่าวอลล์สตรีทรู้สึกว่าการรอคอยนี้เต็มไปด้วยอันตราย
ส่งมอบวันที่ 29 กันยายน โอนเงินวันที่ 1 ตุลาคม จากนั้นเข็มนาฬิกาก็เดินต่อไป
เขารอ OpenAI ตีระฆัง เจ้าหนี้รอเขาใช้คืนทั้งเงินต้นและดอกเบี้ยภายในเดือนมีนาคม 2027
เงินไม่รอใคร
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia