ความคาดหวังการขึ้นดอกเบี้ยพุ่งสูง พันธบัตรสหรัฐฯ แตะ 5% ทำไมทองคำยังคง "ไม่ยอมร่วง"?
พาดหัวข่าวต้นฉบับ: 《ความน่าจะเป็นที่เฟดจะขึ้นดอกเบี้ยในสัปดาห์นี้อยู่ที่ 92% อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีทะลุ 5% ทำไมจึงยังกดทองคำไม่ให้จม?》
แหล่งที่มาข่าวต้นฉบับ: 华尔街见闻
ความคาดหวังเรื่องการขึ้นดอกเบี้ยดันอัตราดอกเบี้ยปลอดความเสี่ยงให้สูงขึ้น เงินดอลลาร์แข็งค่า และราคาน้ำมันที่ปรับขึ้น ล้วนสร้างแรงกดดันระยะสั้นต่อราคาทองคำ แต่ความต้องการสินทรัพย์ปลอดภัยจากความเสี่ยงภูมิรัฐศาสตร์และแรงซื้อเชิงโครงสร้างระยะยาวได้สร้างการป้องกันความเสี่ยงที่มีประสิทธิภาพ ทำให้ราคาทองคำยังคงยืดหยุ่น ณ ระดับสำคัญ OCBC ปรับเพิ่มคาดการณ์ราคาทองคำ โดยคาดว่าราคาทองคำจะแตะ 4,600 ดอลลาร์ต่อออนซ์ภายในเดือนธันวาคม 2026 ความคาดหวังการขึ้นดอกเบี้ยของเฟดที่พุ่งสูงขึ้น อัตราผลตอบแทนพันธบัตรสหรัฐที่ทะลุแนวต้านทางจิตวิทยา 5% แต่ทองคำกลับไม่ถูกกดให้จม — เบื้องหลังคือการต่อสู้ระหว่างความต้องการป้องกันความเสี่ยงเงินเฟ้อที่ขับเคลื่อนโดยความเสี่ยงภูมิรัฐศาสตร์กับแรงกดดันจากอัตราดอกเบี้ย สะท้อนความขัดแย้งเชิงลึกของสภาพแวดล้อมมหภาคในปัจจุบัน
สถานการณ์ตะวันออกกลางที่เสื่อมลงอย่างรวดเร็วกลายเป็นแรงขับเคลื่อนหลักของการเคลื่อนไหวรอบนี้ ตามรายงานของสำนักข่าวซินหัว กลุ่มฮูตีในเยเมนได้เปิดฉากโจมตีซาอุดีอาระเบียระลอกใหม่ ซาอุดีอาระเบียจึงปิดท่อส่งน้ำมันตะวันออก-ตะวันตกทันที ซึ่งท่อนี้มีปริมาณการขนส่งเฉลี่ยต่อวันคิดเป็นประมาณ 4% ของอุปทานน้ำมันทั่วโลก ราคาน้ำมันจึงพุ่งขึ้นสู่ระดับประมาณ 107 ดอลลาร์ต่อบาร์เรล โดยน้ำมันดิบเบรนต์อยู่ที่ 106.96 ดอลลาร์ต่อบาร์เรล ผลกระทบด้านพลังงานเสริมความกังวลของตลาดต่อเงินเฟ้อที่ต่อเนื่อง เครื่องมือ CME FedWatch แสดงว่าความน่าจะเป็นที่เฟดจะขึ้นดอกเบี้ย 25 จุดเบสิสในสัปดาห์นี้เพิ่มขึ้นเป็นประมาณ 92% ถึง 93% อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีแตะระดับ 5% ชั่วขณะในการซื้อขายวันจันทร์ เป็นครั้งแรกนับตั้งแต่เดือนตุลาคม 2023
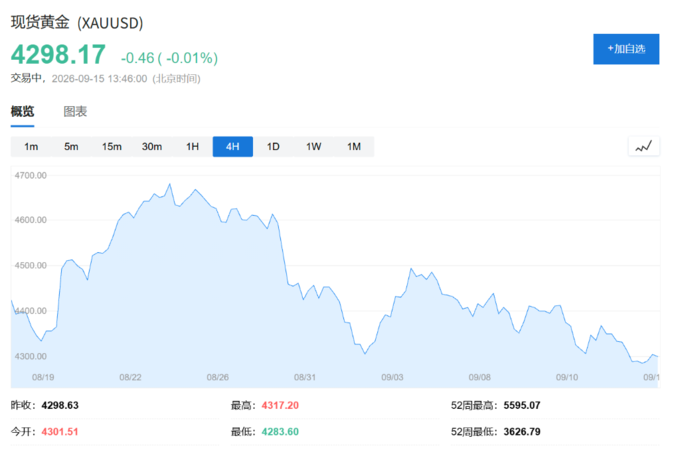
อย่างไรก็ตาม ทองคำไม่ได้พังทลายลงภายใต้ชุดปัจจัยลบข้างต้น ทองคำสปอตแกว่งตัวในกรอบแคบใกล้ระดับ 4,300 ดอลลาร์ ลดลงมากกว่า 3% จากจุดสูงสุดที่เกิน 4,600 ดอลลาร์ต่อออนซ์เมื่อปลายเดือนสิงหาคม แต่ยังคงยึดแนวรับที่ 4,000 ดอลลาร์ได้อย่างมั่นคง ความคาดหวังเรื่องการขึ้นดอกเบี้ยดันอัตราดอกเบี้ยปลอดความเสี่ยงให้สูงขึ้น เงินดอลลาร์แข็งค่า และราคาน้ำมันที่ปรับขึ้น ล้วนสร้างแรงกดดันระยะสั้น แต่ความต้องการสินทรัพย์ปลอดภัยจากความเสี่ยงภูมิรัฐศาสตร์และแรงซื้อเชิงโครงสร้างระยะยาวได้สร้างการป้องกันความเสี่ยงที่มีประสิทธิภาพ ทำให้ราคาทองคำยังคงยืดหยุ่น ณ ระดับสำคัญ
อุปทานช็อกผสมความคาดหวังขึ้นดอกเบี้ย ทองคำถูกกดดันแต่ไม่พังทลาย
ทองคำร่วงลงมากกว่า 1% สู่จุดต่ำสุดในรอบห้าสัปดาห์เมื่อวันจันทร์ ก่อนจะทรงตัวเล็กน้อยในวันอังคาร ทองคำสปอตอยู่ที่ 4,298.86 ดอลลาร์ต่อออนซ์
เมื่อมองตามห่วงโซ่ตรรกะ ราคาน้ำมันขึ้น → ความคาดหวังเงินเฟ้อเพิ่มขึ้น → ความแน่นอนของการขึ้นดอกเบี้ยเฟดเพิ่มขึ้น → อัตราผลตอบแทนพันธบัตรสหรัฐสูงขึ้น → เงินดอลลาร์แข็งค่า ทุกข้อล้วนเป็นปัจจัยลบต่อทองคำ ทองคำไม่ให้ดอกเบี้ย ในวัฏจักรอัตราดอกเบี้ยขาขึ้น ความน่าดึงดูดเมื่อเทียบกับสินทรัพย์ที่ให้ผลตอบแทนจึงลดลงตามธรรมชาติ
แต่ตรรกะนี้กลับเผชิญการป้องกันความเสี่ยงอย่างแข็งแกร่งภายใต้ฉากหลังความขัดแย้งตะวันออกกลางในปัจจุบัน หลังจากท่อส่งน้ำมันตะวันออก-ตะวันตกของซาอุดีอาระเบียถูกโจมตี ฝ่ายซาอุดีอาระเบียยังไม่ระบุว่าท่อจะกลับมาเดินเครื่องเมื่อใด และไม่ชัดเจนว่าสามารถเพิ่มปริมาณการขนส่งผ่านช่องแคบฮอร์มุซเพื่อชดเชยช่องว่างได้หรือไม่ ความไม่แน่นอนที่ต่อเนื่องของแนวโน้มอุปทานทำให้ตลาดยังคงระแวดระวังความเสี่ยงเงินเฟ้อและความปั่นป่วนทางภูมิรัฐศาสตร์ในระดับสูง ซึ่งช่วยพยุงคุณสมบัติสินทรัพย์ปลอดภัยของทองคำ
พันธบัตรสหรัฐฯ แตะ 5%: สัญญาณขึ้นดอกเบี้ยหรือเสียงสะท้อนความกังวลทางการคลัง?
อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีทะลุ 5% ไม่ได้เกิดจากปัจจัยเดียว แต่เป็นผลจากการสั่นพ้องของหลายพลังพร้อมกัน
แรงกดดันเงินเฟ้อเป็นจุดกระตุ้นโดยตรง ดัชนี CPI ของสหรัฐฯ เดือนสิงหาคมเพิ่มขึ้น 3.4% เมื่อเทียบปีต่อปี ขณะที่ Core CPI เพิ่มขึ้น 2.4% เมื่อเทียบปีต่อปี แต่เร่งตัวขึ้นเป็น 0.3% เมื่อเทียบเดือนต่อเดือน ตัวเลขจ้างงานนอกภาคเกษตรเพิ่มขึ้น 162,000 ตำแหน่ง อัตราว่างงานคงอยู่ที่ 4.1% การผสมผสานระหว่าง «เงินเฟ้อยังไม่ดับ แต่อัตราจ้างงานยังแข็งแกร่ง» นี้ ทำให้ตลาดแทบไม่มีข้อโต้แย้งว่าธนาคารกลางสหรัฐฯ จะขึ้นดอกเบี้ยในการประชุม FOMC เดือนกันยายน จากการสำรวจของรอยเตอร์ นักเศรษฐศาสตร์ที่ตอบแบบสอบถามยังคาดว่าจะมีการขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้งภายในปีนี้
ในขณะเดียวกัน ปัจจัยทางการคลังก็ยังคงผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้นอย่างต่อเนื่อง ข้อมูลเปิดเผยว่าในช่วง 11 เดือนแรกของปีงบประมาณนี้ ค่าใช้จ่ายดอกเบี้ยสุทธิของสหรัฐฯ ทะลุ 1 ล้านล้านดอลลาร์เป็นครั้งแรกในประวัติศาสตร์ และหนี้สินรัฐบาลกลางรวมทะลุ 40 ล้านล้านดอลลาร์ นอกจากนี้ การออกพันธบัตรองค์กรที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI ยังขยายตัวขึ้นอย่างรวดเร็ว ตามข้อมูลของโกลด์แมน แซคส์ ผู้ให้บริการคลาวด์รายใหญ่ เช่น Alphabet และ Amazon ได้ออกพันธบัตรไปแล้วประมาณ 1.94 แสนล้านดอลลาร์ในปีนี้ และคาดว่ามูลค่าการออกตลอดปีอาจสูงถึงประมาณ 2.5 แสนล้านดอลลาร์
Greg Peters ประธานเจ้าหน้าที่การลงทุนร่วมของ PGIM Credit กล่าวตรง ๆ ว่า «ผมถามตัวเองมาตลอดว่า อะไรกันแน่ที่จะเป็นตัวกระตุ้นให้อัตราผลตอบแทนลดลง? นอกจากภาวะเศรษฐกิจถดถอยแบบดั้งเดิมแล้ว ก็ยากมากที่จะหาปัจจัยอื่นได้ เงื่อนไขที่ทำให้อัตราผลตอบแทนทรงตัวในระดับสูงหรือปรับขึ้นต่อไปนั้นมีครบถ้วนแล้ว» ขณะที่ Zach Griffiths หัวหน้าฝ่ายกลยุทธ์ตราสารหนี้ระดับลงทุนและมหภาคของ CreditSights กล่าวว่า อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีมีโอกาสพุ่งขึ้นไปแตะ 5.5% ได้อีก
ตลาดกำลังเดิมพันอะไร: ขึ้นดอกเบี้ยครั้งเดียว หรือ «สูงกว่าและนานกว่า»?
สิ่งที่สั่นสะเทือนประสาทของตลาดในการประชุม FOMC ครั้งนี้ ไม่ใช่การขึ้นดอกเบี้ย本身 แต่เป็นสัญญาณเส้นทางนโยบายที่ส่งผ่าน dot plot หลังการประชุมและงานแถลงข่าว
ตามการคาดการณ์ของมอร์แกน สแตนลีย์ ธนาคารกลางสหรัฐฯ คาดว่าจะขึ้นดอกเบี้ยครั้งละ 25 เบซิสพอยต์ในเดือนกันยายนและธันวาคม โดยให้เหตุผลจากผลกระทบรอบสองของราคาพลังงาน อุปสงค์ที่แข็งแกร่งซึ่งขับเคลื่อนโดยการลงทุน AI อัตราดอกเบี้ย中性ที่อาจสูงขึ้นชั่วคราว และการรักษาความน่าเชื่อถือของนโยบายการเงิน
ในด้านอัตราผลตอบแทนพันธบัตรสหรัฐฯ Steven Barrow หัวหน้าฝ่ายกลยุทธ์ G10 ของ Standard Bank แอฟริกาใต้ ได้ปรับเพิ่มคาดการณ์อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ณ สิ้นปีขึ้นเป็น 5.2% และคาดว่าจะเพิ่มขึ้นต่อไปเป็น 5.3% ในไตรมาสแรกของปี 2027 «ปัจจัยหนึ่งที่ทำให้ผมมั่นใจว่าอัตราผลตอบแทนจะทะลุ 5% คือ เราเห็นอัตราผลตอบแทนพุ่งขึ้นใกล้ 5% แล้ว ทั้งที่ข้อมูลเงินเฟ้อไม่ได้สูงเกินคาดอย่างมีนัยสำคัญ» Barrow กล่าว เขายังคาดว่าหลังจากธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยครั้งละหนึ่งครั้งในเดือนกันยายนและธันวาคม จะคงอัตราดอกเบี้ยให้ทรงตัวไปจนถึงสิ้นปี 2027
ทีมนักกลยุทธ์ของ TD Securities นำโดย Gennadiy Goldberg มองว่า เมื่อพิจารณาว่าตลาดได้สะท้อนความคาดหวังเรื่องการขึ้นดอกเบี้ยไปมากแล้ว อัตราผลตอบแทนจะไม่ปรับขึ้นอย่างหลุดควบคุมอย่างชัดเจนจากการขึ้นดอกเบี้ยเอง แต่เว้นแต่เศรษฐกิจจะแสดงสัญญาณเสื่อมถอย อัตราผลตอบแทนพันธบัตรระยะยาวโดยรวมควรอยู่ในระดับสูงตลอดปี 2027
Christopher Wong นักวิเคราะห์ค่าเงินของ OCBC ชี้ว่า ราคาน้ำมันที่สูง อัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูง และความต้องการสินทรัพย์ปลอดภัยที่ลดลง ร่วมกันผลักดันให้ดอลลาร์แข็งค่า แต่เนื่องจากการขึ้นดอกเบี้ยถูกกำหนดราคาไว้เต็มที่แล้ว การที่ดอลลาร์จะแข็งค่าต่อไปจำเป็นต้องให้เฟดคงทางเลือกในการ收紧นโยบายต่อไปอย่างชัดเจน
แรงสนับสนุนระยะยาวยังคงอยู่ สถาบันปรับขึ้นราคาเป้าหมายทองคำ
แม้แรงกดดันระยะสั้นไม่อาจมองข้ามได้ แต่มุมมองระยะยาวของนักลงทุนสถาบันที่มีต่อทองคำยังไม่กลับทิศ
OCBC ได้ปรับขึ้นคาดการณ์ราคาโลหะมีค่า โดยให้เหตุผลว่าราคาเริ่มต้นสูงขึ้น การมีส่วนร่วมในการลงทุนดีขึ้น และอุปสงค์เชิงโครงสร้างยังคงสนับสนุนอย่างต่อเนื่อง Chez Anbu หัวหน้าฝ่ายที่ปรึกษาความมั่งคั่งของ OCBC กล่าวว่า การฟื้นตัวที่แข็งแกร่งของทองคำในเดือนสิงหาคมได้พลิกกลับทิศทางที่อ่อนแอก่อนหน้านี้ และภาพรวมมหภาคกำลังปรับตัวดีขึ้น ธนาคารแห่งนี้คาดการณ์ว่าทองคำจะแตะ 4,600 ดอลลาร์ต่อออนซ์ภายในเดือนธันวาคม 2026 และราคาเป้าหมายเงินอยู่ที่ 69.70 ดอลลาร์ต่อออนซ์
จากโครงสร้างราคา ระดับแนวรับประมาณ 4,000 ดอลลาร์ต่อออนซ์ที่ทองคำสร้างขึ้นในช่วงปรับฐานก่อนหน้านี้ยังคงสมบูรณ์ แม้เดือนกันยายนจะร่วงลงกว่า 3% แต่ก็ยังอยู่สูงกว่าโซนฐานดังกล่าวมาก
สำหรับผู้ถือทองคำ ตรรกะหลักของสถานการณ์ปัจจุบันคือ: การขึ้นดอกเบี้ยผลักดันต้นทุนค่าเสียโอกาสในการถือทองคำให้สูงขึ้น แต่ปัจจัยเดียวกันที่ทำให้เกิดการขึ้นดอกเบี้ย นั่นคือความกังวลเรื่องเงินเฟ้อที่เกิดจากวิกฤตพลังงานและความไม่แน่นอนทางภูมิรัฐศาสตร์ ก็กำลังสนับสนุนราคาทองคำเช่นกัน ตราบใดที่สถานการณ์ในตะวันออกกลางยังไม่คลี่คลายอย่างชัดเจน ความตึงเครียดภายในนี้จะยังคงอยู่ และส่วนชดเชยความเสี่ยงจากการหลบภัยของทองคำก็จะไม่จางหายไปง่าย ๆ
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia