IOSG: HIP-3 ตั๋วเข้าที่มีราคาแพง คูเมืองที่ซื้อไม่ได้
ชื่อบทความต้นฉบับ: 《IOSG Weekly Brief|HIP-3: ตั๋วเข้าที่แพงเกินไป คูเมืองที่ซื้อไม่ได้ #348》
ผู้เขียนต้นฉบับ: Mario Chow, IOSG Ventures
สิบทีมเคยลงทะเบียนตลาด perpetual ของตัวเองบน Hyperliquid ส่วนใหญ่ล็อก HYPE ประมาณ $40M เพื่อสิ่งนี้ หนึ่งในนั้นครองปริมาณซื้อขายถึง 97.8% และเพิ่งร่วงลง 44% ในเดือนเดียว บทความนี้ต้องการตอบว่าอีกเก้าทีมซื้ออะไรได้บ้าง ตัวเลขทั้งหมดดึงมาจากบนเชน ไม่ใช่จากประกาศ
ทุกตัวเลขในบทความนี้ดึงตรงจาก Hyperliquid public API: perpDexs, metaAndAssetCtxs, candleSnapshot รายวันซึ่งครอบคลุมสินทรัพย์ที่ลงทะเบียนทั้งหมด 519 รายการ, delegatorSummary, userNonFundingLedgerUpdates และ clearinghouseState{dex}
「30 วัน」หมายถึงวันตามปฏิทิน UTC เต็มวันตั้งแต่วันที่ 15 สิงหาคมถึง 13 กันยายน 2026 「30 วันก่อนหน้า」หมายถึงวันที่ 16 กรกฎาคมถึง 14 สิงหาคม 「7 วัน」หมายถึงวันที่ 7 ถึง 13 กันยายน HYPE คิดที่ $79.73 ข้อมูล routing ในส่วนที่ 7 ดึงจาก Flowscan เนื่องจากปริมาณซื้อขายของ builder code ไม่สามารถรวบรวมได้จาก public API
สรุป
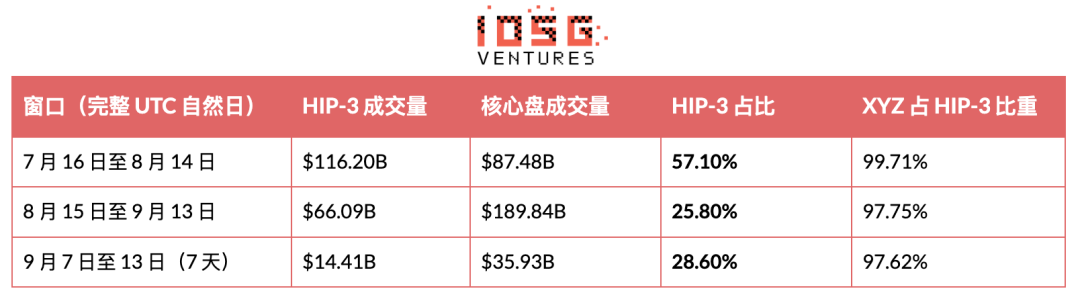
· HIP-3 กลายเป็นเสียงส่วนน้อยของ Hyperliquid อีกครั้ง ตลาดที่ผู้สร้าง deploy คิดเป็น 25.8% ของปริมาณซื้อขาย perpetual ใน 30 วัน เดือนก่อนยังอยู่ที่ 57.1% การเปลี่ยนแปลงนี้มาจากตัวหารเป็นหลัก: ปริมาณซื้อขายของแกนหลักเพิ่มขึ้นกว่าสองเท่า ขณะที่ HIP-3 เองกลับลดลง
· ผู้นำกำลังหดตัว Trade[XYZ] ซื้อขายใน 30 วันอยู่ที่ $64.60B ลดลง 44.2% เมื่อเทียบเดือนต่อเดือน ปริมาณเฉลี่ย 7 วันร่วงจากจุดสูงสุดที่ $5.36B/วันเมื่อต้นเดือนสิงหาคมเหลือ $2.01B/วัน การร่วงนี้ประมาณครึ่งหนึ่งสอดคล้องกับการ回落ของปริมาณซื้อขายในตลาดจริงของกลุ่ม storage และ AI อีกครึ่งหนึ่งเป็นของสถานที่นี้เอง ตั้งแต่วันที่ 18 สิงหาคมเป็นต้นมา มันไม่เคยเอาชนะ core order book ได้ในวันใดวันหนึ่งเลย
· Entropy (io) นำอยู่ในตลาดที่ปะทะกันตรงๆ ตลอดหนึ่งสัปดาห์เต็ม แล้วก็คืนกลับไปหมด ส่วนแบ่งของมันบน Nebius เดินตามเส้นทาง 8.7%, 53.1%, 20.4% ติดต่อกันสามสัปดาห์ และปริมาณซื้อขายของตัวเองก็ลดลงติดต่อกันสามสัปดาห์แล้ว สัญญาณย้อนกลับอยู่ที่สถานะถือครอง: open interest เพิ่มขึ้นสวนทาง 37% แตะ $51.4M
· สินทรัพย์ที่ใช้ชำระบัญชีก็ยังเป็นเส้นแบ่งความเป็นความตาย และสถิติยังเป็น 6 ต่อ 6 ทุกที่ที่ใช้ stablecoin ที่ไม่ใช่ USDC ในการชำระบัญชี หยุดซื้อขายไปหมดแล้ว ส่วนที่ยังอยู่รอด ใช้ USDC ทั้งหมด
· การจดทะเบียนสินทรัพย์ต้านไม่ไหว ตามราคาประมูลขั้นต่ำปัจจุบัน หนึ่งช่องสินทรัพย์อยู่ที่ประมาณ $39,900 ถ้าซื้อตลาดออนไลน์ทั้งหมดของ Paragon ก็แค่ราว $1.04M เทียบเท่ารายได้ค่าธรรมเนียมสองสัปดาห์ของ Trade[XYZ]
· ไม่มีใครแข่งขันด้านราคา ทุกที่ที่ซื้อขายหุ้นรันบน deployerFeeScale = 1.0 บวก Growth Mode จากการวัดจริง อัตราค่าธรรมเนียม Trade[XYZ] 0.427 bp, Entropy 0.400 bp ทุกที่ที่ไม่ใช่ผู้นำ ไม่ว่าจะรอดหรือตาย รวมกันทั้งชีวิตทำได้แค่ $747,000 จากส่วนแบ่งฝั่งผู้ deploy
สิบผู้ deploy ที่อยู่ในสนาม
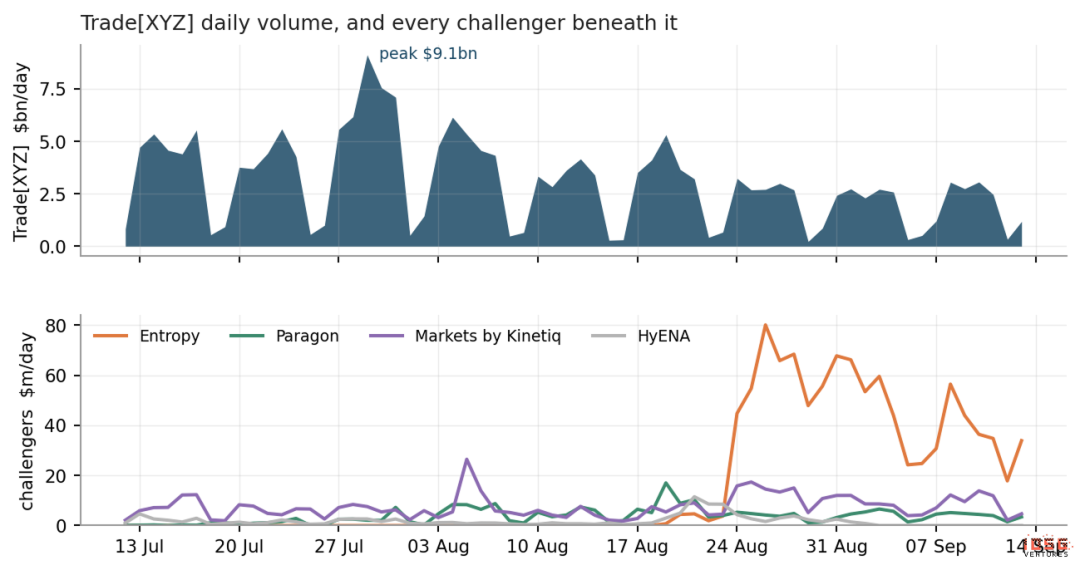
▲ ปริมาณซื้อขายรายวันของ Trade[XYZ] และผู้ท้าชิงทั้งหมดที่อยู่ใต้มัน สเกลแกนตั้งของสองภาพต่างกันราว 100 เท่า
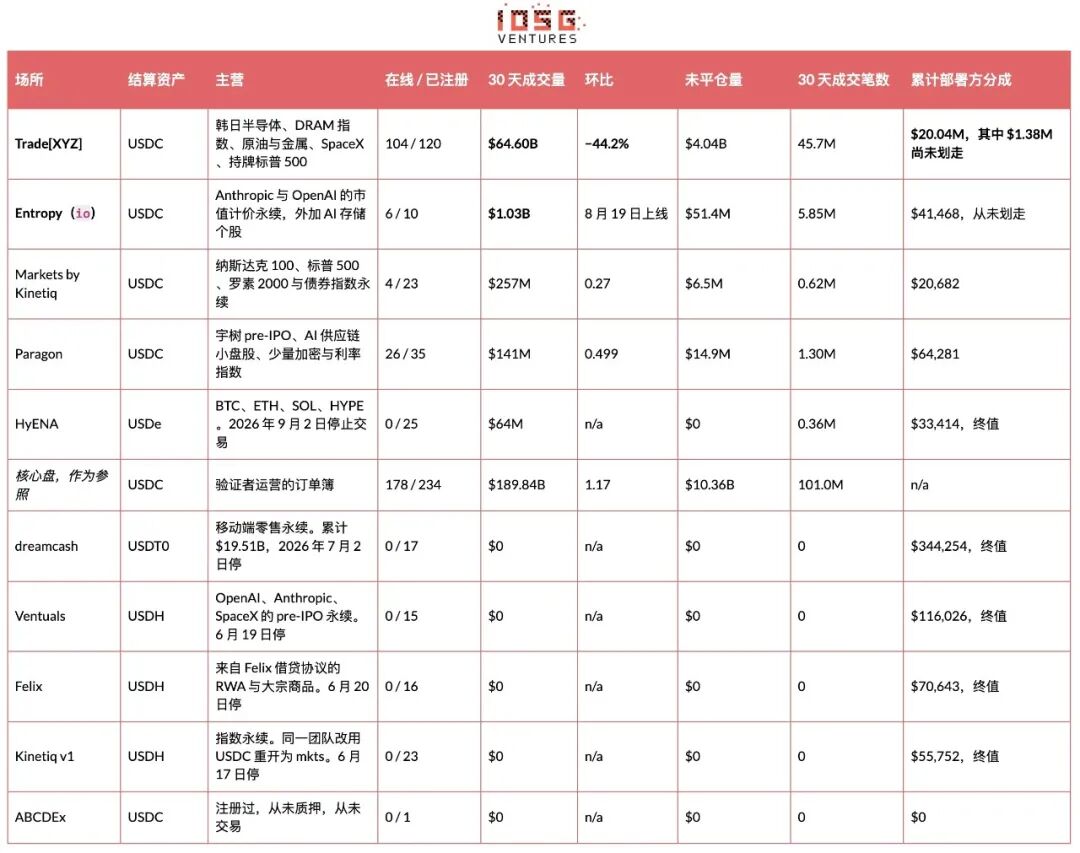
「จำนวนดีลที่สำเร็จ」นับจากผลรวมของฟิลด์ n ในแท่งเทียนรายวันในช่วงเวลานั้น API สาธารณะไม่สามารถอนุมานจำนวนเทรดเดอร์อิสระได้
ในประวัติศาสตร์มีเพียงสิบแห่งที่จดทะเบียน perpetual DEX และจนถึงตอนนี้ยังไม่มีแห่งที่สิบเอ็ด สี่แห่งยังซื้อขายอยู่ ห้าแห่งหยุดไปแล้ว หนึ่งแห่งไม่เคยเปิดตัว Trade[XYZ] คิดเป็น 97.8% ของปริมาณ HIP-3 ใน 30 วัน และ 97.6% ใน 7 วันล่าสุด
สถานการณ์ของผู้ท้าชิงพูดไม่กี่ประโยคก็จบ Entropy ทำได้ $1.03B ใน 26 วัน มีหกตลาดออนไลน์ อาศัย oracle ที่สร้างเองแทนรายการสินทรัพย์ เป็นแห่งเดียวที่เคยนำในตลาดที่ผู้นำก็เสนอราคาด้วย Paragon เป็นผู้ท้าชิงเพียงแห่งเดียวที่หน้าสมุดคำสั่งดูเหมือนสมุดคำสั่งจริง มี 26 ตลาดออนไลน์และการกระจายตัวทางหางกว้าง ในเดือนที่ Trade[XYZ] เข้าไปห้าสินทรัพย์รวด ยังโตได้ 49.9% Markets by Kinetiq ซื้อ 23 สินทรัพย์ 95% ของปริมาณกระจุกตัวอยู่ใน index perpetual สองตัว HyENA จบแล้ว: ตลาดถูกถอดทั้งหมด เปิดสถานะคงค้างเป็นศูนย์ ทั้งชีวิตทำได้ $33,414
ส่วนแบ่งของ HIP-3 และเหตุใดจึงถูกตีความผิดได้ง่าย
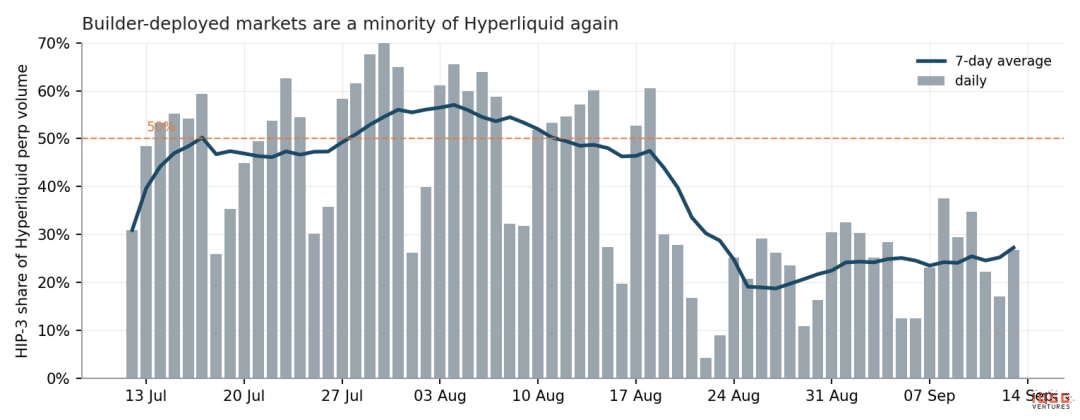
▲ สัดส่วนของ HIP-3 ในปริมาณการซื้อขาย perpetual ของ Hyperliquid วัดรายวัน
ค่าเฉลี่ย 7 วันข้าม 50% ในกลางเดือนกรกฎาคม แตะใกล้ 57% ในต้นเดือนสิงหาคม จากนั้นร่วงต่ำกว่า 30% และตั้งแต่วันที่ 20 สิงหาคมเป็นต้นมาก็ไม่เคยขึ้นไปอีก วันที่ 18 สิงหาคม ปริมาณการซื้อขายของ builder รายหนึ่งเอาชนะชุด validator ทั้งหมดของ Hyperliquid ได้ หลังจากนั้นก็ทำไม่ได้อีก
อัตราส่วนนี้จริงๆ แล้วพูดถึงตัวส่วนของมัน ตัวเศษคือกระดานหุ้น ตัวส่วนคือกระดานคริปโต และขาที่ผันผวนคือฝั่งคริปโต 57% ถูกอ่านในช่วงที่คริปโตซบเซา 26% ถูกอ่านจากกระดานหุ้นเดียวกันที่ชนกับภาวะตลาด ในขณะที่ปริมาณ perpetual ของแกนหลักเพิ่มขึ้น 117% ในช่วงเดียวกัน ช่วงเจ็ดวันล่าสุดสัดส่วนกลับมาอยู่ที่ 28.6% ขณะที่ Trade[XYZ] ยังหดตัวต่อ ก่อนจะอ้างสัดส่วน HIP-3 ใดๆ ต้องบอกให้ชัดก่อนว่าช่วงนั้นคริปโตกำลังทำอะไรอยู่
สิ่งที่ต้องดูจริงๆ คือปริมาณสัมบูรณ์ และปริมาณสัมบูรณ์กำลังแย่ลง Trade[XYZ] ซื้อขาย 30 วันอยู่ที่ $64.60B ลดลง 44.2% เทียบเดือนก่อน ปริมาณเฉลี่ย 7 วันร่วงจาก $5.36B/วันในต้นเดือนสิงหาคมเหลือ $2.01B/วัน กระดานของตัวเองย่อตัว 62% ตลาดอันดับหนึ่งอย่าง SK Hynix ร่วงเหลือ $8.50B ทั้งสองขาของการลดลงของสัดส่วนเป็นเรื่องจริง และย่อหน้าข้างล่างจะอธิบายว่าขา HIP-3 ส่วนใหญ่ไม่ใช่ปัญหาการแข่งขันเลย
สาเหตุหลักของปริมาณการซื้อขายที่ลดลงคือกลุ่มหน่วยความจำเงียบลง ไม่ใช่การเสียส่วนแบ่ง
การอ่านการร่วง 44% ตรงๆ ว่า "ผู้นำกำลังแพ้" เป็นคำอธิบายที่ง่ายที่สุด แต่ข้อมูลไม่สนับสนุน วิธีทดสอบง่ายมาก: ถ้าเป็นการลดลงจากการแข่งขัน ควรเห็นสินทรัพย์อ้างอิงยังซื้อขายตามปกติ แค่ส่วนที่ Trade[XYZ] จับได้น้อยลง แต่สิ่งที่เกิดขึ้นจริงคือสินทรัพย์อ้างอิงเองเงียบลงต่างหาก
ไม่มีการเทขายใดๆ เทียบกับต้นเดือนสิงหาคมที่ปริมาณการซื้อขายแตะจุดสูงสุด ราคาของทุกตลาดใหญ่ในกระดานวันนี้สูงขึ้นทั้งหมด
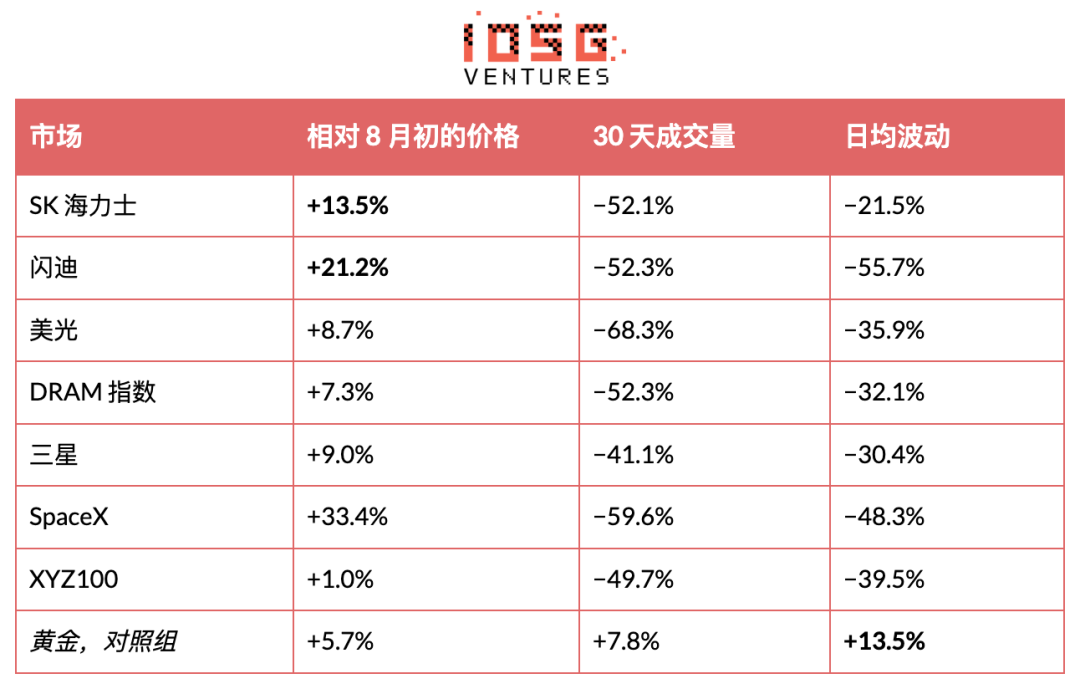
สิ่งที่พังลงจริงๆ คือสินทรัพย์เหล่านี้เดินได้ไกลแค่ไหนในหนึ่งวัน และปริมาณการซื้อขายของแพลตฟอร์มก็เกือบจะเคลื่อนตามไปพร้อมกัน
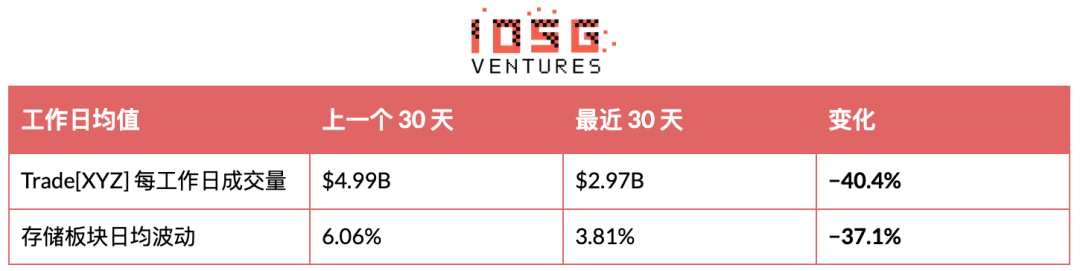
ทั้งหมดข้างต้นเป็นเกณฑ์วันทำการ เพราะตลาดหุ้นปิดในวันหยุดสุดสัปดาห์แต่ Trade[XYZ] ยังซื้อขายตามปกติ หากนับวันหยุดสุดสัปดาห์รวมด้วยจะทำให้ความสัมพันธ์นี้ดูเกินจริงอย่างชัดเจน เมื่อดูเฉพาะวันทำการ ค่าสหสัมพันธ์ระหว่างความผันผวนรายวันเฉลี่ยของกลุ่มหุ้นหน่วยความจำกับปริมาณซื้อขายรายวันของแพลตฟอร์มอยู่ที่ +0.47 จากตัวอย่าง 45 วัน ทองคำเป็นกลุ่มควบคุมตามธรรมชาติ มันเป็นตลาดขนาดใหญ่เพียงแห่งเดียวในเดือนนี้ที่มีความผันผวนระหว่างวันเพิ่มขึ้น และปริมาณซื้อขายก็เพิ่มตามไปด้วย เงินเป็นข้อยกเว้นที่ไม่เป็นไปตามรูปแบบนี้
อย่างไรก็ตาม ความผันผวนเป็นเพียงตัวแปรแทน การทดสอบที่ตรงกว่าคือการนำปริมาณซื้อขายหุ้นจริงของเก้าสินทรัพย์เดียวกันมาเปรียบเทียบ และคำตอบคือ ตลาดแบบดั้งเดิมอธิบายได้เพียงประมาณครึ่งเดียว
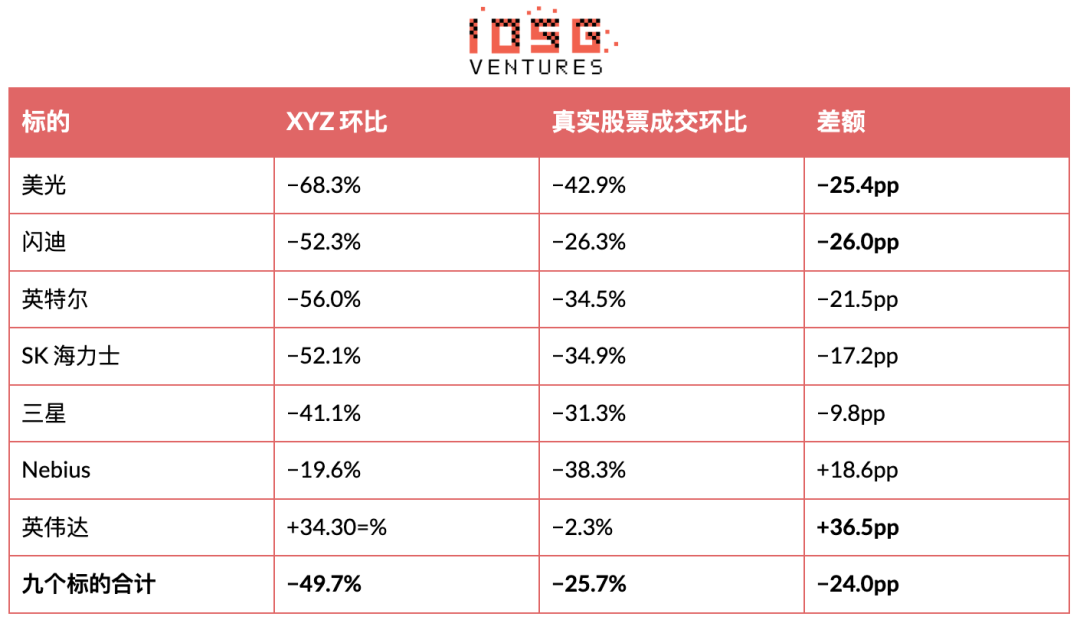
ปริมาณซื้อขายจริงของกลุ่มหน่วยความจำและ AI ลดลงจริง 25.7% ครึ่งหนึ่งเป็นเรื่องจริง แต่ XYZ ลดลง 49.7% ซึ่งเกือบเป็นสองเท่า ส่วนต่าง 24 จุดเปอร์เซ็นต์ที่เกินมาไม่ใช่สิ่งที่อุตสาหกรรมมอบให้
และจุดที่ช่องว่างมากที่สุดก็คือแกนหลักของมันพอดี: แซนดิสก์ −26.0pp, ไมครอน −25.4pp, อินเทล −21.5pp, SK ไฮนิกซ์ −17.2pp ในทางกลับกัน มันกลับเอาชนะตลาดจริงได้ในเอ็นวิเดีย (+36.5pp) และ Nebius (+18.6pp) แต่สองตลาดนั้นมีขนาดเล็กมาก
การแข่งขันก็อธิบายช่องว่างนี้ไม่ได้เช่นกัน Entropy มีปริมาณซื้อขายแซนดิสก์ตลอด 30 วันอยู่ที่ $523M ขณะที่ตลาดแซนดิสก์ของ XYZ เองหายไป $6.14B ดังนั้นผู้ท้าชิงอย่างมากก็กินส่วนแบ่งได้เพียงประมาณ 8% เท่านั้น
ส่วนที่เหลือดูเหมือนเป็นการหมุนเวียนของเงินทุน ในช่วงเดียวกัน ปริมาณซื้อขาย perpetual ของแกนหลัก Hyperliquid เพิ่มขึ้น 117% ขณะที่ HIP-3 ลดลง แต่เมื่อรวมทั้งสองฝั่งเข้าด้วยกันปริมาณรวมยังเพิ่มขึ้น 26% เงินไม่ได้ออกจาก Hyperliquid มันเพียงย้ายจากตลาดหุ้นกลับไปยังตลาดคริปโต
จุดยึดด้านขนาด ในช่วง 30 วันเดียวกัน เก้าสินทรัพย์นี้ซื้อขายบนตลาดหลักทรัพย์ของตนรวม $2,004.7B ขณะที่ XYZ ซื้อขายสินทรัพย์เหล่านี้ที่ $23.5B คิดเป็น 1.2% เมื่อรวมทั้ง 104 ตลาดของ XYZ ที่ $64.60B ก็ยังคิดเป็นเพียง 3.2% ของปริมาณซื้อขายจริงของเก้าชื่อนี้เท่านั้น อัตราการเจาะตลาดสูงสุดคือ SK ไฮนิกซ์ที่ 9.1% ต่ำสุดคือบรอดคอมที่ 0.1% และเส้นโค้งนี้เองที่บอกว่าธุรกิจนี้คืออะไร: สินทรัพย์ที่เทรดเดอร์คริปโตเนทีฟเข้าถึงไม่ได้มีอัตราการเจาะตลาดสูง ส่วนหุ้นสหรัฐขนาดใหญ่ที่ใครก็ซื้อได้มีอัตราการเจาะตลาดต่ำ
ดังนั้นการร่วงครั้งนี้มีทั้งสองอย่าง: ประมาณครึ่งหนึ่งเป็นเบต้าของกลุ่ม อีกครึ่งหนึ่งเป็นของตัวมันเอง การคำนวณในข้อ 6 ใช้เฉพาะปริมาณซื้อขายจริง ไม่ถามว่าปริมาณซื้อขายมาจากไหน ดังนั้นบัญชีค่าธรรมเนียมจึงไม่ได้รับผลกระทบ แต่การแยกสองครึ่งนี้ออกจากกันสำคัญ: ครึ่งที่เป็นของกลุ่มจะกลับมา ครึ่งที่เป็นของแพลตฟอร์มเองอาจไม่กลับ
การสับเปลี่ยน และตัวแปรเดียวที่มีพลังในการทำนาย
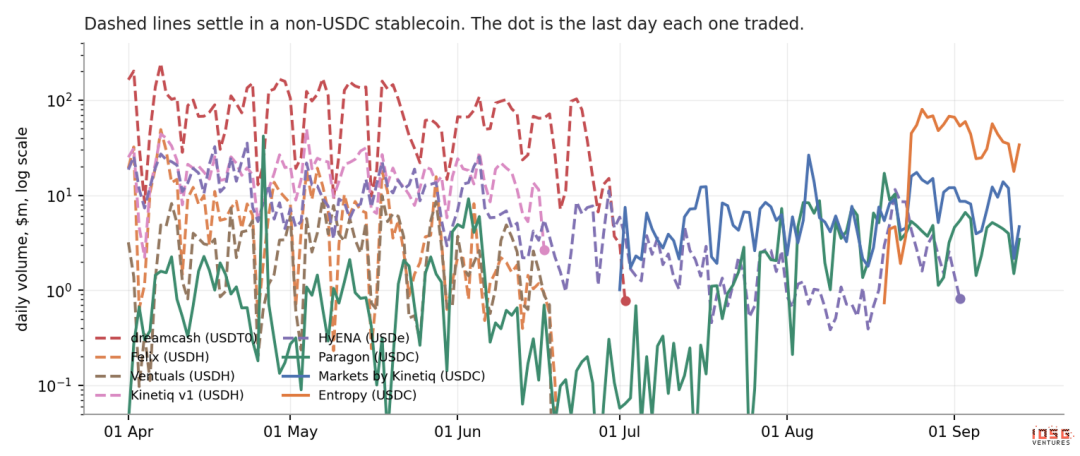
▲ ปริมาณการซื้อขายรายวันของแต่ละแพลตฟอร์ม HIP-3 สเกลลอการิทึม เส้นประแทนการชำระบัญชีด้วยสเตเบิลคอยน์ที่ไม่ใช่ USDC จุดคือวันสุดท้ายที่มีการซื้อขาย
จนถึงวันนี้มีหกแห่งที่หยุดซื้อขายแล้ว ตัวแปรที่แยกพวกมันออกจากกันไม่ใช่การเลือกสินทรัพย์ ไม่ใช่ระดับของทีม และไม่ใช่ปริมาณการซื้อขายในอดีต แต่เป็นสเตเบิลคอยน์ที่ใช้ชำระบัญชี
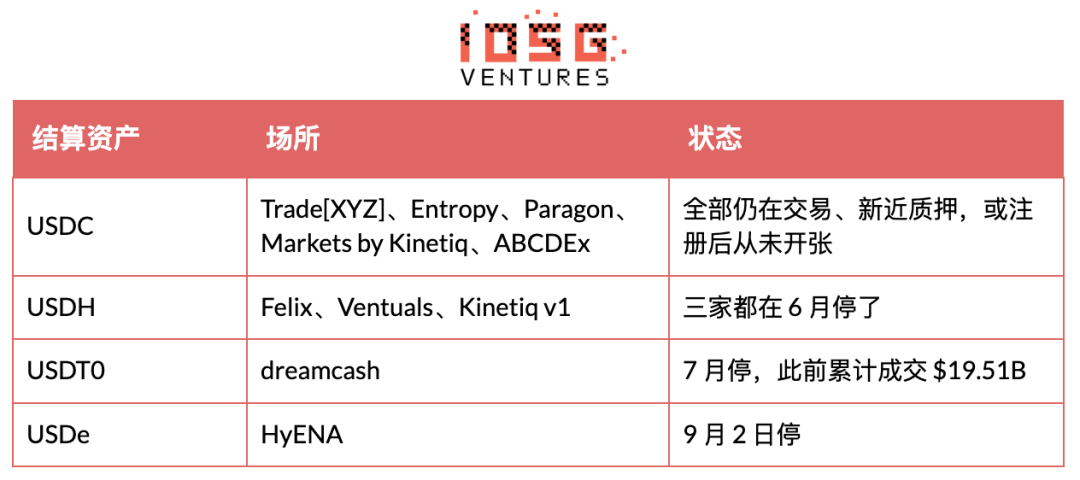
กลไกเองนั้นเรียบง่ายมาก เทรดเดอร์ต้องไปแลกสเตเบิลคอยน์ชนิดหนึ่งโดยเฉพาะก่อนจึงจะวางออเดอร์แรกได้ และพวกเขาก็ขี้เกียจแลก Felix คือตัวอย่างที่ชัดเจนที่สุด ส่วนลดค่าธรรมเนียมเล็กน้อยที่เคยหนุน USDH ถูก Growth Mode ลบออกไปทันทีที่เปิดตัว หลังจากนั้นสินทรัพย์ที่ใช้ชำระบัญชีนี้ก็เหลือเพียงความฝืด
Kinetiq คือกลุ่มทดลองเปรียบเทียบ ผู้ประกอบการรายเดียวที่รอดชีวิตหลังปิดตัว ใช้วิธีตัดแพลตฟอร์ม USDH ทิ้ง แล้วย้ายผลิตภัณฑ์ดัชนีที่เหมือนกันทุกประการไปเปิดใหม่บน USDC ปริมาณการซื้อขายในอดีตทำนายอะไรไม่ได้เลย dreamcash ทำได้ $19.51B มากกว่าทั้งกลุ่มเดือนมิถุนายนรวมกันเสียอีก ก็ยังหยุด Entropy เข้ามาในเดือนสิงหาคมพร้อมเงินทุนมากกว่าผู้เข้ามารายใดในอดีต ตอนเลือก USDC ก็ไม่เห็นมีความลังเลใด ๆ
อะไรกันแน่ที่กำหนดสินทรัพย์ที่ใช้ชำระบัญชี และอะไรที่ไม่ใช่
การตีความว่าการกวาดล้างของ USDC เป็นการจัดการของโปรโตคอลนั้นเป็นเรื่องธรรมชาติ แต่เอกสารของ Hyperliquid เองกลับบอกตรงกันข้าม ภายใต้ Aligned Quote Assets v2 (เปิดใช้บน USDC เมื่อปลายเดือนสิงหาคม โดย Coinbase เป็น treasury deployer และ Circle เป็น technical deployer) ผลตอบแทนจากทุนสำรองหลังปรับต้นทุนของ USDC บน Hyperliquid ประมาณ 90% แบ่งให้โปรโตคอลและเข้ากองทุน Assistance Fund การคิดดอกเบี้ยเป็นรอบละ 30 วัน จ่ายในวันที่ 8 หลังสิ้นสุดแต่ละรอบ ดังนั้นงวดแรกจะมาถึงต้นเดือนตุลาคม ตอนนี้ยังไม่ได้รับเงินแม้แต่บาทเดียว
สิ่งที่ AQAv2 ไม่ทำอย่างชัดเจนก็คือการเอียงเข้าข้าง HIP-3 เอกสารเขียนไว้ตรง ๆ ว่าไม่มีความพิเศษใด ๆ ในการคิดค่าธรรมเนียมการซื้อขายหรือการนับปริมาณการซื้อขาย และสินทรัพย์计价อื่น ๆ ยังคงได้รับการสนับสนุนบน HIP-3 perpetual ต่อไป ข้อได้เปรียบด้านอัตราค่าธรรมเนียมเป็นของ AQAv1 ซึ่งให้ค่าธรรมเนียม taker ที่ต่ำกว่า ส่วนลด maker ที่สูงกว่า และการนับปริมาณการซื้อขายที่สูงกว่าแก่สินทรัพย์หลักประกันของแพลตฟอร์ม และ USDC ไม่อยู่ใน AQAv1 และเข้าไม่ได้โดยโครงสร้าง เพราะระดับนั้นกำหนดให้สเตเบิลคอยน์ต้องเป็นเอกสิทธิ์ของ Hyperliquid เท่านั้น สิทธิพิเศษที่ AQAv2 ให้จริงนั้นมุ่งไปที่สัญญาเหตุการณ์และการดำเนินงาน perpetual ของผู้ตรวจสอบ และต้องรอการอัปเกรดในภายหลัง ซึ่งไม่ใช่ตลาดที่บทความนี้วัด
ดังนั้น เรื่องสินทรัพย์ชำระบัญชี ถูกกำหนดโดยสภาพคล่องและการเคลื่อนไหวระดับบริษัท ไม่ใช่โดยการออกแบบอัตราค่าธรรมเนียม USDH หยุดให้บริการเมื่อวันที่ 17 กรกฎาคม 2026 ผู้ถือไถ่ถอนเป็น USDC ในอัตรา 1:1 Coinbase เข้าซื้อสินทรัพย์แบรนด์ของมัน และกลายเป็น treasury deployer ของ USDC ปัจจุบันในอุปทานสเตเบิลคอยน์บน Hyperliquid USDC คิดเป็น 98.3% USDT 1.2% ส่วน feUSD, USDe และเศษที่เหลือของ USDH อย่างละประมาณหนึ่งในพัน สถานที่ที่ชำระด้วยสินทรัพย์อื่นไม่ได้เสียเปรียบด้านค่าธรรมเนียม มันกำลังขอให้นักเทรดของตัวเองออกจากพูลเดียวที่มีความลึก
ลองประเมินขนาดของ AQAv2 โดยสมมติว่าทางการไม่เคยเปิดเผยตัวเลขใดๆ USDC บน Hyperliquid อยู่ที่ $6.77bn SOFR อยู่ที่ประมาณ 3.6% คิดส่วนแบ่ง 90% เส้นนี้ชี้ไปที่ประมาณ $200M ต่อปี การประเมินโดยบุคคลที่สามโดยใช้ฐาน $5bn อยู่ที่ $135M ถึง $160M สิ่งที่ภายนอกไม่อาจ確定ได้คือการปรับต้นทุนในอัตราดอกเบี้ย AQA ซึ่งเป็นออราเคิลที่ผู้ตรวจสอบรายงาน ระดับของมันไม่เปิดเผย ดังนั้นทุกตัวเลขตรงนี้เป็นการประมาณ ไม่ใช่การวัดจริง
HyENA เสริมกลไกที่สอง เพราะมันมีสินทรัพย์คริปโตผูกอยู่ จึงถูกกันออกจาก Growth Mode ดังนั้นมันจึงเสนอราคาบนสินทรัพย์อ้างอิงเดียวกันที่ประมาณ 5 bp ขณะที่แกนหลักใต้เท้าของมันเสนอราคาที่ประมาณ 3 bp คุณภาพการซื้อขายจึงแย่กว่า มันใช้จ่ายประมาณ $0.88M ไปกับตำแหน่งสินทรัพย์ ตลอดชีวิตทำได้ $33,414
การหยุดชะงักไม่เท่ากับการถอนตัว HyENA ได้ถอดตลาดทั้ง 25 แห่งออกแล้ว สถานะคงค้างเป็นศูนย์ แต่สเตกของมันยังคงอยู่ที่ 508,915 HYPE ประมาณ $40.6M สิบสองวันผ่านไปไม่มีการเรียกถอนใดๆ Felix และ dreamcash ต่างถอนสเตกคืนเต็มจำนวน ตอนนี้ค่าอ่านเป็นศูนย์ Ventuals เหลือเพียง 7,967 สถานที่ที่ถอดตลาดทั้งหมดออก แต่ยังคงมี $40M วางค้ำบนเชน อย่างใดอย่างหนึ่งคือชำระบัญชีช้า หรือไม่ก็กำลังถือตำแหน่ง deployer นี้แทนสิ่งอื่น
Ventuals ตายเพราะอะไรกันแน่ สมควรพูดแยกเป็นย่อหน้า เพราะผลิตภัณฑ์รุ่นถัดไปถูกออกแบบมาล้อมเรื่องนี้ สภาพคล่องไม่เพียงพอเป็นแค่ симптом กลไกอยู่ที่อัตราดอกเบี้ยระดมทุน: pre-IPO perpetual ไม่มีสมอสำหรับลู่เข้า อัตราดอกเบี้ยระดมทุนเคยวิ่งไปถึงประมาณ 8,700% ต่อปี ไม่ว่า mark price จะถูกหรือไม่ ฝั่ง long ก็จะถูกชำระบัญชี Entropy จำกัดอัตราดอกเบี้ยระดมทุนรายปีไว้ที่ประมาณ 10% และชำระบัญชีที่ TWAP ของ mark price ของตัวเอง แทนที่จะไล่ตามราคาภายนอก การออกแบบสัญญาของมันโดยรวมสามารถอ่านได้เป็นรายการซ่อมแซมสำหรับสาเหตุการตายเฉพาะของ Ventuals เวลาดูตลาด pre-IPO ใดๆ ให้ดูอัตราดอกเบี้ยระดมทุนและการออกแบบการชำระบัญชีก่อน แล้วค่อยดูรายการสินทรัพย์
โครงสร้างตลาดของ Trade[XYZ] และเหตุใดจึงไม่จดทะเบียน OpenAI
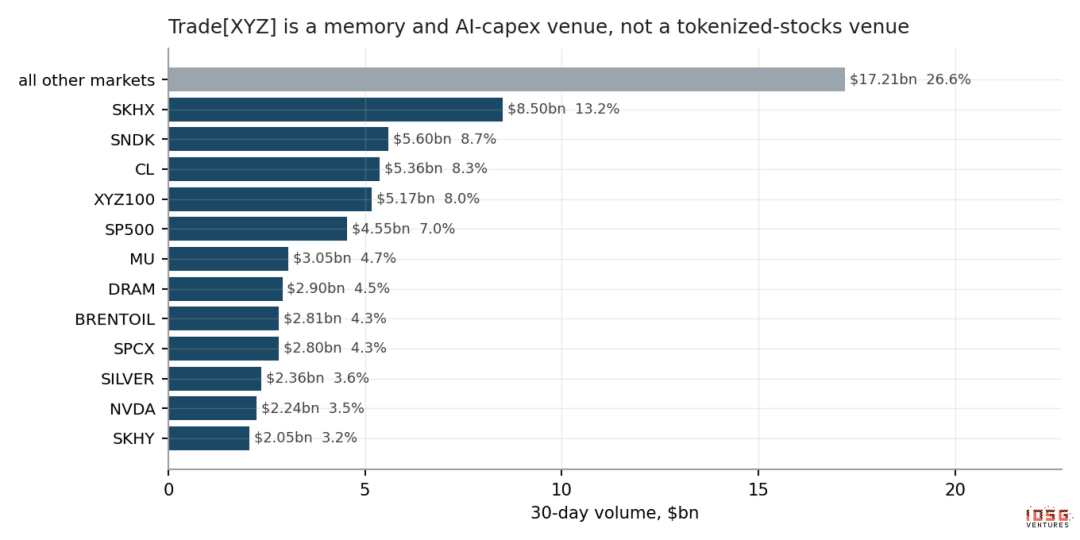
▲ ตลาดที่มีปริมาณซื้อขายสูงสุดในรอบ 30 วันของ Trade[XYZ]
สิบตลาดแรกคิดเป็น 66.7% ของตลาด ส่วนหางที่อยู่นอกหกอันดับแรกคิดแยกก็ยังมี $32.4B โดย NVIDIA คิดเป็น 3.5% ขณะที่ Apple, Tesla, Alphabet และ Microsoft รวมกันได้ 3.3% ซึ่งคิดเป็นเพียงหนึ่งในสี่ของ SK Hynix เพียงเจ้าเดียว บริษัทยักษ์ใหญ่สหรัฐฯ ไม่กี่รายที่เรื่องเล่ามาตรฐานของหุ้นสหรัฐฯ แบบโทเคนไนซ์ชอบพูดถึงมากที่สุด ไม่ใช่ธุรกิจนี้
สิ่งที่ Trade[XYZ] ดำเนินการจริงคือสถานที่ซื้อขาย 7×24 ที่มุ่งเน้นการซื้อขายด้านหน่วยความจำและการใช้จ่ายลงทุนด้าน AI บวกกับน้ำมันดิบ โลหะ และผลิตภัณฑ์ดัชนี ได้แก่ เซมิคอนดักเตอร์เกาหลี-ญี่ปุ่น ดัชนี DRAM สังเคราะห์ SpaceX ตะกร้า XYZ100 ของตัวเอง และ S&P 500 ที่มีใบอนุญาต พื้นที่ของมันคือสินทรัพย์กลุ่มที่เทรดเดอร์คริปโตโดยกำเนิดหาที่อื่นไม่ได้ตอนตีสาม และนี่ก็คือพื้นที่ที่ Entropy เลือกโจมตี โดยมีจุดเข้าที่ SanDisk และ Nebius ไม่ใช่ Apple
เหตุใดจึงไม่จดทะเบียน OpenAI
คำตอบที่ตรง intuition ที่สุด คือบอกว่ามันหลีกเลี่ยงบริษัทที่ยังไม่จดทะเบียนนั้นผิด pre-IPO กลับเป็นหนึ่งในธุรกิจที่มันทำได้ดีกว่า แค่ SpaceX อย่างเดียวใน 30 วันก็มี $2.80B คิดเป็น 4.3% ของตลาด อยู่อันดับเก้า ถัดลงมาคือ Unitree $511M, ChangXin Memory $317M, Zhipu $156M, MiniMax $92M, SHEIN $27M ส่วน Yangtze Memory ได้จดทะเบียนรอออกแล้ว
ชื่อเหล่านี้มีจุดร่วมอย่างหนึ่ง คือมีราคาซื้อขายในตลาดรองที่สังเกตได้ และมีจำนวนหุ้นที่รู้แน่นอน SpaceX ทำข้อเสนอซื้อคืนเป็นระยะ ซึ่งจะให้ราคาต่อหุ้นที่ชัดเจน ส่วนบริษัทจีนเหล่านี้มีตลาดมืด pre-IPO ที่คึกคักในจีนแผ่นดินใหญ่ และจำนวนหุ้นก็หาได้จากเอกสารจดทะเบียนธุรกิจและรอบระดมทุน ดังนั้นสถานที่แห่งนี้จึงสามารถเสนอราคาต่อหุ้นได้เหมือนกับสินทรัพย์อื่น ๆ
OpenAI และ Anthropic ไม่มีทั้งสองอย่าง การซื้อขายในตลาดรองของทั้งคู่ห่ออยู่ใน SPV สิ่งที่ซื้อขายคือสิทธิเรียกร้องในหน่วยลงทุนกองทุน และเจรจากันบนมูลค่ารวมที่ต่อรองกัน ไม่ใช่ราคาต่อหุ้นใด ๆ หากฝืนเสนอราคาต่อหุ้น ก็เท่ากับแต่งตัวหารขึ้นมาเอง จุดติดขัดอยู่ตรงนี้ เป็นปัญหาด้านธรรมเนียมการเสนอราคา ไม่ใช่ปัญหาด้านความเต็มใจ วิธีแก้ของ Entropy คือไม่เสนอราคาต่อหุ้นเลย แต่เสนอราคาตัวบริษัทแทน โดย 1 สัญญา = มูลค่าตลาด $1bn คำนวณจากราคากลางปัจจุบัน Anthropic อยู่ที่เกือบ $2.17tn และ OpenAI อยู่ที่เกือบ $1.53tn
แต่นี่สร้างคูน้ำป้องกันไม่ได้ ผู้นำตลาดอยากเพิ่มสินทรัพย์ที่คิดราคาตามมูลค่าตลาด ก็แค่จ่ายประมาณ $39,900 เมื่อไหร่ก็ได้ และแผนงานของมันเองก็ชี้ไปที่อื่น: ในมือมี 16 สินทรัพย์ที่จดทะเบียนแล้วแต่ยังไม่เปิดใช้งาน ในคิวมียูเรเนียม อะลูมิเนียม ดัชนีดอลลาร์ VIX ข้าวโพด ข้าวสาลี TTF วอนเกาหลี Nifty อินเดีย Ibovespa บราซิล Ibiden และ KSTR บวกกับ Yangtze Memory และ H100 นี่คือมหภาคและสินค้าโภคภัณฑ์ ไม่ใช่ห้องแล็บ AI ล้ำสมัย
มีรายละเอียดเชิงโครงสร้างหนึ่งที่น่าจดจำ Trade[XYZ] ไม่ได้ตั้งค่า oracleUpdater คือใช้คีย์ผู้ deploy ของตัวเอง push ราคา mark ส่วน Entropy และ Felix ต่างชี้ไปที่ผู้อัปเดตบุคคลที่สามรายเดียวกัน 0x94757f8d… Entropy ประกาศต่อสาธารณะว่า RedStone เป็นแหล่งข้อมูลราคาสำหรับตลาด Anthropic ของตน ซึ่งอธิบายได้ว่าทำไมสองที่ที่เดิมไม่เกี่ยวข้องกันจึงใช้ที่อยู่ผู้อัปเดตร่วมกัน แม้บนเชนจะไม่ได้ติดแท็กที่อยู่นี้ก็ตาม การสร้าง oracle เองไม่เป็นปัญหาสำหรับสินทรัพย์ที่มีราคาอ้างอิง แต่เมื่อราคา mark ต้องถูก "สร้าง" ขึ้นมา คุณสมบัติก็เปลี่ยนไป และการสร้างราคา mark ก็คือธุรกิจที่ Entropy เลือกทำนั่นเอง
เผชิญหน้ากันตรงๆ และสัปดาห์ที่ Entropy นำอยู่
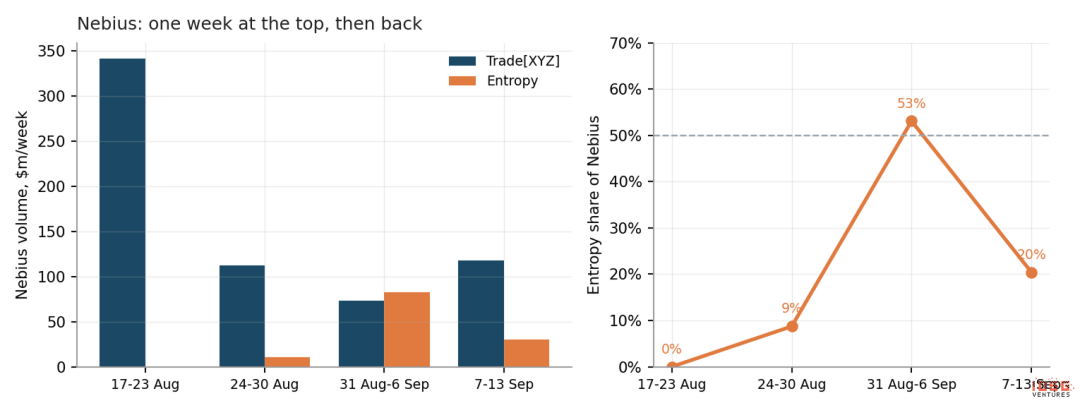
▲ ปริมาณซื้อขายรายสัปดาห์ของ Nebius และส่วนแบ่งของ Entropy ในนั้น
ตอนนี้มีเก้าสินทรัพย์ที่活跃พร้อมกันบนสองที่ HIP-3 แต่ละแห่งไม่ได้ครอบครองกระดานที่ไม่ทับซ้อนกันอีกต่อไป ชื่อใดที่คุ้มค่าจะจดทะเบียนสองครั้ง การทับซ้อนกลายเป็นเรื่องปกติไปแล้ว
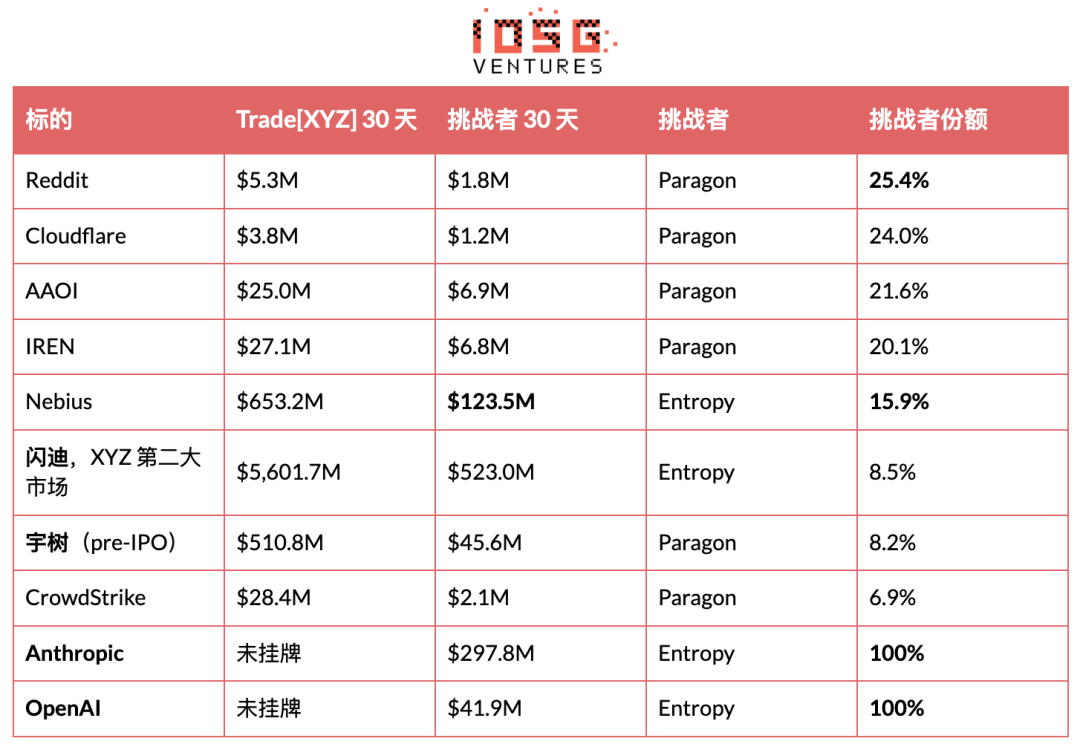
การแย่งชิงตำแหน่งตัดส่วนแบ่ง ไม่ใช่ตัดกระดาน
Trade[XYZ] เคยจดทะเบียนห้าสินทรัพย์หลักของ Paragon ไว้ในมือแต่ไม่เปิดใช้งาน วันที่ 18 สิงหาคมเปิดทั้งหมดในวันเดียว วันนี้ทั้งห้าตัวมันนำอยู่ การเติมช่องว่างนี้ใช้ค่าธรรมเนียมประมาณสามวัน ทำเสร็จในบ่ายเดียว สินทรัพย์ชุดนั้นเป็นการข่มขู่หรืออยู่ในคิวเปิดตัวตั้งแต่แรก ข้อมูลบนเชนตัดสินไม่ได้
ที่ตัดสินได้คือผลลัพธ์ ผ่านไปสี่สัปดาห์ Paragon ยังถือสองถึงสองครึ่งในสี่จากห้าตัวนี้ และปริมาณซื้อขายโดยรวมเดือนนั้นยังเพิ่มขึ้น 49.9% Unitree อธิบายกลไกได้ดีที่สุด: กระดาน Unitree ของ Trade[XYZ] ใหญ่กว่าของ Paragon ประมาณ 11 เท่า Paragon มีเพียง 8.2% ของคู่นี้ แต่ปริมาณ Unitree ของ Paragon เองในช่วงเดียวกันเกือบ doubled ผู้นำตลาดไม่ได้แย่งปริมาณจากผู้ท้าชิง แต่มันขยายตลาดรอบๆ ผู้ท้าชิง การเข้าสู่ตลาดกับการเป็นเจ้าของตลาดเป็นสองเรื่องที่ต่างกัน
Entropy นำอยู่หนึ่งสัปดาห์บน Nebius แล้วก็คืนตำแหน่ง
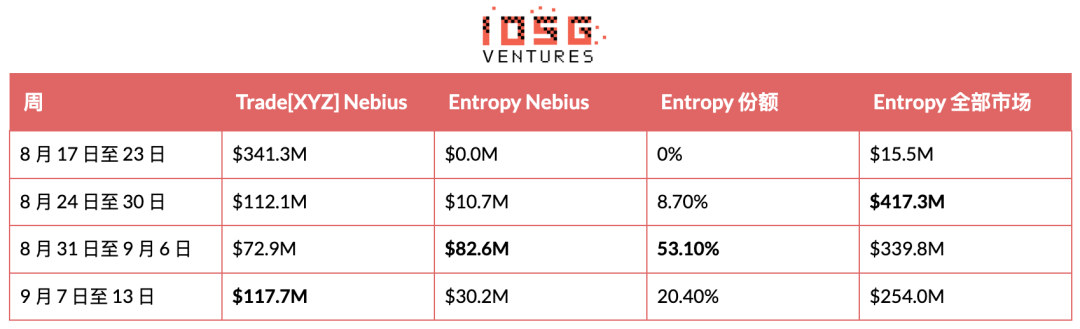
มีอยู่สัปดาห์หนึ่งที่ปริมาณซื้อขาย Nebius ของ Entropy เอาชนะ Trade[XYZ] ได้จริง ซึ่งเป็นสิ่งที่ผู้ท้าชิง HIP-3 ไม่เคยทำได้มาก่อน สัปดาห์ถัดมา หนังสือคำสั่ง Nebius ของเจ้าตลาดพุ่งขึ้น 61% ขณะที่ Entropy ร่วง 63% ผู้ท้าชิงกลับไปอยู่ที่หนึ่งในห้าของคู่นี้อีกครั้ง ฝั่ง SanDisk เล่าเรื่องเดียวกันแต่เงียบกว่า: ส่วนแบ่งของ Entropy ในช่วงหลายสัปดาห์ที่ผ่านมาอยู่ราว 13% และเมื่อคิดทั้ง 30 วันอยู่ที่ 8.5%
ดังนั้นการนำครั้งนี้เป็นของจริง และเป็นของจริงเพียงหนึ่งสัปดาห์เท่านั้น วิธีอ่านแบบตรงไปตรงมาคือ: Entropy พิสูจน์แล้วว่าตัวเองสามารถเจาะเข้าไปในตลาดที่เจ้าตลาดกำลังเสนอราคาอย่างแข็งขันได้ แต่ยังไม่ได้พิสูจน์ว่าสามารถรักษาไว้ได้ ปริมาณซื้อขายรวมของมันลดลงติดต่อกันสามสัปดาห์ จาก $417M เหลือ $254M
สัญญาณสวนทางมาจากสินค้าคงคลัง ขณะที่ปริมาณซื้อขายรายสัปดาห์ลดลง 39% จากจุดสูงสุด เปิดสถานะคงค้าง (open interest) ของ Entropy กลับเพิ่มขึ้น 37% แตะ $51.4M โดย Anthropic เพียงตัวเดียวคิดเป็น $29.9M การซื้อขายแบบปั่นปริมาณจะหักล้างกันไปมา ไม่ทิ้งสินค้าคงคลัง ดังนั้นเมื่อส่วนแบ่งปริมาณซื้อขายลดลงแต่เปิดสถานะคงค้างยังสะสมอยู่ สิ่งนี้ชี้ไปที่สถานะถือครองจริง而非การหมุนเปล่า สองข้อเท็จจริงนี้ชี้คนละทิศทาง สิ่งที่ควรจับตาจริงคือความตึงเครียดนี้เอง ไม่ใช่ตัวเลขใดตัวเลขหนึ่งแยกกัน
ปริมาณตรงนี้ต้องหักส่วนลด Entropy ไม่มีโทเคน และไม่เคยยืนยันเรื่อง airdrop แต่ในระบบหลังบ้านมองเห็นพารามิเตอร์ pointsMultiplier ได้แล้ว หน้า leaderboard ของตัวเองเขียนว่า "เร็ว ๆ นี้" ดังนั้นปริมาณส่วนหนึ่งคือการปั่นความคาดหวัง而非การใช้ผลิตภัณฑ์ และจากภายนอกแยกสองสิ่งนี้ไม่ออก ขนาดก็ต้องมองให้ชัด: Entropy อยู่ที่ราว $1.0B ต่อเดือน ขณะที่ Trade[XYZ] อยู่ที่ $64.6B คิดเป็น 1.6% ของเจ้าตลาด สิ่งที่มันชนะคือการรบเฉพาะกิจ ไม่ใช่ทั้งหมวดหมู่
สินทรัพย์ที่จดทะเบียนรอเปิดตัวเผยให้เห็นก้าวต่อไป Entropy มี EWY, SBE, TCNT และดัชนี DRAM อยู่ในมือ ดัชนี DRAM คือผลิตภัณฑ์อันดับสี่ของ Trade[XYZ] เอง ส่วน EWY คือเกาหลี การปะทะครั้งต่อไปดูเหมือนจะพุ่งตรงเข้าถิ่นฐานหลักของเจ้าตลาด แทนที่จะหาชื่อ pre-IPO ที่ไม่มีใครแข่งอีก
⚠️ กฎการนับสองข้อ
นับเฉพาะหนังสือคำสั่งที่ออนไลน์ ผู้ deploy HIP-3 มักจดทะเบียนสินทรัพย์ล่วงหน้านานก่อนเปิดใช้งาน สินทรัพย์ประเภทนี้จะคืนค่า markPx จาก oracle แต่ midPx เป็น null, isDelisted เป็น true, เปิดสถานะคงค้างเป็นศูนย์ และไม่มีประวัติแท่งเทียน Trade[XYZ] มี 16 ตัว, mkts 19 ตัว, Paragon 9 ตัว, Entropy 4 ตัว ส่วน 25 ตัวของ HyENA เป็นอีกกรณีหนึ่ง นั่นคือเปิดใช้แล้วปิดไป
รหัสไม่เท่ากับสินทรัพย์อ้างอิง para:STX คือ Seagate ราคากลาง 799 ส่วน STX บนแกนหลักคือ Stacks ราคากลาง 0.27 หากจับคู่ตามรหัสตรง ๆ จะสร้างตลาดปะทะแห่งที่สิบขึ้นมาจากอากาศ ทั้งที่มันไม่มีอยู่จริง ต้องตรวจราคากลางก่อนจับคู่
บัญชีเศรษฐศาสตร์: ต้นทุนของสถานที่หนึ่งแห่ง กับรายได้ของทั้งระดับ
ไม่มีใครแข่งกันที่ราคา เพราะอัตราค่าธรรมเนียมแตะพื้นแล้ว
ทุกอย่างขึ้นอยู่กับพารามิเตอร์สองตัวต่อสินทรัพย์หนึ่งรายการ ทั้งคู่เปิดเผยใน metaAndAssetCtxs: growthMode และ deployerFeeScale อัตราครบวงจรคือ base × (1 + s) โดย base คือตารางค่าธรรมเนียม perpetual มาตรฐาน และ s คือค่าสัมประสิทธิ์ของผู้ deploy ตั้งได้ตั้งแต่ 0 ถึง 3.00 และถูกจำกัดเพดานที่ 1.00 ภายใต้ Growth Mode ผู้ deploy รับส่วน s / (1 + s) ดังนั้นเมื่อ s = 1.00 จะได้ครึ่งหนึ่ง Growth Mode ยังตัดตัวเลขครบวงจรลงอย่างน้อย 90% โดยมีเงื่อนไขว่าตลาดต้องไม่ทับซ้อนกับ perpetual ที่ผู้ตรวจสอบดำเนินการเลย ซึ่งตัดสินทรัพย์คริปโตและดัชนีคริปโตออกไป
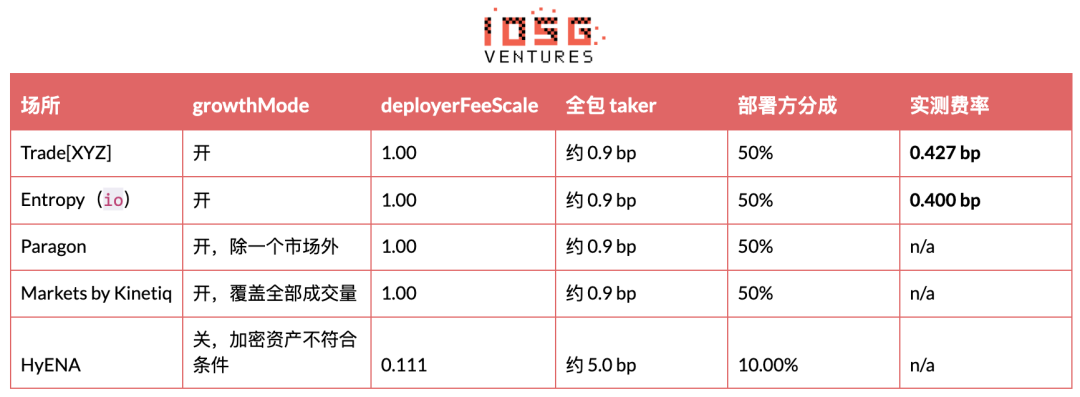
สถานที่ประเภทหุ้นทุกแห่งต่างลู่เข้าสู่การตั้งค่าเดียวกันโดยอิสระ: ส่วนแบ่งผู้ deploy เต็มเพดาน เปิด Growth Mode Entropy เข้ามาพร้อมผลิตภัณฑ์ที่แตกต่างและทุนเสี่ยง ก็ไม่ได้ไปกดราคา สถานที่เดียวที่ไม่อยู่ในการตั้งค่านี้ คือแห่งที่เพิ่งหยุดซื้อขายไป
คำนวณส่วนแบ่งผู้ deploy ได้แม่นยำโดยไม่ต้องพึ่ง aggregator ใด ๆ รายได้ค่าธรรมเนียมตกตะกอนอยู่ในบัญชีแยกตามสถานที่ของที่อยู่รับค่าธรรมเนียม: clearinghouseState ที่มีฟิลด์ dex อ่านยอดคงเหลือที่ยังไม่ถูกโอนออกได้ ส่วนการโอนจะปรากฏใน userNonFundingLedgerUpdates ในรูปแบบ send ที่ sourceDex เท่ากับชื่อสถานที่ การโอนไม่สม่ำเสมอมาก จึงต้องวัดระหว่างการโอนสองครั้ง Trade[XYZ] สะสมได้ $1,380,592 ตั้งแต่การโอนเมื่อวันที่ 27 สิงหาคม คิดเป็นปริมาณซื้อขาย $32.30B นั่นคือ 0.427 bp หรือประมาณ $79,000 ต่อวัน Entropy ไม่เคยโอนเลย ดังนั้นค่าธรรมเนียมสะสมของมันอ่านได้โดยตรง: ปริมาณซื้อขาย $1.036B คิดเป็น $41,468 นั่นคือ 0.400 bp
รายจ่ายสองรายการ ที่มีลักษณะ完全不同
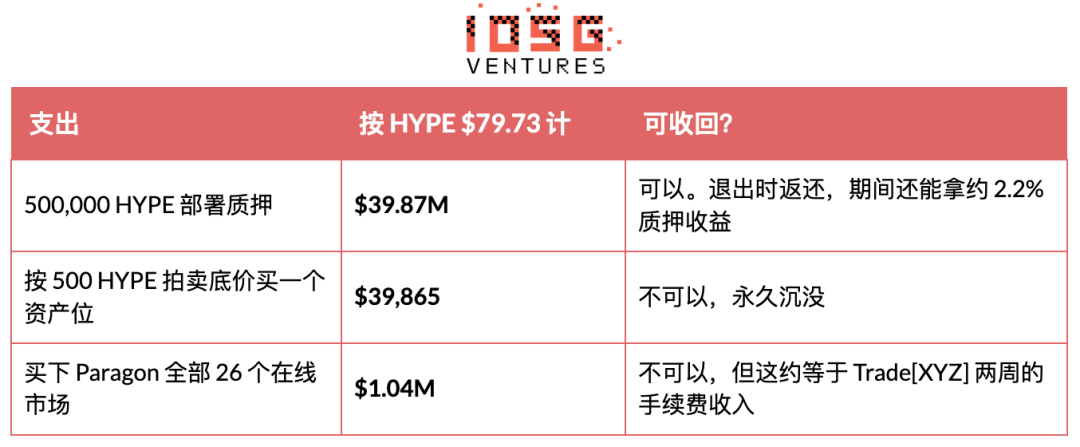
การสเตกคือตัวเลขที่น่ากลัวที่สุด และมันจะกลับมา ไม่มีใครเก็บเงินก้อนนี้ไป มันถูกมอบหมายให้ผู้ตรวจสอบ ผลิตผลตอบแทนการสเตกอยู่ตลอด และคืนกลับมาเต็มจำนวนเมื่อถอนออก มันถูกล็อกอย่างน้อย 183 วันนับจากวัน deploy และอาจถูกลงโทษริบตามน้ำหนักโหวตของผู้ตรวจสอบจากการดำเนินตลาดโดยมิชอบ (เช่น ป้อนราคา oracle ที่ผิด) และยังถูกลงโทษริบได้ในช่วงคิวถอนสเตก 7 วัน ดังนั้นการถอนออกอย่างสะอาดต้องใช้เวลาอย่างน้อยประมาณ 190 วัน ทั้ง Felix และ dreamcash ได้คืนเต็มจำนวน ปัจจุบันค่าที่อ่านได้เป็นศูนย์
สเตกที่ถูกล็อกอยู่ในปัจจุบัน: Entropy 500,973, Paragon 500,712, HyENA 508,915 (หยุดซื้อขายแล้วแต่ยังไม่ปลดล็อก), Kinetiq 588,489 (สเตกหนึ่งรายการครอบคลุมทั้ง km และ mkts), Trade[XYZ] 500,488 บวกอีก 500,269 ในที่อยู่อีกแห่ง ABCDEx มีเพียง 1,004 HYPE ไม่เคยสเตกเลย
เงินในช่องสินทรัพย์นั่นแหละคือก้อนที่ไม่มีใครถอน และกลับคืนมาไม่ได้จริง ๆ สามสินทรัพย์แรกของ perpetual DEX ใดก็ตามฟรี หลังจากนั้นทุกครั้งที่เพิ่มตลาดต้องซื้อด้วย HYPE ในการประมูลแบบดัตช์ 31 ชั่วโมง ราคาเปิดคือ 2 เท่าของราคาปิดครั้งก่อน ลดลงเชิงเส้นจนถึงราคาพื้น 500 HYPE การประมูลที่เข้าสู่วันที่ 14 กันยายนนี้เปิดที่ราคาพื้น 500 และปิดที่ 500 เช่นกัน ดังนั้นหนึ่งช่องสินทรัพย์ประมาณ $39,900 อุปสงค์ช่องสินทรัพย์เทียบกับราคาปิด 582 HYPE เมื่อสัปดาห์ก่อนได้ชะลอลงแล้ว
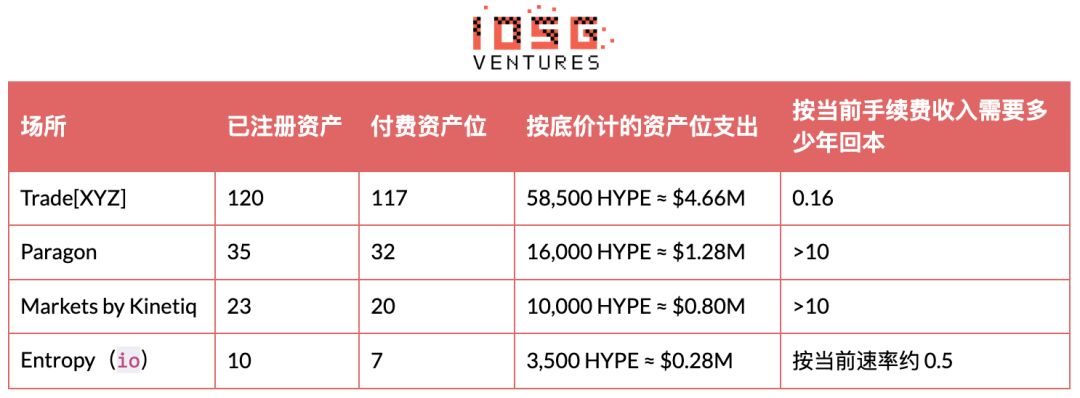
คอลัมน์สุดท้ายนี่แหละคือประเด็น Trade[XYZ] ใช้ค่าธรรมเนียมประมาณแปดสัปดาห์ก็สามารถจ่ายบิลสินทรัพย์ทั้งหมดได้ ทุกเจ้า challenger ยกเว้น Entropy ใช้เวลานานกว่าที่ HIP-3 จะมีอยู่จริงด้วยซ้ำ ส่วน Entropy ผ่านได้ก็เพราะมันซื้อเจ็ดช่องสินทรัพย์แทนที่จะเป็นสามสิบ
เวลาจะขยายความไม่สมมาตรนี้ต่อไป การหยุดตลาดหนึ่งแห่งนั้นฟรีและย้อนกลับได้ ช่องสินทรัพย์ที่จ่ายเงินแล้วสามารถผนึกไว้ก่อนแล้วเปิดใหม่ได้ นั่นแหละคือที่มาของ "สินทรัพย์ที่รอเปิดตัว" ส่วนช่องสำรองสะสมตามจำนวนการ deploy ในอดีต สูตรคือ 7 + 0.2 × จำนวนการ deploy จากการประมูลที่ผ่านมา ดังนั้น Trade[XYZ] มีประมาณ 30 ช่องที่ใช้ได้ทันที ผู้เข้าใหม่มีเพียง 7 ช่อง สถานที่ที่เปิดวันนี้และวางแผนทำ 20 ตลาด สามารถลงได้ 10 ช่องในครั้งเดียว ที่เหลือต้องต่อคิวในการประมูล เร็วสุด 31 ชั่วโมงต่อหนึ่งช่อง คำตอบของ Entropy คือไม่เล่นตามจังหวะนี้: มันเปิดเพียงห้าตลาด แล้วทำให้ทุกตลาดมีความหมาย
กับดักผลตอบแทนสเตก
ยกเว้น Entropy ทุกเจ้า challenger หาเงินจากตั๋วเข้าสเตกแบบพาสซีฟได้มากกว่าจากการบริหารตลาด Paragon มีส่วนแบ่งผู้ deploy ตลอดชีวิต $64,281 ขณะที่สเตก $39.87M คิดที่ประมาณ 2.2% ต่อปีประมาณ $877,000 อัตราส่วนประมาณ 14 เท่า
นี่ไม่ใช่สิ่งปลอบใจ ผลตอบแทนนั้นคือ HYPE ที่เพิ่มออกใหม่จากทุนสำรองการปล่อยของโปรโตคอล โดยเนื้อแท้คือเงินเฟ้อไม่ใช่รายได้ เป็นการคืนทุนเจือจางที่จ่ายให้กับสถานะที่ถูกบังคับให้ถือ หน่วยวัดยังเป็นสินทรัพย์ที่ผู้ดำเนินการถูกบังคับให้ long แบบพาสซีฟอยู่แล้ว HYPE ตกลง 30% สเตกนี้ขาดทุน $12.0M เกินผลตอบแทนสิบปี แปดวันที่ผ่านมา HYPE ตกลงจาก $88.37 เหลือ $79.73 สเตกที่ถูกล็อกแต่ละรายการจึงหายไป $4.3M
พูลค่าธรรมเนียมนี้รองรับธุรกิจได้ใหญ่แค่ไหน
Growth Mode ตรึงอัตราค่าธรรมเนียมที่วัดได้จริงไว้ใกล้ 0.4 bp โดยผู้ deploy ได้ครึ่งหนึ่ง Trade[XYZ] ถือส่วนแบ่ง 97.8% ปริมาณซื้อขายต่อปีประมาณ $786B ส่วนแบ่งผู้ deploy ต่อปีอยู่ที่ประมาณ $29M เมื่อเทียบกับสิ่งนี้แล้ว มันไม่ใช่เพดานของผู้นำตลาด แต่ภายใต้ปริมาณซื้อขายปัจจุบันและพื้นค่าธรรมเนียมปัจจุบัน นี่คือรางวัลทั้งหมดในระดับ venue ทั้งหมด
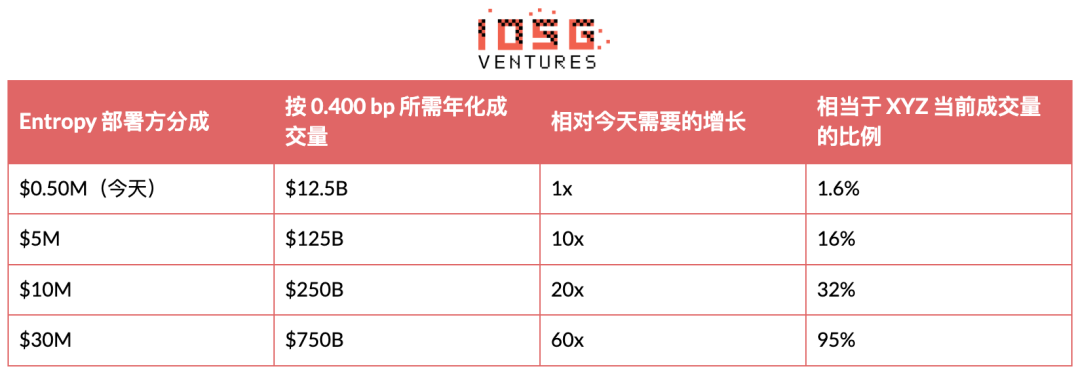
ในระดับ venue นอกเหนือจากผู้นำตลาด วันนี้มี HYPE ประมาณ $167M วางเดิมพันอยู่ และแต่ละแห่ง ไม่ว่าจะรอดหรือตาย รวมกันตลอดชีวิตทำได้เพียง $747,000 จากส่วนแบ่งผู้ deploy เมื่อวางเทียบกับรอบ seed มูลค่า $14M คณิตศาสตร์นี้บอกว่า ภายใต้ปริมาณซื้อขายปัจจุบันและพื้นค่าธรรมเนียมปัจจุบัน ผู้ดำเนินการ HIP-3 ไม่สามารถประเมินมูลค่าจากค่าธรรมเนียมการซื้อขายได้ มูลค่าของผู้ท้าชิงต้องมาจากที่อื่น โทเค็น ฟรอนต์เอนด์ ความสัมพันธ์กับลูกค้า หรือผลิตภัณฑ์ที่โปรโตคอลยังไม่ได้ตั้งราคาให้
อะไรที่ป้องกันได้จริง
HIP-3 จงใจทำให้สิ่งที่ venue หนึ่งเคยป้องกันไว้ได้กลายเป็นสินค้าโภคภัณฑ์ไปเกือบหมด การสเตกซ์ซื้อได้ สินทรัพย์อ้างอิงซื้อได้ พื้นค่าธรรมเนียมใช้ร่วมกัน แม้แต่การกระจายก็ใช้ร่วมกัน เพราะทุกออร์เดอร์บุ๊กของ HIP-3 เข้าถึงได้จากฟรอนต์เอนด์เดียวกัน
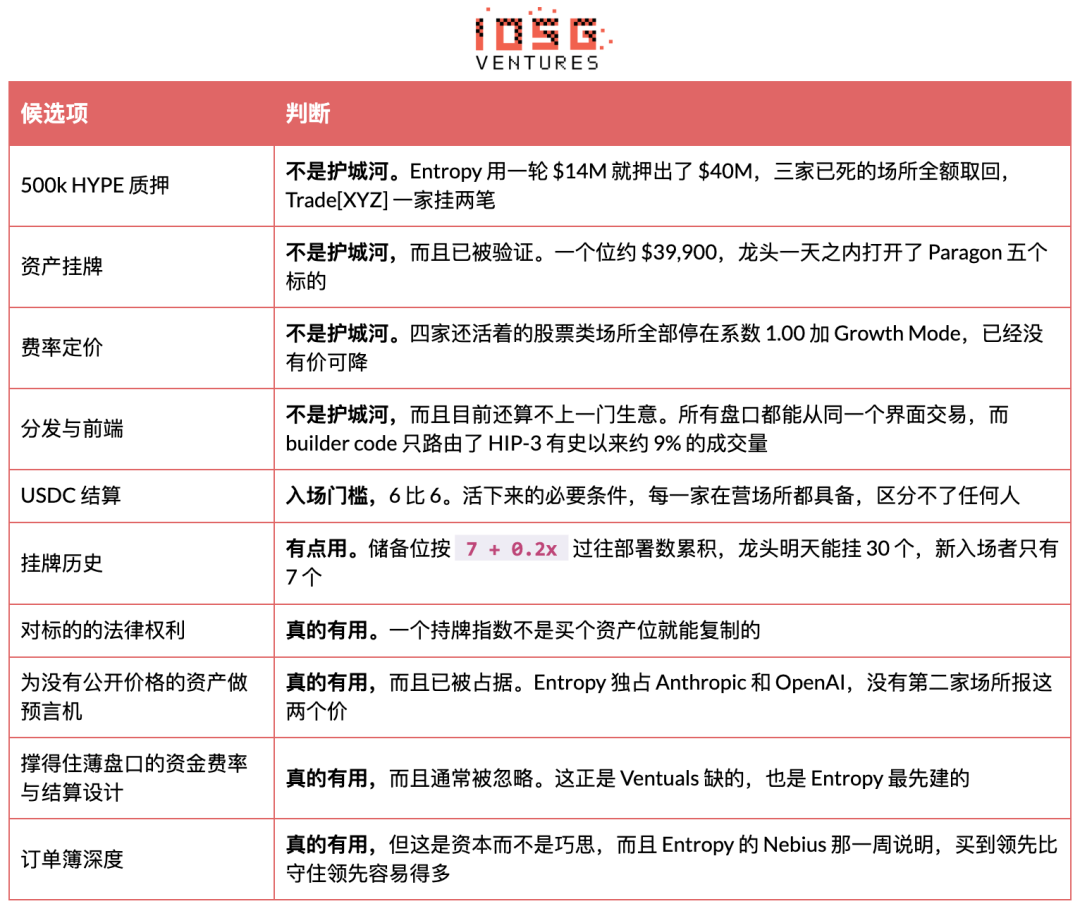
คำถามคัดกรองที่มีประโยชน์ไม่ใช่ "คุณจะลิสต์สินทรัพย์อะไร" เพราะสินทรัพย์ซื้อได้ แต่คือ "คุณมีอะไรที่ผู้นำตลาดซื้อไม่ได้ด้วยราคาของหนึ่งช่องสินทรัพย์" ในบรรดา venue ทั้งหมดที่เคยดำเนินการบน HIP-3 มีเพียงแห่งเดียวที่มีคำตอบชัดเจนสำหรับคำถามนี้ และคำตอบของมันคือชุดออราเคิลบวกการออกแบบการชำระบัญชี ไม่ใช่รายการสินทรัพย์
ทำไม Entropy ถึงเป็นข้อยกเว้นนี้ ควรพูดให้แม่นยำ เพราะคำตอบไม่ได้อยู่ที่สินทรัพย์อ้างอิง มันก่อตั้งโดยนักวิจัยและเทรดเดอร์จาก Citadel Securities, Optiver, Millennium และ Polymarket ความลึกของบุคลากรนี้ปรากฏในสองจุด จุดแรกคือความลึกของคำสั่งซื้อขายที่มีตั้งแต่วันแรก ซึ่งเป็นสิ่งที่ทำให้ Nebius ประทับใจจริง ๆ อีกจุดคือการออกแบบอัตราดอกเบี้ยเงินทุนและการชำระบัญชี ซึ่งอ่านแล้วเหมือนเป็นการตอบโต้โดยตรงต่อวิธีตายของ Ventuals รอบ seed มูลค่า $14M ของมันนำโดย Ribbit Capital และสนามหลักของ Ribbit คือโบรกเกอร์รายย่อยและการกระจายฟินเทค ไม่ใช่ DeFi ซึ่งชี้ไปที่ความทะเยอทะยานที่จะกุมลูกค้าไว้ในมือ ไม่ใช่การรีดโปรโตคอล มีจุดหนึ่งที่ต้องเตือนเกี่ยวกับชื่อ: Entropy Advisors ที่ผูกพันลึกกับ Arbitrum DAO และบริษัทสตาร์ทอัพด้านการดูแลทรัพย์สินชื่อ Entropy ที่ a16z ลงทุน เป็นบริษัทที่แตกต่างกันโดยสิ้นเชิง อย่าอ่านความสัมพันธ์ใด ๆ กับ Hyper Foundation จากชื่อ
เมื่อมองรวมกันแล้ว กลุ่มนี้ยังดูบางเฉียบ บริษัทหนึ่งที่กำลังหดตัวครองปริมาณซื้อขายถึง 97.8% กลุ่มผู้ท้าชิงที่เดิมพันด้วย HYPE มูลค่า $167M แลกกลับมาได้ค่าธรรมเนียมสะสมรวมกันเพียง $747,000 และทีมเดียวที่เสนอราคาได้จริง เพิ่งแสดงให้เห็นว่าสามารถยึดตลาดได้หนึ่งสัปดาห์ แต่รักษาไว้ไม่ได้
ทางเลือกที่สะดวกกว่าคือไปเอาค่าธรรมเนียมครึ่งหนึ่งของโปรโตคอลเอง แทนที่จะเป็นครึ่งหนึ่งของผู้ดำเนินการ ซึ่งไม่มีการล็อก ไม่มีความเสี่ยงจากการถูกปรับ และไม่มีภาระในการดำเนินงาน แต่ก็ไม่ใช่ส่วนหลักของฐานค่าธรรมเนียม perpetual ของ Hyperliquid เช่นกัน และข้อเท็จจริงได้พิสูจน์แล้วว่าการที่ HIP-3 มีสัดส่วนเกิน 50% เป็นภาพลวงในช่วงตลาดคริปโตซบเซา ไม่ใช่แนวโน้ม
ชั้นการกำหนดเส้นทาง และปริมาณที่มันเข้าถึงได้จริง
Builder code คือสิ่งที่ใกล้เคียงกับ "ธุรกิจการกระจาย" มากที่สุดบน HIP-3 ฟรอนต์เอนด์ติดแท็กคำสั่งซื้อที่ตัวเองส่งออกไป เพื่อทำกำไรจาก builder fee โดยไม่ต้องวางมาร์จิ้นเลย Flowscan นับได้ 819 แท็กเช่นนี้
ปริมาณที่พวกมันเข้าถึงก็ไม่มากเช่นกัน ปริมาณที่ถูกกำหนดเส้นทางอยู่ที่ประมาณ $52.6B คิดเป็นราว 9% ของ $587B ที่ HIP-3 เคยมีทั้งหมด ส่วน 30 วันล่าสุดอยู่ที่ประมาณ $5.3B เทียบกับ $66.09B คิดเป็นราว 8% กว่าเก้าสิบเปอร์เซ็นต์ของปริมาณไม่มีแท็กฟรอนต์เอนด์เลย และนั่นคือสิ่งที่สมุดคำสั่งซื้อที่ถูกครอบงำโดยผู้ทำตลาดและเทรดเดอร์ API ควรเป็น
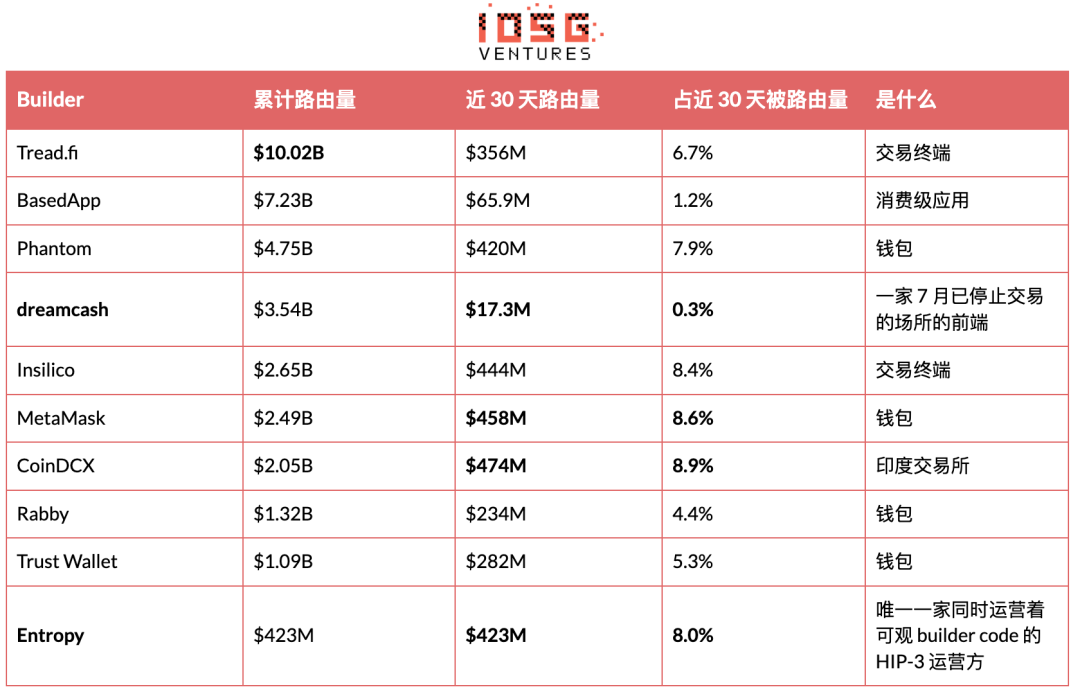
ตัวหารในคอลัมน์ที่สี่คือ $5.30B ทั้งหมดที่ถูกกำหนดเส้นทางโดย builder code ใน 30 วันล่าสุด ไม่ใช่ปริมาณ $66.09B ของ HIP-3 ถ้าเปลี่ยนไปใช้ตัวหลัง แม้แต่ CoinDCX ที่ใหญ่ที่สุดก็มีเพียง 0.7% สิบรายในตารางนี้รวมกันคิดเป็น 59.7% ของปริมาณที่ถูกกำหนดเส้นทาง และ Flowscan นับ builder code ทั้งหมด 819 ราย ดังนั้น 809 รายที่เหลือจึงแบ่งส่วนที่เหลืออีกสี่สิบเปอร์เซ็นต์
มีสองสิ่งในตารางนี้ที่ควรหยิบออกมาพิจารณา ปริมาณการกำหนดเส้นทาง $423M ของ Entropy เกิดขึ้นทั้งหมดใน 30 วันล่าสุด ขณะที่ในช่วงเดียวกันสถานที่ของตัวเองซื้อขายได้ $1.03B นั่นหมายความว่าประมาณสี่สิบเปอร์เซ็นต์ของสมุดคำสั่งซื้อเข้ามาจากฟรอนต์เอนด์ที่ตัวเองควบคุม ความทะเยอทะยานด้านนายหน้าค้าปลีกที่อยู่เบื้องหลังรอบระดมทุนของ Ribbit ปรากฏให้เห็นในข้อมูล ไม่ใช่แค่ในข่าวประชาสัมพันธ์ และนี่คือธุรกิจที่แตกต่างจากการ "เป็นผู้ deploy"
อีกสิ่งคือ dreamcash บทเรียนนี้ชัดเจนกว่า สถานที่ของมันตายไปตั้งแต่วันที่ 2 กรกฎาคม สมุดคำสั่งซื้อของตัวเองอ่านค่าได้ศูนย์ แต่ builder code ของมันยังคงกำหนดเส้นทางได้ $17.3M ใน 30 วันล่าสุด สะสมรวม $3.54B ธุรกิจผู้ deploy และธุรกิจฟรอนต์เอนด์แยกออกจากกันได้อย่างสะอาด และมีเพียงหนึ่งในนั้นที่ต้องใช้ $40M จึงจะเข้าไปได้
บนแดชบอร์ดของบุคคลที่สามมีกับดักการนับที่พลาดได้ง่าย อันดับสถานที่มักจะเรียงตามปริมาณการซื้อขายสะสมเป็นค่าเริ่มต้น ดังนั้นสถานที่ที่หยุดไปเมื่อหลายเดือนก่อนยังดูมีส่วนแบ่งที่น่าประทับใจ dreamcash อ่านค่าส่วนแบ่งการซื้อขาย HIP-3 ที่ 3.3% ในมุมมองตลอดเวลา แต่เป็น $0 ในหน้าต่างเวลาใด ๆ ล่าสุด ก่อนจะอ้างอิงส่วนแบ่งใด ๆ ให้ตรวจสอบก่อนว่ามันคำนวณจากหน้าต่างเวลาไหน
ดังนั้นฟรอนต์เอนด์ที่ควรจับตาจริง ๆ ส่วนใหญ่ไม่ใช่ผู้ deploy Coinbase ประกาศเมื่อวันที่ 12 กันยายนถึงอินเทอร์เฟซ perpetual แบบเรียบง่ายในกระเป๋าเงิน ขับเคลื่อนโดย Hyperliquid ครอบคลุมคริปโต หุ้นโทเคนไนซ์ และตลาดทำนาย เปิดให้บริการนอกสหรัฐฯ บริษัทแม่ของ Kraken กำลังเจรจาแยกต่างหากเพื่อนำ perpetual ที่เกี่ยวข้องกับ Hyperliquid เข้าสู่สถานที่ในสหรัฐฯ ที่อยู่ภายใต้การกำกับดูแล ทั้งสองรายจะไม่เดิมพัน HYPE 500,000 นั้น
สรุป: ยากที่จะมองโลกในแง่ดีต่อผู้ deploy HIP-3 รายใหม่
เมื่อนำทุกอย่างข้างต้นมารวมกัน สถานที่ HIP-3 แห่งใหม่จะต้องเผชิญกับชุดตัวเลขนี้
ปริมาณการซื้อขาย HIP-3 ทั้งหมดนอกเหนือจากผู้นำ ตลอด 30 วันรวมกันอยู่ที่ $1.49B คิดเป็นรายปีประมาณ $18.1B คำนวณจาก 0.400 bp ที่วัดได้จริง นั่นคือส่วนแบ่งของผู้ deploy ปีละ $725,000 ที่ต้องแบ่งกันระหว่างสี่สถานที่ และสี่สถานที่นี้วันนี้ถือ HYPE ประมาณ $167M เงินจำนวนเดียวกันหากนำไป stake แบบพาสซีฟที่ 2.2% จะได้ปีละ $3.67M
กล่าวคือ เงินที่ได้จากการดำเนินการแลกเปลี่ยนเหล่านี้อยู่ที่ประมาณหนึ่งในห้าของการนำเงินทุนเดียวกันไป stake เฉย ๆ
นี่ไม่ใช่ตลาดที่ยังไม่ถูกพัฒนา แต่เป็นตลาดที่ถูกตั้งราคาไว้ใกล้ศูนย์ โดยเหตุผลในหัวข้อก่อนหน้านี้ล้วนวัดค่าได้ ตำแหน่งสินทรัพย์อยู่ที่ $39,900 ดังนั้นจะวางอะไรก็ป้องกันไม่ได้ พื้นอัตราค่าธรรมเนียมใช้ร่วมกัน ไม่มีราคาให้ลด การกระจายก็ใช้ร่วมกัน และ builder code เข้าถึงเพียง 9% ของปริมาณการซื้อขาย สินทรัพย์ชำระบัญชีลู่เข้าสู่ USDC ที่ 6 ต่อ 6 แล้ว และ AQAv2 ระบุชัดว่าไม่ให้ความเอนเอียงด้านอัตราค่าธรรมเนียมใด ๆ แก่ HIP-3 ดังนั้นโปรโตคอลก็ไม่ได้ตั้งใจจะอุดหนุนชั้นนี้
ที่ยากกว่านั้นคือเพดาน XYZ ด้วยส่วนแบ่ง 97.8% และข้อได้เปรียบเชิงโครงสร้างทุกด้าน ทำได้เพียง 1.2% ของการซื้อขายจริงบนเก้าชื่อที่ตัวเองเสนอราคา และบนสินทรัพย์จัดเก็บหลัก ส่วนแบ่งสัมพัทธ์ของมันยังลดลงอีก ผู้เข้าใหม่ต้องเผชิญไม่ใช่กับ "ผู้นำใหญ่" แต่เป็น "ผู้นำเล็กอยู่แล้ว และยังเล็กลงอีก"
ข้อยกเว้นยังคงมีเพียงหนึ่งเดียว ซึ่งเขียนไว้ชัดเจนแล้วข้างต้น: สิทธิ์ที่คนอื่นซื้อไม่ได้ ชุดออราเคิลที่คนอื่นทำไม่ได้ หรือการออกแบบอัตราดอกเบี้ยระดมทุนและการชำระบัญชีที่อยู่รอดได้บนสมุดคำสั่งที่บาง Entropy เป็นรายเดียวที่เข้าเกณฑ์ และมันถูกตีกลับภายในหนึ่งสัปดาห์ที่นำอยู่ รายการสินทรัพย์ไม่ใช่คำตอบ ตอนนี้มีข้อมูลสองชุดที่เป็นอิสระต่อกันพูดเรื่องเดียวกัน
อะไรจะเปลี่ยนการตัดสินนี้
· Entropy สามารถรักษาตลาดปะทะไว้ได้หนึ่งเดือนแทนที่จะเป็นหนึ่งสัปดาห์ และรักษาส่วนแบ่งของ Sandisk แทนที่จะลอยอยู่แถว 13% เมื่อส่วนแบ่งการซื้อขายลดลงแต่ open interest ยังสะสมอยู่ นั่นคือสัญญาณที่น่า�จับตามากที่สุด เพราะเชื่อถือได้กว่าปริมาณการซื้อขาย
· ดัชนี DRAM ของ Entropy และสินทรัพย์อ้างอิงเกาหลีเปิดตัว สองสิ่งนี้พุ่งตรงเข้าไปในแดนหลักของผู้นำตลาดโดยตรง ไม่ใช่ชื่อ pre-IPO ที่ไม่มีใครแข่งอีกแล้ว ผลลัพธ์จะเป็นการทดสอบที่สะอาดกว่า Nebius มาก
· เงื่อนไขของโทเคนทำให้บัญชีฝั่งหุ้นคำนวณออกมาได้ บัญชีค่าธรรมเนียมคำนวณไม่ออก และโทเคนยังไม่มีอยู่ในวันนี้
· ภาค pre-IPO สามารถดำเนินต่อไปได้ กระดานของ Anthropic เสื่อมลงหลังสัปดาห์แรก OpenAI เปิดที่ $5.3M ต่อวัน ตอนนี้อยู่แถว $4M ขอแค่มีตัวหนึ่งที่ทรงตัวได้ นี่ก็จะเป็นหมวดหมู่ ไม่ใช่แค่กระแสตอนเปิดตัว
· การจ่ายเงินงวดแรกของ AQAv2 ลงเอยต้นเดือนตุลาคม นั่นจะเป็นครั้งแรกที่สังเกตขนาดจริงของรายได้ USDC จากโปรโตคอลนี้ เทียบกับช่วงประมาณการจากบุคคลที่สามที่ $135M ถึง $200M ในปัจจุบัน
· พื้นอัตราค่าธรรมเนียมคลอนแคลน Hyperliquid ส่งสัญญาณเมื่อต้นเดือนสิงหาคมว่าการอัปเกรดต่อจากนี้จะอนุญาตให้ผู้ deploy HIP-3 ปรับขึ้นค่าธรรมเนียมได้สูงสุด 3 เท่าต่อสินทรัพย์หนึ่งรายการ ซึ่งหมายถึงการดึงส่วนลดของ Growth Mode กลับคืน ตอนนี้ยังไม่มีกำหนดเวลา และทุกตัวเลขในหัวข้อที่ 6 ตั้งอยู่บนพื้นอัตราปัจจุบัน
· ตลาดแบบมีใบอนุญาตเกิดขึ้นจริง HIP-3* ประกาศเมื่อวันที่ 3 กันยายน เป็นชุด whitelist บนเชนแบบเลือกได้ ให้ผู้ deploy กำหนดว่ากระเป๋าใดซื้อขายตลาดใดได้ ว่ากันว่าเพื่อการปฏิบัติตามกฎและ institutional access ตอนนี้อยู่แค่บน testnet นี่คือกลไกแรกที่อาจทำให้ "สิทธิ์เข้าถึง" แทนที่จะเป็น "สินทรัพย์" กลายเป็นสิ่งที่หายาก
· มีทีมที่ถือข้อมูลเฉพาะหรือสิทธิ์อนุญาตดัชนี และสินทรัพย์มีความต้องการ crypto-native 7×24 จริง นี่ก็ยังคงเป็นรูปแบบเดียวที่ตรรกะการแย่งชิงตำแหน่งล้มเหลวอย่างสิ้นเชิง
· มีหลักฐานว่าปริมาณของผู้นำตลาดทนไม่ไหวหลัง Growth Mode จบลง ค่าที่วัดได้จริง 0.427 bp คิดเป็นประมาณหนึ่งในสิบของที่กระดานเดียวกันควรเรียกเก็บตามอัตรามาตรฐาน หากการยกเว้นนี้เป็นตัวรับน้ำหนัก ความมั่นคงของผู้นำตลาดก็จะไม่สูงอย่างที่ส่วนแบ่งแสดง
· HyENA ถอนการ stake 508,915 HYPE นั่นจะยืนยันว่าที่แห่งนี้จบแล้ว ไม่ใช่แค่จำศีล
ข้อจำกัดบางประการ
· ข้อโต้แย้งเรื่องการแย่งชิงตำแหน่งสร้างขึ้นจากส่วนแบ่งที่วัดได้จริง แต่แรงจูงใจเป็นเพียงการคาดเดา การที่สินทรัพย์ห้ารายการเปิดตัวในวันเดียวกันก็สามารถอธิบายได้เช่นกันว่าเป็นไปตามกระบวนการเปิดตัวที่บังเอิญเสร็จสิ้นในวันนั้น
· การประเมิน Entropy อาศัยข้อมูลเพียง 26 วัน การที่ Nebius นำและ subsequently พลิกกลับเป็นเพียงข้อมูลอ่านค่าในสัปดาห์เดียวของสินทรัพย์ขนาดกลางรายการเดียว ทั้งสองอย่างไม่ควรนำไปใช้เป็นข้อสรุปที่establishedแล้ว
· ภูมิหลังของทีมและรอบระดมทุนมาจากประกาศของบริษัทและรายงานของสื่อ ไม่ใช่สิ่งที่ตรวจสอบบนเชนได้
· ข้อสรุปเรื่องความผันผวนในหัวข้อที่ 2 เป็นความสัมพันธ์บนตัวอย่าง 45 วันทำการ ไม่ใช่การแยกแยะเชิงสาเหตุ ปริมาณซื้อขายและความผันผวนจริงอาจได้รับแรงขับเคลื่อนจากปัจจัยเดียวกันในเวลาเดียวกัน โดยตัวเลือกที่ตรงที่สุดคือการที่การซื้อขายจากรายจ่ายฝ่ายทุนด้าน AI ทั้งหมดกำลังเย็นตัวลง
· จำนวนธุรกรรมไม่ใช่จำนวนเทรดเดอร์ API สาธารณะไม่สามารถอนุมานเทรดเดอร์อิสระได้
· ตัวเลขที่เกี่ยวข้องกับผลตอบแทนจากเงินทุนคำนวณจาก HYPE $79.73 และอัตราการสเตก 2.2% ต่อปี ซึ่งอย่างหลังเป็นพารามิเตอร์ของโปรโตคอลไม่ใช่คำมั่นสัญญาตามสัญญา และจะลดลงเมื่อปริมาณการสเตกทั่วทั้งเครือข่ายเพิ่มขึ้น
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia