L2 ทำกำไรได้มหาศาล แล้ว Ethereum ล่ะ?
หัวข้อต้นฉบับ: L2 เป็นธุรกิจที่ยอดเยี่ยม แต่ไม่สามารถเป็นธุรกิจหลักของ Ethereum ได้
ผู้เขียนต้นฉบับ: _gabrielShapir0
ผู้เรียบเรียงต้นฉบับ: Saoirse, Foresight News
หมายเหตุบรรณาธิการ: ผู้เขียนบทความนี้ _gabrielShapir0 อาศัยข้อมูลจาก L2BEAT และสถานการณ์การดำเนินงานแบบหลายเชน ชี้ให้เห็นว่า แม้ L2 ระดับองค์กรชั้นนำในปัจจุบันจะมีผลประกอบการทางธุรกิจที่โดดเด่น แต่ส่วนใหญ่ยัง停留在ระยะ 0/1 ยังไม่บรรลุการชำระบัญชีขั้นสุดท้ายแบบ "ระยะ 2" อย่างแท้จริง และมีส่วนสนับสนุนค่าธรรมเนียมแก่ Ethereum น้อยมาก (เช่น Base จ่ายประมาณ 290 ดอลลาร์ต่อวัน) ผู้เขียนจึงเห็นว่า ความสำเร็จทางธุรกิจของ L2 ไม่สามารถเทียบเท่ากับความสำเร็จของ Ethereum ได้ โดยแก่นแท้แล้วใกล้เคียงกับการเก็งกำไรเชิงปฏิบัติตามกฎระเบียบและการยืมแบรนด์มากกว่า และแนะนำให้เปลี่ยนทิศทางการวิจัยและพัฒนาไปสู่赛道ดั้งเดิมของ Ethereum ที่ไม่สามารถลอกเลียนแบบได้ เช่น CROPS (การต่อต้านการเซ็นเซอร์ ความเป็นส่วนตัว ความปลอดภัย)
บทความนี้อาศัยข้อมูลสาธารณะจำนวนมากและตรรกะด้านกฎระเบียบเป็นพื้นฐาน สะท้อนข้อสันนิษฐานของแผนงาน "ที่เน้น Rollup เป็นศูนย์กลาง" ในช่วงหลายปีที่ผ่านมาอย่างเป็นระบบ โดยมีส่วนสนับสนุนหลักคือการเปิดเผยปัญหาที่มักถูกหลีกเลี่ยง: เมื่อผู้ให้บริการ L2 เลือกที่จะ停留在สถานะที่สามารถแทรกแซงได้เพื่อผลประโยชน์ของตนเอง Ethereum ควรวางตำแหน่งตัวเองอย่างไร ไม่ว่าผู้อ่านจะเห็นด้วยกับข้อสรุปหรือไม่ การไม่สอดคล้องของผลประโยชน์และเงื่อนไขขอบเขตที่กล่าวถึงในบทความนี้ ล้วนเป็นกรอบที่ตรวจสอบได้สำหรับการอภิปราย ท้ายบทความแนบความเห็นที่แตกต่างจาก Ryan Berckmans สมาชิกชุมชน Ethereum เพื่อให้ผู้อ่านใช้เปรียบเทียบ
ข้อขัดแย้ง: ธุรกิจ L2 ประสบความสำเร็จอย่างมาก แต่สำหรับ Ethereum กลับเป็นความล้มเหลวโดยพื้นฐาน
จากตัวชี้วัดทางธุรกิจต่างๆ L2 หลากหลายประเภทประสบความสำเร็จอย่างมหาศาล และยังผลักดันให้เกิดการฟื้นฟูระบบนิเวศ Ethereum อีกด้วย
Robinhood Chain คือตัวอย่างที่โดดเด่นที่สุด และจุดชนวนให้เกิดการถกเถียงรอบใหม่ว่า Ethereum ควรปรับตัวให้เข้ากับความต้องการต่างๆ ของ L2 หรือไม่ และควรทำอย่างไร แพลตฟอร์มบริการซื้อขายหุ้นชั้นนำระดับโลกนี้ให้บริการผู้ใช้เกือบ 28 ล้านคนใน 38 ประเทศ โดยนำธุรกิจหลักของตนเองมาทำเป็นโทเค็นหุ้นและ部署บนกระเป๋าเงินแบบ self-custody ที่รองรับกว่า 120 ประเทศ ภายในวันแรกที่เปิดตัวก็เชื่อมต่อ Uniswap เพื่อให้ซื้อขายโทเค็นได้ตลอด 24 ชั่วโมง 7 วันต่อสัปดาห์ พร้อมทั้งสร้างสภาพแวดล้อมทดลอง GonzoFi สำหรับนักพัฒนา และผู้ใช้ยังสามารถฝากโทเค็นเข้าสู่กลุ่มการให้กู้ยืมได้
L2 อื่นๆ ก็เติบโตอย่างรวดเร็วเช่นกัน Base ภายในระบบบริษัทจดทะเบียน มีขนาดสินทรัพย์ที่ล็อกไว้ถึง 14.42 พันล้านดอลลาร์ ขณะที่ Arbitrum One มีขนาดล็อก 12.6 พันล้านดอลลาร์ การเกิดขึ้นของ Orbit และชุดพัฒนา OP ทำให้การเปิดตัวบล็อกเชนกลายเป็นการตัดสินใจด้านการจัดซื้อที่ง่ายดาย
ทั้งหมดนี้ไม่ได้เกิดขึ้นโดยบังเอิญ: การดำเนินงาน L2 นั้นเป็นธุรกิจที่ทำกำไรได้มหาศาล เพียงแค่เชนนี้เพียงอย่างเดียว Robinhood ก็สามารถสร้างรายได้บนเชนได้ 3-4 ล้านดอลลาร์สหรัฐต่อวัน ซึ่งยังไม่รวมถึงรายได้ที่อาจได้รับจากความร่วมมือทางธุรกิจที่เกี่ยวข้องกับบริการห่อหุ้มโทเค็นทรัสต์ (ซึ่งรองรับธุรกิจโทเค็นหุ้น)
เมื่อเผชิญกับผลประกอบการเชิงพาณิชย์ที่เฟื่องฟูของ L2 เช่นนี้ ผู้คนจึงอดไม่ได้ที่จะตั้งคำถามอีกครั้ง: คุณค่าของ L2 เหล่านี้แสดงออกมาที่ใด? และ Ethereum จะได้อะไรจากสิ่งนี้?
L2BEAT แบ่ง L2 ออกเป็นหลายประเภท หมวดหมู่ที่สำคัญที่สุดคือ Rollup ซึ่ง Robinhood Chain, Base, Arbitrum, Optimism ต่างก็จัดอยู่ในหมวดหมู่นี้ Rollup แบ่งออกเป็นระยะ 0, ระยะ 1, และระยะ 2 มีเพียง Rollup ระยะ 2 เท่านั้นที่จะส่งมอบการชำระบัญชีขั้นสุดท้ายให้ดำเนินการโดยสัญญาอัจฉริยะของ Ethereum อย่างแท้จริง ระยะ 0 ส่วนใหญ่ถูกควบคุมโดยผู้ดำเนินการ Sequencer อย่างเบ็ดเสร็จ ระยะ 1 โดยทั่วไปถูกควบคุมโดยสภาความมั่นคงที่มีสิทธิ์จัดการผ่านลายเซ็นหลายฝ่าย แม้ว่าการควบคุมเหล่านี้จะถูกปกปิดด้วยการออกแบบภายนอกต่างๆ (เช่น บางเชนอ้างว่ามีการบังคับใช้ "การรวมธุรกรรม") ผู้ดำเนินการยังคงมีอำนาจควบคุมเชนทั้งหมดอย่างเด็ดขาด Ethereum ทำได้เพียงช่วยระบุพฤติกรรมการฉ้อโกง แต่ไม่สามารถบังคับใช้มาตรการลงโทษได้
นับตั้งแต่ Vitalik เผยแพร่ "แผนงาน Ethereum ที่เน้น Rollup เป็นศูนย์กลาง" ในเดือนตุลาคม 2020 และเสนอเกณฑ์การแบ่งระยะในเดือนพฤศจิกายน 2022 ก็ผ่านมาหลายปีแล้ว ปัจจุบันมีเพียง 4 เชนเท่านั้นที่ติดป้ายระยะ 2 อย่างแท้จริง: Facet มีมูลค่าล็อก 661,000 ดอลลาร์สหรัฐ, Honeypot v2 มีมูลค่าล็อก 1,000 ดอลลาร์สหรัฐ, Aztec ต่ำกว่า 1,000 ดอลลาร์สหรัฐ, Ethscriptions ไม่มีข้อมูลสถิติ มูลค่ารวมที่ล็อกของทั้งสี่เชนรวมกันยังไม่ถึง 700,000 ดอลลาร์สหรัฐ ในทางกลับกัน Base และ Arbitrum One มีมูลค่าล็อกสูงถึง 14.42 พันล้านและ 12.6 พันล้านดอลลาร์สหรัฐตามลำดับ แต่ทั้งคู่ยังคง停留在ระยะ 1 Robinhood Chain มีมูลค่าล็อก 2.9 พันล้านดอลลาร์สหรัฐ แต่สัญญาของมันสามารถอัปเกรดได้ทันทีโดยบัญชีลายเซ็นหลายฝ่ายแบบ 8 ใน 7 หากเกิดการอัปเกรดที่เป็นอันตราย ผู้ใช้จะไม่มีช่วงเวลาถอนตัวเลย ระบบพิสูจน์การฉ้อโกงยอมรับเฉพาะสองหน่วยงานในบัญชีขาวเท่านั้นที่สามารถส่งหลักฐานได้ ผู้ดำเนินการยังสามารถตรวจสอบธุรกรรมใดๆ ได้โดยไม่มีความล่าช้า รวมถึงธุรกรรมที่อ้างว่า "บังคับรวม" (หน้าข้อมูลโครงการ L2BEAT, 2026-09-07)
ไม่มีเหตุผลที่จะเชื่อว่าสถานการณ์ปัจจุบันเป็นเพียงชั่วคราว ในเดือนมกราคม 2026 Mark Tyneway ผู้ร่วมก่อตั้ง Optimism เขียนว่า: "ระยะ 2 เบี่ยงเบนไปจากความต้องการที่แท้จริงของผู้ใช้ ทุกคนกลัวการโจมตีทางโซเชียลจากชุมชน จึงไม่กล้าพูดความจริง" เขาชี้ให้เห็นว่า "ผู้ใช้" ที่แท้จริงคือผู้ดำเนินการเชน ซึ่งต้องการชุดฟังก์ชันที่สามารถลดความเสี่ยงทางกฎหมายของตนเองได้สูงสุด ซึ่งมักจะขัดแย้งกับข้อกำหนดของระยะ 2 ลองนึกภาพว่าคุณต้องอธิบายในศาลว่า: ทำไมคุณจึงไม่สามารถระงับสัญญาบริดจ์ได้ ส่งผลให้เงินทุนของผู้ใช้ถูกขโมยทั้งหมด หรือไม่สามารถ阻止หน่วยงานที่เกี่ยวข้องกับเกาหลีเหนือถือครองสินทรัพย์บนแพลตฟอร์มของคุณ มุมมองทั่วไปในอุตสาหกรรมคือ: L2 ชั้นนำเกือบทั้งหมดที่ดำเนินการโดยองค์กร (เช่น Robinhood, Base) จะไม่มีวันพัฒนาไปถึงระยะ 2
หากเจตนารมณ์ดั้งเดิมของ Rollup คือการก้าวไปสู่เฟส 2 วิสัยทัศน์ L2 ชุดนี้ก็ล้มเหลวแล้ว แม้ธุรกิจ L2 จะประสบความสำเร็จอย่างงดงาม แต่ประโยคนี้ก็ฟังดูไม่สอดคล้องกัน Ethereum ตกอยู่ในสถานการณ์ที่น่าอึดอัด: มันค้นพบ product-market fit แล้ว แต่ลูกค้าที่เชื่อมต่อเข้ามาเพียงแค่ใช้ Ethereum "แบบผ่านๆ และเชิงสัญลักษณ์" เท่านั้น L2 ใช้ Ethereum เป็นเพียงตัวเลือกสำรองสำหรับชั้นการชำระบัญชี ไม่ได้ใช้งานจริงอย่างแท้จริง แล้วเราควรไปทางไหนต่อจากนี้?
เนื้อหาที่เหลือของบทความนี้จะอธิบายถึงความไม่สอดคล้องเชิงโครงสร้างระหว่างผลประโยชน์ของ Ethereum กับตลาด L2 แม้ว่า L2 จะนำผลประโยชน์บางอย่างมาสู่ Ethereum และ ETH แต่ผลประโยชน์เหล่านี้ไม่เพียงพอที่จะทำให้ L2 กลายเป็นศูนย์กลางของงานวิจัยและพัฒนา Ethereum การมองเห็นความสำเร็จทางธุรกิจที่โดดเด่นของ L2 และการต้านทานสิ่งล่อใจในการเกาะกระแส แม้จะยาก แต่ก็จำเป็นอย่างยิ่ง
สี่เส้นทางที่ L2 ตอบแทน Ethereum ทำไมมีเพียง "ค่าเช่าการชำระบัญชีที่แท้จริง" เท่านั้นที่เป็นเส้นทางที่可行
คุณค่าที่ L2 สร้างให้ Ethereum มีเพียงสี่ช่องทางดังต่อไปนี้:
1. ค่าเช่าความพร้อมใช้งานของข้อมูล: L2 ซื้อพื้นที่ข้อมูล Blob โดยเนื้อแท้แล้ว Blob เป็นสินค้าที่สามารถทดแทนได้ และในตลาดมีทางเลือกอื่นอยู่: ชั้นความพร้อมใช้งานของข้อมูลภายนอก หรือคณะกรรมการที่ผู้ให้บริการสร้างขึ้นเอง การสลับไปใช้ทางเลือกอื่นเพียงแค่แก้ไขการกำหนดค่า ไม่ต้องย้ายสินทรัพย์ ต้นทุนการสลับแทบเป็นศูนย์ ปัญหาที่ยุ่งยากกว่านั้นคือ Ethereum ให้คำมั่นสัญญาอย่างเปิดเผยว่าจะขยายขนาดอย่างต่อเนื่อง ซึ่งเป็นเป้าหมายของแผนงานการขยายขนาดอยู่แล้ว สินค้าที่อุปทานขยายตัวอย่างต่อเนื่องและผู้ซื้อสามารถเปลี่ยนได้ตลอดเวลา ไม่สามารถสร้างค่าเช่าที่หายากได้ ข้อมูลก็ยืนยันจุดนี้เช่นกัน ในรอบ 30 วันจนถึงวันที่ 7 กันยายน 2026 L2 ที่มีมูลค่าการล็อกสูงสุดอย่าง Base ประมวลผลธุรกรรมผู้ใช้ 292 ล้านรายการ แต่จ่ายค่าธรรมเนียมที่เกี่ยวข้องกับข้อมูล หลักฐาน และการอัปเดตสถานะให้ Ethereum เพียงประมาณ 8,800 ดอลลาร์สหรัฐ คิดเป็นประมาณ 290 ดอลลาร์ต่อวัน ในช่วงเวลาเดียวกัน Arbitrum One จ่ายเพียงประมาณ 2,700 ดอลลาร์ จากนี้สามารถคำนวณได้ว่า Robinhood Chain มีรายได้ต่อวัน 3-4 ล้านดอลลาร์ แต่ค่าธรรมเนียมที่จ่ายให้ Ethereum มีเพียงไม่กี่ร้อยดอลลาร์ต่อวัน ยิ่งไปกว่านั้น สำหรับเชนที่ผู้ใช้ไม่สามารถออกได้อย่างอิสระ Blob ยังไม่สามารถ发挥คุณค่าที่ออกแบบไว้ได้ด้วยซ้ำ เจตนารมณ์ของการนำข้อมูลขึ้นเชนคือการอนุญาตให้ใครก็ตามสร้างสถานะเชนใหม่และออกได้ ผู้ให้บริการเพียงอัปโหลดแฮชขึ้น L1 ก็สามารถได้รับความสามารถในการต้านทานการ重组ได้เช่นกัน โดยมีต้นทุนที่ต่ำกว่า ไม่ว่าการกำหนดราคา Blob จะปรับให้เหมาะสมแค่ไหนก็ไม่สามารถเปลี่ยนความเป็นจริงได้: Ethereum ให้คำมั่นว่าอุปทานจะเพียงพอ จึงไม่สามารถขายในราคาสินค้าที่หายากได้
2. ETH เป็น Gas เพื่อรับค่าเบี้ยประกันภัยของสกุลเงิน: เส้นทางนี้เป็นไปโดยสมัครใจทั้งหมด ไม่มีข้อบังคับบังคับ ผู้ให้บริการสามารถคิดค่าธรรมเนียมเป็น stablecoin ปรับใช้ Gas token ที่กำหนดเอง หรือแม้แต่อุดหนุนโดยตรงเพื่อลดค่าธรรมเนียมให้เป็นศูนย์ โดยโปรโตคอลไม่สามารถ阻止ได้ สิ่งที่เรียกว่า "ETH-L2" ส่วนใหญ่เป็นเพียงแนวคิดทางการตลาด 附带ผลกระทบเชิงอ่อนของ "ETH เป็นสกุลเงิน" ซึ่งเป็นผลกระทบเชิงอ่อนที่ไม่สามารถสร้างรายได้ที่มั่นคงได้
ปัจจัยหลายอย่างยังคงกัดกร่อนเส้นทางนี้อย่างต่อเนื่อง ประการแรก งบการเงินของผู้ประกอบการองค์กรคิดเป็นสกุลเงินดอลลาร์สหรัฐ ETH ที่ซีเควนเซอร์ได้รับเป็นเพียงเงินทุนหมุนเวียน ไม่ใช่เงินสำรองระยะยาว Coinbase ถูกตำหนิว่าขายค่าธรรมเนียม ETH ที่เกิดจาก Base แต่ปฏิเสธที่จะเปิดเผยทิศทางการไหลของเงินทุน งบการเงินสาธารณะแสดงให้เห็นว่า ในไตรมาสที่ 1-2 ของปี 2026 การถือครอง ETH เพื่อการลงทุนของ Coinbase เปลี่ยนจาก 150,193 เหรียญเป็น 150,279 เหรียญ แม้ว่า Base จะเป็น L2 ที่ใหญ่ที่สุดในช่วงเวลาเดียวกันและสร้างค่าธรรมเนียมได้ ก็ไม่เห็นการสะสมการถือครอง ETH อย่างมีนัยสำคัญ ประการที่สอง ทีม L2 เผชิญแรงกดดันอย่างต่อเนื่องในการออกโทเค็นของตนเอง นักลงทุนและพนักงานต้องการสินทรัพย์ที่สามารถหมุนเวียนได้เพื่อรับผลตอบแทน ตัวผลิตภัณฑ์เองก็ต้องการกลไกจูงใจที่ผู้ประกอบการควบคุมได้ ประการที่สาม โทเค็นของตนเองต้องออกแบบกรณีการใช้งาน ในเชิงพาณิชย์ โทเค็นที่ไม่มีประโยชน์ย่อมไม่มีความต้องการ ในเชิงกฎระเบียบ โทเค็นที่มีฟังก์ชันจริงจะง่ายต่อการโต้แย้งว่าไม่ใช่หลักทรัพย์ ฟังก์ชันที่สมเหตุสมผลที่สุดของโทเค็น L2 คือการจ่ายค่าธรรมเนียมซีเควนเซอร์ และชุดพัฒนาสองชุดอย่าง Orbit และ OP รองรับการกำหนดโทเค็นแก๊สแบบกำหนดเองได้โดยกำเนิดแล้ว การระดมทุนในแต่ละรอบจะยิ่งกดดันผลตอบแทนที่คาดหวังของเส้นทางนี้ให้ต่ำลง
3. สิทธิ์การชำระบัญชี: Ethereum มีสิทธิ์ที่ผู้ประกอบการไม่สามารถเพิกถอนได้ ซึ่งสิทธิ์นี้ถูกใช้โดยผู้ใช้ L2 ในสี่เส้นทาง มีเพียงเส้นทางนี้เท่านั้นที่เป็นความสัมพันธ์ทางทรัพย์สิน ไม่ใช่ความสัมพันธ์ซื้อขายธรรมดา มีเพียงเส้นทางนี้เท่านั้นที่ Ethereum สามารถ扮演ผู้ให้สิทธิ์特许 (franchisor) ได้ ไม่ใช่แค่ซัพพลายเออร์ทั่วไป
4. การอนุญาตแบรนด์: นั่นคือป้าย "ความปลอดภัยที่รับประกันโดย Ethereum" Ethereum ไม่มีเครื่องหมายการค้า ไม่มีหน่วยงานอนุญาต สิทธิ์นี้ให้ฟรีและไม่สามารถเพิกถอนได้แก่ทุกคน สำหรับโปรเจกต์ที่ควบคุมการกระจาย流量ได้แล้ว ฉันทามติของชุมชนไม่สามารถจำกัดมันได้ ถึงแม้ Ethereum ต้องการเรียกเก็บเงินสำหรับสิ่งนี้ กลไกการกำหนดราคาของโปรโตคอลเองก็เป็นแบบเดียวกันไม่มีความแตกต่าง และไม่มีแผนกธุรกิจที่专门对接บริษัทอย่าง Robinhood สิทธิ์ที่เรียกคืนไม่ได้และไม่มีราคา "การอนุญาต" โดยเนื้อแท้คือการให้เปล่า ไม่ใช่แหล่งรายได้
ค่าเช่าความพร้อมใช้งานของข้อมูล (data availability) และผลเครือข่ายจาก ETH ล้วนหลวมและไม่มีหลักประกันบังคับ การอนุญาตแบรนด์ไม่สามารถสร้างรายได้เชิงพาณิชย์ได้เลย เฉพาะเมื่อ Ethereum ทำการชำระบัญชีขั้นสุดท้ายจริงเท่านั้น จึงจะสามารถสร้างพันธะผลประโยชน์เชิงโครงสร้างและเป็นภายใน สร้างคูเมืองป้องกันได้ แต่ความสามารถในการชำระบัญชีจริงมีผลเฉพาะในเฟส 2 ในขณะที่ผู้ประกอบการ L2 ระดับองค์กรปฏิเสธเฟส 2 อย่าง主观 นี่จึงเกิดความไม่สอดคล้องของผลประโยชน์ที่แก้ไม่ได้
หากไม่มีการชำระบัญชีจริง L2 และ Ethereum เป็นได้แค่ความสัมพันธ์แบบต่างตอบแทน แต่เท่านั้นเอง
Ethereum ได้รับรายได้จากความพร้อมใช้งานของข้อมูลจริงเพียงเล็กน้อย ผู้ใช้จำนวนมากบนเชนจะถือครองและใช้ ETH นำมาซึ่งส่วนเกินทางการเงินบางส่วน นักพัฒนา ทุน และความสนใจที่เดิมจะไหลไปยังบล็อกเชนอื่นถูกดึงดูดมา พร้อมกับเก็บเกี่ยวผลประโยชน์ด้านชื่อเสียง โบรกเกอร์เปิดตัว "Ethereum L2" เท่ากับแสดงต่อหน่วยงานกำกับดูแลว่า Ethereum เป็นโครงสร้างพื้นฐาน ไม่ใช่สิ่งต้องห้าม
อย่างไรก็ตาม ผลตอบแทนทั้งหมดข้างต้นเป็นไปโดยสมัครใจ สามารถเพิกถอนได้ตลอดเวลา ไม่มีการกำหนดราคา และเปราะบางหลวมๆ นี่คือความหมายที่แท้จริงของ "L2 มองว่า Ethereum เป็นออปชันสำรอง" อย่างมากที่สุดก็แค่ขยายอิทธิพลของสินทรัพย์ ETH ได้ แต่ไม่สามารถขยายตัวของเชน Ethereum เองได้ ออปชันมีมูลค่ามหาศาลต่อผู้ถือ แต่สำหรับผู้ออกออปชัน ต้องดูว่าตนได้รับพรีเมียมเท่าไร — ในกรณีนี้ พรีเมียมเท่ากับศูนย์
เบื้องหลังผลประโยชน์นี้ยังมีอีกด้านหนึ่ง ซึ่งเป็นแรงจูงใจหลักที่ทำให้ L2 ทั่วไปขนาดใหญ่ยอมสวมเปลือก L2: การเก็งกำไรด้านกฎระเบียบ เมื่อปอกเปลือกการตลาดออกไป สิ่งที่เหลือคือบัญชีแยกประเภทแบบรวมศูนย์ที่ดำเนินการโดยบริษัทเอกชน ซึ่งมีสวิตช์หยุดชะงัก การกรองธุรกรรม และสิทธิ์อัปเกรดสัญญา หากรันระบบนี้แบบเปลือยเปล่า คุณก็คือผู้รับฝากทรัพย์สินหรือผู้ให้บริการโอนเงิน ซึ่งหน่วยงานกำกับดูแลมองเห็นได้ชัดเจน แต่ถ้าเชื่อมต่อสะพาน Ethereum แล้วเรียกมันว่า Rollup ก็สามารถใช้ฉันทามติทางสังคม อ้างว่ามันเป็นส่วนหนึ่งของ Ethereum และมีการกระจายศูนย์เพียงพอ กฎระเบียบสำหรับตัวกลางดูเหมือนจะไม่เกี่ยวข้องอีกต่อไป แต่ผู้ให้บริการยังคงรักษาอำนาจทั้งหมดของตัวกลางไว้อย่างครบถ้วน
ข้อโต้แย้งที่พบบ่อย: การที่ L2 ใหญ่ๆ ทำ L2 เพื่อประหยัดต้นทุน คำถามคือ ประหยัดต้นทุนอะไร? คือต้นทุนในการทำให้เกิดการกระจายศูนย์ หรือต้นทุนการปฏิบัติตามกฎระเบียบหากไม่ทำการกระจายศูนย์ ไม่ว่าจะแบบไหน สาระสำคัญคือการประหยัดต้นทุนด้านกฎระเบียบ โพสต์ของ Mark Tyneway พูดสิ่งที่ทุกคนรู้แต่ไม่พูดออกมา ต่อมาเขาก็ยอมรับว่า L2 ระดับสถาบันหลายแห่ง "บรรยากาศกับความเป็นจริงไม่ตรงกัน" พวกมันไม่ใช่ Ethereum อย่างชัดเจน ไม่มีความเป็นกลางที่น่าเชื่อถือ และไม่ใช่แบบไม่ต้องไว้วางใจ ผู้ให้บริการสามารถสลับเวอร์ชันกฎได้ตลอดเวลา ป้ายกำกับ承担บทบาททางกฎหมาย ไม่ใช่บทบาททางเศรษฐศาสตร์คริปโต ผู้ให้บริการเพียงทำตามแรงจูงใจ ซึ่งไม่ผิดในตัวเอง
ทำไม Stage 2 ถึงเป็นเส้นแบ่งที่สำคัญอย่างแท้จริง
ข้อกำหนดสามประการที่เข้มงวดของ Stage 2 ตามนิยาม L2BEAT: ①ระบบพิสูจน์การฉ้อโกงแบบไม่ต้องขออนุญาต; ②เมื่อเผชิญการอัปเกรดที่เป็นอันตราย ผู้ใช้ต้องมีหน้าต่างออกอย่างน้อย 30 วัน; ③คณะกรรมการความมั่นคงสามารถจัดการเฉพาะข้อผิดพลาดที่ตรวจสอบได้บนเชนเท่านั้น ที่น่าสังเกตคือ มาตรฐานนี้ไม่ต้องการตัวจัดลำดับแบบกระจายศูนย์ Stage 2 จำกัดสิทธิ์การอัปเกรดและเส้นทางหลบหนีของผู้ใช้ แต่ไม่แทรกแซงสิทธิ์การจัดลำดับธุรกรรม และไม่ยุ่งเกี่ยวกับรายได้จากค่าธรรมเนียม
ในเชิงธุรกิจ: Stage 2 สร้างความไม่สมมาตร เชน L2 เองสามารถแยกออกจาก Ethereum ได้ แต่ไม่สามารถลากทรัพย์สินของผู้ใช้หนีไปด้วยกันได้อีกต่อไป เพราะผู้ใช้ถือสิทธิ์ออกที่ผู้ให้บริการไม่สามารถลบได้ผ่านการอัปเกรด เฉพาะเมื่อมีความไม่สมมาตรนี้ Ethereum จึงเป็นไปได้ที่จะเพิ่ม "ค่าเช่า" โดยไม่ทำให้ลูกค้าหายไปโดยตรง หากทำไม่ได้ Ethereum ก็เหมือนซัพพลายเออร์ที่เซ็นสัญญารายเดือน ลูกค้าสามารถสลับไปใช้ทางเลือกอื่นได้ตลอดเวลา
ในแง่กฎหมาย (ซึ่งเป็นสาขาความเชี่ยวชาญของผู้เขียนเอง): อ้างอิงจากแนวปฏิบัติสินทรัพย์คริปโตของ FinCEN ปี 2019 และคำพิพากษาตามประมวลกฎหมายสหรัฐฯ 18 U.S.C. §1960 เกณฑ์การตัดสินใจหลักคือ: ฝ่ายนั้นมีอำนาจควบคุมการโอนสินทรัพย์อย่างอิสระโดยสมบูรณ์หรือไม่ ตราบใดที่ผู้ให้บริการสามารถกรองธุรกรรม แช่แข็งยอดคงเหลือ และอัปเกรดสัญญาบริดจ์ฝ่ายเดียวโดยไม่มีหน้าต่างออกจากระบบ ไม่ว่าเอกสารจะเขียนสวยงามเพียงใด ในทางข้อเท็จจริงก็ถือว่ามีอำนาจควบคุมโดยสมบูรณ์ ในทางกลับกัน หากมีการนำหลักฐานแบบไม่ต้องขออนุญาต หน้าต่างออกจากระบบ 30 วัน และอำนาจของคณะกรรมการความมั่นคงจำกัดเฉพาะบั๊กที่ตรวจสอบได้บนเชน ผู้ให้บริการก็มีเหตุผลเพียงพอที่จะอ้างว่าตนเพียงแค่เผยแพร่ซอฟต์แวร์ ไม่ได้ดำเนินธุรกิจโอนเงิน ดังนั้น สถาปัตยกรรมระยะที่ 2 จึงเป็นเกราะป้องกันทางเทคนิคที่แข็งแกร่งที่สุดในการหลีกเลี่ยงการถูกระบุว่าเป็น "ผู้ให้บริการทางการเงินแบบรวมศูนย์ที่สวมเปลือก Rollup" ซึ่งอธิบายได้ว่าทำไมการที่องค์กรธุรกิจสมัครใจสละระยะที่ 2 จึงเป็นเรื่องที่ควรพิจารณาอย่างลึกซึ้ง ไม่ใช่แค่ความผิดหวังเท่านั้น
ในแง่การกำกับดูแล: L2 ที่ไม่สนับสนุนการบังคับรวมธุรกรรม จะไม่ได้รับความสามารถในการต้านทานการเซ็นเซอร์จาก Ethereum มันสืบทอดเพียงความพร้อมใช้งานของข้อมูลและสถานะรูท ซึ่งความสามารถทั้งสองนี้ทำได้เพียงเปิดโปงการกระทำผิดของผู้ให้บริการ แต่ไม่สามารถเพิกถอนผลของการกระทำผิดได้ การเซ็นเซอร์เกิดขึ้นที่ซีเควนเซอร์ และคุณสมบัติของ Ethereum ก็ขาดตอนตรงนั้น
หากระยะที่ 2 กลายเป็นมาตรฐานเริ่มต้นของอุตสาหกรรม "ความปลอดภัยที่รับประกันโดย Ethereum" จะหมายถึงความสัมพันธ์ทางกฎหมายที่จับต้องได้จริง คำพูดที่ผู้คนกล่าวว่า "แม้ Coinbase จะล้มละลาย สินทรัพย์ผู้ใช้บน Base ก็ยังปลอดภัย" จะไม่เป็นเพียงวิสัยทัศน์ที่สวยงามอีกต่อไป ความจริงคือ ระยะที่ 2 ยังไม่กลายเป็นกระแสหลัก และแทบไม่มีโปรเจกต์หลักใดนำไปใช้จริง
ทำไมระยะที่ 2 ถึงนำไปใช้จริงไม่ได้ และแรงกดดันจากชุมชนไม่สามารถแก้ปัญหาที่ต้นตอได้
ต้นทุนที่แท้จริงของระยะที่ 2 ต่อผู้ให้บริการคือการสูญเสียอำนาจเลือกปฏิบัติการดำเนินงาน ความเข้าใจผิดที่แพร่หลายในวงการคือ: ระยะที่ 2 จะแย่งกำไรค่าธรรมเนียมของซีเควนเซอร์ ซึ่งไม่ถูกต้อง ระยะที่ 2 จำกัดการอัปเกรดและกลไกการหลบหนีของผู้ใช้ แต่ไม่ยุ่งเกี่ยวกับการผูกขาดลำดับธุรกรรม ถึงแม้จะรันซีเควนเซอร์แบบรวมศูนย์เต็มรูปแบบและมีกำไรสูง ก็ยังสามารถปฏิบัติตามเงื่อนไขทั้งหมดของระยะที่ 2 ได้ โดยค่าธรรมเนียมไม่ขาดแม้แต่สตางค์เดียว
สิ่งที่สูญเสียจริงๆ คืออำนาจเลือกปฏิบัติการดำเนินงาน สถาบันการเงินที่อยู่ภายใต้การกำกับดูแล ต้องสามารถปฏิบัติตามคำสั่งศาลในการแช่แข็งบัญชี ระงับที่อยู่ตามบัญชีดำการคว่ำบาตร OFAC สั่งหยุดและย้อนกลับธุรกรรมการฉ้อโกง ซ่อมแซมช่องโหว่ฉุกเฉินก่อนที่เงินจะถูกโอนออกไป และเมื่อถูกสอบถามจากหน่วยงานกำกับดูแล ต้องระบุผู้รับผิดชอบที่ชัดเจนได้ ไม่ใช่ยกมือขึ้นทั้งสองข้าง สถาปัตยกรรมระยะที่ 2 ถูกออกแบบมาเพื่อทำลายความสามารถทั้งหมดข้างต้น—และนี่คือแก่นแท้ของระยะที่ 2 พอดี
เราลองทำการทดลองทางตรรกะแบบ reductio ad absurdum: ตราบใดที่ผู้ให้บริการยังคงความสามารถในการแช่แข็งบัญชี ก็ไม่เป็นไปตามนิยามของระยะที่ 2 หากสละความสามารถในการแช่แข็ง ทีมกฎหมายของบริษัทไม่สามารถลงนามรับรองได้ และองค์กรจะไม่สามารถปฏิบัติตามพันธกรณีทางกฎหมายได้ ดังนั้น สำหรับผู้ให้บริการที่ถือใบอนุญาตนายหน้าซื้อขายหลักทรัพย์ ใบอนุญาตโอนเงิน คุณสมบัติธนาคาร หรือเป็นบริษัทจดทะเบียนแล้ว เซตของโมเดลธุรกิจที่เข้ากันได้กับระยะที่ 2 คือเซตว่าง ไม่ใช่ขนาดเล็ก แต่ไม่มีอยู่จริงโดยสิ้นเชิง
换个角度,假设你去游说 Elon Musk,建议 X Money 做 2 阶段 Rollup,而不是伪装成 L2 的 0 阶段链、小验证集许可 L1(Hyperliquid 模式)或者普通数据库。你要怎么说服他?他信任自己管好用户资产,最小信任这套机制对他没有吸引力;几种方案对他都够用。现有法律体系下,只要把产品包装成 L2 或者搭几个「独立验证者」的许可 L1,就算链完全中心化,也不会面临罚款乃至牢狱;裸跑无牌照数据库反而有法律风险。所以做区块链有必要性,但没必要选真正的 2 阶段 Rollup。用户也不会用脚投票:Robinhood 是 0 阶段,Hyperliquid 跑许可验证集,用户依旧大规模使用,体验很好。游说没有立足点。真正的 2 阶段,解决不了买家的现实痛点,不会有人买单。
ข้อจำกัดไม่ได้จำกัดแค่เรื่องใบอนุญาตเท่านั้น มีตัวอย่างที่ควรพิจารณา: Arbitrum ไม่มีใบอนุญาตโบรกเกอร์ ไม่มีสถานะธนาคาร และไม่ได้จดทะเบียนในตลาดหลักทรัพย์ เป็นโครงการที่บริหารโดย DAO ซึ่งควรมีเงื่อนไขดีที่สุดในการสละสิทธิ์การแทรกแซง แต่ในเดือนเมษายน 2026 คณะมนตรีความมั่นคงของ Arbitrum ผ่านการอัปเกรดด้วยธุรกรรมแบบอะตอม โดยแทรกฟังก์ชันสิทธิ์ชั่วคราวลงในสัญญา Inbox เพื่อส่งข้อความข้ามเชนในนามของผู้เสียหาย ย้าย ETH จำนวน 30,766 เหรียญ (มูลค่าประมาณ 71 ล้านดอลลาร์) ที่คาดว่าถูกขโมยโดยกลุ่ม Lazarus ไปยังกระเป๋าการปกครอง จากนั้นจึงย้อนกลับการอัปเกรด กระบวนการทั้งหมดมีกรรมการ 9 ใน 12 คนเห็นชอบ โดยไม่มีหมายศาล ไม่มีการแจ้งเตือน และไม่มีการไต่สวน
ผมเห็นด้วยกับผลลัพธ์ของการติดตามเงินคืนครั้งนี้ และไม่อยากยืนในจุดยืนแบบ密码朋克บริสุทธิ์ที่主张ให้ปล่อยให้องค์กรที่เกี่ยวข้องกับเกาหลีเหนือครอบครองเงินที่ขโมยมา แต่กรณีนี้มีความสำคัญอย่างยิ่ง: สถานการณ์สมมติที่ Mark Tyneway เคยกล่าวไว้ในศาล กลายเป็นเหตุการณ์จริงของ Arbitrum ภายในเวลาเพียงสามเดือน ไม่มีใครอยากเป็นเชนที่眼睁睁看着 Lazarus กวาดเงิน 71 ล้านดอลลาร์ไป และเมื่อใช้ 2 阶段 โปรโตคอลจะสละความสามารถในการแทรกแซงนี้ล่วงหน้า
ข้อจำกัดในโลกจริงกว้างกว่าเรื่องใบอนุญาตมาก: ตราบใดที่โครงการมีชื่อเสียงและมีสินทรัพย์ที่ต้องปกป้อง ก็จะเกรงกลัวผลกระทบในโลกจริงประเภทต่างๆ
โครงการ 2 阶段 จำนวนน้อยที่ยืนยันตรรกะนี้: เชนจารึก (inscription chain), 蜜罐ที่ถูกสร้างขึ้นเพื่อให้ถูกโจมตีโดยเฉพาะ, โครงการทดลองดั้งเดิมของโปรโตคอล, และ Aztec (ซึ่งเปิดตัวบน mainnet Ignition และรัน 2 阶段 ได้ครบถ้วน) Aztec พิสูจน์ให้เห็นว่าเทคโนโลยีนี้เป็นไปได้อย่างสมบูรณ์ แต่เชนทั้งสี่นี้ไม่มีผลประโยชน์ทางธุรกิจสำคัญในโลกจริงที่ต้องปกป้อง 2 阶段 จะเกิดขึ้นเฉพาะในสถานการณ์ที่ความสามารถในการแทรกแซงเป็นผลเสียต่อผู้ดำเนินการมากกว่าผลดี สำหรับเชนความเป็นส่วนตัว สิทธิ์การแทรกแซงถือเป็นข้อบกพร่องของผลิตภัณฑ์ โครงการ蜜罐ไม่สนใจ แต่ตราบใดที่มีใบอนุญาต คณะกรรมการบริหาร หรือชื่อเสียงทางธุรกิจ ความสามารถในการแทรกแซงนี้คือประกันที่ไม่มีใครอยากยกเลิก
(หมายเหตุ: โปรเจกต์ Honey Pot หรือกับดักน้ำผึ้ง เป็นกับดักความปลอดภัยทางไซเบอร์ ใช้เพื่อล่อและจับการโจมตีของแฮกเกอร์)
นี่จึงอธิบายว่าทำไมมาตรการกดดันจากชุมชนทั้งหมดจึงไร้ผล: การประกาศกำหนดเส้นตายสาธารณะ การประณามจากชุมชน กลไกคล้ายระเบิดความยาก และการเพิกถอนสิทธิ์ Blob สำหรับเชนที่ไม่ผลักดันไปสู่เฟส 1/2 แผนเหล่านี้ล้วนเข้าใจปัญหาว่า: ทุกคนมีเป้าหมายเดียวกัน แค่การประสานงานล้มเหลว ปัญหาการประสานงานสามารถแก้ได้ด้วยการกดดัน แต่ความขัดแย้งทางผลประโยชน์พื้นฐานไม่สามารถแก้ได้ สิ่งที่ภายนอกมองว่า "ไม่เต็มใจ" แท้จริงแล้วคือทีมกฎหมายระบุข้อจำกัดด้านการปฏิบัติตามกฎระเบียบที่เข้มงวด และปฏิบัติหน้าที่อย่างเต็มความสามารถ
สี่วันหลังจาก Tyneway โพสต์ Vitalik ในบล็อกเมื่อวันที่ 3 กุมภาพันธ์ 2026 (รายงานส่วนใหญ่ละเว้นส่วนนี้) ก็แสดงความเห็นคล้ายกัน:
"ฉันได้เห็นอย่างน้อยทีมหนึ่งที่ประกาศชัดเจนว่าพวกเขาอาจไม่ต้องการก้าวข้ามเฟส 1 ตลอดไป นี่ไม่ใช่แค่เหตุผลทางเทคนิคด้านความปลอดภัยของ ZK-EVM; ข้อกำหนดด้านกฎระเบียบของลูกค้าบังคับให้พวกเขาต้องสงวนสิทธิ์การควบคุมขั้นสุดท้าย สำหรับลูกค้าของพวกเขา การทำเช่นนี้อาจเป็นการเลือกที่ถูกต้อง"
นี่คือการตัดสินใจของบุคคลที่เสนอแผนงานเอง อุปสรรคมาจากข้อกำหนดด้านกฎระเบียบของลูกค้า ผู้ให้บริการตอบสนองความต้องการดังกล่าว เป็นการส่งมอบความต้องการของตลาดตามปกติ การโฆษณาชวนเชื่อและการโน้มน้าวใจมากเท่าใดก็ไม่สามารถเปลี่ยนแปลงได้ ต่อมาเขาเขียนข้อสรุปที่สอดคล้องกับบทความนี้: L2 ที่เดินตามเส้นทางนี้ ไม่ใช่ "การขยาย Ethereum" ตามแนวคิดเดิมของแผนงาน Rollup
Native Rollup ก็ช่วยสถานการณ์ไม่ได้
Native Rollup แก้ปัญหาทางเทคนิคของ Ethereum เอง แต่ไม่สามารถแก้ปัญหาของลูกค้าอย่าง Robinhood ได้ Robinhood มีเชนที่ตอบสนองความต้องการทางธุรกิจทั้งหมดแล้ว รวมถึงความสามารถในการสกัดกั้นธุรกรรม พิสูจน์ว่าระบบไม่ใช่จุดเจ็บปวดของมัน ต่อให้เทคโนโลยี Native Rollup สมบูรณ์แบบ ก็ไม่สามารถบังคับให้องค์กรนำไปใช้ได้ Robinhood มีสิทธิ์เลือก เมื่อเปรียบเทียบต้นทุนและผลประโยชน์แล้ว เชนที่ไม่ใช่ Native ที่ปลอมตัวเป็น Rollup ย่อมเป็นประโยชน์ต่อมันมากกว่า
นอกจากนี้ยังมีการดักจับผลประโยชน์ระหว่างทาง: Robinhood Chain สร้างบนแพลตฟอร์มเชิงพาณิชย์ของ Arbitrum ในห่วงโซ่การไหลของคุณค่า Arbitrum และ Ethereum แข่งขันกัน Arbitrum ต้องรักษารายได้ของตัวเองเช่นกัน ในเชิงโครงสร้าง เชนประเภทนี้ใกล้เคียงกับ L3 มาก คุณค่าจำนวนมากถูกดักจับโดยชั้นกลางก่อนถึง Ethereum การสร้างพื้นฐานที่ซับซ้อนยิ่งขึ้นสำหรับพันธมิตรที่ปฏิเสธกฎเกณฑ์ทรัพย์สินทั้งหมด เทียบเท่ากับการอุดหนุนฟรีพร้อมแผนงานแนบ
เชนที่ระดมทุนอิสระยินดีซื้อบริการ Data Availability ของ Ethereum อย่างต่อเนื่องเป็นเรื่องดี มีรายได้ดีกว่าไม่มี แต่ต้องตระหนักถึงธรรมชาติของรายได้นี้: รายได้ของผู้จัดหาสินค้าโภคภัณฑ์ อุปทานขยายตัวอย่างต่อเนื่อง มีสินค้าทดแทนเพียงพอ จึงได้เพียงการประเมินมูลค่าแบบผู้จัดหาทั่วไป ไม่ใช่การประเมินมูลค่าแบบผู้ได้รับสิทธิ์特许 Blob pricing ไม่ได้ผิดอะไร L2 ที่ใหญ่ที่สุดของ Ethereum จ่ายเพียงประมาณ 290 ดอลลาร์ต่อวัน การออกแบบผลิตภัณฑ์คือราคาถูก และสินค้าทดแทนก็ถูกกว่า ต่อให้จัดสรรทรัพยากรวิจัยและพัฒนาเพื่อบริการลูกค้าประเภทนี้ ก็ไม่สามารถเปลี่ยนจำนวนเงินในบิลได้
ดังนั้น การเทียบเคียงตัวชี้วัดทางธุรกิจต่างๆ ของ L2 ระดับองค์กรเข้ากับพื้นฐานของ ETH โดยตรงถือเป็นความผิดพลาดเชิงหมวดหมู่ ตัวชี้วัดเหล่านี้อธิบายถึงผลประกอบการของลูกค้า ซึ่ง Ethereum ไม่สามารถบังคับให้ปฏิบัติตามสัญญาได้ และไม่สามารถลงโทษลูกค้าที่ถอนตัวออกไปได้ การปั่นกระแสทางการตลาดสามารถผลักดันราคา ETH ให้สูงขึ้นได้ แต่สิ่งนี้อยู่ในขอบเขตของจิตวิทยาตลาด ไม่ใช่การคำนวณพื้นฐานทางเศรษฐกิจ การที่ Robinhood กลายเป็นกระแสไม่ควรทำให้เราปรับโครงสร้างโมเดลเศรษฐกิจของ Ethereum และละทิ้งงานหลักที่สามารถสะสมผลตอบแทนทบต้นได้—เพราะต้นทุนนั้นมหาศาล และเป็นการถอยหลังเข้าคลอง
หากไม่เน้นที่ L2 แล้วควรให้ความสนใจอะไร? ทิศทางของมูลนิธิ Ethereum: CROPS
บทเรียนที่ไม่คาดคิดจากรอบที่ผ่านมา: การหลีกเลี่ยงความเสี่ยงทางกฎหมายไม่จำเป็นต้องอาศัยการกระจายอำนาจเสมอไป แทบไม่มีใครคาดการณ์ถึงจุดนี้ ทำให้ตลาดเป้าหมายของการกระจายอำนาจหดตัวลง แต่ตลาดยังคงมี "กลุ่มเฉพาะที่ต้องการการคุ้มครอง" คล้ายกับ GrapheneOS: จำนวนผู้ใช้น้อยกว่าตลาดมวลชนที่แสวงหาประสบการณ์ที่ดีที่สุด แต่กลุ่มผู้ใช้เหล่านี้ต้องการคุณสมบัติที่มาจากการกระจายอำนาจอย่างแท้จริง ไม่ใช่แค่การตลาดด้วยสโลแกน และแทบไม่มีผู้ให้บริการที่น่าเชื่อถือรายอื่นในตลาด ผู้ให้บริการที่น่าเชื่อถือในตลาดเฉพาะกลุ่มหนึ่งราย ดีกว่าคู่แข่งสามรายที่แข่งขันในสินค้าโภคภัณฑ์ที่เหมือนกัน และตลาดเฉพาะกลุ่มนี้เป็นของ Ethereum อยู่แล้ว
CROPS (การต่อต้านการเซ็นเซอร์, เสรีภาพแบบโอเพนซอร์ส, ความเป็นส่วนตัว, ความปลอดภัย) คือคุณสมบัติหลักที่ผู้ใช้กลุ่มนี้จ่ายเงินซื้อจริง ผู้คนมักโต้แย้งด้วยมุมมองเชิงอุดมการณ์ว่า Ethereum ควรทุ่มทรัพยากร บทความนี้จะพยายามวิเคราะห์จากมุมมองของมูลค่าสินทรัพย์
เรามาดูว่าความสามารถใดของ Ethereum ที่คู่แข่งที่มีทุนหนาไม่สามารถลอกเลียนแบบได้: ปริมาณธุรกรรมสามารถซื้อได้ด้วยเงิน; EVM สามารถถูกฟอร์กและคัดลอกได้ทุกเมื่อ; ความพร้อมใช้งานของข้อมูลเป็นสินค้ามาตรฐาน; ชุดพัฒนาสำหรับ L2 หาซื้อได้ง่ายตามท้องตลาด
สิ่งที่เลียนแบบไม่ได้อย่างแท้จริง: ประวัติศาสตร์ของการพัฒนาอย่างต่อเนื่องแม้เผชิญการโจมตีในระดับรัฐ ในเดือนสิงหาคม 2022 OFAC ขึ้นบัญชีดำ Tornado Cash; ในเดือนพฤศจิกายน 2024 คำพิพากษาของศาลอุทธรณ์รอบที่ห้าในคดี Van Loon v. Department of the Treasury (Van Loon ฟ้องกระทรวงการคลังสหรัฐฯ ซึ่งเป็นคดีที่ประชาชนฟ้องรัฐหลัง Tornado Cash เครื่องผสมความเป็นส่วนตัวถูก OFAC คว่ำบาตร) ระบุว่าสมาร์ทคอนแทรกต์ที่ไม่สามารถเปลี่ยนแปลงได้ไม่ถือเป็นทรัพย์สินของชาวต่างชาติตามคำนิยามของกฎหมาย IEEPA การคว่ำบาตรถูกยกเลิกในเดือนมีนาคม 2025 ในเดือนสิงหาคม 2025 คณะลูกขุนตัดสินว่า Roman Storm มีความผิดฐานสมคบคิด คดีอาญาหนักยังไม่สิ้นสุด และอัยการได้ยื่นขอพิจารณาคดีใหม่ ท่ามกลางความวุ่นวายนี้ การพัฒนาที่เกี่ยวข้องกับความเป็นส่วนตัวและการเข้าถึงที่เป็นสากลไม่เคยหยุดชะงัก ไม่มีแพลตฟอร์มสมาร์ทคอนแทรกต์อื่นใดที่เผชิญบททดสอบหนักหนาเท่านี้มาก่อน ประวัติศาสตร์ไม่สามารถฟอร์กและคัดลอกได้ง่าย—การลอกเลียนแบบหมายถึงการแบกรับต้นทุนเดียวกัน ในทางกลับกัน กำไรขั้นต้นจากซีเควนเซอร์ ใครก็ตามที่มีช่องทางและเงินทุนก็สามารถคัดลอกได้
แผนการดำเนินงาน CROPS นี้มีความคืบหน้าที่ดีกว่าที่สาธารณชนรับรู้ ในเดือนกุมภาพันธ์ 2026 มูลนิธิ Ethereum ได้เปิดตัวเวิร์กโฟลว์เฉพาะด้าน "Harden the L1" โดยมี EIP‑7805 (FOCIL) เป็นแกนหลัก พร้อมขยาย Blob และสถาปัตยกรรมแบบไร้สถานะ (stateless) โดยกำหนดตัวชี้วัดการต่อต้านการเซ็นเซอร์ที่วัดผลได้เป็นเป้าหมายการส่งมอบ ไม่ใช่แค่เพียงคำขวัญอีกต่อไป Kohaku เปิดตัว SDK ทำให้กระเป๋าเงินทั่วไปสามารถผสานรวม RAILGUN mixer ได้ และสร้างที่อยู่แยกสำหรับแต่ละ DApp Aztec Ignition เปิดตัวบนเมนเน็ต พร้อมใช้งานฟีเจอร์ครบทั้ง 2 ระยะอย่างสมบูรณ์ เพดาน Gas ของ L1 ถูกเพิ่มจาก 30M เป็น 60M ในปี 2025 ซึ่งเป็นการปรับเพิ่มครั้งใหญ่ครั้งแรกนับตั้งแต่ปี 2021 โดยทีมงานขยายสเกลตั้งเป้าผลักดันให้เกิน 100M การอัปเกรด Pectra ในเดือนพฤษภาคม 2025 ทำให้ปริมาณงาน Blob เพิ่มขึ้นเป็นสองเท่า ส่วน PeerDAS ของ Fusaka ในเดือนธันวาคมจะเพิ่มความจุทางทฤษฎีของ Blob ขึ้น 8 เท่า
FOCIL จะต้องรอจนถึงการอัปเกรด Hegota จึงจะเปิดใช้งาน และการเพิ่มฟังก์ชันรายการลงในเลเยอร์โปรโตคอลยังต้องรอการฟอร์ก ส่วนปราการความเป็นส่วนตัวจะถือว่าสำเร็จก็ต่อเมื่อสามารถใช้งานได้ทันทีแบบเปิดกล่อง อย่างไรก็ตาม ทิศทางและการจัดสรรทรัพยากรบุคคลได้ดำเนินการลงไปแล้ว เมื่อเทียบกับสองปีก่อนถือว่าเกิดการเปลี่ยนแปลงอย่างมีนัยสำคัญ
คุณลักษณะที่ชี้ขาดอยู่ที่ความสามารถในการส่งมอบฝ่ายเดียว (unilateral deliverability) งานทุกชิ้นในวาระ CROPS สามารถดำเนินการได้โดยนักพัฒนา Ethereum ที่มีอยู่ โดยไม่จำเป็นต้องได้รับความยินยอมหรือความร่วมมือจากพันธมิตรรายใด ในขณะที่งานภายใต้วาระความร่วมมือของ L2 กำหนดให้ผู้ให้บริการต้องสละสิทธิ์บางส่วนโดยสมัครใจ แต่หน่วยงานกำกับดูแล คณะกรรมการบริษัท ฝ่ายกฎหมาย หรือแม้แต่เพียงการพิจารณาเรื่องการรักษาชื่อเสียงของตนเอง ล้วนกำหนดให้ผู้ให้บริการต้องคงสิทธิ์เหล่านี้ไว้ ในสภาพความเป็นจริงที่ทรัพยากรและพลังงานมีจำกัดอย่างยิ่ง หากละทิ้งแนวทางที่สามารถส่งมอบได้ฝ่ายเดียว แล้วหันไปพึ่งพาแนวทางที่ต้องอาศัยความร่วมมือจากทั้งสองฝ่าย ก็เท่ากับเป็นการเดิมพันว่าหน่วยงานอื่นจะกระทำการที่ขัดต่อผลประโยชน์ของตนเอง นี่เป็นเพียงความหวังลมๆ แล้งๆ แต่ยังต้องทุ่มต้นทุนด้านวิศวกรรมและการพัฒนาให้กับมัน
เงื่อนไขขอบเขต: สถานการณ์ใดที่จะเปลี่ยนข้อสรุปของบทความนี้
หากสถานการณ์สี่ประการต่อไปนี้เกิดขึ้นข้อใดข้อหนึ่ง ข้อสรุปทั้งหมดของฉันจะถูกพลิกกลับ:
1. L2 อันดับหนึ่งในห้าอันดับแรกตาม TVS (มูลค่ารวมที่ได้รับการคุ้มครอง ใช้วัดขนาดสินทรัพย์ทั้งหมดภายใต้การรับประกันโปรโตคอลและการคุ้มครองการดูแลในเครือข่าย L2) เปิดตัวระยะที่ 2 อย่างเป็นทางการโดยไม่ทำให้ขนาดการล็อกทุนลดลง คำมั่นสัญญาบนเครือข่ายทดสอบ หรือระยะที่ 1 ที่มาพร้อมกับทวีตเชิงประชาสัมพันธ์ไม่นับรวม ข้อกำหนด: ระบบพิสูจน์แบบไม่ต้องขออนุญาต หน้าต่างถอนเงินสำหรับผู้ใช้ 30 วัน อำนาจของสภาความมั่นคงจำกัดเฉพาะบั๊กที่ตรวจสอบได้บนเชน และขนาดการล็อกทุนเกิน 1 พันล้านดอลลาร์สหรัฐ
2. สหรัฐฯ และยุโรปออกกฎระเบียบที่เชื่อมโยงความรับผิดชอบในการดูแล สิทธิในการควบคุมสินทรัพย์ และข้อกำหนดด้านเงินทุน เข้ากับความสามารถในการตรวจสอบ/อายัดของผู้ให้บริการ ในกรณีนี้ ระยะที่ 2 จะเปลี่ยนจากภาระด้านการปฏิบัติตามกฎระเบียบ กลายเป็นสิทธิประโยชน์ด้านการปฏิบัติตามกฎระเบียบ และตรรกะแรงจูงใจทั้งหมดจะพลิกกลับในชั่วข้ามคืน ในสี่ข้อนี้ ข้อนี้มีความเป็นไปได้จริงสูงสุดในโลกปัจจุบัน และควรค่าแก่การติดตามอย่างต่อเนื่อง
3. การจัดแนวผลประโยชน์สะท้อนอยู่ในกระแสเงินสด ไม่ใช่การแสดงออกต่อสาธารณะ การออกแบบ基于ซีเควนเซอร์หรือซีเควนเซอร์ดั้งเดิม ทำให้รายได้ของ L2 ผูกพันกับผู้เสนอブロックของ L1 อย่าง实质 หาก L2 ผิดสัญญาจะต้อง承受ความเสียหายทางเศรษฐกิจโดยตรง ไม่ใช่แค่ชื่อเสียงเสียหาย Ethereum จึงได้กลไกบังคับที่แท้จริง
4. การทำ L2 สามารถได้รับข้อได้เปรียบด้านผลิตภัณฑ์ที่ไม่มีที่อื่นซื้อได้ เฉพาะเชนที่ชำระบัญชีกับ Ethereum จริงเท่านั้นที่จะ享受到ประสบการณ์跨เชนและความสามารถในการประกอบอะตอมมิกแบบเฉพาะ ขณะนี้มีการวิจัยและพัฒนาที่เกี่ยวข้อง แต่ยังไม่ทำให้ผู้ให้บริการ L2 ยินดีที่จะ放弃ผลประโยชน์ที่มีอยู่เพื่อสิ่งนี้
เว้นแต่จะเกิดการเปลี่ยนแปลงใดๆ ข้างต้น สมมติฐานการจัดแนวผลประโยชน์ก็ไม่เป็นจริง ไม่ว่าคำโฆษณาจะมากมายแค่ไหนก็ไร้ประโยชน์
L2 พิสูจน์แล้วว่า "ซีเควนเซอร์ + การกระจายทราฟฟิก" เป็นธุรกิจที่ยอดเยี่ยม แต่ไม่ได้หมายความว่ามันควรเป็นธุรกิจของ Ethereum หลักฐานในความเป็นจริงแสดงว่ามันไม่สามารถเป็นธุรกิจหลักของ Ethereum ได้: การจะ实现การผูกพันนี้ ต้องให้ผู้ให้บริการที่มีผลประโยชน์เชิงพาณิชย์ต้องปกป้อง ยอมสละความสามารถที่จำเป็นต่อการอยู่รอดของตนเอง
สมมติฐานพื้นฐานของโรดแมปในหลายปีที่ผ่านมา คือการคิดว่าทุกคนจะไปถึงเฟส 2 ในที่สุด ความเป็นจริงพิสูจน์ว่าไม่ใช่ และเหตุผลไม่เกี่ยวกับความกล้าหาญ L2 ถือออปชันการชำระบัญชีกับ Ethereum ที่ได้มาฟรี ผลตอบแทนจากการถือออปชันสูงมาก จึงไม่มีแรงจูงใจที่จะใช้สิทธิ์ Ethereum มอบออปชันนี้ให้ฟรีๆ ดังนั้นเราอย่านำงบการเงินของ L2 มาเป็นงบการเงินของ Ethereum อีกต่อไป อย่าออกแบบโปรโตคอลสำหรับลูกค้าที่จ่ายค่าบริการเพียงไม่กี่ร้อยดอลลาร์ต่อวัน
ข่าวดีคือทางเลือกอื่นกำลังดำเนินการอยู่แล้ว โดยไม่ต้องขออนุญาตจากใคร: L1 ขยายขนาดตามจังหวะของตัวเอง งานต่อต้านการเซ็นเซอร์มีกำหนดการชัดเจน เครื่องมือความเป็นส่วนตัวเข้าสู่กระเป๋าเงินทั่วไป มีเชนเฟส 2 ที่ทำงานในสภาพแวดล้อมการผลิตจริงพิสูจน์ว่าเทคโนโลยีไม่เคยเป็นอุปสรรค Ethereum ควรมองผู้ให้บริการ L2 เป็นผู้เช่าที่ได้รับการต้อนรับ แต่อย่าหวังว่าจะเป็นพันธมิตร ความเป็นจริงก็เป็นเช่นนี้ และนี่เป็นสถานะที่可行ได้อย่างสมบูรณ์
附: ความคิดเห็นของ Ryan Berckmans สมาชิกชุมชน Ethereum ต่อบทความนี้:
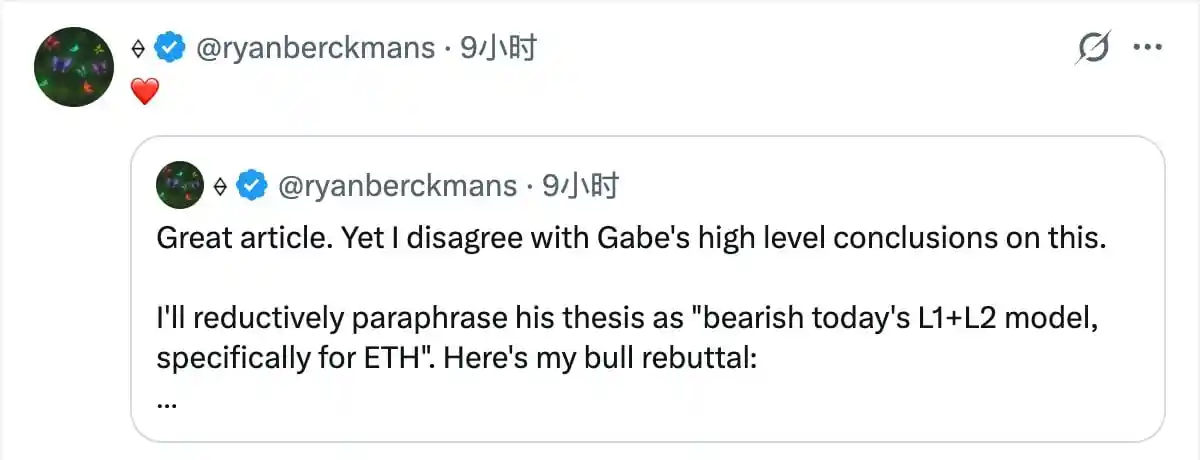
บทความที่ยอดเยี่ยม แต่ฉันไม่เห็นด้วยกับข้อสรุปหลักของ加布 สรุปมุมมองหลักของเขาโดยย่อ: มองขาลงต่อโมเดล L1+L2 ในปัจจุบัน โดยเฉพาะไม่看好 Ethereum (ETH) ต่อไปนี้คือตรรกะการโต้แย้งฝั่งขาขึ้นของฉัน:
สาเหตุหลักที่ราคา ETH ต่ำในปัจจุบัน คือนักลงทุนส่วนใหญ่เชื่อว่า Ethereum L1 ไม่สามารถบรรลุความเป็นผู้นำระดับโลกได้ในที่สุด ไม่ใช่เหตุผลอื่นๆ ที่แพร่หลายในตลาด
แต่นักลงทุนส่วนใหญ่คาดการณ์ผิด หรือยังมองไม่เห็นความจริง: Ethereum L1 จะกลายเป็นชั้นหลักระดับโลกในที่สุด และเมื่อถึงตอนนั้นมูลค่าตลาดของ ETH จะสูงถึงหลายล้านล้านดอลลาร์ เหตุผลดังนี้:
Gab และหลายคนรวมถึงฉันมีความเห็นตรงกันว่า: สำหรับสถาบันอย่าง Coinbase, Robinhood การสร้าง L2 เป็นทางเลือกที่ยอดเยี่ยมมาก และวงการ L2 จะขยายตัวอย่างรวดเร็วต่อเนื่อง แม้แต่คนที่มีมุมมองตรงข้ามก็ยอมรับในจุดนี้
· การระเบิดตัวของ L2 อย่างต่อเนื่อง ประกอบกับการเติบโตของ L1 เอง จะสร้างโครงสร้างอนาคตดังนี้:
· L2 ขยายตัวอย่างรวดเร็ว;
· L1 เติบโตอย่างรวดเร็วเช่นกัน;
· L1 รักษาส่วนแบ่งตลาดทุนแอปพลิเคชันประมาณสองในสามที่ครองมานานหลายปี;
· L1 ยึดตำแหน่งตลาดในฐานะชั้นชำระบัญชีพื้นฐานของ L2 เกือบ 99%
ตรรกะนี้ไม่ได้ยึดติดว่า L2 อยู่ในช่วงพัฒนาใด หรือจ่ายค่าธรรมเนียมให้ L1 เท่าไร หัวใจสำคัญเพียงอย่างเดียวคือ: L1 คือศูนย์กลางเชิงโครงสร้างของทั้งระบบ;
· ในอนาคตจะมีโปรเจกต์ L2 ที่成熟และน่าเชื่อถือเกิดขึ้นมากมาย ซึ่งจะยิ่งเสริมความแข็งแกร่งให้ตำแหน่งศูนย์กลางระดับโลกของ L1 โดยธรรมชาติ;
· ในอนาคตจะมีโปรเจกต์ L2 เกิดขึ้นอีกมากที่มีขนาดเทียบเท่า Base, Robinhood รวมถึงโปรเจกต์ที่คนทั่วไปไม่ค่อยพูดถึง: Sonieum ของ Sony, ADI Chain ที่เปิดตัวโดยบริษัทใหญ่ในดูไบ, Zksync (ซึ่งมีกลุ่มธนาคารอเมริกันและสถาบันอื่นๆ กำลังผลักดันการพัฒนา) เมื่อ L1 รองรับทุนแอปพลิเคชันระดับหลายล้านล้านดอลลาร์ มูลค่าของ ETH ก็จะสูงขึ้นตามธรรมชาติ และมูลค่าตลาดพุ่งสู่ระดับล้านล้าน
นี่คือข้อโต้แย้งที่ฉันคิดว่า Ethereum L1 จะบรรลุความเป็นผู้นำระดับโลก
«เดี๋ยวนะ คุณแค่บอกว่าระบบนิเวศ Ethereum จะชนะ แต่ไม่ได้อธิบายว่าทำไมนี่ถึงหมายความว่าโทเคน ETH จะชนะ»
เพื่อนในวงการคริปโต ถ้าคุณคิดไม่ออกว่าระบบนิเวศ Ethereum เติบโตถึงขนาดมหึมาเช่นนี้ แล้วจะต้องเป็นผลดีต่อโทเคน ETH ฉันก็ไม่รู้จะพูดอะไรแล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง