นับตั้งแต่ปี 1955 เป็นครั้งแรกที่กำไรของ S&P 500 สูงกว่าแนวโน้มระยะยาวถึง 14%

TL;DR
· รายงานการปรับปรุงกำไรหุ้นสหรัฐฯ ระบุว่า EPS ของ S&P 500 สูงกว่าแนวโน้มระยะยาวกว่า 90 ปีถึง 14% ซึ่งเป็นครั้งแรกนับตั้งแต่ปี 1955
· ข้อมูลสาธารณะจาก FactSet ระบุว่าอัตราการเติบโตของกำไร Q2 ของ S&P 500 อยู่ที่ประมาณ 23% ถึง 25%
· การเติบโตของกำไรกำลังกระจายจากหุ้นเทคโนโลยีขนาดใหญ่ไปยังบริษัทอื่นๆ มากขึ้น แต่ยังคงมีความแตกต่างระหว่างอุตสาหกรรม และเกณฑ์กำไรที่สูงยังเพิ่มความยากในการทำผลงานให้เป็นไปตามคาดการณ์ในอนาคต
มูลค่าหุ้นสหรัฐฯ ที่สูงกำลังได้รับการสนับสนุนพื้นฐานที่แข็งแกร่งขึ้น: กำไรของบริษัทไม่เพียงแต่ยังคงเติบโต แต่เหล่าวิเคราะห์ยังคงปรับเพิ่มคาดการณ์ในอนาคตอย่างต่อเนื่อง
รายงานการปรับปรุงกำไรหุ้นสหรัฐฯ ที่รวบรวมข้อมูลจากหลายสถาบันระบุว่า กำไรต่อหุ้น (EPS) ของ S&P 500 สูงกว่าแนวโน้มที่เกิดจากข้อมูลประวัติศาสตร์กว่า 90 ปีประมาณ 14% ซึ่งเป็นครั้งแรกนับตั้งแต่ปี 1955 ที่มีความเบี่ยงเบนสูงถึงระดับนี้ รายงานยังชี้ให้เห็นว่าสัดส่วนของบริษัทที่ทำกำไรเกินคาด สัดส่วนยอดขายที่เกินคาด และการปรับเพิ่มคาดการณ์กำไรของนักวิเคราะห์ ล้วนอยู่ในระดับที่แข็งแกร่งในเชิงประวัติศาสตร์
ข้อมูลชุดนี้อธิบายว่าทำไมหุ้นสหรัฐฯ ยังคงได้รับการสนับสนุนแม้มีมูลค่าสูง ในปีที่ผ่านมา การลงทุนใน AI ความคาดหวังด้านอัตราดอกเบี้ย และสภาพคล่องร่วมกันผลักดันสินทรัพย์เสี่ยงให้ปรับตัวขึ้น เมื่อดัชนีสูงขึ้นอีก การพึ่งพาเพียงแค่การเล่าเรื่องไม่เพียงพออีกต่อไป กำไรของบริษัทต้องเติบโตต่อไปเพื่อรองรับมูลค่าที่สูงขึ้น
แต่กำไรที่แข็งแกร่งก็มีอีกด้านหนึ่ง: เมื่อระดับกำไรสูงกว่าแนวโน้มระยะยาวอย่างชัดเจน ความคาดหวังของตลาดก็จะเพิ่มขึ้นพร้อมกัน การที่บริษัททำได้เพียงตามคาดการณ์อาจไม่เพียงพอที่จะผลักดันราคาหุ้นให้สูงขึ้นอีกต่อไป หากรายได้ อัตรากำไร หรือแนวโน้มในอนาคตต่ำกว่าคาด มูลค่าที่สูงก็จะเผชิญกับแรงกดดันมากขึ้น
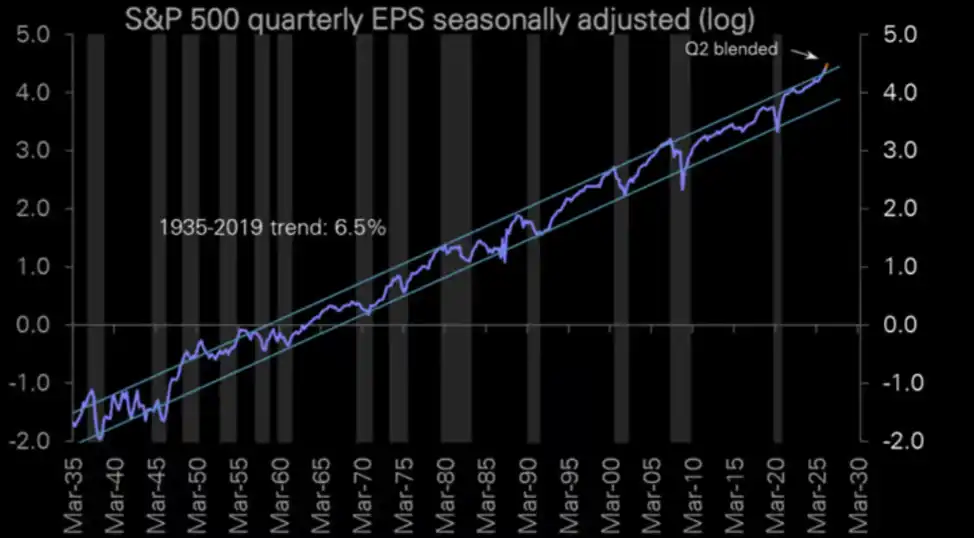
EPS รายไตรมาสของ S&P 500 ปรับตัวขึ้นเหนือแนวโน้มระยะยาว รายงานระบุว่าสูงกว่าแนวโน้มกว่า 90 ปีถึง 14% ซึ่งเป็นครั้งแรกนับตั้งแต่ปี 1955
กำไรแข็งแกร่งแค่ไหน: EPS ของ S&P 500 ขึ้นสู่ระดับที่หายากในรอบ 70 ปี
การประเมินความแข็งแกร่งของกำไรในปัจจุบันของรายงาน มาจากสามระดับหลัก
ประการแรก ระดับ EPS ของ S&P 500 เพิ่มขึ้นอย่างต่อเนื่องและทะลุช่วงแนวโน้มระยะยาวอย่างชัดเจน ตามการคำนวณของดอยช์แบงก์ที่อ้างอิงในรายงาน การเติบโตของกำไรที่แข็งแกร่งติดต่อกันหลายไตรมาสได้ผลักดัน EPS ของ S&P 500 ให้สูงขึ้นเหนือแนวโน้มระยะยาวถึง 14%
ประการที่สอง ผลประกอบการจริงของบริษัทโดยทั่วไปดีกว่าที่นักวิเคราะห์คาดการณ์ไว้ รายงานระบุว่า สัดส่วนของบริษัทในดัชนี S&P 500 ที่มีผลกำไรเกินคาดอยู่ในระดับใกล้เคียงจุดสูงสุดทางประวัติศาสตร์ และส่วนเกินของยอดขายโดยรวมก็เพิ่มขึ้นสู่ระดับสูงสุดในรอบเกือบห้าปี
ประการที่สาม การคาดการณ์กำไรไม่ได้ถูกปรับลดลงตามปกติหลังจากฤดูกาลรายงานผลประกอบการเริ่มต้น แต่กลับปรับเพิ่มขึ้นอย่างต่อเนื่อง รายงานแสดงให้เห็นว่า ในเดือนกรกฎาคม นักวิเคราะห์ได้ปรับเพิ่มประมาณการ EPS แบบ bottom-up รายไตรมาสของ S&P 500 ขึ้น 0.3% ในอดีต นักวิเคราะห์มักจะปรับลดการคาดการณ์ในเดือนแรกของไตรมาส เพื่อสะท้อนแนวทางของผู้บริหารที่ระมัดระวังมากขึ้นและสมมติฐานทางมหภาค
สัญญาณเหล่านี้ร่วมกันชี้ให้เห็นว่า ตลาดหุ้นสหรัฐฯ ในปัจจุบันไม่ได้เผชิญกับภาวะที่ขับเคลื่อนโดยการขยายตัวของมูลค่าหุ้นเพียงอย่างเดียว กำไรของบริษัทกำลังให้การสนับสนุนพื้นฐาน และผลประกอบการจริงยังคงเกินกว่าที่คาดการณ์ไว้ก่อนหน้านี้อย่างต่อเนื่อง
อย่างไรก็ตาม "กำไรแข็งแกร่ง" ไม่ได้หมายความว่าข้อมูลทั้งหมดสามารถนำมาใช้ปะปนกันได้โดยตรง
ตัวเลขที่โดดเด่นตัวหนึ่งในรายงานคือ อัตราการเติบโตของกำไร S&P 500 ในไตรมาสที่สองสูงถึง 33.2% ซึ่งเป็นระดับสูงที่ไม่ค่อยพบเห็นในรอบกว่า 30 ปี รองจากช่วงฟื้นตัวพิเศษหลังวิกฤตการเงินและการแพร่ระบาดเท่านั้น
ที่น่าสังเกตคือ ในข้อมูลสาธารณะที่อ้างอิงในบทความนี้ FactSet คาดการณ์เมื่อวันที่ 2 กรกฎาคมว่ากำไรของ S&P 500 ในไตรมาสที่สองจะเติบโต 23.3% เมื่อเทียบกับปีก่อนหน้า Axios อ้างอิงตัวเลขจาก FactSet ที่ 22.5% ในขณะที่ Bloomberg อยู่ที่ประมาณ 25% ดังนั้น การกล่าวที่แม่นยำกว่าคือ ตามข้อมูลสาธารณะ อัตราการเติบโตของกำไร S&P 500 ในไตรมาสที่สองอยู่ในช่วงประมาณ 23% ถึง 25% ส่วนตัวเลข 33.2% ในรายงานอาจใช้ช่วงเวลาทางสถิติ ขอบเขตตัวอย่าง หรือวิธีการปรับแต่งที่แตกต่างกัน
อย่างไรก็ตาม แม้จะใช้ช่วง 23% ถึง 25% อัตราการเติบโตของกำไร S&P 500 ในไตรมาสที่สองก็ยังอยู่ในระดับสูง และด้านกำไรยังคงให้การสนับสนุนพื้นฐานแก่ดัชนี
แข็งแกร่งตรงไหน: ผลประกอบการเกินคาด พร้อมกับการปรับเพิ่มประมาณการกำไร
คุณค่าของการปรับปรุงกำไรในรอบนี้ไม่ได้อยู่ที่ตัวเลขไตรมาสที่สองที่สูงเพียงอย่างเดียว แต่อยู่ที่ผลประกอบการจริงและความคาดหวังในอนาคตที่เพิ่มขึ้นพร้อมกัน
โดยปกติแล้ว เมื่อบริษัทเข้าสู่ฤดูกาลรายงานผลประกอบการ นักวิเคราะห์จะค่อยๆ ปรับลดการคาดการณ์ตามแนวทางของบริษัท การเปลี่ยนแปลงต้นทุน และความเสี่ยงทางมหภาค แต่ฤดูกาลรายงานผลประกอบการรอบนี้กลับเกิดสถานการณ์ตรงกันข้าม: ผลประกอบการจริงเกินความคาดหมายอย่างต่อเนื่อง และนักวิเคราะห์ก็ปรับเพิ่ม EPS ในอนาคตขึ้นเรื่อยๆ
รายงานอ้างอิงข้อมูลจาก Carson ระบุว่า ต้นปีตลาดคาดการณ์ว่า S&P 500 จะเติบโตของกำไรประมาณ 13% ในปี 2026 แต่ปัจจุบันการคาดการณ์นี้ได้ปรับเพิ่มขึ้นเป็นเกือบ 28% ตัวเลขนี้ควรระบุอย่างชัดเจนว่าเป็นตัวเลขจากสถาบันที่รายงานอ้างอิง ไม่ใช่ฉันทามติร่วมของตลาดสาธารณะ
การเปลี่ยนแปลงที่สำคัญยิ่งกว่านั้นคือ ตลาดหุ้นสหรัฐฯ ฝั่งขาขึ้นไม่ได้พึ่งพาเพียงแค่ความคาดหวังการลดดอกเบี้ย สภาพคล่อง หรือเรื่องเล่าเกี่ยวกับ AI อีกต่อไป แต่เริ่มได้รับการสนับสนุนจากการปรับเพิ่มประมาณการกำไรด้วย
ตราบใดที่กำไรของบริษัทยังคงเกินกว่าที่คาดการณ์ไว้ และนักวิเคราะห์ยังคงปรับเพิ่มประมาณการกำไรในอนาคต มูลค่าที่สูงอาจค่อยๆ ถูกดูดซับผ่านการเติบโตของกำไร ในทางกลับกัน หากการปรับเพิ่มประมาณการกำไรหยุดชะงัก ตลาดจะสูญเสียการสนับสนุนที่สำคัญ และปัญหาด้านมูลค่าจะกลับมาโดดเด่นอีกครั้ง
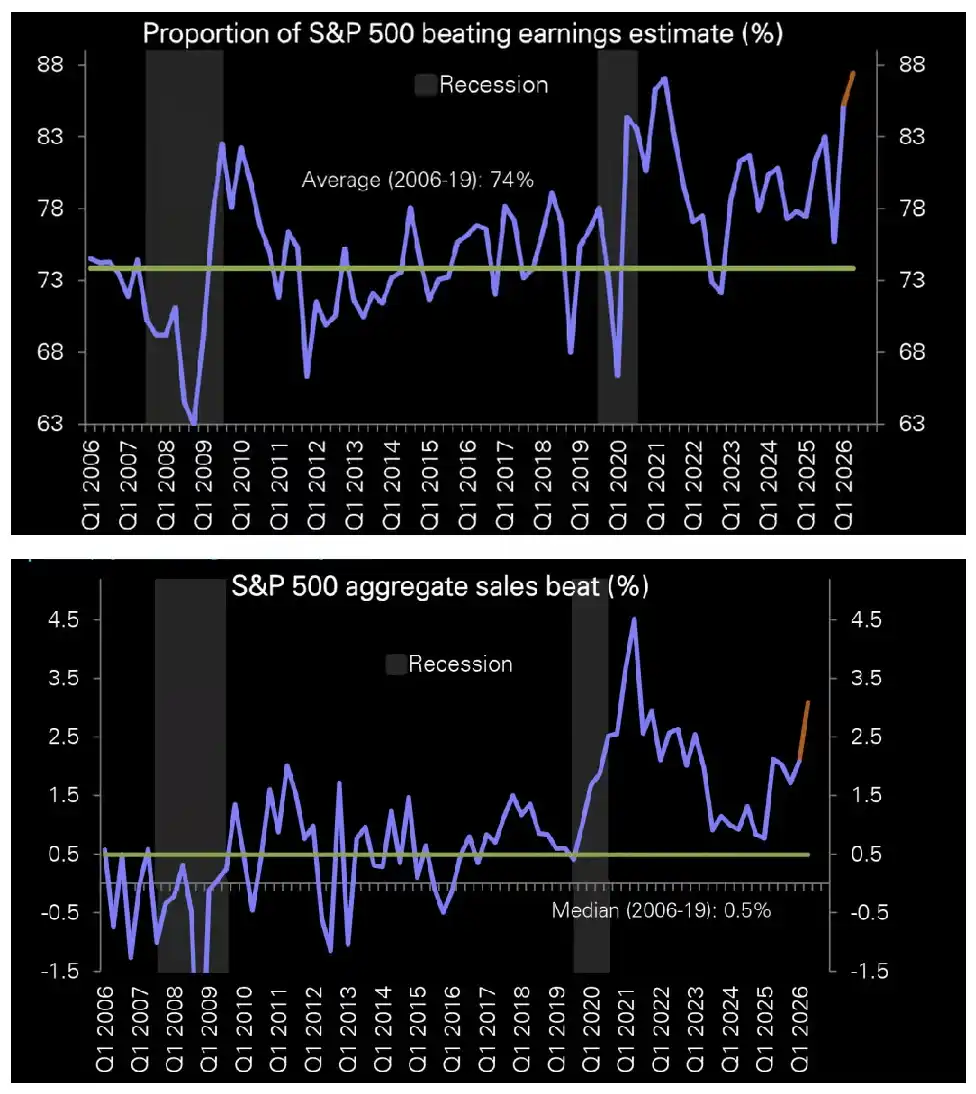
สัดส่วนบริษัทในดัชนี S&P 500 ที่มีกำไรเกินคาดการณ์พุ่งขึ้นใกล้ระดับสูงสุดเป็นประวัติการณ์ ขณะที่อัตราการเกินคาดการณ์ของยอดขายโดยรวมก็พุ่งขึ้นสู่ระดับสูงสุดในรอบห้าปี
การกระจายตัวเกิดขึ้นแล้วหรือยัง: หุ้นเทคโนโลยียังคงเป็นแรงขับเคลื่อนหลัก แต่บริษัทอื่นเริ่มส่งไม้ต่อ
ความแข็งแกร่งของกำไรจะคงอยู่ได้หรือไม่ ยังขึ้นอยู่กับว่าการเติบโตจะกระจายจากบริษัทเทคโนโลยีขนาดใหญ่เพียงไม่กี่แห่งไปสู่ตลาดในวงกว้างหรือไม่
ข้อมูลแยกจาก FactSet ณ วันที่ 20 กรกฎาคมแสดงให้เห็นว่า อัตราการเติบโตของกำไรแบบผสมในไตรมาสที่สองของ S&P 500 อยู่ที่ 24.7% ขณะที่อัตราการเติบโตของกำไรของบริษัท 493 แห่งนอกเหนือจาก "กลุ่มยักษ์ใหญ่เจ็ดราย" อยู่ที่ 22.8% ซึ่งหมายความว่าการเติบโตของกำไรของดัชนีไม่ได้มาจากบริษัทเทคโนโลยีขนาดใหญ่พิเศษเพียงไม่กี่แห่งเพียงอย่างเดียว
แต่แรงหนุนจากหุ้นที่มีน้ำหนักมากยังคงไม่สามารถมองข้ามได้ หากตัด Micron และ Nvidia ออกไปอีก อัตราการเติบโตของกำไรของ S&P 500 ในไตรมาสที่สองจะลดลงเหลือ 16.8% รายงานยังชี้ให้เห็นว่า หลังจากตัดบริษัทดาวเด่นและรายการพิเศษครั้งเดียวออกไป อัตราการเติบโตของกำไรของบริษัทระดับมัธยฐานใน S&P 500 อยู่ที่ประมาณ 13.8%
ตัวเลขเหล่านี้ชี้ไปที่การประเมินที่สมดุลมากขึ้น: การเติบโตของกำไรได้กระจายตัวแล้ว แต่บริษัทเทคโนโลยีขนาดใหญ่และเซมิคอนดักเตอร์ยังคงเป็นเครื่องยนต์สำคัญ
ข้อมูลระดับอุตสาหกรรมก็ต้องตีความอย่างระมัดระวังเช่นกัน
ตามเกณฑ์ของ Deutsche Bank ระบุว่า อุตสาหกรรมทั้งหมดของ S&P 500 มีแนวโน้มเติบโตเป็นบวกติดต่อกันเป็นไตรมาสที่สอง โดย 8 ใน 11 อุตสาหกรรมอาจมีการเติบโตสองหลัก ขณะที่ข้อมูลเปิดเผยจาก FactSet ณ วันที่ 2 กรกฎาคมระบุว่า 10 ใน 11 อุตสาหกรรมคาดว่าจะมีกำไรเติบโตเมื่อเทียบกับปีก่อน โดยการดูแลสุขภาพเป็นอุตสาหกรรมเดียวที่คาดว่ากำไรจะลดลง ส่วนด้านรายได้ ทั้ง 11 อุตสาหกรรมคาดว่าจะเติบโตเมื่อเทียบกับปีก่อน
จากนี้จะเห็นได้ว่า การปรับปรุงกำไรครอบคลุมอุตสาหกรรมส่วนใหญ่แล้ว แต่ยังคงมีความแตกต่างระหว่างอุตสาหกรรม
ที่น่าสังเกตคือ การเติบโตของรายได้บ่งชี้ว่ายอดขายโดยรวมของบริษัทยังคงขยายตัว แต่กำไรขั้นสุดท้ายยังได้รับผลกระทบจากค่าจ้าง วัตถุดิบ ค่าเสื่อมราคา โครงสร้างผลิตภัณฑ์ อำนาจการตั้งราคา และรายการกำไรขาดทุนพิเศษ เป็นต้น ด้วยอัตราการเติบโตของรายได้ที่เท่ากัน ความสามารถในการแปลงเป็นกำไรของแต่ละอุตสาหกรรมอาจแตกต่างกันอย่างมาก
จุดที่มีคุณค่าอย่างแท้จริงของการกระจายตัวของกำไรที่กว้างขึ้น คือฐานกำไรของดัชนี S&P 500 กำลังขยายตัวมากขึ้น ดัชนีไม่ได้พึ่งพากลุ่มเทคโนโลยียักษ์ใหญ่เพียงไม่กี่รายอีกต่อไป แต่ยังไม่เพียงพอที่จะพิสูจน์ว่าบริษัทและอุตสาหกรรมทั้งหมดได้เข้าสู่วงจรการเติบโตแบบพร้อมเพรียงกันแล้ว
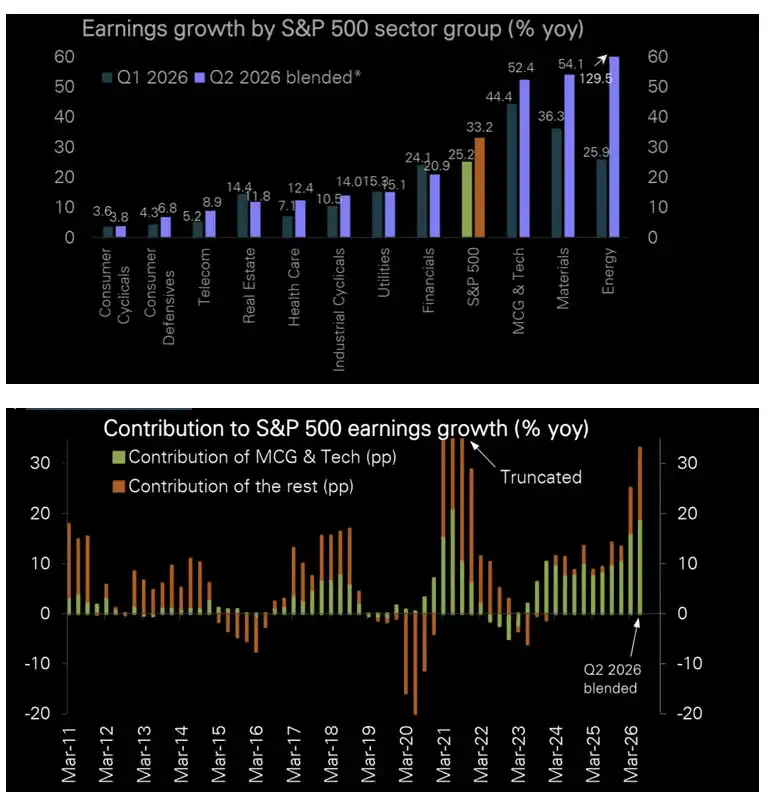
ตามกรอบรายงาน การเติบโตของกำไรในอุตสาหกรรมส่วนใหญ่ของ S&P 500 เร่งตัวขึ้น และการมีส่วนร่วมต่อการเติบโตของกำไรดัชนีจากบริษัทนอกกลุ่มเทคโนโลยีและหุ้น growth ขนาดใหญ่ก็ขยายตัวเพิ่มขึ้นเช่นกัน
ทำไมกำไรยิ่งแข็งแกร่ง เกณฑ์รายงานผลกลับยิ่งสูงขึ้น
กำไรที่แข็งแกร่งสามารถหนุนมูลค่าหุ้นได้ แต่ก็สร้างเกณฑ์เปรียบเทียบที่สูงขึ้นด้วยเช่นกัน
ตามการคำนวณของรายงาน EPS ของ S&P 500 สูงกว่าแนวโน้มระยะยาวกว่า 90 ปีถึง 14% ซึ่งไม่ได้หมายความว่ากำไรของบริษัทกำลังจะถึงจุดสูงสุด และไม่สามารถสรุปได้โดยตรงว่าตลาดกำลังจะปรับฐาน แต่แสดงให้เห็นว่าระดับกำไรในปัจจุบันสูงกว่าแนวโน้มระยะยาวอย่างชัดเจน และการเติบโตแบบปีต่อปีในอนาคตจะเผชิญกับแรงกดดันจากฐานที่สูงขึ้น
เมื่อคาดการณ์กำไรถูกปรับขึ้นจากประมาณ 13% ต้นปีเป็นเกือบ 28% ตลาดได้รวมสมมติฐานการเติบโตที่ค่อนข้างมองโลกในแง่ดีไว้ล่วงหน้าแล้ว หลังจากนี้ การทดสอบที่บริษัทต้องเผชิญไม่ได้เป็นเพียงแค่ "มีการเติบโตหรือไม่" แต่เป็นว่าอัตราการเติบโตจะยังคงสูงกว่าที่คาดการณ์ที่ถูกปรับขึ้นเรื่อยๆ ได้หรือไม่
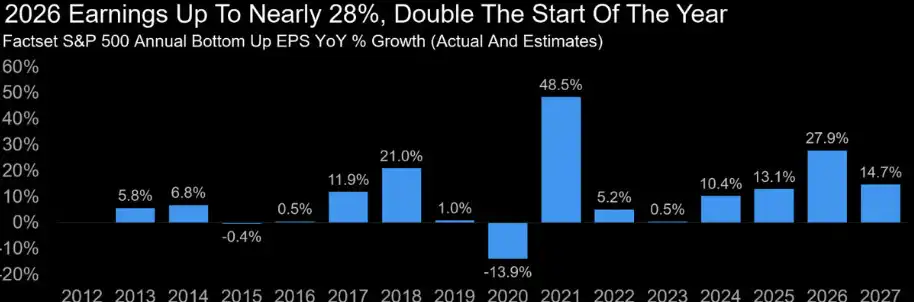
รายงานแสดงให้เห็นว่า การคาดการณ์อัตราการเติบโตของกำไรทั้งปีของ S&P 500 ปรับขึ้นจากประมาณ 13% ต้นปีเป็นเกือบ 28%
ซึ่งหมายความว่า ฤดูรายงานผลอาจเกิดสถานการณ์ที่ดูขัดแย้งกัน: กำไรโดยรวมยังคงแข็งแกร่ง แต่หุ้นรายตัวอาจไม่ปรับขึ้นตามการเติบโตของผลประกอบการ
สาเหตุก็คือ ราคาหุ้นสะท้อนช่องว่างระหว่างผลลัพธ์จริงกับความคาดหวังของตลาด หากตลาดคาดการณ์ว่ารายได้ของบริษัทจะเติบโต 20% การเติบโตจริง 20% ก็ถือว่าเป็นไปตามคาดเท่านั้น หากอัตรากำไร คำสั่งซื้อ หรือแนวโน้มในอนาคตต่ำกว่าที่ตลาดคาดไว้เล็กน้อย ราคาหุ้นก็ยังอาจปรับตัวลงได้
กำไรที่สูงยังเพิ่มความอ่อนไหวของมูลค่าหุ้นต่อข่าวร้าย การชะลอตัวของอัตราการเติบโตของยอดขาย อัตรากำไรที่ถูกกดดันจากต้นทุน ผลตอบแทนจากการลงทุนด้าน AI ต่ำกว่าที่คาด หรือผู้บริหารให้แนวโน้มไตรมาสถัดไปที่ค่อนข้างอนุรักษ์นิยม ล้วนอาจกระตุ้นให้เกิดการปรับมูลค่าที่ชัดเจนมากขึ้น
ดังนั้น กำไรยิ่งแข็งแกร่งไม่ได้หมายความว่าความเสี่ยงของตลาดยิ่งต่ำลง มันหมายความว่าพื้นฐานรองรับแข็งแกร่งขึ้น แต่ในขณะเดียวกันก็หมายความว่านักลงทุนมีความต้องการสูงขึ้นด้วย
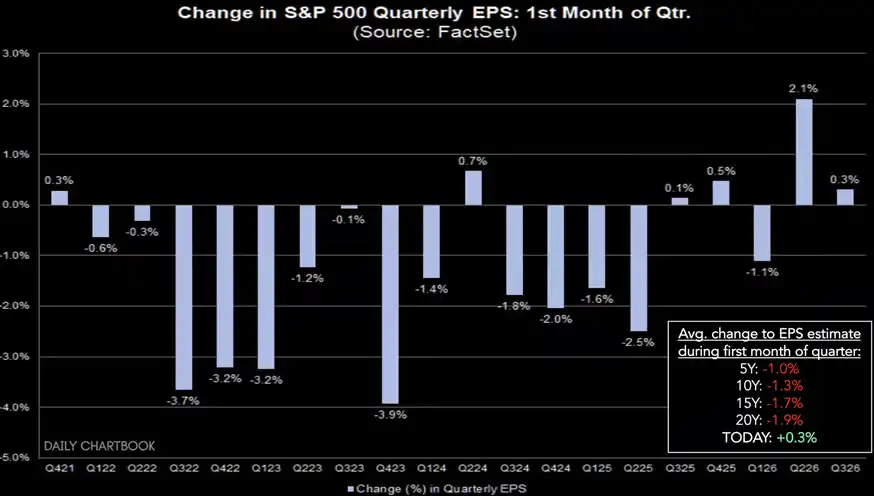
ในเดือนกรกฎาคม นักวิเคราะห์ปรับเพิ่มคาดการณ์ EPS รายไตรมาสของ S&P 500 ขึ้น 0.3%; ในอดีต นักวิเคราะห์มักจะปรับลดคาดการณ์กำไรในเดือนแรกของไตรมาส
ต่อไปนี้ต้องดูอะไร: รายได้ อัตรากำไร และการปรับเพิ่มประมาณการกำไรจะคงอยู่ได้หรือไม่
ต่อไป การตัดสินว่ากำไรของหุ้นสหรัฐฯ จะสามารถหนุนดัชนีต่อไปได้หรือไม่ จำเป็นต้องพิจารณาตัวแปรที่เฉพาะเจาะจงมากขึ้นสี่ประการ
ประการแรกคือการเติบโตของรายได้ กำไรสามารถปรับปรุงได้ในระยะสั้นผ่านการควบคุมต้นทุน การซื้อหุ้นคืน หรือรายการพิเศษเพียงครั้งเดียว แต่รายได้สะท้อนได้ดีกว่าว่าความต้องการขยายตัวอย่างแท้จริงหรือไม่ หากการเติบโตของยอดขายเริ่มชะลอตัวอย่างชัดเจน ความยั่งยืนของการขยายกำไรก็จะถูกตั้งคำถาม
ประการที่สองคืออัตรากำไร การเติบโตของกำไรในปัจจุบันส่วนหนึ่งมาจากอัตรากำไรที่สูงและผลจากขนาดของบริษัทเทคโนโลยีขนาดใหญ่ หากต้นทุนค่าแรง พลังงาน ค่าเสื่อมราคา หรือต้นทุนทางการเงินเพิ่มขึ้น การเติบโตของรายได้อาจไม่แปลงเป็นกำไรในสัดส่วนที่เท่ากัน
ประการที่สามคือผลตอบแทนจากการใช้จ่ายด้านทุนที่เกี่ยวข้องกับ AI บริษัทเทคโนโลยีขนาดใหญ่ยังคงลงทุนเงินจำนวนมหาศาลในการสร้างศูนย์ข้อมูล ซื้อชิป และขยายโครงสร้างพื้นฐานคลาวด์ นักลงทุนจำเป็นต้องเห็นการใช้จ่ายเหล่านี้ค่อยๆ แปลงเป็นรายได้จากคลาวด์ การสมัครสมาชิกซอฟต์แวร์ ประสิทธิภาพโฆษณา หรือรายได้จากบริการ AI สำหรับองค์กร
ประการที่สี่คือทิศทางการปรับประมาณการกำไร นักวิเคราะห์จะยังคงปรับเพิ่มประมาณการ EPS สำหรับปี 2026 และ 2027 ต่อไปหรือไม่ อาจสำคัญกว่าอัตราการเติบโตของกำไรในไตรมาสเดียว ตราบใดที่คาดการณ์ยังคงถูกปรับขึ้น มูลค่าที่สูงก็ยังได้รับการหนุน แต่หากการปรับประมาณการกำไรถึงจุดสูงสุดหรือกลับ调整为ลดลง ความอดทนของตลาดต่อมูลค่าก็จะลดลงอย่างรวดเร็ว
โดยสรุป สัญญาณเชิงบวกที่สุดของกำไรหุ้นสหรัฐฯ ในรอบนี้คือการปรับปรุงพร้อมกันของผลประกอบการระยะสั้น ความกว้างของการเติบโต และความคาดหวังในอนาคต การขึ้นของดัชนีไม่ได้พึ่งพาเพียงสภาพคล่องและธีม AI เท่านั้น แต่กำไรของบริษัทเองก็ให้การสนับสนุนเช่นกัน
แต่การสนับสนุนนี้ได้ถูกสร้างขึ้นบนระดับกำไรที่สูงผิดปกติและความคาดหวังของตลาดแล้ว
ยิ่งกำไรแข็งแกร่ง มูลค่าก็ยิ่งมีเหตุผลที่จะคงอยู่ ยิ่งคาดหวังสูง ต้นทุนของความผิดพลาดในรายงานผลประกอบการก็ยิ่งมากขึ้น สิ่งที่กำหนดจริงๆ ว่าหุ้นสหรัฐฯ จะสามารถขึ้นต่อไปได้หรือไม่ ไม่ใช่การที่บริษัทจะส่งมอบรายงานผลประกอบการที่ "ดีพอ" อีกต่อไป แต่คือรายได้ อัตรากำไร และแนวโน้มในอนาคตจะสามารถเกินเกณฑ์ที่ตลาดตั้งไว้สูงขึ้นเรื่อยๆ ได้อย่างต่อเนื่องหรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia