เน็ตไอดอลสายสถาบันปะทะเทพหุ้นผมหงอก รายงานที่ทำให้ CPO ร่วงหนักกำลังเชียร์หุ้นตัวไหนอยู่?

TL;DR
· SemiAnalysis มองว่าการเพิ่มปริมาณการผลิต CPO จะช้ากว่าที่ตลาดคาดการณ์ไว้ และช่วงเปลี่ยนผ่านของ NPO อาจถูกยืดออกไป
· นักลงทุนสายเทคนิคไม่เห็นด้วยกับมุมมองนี้ โดยเชื่อว่า NVIDIA และห่วงโซ่อุปทานกำลังเร่งให้ CPO เกิดขึ้นเร็วขึ้น
· หุ้นที่เกี่ยวข้อง: AAOI, LITE, COHR, GLW, MRVL, SIVE, AVGO, NVDA
การปรับตัวลงของหุ้นกลุ่มออปติกในรอบนี้ แม้ภายนอกจะดูเหมือนถูกกระแส CPO สาดน้ำเย็น แต่จริงๆ แล้วตลาดกำลังประเมินค่าปัจจัยที่อ่อนไหวมากขึ้นใหม่ นั่นคือ การเพิ่มปริมาณการผลิตในปี 2027-2028 จะเป็นช่วงที่ผลประกอบการออกมาจริง หรือเป็นเพียงช่วงเริ่มต้นของการทดสอบเท่านั้น
CPO (Co-Packaged Optics) ตัวมันเองยังไม่ถูกปฏิเสธ ความต้องการแบนด์วิธ พลังงาน และความหนาแน่นของการสลับสัญญาณในศูนย์ข้อมูล AI ยังคงเพิ่มขึ้น ขีดจำกัดทางกายภาพของสายทองแดงและโมดูลออปติกแบบเสียบได้แบบดั้งเดิมก็ยังคงอยู่ ปัญหาอยู่ที่ว่าราคาหุ้นของบริษัทที่เกี่ยวข้องก่อนหน้านี้ได้สะสมการคาดการณ์ตามไทม์ไลน์ที่เร่งรีบไว้แล้ว นั่นคือ หลังจากที่ NVIDIA ผลักดัน CPO เข้าสู่หน้าต่างเชิงพาณิชย์ ส่วนประกอบต่างๆ เช่น ออปติกเอนจิน เลเซอร์ ซิลิคอนโฟโตนิกส์ และชิปสวิตชิ่ง จะเข้าสู่การผลิตจำนวนมากอย่างรวดเร็วในปี 2027-2028
รายงานของ SemiAnalysis เมื่อวันที่ 9 มิถุนายน ได้โจมตีสมมติฐานการตั้งราคานี้พอดี ตามที่ถูกเปิดเผยต่อสาธารณะ รายงานดังกล่าวระบุว่า NVIDIA 800V DC และการผลิต CPO จำนวนมากอาจถูกเลื่อนออกไปเป็นช่วงปี 2028-2029 ส่วน 400V DC ยังคงเดินเครื่องตามกำหนดในปี 2026 และโครงการ NPO (Near-Packaged Optics) บางส่วนอาจถูกเร่งให้เร็วขึ้น หลังจากรายงานดังกล่าวทำให้ตลาดผันผวน หุ้นในกลุ่มออปติกและห่วงโซ่ที่เกี่ยวข้อง เช่น AAOI, LITE, COHR, GLW, MRVL ต่างปรับตัวลงเป็นเลขหลักเดียวถึงสองหลัก สิ่งที่ตลาดซื้อขายไม่ใช่ "ทิศทางของ CPO ถูกต้องหรือไม่" แต่เป็น "CPO จะกลายเป็นคำสั่งซื้อได้เร็วแค่ไหน"
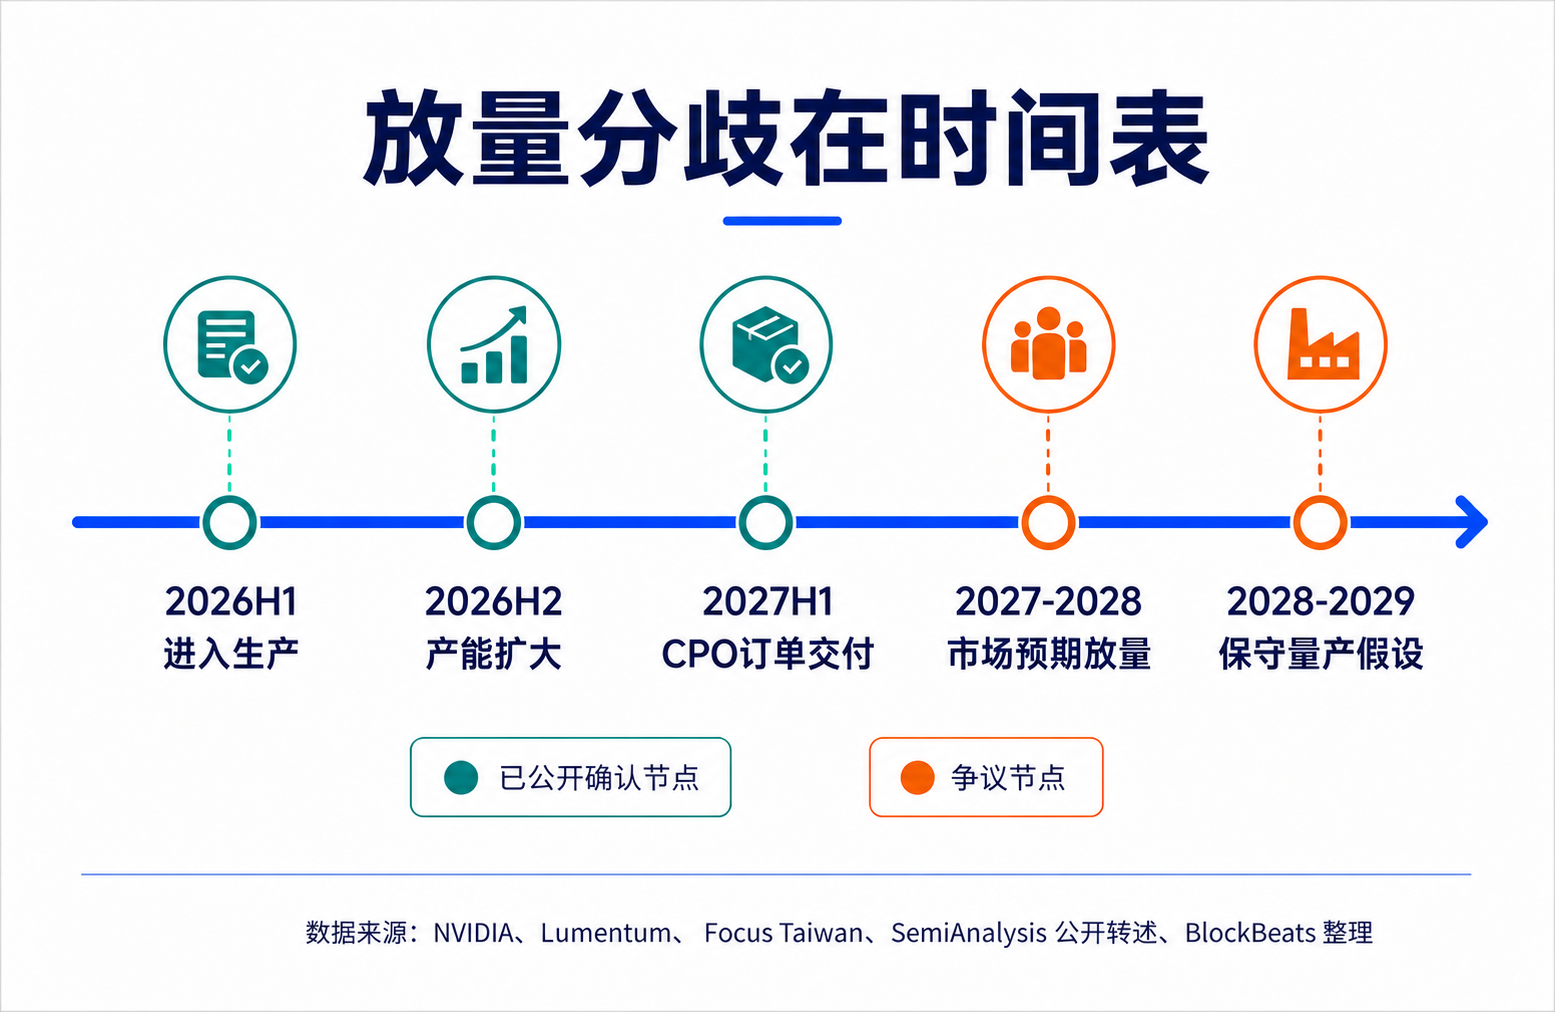
แต่นี่ไม่ใช่การมองขาลงด้านเดียว "นักลงทุนสายเทคนิค" หรือนักวิเคราะห์ห่วงโซ่อุปทาน AI อย่าง Serenity (@aleabitoreddit) ได้โต้แย้ง SemiAnalysis ในเวลาต่อมา โดยมองว่าพวกเขาพึ่งพาโมเดลทางวิศวกรรมแบบอนุรักษ์นิยมมากเกินไป และประเมินความสามารถของ NVIDIA ในการบีบอัดวงจรฮาร์ดแวร์ต่ำเกินไป จากการตีความสัญญาณจาก NVIDIA, Lumentum, Foxconn และอื่นๆ เขาเน้นย้ำว่า CPO ยังคงอยู่ในเส้นทางการเพิ่มกำลังการผลิตในช่วงครึ่งหลังของปี 2026, ครึ่งหลังของปี 2027 และปี 2028
คุณค่าของข้อถกเถียงนี้ ไม่ใช่การตัดสินว่าใคร "ชนะ" แต่เป็นการดึงจุดยึดการประเมินมูลค่าของห่วงโซ่ออปติกจากเรื่องเล่าในจุดสิ้นสุด กลับมาสู่การตรวจสอบไทม์ไลน์: CPO จะมาถึงแน่นอน แต่มันจะมาถึงด้วยความชันเท่าใด ซึ่งจะเป็นตัวกำหนดการกระจายมูลค่าระหว่าง NPO, โมดูลแบบเสียบได้, แหล่งกำเนิดแสง และชิปสวิตชิ่ง
การประเมินมูลค่าใหม่เบื้องหลังการปรับตัวลงของหุ้นกลุ่มออปติก
ในช่วงหลายเดือนที่ผ่านมา ตลาดซื้อหุ้นในห่วงโซ่อุปทานออปติก โดยหัวใจหลักไม่ใช่รายได้ในปัจจุบัน แต่เป็นการโยกย้ายรายจ่ายด้านทุนของสถาปัตยกรรมเครือข่ายยุคถัดไปในศูนย์ข้อมูล AI
เมื่อคลัสเตอร์สำหรับการฝึกโมเดลและการอนุมานขยายตัวขึ้น แรงกดดันด้านการสื่อสารระหว่าง GPU ระหว่างแร็ค และภายในศูนย์ข้อมูลก็เพิ่มขึ้นอย่างต่อเนื่อง เครือข่ายไม่ได้เป็นเพียงระบบสนับสนุนภายนอกเซิร์ฟเวอร์อีกต่อไป แต่กลับกลายเป็นคอขวดด้านประสิทธิภาพของโรงงาน AI ยิ่งความหนาแน่นของแบนด์วิดท์สูงขึ้นและใช้พลังงานต่ำลง ขีดจำกัดการขยายคลัสเตอร์หน่วยประมวลผลก็จะยิ่งสูงขึ้น นี่คือเหตุผลที่ CPO ถูกนำมาสู่แถวหน้า
ความน่าสนใจทางทฤษฎีของ CPO นั้นตรงไปตรงมา: การนำออปติกเอ็นจิ้นเข้าใกล้ ASIC (ชิปสวิตช์เฉพาะ) มากที่สุดเท่าที่จะทำได้ เพื่อลดเส้นทางสัญญาณไฟฟ้าความเร็วสูง ลดการสูญเสียพลังงาน การสูญเสียสัญญาณ และแรงกดดันด้านความสมบูรณ์ของสัญญาณที่เกิดจากวงจรซีเรียลไลเซชัน-ดีซีเรียลไลเซชันและรอยทองแดง เมื่อเทียบกับโมดูลแบบเสียบได้แบบดั้งเดิม CPO มีพื้นที่จินตนาการด้านการใช้พลังงานและความหนาแน่นที่ดีกว่าในยุคแบนด์วิดท์สูง
ปัญหาของตลาดคือ มันมักจะซื้อขาย "ทิศทางที่ถูกต้อง" ล่วงหน้าเป็น "ความแน่นอนของการผลิตจำนวนมาก" ได้ง่ายเกินไป ข่าวประชาสัมพันธ์อย่างเป็นทางการของ NVIDIA ระบุว่าแพลตฟอร์ม Vera Rubin จะนำ Spectrum-X Ethernet Photonics มาใช้ สวิตช์ CPO ได้เข้าสู่การผลิตแล้ว สำหรับการขยายแนวนอนและการปรับใช้ข้ามคลัสเตอร์ของโรงงาน AI รายงานเมื่อวันที่ 3 มิถุนายน ผู้บริหารฝ่ายธุรกิจเครือข่ายของ NVIDIA กล่าวว่า สวิตช์ Spectrum-X CPO ได้จัดส่งให้กับพันธมิตรบางรายแล้ว และคาดว่ากำลังการผลิตจะขยายตัวในช่วงครึ่งหลังของปี 2026
สัญญาณเหล่านี้เพียงพอที่จะพิสูจน์ว่า CPO กำลังดำเนินไปข้างหน้า แต่ไม่สามารถเทียบเท่ากับการรับรู้คำสั่งซื้อจำนวนมากในระดับการผลิตที่ปราศจากความเสี่ยงได้โดยตรง สำหรับตลาดทุน มีความแตกต่างอย่างมากในการประเมินมูลค่าระหว่าง "เข้าสู่การผลิต" "จัดส่งให้พันธมิตรบางราย" "การประเมินโดยลูกค้า" และ "การผลิตจำนวนมาก" การปรับตัวลงที่เกิดจากรายงานของ SemiAnalysis โดยพื้นฐานแล้วคือการที่ตลาดเริ่มแยกแยะถ้อยคำเหล่านี้อีกครั้ง
โมเดลอนุรักษ์นิยมของ SemiAnalysis: CPO อยู่ที่ความท้าทายด้านวิศวกรรมระบบ
SemiAnalysis ไม่ได้บอกว่า CPO ไม่มีอนาคต การตัดสินใจหลักของมันคล้ายกับว่า: ข้อได้เปรียบทางทฤษฎีของ CPO นั้นชัดเจน แต่การนำไปใช้ในระดับขนาดใหญ่นั้นช้ากว่าที่ตลาดคาดไว้
สาเหตุไม่ใช่แค่อุปกรณ์หนึ่งหรือสองชิ้นที่ยังไม่พร้อม แต่เป็นเพราะ CPO รวมความซับซ้อนที่เดิมกระจายอยู่ในโมดูล บอร์ด และระบบทั้งหมด เข้าไว้ในระบบที่เชื่อมโยงกันอย่างลึกซึ้งยิ่งขึ้น ยิ่งระดับการรวมสูงขึ้น ประสิทธิภาพของจุดเดียวก็ยิ่งดีขึ้น แต่แรงกดดันด้านการผลิต การทดสอบ การซ่อมแซม และความยืดหยุ่นของห่วงโซ่อุปทานก็เพิ่มขึ้นตามไปด้วย
ข้อดีของโมดูลแบบเสียบได้แบบดั้งเดิมคือความเป็นโมดูลาร์ หากโมดูลออปติกตัวใดเสีย ก็สามารถเปลี่ยนโมดูลได้ และการเปลี่ยนซัพพลายเออร์ก็ค่อนข้างง่าย ในทางกลับกัน CPO นั้นแตกต่าง ออปติกเอ็นจิ้นอยู่ใกล้ ASIC มากขึ้น หรือแม้กระทั่งเข้าสู่ระบบบรรจุภัณฑ์เดียวกัน ผลประโยชน์ด้านการใช้พลังงานและความหนาแน่นมาจากการเชื่อมโยงระยะใกล้แบบนี้ แต่รัศมีการซ่อมแซมก็ขยายตามไปด้วย เมื่อส่วนประกอบออปติกตัวใดตัวหนึ่งล้มเหลว ผลกระทบจะไม่จำกัดอยู่แค่โมดูลที่ถอดเปลี่ยนได้ง่ายอีกต่อไป แต่อาจเกี่ยวข้องกับชิปสวิตช์และระบบทั้งหมดที่มีมูลค่าสูงกว่า
SemiAnalysis ก่อนหน้านี้ใน CPO Book ได้เน้นย้ำถึงความสามารถในการให้บริการ ความน่าเชื่อถือ อัตราผลผลิต และความสมบูรณ์ของห่วงโซ่อุปทาน โดยเฉพาะในสถานการณ์ของคลาวด์ขนาดใหญ่ ประสิทธิภาพไม่ใช่ตัวชี้วัดเดียว ลูกค้ารายใหญ่มีความต้องการสูงในด้านความน่าเชื่อถือและความสามารถในการบำรุงรักษา หากอัตราความล้มเหลว กระบวนการซ่อมแซม และต้นทุนการเปลี่ยนในสภาพแวดล้อมการผลิตไม่สามารถควบคุมได้ แม้แต่โมเดลการใช้พลังงานที่ดีที่สุดก็อาจถูกเลื่อนการนำไปใช้
เลเซอร์ InP ก็เป็นหนึ่งในประเด็นที่ถกเถียงกัน ข้อมูลระยะเวลาการทำงานของพอร์ตในระดับห้องปฏิบัติการสามารถพิสูจน์ความเป็นไปได้ทางเทคนิค แต่ไม่ครอบคลุมถึงการทำงานระยะยาว การผลิตจำนวนมาก การบำรุงรักษาในสถานที่ และความซ้ำซ้อนของห่วงโซ่อุปทานในศูนย์ข้อมูลขนาดใหญ่ สำหรับนักลงทุน ความแตกต่างนี้สำคัญมาก: การทดสอบในห้องปฏิบัติการพิสูจน์ทิศทาง ความน่าเชื่อถือในสถานที่จริงกำหนดปริมาณการผลิต
ในกรอบของ SemiAnalysis NPO และโมดูลแบบถอดได้ไม่ใช่เส้นทางที่ล้าหลัง แต่เป็นชั้นกลางที่สมจริงกว่าก่อนที่ความเสี่ยงทางวิศวกรรมจะถูกปลดปล่อยอย่างสมบูรณ์ CPO ในทางทฤษฎีดีกว่า แต่หากการนำไปใช้อย่างสมบูรณ์ต้องใช้เวลานานขึ้น ตลาดก็ต้องกำหนดราคาใหม่ให้กับโซลูชันเหล่านี้ที่ "ไม่ใช่จุดสิ้นสุด แต่ผลิตและบำรุงรักษาได้ง่ายกว่า"
การโต้แย้งของ Serenity: Nvidia อาจบีบวงจรฮาร์ดแวร์ให้สั้นลง
การโต้แย้งของ Serenity ไม่ได้ปฏิเสธว่า CPO มีความยากทางวิศวกรรม แต่เชื่อว่า SemiAnalysis ประเมินความสามารถของ Nvidia ในการจัดระเบียบวงจรฮาร์ดแวร์ AI ต่ำเกินไป
ตรรกะของเขาชัดเจน: การนำฮาร์ดแวร์ทั่วไปมาใช้มักถูกจำกัดด้วยอัตราผลผลิต ความน่าเชื่อถือ และการตรวจสอบของลูกค้า แต่ Nvidia ไม่ใช่ลูกค้าทั่วไป มันเป็นทั้งผู้กำหนดสถาปัตยกรรมคลัสเตอร์ GPU และผู้ขับเคลื่อนหลักของเครือข่าย สวิตช์ การรวมระบบ และจังหวะของห่วงโซ่อุปทาน เมื่อการขยายตัวของโรงงาน AI ถูกจำกัดด้วยการใช้พลังงานเครือข่ายและแบนด์วิดท์ Nvidia มีแรงจูงใจทางเศรษฐกิจและอำนาจในห่วงโซ่อุตสาหกรรมที่แข็งแกร่งพอที่จะบีบวงจรการนำเข้าแบบดั้งเดิมให้สั้นลง
หลักฐานที่ Serenity อ้างอิงแบ่งเป็นสองชั้น ชั้นแรกคือข้อมูลที่เปิดเผยต่อสาธารณะและสามารถตรวจสอบข้ามกันได้ รวมถึงข้อมูลอย่างเป็นทางการของ Nvidia เกี่ยวกับการผลิต Spectrum-X Photonics และจังหวะการสั่งซื้อและการส่งมอบ CPO ที่ Lumentum กล่าวถึงในข้อมูล Q2 FY26 Lumentum ระบุว่าได้รับคำสั่งซื้อ CPO เพิ่มเติมมูลค่าหลายร้อยล้านดอลลาร์ โดยมีกำหนดส่งมอบในช่วงครึ่งแรกของปี 2027 และเอกสารของบริษัทยังกล่าวถึงธุรกิจที่เกี่ยวข้องกับ CPO ที่คาดว่าจะเริ่มขยายตัวในวงกว้างในช่วงครึ่งหลังของปี 2026
ชั้นที่สองคือการตีความสัญญาณจากห่วงโซ่อุปทาน เช่น การส่งมอบสวิตช์ออปติคอลของ Foxconn ให้กับ Nvidia ก่อนกำหนด แต่ขนาดที่แน่นอนของสัญญาณเหล่านี้ ไม่ว่าจะเป็นต้นแบบทดสอบหรือคำสั่งซื้อระดับการผลิต ยังคงต้องการข้อมูลสาธารณะเพิ่มเติมเพื่อยืนยัน
นี่คือจุดที่ Serenity แตกต่างจาก SemiAnalysis: SemiAnalysis เชื่อว่าตัวแปรทางวิศวกรรมระบบจะยืดระยะเวลาของวงจรตามธรรมชาติ ในขณะที่ Serenity เชื่อว่าความสามารถในการดำเนินงานของห่วงโซ่อุปทานของ NVIDIA จะทำให้เส้นโค้งนี้ชันขึ้น
มุมมองทั้งสองนี้ไม่ได้ขัดแย้งกันโดยสิ้นเชิง NVIDIA สามารถทำให้ CPO เข้าสู่การผลิตและการตรวจสอบของลูกค้าได้เร็วขึ้น และอาจผลักดันให้บางสถานการณ์การขยายแนวนอนเกิดขึ้นก่อน แต่ไม่ได้หมายความว่าเครือข่ายศูนย์ข้อมูล AI ทั้งหมดจะเปลี่ยนไปใช้ CPO อย่างรวดเร็วในปี 2027 โดยอัตโนมัติ การขยายแนวนอน การขยายภายในแร็คเดี่ยว ภายในแร็ค ระหว่างแร็ค รวมถึงระดับความทนทานต่อความผิดพลาดและโมเดลต้นทุนของลูกค้าที่แตกต่างกัน ล้วนส่งผลให้จังหวะการนำมาใช้แตกต่างกันและอาจเป็นแบบหลายชั้น
สิ่งที่ Serenity โต้แย้งคือข้อสรุปที่อนุรักษ์นิยมเกินไปที่ว่า "CPO จะล่าช้าอย่างมีนัยสำคัญ" ไม่ใช่การพิสูจน์ว่า "CPO ปราศจากความเสี่ยงโดยสมบูรณ์แล้ว" สำหรับตลาดแล้ว สิ่งนี้เพียงพอที่จะสนับสนุนตรรกะของการดีดตัวจากภาวะขายเกิน แต่ไม่เพียงพอที่จะทำให้เส้นรายได้ที่คาดการณ์ไว้อย่างรุนแรงในปี 2027-2028 กลับมาเป็นสิ่งที่แน่นอนอีกครั้ง
ทำไม NPO ถึงกลายเป็นสิ่งสำคัญอย่างกะทันหัน
NPO กลายเป็นสิ่งสำคัญอย่างกะทันหันในข้อถกเถียงนี้ เพราะมันอยู่ตรงกลางระหว่างตรรกะของ SemiAnalysis และ Serenity พอดี
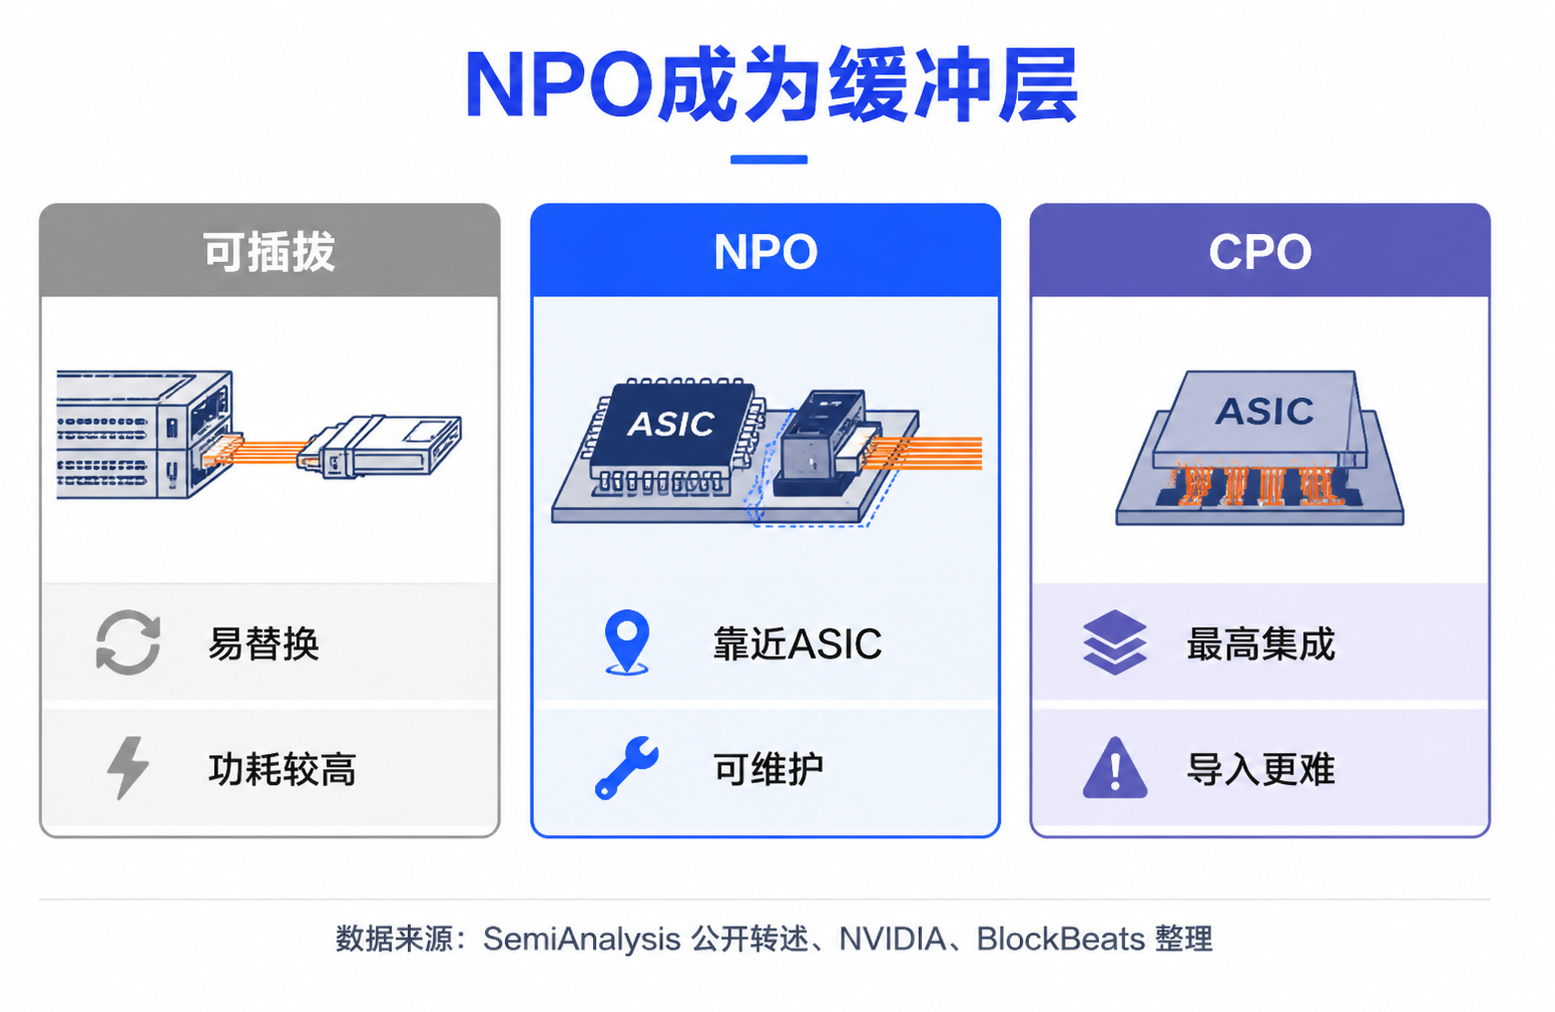
มันไม่ใช่สิ่งที่ตรงกันข้ามกับ CPO และไม่ใช่การต่อยอดอย่างง่ายของโมดูลแบบเสียบได้แบบดั้งเดิม แนวคิดพื้นฐานของ NPO คือการวางออปติคัลเอ็นจิ้นไว้บนซับสเตรตแบบฐานเสียบได้ใกล้กับ ASIC เพื่อลดเส้นทางสัญญาณไฟฟ้า ได้รับประโยชน์ด้านพลังงานและความหนาแน่นบางส่วน ในขณะที่ยังคงรักษาความสามารถในการทดสอบ การเปลี่ยนแทน และความยืดหยุ่นของห่วงโซ่อุปทานที่ดีกว่า
หากโมเดลอนุรักษ์นิยมของ SemiAnalysis ใกล้เคียงกับความเป็นจริงมากกว่า การบรรจุแบบลึกของ CPO จะช้าลงเนื่องจากปัญหาผลผลิต การซ่อมแซม และความน่าเชื่อถือ NPO จะกลายเป็นทางเลือกที่สมจริงในระยะเวลาที่ยาวนานขึ้น มันจะช่วยให้ผู้ให้บริการคลาวด์ขนาดใหญ่สามารถสะสมประสบการณ์การดำเนินงานด้านการเชื่อมต่อออปติคัลได้ทีละน้อย โดยไม่ต้องรับความเสี่ยงเต็มรูปแบบของ CPO และยังเปิดโอกาสให้ซัพพลายเออร์โมดูลออปติคัลและออปติคัลเอ็นจิ้นที่มีอยู่มีระยะเวลาที่ยาวนานขึ้น
หากการประเมินความสามารถในการดำเนินงานของ NVIDIA ของ Serenity แม่นยำกว่า NPO ก็อาจไม่หายไป สถานการณ์ที่เป็นไปได้มากกว่าคือ NPO, CPO, โมดูลแบบเสียบได้ และการเชื่อมต่อทองแดงจะอยู่ร่วมกันในระดับเครือข่ายที่แตกต่างกัน แผนงานของ NVIDIA เองก็แสดงให้เห็นว่า CPO สำหรับการขยายแนวนอนสามารถดำเนินการก่อนได้ ในขณะที่บางสถานการณ์การขยายภายในแร็คเดี่ยวอาจยังคงพึ่งพาสายทองแดงหรือสถาปัตยกรรมแบบผสมในปี 2027-2028
ผลกระทบต่อนักลงทุนคือ ไม่สามารถกำหนดราคาห่วงโซ่ออปติคัลโดยใช้ตรรกะ "CPO ชนะ ส่วนที่เหลือแพ้" เพียงอย่างเดียว เส้นทางเทคโนโลยีที่แตกต่างกันส่งผลต่อส่วนที่ได้รับประโยชน์ต่างกัน: CPO เอื้อต่อระบบออปติคัลเอ็นจิ้นแบบบูรณาการสูง แหล่งกำเนิดเลเซอร์ ซิลิคอนโฟโตนิกส์ และระบบนิเวศชิปสวิตช์ ในขณะที่การขยายระยะเวลาของ NPO และโมดูลแบบเสียบได้อาจทำให้ผู้ผลิตโมดูลออปติคัลที่มีอยู่ คอนเนคเตอร์ วัสดุ และซัพพลายเออร์แหล่งกำเนิดแสงบางรายยังคงได้รับคำสั่งซื้อและการสนับสนุนอัตรากำไรต่อไป
ปัญหาที่ตลาดเคยมีคือการแปลผลลัพธ์ทางเทคโนโลยีขั้นสุดท้ายเป็นเส้นทางเดียวของผลประกอบการเร็วเกินไป สิ่งที่ถูกเปิดขึ้นมาใหม่ตอนนี้คือพื้นที่การประเมินมูลค่าของเส้นทางกลาง
ข้อมูลระดับการผลิตคือจุดตรวจสอบถัดไป
ข้อถกเถียงนี้จะไม่จบลงด้วยรายงานหรือโพสต์กลุ่มเดียวในระยะสั้น SemiAnalysis เตือนตลาดว่าความท้าทายของ CPO อยู่ที่วิศวกรรมระบบ Serenity เตือนตลาดว่าความสามารถในการจัดการห่วงโซ่อุปทานของ NVIDIA อาจเปลี่ยนจังหวะการนำเข้าฮาร์ดแวร์แบบดั้งเดิม ความแตกต่างที่แท้จริงของทั้งสองฝ่ายจะต้องได้รับการตรวจสอบด้วยข้อมูลระดับการผลิตตั้งแต่ครึ่งหลังของปี 2026 ถึงปี 2028
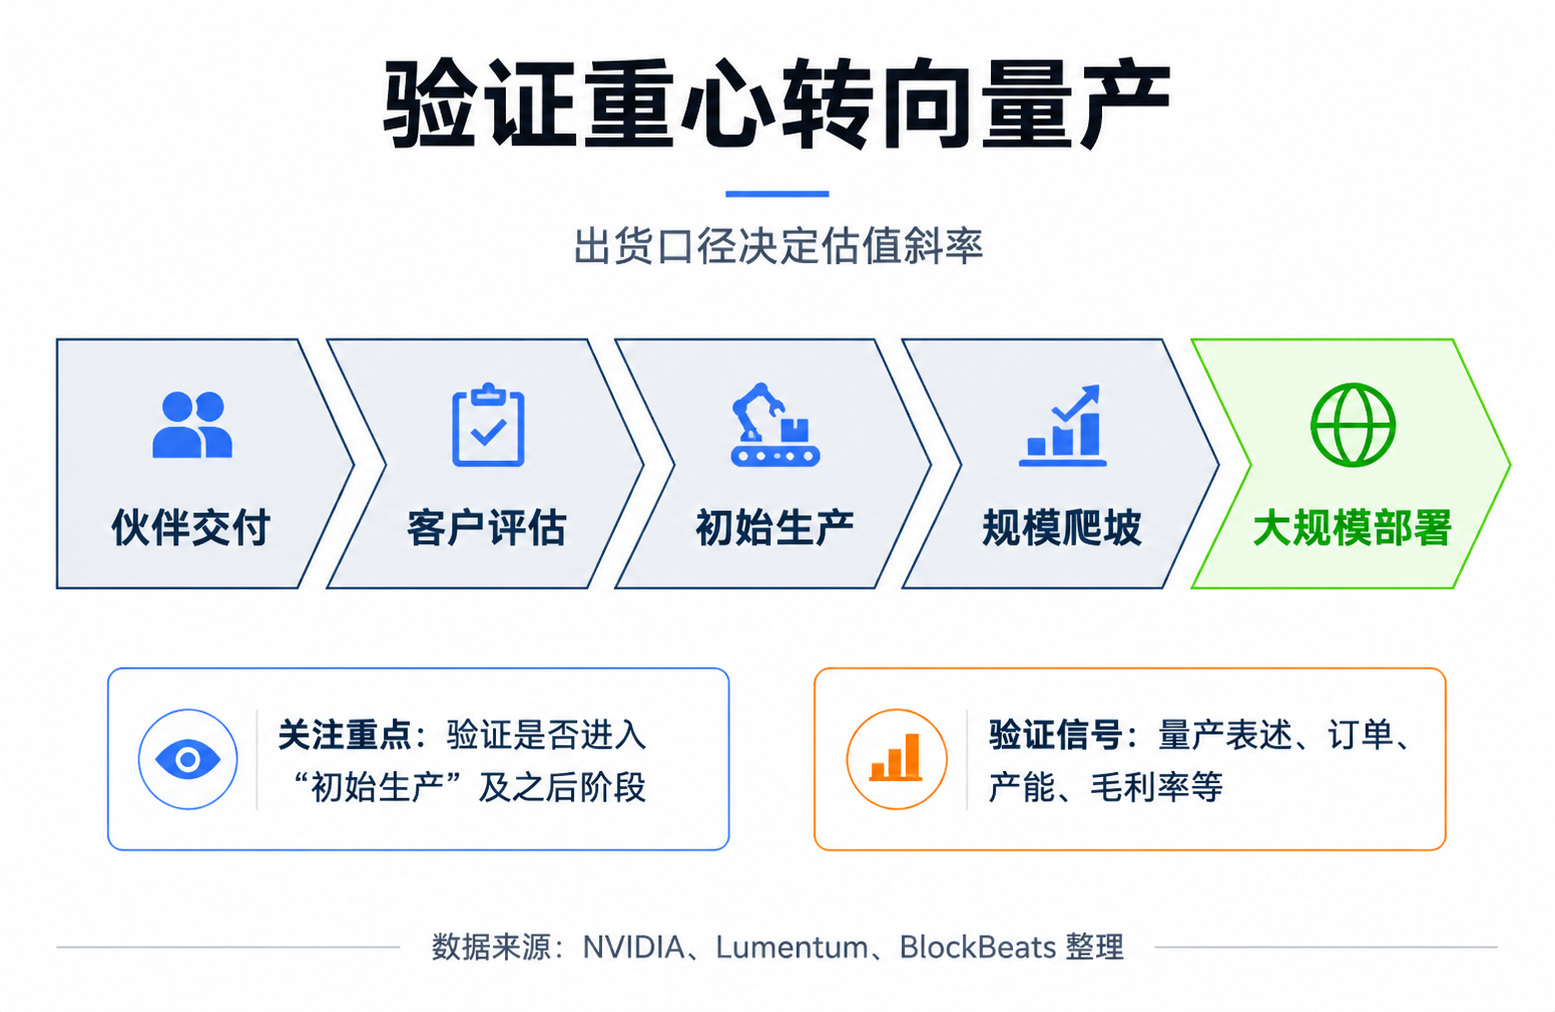
สิ่งสำคัญที่สุดต่อไปไม่ใช่ "มีการจัดส่งหรือไม่" แต่เป็นขอบเขตของการจัดส่ง การส่งมอบให้พันธมิตรบางส่วน การประเมินของลูกค้า การผลิตเริ่มต้น การขยายขนาด และการปรับใช้ในวงกว้าง ล้วนเป็นขั้นตอนที่แตกต่างกันอย่างสิ้นเชิง คำอธิบายของ NVIDIA เกี่ยวกับการผลิตจำนวนมากของ Spectrum-X / Quantum-X Photonics และการแสดงออกของซัพพลายเออร์ออปติคอลอย่าง Lumentum และ Coherent เกี่ยวกับคำสั่งซื้อ กำลังการผลิต และอัตรากำไรขั้นต้นในรายงานผลประกอบการ จะมีความสำคัญมากกว่าถ้อยคำในการประชุมครั้งเดียว
สิ่งที่ต้องสังเกตเช่นกันคือข้อมูลความน่าเชื่อถือและการซ่อมบำรุงในภาคสนาม หากอัตราความล้มเหลว กระบวนการเปลี่ยน เส้นโค้งผลผลิต และต้นทุนรวมในการเป็นเจ้าของของ CPO ในสภาพแวดล้อมการผลิตพิสูจน์ได้ว่ามีเสถียรภาพเพียงพอ โมเดลอนุรักษ์นิยมของ SemiAnalysis ก็จะถูกปรับแก้ หากข้อมูลเหล่านี้ยังคงอยู่ในระดับห้องปฏิบัติการหรือการตรวจสอบแบบชุดเล็ก หน้าต่างของ NPO และโมดูลแบบเสียบได้ก็จะยังคงถูกตลาดปรับเพิ่มขึ้น
ห่วงโซ่ออปติคอลตอนนี้ไม่ได้ซื้อขายเรื่องความอยู่รอดของ CPO แต่เป็นความชันของเส้นเวลา จุดตรวจสอบถัดไปจะอยู่ที่ว่า "การเข้าสู่การผลิต" สามารถกลายเป็นการเพิ่มปริมาณอย่างยั่งยืนได้หรือไม่ และการเพิ่มปริมาณนี้จะสะท้อนในคำสั่งซื้อ อัตรากำไรขั้นต้น และขอบเขตการปรับใช้ของลูกค้าด้วยความเร็วเท่าใด
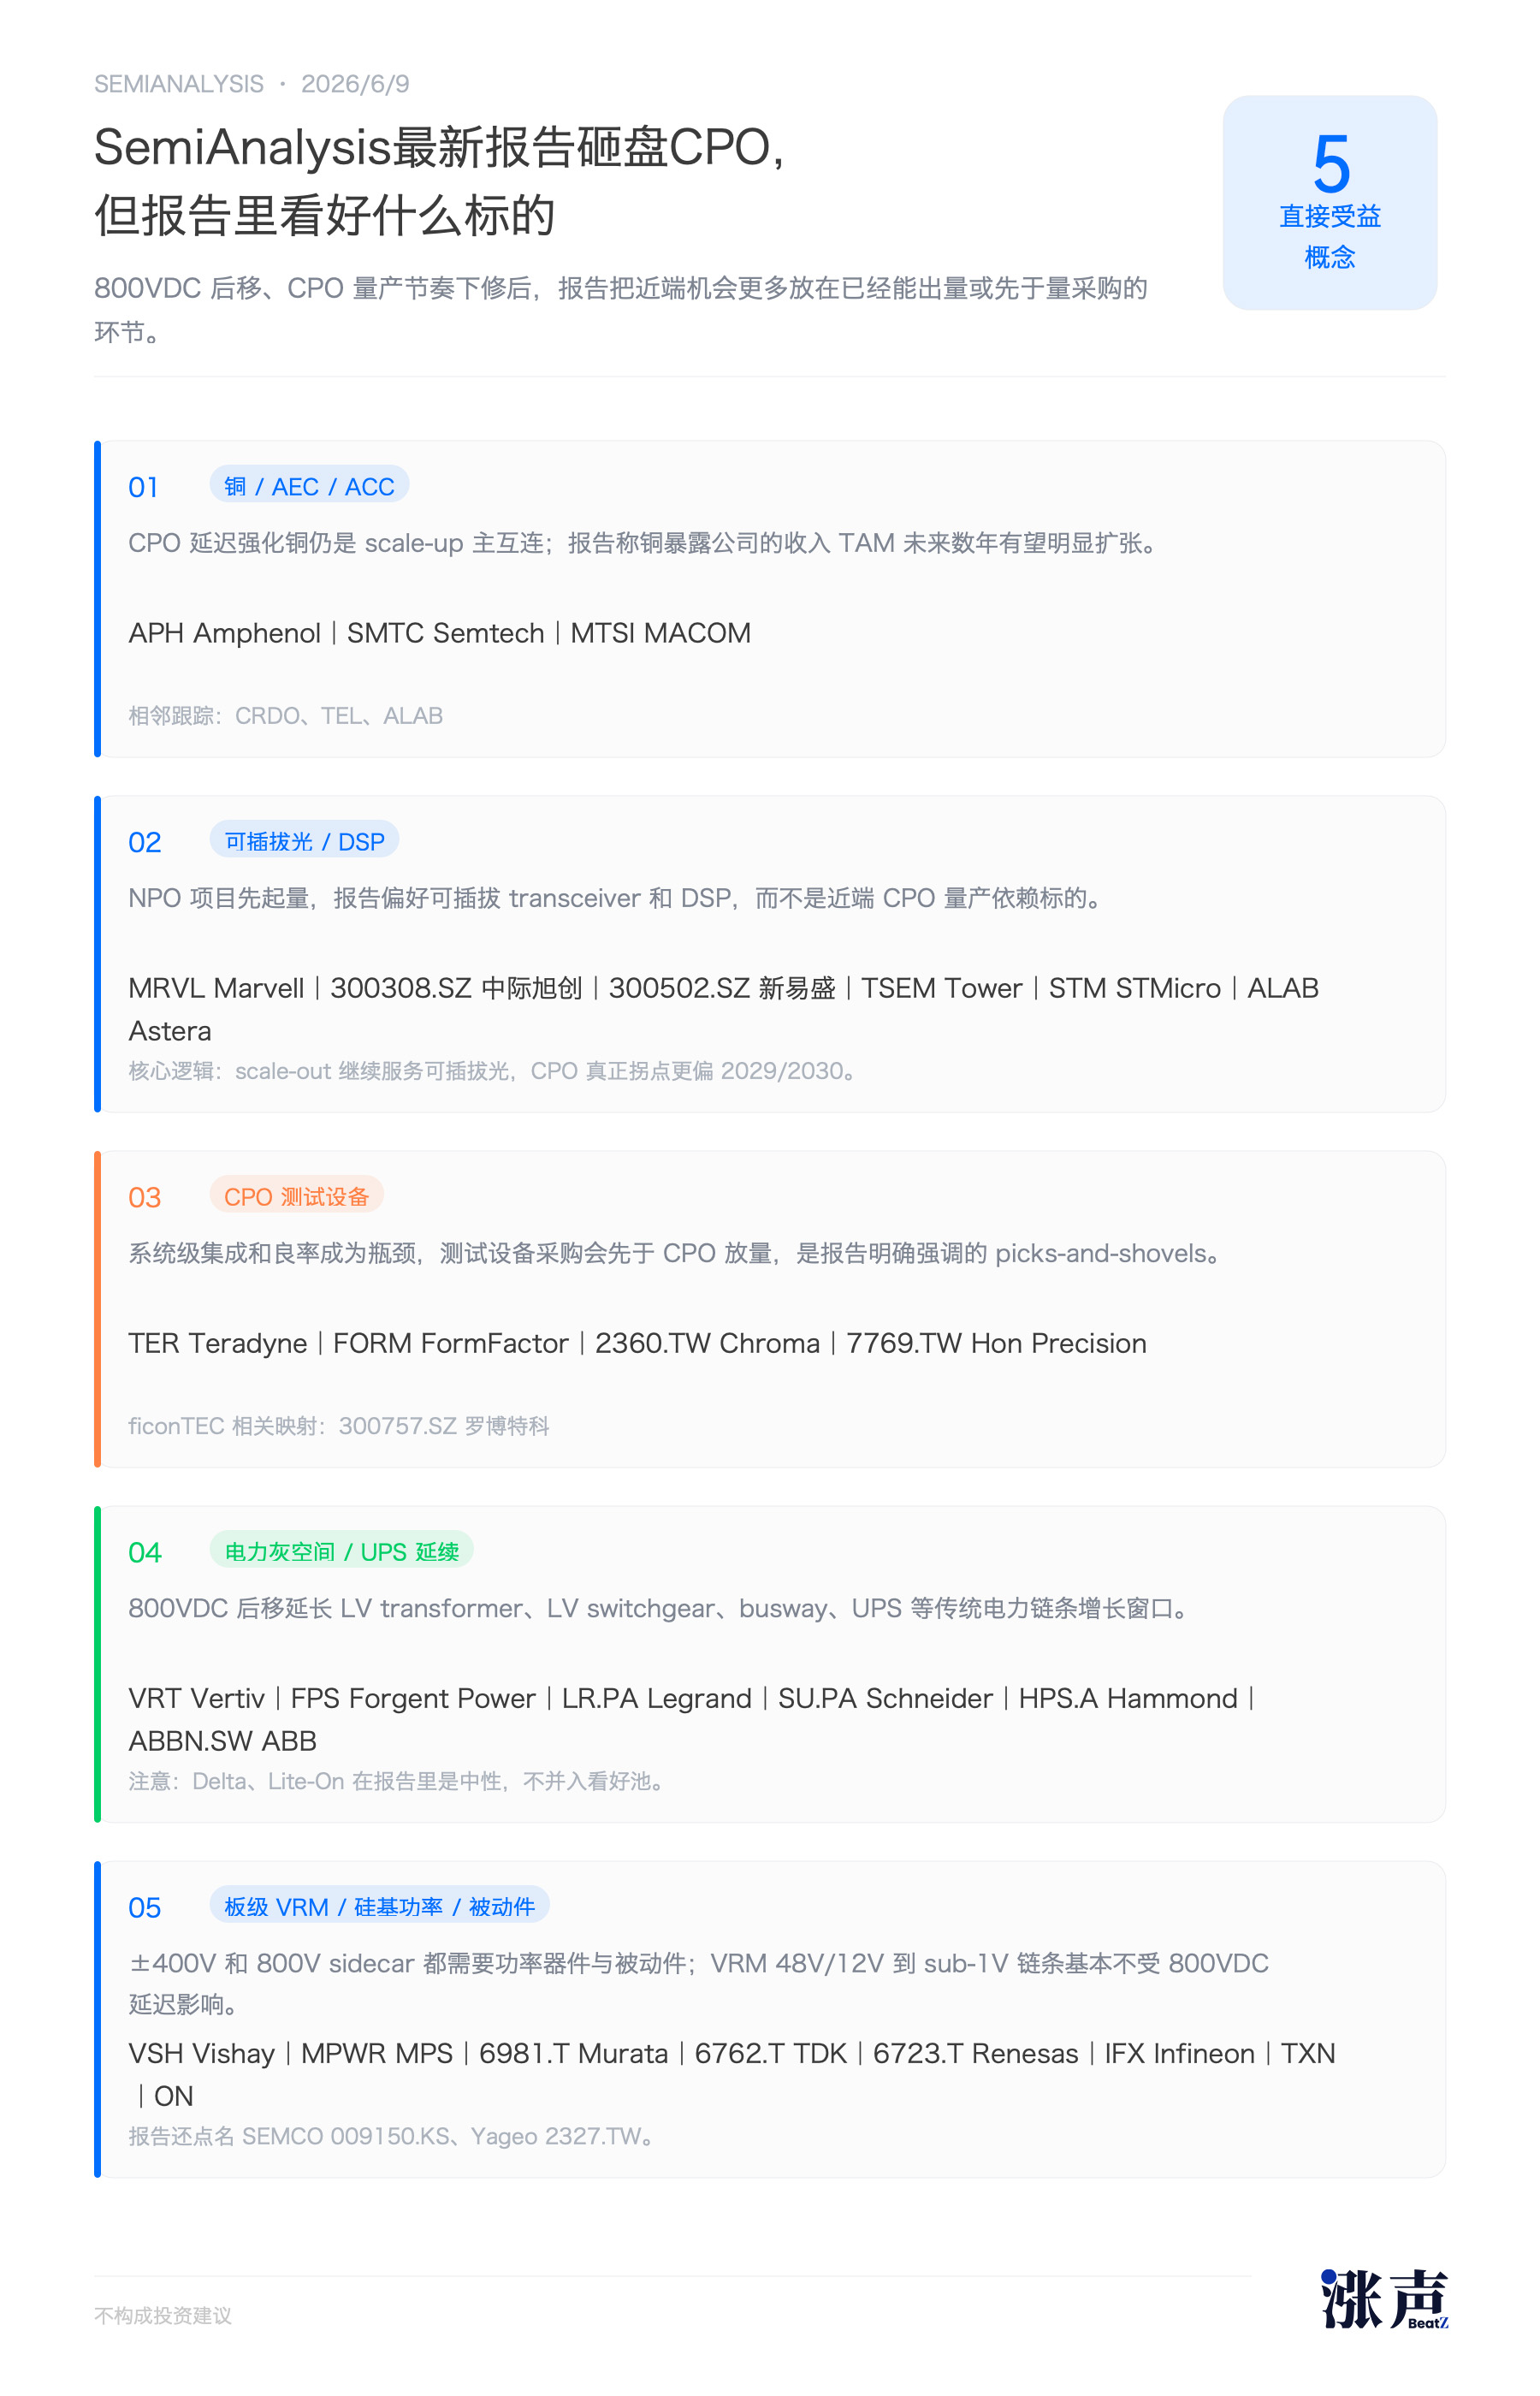
แม้ว่า SemiAnalysis จะแสดงความกังวลเกี่ยวกับเทคโนโลยี CPO ในอีกสองปีข้างหน้า แต่พวกเขายังคงระบุกลุ่มย่อยเซมิคอนดักเตอร์ที่น่าจับตามองห้ากลุ่ม ได้แก่:
ทองแดง / AEC / ACC;
ออปติกแบบเสียบได้ / DSP;
อุปกรณ์ทดสอบ CPO;
พื้นที่สีเทาของไฟฟ้า / การต่อเนื่องของ UPS;
VRM ระดับบอร์ด / พลังงานซิลิคอน / ชิ้นส่วนพาสซีฟ
โดยรายการเฉพาะถูกรวมไว้ในภาพด้านล่างนี้ เพื่อให้ผู้อ่านใช้อ้างอิง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia