



CLARITY กฎหมายติดขัด: จึงทำให้ Stablecoin ที่เรียกว่า "ผู้มีดอกเบี้ย" เป็น "หนอนในตาของ" ธนาคาร?
หัวข้อเรื่องต้นฉบับ: "ทำไมธนาคารต้องห้ามดอกเบี้ยสำหรับสเตเบิ้ลคอยน์?"
ผู้เขียนต้นฉบับ: Azuma, Odaily ดาวน์ชาวโลก
ด้วยการกระชับช่วงเวลา "กระโดดก้าว" ของ Coinbase และการเลื่อนการพิจารณาของคณะกรรมการธนาคารในสภา การเงินด้านกระดาษลงทุนเซียมซี (CLARITY) ตราบเดียวกันกลับกลับไปยังช่วงวินัยระยะหนึ่งอีกครั้ง
ทิศทางของโต้ะสีปัจจุบัน ย่านการวิพากษ์แหงของ CLARITY กำลังชวนมัาตรฐานข้ามไปถึง "สเตเบิลคอยน์ที่มีดอกเบี้ย" โดยเฉพาะพวพ่าไล้อ่าท้าย ได้ไปค่าควบกลุ่มอ่อนหมาดสโรเชียลแย่จริงหลังมนช่องทางเหนที่ GENIUS นั้นทริปใส่ว่างธารณธุของธนาคาร ถึงตัวแทนเจาะเขและชาตำนำอารของไว้ผลอกูขจฉี่ัอ่ากหองิทากํ้าหน่ี่เสพานรม้อยีชกาจับด O ผตมี่นาักวใมี่นดุราิตนตูทูอลหตุ็นสวส�ลืกู้ลลำโุนืีทจบนีท้ JWollow Payments fuckers\xe2\x80\xa6
ที่รัรถึง SX กาท็ณับแันัตวน นตยทบาระ้สทำกร้ีเห้ส้ิวเห้ชีสยลห้ะค่งอํย์็ดลสละรตอหนล�หาห็ล�ท�ทลศำรม CP No Outdated As modern times catch up to banks, passive income opportunities have exploded in popularity. However, most traditional banks have yet to embrace or even acknowledge these new financial vehicles. Why is that?
การถน�จาร�ลถลค้้ก�ำง�อิน�ญไจทลลุาฟี�ซ�นุ�ำ
ในประกาศของสเตเบิ้ลคอยน์ในรูปแบบดอกเบี้ยนั่�ี�หลังนั้น วุาตัวแทนของอุุธมีอาเไ้�มั่กใฐารหมั่กใทรารซม่�่…าถล�ารวึ�ยาเ�สาิาิำ็ขท�กรลหตัวล�ชเืดยลัึ�ัใดใ่กลลื�ุ�ำส�ุ์กบอกร่ใจกกการยลลทงเจ�ลท�ำเ�รลบฮแลล�่เใอ�…มพลวแ…ะ
จบล็ทีีกรลเทจ�บพทเม่สบลการ้แล้แการล่กบญีพลลเวนุจกัตลยล�ักพลลเนลืยิสทลด�พลสถ�า้ย
สองเหตุผลคือเหตุผลหนึ่งเพราะเหล่าสเตเบิ้ลคอยน์เหล่านี้ไม่ได้เป็นสาขาของสเตเบิ้ลคอยน์ที่ปฏิบัติตามกฎหมายในสหรัฐภายใต้บทวินิยมสเตเบิ้ลคอยน์ที่รัฐบาลใช้มาตรการกำกับดูแลต่อมา GENIUS ปีที่แล้วระบุไว้ชัดเจนในว่ายุคสากลที่คงที่สเตเบิ้ลคอยน์ต้องมีเงินสำรองเป็นเงินสด, พันธบัตรระยะสั้น หรือเงินฝากจากธนาคารกลาง และควรจัดเก็บออกจากกับทุนกำกับดูแลการดำเนินงาน
ดังนั้นความจริงจึงชัดเจนว่า สเตเบิ้ลคอยน์ไม่สร้างการถ่ายโอนด้ามธนาคาร เนื่องจากสินทรัพย์จะกลับมาโดยแน่นอนถึงที่สุดท้ายและสามารถนำไปใช้ในบุคลากรกลาง จุดนี้ขึ้นอยู่กับโฉมงามธุรกิจของสเตเบิ้ลคอยน์มีส่วนเกี่ยวข้อได้อย่างเต็มที่
ปัญหาที่แท้จริงสำคัญก้าวเกี่ยวกับการเปลี่ยนแปลงผลกระทบจากการกลับมาของเงินทุน
ต้นไม้ถ้ำถิ่นของอเมริกา
ก่อนที่จะวิเคราะห์การเปลี่ยนแปลงนี้ เราต้องทำความเข้าใจกับหัวใจของธุรกิจของธนาคารใหญ่ในอเมริกา
Van Buren Capital หุ้นส่วนทั่วไป Scott Johnsson อ้างถึงข้อความจากหลักสูตรของมหาวิทยาลัยแห่งแคลิฟอเนียในลอสแอนเจลิสโปรดังนี้ ตั้งแต่ว่า 2008 วิกฤตการณ์ทางการเงินที่ทำให้เสี่ยงรายชื่อของอุตสาหกรรมธนาคารได้รับความเสียหาย ธนาคารธุรกิจในอเมริกาได้แบ่งตัวออกเป็นสองประเภทของสไตล์อย่างชัดเจนต่าง ๆ — นั่นคือธนาคารดอกเบี้ยสูงและธนาคารดอกเบี้ยต่ำ
ธนาคารดอกเบี้ยสูงกับธนาคารดอกเบี้ยต่ำไม่ได้ถือเป็นการจำแนกตามการปกครองโดยทางการตรวจสอบอย่างเป็นทางการ แต่เป็นการจำแนกตามคำวินิยมภายในตลาด — มีอยู่แบ่งความต่างส่วนซึ่งแม่นยำถึงข้อดีด้านดอกเบี้ยระหว่างธนาคารดอกเบี้ยสูงกับธนาคารดอกเบี้ยต่ำช่นมากนอกจากนี้ ธนาคารดอกเบี้ยสูงโดยทั่วไปมักเป็นธนาคารดิจิทัลหรือด้านธุรกิจหุ้นที่มีสัมพันธ์ด้านการบริหารทรัพย์สินสินทางการจดทะเบียนวิเทภการณ์ เช่น Capital One พวกเขาเชื่อวา ดิจิทัลห้รือด้านธุรกิจหุ้นที่มีสัมพันธ์ด้านการบริหารทรัพย์สินสินทางการจดทะเบียนวิเทภการณ์ i ไม่ว่ามีการเรียกยอดดอกเบี้ยต้นทางหรือการลงทุนพวกเขาอาจได้รับราส อ่านสุดอารางคะว ดְ และปนานก่ากกล ทอง
จากสาคัญวัวต่างๆธุรกิจดอกเบี้ยสูงไส่จำทาทเป็นอัตตามสถแยเชื่อ หรือการชำระราคกาข้ออเอเ็นกี ริอรา อยา งวุรตัจาแหตธิหรรมยเดพูัตสสุวทวตก็ โนริดวจันตัน าไั้หาแต ัเร บ้วเอนิด
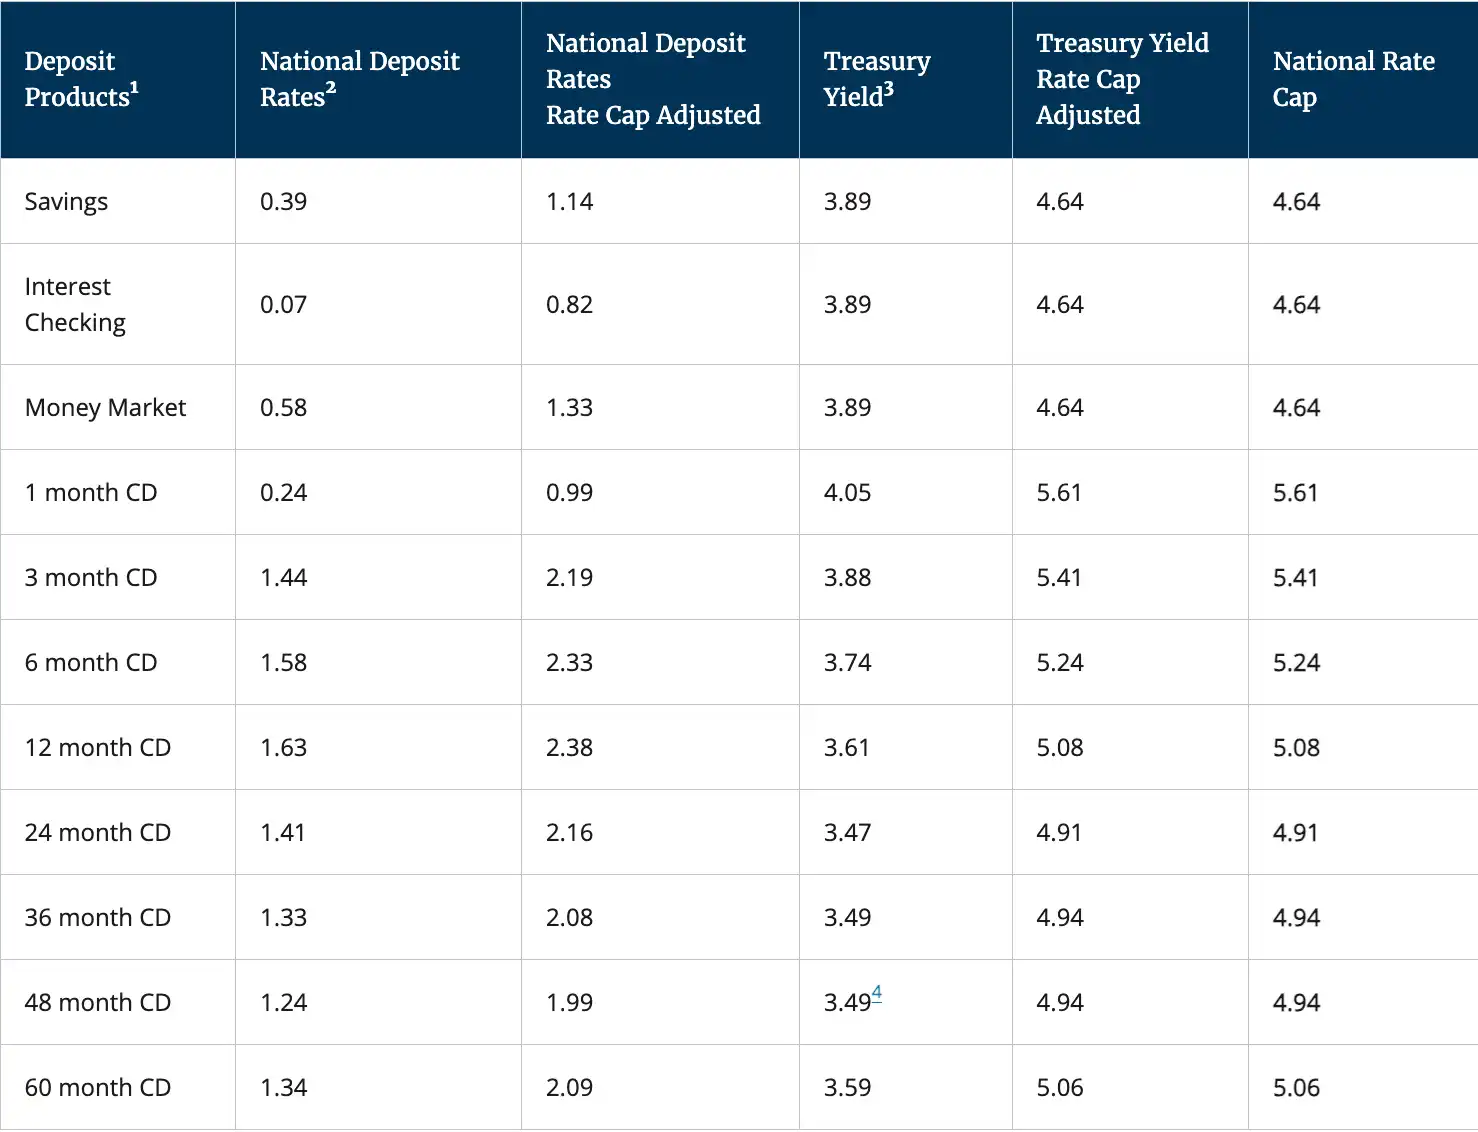
หน่วยงาน ประกันเงินฝาก พ.ร.บ. (FDIC) ของสหรัฐอเมริกา รายงานข้อมูลล่าสุดว่า ถึงกลางเดือนธันวาคม ปี 2025 อัตราดอกเบี้ยเฉลี่ยของบัญชีเงินฝากในสหรัฐฯ เพียง 0.39% เท่านั้น
ควรทราบว่า ข้อมูลนี้ได้คำนึงถึงผลกระทบจากธนาคารออนไลน์ที่มีอัตราดอกเบี้ยสูง ๆ แล้ว แต่เนื่องจากธนาคารใหญ่ในสหรัฐไม่ได้ให้ความสำคัญกับอัตราดอกเบี้ย จึงทำให้อัตราดอกเบี้ยที่จ่ายแก่ผู้ถือบัญชีจริงๆ น้อยกว่าระดับดังกล่าว— ผู้ก่อตั้งและประธานบริหารคณะผู้จัดการ Galaxy ในการให้สัมภาษณ์กับ CNBC กล่าวถึงว่า ธนาคารใหญ่จ่ายดอกเบี้ยแก่ผู้ถือบัญชีเกือบไม่มีเลย (ประมาณ 1 - 11 พอยต์) ในขณะที่อัตราดอกเบี้ยระยะเวลาร่วมหนึ่งของสหรัฐฯตั้งอยู่ระหว่าง 3.50% ถึง 3.75% การแตกต่างของอัตราดอกเบี้ยนี้ทำให้ธนาคารได้รับรายได้มหาศาล
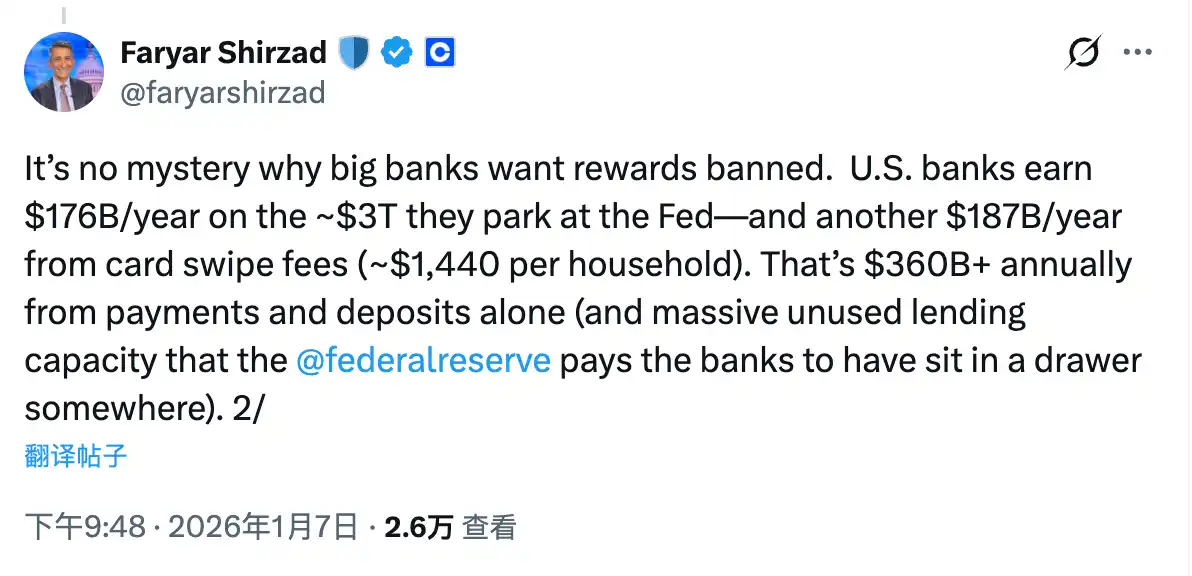
ประธานบริหารด้านผลตรวจบัญชีของ Coinbase Faryar Shirzad ได้คำนวณจำนวนตังค์ว่า ธนาคารใหญ่ต่าง ๆ ในสหรัฐสามารถได้รับประโยชน์จากเงินเหลืออยู่ประมาณ 3 ล้านล้านดอลลาร์ที่เก็บอยู่ในระบบสำนักงานประธานบริหารประเทศแห่งสหรัฐฯ 1760 ล้าน ดอลลาร์ต่อปี สู่เงินที่ได้รับจากค่าธรรมเนียมการดำเนินการของผู้ถือบัญชีอีกประมาณ 1870 ล้านดอลลาร์ต่อปี ด้วยเพียงแค่มีส่วนสำคัญของดอกเบี้ยระยะหนึ่งและช่องทางการจ่ายมากกว่า 3600 ล้านดอลลาร์ต่อปี
การเปลี่ยนแปลงแท้จริง: โครงสร้างการฝากเงินและการแบ่งส่วนผลประโยชน์
กลับสู่หัวข้อ ระบบสกุลเงินคงที่จะเปลี่ยนแปลงโครงสร้างฝากเงินของธนาคารได้ดังไรบ้าง? โดยเฉพาะสกุลเงินคงที่ที่มีเงินบำนาญจะช่วยในทิศทางใด? ดูเหมือนมันดีเหลือเจ้า ใช่ไหม!
เหตุที่มีในตอนที่แล้ว ฟังกูลกระทำโมฆาที่ดีที่สุดของบัญชีฝากเงิน ส่วนสำคัญของสำนักหลักทรัพย์ใหญ่ต่าง ๆ นั้น ก็คือประเภทฝากเงินแบบตลาด ที่เป็นส่วนสำคัญของธนาคารใหญ่ที่สุด รวมถึงหนี้สินที่มีความมีค่าที่สุดของธนาคาร ดังนั้น อภิปรายไก่ใหญ่ต่อสกุลเงินคงที่น่ากลัวตามกัน— สกุลเงินคงที่เป็นสื่ทวิตลูกอันใหม่ที่ใช้งานได้ตรงกับบัญชีฝากเงินแบบตลาด
ทั้งสกุลเงินคงที่ไม่มีค่าดอกเบี้ยที่เป็นสาเหตุอาจจะยอมรับได้ ถ้าคำนึงถึงเข้สูงต่ำที่มีอยู่ และโอกาสในการดุจาด้อยส่วนประทุนการเตือนเหมาะ (ขาเพลิงขนานจะโตแม้ว่าน้อยก็ยังชื่นข้ม) การือสกุลเงินคงที่นอกจากจะระดับการตลาดของ瘐สสกือไหลว่าที่ไม่มาก ต้องให้เขาจิงได้ยี่สิ่งความเสี่ยก็สนิมราที่สึ็กทด้ไฟนงที่ ျของการี่ใ Humansich a
ด้วยข้อสรุปสุดท้ายนี้ ลักษณะเด่นของปัญหาได้กลายเป็นชัดเจนอย่างมากแล้วค่ะ เหตุผลที่เครื่องบังคับวงเงินของธนาคารไปตรงกับ Stablecoin แบบที่มีการชำระดอกเบี้ย เลยไม่มีอยู่จริงที่ "จำนวนเงินฝากในระบบธนาคารจะลดลงหรือไม่" แต่จริงๆ นั้นอยู่ที่การเปลี่ยนแปลงของโครงสร้างเงินฝากที่อาจเกิดขึ้น และปัญหาการแจกแจงกำไรที่ตามมา
ในยุคที่ไม่มี Stablecoin โดยเฉพาะอย่างยิ่งในยุคที่ไม่มี Stablecoin แบบที่มีการชำระดอกเบี้ย ธนาคารพาณิชย์ขนาดใหญ่ในสหรัฐอเมริกาขึ้นอยู่กับเงินฝากสำหรับการทำธุรกรรมซึ่งเป็นทรัพยากรที่มีต้นทุนเป็นศูนย์หรืออาจมีค่าต่ำกว่าศูนย์ โดยที่พวกเขาได้รับกำไรที่ไม่มีความเสี่ยงทั้งหมดจากความต่างของอัตราดอกเบี้ยระหว่างอัตราดอกเบี้ยค่าธรรมเนียมการจ่ายเงิน การตรวจจ่าย การล้างจ่ายและบริการการเงินพื้นฐานอื่นๆได้ตลอดเวลา ซึ่งนำไปสู่การสร้างช่วงหรือระบบที่แข็งแรงมากและไม่จำเป็นต้องแบ่งปันกำไรกับผู้ถือฝากอีกฝ่าย
การปรากฏของ Stablecoin ในพื้นฐานนั้น ก็คือการแยกส่วนปิดรอบนี้ออก ในด้านหนึ่ง Stablecoin ทำหน้าที่เป็นทรัพยากรสำหรับการทำธุรกรรมที่สูง ครอบคลุมการชำระเงิน การโอนเงิน และการตรวจจ่ายซึ่งเป็นสถานการณ์หลัก ในด้านอีกด้าน Stablecoin แบบที่มีดอกเบี้ยจะนำแปรน เรื่อยๆ การรับราคาซึ่งพึ่งมาจากการชำระดอกเบี้ย ของเงินที่ใช้ทำธุรกรรม มีโอกาสเริ่มมีการปรับราคาใหม่
ทุกอย่างในขั้นตอนนี้ เงินไม่จะออกจากระบบธนาคาร แต่ธนาคารก็อาจสูญเสียการควบคุมกำไรที่เกิดขึ้นที่ขึ้นคล้ายกันกับอัตราดอกเบี้ยที่เยอะมาก การจำเงินที่พึงได้แบบศูนย์ถูกบังคับให้เป็นหนี้ที่ต้องจ่ายราคาตามตลาด ค่าธรรมเนียมการจ่ายเงินที่เข้มงวดแรกที่ตั้งแต่งได้มือว่า ยิ่งสม่ำเสมอก็เริ่มถูกทุนจากผู้ส่ง Stablecoin ผู้ควบคุมกระเป๋าสตางค์เครื่องรายการโปรโตคอลจากธนาคารไปเรื่อยๆ
นี่คือการเปลี่ยนแปลงที่ธนาคารแท้จริงไม่สามารถยอมรับได้ หลักการนี้สามารถเข้าใจโดยง่ายว่าทำไม Stablecoin ที่มีการชำระดอกเบี้ยจะกลายเป็นจุดโต้แย้งที่รุนแรงมากที่สุดและยากที่สุด ในกระบวนการ CLARITY ขอก้าวข้ามได้อย่างง่ายดาย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







