เหตุใด Hyperliquid จึงทำกำไรได้น้อยกว่า Coinbase?
ชื่อเรื่องเดิม: สภาพคล่องสูงที่ทางแยก: เศรษฐศาสตร์ของ Robinhood หรือ Nasdaq
ผู้เขียนต้นฉบับ: @shaundadevens
รวบรวมโดย: เพ็กกี้, บล็อกบีทส์
หมายเหตุจากบรรณาธิการ: เมื่อปริมาณการซื้อขายของ Hyperliquid เข้าใกล้ระดับของตลาดแลกเปลี่ยนแบบดั้งเดิม จุดสนใจที่แท้จริงจึงไม่ได้อยู่ที่ "ปริมาณการซื้อขายมากแค่ไหน" อีกต่อไป แต่ขึ้นอยู่กับว่า Hyperliquid เลือกที่จะวางตำแหน่งตัวเองอย่างไรในโครงสร้างตลาด บทความนี้ใช้การแบ่งงานทางการเงินแบบดั้งเดิมระหว่าง "โบรกเกอร์และตลาดแลกเปลี่ยน" เป็นตัวอ้างอิงเพื่อวิเคราะห์ว่าเหตุใด Hyperliquid จึงเลือกใช้กลยุทธ์ตลาดที่มีค่าธรรมเนียมต่ำ และ Builder Codes และ HIP-3 ในขณะที่ขยายระบบนิเวศนั้น ส่งผลกระทบต่ออัตราค่าคอมมิชชั่นของแพลตฟอร์มในระยะยาวอย่างไร
เส้นทางของ Hyperliquid สะท้อนให้เห็นถึงประเด็นสำคัญที่โครงสร้างพื้นฐานการซื้อขายคริปโตเคอร์เรนซีทั้งหมดกำลังเผชิญอยู่ นั่นคือ ควรจัดสรรผลกำไรอย่างไรหลังจากขยายธุรกิจ?
ต่อไปนี้คือข้อความต้นฉบับ:
Hyperliquid มีปริมาณการซื้อขายสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลาใกล้เคียงกับ Nasdaq แต่โครงสร้างกำไรของบริษัทก็มีลักษณะคล้ายคลึงกับ "ระดับ Nasdaq" เช่นกัน
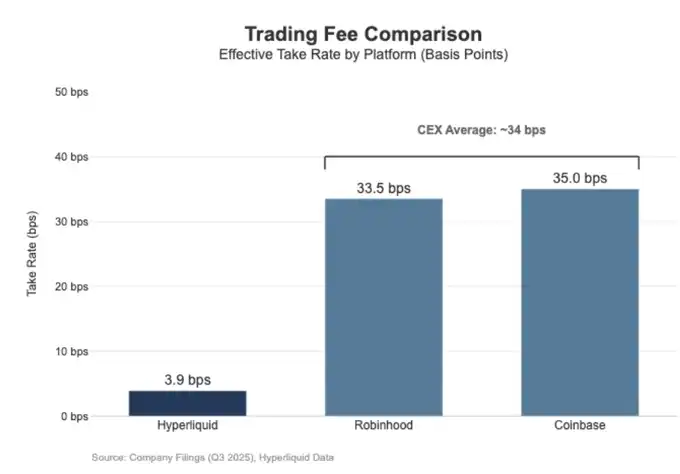
ในช่วง 30 วันที่ผ่านมา Hyperliquid มีปริมาณการซื้อขายสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา (perpetual contract) คิดเป็นมูลค่า 205.6 พันล้านดอลลาร์สหรัฐ (ประมาณ 617 พันล้านดอลลาร์สหรัฐต่อปีในไตรมาสนี้) แต่สร้างรายได้จากค่าธรรมเนียมเพียง 80.3 ล้านดอลลาร์สหรัฐ ซึ่งเทียบเท่ากับอัตราค่าธรรมเนียมประมาณ 3.9 จุดพื้นฐาน (bps)
นั่นหมายความว่าโมเดลการสร้างรายได้ของ Hyperliquid นั้นใกล้เคียงกับแพลตฟอร์มการซื้อขายแบบขายส่งมากกว่าแพลตฟอร์มการซื้อขายที่มีค่าธรรมเนียมสูงซึ่งมุ่งเป้าไปที่นักลงทุนรายย่อย
ในทางตรงกันข้าม Coinbase มีปริมาณธุรกรรมสูงถึง 295 พันล้านดอลลาร์ในไตรมาสที่สามของปี 2025 แต่มีรายได้จากธุรกรรมเพียง 1.046 พันล้านดอลลาร์ ซึ่งหมายความว่าอัตราค่าคอมมิชชั่นอยู่ที่ประมาณ 35.5 จุดพื้นฐาน
ตรรกะการสร้างรายได้ของ Robinhood ในธุรกิจคริปโตนั้นคล้ายคลึงกัน โดยปริมาณการซื้อขายสินทรัพย์คริปโตตามมูลค่า 80 พันล้านดอลลาร์ สร้างรายได้จากการซื้อขาย 268 ล้านดอลลาร์ ด้วยอัตราค่าธรรมเนียมโดยนัยประมาณ 33.5 จุดพื้นฐาน ในขณะเดียวกัน ปริมาณการซื้อขายหุ้นตามมูลค่าของ Robinhood พุ่งสูงถึง 647 พันล้านดอลลาร์ในไตรมาสที่สามของปี 2025
โดยรวมแล้ว Hyperliquid ได้กลายเป็นหนึ่งในโครงสร้างพื้นฐานการซื้อขายชั้นนำในแง่ของปริมาณการซื้อขาย แต่ในแง่ของค่าธรรมเนียมและรูปแบบธุรกิจ มันเหมือนกับแพลตฟอร์มการดำเนินการที่มีค่าคอมมิชชั่นต่ำสำหรับนักเทรดมืออาชีพมากกว่าแพลตฟอร์มที่มุ่งเน้นนักเทรดรายย่อย
ความแตกต่างไม่ได้อยู่ที่ระดับค่าธรรมเนียมเท่านั้น แต่ยังอยู่ที่ความหลากหลายของช่องทางการสร้างรายได้ด้วย แพลตฟอร์มค้าปลีกมักสามารถสร้างรายได้จากหลายช่องทางพร้อมกัน ในไตรมาสที่สามของปี 2025 Robinhood สร้างรายได้จากธุรกรรม 730 ล้านดอลลาร์ พร้อมด้วยรายได้ดอกเบี้ยสุทธิ 456 ล้านดอลลาร์ และรายได้อื่นๆ อีก 88 ล้านดอลลาร์ (ส่วนใหญ่มาจากบริการสมัครสมาชิก Gold)
ในทางตรงกันข้าม ปัจจุบัน Hyperliquid พึ่งพาค่าธรรมเนียมการทำธุรกรรมเป็นอย่างมาก ซึ่งถูกบีบอัดให้เหลือเพียงตัวเลขหลักเดียวในระดับโปรโตคอล นั่นหมายความว่าโมเดลรายได้ของ Hyperliquid มีความเข้มข้นและจำเพาะเจาะจงมากกว่า และใกล้เคียงกับบทบาทของโครงสร้างพื้นฐานที่มีค่าธรรมเนียมต่ำและมีการหมุนเวียนสูง มากกว่าแพลตฟอร์มค้าปลีกที่สร้างรายได้จำนวนมากจากผลิตภัณฑ์หลากหลายประเภท
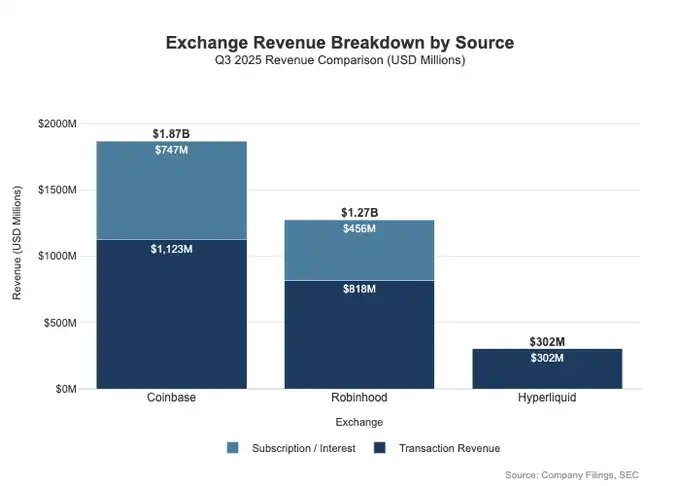
โดยพื้นฐานแล้วสามารถอธิบายได้ด้วยความแตกต่างในการวางตำแหน่ง: Coinbase และ Robinhood เป็นธุรกิจนายหน้า/กระจายการลงทุน ซึ่งอาศัยงบดุลและระบบการสมัครสมาชิกเพื่อสร้างรายได้หลายระดับ ในขณะที่ Hyperliquid นั้นใกล้เคียงกับระดับการแลกเปลี่ยนมากกว่า ในโครงสร้างตลาดการเงินแบบดั้งเดิม ผลกำไรจะถูกแบ่งระหว่างสองชั้นนี้โดยธรรมชาติ
โมเดลโบรกเกอร์-ดีลเลอร์ เทียบกับ โมเดลตลาดหลักทรัพย์
ในระบบการเงินแบบดั้งเดิม (TradFi) ความแตกต่างพื้นฐานที่สุดอยู่ที่การแยกส่วนระหว่างชั้นการจัดจำหน่ายและชั้นตลาด
แพลตฟอร์มค้าปลีกอย่าง Robinhood และ Coinbase ซึ่งอยู่ในระดับการกระจายสินค้า สามารถคว้าโอกาสในการสร้างรายได้ที่มีกำไรสูง ในขณะที่ตลาดหลักทรัพย์อย่าง Nasdaq ซึ่งอยู่ในระดับตลาด มีอำนาจในการกำหนดราคาที่จำกัดโดยโครงสร้าง และบริการซื้อขายของพวกเขาก็ถูกกดดันจากการแข่งขันให้ปรับใช้โมเดลเศรษฐกิจที่ใกล้เคียงกับสินค้าโภคภัณฑ์มากขึ้น
บริษัทนายหน้า/บริษัทนายหน้า = ความสามารถในการกระจายสินค้า + งบดุลของลูกค้า
บริษัทนายหน้าซื้อขายหลักทรัพย์ทำหน้าที่บริหารจัดการความสัมพันธ์กับลูกค้า ผู้ใช้ส่วนใหญ่ไม่ได้เข้าถึงตลาด Nasdaq โดยตรง แต่จะผ่านบริษัทนายหน้าซื้อขายหลักทรัพย์ บริษัทนายหน้าซื้อขายหลักทรัพย์จะจัดการเรื่องการเปิดบัญชี การดูแลรักษาหลักทรัพย์ การจัดการมาร์จินและความเสี่ยง การให้การสนับสนุนลูกค้า เอกสารด้านภาษี และจากนั้นจึงส่งคำสั่งซื้อขายไปยังสถานที่ซื้อขายเฉพาะแห่ง
การ "เป็นเจ้าของเชิงสัมพันธ์" นี้เองที่ทำให้บริษัทนายหน้าสามารถสร้างรายได้จากสินทรัพย์ของตนได้หลายวิธี นอกเหนือจากการซื้อขาย:
ยอดคงเหลือของเงินทุนและสินทรัพย์: การเก็บเงินสด ส่วนต่างดอกเบี้ย การให้กู้ยืมแบบมาร์จิน การให้ยืมหลักทรัพย์
แพ็คเกจผลิตภัณฑ์: บริการสมัครสมาชิก, แพ็คเกจคุณสมบัติ, ผลิตภัณฑ์บัตรธนาคาร/คำแนะนำด้านการลงทุน
เศรษฐศาสตร์การกำหนดเส้นทางการซื้อขาย: บริษัทนายหน้าควบคุมการไหลของคำสั่งซื้อขาย และสามารถฝังกลไกการชำระเงินหรือการแบ่งรายได้ไว้ในห่วงโซ่การกำหนดเส้นทางการซื้อขายได้
นี่คือเหตุผลที่บริษัทนายหน้ามักทำกำไรได้มากกว่าสถานที่ซื้อขายหลักทรัพย์: ผลกำไรที่แท้จริงกระจุกตัวอยู่ในส่วน "การกระจายและการจัดการยอดคงเหลือ"
ตลาดแลกเปลี่ยนประกอบด้วยระบบจับคู่ กฎเกณฑ์ และโครงสร้างพื้นฐาน โดยมีอัตราค่าคอมมิชชั่นที่จำกัด
ตลาดหลักทรัพย์ดำเนินการสถานที่ซื้อขายเอง ได้แก่ ระบบจับคู่คำสั่งซื้อขาย กฎเกณฑ์ของตลาด การดำเนินการซื้อขายที่แน่นอน และการเชื่อมต่อโครงสร้างพื้นฐาน วิธีการสร้างรายได้หลักของตลาดหลักทรัพย์ ได้แก่:
ค่าธรรมเนียมการทำธุรกรรม (ซึ่งถูกจำกัดไว้เสมอในผลิตภัณฑ์ที่มีสภาพคล่องสูง)
ส่วนลด/สิ่งจูงใจด้านสภาพคล่อง (บ่อยครั้ง เพื่อให้เกิดการแข่งขันด้านสภาพคล่อง ส่วนใหญ่ของอัตราค่าธรรมเนียมที่ระบุไว้จะถูกส่งคืนให้กับผู้ดูแลสภาพคล่องในตลาด)
ข้อมูลตลาด การเชื่อมต่อเครือข่าย และศูนย์ข้อมูล ล้วนตั้งอยู่ที่ที่อยู่เดียวกัน
ค่าธรรมเนียมการลงทะเบียนและการอนุมัติการจัดทำดัชนี
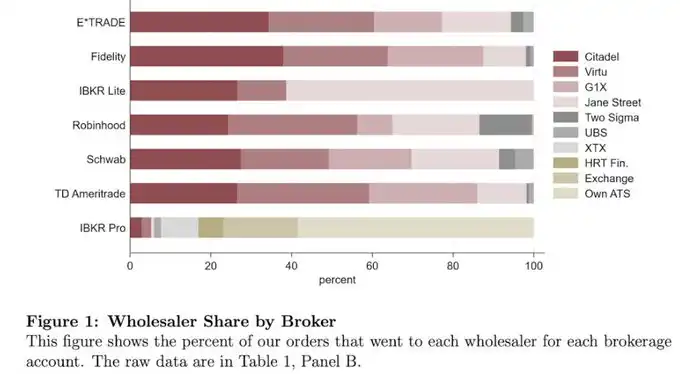
กลไกการส่งคำสั่งซื้อขายของ Robinhood แสดงให้เห็นโครงสร้างนี้อย่างชัดเจน: ความสัมพันธ์กับผู้ใช้จะถูกเก็บรักษาไว้โดยบริษัทนายหน้าซื้อขายหลักทรัพย์ (Robinhood Securities) จากนั้นคำสั่งซื้อขายจะถูกส่งต่อไปยังตลาดกลางของบุคคลที่สาม โดยผลประโยชน์ทางเศรษฐกิจจะถูกกระจายไปตามห่วงโซ่ในระหว่างกระบวนการส่งคำสั่งซื้อขาย
ส่วนที่มีกำไรสูงอย่างแท้จริงนั้นอยู่ที่ฝั่งการจัดจำหน่าย ซึ่งควบคุมการได้มาซึ่งลูกค้า ความสัมพันธ์กับผู้ใช้ และทุกแง่มุมของการสร้างรายได้ที่เกี่ยวข้องกับการดำเนินการ (เช่น ค่าธรรมเนียมการไหลของคำสั่งซื้อ มาร์จิน การให้ยืมหลักทรัพย์ และบริการสมัครสมาชิก)
ตลาด Nasdaq เองดำเนินงานในระดับกำไรที่ค่อนข้างต่ำ ผลิตภัณฑ์ที่เสนอนั้นโดยพื้นฐานแล้วคือความสามารถในการดำเนินการและการเข้าถึงคิวที่มีคุณค่าสูง ในขณะที่อำนาจในการกำหนดราคาของมันถูกจำกัดอย่างเข้มงวดโดยกลไกต่างๆ
เหตุผลมีดังนี้: เพื่อให้สามารถแข่งขันด้านสภาพคล่องได้ สถานที่ซื้อขายมักจำเป็นต้องคืนค่าธรรมเนียมการทำธุรกรรมจำนวนมากในรูปแบบของส่วนลดสำหรับผู้สร้างคำสั่งซื้อขาย (maker rebates); หน่วยงานกำกับดูแลได้กำหนดเพดานค่าธรรมเนียมการเข้าถึง ซึ่งจำกัดจำนวนค่าธรรมเนียมที่สามารถเรียกเก็บได้; ในขณะเดียวกัน การกำหนดเส้นทางการสั่งซื้อมีความยืดหยุ่นสูง และสามารถโยกย้ายเงินทุนและคำสั่งซื้อขายระหว่างสถานที่ซื้อขายต่างๆ ได้อย่างรวดเร็ว ทำให้สถานที่ซื้อขายใดสถานที่หนึ่งยากที่จะขึ้นราคาได้
ข้อมูลทางการเงินที่เปิดเผยโดย Nasdaq แสดงให้เห็นอย่างชัดเจนว่า กำไรสุทธิที่ได้รับจริงจากธุรกรรมการแลกเปลี่ยนหุ้นเป็นเงินสดนั้น โดยทั่วไปแล้วมีเพียงไม่กี่พันส่วนของดอลลาร์ต่อหุ้นเท่านั้น ซึ่งสะท้อนให้เห็นถึงการบีบอัดโครงสร้างของอัตรากำไรในตลาดหลักทรัพย์โดยตรง
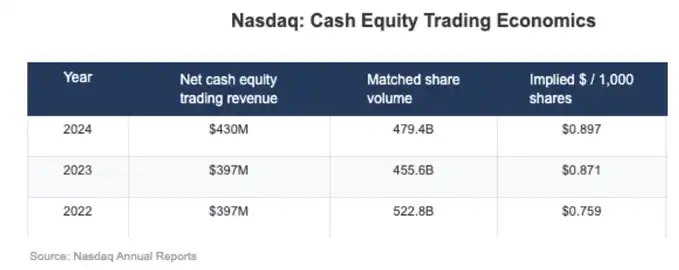
ผลกระทบเชิงกลยุทธ์จากอัตรากำไรที่ต่ำนี้สะท้อนให้เห็นอย่างชัดเจนในโครงสร้างรายได้ของ Nasdaq ด้วยเช่นกัน
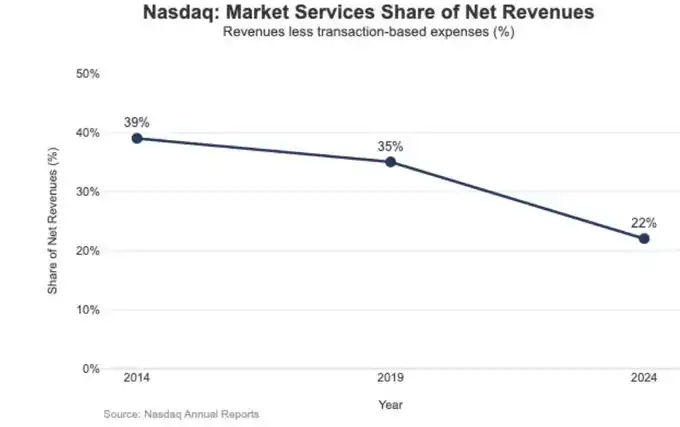
ในปี 2024 รายได้จากบริการตลาดของ Nasdaq อยู่ที่ 1.02 พันล้านดอลลาร์ คิดเป็น 22% ของรายได้รวมทั้งหมด 4.649 พันล้านดอลลาร์ สัดส่วนนี้เคยสูงถึง 39.4% ในปี 2014 และยังคงอยู่ที่ 35% ในปี 2019
แนวโน้มขาลงอย่างต่อเนื่องนี้สอดคล้องอย่างสมบูรณ์กับนโยบายของ Nasdaq ที่เปลี่ยนจากการดำเนินธุรกิจที่เน้นการดำเนินการซื้อขาย ซึ่งขึ้นอยู่กับความผันผวนของตลาดและมีกำไรจำกัด ไปสู่ธุรกิจซอฟต์แวร์และข้อมูลที่มีเสถียรภาพและคาดการณ์ได้มากขึ้น กล่าวอีกนัยหนึ่งคือ กำไรที่ต่ำในระดับตลาดหลักทรัพย์เป็นแรงผลักดันให้ Nasdaq ค่อยๆ เปลี่ยนจุดเน้นการเติบโตจาก "การจับคู่และการดำเนินการซื้อขาย" ไปสู่ "เทคโนโลยี ข้อมูล และผลิตภัณฑ์ที่ให้บริการ"
สภาพคล่องสูงในฐานะ "ชั้นตลาด"
อัตราค่าคอมมิชชั่นที่มีประสิทธิภาพของ Hyperliquid ซึ่งอยู่ที่ประมาณ 4 จุดพื้นฐาน (bps) นั้นสอดคล้องอย่างมากกับการวางตำแหน่งในตลาดที่บริษัทเลือกไว้โดยเจตนา บริษัทกำลังสร้างโครงสร้างพื้นฐานการซื้อขายแบบ "สไตล์ Nasdaq" บนบล็อกเชน
ระบบจับคู่ มาร์จิน และการชำระบัญชีที่มีประสิทธิภาพสูงซึ่งใช้ HyperCore นั้น ใช้กลไกการกำหนดราคาแบบผู้สร้าง/ผู้รับ และส่วนลดการสร้างตลาด โดยมีเป้าหมายเพื่อเพิ่มคุณภาพการดำเนินการและสภาพคล่องร่วมกันให้สูงสุด แทนที่จะให้การสร้างรายได้หลายระดับสำหรับผู้ใช้รายย่อย
กล่าวอีกนัยหนึ่ง การออกแบบของ Hyperliquid ไม่ได้มุ่งเน้นไปที่รายได้จากการสมัครสมาชิก ยอดคงเหลือ หรือตัวแทนจำหน่าย แต่เป็นการให้บริการความสามารถในการดำเนินการและการชำระเงินที่มีประสิทธิภาพสูงมาก ซึ่งเป็นลักษณะทั่วไปของเลเยอร์ตลาดและเป็นผลลัพธ์ที่หลีกเลี่ยงไม่ได้จากโครงสร้างค่าธรรมเนียมที่ต่ำ
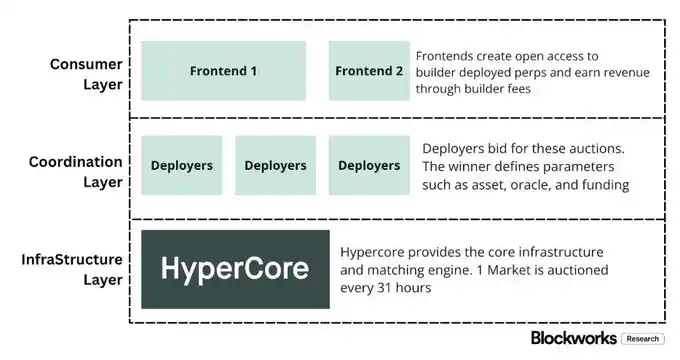
สิ่งนี้สะท้อนให้เห็นในโครงสร้างสองส่วนที่แพลตฟอร์มการซื้อขายคริปโตส่วนใหญ่ยังไม่ได้นำมาใช้จริง แต่เป็นเรื่องปกติมากในวงการการเงินแบบดั้งเดิม (TradFi):
ประการแรกคือชั้นตัวกลาง/การจัดจำหน่ายที่ไม่ต้องขอใบอนุญาต (Builder Codes)
รหัสผู้สร้าง (Builder Codes) อนุญาตให้สร้างอินเทอร์เฟซการซื้อขายของบุคคลที่สามบนแพลตฟอร์มการซื้อขายหลัก และเรียกเก็บรายได้ของตนเองได้ ค่าธรรมเนียมผู้สร้างมีขีดจำกัด: สูงสุด 0.1% (10 จุดพื้นฐาน) สำหรับสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา และสูงสุด 1% สำหรับการซื้อขายแบบทันที และสามารถกำหนดค่าธรรมเนียมได้ในระดับคำสั่งซื้อแต่ละรายการ
กลไกนี้สร้างตลาดที่มีการแข่งขันในระดับการจัดจำหน่าย แทนที่จะปล่อยให้แอปพลิเคชันอย่างเป็นทางการเพียงแอปเดียวผูกขาดการเข้าถึงของผู้ใช้และสิทธิ์ในการสร้างรายได้
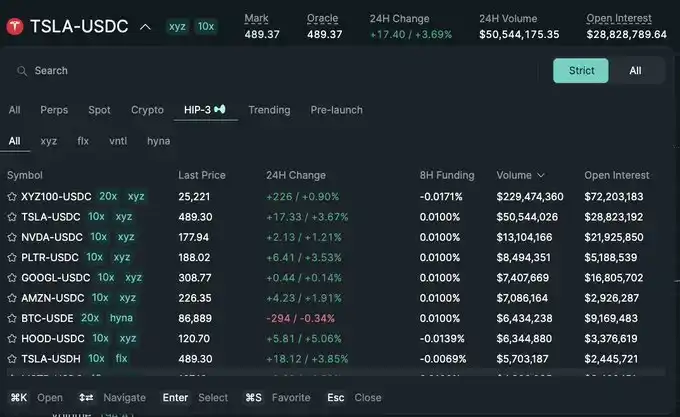
ระดับที่สองคือตลาด/ผลิตภัณฑ์ที่ไม่ต้องขอใบอนุญาต (HIP-3)
ในระบบการเงินแบบดั้งเดิม ตลาดหลักทรัพย์มักควบคุมการอนุมัติการจดทะเบียนและการสร้างผลิตภัณฑ์ แต่ HIP-3 แยกฟังก์ชันนี้ออกไป: นักพัฒนาสามารถใช้งานสัญญาซื้อขายล่วงหน้าแบบไม่จำกัดระยะเวลา ซึ่งสืบทอดกลไกการจับคู่ของ HyperCore และความสามารถของ API ในขณะที่การกำหนดและการดำเนินงานของตลาดเฉพาะนั้นเป็นความรับผิดชอบของผู้ใช้งาน
ในแง่ของโครงสร้างทางเศรษฐกิจ HIP-3 ชี้แจงความสัมพันธ์ในการแบ่งรายได้ระหว่างสถานที่ซื้อขายและชั้นผลิตภัณฑ์ โดยผู้ใช้งานสัญญาซื้อขายแบบสปอตและสัญญาซื้อขายแบบไม่จำกัดระยะเวลา HIP-3 สามารถเก็บค่าธรรมเนียมการทำธุรกรรมได้สูงสุดถึง 50% ของสินทรัพย์ที่ตนใช้งาน
Builder Codes ได้แสดงให้เห็นถึงประสิทธิภาพในด้านการจัดจำหน่ายแล้ว โดย ณ กลางเดือนธันวาคม ผู้ใช้ประมาณหนึ่งในสามทำธุรกรรมผ่านส่วนหน้าของบุคคลที่สามแทนที่จะใช้ส่วนติดต่อผู้ใช้ดั้งเดิม
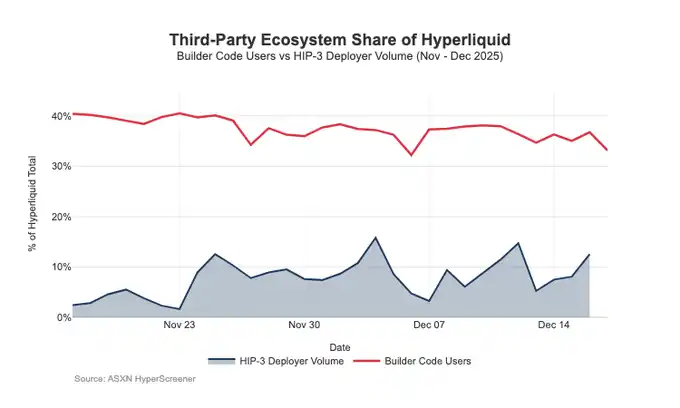
ปัญหาคือโครงสร้างนี้ ซึ่งช่วยอำนวยความสะดวกในการขยายช่องทางการจัดจำหน่าย กลับสร้างแรงกดดันอย่างต่อเนื่องต่ออัตราค่าคอมมิชชั่นที่เรียกเก็บโดยตัวกลางในการทำธุรกรรม:
1. ราคาได้ถูกปรับลดลงแล้ว
เมื่อผู้ให้บริการหลายรายขายสภาพคล่องพื้นฐานเดียวกันพร้อมกัน การแข่งขันจะมุ่งไปสู่ต้นทุนการทำธุรกรรมโดยรวมที่ต่ำที่สุดโดยธรรมชาติ และค่าธรรมเนียมของ Builder สามารถปรับเปลี่ยนได้อย่างยืดหยุ่นในระดับคำสั่งซื้อ ซึ่งจะยิ่งผลักดันราคาให้ต่ำลงไปอีก
2. การสูญเสียโอกาสในการสร้างรายได้
ส่วนหน้าของระบบจะควบคุมการเปิดบัญชี การจัดแพ็กเกจผลิตภัณฑ์ บริการสมัครสมาชิก และขั้นตอนการซื้อขายทั้งหมด ทำให้สามารถเก็บเกี่ยวผลกำไรสูงจากส่วนของการเป็นนายหน้าซื้อขายหลักทรัพย์ได้ ในขณะที่ Hyperliquid จะได้รับค่าคอมมิชชั่นเพียงเล็กน้อยจากส่วนของการแลกเปลี่ยนเท่านั้น
3. ความเสี่ยงด้านการกำหนดเส้นทางเชิงกลยุทธ์
เมื่อส่วนหน้าพัฒนาไปสู่ระบบเราเตอร์ข้ามเว็บไซต์อย่างแท้จริง Hyperliquid อาจถูกบังคับให้เข้าสู่การแข่งขันในการดำเนินการซื้อขายแบบขายส่ง และสามารถปกป้องปริมาณการสั่งซื้อของตนได้โดยการลดค่าธรรมเนียมหรือเพิ่มส่วนลดเท่านั้น
โดยรวมแล้ว Hyperliquid จงใจเลือกที่จะวางตำแหน่งตัวเองในตลาดที่มีอัตรากำไรต่ำ (ผ่าน HIP-3 และ Builder Codes) ในขณะเดียวกันก็เปิดโอกาสให้ตลาดนายหน้าที่มีอัตรากำไรสูงเติบโตขึ้นบนพื้นฐานนั้น
หากส่วนหน้าของ Builder ยังคงขยายตัวต่อไป มันจะกำหนดโครงสร้างราคาสำหรับผู้ใช้ ควบคุมการรักษาผู้ใช้และส่วนติดต่อการสร้างรายได้ และได้รับอำนาจต่อรองในระดับการกำหนดเส้นทาง ซึ่งจะสร้างแรงกดดันในระยะยาวต่ออัตราค่าคอมมิชชั่นของ Hyperliquid อย่างเป็นรูปธรรม
ปกป้องสิทธิ์ในการจัดจำหน่ายและนำเสนอระบบการแบ่งปันผลกำไรที่ไม่ขึ้นกับตลาดหลักทรัพย์
ความเสี่ยงโดยตรงที่สุดคือการกลายเป็นสินค้าโภคภัณฑ์
หากส่วนหน้าของบุคคลที่สามสามารถเสนอราคาที่ต่ำกว่าส่วนติดต่อผู้ใช้ดั้งเดิมได้อย่างสม่ำเสมอ และในที่สุดสามารถบรรลุการกำหนดเส้นทางข้ามสถานที่ได้ Hyperliquid จะถูกผลักดันไปสู่โมเดลเศรษฐกิจแบบขายส่งที่เน้นการดำเนินการเป็นหลัก
การเปลี่ยนแปลงการออกแบบล่าสุดบ่งชี้ว่า Hyperliquid กำลังพยายามหลีกเลี่ยงผลลัพธ์ดังกล่าวในขณะที่กำลังมองหาแหล่งรายได้ใหม่ ๆ
การปกป้องการกระจายสินค้า: การรักษาความสามารถในการแข่งขันทางเศรษฐกิจของระบบส่วนหน้า (Front-End) ดั้งเดิม
โครงการส่วนลดการวางเดิมพันที่เสนอไว้ก่อนหน้านี้ อนุญาตให้ผู้สร้างได้รับส่วนลดค่าธรรมเนียมการทำธุรกรรมสูงสุดถึง 40% โดยการวางเดิมพัน HYPE ซึ่งเป็นการมอบเส้นทางที่ถูกกว่าอย่างมีประสิทธิภาพให้กับส่วนหน้าของบุคคลที่สามเมื่อเทียบกับอินเทอร์เฟซดั้งเดิมของ Hyperliquid การยกเลิกโครงการนี้เทียบเท่ากับการยกเลิกเงินอุดหนุนโดยตรงสำหรับผู้จัดจำหน่ายภายนอกเพื่อ "ลดราคา"
ในขณะเดียวกัน ตลาด HIP-3 เดิมทีถูกวางตำแหน่งให้กระจายผ่าน Builder เป็นหลักและไม่ได้แสดงบนหน้าเว็บหลัก แต่ปัจจุบันตลาดเหล่านี้กำลังแสดงบนหน้าเว็บหลักของ Hyperliquid โดยมีมาตรฐานการแสดงรายการที่เข้มงวด
สัญญาณที่ได้รับนั้นชัดเจนมาก: Hyperliquid จะยังคงใช้งานได้โดยไม่ต้องเสียค่าลิขสิทธิ์ในส่วนของ Builder แต่จะไม่แลกมาด้วยสิทธิ์ในการจัดจำหน่ายส่วนหลักของบริษัท
USDH: เปลี่ยนจากการสร้างรายได้จากการซื้อขาย มาเป็นการสร้างรายได้ผ่านกองทุน "ลอยตัว"
การเปิดตัว USDH มีเป้าหมายเพื่อนำรายได้จากเงินสำรองของ Stablecoin กลับคืนมา ซึ่งหากไม่เช่นนั้นแล้วอาจถูกดึงออกไปจากภายนอกระบบ โครงสร้างที่เปิดเผยต่อสาธารณะคือการแบ่งรายได้จากเงินสำรองแบบ 50/50: 50% ไปที่ Hyperliquid และ 50% ใช้สำหรับการเติบโตของระบบนิเวศ USDH
ในขณะเดียวกัน ส่วนลดค่าธรรมเนียมการซื้อขายที่เสนอให้กับตลาดที่เกี่ยวข้องกับ USDH ยิ่งตอกย้ำแนวทางนี้: Hyperliquid ยินดีที่จะลดต้นทุนในการทำธุรกรรมแต่ละครั้งเพื่อแลกกับผลกำไรที่มากขึ้น ยั่งยืนกว่า และเชื่อมโยงกับยอดคงเหลือ
ในทางปฏิบัติแล้ว นี่เป็นการสร้างแหล่งรายได้ในลักษณะคล้ายเงินบำนาญสำหรับข้อตกลงนี้ ซึ่งการเติบโตของรายได้ขึ้นอยู่กับขนาดของฐานเงิน ไม่ใช่ปริมาณการซื้อขายที่ระบุไว้เพียงอย่างเดียว
Portfolio Margin: นำเสนอเศรษฐศาสตร์การเงินที่คล้ายคลึงกับของโบรกเกอร์หลัก (prime broker)
มาร์จินแบบรวมจะรวมมาร์จินสำหรับสัญญาซื้อขายล่วงหน้าแบบทันทีและแบบไม่จำกัดระยะเวลาเข้าด้วยกัน ทำให้ความเสี่ยงที่แตกต่างกันสามารถหักล้างกันได้ และเป็นการนำวงจรการให้กู้ยืมแบบดั้งเดิมมาใช้
Hyperliquid จะหักดอกเบี้ยที่ผู้กู้จ่ายไว้ 10% ทำให้เศรษฐศาสตร์ของข้อตกลงนี้ขึ้นอยู่กับอัตราส่วนหนี้สินต่อทุนและอัตราดอกเบี้ยมากขึ้น แทนที่จะขึ้นอยู่กับปริมาณการซื้อขายเพียงอย่างเดียว ซึ่งใกล้เคียงกับรูปแบบรายได้ของบริษัทนายหน้าซื้อขายหลักทรัพย์/นายหน้าหลัก มากกว่าตรรกะของตลาดหลักทรัพย์ทั่วไป
เส้นทางของ Hyperliquid สู่โมเดลเศรษฐกิจแบบ "นายหน้าซื้อขายหลักทรัพย์"
ในแง่ของปริมาณการซื้อขาย Hyperliquid มีขนาดเทียบเท่ากับตลาดแลกเปลี่ยนชั้นนำแล้ว อย่างไรก็ตาม ในแง่ของการสร้างรายได้ มันยังคงคล้ายกับตลาดระดับกลาง คือมีปริมาณการซื้อขายที่สูงมากเมื่อเทียบกับอัตราค่าคอมมิชชั่นที่แท้จริงซึ่งอยู่ในระดับเลขหลักเดียว ช่องว่างระหว่างมันกับ Coinbase และ Robinhood นั้นเป็นเรื่องของโครงสร้าง
แพลตฟอร์มค้าปลีก ซึ่งตั้งอยู่ระดับนายหน้าซื้อขายหลักทรัพย์ ควบคุมความสัมพันธ์กับผู้ใช้และยอดคงเหลือของเงินทุน ทำให้พวกเขาสามารถสร้างรายได้จากหลายแหล่งกำไรพร้อมกัน (การให้สินเชื่อ เงินสดที่ไม่ได้ใช้งาน การสมัครสมาชิก) ในขณะที่สถานที่ซื้อขายหลักทรัพย์โดยเฉพาะจะขายบริการการดำเนินการซื้อขาย ด้วยแรงผลักดันจากการแข่งขันด้านสภาพคล่องและการกำหนดเส้นทาง การดำเนินการซื้อขายจึงมีแนวโน้มที่จะกลายเป็นสินค้าโภคภัณฑ์มากขึ้นเรื่อยๆ ส่งผลให้ผลกำไรสุทธิลดลงอย่างต่อเนื่อง Nasdaq จึงเป็นจุดอ้างอิงสำหรับ TradFi ภายใต้ข้อจำกัดนี้
ในขั้นต้น Hyperliquid เน้นไปที่รูปแบบตลาดกลางเป็นหลัก โดยการแยกเลเยอร์การจัดจำหน่าย (Builder Codes) และเลเยอร์การสร้างผลิตภัณฑ์ (HIP-3) ออกจากกัน ทำให้ระบบนิเวศขยายตัวและครอบคลุมตลาดได้เร็วขึ้น อย่างไรก็ตาม สถาปัตยกรรมนี้ก็มีข้อเสียเช่นกัน คืออาจทำให้เศรษฐกิจกระจายตัวออกไปมากขึ้น เมื่อมีผู้ให้บริการภายนอกกำหนดราคาโดยรวมและสามารถกำหนดเส้นทางไปยังตลาดกลางต่างๆ ได้ Hyperliquid ก็อาจถูกบีบให้เข้าไปอยู่ในเส้นทางการขายส่งที่มีกำไรต่ำ
อย่างไรก็ตาม การเคลื่อนไหวล่าสุดบ่งชี้ถึงการเปลี่ยนแปลงอย่างมีสติ: ในขณะที่ยังคงรักษาข้อได้เปรียบในการดำเนินการและการชำระบัญชีแบบครบวงจร บริษัทกำลังปกป้องสิทธิ์ในการจัดจำหน่ายและขยายแหล่งรายได้ไปยังกลุ่มกำไรแบบ "อิงตามยอดคงเหลือ"
โดยเฉพาะอย่างยิ่ง: ข้อตกลงนี้จะไม่ให้เงินอุดหนุนส่วนหน้าภายนอกอีกต่อไป เนื่องจากมีต้นทุนเชิงโครงสร้างที่ถูกกว่าส่วนติดต่อผู้ใช้แบบเนทีฟ; HIP-3 นำเสนอการแสดงผลแบบเนทีฟมากขึ้น; และนำเสนอกระแสรายได้ในรูปแบบงบดุล
USDH จะนำผลตอบแทนจากเงินสำรองกลับคืนสู่ระบบนิเวศ (แบ่งครึ่ง 50/50 โดยมีส่วนลดค่าธรรมเนียมสำหรับตลาด USDH) ส่วนมาร์จินของพอร์ตโฟลิโอจะนำเศรษฐศาสตร์การเงินเข้ามาใช้โดยการหักดอกเบี้ยเงินกู้ 10%
โดยรวมแล้ว Hyperliquid กำลังมุ่งสู่โมเดลแบบผสมผสาน: มีกลไกการดำเนินการซื้อขายเป็นรากฐาน ซึ่งมีระบบป้องกันการกระจายความเสี่ยงและกลุ่มกำไรที่ขับเคลื่อนด้วยความสมดุลเป็นชั้นๆ สิ่งนี้ช่วยลดความเสี่ยงจากการติดอยู่ในตลาดซื้อขายแบบขายส่งที่มีฐานราคาต่ำ ในขณะเดียวกันก็เข้าใกล้โครงสร้างรายได้แบบนายหน้าซื้อขายหลักทรัพย์มากขึ้น โดยไม่สูญเสียข้อดีของการดำเนินการและการชำระบัญชีแบบครบวงจร
เมื่อมองไปข้างหน้าถึงปี 2026 คำถามที่ยังหาคำตอบไม่ได้คือ Hyperliquid จะสามารถพัฒนาไปสู่ระบบเศรษฐกิจแบบนายหน้าซื้อขายหลักทรัพย์ได้หรือไม่ โดยไม่ทำให้โมเดล "ที่เอื้อต่อการเอาท์ซอร์ส" ของตนเองเสียหาย USDH ถือเป็นตัวชี้วัดที่ชัดเจนที่สุด: ด้วยปริมาณอุปทานประมาณ 100 ล้านดอลลาร์ การขยายตัวของการออกเหรียญแบบเอาท์ซอร์สดูค่อนข้างช้าเมื่อโปรโตคอลไม่ได้ควบคุมการกระจายเหรียญ
ทางเลือกที่ชัดเจนอีกอย่างหนึ่งคือการตั้งค่าเริ่มต้นในระดับ UI เช่น การแปลงเงินสำรอง USDC ประมาณ 4 พันล้านดอลลาร์ให้เป็นเหรียญ Stablecoin โดยอัตโนมัติ (คล้ายกับการแปลงเป็น BUSD โดยอัตโนมัติของ Binance)
หาก Hyperliquid ต้องการช่วงชิงส่วนแบ่งกำไรจากบริษัทโบรกเกอร์อย่างแท้จริง อาจจำเป็นต้องมีพฤติกรรมแบบโบรกเกอร์ด้วยเช่นกัน กล่าวคือ มีการควบคุมที่เข้มงวดมากขึ้น บูรณาการผลิตภัณฑ์ดั้งเดิมให้แน่นแฟ้นยิ่งขึ้น และกำหนดขอบเขตที่ชัดเจนยิ่งขึ้นกับทีมในระบบนิเวศที่แข่งขันกันเพื่อการกระจายและการรักษาสมดุล
[ ลิงก์ต้นฉบับ ]
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia