การพนันทางการเงินของมิสเตอร์บีสต์
ในเดือนตุลาคม พ.ศ. 2568 MrBeast ได้ยื่นคำขอเครื่องหมายการค้าต่อสำนักงานสิทธิบัตรและเครื่องหมายการค้าของสหรัฐอเมริกาสำหรับ "MrBeast Financial"
ชายวัย 27 ปีผู้นี้ยินดีที่จะฝังตัวเองให้มีชีวิตในโลกแห่งความเป็นจริงเพื่อสร้างเนื้อหาวิดีโอและมีผู้ติดตาม 450 ล้านคนในโลกเสมือนจริง วางแผนที่จะขยายอาณาจักรธุรกิจของเขาจากอาหารจานด่วนและขนมขบเคี้ยวไปจนถึงการธนาคาร การลงทุน และแม้แต่แพลตฟอร์มการซื้อขายสกุลเงินดิจิทัล
ตามเอกสารใบสมัคร เขาต้องการสร้างแพลตฟอร์ม SaaS ที่ครอบคลุมการประมวลผลการชำระเงินแบบเข้ารหัส การให้สินเชื่อรายย่อย และการจัดการการลงทุน คุณบีสต์และอาณาจักรธุรกิจของเขาซึ่งมีมูลค่าเกือบ 5 พันล้านดอลลาร์ กำลังเตรียมเข้าสู่ธุรกิจที่ถูกพันธนาการอย่างหนักหน่วงด้วยความไว้วางใจ ความเสี่ยง และกฎระเบียบ นั่นก็คือ การเงิน
นี่ไม่ใช่การบุกเบิกเข้าสู่วงการใหม่แบบกะทันหัน เขาเป็นเจ้าของแบรนด์ขนมขบเคี้ยว Feastables และเครือร้านอาหารออนไลน์ MrBeast Burger อยู่แล้ว แต่บริการทางการเงินนั้นแตกต่างออกไปโดยสิ้นเชิง เพราะมันกระทบกับความรู้สึกที่อ่อนไหวที่สุดของผู้คน
เมื่อปีที่แล้ว เขาถูกวิพากษ์วิจารณ์อย่างหนักจากประเด็นถกเถียงเกี่ยวกับการลงทุนในสกุลเงินดิจิทัลของเขา นักวิจัยบล็อกเชนกล่าวหาว่าเขาใช้อิทธิพลเพื่อ "หลอกลวง" นักลงทุนในหลายโครงการ จนได้กำไรมากกว่าสิบล้านดอลลาร์
ขณะนี้ ยักษ์ใหญ่แห่งวงการอินเทอร์เน็ตที่ก่อให้เกิดความขัดแย้งนี้ กำลังจะนำพาแฟนๆ หลายร้อยล้านคน โดยส่วนใหญ่เป็นคนรุ่น Z เข้าสู่โลกการเงินที่มีการควบคุมอย่างเข้มงวด
นี่คือการเดิมพันที่เดิมพันสูง เดิมพันคือชื่อเสียงของเขา และชิปคือความไว้วางใจของคนรุ่นหนึ่ง ผลลัพธ์จะนิยามความสัมพันธ์ระหว่างการจราจร การเงิน และความไว้วางใจใหม่
การ "อพยพ" ออกจากวงการธนาคารของคนรุ่น Z
ธนาคารแบบดั้งเดิมกำลังสูญเสียอนาคตของตนเอง
คนรุ่นใหม่ไม่ได้ก้าวเข้าสู่โถงทางเดินอันโอ่อ่าที่สร้างจากหินอ่อนและกระจกกันกระสุนอีกต่อไป พวกเขาเปลี่ยนธนาคารบ่อยกว่าพ่อแม่ถึงสองถึงสามเท่า ไม่ใช่เพราะอัตราดอกเบี้ยที่สูงขึ้น แต่เพื่อประสบการณ์ดิจิทัลที่ดีกว่า มีเพียง 16% ของคนรุ่น Gen Z เท่านั้นที่บอกว่าพวกเขา "ไว้วางใจ" ธนาคารแบบดั้งเดิมอย่างมาก ซึ่งสูงกว่าคนรุ่นมิลเลนเนียลเกือบสองเท่า และสูงกว่าคนรุ่นเบบี้บูมเมอร์เกือบสามเท่า
สำหรับพวกเขาที่เติบโตมากับอัลกอริทึมและหน้าจอ พนักงานธนาคารที่สวมสูทและผูกเน็คไทนั้นมีความน่าเชื่อถือต่ำกว่าอินเทอร์เฟซแอปที่ราบรื่นมาก
ธนาคารแบบดั้งเดิมใช้เวลากว่าศตวรรษในการสร้างกลไกความไว้วางใจ สาขาทางกายภาพเป็นสัญลักษณ์ของ "การเข้าถึง" ประวัติความเป็นมาของแบรนด์แสดงถึง "การยืนหยัดผ่านการทดสอบของกาลเวลา" การรับรองจากรัฐบาลหมายถึง "การไม่ล้มละลาย" และเคาน์เตอร์หินอ่อนและพนักงานในชุดสูทก็สื่อถึง "ความเป็นมืออาชีพ" และ "ความมั่นคง" สัญลักษณ์ทางภาพและการจัดการแบบสถาบันเหล่านี้เคยใช้ได้ผลในอดีต
ธนาคารแห่งอเมริกา | ที่มาของภาพ: Bloomberg
แต่สำหรับคนรุ่น Gen Z ที่ใช้ชีวิตอยู่ในโลกของการมีปฏิสัมพันธ์กันบ่อยครั้งและการตอบรับแบบทันที สิ่งที่พวกเขาต้องการไม่ใช่หลักฐานความน่าเชื่อถือแบบคงที่และเป็นระบบ แต่คือประสบการณ์ความไว้วางใจที่จับต้องได้และเปลี่ยนแปลงได้ ไม่ว่าธนาคารจะมีประวัติยาวนานนับศตวรรษหรือไม่ สิ่งสำคัญสำหรับพวกเขานั้นน้อยกว่าอินเทอร์เฟซแอปพลิเคชันที่ใช้งานง่าย การบริการลูกค้าที่ตอบสนองฉับไว หรือผลิตภัณฑ์ที่สามารถปรับแต่งให้ตรงกับความต้องการของแต่ละบุคคลหรือไม่
เหตุผลที่ลึกซึ้งกว่านั้นอยู่ที่ความไม่พอใจอย่างลึกซึ้งของคนรุ่น Z ที่มีต่อระบบการเงินแบบดั้งเดิม พวกเขาเติบโตมาหลังวิกฤตการณ์ทางการเงินปี 2008 และได้เห็นธนาคารขนาดใหญ่ได้รับการช่วยเหลือ ขณะที่ประชาชนทั่วไปต้องเผชิญปัญหาการว่างงานและการสูญเสียความมั่งคั่ง พวกเขาได้เห็นการละเมิดข้อมูลซ้ำแล้วซ้ำเล่าโดยสถาบันการเงิน และได้เห็นชนชั้นสูงในวอลล์สตรีทละทิ้งขอบเขตทางจริยธรรมเพื่อแสวงหาผลกำไร ประสบการณ์เหล่านี้หล่อหลอมให้เกิดความเคลือบแคลงสงสัยโดยสัญชาตญาณต่อระบบการเงินแบบดั้งเดิม
คนรุ่น Z ส่วนใหญ่ได้รับอิทธิพลจากคำแนะนำของผู้ทรงอิทธิพลทางการเงิน พวกเขาค้นพบผลิตภัณฑ์ทางการเงินใหม่ๆ ผ่านโซเชียลมีเดีย เรียนรู้เกี่ยวกับการลงทุนบน Xiaohongshu และติดตามบล็อกเกอร์ทางการเงินบน Douyin เบื้องหลังพฤติกรรมเหล่านี้คือการล่มสลายและการฟื้นฟูรากฐานของความไว้วางใจ
คนรุ่น Z ไม่ได้มองหา "ธนาคารที่ดีกว่า" แต่พวกเขากำลังมองหาสิ่งที่แตกต่างอย่างสิ้นเชิง นั่นคือระบบนิเวศที่ผสานรวมบริการทางการเงิน ประสบการณ์ทางสังคม และค่านิยมส่วนบุคคลเข้าด้วยกันอย่างราบรื่น พวกเขาต้องการให้การเงินไม่ใช่เกมตัวเลขอีกต่อไป แต่เป็นพันธมิตรที่เข้าใจพวกเขา ตอบสนองความต้องการ และแม้กระทั่งเป็นตัวแทนค่านิยมของพวกเขา
นั่นคือโอกาสที่มิสเตอร์บีสต์มองเห็น
ความสัมพันธ์ระหว่างเขากับแฟนๆ ได้ก้าวข้ามความสัมพันธ์แบบเดิมระหว่างแบรนด์กับผู้บริโภคมาเป็นเวลานาน พัฒนาไปสู่ความสัมพันธ์กึ่งสังคม นักวิจัยโซเชียลมีเดียเรียกปรากฏการณ์นี้ว่า "ปฏิสัมพันธ์กึ่งสังคม" ซึ่งผู้ชมจะพัฒนาความเชื่อมโยงทางอารมณ์แบบทางเดียวแต่แข็งแกร่ง โดยการรับชมคอนเทนต์ของบุคคลในสื่ออย่างต่อเนื่อง ราวกับว่าบุคคลนั้นเป็นเพื่อนในชีวิตของพวกเขา
นายบีสต์ก็รู้เรื่องนี้ดี
วิดีโอประจำสัปดาห์ของเขานำเสนอการแสดงที่ออกแบบท่าเต้นอย่างพิถีพิถันเกี่ยวกับการกระจายความมั่งคั่ง ตั้งแต่การให้เด็ก 100 คนท้าทายชายที่แข็งแกร่งที่สุดในโลก ไปจนถึงการให้คนแปลกหน้าเอาชีวิตรอดในบังเกอร์นิวเคลียร์เป็นเวลา 100 วันด้วยเงิน 500,000 ดอลลาร์ ไปจนถึงการถูกฝังทั้งเป็นเป็นเวลา 50 ชั่วโมง ความท้าทายสุดขั้วเหล่านี้ได้รับการสนับสนุนจากกิจกรรมแจกเงินสดอย่างต่อเนื่อง
เงินสด รถยนต์ และบ้านที่เขาบริจาคไปมีมูลค่ารวมหลายสิบล้านดอลลาร์ ของขวัญเหล่านี้ไม่ได้เป็นเพียงแค่ส่วนประกอบของกลยุทธ์ทางการตลาดเท่านั้น แต่ยังเป็นความสุขในตัวเอง เป็นการเติมเต็มข้อตกลงความไว้วางใจระหว่างเขากับแฟนๆ อย่างต่อเนื่อง
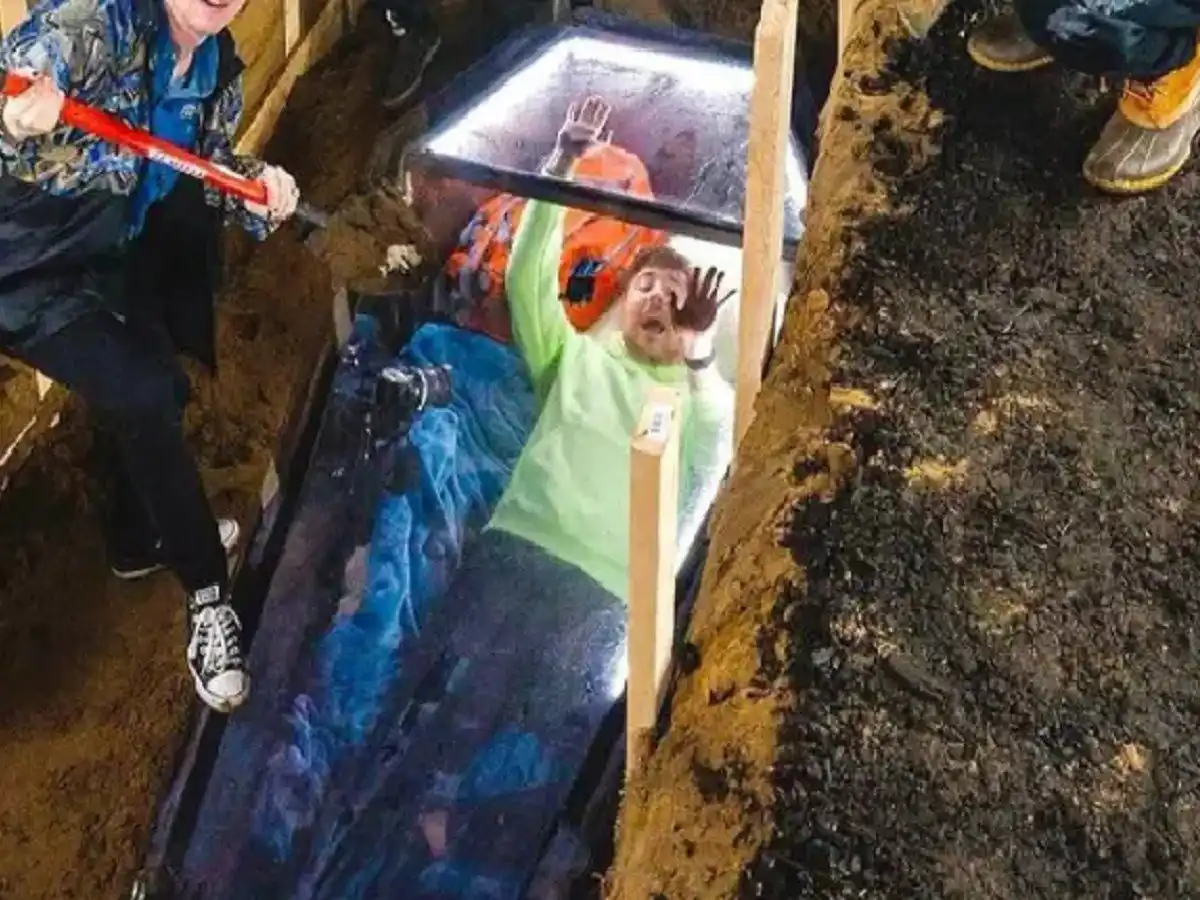
มิสเตอร์บีสต์ ท้าทายตัวเองด้วยการถูกฝังทั้งเป็นเป็นเวลา 50 ชั่วโมง | ที่มาของภาพ: Instagram
การบริจาคทุกครั้งเป็นเครื่องพิสูจน์ให้แฟนๆ เห็นว่าเขารักษาคำพูด สัญญาของเขาจริงใจ และเต็มใจแบ่งปันรายได้ "ความเอื้อเฟื้อที่เห็นได้ชัด" นี้โน้มน้าวใจคนรุ่น Z ได้มากกว่าคำกล่าวอ้างของแบรนด์ใดๆ
ในปี 2024 คุณบีสต์ได้ร่วมมือกับบริษัทฟินเทค MoneyLion เพื่อเปิดตัวแคมเปญแจกของรางวัลมูลค่า 4.2 ล้านดอลลาร์สหรัฐฯ ผู้ใช้รุ่นใหม่ที่ไว้วางใจคุณบีสต์ต่างเต็มใจดาวน์โหลดแอป MoneyLion พวกเขาไม่ได้เลือกผลิตภัณฑ์ทางการเงิน แต่พวกเขากำลังติดตามคนที่พวกเขาไว้วางใจ
ความสำเร็จของงานนี้ได้แสดงให้เห็นถึงความเป็นไปได้ที่ยิ่งใหญ่กว่าให้กับ Mr. Beast นั่นคือ หากเขาสามารถแปลงการเข้าชมเป็นบริการทางการเงินได้โดยตรงโดยไม่ต้องผ่านตัวกลาง ประสิทธิภาพในการสร้างรายได้ก็จะไปถึงระดับที่ไม่เคยมีมาก่อน
ธนาคารแบบดั้งเดิมกล่าวว่า "เรามีประวัติศาสตร์ยาวนานถึง 100 ปี เราผ่านพ้นภาวะเศรษฐกิจตกต่ำครั้งใหญ่และวิกฤตการณ์ทางการเงินมาได้ และเรายังได้รับการสนับสนุนจากรัฐบาลอีกด้วย"
มิสเตอร์บีสต์กล่าวว่า "ฉันเพิ่งมอบเงินให้คน 100 คนคนละ 100,000 ดอลลาร์"
ความไว้วางใจของฝ่ายแรกขึ้นอยู่กับการสะสมในอดีต ขณะที่ฝ่ายหลังขึ้นอยู่กับผลการดำเนินงานในปัจจุบัน ฝ่ายแรกต้องการการรับรองจากสถาบัน ในขณะที่ฝ่ายหลังต้องการการขยายผลด้วยอัลกอริทึม ฝ่ายแรกเป็นแบบคงที่และเป็นนามธรรม ขณะที่ฝ่ายหลังเป็นแบบไดนามิกและมองเห็นได้
ความขัดแย้งอยู่ที่ความจริงที่ว่าความไม่ไว้วางใจในระบบการเงินแบบดั้งเดิมของคนรุ่น Gen Z นั้น แท้จริงแล้วเกิดจากข้อบกพร่องด้านความโปร่งใสและจริยธรรมของคนรุ่นหลัง ความน่าเชื่อถือของอุตสาหกรรมบริการทางการเงินทั่วโลกนั้นอยู่ในอันดับต่ำเมื่อเทียบกับอุตสาหกรรมอื่นๆ เป็นเวลานาน และความไม่พอใจของคนรุ่นใหม่ที่มีต่อสถาบันการเงินส่วนใหญ่เกิดจากความผิดพลาดทางจริยธรรมเมื่อต้องเผชิญกับผลกำไร
แล้ว Mr. Beast ผู้โด่งดังทางอินเทอร์เน็ตที่ทิ้ง "มลทิน" ไว้ให้กับโลกสกุลเงินดิจิทัล กลายมาเป็นผู้กอบกู้ทางการเงินของพวกเขาได้อย่างไร?
ระยะห่างระหว่าง “เคียว” กับ “เจ้ามือรับพนัน”
ในเดือนตุลาคม พ.ศ. 2567 นักสืบด้านบล็อคเชน SomaXBT ได้เผยแพร่รายงานโดยละเอียดเกี่ยวกับแพลตฟอร์มโซเชียล X โดยผ่าตัดอีกด้านหนึ่งของ Mr. Beast ในโลกของคริปโตเหมือนกับมีดผ่าตัด
รายงานดังกล่าวได้ติดตามที่อยู่กระเป๋าเงินที่เกี่ยวข้องกับนายบีสต์ โดยกล่าวหาว่าเขามีส่วนเกี่ยวข้องกับแผนการ "ปั่นราคาและทิ้ง" หลายครั้ง ข้อกล่าวหาเหล่านี้ไม่ได้ไม่มีมูลความจริง แต่อ้างอิงจากบันทึกธุรกรรมที่โปร่งใสบนบล็อกเชน ในโลกที่กระจายอำนาจ ทุกธุรกรรมจะถูกบันทึกอย่างถาวร ไม่สามารถลบล้างได้ และไม่อาจปฏิเสธได้
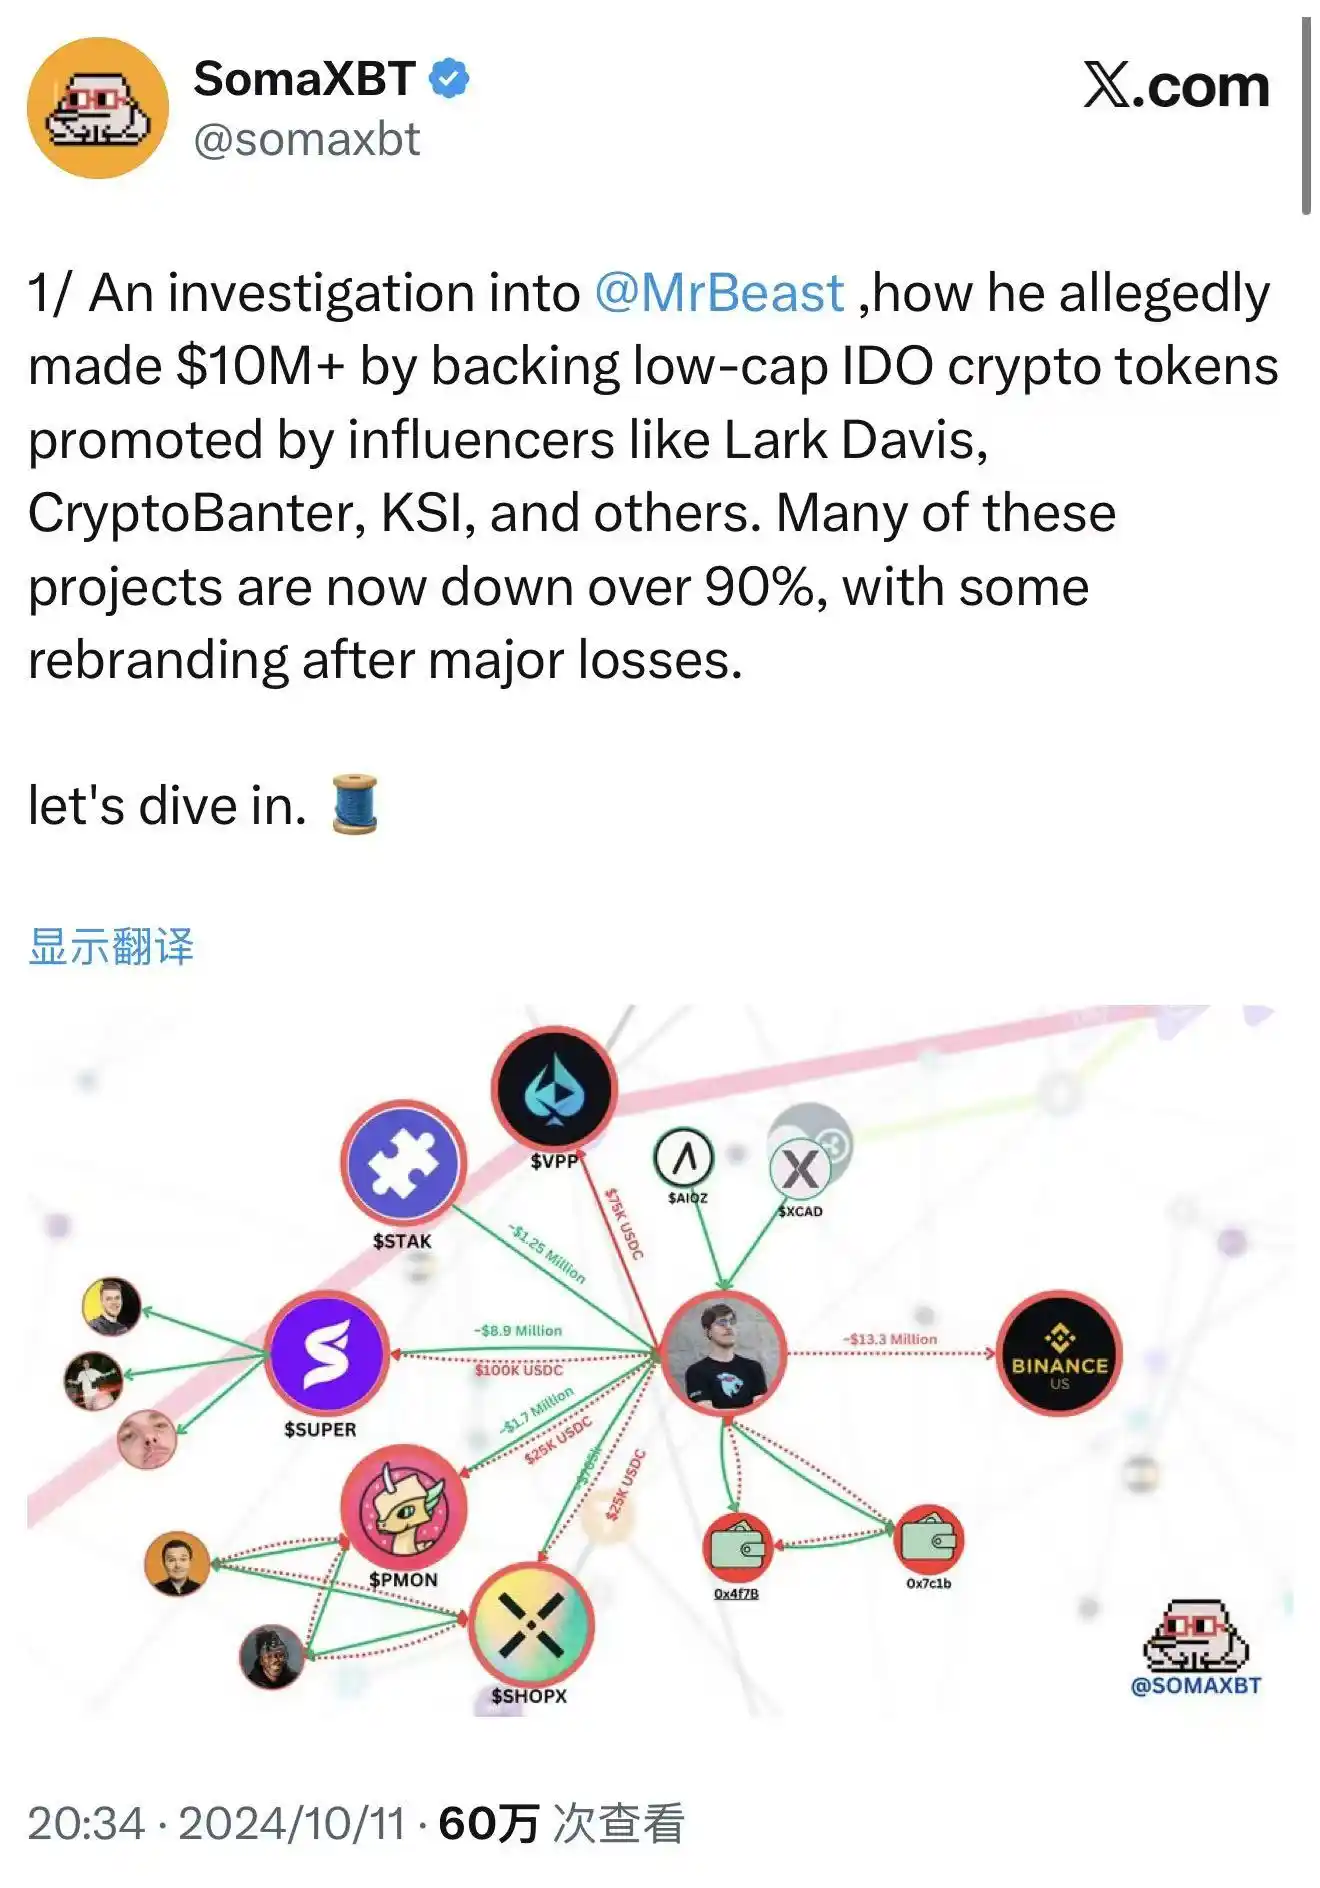
การเปิดโปง Mr. Beast ของ SomaXBT | แหล่งที่มาของรูปภาพ: X
ตัวอย่างที่พบเห็นได้ทั่วไปที่สุดคือ SuperFarmDAO คุณ Beast ได้ลงทุน 100,000 ดอลลาร์สหรัฐในช่วงพรีเซลล์ของโครงการ และได้โทเคน SUPER จำนวน 1 ล้านโทเคน จากนั้นเขาใช้อิทธิพลอันหาตัวจับยากของเขาในการโปรโมตโครงการ ราคาโทเคนพุ่งสูงขึ้น กระตุ้นความเชื่อมั่นของตลาด จากนั้นเขาจึงเริ่มขายสินทรัพย์ที่ถือครองอยู่ออกไป
ในที่สุด เงินลงทุน 100,000 ดอลลาร์สหรัฐฯ นี้ก็กลายเป็นกำไรหลายล้านดอลลาร์สหรัฐฯ เบื้องหลังตัวเลขที่น่าตกใจนี้ คือการสูญเสียนักลงทุนรายย่อยจำนวนนับไม่ถ้วน เมื่อเห็นมิสเตอร์บีสต์เข้ามามีส่วนร่วมในโครงการนี้ พวกเขาคิดว่านี่เป็นโอกาสการลงทุนที่น่าเชื่อถือและรีบเข้าซื้อ แต่เมื่อเขาเริ่มขาย ราคาของเหรียญก็ร่วงลงอย่างรวดเร็ว และนักลงทุนรายย่อยกลายเป็นกลุ่มสุดท้ายที่ถือครองกระเป๋าใบนี้อยู่
รูปแบบการดำเนินงานที่คล้ายคลึงกันนี้ถูกนำมาใช้ซ้ำแล้วซ้ำเล่าในหลายโครงการ รวมถึง Polychain Monsters, STAK, VPP และ SHOPX โดย SomaXBT ประเมินว่า Mr. Beast ได้กำไรมากกว่า 10 ล้านดอลลาร์จากโครงการเหล่านี้
จากมุมมองทางกฎหมาย การกระทำเหล่านี้อาจไม่ผิดกฎหมาย คุณ Beast ไม่ได้ให้คำมั่นสัญญาอย่างชัดเจนว่าจะถือครองโทเค็นเหล่านี้ในระยะยาว และไม่ได้ละเมิดกฎระเบียบด้านหลักทรัพย์ใดๆ อย่างชัดเจน ตลาดคริปโทเคอร์เรนซีในขณะนั้นยังคงอยู่ในพื้นที่สีเทาของกฎระเบียบ และกฎระเบียบหลายประการจากตลาดการเงินแบบดั้งเดิมยังไม่มีผลบังคับใช้อย่างเต็มที่ ในตลาดหุ้นแบบดั้งเดิม พฤติกรรมเช่นนี้อาจเข้าข่ายการปั่นราคาตลาดและเผชิญกับบทลงโทษทางกฎหมายที่รุนแรง แต่ในโลกของคริปโทเคอร์เรนซี ไม่มีกฎระเบียบเช่นนี้
อย่างไรก็ตาม จากมุมมองด้านจริยธรรม การกระทำเหล่านี้ได้ก่อให้เกิดข้อถกเถียงอย่างมาก หลายคนในชุมชนคริปโทเคอร์เรนซีเชื่อว่าการใช้อิทธิพลเพื่อผลักดันราคาโทเคนให้สูงขึ้นแล้วเทขายทิ้งนั้น แท้จริงแล้วเป็นการแสวงหากำไรจากความไว้วางใจของผู้ติดตาม ซึ่งไม่เพียงแต่ทำลายมูลค่าระยะยาวของโครงการเท่านั้น แต่ยังทำลายชื่อเสียงของอุตสาหกรรมโดยรวมอีกด้วย เมื่อ KOL รายใหญ่ใช้ประโยชน์จากความไม่สมดุลของข้อมูลและอิทธิพลเพื่อหลอกเอาเงินจากนักลงทุนรายย่อย ตลาดก็กลายเป็นอีกรูปแบบหนึ่งของเกมวอลล์สตรีท
ทีมงานของนายบีสต์ตอบโต้ด้วยการปฏิเสธว่าไม่ได้มีส่วนเกี่ยวข้องโดยตรง โดยอ้างว่าการลงทุนดังกล่าวได้รับการบริหารจัดการโดยบุคคลที่สาม และเขาไม่ทราบเรื่องนี้ อย่างไรก็ตาม ข้อแก้ตัวนี้ดูอ่อนแอ แม้ว่าการตัดสินใจลงทุนจะทำโดยผู้อื่น แต่ชื่อเสียงและอิทธิพลของเขายังคงเป็นปัจจัยหลักที่ดึงดูดนักลงทุนรายย่อยให้เข้ามาลงทุนในโครงการเหล่านี้
เมื่อเขาพูดถึงโปรเจกต์บนโซเชียลมีเดีย หรือองค์ประกอบต่างๆ ของโปรเจกต์ปรากฏในวิดีโอ แฟนๆ มักจะเข้าใจว่าเป็นการสนับสนุน ใครก็ตามที่เหนี่ยวไก กระสุนปืนนั้นก็จะถูกจารึกชื่อของเขา
ขณะนี้เป็นเดือนตุลาคม ปี 2025 ไม่ถึงหนึ่งปีหลังจากที่ SomaXBT เปิดเผยผลการสืบสวนต่อสาธารณะเป็นครั้งแรก คุณ Beast ก็ได้ยื่นขอจดทะเบียนเครื่องหมายการค้าสำหรับ "MrBeast Financial" ที่น่าสนใจยิ่งกว่านั้นคือบริการที่เขาวางแผนไว้นั้นรวมถึง "การแลกเปลี่ยนสกุลเงินดิจิทัล" และ "การดำเนินการแลกเปลี่ยนแบบกระจายศูนย์" ซึ่งเป็นประเด็นที่เขาเคยก่อให้เกิดข้อโต้แย้งมาก่อน
ดูเหมือนเขาต้องการจะบอกโลกว่า "เคียว" เดิมกำลังเปลี่ยนเป็น "ผู้สร้างตลาด" ที่ยินยอม
มีตรรกะทางธุรกิจที่เป็นไปได้สองประการเบื้องหลังสิ่งนี้ และไม่ขัดแย้งกัน
ประเภทแรกคือการ "ฟอกขาว" เชิงพาณิชย์ เขาพยายามปกปิดประวัติการเก็งกำไรในอดีต โดยการสร้างแพลตฟอร์มทางการเงินที่สอดคล้องและปรับภาพลักษณ์ตัวเองใหม่ให้เป็นผู้ให้บริการทางการเงินที่มีความรับผิดชอบ กลยุทธ์นี้พบได้บ่อยในประวัติศาสตร์ธุรกิจ อดีตนักเก็งกำไรหลายคนเปลี่ยนจาก "คนป่าเถื่อน" มาเป็น "ผู้มีอำนาจ" ด้วยการสร้างสถาบันที่เป็นทางการ ผู้ก่อตั้ง JPMorgan Chase ก็เป็นนักเก็งกำไรที่ก้าวร้าวในช่วงแรกๆ ของเขา แต่ในที่สุดก็กลายเป็นหนึ่งในนายธนาคารที่ได้รับการยกย่องมากที่สุดบน Wall Street
แนวทางที่สองเกิดจากตรรกะทางธุรกิจที่ลึกซึ้งยิ่งขึ้น เขามองเห็นวิธีที่มีประสิทธิภาพมากกว่าในการสร้างรายได้จากการเข้าชมเว็บไซต์โดยตรงสู่สินทรัพย์ทางการเงิน แทนที่จะลงทุนและซื้อขายผ่านแพลตฟอร์มของบุคคลที่สามเพื่อทำกำไรเพียงครั้งเดียว เขาจึงตัดสินใจสร้างแพลตฟอร์มของตัวเองและควบคุมระบบนิเวศทั้งหมด ด้วยวิธีนี้ เขาไม่เพียงแต่จะได้กำไรจากการสร้างคอนเทนต์เท่านั้น แต่ยังได้รับค่าคอมมิชชั่นจากทุกธุรกรรมทางการเงินที่แฟนๆ ของเขาทำ ได้รับดอกเบี้ยจากทุกสินเชื่อ และได้รับส่วนแบ่งกำไรจากทุกการลงทุน
นี่คือรูปแบบการสร้างรายได้ขั้นสุดยอดสำหรับเหล่าครีเอเตอร์ ตั้งแต่การสร้างรายได้จากคอนเทนต์ไปจนถึงการสร้างรายได้จากการเงิน จากอิทธิพลสู่เงินทุน และจากแฟนๆ สู่ลูกค้า หากประสบความสำเร็จ มิสเตอร์บีสต์จะเป็นผู้บุกเบิกรูปแบบธุรกิจใหม่ และกลายเป็น "นายธนาคารผู้มีชื่อเสียงทางอินเทอร์เน็ต" คนแรกที่มีความหมายอย่างแท้จริง
แต่ไม่ว่าจะใช้เหตุผลอะไร เขาก็ต้องเผชิญหน้ากับปัญหาเดียวกันนี้ หัวใจสำคัญของระบบการเงินคือความไว้วางใจ และเมื่อความไว้วางใจถูกทำลาย ต้นทุนในการสร้างมันขึ้นมาใหม่ก็จะเพิ่มขึ้นแบบทวีคูณ เขาจำเป็นต้องโน้มน้าวหน่วยงานกำกับดูแลว่าคนที่ครั้งหนึ่งเคยเอาเปรียบนักลงทุนรายย่อยในตลาดคริปโต ตอนนี้กลับมีความสามารถ มีความมุ่งมั่น และมีความสามารถอย่างเป็นระบบในการปกป้องผลประโยชน์ของผู้บริโภค
ยิ่งกว่านั้น ดาบแห่งกฎเกณฑ์ของดาโมคลีสยังห้อยอยู่เหนือหัวของเขาอีกด้วย
เต้นรำบนขอบของกฎระเบียบ
ในปี 2025 กฎระเบียบสกุลเงินดิจิทัลในสหรัฐฯ กำลังประสบกับการเปลี่ยนแปลงเล็กน้อย
เมื่อวันที่ 31 กรกฎาคม พอล แอตกินส์ ประธานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ได้ประกาศเปิดตัว "Project Crypto" ซึ่งมีเป้าหมายเพื่อปฏิรูปกฎหมายหลักทรัพย์และส่งเสริมนวัตกรรมคริปโต นับเป็นสัญญาณสำคัญ ในช่วงไม่กี่ปีที่ผ่านมา ก.ล.ต. ได้ใช้มาตรการที่เข้มงวดต่ออุตสาหกรรมคริปโตเคอร์เรนซี โดยได้ฟ้องร้องบริษัทแลกเปลี่ยนหลายแห่ง เช่น Coinbase และ Binance เพื่อพยายามนำสินทรัพย์คริปโตส่วนใหญ่มาอยู่ภายใต้กรอบการกำกับดูแลหลักทรัพย์ แต่ในปี 2568 สถานการณ์กลับพลิกผัน
เมื่อวันที่ 29 กันยายนที่ผ่านมา ก.ล.ต. และ CFTC ได้จัดการประชุมโต๊ะกลมร่วมกันครั้งประวัติศาสตร์เพื่อหารือเกี่ยวกับกรอบการกำกับดูแลการซื้อขายคริปโทเคอร์เรนซีแบบสปอต นับเป็นครั้งแรกที่หน่วยงานกำกับดูแลหลักทั้งสองแห่งได้ร่วมกันหารือเกี่ยวกับกฎระเบียบคริปโทเคอร์เรนซี ซึ่งถือเป็นก้าวใหม่ของกฎระเบียบคริปโทเคอร์เรนซีในสหรัฐอเมริกา ที่เปลี่ยนจาก "การปราบปราม" ไปสู่ "กฎเกณฑ์ที่ชัดเจน"
การอภิปรายโต๊ะกลมระหว่าง SEC และ CFTC | แหล่งที่มาของภาพ: YouTube
นี่เป็นโอกาสอันดีที่บริษัทต่างๆ ที่ต้องการเข้าสู่ภาคการเงินคริปโตจะได้มีโอกาสได้รับทราบ หน่วยงานกำกับดูแลกำลังส่งสัญญาณที่ดี พยายามสร้างสมดุลระหว่างการปกป้องผู้บริโภคและการส่งเสริมนวัตกรรม ตามกำหนดเวลาของสำนักงานสิทธิบัตรและเครื่องหมายการค้าสหรัฐอเมริกา การยื่นขอจดทะเบียนเครื่องหมายการค้า "MrBeast Financial" จะได้รับการตรวจสอบครั้งแรกในกลางปี 2569 โดยคาดว่าจะได้รับการอนุมัติหรือปฏิเสธขั้นสุดท้ายภายในสิ้นปี 2569 ซึ่งหมายความว่าแม้ว่าทุกอย่างจะราบรื่น แต่แพลตฟอร์มนี้จะยังคงเปิดให้บริการอย่างเป็นทางการได้ในปี 2570
อย่างไรก็ตาม โอกาสที่รออยู่ข้างหน้าไม่ได้รับประกันความสำเร็จ MrBeast Financial จะต้องเผชิญกับความท้าทายด้านกฎระเบียบที่ครอบคลุมและหลากหลาย
ในระดับรัฐบาลกลาง ก.ล.ต. จะตรวจสอบว่าแพลตฟอร์มมีส่วนเกี่ยวข้องกับการเสนอขายหลักทรัพย์หรือไม่ หากผลิตภัณฑ์การลงทุนที่แพลตฟอร์มนำเสนอถือเป็นหลักทรัพย์ แพลตฟอร์มจะต้องจดทะเบียนเป็นนายหน้าซื้อขายหลักทรัพย์หรือที่ปรึกษาการลงทุน และต้องอยู่ภายใต้การกำกับดูแลที่เข้มงวด CFTC จะกำกับดูแลการซื้อขายตราสารอนุพันธ์และสินค้าโภคภัณฑ์ เพื่อให้มั่นใจว่าแพลตฟอร์มจะไม่เข้าไปยุ่งเกี่ยวกับการจัดการตลาดหรือการฉ้อโกง FinCEN (เครือข่ายบังคับใช้กฎหมายอาชญากรรมทางการเงิน) จะกำหนดให้แพลตฟอร์มปฏิบัติตามมาตรการป้องกันและปราบปรามการฟอกเงิน (AML) และมาตรการรู้จักลูกค้า (KYC) ซึ่งหมายความว่าแพลตฟอร์มจะต้องสร้างระบบยืนยันตัวตนที่แข็งแกร่ง ตรวจสอบธุรกรรมที่น่าสงสัย และรายงานกิจกรรมที่ผิดปกติต่อหน่วยงานกำกับดูแล
หากแพลตฟอร์มใดส่งเสริมการชำระเงินและธุรกรรมคริปโต แพลตฟอร์มนั้นมักจะถูกจัดประเภทเป็นธุรกิจบริการทางการเงิน (MSB) ซึ่งหมายถึงข้อกำหนดการปฏิบัติตามที่เข้มงวดยิ่งขึ้น รวมถึงการจดทะเบียน การรายงานอย่างสม่ำเสมอ และการตรวจสอบบัญชี ข้อกำหนดเหล่านี้แต่ละข้อต้องใช้การลงทุนด้านทรัพยากรบุคคล วัสดุ และการเงินจำนวนมาก
ในระดับรัฐ ความท้าทายยิ่งซับซ้อนยิ่งขึ้นไปอีก ระบบการกำกับดูแลทางการเงินของสหรัฐอเมริกาใช้กรอบการทำงานแบบคู่ขนานระหว่างรัฐบาลกลางและรัฐ โดยกำหนดให้ศูนย์แลกเปลี่ยนสกุลเงินดิจิทัลหรือธนาคารบนมือถือที่ดำเนินงานในรัฐต่างๆ ต้องขอใบอนุญาตโอนเงิน (MTL) จากรัฐต่างๆ หลายสิบรัฐ แต่ละรัฐมีข้อกำหนดในการออกใบอนุญาตที่แตกต่างกัน และขั้นตอนการสมัครก็ใช้เวลานานและมีค่าใช้จ่ายสูง
การที่นายบีสต์พุ่งเป้าไปที่นักลงทุนรายย่อยรุ่นใหม่โดยตรงจะทำให้ธุรกิจของเขาต้องอยู่ภายใต้การตรวจสอบอย่างเข้มงวดจากหน่วยงานกำกับดูแล หน่วยงานกำกับดูแลจะตั้งคำถามสำคัญว่า ผู้สร้างคอนเทนต์ที่มีแบรนด์เกี่ยวกับคอนเทนต์สุดโต่งมี "ความรอบคอบ" ในการบริหารจัดการเงินออมและการลงทุนของผู้บริโภคหรือไม่
สิ่งนี้ไม่เพียงแต่เกี่ยวข้องกับการปฏิบัติตามกฎระเบียบเท่านั้น แต่ยังรวมถึงความเสี่ยงด้านชื่อเสียงด้วย ในการประเมินคำขอใบอนุญาตทางการเงิน หน่วยงานกำกับดูแลจะพิจารณามากกว่าความสามารถทางเทคโนโลยีและความแข็งแกร่งของเงินทุน แต่ยังพิจารณาถึง "วัฒนธรรมความเสี่ยง" และ "ธรรมาภิบาล" ด้วย โดยจะตรวจสอบประวัติของบริษัท ประเมินความซื่อสัตย์สุจริตและความเป็นมืออาชีพของฝ่ายบริหาร และพิจารณาความสามารถของบริษัทในการปกป้องผลประโยชน์ของผู้บริโภคในระยะยาว
เพียงไม่กี่สัปดาห์ก่อนการยื่นขอจดทะเบียนเครื่องหมายการค้า วิดีโอของมิสเตอร์บีสต์ที่มีชื่อว่า "คุณจะเสี่ยงชีวิตเพื่อเงิน 500,000 ดอลลาร์หรือไม่" ได้ก่อให้เกิดข้อถกเถียงอย่างกว้างขวาง ในวิดีโอดังกล่าว สตันต์แมนมืออาชีพคนหนึ่งหลบหนีออกจากอาคารโดยจำลองสถานการณ์ไฟไหม้เพื่อคว้ารางวัล มิสเตอร์บีสต์ได้ออกมาแก้ต่างว่ามาตรการความปลอดภัยนั้น "เข้มงวดกว่าที่ใครๆ คาดคิด" โดยมีทีมสตันต์และพลุไฟมืออาชีพประจำการอยู่ ณ สถานที่ และความเสี่ยงทั้งหมดอยู่ภายใต้การควบคุม
นักวิจารณ์โต้แย้งว่าเนื้อหาที่มีความเสี่ยงสูงและดราม่านี้สื่อถึงระบบคุณค่าอันตรายที่เชื่อมโยงชีวิตมนุษย์กับผลตอบแทนทางการเงิน แม้ว่าความเสี่ยงที่แท้จริงจะต่ำ แต่การนำเสนอนี้ก็ชี้ให้เห็นว่า "ชีวิตสามารถเสี่ยงเพื่อเงินได้" ซึ่งอาจส่งผลกระทบทางลบต่อผู้ชมรุ่นเยาว์
สำหรับบริษัทที่ต้องการใบอนุญาตทางการเงิน ข้อโต้แย้งดังกล่าวอาจเป็นหลักฐานเชิงลบ หน่วยงานกำกับดูแลอาจมองว่าเป็นการแสดงออกถึง "วัฒนธรรมความเสี่ยง" ผู้สร้างที่ยอมเสี่ยงชีวิตผู้คนเพื่อรางวัล จะใช้วิธีการออกแบบผลิตภัณฑ์ทางการเงินที่เสี่ยงภัยเช่นเดียวกันนี้หรือไม่ เขาจะออกแบบผลิตภัณฑ์ที่มีความเสี่ยงสูงแต่ให้ผลตอบแทนสูง ซึ่งแท้จริงแล้วกลับส่งผลเสียร้ายแรงต่อผู้บริโภคเพื่อดึงดูดความสนใจหรือไม่
ข้อกังวลนี้ไม่ได้ไร้เหตุผล ผลิตภัณฑ์ทางการเงินจำเป็นต้องใช้ความระมัดระวังอย่างยิ่งยวด ปัจจัยใดๆ ที่ส่งเสริมการเสี่ยงหรือการเก็งกำไรอาจนำไปสู่ความสูญเสียมหาศาลสำหรับผู้บริโภค เสน่ห์ของคนดังนั้นแทบไม่มีนัยสำคัญเลยเมื่อต้องเผชิญกับการปฏิบัติตามมาตรฐานและจริยธรรมของผลิตภัณฑ์ทางการเงิน
การออกแบบผลิตภัณฑ์ทางการเงินต้องอาศัยความเชี่ยวชาญอย่างลึกซึ้งและความใส่ใจในผลประโยชน์ของผู้บริโภคอย่างแท้จริง ไม่อาจพึ่งพาการรับรู้แบรนด์เพียงอย่างเดียวได้ หน่วยงานกำกับดูแลและองค์กรคุ้มครองผู้บริโภคจึงให้ความสำคัญกับผลิตภัณฑ์ทางการเงินที่ได้รับการรับรองจากผู้มีชื่อเสียงมากขึ้น โดยพิจารณาโครงสร้างค่าธรรมเนียมหรือการออกแบบความเสี่ยงที่น่าสงสัยอย่างละเอียดถี่ถ้วน
ความท้าทายของมิสเตอร์บีสต์นั้นซับซ้อนกว่านั้น เขาไม่เพียงแต่ต้องพิสูจน์ถึงความสอดคล้องและความยุติธรรมของผลิตภัณฑ์เท่านั้น แต่ยังต้องสร้างภาพลักษณ์ทางศีลธรรมขึ้นมาใหม่ภายใต้เงาของข้อถกเถียงเรื่องสกุลเงินดิจิทัล เขาต้องรักษาสมดุลภายในกรอบการกำกับดูแลอย่างละเอียดอ่อน โดยรักษาภาพลักษณ์ "บีสต์" ของเขาไว้เพื่อดึงดูดผู้ใช้รุ่นใหม่ ขณะเดียวกันก็ต้องแสดงให้เห็นถึง "ความรอบคอบ" เพียงพอที่จะโน้มน้าวใจหน่วยงานกำกับดูแล
นี่คือการเต้นรำที่เสี่ยงอันตราย ก้าวพลาดเพียงครั้งเดียวอาจทำให้แผนทั้งหมดพังทลายลงสู่เหวลึก แต่หากประสบความสำเร็จ มันจะสร้างรูปแบบธุรกิจใหม่ทั้งหมด ซึ่งจะเปลี่ยนความไว้วางใจจากแฟนๆ 445 ล้านคนให้กลายเป็นเงินทุนโดยตรง
การทดลองขั้นสุดยอดเกี่ยวกับความไว้วางใจ
การพนันทางการเงินของนายบีสต์นั้นไม่ใช่การผจญภัยทางธุรกิจ แต่เป็นการทดลองขั้นสูงสุดเกี่ยวกับธรรมชาติของ "ความไว้วางใจ" ในยุคสมัยของเรา
เป็นผลผลิตจากการรวมกันของสามคลื่น ได้แก่ การเงินของเศรษฐกิจผู้มีอิทธิพล การกบฏของคนรุ่น Z ต่อการเงินแบบดั้งเดิม และกระบวนการในการทำให้สกุลเงินดิจิทัลถูกกฎหมาย
การบรรจบกันของพลังทั้งสามนี้ในปี 2568 ได้สร้างโอกาสอันพิเศษ แต่ก็นำมาซึ่งความเสี่ยงที่ไม่เคยเกิดขึ้นมาก่อนเช่นกัน
หากเขาประสบความสำเร็จ นั่นจะพิสูจน์ให้เห็นว่ากลไกการสร้างความไว้วางใจได้ผ่านการเปลี่ยนแปลงกระบวนทัศน์ไปแล้ว กลไกนี้ไม่ได้เกิดจากการตกตะกอนของกาลเวลาและการยอมรับจากสถาบันต่างๆ อีกต่อไป แต่สามารถพัฒนาได้อย่างรวดเร็วในระยะเวลาอันสั้นผ่านเสน่ห์ส่วนบุคคลและการขยายอัลกอริทึม สถาบันการเงินแบบดั้งเดิมจะต้องยอมรับว่ารากฐานอันน่าภาคภูมิใจที่มีอายุกว่าร้อยปีของพวกเขาอาจเปราะบางในสายตาของคนรุ่น Z
สิ่งนี้จะบังคับให้ธนาคารแบบดั้งเดิมต้องทบทวนกลยุทธ์ในการดึงดูดผู้ใช้รุ่นใหม่ และทบทวนวิธีการสร้างความไว้วางใจในโลกที่เต็มไปด้วยอัลกอริทึมและหน้าจอ พวกเขาอาจจำเป็นต้องลดจุดยืน เรียนรู้ภาษาของอินฟลูเอนเซอร์ ยอมรับตรรกะของโซเชียลมีเดีย และแม้แต่ร่วมมือกับอินฟลูเอนเซอร์เพื่อเข้าถึงผู้ใช้รุ่นใหม่ผ่านอินฟลูเอนเซอร์ของพวกเขา
นอกจากนี้ยังเปิดเส้นทางการสร้างรายได้ใหม่ให้กับอินฟลูเอนเซอร์ออนไลน์คนอื่นๆ อีกด้วย เศรษฐกิจของครีเอเตอร์จะก้าวเข้าสู่ยุคใหม่ที่ครีเอเตอร์คอนเทนต์จะไม่เป็นเพียงผู้ขายโฆษณาและสินค้าอีกต่อไป แต่พวกเขาสามารถเป็นผู้ให้บริการทางการเงินได้ เราอาจได้เห็น "ธนาคารอินฟลูเอนเซอร์" "กองทุนอินฟลูเอนเซอร์" และ "ประกันภัยอินฟลูเอนเซอร์" มากขึ้น ขอบเขตระหว่างปริมาณการเข้าชมและความน่าเชื่อถือจะถูกนิยามใหม่
แต่หากเขาล้มเหลว บทเรียนเก่าแก่ก็จะกลับมาอีกครั้ง นั่นคือ การเข้าชมเว็บไซต์สามารถสร้างความตื่นตาตื่นใจได้ แต่ไม่สามารถสร้างความไว้วางใจขึ้นมาได้ง่ายๆ โดยเฉพาะอย่างยิ่งในวงการการเงิน ข้อบกพร่องทางจริยธรรมและความเสี่ยงด้านการปฏิบัติตามกฎระเบียบก็เพียงพอที่จะกัดกินฐานแฟนคลับทุกขนาด อิทธิพลสามารถดึงดูดความสนใจได้ แต่ไม่สามารถแปลงเป็นสินทรัพย์ที่มีค่าที่สุดในโลกการเงินได้โดยตรง นั่นคือ ความรับผิดชอบ
สิ่งนี้เป็นเครื่องเตือนใจหน่วยงานกำกับดูแลว่านวัตกรรมทางการเงินที่ขับเคลื่อนโดยอินฟลูเอนเซอร์จำเป็นต้องได้รับการตรวจสอบอย่างเข้มงวดและกฎระเบียบที่ชัดเจนยิ่งขึ้น เมื่อบริการทางการเงินผสานรวมเข้ากับการสร้างสรรค์คอนเทนต์และเศรษฐกิจของแฟนคลับอย่างลึกซึ้ง กรอบการกำกับดูแลแบบเดิมอาจใช้ไม่ได้อีกต่อไป หน่วยงานกำกับดูแลจำเป็นต้องพิจารณาว่าอิทธิพลของอินฟลูเอนเซอร์ที่มีผู้ติดตามหลายร้อยล้านคนถือเป็นความเสี่ยงเชิงระบบหรือไม่เมื่อพวกเขากลายเป็นผู้ให้บริการทางการเงิน และเราจะปกป้องสิทธิผู้บริโภคได้อย่างไรเมื่อความสัมพันธ์ของแฟนคลับถูกเปลี่ยนให้เป็นความสัมพันธ์ทางการเงิน
แบรนด์ของ Mr. Beast สร้างขึ้นจาก "ความตระการตา" และ "ความสุดขั้ว" ด้วยเนื้อหาต่างๆ เช่น การถูกฝังทั้งเป็น การอยู่ในบังเกอร์นิวเคลียร์ และความท้าทายสุดขั้ว หัวใจสำคัญของเนื้อหาเหล่านี้คือการแหกกฎและสร้างเซอร์ไพรส์
อย่างไรก็ตาม บริการทางการเงินต้องมี "เสถียรภาพ" และ "ความรอบคอบ" และต้องมีความสามารถในการคาดการณ์ ความปลอดภัย และความยั่งยืนในระยะยาว
เขาจะสร้างแบรนด์ทางการเงินที่น่าเชื่อถือ พร้อมกับรักษาคุณค่าความบันเทิงไว้ได้หรือไม่? นี่ไม่ใช่แค่คำถามทางธุรกิจ แต่ยังเป็นประเด็นที่ซับซ้อนเกี่ยวกับอัตลักษณ์อีกด้วย เมื่อผู้สร้างที่ขึ้นชื่อเรื่อง "ความบ้าคลั่ง" พยายามโน้มน้าวให้คุณฝากเงินที่หามาอย่างยากลำบากไว้กับเขา เขาจะขยายขอบเขตของแบรนด์ หรือกำลังเจือจางคุณค่าหลักของแบรนด์กันแน่?
ไม่มีคำตอบง่ายๆ สำหรับความขัดแย้งนี้ บางทีคุณบีสต์อาจสร้างแบรนด์ทางการเงินรูปแบบใหม่โดยสิ้นเชิงที่ทั้งสนุกสนานและเป็นมืออาชีพ หรือบางทีเขาอาจพบว่าทั้งสองอย่างเข้ากันไม่ได้โดยพื้นฐาน และสุดท้ายแล้วเขาจะต้องเลือกระหว่างสองสิ่งนี้
ไม่ว่าผลลัพธ์จะเป็นอย่างไร การพนันครั้งนี้ก็ได้เริ่มต้นขึ้นแล้ว มันจะบังคับให้เราทุกคนต้องคิดทบทวนใหม่ว่าเราควรมอบความไว้วางใจให้ใครในยุคที่ทุกคนสามารถเป็นสื่อกลางได้ เราควรมอบความไว้วางใจให้กับสถาบันที่สวมสูทที่พูดภาษาเฉพาะที่เราไม่เข้าใจ หรือให้กับคนดังทางอินเทอร์เน็ตที่สร้างความสุขและความฝันให้เราบนหน้าจอกันแน่
เมื่อผู้ใช้รายแรกทำธุรกรรมครั้งแรกบน MrBeast Financial สำเร็จ ไม่ว่าจะคลิก "ซื้อ" หรือ "ขาย" พวกเขาจะโหวต โดยเสนอคำตอบของตนเองต่อปัญหาเรื่องความไว้วางใจในยุคสมัยของเรา และคนหนุ่มสาวหลายร้อยล้านคนจะร่วมกันใช้เงินที่หามาอย่างยากลำบากเพื่อร่วมกันเขียนบทสรุปของการทดลองนี้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia