



ยุคแห่งการผ่อนคลายเชิงปริมาณอย่างถาวรของธนาคารกลางสหรัฐฯ กำลังใกล้เข้ามาแล้ว โอกาสสำหรับคนทั่วไปอยู่ที่ไหน?
ชื่อเรื่องต้นฉบับ: ทำไม QT ถึงตาย และ QE กำลังจะมา
ผู้เขียนต้นฉบับ: James Lavish ผู้ร่วมก่อตั้ง Bitcoin Opportunity Fund
ผู้แปลต้นฉบับ: Golem, Odaily Planet Daily
"เฟดอาจหยุดลดขนาดงบดุลในอีกไม่กี่เดือนข้างหน้า" สัปดาห์ที่แล้ว ถ้อยแถลงของประธานธนาคารกลางสหรัฐฯ พาวเวลล์ ได้จุดประกายการคาดเดาในตลาด สัญญาณที่แฝงอยู่คือ "มาตรการควบคุมเชิงปริมาณ (QT) กำลังจะเปลี่ยนไปเป็นการผ่อนคลายเชิงปริมาณ (QE) และจะดำเนินไปเร็วกว่าที่คาดการณ์ไว้"
แต่นี่เป็นเพียงสัญลักษณ์ของเฟด หรือมีความสำคัญอย่างยิ่งยวด? ที่สำคัญที่สุด พาวเวลล์กำลังบอกใบ้ถึงอะไรเกี่ยวกับสถานะปัจจุบันของระบบการเงิน? บทความนี้จะเจาะลึกถึงกลยุทธ์สภาพคล่องของเฟด ความคล้ายคลึงและความแตกต่างระหว่างวิกฤตสภาพคล่องที่เราเผชิญในปัจจุบันกับวิกฤตในปี 2019 และเหตุใดเฟดจึงจะเริ่มใช้มาตรการผ่อนคลายเชิงปริมาณ (QE) อย่างถาวร
วิกฤตสภาพคล่องกำลังจะเกิดขึ้นอย่างแน่นอน
เงื่อนไขข้อตกลงการซื้อคืนพันธบัตรแบบย้อนกลับ (RRP) ได้หมดอายุลงแล้ว
RRP ซึ่งครั้งหนึ่งเคยเป็นแหล่งกักเก็บสภาพคล่องส่วนเกินจำนวนมหาศาล มีมูลค่าสูงสุดที่ประมาณ 2.4 ล้านล้านดอลลาร์ในปี 2022 แต่ปัจจุบันแทบจะว่างเปล่าแล้ว ณ สัปดาห์นี้ เงินคงเหลือใน RRP เพียงไม่กี่พันล้านดอลลาร์ ซึ่งลดลงมากกว่า 99% จากจุดสูงสุด
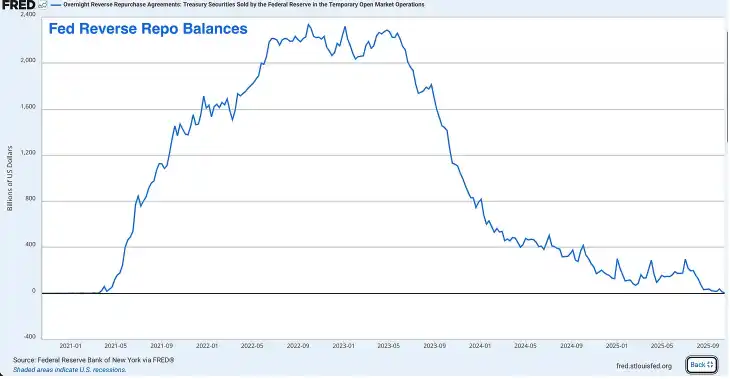
แม้ว่าเดิมที RRP จะถูกสร้างขึ้นเพื่อเป็นเครื่องมือช่วยธนาคารกลางสหรัฐฯ (เฟด) บริหารจัดการอัตราดอกเบี้ยระยะสั้น แต่ในช่วงไม่กี่ปีที่ผ่านมา RRP ได้กลายเป็นช่องทางระบายสภาพคล่องส่วนเกิน ทำหน้าที่เป็นตัวดูดซับแรงกระแทกให้กับระบบการเงินทั้งหมด
ในช่วงการระบาดของโควิด-19 ธนาคารกลางสหรัฐฯ และกระทรวงการคลังได้อัดฉีดเงินหลายล้านล้านดอลลาร์เข้าสู่ระบบการเงิน ซึ่งท้ายที่สุดแล้วเงินเหล่านี้ก็ไหลเข้าสู่ RRP ผ่านกองทุนตลาดเงิน ต่อมา เจเน็ต เยลเลน รัฐมนตรีว่าการกระทรวงการคลัง ได้คิดค้นวิธีการระบาย RRP ออกอย่างชาญฉลาด ด้วยการออกตั๋วเงินคลังระยะสั้นที่มีมูลค่าน่าสนใจ
กองทุนตลาดเงินได้ถอนเงินสดออกจาก RRP (ซึ่งได้รับอัตราดอกเบี้ย RRP ของธนาคารกลางสหรัฐฯ) และนำไปลงทุนในตั๋วเงินคลังที่ให้ผลตอบแทนสูงกว่า ซึ่งทำให้กระทรวงการคลังสามารถระดมทุนเพื่อชดเชยการขาดดุลงบประมาณจำนวนมหาศาลของรัฐบาลได้โดยไม่ต้องนำพันธบัตรรัฐบาลระยะยาวเข้ามาในตลาดมากเกินไป
นี่เป็นกลยุทธ์ที่ยอดเยี่ยมก่อนที่ RRP จะหมดลง แต่ตอนนี้ใช้ไม่ได้แล้ว
เงินสำรองธนาคารอยู่ที่ระดับเตือนภัย 2
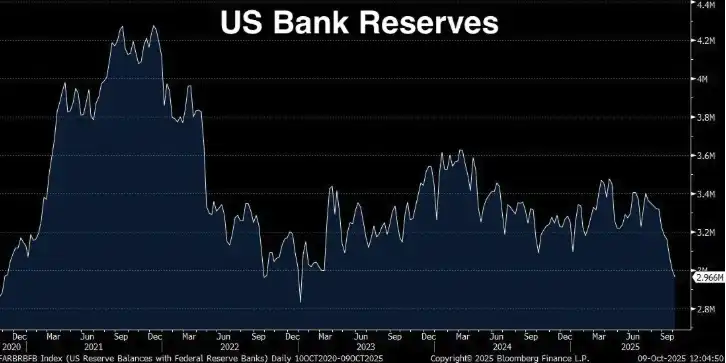
เงินสำรองธนาคารลดลงเหลือ 2.9 ล้านล้านดอลลาร์ ซึ่งลดลง 1.3 ล้านล้านดอลลาร์นับตั้งแต่จุดสูงสุดในเดือนกันยายน 2021 พาวเวลล์ได้ชี้แจงให้ชัดเจนว่าเฟดจะรู้สึกกังวลเมื่อเงินสำรองธนาคารลดลงต่ำกว่า 10-11% ของ GDP เกณฑ์ 10% นี้ไม่ใช่ตัวเลขที่กำหนดขึ้นเอง แต่มาจากการวิจัยอย่างละเอียดของเฟด การสำรวจธนาคาร และประสบการณ์จริงในเดือนกันยายน 2019 (จะกล่าวถึงภัยพิบัติดังกล่าวเพิ่มเติมในภายหลัง)
แล้วตอนนี้เราอยู่ที่ไหน? ทุนสำรองธนาคารในปัจจุบัน: 2.96 ล้านล้านดอลลาร์ (ณ สัปดาห์ที่แล้ว) GDP ของสหรัฐฯ ปัจจุบัน: 30.486 ล้านล้านดอลลาร์ (ไตรมาสที่ 2 ปี 2568) ทุนสำรองคิดเป็นสัดส่วนต่อ GDP: 9.71% 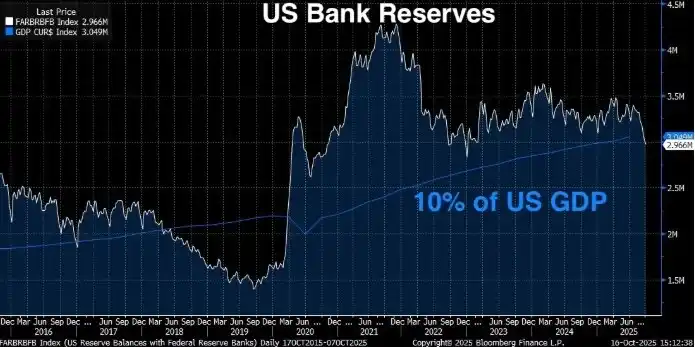 ทุนสำรองธนาคารในปัจจุบันต่ำกว่าระดับขั้นต่ำ 10% ที่ธนาคารกลางสหรัฐฯ กำหนดว่าเป็น "ทุนสำรองที่เพียงพอ" (กล่าวคือ ระดับที่ช่วยให้ระบบการเงินทำงานได้อย่างราบรื่น) ธนาคารกลางสหรัฐฯ ระบุว่าทุนสำรองควรอยู่ระหว่าง 2.8 ล้านล้านดอลลาร์ถึง 3.4 ล้านล้านดอลลาร์ เพื่อให้มั่นใจว่าตลาดจะทำงานได้อย่างราบรื่น อย่างไรก็ตาม ด้วย GDP ที่ 30.5 ล้านล้านดอลลาร์ เกณฑ์ 10% หมายความว่าทุนสำรองควรสูงกว่า 3.05 ล้านล้านดอลลาร์ในอุดมคติ ด้วยทุนสำรองปัจจุบันที่ 2.96 ล้านล้านดอลลาร์ กล่าวโดยสรุปคือ เราอยู่ในสถานะที่ไม่มั่นคง และเมื่อ RRP หมดลงโดยพื้นฐานแล้ว ธนาคารกลางสหรัฐฯ จะไม่มีเงินสำรองเหลืออยู่
ในเดือนมกราคมปีนี้ เงินสำรองของธนาคารพาณิชย์อยู่ที่ประมาณ 3.4 ล้านล้านดอลลาร์สหรัฐ มูลค่าการรีไฟแนนซ์ขั้นต่ำ (RRP) อยู่ที่ประมาณ 6 แสนล้านดอลลาร์สหรัฐ และสภาพคล่องรวมอยู่ที่ประมาณ 4 ล้านล้านดอลลาร์สหรัฐ ซึ่งหมายความว่าภายในเวลาไม่ถึงหนึ่งปี สภาพคล่องรวมของระบบได้ลดลงมากกว่า 1 ล้านล้านดอลลาร์สหรัฐ ที่เลวร้ายยิ่งกว่านั้น ธนาคารกลางสหรัฐฯ ยังคงดำเนินการปรับนโยบายการเงินแบบเข้มงวด (QE) ในอัตรา 2.5 หมื่นล้านดอลลาร์สหรัฐต่อเดือน
ครั้งนี้จะเลวร้ายกว่าปี 2019
บางคนอาจคิดว่าเนื่องจากเราเคยเผชิญสถานการณ์ที่คล้ายคลึงกันในปี 2019 ซึ่งเงินสำรองลดลงเหลือ 1.5 ล้านล้านดอลลาร์สหรัฐ แต่ในที่สุดก็ฟื้นตัวได้ ครั้งนี้ก็จะเกิดขึ้นเช่นกัน แต่ความจริงก็คือวิกฤตสภาพคล่องที่เราเผชิญในครั้งนี้จะเลวร้ายกว่าปี 2019ในปี 2019 ทุนสำรองลดลงเหลือ 1.5 ล้านล้านดอลลาร์สหรัฐ หรือประมาณ 7% ของ GDP (เมื่อ GDP อยู่ที่ประมาณ 21.4 ล้านล้านดอลลาร์สหรัฐ) ทำให้ระบบการเงินหยุดชะงัก ตลาดซื้อคืนพันธบัตรระเบิด และธนาคารกลางสหรัฐฯ (Fed) เกิดความตื่นตระหนกและเริ่มพิมพ์เงิน ปัจจุบันทุนสำรองของธนาคารพาณิชย์อยู่ที่ 9.71% ของ GDP แม้ว่าจะต่ำกว่าเกณฑ์ 10% ที่ Powell กำหนดไว้ว่าเป็นทุนสำรองที่เพียงพอ แต่ก็ยังสูงกว่าในปี 2019 แล้วทำไมสถานการณ์จึงแย่ลง?
สามเหตุผล:
· ขนาดสัมบูรณ์ของระบบการเงินเพิ่มขึ้น ระบบธนาคารขนาดใหญ่ขึ้น มีงบดุลที่ใหญ่ขึ้น จำเป็นต้องใช้เงินสำรองมากขึ้นเพื่อให้ระบบทำงานได้อย่างราบรื่น 7% ในปี 2019 ได้ก่อให้เกิดวิกฤตการณ์ และปัจจุบันที่ 9.71% ของ GDP เงินสำรองเริ่มแสดงสัญญาณของความตึงเครียด และแรงกดดันนี้มีแนวโน้มที่จะแย่ลงเมื่อระดับเงินสำรองลดลง เราไม่มีบัฟเฟอร์ RRP อีกต่อไป ในปี 2562 แทบจะไม่มีเงินสำรองสภาพคล่อง (RRP) เลย แต่ในยุคหลังการระบาดใหญ่ ระบบการเงินเริ่มคุ้นเคยกับเงินสำรองสภาพคล่องเพิ่มเติมนี้แล้ว เมื่อเงินสำรองนี้หมดลง ระบบการเงินจำเป็นต้องปรับตัวเพื่อดำเนินงานโดยไม่มีเงินสำรองนี้ ข้อกำหนดด้านกฎระเบียบเข้มงวดยิ่งขึ้น หลังจากวิกฤตการณ์ทางการเงินปี 2551 และวิกฤตการณ์ธนาคารระดับภูมิภาคในปี 2566 ธนาคารต่างๆ ต้องเผชิญกับข้อกำหนดด้านสภาพคล่องที่เข้มงวดยิ่งขึ้น พวกเขาจำเป็นต้องถือครองสินทรัพย์สภาพคล่องคุณภาพสูง (HQLA) มากขึ้นเพื่อให้เป็นไปตามกฎระเบียบต่างๆ เช่น อัตราส่วนสภาพคล่องเพื่อรองรับการชำระหนี้ (LCR) เงินสำรองของธนาคารพาณิชย์เป็นสินทรัพย์สภาพคล่องคุณภาพสูงที่สุด เมื่อเงินสำรองลดลง ธนาคารต่างๆ จะเข้าใกล้ระดับขั้นต่ำตามที่กฎหมายกำหนด เมื่อเงินสำรองลดลง ธนาคารต่างๆ จะเริ่มดำเนินการป้องกันความเสี่ยง เช่น ลดการกู้ยืม กักตุนสภาพคล่อง และปรับขึ้นอัตราดอกเบี้ยเงินกู้ข้ามคืน (SOFR)
ส่วนต่างอัตราดอกเบี้ย SOFR กำลังขยายตัว
หากการเพิ่มขึ้นของเงินสำรองธนาคารพาณิชย์และการที่ RRP แห้งเหือด เป็นเพียงแค่ "สัญญาณหยุด" บางส่วนบนเส้นทางสู่วิกฤตสภาพคล่อง เราก็กำลังจะได้เห็น "สัญญาณไฟแดง" ที่แท้จริงรออยู่ข้างหน้า
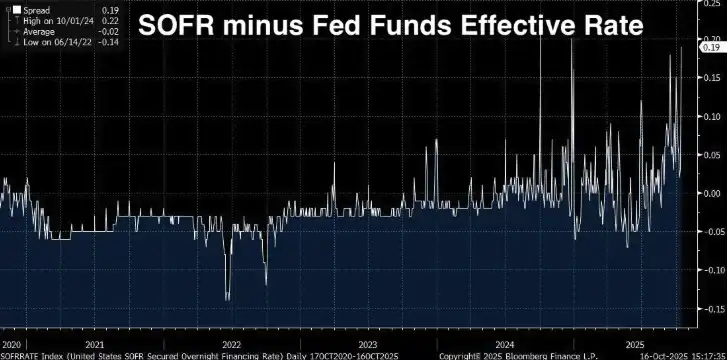
ส่วนต่างอัตราดอกเบี้ยกองทุนเฟดที่มีผลบังคับใช้ (SOFR/Effective Fed Funds Rate Spread)
SOFR (Secured Overnight Financing Rate) คืออัตราดอกเบี้ยที่สถาบันการเงินกู้ยืมเงินสดข้ามคืนโดยใช้พันธบัตรรัฐบาลสหรัฐฯ เป็นหลักประกัน อัตราดอกเบี้ยนี้มาแทนที่อัตราดอกเบี้ยระหว่างธนาคารลอนดอน (LIBOR) ซึ่งเป็นเกณฑ์มาตรฐานหลักสำหรับอัตราดอกเบี้ยระยะสั้น และคำนวณจากธุรกรรมจริงในตลาดซื้อคืนพันธบัตรรัฐบาลสหรัฐฯ (ซึ่งมีการซื้อขายประมาณ 1 ล้านล้านดอลลาร์ต่อวัน)
อัตราดอกเบี้ยเงินทุนของรัฐบาลกลางที่แท้จริง (EFFR) คืออัตราดอกเบี้ยที่ธนาคารจ่ายให้กู้ยืมเงินสำรองข้ามคืนโดยไม่มีหลักประกัน ในสถานการณ์ปกติ อัตราดอกเบี้ยทั้งสองมีการซื้อขายกันอย่างใกล้ชิด (ภายในไม่กี่จุดพื้นฐาน) ทั้งคู่เป็นอัตราดอกเบี้ยข้ามคืน ซึ่งเชื่อมโยงกับนโยบายของธนาคารกลางสหรัฐฯ และสะท้อนถึงเงื่อนไขการระดมทุนระยะสั้น ในสถานการณ์ปกติ อัตราดอกเบี้ยทั้งสองเกือบจะเท่ากัน แต่เมื่อ SOFR เริ่มสูงกว่า EFFR อย่างมีนัยสำคัญ ก็จะเป็นสัญญาณเตือนภัย ซึ่งหมายความว่าเงินกู้ที่มีหลักประกัน (นั่นคือ เงินกู้ที่ได้รับการสนับสนุนจากพันธบัตรรัฐบาลสหรัฐฯ) จะมีราคาแพงกว่าเงินกู้ที่ไม่มีหลักประกันระหว่างธนาคารอย่างกะทันหัน โดยปกติแล้ว การกู้ยืมโดยใช้หลักประกันที่มั่นคงอย่างพันธบัตรรัฐบาลสหรัฐฯ ควรมีค่าใช้จ่ายน้อยกว่า ไม่ใช่สูงกว่า ดังนั้น เมื่อเกิดเหตุการณ์ตรงกันข้าม จึงเป็นสัญญาณบ่งชี้ถึงปัญหาในระบบ เช่น เงินสำรองที่ตึงตัว หรือพื้นที่ในงบดุลที่ลดลง การที่ SOFR สูงกว่า EFFR ก็เหมือนกับการที่ธนาคารบอกว่า "ฉันยอมให้เงินกู้ที่ไม่มีหลักประกันแก่คุณในอัตราดอกเบี้ยที่ต่ำกว่า ดีกว่าที่จะยอมรับหลักประกันจากพันธบัตรรัฐบาลสหรัฐฯ ของคุณในอัตราที่สูงกว่า" สิ่งนี้ไม่ได้เกิดขึ้นในตลาดที่มีสภาพคล่องที่ดี แต่จะเกิดขึ้นเฉพาะเมื่อสภาพคล่องเริ่มแห้งเหือด สเปรดกำลังขยายตัวขึ้นอย่างมีโครงสร้าง สเปรดได้ขยายตัวอย่างต่อเนื่องตั้งแต่ปี 2024 ถึง 2025 และปัจจุบันอยู่ที่ 0.19 (หรือ 19 จุดพื้นฐาน) ฟังดูอาจไม่มากนัก แต่ในโลกของการระดมทุนข้ามคืน มันถือว่าสูงมาก สเปรดเฉลี่ยตั้งแต่ปี 2020 ถึง 2022 อยู่ที่ประมาณ -0.02 และแตะระดับต่ำสุดที่ -0.14 เมื่อวันที่ 14 มิถุนายน 2022 อย่างไรก็ตาม ในวันที่ 1 ตุลาคม 2024 สเปรดได้พุ่งสูงสุดที่ 0.22 และปัจจุบันอยู่ที่ 0.19 การเปลี่ยนจากลบเป็นบวกไม่ใช่การพุ่งขึ้นในระยะสั้น แต่เป็นการเปลี่ยนแปลงเชิงโครงสร้าง ส่งสัญญาณถึงสภาวะตลาดที่ตึงตัวมากเกินไป เหตุใดสเปรด SOFR จึงมีความสำคัญ: สเปรด SOFR/EFFR เป็นสัญญาณตลาดแบบเรียลไทม์ ไม่ใช่ตัวบ่งชี้ที่ล่าช้าเหมือน GDP หรือแบบสำรวจอย่างความเชื่อมั่นของผู้บริโภค ซึ่งสะท้อนการกู้ยืมและการให้กู้ยืมจริงในตลาดเงินทุนที่ใหญ่ที่สุดและมีสภาพคล่องสูงที่สุดในโลกเมื่อส่วนต่างนี้ขยายกว้างขึ้นอย่างต่อเนื่อง หมายความว่า:
ธนาคารไม่มีเงินสำรองส่วนเกินที่จะปล่อยกู้ได้อย่างอิสระหากธนาคารมีเงินสำรองส่วนเกิน ธนาคารจะทำการเก็งกำไรโดยการให้กู้ยืมในอัตราที่สูงกว่าในตลาด SOFR เพื่อชดเชยส่วนต่าง
· การดำเนินงานในตลาดเปิดของเฟดยังไม่เพียงพอ เฟดมีโครงการ Standing Repo Facility (SRF) ซึ่งออกแบบมาเพื่อป้องกันภาวะตึงเครียดด้านเงินทุน โดยอนุญาตให้ธนาคารพาณิชย์กู้ยืมพันธบัตรรัฐบาลสหรัฐฯ ในอัตราคงที่ แม้จะมีโครงการนี้อยู่ แต่ SOFR ก็ยังคงซื้อขายในระดับสูง ซึ่งบ่งชี้ว่าความต้องการเงินสำรองมีมากกว่าอุปทานของเฟด
· แรงกดดันในช่วงปลายปีกำลังทวีความรุนแรงขึ้น ธนาคารพาณิชย์ต้องเผชิญกับการตรวจสอบงบดุลเพิ่มเติมและข้อกำหนดด้านการรายงานทางการเงินตามกฎระเบียบในไตรมาสและสิ้นปี แรงกดดันเหล่านี้ได้แผ่ขยายเข้าสู่วันทำการปกติ ซึ่งบ่งชี้ว่าเกณฑ์มาตรฐานเงินสำรองอยู่ในระดับต่ำเกินไป
· เราอยู่ห่างจากวิกฤตการณ์แบบปี 2019 เพียงก้าวเดียวเท่านั้น สิ่งที่เราเห็นคือการเพิ่มขึ้นเชิงโครงสร้าง แต่เรายังไม่เห็นความตื่นตระหนก (ในขณะนี้) ในเดือนกันยายน 2019 อัตราดอกเบี้ยรีโปข้ามคืนไม่ได้ค่อยๆ เพิ่มขึ้นทีละน้อย แต่กลับเพิ่มขึ้นจาก 2% เป็น 10% แทบจะข้ามคืน
ธนาคารกลางสหรัฐฯ รู้ดีว่าสิ่งนี้หมายถึงอะไร ส่วนต่างของ SOFR เป็นหนึ่งในตัวชี้วัดสำคัญที่ฝ่ายซื้อขายของเฟดนิวยอร์กเฝ้าติดตามทุกวัน พวกเขารู้ว่าเกิดอะไรขึ้นเมื่อส่วนต่างกว้างขึ้นมากขนาดนี้ครั้งสุดท้าย และรู้ว่าจะเกิดอะไรขึ้นหากไม่ดำเนินการใดๆ
วิกฤตรีโปเดือนกันยายน 2019 อีกครั้งหรือไม่?
17 กันยายน 2019 นี่คือวันที่ใครก็ตามที่ติดตามนโยบายของเฟดจะต้องจดจำ เช้าวันนั้น อัตราดอกเบี้ยรีโปข้ามคืน (อัตราที่ธนาคารกู้ยืมข้ามคืนโดยใช้พันธบัตรรัฐบาลสหรัฐฯ เป็นหลักประกัน) พุ่งสูงขึ้นอย่างกะทันหันจากประมาณ 2% เป็น 10%
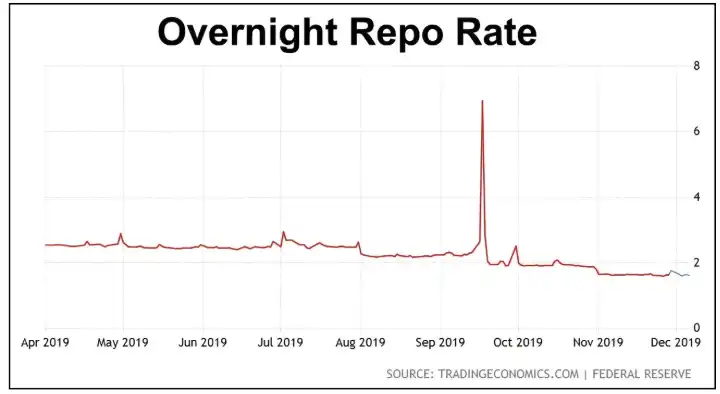
ในขณะนั้น อัตราดอกเบี้ยเป้าหมายของเฟดอยู่ที่ 2.00-2.25% ภายในเวลาไม่กี่ชั่วโมง อัตราดอกเบี้ยซื้อคืนพันธบัตร (repo rate) ก็พุ่งสูงขึ้นถึงห้าเท่าของอัตราดอกเบี้ยนโยบายของเฟด ทั้งหมดนี้เป็นเพราะเงินสำรองของธนาคารพาณิชย์ลดลงอย่างมาก
หลังวิกฤตการณ์ทางการเงิน เฟดได้ขยายงบดุลจากน้อยกว่า 1 ล้านล้านดอลลาร์สหรัฐ เป็นมากกว่า 4.5 ล้านล้านดอลลาร์สหรัฐ ผ่านโครงการผ่อนคลายเชิงปริมาณต่างๆ แต่เริ่มตั้งแต่ปี 2560 เป็นต้นมา เฟดได้เริ่มดำเนินมาตรการคุมเข้มเชิงปริมาณ โดยลดขนาดงบดุลลงด้วยการอนุญาตให้พันธบัตรครบกำหนดโดยไม่ต้องนำพันธบัตรไปลงทุนซ้ำ
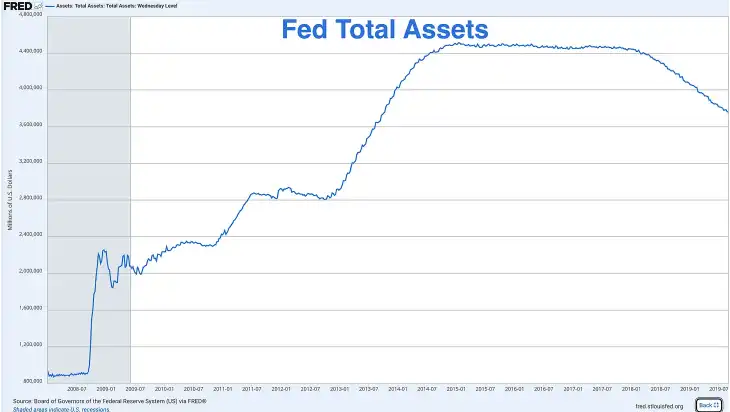
ภายในเดือนกันยายน 2019 ทุนสำรองลดลงเหลือประมาณ 1.5 ล้านล้านดอลลาร์สหรัฐ หรือประมาณ 7% ของ GDP ในขณะนั้น (ซึ่งอยู่ที่ประมาณ 21.4 ล้านล้านดอลลาร์สหรัฐ) เฟดคิดอย่างไร้เดียงสาว่านี่เป็นเรื่องปกติ แต่กลับพิสูจน์ให้เห็นว่าพวกเขาคิดผิด

ปัจจัยสำคัญหลายประการมาบรรจบกันส่งผลให้อัตราดอกเบี้ยเงินกู้ซื้อคืนข้ามคืนพุ่งสูงขึ้น:
· การชำระภาษีเงินได้นิติบุคคล – กลางเดือนกันยายนเป็นวันกำหนดส่งภาษีเงินได้นิติบุคคลที่สำคัญ บริษัทต่างๆ กำลังถอนเงินสำรองออกจากระบบธนาคารเพื่อนำไปจ่ายให้รัฐบาลสหรัฐฯ ซึ่งทำให้สภาพคล่องลดลงชั่วคราว
· การชำระหนี้ของกระทรวงการคลัง – การประมูลพันธบัตรกระทรวงการคลังครั้งใหญ่เพิ่งเสร็จสิ้น ทำให้เงินสำรองส่วนเกินในระบบถูกดูดออกไป
· ไม่มีบัฟเฟอร์ – ซึ่งแตกต่างจากปัจจุบัน (ก่อนที่ RRP จะหมดลง) ในปี 2019 เงินสำรองเป็นแหล่งสภาพคล่องเพียงแหล่งเดียว
· ข้อจำกัดด้านกฎระเบียบ – กฎระเบียบหลังปี 2008 หมายความว่าธนาคารต่างๆ ลังเลที่จะปล่อยกู้เงินสำรองมากขึ้น แม้ว่าจะมีอัตราดอกเบี้ยที่สูงขึ้นก็ตาม เนื่องจากจำเป็นต้องรักษาอัตราส่วนเงินสำรองให้อยู่ในระดับหนึ่ง แนวทางแก้ไขของเฟด: การผ่อนคลายเชิงปริมาณก่อนเกิดโควิด-19 เฟดซึ่งตื่นตระหนกอย่างเห็นได้ชัด ประกาศปฏิบัติการซื้อคืนพันธบัตรฉุกเฉินภายในไม่กี่ชั่วโมง โดยอัดฉีดเงินหลายหมื่นล้านดอลลาร์เข้าสู่ตลาดระดมทุนข้ามคืน ในอีกไม่กี่สัปดาห์ต่อมา พวกเขาก็เริ่มช่วยเหลือตลาด โดยดำเนินการซื้อคืนพันธบัตรรายวัน และเพิ่มสภาพคล่องชั่วคราวหลายแสนล้านดอลลาร์ ประกาศจะกลับมาซื้อพันธบัตรรัฐบาลสหรัฐฯ อีกครั้ง (กล่าวคือ ขยายงบดุล) เฟดยุติมาตรการผ่อนคลายเชิงปริมาณเร็วกว่ากำหนดหลายเดือน และเริ่มใช้มาตรการผ่อนคลายเชิงปริมาณในเดือนตุลาคม 2562 การเพิ่มขึ้นของสินทรัพย์รวมของเฟดในช่วงปลายปี 2562 เป็นผลมาจากมาตรการผ่อนคลายเชิงปริมาณ และเครื่องพิมพ์เริ่มทำงาน แต่ทั้งหมดนี้เกิดขึ้นภายในหกเดือนแรกของการปิดเมืองเนื่องจากโควิด-19 ดังนั้นเฟดจึงเริ่มใช้มาตรการผ่อนคลายเชิงปริมาณอีกครั้ง ไม่ใช่เพราะการระบาดใหญ่ ไม่ใช่เพราะภาวะเศรษฐกิจถดถอย หรือเพราะวิกฤตการณ์ทางการเงินในความหมายดั้งเดิม แต่เป็นเพราะเงินสำรองของธนาคารพาณิชย์ต่ำเกินไปและ "ท่อ" ของระบบการเงินก็ขาด
ขณะนี้เฟดกำลังเผชิญกับปัญหาเงินสำรองของธนาคารพาณิชย์ต่ำอีกครั้ง เราเพิ่งอยู่ในช่วงเริ่มต้นของวิกฤตการณ์
ความแตกต่างระหว่างวิกฤตการณ์ในปัจจุบันและวิกฤตการณ์ในปี 2019
แต่ยังคงมีความแตกต่างอยู่บ้างระหว่างปัจจุบันและปี 2019 และความแตกต่างเหล่านี้ยังทำให้วิกฤตการณ์เลวร้ายลงอีกด้วย:
· กระทรวงการคลังจำเป็นต้องออกพันธบัตรเพิ่ม
ในปี 2019 การขาดดุลงบประมาณของรัฐบาลกลางอยู่ที่ประมาณ 1 ล้านล้านดอลลาร์ต่อปี ซึ่งสูงเมื่อเทียบกับมาตรฐานในอดีตแต่ยังจัดการได้ ปัจจุบัน การขาดดุลงบประมาณรายปีสูงกว่า 2 ล้านล้านดอลลาร์ และยังไม่มีทีท่าว่าจะหยุดลง กระทรวงการคลังจำเป็นต้องออกพันธบัตรจำนวนมหาศาลเพื่อระดมทุนให้รัฐบาล และพันธบัตรรัฐบาลทุก ๆ ดอลลาร์ที่ออกอาจส่งผลให้สภาพคล่องในระบบธนาคารลดลง
· งบดุลของเฟดมีขนาดใหญ่กว่าที่คาดการณ์ไว้มาก
เมื่อวิกฤตการณ์ซื้อคืนพันธบัตรเกิดขึ้นในปี 2019 งบดุลของเฟดอยู่ที่ประมาณ 3.8 ล้านล้านดอลลาร์ ปัจจุบัน แม้จะมีการปรับลดอัตราดอกเบี้ยเชิงปริมาณ (QT) ไปแล้ว 2 ล้านล้านดอลลาร์ แต่ก็ยังคงอยู่ที่ประมาณ 6.9 ล้านล้านดอลลาร์ เฟดควรจะ "ปรับสมดุล" งบดุลให้กลับสู่ระดับก่อนเกิดวิกฤต แต่ตอนนี้พวกเขาทำแบบนั้นไม่ได้ เพราะทุกครั้งที่พยายาม พวกเขาก็เจอปัญหาเดิมซ้ำๆ นั่นคือ เงินสำรองไม่เพียงพอ
โดยพื้นฐานแล้วเฟดได้ผลักดันตัวเองเข้าสู่ QE อย่างถาวร พวกเขาไม่สามารถหดตัวลงอย่างมีนัยสำคัญโดยไม่ทำให้ระบบพังทลาย และไม่สามารถรักษาขนาดปัจจุบันไว้ได้โดยไม่ทำให้เงินเฟ้อรุนแรงขึ้น  · ระดับเงินสำรองที่สูงขึ้นทำให้เกิดรอยร้าวในระบบ ในปี 2019 เมื่อวิกฤตเกิดขึ้น เงินสำรองสูงถึง 7% ของ GDP ขณะนี้ที่ 9.7% เรากำลังเห็นสัญญาณเตือน สิ่งนี้บ่งชี้ว่าระบบการเงินต้องการฐานเงินสำรองที่สูงขึ้นเพื่อให้ทำงานได้อย่างราบรื่น เศรษฐกิจ ระบบธนาคาร และเลเวอเรจมีขนาดใหญ่ขึ้น และข้อกำหนดด้านกฎระเบียบก็เข้มงวดขึ้น ดังนั้นบัฟเฟอร์ที่จำเป็นจึงมากขึ้น หาก 7% ของ GDP ทำให้ระบบพังทลายในปี 2019 และเรากำลังเผชิญกับแรงกดดันที่ 9.7% แล้ว เงินสำรองจะลดลงได้อีกเท่าใดก่อนที่ระบบจะล่มสลาย
เฟดส่งสัญญาณแล้ว
คำแถลงของพาวเวลล์ที่ว่าเฟด "อาจหยุดลดขนาดงบดุลในอีกไม่กี่เดือนข้างหน้า" ไม่ใช่แค่คำพูดลอยๆ แต่เป็นสัญญาณที่ได้รับการพิจารณาอย่างรอบคอบ เฟดกำลังเตรียมการเปลี่ยนแปลงนโยบาย พยายามหลีกเลี่ยงการถูกจับได้แบบไม่ทันตั้งตัวเหมือนในปี 2019 และต้องปรับเปลี่ยนอย่างตื่นตระหนกและเร่งด่วน
ครั้งนี้ พวกเขาต้องการแสดงให้เห็นว่าสามารถควบคุมได้ แต่การควบคุมเป็นเพียงภาพลวงตา และผลลัพธ์ก็เหมือนกัน นั่นคือ มาตรการควบคุมเชิงปริมาณกำลังจะสิ้นสุดลง และการผ่อนคลายเชิงปริมาณกำลังจะเริ่มต้นขึ้น
คำถามเดียวตอนนี้คือ พวกเขาจะรอให้ความจริงปรากฏ หรือจะลงมือก่อน?
เราทราบกันดีอยู่แล้วว่าเศรษฐกิจสหรัฐฯ กำลังอยู่ในภาวะวิกฤต โดยมีระดับเงินสำรองที่ต่ำมาก RRP หมดลง และส่วนต่างราคา SOFR ขยายตัว ซึ่งสถานการณ์ยิ่งเลวร้ายกว่าปี 2019 เสียอีก ทีนี้ ลองมาดูกันว่าทำไมเฟดถึงกังวลเกี่ยวกับระดับเงินสำรองมากขนาดนี้ และจะเกิดอะไรขึ้นหากวิกฤตสภาพคล่องนี้กลายเป็นเรื่องร้ายแรง
เมื่ออัตราส่วนเงินสำรองขั้นต่ำลดลงต่ำกว่า 10-11% ของ GDP ธนาคารต่างๆ จะเริ่มแสดงพฤติกรรมที่ตึงเครียด ซึ่งรวมถึง:
· ความเต็มใจที่จะปล่อยกู้เงินสำรองให้กับธนาคารอื่นข้ามคืนน้อยลง
· การกักตุนสภาพคล่องเพื่อตอบสนองความต้องการที่ไม่คาดคิด
· การเรียกเก็บอัตราดอกเบี้ยที่สูงขึ้นสำหรับเงินกู้ระยะสั้น (SOFR spreads)
· การลดการปล่อยกู้ให้กับเศรษฐกิจจริง
· งบดุลที่มีการป้องกันมากขึ้น
ด้วยอัตราส่วนเงินสำรองขั้นต่ำที่ 9.71% ของ GDP ในปัจจุบัน กลไกการส่งผ่านทางการเงินอาจเริ่มล้มเหลว
แผลเป็นจากวิกฤตการณ์ธนาคารปี 2023
ธนาคารกลางสหรัฐฯ และหน่วยงานกำกับดูแลต่างกังวลอย่างมากกับสถานการณ์ในภูมิภาค วิกฤตการณ์ธนาคารในเดือนมีนาคม 2566 ย้อนกลับไป ธนาคารอย่าง Silicon Valley Bank และ First Republic Bank ล้มละลายเนื่องจากการบริหารจัดการสภาพคล่องที่ไม่ดี การถือครองพันธบัตรระยะยาวของพวกเขาสูญเสียมูลค่าเนื่องจากอัตราดอกเบี้ยที่สูงขึ้น และเมื่อผู้ฝากเงินถอนเงิน ธนาคารก็ไม่สามารถทดแทนเงินทุนที่ไหลออกได้หากไม่ขายพันธบัตรเหล่านี้ ส่งผลให้เกิดการขาดทุนมหาศาล วิกฤตการณ์นี้ถูกป้องกันได้ในที่สุดโดยการแทรกแซงของธนาคารกลางสหรัฐฯ ด้วยโครงการระดมทุนระยะยาว (BTFP) ซึ่งอนุญาตให้ธนาคารต่างๆ กู้ยืมเงินตามมูลค่าที่ตราไว้โดยใช้พันธบัตรที่ล้มละลาย วิกฤตการณ์นี้ยังคงเกิดขึ้นอยู่ในปัจจุบัน ลองนึกภาพการพยายามลดปริมาณเงินสำรองโดยรวม (ผ่านการคุมเข้มเชิงปริมาณ) ในขณะที่ธนาคารต่างๆ ยังคงประสบปัญหา การตรวจสอบจากหน่วยงานกำกับดูแลมีความเข้มข้น และอัตราดอกเบี้ยต่ำกว่าเกณฑ์ 10% แล้ว คุณคงเข้าใจว่าทำไมพาวเวลล์ถึงพูดถึงการยุติการคุมเข้มเชิงปริมาณอยู่แล้ว
เฟดต้องเดินหน้าต่อไป
ปัจจุบัน GDP อยู่ที่ 30.5 ล้านล้านดอลลาร์สหรัฐ และเติบโตประมาณ 2-3% ต่อปี หาก GDP เติบโต 3% ในปีนี้ จะหมายถึงผลผลิตเพิ่มขึ้นประมาณ 9 แสนล้านดอลลาร์สหรัฐ หากเฟดต้องการคงเงินสำรองไว้ที่ประมาณ 10% ของ GDP เงินสำรองจะต้องเพิ่มขึ้นประมาณ 9 หมื่นล้านดอลลาร์สหรัฐต่อปีเพื่อให้ทันต่อสถานการณ์
ในทางกลับกัน เฟดกลับลดเงินสำรองลงประมาณ 300,000 ล้านดอลลาร์ต่อปี (25,000 ล้านดอลลาร์ต่อเดือน x 12) แม้ว่าเฟดจะหยุดการคุมเข้มเชิงปริมาณในวันนี้ และคงระดับเงินสำรองไว้ที่ 2.96 ล้านล้านดอลลาร์ อัตราส่วนเงินสำรองต่อ GDP ก็ยังคงลดลงเมื่อเวลาผ่านไป จาก 9.7% เป็น 9.5% จากนั้นเป็น 9.2% หรือต่ำกว่านั้น เพื่อรักษาอัตราส่วนนี้ให้คงที่ (หรือให้กลับมาสูงกว่า 10%) เฟดมีสองทางเลือก: · เพิ่มเงินสำรองในอัตราเดียวกับ GDP (ผ่อนคลายเชิงปริมาณเล็กน้อย) · ปล่อยให้อัตราส่วนลดลงทีละน้อยจนกว่าจะถึงจุดเปลี่ยนไม่มีทางเลือกที่สาม กล่าวโดยสรุป เฟดก็เหมือนหนูที่ติดอยู่ในวงล้อหนูแฮมสเตอร์ ถูกบังคับให้เดินหน้าต่อไป เฟดจะประกาศอย่างเป็นทางการว่าจะยุติการคุมเข้มเชิงปริมาณในการประชุม FOMC ในเดือนธันวาคมหรือมกราคม โดยจะอธิบายว่าเป็น "การปรับตัวทางเทคนิคเพื่อรักษาเงินสำรองให้เพียงพอ" มากกว่าจะเป็นการเปลี่ยนแปลงนโยบาย หากเงินสำรองลดลงอีกครั้งก่อนสิ้นปี ธนาคารกลางสหรัฐฯ อาจถูกบังคับให้ออกแถลงการณ์ฉุกเฉิน เช่นเดียวกับที่เกิดขึ้นในปี 2019 เฟดมักมีแนวโน้มที่จะปรับลดงบประมาณมากเกินไป การขาดดุลงบประมาณประจำปีของรัฐบาลกลางสูงกว่า 2 ล้านล้านดอลลาร์สหรัฐ และกระทรวงการคลังจำเป็นต้องออกพันธบัตรจำนวนมาก เมื่อ RRP แห้งเหือด เงินจะมาจากไหน? อุปสงค์ภาคเอกชนไม่เพียงพอที่จะดูดซับพันธบัตรมูลค่า 2 ล้านล้านดอลลาร์สหรัฐต่อปี เว้นแต่ผลตอบแทนจะพุ่งสูงขึ้น หากธนาคารพาณิชย์ใช้เงินสำรองซื้อพันธบัตรรัฐบาล จะทำให้เงินสำรองลดลงอีก ซึ่งจะทำให้ปัญหารุนแรงขึ้น สิ่งนี้บีบให้เฟดต้องกลายเป็นผู้ซื้อรายสุดท้ายอีกครั้ง ยิ่งไปกว่านั้น ด้วย GDP ที่เติบโต 2-3% ต่อปี เงินสำรองจำเป็นต้องเพิ่มขึ้นอีก 60,000-90,000 ล้านดอลลาร์สหรัฐต่อปีเพื่อรักษาอัตราส่วนสภาพคล่อง หากมองย้อนกลับไปในช่วงปี 2008-2014 นโยบายผ่อนคลายเชิงปริมาณของธนาคารกลางสหรัฐฯ ยังไม่สามารถควบคุมได้อย่างเต็มที่ พวกเขาได้ดำเนินการผ่อนคลายเชิงปริมาณ (QE) สามรอบและดำเนินการย้อนกลับ (Reverse Operation) หนึ่งครั้ง ส่งผลให้งบดุลเพิ่มขึ้นจาก 9 แสนล้านดอลลาร์เป็น 4.5 ล้านล้านดอลลาร์ เมื่อพิจารณาถึงปี 2562-2563 พวกเขาได้เริ่มขยายงบดุลอีกครั้งในเดือนตุลาคม 2562 (โดยซื้อพันธบัตรรัฐบาลสหรัฐฯ เดือนละ 6 หมื่นล้านดอลลาร์) จากนั้นเมื่อเกิดการระบาดของโควิด-19 พวกเขาก็ปล่อยการขยายตัวทางเศรษฐกิจอย่างรุนแรงอีกครั้ง โดยเพิ่มมูลค่า 5 ล้านล้านดอลลาร์ภายในเวลาไม่กี่เดือน เมื่อเฟดเปลี่ยนมาใช้การผ่อนคลายทางการเงิน มักจะเกินดุลอยู่เสมอ ดังนั้น เมื่อวัฏจักรการกระชับนโยบายการเงินเชิงปริมาณนี้สิ้นสุดลง อย่าคาดหวังว่าเฟดจะผ่อนคลายเชิงปริมาณอย่างค่อยเป็นค่อยไป แต่ให้คาดหวังว่าจะมีการขยายตัวทางเศรษฐกิจอย่างมหาศาลธนาคารกลางสหรัฐฯ อาจซื้อพันธบัตรรัฐบาลสหรัฐฯ มูลค่า 6 หมื่นล้านถึง 1 แสนล้านดอลลาร์สหรัฐต่อเดือน เพื่อ "รักษาเงินสำรองให้เพียงพอและรับประกันการทำงานของตลาดได้อย่างราบรื่น" เราควรทำอย่างไร? เมื่อธนาคารกลางเริ่มพิมพ์เงินอย่างไม่ยั้งคิด มีเพียงวิธีเดียวที่สมเหตุสมผล นั่นคือการถือครองสินทรัพย์ที่พิมพ์ไม่ได้ นั่นคือทองคำและบิตคอยน์ ตลาดได้กำหนดราคาการผ่อนคลายเชิงปริมาณ (QE) ไว้ในทองคำแล้ว และราคาก็พุ่งสูงขึ้นอย่างรวดเร็ว ในเดือนมกราคม 2568 ราคาทองคำอยู่ที่ประมาณ 2,500 ดอลลาร์สหรัฐ ปัจจุบันราคาทองคำเพิ่มขึ้นกว่า 70% โดยมีการซื้อขายมากกว่า 4,000 ดอลลาร์สหรัฐต่อออนซ์ นักลงทุนที่ชาญฉลาดไม่ได้รอให้ธนาคารกลางสหรัฐฯ ประกาศผ่อนคลายเชิงปริมาณ แต่พวกเขากำลังซื้อสินทรัพย์เหล่านี้อยู่แล้ว นอกจากทองคำแล้ว บิตคอยน์ยังเป็นสินทรัพย์ที่ยอดเยี่ยมสำหรับการป้องกันความเสี่ยงจากมาตรการผ่อนคลายเชิงปริมาณที่กำลังจะเกิดขึ้นอีกด้วย
บิตคอยน์เป็นสินทรัพย์ดิจิทัลชนิดแรกที่หายากอย่างแท้จริง โดยมีอุปทานคงที่อยู่ที่ 21 ล้านดอลลาร์สหรัฐ ในขณะที่ธนาคารกลางสหรัฐฯ (Federal Reserve) สามารถพิมพ์เงินดอลลาร์ได้อย่างไม่จำกัด แต่ทั้งเฟด รัฐบาล ธุรกิจ และนักขุดต่างก็ไม่สามารถพิมพ์ Bitcoin เพิ่มเติมได้
ในขณะเดียวกัน Bitcoin ก็มีศักยภาพในการเติบโตที่สูงกว่าทองคำด้วยเหตุผลดังต่อไปนี้:
· Bitcoin สร้างรายได้จากมันได้ยากกว่าทองคำ
· ปริมาณทองคำจะเพิ่มขึ้นทุกปีผ่านการขุด ประมาณ 1.5-2% ต่อปี ความหายากของทองคำนั้นขึ้นอยู่กับปัจจัยต่างๆ ไม่ใช่ปัจจัยที่แท้จริง ปริมาณทองคำจะเพิ่มขึ้นอย่างต่อเนื่องและลดลง (ลดลงครึ่งหนึ่งทุกๆ สี่ปี) และจะแตะระดับสูงสุดที่ 21 ล้านในราวปี 2140 หลังจากนั้นจะไม่มี Bitcoin ออกมาอีกตลอดไป
· Bitcoin เป็นสกุลเงินที่สร้างรายได้จากมันได้ยากที่สุดในประวัติศาสตร์มนุษยชาติ
· Bitcoin ติดตามแนวโน้มของทองคำและมีผลคูณ ปัจจุบัน ประสิทธิภาพของ Bitcoin ต่ำกว่าทองคำอย่างมาก แต่ในอดีต เมื่อราคาทองคำยังคงปรับตัวสูงขึ้นอย่างต่อเนื่องเนื่องจากความกังวลเกี่ยวกับนโยบายการเงิน ในที่สุด Bitcoin ก็จะตามทันและมักจะสูงกว่าอัตราส่วนกำไรของทองคำ
· Bitcoin ช่วยให้คุณหลุดพ้นจากโครงการแชร์ลูกโซ่หนี้สาธารณะได้อย่างสมบูรณ์ ทองคำสามารถปกป้องคุณจากภาวะเงินเฟ้อได้ แต่ Bitcoin ทำได้มากกว่านั้นมาก มันอยู่นอกระบบโดยสิ้นเชิง ไม่สามารถถูกยึดได้ (หากเก็บรักษาอย่างถูกต้อง) ไม่สามารถลดค่าเงิน และไม่สามารถถูกควบคุมโดยธนาคารกลางได้
โดยสรุป ผมหวังว่าพฤติกรรมการลงทุนของคุณจะชาญฉลาดมากขึ้นหลังจากเข้าใจเหตุผลที่ธนาคารกลางสหรัฐฯ กำลังจะเปลี่ยนจากมาตรการคุมเข้มเชิงปริมาณเป็นมาตรการผ่อนคลายเชิงปริมาณ สถานการณ์สภาพคล่อง และเหตุผลที่ Bitcoin และทองคำเป็นสินทรัพย์ที่ควรถือครองในช่วงการขยายตัวทางการเงินที่กำลังจะมาถึง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







