



IOSG|จุดเปลี่ยนด้านกฎระเบียบและการไหลเข้าของเงินทุน: ภูมิทัศน์ใหม่ของคริปโตภายใต้พระราชบัญญัติ GENIUS และ CLARITY

ชื่อเรื่องต้นฉบับ: "IOSG Weekly Brief | การเปลี่ยนแปลงนโยบายและการเปลี่ยนแปลงของตลาด: การวิเคราะห์กรอบการกำกับดูแลคริปโตเคอร์เรนซีของสหรัฐอเมริกา ฉบับที่ 291"
ผู้เขียนต้นฉบับ: Sam, IOSG Ventures
บทนำ
ในช่วงสามปีที่ผ่านมา ท่าทีของสหรัฐฯ ต่อคริปโตเคอร์เรนซีได้เปลี่ยนแปลงไปอย่างมาก จากแนวทางที่เน้นการบังคับใช้กฎหมายในช่วงแรกที่ค่อนข้างไม่เป็นมิตร ไปสู่แนวทางการกำกับดูแลที่สร้างสรรค์และอิงกับกฎเกณฑ์มากขึ้น การเปลี่ยนแปลงนโยบายนี้ไม่เพียงแต่เป็นแรงผลักดันสำคัญที่ทำให้คริปโตเคอร์เรนซีได้รับการยอมรับอย่างกว้างขวางเท่านั้น แต่ยังเป็นปัจจัยสำคัญสำหรับการเติบโตในระยะต่อไปของอุตสาหกรรมอีกด้วย
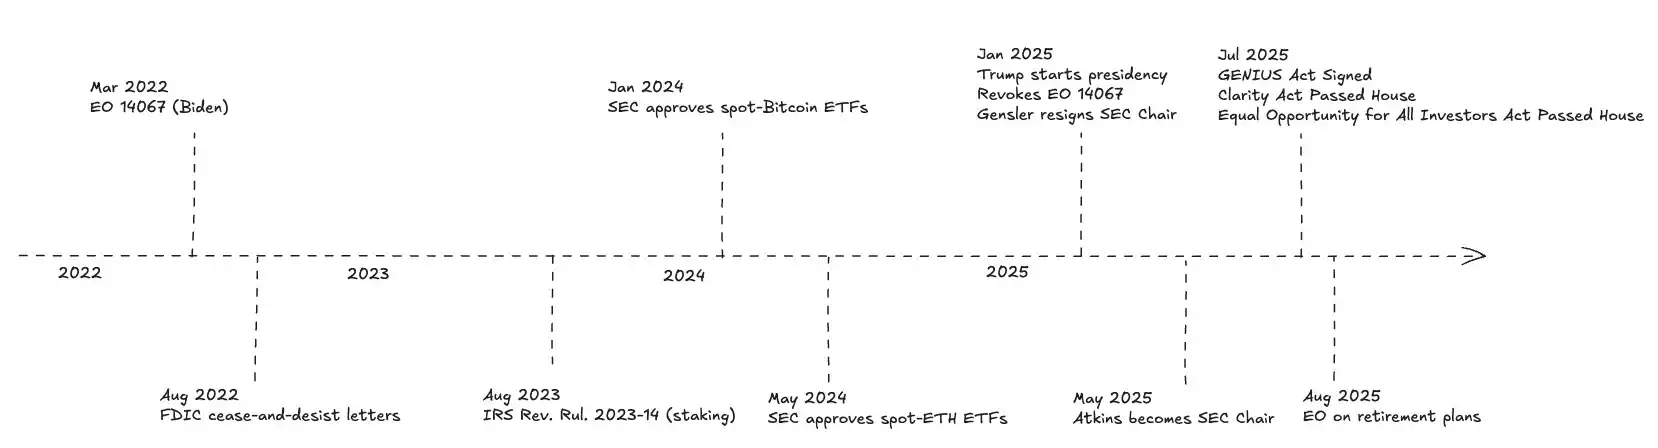
สำหรับนักลงทุน พัฒนาการต่อไปนี้เป็นสิ่งสำคัญที่ต้องติดตามในขณะนี้: พระราชบัญญัติ GENIUS มีผลบังคับใช้อย่างเป็นทางการแล้ว ซึ่งเป็นการวางกรอบการกำกับดูแลพื้นฐานสำหรับ stablecoin สำหรับการชำระเงิน; พระราชบัญญัติ CLARITY ที่ผ่านสภาผู้แทนราษฎรจะชี้แจงมาตรฐานสำหรับโทเคนที่อยู่ภายใต้การกำกับดูแลของคณะกรรมการกำกับการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้า (CFTC) หรือสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของสหรัฐอเมริกา คำสั่งของฝ่ายบริหารกำลังผลักดันให้หน่วยงานกำกับดูแลเปิดแผน 401(k) สำหรับการลงทุนในสินทรัพย์คริปโต และร่างกฎหมายปฏิรูปการสอบคุณสมบัตินักลงทุนที่ผ่านสภาผู้แทนราษฎรคาดว่าจะขยายการเข้าถึงผู้เข้าร่วมการซื้อขายคริปโตเอกชน
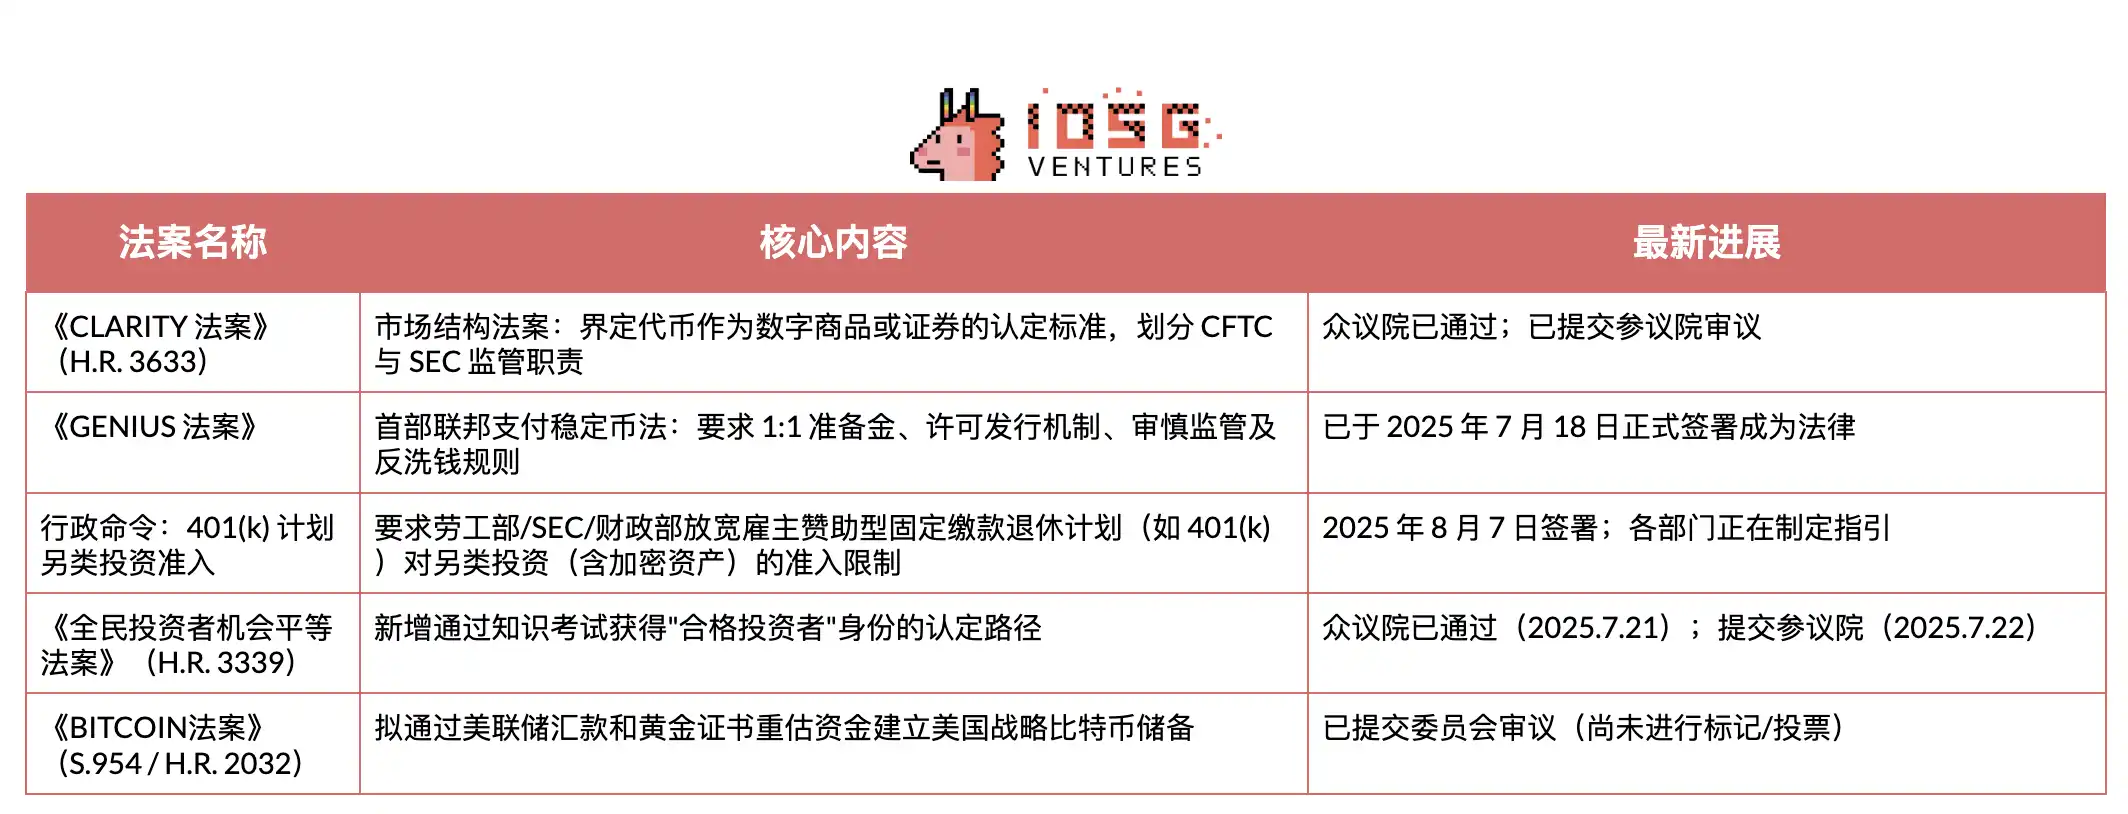
พระราชบัญญัติ CLARITY
พระราชบัญญัติ CLARITY กำหนดมาตรฐานหลักว่าระบบบล็อกเชนต้องได้รับการรับรองว่าเป็น "ระบบที่สมบูรณ์" โดย ก.ล.ต. โดยระบุอย่างชัดเจนว่าสินทรัพย์ดิจิทัลควรจัดประเภทเป็น "สินค้าโภคภัณฑ์ดิจิทัล" (อยู่ภายใต้การกำกับดูแลของ CFTC) หรือหลักทรัพย์ (อยู่ภายใต้การกำกับดูแลของ ก.ล.ต.) หากระบบได้รับการรับรองว่าครบถ้วน โทเคนดั้งเดิมของระบบสามารถซื้อขายเป็นสินค้าโภคภัณฑ์ดิจิทัลภายใต้การกำกับดูแลของ CFTC ได้ ขณะที่สินทรัพย์บนเครือข่ายอื่นๆ ยังคงรักษาคุณสมบัติดั้งเดิมไว้
"ระบบที่สมบูรณ์" คืออะไร?
ร่างกฎหมายกำหนดเกณฑ์การรับรอง "ความสมบูรณ์" ไว้อย่างชัดเจน 7 ประการ ดังนี้:
· มูลค่าระบบ: มูลค่าตลาดขึ้นอยู่กับการนำไปใช้จริง และกลไกการสร้างมูลค่านั้นสมบูรณ์โดยพื้นฐาน
· ฟังก์ชันการทำงาน: ธุรกรรม บริการ กลไกฉันทามติ และการทำงานของโหนด/ตัวตรวจสอบ ล้วนดำเนินการแบบเรียลไทม์
· ความเปิดกว้างและการทำงานร่วมกัน: ระบบเป็นโอเพนซอร์ส และไม่มีข้อจำกัดเฉพาะสำหรับกิจกรรมหลัก
· ระบบเชิงโปรแกรม: กฎถูกบังคับใช้โดยโค้ดที่โปร่งใส (ไม่มีการดำเนินการตามดุลยพินิจ)
· การกำกับดูแลระบบ: ไม่มีหน่วยงาน/กลุ่มใดกลุ่มหนึ่งสามารถแก้ไขกฎบนเชนหรือควบคุมสิทธิ์ออกเสียง ≥20% ได้โดยฝ่ายเดียว
· ความเป็นกลาง: ไม่มีสิทธิพิเศษใดๆ (การซ่อมแซม/บำรุงรักษา/ดำเนินการรักษาความปลอดภัยได้รับอนุญาตผ่านกระบวนการกระจายอำนาจเท่านั้น)
· การเป็นเจ้าของแบบกระจาย: ผู้ออกหลักทรัพย์/บริษัทในเครือ/บุคคลที่เกี่ยวข้องถือหุ้นรวมกัน <20%
ตารางต่อไปนี้สรุปความแตกต่างหลักในการควบคุมสินค้าโภคภัณฑ์ดิจิทัล (เขตอำนาจศาล CFTC) และหลักทรัพย์ (เขตอำนาจศาล SEC) ในทางปฏิบัติ กรอบการทำงานของพระราชบัญญัติ CLARITY ยังคงรักษาการแบ่งงานด้านกฎระเบียบที่มีอยู่เดิมไว้เป็นส่วนใหญ่ แต่ให้เส้นทางที่ชัดเจนสำหรับการถ่ายโอนสินทรัพย์จากเขตอำนาจศาลของ SEC ไปยัง CFTC เมื่อห่วงโซ่พื้นฐานเป็นไปตามเกณฑ์ความครบถ้วนตามที่กล่าวไว้ข้างต้น สินค้าดิจิทัลที่เกี่ยวข้องก็สามารถถ่ายโอนไปยังระบบการกำกับดูแลของ CFTC ได้
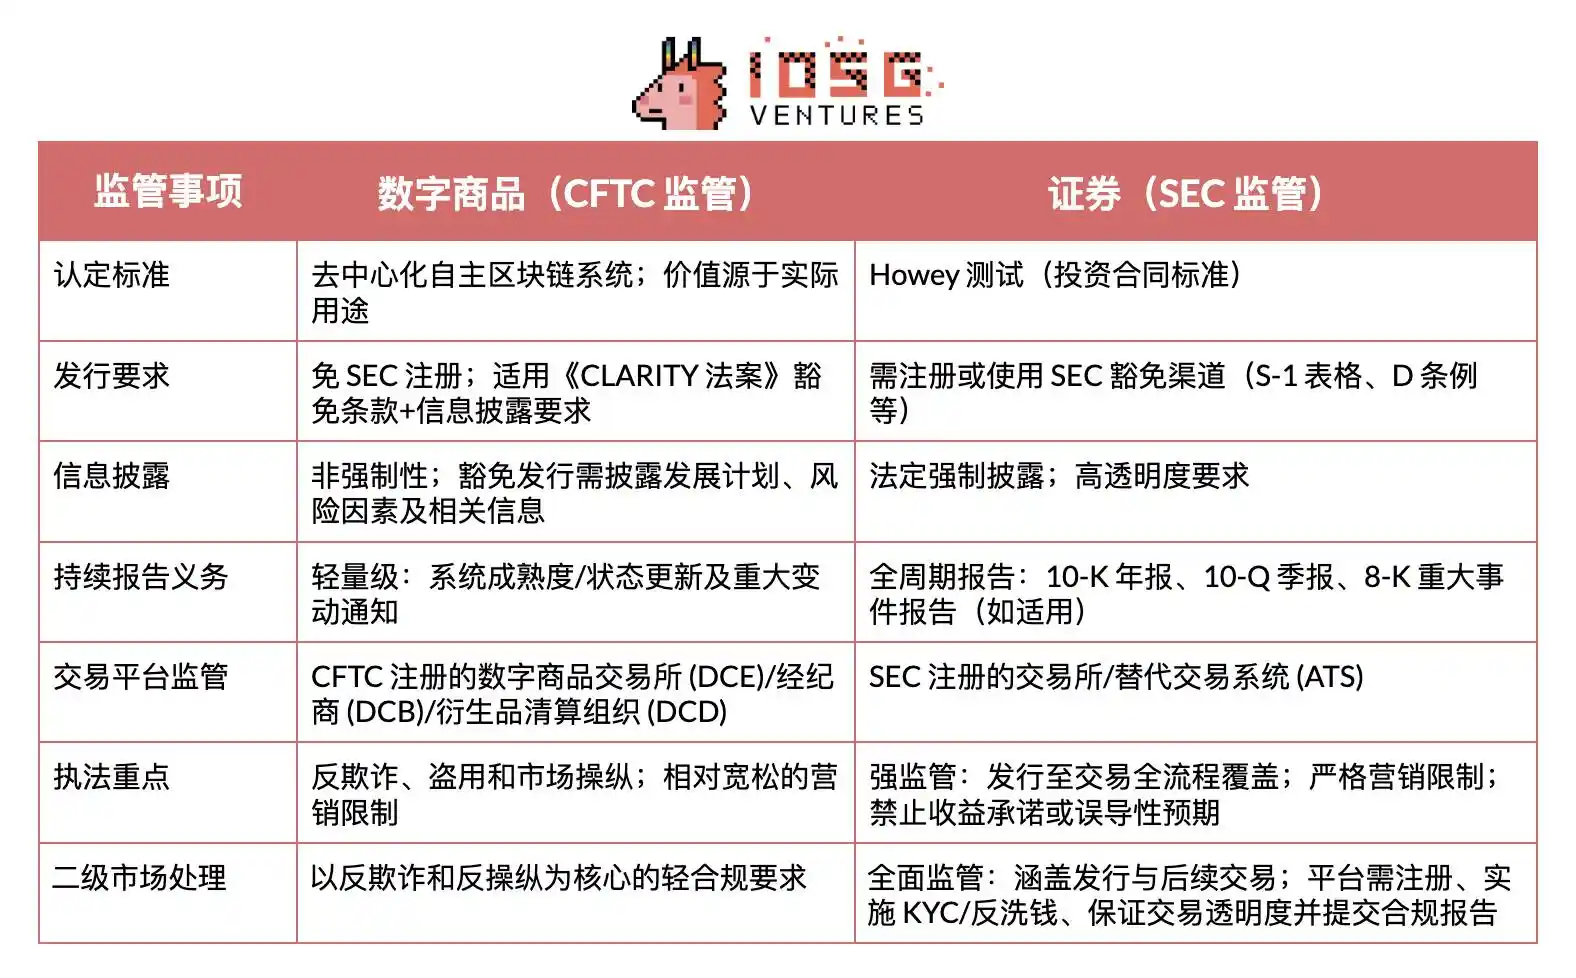
เมื่อมีการกำหนดกรอบการทำงานตามกฎหมายแล้ว ประเด็นสำคัญอยู่ที่ผลกระทบเฉพาะของพระราชบัญญัติ CLARITY ต่อภาคส่วนต่างๆ ของคริปโต ภายใต้กรอบการทำงานของพระราชบัญญัติ CLARITY การสเตคกิ้งแบบออนเชนอย่างแท้จริง นั่นคือ การดำเนินการตรวจสอบความถูกต้อง/ซีเควนเซอร์ และการแจกจ่ายรางวัลเนทีฟ จะได้รับการยกเว้นจากการลงทะเบียนกับ SEC "ช่องทางที่ปลอดภัย" นี้ครอบคลุมการดำเนินงานของตรวจสอบความถูกต้อง/โหนด และการแจกจ่ายรางวัลโปรโตคอลให้กับผู้ใช้ปลายทาง อย่างไรก็ตาม การยกเว้นนี้ไม่ครอบคลุมการระดมทุนผ่านการสร้างหรือการขายโทเคนที่สเตคกิ้ง-อนุพันธ์ใหม่ โครงการต่างๆ ยังคงต้องได้รับการรับรองบล็อกเชนที่สมบูรณ์ตามความเหมาะสม และยังคงรักษาพันธกรณีในการต่อต้านการฉ้อโกงและการเปิดเผยข้อมูล ย้อนรำลึกถึงเหตุการณ์ MetaMask/Lido/Rocket Pool: รูปแบบการจ่ายผลตอบแทนแบบรัฐมนตรีที่ไม่ต้องดูแลทรัพย์สิน (หมายเหตุ: เพียงบังคับใช้กฎเกณฑ์ที่กำหนดไว้ในโปรโตคอลโดยไม่มีการตัดสินใจอย่างอิสระ) สอดคล้องกับเกณฑ์เขตปลอดภัยของพระราชบัญญัติ CLARITY มากกว่า อย่างไรก็ตาม รูปแบบอย่าง Kraken ซึ่งใช้กองทุนรวม ระบบดูแลทรัพย์สิน และสัญญารายได้ จะยังคงถือเป็นการเสนอขายหลักทรัพย์และเผชิญกับความท้าทายด้านกฎระเบียบเดียวกันหากไม่ได้รับการแก้ไข เกี่ยวกับ Liquidity Staking Tokens (LSTs): ใบรับรองแบบ 1:1 ที่สะท้อนสินทรัพย์ที่ผู้ใช้วางเดิมพันและผลตอบแทนโปรโตคอล จัดอยู่ในประเภทของการจ่ายผลตอบแทนแก่ผู้ใช้ปลายทางตามกฎระเบียบของรัฐมนตรี อย่างไรก็ตาม โมเดลที่เกี่ยวข้องกับการเลือกเชิงกลยุทธ์ (เช่น การ Re-staking/การกระจาย AVS) การซ้อนคะแนน/รายได้พิเศษ หรือการออกโทเค็นการจัดการสินทรัพย์/ใบหุ้นที่รวบรวมและกระจายรายได้ โมเดลเหล่านี้ถือเป็นข้อเสนอการลงทุนที่มีการจัดการ และยังคงอยู่ภายใต้เขตอำนาจของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เว้นแต่จะได้รับการยกเว้น Decentralized Exchanges (DEX) หรือ DEX ที่ให้บริการซื้อขายแบบ Spot Trading บนเครือข่ายโทเค็นบล็อกเชนดั้งเดิม (เช่น BTC, ETH, Governance หรือ Utility Token) จะได้รับการยกเว้นไม่ต้องจดทะเบียน Exchange การดำเนินงาน Smart Contract หลักของ DEX, Order Book Logic, Matching Engine หรือ AMM Factory ไม่ถือเป็นกิจกรรม "Exchange" ภายใต้พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ ดังนั้นจึงไม่จำเป็นต้องจดทะเบียนเป็น Exchange หรือโบรกเกอร์-ดีลเลอร์สำหรับการซื้อขายแบบ Spot Trading ของโทเค็นที่ได้รับการยกเว้นอย่างไรก็ตาม แพลตฟอร์มที่เกี่ยวข้องกับตราสารอนุพันธ์ (สัญญาซื้อขายล่วงหน้า ออปชัน สวอปแบบถาวร) โทเคนหลักทรัพย์ (หุ้นบนเครือข่าย) หรือโทเคนสินทรัพย์ในโลกแห่งความเป็นจริง (เช่น ทองคำ) ยังคงอยู่ภายใต้การกำกับดูแลโดยสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) หรือ CFTC อย่างเต็มที่ การจ่ายค่าธรรมเนียมโปรโตคอลให้แก่ผู้ให้บริการสภาพคล่อง (LP) หรือผู้ใช้รายอื่นที่ร่วมลงทุนในงาน/สินทรัพย์ อยู่ภายใต้ข้อยกเว้น DeFi ของพระราชบัญญัติ CLARITY ที่สำคัญ พระราชบัญญัตินี้ไม่ได้เปลี่ยนแปลงเกณฑ์ในการกำหนดหลักทรัพย์ หากโทเคนการกำกับดูแล (เช่น UNI) แจกจ่ายเงินสดหรือรายได้ให้กับผู้ถือเพียงเพื่อถือครอง จะถือเป็นผลประโยชน์จากผลกำไร และมีแนวโน้มที่จะถูกพิจารณาว่าเป็นหลักทรัพย์ภายใต้การทดสอบ Howey (ความคาดหวังผลกำไรจากความพยายามของผู้อื่น) การแจกจ่ายผลกำไรและการซื้อขายโทเคนสำรองในกรณีเช่นนี้จะอยู่ภายใต้การกำกับดูแลของ ก.ล.ต. Stablecoins แบบกระจายศูนย์: รูปแบบ Collateralized Debt Position (CDP) (การล็อกหลักประกันไว้กับเหรียญโทเคนที่ผูกกับดอลลาร์สหรัฐ) อยู่ภายใต้เขตอำนาจศาลของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ในช่วงเปิดตัว โทเคนที่นำมาแลกเป็นมูลค่าจะถือเป็นสัญญาการลงทุนจนกว่าโปรโตคอลจะได้รับการรับรองความครบถ้วนสมบูรณ์ของบล็อกเชน ทีมงานในระยะเริ่มต้นยังคงสามารถระดมทุนได้ภายใต้ข้อยกเว้นการเสนอขายครั้งแรกภายใต้พระราชบัญญัติ CLARITY ซึ่งสูงสุด 50 ล้านดอลลาร์สหรัฐ เป็นระยะเวลา 12 เดือน แต่ต้องปฏิบัติตามภาระผูกพันในการเปิดเผยข้อมูลเฉพาะสำหรับคริปโต และความรับผิดชอบในการต่อต้านการฉ้อโกงตลอดวงจรชีวิตสี่ปี เมื่อการกำกับดูแลอยู่ในระบบบนเชนอย่างสมบูรณ์ และไม่มีหน่วยงานใดควบคุมสิทธิ์ออกเสียงหรือหลักประกัน ≥20% โปรโตคอลสามารถยื่นขอการรับรองความครบถ้วนสมบูรณ์ได้ หลังจากนั้น โทเคนการกำกับดูแลและกลไกการสร้าง/เผาเหรียญจะอยู่ภายใต้กฎระเบียบสินค้าโภคภัณฑ์ดิจิทัลของ CFTC และจะไม่อยู่ภายใต้กฎระเบียบหลักทรัพย์ของ ก.ล.ต. อีกต่อไป โมเดลเดลต้า-เนทีฟนั้นแตกต่างออกไป เนื่องจากโมเดลนี้อาศัยหลักประกันคริปโต ความเสี่ยงจากอนุพันธ์ และกลไกการกระจายผลกำไร จึงไม่อยู่ภายใต้การยกเว้นสินค้าโภคภัณฑ์แบบสปอตของพระราชบัญญัติ CLARITY แม้ว่าห่วงโซ่พื้นฐานจะครบกำหนดแล้วก็ตาม นอกจากนี้ยังไม่เข้าข่ายกรอบ "Stablecoin ที่ได้รับอนุญาตสำหรับการชำระเงิน" ของพระราชบัญญัติ GENIUS การให้กู้ยืมจัดอยู่ในประเภทของสินเชื่อ ไม่ใช่ธุรกรรมแบบสปอต ดังนั้นจึงไม่ได้อยู่ภายใต้การยกเว้นสินค้าโภคภัณฑ์แบบสปอตของพระราชบัญญัติ CLARITY ใบรับรองเงินฝากที่มีดอกเบี้ยซึ่งรวมเงินไว้ด้วยกันจะถูกควบคุมเป็นหลักทรัพย์ เว้นแต่จะมีการยกเว้น (ข้อบังคับ D/ข้อบังคับ S) ผู้รวบรวมผลตอบแทน: สัญญาตัวรวบรวมที่ไม่เปลี่ยนแปลงและไม่ใช่ผู้ดูแล (ไม่มีหน่วยงานใดสามารถแก้ไขสัญญาได้ฝ่ายเดียว) ไม่จำเป็นต้องจดทะเบียนเป็นแพลตฟอร์มการซื้อขายหรือตัวกลาง
อย่างไรก็ตาม โทเค็นการกำกับดูแลหรือใบหุ้นคลังใดๆ ที่ให้สิทธิ์แก่ผู้ถือในการได้รับผลตอบแทนในอนาคต ถือเป็นสัญญาการลงทุน ณ เวลาที่ออก นอกจากนี้ กลยุทธ์การดูแลที่ซับซ้อนอาจทำให้เกิดข้อกำหนดการลงทะเบียนหลายประการ หากการปรับสมดุลหรือการควบคุมอยู่นอกเครือข่ายหรือถูกถือครองโดยผู้ดำเนินการส่วนกลาง โครงการจะสูญเสียการยกเว้น DeFi และต้องปฏิบัติตามภาระผูกพันของโบรกเกอร์/ดีลเลอร์หรือตลาดหลักทรัพย์อีกครั้ง
การปักหลัก ETF
พระราชบัญญัติ CLARITY ให้การสนับสนุนในระดับพื้นฐาน: เป็นครั้งแรกที่บัญญัติกฎหมายว่าผลตอบแทนจากการปักหลักเป็น "การแจกจ่ายแก่ผู้ใช้ปลายทาง" (ไม่ใช่หลักทรัพย์) และอนุญาตให้เครือข่ายโอนโทเค็นดั้งเดิมของตนไปยังหน่วยงานกำกับดูแลของ CFTC ได้เมื่อได้รับการรับรองว่า "ครบกำหนด" การดำเนินการนี้ช่วยขจัดอุปสรรคหลักตามกฎหมายหลักทรัพย์เกี่ยวกับการโอนเงินจากโปรโตคอลภายในกองทุน
อย่างไรก็ตาม ETF ยังคงอยู่ภายใต้กฎระเบียบของกองทุน มีข้อจำกัดสำคัญสองประการ ประการแรก กฎเกณฑ์สภาพคล่องของพระราชบัญญัติบริษัทการลงทุน (กฎ 22e-4) กำหนดว่า "สินทรัพย์ที่ไม่มีสภาพคล่อง" ต้องไม่เกิน 15% ของมูลค่าสินทรัพย์สุทธิ สินทรัพย์จะถูกจัดประเภทเป็นสินทรัพย์ที่ไม่มีสภาพคล่องหากไม่สามารถขายได้ในราคาประมาณมูลค่าทางบัญชีภายในเจ็ดวันปฏิทิน สถานะการปักหลักแบบเนทีฟที่มีคิวการแยกส่วน/ออกมักจะจัดอยู่ในประเภทนี้ ประการที่สอง หากผลิตภัณฑ์เป็น ETF แบบเปิดที่จดทะเบียนแล้ว จะต้องปฏิบัติตามข้อกำหนดการกระจายความเสี่ยงของพระราชบัญญัติบริษัทการลงทุน พ.ศ. 2483 (Investment Company Act of 1940) กฎ 75/5/10 ที่เป็นที่รู้จักกันดี หมายความว่า ความเสี่ยงจากการ Staking และความสัมพันธ์ของผู้ตรวจสอบความถูกต้อง (Validator) ไม่สามารถกระจุกตัวอยู่ใน "ผู้ออก" หรือผู้ดำเนินการรายเดียวได้ ในทางปฏิบัติ จำเป็นต้องมีกลยุทธ์การแบ่งส่วนผู้ตรวจสอบความถูกต้องหลายรายและการกำหนดขนาดที่แม่นยำ เพื่อให้แน่ใจว่าไม่มีคู่สัญญารายใดถือครองสินทรัพย์อย่างน้อย 75% ภายในเกณฑ์ 5%/10% (ETP คริปโตบางตัวหลีกเลี่ยงข้อจำกัดนี้ผ่านโครงสร้างที่ไม่ใช่พระราชบัญญัติ '40 แต่ ETF สำหรับการ Staking ส่วนใหญ่ยังคงจดทะเบียนภายใต้พระราชบัญญัติ '40 และใช้บริษัทสาขาในหมู่เกาะเคย์แมน) 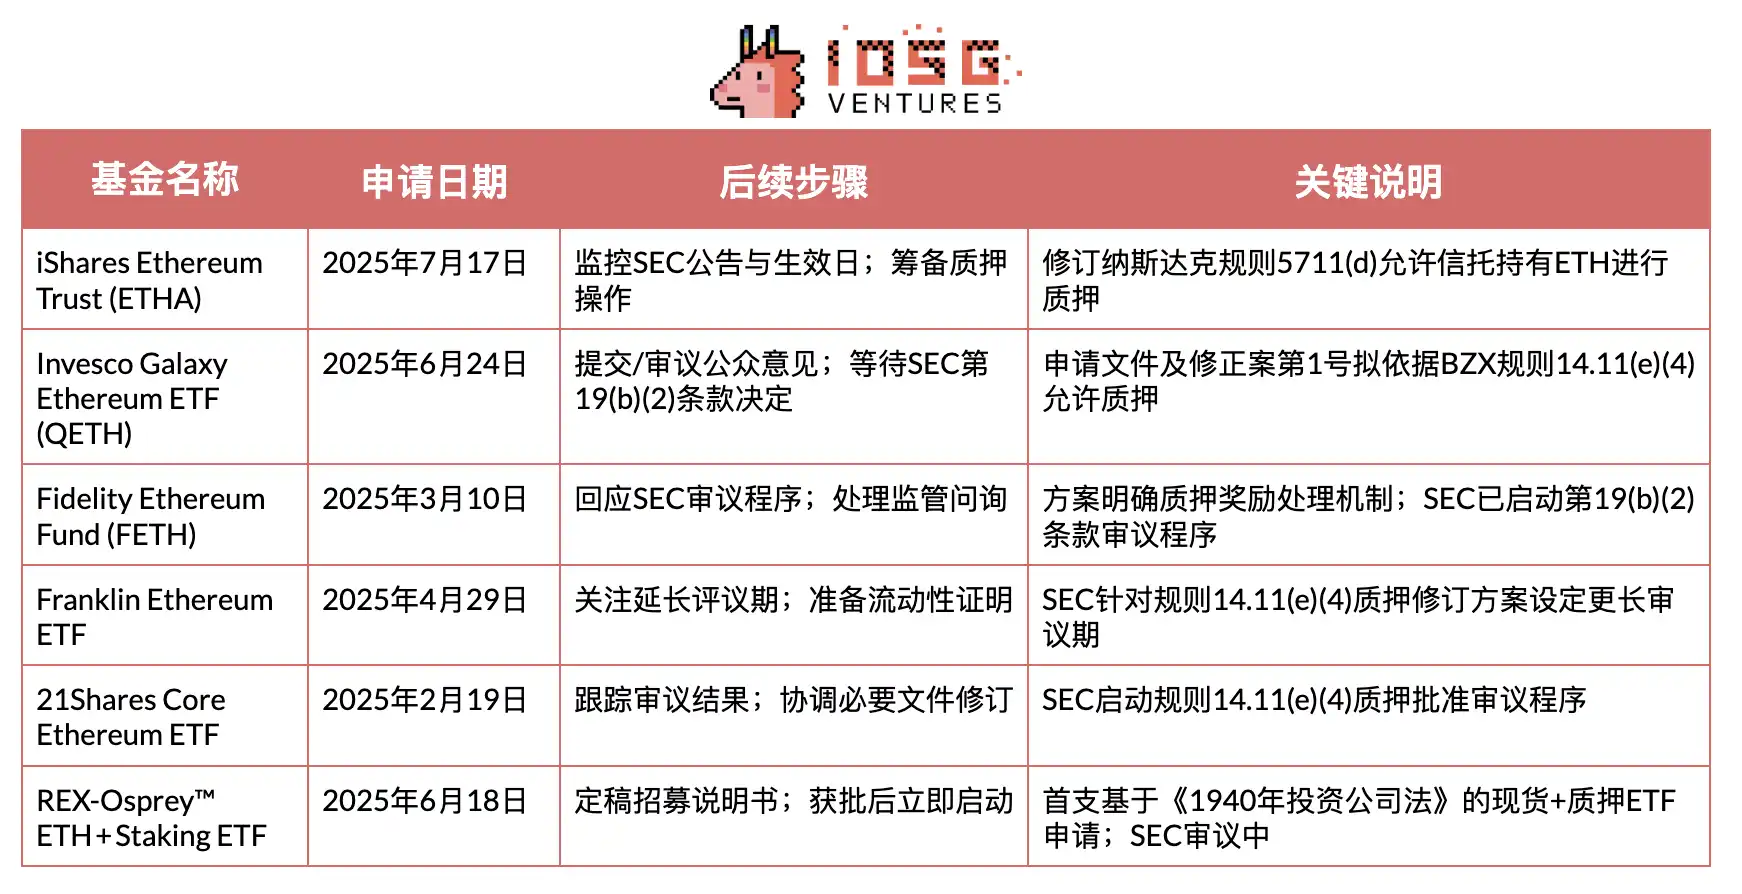 พระราชบัญญัติ GENIUS ในเดือนกรกฎาคม พ.ศ. 2568 สหรัฐอเมริกาได้ประกาศใช้พระราชบัญญัติ GENIUS อย่างเป็นทางการ ซึ่งเป็นกฎหมายของรัฐบาลกลางฉบับแรกที่ควบคุม Stablecoin อย่างครอบคลุม
พระราชบัญญัติดังกล่าวจำกัดคุณสมบัติการออกให้เฉพาะกับหน่วยงานที่อยู่ภายใต้การกำกับดูแล และกำหนดกฎเกณฑ์หลักสำหรับการดำเนินงานอย่างรอบคอบ จรรยาบรรณ การต่อต้านการฟอกเงิน และการแก้ไขปัญหาการล้มละลาย เกณฑ์การเข้าใช้งานหลักคือ: "ยกเว้นผู้ออก stablecoin สำหรับการชำระเงินที่ได้รับอนุญาต ไม่มีหน่วยงานใดสามารถออก stablecoin สำหรับการชำระเงินในสหรัฐอเมริกาได้"
ตามข้อกำหนดของพระราชบัญญัติ ผู้ออกต้องถือครองสินทรัพย์สำรอง 100% และจำกัดอยู่ในสามหมวดหมู่ต่อไปนี้:
· ดอลลาร์สหรัฐ หรือเงินฝากธนาคารกลางสหรัฐฯ
· พันธบัตรรัฐบาลสหรัฐฯ ระยะสั้นภายใน 93 วัน
· ข้อตกลงซื้อคืนข้ามคืนที่ได้รับการหนุนหลังโดยพันธบัตรรัฐบาล
ตามมาตรา (7)(A) "ข้อจำกัดเกี่ยวกับกิจกรรม stablecoin สำหรับการชำระเงิน" ผู้ออกที่ได้รับอนุญาตสามารถดำเนินธุรกิจต่อไปนี้เท่านั้น:
· การออก stablecoin สำหรับการชำระเงิน
· การไถ่ถอน stablecoin สำหรับการชำระเงิน
· การจัดการสินทรัพย์สำรองที่เกี่ยวข้อง (รวมถึงการซื้อ การขาย การถือครอง สำรองทรัพย์สินหรือให้บริการดูแลรักษาตามกฎหมาย)
· ให้บริการเก็บรักษาสกุลเงินเสถียร สินทรัพย์สำรอง หรือบริการเก็บรักษาคีย์ส่วนตัวตามกฎหมาย
· ดำเนินธุรกิจที่เกี่ยวข้องที่สนับสนุนกิจกรรมข้างต้นโดยตรง
รายการที่เข้มงวดนี้มีเจตนารมณ์ที่ชัดเจนในการกำกับดูแล นั่นคือ เพื่อรับประกันความปลอดภัยในการไถ่ถอน โดยการแยกการดำเนินงานของสกุลเงินเสถียรออกจากกิจกรรมที่มีความเสี่ยงสูง ร่างกฎหมายระบุอย่างชัดเจนว่า "สินทรัพย์สำรองของสกุลเงินเสถียรสำหรับการชำระเงินจะต้องไม่ถูกนำไปจำนำ จำนองใหม่ หรือนำกลับมาใช้ซ้ำ" ซึ่งหมายความว่า แม้ว่าธนาคารจะใช้สินทรัพย์ที่มีมูลค่าเป็นโทเคนของตนเอง ก็ไม่สามารถนำมาเป็นหลักประกันสำรองสำหรับการให้กู้ยืมได้
ด้วยพระราชบัญญัติ GENIUS Act ที่ชี้แจงคุณสมบัติการออกและกฎเกณฑ์การสำรอง ทำให้หลายอุตสาหกรรมกำลังเปลี่ยนจากโครงการนำร่องไปสู่การใช้งานขนาดใหญ่:
· ธนาคาร: แม้จะต้องเผชิญกับการแข่งขันจากเงินฝากที่แปลงเป็นโทเคน แต่ธนาคารก็เป็นผู้ออกโดยธรรมชาติเนื่องจากโครงสร้างการกำกับดูแลที่ได้เปรียบ เส้นทางที่น่าจะเป็นไปได้มากที่สุดคือการผ่านธนาคารสาขา หรือความร่วมมือระหว่างธนาคารและเทคโนโลยีที่มีการควบคุมอย่างเข้มงวด โดยเริ่มจากกรณีการใช้งานขององค์กร คู่สัญญาที่ได้รับอนุญาต และนโยบายการบริหารสภาพคล่องที่เข้มงวด เพื่อทดแทนการสูญเสียเงินฝากที่อาจเกิดขึ้นด้วยรายได้จากสกุลเงินดิจิทัลที่มีเสถียรภาพ
· ค้าปลีก: ผู้ค้ารายใหญ่มองว่าสกุลเงินดิจิทัลที่มีเสถียรภาพเป็นเครื่องมือในการลดค่าธรรมเนียมบัตรและย่นระยะเวลาการชำระบัญชี การดำเนินการในระยะแรกจะอาศัยผู้ออกบัตรที่ได้รับอนุญาตและระบบการแลกรับแบบวงจรปิด ซึ่งส่งเสริมผ่านแรงจูงใจในการชำระบัญชีมากกว่าการจ่ายดอกเบี้ย และบูรณาการโดยตรงกับระบบ ERP และระบบการชำระเงินเพื่อปรับปรุงประสิทธิภาพการหมุนเวียนเงินทุน
· เครือข่ายบัตร: Visa และ Mastercard กำลังผสานรวมสกุลเงินดิจิทัลที่มีเสถียรภาพเข้ากับช่องทางการชำระบัญชีใหม่ๆ โดยยังคงรักษาโครงสร้างพื้นฐานด้านการอนุมัติ การป้องกันการฉ้อโกง และการระงับข้อพิพาทไว้ ซึ่งช่วยให้สามารถชำระเงินได้แบบวันหยุดสุดสัปดาห์และแบบเกือบเรียลไทม์ โดยไม่ต้องผ่านกระบวนการแปลงโฉมร้านค้า ส่งผลให้เกิดการเปลี่ยนแปลงรูปแบบรายได้ไปสู่การสร้างโทเค็น การปฏิบัติตามกฎระเบียบ และการจัดการข้อพิพาท
· Fintech: ผู้ประมวลผลการชำระเงินและแพลตฟอร์มกระเป๋าเงินกำลังเปิดตัวบัญชี stablecoin การชำระเงินข้ามพรมแดน และผลิตภัณฑ์การชำระเงินแบบ on-chain ที่อิงตาม KYC ระดับธนาคาร การคัดกรองมาตรการคว่ำบาตร และการรายงานภาษี ข้อได้เปรียบในการแข่งขันจะมุ่งเน้นไปที่ระบบควบคุมการปฏิบัติงานที่ซ่อนความซับซ้อนทางเทคนิคของบล็อกเชน ให้ช่องทางสกุลเงิน fiat ที่เชื่อถือได้ และตอบสนองข้อกำหนดด้านการจัดซื้อจัดจ้างและการตรวจสอบบัญชีขององค์กร
เมื่อระบบการกำกับดูแลของสหรัฐอเมริกาเริ่มเป็นที่ยอมรับ กรอบการทำงานที่คล้ายคลึงกันก็กำลังเกิดขึ้นในหลายพื้นที่ทั่วโลก (เช่น กฎหมาย Stablecoin ของฮ่องกง) และคาดว่าจะมีการบังคับใช้กฎระเบียบเกี่ยวกับ stablecoin มากขึ้นเรื่อยๆ
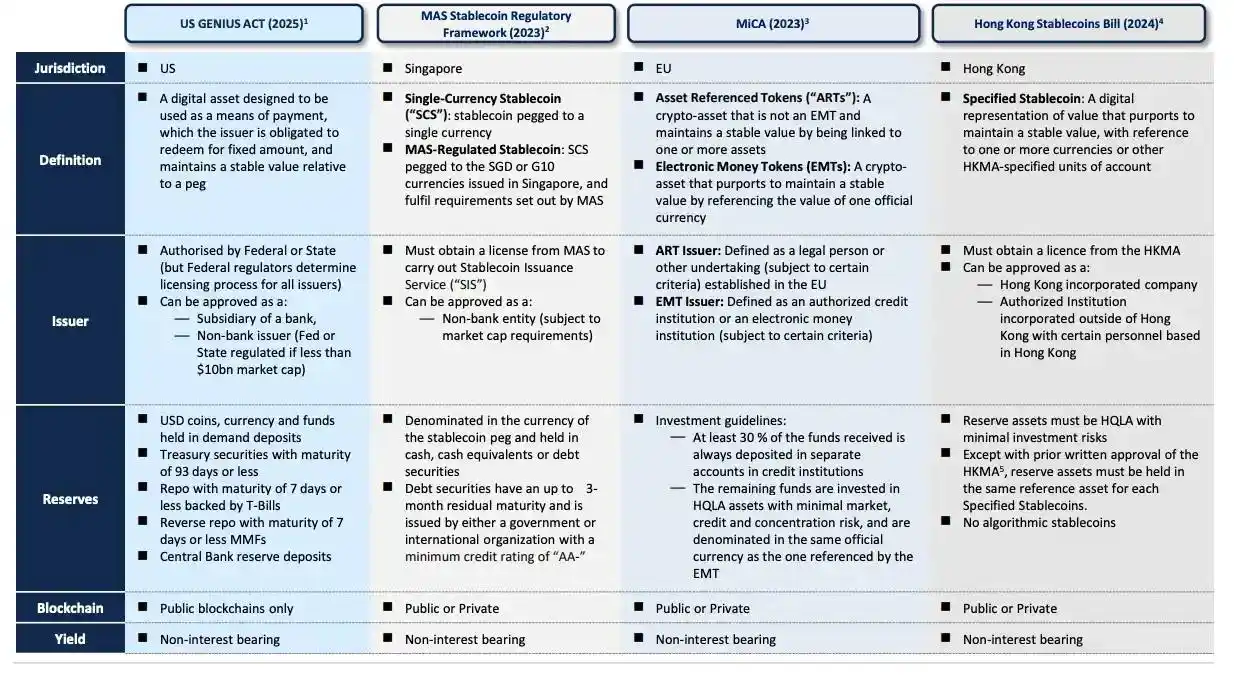
▲ การนำเสนอ TBAC, เงินดิจิทัล
แนวโน้มนโยบายอื่นๆ
นโยบายการลงทุนแผนเกษียณอายุฉบับใหม่
คำสั่งผู้บริหาร "ขยายการเข้าถึงสินทรัพย์ทางเลือกสำหรับนักลงทุน 401(k)" ซึ่งลงนามในเดือนสิงหาคม 2568 มีเป้าหมายเพื่อขยายทางเลือกการลงทุนสำหรับแผนเกษียณอายุที่ได้รับการสนับสนุนจากนายจ้าง และอนุญาตให้ผู้เกษียณอายุจัดสรรสินทรัพย์ทางเลือก เช่น สินทรัพย์ดิจิทัล ผ่านเครื่องมือการลงทุนที่มีการจัดการอย่างแข็งขัน
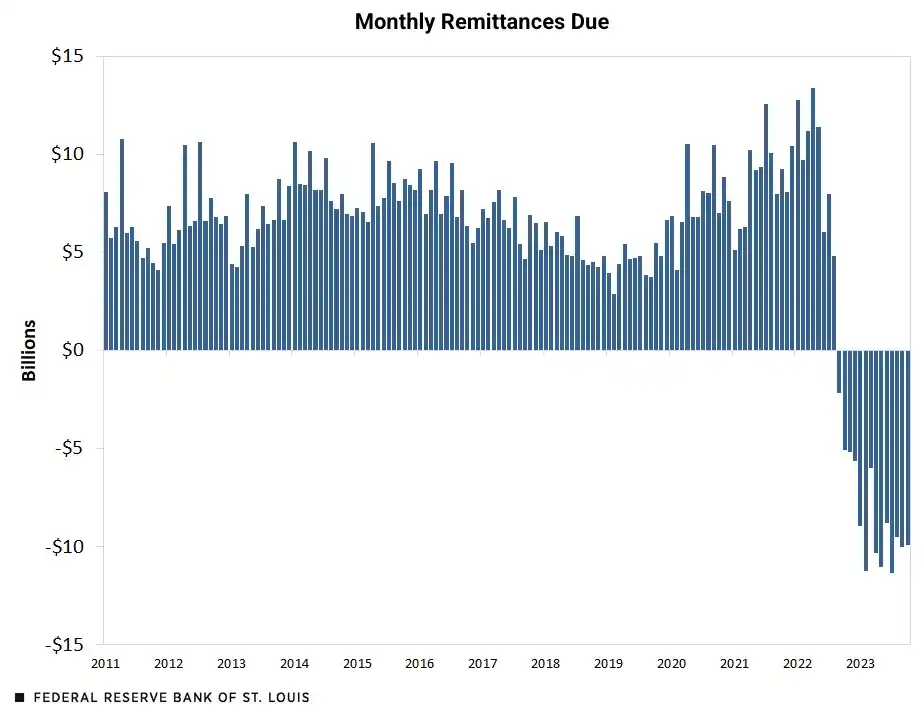
ในฐานะฝ่ายบริหาร กระทรวงแรงงานมีหน้าที่ต้องประเมินแนวทางปฏิบัติเกี่ยวกับพระราชบัญญัติความมั่นคงรายได้หลังเกษียณอายุของพนักงาน (ERISA) ใหม่ภายในหกเดือน คาดว่าจะออกมาตรการป้องกันการปฏิบัติตาม ERISA ได้แก่ การยืนยันมาตรฐานความรอบคอบที่เป็นกลางเป็นรายกรณี และจัดทำรายการตรวจสอบความปลอดภัย แม้ว่าสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) อิสระจะไม่ได้อยู่ภายใต้คำสั่งของฝ่ายบริหารโดยตรง แต่สามารถอำนวยความสะดวกในการเข้าถึงข้อมูลผ่านการกำหนดกฎเกณฑ์ ได้แก่ การชี้แจงมาตรฐานผู้ดูแลทรัพย์สินที่มีคุณสมบัติเหมาะสม การปรับปรุงกฎระเบียบการเปิดเผยข้อมูลและการตลาดสำหรับกองทุนคริปโต และการอนุมัติเครื่องมือการลงทุนที่เอื้อต่อแผนการเกษียณอายุ ปัจจุบัน แผน 401(k) ส่วนใหญ่ยังคงไม่รวมสินทรัพย์คริปโตไว้ในเมนูหลัก สินทรัพย์คริปโตสามารถเข้าถึงได้ผ่านช่องทางการซื้อขายหลักทรัพย์แบบอัตโนมัติ ซึ่งผู้เข้าร่วมสามารถซื้อ ETF สปอต Bitcoin (บางแผนรวมถึง ETF Ethereum) ในขณะที่ผู้ให้บริการบางรายก็มี "ช่องทางสินทรัพย์คริปโต" ที่จำกัด ในระยะสั้น การปฏิบัติตามจะจำกัดอยู่เฉพาะผลิตภัณฑ์ที่สอดคล้องกับ ERISA ที่ได้รับการควบคุม ได้แก่ ETF สปอต BTC/ETH และกองทุนที่บริหารจัดการอย่างมืออาชีพที่มีการจัดสรรคริปโตแบบมีโครงสร้าง เนื่องจากคณะกรรมการ 401(k) ปฏิบัติตามหลักการ "นักลงทุนที่รอบคอบ" ของ ERISA จึงเป็นการยากที่จะแสดงให้เห็นว่าผลตอบแทนจากโทเคนผันผวนเดี่ยว การดูแลตนเอง หรือ Staking/DeFi เหมาะสมกับผู้ออมทั่วไป โทเคนและกลยุทธ์ด้านรายได้ส่วนใหญ่ขาดการบัญชีมูลค่าสินทรัพย์สุทธิที่เป็นมาตรฐาน สภาพคล่องที่มั่นคง และเส้นทางการตรวจสอบการดูแลที่ชัดเจน นอกจากนี้ สถานะทางกฎหมายของโทเคนยังไม่ชัดเจน และการรวมอยู่ในแผนอาจทำให้ SEC/DOL ตรวจสอบอย่างละเอียด และมีความเสี่ยงที่จะเกิดการฟ้องร้องแบบกลุ่ม พระราชบัญญัติโอกาสที่เท่าเทียมกันสำหรับนักลงทุนทุกคน (Equal Opportunity for All Investors Act) เสนอเส้นทางการกำหนด "นักลงทุนที่ได้รับการรับรอง" ใหม่ โดยการกำหนดแบบทดสอบความรู้ของ SEC สภาผู้แทนราษฎรได้ผ่านร่างกฎหมายดังกล่าวเมื่อวันที่ 21 กรกฎาคม 2568 และวุฒิสภาได้อนุมัติร่างกฎหมายนี้เพื่อพิจารณาในวันที่ 22 กรกฎาคม การขายโทเคนล่วงหน้าในระยะเริ่มต้น การลงทุนในคริปโตเวนเจอร์แคปิตอล และรอบการลงทุนแบบส่วนตัวส่วนใหญ่ในสหรัฐอเมริกาอยู่ภายใต้กฎระเบียบ D ซึ่งปัจจุบันจำกัดการเข้าร่วมเฉพาะนักลงทุนที่ได้รับการรับรองเท่านั้น เส้นทางการสอบแบบองค์ความรู้จะก้าวข้ามขีดจำกัดความมั่งคั่ง/รายได้ ช่วยให้นักลงทุนที่มีความรู้เฉพาะทางแต่ไม่จำเป็นต้องมีฐานะร่ำรวย สามารถเข้าร่วมในการจัดหาเงินทุนคริปโตส่วนบุคคลได้อย่างถูกกฎหมาย ฝ่ายค้านโต้แย้งว่าการขยายการเข้าถึงตลาดเอกชนที่ทึบแสงและไม่มีสภาพคล่องอาจเพิ่มความเสี่ยงในการลงทุน ชะตากรรมของร่างกฎหมายในวุฒิสภาจะขึ้นอยู่กับความเข้มงวดของการสอบและความเพียงพอของมาตรการป้องกัน แม้ว่ากฎหมายจะผ่านความเห็นชอบแล้วก็ตาม สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) จะต้องใช้เวลาหนึ่งปีในการออกแบบการสอบ และ 180 วันสำหรับการนำไปปฏิบัติผ่าน FINRA ซึ่งหมายความว่าร่างกฎหมายจะไม่มีผลบังคับใช้ในทันที พระราชบัญญัติ BITCOIN (S.954) ซึ่งวุฒิสมาชิกซินเธีย ลัมมิส ยื่นเมื่อวันที่ 11 มีนาคม 2568 เสนอให้จัดตั้งกองทุนสำรองบิตคอยน์เชิงกลยุทธ์ของสหรัฐฯ ร่างกฎหมายกำหนดให้กระทรวงการคลังซื้อบิตคอยน์ 200,000 บิตคอยน์ต่อปี เป็นเวลาห้าปี รวมเป็นหนึ่งล้านบิตคอยน์ โดยมีระยะเวลาล็อกอัพ 20 ปี ซึ่งห้ามการขาย การแลกเปลี่ยน หรือการจำนำ หลังจากผ่านไป 20 ปี ขอแนะนำให้ค่อยๆ ขาย BTC เพื่อลดหนี้ของรัฐบาลกลาง (จำกัดไว้ที่ 10% ของสินทรัพย์ที่ถือครองทุกสองปี) ร่างกฎหมายยังกำหนดว่า BTC ที่ถูกยึดจะต้องถูกโอนไปยังกองทุนสำรองเชิงยุทธศาสตร์หลังจากกระบวนการยุติธรรมเสร็จสิ้นเงินทุนดังกล่าวจะไม่ขึ้นอยู่กับภาษีใหม่หรือพันธบัตรรัฐบาล แต่จะมาจาก (1) เงินโอนประจำปี 6 พันล้านดอลลาร์สหรัฐแรกของธนาคารกลางสหรัฐฯ ไปยังกระทรวงการคลังระหว่างปีงบประมาณ 2025 ถึง 2029 จะถูกนำไปใช้ซื้อ Bitcoin ก่อน และ (2) การประเมินมูลค่าใบรับรองทองคำของธนาคารกลางสหรัฐฯ ใหม่จาก 42.22 ดอลลาร์สหรัฐฯ ต่อออนซ์เป็นราคาตลาด (ประมาณ 3,000 ดอลลาร์สหรัฐฯ ต่อออนซ์) โดยมูลค่าเพิ่มจะถูกนำไปใช้เป็นทุนสำหรับโครงการ Bitcoin ก่อน
▲ https://www.stlouisfed.org/
หากร่างกฎหมายนี้ได้รับการบังคับใช้เต็มรูปแบบ สหรัฐอเมริกาจะซื้อ BTC ทั้งหมด 1 ล้าน BTC (ประมาณ 4.8% ของขีดจำกัดทั้งหมด 21 ล้าน) เมื่อเปรียบเทียบกันแล้ว MicroStrategy ซึ่งเป็นผู้ถือ Bitcoin รายใหญ่ที่สุดที่ซื้อขายในตลาดหลักทรัพย์ ปัจจุบันถือ Bitcoin อยู่ 629,000 Bitcoin (ประมาณ 3%) ขนาดสำรองนี้จะสูงกว่าการถือครอง ETF ใดๆ และอาจมากกว่าการถือครอง ETF ทั่วทั้งอุตสาหกรรม (ประมาณ 1.63 ล้าน Bitcoin) อย่างมีนัยสำคัญ ตามที่คำนวณโดย bitcointreasuries.net การยกระดับ Bitcoin ให้เป็นสินทรัพย์สำรองเชิงกลยุทธ์จะทำให้สหรัฐอเมริกามีความชอบธรรมอย่างที่ไม่เคยมีมาก่อน การรับรองอย่างเป็นทางการนี้อาจเปลี่ยนจุดยืนของนักลงทุนสถาบันที่ลังเลเนื่องจากความไม่แน่นอนด้านกฎระเบียบ หากสหรัฐอเมริกาเป็นผู้นำ ประเทศอื่นๆ อาจทำตาม ผลกระทบทั้งหมดนี้จะสร้างแรงผลักดันที่สำคัญต่อราคา Bitcoin: การซื้ออย่างต่อเนื่องเป็นเวลาห้าปีจะสร้างความต้องการอย่างมาก และเมื่อรวมกับภาวะช็อกด้านอุปทานที่เกิดจากระยะเวลาล็อกอัพ 20 ปี มีแนวโน้มที่จะนำไปสู่การจัดสรรเงินทุนทั่วโลก อย่างไรก็ตาม พระราชบัญญัติ BITCOIN เพิ่งถูกส่งไปยังคณะกรรมาธิการธนาคารของวุฒิสภาเท่านั้น และยังไม่ได้รับการตรวจสอบหรือลงมติ ความคืบหน้าของร่างกฎหมายนี้ยังคงตามหลังพระราชบัญญัติ CLARITY ซึ่งผ่านสภาผู้แทนราษฎรไปแล้ว และพระราชบัญญัติ GENIUS ที่ประกาศใช้แล้ว ในทางปฏิบัติ ร่างกฎหมายฉบับนี้เกี่ยวข้องกับประเด็นสำคัญเกี่ยวกับความเป็นอิสระของธนาคารกลางสหรัฐฯ และนโยบายงบประมาณ โดยกำหนดให้มีการซื้อ BTC จำนวน 1 ล้าน BTC ที่ถูกล็อกไว้เป็นเวลา 20 ปี โดยได้รับเงินทุนจากเงินโอนของเฟดและการประเมินมูลค่าทองคำใหม่ ปัจจุบันร่างกฎหมายนี้ได้รับการสนับสนุนจากพรรครีพับลิกันเป็นหลัก แต่การตัดสินใจสำคัญๆ ที่เกี่ยวข้องกับงบดุลมักต้องได้รับความเห็นชอบจากทั้งสองพรรคจึงจะผ่านความเห็นชอบจากวุฒิสภา ที่สำคัญกว่านั้น การกำหนดให้เงินโอนของเฟดในอนาคตไปซื้อ Bitcoin จะลดรายได้ทางการคลังที่อาจนำไปใช้ลดการกู้ยืม ซึ่งอาจเพิ่มความเสี่ยงต่อการขาดดุลงบประมาณ กองทุน ETFสัญญาณที่ชัดเจนที่สุดของการเปลี่ยนแปลงทิศทางนโยบายคือการที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) อนุมัติ ETF คริปโทเคอร์เรนซีแบบสปอต หลังจากล่าช้ามาหลายปี ในเดือนมกราคม 2567 หน่วยงานได้สร้างประวัติศาสตร์ด้วยการอนุมัติ ETP ของ Bitcoin แบบสปอตหลายรายการ และเริ่มการซื้อขายทันที ทำให้ราคา Bitcoin พุ่งสูงสุดเป็นประวัติการณ์ในเดือนมีนาคม และดึงดูดเงินทุนจากตลาดหลัก ภายในเดือนกรกฎาคม 2567 ETF ของ Ethereum แบบสปอตได้เริ่มซื้อขายในสหรัฐอเมริกา โดยผู้ออกหลักทรัพย์รายใหญ่ได้เปิดกองทุนที่ถือครอง ETH โดยตรง นอกจากนี้ ก.ล.ต. ยังแสดงให้เห็นถึงความเปิดกว้างต่อสินทรัพย์นอกเหนือจาก Bitcoin และ Ethereum โดยกำลังดำเนินการพิจารณาคำขอ ETF คริปโทเคอร์เรนซีอื่นๆ อย่างจริงจัง และทำงานร่วมกับตลาดแลกเปลี่ยนเพื่อพัฒนามาตรฐานการจดทะเบียนร่วมกันเพื่อเพิ่มประสิทธิภาพในการอนุมัติในอนาคต นอกจากนี้ยังมีความคืบหน้าในเชิงบวกในภาคการปักหลัก (staking) โดยเมื่อเร็วๆ นี้ ก.ล.ต. ได้ชี้แจงว่า "กิจกรรมการปักหลักตามข้อตกลง" ไม่ถือเป็นการเสนอขายหลักทรัพย์ภายใต้กฎหมายหลักทรัพย์ของรัฐบาลกลาง พัฒนาการในตลาดการทำนายของสหรัฐอเมริกา ในช่วงต้นเดือนตุลาคม 2567 ศาลอุทธรณ์ของรัฐบาลกลางได้อนุมัติให้ Kalshi แพลตฟอร์มตลาดการทำนายเปิดตัวก่อนการเลือกตั้ง ซึ่งช่วยเพิ่มการมีส่วนร่วมในตลาดได้อย่างมาก ต่อมา CFTC ยังคงเดินหน้าออกกฎระเบียบเกี่ยวกับสัญญาอีเวนต์อย่างต่อเนื่อง โดยจัดการประชุมโต๊ะกลมในปี 2568 แม้ว่าจะยังไม่มีการกำหนดกรอบเวลา แต่ก็มีความเป็นไปได้ที่จะมีแนวทางหรือกฎเกณฑ์ขั้นสุดท้ายเพิ่มเติม Polymarket ได้รับสถานะตลาดสัญญาที่กำหนดโดย CFTC ผ่านบริษัทในเครือ QCX LLC (ปัจจุบันคือ Polymarket US) และประกาศการเข้าซื้อกิจการตลาดแลกเปลี่ยน QCEX โดยระบุว่าจะสามารถเข้าถึงตลาดสหรัฐฯ ได้ "ในอนาคตอันใกล้นี้" หากกระบวนการรวมระบบและการอนุมัติดำเนินไปอย่างราบรื่น และ CFTC ยังคงเปิดรับสัญญาทางการเมือง Polymarket อาจสามารถเข้าร่วมในตลาดคาดการณ์การเลือกตั้งสหรัฐฯ ปี 2569 ได้ มีรายงานว่าแพลตฟอร์มกำลังพิจารณาการออก stablecoin ของตนเองเพื่อดึงผลตอบแทนจากพันธบัตรรัฐบาลจากเงินสำรองของแพลตฟอร์ม แต่ปัจจุบัน ผลตอบแทนจากผู้ใช้ส่วนใหญ่มาจากผลตอบแทนจากการสร้างตลาด/สภาพคล่อง มากกว่าผลตอบแทนจากสินทรัพย์ในโลกแห่งความเป็นจริงจากกองทุนที่ไม่ได้ใช้งาน สรุป นโยบายของสหรัฐฯ ถือเป็นปัจจัยหลักในการกำหนดโครงสร้างตลาดและการเข้าถึงเงินทุน ซึ่งส่งผลอย่างมากต่อราคา Bitcoin ก.ล.ต. ได้อนุมัติ ETF แบบ Spot เมื่อวันที่ 10 มกราคม 2567 ซึ่งเปิดช่องทางการระดมทุนหลักและผลักดันให้ Bitcoin พุ่งสูงสุดเป็นประวัติการณ์ในเดือนมีนาคม 2567 สภาพแวดล้อมทางนโยบายที่เป็นมิตรซึ่งเกิดจากชัยชนะในการเลือกตั้งของทรัมป์ในเดือนพฤศจิกายน 2567 ยิ่งผลักดันให้ราคา Bitcoin พุ่งสูงสุดเป็นประวัติการณ์ในเดือนกรกฎาคม-สิงหาคม 2568 แนวโน้มในอนาคตจะขึ้นอยู่กับมาตรฐานของกฎระเบียบและโครงสร้างพื้นฐาน สถานการณ์พื้นฐาน: การดำเนินนโยบายอย่างต่อเนื่อง หน่วยงานกำกับดูแลได้บังคับใช้กฎหมาย GENIUS Act กระทรวงแรงงานได้พัฒนามาตรการป้องกัน ERISA และ ก.ล.ต. ได้อนุมัติ ETF และกลไกการ Staking อย่างต่อเนื่อง การเข้าถึง Stablecoin ขยายวงกว้างผ่านช่องทางนายหน้าซื้อขายหลักทรัพย์และที่ปรึกษาการลงทุนที่จดทะเบียน (RIA) ขณะที่ธนาคารและโครงการบัตรต่างๆ ได้ขยายขอบเขตการใช้งานการชำระเงินด้วย Stablecoinสถานการณ์ที่มองโลกในแง่ดี: วุฒิสภาอนุมัติกฎหมายโครงสร้างตลาด การออกใบรับรอง "บล็อกเชนที่ครบถ้วนสมบูรณ์" ชุดแรกโดยไม่มีการคัดค้านอย่างมีนัยสำคัญ และกระทรวงแรงงานให้ความคุ้มครอง ธนาคารต่างๆ ออกเหรียญ Stablecoin ที่ได้รับอนุญาตในปริมาณมาก และรายการผลิตภัณฑ์ ETF ยังคงขยายตัวอย่างต่อเนื่อง ซึ่งจะเร่งการจัดสรรเงินบำนาญ/RIA เพิ่มความลึกของสภาพคล่อง และนำไปสู่การประเมินมูลค่าสินทรัพย์ที่เป็นไปตามข้อกำหนดและกระจายอำนาจอย่างแท้จริง สถานการณ์ที่มองโลกในแง่ร้าย: ความคืบหน้าของกฎหมายหยุดชะงัก ร่างกฎหมายที่รอการพิจารณาทั้งหมดยังไม่ได้รับการอนุมัติ ก.ล.ต. ชะลอหรือปฏิเสธคำขอแก้ไขเพิ่มเติม ETF ที่มีหลักประกัน หน่วยงานกำกับดูแลธนาคารใช้มาตรการที่เข้มงวดต่อการบังคับใช้พระราชบัญญัติ GENIUS ทำให้การออก ETF ในปริมาณมากล่าช้า ผู้บันทึกข้อมูลรายใหญ่จำกัดการเข้าถึงช่องทางการซื้อขายหลักทรัพย์ ไม่ว่าสถานการณ์จะเป็นอย่างไร ตัวบ่งชี้สำคัญต่อไปนี้จะเป็นสัญญาณสังเกตการณ์ที่สำคัญ ได้แก่ จำนวนผู้ออก stablecoin ที่ได้รับอนุญาตและปริมาณการชำระราคา การอนุมัติใบรับรองชุดแรกที่ครบกำหนดและการคัดค้านจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ขนาดของเงินทุนไหลเข้าสุทธิเข้าสู่กองทุน ETF และสัดส่วนของแผน 401(k) ที่เปิดช่องทางการซื้อขายหลักทรัพย์ และความคืบหน้าของโครงการนำร่องการชำระราคาของธนาคาร/องค์กรบัตรเครดิตสู่การดำเนินงานอย่างเป็นทางการ ตัวบ่งชี้เหล่านี้จะเผยให้เห็นว่าตลาดคริปโตของสหรัฐฯ กำลังพัฒนาไปสู่ระบบการเงินที่มีการควบคุม หรือกำลังกลับเข้าสู่ภาวะหดตัว
ภาคผนวก:
·https://www.stlouisfed.org/on-the-economy/2023/nov/fed-remittances-treasury-explaining-deferred-asset
·https://financialservices.house.gov/uploadedfiles/2025-05-29_-_sbs_-_clarity_act_of_2025_-_final.pdf
·https://a16zcrypto.com/posts/artic le/genius-act-clarity-act-crypto-legislation-explained/
·https://www.sec.gov/newsroom/speeches-statements/cf-crypto-asset-exchange-traded-p ผลิตภัณฑ์-070125
·https://www.willkie.com/-/media/files/publications/2025/07/recent-developments-for-crypto-asset-exchange-traded-products-an d-exchange-traded-funds.pdf
·https://www.mayerbrown.com/en/insights/publications/2025/07/genius-act-signed-into-law-us-enacts-federal-stabl ecoin-legislation
·https://www.sec.gov/newsroom/press-releases/2024-79
·https://www.whitehouse.gov/presidential-act ions/2025/08/democratizing-access-to-alternative-assets-for-401k-investors/
·https://www.federalreserve.gov/releases/h41/current/·https://www.coindesk.com/business/2025/07/22/crypto-prediction-market-polymarket-weighs-launching-its-own-stablecoin-source
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






