



รายงานตลาดการให้กู้ยืม Galaxy Crypto: ในขณะที่ DeFi เติบโตขึ้น 959% แต่ CeFi ยังคงไม่สามารถหลุดพ้นจากเงาของ FTX ได้
ชื่อเรื่องเดิม: สถานะของการให้กู้ยืมด้วยสกุลเงินดิจิทัล
ผู้เขียนเดิม: Zack Pokorny นักวิจัย Galaxy Digital
คำแปลเดิม: การปฏิบัติตามกฎระเบียบของ Aiying
GalaxyResearch เปิดตัว "The State of Crypto Lending" เมื่อวันที่ 14 เมษายน 2025 ซึ่งสรุปข้อมูลรายปี 24 ปี ต่อไปนี้เป็นข้อความเต็มของรายงาน: การให้กู้ยืมเป็นสถานการณ์การใช้งานของสกุลเงินดิจิทัล ซึ่งพบว่ามีความเหมาะสมกับตลาดทั้งแบบออนเชนและออฟเชน เมื่อถึงจุดสูงสุดของตลาดทั้งหมด ขนาดของตลาดการให้สินเชื่อเกิน 64 พันล้านเหรียญสหรัฐ ตลาดการให้สินเชื่อมีบทบาทสำคัญในการสร้างระบบนิเวศทางการเงินบนพื้นฐานของสินทรัพย์ดิจิทัล ช่วยให้ผู้ใช้สามารถรับสภาพคล่องสำหรับสินทรัพย์ของตนผ่านการให้สินเชื่อ เพื่อที่จะนำไปใช้ในระบบการเงินแบบกระจายอำนาจ (DeFi) หรือซื้อขายบนแพลตฟอร์มบนเครือข่ายและนอกเครือข่าย
รายงานนี้สำรวจตลาดการให้กู้ยืมสกุลเงินดิจิทัลแบบ on-chain และ off-chain และแบ่งออกเป็นสองส่วน ส่วนแรกจะทบทวนประวัติศาสตร์ของตลาดการให้กู้ยืมสกุลเงินดิจิทัล ผู้เข้าร่วมตลาด ขนาดในอดีต (ทั้ง on-chain และ off-chain) และช่วงเวลาสำคัญบางช่วงในสาขานี้ ส่วนที่สองให้การวิเคราะห์เชิงลึกเกี่ยวกับวิธีการทำงานของผลิตภัณฑ์สินเชื่อบางรายการและแหล่งเลเวอเรจอื่นๆ ในสภาพแวดล้อมทั้งแบบออนเชนและออฟเชน ใครเป็นผู้ใช้ผลิตภัณฑ์เหล่านี้ และความเสี่ยงของผลิตภัณฑ์แต่ละรายการ รายงานนี้นำเสนอภาพรวมของตลาดการให้กู้ยืมเงินผ่านสกุลเงินดิจิทัล โดยให้ความกระจ่างเกี่ยวกับภาคส่วนนี้ของเศรษฐกิจสกุลเงินดิจิทัลที่ใช้กันอย่างแพร่หลายที่สุดแต่ยังไม่ชัดเจน ที่สำคัญที่สุด รายงานดังกล่าวให้มุมมองที่หายากเกี่ยวกับขนาดของตลาดการให้กู้ยืมแบบนอกเครือข่าย ซึ่งเป็นส่วนที่คลุมเครือในอุตสาหกรรมคริปโตมาโดยตลอด
1. ข้อสรุปที่สำคัญ ณ ไตรมาสที่สี่ของปี 2024 ตลาดการให้กู้ยืมสกุลเงินดิจิทัล รวมถึงสกุลเงินดิจิทัลที่มีหลักทรัพย์ค้ำประกัน (CDP) มีมูลค่า 36,500 ล้านดอลลาร์ ซึ่งลดลงร้อยละ 43 จากระดับสูงสุดตลอดกาลที่ 64,400 ล้านดอลลาร์ในไตรมาสที่สี่ของปี 2021 การลดลงนี้อาจเกิดจากการที่การให้กู้ยืมลดลงในฝั่งอุปทาน และการหดตัวของเงินทุนทั้งจากบุคคลและธุรกิจในฝั่งอุปสงค์ ณ ไตรมาสที่สี่ของปี 2024 ขนาดรวมของตลาดการให้สินเชื่อคริปโตอยู่ที่ 36.5 พันล้านดอลลาร์ สถาบันการเงินแบบรวมศูนย์ (CeFi) ชั้นนำสามอันดับแรก ได้แก่ Tether, Galaxy และ Ledn ขนาดสมุดสินเชื่อของบริษัททั้งสามแห่งนี้แตะที่ 9.9 พันล้านเหรียญสหรัฐ ณ สิ้นไตรมาสที่สี่ของปี 2024 คิดเป็น 88.6% ของตลาดสินเชื่อ CeFi (Tether คิดเป็นประมาณ 73% ของตลาดนี้ แตะ 8.2 พันล้านเหรียญสหรัฐ) และสัดส่วนหลักของขนาดตลาดมีดังนี้:
· การให้กู้ยืมโดยระบบการเงินแบบรวมศูนย์ (CeFi): 11.2 พันล้านดอลลาร์
· การให้กู้ยืมโดยระบบการเงินแบบกระจายอำนาจ (DeFi): 19.1 พันล้านดอลลาร์
· Stablecoin ที่มีสินทรัพย์ค้ำประกันโดยคริปโต (CDP): 6.2 พันล้านดอลลาร์
แอปพลิเคชันการให้กู้ยืมแบบออนเชนมีการเติบโตอย่างแข็งแกร่งนับตั้งแต่ตลาดคริปโตตกต่ำในไตรมาสที่สี่ของปี 2022 (ขนาดการให้กู้ยืมแบบออนเชนอยู่ที่ 1.8 พันล้านดอลลาร์) ณ ไตรมาสที่ 4 ปี 2024 ปริมาณการกู้ยืมแบบเปิดทั้งหมดจากแอปการกู้ยืม 20 แอปและบล็อคเชน 12 แห่งอยู่ที่ 19.1 พันล้านดอลลาร์ ซึ่งหมายความว่าในช่วงแปดไตรมาส การกู้ยืม DeFi ได้เติบโตขึ้นถึง 959%
2. ภาพรวมตลาด
บริการสินเชื่อ Crypto นั้นให้บริการหลักๆ ผ่านสองช่องทาง ได้แก่ การเงินแบบกระจายอำนาจ (DeFi) และการเงินแบบรวมศูนย์ (CeFi) แต่ละอย่างจะมีคุณสมบัติและข้อเสนอที่เป็นเอกลักษณ์เฉพาะตัว นี่คือภาพรวมสั้นๆ ของบริการสินเชื่อ CeFi และ DeFi:
1. การเงินแบบรวมศูนย์ (CeFi) หน่วยงาน CeFi บางแห่งใช้โครงสร้างพื้นฐานแบบบนเชน หรือสร้างธุรกิจทั้งหมดไว้บนเชน โดยทั่วไปแล้วการให้สินเชื่อของ CeFi สามารถแบ่งออกได้เป็น 3 ประเภท ดังนี้:
ก. การทำธุรกรรมแบบนอกเคาน์เตอร์ (OTC)
การทำธุรกรรมแบบ OTC จัดทำโดยสถาบันรวมศูนย์ ซึ่งนำเสนอผลิตภัณฑ์และโซลูชันสินเชื่อที่ปรับแต่งตามความต้องการได้หลากหลาย ธุรกรรม OTC เป็นธุรกรรมทวิภาคีที่ให้ผู้กู้และผู้ให้กู้สามารถบรรลุข้อตกลงที่เป็นส่วนตัวเกี่ยวกับเงื่อนไขการกู้ยืม รวมถึงอัตราดอกเบี้ย ระยะเวลา และอัตราส่วนเงินกู้ต่อมูลค่า (LTV) โดยปกติแล้วผลิตภัณฑ์เหล่านี้จะมีจำหน่ายเฉพาะกับนักลงทุนและสถาบันที่ได้รับการรับรองเท่านั้น
ข. แพลตฟอร์มโบรกเกอร์ชั้นนำให้บริการการจัดหาเงินทุนมาร์จิ้น การดำเนินการซื้อขาย และบริการการดูแลทรัพย์สิน ผู้ใช้สามารถถอนเงินทุนมาร์จิ้นจากโบรกเกอร์หลักของตนและนำไปใช้ที่อื่นหรือบนแพลตฟอร์มสำหรับกิจกรรมการซื้อขาย โดยทั่วไปโบรกเกอร์ชั้นนำจะเสนอการจัดหาเงินทุนสำหรับสินทรัพย์ crypto และ ETF crypto ในจำนวนจำกัดเท่านั้น
ค. เครดิตส่วนตัวแบบบนเครือข่าย
ช่วยให้ผู้ใช้สามารถรวบรวมเงินบนเครือข่ายและนำไปใช้ผ่านโปรโตคอลและบัญชีนอกเครือข่าย ในโมเดลนี้ บล็อคเชนพื้นฐานจะกลายเป็นแพลตฟอร์มระดมทุนและการบัญชีเพื่อตอบสนองความต้องการสินเชื่อภายใต้เครือข่าย หนี้สินมักถูกแปลงเป็นโทเค็น ไม่ว่าจะเป็นในรูปแบบของ stablecoin ที่มีหลักประกันเป็นหนี้ (CDP) หรือโดยตรงผ่านโทเค็นที่แสดงถึงส่วนแบ่งของกลุ่มหนี้ การใช้เงินทุนมักจะอยู่ในวงแคบ
2. การเงินแบบกระจายอำนาจ (DeFi)
DeFi คือแอปพลิเคชันที่ขับเคลื่อนด้วยสัญญาอัจฉริยะที่ทำงานบนบล็อกเชน และอนุญาตให้ผู้ใช้ยืมเงินโดยใช้สกุลเงินดิจิทัล ปล่อยกู้เพื่อรับผลตอบแทน หรือใช้เลเวอเรจในการซื้อขาย การให้ยืมและการกู้ยืม DeFi มีคุณลักษณะที่โดดเด่นดังต่อไปนี้: ดำเนินงานตลอด 24 ชั่วโมงทุกวัน สินทรัพย์ที่สามารถกู้ยืมและมีหลักประกันหลากหลาย และความโปร่งใสเต็มรูปแบบที่ใครๆ ก็สามารถตรวจสอบได้ แอปการให้กู้ยืม สกุลเงินดิจิทัลที่มีหลักประกัน และการแลกเปลี่ยนแบบกระจายอำนาจ ช่วยให้ผู้ใช้ได้รับประโยชน์จากออนเชน
ก. แอปพลิเคชันการกู้ยืม
แอปพลิเคชันบนเครือข่ายเหล่านี้ช่วยให้ผู้ใช้ฝากสินทรัพย์ค้ำประกัน (เช่น Bitcoin และ Ethereum) เพื่อยืมสกุลเงินดิจิทัลอื่น ๆ เงื่อนไขการกู้ยืมจะถูกกำหนดไว้ล่วงหน้าโดยการสมัครผ่านการประเมินความเสี่ยงและปรับตามสินทรัพย์ค้ำประกันและสินทรัพย์ที่กู้ยืมที่ผู้ใช้ให้มา การให้กู้ยืมและการกู้ยืมแบบออนไลน์นั้นคล้ายคลึงกับการกู้ยืมแบบมีหลักทรัพย์ค้ำประกันเกินปกติ
ข. Stablecoins ที่มีสถานะหนี้ค้ำประกันเป็นหลักประกัน
Stablecoins เหล่านี้มีหลักประกันเกินความจำเป็นและได้รับการหนุนหลังโดยสกุลเงินดิจิทัลรายบุคคลหรือตะกร้าของสกุลเงินดิจิทัล หลักการนี้คล้ายคลึงกับการกู้ยืมและการกู้ยืมโดยใช้หลักทรัพย์ค้ำประกันเกิน แต่จะมีการออกสินทรัพย์สังเคราะห์เพื่อใช้เป็นหลักทรัพย์ค้ำประกันที่ผู้ใช้ฝากไว้
ค. แพลตฟอร์มการซื้อขายแบบกระจายอำนาจ
แพลตฟอร์มการซื้อขายแบบกระจายอำนาจบางแห่งอนุญาตให้ผู้ใช้ได้รับประโยชน์เพื่อขยายตำแหน่งการซื้อขาย แม้ว่าฟังก์ชันการทำงานของการแลกเปลี่ยนแบบกระจายอำนาจจะแตกต่างกัน แต่บทบาทในการให้เลเวอเรจนั้นคล้ายคลึงกับโบรกเกอร์ CeFi Prime โดยทั่วไปแล้วเงินทุนที่มีการเลเวอเรจจะไม่สามารถโอนจากการแลกเปลี่ยนแบบกระจายอำนาจได้ แต่ทำงานคล้ายกับบริการทางการเงินของ CeFi
3. การพัฒนาตลาดและประวัติความเป็นมา
รูปภาพด้านล่างนี้แสดงให้เห็นผู้เข้าร่วมหลักในประวัติศาสตร์ในตลาดการให้กู้ยืมเงินดิจิทัล CeFi และ DeFi ในปี 2022 และ 2023 เมื่อราคาสินทรัพย์ดิจิทัลลดลงและสภาพคล่องในตลาดแห้งเหือด แพลตฟอร์มสินเชื่อ CeFi ที่ใหญ่ที่สุดหลายแห่งก็ล่มสลาย โดยเฉพาะอย่างยิ่ง Genesis, Celsius Network, BlockFi และ Voyager ซึ่งยื่นฟ้องล้มละลายในช่วงสองปีที่ผ่านมา ส่งผลให้ตลาดการให้สินเชื่อ CeFi และ DeFi หดตัวลงประมาณ 78% ระหว่างจุดสูงสุดและจุดต่ำสุดของตลาดหมีในปี 2022 โดยการเปิดกู้ยืมเพื่อการให้สินเชื่อ CeFi ลดลง 82% หัวข้อต่อไปนี้จะเจาะลึกยิ่งขึ้นเกี่ยวกับวิวัฒนาการทางประวัติศาสตร์และขนาดของตลาดสินเชื่อคริปโต

ตารางด้านล่างนี้เปรียบเทียบผู้ให้กู้เงินดิจิทัล CeFi รายใหญ่ที่สุดบางรายในประวัติศาสตร์ บริษัทจดทะเบียนบางแห่งเสนอบริการต่างๆ มากมายให้กับนักลงทุน เช่น Coinbase ซึ่งแม้จะดำเนินการเป็นหลักในฐานะแพลตฟอร์มการซื้อขายสกุลเงินดิจิทัล แต่ก็ให้บริการสินเชื่อแก่นักลงทุนผ่านทางสินเชื่อสกุลเงินดิจิทัลแบบนอกตลาด (OTC) และการจัดหาเงินทุนแบบมาร์จิ้น

4. ประวัติของการให้กู้ยืมคริปโต
แม้ว่าการให้กู้ยืมคริปโตแบบ on-chain และ off-chain จะยังไม่ได้รับความนิยมอย่างแพร่หลายจนกระทั่งช่วงปลายปี 2019 หรือต้นปี 2020 แต่ผู้เล่นในปัจจุบันและผู้เล่นที่มีความสำคัญทางประวัติศาสตร์บางรายก็ได้ก่อตั้งขึ้นในช่วงต้นปี 2012 สิ่งที่น่าสังเกตก็คือ Genesis ก่อตั้งขึ้นในปี 2013 และขนาดสมุดเงินกู้ครั้งหนึ่งเคยสูงถึง 14.6 พันล้านดอลลาร์สหรัฐ การให้กู้ยืมแบบ On-chain และเหรียญ stablecoin ของ CDP ยักษ์ใหญ่ เช่น Aave, Sky (เดิมชื่อ MakerDAO) และ Compound Finance ได้เปิดตัวบนแพลตฟอร์ม Ethereum ระหว่างปี 2017 ถึง 2018 การเกิดขึ้นของโซลูชันการให้กู้ยืม/การกู้ยืมแบบ On-chain เหล่านี้เกิดจากการถือกำเนิดของ Ethereum และสัญญาอัจฉริยะ ซึ่งเปิดตัวอย่างเป็นทางการในเดือนกรกฎาคม 2015
การสิ้นสุดของตลาดกระทิงของคริปโตในปี 2020-2021 ถือเป็นจุดเริ่มต้นของความปั่นป่วนในช่วง 18 เดือนสำหรับตลาดการให้กู้ยืมคริปโต ซึ่งระหว่างนั้นตลาดต้องเผชิญกับการล้มละลาย เหตุการณ์สำคัญหลายประการที่เกิดขึ้นในเวลานี้ประกอบด้วย: UST ซึ่งเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพของ Terra แยกออกจากกันและในที่สุดก็กลายเป็นไม่มีค่าพร้อมกับ LUNA stETH โทเค็นสเตกกิ้งสภาพคล่องที่ใหญ่ที่สุดของ Ethereum (LST) แยกออกจากกัน และกองทุน Grayscale Bitcoin Trust Fund (GBTC) เริ่มทำการซื้อขายในราคาลดจากมูลค่าทรัพย์สินสุทธิ (NAV) หลังจากทำการซื้อขายในราคาพรีเมียมมาหลายปี

5. ขนาดตลาด
ขนาดรวมของตลาดการให้กู้ยืมเงินดิจิทัล DeFi และ CeFi ยังคงต่ำกว่าระดับสูงสุดในไตรมาสแรกของปี 2022 อย่างมีนัยสำคัญ (อิงตามข้อมูล ณ สิ้นไตรมาส) ปรากฏการณ์นี้เกิดจากการฟื้นตัวอย่างช้าๆ ของตลาดสินเชื่อ CeFi หลังจากตลาดหมีในปี 2022 และการล่มสลายของผู้ให้กู้และผู้กู้รายใหญ่ที่สุดในตลาด การวิเคราะห์ต่อไปนี้จะพิจารณาขนาดของตลาดการให้สินเชื่อแบบคริปโตจากมุมมองของ CeFi และแพลตฟอร์มบนเครือข่าย
เมื่อถึงจุดสูงสุดของตลาด Galaxy Research ประมาณการว่าขนาดสมุดสินเชื่อทั้งหมดบนแพลตฟอร์มการให้สินเชื่อ CeFi ที่มีข้อมูลที่มีอยู่อยู่ที่ 34.8 พันล้านดอลลาร์ เมื่อตลาดตกต่ำ ขนาดตลาดสินเชื่อ CeFi ก็ลดลงเหลือ 6.4 พันล้านดอลลาร์ (ลดลง 82%) ณ สิ้นไตรมาสที่สี่ของปี 2024 ขนาดรวมของตลาดสินเชื่อ CeFi อยู่ที่ 11.2 พันล้านดอลลาร์สหรัฐ ลดลง 68% จากจุดสูงสุดในประวัติศาสตร์ แต่เพิ่มขึ้น 73% จากจุดต่ำสุดของตลาดหมี

เนื่องจากตลาดสินเชื่อ CeFi หดตัวลงในช่วงสามปีที่ผ่านมา จำนวนสินเชื่อคงค้างจึงกระจุกตัวอยู่ในแพลตฟอร์มสินเชื่อจำนวนน้อยลง เมื่อถึงจุดสูงสุดของตลาดการให้สินเชื่อ CeFi ในไตรมาสแรกของปี 2022 แพลตฟอร์มการให้สินเชื่อสามอันดับแรก (Genesis, BlockFi และ Celsius) คิดเป็น 76% ของตลาด โดยถือครองสินเชื่อมูลค่ารวม 26,400 ล้านดอลลาร์จากมูลค่าทั้งหมด 34,800 ล้านดอลลาร์ ปัจจุบันแพลตฟอร์มสินเชื่อ 3 อันดับแรก (Tether, Galaxy และ Ledn) ยังคงรักษาส่วนแบ่งการตลาดไว้ที่ 89% จากแผนภูมิข้างต้น เราจะเห็นได้ว่า Tether คิดเป็นประมาณ 73%
เมื่อประเมินการครอบงำตลาดของแพลตฟอร์มการให้สินเชื่อหนึ่งเมื่อเทียบกับอีกแพลตฟอร์มหนึ่ง สิ่งสำคัญคือต้องสังเกตความแตกต่างระหว่างแพลตฟอร์มแต่ละแพลตฟอร์ม เนื่องจากแพลตฟอร์มการให้สินเชื่อ CeFi นั้นไม่ใช่ทั้งหมดจะเหมือนกัน แพลตฟอร์มบางแห่งเสนอสินเชื่อบางประเภทเท่านั้น (เช่น สินเชื่อที่ได้รับการคุ้มครองด้วย Bitcoin เท่านั้น ผลิตภัณฑ์ที่ได้รับการคุ้มครองด้วย altcoin เท่านั้น และสินเชื่อเงินสดที่ไม่รวม stablecoin) ให้บริการลูกค้าบางประเภทเท่านั้น (เช่น ลูกค้าสถาบันเทียบกับลูกค้ารายย่อย) และดำเนินการในเขตอำนาจศาลที่เฉพาะเจาะจงเท่านั้น ปัจจัยหลายประการนี้เองที่ทำให้แพลตฟอร์มการให้สินเชื่อบางแห่งสามารถขยายตัวได้มากกว่าแพลตฟอร์มอื่นๆ

ดังที่แสดงในแผนภูมิด้านล่าง แอปพลิเคชันบนเชน เช่น Aave และ Compound ได้เติบโตอย่างแข็งแกร่งผ่านการให้กู้ยืม DeFi โดยฟื้นตัวจากยอดการกู้ยืมคงค้าง 1.8 พันล้านดอลลาร์ที่จุดต่ำสุดของตลาดหมีไปเป็นยอดการกู้ยืมคงค้างทั้งหมด 19.1 พันล้านดอลลาร์จากแอปพลิเคชันให้กู้ยืม 20 รายการและบล็อคเชน 12 แห่ง ณ สิ้นไตรมาสที่สี่ของปี 2024 นับตั้งแต่จุดต่ำสุด การให้กู้ยืม DeFi เติบโตขึ้น 959% ในช่วงแปดไตรมาสที่ผ่านมา ณ สิ้นไตรมาสที่สี่ของปี 2024 ยอดรวมของสินเชื่อคงค้างในแอปพลิเคชันการกู้ยืมแบบออนเชนเพิ่มขึ้นร้อยละ 18 จากระดับสูงสุดในประวัติศาสตร์ที่ 1.62 พันล้านดอลลาร์สหรัฐในช่วงตลาดกระทิงปี 2020-2021
การให้สินเชื่อ DeFi ฟื้นตัวได้เร็วกว่าการให้สินเชื่อ CeFi สิ่งนี้สามารถอธิบายได้จากลักษณะที่ไม่ต้องขออนุญาตของแอปพลิเคชันบนบล็อคเชน และจากข้อเท็จจริงที่ว่าแอปพลิเคชันการให้กู้ยืมแบบ DeFi สามารถผ่านพ้นช่วงตลาดตกต่ำมาได้ ขณะที่แพลตฟอร์มการให้กู้ยืมขนาดใหญ่หลายแห่งของ CeFi ได้ประกาศล้มละลายและหยุดดำเนินการ ต่างจากแพลตฟอร์มการให้สินเชื่อขนาดใหญ่ของ CeFi ที่ล้มละลายและหยุดดำเนินการ แอปพลิเคชันและตลาดการให้สินเชื่อ DeFi จำนวนมากไม่ได้ถูกบังคับให้ปิดตัวลงและยังคงดำเนินการต่อไป ข้อเท็จจริงนี้เป็นเครื่องพิสูจน์ถึงการออกแบบและแนวทางการจัดการความเสี่ยงของแอปพลิเคชันสินเชื่อแบบออนเชนขนาดใหญ่ รวมถึงข้อได้เปรียบของโมเดลสินเชื่อแบบอัลกอริทึม แบบมีหลักประกันเกิน และแบบอิงตามอุปสงค์และอุปทาน
หากไม่นับรวมมูลค่าตลาดของสกุลเงินดิจิทัลที่มีมูลค่าคงที่ CDP ซึ่งมีหลักประกันเป็นสกุลเงินดิจิทัล ตลาดการให้กู้ยืมสกุลเงินดิจิทัลได้แตะจุดสูงสุดที่ 4.84 พันล้านดอลลาร์ในไตรมาสที่สี่ของปี 2021 และสี่ไตรมาสต่อมา ตลาดนี้แตะจุดต่ำสุดที่ 960 ล้านดอลลาร์ในไตรมาสที่สี่ของปี 2022 ซึ่งลดลง 80% จากจุดสูงสุด นับตั้งแต่นั้นมา ขนาดตลาดรวมได้ขยายตัวเป็น 3.02 พันล้านดอลลาร์ ซึ่งขับเคลื่อนโดยการขยายตัวของแอปพลิเคชันการให้กู้ยืม DeFi เป็นหลัก ซึ่งเพิ่มขึ้น 214% จากจุดต่ำสุดตลอดกาลในไตรมาสที่สี่ของปี 2024
สิ่งสำคัญที่ต้องทราบคือ อาจมีปัญหาการนับซ้ำระหว่างขนาดของสมุดสินเชื่อ CeFi กับการกู้ยืม DeFi เนื่องจากแพลตฟอร์ม CeFi บางแห่งพึ่งพาแอปพลิเคชันสินเชื่อ DeFi เพื่อให้บริการสินเชื่อแก่ลูกค้าที่อยู่นอกเครือข่าย ตัวอย่างเช่น สมมติว่าแพลตฟอร์ม CeFi อาจใช้ Bitcoin ที่ไม่ได้ใช้งานเพื่อยืม USDC บนเครือข่ายแล้วจึงปล่อย USDC เดียวกันให้แก่ลูกค้าที่อยู่นอกเครือข่าย ในกรณีนี้ สินเชื่อแบบออนเชนของแพลตฟอร์ม CeFi จะปรากฏอยู่ในสินเชื่อคงค้างของ DeFi และในงบการเงินของแพลตฟอร์มในฐานะสินเชื่อคงค้างของลูกค้า การกรองการนับซ้ำสองครั้งนี้ออกไปทำได้ยากเนื่องจากการขาดการเปิดเผยและการติดป้ายกำกับการจัดสรรแบบออนเชนที่ชัดเจน

การเปลี่ยนแปลงที่น่าสังเกตอย่างหนึ่งในตลาดการให้กู้ยืมเงินแบบคริปโตก็คือ แอปพลิเคชันการให้กู้ยืมแบบ DeFi ได้แสดงให้เห็นถึงความโดดเด่นที่แข็งแกร่งกว่าแพลตฟอร์ม CeFi ในตลาดขาลงและยังคงขยายตัวต่อไประหว่างที่ตลาดฟื้นตัว ในช่วงรอบตลาดกระทิงปี 2020-2021 เมื่อไม่รวมมูลค่าตลาดของสกุลเงินดิจิทัลแบบ stablecoin ที่ยึดหลักประกันเป็น CDP แล้ว ใบสมัครการให้กู้ยืม DeFi คิดเป็นเพียง 34% ของการกู้ยืมสกุลเงินดิจิทัลทั้งหมด ณ ไตรมาสที่ 4 ปี 2024 ส่วนแบ่งการตลาดของแอปพลิเคชันการให้กู้ยืม DeFi เพิ่มขึ้นเป็น 63% ซึ่งเกือบสองเท่าของส่วนแบ่งเดิม

เมื่อรวมมูลค่าตลาดของสกุลเงินดิจิทัลแบบ Stablecoin ของ CDP ที่มีหลักประกันเป็นสกุลเงินดิจิทัลแล้ว ขนาดทั้งหมดของตลาดการให้กู้ยืมสกุลเงินดิจิทัลทั้งหมดก็เกิน 6.44 พันล้านดอลลาร์สหรัฐในไตรมาสที่สี่ของปี 2021 เมื่อตลาดอยู่ในจุดต่ำสุดของตลาดหมีในไตรมาสที่สามของปี 2023 ขนาดตลาดอยู่ที่เพียง 1.42 พันล้านดอลลาร์สหรัฐ ซึ่งลดลง 78% จากจุดสูงสุดของตลาดกระทิง ณ ไตรมาสที่ 4 ปี 2024 ตลาดมีการฟื้นตัว 157% จากจุดต่ำสุดในไตรมาสที่ 3 ปี 2023 โดยมีขนาดรวมที่ 3.65 พันล้านดอลลาร์ ควรสังเกตว่า เช่นเดียวกับการกู้ยืมผ่านแอปพลิเคชันการให้กู้ยืม DeFi อาจมีปัญหาการนับซ้ำระหว่างขนาดของหนังสือเงินกู้ CeFi และอุปทานของ stablecoin ของ CDP ด้วยเช่นกัน เนื่องจากหน่วยงาน CeFi บางแห่งพึ่งพาการสร้าง stablecoin ของ CDP ที่มีหลักประกันเป็นสกุลเงินดิจิทัลเพื่อให้บริการด้านสินเชื่อแก่ลูกค้าที่อยู่นอกเครือข่าย

เมื่อรวม stablecoin ของ CDP ที่มีหลักประกันเป็นคริปโต จะสามารถสังเกตเห็นการเติบโตที่ชัดเจนในส่วนแบ่งการตลาดของการกู้ยืมและการกู้ยืมแบบออนเชน ในไตรมาสที่ 4 ปี 2024 แอปพลิเคชันการให้สินเชื่อ DeFi และ Stablecoin ของ CDP คิดเป็น 69% ของตลาดทั้งหมด ตั้งแต่ไตรมาสที่ 4 ปี 2022 ส่วนแบ่งของบริษัทก็เพิ่มขึ้นอย่างต่อเนื่อง ปรากฏการณ์ที่น่าสังเกตก็คือ การที่ CDP stablecoins มีอำนาจเหนือตลาดโดยใช้หลักประกันเป็นสกุลเงินดิจิทัลกำลังลดลงเรื่อยๆ สิ่งนี้สามารถนำมาประกอบกับสภาพคล่องของสกุลเงินดิจิทัลที่เพิ่มมากขึ้น พารามิเตอร์แอปพลิเคชันการให้กู้ยืมที่ได้รับการปรับปรุง และการนำสกุลเงินดิจิทัลที่เป็นกลางอย่าง Ethena มาใช้

หก. ตรรกะและแหล่งที่มาของข้อมูลตลาด แม้ว่าข้อมูลจาก DeFi และ cDeFi จะสามารถดึงข้อมูลได้ผ่านข้อมูลบนเครือข่ายซึ่งมีความโปร่งใสและง่ายต่อการรับข้อมูล แต่การรวบรวมข้อมูล CeFi นั้นซับซ้อนกว่าและใช้งานได้แย่กว่า สาเหตุนี้เกิดจากความไม่สอดคล้องกันในการบันทึกข้อมูลสินเชื่อคงค้างของแพลตฟอร์ม CeFi ความแตกต่างในความถี่ในการเปิดเผยข้อมูล และความยากลำบากโดยทั่วไปในการเข้าถึงข้อมูล

VII. แพลตฟอร์มการสมัครสินเชื่อ/สินเชื่อ CeFi และ DeFi ระดมทุนได้รวม 1.63 พันล้านดอลลาร์สหรัฐผ่านธุรกรรม 89 รายการ ซึ่งเกิดขึ้นระหว่างไตรมาสแรกของปี 2022 ถึงไตรมาสที่สี่ของปี 2024 จากธุรกรรมเหล่านี้ ไตรมาสที่สองของปี 2022 ถือเป็นช่วงที่ระดมทุนได้มากที่สุด โดยมี 8 ธุรกรรมที่ระดมทุนได้รวมอย่างน้อย 502 ล้านดอลลาร์ ไตรมาสที่สี่ของปี 2023 ถือเป็นไตรมาสที่ต่ำที่สุด โดยมียอดระดมทุนได้เพียง 2.2 ล้านเหรียญสหรัฐ
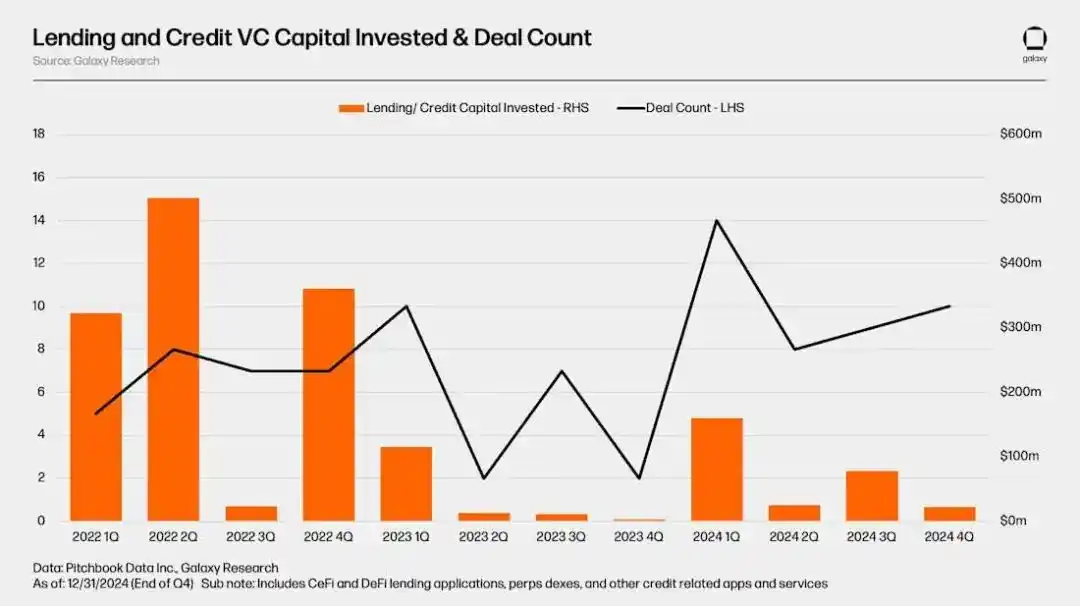
สำหรับเศรษฐกิจของสกุลเงินดิจิทัล การลงทุนร่วมทุนในการกู้ยืมและสมัครสินเชื่อคิดเป็นเพียงส่วนเล็ก ๆ ของการลงทุนทั้งหมดเท่านั้น จากไตรมาสที่ 1 ปี 2022 ถึงไตรมาสที่ 4 ปี 2024 การยื่นขอสินเชื่อและสินเชื่อคิดเป็นเพียง 2.8% ของทุนร่วมลงทุนต่อไตรมาสโดยเฉลี่ย การยื่นขอสินเชื่อและสินเชื่อคิดเป็น 9.75% ของเงินทุนรายไตรมาสทั้งหมดในไตรมาสที่สี่ของปี 2022 ซึ่งถือเป็นส่วนแบ่งที่ใหญ่ที่สุด ในไตรมาสที่สี่ล่าสุดของปี 2024 ส่วนแบ่งอยู่ที่เพียง 0.62% เท่านั้น

VIII. บทวิจารณ์ทางประวัติศาสตร์และแนวโน้มในอนาคตของตลาดการให้กู้ยืมคริปโต
สาเหตุหลักของปัญหา
สาเหตุหลักของการล่มสลายของตลาดการให้กู้ยืมคริปโตในปี 2022-2023 ได้แก่:
1. ราคาสินทรัพย์ร่วงลงอย่างหนัก: ยกเว้น Bitcoin และ stablecoin หลักแล้ว มูลค่าตลาดรวมของสกุลเงินดิจิทัลหดตัวลง 77% (ประมาณ 1.3 ล้านล้านดอลลาร์สหรัฐ) และระบบนิเวศ Terra (UST และ LUNA) มีมูลค่าหายไป 57.7 พันล้านดอลลาร์สหรัฐ มูลค่าของหลักประกันลดลงฮวบฮาบและสภาพคล่องลดลง ส่งผลให้เกิดการผิดนัดชำระหนี้
2. หลักประกันที่เป็นพิษ:
stETH และ GBTC: เนื่องจากสินทรัพย์อ้างอิงไม่สามารถไถ่ถอนได้ สภาพคล่องที่ไม่ดีทำให้การซื้อขายมีส่วนลดอย่างมาก (ส่วนลด stETH 6.25%, ส่วนลด GBTC 48.9%) หลักประกันเครื่องขุด: เนื่องจากราคา Bitcoin ลดลงและความยากในการขุดที่เพิ่มขึ้น รายได้จากเครื่องขุดจึงลดลง 86% และมูลค่าหดตัวลง 85-91% เครื่องจักรขุดบางเครื่องไม่สามารถกำจัดได้
3. ความล้มเหลวในการบริหารความเสี่ยง:
ความไม่ตรงกันของสภาพคล่อง: แพลตฟอร์ม CeFi ให้สินเชื่อในระยะยาวแต่พึ่งพาแหล่งเงินทุนในระยะสั้น และไม่สามารถรับมือกับภาวะผันผวนเมื่อตลาดตกต่ำได้ สินเชื่อแบบไม่มีหลักประกันมีแพร่หลาย: ตัวอย่างเช่น 36.6% ของสินเชื่อของ Celsius เป็นสินเชื่อแบบไม่มีหลักประกัน และ BlockFi ก็ให้สินเชื่อแบบไม่มีหลักประกันแก่ FTX ขาดการควบคุมความเสี่ยง: ขาดการประเมินความเสี่ยงที่เป็นมาตรฐาน การตรวจสอบสินเชื่อที่ไม่เข้มงวด และไม่มีขีดจำกัดความเสี่ยงบนแพลตฟอร์มบางแห่ง
เก้า. แนวโน้มในอนาคต
1. การสถาบันการให้สินเชื่อของ CeFi:
สถาบันการเงินแบบดั้งเดิม (เช่น Cantor Fitzgerald และธนาคาร) จะเข้าสู่ตลาดและขยายบริการของตนโดยใช้ประโยชน์จากกองทุนต้นทุนต่ำและการผ่อนปรนด้านกฎระเบียบ (เช่น การยกเลิก SAB-121 ของ SEC) กองทุน Bitcoin ETF ที่ใช้เป็นหลักประกันจะขับเคลื่อนการเติบโตในการซื้อขายแบบใช้เลเวอเรจ
2. การเพิ่มขึ้นของสินเชื่อส่วนบุคคลแบบออนเชน: ตราสารหนี้โทเค็นช่วยเพิ่มความโปร่งใส ลดต้นทุนการจัดการ และดึงดูดเงินทุนเสี่ยง การขยายกรณีการใช้งาน: หลักประกันบนเครือข่าย, การสร้างสกุลเงินดิจิทัลที่มีเสถียรภาพของ CDP ฯลฯ
3. การสถาบันและนวัตกรรมของ DeFi:
สถาบันต่างๆ กำลังเร่งนำ DeFi มาใช้เนื่องจากความชัดเจนของกฎระเบียบที่เพิ่มขึ้นและข้อได้เปรียบด้านสภาพคล่องบนเครือข่าย บริษัทแบบรวมศูนย์สร้างบนโปรโตคอล DeFi (เช่น Compound ของ Ondo Finance) เพื่อส่งเสริมการบูรณาการระบบนิเวศบนเชน
เอ็กซ์. บทสรุป
ความแตกต่างของตลาด: DeFi แสดงให้เห็นถึงความยืดหยุ่นในตลาดขาลง โดยมีส่วนแบ่งเพิ่มขึ้นจาก 34% เป็น 63% และตำแหน่งที่โดดเด่นยังคงแข็งแกร่งขึ้นอย่างต่อเนื่อง CeFi อาจฟื้นตัวได้เนื่องจากการเข้ามาของสถาบันต่างๆ แต่ความเข้มข้นก็ยังคงสูงอยู่ (สามแพลตฟอร์มอันดับแรกคิดเป็น 89%) ความเสี่ยงและโอกาสมีอยู่คู่กัน: การเข้ามาของการเงินแบบดั้งเดิมทำให้เกิดการปฏิบัติตามและสภาพคล่อง แต่เราต้องระมัดระวังความผันผวนของหลักประกันและความไม่แน่นอนของกฎระเบียบ
อนาคตบนเครือข่าย: การสร้างโทเค็น การควบคุมความเสี่ยงอัตโนมัติ และการมีส่วนร่วมของสถาบันจะส่งเสริมความโปร่งใสและขนาดของการให้กู้ยืมสกุลเงินดิจิทัล และกลายเป็นส่วนประกอบหลักของโครงสร้างพื้นฐานทางการเงินดิจิทัล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







