นักลงทุนชื่อดัง เควิน โอเลียรี: โอกาสรอบต่อไปของ AI อยู่ที่พลังงาน ขณะที่ Crypto กำลังมองหาคุณค่าใหม่
ชื่อวิดีโอ: Kevin O'Leary เปิดเผยการเดิมพันครั้งใหญ่ครั้งต่อไปของเขา
ผู้สร้างวิดีโอ: Stock Sharks
หมายเหตุบรรณาธิการ: เมื่อการลงทุนใน AI เคลื่อนจากขั้นการแข่งขันของโมเดลเข้าสู่ขั้นการขยายโครงสร้างพื้นฐาน จุดสนใจในการสนทนาของตลาดกำลังเปลี่ยนจาก "ใครสามารถพัฒนาโมเดลที่แข็งแกร่งที่สุด" ไปเป็น "ใครสามารถจัดหาพื้นฐานที่ทำให้ทั้งอุตสาหกรรม AI ดำเนินไปอย่างต่อเนื่อง" ชิป กำลังประมวลผล และความสามารถของโมเดลยังคงสำคัญ แต่เมื่อขนาดของศูนย์ข้อมูลขยายตัวขึ้น การจัดหาพลังงาน ต้นทุนพลังงาน และสัญญาโครงสร้างพื้นฐานระยะยาว เริ่มกลายเป็นตัวแปรสำคัญที่ส่งผลต่อผลตอบแทนการลงทุนใน AI เมื่อความก้าวหน้าทางเทคโนโลยีก่อย ๆ กลายเป็นฉันทามติของตลาด คำถามที่ลึกลงไปกว่านั้นเริ่มปรากฏขึ้น: หากไม่สามารถตัดสินล่วงหน้าได้ว่าใครจะเป็นผู้ชนะสุดท้ายในการแข่งขันทางเทคโนโลยี นักลงทุนควรมีส่วนร่วมในผลตอบแทนจากการขยายตัวของทั้งอุตสาหกรรมได้อย่างไร?
ในการสัมภาษณ์ของพอดแคสต์ The Deep End ภายใต้ Stock Sharks นักลงทุนชื่อดังชาวแคนาดาและแขกประจำรายการ Shark Tank อย่าง Kevin O'Leary (ฉายา "Mr. Wonderful") ได้แบ่งปันมุมมองล่าสุดของเขาเกี่ยวกับ AI พลังงาน Crypto การคำนวณควอนตัม และการจัดสรรสินทรัพย์ O'Leary สะสมความมั่งคั่งในช่วงแรกจากการก่อตั้งบริษัทซอฟต์แวร์ SoftKey ปัจจุบันพอร์ตการลงทุนของเขาครอบคลุมทั้งเทคโนโลยี พลังงาน และสินทรัพย์คริปโต แทนที่จะไล่ตามสินทรัพย์ยอดนิยมเพียงอย่างเดียว เขาให้ความสนใจมากกว่ากับข้อจำกัดด้านทรัพยากรที่อยู่เบื้องหลังการขยายตัวทางเทคโนโลยี โมเดลธุรกิจ และว่าในที่สุดการเติบโตจะแปลงเป็นผลตอบแทนทุนที่ยั่งยืนได้หรือไม่
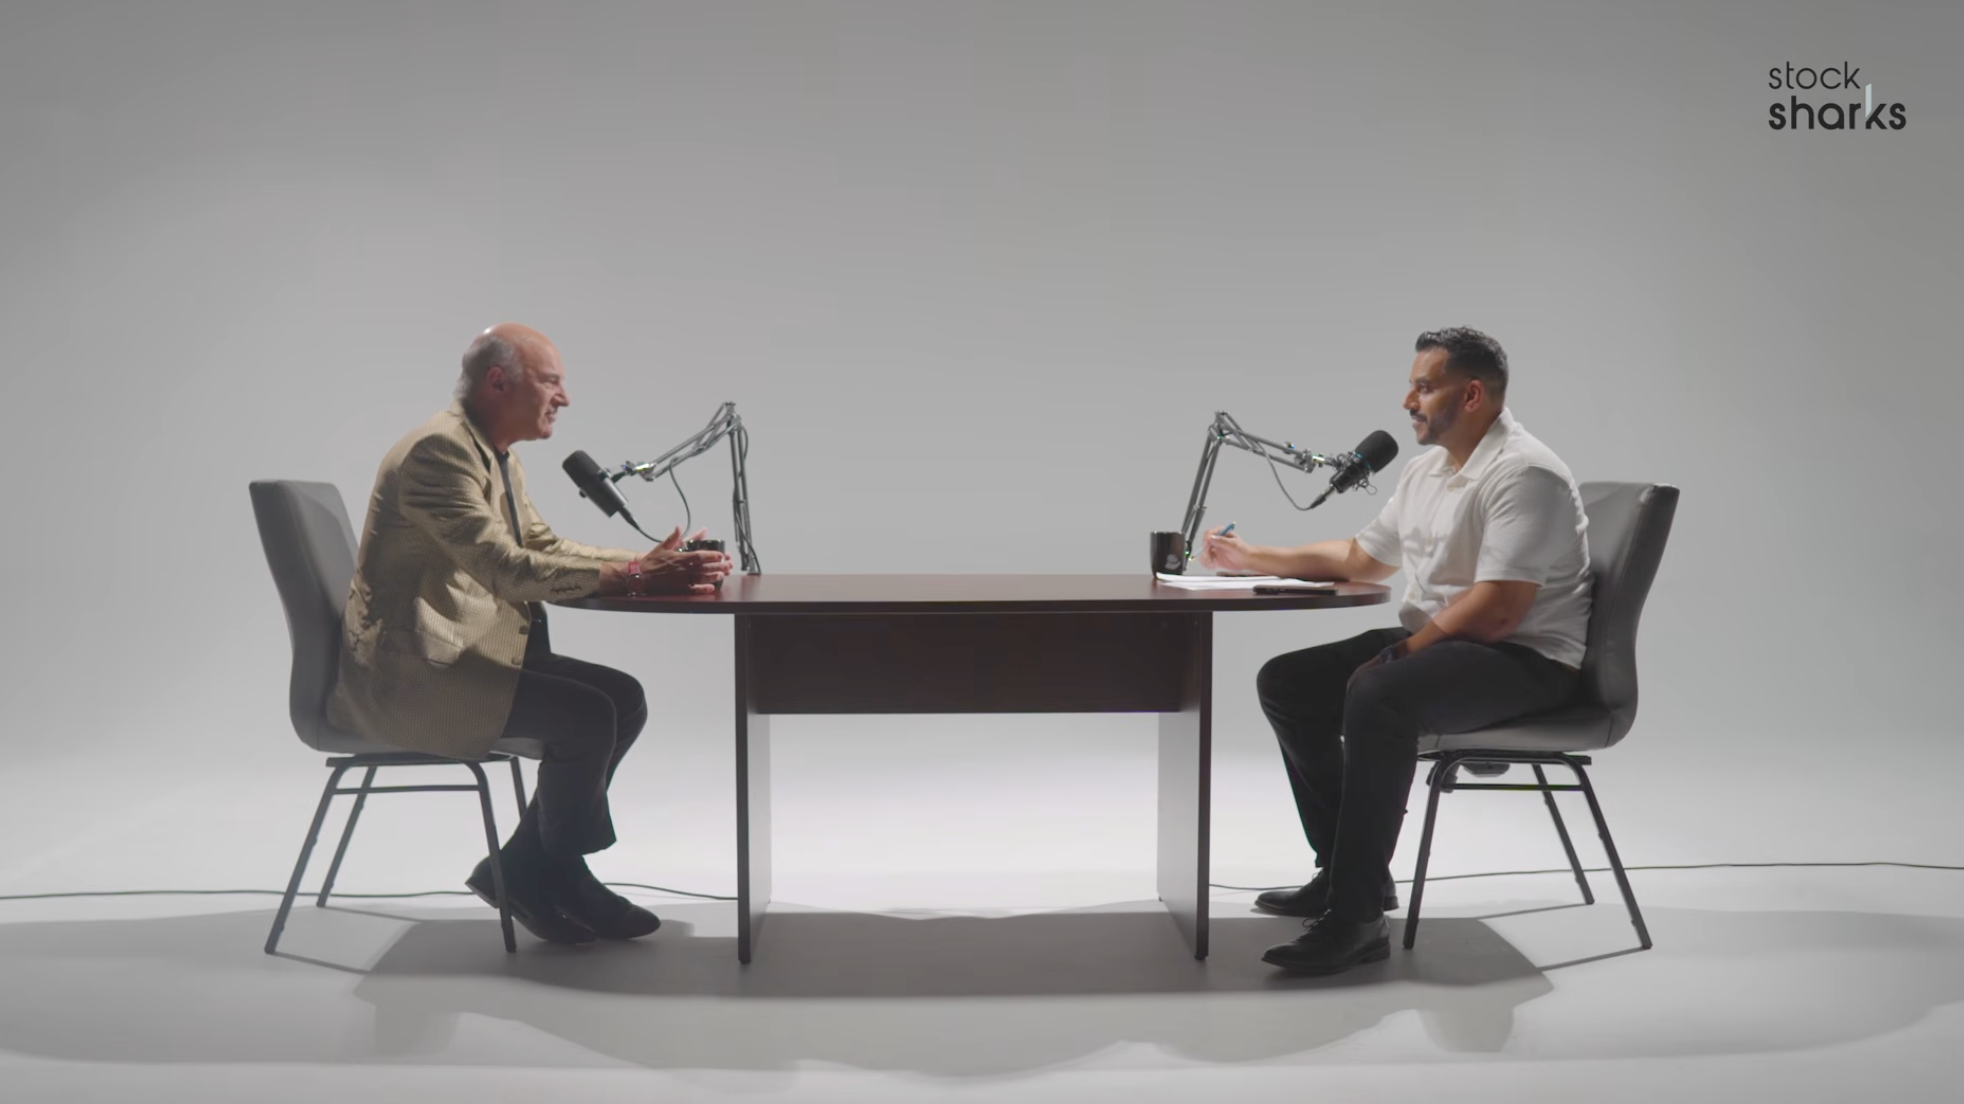
ในการสนทนาครั้งนี้ O'Leary แท้จริงแล้วได้แยกย่อยคำถามที่ว่า "ขั้นต่อไปควรลงทุนในอะไร" ออกเป็นชุดคำถามเชิงโครงสร้างที่ลึกลงไปกว่าเดิม: การขยายตัวทางเทคโนโลยีต้องพึ่งพาทรัพยากรอะไร? คุณค่าของอุตสาหกรรมสุดท้ายแล้วตกเป็นของใคร? เทคโนโลยีใหม่แปลงเป็นกระแสเงินสดได้อย่างไร? เมื่อตลาดไม่สามารถระบุผู้ชนะสุดท้ายได้ ควรควบคุมความเสี่ยงในการลงทุนอย่างไร?
ประการแรก ตรรกะการลงทุนใน AI เปลี่ยนจากความได้เปรียบทางเทคโนโลยีไปสู่ข้อจำกัดด้านทรัพยากร ในช่วงไม่กี่ปีที่ผ่านมา การลงทุนใน AI เน้นไปที่บริษัทเทคโนโลยีขนาดใหญ่ ชิปขั้นสูง และความสามารถของโมเดลเป็นหลัก นักลงทุนพยายามระบุบริษัทที่มีความได้เปรียบทางเทคโนโลยี แต่เมื่อความต้องการกำลังประมวลผลเพิ่มขึ้น ไฟฟ้ากำลังกลายเป็นเงื่อนไขสำคัญที่ส่งผลต่อการขยายตัวของศูนย์ข้อมูล O'Leary จึงมุ่งเน้นการลงทุนในสามปีข้างหน้าไปที่พลังงาน โดยเฉพาะก๊าซธรรมชาติ โครงสร้างพื้นฐานด้านไฟฟ้า เหมืองยูเรเนียม และภูมิภาคแคนาดากับนอร์ดิกที่มีทรัพยากรไฟฟ้าราคาต่ำ เขาใช้กลยุทธ์แบบ "คนขายพลั่ว" ที่เป็นเอกลักษณ์: ไม่จำเป็นต้องคาดเดาว่าบริษัท AI ใดจะชนะในที่สุด แต่ค้นหาบริษัทที่สามารถจัดหาทรัพยากรสำคัญให้กับทั้งอุตสาหกรรมได้ ซึ่งหมายความว่าโอกาสการลงทุนในอุตสาหกรรม AI อาจขยายจากบริษัทเทคโนโลยีไปสู่ภาคพลังงานและโครงสร้างพื้นฐานมากขึ้น แต่ไม่ว่าความได้เปรียบด้านทรัพยากรจะแปลงเป็นผลตอบแทนส่วนเกินได้หรือไม่ ยังคงขึ้นอยู่กับต้นทุนโครงการ การกำหนดราคาในสัญญา และความสามารถในการดำเนินการ
ประการที่สอง ตรรกะการประเมินมูลค่าของ Crypto เปลี่ยนจากการซื้อขายในตลาดไปสู่การนำไปใช้จริง ก่อนหน้านี้ เงินทุนสถาบันให้ความสนใจหลักกับ Bitcoin และ Ethereum ขณะที่สินทรัพย์คริปโตอื่น ๆ เผชิญปัญหาสภาพคล่องกระจุกตัว ความไม่แน่นอนด้านกฎระเบียบ และการขาดความต้องการทางธุรกิจที่ชัดเจน แต่ O'Leary เริ่มกลับมาศึกษา public chain อย่าง Avalanche อีกครั้ง เหตุผลไม่ใช่ผลตอบแทนราคาเหรียญในระยะสั้น แต่เป็นเพราะองค์กรในด้านการเงิน โลจิสติกส์ สินทรัพย์กีฬา และการจัดการสัญญา อาจต้องการโครงสร้างพื้นฐานบล็อกเชนที่แตกต่างกันออกไป คำถามที่ตามมาคือ ในอนาคตการประยุกต์ใช้บล็อกเชนจะกระจุกตัวอยู่ในเครือข่ายอเนกประสงค์เพียงไม่กี่แห่ง หรือจะเกิดเครือข่ายเฉพาะทางหลายแห่งที่ให้บริการอุตสาหกรรมที่แตกต่างกัน การเปลี่ยนแปลงนี้อาจสร้างโอกาสให้กับ public chain อื่น ๆ แต่การที่องค์กรนำเทคโนโลยีบล็อกเชนไปใช้ ไม่ได้หมายความว่าโทเคนที่เกี่ยวข้องจะได้รับมูลค่าทางเศรษฐกิจที่สอดคล้องกันโดยอัตโนมัติ สิ่งที่ต้องพิสูจน์จริง ๆ คือปริมาณการใช้งานเครือข่าย รายได้ทางธุรกิจ และกลไกที่ส่งผ่านมูลค่าไปยังผู้ถือโทเคน
ประการที่สาม คือคอมพิวติ้งควอนตัมกำลังนำตัวแปรด้านความปลอดภัยระยะยาวใหม่มาสู่สินทรัพย์คริปโต ในอดีตความเสี่ยงหลักในตลาดของ Bitcoin กระจุกตัวอยู่ที่ความผันผวนของราคา กฎระเบียบ และการไหลของเงินทุน เมื่อคอมพิวติ้งควอนตัมพัฒนาขึ้น คำถามว่าระบบเข้ารหัสที่มีอยู่ในอนาคตจะต้านทานการโจมตีที่อาจเกิดขึ้นได้หรือไม่ กำลังกลายเป็นอีกประเด็นที่ควรค่าแก่การถกเถียง O'Leary เสนอว่า แม้คอมพิวเตอร์ควอนตัมที่สามารถถอดรหัสได้จริงยังไม่ปรากฏขึ้น แต่ความคาดหวังของตลาดต่อความเสี่ยงนี้อาจส่งผลต่อการกำหนดราคาสินทรัพย์ได้ล่วงหน้า อย่างไรก็ตาม สิ่งที่เรียกว่า Q-Day ยังไม่มีกำหนดเวลาที่แน่นอน และความก้าวหน้าของเทคโนโลยีควอนตัมก็ไม่อาจเทียบได้โดยตรงกับการที่กลไกความปลอดภัยของบล็อกเชนล้มเหลว แทนที่จะคาดเดาว่า Bitcoin จะเผชิญภัยคุกคามเมื่อใด เขาให้ความสนใจไปที่การวางแผนของบริษัทอย่าง IBM และ Google ในด้านคอมพิวติ้งควอนตัมและเทคโนโลยีความปลอดภัยไปพร้อมกัน สิ่งที่เกี่ยวข้องที่นี่ไม่ใช่เพียงความเสี่ยงของ Crypto แต่เป็นความจำเป็นในการอัปเกรดโครงสร้างพื้นฐานด้านการเข้ารหัสที่ระบบการเงินอาจต้องเผชิญในอนาคต
ประการที่สี่ คือวิธีการลงทุนเปลี่ยนจากการเดิมพันผู้ชนะไปสู่การจัดการความไม่แน่นอน O'Leary ไม่ได้ปฏิเสธเสน่ห์ของสินทรัพย์ที่มีการเติบโตสูง แต่ประสบการณ์การชอร์ต Yahoo ในช่วงแรกทำให้เขาให้ความสำคัญกับข้อจำกัดของขนาดสถานะมากขึ้น เขายึดหลักว่าหุ้นรายตัวเดียวไม่เกิน 5% ของพอร์ตการลงทุน และอุตสาหกรรมเดียวไม่เกิน 20% พร้อมทั้งควบคุมความเสี่ยงจากการกระจุกตัวผ่านการลดสถานะเป็นระยะ วิธีนี้สอดคล้องกับตรรกะการลงทุนในพลังงาน Crypto และคอมพิวติ้งควอนตัมของเขา เมื่อเส้นทางเทคโนโลยีไม่ชัดเจน การเข้าร่วมการเติบโตที่เป็นไปได้ผ่านการกระจายการจัดสรร แทนที่จะให้การคาดการณ์ใดเพียงหนึ่งเดียวกำหนดผลตอบแทนของพอร์ตทั้งหมด ในขณะเดียวกัน การวิเคราะห์บริษัทเอกชนของเขามักหมุนรอบต้นทุนการได้มาซึ่งลูกค้า อัตราการรักษาลูกค้า และกระแสเงินสด โดยเน้นว่าเทคโนโลยีสุดท้ายแล้วต้องสะท้อนออกมาเป็นการปรับปรุงการดำเนินธุรกิจที่แท้จริง
หากจะย่อบทสนทนานี้ให้เหลือเป็นข้อสรุปเดียว นั่นคือ การแข่งขันด้านการลงทุนในระยะถัดไป อาจไม่ใช่แค่การค้นหาบริษัทที่มีความสามารถทางเทคโนโลยีแข็งแกร่งที่สุดอีกต่อไป แต่เป็นการระบุว่าทรัพยากร โครงสร้างพื้นฐาน และรูปแบบธุรกิจใด ที่สามารถได้รับมูลค่าอย่างมั่นคงในกระบวนการที่เทคโนโลยีขยายตัวต่อเนื่อง
ในแง่นี้ สิ่งที่ O'Leary พูดคุยไม่ได้จำกัดอยู่แค่ AI, Crypto หรือพลังงานในฐานะสินทรัพย์เฉพาะเจาะจงอีกต่อไป แต่เป็นเรื่องที่ว่าหลังจากอุตสาหกรรมเทคโนโลยีเปลี่ยนจากยุคที่ขับเคลื่อนด้วยเรื่องเล่าไปสู่การสร้างรายได้จริง ตลาดจะจัดสรรทุน วัดความเสี่ยง และกำหนดมูลค่าสินทรัพย์ใหม่อย่างไร สิ่งที่กำหนดผลตอบแทนระยะยาวที่แท้จริงอาจไม่ใช่ใครที่เดิมพันแนวโน้มเทคโนโลยีได้เร็วที่สุด แต่เป็นใครที่สามารถสร้างกระแสเงินสดได้อย่างต่อเนื่องในระหว่างการพัฒนาอุตสาหกรรม และหลีกเลี่ยงการจ่ายราคาสูงเกินไปสำหรับการเติบโตที่ยังไม่เกิดขึ้นจริง
เนื้อหาต้นฉบับมีดังนี้ (เนื้อหาต้นฉบับได้รับการเรียบเรียงบางส่วนเพื่อความสะดวกในการอ่าน):
หากในสามปีข้างหน้าสามารถเลือกธีมการลงทุนได้เพียงหนึ่งเดียว คำตอบของ Kevin O'Leary คือพลังงาน
สิ่งนี้อาจแตกต่างจากที่ตลาดคาดหวังจากนักลงทุนเทคโนโลยี ในช่วงไม่กี่ปีที่ผ่านมา แกนหลักของการลงทุน AI คือ NVIDIA บริษัทโมเดล และบริษัทเทคโนโลยีขนาดใหญ่ นักลงทุนพยายามตัดสินว่าใครมีชิปที่ล้ำสมัยที่สุด มีโมเดลที่ทรงพลังที่สุด และมีแนวโน้มที่จะครองแพลตฟอร์มเทคโนโลยีแห่งอนาคตมากที่สุด
แต่ O'Leary เชื่อว่าเมื่ออุตสาหกรรม AI ขยายตัวต่อไป นักลงทุนจำเป็นต้องคิดใหม่ว่ามูลค่ามาจากไหนกันแน่
แนวคิดของเขาไม่ใช่การถอนตัวจากการลงทุนเทคโนโลยี แต่เป็นการลดการพึ่งพาผู้ชนะทางเทคโนโลยีเพียงรายเดียว ไม่ว่าสุดท้ายบริษัทใดจะชนะการแข่งขันด้านโมเดล ล้วนต้องใช้ไฟฟ้า ที่ดิน ศูนย์ข้อมูล และโครงสร้างพื้นฐานอื่นๆ
นี่คือเหตุผลที่เขาเปลี่ยนจุดเน้นการลงทุนไปสู่พลังงาน
และในตลาด Crypto O'Leary กำลังประเมินใหม่ในลักษณะคล้ายกัน: สินทรัพย์บล็อกเชนที่ในอดีตอาศัยการซื้อขายในตลาดและกระแสเงินทุนไหลเข้าในการกำหนดมูลค่า ในอนาคตจะสามารถพิสูจน์ได้หรือไม่ว่าตนเองมีมูลค่าทางเศรษฐกิจที่ยั่งยืนผ่านการใช้งานเชิงพาณิชย์จริง?
โอกาสรอบถัดไปของ AI ไม่ได้อยู่ที่โมเดล แต่อยู่ที่การจ่ายไฟให้โมเดล
O'Leary ไม่ได้มองอนาคตระยะยาวของ AI ในแง่ร้าย
เขายอมรับว่าบริษัทเทคโนโลยีขนาดใหญ่สร้างผลตอบแทนมหาศาลในรอบการลงทุน AI ที่ผ่านมา นักลงทุนที่ถือหุ้นหรือดัชนีที่เกี่ยวข้องได้รับประโยชน์แล้ว แต่สำหรับการลงทุนในระยะถัดไป เขาให้ความสนใจกับคำถามหนึ่งมากกว่า: หากไม่แน่ใจว่าสุดท้ายบริษัทโมเดลใดจะชนะ ยังสามารถเข้าร่วมการเติบโตของอุตสาหกรรม AI ได้หรือไม่?
คำตอบของเขาคือลงทุนในพลังงาน
O'Leary เรียกสิ่งนี้ว่า Picks and Shovels (กลยุทธ์ขายพลั่ว) ในยุคตื่นทอง แทนที่จะคาดเดาว่าใครจะขุดทองได้ ควรลงทุนในบริษัทที่จัดหาเครื่องมือให้กับนักขุดทอง
อุตสาหกรรม AI ก็มีโครงสร้างทางธุรกิจที่คล้ายกัน บริษัทโมเดลต้องการชิป ชิปต้องการศูนย์ข้อมูลในการทำงาน และศูนย์ข้อมูลต้องการไฟฟ้าจำนวนมากและมั่นคง ดังนั้น ไม่ว่า OpenAI, Anthropic หรือบริษัทเทคโนโลยีอื่นจะได้ส่วนแบ่งตลาดมากขึ้น ความต้องการไฟฟ้าก็มีแนวโน้มเพิ่มขึ้นตามการขยายตัวของโครงสร้างพื้นฐานการประมวลผล
O'Leary กล่าวว่าในอีก 36 เดือนข้างหน้า เขาจะให้ความสำคัญกับบริษัทด้านพลังงาน และภาคส่วนต่างๆ เช่น การผลิตไฟฟ้าจากก๊าซธรรมชาติ กังหัน ระบบโครงสร้างพื้นฐานด้านไฟฟ้า และเหมืองยูเรเนียม สิ่งที่เขาให้ความสำคัญไม่ใช่เพราะสินทรัพย์เหล่านี้มีแนวคิด AI แต่เป็นเพราะพวกมันอาจกลายเป็นปัจจัยนำเข้าที่จำเป็นสำหรับการพัฒนาอุตสาหกรรมทั้งหมด นี่ก็อธิบายว่าทำไมเขาถึงมองในแง่ดีต่อแคนาดาและกลุ่มประเทศนอร์ดิก
ในการสัมภาษณ์ O'Leary กล่าวถึงข้อได้เปรียบด้านพลังงานของฟินแลนด์ นอร์เวย์ และรัฐแอลเบอร์ตาของแคนาดาหลายครั้ง เขาเชื่อว่าภูมิภาคเหล่านี้มีทรัพยากรไฟฟ้าที่มีต้นทุนค่อนข้างต่ำ โดยสัญญาจ่ายไฟฟ้าระยะยาวบางฉบับมีราคาต่ำกว่า 6 เซนต์ต่อกิโลวัตต์ชั่วโมง
สำหรับศูนย์ข้อมูลขนาดใหญ่ที่ต้องดำเนินการในระยะยาว ต้นทุนไฟฟ้าอาจส่งผลโดยตรงต่ออัตรากำไรของโครงการ แม้ว่าภูมิทัศน์การแข่งขันระหว่างบริษัทโมเดลจะเปลี่ยนแปลงไป บริษัทที่มีที่ดิน การเชื่อมต่อโครงข่ายไฟฟ้า และสัญญาจ่ายไฟฟ้าระยะยาว ยังคงสามารถให้บริการแก่ลูกค้าที่แตกต่างกันได้
Bitzero ที่เขาลงทุนเป็นตัวอย่างที่เป็นรูปธรรมของแนวคิดนี้ ตามที่ O'Leary อธิบาย Bitzero เคยใช้การขุด Bitcoin เพื่อสร้างกระแสเงินสด แต่สิ่งที่เขาให้ความสำคัญมากกว่าคือสัญญาจ่ายไฟฟ้าระยะยาวและทรัพยากรโครงสร้างพื้นฐานที่บริษัทนี้ได้รับในนอร์เวย์และฟินแลนด์
สำหรับเขา การขุดเป็นเพียงหนึ่งในธุรกิจที่มีอยู่ สิ่งที่มีมูลค่าในระยะยาวอย่างแท้จริงอาจเป็นความสามารถในการเข้าถึงพลังงานของบริษัท หากในอนาคตบริษัทคลาวด์คอมพิวติ้งหรือ AI ต้องการสร้างศูนย์ข้อมูลในท้องถิ่น Bitzero มีโอกาสใช้ทรัพยากรที่มีอยู่เข้าร่วมในโครงการที่เกี่ยวข้อง ความน่าสนใจของโมเดลธุรกิจนี้คือ ผู้ให้บริการโครงสร้างพื้นฐานไม่จำเป็นต้องตัดสินใจว่าลูกค้าจะใช้โมเดล AI ใดในที่สุด
แน่นอน การมีทรัพยากรไฟฟ้าไม่ได้หมายความว่ามีกำไรที่มั่นคงแล้ว โครงการยังคงต้องแก้ไขปัญหาการเชื่อมต่อโครงข่ายไฟฟ้า การจัดซื้ออุปกรณ์ สัญญาลูกค้า และรายจ่ายฝ่ายทุน ข้อได้เปรียบด้านราคาของสัญญาจ่ายไฟฟ้าระยะยาวก็ต้องสามารถครอบคลุมต้นทุนการก่อสร้างและการดำเนินงานโดยรวมได้ แต่ O'Leary เชื่อว่า เมื่อเทียบกับการหาเพียงผู้ชนะเพียงรายเดียวในการแข่งขันโมเดล โครงสร้างพื้นฐานด้านพลังงานเสนอวิธีอีกทางหนึ่งในการเข้าร่วมการเติบโตของ AI
การเติบโตของความต้องการ AI อาจไม่เพียงสะท้อนในรายได้ของบริษัทเทคโนโลยีเท่านั้น แต่ยังอาจสะท้อนในมูลค่าทางเศรษฐกิจของพลังงานต้นน้ำ อุปกรณ์ และโครงสร้างพื้นฐานอีกด้วย
จากไฟฟ้าขยายต่อไปยังเหมืองยูเรเนียม
การลงทุนด้านพลังงานของ O'Leary ไม่ได้หยุดอยู่เพียงการจัดหาไฟฟ้าที่มีอยู่ เขายังศึกษาภูมิทัศน์พลังงานในอีกเจ็ดถึงแปดปีข้างหน้า โดยเฉพาะมองในแง่ดีต่อศักยภาพการพัฒนาของเครื่องปฏิกรณ์นิวเคลียร์แบบโมดูลาร์ขนาดเล็ก (Small Modular Reactor, SMR)
SMR เป็นเส้นทางเทคโนโลยีนิวเคลียร์ที่ใช้โมดูลเครื่องปฏิกรณ์ขนาดเล็กกว่า การออกแบบบางส่วนหวังว่าจะเพิ่มความยืดหยุ่นของโครงการนิวเคลียร์ผ่านการผลิตและการติดตั้งแบบโมดูลาร์ ในมุมมองของ O'Leary หากความต้องการไฟฟ้าของศูนย์ข้อมูล AI เติบโตในระยะยาว พลังงานนิวเคลียร์มีโอกาสกลายเป็นทางเลือกสำคัญสำหรับการจ่ายไฟฟ้าที่มั่นคง และยูเรเนียมก็เป็นทรัพยากรต้นน้ำในห่วงโซ่อุตสาหกรรมที่เกี่ยวข้อง
ดังนั้น เขาจึงเริ่มให้ความสนใจเพิ่มขึ้นกับการลงทุนในเหมืองยูเรเนียม การตัดสินใจนี้ยังคงขึ้นอยู่กับความคืบหน้าทางการค้าของเทคโนโลยีนิวเคลียร์ว่า SMR จะสามารถบรรลุต้นทุนการผลิตไฟฟ้าที่แข่งขันได้ภายในเวลาที่คาดหวังหรือไม่ ซึ่งยังขึ้นอยู่กับการก่อสร้างทางวิศวกรรม การอนุมัติจากหน่วยงานกำกับดูแล การจัดหาเงินทุน และการจัดหาน้ำมันเชื้อเพลิง
แต่ตรรกะการลงทุนของ O'Leary มีความสอดคล้องกัน คือไม่รีบร้อนที่จะเดิมพันว่าเทคโนโลยีใดจะกลายเป็นผู้ชนะในตลาดในที่สุด แต่ศึกษาเชิงล่วงหน้าถึงทรัพยากรพื้นฐานที่การขยายตัวของเทคโนโลยีต้องพึ่งพา
แคนาดาเป็นส่วนสำคัญของแนวคิดนี้ เขาเชื่อว่าแคนาดามีก๊าซธรรมชาติ ยูเรเนียม โพแทช อะลูมิเนียม และทรัพยากรเชิงกลยุทธ์อื่น ๆ พร้อมทั้งอยู่ใกล้กับสหรัฐอเมริกาซึ่งเป็นตลาดผู้บริโภคพลังงานขนาดใหญ่ หากอเมริกาเหนือยังคงเพิ่มการลงทุนในโครงสร้างพื้นฐานด้านพลังประมวลผลและไฟฟ้าต่อไปในอนาคต แคนาดาอาจได้รับประโยชน์จากสิ่งนี้
O'Leary เปิดเผยว่าทีมของเขาได้สร้างความเสี่ยงจากการลงทุนในตลาดแคนาดาประมาณ 10% ผ่าน ETF หุ้นขนาดใหญ่ของแคนาดา XIU การซื้อขายนี้ในตอนแรกไม่ได้รับการสนับสนุนเป็นเอกฉันท์จากทีม เนื่องจากความขัดแย้งทางการค้าระหว่างสหรัฐฯ และแคนาดาในขณะนั้นเพิ่มความกังวลเกี่ยวกับเศรษฐกิจแคนาดา
แต่ O'Leary มองว่าอารมณ์เชิงลบนี้เป็นโอกาสการลงทุนแบบสวนทาง เขาเชื่อว่าเมื่อสภาพแวดล้อมนโยบายของแคนาดาเปลี่ยนแปลงและโครงการพัฒนาทรัพยากรได้รับความคืบหน้า ตลาดอาจประเมินมูลค่าสินทรัพย์ในท้องถิ่นใหม่
เขากล่าวในการสัมภาษณ์ว่าการลงทุนนี้เคยเอาชนะดัชนี S&P 500 ได้ 158 จุดเบสิส หรือ 1.58 เปอร์เซ็นต์ อย่างไรก็ตาม การสัมภาษณ์ไม่ได้เปิดเผยช่วงเวลาการเปรียบเทียบที่สมบูรณ์และเกณฑ์การวัด ดังนั้นตัวเลขนี้จึงใช้ได้เพียงเป็นคำอธิบายผลการลงทุนส่วนบุคคลของเขาเท่านั้น
ว่าแคนาดาจะสามารถเอาชนะได้ในระยะยาวหรือไม่นั้น ยังขึ้นอยู่กับความสำเร็จของโครงการพลังงาน ราคาสินค้าโภคภัณฑ์ ความสัมพันธ์ทางการค้า และประสิทธิภาพในการดำเนินนโยบาย สำหรับ O'Leary การเดิมพันในแคนาดาไม่ใช่แค่การตัดสินว่าเศรษฐกิจจะฟื้นตัว แต่เป็นการเดิมพันว่าการขยายตัวของเทคโนโลยีทั่วโลกอาจเพิ่มมูลค่าเชิงกลยุทธ์ของพลังงานและทรัพยากรธรรมชาติขึ้นใหม่
Crypto ไม่สามารถพึ่งพาเงินทุนเพียงอย่างเดียวได้อีกต่อไป ปัญหาที่แท้จริงคือบล็อกเชนสาธารณะสามารถสร้างรายได้ได้หรือไม่
หากกล่าวว่าการลงทุนใน AI กำลังเปลี่ยนจากโมเดลไปสู่พลังงาน การประเมิน Crypto ใหม่ของ O'Leary ก็คือการเปลี่ยนจากการซื้อขายในตลาดการเงินไปสู่ความต้องการทางธุรกิจที่แท้จริง
ในกรอบการลงทุน Crypto ในอดีต สมมติฐานสำคัญประการหนึ่งคือ เงินทุนจากสถาบันที่เข้าสู่ตลาดจะผลักดันให้ทั้งอุตสาหกรรมได้รับความต้องการจัดสรรสินทรัพย์ที่กว้างขึ้น แต่ O'Leary พบว่าเงินทุนจากสถาบันอาจไม่ได้ไหลไปยังสินทรัพย์คริปโตทั้งหมดอย่างเท่าเทียมกัน
เขาระลึกว่าในการประชุมอุตสาหกรรมครั้งหนึ่งที่มีนักลงทุนสถาบันเข้าร่วมจำนวนมาก นักวิเคราะห์บางส่วนเห็นว่าการลงทุนผ่าน Bitcoin และ Ethereum ก็เพียงพอที่จะได้รับความเสี่ยงต่อการเคลื่อนไหวของราคาในตลาดคริปโตที่พวกเขาศึกษาประมาณ 97%
ตัวเลขนี้เป็นข้อสรุปจากการวิจัยที่เขาอ้างถึง ไม่ใช่อัตราส่วนมูลค่าตลาดของ BTC และ ETH แต่ตรรกะการจัดสรรที่อยู่เบื้องหลังนั้นน่าสนใจ สำหรับสถาบันขนาดใหญ่ หากสินทรัพย์ชั้นนำเพียงไม่กี่รายการสามารถตอบสนองความต้องการจัดสรร Crypto หลักได้แล้ว ความจำเป็นในการซื้อโทเค็นขนาดกลางและขนาดเล็กจำนวนมากอาจลดลง ซึ่งจะทำให้ตลาด Crypto เกิดการแบ่งแยกเงินทุนที่ชัดเจนยิ่งขึ้น
O'Leary กล่าวว่า พอร์ตการลงทุนของเขาเคยถือสถานะที่เกี่ยวข้องกับ Crypto ถึง 27 รายการ ต่อมาได้ขายสินทรัพย์บางส่วนไป และการลงทุนที่เหลือบางส่วนก็ประสบกับการขาดทุนค่อนข้างมาก สินทรัพย์หลักที่ยังคงเหลืออยู่ได้แก่ Bitcoin และ Ethereum
แต่เขาไม่ได้ตัดสินจากสิ่งนี้ว่าบล็อกเชนสาธารณะอื่นสูญเสียคุณค่าการลงทุนไปทั้งหมด ในทางกลับกัน เขาเริ่มมองหาเกณฑ์การตัดสินใหม่ว่า หากไม่พึ่งพาการเพิ่มขึ้นของตลาด Crypto ทั้งหมด บล็อกเชนสาธารณะอื่นจะพิสูจน์คุณค่าทางเศรษฐกิจของตนเองได้อย่างไร
เขาเชื่อว่าคำตอบอาจมาจากการที่องค์กรธุรกิจนำเทคโนโลยีบล็อกเชนไปใช้จริง
ในเรื่องเล่าของตลาดที่ผ่านมา Ethereum มักถูกมองว่าเป็นหนึ่งในเครือข่ายที่มีโอกาสมากที่สุดในการเป็นโครงสร้างพื้นฐานบล็อกเชนอเนกประสงค์ แต่ O'Leary เริ่มสงสัยว่าอุตสาหกรรมทั้งหมดในอนาคตจะใช้บล็อกเชนสาธารณะเดียวกันจริงหรือไม่ อุตสาหกรรมต่างๆ เช่น การเงิน โลจิสติกส์ อสังหาริมทรัพย์ การจัดการสัญญา และสินทรัพย์ด้านกีฬา มีความต้องการบล็อกเชนที่ไม่เหมือนกันทั้งหมด
สถาบันการเงินอาจให้ความสำคัญกับการชำระเงินด้วย stablecoin และการโอนสินทรัพย์ บริษัทโลจิสติกส์ให้ความสำคัญกับการจัดการห่วงโซ่อุปทานและการดำเนินการตามสัญญามากกว่า ขณะที่สโมสรกีฬาอาจต้องการใช้บล็อกเชนในการจัดการของสะสมและสินทรัพย์ดิจิทัล
ความต้องการทางธุรกิจที่แตกต่างกันอาจก่อให้เกิดสถาปัตยกรรมทางเทคโนโลยีที่แตกต่างกัน นี่คือเหตุผลที่ O'Leary กลับมาศึกษา Avalanche อีกครั้ง เขากล่าวถึงเป็นพิเศษถึงความสามารถของ Avalanche ในการสนับสนุนให้องค์กรธุรกิจปรับใช้บล็อกเชนแบบกำหนดเอง โดยเห็นว่าโมเดลนี้อาจเหมาะกับสินทรัพย์ด้านกีฬา ของสะสม และสถานการณ์อื่นๆ ที่ต้องการเครือข่ายธุรกิจอิสระ
ในมุมมองของเขา องค์กรธุรกิจอาจไม่จำเป็นต้องวางธุรกิจทั้งหมดไว้บนเครือข่ายสาธารณะเดียวกันอีกต่อไป แต่เลือกโครงสร้างพื้นฐานบล็อกเชนที่แตกต่างกันตามความต้องการของอุตสาหกรรม ซึ่งหมายความว่าการแข่งขันบล็อกเชนในอนาคตอาจเกิดเป็นสองเส้นทาง ได้แก่ เครือข่ายอเนกประสงค์เพียงไม่กี่เครือข่ายครองตำแหน่งผู้นำ กับอีกทางหนึ่งคือหลายเครือข่ายให้บริการอุตสาหกรรมที่แตกต่างกันและเชื่อมต่อกันผ่านอินเทอร์เฟซทางเทคโนโลยี
ยังไม่สามารถระบุได้ว่าโมเดลใดจะชนะในที่สุด สิ่งที่สำคัญกว่านั้นคือ อัตราการนำไปใช้เชิงพาณิชย์กับผลตอบแทนจากการลงทุนในโทเค็นไม่มีความเชื่อมโยงกันอย่างแน่นอน แม้องค์กรธุรกิจจะนำเทคโนโลยี Avalanche ไปใช้ ก็ไม่ได้หมายความว่าความต้องการโทเค็น AVAX จะเพิ่มขึ้นตามไปด้วย นักลงทุนยังต้องศึกษาว่าองค์กรธุรกิจชำระค่าธรรมเนียมเครือข่ายอย่างไร รายได้ทางธุรกิจเกิดขึ้นได้อย่างไร และคุณค่าทางเศรษฐกิจเหล่านี้สามารถส่งต่อไปยังโทเค็นได้หรือไม่
ดังนั้น O'Leary ไม่ได้ระบุว่าเขาจะกลับมาซื้อ altcoin จำนวนมากอีกครั้ง แต่กำลังพิจารณาสร้างสถานะใน public chain ขนาดเล็กหลังจากการศึกษาการใช้งานจริง ต่างจากการลงทุนใน Crypto ในอดีตที่ขับเคลื่อนด้วยสภาพคล่องของตลาด เขาเริ่มให้ความสนใจว่าองค์กรธุรกิจต้องการบล็อกเชนเหล่านี้จริงหรือไม่ และความต้องการนั้นสามารถสร้างรายได้ทางธุรกิจที่ต่อเนื่องได้หรือไม่
จากมุมมองนี้ การแข่งขันในระยะต่อไปของ Crypto อาจไม่ใช่แค่การแย่งเงินซื้อขายของนักลงทุนอีกต่อไป แต่เป็นการแย่งความต้องการทางธุรกิจจากองค์กรจริง
การคำนวณควอนตัมกำลังเปลี่ยนการประเมินความเสี่ยงระยะยาวของ Crypto
เมื่อ O'Leary เริ่มศึกษามูลค่าทางธุรกิจของ public chain อีกครั้ง เขายังได้ยกความเสี่ยงอีกประการที่อาจส่งผลกระทบต่ออุตสาหกรรม Crypto ทั้งหมด นั่นคือการคำนวณควอนตัม
ในอดีต นักลงทุนประเมินความเสี่ยงของ Bitcoin โดยเน้นที่ราคาตลาด สภาพคล่อง การกำกับดูแลนโยบาย และสภาพแวดล้อมเศรษฐกิจมหภาค แต่เมื่อเทคโนโลยีการคำนวณควอนตัมพัฒนาขึ้น คำถามว่ากลไกการเข้ารหัสที่มีอยู่ในปัจจุบันจำเป็นต้องอัปเกรดในอนาคตหรือไม่ ก็เริ่มกลายเป็นประเด็นที่ควรศึกษา
O'Leary เรียกจุดเวลาที่การคำนวณควอนตัมในอนาคตอาจเจาะอัลกอริทึมการเข้ารหัสที่มีอยู่ในปัจจุบันบางส่วนได้ว่า Q-Day
การประเมินของเขาไม่ใช่การที่ Bitcoin ถูกโจมตีด้วยควอนตัมแล้วในปัจจุบัน แต่เป็นการที่ความคาดหวังของตลาดต่อภัยคุกคามที่อาจเกิดขึ้นอาจส่งผลต่อราคาก่อนที่เทคโนโลยีจะ breakthrough หากนักลงทุนสถาบันเริ่มกังวลว่าคอมพิวเตอร์ควอนตัมในอนาคตสามารถโจมตีระบบลายเซ็นดิจิทัลที่มีอยู่ได้ แม้การโจมตีจริงยังไม่เกิดขึ้น ก็อาจลดความเต็มใจในการจัดสรรสินทรัพย์ได้
เขาเดาส่วนตัวว่านักลงทุนสถาบันบางส่วนอาจไม่จัดสรร Bitcoin ในระยะยาวเนื่องจากความเสี่ยงจากควอนตัม แต่อัตราส่วนนี้ยังไม่ผ่านการตรวจสอบทางสถิติแบบเปิดเผย ยังคงเป็นการประเมินส่วนตัวของเขา
ในระดับเทคนิคก็ต้องแยกแยะด้วย การคำนวณควอนตัมเป็นภัยคุกคามที่อาจเกิดขึ้นต่ออัลกอริทึมการเข้ารหัสกุญแจสาธารณะบางส่วน ไม่ได้หมายความว่ากลไกความปลอดภัยทั้งหมดของ Bitcoin จะล้มเหลวพร้อมกันในจุดเวลาใดจุดเวลาหนึ่ง เครือข่ายที่เกี่ยวข้องอาจใช้เทคโนโลยีการเข้ารหัสหลังควอนตัมผ่านการอัปเกรดโปรโตคอลได้เช่นกัน
สำหรับ O'Leary ความเสี่ยงประเภทนี้นำไปสู่โอกาสการลงทุนอีกประการหนึ่ง หากในอนาคตสถาบันการเงินจำเป็นต้องอัปเกรดระบบความปลอดภัย องค์กรที่สามารถให้เทคโนโลยีการคำนวณควอนตัมและโซลูชันต้านการโจมตีด้วยควอนตัมอาจได้รับความต้องการทางธุรกิจใหม่ เขาจึงเริ่มให้ความสนใจธุรกิจการคำนวณควอนตัมของบริษัทอย่าง IBM และ Google
แต่ความสามารถในการวิจัยและพัฒนาการคำนวณควอนตัม รายได้จากการ商业化 และผลิตภัณฑ์ความปลอดภัยหลังควอนตัมยังคงมีความแตกต่างกัน นักลงทุนไม่สามารถนำความก้าวหน้าทางเทคโนโลยีมาเทียบเท่ากับการเติบโตของกำไรขององค์กรได้โดยตรง
จากพลังงานไปจนถึงการคำนวณควอนตัม จริงๆ แล้ว O'Leary กำลังศึกษาปัญหาประเภทเดียวกัน การที่เทคโนโลยีหนึ่งแพร่หลายในวงกว้างมักไม่เพียงสร้างผลิตภัณฑ์ใหม่ แต่ยังเรียกร้องมาตรฐานที่สูงขึ้นจากโครงสร้างพื้นฐานเดิมด้วย AI ต้องการพลังงานมากขึ้น บล็อกเชนสำหรับองค์กรต้องการเครือข่ายที่ตอบสนองความต้องการทางธุรกิจจริงได้ ส่วนการพัฒนาการคำนวณควอนตัมอาจผลักดันให้ระบบวิทยาการเข้ารหัสและความมั่นคงปลอดภัยสารสนเทศต้องยกระดับ
โอกาสการลงทุนที่เกิดจากการเปลี่ยนแปลงของอุตสาหกรรมอาจไม่ได้มีอยู่แค่ในเทคโนโลยีใหม่เท่านั้น แต่อาจอยู่ในโครงสร้างพื้นฐานที่ต้องอัปเกรดเพื่อรองรับเทคโนโลยีใหม่ด้วย
จากการเดิมพันว่าใครจะเป็นผู้ชนะทางเทคโนโลยี สู่การบริหารความเสี่ยงการลงทุน สุดท้ายก็ยังต้องกลับมาที่กระแสเงินสด
แม้ O'Leary จะมีมุมมองเชิงบวกต่อพลังงาน บล็อกเชน และการคำนวณควอนตัมอยู่ไม่น้อย แต่เขาไม่คิดว่านักลงทุนควรกระจุกเงินจำนวนมากเดิมพันกับแนวโน้มเทคโนโลยีใดเทคโนโลยีหนึ่ง ในทางกลับกัน เขามองว่าการกระจายการลงทุนเป็นหนึ่งในวินัยการลงทุนที่สำคัญที่สุด
กฎของเขาคือ หุ้นรายตัวหนึ่งตัวไม่ควรมีสัดส่วนเกิน 5% ของพอร์ตการลงทุน และอุตสาหกรรมเดียวไม่ควรเกิน 20%
กฎนี้เกี่ยวข้องกับประสบการณ์การลงทุนในยุคแรกๆ ของเขา ในช่วงฟองสบู่ดอทคอม O'Leary เคยชอร์ตหุ้น Yahoo เมื่อราคาหุ้นปรับขึ้นอย่างต่อเนื่อง เขาต้องเผชิญแรงกดดันจากการเรียกหลักประกันเพิ่มอยู่เรื่อยๆ ตามที่เขาระลึกได้ การซื้อขายครั้งนั้นเคยทำให้มูลค่าทรัพย์สินสุทธิของเขาลดลงอย่างรุนแรงราว 40% ถึง 50% แม้ต่อมา Yahoo จะมีช่วงที่ราคาหุ้นตก แต่ประสบการณ์การแบกรับขาดทุนลอยตัวและการถูกเรียกหลักประกันเพิ่มมาเป็นเวลานาน ทำให้เขาตัดสินใจเลิกซอร์ตหุ้น และยังเปลี่ยนวิธีบริหารพอร์ตการลงทุนของเขาด้วย
ปัจจุบัน เขาเลือกสร้างฐานการลงทุนผ่านกองทุนดัชนี แล้วค่อยเพิ่มน้ำหนักให้กับบริษัทที่เขามองบวกอย่างเหมาะสม แต่ยังคงควบคุมสัดส่วนของหุ้นรายตัวไว้เสมอ
Tesla เป็นตัวอย่างหนึ่ง O'Leary ระลึกว่าเดิมทีเขาไม่เห็นด้วยกับมูลค่าประเมินที่สูงของ Tesla แต่ความคิดเห็นที่ลูกชายของเขาเสนอเปลี่ยนการตัดสินใจของเขา นั่นคือ Tesla ไม่ใช่แค่ผู้ผลิต автомобиль แต่ยังเป็นบริษัทเทคโนโลยีที่สะสมข้อมูลจำนวนมหาศาลผ่านตัวรถ เขาจึงสร้างสถานะการลงทุนและทยอยขายหลายครั้งเมื่อราคาหุ้นปรับขึ้น เพื่อหลีกเลี่ยงไม่ให้ Tesla มีสัดส่วนสูงเกินไปในพอร์ต
วิธีนี้อาจทำให้เขาพลาดการปรับขึ้นในภายหลังบางส่วน แต่ก็ลดผลกระทบของหุ้นรายตัวต่อภาพรวมสินทรัพย์ ในบทสัมภาษณ์เขากล่าวว่าสำหรับการซื้อขายหุ้นบางตัว เขามักตั้งเป้าผลตอบแทนขั้นต่ำประมาณ 17% และเมื่อถึงเป้านั้นก็พิจารณาขายมากกว่าครึ่งของสถานะ
สิ่งเหล่านี้เป็นกฎการซื้อขายส่วนตัวของเขา ไม่ได้หมายความว่าการทำกำไรแบบคงที่จะรับประกันผลตอบแทนระยะยาวที่สูงกว่าได้ สิ่งที่สำคัญจริงๆ คือ เขาไม่ต้องการให้ผลperformanceของพอร์ตการลงทุนขึ้นอยู่กับการตัดสินใจเกี่ยวกับบริษัทใดบริษัทหนึ่งเพียงอย่างเดียว
ในการลงทุนในบริษัทเอกชน O'Leary ยังเน้นการตรวจสอบตรรกะการลงทุนด้วยข้อมูลการดำเนินงาน เขากล่าวว่าเมื่อประเมินบริษัท สิ่งที่เขาให้ความสำคัญมากที่สุดคือต้นทุนการได้มาซึ่งลูกค้า (Customer Acquisition Cost หรือ CAC) และอัตราการ流失ของลูกค้า (Churn Rate) อย่างแรกสะท้อนว่าบริษัทต้องลงทุนเท่าใดเพื่อให้ได้ลูกค้า ส่วนอย่างหลังใช้ตัดสินว่าลูกค้าปัจจุบันสามารถรักษาไว้ได้อย่างต่อเนื่องหรือไม่
หากบริษัทต้องเพิ่มค่าใช้จ่ายทางการตลาดอย่างต่อเนื่องเพื่อรักษาการเติบโตของรายได้ ขณะที่ลูกค้าก็流失อย่างต่อเนื่อง การเติบโตที่ดูเหมือนรวดเร็วบนพื้นผิวอาจไม่มีประสิทธิภาพทางเศรษฐกิจที่ดี
O'Leary ยังศึกษากระแสเงินสด ระดับหนี้สิน และข้อมูลการดำเนินงานในหลายไตรมาสที่ผ่านมาของบริษัทด้วย นี่เป็นเหตุผลหนึ่งที่เขาเชื่อมั่นในการประยุกต์ใช้ AI ในองค์กร ในบรรดาบริษัทเอกชนที่เขาลงทุน เครื่องมือ AI ถูกนำมาใช้ในการวิเคราะห์ทางการเงิน การได้มาซึ่งลูกค้า และการดำเนินงานประจำวันแล้ว เขามองว่าคุณค่าทางธุรกิจที่แท้จริงอย่างหนึ่งของ AI คือการช่วยให้องค์กรลดต้นทุนการดำเนินงานและเพิ่มอัตรากำไร
เขายังกล่าวอีกว่าทีมองค์กรของเขาเลือกใช้ผลิตภัณฑ์ของ Anthropic เป็นเครื่องมือภายใน ซึ่งทำให้เขาตระหนักว่าการทำงานของโมเดลต่าง ๆ ในการใช้งานจริงขององค์กรนั้นไม่ได้เหมือนกันทั้งหมด การจัดซื้อขององค์กรไม่ได้ขึ้นอยู่กับอันดับโมเดลที่เปิดเผยต่อสาธารณะเพียงอย่างเดียว
แต่ไม่ว่าจะเลือกซัพพลายเออร์รายใด มาตรฐานสุดท้ายในการวัดคุณค่าของเครื่องมือ AI ก็ยังคงเป็นการปรับปรุงการดำเนินงาน เทคโนโลยีจะล้ำสมัยเพียงพอหรือไม่ กับองค์กรจะสามารถทำกำไรจากมันได้หรือไม่ เป็นสองคำถามที่แตกต่างกัน นี่อธิบายว่าทำไม O'Leary ในด้านหนึ่งเชื่อมั่นในการพัฒนาระยะยาวของ AI แต่อีกด้านหนึ่งกลับให้ความสนใจอย่างมากกับพลังงาน โครงสร้างพื้นฐาน และกระแสเงินสดขององค์กร
สิ่งที่เขาจับตาดูไม่ใช่แค่เทคโนโลยีจะสร้างความต้องการใหม่ในตลาดได้มากเพียงใด แต่เป็นว่าความต้องการเหล่านั้นจะถูกแปลงเป็นกำไรผ่านกลไกทางธุรกิจใดในที่สุด
สำหรับบริษัทพลังงาน จำเป็นต้องสังเกตว่าทรัพยากรไฟฟ้าต้นทุนต่ำสามารถสร้างสัญญาระยะยาวที่ทำกำไรได้หรือไม่ สำหรับบล็อกเชนสาธารณะ จำเป็นต้องตรวจสอบว่าการนำไปใช้ขององค์กรสามารถแปลงเป็นรายได้เครือข่ายที่แท้จริงได้หรือไม่ สำหรับคอมพิวติ้งควอนตัม จำเป็นต้องแยกแยะความคืบหน้างานวิจัยออกจากผลิตภัณฑ์เชิงพาณิชย์จริง สำหรับการประยุกต์ใช้ AI จำเป็นต้องจับตาว่าองค์กรสามารถลดต้นทุนและปรับปรุงอัตรากำไรได้อย่างต่อเนื่องหรือไม่
หากเงื่อนไขเหล่านี้ไม่เป็นจริง แม้อุตสาหกรรมจะเติบโตในระยะยาว สินทรัพย์ที่เกี่ยวข้องก็อาจไม่ได้รับผลตอบแทนที่สอดคล้องกับความคาดหวังของตลาด
ดังนั้น แนวคิดการลงทุนทั้งหมดของ O'Leary สามารถสรุปได้เป็นข้อตัดสินเดียวว่า แทนที่จะพยายามคาดเดาผู้ชนะสุดท้ายของการแข่งขันทางเทคโนโลยีในแต่ละรอบ ควรศึกษาว่าในกระบวนการขยายตัวของอุตสาหกรรมทั้งหมด บริษัทใดสามารถจัดหาทรัพยากรที่จำเป็นอย่างต่อเนื่อง ได้รับรายได้ทางธุรกิจ และแปลงการเติบโตเป็นกระแสเงินสดได้
จากโครงสร้างพื้นฐานด้านพลังงานสำหรับ AI ไปจนถึงบล็อกเชนระดับองค์กรและความปลอดภัยเชิงควอนตัม ธีมการลงทุนเหล่านี้ดูเผินๆ อาจอยู่ในอุตสาหกรรมที่แตกต่างกัน แต่เบื้องหลังล้วนเป็นคำถามว่าเมื่อเทคโนโลยีแพร่หลายแล้ว มูลค่าทางเศรษฐกิจจะถูกจัดสรรอย่างไร
สำหรับนักลงทุน สิ่งที่ต้องพิสูจน์จริงๆ ในขั้นต่อไป ไม่ใช่แค่เพียงว่าเทคโนโลยียังคงก้าวหน้าต่อไปหรือไม่ แต่คือการที่ตลาดกำหนดราคาการเติบโตในอนาคตนั้น จะได้รับการสนับสนุนจากผลประกอบการจริงได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia