รายงานการประชุม FOMC ล่าสุดออกมาแล้ว มาดูกันว่าช่วงสามเดือนสุดท้ายของปีนี้จะขึ้นดอกเบี้ยอย่างไร

สรุปสั้น
· รายงานการประชุมเดือนกันยายนแสดงให้เห็นว่าเฟดขึ้นดอกเบี้ย 25 เบซิสพอยต์ ด้วยคะแนนเสียง 12 ต่อ 0 ส่งผลให้อัตราดอกเบี้ยกองทุนกลางปรับขึ้นสู่ระดับ 3.75%–4.00% เป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023
· เหตุผลหลักในรายงานการประชุมคือ "การให้ความคุ้มครองจากมุมมองการบริหารความเสี่ยง" โดยไม่มีข้อความยืนยันตนเองว่า "ขึ้นดอกเบี้ยเพื่อรักษาความน่าเชื่อถือ" คณะกรรมการส่วนใหญ่เห็นว่าการขึ้นอีกครั้งก่อนสิ้นปีเป็นเรื่องเหมาะสม แต่ยืนยันว่าจะตัดสินใจเป็นรายการประชุม ขณะที่ประธานเฟดนิวยอร์ก วิลเลียมส์ กล่าวหลังการประชุมว่าไม่จำเป็นต้องรีบดำเนินการ
· สินทรัพย์ที่เกี่ยวข้อง: ฟิวเจอร์สอัตราดอกเบี้ยกองทุนกลาง, อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี, ดัชนีดอลลาร์
เอียน รินเกน หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยสหรัฐของ BMO ได้ตั้งโจทย์ทดสอบรายงานการประชุมฉบับนี้ก่อนการประชุมกำหนดนโยบายเดือนกันยายนว่า การขึ้นดอกเบี้ยในเดือนกันยายนเป็นเพียงการดำเนินการครั้งเดียวของประธานคนใหม่ วอร์ช เพื่อซ่อมแซมความน่าเชื่อถือของนโยบาย หรือเป็นจุดเริ่มต้นของวัฏจักรการเข้มงวดรอบใหม่
รายงานการประชุมที่เผยแพร่เมื่อวันที่ 7 ตุลาคมให้คำตอบแบบผสมผสาน การประชุมมีมติขึ้นดอกเบี้ย 25 เบซิสพอยต์ ด้วยคะแนนเสียง 12 ต่อ 0 ผลักดันอัตราดอกเบี้ยกองทุนกลางขึ้นสู่ระดับ 3.75%–4.00% ตลอดทั้งรายงานการประชุมไม่มีข้อความยืนยันตนเองในทำนองว่า "ขึ้นดอกเบี้ยเพื่อรักษาความน่าเชื่อถือ" เหตุผลหลักที่ระบุคือ "ความรอบคอบจากมุมมองการบริหารความเสี่ยง"
ราคาตลาดก็อ่านความกำกวมนี้ได้เช่นกัน หลังการเผยแพร่รายงานการประชุม ความน่าจะเป็นของการขึ้นดอกเบี้ยในเดือนตุลาคมที่สะท้อนจากฟิวเจอร์สอัตราดอกเบี้ยกองทุนกลางอยู่ต่ำกว่าร้อยละ 20 ส่วนเดือนธันวาคมอยู่ที่ประมาณร้อยละ 70 อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีอยู่ที่ประมาณ 5.28% หุ้นสหรัฐปรับตัวลงเล็กน้อยจากระดับสูงสุดเป็นประวัติการณ์ ขณะที่ดอลลาร์ยังคงทรงตัวใกล้ระดับสูงสุดในรอบหนึ่งปีครึ่ง
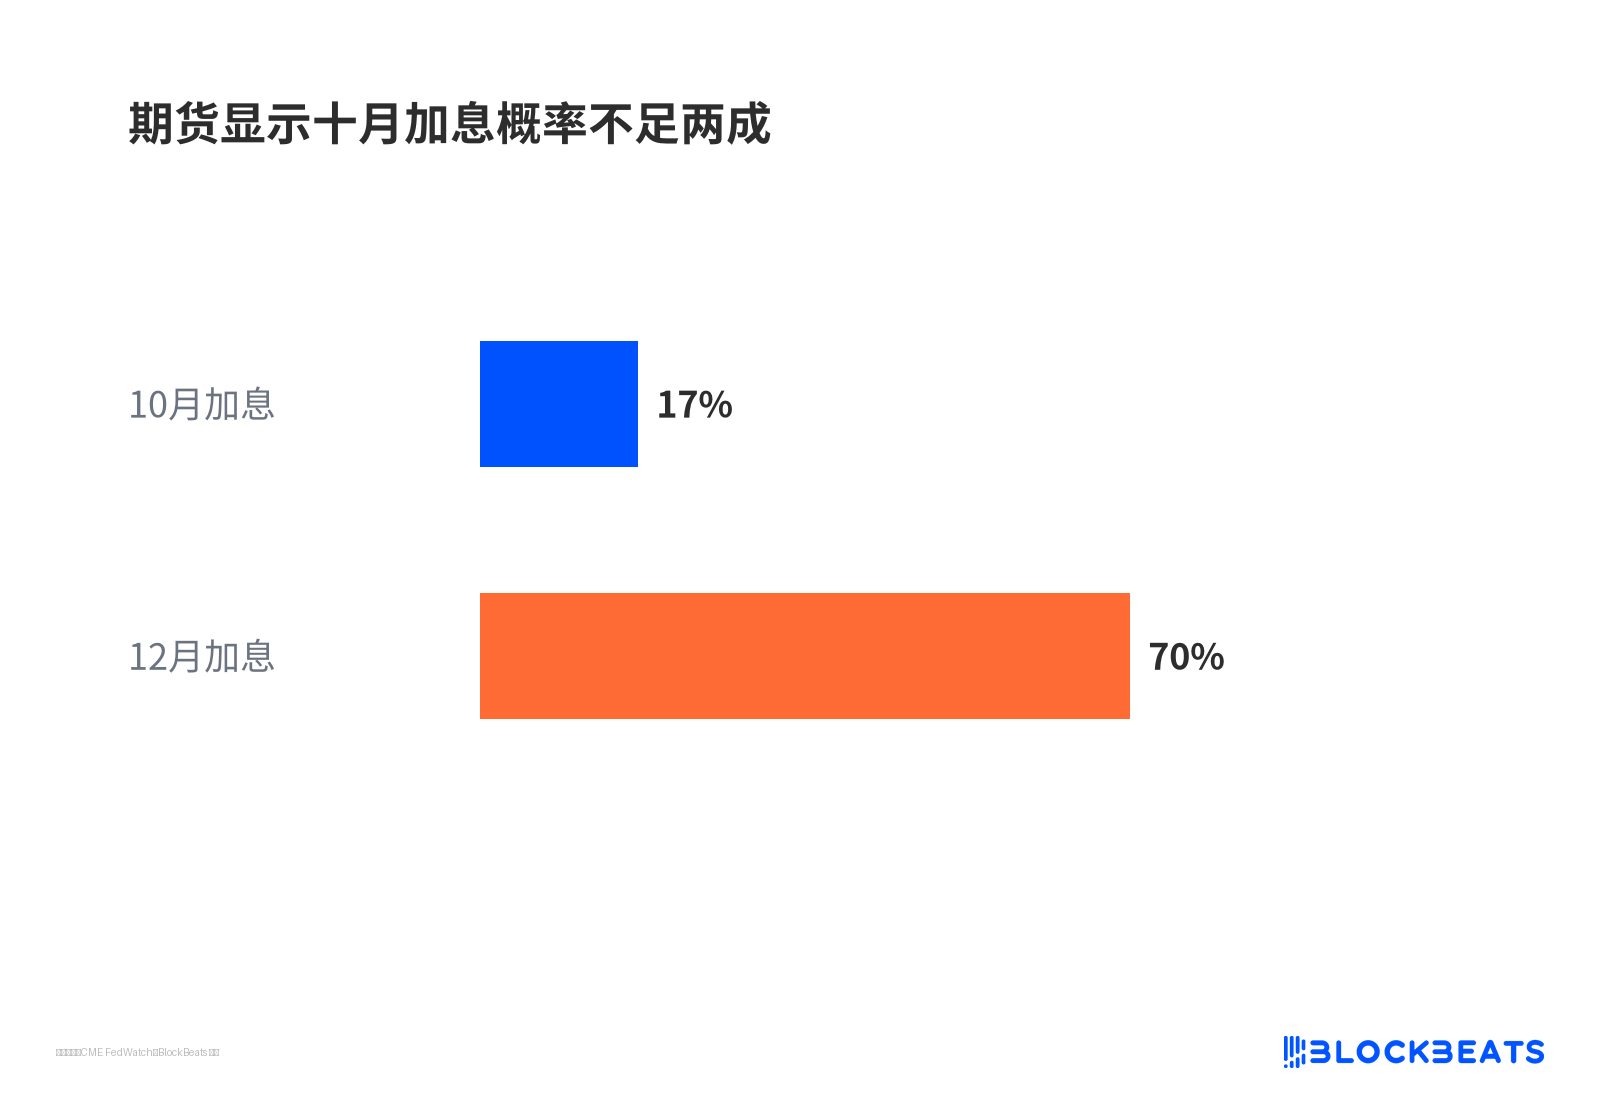
ฟิวเจอร์สชี้ความน่าจะเป็นขึ้นดอกเบี้ยเดือนตุลาคมต่ำกว่าร้อยละ 20
「การขึ้นดอกเบี้ยเพื่อความน่าเชื่อถือ」ถามอะไรกันแน่
สิ่งที่เรียกว่า "การขึ้นดอกเบี้ยเพื่อความน่าเชื่อถือ" หมายถึงกรณีที่ธนาคารกลางกังวลว่าตลาดจะตัดสินว่ามันไม่กล้าไล่เงินเฟ้อกลับสู่ระดับ 2% จึงขึ้นดอกเบี้ยก่อนหนึ่งก้าว ใช้การกระทำแทนคำพูดเพื่อพยุงความคาดหวัง ไม่ใช่ข้อมูลบีบให้ขึ้น แต่เป็นการเติมความเชื่อมั่นก่อน
กรอบคิดนี้ได้รับความนิยมก่อนการประชุม เพราะสภาพแวดล้อมในเดือนกันยายนไม่ใช่เรื่องปกติ เงินเฟ้อสูงกว่าเป้าหมายต่อเนื่องหลายปี ราคาพลังงานและการลงทุนด้าน AI ยังผลักดันต้นทุนให้สูงขึ้น ตลาดแรงงานใกล้ระดับเต็มศักยภาพหรือ bahkan แข็งแกร่งขึ้นเล็กน้อย แต่ไม่มีข้อมูลใดที่ถึงขั้นต้องขึ้นดอกเบี้ยในสัปดาห์นี้อย่างหลีกเลี่ยงไม่ได้
ข้อสรุปของรินเกนคือ หากในรายงานการประชุมมีการพูดถึงความน่าเชื่อถือมาก แสดงว่าการขึ้นดอกเบี้ยครั้งนี้เป็นการดำเนินการครั้งเดียวเพื่อเติมความน่าเชื่อถือ และเส้นทางต่อไปจะค่อยเป็นค่อยไปมากขึ้น แต่หากมีการพูดถึงข้อจำกัดที่แท้จริงมาก นั่นต่างหากคือจุดเริ่มต้นของวัฏจักร
รายงานการประชุมให้คำตอบแบบที่สาม มันไม่ได้ตอบคำถามเรื่องความน่าเชื่อถือโดยตรง แต่ตีกรอบเหตุผลการขึ้นดอกเบี้ยทั้งหมดไว้ในคำว่า "ประกัน"
สองเหตุผลของการขึ้นดอกเบี้ย: ซื้อประกัน หรือเส้นทางหลักขยับขึ้น
ความเห็นต่างภายในรายงานการประชุมไม่ได้อยู่ที่ว่ามีคนคัดค้านการขึ้นดอกเบี้ยหรือไม่ แต่อยู่ที่เหตุผลของการขึ้นดอกเบี้ยคืออะไร
ฝ่ายหนึ่งเห็นว่าเส้นทางดอกเบี้ยที่สูงขึ้น "เป็นความรอบคอบจากมุมมองการบริหารความเสี่ยง" สามารถเป็นประกันให้กับอุปสงค์ที่แข็งแกร่งกว่าคาด หรือการเกิดซ้ำของอุปทานช็อก อีกฝ่ายอิงจากแบบจำลองพยากรณ์หลัก เห็นว่าเส้นทางฐานเองก็ต้องการระดับดอกเบี้ยที่สูงขึ้นอยู่แล้ว ทั้งสองมีลักษณะ完全不同 ฝ่ายแรกคือซื้อประกัน ฝ่ายหลังคือการพยากรณ์หลักชี้ไปที่นโยบายที่ตึงตัวขึ้นแล้ว
หลักฐานที่สนับสนุนการตัดสินแบบหลังก็อยู่ในรายงานการประชุมเช่นกัน แถลงการณ์ได้ลบถ้อยคำก่อนหน้าที่ว่า "สะท้อนอุปทานช็อกบางส่วน" ออก เปลี่ยนเป็นคำมั่นที่แข็งขึ้นว่า คณะกรรมการจะส่งมอบเสถียรภาพราคา ผู้เข้าร่วมบางคนยังเห็นว่าอัตราดอกเบี้ยนโยบายปัจจุบันไม่มีลักษณะจำกัดหรือจำกัดเพียงเล็กน้อย บางคนได้ปรับประมาณการอัตราดอกเบี้ย中性ขึ้น
สิ่งที่ฝ่ายเสียงข้างน้อยกังวลไม่ใช่ความเสี่ยงหางของการคาดการณ์เงินเฟ้อหลุดสมอ แต่เป็นตัวนโยบายเองที่ยังไม่ได้เหยียบเบรกจริง ๆ
เสียงส่วนใหญ่ต้องการขึ้นอีกครั้ง แต่ไม่ยอมเขียนเดือนตุลาคมเป็นเกียร์อัตโนมัติ
ถ้อยคำสำคัญที่รายงานการประชุมให้เกี่ยวกับเส้นทางคือ ผู้เข้าร่วมส่วนใหญ่เห็นว่าการขึ้นอีกครั้งก่อนสิ้นปีมีแนวโน้มเหมาะสม แต่เน้นย้ำว่าการประชุมแต่ละครั้งต้องเปิดกว้าง ขึ้นอยู่กับข้อมูลใหม่ การประชุมครั้งถัดไปคือวันที่ 27-28 ตุลาคม
เอกสารคาดการณ์ก็ชี้ไปในทิศทางเดียวกัน ค่ามัธยฐานการคาดการณ์เศรษฐกิจของกรรมการแสดงว่าอัตราดอกเบี้ยนโยบายปลายปีนี้อยู่ที่ประมาณ 4.1% ปี 2027 ยังคง 4.1% ในผู้เข้าร่วม 18 คนที่ส่งคาดการณ์ มี 16 คนคาดว่าจะขึ้นอย่างน้อยอีกหนึ่งครั้ง
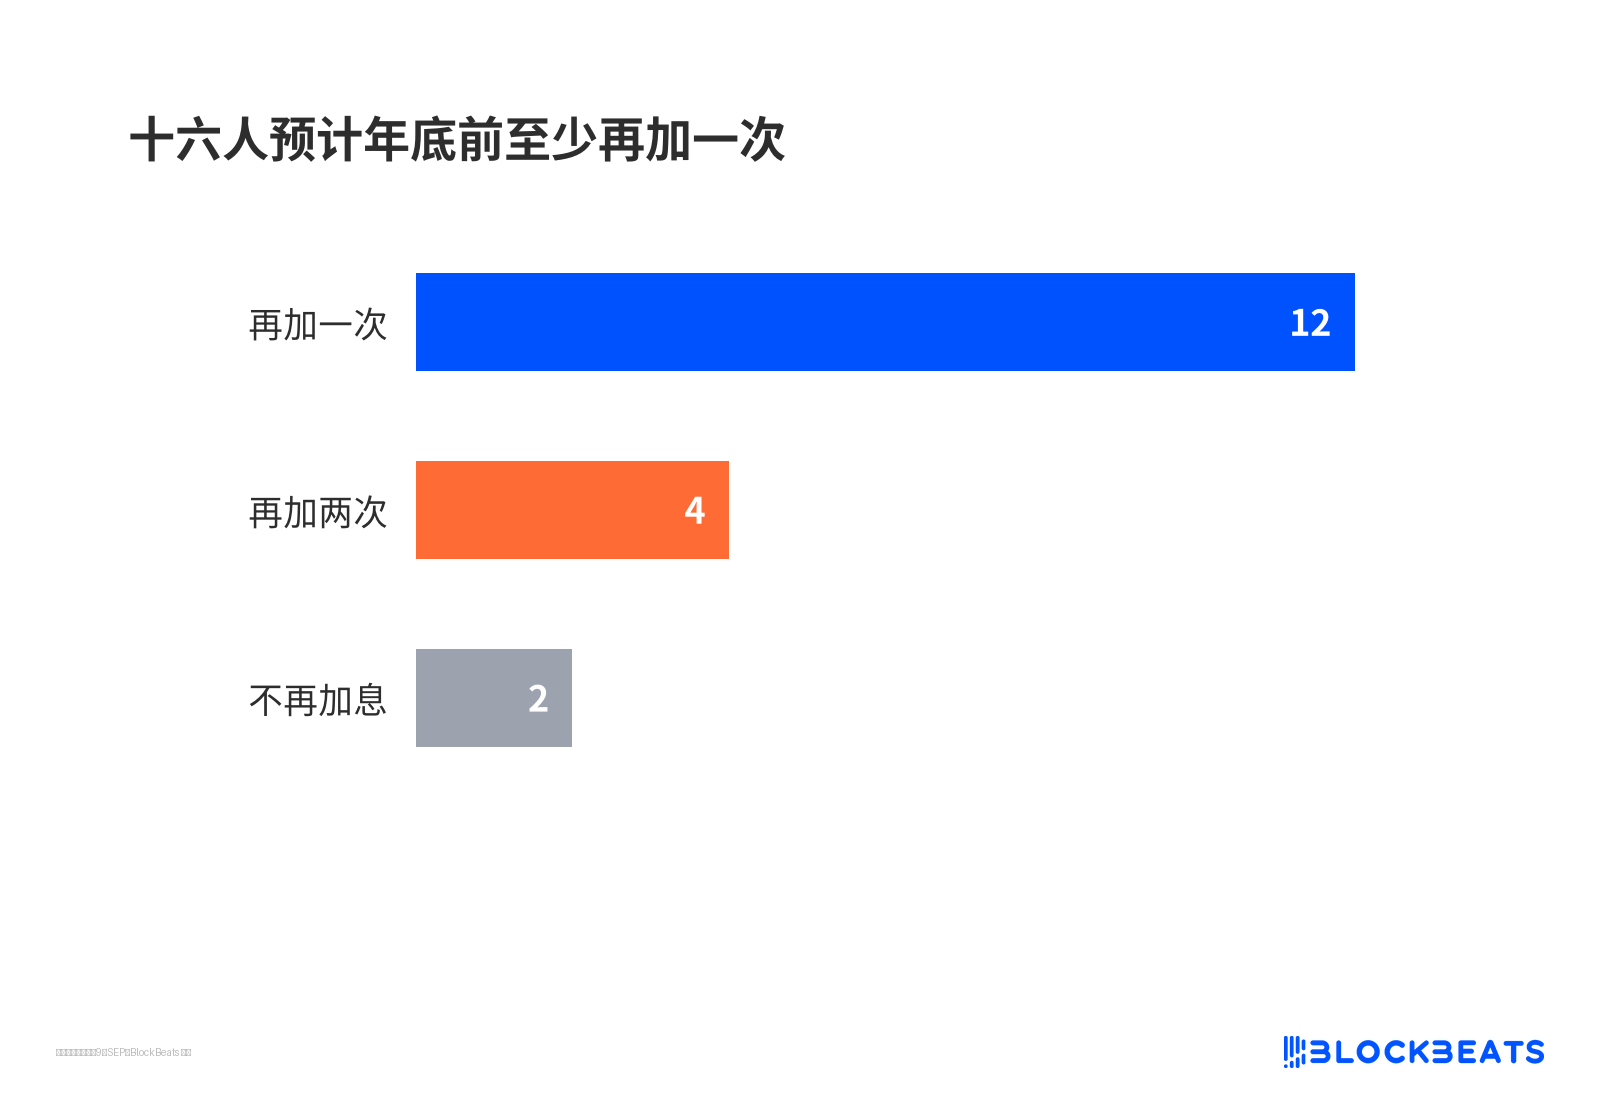
สิบหกคนคาดว่าจะขึ้นอย่างน้อยอีกหนึ่งครั้งก่อนสิ้นปี
แต่ความยาวของคาดการณ์นี้ไม่สนับสนุนข้อกล่าวอ้างเรื่องวัฏจักร紧缩ใหม่ การขึ้นดอกเบี้ยมีเพียงช่วงเดียว หลังจากนั้นคือการนิ่งยาว
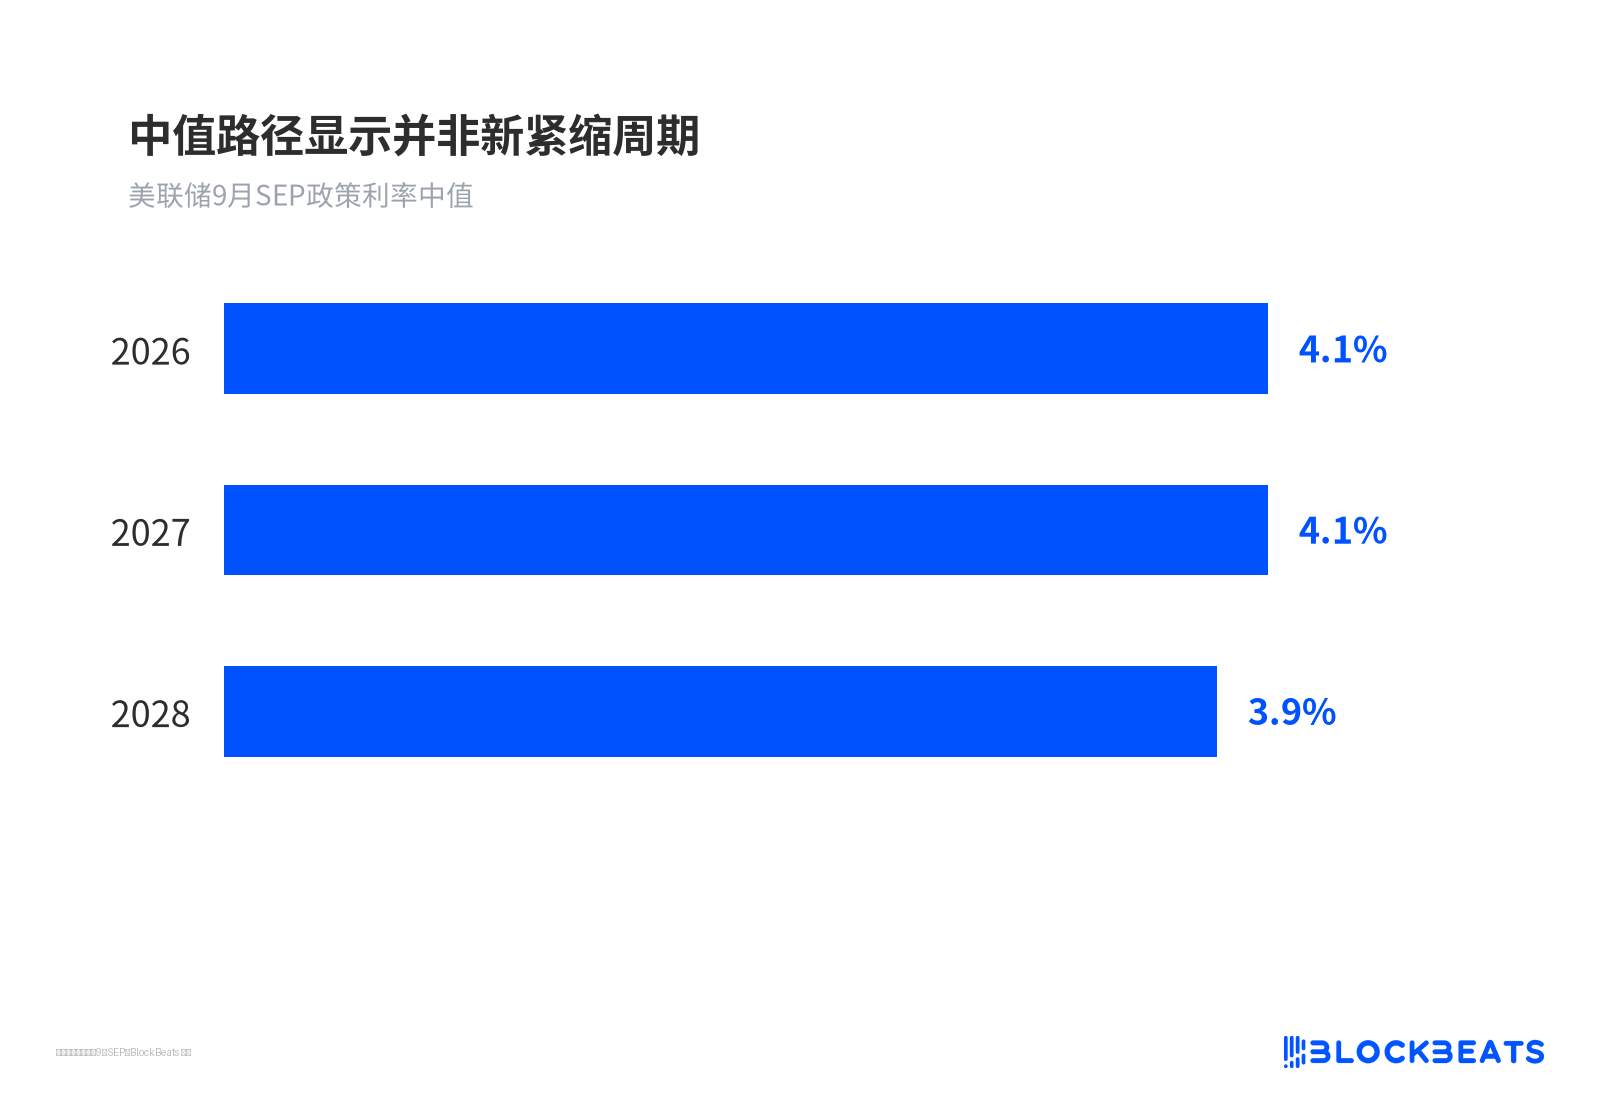
เส้นทางค่ามัธยฐานแสดงว่าไม่ใช่วัฏจักร紧缩ใหม่
คาดการณ์เงินเฟ้อของเจ้าหน้าที่ก็ค่อนข้างช้า เห็นว่าต้องถึงปี 2029 จึงจะกลับสู่ 2%
คำกล่าวหลังการประชุมปรับจังหวะเพิ่มเติม วิลเลียมส์กล่าวเมื่อวันที่ 29 กันยายนว่า การดำเนินการในเดือนกันยายนได้ซื้อเวลาในการรอแล้ว ไม่จำเป็นต้องรีบดำเนินการ อาจขึ้นอีกครั้งในช่วงปลายปี โลแกนที่สายเหยี่ยวกว่ากลับเห็นว่าช่วงเป้าหมายยังต้องปรับขึ้นอย่างน้อย 50 เบซิสพอยต์ แต่เขาก็ยอมรับว่าการเพิ่มขึ้นของ期限พรีเมียมอาจลดความจำเป็นในการขึ้นดอกเบี้ย
ข้อมูลหลังการประชุมนำหน้าเอกสารการประชุมไปแล้ว
สิ่งที่ต้องเตือนไว้ก็คือ เอกสารการประชุมเป็นการทบทวนการประชุมเมื่อวันที่ 15 ถึง 16 กันยายน ซึ่งการประเมินทั้งหมดตั้งอยู่บนข้อมูลในขณะนั้น ในตอนนั้นเจ้าหน้าที่ประเมินเงินเฟ้อสูงเกินไป ข้อมูลที่เปิดเผยหลังการประชุมออกมานุ่มนวลกว่า�ากรอบนั้น และการจ้างงานก็อ่อนแอกว่าที่เล่าไว้ตอนประชุม นี่คือสาเหตุโดยตรงที่ทำให้การคาดการณ์การขึ้นดอกเบี้ยในเดือนตุลาคมพังทลายลงอย่างรวดเร็ว
สิ่งที่กำหนดเส้นทางต่อไปคือตัวแปรสามข้อที่ยังไม่เกิดขึ้นจริง การที่ราคาพลังงานและรายจ่ายลงทุนด้าน AI ทำให้ราคาสูงขึ้นจะแพร่ไปสู่เงินเฟ้อพื้นฐานหรือไม่ การถกเถียงเรื่องการปรับขึ้นอัตราดอกเบี้ย中性จะขยายจากคนไม่กี่คนไปสู่กระแสหลักหรือไม่ และการที่อัตราผลตอบแทนระยะยาวปรับขึ้นจะทดแทนการขึ้นดอกเบี้ยนโยบายได้มากน้อยเพียงใด เอกสารการประชุมแสดงให้เห็นว่าคณะกรรมการมีความเห็นไม่ตรงกันในประเด็นสุดท้าย
หากทุกข้อเป็นไปในทางผ่อนคลาย ประโยคเรื่องการบริหารความเสี่ยงในเอกสารการประชุมก็เป็นเพียงการประกันครั้งหนึ่ง หากข้อใดข้อหนึ่งกลับทิศ การประเมินของฝ่ายเสียงข้างน้อยที่ว่าดอกเบี้ยนโยบายยังเข้มงวดไม่พอจะถูกหยิบยกขึ้นมาพิจารณาอีกครั้ง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia