เจพีมอร์แกนวิเคราะห์การเลือกตั้งกลางเทอมปี 2026: การเมืองจะขยายความผันผวน แต่สิ่งที่ตลาดหุ้นสหรัฐฯ ซื้อขายจริงคืออัตราดอกเบี้ยและปัจจัยพื้นฐาน
ชื่อเรื่องต้นฉบับ: การเลือกตั้งกลางเทอม 2026
สถาบัน: J.P. Morgan Asset Management / Market Insights
ข้อมูล ณ วันที่: 18 กันยายน 2026
บทบรรณาธิการ: เมื่อการเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 ใกล้เข้ามา การอภิปรายในตลาดกำลังเปลี่ยนจาก "พรรครีพับลิกันจะรักษารัฐสภาไว้ได้หรือไม่" ไปสู่ "ผลการเลือกตั้งจะเปลี่ยนแปลงอะไรได้จริง" ณ กลางเดือนกันยายน พรรครีพับลิกันมีเสียงข้างมากในทั้งวุฒิสภาและสภาผู้แทนราษฎรอย่างจำกัด ความเป็นไปได้ที่รัฐสภาจะกลับสู่สภาวะรัฐบาลแบ่งแยก ทำให้การคลัง ภาษีศุลกากร การกำกับดูแล และการแต่งตั้งประธานาธิบดีกลับมาเป็นตัวแปรทางการเมืองในการกำหนดราคาสินทรัพย์อีกครั้ง แต่เมื่อ "การเลือกตั้งนำมาซึ่งความไม่แน่นอน" กลายเป็นฉันทามติแล้ว คำถามที่ลึกกว่านั้นก็เริ่มปรากฏขึ้น: การเปลี่ยนแปลงทางการเมืองสามารถกำหนดทิศทางตลาดได้อย่างอิสระมากน้อยเพียงใด และสิ่งที่เรียกว่า "ตลาดเลือกตั้ง" นั้น แท้จริงแล้วเป็นเพียงผลลัพธ์จากวัฏจักรเศรษฐกิจ อัตราดอกเบี้ย และการเปลี่ยนแปลงของกำไรบริษัทมากแค่ไหน?
J.P. Morgan Asset Management ในรายงาน《2026 Midterm Elections》ที่เผยแพร่ในเดือนกันยายน ได้แยกย่อยคำถามนี้อีกครั้งจากสามมิติ ได้แก่ ภูมิทัศน์การเลือกตั้ง ผลกระทบเชิงนโยบาย และผลการดำเนินงานของตลาดในอดีต โดยข้อมูลหลัก ณ วันที่ 18 กันยายน 2026 แทนที่จะเป็นรายงานคาดการณ์การเลือกตั้งกลางเทอม รายงานนี้พยายามตอบคำถามที่เหมาะสมกับนักลงทุนมากกว่า: การเลือกตั้งส่งผ่านนโยบายอย่างไร และสุดท้ายเข้าสู่ราคาสินทรัพย์ได้อย่างไร
ในรายงานชุดนี้ สิ่งที่ J.P. Morgan ทำจริง ๆ คือการแยกย่อย "การเลือกตั้งกลางเทอมจะส่งผลต่อหุ้นสหรัฐฯ หรือไม่" ออกเป็นกลุ่มคำถามเชิงโครงสร้างที่ลึกกว่า: การควบคุมรัฐสภาเพียงพอที่จะเปลี่ยนเส้นทางนโยบายการคลังและการกำกับดูแลหรือไม่? ความอ่อนแอในการเลือกตั้งกลางเทอมในอดีตเกิดจากความไม่แน่นอนทางการเมือง หรือจากแรงกระแทกทางมหภาคในช่วงเดียวกัน? และเมื่อความเสี่ยงทางการเมืองจางหายไปในที่สุด ตัวแปรที่แท้จริงซึ่งกำหนดว่าตลาดจะปรับขึ้นต่อไปได้หรือไม่คืออะไร?
ประการแรก วิธีที่การเมืองส่งผลต่อตลาดกำลังเปลี่ยนจาก "ป้ายพรรค" กลับสู่ "การส่งผ่านนโยบาย" ในอดีต นักลงทุนเปรียบเทียบผลตอบแทนตลาดหุ้นภายใต้พรรคการเมืองและองค์ประกอบรัฐสภาที่แตกต่างกันได้โดยตรง แต่ J.P. Morgan เตือนว่าสถิติประเภทนี้อธิบายความเป็นเหตุเป็นผลได้ยาก สิ่งที่น่าจับตามองกว่าในปี 2026 คือ หากเกิดรัฐบาลแบ่งแยก การขยายตัวทางการคลังอาจถูกจำกัดมากขึ้น ความเสี่ยงจากการปิดหน่วยงานรัฐบาลและการเจรจาเพดานหนี้อาจเพิ่มขึ้น แต่ในด้านภาษีศุลกากรซึ่งประธานาธิบดีมีอำนาจบริหารมากกว่า การเปลี่ยนแปลงในรัฐสภาอาจไม่ได้หมายความว่านโยบายจะเปลี่ยนตามไปด้วย การกำกับดูแล AI ก็เช่นกัน ทั้งสองพรรคมีจุดเน้นนโยบายที่แตกต่างกัน แต่ความแตกต่างเหล่านี้จะเข้าสู่การกำหนดราคาในตลาดก็ต่อเมื่อมันเปลี่ยนต้นทุน การลงทุน และความคาดหวังกำไรของบริษัทอย่างแท้จริงแล้วเท่านั้น
ประการที่สอง รายงานระบุว่า "ผลตอบแทนในปีเลือกตั้งกลางเทอมย่ำแย่กว่า" ไม่ได้หมายความว่า "การเลือกตั้งทำให้ตลาดร่วงลง" ตั้งแต่ปี 1937 เป็นต้นมา ผลตอบแทนรวมเฉลี่ยของ S&P 500 ในปีเลือกตั้งกลางเทอมอยู่ที่ประมาณ 9.2% ต่ำกว่าปีที่ไม่มีการเลือกตั้งกลางเทอมซึ่งอยู่ที่ 13.3% และมีความผันผวนสูงกว่า แต่การย่อตัวที่ชัดเจนในปี 2018 และ 2022 เกิดขึ้นในช่วงที่ธนาคารกลางสหรัฐฯ ใช้นโยบายการเงินตึงตัว ขณะที่ปี 2002 อยู่ในช่วงปรับตัวหลังฟองสบู่เทคโนโลยีแตก ดังนั้น J.P. Morgan จึงเน้นย้ำว่า ในการทำความเข้าใจปีเหล่านี้ บริบททางเศรษฐกิจสำคัญกว่าบริบททางการเมือง รายงานหมายความว่า ข้อมูลในอดีตสามารถแสดงให้เห็นว่าตลาดมีความผันผวนมากขึ้นในช่วงการเลือกตั้ง แต่ไม่เพียงพอที่จะสร้างความสัมพันธ์เชิงสาเหตุที่มั่นคงระหว่าง "การเลือกตั้ง—การขึ้นลง"
ประการที่สาม สิ่งที่ตลาดซื้อขายไม่ใช่เพียงผลการเลือกตั้ง แต่คือการคลายตัวของความไม่แน่นอนเอง ข้อมูลในอดีตระหว่างปี 1982—2022 แสดงให้เห็นว่าผลตอบแทนเฉลี่ยในช่วงสามไตรมาสแรกของปีเลือกตั้งกลางเทอมติดลบเล็กน้อย ขณะที่ไตรมาสที่สี่เพิ่มขึ้นเฉลี่ย 6.6% ที่สำคัญกว่านั้น การปรับตัวดีขึ้นโดยเฉลี่ยของตลาดมักเริ่มต้นก่อนวันเลือกตั้งไม่ถึงหนึ่งเดือน ซึ่งหมายความว่าการเคลื่อนไหวหลังการเลือกตั้งไม่สามารถเข้าใจได้ง่ายๆ ว่าเป็น "การซื้อขายตามทิศทางหลังจากผลลัพธ์ชัดเจน" แต่ใกล้เคียงกับการกำหนดราคาความเสี่ยงใหม่หลังจากสถานการณ์นโยบายต่างๆ ค่อยๆ บรรจบกัน
ประการที่สี่ สิ่งที่กดทับการเลือกตั้งปี 2026 ที่แท้จริงยังคงเป็นวัฏจักรเศรษฐกิจมหภาค J.P. Morgan ได้นำเงินเฟ้อ อัตราดอกเบี้ย การขาดดุลการคลัง และภาษีศุลกากรมาวิเคราะห์ในกรอบเดียวกัน ซึ่งโดยพื้นฐานแล้วเป็นการเตือนนักลงทุนว่า แม้แผนที่รัฐสภาจะเปลี่ยนแปลงไป ตราบใดที่ตัวแปรอย่างการเติบโต นโยบายการเงิน กำไรของบริษัท และการประเมินมูลค่าไม่เปลี่ยนแปลงไปพร้อมกัน ตรรกะการกำหนดราคาของตลาดโดยรวมก็อาจไม่จำเป็นต้องเขียนใหม่ตามไปด้วย บทวิเคราะห์ตลาดอีกชิ้นหนึ่งที่มุ่งเน้นการเลือกตั้งกลางเทอมก็ชี้ให้เห็นเช่นกันว่า นโยบายการเงิน ตลาดแรงงาน กำไรของบริษัท และการประเมินมูลค่า สามารถอธิบายผลตอบแทนในอนาคตได้ดีกว่าว่ารัฐบาลถูกควบคุมโดยพรรคร่วมแบบใด
หากจะย่อชุดรายงานนี้ให้เหลือเป็นข้อสรุปเดียว นั่นคือ การเลือกตั้งกลางเทอมสามารถสร้างความผันผวน และสามารถเปลี่ยนแปลงข้อจำกัดเชิงนโยบายบางส่วนได้ แต่ไม่ใช่ตรรกะการลงทุนที่เป็นอิสระจากวัฏจักรเศรษฐกิจ สิ่งที่ต้องจับตาดูอย่างแท้จริงคือ หลังการเลือกตั้ง นโยบายการคลัง การค้า และการกำกับดูแลมีการเปลี่ยนแปลงมากพอหรือไม่ และส่งผ่านต่อไปยังเงินเฟ้อ อัตราดอกเบี้ย การเติบโต และกำไรของบริษัทหรือไม่
ในความหมายนี้ สิ่งที่บทความนี้ discusses ไม่ใช่เพียงการเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 แต่เป็นคำถามตลาดที่กว้างกว่า เมื่อเหตุการณ์ทางการเมืองกลายเป็นพาดหัวข่าว สิ่งที่นักลงทุนต้องระบุให้ได้จริงๆ คือตัวเหตุการณ์เอง หรือกลไกการส่งผ่านที่อยู่เบื้องหลังเหตุการณ์ซึ่งสามารถเปลี่ยนแปลงปัจจัยพื้นฐานได้
เนื้อหาต้นฉบับมีดังนี้ (เพื่อความสะดวกในการอ่าน ทำความเข้าใจ เนื้อหาต้นฉบับได้รับการเรียบเรียงบางส่วน):
การเลือกตั้งกลางเทอมของสหรัฐฯ มักเป็นหนึ่งในช่วงเวลาที่ตลาดการเงินถูกดึงดูดด้วยเรื่องเล่าทางการเมืองมากที่สุด
พรรคใดจะครองสภาผู้แทนราษฎร? วุฒิสภาจะเปลี่ยนมือหรือไม่? หากเกิดรัฐบาลแบ่งแยก การกระตุ้นทางการคลังจะลดลงหรือไม่? การกำกับดูแลจะเปลี่ยนทิศทางอย่างฉับพลันหรือไม่?
ประเด็นเหล่านี้ย่อมส่งผลต่อนโยบาย แต่ J.P. Morgan ในรายงาน 2026 Midterm Elections ฉบับล่าสุดพยายามเน้นอีกเรื่องหนึ่ง นั่นคือ ในอดีต นักลงทุนมักประเมินความสามารถในการอธิบายของคำถามที่ว่า "ใครควบคุมสภาคองเกรส" ต่อผลตอบแทนระยะยาวของตลาดสูงเกินไป
รายงานชุดนี้พูดถึงตามลำดับ ทั้งภาพการเลือกตั้งปี 2026 การเปลี่ยนแปลงนโยบายภายใต้องค์ประกอบสภาคองเกรสแบบต่างๆ และผลการดำเนินงานของหุ้นสหรัฐฯ ก่อนและหลังการเลือกตั้งกลางเทอมในอดีต แต่จุดสรุปสุดท้ายกลับไม่ใช่การเมือง หากแต่เป็นกรอบการกำหนดราคาสินทรัพย์แบบดั้งเดิมมากกว่า นั่นคือ นโยบายการเงิน นโยบายการคลัง การเติบโตทางเศรษฐกิจ การจ้างงาน กำไรของบริษัท และการประเมินมูลค่า โดยปกติแล้วสำคัญกว่าองค์ประกอบของพรรคการเมือง
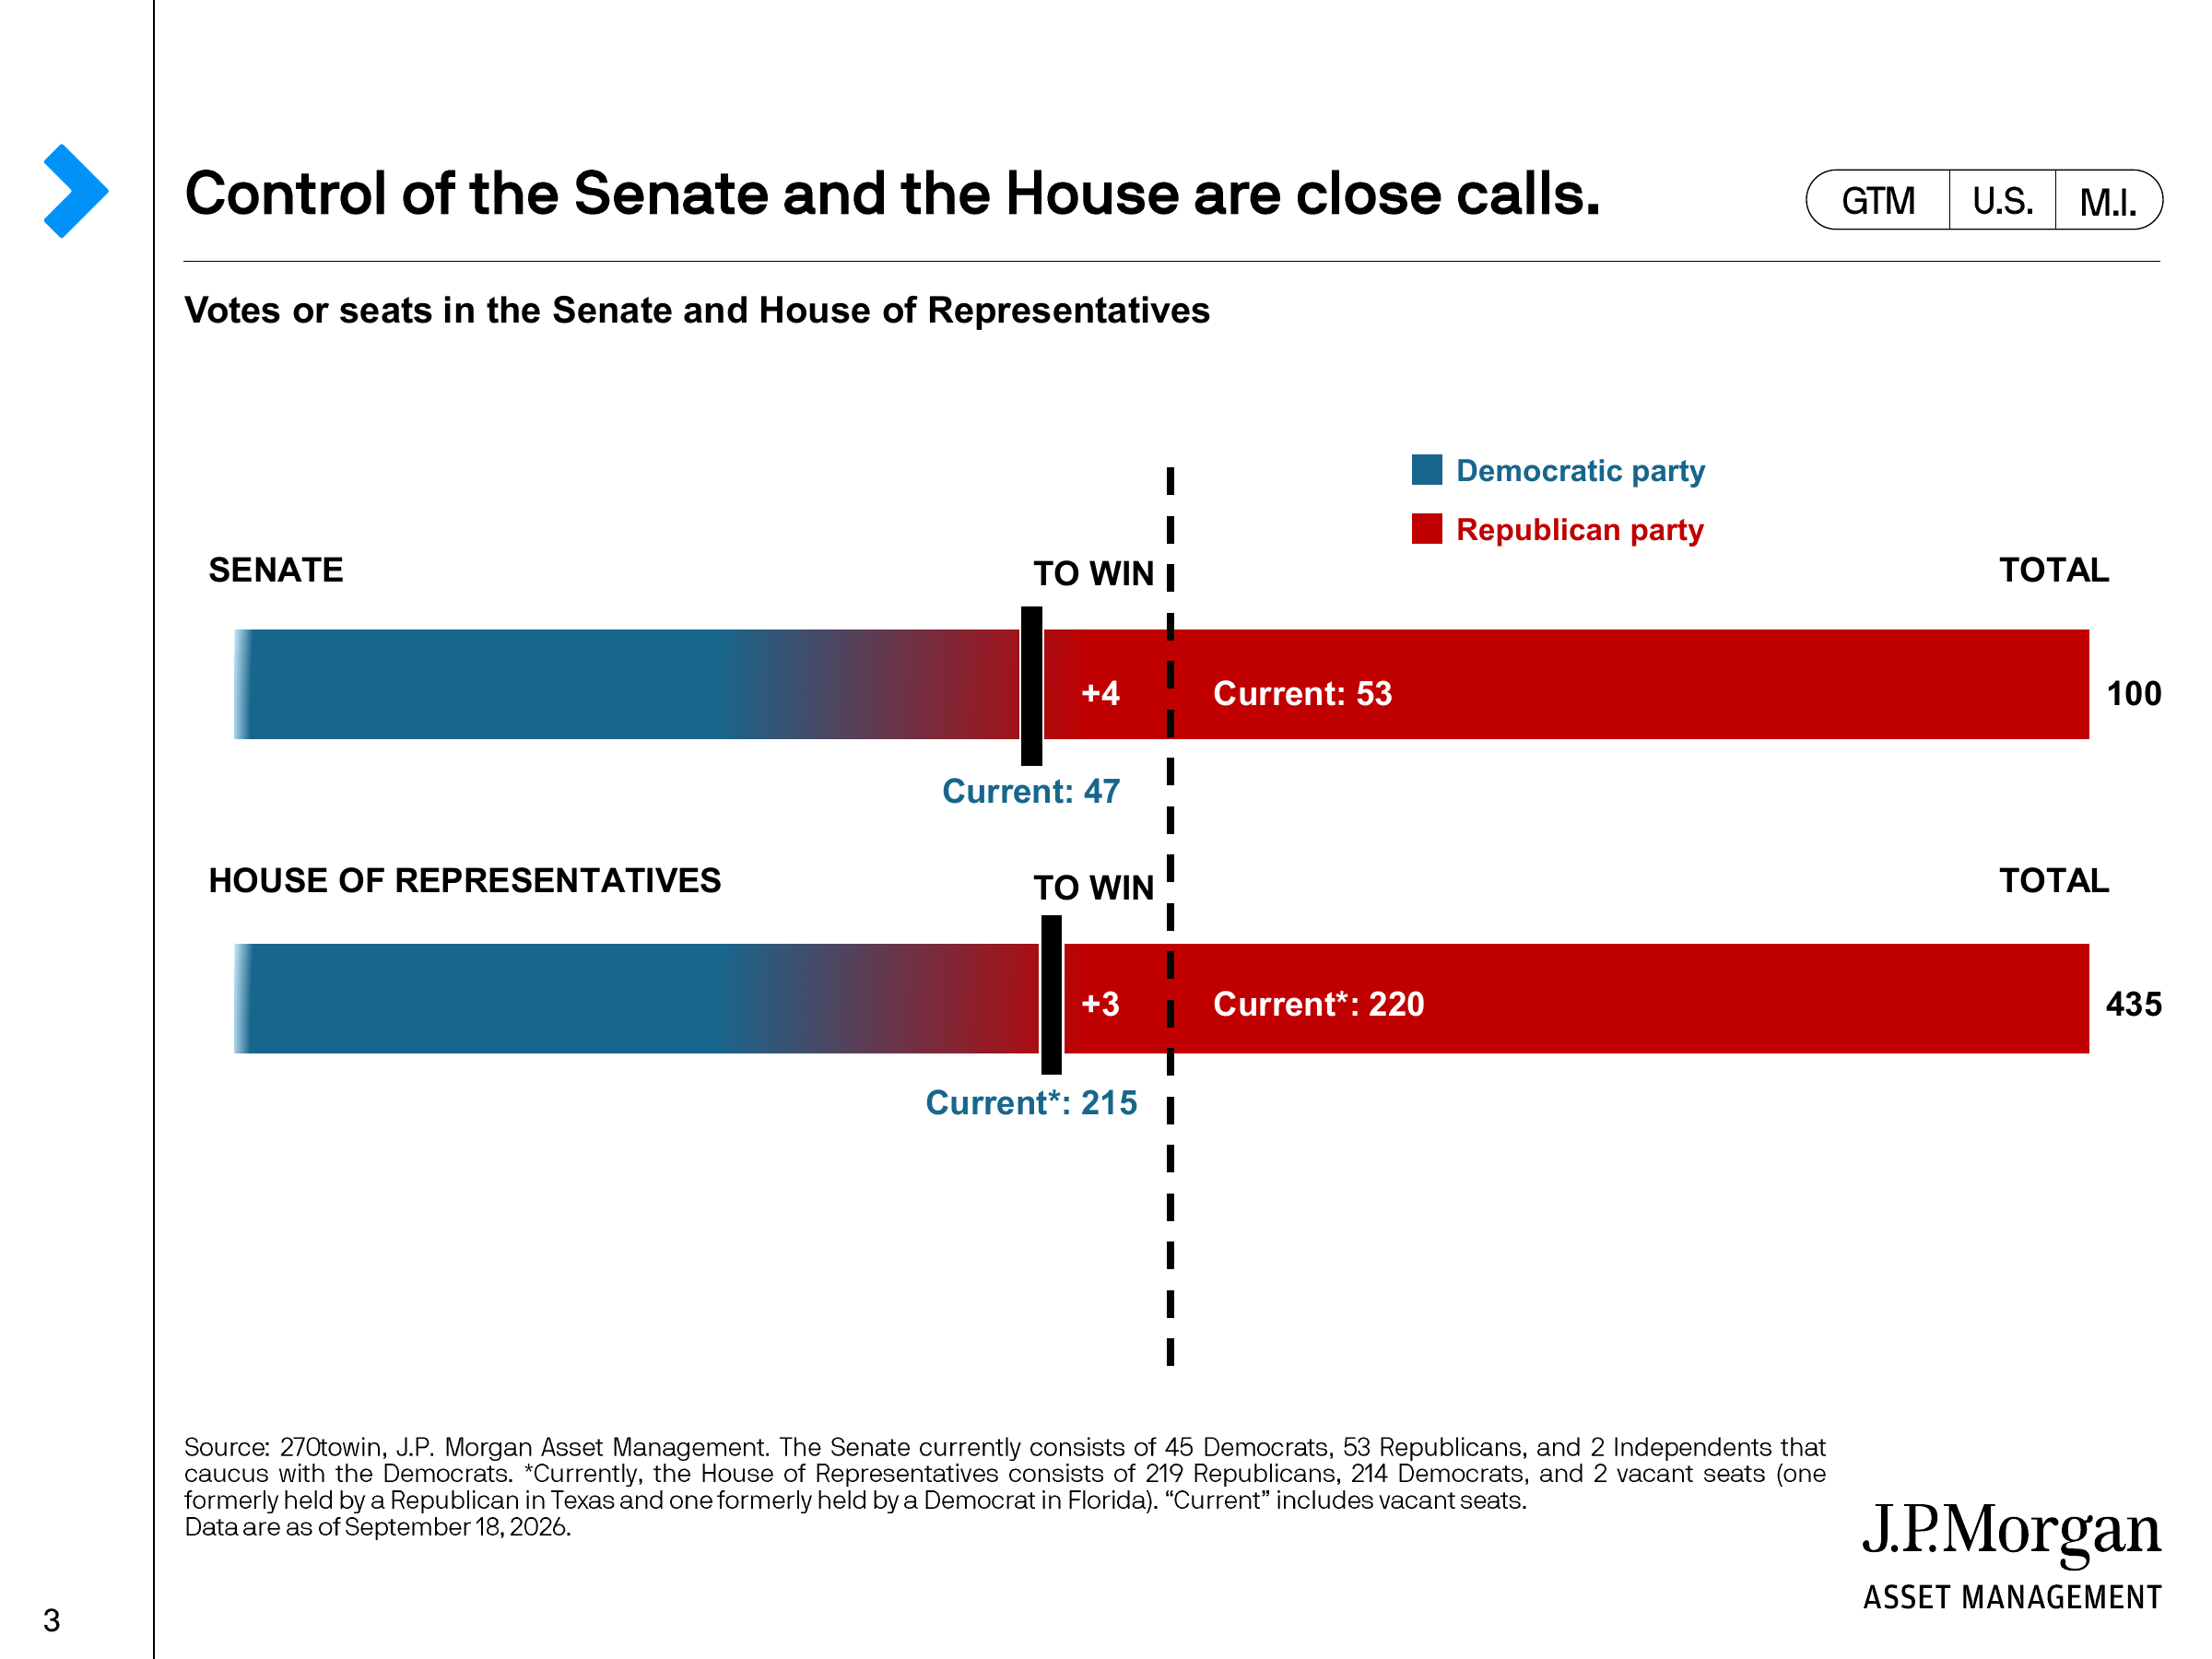
ทั้งสองสภาใกล้เคียงกันมาก แต่สิ่งที่ตลาดสนใจจริงๆ คือ นโยบายสามารถเปลี่ยนแปลงได้หรือไม่
เมื่อมองจากการเลือกตั้งเอง ปี 2026 มีพื้นที่สำหรับการปรับโครงสร้างสภาคองเกรสค่อนข้างมาก
สถิติของ J.P. Morgan แสดงว่า ณ วันที่ 18 กันยายน วุฒิสภาประกอบด้วยสมาชิกพรรครีพับลิกัน 53 คน สมาชิกพรรคเดโมแครต 45 คน และสมาชิกอิสระ 2 คนที่ลงคะแนนร่วมกับกลุ่มพรรคเดโมแครต หากพรรคเดโมแครตต้องการครองเสียงข้างมาก ต้องได้ที่นั่งเพิ่มสุทธิ 4 ที่นั่ง ส่วนเสียงข้างมากในสภาผู้แทนราษฎรก็มีข้อได้เปรียบที่แคบเช่นกัน
แต่รายงานชุดนี้ไม่ได้ equate "สภาคองเกรสเปลี่ยนมือ" กับ "ตรรกะตลาดพลิกกลับ" โดยตรง หากแต่ให้ความสนใจว่า หลังจากแผนที่สภาคองเกรสเปลี่ยนแปลงไป นโยบายใดจะถูกจำกัด และนโยบายใดยังสามารถผลักดันต่อไปได้
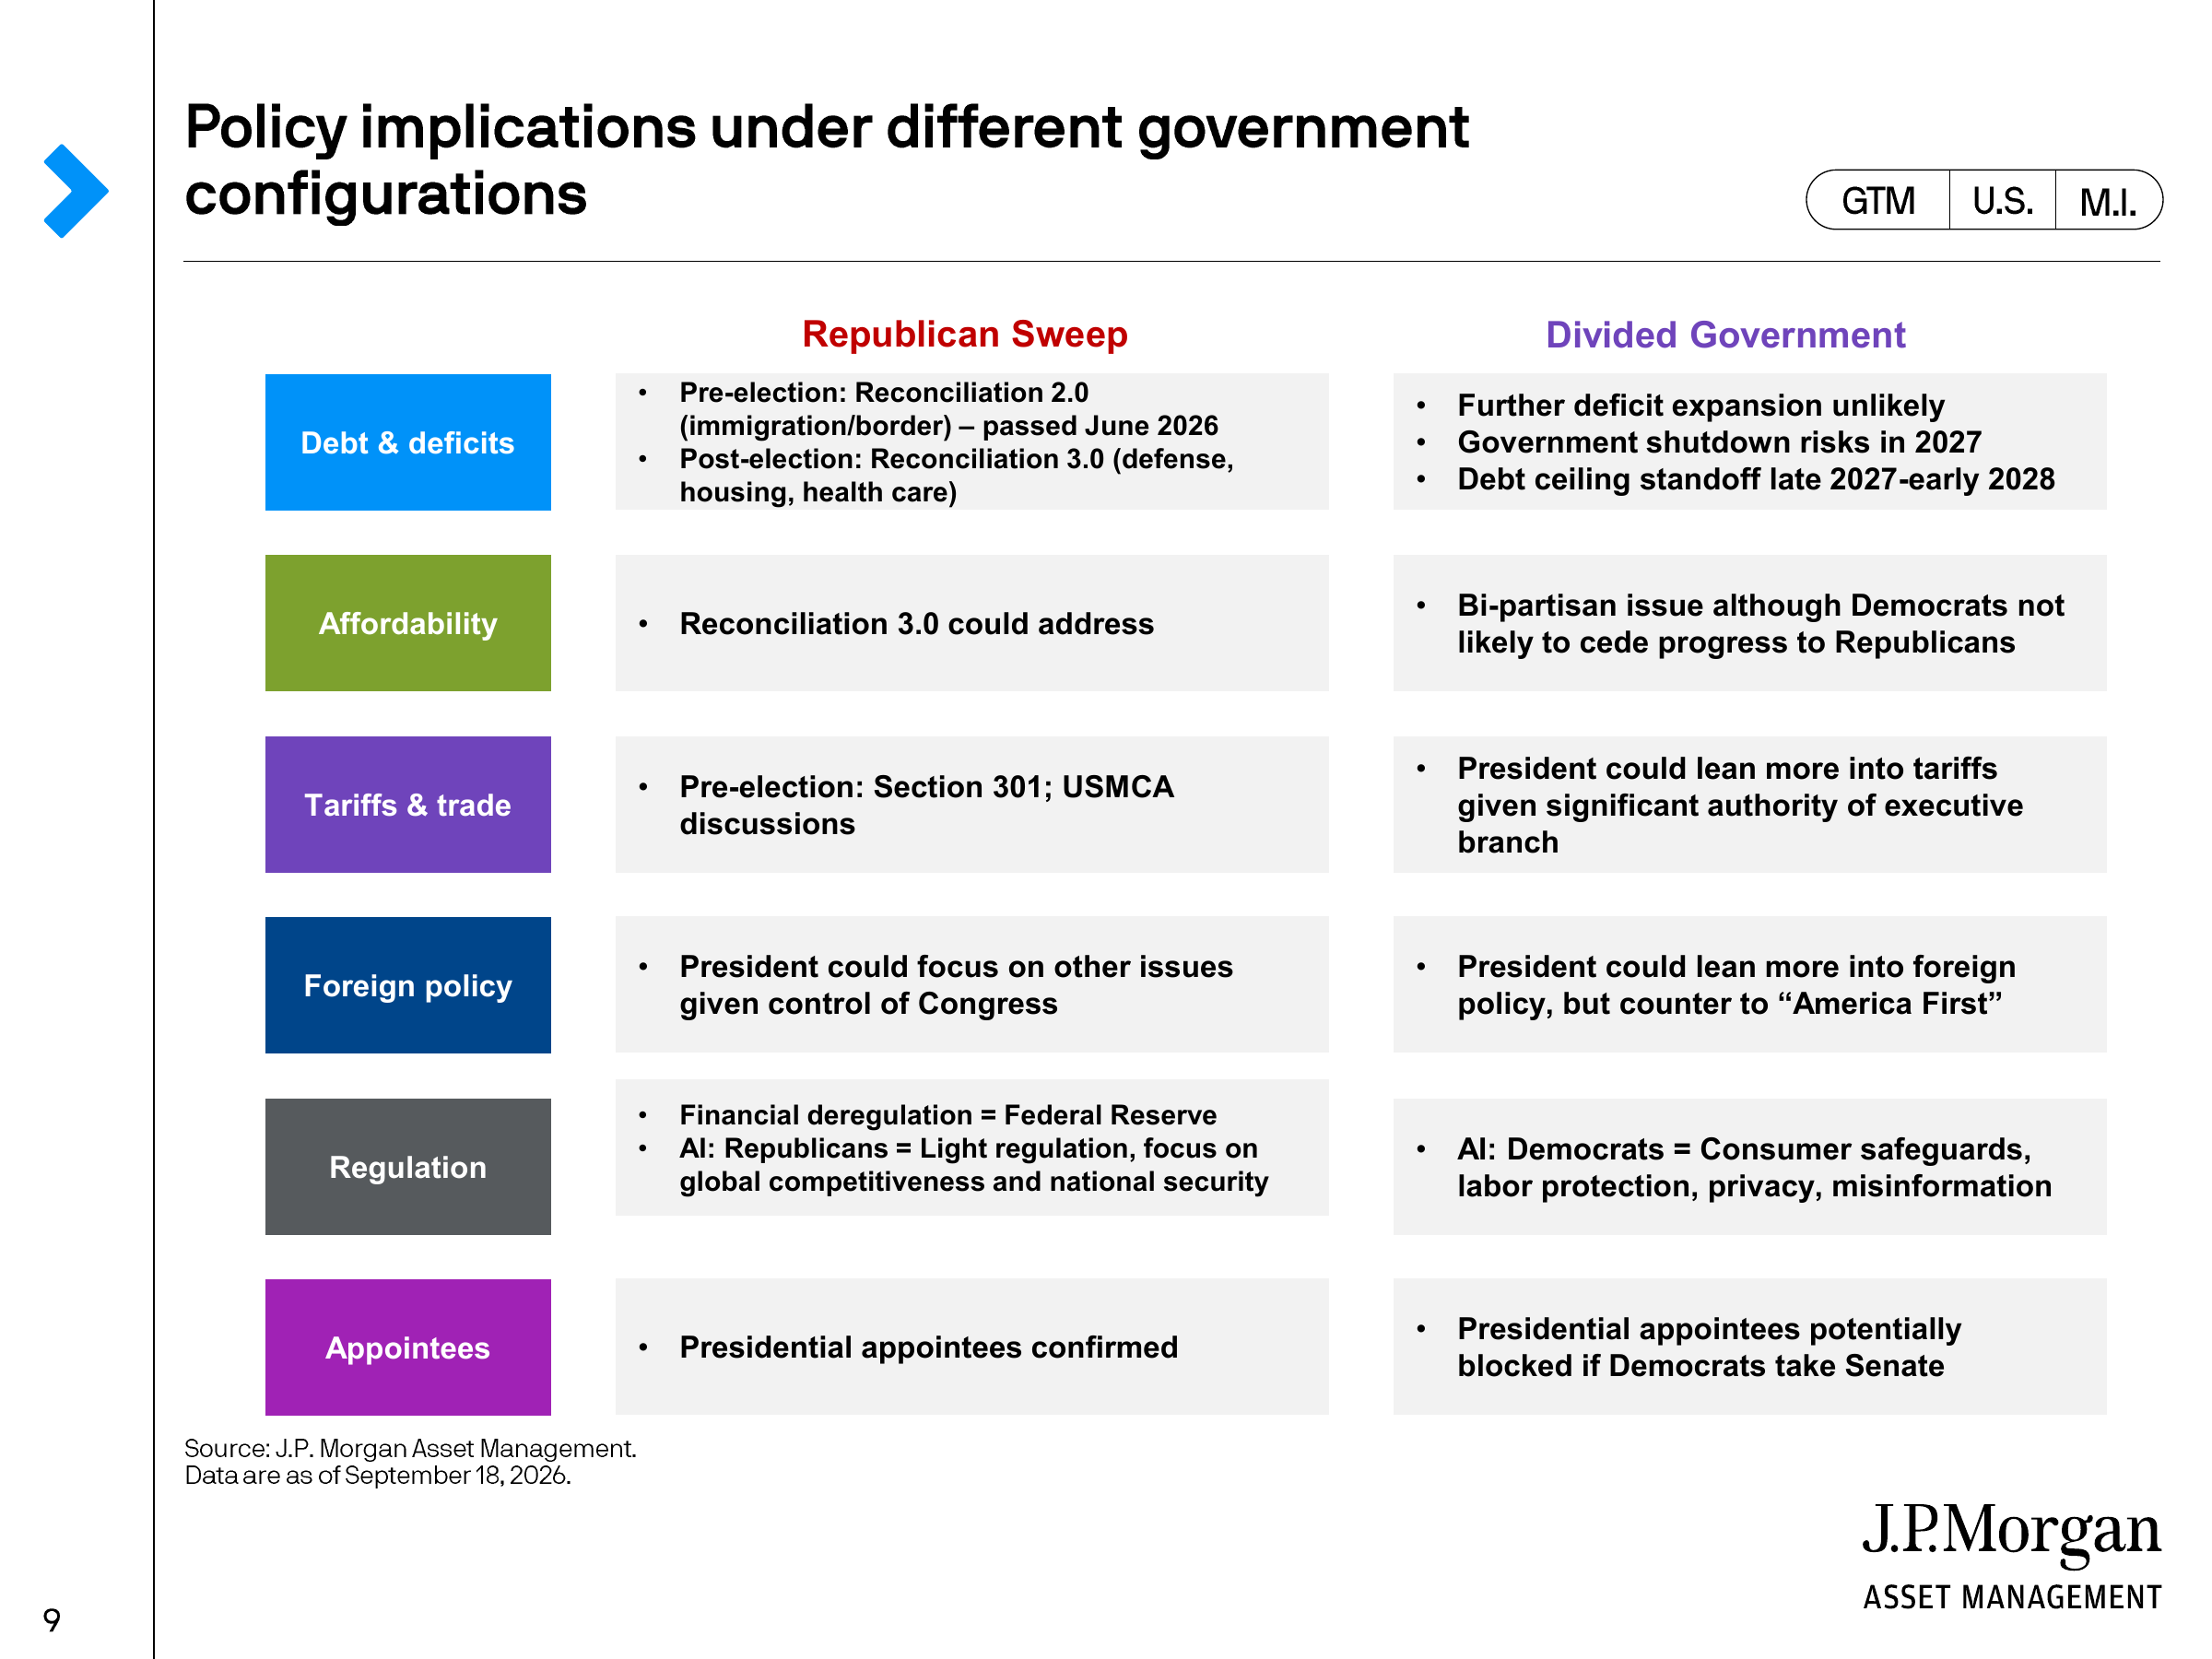
ยกตัวอย่างด้านการคลัง J.P. Morgan เห็นว่า หากเกิดรัฐบาลแบ่งแยก พื้นที่ในการขยายการขาดดุลการคลังเพิ่มเติมอาจถูกจำกัดมากขึ้น ในขณะเดียวกัน การปิดหน่วยงานรัฐบาลในปี 2027 และการเจรจาเพดานหนี้ในช่วงปลายปี 2027 ถึงต้นปี 2028 อาจกลับมาเป็นจุดเสี่ยงของตลาดอีกครั้ง ในทางตรงกันข้าม หากพรรครีพับลิกันยังคงควบคุมสภาคองเกรส กฎหมายประสานงบประมาณฉบับใหม่อาจยังเกี่ยวข้องกับด้านกลาโหม ที่อยู่อาศัย และการแพทย์
สิ่งนี้แสดงให้เห็นว่า ผลกระทบของการเลือกตั้งต่อตลาดไม่ใช่ห่วงโซ่ง่ายๆ แบบ "พรรคใดชนะ→หุ้นขึ้นหรือลง" หากแต่ต้องผ่านนโยบาย แล้วจึงส่งต่อไปยังการขาดดุล การเติบโต เงินเฟ้อ และอัตราดอกเบี้ย
การคลังอาจถูกจำกัดโดยสภาคองเกรส แต่ภาษีศุลกากรและการกำกับดูแลไม่ได้ขึ้นอยู่กับสภาคองเกรสทั้งหมด
ความแตกต่างนี้ชัดเจนเป็นพิเศษในนโยบายการค้า
J.P. Morgan ชี้ว่า ในสถานการณ์รัฐบาลแบ่งแยก ประธานาธิบดียังมีอำนาจบริหารค่อนข้างมาก ดังนั้นนโยบายการค้าอาจไม่จำเป็นต้องหดตัวลงอย่างชัดเจนเมื่อการควบคุมสภาคองเกรสเปลี่ยนแปลง รายงานระบุว่า ภาษีศุลกากร Section 301 รอบใหม่และการหารือที่เกี่ยวข้องกับ USMCA ได้กลับเข้าสู่สายตานโยบายอีกครั้ง ณ วันที่ 18 กันยายน อัตราภาษีศุลกากรเฉลี่ยที่แท้จริงสำหรับสินค้าอุปโภคบริโภคนำเข้าของสหรัฐฯ อยู่ที่ประมาณ 10.6%
พูดอีกอย่างหนึ่ง การเปลี่ยนแปลงของสภาคองเกรสอาจส่งผลอย่างชัดเจนต่อการออกกฎหมายด้านการคลัง แต่ไม่ได้หมายความว่าจะจำกัดนโยบายภาษีศุลกากรได้ในระดับเดียวกันเสมอไป
ด้านการกำกับดูแลอาจแสดงความแตกต่างของนโยบายได้ชัดเจนกว่า J.P. Morgan ในหัวข้อ AI ได้สรุปทิศทางนโยบายของพรรครีพับลิกันว่าเน้นการกำกับดูแลที่เบากว่า ให้ความสำคัญกับความสามารถในการแข่งขันระดับโลกและความมั่นคงแห่งชาติ ส่วนนโยบายที่เกี่ยวข้องของพรรคเดโมแครตเน้นการคุ้มครองผู้บริโภค สิทธิแรงงาน ความเป็นส่วนตัว และการจัดการข้อมูลเท็จมากกว่า ต้องเน้นย้ำว่าสิ่งที่อธิบาย هنا คือการสรุปทิศทางนโยบายของ J.P. Morgan ภายใต้การจัดตั้งรัฐบาลสองรูปแบบ ไม่ได้หมายความว่ากฎระเบียบ конкретные จะลงเอยตามกรอบนี้เสมอไป
ดังนั้น จากมุมมองของการกำหนดราคาสินทรัพย์ สิ่งที่สำคัญจริง ๆ ไม่ใช่ป้ายกำกับทางการเมือง本身 แต่เป็นว่าความแตกต่างเชิงนโยบายเหล่านี้ท้ายที่สุดเพียงพอที่จะเปลี่ยนต้นทุนขององค์กร แผนการลงทุน อัตรากำไร และเงินเฟ้อระดับมหภาคหรือไม่
ปีเลือกตั้งกลางเทอมอ่อนแอกว่าจริง แต่ «การเลือกตั้งทำให้ตลาดร่วง» ไม่เป็นจริง
ข้อมูลในอดีตดูเหมือนทำให้เกิดภาพ impression ได้ง่ายว่า การเลือกตั้งกลางเทอมไม่เป็นผลดีต่อตลาดหุ้นสหรัฐฯ
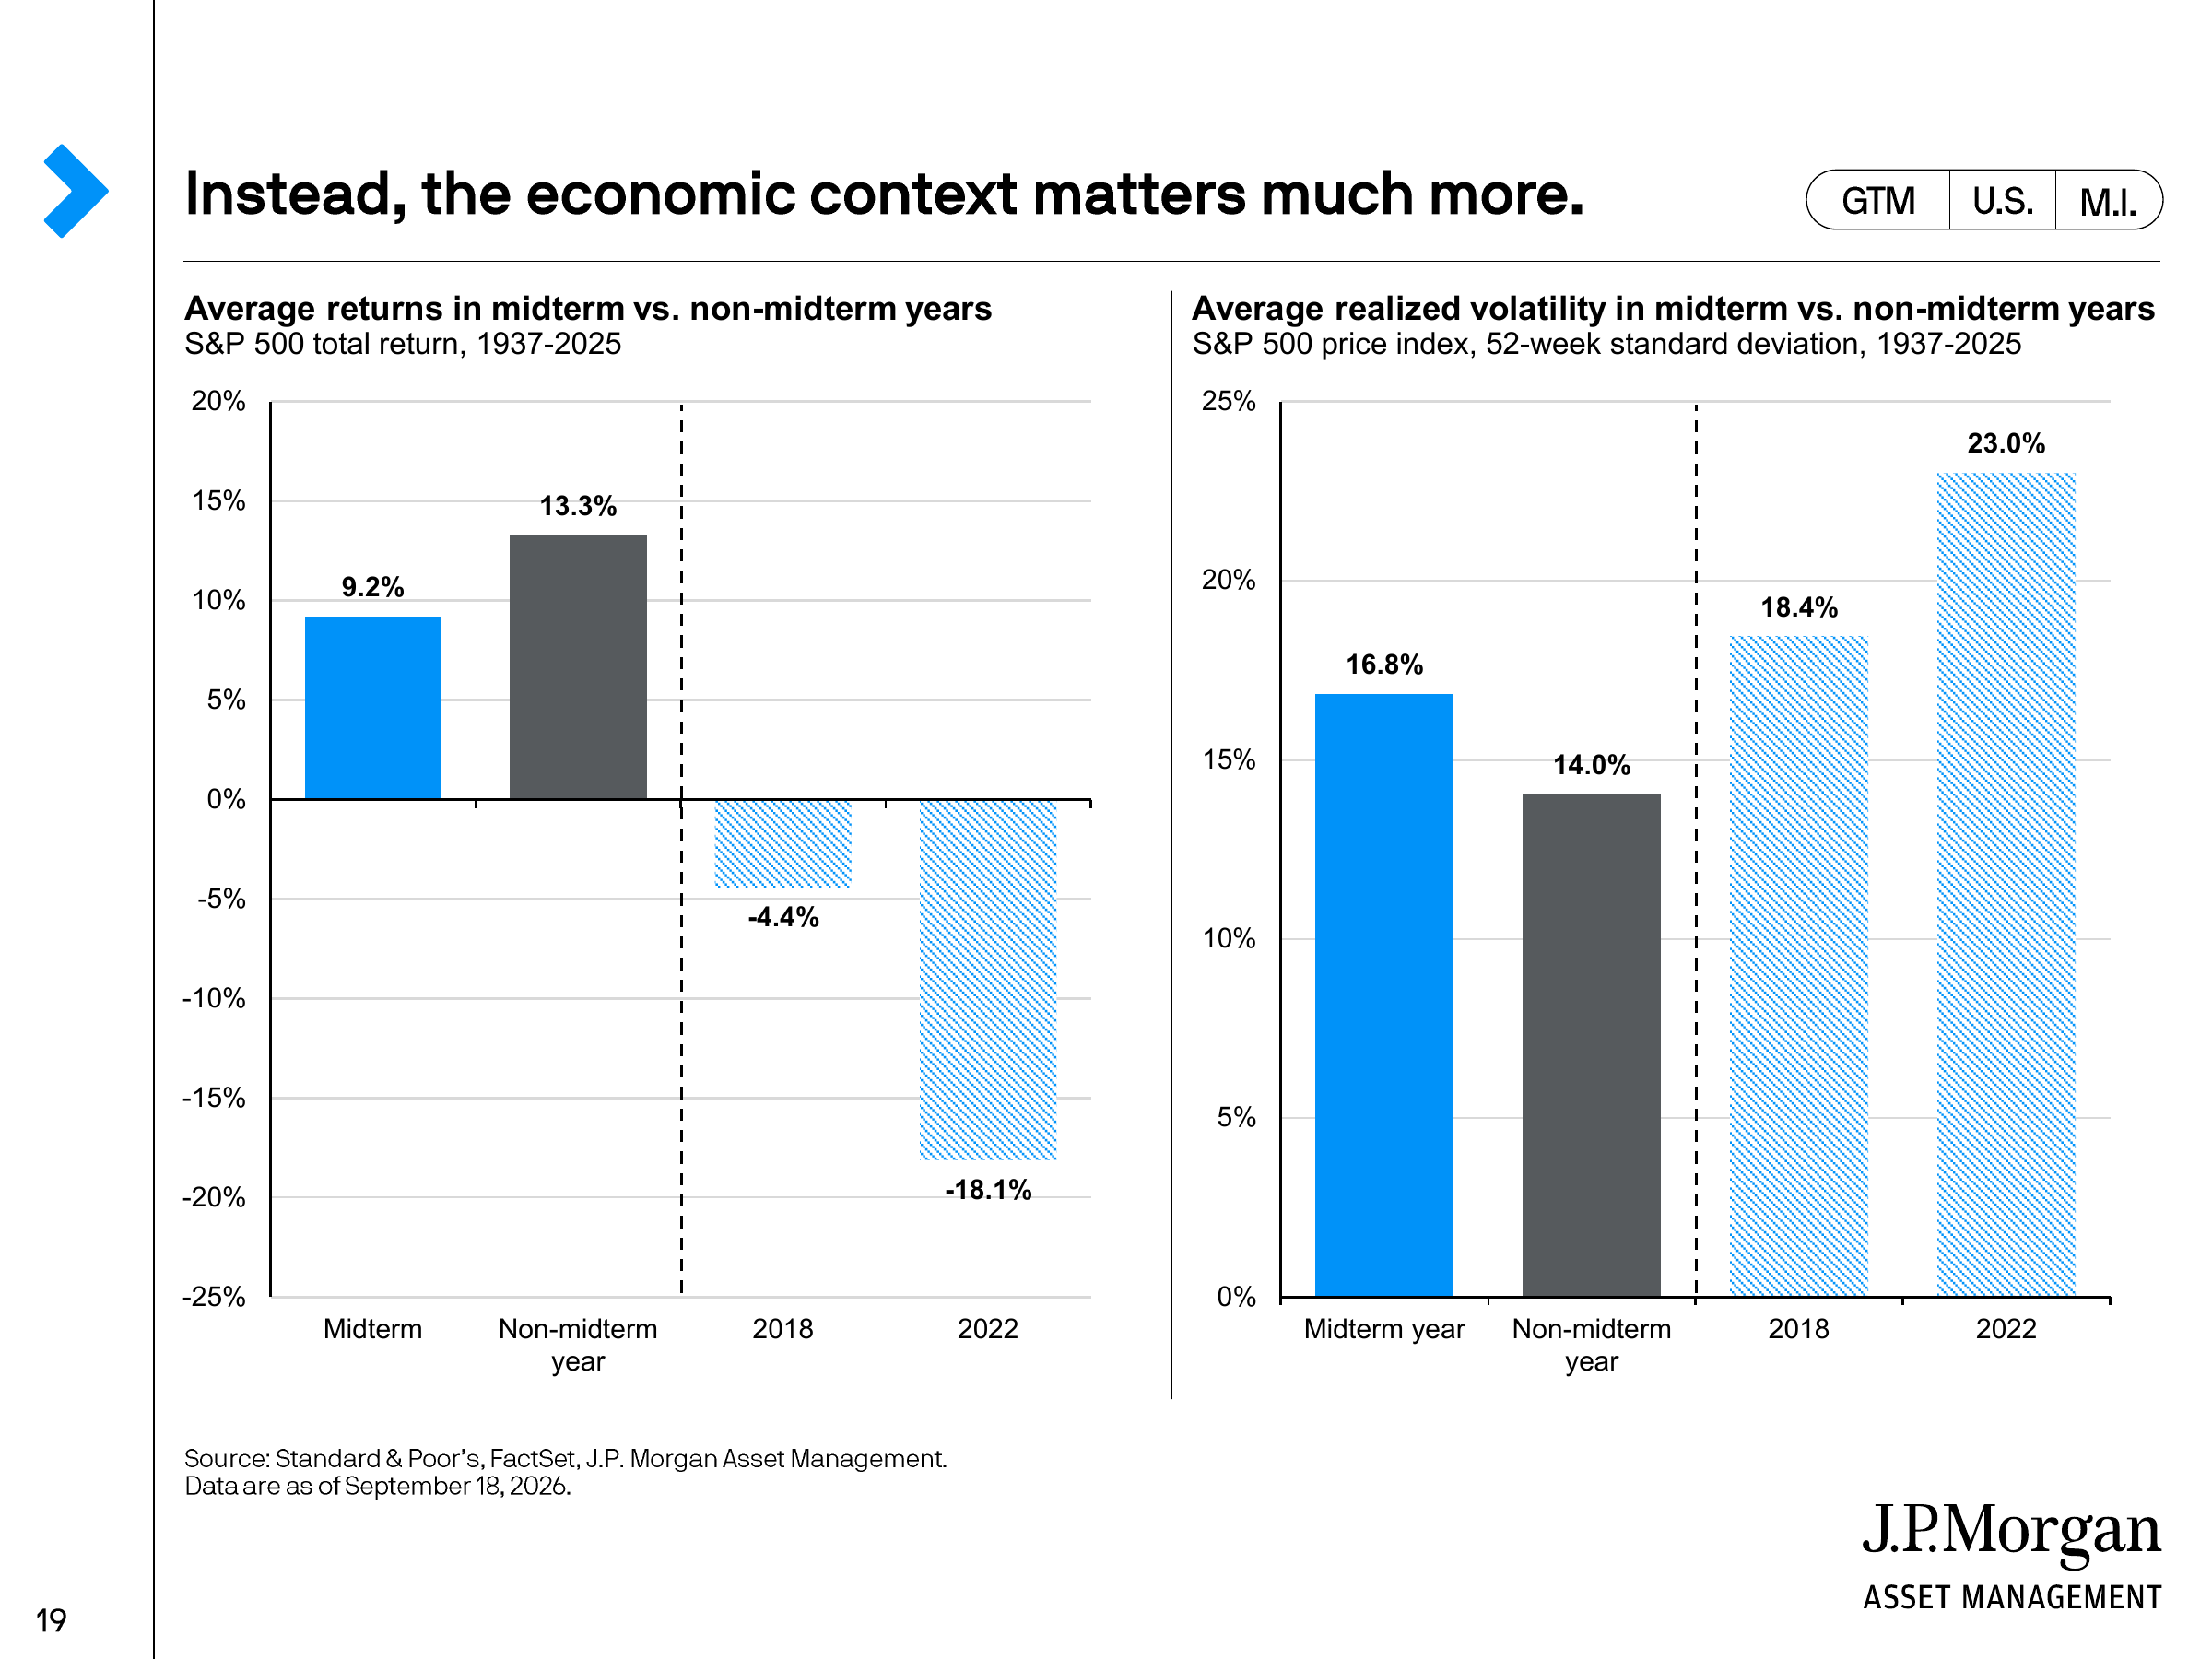
สถิติของ J.P. Morgan แสดงว่า นับตั้งแต่ปี 1937 ผลตอบแทนรวมเฉลี่ยของ S&P 500 ในปีเลือกตั้งกลางเทอมอยู่ที่ 9.2% ต่ำกว่าปีที่ไม่มีการเลือกตั้งกลางเทอมซึ่งอยู่ที่ 13.3% และความผันผวนจริงเฉลี่ยในปีเลือกตั้งกลางเทอมก็สูงกว่าด้วย
แต่ค่าเฉลี่ยปกปิดประเด็นสำคัญประการหนึ่งไว้ นั่นคือ ปีเลือกตั้งกลางเทอมมักเกิดเหตุการณ์มหภาคอื่น ๆ ที่สำคัญกว่าขึ้นพร้อมกัน
ในปี 2018 ผลตอบแทนรวมตลอดปีของ S&P 500 อยู่ที่ประมาณ -4.4% และในปี 2022 อยู่ที่ประมาณ -18.1% ทั้งสองปีบังเอิญเป็นปีเลือกตั้งกลางเทอม แต่ J.P. Morgan เชื่อมโยงแรงกดดันในตลาดหลักกับนโยบายการเงินตึงตัวของธนาคารกลางสหรัฐฯ ในขณะนั้นเป็นหลัก ปี 2002 ก็เป็นปีเลือกตั้งกลางเทอมที่ผลตอบแทนย่ำแย่เช่นกัน โดยตลาดยังคงซึมซับผลจากการแตกของฟองสบู่ดอตคอม
ดังนั้น การสรุปปีเหล่านี้ง่าย ๆ ว่า «เพราะเป็นการเลือกตั้งกลางเทอม ตลาดหุ้นจึงผลตอบแทนไม่ดี» ที่จริงแล้วเป็นการสับสนระหว่างความสัมพันธ์เชิงสหสัมพันธ์กับความเป็นเหตุเป็นผล
นี่ก็เป็นประเด็นที่รายงานทั้งชุดของ J.P. Morgan เน้นย้ำซ้ำแล้วซ้ำเล่าเช่นกัน ในการทำความเข้าใจผลตอบแทนตลาดในอดีต สภาพแวดล้อมทางเศรษฐกิจมักมีพลังในการอธิบายมากกว่าสภาพแวดล้อมทางการเมือง
ฤดูกาลที่ชัดเจนจริง ๆ คือสามไตรมาสแรกอ่อนแอ ไตรมาสสี่ฟื้นตัว
หากจำเป็นต้องค้นหาลักษณะร่วมของปีเลือกตั้งกลางเทอมจากประวัติศาสตร์จริง ๆ รูปแบบที่ชัดเจนกว่ากลับปรากฏอยู่ในจังหวะภายในปี
สถิติของ J.P. Morgan ต่อวัฏจักรการเลือกตั้งกลางเทอมในช่วงปี 1982—2022 แสดงว่า S&P 500 ในปีเลือกตั้งกลางเทอมมีผลตอบแทนด้านราคาเฉลี่ยในไตรมาสที่หนึ่ง สอง และสามอยู่ที่ประมาณ -0.5%, -0.6% และ -0.1% ตามลำดับ ส่วนไตรมาสที่สี่เพิ่มขึ้นเป็น +6.6% สถิติในช่วง 100 วันทำการก่อนและหลังวันเลือกตั้งยังแสดงว่า การปรับตัวดีขึ้นของตลาดในอดีตมักไม่ได้เริ่มในวันสิ้นสุดการลงคะแนน แต่ปรากฏขึ้นแล้วก่อนวันเลือกตั้งไม่ถึงหนึ่งเดือน
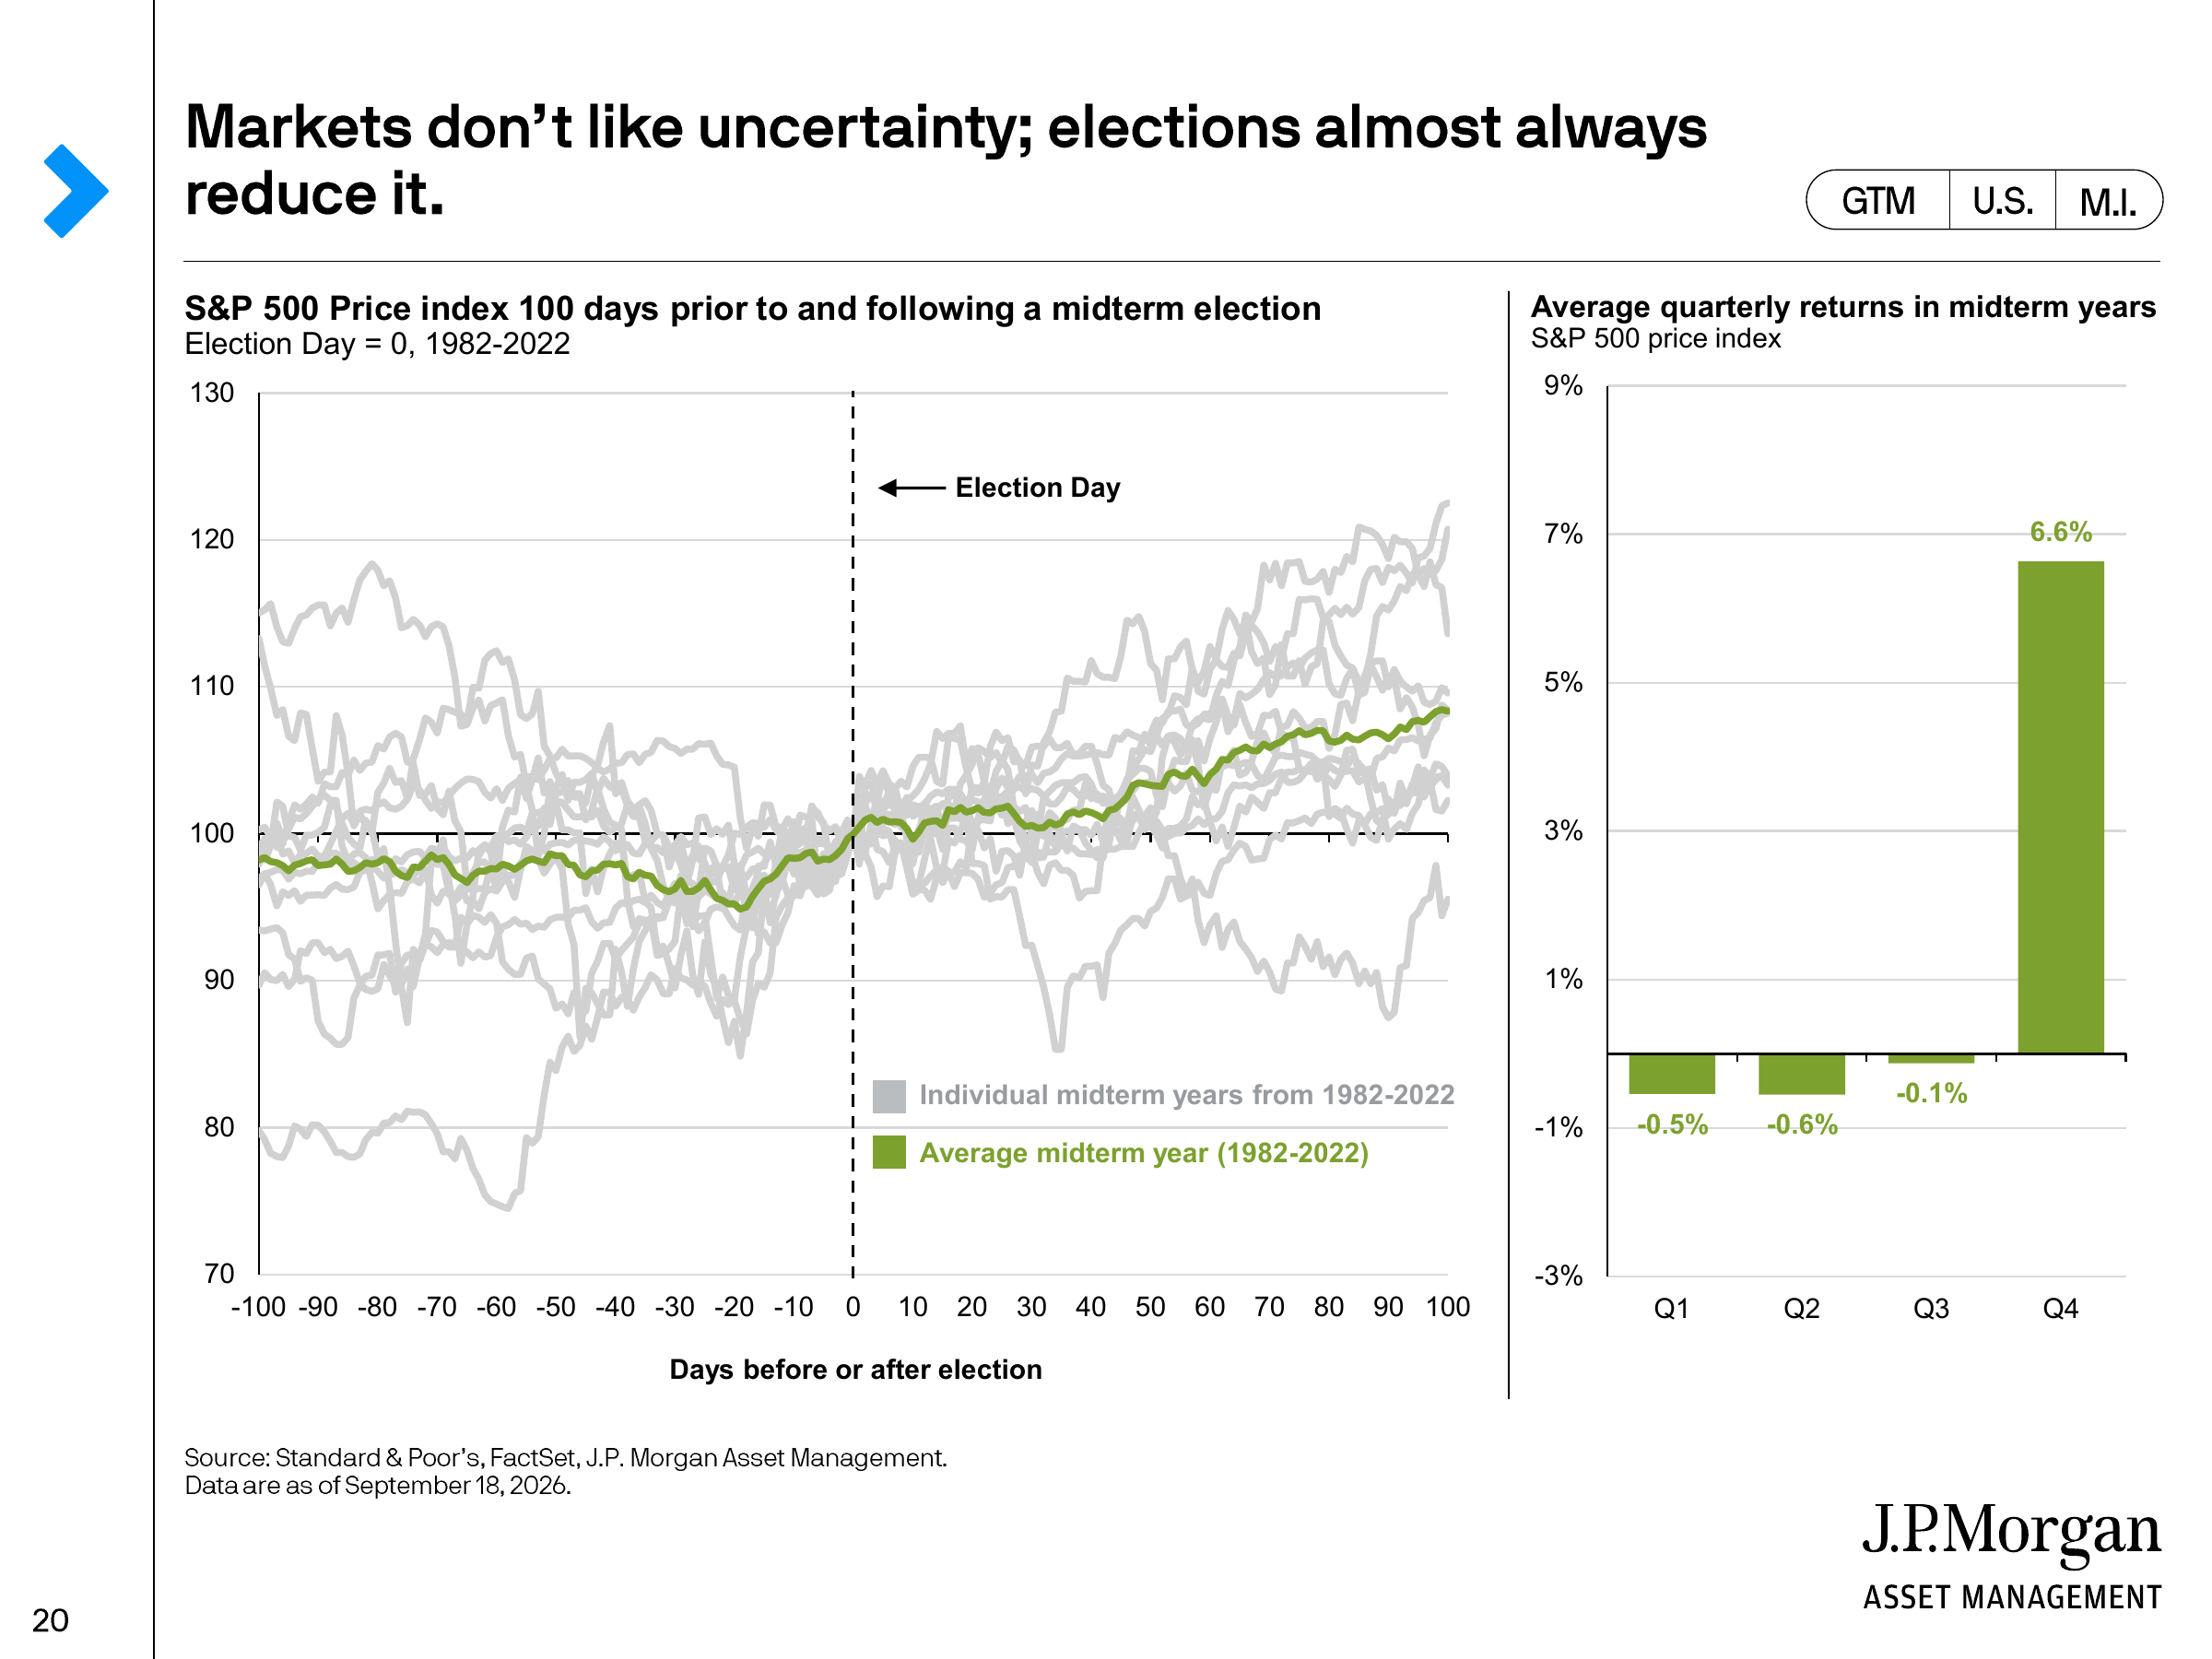
J.P. Morgan อธิบายปรากฏการณ์นี้ว่าเป็น "การคลายตัวของความไม่แน่นอน": ก่อนการเลือกตั้ง ตลาดจำเป็นต้องกำหนดราคาให้กับหลายสถานการณ์นโยบายพร้อมกัน เมื่อวันเลือกตั้งใกล้เข้ามา เส้นทางนโยบายที่เป็นไปได้ก็ค่อยๆ แคบลง แหล่งความไม่แน่นอนจากการเลือกตั้งจึงลดลงตามไปด้วย
แต่สิ่งนี้ยังคงเข้าใจได้เพียงในฐานะสถิติเชิงประวัติศาสตร์เท่านั้น ไม่สามารถนำมาคาดการณ์ตลาดปี 2026 โดยตรงได้
ปี 2002 เป็นตัวอย่างที่ชัดเจนในทางตรงกันข้าม แม้การเลือกตั้งกลางเทอมจะจบลงแล้ว แต่แรงกดดันจากปัจจัยพื้นฐานที่เกิดจากการแตกของฟองสบู่เทคโนโลยีก็ยังคงมีน้ำหนักเหนือกว่าปัจจัย "ความไม่แน่นอนทางการเมืองที่หายไป" กล่าวคือ การเลือกตั้งสามารถยุติความไม่รู้ทางการเมืองได้ แต่ไม่สามารถยุติวัฏจักรเศรษฐกิจได้
สิ่งที่ต้องจับตาจริงๆ ในปี 2026 ยังคงเป็นเงินเฟ้อและอัตราดอกเบี้ย
กรอบความคิดนี้ใช้กับปีนี้ได้ชัดเจนเป็นพิเศษ
CPI ของสหรัฐฯ เดือนสิงหาคมเพิ่มขึ้น 3.4% เมื่อเทียบปีต่อปี ขณะที่ Core CPI อยู่ที่ 2.4% เมื่อเทียบปีต่อปี โดยราคาน้ำมันเบนซินเพิ่มขึ้น 3.9% เมื่อเทียบเดือนต่อเดือน คิดเป็นสัดส่วนมากกว่าหนึ่งในสามของการเพิ่มขึ้นของ CPI โดยรวมในเดือนนั้น รายงานของ J.P. Morgan จึงจัดให้ราคาพลังงาน ความสามารถในการแบกรับภาระของครัวเรือน และเงินเฟ้อ กลับมาเป็นตัวแปรสำคัญของสภาพแวดล้อมมหภาคในปัจจุบัน
ต่อมา ธนาคารกลางสหรัฐฯ ในการประชุมเดือนกันยายนได้ขึ้นอัตราดอกเบี้ย 25 เบซิสพอยต์ สู่ระดับ 3.75%—4.00% ในการคาดการณ์เศรษฐกิจล่าสุด FOMC คาดการณ์ค่ามัธยฐานของอัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 ไว้ที่ 4.1% พร้อมคาดการณ์เงินเฟ้อ PCE ตลอดทั้งปีที่ 3.7% และ Core PCE ที่ 3.4%
J.P. Morgan ยังระบุในข้อมูลวันที่ 18 กันยายนว่า ในขณะนั้นตลาดเริ่มคิดราคาความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยอีกครั้งภายในปีนี้แล้ว
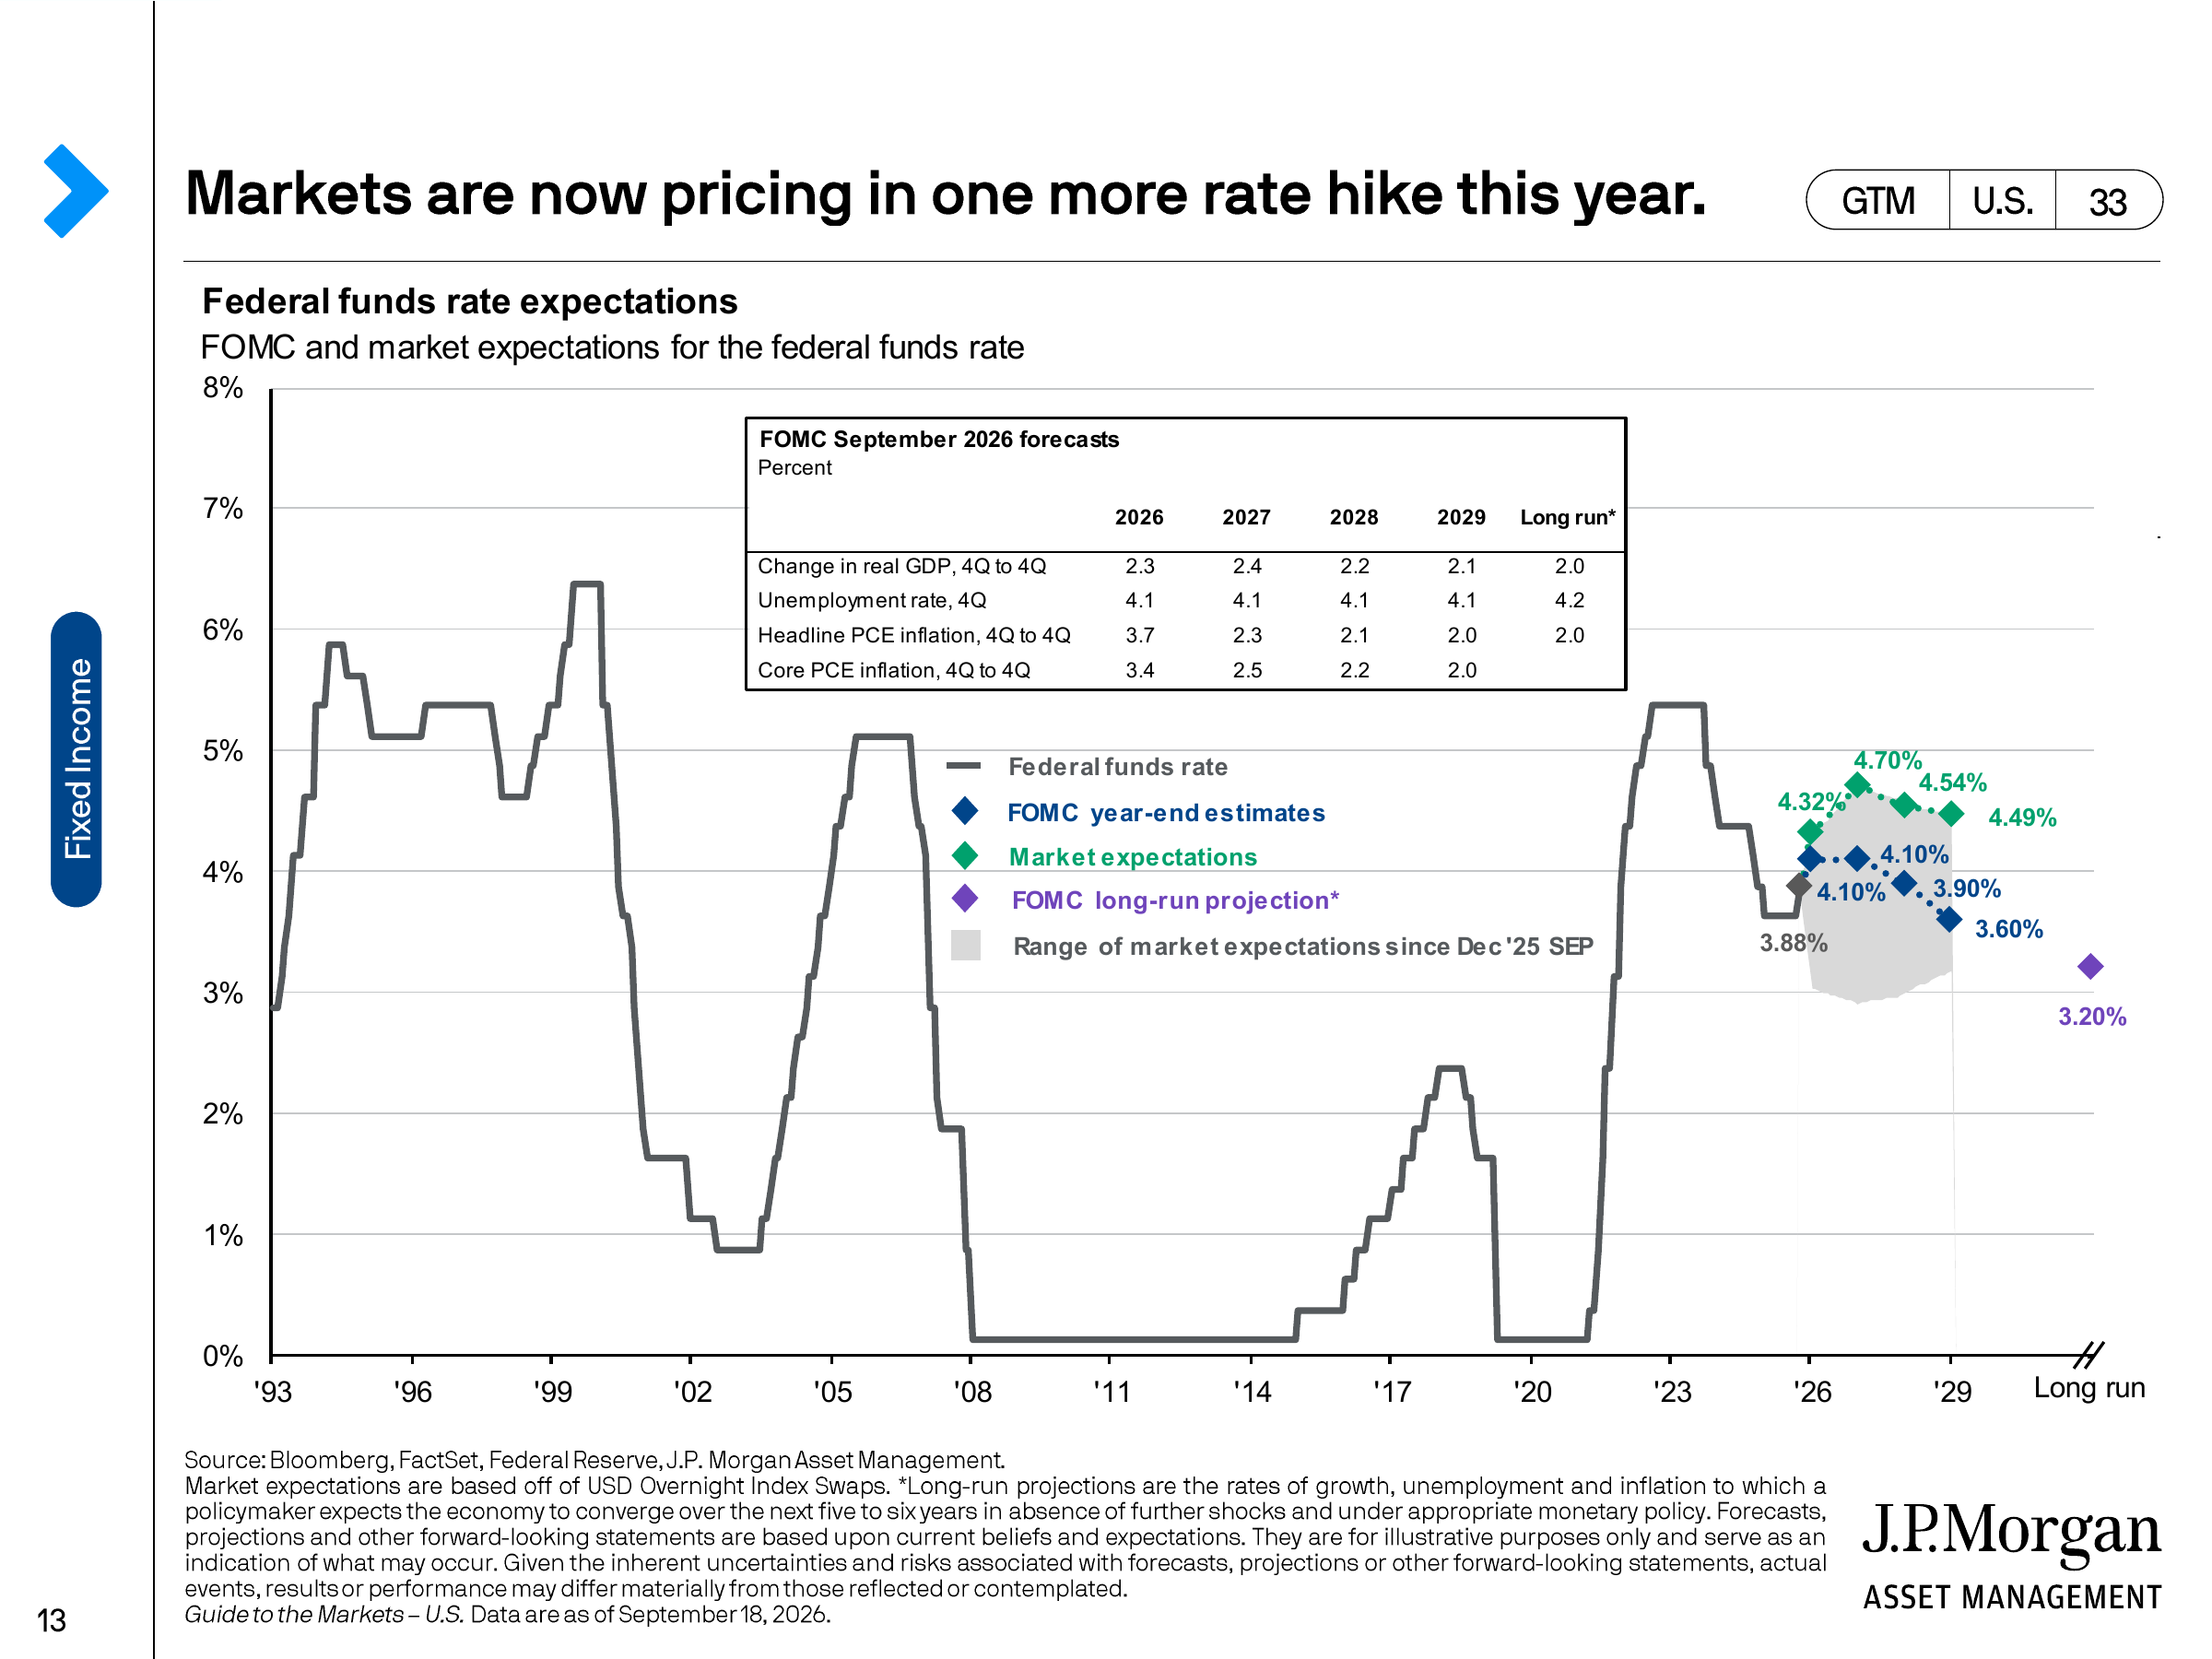
สิ่งนี้ทำให้สภาพแวดล้อมตลาดที่การเลือกตั้งกลางเทอมปี 2026 ดำเนินอยู่ แตกต่างอย่างชัดเจนจาก "การซื้อขายตามการเลือกตั้ง" เพียงอย่างเดียว: ด้านหนึ่งคือการเปลี่ยนแปลงเส้นทางด้านการคลัง การค้า และการกำกับดูแลที่เกิดจากการควบคุมสภาคองเกรส อีกด้านหนึ่งคือการกำหนดราคาใหม่ของเงินเฟ้อและนโยบายการเงินที่เกิดขึ้นแล้ว
ปัจจัยหลังสามารถเปลี่ยนแปลงอัตราดอกเบี้ยปลอดความเสี่ยง อัตราคิดลดในการประเมินมูลค่า และต้นทุนทางการเงินของบริษัทได้โดยตรง ดังนั้นเส้นทางผลกระทบต่อตลาดโดยรวมจึงตรงกว่า
นี่อาจเป็นข้อสรุปที่คุ้มค่าที่สุดจากรายงาน 22 หน้าของ J.P. Morgan ชุดนี้: การเลือกตั้งกลางเทอมอาจสร้างความผันผวนเพิ่มเติม แต่การเมืองเองไม่ใช่กรอบการกำหนดราคาสินทรัพย์ที่เป็นอิสระ มีเพียงเมื่อผลการเลือกตั้งเปลี่ยนแปลงการคลัง การค้า การกำกับดูแล และสุดท้ายส่งผลต่อเงินเฟ้อ อัตราดอกเบี้ย การเติบโต หรือกำไรของบริษัทเท่านั้น จึงจะกลายเป็นตัวแปรของตลาดอย่างแท้จริง
ดังนั้น ในการตรวจสอบตรรกะนี้ในขั้นต่อไป สิ่งที่ควรจับตามองไม่ใช่แค่ผลสำรวจเดียวหรือการเปลี่ยนแปลงที่นั่งในสภา แต่คือว่าราคาพลังงานและเงินเฟ้อจะปรับตัวลดลงได้หรือไม่ เส้นทางการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ จะยังถูกปรับขึ้นต่อไปหรือไม่ พื้นที่ทางการคลังหลังการเลือกตั้งจะเปลี่ยนแปลงอย่างไร และนโยบายภาษีศุลกากรและกฎระเบียบจะเข้าสู่การคาดการณ์กำไรของบริษัทต่างๆ อย่างแท้จริงหรือไม่
[ลิงก์ต้นฉบับ]
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia