ก.ล.ต. สหรัฐฯ ลากเส้นแดงการซื้อคืนโทเคน: ใครควบคุมการซื้อคืน เป็นตัวกำหนดว่ามันเป็นกลไกหรือคำสัญญา
หัวข้อต้นฉบับ: 《เรื่องเล่าการซื้อคืนโทเค็นกำลังเจอจุดพลิกผัน? SEC จู่ๆ ก็ชี้เส้นแดงกำกับดูแลชัดเจน ไม่ใช่ทุกกรณีของ "เอากำไรมาซื้อโทเค็น" ที่ปลอดภัยเสมอไป》
ผู้เขียนต้นฉบับ: เจมินี, Shenchao TechFlow
SEC อัปเดตแนวทางการซื้อคืนโทเค็น ลากเส้นแดงใหม่ให้ตลาด
ตลาดนี้ช่วงหลังหลงใหลเรื่องเล่าเก่าเรื่องหนึ่งมาก: โปรโตคอลทำกำไรได้ ก็เอาไปซื้อโทเค็นของตัวเองในตลาดรอง
ตั้งแต่ Hyperliquid ไปจนถึง pump.fun ไปจนถึง Uniswap และ Ethena แทบทุกโปรเจกต์ชั้นนำกำลังเคลื่อนไปในทิศทางนี้ "การซื้อคืนโทเค็น" กลายเป็นปัจจัยพื้นฐานที่แข็งแกร่งที่สุดของตลาดคริปโตในตอนนี้
ใครซื้อคืนมากกว่า ใครก็ยิ่งดูเหมือนบริษัทคุณภาพที่ทำกำไรได้ โทเค็นก็ยิ่งมีปัจจัยบวกมากพอที่จะปรับขึ้น
แต่การ "ดูเหมือนบริษัทที่ทำกำไรได้" ในอุตสาหกรรมคริปโตกลับเป็นชนวนความเสี่ยงด้านการปฏิบัติตามกฎเกณฑ์ที่อันตรายที่สุด
ในสหรัฐฯ อำนาจตีความขั้นสุดท้ายว่าทั้งโทเค็นหนึ่งเป็น "หลักทรัพย์" หรือไม่ อยู่ในมือของ SEC (คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ) หาก SEC เห็นว่าโปรเจกต์กำลังสัญญาต่อสาธารณะว่า "เราจะพยายามทำงาน เพื่อให้โทเค็นในมือคุณมีมูลค่าเพิ่มขึ้นผ่านการซื้อคืน" โทเค็นนั้นจะถูกจัดประเภทเป็น "สัญญาการลงทุน" (หลักทรัพย์) ผลที่ตามมาร้ายแรงถึงขั้นทำลายล้าง:
แพลตฟอร์มซื้อขายที่ปฏิบัติตามกฎเกณฑ์อย่าง Coinbase จะถูกบังคับให้เพิกถอน ช่องทางทุนจากสหรัฐฯ จะถูกปิดตายสนิท โมเดลธุรกิจจะหยุดชะงักทันที
เพื่อทำให้ขอบเขตตรงนี้ชัดเจน SEC ได้จัดทำชุดคำถาม-คำตอบแนะนำ (FAQ) เกี่ยวกับ "สินทรัพย์คริปโตเป็นหลักทรัพย์หรือไม่" ไว้ตลอด ซึ่งเป็น "คัมภีร์แดง" ที่สำนักงานกฎหมายและฝ่ายโปรเจกต์ต่างๆ ใช้หลบหลีกกับดักการกำกับดูแล
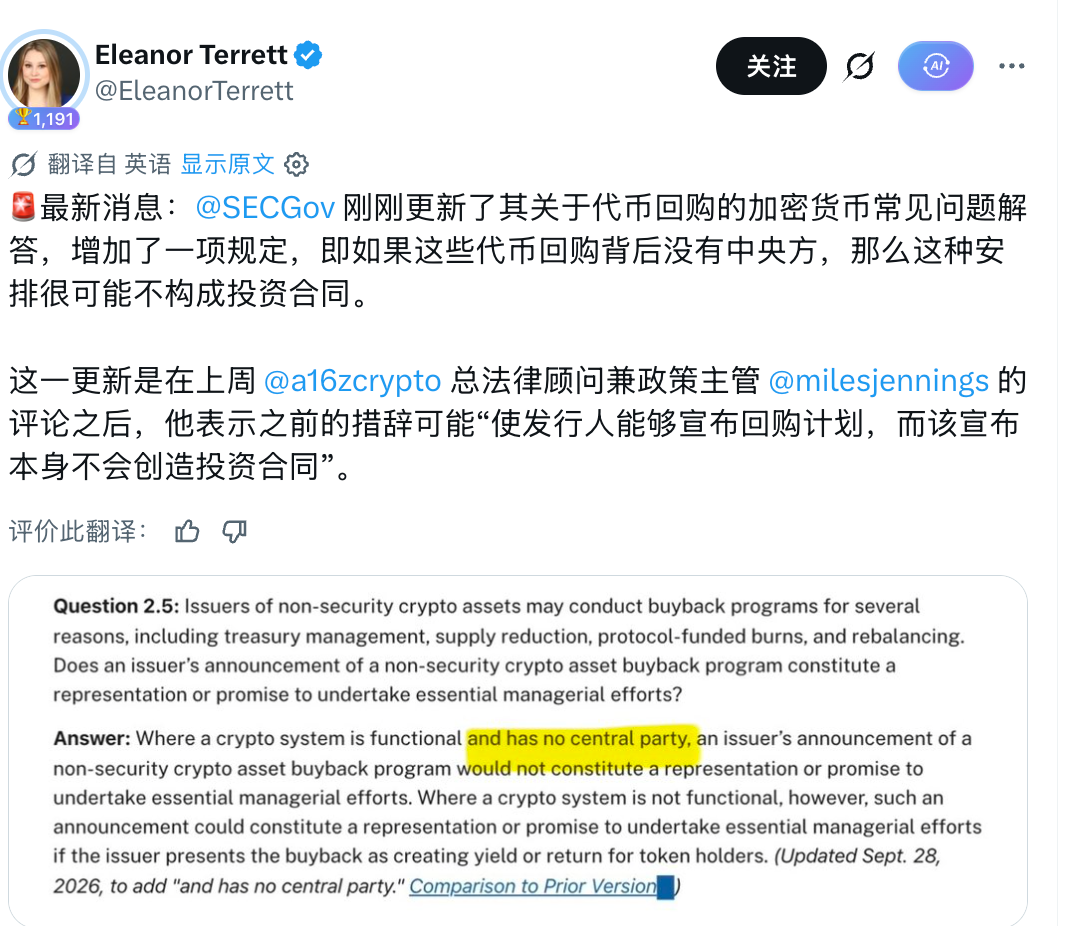
ตามการเปิดเผยของนักข่าวคริปโตต่างประเทศ Eleanor Terrett ฝ่ายการเงินบริษัทของ SEC ได้อัปเดต FAQ เกี่ยวกับการซื้อคืนโทเค็นเมื่อวันที่ 28 กันยายน สาระสำคัญหลังการแก้ไขคือ:
เฉพาะเมื่อระบบคริปโตใช้งานได้จริงแล้ว และไม่มีฝ่ายศูนย์กลาง (no central party) การที่ผู้ออกประกาศแผนซื้อคืนโทเค็นจึงมีแนวโน้มสูงที่จะไม่ถือเป็นคำมั่นตาม "สัญญาการลงทุน"
นั่นหมายความว่า SEC ไม่ได้ตั้งใจจะตีทั้งหมดที่เกี่ยวกับการซื้อคืนให้ตายทั้งกระดาน แต่ได้ลากเส้นแดงที่เข้มงวดสุดขีดไว้: หากการซื้อคืนดำเนินการโดยโค้ดบนเชนโดยอัตโนมัติ นั่นเรียกว่ากลไกโปรโตคอล;
แต่ถ้าข้างหลังคุณยังมีมูลนิธิ ทีมหลัก (นั่นคือฝ่ายศูนย์กลาง) ที่ประชุมกันเพื่อกำหนดวงเงินซื้อคืน และประชาสัมพันธ์ให้ชุมชนทราบอย่างอึกทึก คุณก็ยังคงอยู่ในเขตอันตรายสูงของ "การออกหลักทรัพย์โดยฝ่าฝืนกฎ"
เส้นแดงนี้ แบ่งโครงการซื้อคืนที่ร้อนแรงในปัจจุบันหลายสิบโครงการออกเป็นสองค่ายอย่างบังคับ คือ ค่ายปลอดภัย กับค่ายอันตรายสูง
การกำหนดราคาใหม่สำหรับโปรโตคอลที่มีการซื้อคืน
ในปีที่ผ่านมา ตลาดกำหนดราคาการซื้อคืนอย่างหยาบมาก: ใครซื้อมากกว่า > ใครประกาศดังกว่า > ใครมีรายได้สูงกว่า
แต่หลังจาก FAQ ฉบับนี้ ตลาดต้องสวม "ฟิลเตอร์กำกับดูแล" เพื่อทบทวนชิปในมือใหม่ การซื้อคืนถูกแบ่งอย่างชัดเจนออกเป็นสองค่าย คือ "พารามิเตอร์ของโปรโตคอล" กับ "การประกาศประชาสัมพันธ์"
ระดับแรก: โปรโตคอลดำเนินการอัตโนมัติ ใกล้เคียงกับเบาะรองรับความปลอดภัยแบบ "ไร้ฝ่ายศูนย์กลาง"
ลักษณะร่วมของโครงการประเภทนี้คือ: ผลิตภัณฑ์ทำงานอยู่แล้ว การซื้อคืนอาศัยกฎบนเชนดำเนินการอัตโนมัติเป็นหลัก ทีมแทบไม่มีช่องว่างในการ "คิดสด" เปลี่ยนกฎหรือเชียร์ซื้อแบบทันที
การอัปเดต FAQ ที่ SEC เปิดเผยในปัจจุบัน ในเชิงสภาพแวดล้อมเอื้อประโยชน์ให้พวกเขาในการประชาสัมพันธ์ "การซื้อคืน" โดยลดข้อกล่าวอ้างเรื่อง "ความพยายามบริหารจัดการโดยมีผู้สัญญา" ลงหนึ่งชั้น
Hyperliquid (HYPE): ตัวอย่างไร้ฝ่ายศูนย์กลางที่แข็งแกร่งที่สุด
ค่าธรรมเนียมการซื้อขายประมาณ 99% จะเข้าสู่ Assistance Fund ถูกแลกเป็น HYPE โดยตรงที่ชั้นดำเนินการ L1 เงินไหลเข้าสู่ที่อยู่ระบบที่ไม่มี private key และไม่มีใครสามารถถอนออกได้ด้วยมือ ไม่มีใครสามารถกำหนดตารางเวลาการซื้อคืนได้ และไม่มีใครสามารถหยุดชั่วคราวได้ตามใจ
ตามตรรกะตามตัวอักษรของ FAQ สิ่งที่ HYPE ไม่กลัวที่สุดคือ "การประกาศซื้อคืนถือเป็นสัญญาการลงทุน" แต่ต้องระวังว่านี่ไม่เท่ากับว่ามันถูกกำกับดูแล "ส่งตรงเข้าเส้นชัย" แรงกดดันจากการปลดล็อกยังคงอยู่ การซื้อคืนก็ไม่เท่ากับการลดปริมาณเงินสุทธิ ราคาสุดท้ายยังคงขึ้นอยู่กับปริมาณการซื้อขายอนุพันธ์ที่แท้จริง เรื่องเล่าการกำกับดูแลมั่นคงขึ้น แต่ตัวแปรหลักของงบกำไรขาดทุนไม่เปลี่ยน
Uniswap (UNI): ลดความเสี่ยงจากการพูดปากเปล่าลงหนึ่งชั้น
หลังจาก UNI เปิดสวิตช์ค่าธรรมเนียมผ่านการกำกับดูแล ค่าธรรมเนียมโปรโตคอลจะเข้าสู่ TokenJar คนภายนอกสามารถดึงค่าธรรมเนียมเหล่านี้ออกได้เพียงผ่านการเผา UNI เท่านั้น ที่สำคัญกว่านั้น ถ้อยคำอย่างเป็นทางการนั้น restrained มาก ระบุชัดเจนว่าผู้ถือ UNI ไม่มีสิทธิเรียกร้องโดยตรงต่อรายได้ของโปรโตคอล
กลไกของ UNI ได้คะแนนสูงมาก แต่เนื่องจาก Labs และระบบธรรมาภิบาลยังคงอยู่ การใช้เกณฑ์ "ไม่มีฝ่ายศูนย์กลาง" อย่างเคร่งครัดจึงไม่สามารถได้คะแนนเต็ม สิ่งที่มีค่าที่สุดของ FAQ ต่อมันคือการลดแรงเสียดทานด้านการปฏิบัติตามกฎระเบียบในเชิงวาทกรรมที่ว่า "การเปิดสวิตช์ค่าธรรมเนียมเท่ากับการแปลงเป็นหลักทรัพย์" ได้อย่างมาก ทำให้ "กลไกการปรับอุปทาน" นี้มีจุดยืนที่มั่นคงมากขึ้น
ระดับที่สอง: ประเภทแบ่งปันกำไร: การซื้อคืนมีขนาดใหญ่ แต่เรื่องเล่าเรื่องอำนาจควบคุมยังไม่สะอาด
นี่คือระดับที่มีตำแหน่งของนักลงทุนรายย่อยกระจุกตัวมากที่สุด และได้รับผลกระทบจาก FAQ ครั้งนี้อย่างชัดเจนที่สุด พวกมันยังคงมีรายได้จริงมหาศาลและการดำเนินการซื้อคืน แต่มีกลิ่นอายของ "มติบริษัท/ทีม" อย่างรุนแรง
pump.fun (PUMP): การซื้อคืนกำไรที่เน้นสีสันของแพลตฟอร์มอย่างหนัก
ขนาดการซื้อคืนและเผาทำลายสะสมสูงถึงหลายร้อยล้านดอลลาร์ เป็นสัญลักษณ์ที่เป็นรองเพียง HYPE ในเรื่องเล่าการซื้อคืนในปัจจุบัน แต่ปัญหาคือมันคล้ายกับการที่ "บริษัทเทคโนโลยีแห่งหนึ่งแจกจ่ายกำไร" อย่างมาก ทีมสามารถเปลี่ยนสัดส่วนการแบ่งปันได้ตลอดเวลา ตัดสินใจว่าจะกักตุนก่อนแล้วค่อยเผา หรือเผาทันที และตัวแพลตฟอร์มเองก็มีผู้ดำเนินการแบบรวมศูนย์กลางที่ชัดเจนมาก
FAQ จะไม่ทำให้ PUMP หยุดการซื้อคืน แต่จะทำให้มันยากที่จะ包装การซื้อคืนเป็น "การตอบแทนผู้ถือโทเค็นอย่างถูกกฎระเบียบ" อีกต่อไป สำหรับเทรดเดอร์ เครื่องจักรซื้อคืนยังอยู่ แต่สำหรับทุนที่ต้องการเล่าเรื่องโทเค็นเครือข่ายอันยิ่งใหญ่ PUMP ไม่สามารถใช้ FAQ นี้เป็นเครื่องรับรองความถูกต้องได้ สิ่งที่ตลาดจับตาสุดท้ายก็ยังคงเป็นปริมาณการออกจริงและสัดส่วนการแบ่งปันของมัน
Ethena (ENA): พึ่งพาเกณฑ์ของมูลนิธิอย่างสูง
ข้อเสนอของมูลนิธิมุ่งนำ 95% ของรายได้สุทธิไปสู่การซื้อคืน ENA แต่มีเงื่อนไขว่าอุปทานของ USDe ต้องถึงเกณฑ์ที่สูงขึ้นก่อน รายได้เข้ากองทุนก่อน แล้วจึงซื้อตามพารามิเตอร์ธรรมาภิบาล กรอบการรวมศูนย์กลางของ Labs และ Foundation ยังคงชัดเจน
ENA ดูเหมือน "มูลนิธิสัญญาว่าจะคืนกระแสให้โทเค็นในอนาคต" สิ่งที่ FAQ ไม่เป็นมิตรที่สุดต่อโครงสร้างแบบนี้คือข้อจำกัดด้านวาทกรรม หากยังคงโฆษณาว่า "95% ของรายได้ตอบแทนผู้ถือโทเค็น" อย่างหนัก ก็จะเหยียบตรงจุดที่ SEC ต้องการปราบปรามพอดี
Aave / Pendle และ DeFi รุ่นเก่าอื่นๆ: ความเจ็บปวดจากการเปลี่ยนจากคณะกรรมการสู่อัตโนมัติ
โครงการประเภทนี้มีผลิตภัณฑ์ที่成熟และรายได้จริง แต่ยังคงเป็นระบบที่มีกลิ่นอายของ DAO ทีมผู้ก่อตั้ง และคณะกรรมการคลังอย่างหนัก การซื้อคืนของพวกมันสามารถทำต่อไปได้ แต่เรื่องเล่าต้องเปลี่ยนจาก "ตอบแทนผู้ถือโทเค็น" เป็น "การบริหารจัดการเงินทุนของคลังโปรโตคอล" อย่างเร่งด่วน
นอกจากนี้ โครงการที่ยังอยู่ในช่วงพรีเซล เทสต์เน็ต หรือเพิ่งออกโทเคนแล้วเขียนในไวท์เปเปอร์ว่า "หลังจากเปิดตัวจะนำรายได้ X% ไปใช้ในการซื้อคืน" เป็นจุดขายหลัก กลายเป็นเป้าหมายที่ FAQ ฉบับนี้เล็งจริง ๆ
ระบบยังใช้งานไม่ได้ แต่ก็ห่อหุ้มการซื้อคืนให้เป็นผลตอบแทนในอนาคต SEC ระบุชัดเจนว่านี่มีแนวโน้มสูงที่จะถือเป็น "คำมั่นสัญญาด้านการบริหารจัดการที่สำคัญ" โครงการประเภทนี้ต้องเผชิญกับข้อจำกัดที่แย่ที่สุด พวกเขาไม่เพียงแต่ไม่ได้รับประโยชน์จาก FAQ เท่านั้น แต่ยังสูญเสีย "การซื้อคืน" ซึ่งเป็นอาวุธปั่นราคาที่好用ที่สุดในช่วงเริ่มต้นแบบเย็นไปอีกด้วย
ดังนั้น FAQ ฉบับนี้ของ SEC ไม่ได้ฆ่าเรื่องเล่าการซื้อคืนที่กำลังร้อนแรงในตอนนี้
มันไม่ทำให้โครงการอ่อนแอที่ไม่มีปริมาณการซื้อขายแข็งแกร่งขึ้น แต่มันทำให้โครงการที่มีกลไกแข็งแกร่งมีข้ออ้างในการถูกโจมตีจากหน่วยงานกำกับดูแลน้อยลงหนึ่งข้อ และทำให้โครงการที่มีกลไกอ่อนแอมีลูกเล่นในการขายโทเคนน้อยลงหนึ่งอย่าง
ถ้าตอบได้ชัดเจนเรื่องแหล่งเงินทุนและการควบคุม การซื้อคืนจึงจะเป็นปัจจัยพื้นฐาน แต่ถ้าตอบไม่ได้ชัดเจน มันก็เป็นแค่ข่าวประชาสัมพันธ์ที่อาจเรียกหมายเรียกจาก SEC ได้ทุกเมื่อ
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia