



หุ้นสหรัฐยิ่งขึ้นยิ่งอันตราย? โกลด์แมน แซคส์: กลไกป้องกันความเสี่ยงขาลงใกล้จะไร้ประสิทธิภาพแล้ว
หัวข้อต้นฉบับ: 《Skew ผิดปกติ! ทีมความผันผวนของ Goldman Sachs: การพุ่งขึ้น 10% และการร่วงลง 10% ของหุ้นสหรัฐฯ ถูกกำหนดราคาเท่ากัน》
ผู้เขียนต้นฉบับ: Zhao Ying, Wall Street Insight
ความกลัวต่อความเสี่ยงด้านขาลงในตลาดแทบจะหายไปแล้ว กลไกการกำหนดราคาหลักของตลาดออปชันกำลังล้มเหลว
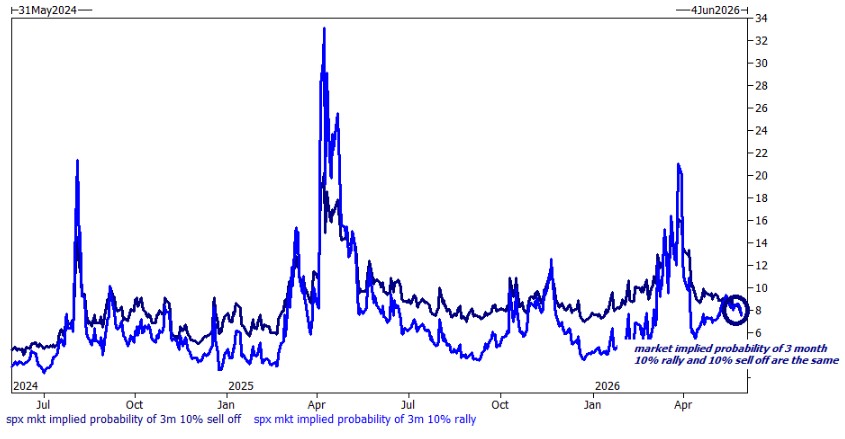
Brian Garrett นักกลยุทธ์อนุพันธ์ของ Goldman Sachs ระบุในรายงานสุดสัปดาห์ล่าสุดว่า ความเบ้ของความผันผวน (Skew) ของออปชัน S&P 500 ได้ลดลงสู่ระดับต่ำสุดในรอบ 18 เดือน โดยตลาดกำหนดความน่าจะเป็นของการร่วงลง 10% และการพุ่งขึ้น 10% เกือบเท่ากันที่ประมาณ 8% ซึ่งปรากฏการณ์นี้ถูกทีมความผันผวนของ Goldman Sachs ระบุโดยตรงว่าเป็น "Skew ผิดปกติ"
ในขณะเดียวกัน ดัชนีความกลัวของ Goldman Sachs ปิดที่เลขหลักเดียว ซึ่งเป็นระดับต่ำสุดในรอบสองปี แสดงให้เห็นว่าความต้องการป้องกันความเสี่ยงจากความเสี่ยงส่วนท้ายในตลาดลดลงสู่ระดับต่ำมาก
สัญญาณนี้เกิดขึ้นภายใต้การพุ่งขึ้นอย่างต่อเนื่องของตลาดหุ้นสหรัฐฯ นับตั้งแต่ต้นปี ดัชนี S&P 500 สร้างสถิติสูงสุดใหม่ทุกๆ ห้าวันทำการโดยเฉลี่ย และราคาหุ้น Micron ทะลุ 1,000 ดอลลาร์เป็นครั้งแรกในวันอาทิตย์หลังตลาดปิด
Garrett ยอมรับว่าการอภิปรายภายในทีมได้เปลี่ยนจาก "หยุดมันเถอะ" ในเดือนมีนาคมเป็น "นี่ยังขึ้นอีกเหรอ?" ในเดือนพฤษภาคม อย่างไรก็ตาม จุดยืนของเขาเองกำลังเปลี่ยนจากมุมมองเชิงบวกอย่างระมัดระวังไปสู่ความมองโลกในแง่ร้ายมากขึ้น และได้ระบุเหตุผลหลายประการที่สนับสนุนมุมมองขาลงอย่างชัดเจน
สัญญาณขาลงสามประการปรากฏขึ้น ความรู้สึกของตลาดและปัจจัยพื้นฐานเริ่มแตกร้าว
Garrett ระบุถึงข้อกังวลหลักสามประการของตลาดในปัจจุบัน
ประการแรก ความกว้างของการนำตลาดแคบลงอย่างมาก หุ้น 10 อันดับแรกของ S&P 500 คิดเป็น 40% ของน้ำหนักดัชนีทั้งหมด และการสร้างสถิติสูงสุดใหม่สี่ครั้งล่าสุดเกิดขึ้นเมื่อความกว้างของตลาดโดยรวมเป็นลบ ซึ่งเป็นปรากฏการณ์ที่ไม่เคยเกิดขึ้นมาก่อน
ประการที่สอง หัวข้อมีความเข้มข้นสูง นับตั้งแต่ต้นปี ดัชนี S&P 500 ที่ไม่รวมหุ้นที่เกี่ยวข้องกับ AI มีผลงานต่ำกว่าดัชนีโดยรวมถึง 700 จุดพื้นฐาน
ประการที่สาม รูปแบบราคามีความคล้ายคลึงกับประวัติศาสตร์สูง Garrett ชี้ให้เห็นว่าแนวโน้มของปี 2026 มีความสอดคล้องอย่างมากกับรูปแบบราคาในช่วงปลายปี 1998 ถึง 1999
แม้ว่าเสียงขาลงจะเต็มไปในพาดหัวข่าวของสื่อและโซเชียลมีเดีย แต่ Garrett เน้นย้ำว่าความกังวลนี้ไม่ได้สะท้อนอยู่ในราคาของตลาดออปชัน อย่างน้อยความกลัวต่อความเสี่ยงด้านขาลงก็แทบจะมองไม่เห็นแล้ว
Skew ไร้ประสิทธิภาพ: ต้นทุนการป้องกัน downside ต่ำสุดเป็นประวัติการณ์
ทีมวิเคราะห์ความผันผวนของ Goldman Sachs ได้ให้ข้อสังเกตสำคัญสามประการจากมุมมองของตลาดออปชัน
ประการแรก ดัชนีความเบ้ของความผันผวน (Skew) ของ S&P 500 ลดลงสู่ระดับต่ำสุดในรอบ 18 เดือน ซึ่งเกิดจากสองปัจจัยหลัก: ด้าน put wing มีราคาถูกผิดปกติ ในขณะที่ด้าน call wing มีราคาค่อนข้างแพง
ประการที่สอง ดัชนีความตื่นตระหนกของ Goldman Sachs (GS Panic Index) ปิดที่ระดับเลขหลักเดียวเมื่อวันศุกร์ที่ผ่านมา ซึ่งเป็นระดับต่ำสุดในรอบสองปี ดัชนีนี้รวมอันดับเปอร์เซ็นไทล์สองปีของ VVIX, VIX, Skew และความผันผวนของ at-the-money
ประการที่สาม ซึ่งสำคัญที่สุด: ตลาดกำหนดความน่าจะเป็นสำหรับการลดลง 10% และการเพิ่มขึ้น 10% เท่ากันที่ประมาณ 8% ซึ่งหมายความว่าตลาดออปชันไม่ได้ให้ส่วนเพิ่มความเสี่ยงสำหรับ downside อีกต่อไป และฟังก์ชันป้องกันของ Skew ได้สูญเสียประสิทธิภาพไปแล้ว
Garrett ชี้ให้เห็นว่าผลโดยตรงของปรากฏการณ์นี้คือ: สำหรับนักลงทุนที่ต้องการป้องกันความเสี่ยงจากความสัมพันธ์ (correlation risk) ต้นทุนการป้องกันในปัจจุบันต่ำมาก
การป้องกันต้นทุนต่ำควบคู่กับการวางตำแหน่ง right tail
จากข้อสรุปข้างต้น Garrett ได้ให้คำแนะนำการซื้อขายที่เฉพาะเจาะจงหลายประการ
สำหรับนักลงทุนที่มองเห็นการเปลี่ยนแปลงของสไตล์ตลาด (style rotation) และเชื่อว่าการเคลื่อนไหวจะเปลี่ยนจากความเข้มข้นไปสู่การกระจายตัว Goldman Sachs แนะนำให้ซื้อออปชัน outperformance ของ RSP (Invesco S&P 500 Equal Weight ETF) เทียบกับ SPX โดยออปชัน outperformance 100% ระยะเวลา 1 เดือนมีต้นทุนประมาณ 145 basis points; พร้อมกันนี้แนะนำให้ซื้อ VIX call option เป็นเครื่องมือป้องกัน และชี้ให้เห็นว่าโครงสร้างระยะเวลา (term structure) ตั้งแต่เดือนสิงหาคมเป็นต้นไปนั้นแบนราบมาก โดย VVIX ปิดที่ 86
สำหรับนักลงทุนที่ต้องการการป้องกัน downside แบบง่าย Garrett แนะนำให้ซื้อ S&P 500 put option โดยตรง เนื่องจากความเบ้ของ put ในปัจจุบันต่ำมาก โครงสร้างการจ่ายผลตอบแทนจึงน่าสนใจ
นอกจากนี้ Goldman Sachs ยังแนะนำให้ทำ Long ความผันผวนของ Bitcoin ETF และทำ Delta-neutral hedge Garrett ชี้ให้เห็นว่า Bitcoin ในอดีตมีพฤติกรรมคล้าย "Nasdaq แบบมีเลเวอเรจ" แต่ปัจจุบันราคาอยู่ในระดับต่ำสุดในรอบสองปี และต่ำกว่า SMH ประมาณ 10 จุดความผันผวน
กระแสเงินทุน: กองทุนเฮดจ์ฟันด์ซื้อสุทธิเป็นสัปดาห์ที่สองติดต่อกัน ขนาดของ Single Stock ETF เพิ่มขึ้นเท่าตัว
จากข้อมูล Prime Brokerage ล่าสุดของ Goldman Sachs กองทุนเฮดจ์ฟันด์ซื้อสุทธิเป็นสัปดาห์ที่สองติดต่อกัน โดยมีความเร็วในการซื้อสูงสุดในปีนี้ ซึ่งส่วนใหญ่เกิดจากการเพิ่มสถานะ Long และการปิดสถานะ Short ในกลุ่ม Macro
ในระดับอุตสาหกรรมมีการหมุนเวียนอย่างชัดเจน: หุ้นการเงิน (ลดลง 6% ตั้งแต่ต้นปี) ได้รับการซื้อสุทธิ ในขณะที่หุ้นอุตสาหกรรม (เพิ่มขึ้น 11.5% ตั้งแต่ต้นปี) ถูกขายสุทธิ
ในด้านฟิวเจอร์ส การถือครองของผู้ใช้ปลายทางได้ฟื้นตัวกลับมาใกล้ระดับสูงสุดของปี 2024 ทีมงานของ Goldman Sachs ชี้ให้เห็นเป็นพิเศษว่า Leveraged ETF กำลังขยายขนาดงบดุลในเชิงกลไก กลยุทธ์ CTA ปัจจุบันมีสถานะใกล้เคียงกับระดับเป็นกลาง แต่กลยุทธ์เชิงระบบมีความไม่สมมาตรอย่างชัดเจนต่อหางด้านซ้าย — ในสถานการณ์ที่ตลาดทรงตัว 1 เดือน จะมีการซื้อประมาณ 12,000 ล้านดอลลาร์สหรัฐ ในขณะที่สถานการณ์ที่ตลาดลดลง 1 เดือน จะมีการขายประมาณ 100,000 ล้านดอลลาร์สหรัฐ
ที่น่าสนใจคือ มูลค่าทรัพย์สินภายใต้การจัดการของกองทุน ETF หุ้นเดี่ยวแบบมีเลเวอเรจและแบบกลับด้านทั่วโลกได้ทะลุ 60,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นเป็นสองเท่าภายในสองเดือน ตลาดย่อยนี้มีขนาดที่ไม่ควรมองข้ามอีกต่อไป
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







