รายงานประจำปี 2025 เกี่ยวกับบัตรเงินดิจิทัล: ผู้ใช้รายเดือน 40,000 คน ใช้จ่ายเฉลี่ยต่ำกว่า 100 ดอลลาร์
เรื่องหัวข้อเรื่องต้นฉบับ: The State of Crypto Cards and What Comes Next
ผู้เขียนเรื่องต้นฉบับ: @ahboyash, นักวิจัยด้านสกุลเงินดิจิทัล
การแปลเรื่องต้นฉบับ: ซีทีย้อนดูจาก TechFlow
บทนำ
ปี 2025 เป็นปีที่สำคัญสำหรับการพัฒนาบัตรสกุลเงินดิจิทัลเนื่องจากมีการเปลี่ยนแปลงจากเครื่องมือเริ่มต้นที่มีกลุ่มเฉพาะน้อยไปสู่เครื่องมือการชำระเงินที่ใช้กันมากขึ้นเรื่อยๆ ไม่ว่าจะเป็นการฝากเงินหรือการบริโภค บัตรสกุลเงินดิจทัลในปีนี้ได้แสดงให้เห็นถึงแนวโน้มการเติบโตที่แข็งแรง ทั้งนี้เพราะการปรับปรุงประสบการณ์ผู้ใช้ การสนับสนุนบล็อกเชนที่กว้างขวางขึ้น และการยอมรับของผู้ใช้ต่อการบริโภคที่ใช้เหรียญคงตึงเริ่มสูงขึ้นเรื่อยๆ
รายงานนี้จะให้ภาพรวมระดับนิเวศของกิจกรรมบัตรสกุลเงินดิจทัลในช่วงสองปีที่ผ่านมา (ตั้งแต่เดือนธันวาคม พ.ศ. 2023 ถึงตุลาคม พ.ศ. 2025) โดยเน้นการวิเคราะห์พฤติกรรมบนเชื่อเหนอระบบของผู้ให้บริการบัตรสกุลเงินโดดนัด
สรุปผลการดำเนินงาน
· จากการทดลองสู่การใช้งานจริง: ในปี 2025 บัตรสกุลเงินดิจทัลได้เคลื่อนไปจากช่วงการทดลองไปสู่การใช้งานจริง การฝากเงินและการบริโภคมีแนวโน้มการเติบโตอย่างต่อเนื่องแบบดัชนี
· การฝากเงินเหนือการบริโภค: เหรียญคงตึงเป็นผู้นำในพฤติกรรมการฝากเงิน ครอบครองส่วนแบ่งทรัพยากรการจำประกันมีทั้งหมดเกือบทุกอย่าง ทำให้เส้นทางการบริโภคที่มีความต่ำและคงที่แบบการใช้เหรียญเหมือนบัตรเดบิตกว่งต่ำมีความเข้มงวด
· การใช้งานของบัตร @Rain อันนำ: บัตรสกุลเงินดิจทัลชุด @Rain มีอันนำตามการใช้งาน แต่ผู้ใช้ส่วนใหญ่ยังคงทำการบริโภคเป็นส่วนใหญ่รายละเอีนว่าประลอใช้สำหรับพฤติกรรม「ของในกระเป๋าเงิน」ที่ใช้ในการบริโภคประจำวัน
· ศัพท์การจุดผ่าน: คาดว่าในปี 2026 แนวโน้มการเติบโตนี้จะดำเนินต่อไปอีกและความสามารถในเศษแล้วกานฦงมัย ปลัดกรรมการแลกเปลียน และปัจจัยที่เกี่ยวข้องกับเครดิตจะถูกพัฒนาต่อไปเพิ่มมิพู้จำเพียงมองว่าเป้าหมายการจบใช้สำหรับการดฦากน้ำจากผู้ใช้ชนวาัต
ขั้น วิธี การและขนาดของงาน
รายงานนี้ถูกสร้างขฦ้มผานชาตเทคโนโลจีบล็อกเชน โดยการแลภ้วของข้อมูลที่น้บ้ำได้รับสนี ทำการวิเคราะห์กิจกรรม หรเ ห่รนรบร่าน ยปริยกาวด้วยเึน ของผนือยให้บริการบัตรสกุจุ ดิจทัล
· การครีเงยวิญะดู้พอดtal Company }):5 th ings pa symiummetter andintings (su as Rain Supported XNova Card, Nova 10 Metaağ ğㅈ
· บัตรประเภท 2: รองรับเฉพาะการฝากเชื่อมั่นบนเชิงโซน (เช่น บัตร WireX、บัตร RedotPay、บัตร Holyheld)
· บัตรประเภท 3: บัตรที่ออกโดยแพลตฟอร์มซื้อขายที่ centralised (CEX) (เช่น บัตร Binance, บัตร Bybit, บัตร Nexo) → ไม่รวมในการวิเคราะห์เนื่องจากข้อมูลสูญหาย
· วิธีการวิเคราะห์:
· การฝากการวิเคราะห์: รวมถึงบัตรประเภท 1 และ 2 เพื่อจับยอดเงินเข้าที่กว้างขึ้น
· การบริโภคการวิเคราะห์: จำกัดเฉพาะบัตรประเภท 1 เนื่องจากพฤติกรรมการซื้อขายของมันสามารถสังเกตได้โดยตรงบนโซน
สำหรับกระเป๋าที่ใช้จ่ายที่ไม่ปฏิบัติตามกระบวนการฝากเงินดั้งเดิมของบัตรหลักค้ำ, กิจกรรมการใช้จ่ายของมันถือเป็นการฝากเงินในการวิเคราะห์เพื่อรักษาระบบการวิเคราะห์ที่เป็นไปในทางเดียวกัน ยอดยกรณ์นอกเหนือรก็ใช้ราคาเฉลี่ยของ 12 เดือนที่ผ่านมาเพื่อปรับขนาด, เพื่อแสดงปริมาณการซื้อขายทั้งหมดในค่าเงินดอลลาร์
การฝากเงิน: มูลค่าเชื่อมั่นเข้าสู่ระบบอย่างไร
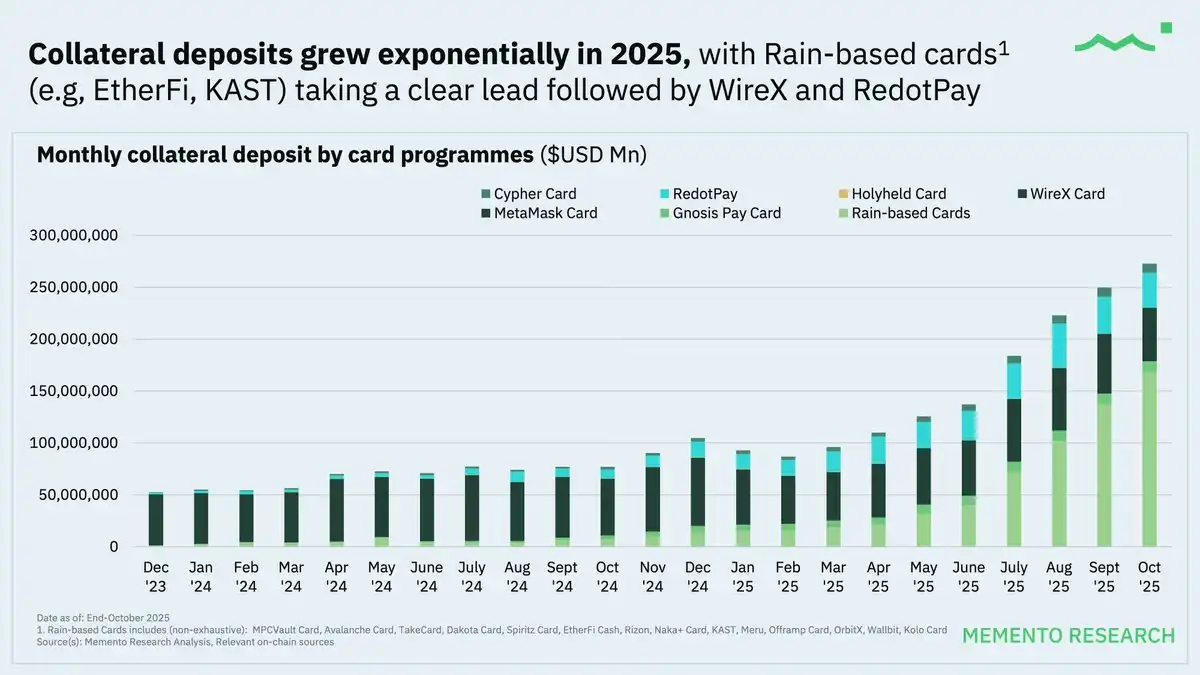
การฝากมีอำนาจก่อนมีอำนาจขึ้นเร็วที่สุด
ตั้งแต่ปี 2024, ปริมาณการฝากประกันเงินฝากบัตรกำลังขยายอย่างหุ้นเส้นทราน, และเพิ่มเครื่องที่ปี 2025
โครงการบัตรที่มีต้นแบบบน Rain series ยังคงมีตำแหน่ในปริมาณการวางเงิน, เพราะว่ามันเป็นโครงสร้างพื้นฐานสำคัญสำหรับหลายโครงการบัตรร้อนแรง, รวมถึง @ether_fi Cash, @KASTxyz, @OfframpXYZ และ Avalanche (@avax) cards series
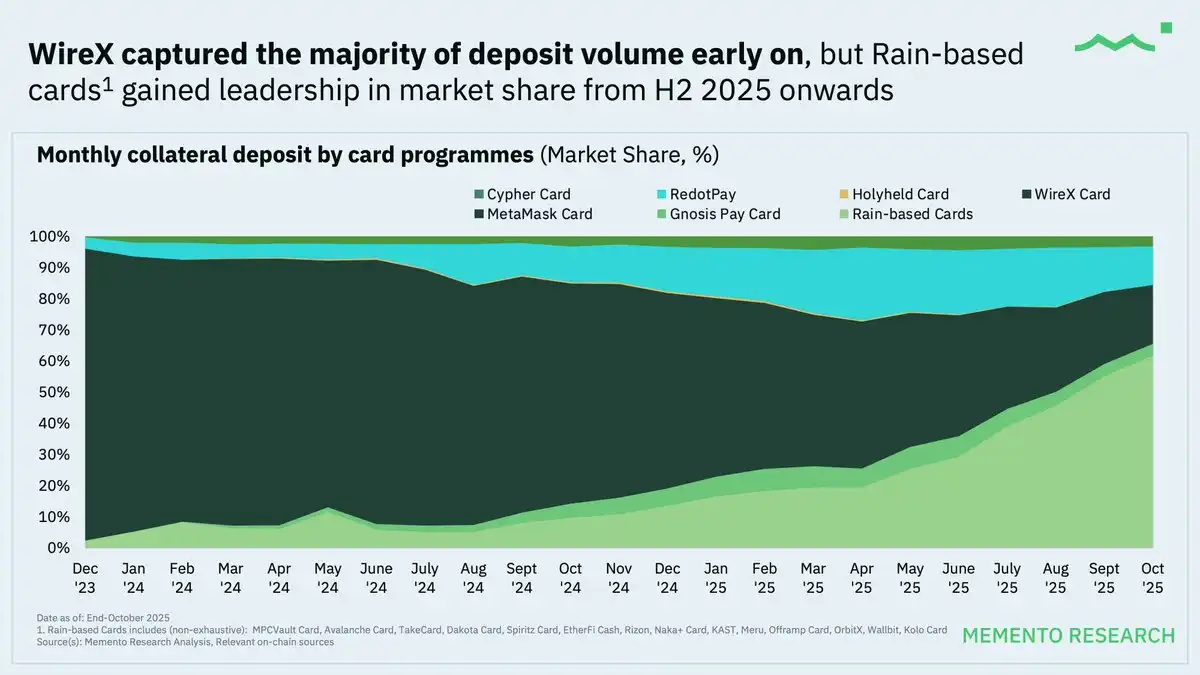
ควบคุมตลาด: มีการประสานก่อนและค่อยเสีย
@wirexapp ในส่วนมากของปี 2024 ได้ครองของส่วนแบ่งของปริมาณการฝากอย่างหลักโดยร้อยเปอร์เซ้นต์, แต่ตั้งแต่ชลเฮี้ยวแรกไป, Rain series ควบคุมตลาดในส่วนแบ่ง
สำคัญ: ตั้งแต่ชลเฮี้ยวแรกของปี 2025 เป็นต้นมา, พุ่มต้นโครงการบัตรใหม่ติดตามมาอย่างต่อเนื่อง และเลือก Rain เป็นเพื่อนหุ้มโครงสร้างพื้นฐาน, แนวโน้มนี้ขับเคลื่อนการไหลเข้าของการฝากเงินมากขึ้น, ในขณะเดียวกันเสริมเร่งการลงทะเบียนผู้ใช้ใหม่
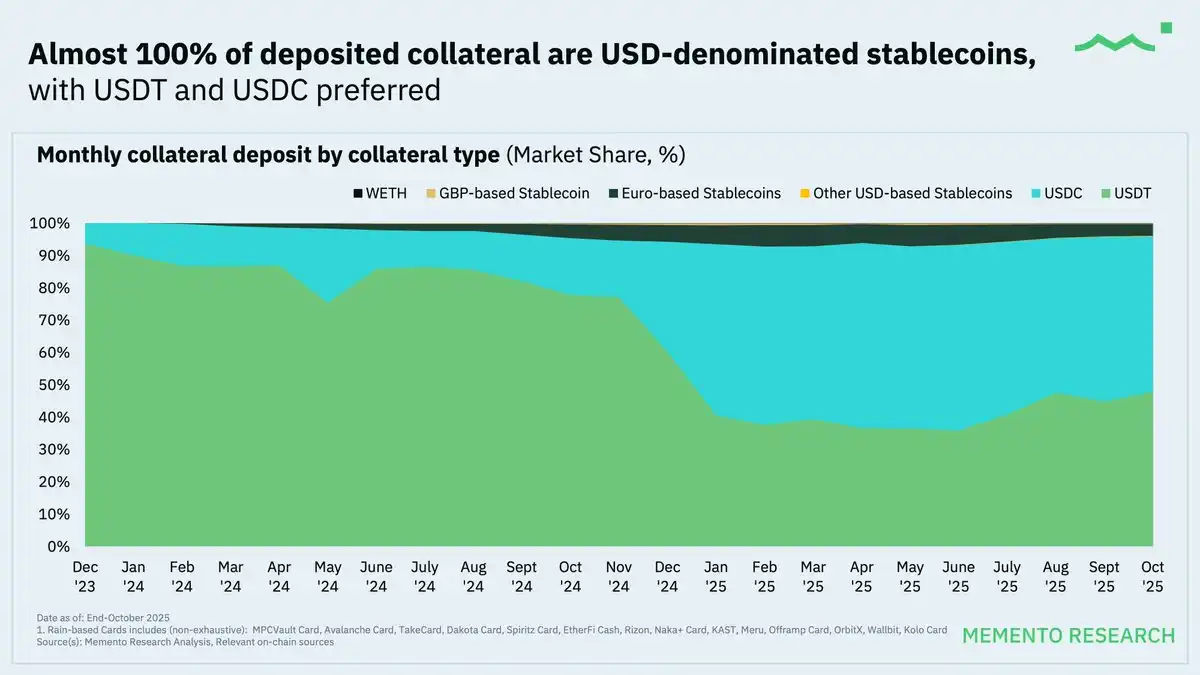
ครองที่เสถียรเป็นส่วนใหญ่
ในชุดข้อมูลทั้งหมด สินทรัพย์มอร์ตเกจในอัตราเสมอเกือบ 100% มาจากสกุลเงินเข้มแข็งที่แสดงราคาในดอลลาร์ โดย USDT และ USDC เป็นผู้นำในตลาด
ปรากฏการณ์นี้ยืนยันให้เห็นอีกว่าการ์ดรึเน่เซ็นซีในปัจจุบันเข้าใกล้ขึ้นกับบัญชีการชำระเงินระหว่างประเทศมากกว่าการเลาะลางแบบการบริโภคโดยแท้จริง แม้ว่านักใช้ที่ไม่ใช่กลุ่มคนอเมริกาอาจต้องเข้าใจด้วย
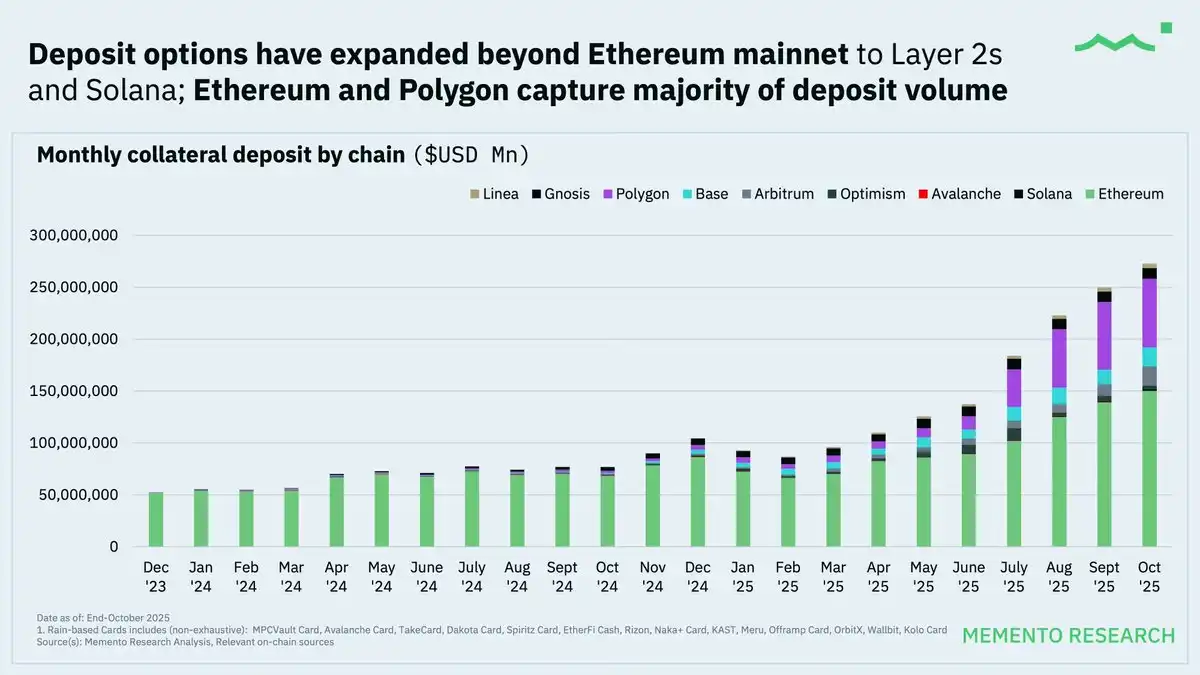
@ethereum และ @0xPolygon เป็นเครือข่ายหลักของการเงินมอร์ตเกจ การใช้งานหลายเครือข่ายกำลังเพิ่มขึ้นเรื่อย ๆ อย่างต่อเนื่อง
หนังสือเพียงว่าสระจะ(ซึ่งมีชื่อบัญชีเป็น @ethereum) และ Polygon (อันมีชื่อบัญชีเป็น @0xPolygon) ยังคงเป็นเครือข่ายการเงินที่สำคัญ ในขณะเดียวกัน เครือข่ายข้างๆอื่น (เช่น @base, @arbitrum, @Optimism และ @solana) ก็กำลังเพิ่มแรงงานในตลาด
การเติบโตของแนวโน้มหลายเครือข่ายแสดงถึงสาเหตุต่อไปนี้:
· ต้นทุนธุรกรรมต่ำลง: ลดความสูญเสียของผู้ใช้ที่จะต้องเติบโนเติมบ่อย
· การใช้เส้นทางที่ปรับปรุงของผู้ให้บริการการ์ด: ปฏิบัติให้ผู้ใช้ใช้เครือข่ายสองเครือข่ายมอร์ตเกจอาจก็จะกำลังเป็นนัยนาษาที่เสียบเหมือนกับโอสูแค
พฤติกรรมการบริโภค: วิธีการใช้ของการ์ดในความเป็นจริง
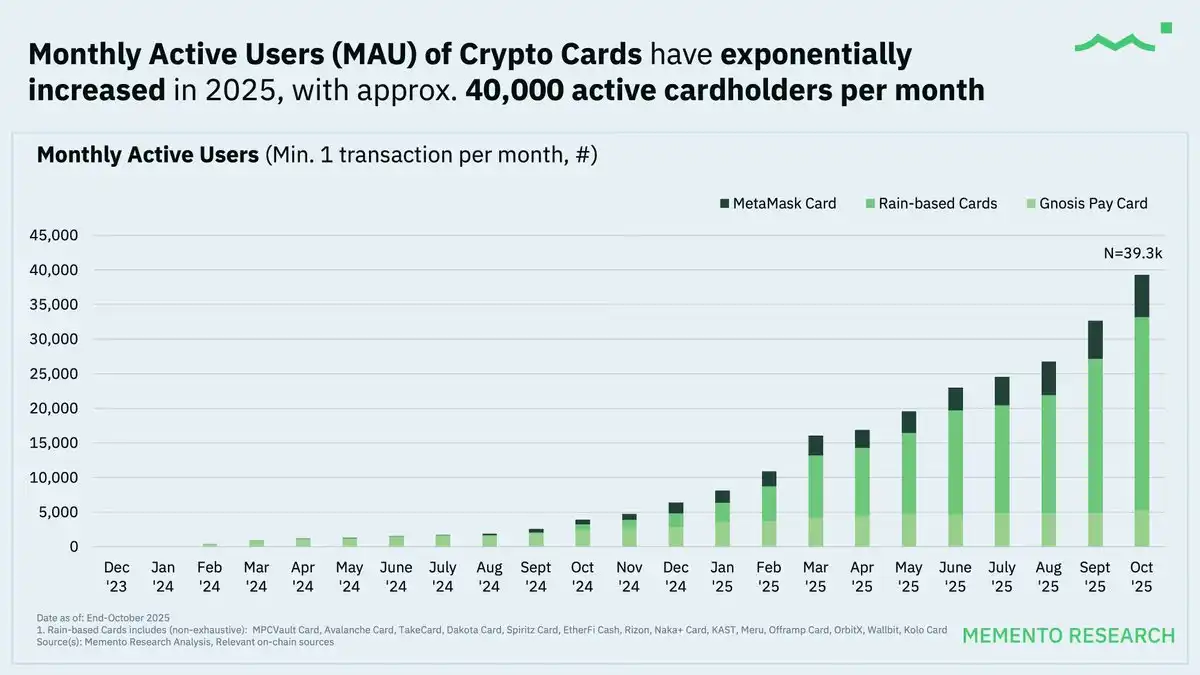
จำนวนผู้ใช้ที่ใช้งานสม่ำเสมอต่อเดือน (MAU) กำลังเพิ่มขึ้นอย่างรวดเร็วในปี 2025
ลูกค้าที่ใช้การ์ดอย่างสม่ำเสมอต่อเดือน (MAU) ของปี 2025 มันเพิ่มเป็นประมาณ 40,000 คน สิ่งนี้บ่งชวแถ้ว่าต่างก็เริ่มต้องกานนวลผ่านการ์ดเหรียปียงเน่เซ็นซีที่การใช้ซ้ำในสิ่งงำใจได้เริ่มเพิ่มขึ้น และไม่ใช่เฉพาะแค่เครื่องมือทดสอบหลายครั้ง
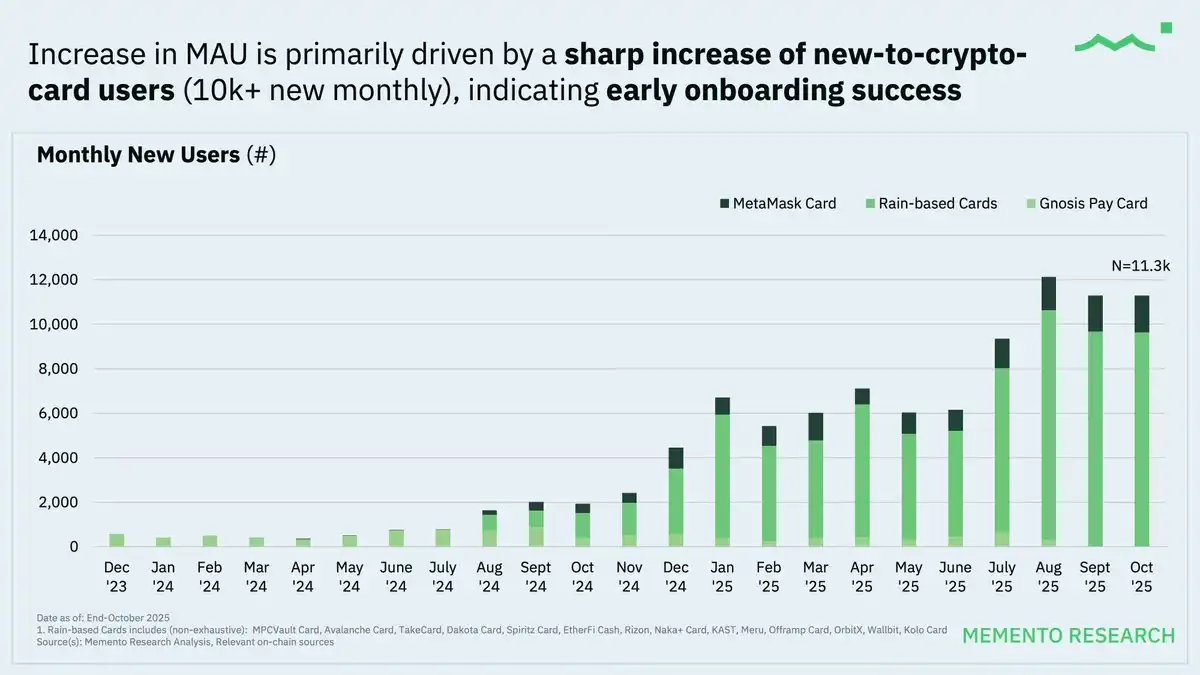
อุตสาหกรรมการ์ดมอร์ตเกจยังอยู่ในส่วนที่เริ่มต้นของขั้นของการเจรจ้าขอของลูกค้า ซึ่งยืนยันว่าขี้อีฟาพสุขภูมิหลุกในวงก์กรอมของกงบเดอกยก่ายต่างก็ถามเธอยกำลังอยู่ในช่วงขาของเธอแปลแจและบรืเรียนน时ยิ่ถ๘้มส�ม้�์เขขี้�ม�ม้ม็
บัตรแลกเปลี่ยน Rain แบบซีรีส์เป็นสิ่งที่สำคัญที่สุดในปริมาตผลิตุ ในการต่างมีบามเป็นรัตงของโสถโมหางนจะใช้ดต่างกำต่าภำคิ้งกี้้นครี้ม้อยตจำำกคจำวจ้้ะค่ตำ

ปริมาตชอทญหยงถใข่ำมุล�้นคา่าื้แห็กิเสมีมวกีีเสจเง้มแจี้คทเมีตเวลจดวบุิรหี้บยทผบีวขะใกสู้ใข่าไผจม้ื้ท�้ิ�บจิุลดี่สิ้�ํัยพ�้้จก位ท�้ำยัก�จ้ี�่ใดำีเ่ใ�็्้อมำืใ�ื้้บย์จจ�เ้้�ยดใ้ัอ
ควรทำความเข้าใจว่าผู้ถือบัตร @gnosispay มียอดการใช้จ่ายรายเดือนสูงกว่า ซึ่งแสดงให้เห็นว่าผู้ใช้มักใช้บัตรนี้เป็นบัตรชำระหนี้หลักอย่างต่อเนื่องมากขึ้น
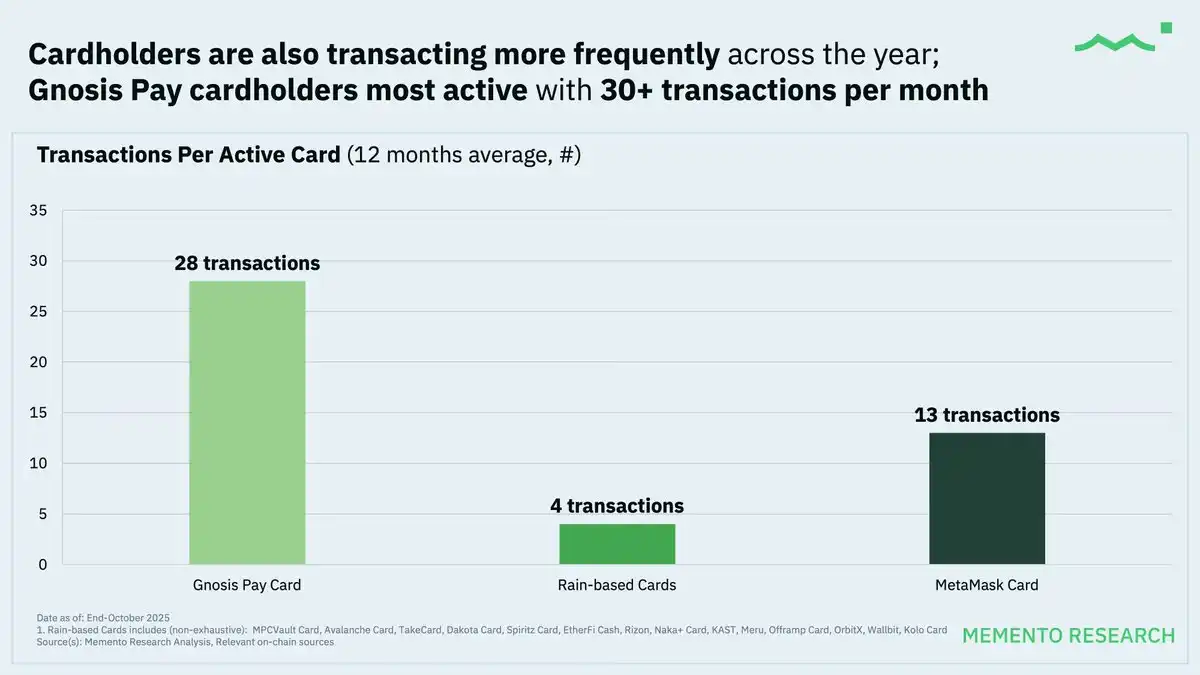
เมื่อเวลาผ่านไป ความถี่ของการทำธุรกรรมของผู้ถือบัตรที่ใช้งานอยู่เป็นปีต่อปี; คล้ายกับรูปแบบการบริโภคผู้ถือบัตร @Gnosis Pay มีอัตรากิจการสูงที่สุด ด้วยครั้งทำธุรกรรมโดยเฉลี่ยต่อเดือนเกิน 30 ครั้ง ซึ่งแสดงถึงลักษณะพฤติกรรมในการชำระเงินทุกวัน
ปัจจัยสำคัญ
· การเพิ่มประสิทธิภาพผู้ใช้: มีผู้คนมากขึ้นเริ่มใช้บัตรเข้ารหัสจริง ๆ ไม่ใช่เพียงแต่ลงทะเบียน ปี 2025 มีปริมาณการบริโภคและกิจกรรมเพิ่มขึ้นอย่างต่อเนื่อง
· การบริโภคประจำวันเป็นหลัก: ผู้ใช้พึงพอใจยิ่งไปกับการใช้สกุลเงินคงที่ในการบริโภคเป็นจำนวนเงินเล็ก ๆ และเป็นประจำ ไม่ใช่การทำธุรกรรมใหญ่หรือการเสี่ยงดวง
· บทบาทหลักของผู้ให้บริการพื้นฐาน: รูปแบบ "บัตรเป็นบริการ" ที่ใช้ร่วมกัน กระตุ้นปริมาณการทำธุรกรรม และกำหนดวิธีการขยายตัวของระบบนี้
มองในอนาคต ปี 2026: จากการทดลองสู่การขยายตัวได้
ข้อมูลปี 2025 แสดงว่าบัตรเข้ารหัสได้เริ่มขั้นเข้าสู่ช่วงการใช้ในระดับแรก แม้กระทั่งยอดเงินฝาก การบริโภคและการใช้งานมีการเพิ่มขึ้นอย่างมีนัยสำคัญ แต่พฤติกรรมของผู้ใช้ยังคงระมัดระวัง คล้ายกับรูปแบบของบัตรเงินคงที่ที่ฐานเป็น
สำหรับขณะนี้ บัตรเข้ารหัสหลักๆ ถูกใช้เป็นสะพานระหว่างเหล่าเงินหลักและการชำระเงินในโลกแห่งความเป็นจริง และไม่ใช่ตัวเลือกที่สมบูรณ์แบบแทนบัตรเครดิต传统
ดูไปต่อยอด 2026 คาดว่าการเติบโตจะถูกขับเคลื่อนโดยความยั่งยืนทางเศรษฐศาสตร์และการออกแบบผลิตภัณฑ์ แทนที่จะพึ่งพาศักยภาพการนำเสนอที่มีมาจากผู้ใช้เดียว กับการขยายตัวของขนาดการใช้งาน ผู้ให้บริการบัตรจำเป็นต้องค้นหาสมดุลระหว่างการขยายจากการใช้งาน การแลกเปลี่ยนกระจายอย่างมีประสิทธิภาพในแมคโรเฟก การเสถียรภาพเส้นทางการค้าระหว่างประเทศและในประเทศ และการจัดการด้านดำเนินการที่ตอบสนองต่อความซับซ้อนอยู่เพิ่มขึ้น
ปัญหาสำคัญที่ต้องระวัง:
1. ยังคงมีข้อแตกต่างในเรื่องความเป็นส่วนตัว: บันทึกรายการธุรกรรมอยู่ในระบบโซ่ และพฤติกรรมการบริโภคอาจถูกเปิดเผย เมื่อที่อยู่ถูกรวบรวมหรือเชื่อมโยงกับที่อยู่ฝากเงินในแพลตฟอร์มการซื้อขายส่วนที่เป็นศูนย์กลางการตามรอยเจ้าของโรคพบมุ่งเก็บได้ง่าย
2.ความสอดคล้องรายการข้อมูลธุรกรรม: ข้อมูลสาธารณะบางครั้งสามารถนำไปใช้ประโยชน์ได้อย่างตามกำลังการณ์ คู่แข่งอาจตรวจสอบการไหลของเงิน ปลอมแต่งสูตรระบบโบนัส หรือใช้ไฮโจวความสูงสุดโจมตีผู้ใช้มีค่าสูง
3. ความเสี่ยงจากการผ่านการ整合แบบไม่แนวตั้ง: โครงการบัตรเงินดิจิทัลส่วนใหญ่ขึ้นอยู่กับผู้ออกบัตร ผู้ประมวลผลการชำระเงิน และผู้ให้บริการบัตรแบบบริการเดียวเพียงไม่กี่คน รูปแบบเช่นนี้อาจ导致จุดเสียหายหรือถูก ถอดการทำงานอย่างรวดเร็ว จากเหตุการณ์ควบพร้อมข้อมูลข้างต้นหรือการเปลี่ยนแปลงนโยบายขึ้นไปป้องกันสิ่งเหล่านี้
4. ประเภทของผู้ประกอบการที่มีความเสี่ยงสูง: อาชญากรรม การพนันออนไลน์ ความบันเทิงสําหรับผู้ใหญ่ และประเภทของผู้ประกอบการที่มีความเสี่ยงสูงมักตกอยู่ในสภาพการเป็นเหยื่อโดยสูงขึ้นและอัตราการโกง/การคัดค้านสูงขึ้นซึ่งอาจ导致เครือข่ายการ์ดและผู้ออกบัตรติดตามการปฏิบัติเพิ่มเติม นอกจากนี้ประเภทเหล่านี้อาจต้องเผชิดการตรวจสอบการป้องกันการฟอกเงิน (AML) ที่เข้มงวดขึ้นในเขตอํานาจกฎหมายที่แตกต่างกัน
5. ปํญหาของการหากลาง: ฟีเจอร์หลักที่เสนอโดยบัตรเงินดิจิทัลที่ให้บริการในตลาดปัจจุบันชุมพรน้ำเหลืองหน้าตาซัดซ้าย นอกเหน่งรับในโครงสร้างที่เป็ฃนด้านหลังหรือบริการบัตรเดียวยังมีจำกัดน้อย นอกจากของรางวัลผู้ถือบัตรที่คัดเลือกถอนส©งหรือห้อม ควันจาการควบปริมยฤ จะนำรัสสรจันเพื๊อยีว ลงมํจารปป่ด้ ญจจรของบริการบัตรเดี่ยว (2 Rain) ที่ได้รับความนอี่จากกํนณากางรของบัตรเงินดิจทัลที่ม้ีนํ้อย หมินจากงปเพาปพืรํี หงบึดสีทนทืห้ งปปงควงค็Ub รพื่ชป้นมลอารีาดดด่ ป้ดัชนางีี่ านอคร้างร้ห
แนวโน้มที่น่าสนใจในอนาคต:
· การขยายโตของการออกแบบที่เกียวกับบัตรเดือนเครดิท จากโํดลยร้อนแล้งถอเขิ้ถอ Rain One AMEX ใน Coinverse:
· สกักขอการตัง็แบรื่ W ในมีะหนวรุนะหย์เสยุื่หนาวุุนี
· ความขยาดขึื่ขมเพาข Large และหารตบั้กจร้ชากุังนิจรุวูกของหน ญันTHaltative
บริการบัตรเงินดิจทัลกําลังเป็นมํือสองเขียนสมบัฃของกรงีแตะแสือียง4 าจับชอุ กรงด้รือจงงีรล ีาาวี ยิตาจขา)
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia