ปริมาณการซื้อขายมูลค่า 2 พันล้านเหรียญสหรัฐของ Hyperliquid ใน 10 วัน ถือเป็นผลิตภัณฑ์ยอดฮิตอีกหนึ่งรายการ
ช่องว่างความมั่งคั่งที่กว้างและการเคลื่อนย้ายทางสังคมที่ลดลงทำให้ผู้คนไม่เชื่อในการสะสมความมั่งคั่งแบบเส้นตรงอีกต่อไป
ผู้เข้าร่วมตลาดยุคใหม่ โดยเฉพาะนักลงทุนรายย่อยที่ใฝ่ฝันอยากก้าวข้ามอุปสรรคทางชนชั้น ต่างแสวงหาโอกาสในการลงทุนที่มีเลเวอเรจสูงอย่างไม่รู้จักพอ อย่างไรก็ตาม ตราสารทางการเงินแบบดั้งเดิมกลับดูหยิ่งยโสและไม่มีประสิทธิภาพเมื่อเผชิญกับความต้องการพื้นฐานนี้
ในสหรัฐอเมริกา สัญญาซื้อขายล่วงหน้ามีอิทธิพลเหนือตลาดสินค้าโภคภัณฑ์และดัชนี แต่สัญญาซื้อขายล่วงหน้าหุ้นเดี่ยวกลับไม่มีให้เห็นอย่างชัดเจน เบื้องหลังความหลงใหลนี้อยู่ที่อำนาจการกำกับดูแลของสถาบันสองแห่ง
CFTC ก่อตั้งขึ้นในปี พ.ศ. 2518 นำไปสู่ความขัดแย้งอย่างรุนแรงกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เกี่ยวกับเขตอำนาจศาลเหนือตราสารอนุพันธ์ทางการเงิน ซึ่งทั้งสองฝ่ายต่างไม่ยอมจำนน ในปี พ.ศ. 2524 ประธานของทั้งสองหน่วยงานได้ลงนามในข้อตกลง "Shad-Johnson Agreement" อันโด่งดัง ซึ่งห้ามการซื้อขายสัญญาซื้อขายล่วงหน้าแบบหุ้นเดี่ยวในสหรัฐอเมริกาโดยตรง การห้ามนี้กินเวลานานถึงยี่สิบปี จนกระทั่งพระราชบัญญัติ Commodity Futures Modernization Act ปี พ.ศ. 2543 จึง "ทำให้ถูกกฎหมาย" แต่น่าเสียดายที่ตลาดนี้ไม่เคยได้รับการพัฒนาอย่างแท้จริง เนื่องจากถูกจำกัดด้วยกรอบการกำกับดูแลที่เข้มงวดสองฝ่าย
ดังนั้น เมื่อนักลงทุนรายย่อยต้องการรับผลประโยชน์จากหุ้นรายตัวด้วยการกู้ยืม ในที่สุดแล้วพวกเขาไม่มีทางเลือกอื่นนอกจากต้องหันไปลงทุนในตลาดออปชั่น ซึ่งอยู่ภายใต้เขตอำนาจศาลของ SEC เช่นกัน
เทรดเดอร์ที่ต้องการเลเวอเรจแบบง่ายๆ ต้องคัดกรองสัญญาออปชั่นนับพันฉบับที่มีราคาใช้สิทธิและวันหมดอายุที่แตกต่างกัน เพื่อรักษาสภาพคล่อง ยิ่งไปกว่านั้น พวกเขายังต้องทนกับตัวอักษรกรีกที่อ่านยากอีกด้วย
สัญญาแบบถาวร (Perpetual Contracts) ซึ่งเป็น "สิ่งประดิษฐ์อันยิ่งใหญ่" ของตลาดคริปโต นำเสนอโซลูชันอันชาญฉลาด ช่วยขจัดต้นทุนการทำธุรกรรมแอบแฝงและความเสี่ยงด้านการดำเนินงานที่เกี่ยวข้องกับ "การโรลโอเวอร์" ในสัญญาซื้อขายล่วงหน้าแบบดั้งเดิม ที่สำคัญยิ่งกว่านั้น สัญญานี้ยังช่วยรวบรวมสภาพคล่องซึ่งเดิมทีกระจายอยู่ในสัญญาหลายพันฉบับ ไว้ในสมุดคำสั่งซื้อขายเดียว ทำให้เกิดรูปแบบการเลเวอเรจที่บริสุทธิ์และมีประสิทธิภาพสูงสุด
Authur Hayes เป็นผู้แนะนำสัญญาถาวรให้กับตลาดสกุลเงินดิจิทัลเป็นครั้งแรกในปี 2016

เครื่องมือทางการเงินนี้ได้รับการพิสูจน์แล้วในตลาดสกุลเงินดิจิทัล และกำลังพยายามที่จะพิชิตตลาดเก็งกำไรที่ใหญ่ที่สุดในโลก ซึ่งก็คือตลาดหุ้นสหรัฐฯ
อย่างไรก็ตาม สินทรัพย์ทุนมีลักษณะทางกายภาพที่ชัดเจน โดยมีเวลาซื้อขายที่แน่นอน และเกี่ยวข้องกับกิจกรรมการกำกับดูแลกิจการ เช่น เงินปันผล
สิ่งนี้แตกต่างอย่างสิ้นเชิงจากคุณลักษณะของสินทรัพย์ดิจิทัลดั้งเดิมอย่าง Bitcoin ซึ่งมีการซื้อขายตลอด 24 ชั่วโมงทุกวัน และไม่มีกระแสเงินสด การนำตลาดหุ้นสหรัฐฯ ขนาดใหญ่และเติบโตเต็มที่มาทำสัญญาแบบถาวรนั้นไม่ใช่เรื่องง่ายเลย
trade.xyz คือแพลตฟอร์มการซื้อขาย HIP-3 ตัวแรกที่นำมาใช้บน Hyperliquid โดยทีมงาน Unit และปัจจุบันเป็นสถานที่ซื้อขายบนเครือข่ายที่ใหญ่ที่สุดสำหรับสัญญาหุ้นถาวร
บทความนี้จะใช้ trade.xyz เป็นตัวอย่างในการวิเคราะห์เกมการออกแบบเบื้องหลังการทดลองทางการเงินนี้
ความท้าทายในการออกแบบ 1: การกำหนดราคาในช่วงที่ตลาดปิดทำการ
เส้นชีวิตของสัญญาแบบถาวรอยู่ที่ราคาที่ได้รับจากออราเคิล แต่การซื้อขายแบบสปอตในหุ้นสหรัฐฯ นั้นมีข้อจำกัดเรื่องเวลาการซื้อขาย
trade.xyz ใช้กลยุทธ์ที่แตกต่างกันสำหรับประเภทสินทรัพย์ที่แตกต่างกัน:
สำหรับสัญญาดัชนี เช่น XYZ100 (ติดตาม Nasdaq) trade.xyz จะใช้ราคาฟิวเจอร์ส CME NQ (ซื้อขาย 23 ชั่วโมงต่อวัน) โดยมีชั่วโมงการซื้อขายที่ยาวกว่าเพื่อหักล้างราคาจุดแบบผกผันผ่านโมเดลการถือครองต้นทุน
สำหรับสัญญาซื้อขายหุ้น จะมีการใช้ราคาหุ้นที่ให้ไว้โดย Pyth ซึ่งครอบคลุมเวลาซื้อขายระหว่างวัน หลังเวลาทำการ และข้ามคืนในสหรัฐอเมริกา (วันจันทร์ถึงวันศุกร์ เวลา 9.30 - 20.00 น. ET)
เมื่อไม่สามารถใช้ข้อมูลภายนอกได้ (สัญญาซื้อขายล่วงหน้ามีกรอบเวลาปิดตลาดรายวัน 1 ชั่วโมง และหุ้นแต่ละตัวมีกรอบเวลาปิดตลาดสุดสัปดาห์ 48 ชั่วโมง) ออราเคิลจะเปิดใช้งานกลไกการกำหนดราคาภายใน โดยปรับค่าส่วนต่างราคาแบบช็อก (shock spread) ผ่านค่าเฉลี่ยเคลื่อนที่ถ่วงน้ำหนักแบบเลขชี้กำลัง (EMA, ค่าคงที่เวลา 8 ชั่วโมง) ค่าส่วนต่างราคาแบบช็อกคำนวณจากความลึกของการซื้อและขายในสมุดคำสั่งซื้อ ซึ่งสะท้อนถึงแรงกดดันด้านอุปสงค์และอุปทานของตลาด

การออกแบบนี้ช่วยให้ Oracle สามารถควบคุมตัวเองโดยอิงตามสมุดคำสั่งซื้อแบบออนเชนเมื่อขาดข้อมูลภายนอก เพื่อรักษาความสามารถในการตอบสนองต่ออุปสงค์และอุปทานของตลาด เมื่อมีข้อมูลภายนอก Oracle จะกลับไปใช้ราคาภายนอกทันที
ความท้าทายในการออกแบบข้อที่ 2: เงินปันผลไม่ใช่อาหารฟรีสำหรับผู้ขายชอร์ต
ต่างจาก Bitcoin ที่ไม่สร้างกระแสเงินสด หุ้นสหรัฐฯ มีการจ่ายเงินปันผลเป็นประจำ ในตลาดแบบดั้งเดิม ราคาหุ้นจะลดลงโดยอัตโนมัติในวัน XD ซึ่งดูเหมือนจะเป็นโอกาสที่ดีในการทำกำไรจากการขายชอร์ตในสัญญาซื้อขายแบบถาวร เพียงแค่ขายชอร์ตก่อนวัน XD ก็ทำให้พวกเขาสามารถทำกำไรจากราคาที่ลดลงได้
อย่างไรก็ตาม การกระทำเช่นนี้ถือเป็นการละเมิดหลักการ "ห้ามการเก็งกำไร" อย่างชัดเจน เพื่อแก้ไขปัญหานี้ trade.xyz ได้รวมเงินปันผลไว้ในอัตราเงินทุน เราสามารถใช้การเหนี่ยวนำแบบย้อนกลับเพื่ออนุมานกระบวนการนี้ได้:
สมมติว่าราคาออราเคิลอยู่ที่ 100 ดอลลาร์ และในอนาคต T ราคาจะเพิ่มขึ้นเป็น 98 ดอลลาร์ เนื่องจากมีการจ่ายเงินปันผล 2 ดอลลาร์ สำหรับแต่ละชั่วโมงก่อน T ราคาออราเคิลจะต้องแสดงเส้นโค้งส่วนลดที่ราบรื่น
ณ เวลา T-1 เพื่อป้องกันการเก็งกำไร ค่าธรรมเนียมเงินทุนที่ผู้ขายชอร์ตจ่ายจะต้องเท่ากับกำไรที่ได้จากราคาที่ลดลงจากราคาอ้างอิงเป็น 98 ดอลลาร์พอดี ตามสูตรค่าธรรมเนียมเงินทุน:
อัตราการระดมทุน = (ราคาตามราคาตลาด - ราคา Oracle) / ราคา Oracle + ฟังก์ชันจุดตัด (...)
จากการแก้สมการเงื่อนไขแบบไม่มีอาร์บิทราจ เราสามารถสรุปได้ว่าราคา Mark ที่สมเหตุสมผล ณ เวลา T-1 ควรอยู่ที่ประมาณ 98.975 ดอลลาร์ เมื่อนำตรรกะนี้ไปใช้กับ T-2 และ T-3 เราพบว่าราคา Mark ก่อให้เกิดเส้นโค้งส่วนลดล่วงหน้า
แหล่งที่มาของภาพ: https://oldcoinbad.com/p/non-arbitrage-conditions-for-perpetual
พูดอย่างง่ายๆ ก็คือ ผู้ขายชอร์ตดูเหมือนจะได้กำไรจากราคาที่ลดลง แต่ในความเป็นจริงแล้ว พวกเขาจ่ายเงินเต็มจำนวนผ่านค่าธรรมเนียมการจัดหาเงินทุน ในขณะที่สถานะซื้อ แม้ว่าจะต้องเผชิญกับราคาที่ลดลงตามชื่อ แต่ก็ได้รับ "เงินปันผล" ที่เทียบเท่ากับการถือหุ้นจริงผ่านรายได้ค่าธรรมเนียมการจัดหาเงินทุน
ความท้าทายในการออกแบบที่สาม: ใครจะเป็นผู้จ่ายเงินสำหรับ "การเก็งกำไรจากความผันผวน"
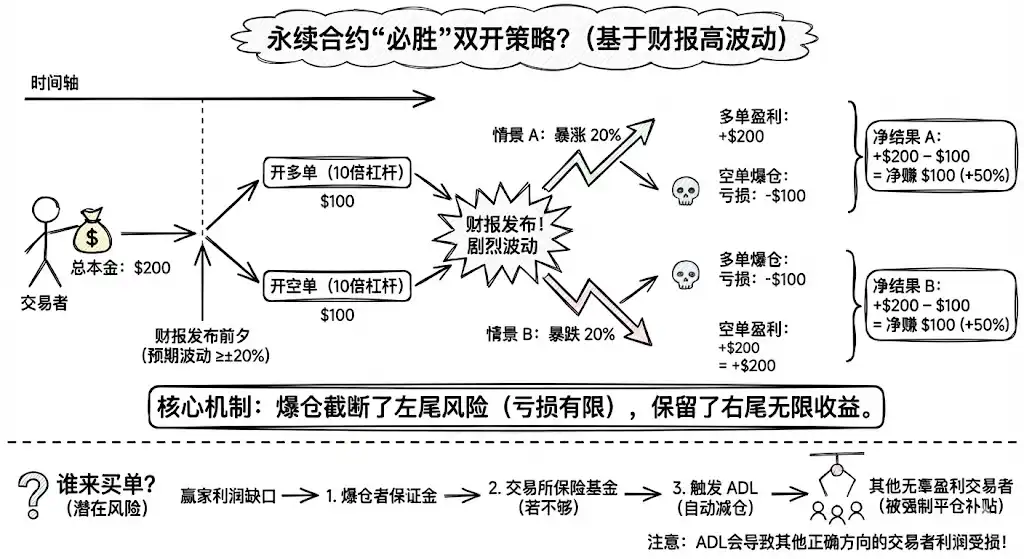
สัญญาถาวรมอบคุณสมบัติออปชันแบบไม่เป็นเชิงเส้นให้กับสินทรัพย์เชิงเส้น: กลไกการชำระบัญชีจะตัดความเสี่ยงในส่วนหางซ้าย (อย่างมากที่สุดจะสูญเสียเงินต้นทั้งหมด) ในขณะที่ยังคงรักษาผลตอบแทนที่มีศักยภาพไม่จำกัดในส่วนหางขวาไว้
รายงานทางการเงินเป็นตัวอย่างทั่วไปของเหตุการณ์ "ที่รู้แต่ไม่รู้": ทราบเวลา ไม่ทราบทิศทาง แต่ช่วงความผันผวนมักจะกว้างมาก (เช่น ±20%)
สิ่งนี้ทำให้เกิด "กลยุทธ์เปิดสองครั้ง" ที่รับประกันชัยชนะในสัญญาถาวรที่มีเลเวอเรจ 10 เท่า
มาดูตัวอย่างที่เป็นรูปธรรมกัน: สมมติว่าผู้ซื้อขายมีทุน 200 ดอลลาร์ ความผันผวนโดยนัยในวันรับรายได้คือ 20% และก่อนที่จะประกาศรายได้ พวกเขาจะเปิดสถานะซื้อ 10 เท่าด้วยมาร์จิ้น 100 ดอลลาร์ และสถานะขาย 10 เท่าด้วยมาร์จิ้น 100 ดอลลาร์
สถานการณ์ A (เพิ่มขึ้น 20%): สถานะขายถูกขายออก ส่งผลให้ขาดทุน 100 ดอลลาร์ สถานะซื้อได้กำไร 200 ดอลลาร์ กำไรสุทธิ: 100 ดอลลาร์
สถานการณ์ B (ลดลง 20%): สถานะซื้อถูกปิด ทำให้ขาดทุน 100 ดอลลาร์สหรัฐฯ สถานะขายทำกำไร 200 ดอลลาร์สหรัฐฯ กำไรสุทธิ: 100 ดอลลาร์สหรัฐฯ
ไม่ว่าตลาดจะขึ้นหรือลง เทรดเดอร์ก็ดูเหมือนจะได้รับผลตอบแทน 50% เช่นกัน เนื่องจากกลไกการชำระบัญชีจะตัดขาดทุนในทิศทางที่ผิด ในขณะที่กำไรในทิศทางที่ถูกต้องจะไม่ได้รับผลกระทบ
แล้วใครจะจ่ายเงินล่ะ?
ในกรณีที่เกิดการชำระบัญชีระยะสั้นครั้งใหญ่ กำไรส่วนหนึ่งของสถานะซื้อจะถูกชดเชยด้วยมาร์จิ้นของสถานะขาย โดยกำไรที่เหลือจะถูกชดเชยด้วยกองทุนประกันของแพลตฟอร์มการซื้อขายในขั้นต้น เมื่อกองทุนประกันหมดลง แพลตฟอร์มจะเปิดใช้งานกลไกการชำระบัญชีอัตโนมัติ (ADL) โดยบังคับให้เทรดเดอร์ที่ทำกำไรได้ปิดบัญชี และใช้กำไรกระดาษเพื่ออุดหนุนนักลงทุนที่ทำการซื้อขายแบบ Double-Open ส่งผลให้นักลงทุนที่ทำการซื้อขายแบบ Non-Volatility Arbitrageurs ที่เดิมพันทิศทางตลาดอย่างถูกต้องจะสูญเสียกำไรส่วนหนึ่ง
คุณไม่สามารถอนุญาตให้ผู้ใช้เลือกเลเวอเรจสูงได้อย่างอิสระ ในขณะเดียวกันก็ต้องรับประกันความยุติธรรมและความเสถียรของระบบด้วย
โซลูชันในปัจจุบัน เช่น การลดหนี้แบบไดนามิกก่อนรายงานผลประกอบการหรือการเพิ่มข้อกำหนดอัตรากำไร ดูเหมือนจะไม่สมบูรณ์แบบ
ความท้าทายในการออกแบบ 4: การจัดการตลาด
"บ่อน้ำเล็กๆ ไม่สามารถรองรับปลาวาฬยักษ์ได้ เพียงแค่หมุนตัวครั้งเดียวก็สามารถก่อให้เกิดพายุที่โหมกระหน่ำได้"
นอกเหนือจากความท้าทายในการออกแบบกลไกแล้ว สภาพคล่องที่เปราะบางของตลาดในช่วงเริ่มต้นยังถือเป็นอันตรายที่ซ่อนเร้นที่สำคัญอีกด้วย
เมื่อเร็วๆ นี้ Continue Capital ได้เปิดสถานะ long ใน NVDA มูลค่า 3.1 ล้านดอลลาร์สหรัฐ บนเว็บไซต์ trade.xyz ส่งผลให้อัตราเงินทุนรายปีระยะสั้นพุ่งสูงถึง 2,000% ทันที เทรดเดอร์ KOL @CL207 บ่นว่า "หมอนี่บังคับให้ผมเลิกสถานะนี้ เพราะผลตอบแทน 0.2% ต่อชั่วโมง ผมอาจจะต้องจ่ายเงิน 200,000 ดอลลาร์สหรัฐภายในวันพุธ ซึ่งนั่นจะทำให้ผมล้มละลาย"
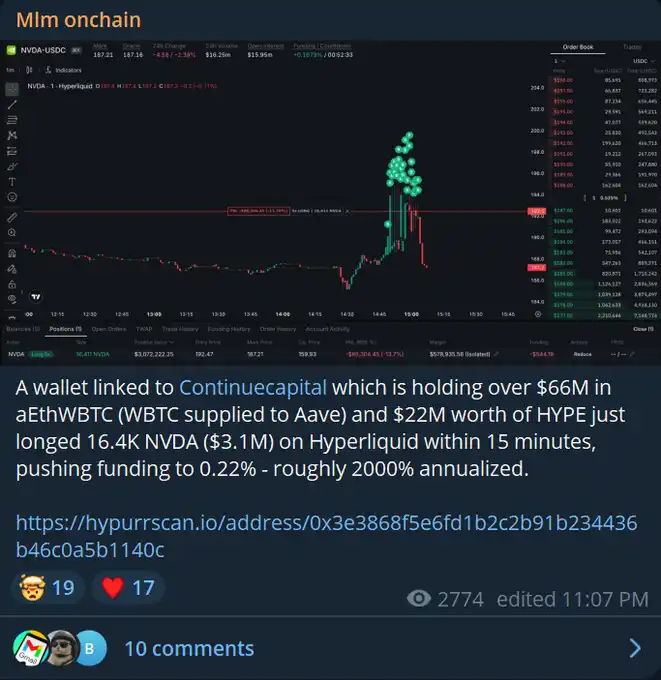
Loracle วาฬอีกตัวหนึ่ง ได้ขายสถานะซื้อ (long position) ใน NVDA จำนวน 1.2 ล้านรายการอย่างไม่คาดคิด ณ ราคาตลาด ทำให้ราคาลดลง 8% ทันที หาก trade.xyz เสนอตัวเลือกเลเวอเรจที่สูงกว่า 13 เท่าในอนาคต ภาวะวิกฤตสภาพคล่องฉับพลันเช่นนี้อาจนำไปสู่การขายกิจการของเทรดเดอร์จำนวนมาก
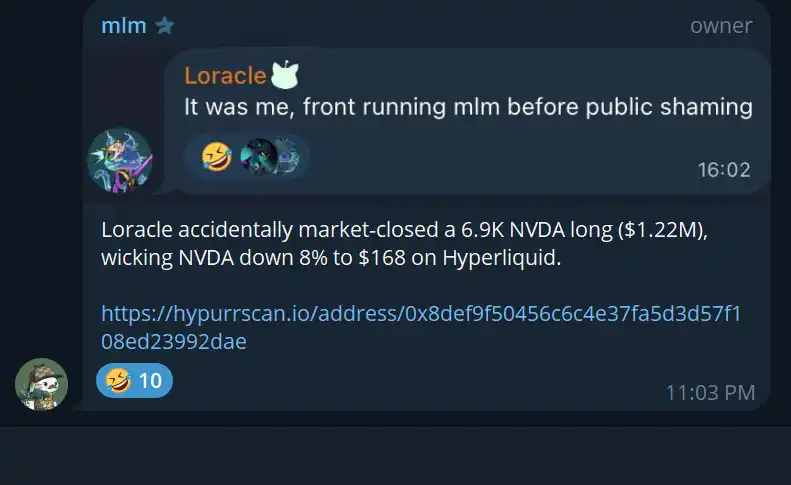
โดยปกติแล้ว พฤติกรรม "การปั่นตลาด" ของวาฬจะส่งผลให้เกิดค่าปรับทางการเงินจำนวนมหาศาล แต่ระหว่างที่ตลาดปิดทำการ ราคาของออราเคิลจะสูญเสียจุดยึดเมื่อเทียบกับราคาสปอต ซึ่งอาจทำให้ "ค่าปรับ" นี้ลดลง
เพื่อแก้ไขปัญหานี้ Trade.xyz ใช้อัลกอริทึมราคาออราเคิลในช่วงเวลาที่ตลาดปิดทำการ ซึ่งรักษาความเหนียวแน่นกับราคาปิด และกำหนดขีดจำกัดราคาขั้นต่ำและสูงสุดตามราคาเปิดล่าสุด เพื่อป้องกันความผันผวนอย่างรุนแรงในช่วงเวลาที่ตลาดปิดทำการ
อย่างไรก็ตาม ในท้ายที่สุด "มาตรการแก้ไขเฉพาะหน้า" ใดๆ ก็เป็นเพียงการเริ่มต้นเท่านั้น จนกว่าปัญหาสภาพคล่องจะได้รับการแก้ไข คุณไม่สามารถป้องกันผู้เล่นที่มีเงินทุนสูงไม่ให้ควบคุมคำสั่งซื้อขายที่เปราะบางได้ทั้งหมด ในขณะที่ตลาดยังคงเปิดอยู่
บทสรุป
สัญญาถาวรคาดว่าจะกลายเป็นแอปพลิเคชันคริปโตอีกตัวที่มีศักยภาพในการใช้งานในระดับใหญ่ ต่อจาก Stablecoin
ความเหมาะสมของผลิตภัณฑ์และตลาด (Product-Market Fit: PMF) ของสัญญาซื้อขายแบบถาวรของหุ้นสหรัฐฯ ได้รับการตรวจสอบเบื้องต้นแล้ว ข้อมูลแสดงให้เห็นว่าปริมาณการซื้อขายสะสมของ trade.xyz ทะลุ 2 พันล้านดอลลาร์สหรัฐ และในช่วงการรายงานผลประกอบการของ NVDA บริษัทยังสร้างสถิติการซื้อขายในวันเดียวที่ 200 ล้านดอลลาร์สหรัฐอีกด้วย
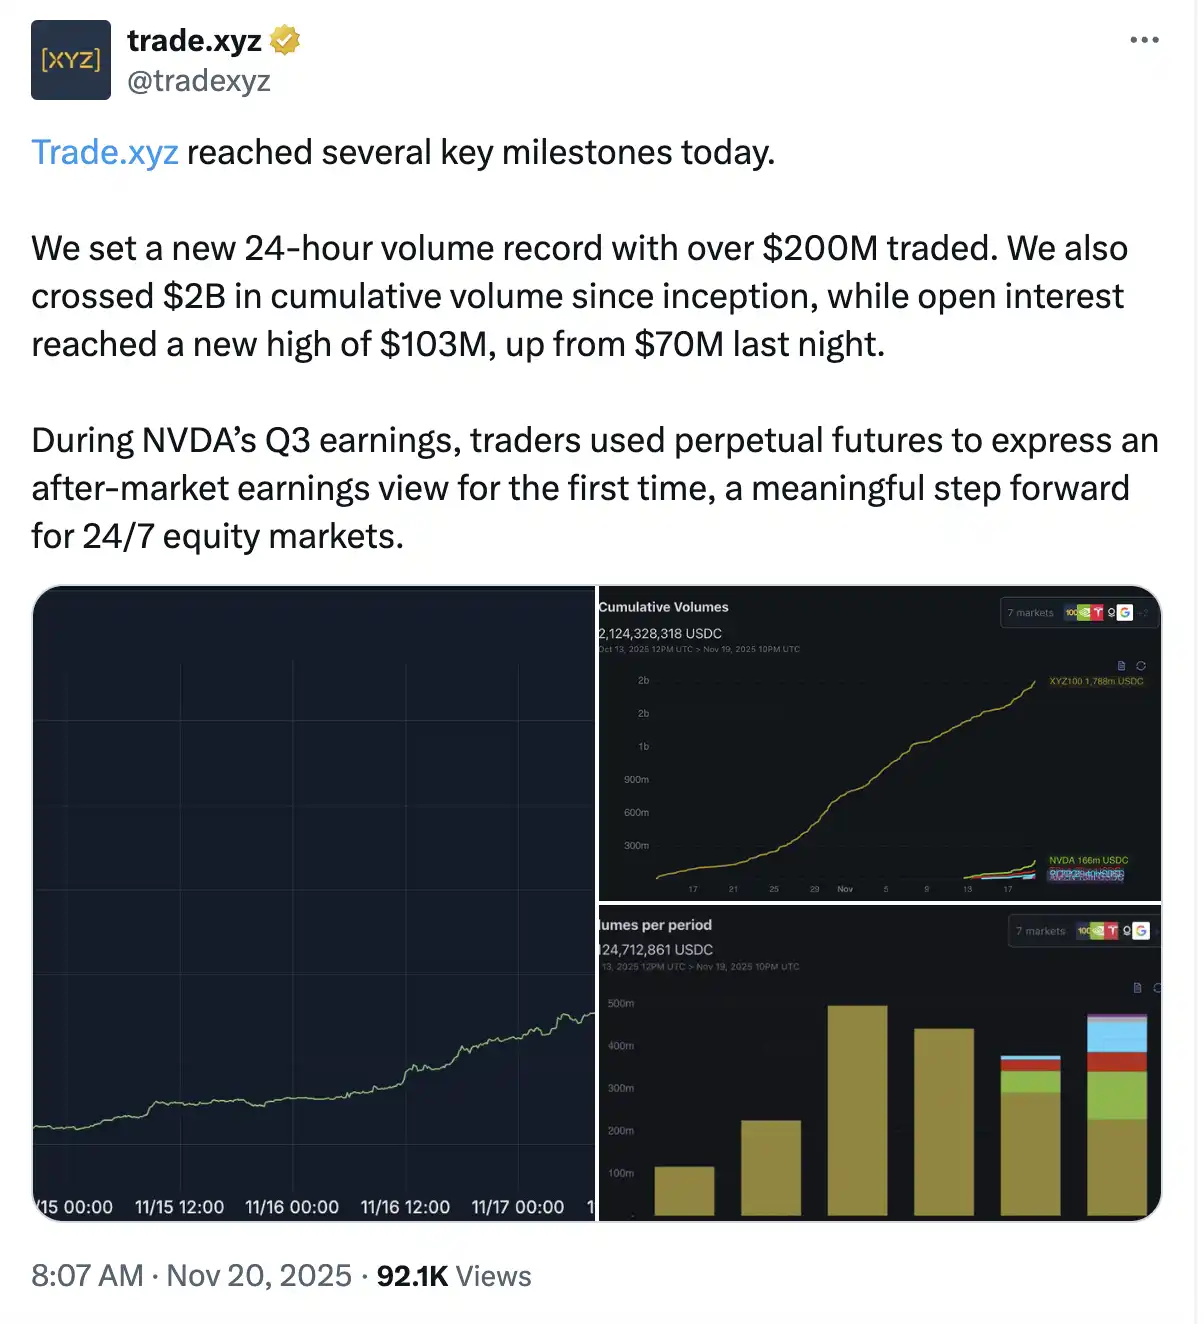
ประวัติศาสตร์ของตลาดการเงินแบบดั้งเดิมบอกเราว่าปริมาณการซื้อขายตราสารอนุพันธ์มักจะสูงกว่าตลาดสปอตมาก สัญญาซื้อขายล่วงหน้าทองคำของ CME มีปริมาณการซื้อขาย 27 ล้านออนซ์ต่อวัน ซึ่งมากกว่าค่าเฉลี่ย 800,000 ออนซ์ต่อวันของ SPDR Gold ETF ถึง 30 เท่า ปริมาณการซื้อขายตราสารอนุพันธ์อัตราดอกเบี้ยนอกตลาด (OTC) มีมูลค่าสูงถึงหลายล้านล้านดอลลาร์
เมื่อเทียบกับตลาดสปอต ตลาดอนุพันธ์ไม่เกี่ยวข้องกับการส่งมอบทางกายภาพ ให้ประสิทธิภาพด้านทุนที่สูงกว่า และมีกลไกการค้นพบราคาที่มีประสิทธิภาพมากกว่าซึ่งขับเคลื่อนด้วยการกู้ยืม
สัญญาแบบถาวรใช้ประโยชน์จากข้อดีเหล่านี้อย่างเต็มที่ สัญญาเหล่านี้ให้ผลตอบแทนอย่างต่อเนื่อง ต้นทุนต่ำมาก และประสิทธิภาพสูงสุด
ในขณะที่ Bitcoin ดิ้นรนในตลาดหมี หุ้นสหรัฐฯ ยังคงเติบโต ซึ่งเป็นความแตกต่างที่เน้นย้ำถึงศักยภาพของสัญญาหุ้นถาวร
แม้จะเผชิญกับความท้าทายทางเทคนิคและเชิงกลยุทธ์มากมาย สัญญาถาวรก็เริ่มที่จะ "กลืนกิน" ตลาดหุ้นสหรัฐฯ ในลักษณะที่ไม่อาจย้อนกลับได้
อ้างอิง:
https://oldcoinbad.com/p/เงื่อนไขการเก็งกำไรแบบไม่ถาวร
https://docs.trade.xyz/xyz-perps-specification/equity-perpetuals/หุ้นชื่อเดียว
https://docs.trade.xyz/xyz-perps-specification/equity-perpetuals/xyz100-and-index-perpetuals
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia