ทำไม Bitcoin ถึงจะขึ้นก็ต่อเมื่อรัฐบาลสหรัฐฯ เปิดประตูเท่านั้น?
การปิดหน่วยงานรัฐบาลของสหรัฐฯ เข้าสู่วันที่ 36 อย่างเป็นทางการ ซึ่งเป็นสถิติใหม่
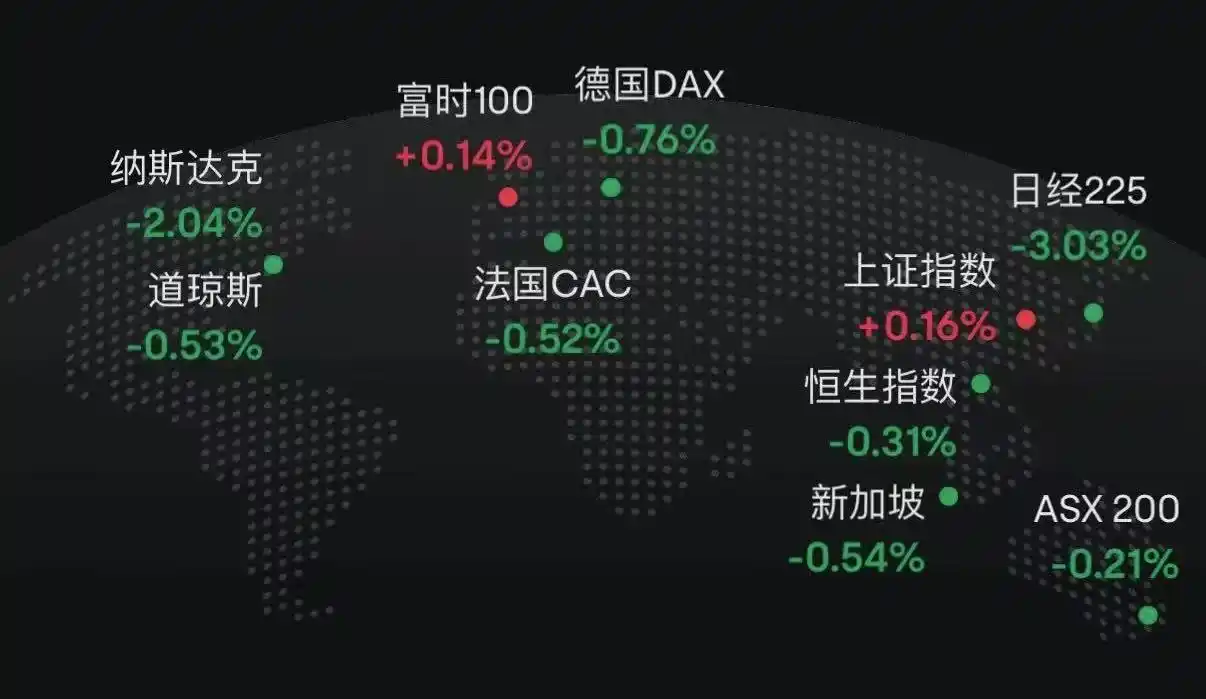
ในช่วงสองวันที่ผ่านมา ตลาดการเงินทั่วโลกดิ่งลงอย่างรุนแรง ทั้ง Nasdaq, Bitcoin, หุ้นเทคโนโลยี, ดัชนีนิกเคอิ และแม้แต่สินทรัพย์ปลอดภัยอย่างพันธบัตรสหรัฐฯ และทองคำก็ไม่รอด
ความตื่นตระหนกในตลาดกำลังแพร่กระจาย ขณะที่นักการเมืองในวอชิงตันยังคงโต้เถียงกันเรื่องงบประมาณ มีความเชื่อมโยงระหว่างการปิดหน่วยงานรัฐบาลของสหรัฐฯ กับการตกต่ำของตลาดการเงินทั่วโลกหรือไม่? คำตอบกำลังจะปรากฏขึ้น
นี่ไม่ใช่แค่การปรับฐานของตลาดทั่วไป แต่เป็นวิกฤตสภาพคล่องที่เกิดจากการปิดหน่วยงานรัฐบาล เมื่อการใช้จ่ายของรัฐบาลถูกระงับ เงินหลายแสนล้านดอลลาร์ถูกล็อคไว้ในบัญชีของกระทรวงการคลังและไม่สามารถไหลเข้าสู่ตลาดได้ ระบบการเงินกำลังถูกตัดการหมุนเวียนเลือด
'หลุมดำ' ของกระทรวงการคลัง
บัญชีทั่วไปของกระทรวงการคลังสหรัฐฯ (Treasury General Account) หรือเรียกสั้นๆ ว่า TGA สามารถเข้าใจได้ว่าเป็นบัญชีเช็คกลางที่รัฐบาลสหรัฐฯ เปิดไว้กับธนาคารกลางสหรัฐฯ รายได้ของรัฐบาลกลางทั้งหมด ไม่ว่าจะเป็นภาษีหรือจากการออกพันธบัตรรัฐบาล จะถูกฝากเข้าบัญชีนี้
และการใช้จ่ายของรัฐบาลทั้งหมด ตั้งแต่การจ่ายเงินเดือนข้าราชการไปจนถึงค่าใช้จ่ายด้านกลาโหม ก็จะถูกเบิกจ่ายจากบัญชีนี้เช่นกัน
ในสถานการณ์ปกติ TGA ทำหน้าที่เหมือนสถานีถ่ายโอนเงิน โดยรักษาสมดุลแบบไดนามิก กระทรวงการคลังรับเงินแล้วใช้จ่ายอย่างรวดเร็ว เงินจะไหลเข้าสู่ระบบการเงินภาคเอกชน กลายเป็นเงินสำรองของธนาคาร ซึ่งช่วยให้ตลาดมีสภาพคล่อง
การปิดหน่วยงานรัฐบาลได้ทำลายวงจรนี้ กระทรวงการคลังยังคงรับเงินผ่านภาษีและการออกพันธบัตร ทำให้ยอดคงเหลือใน TGA เพิ่มขึ้นอย่างต่อเนื่อง แต่เนื่องจากรัฐสภาไม่อนุมัติงบประมาณ หน่วยงานรัฐบาลส่วนใหญ่จึงปิดตัวลง กระทรวงการคลังจึงไม่สามารถใช้จ่ายได้ตามแผน TGA จึงกลายเป็นหลุมดำทางการเงินที่มีแต่เงินเข้าแต่ไม่มีเงินออก
นับตั้งแต่การปิดหน่วยงานรัฐบาลเริ่มขึ้นเมื่อวันที่ 10 ตุลาคม 2025 ยอดคงเหลือใน TGA เพิ่มขึ้นจากประมาณ 8 แสนล้านดอลลาร์เป็นกว่า 1 ล้านล้านดอลลาร์ภายในวันที่ 30 ตุลาคม ในเวลาเพียง 20 วัน เงินกว่า 2 แสนล้านดอลลาร์ถูกดึงออกจากตลาดและถูกล็อคไว้ในตู้เซฟของธนาคารกลางสหรัฐฯ
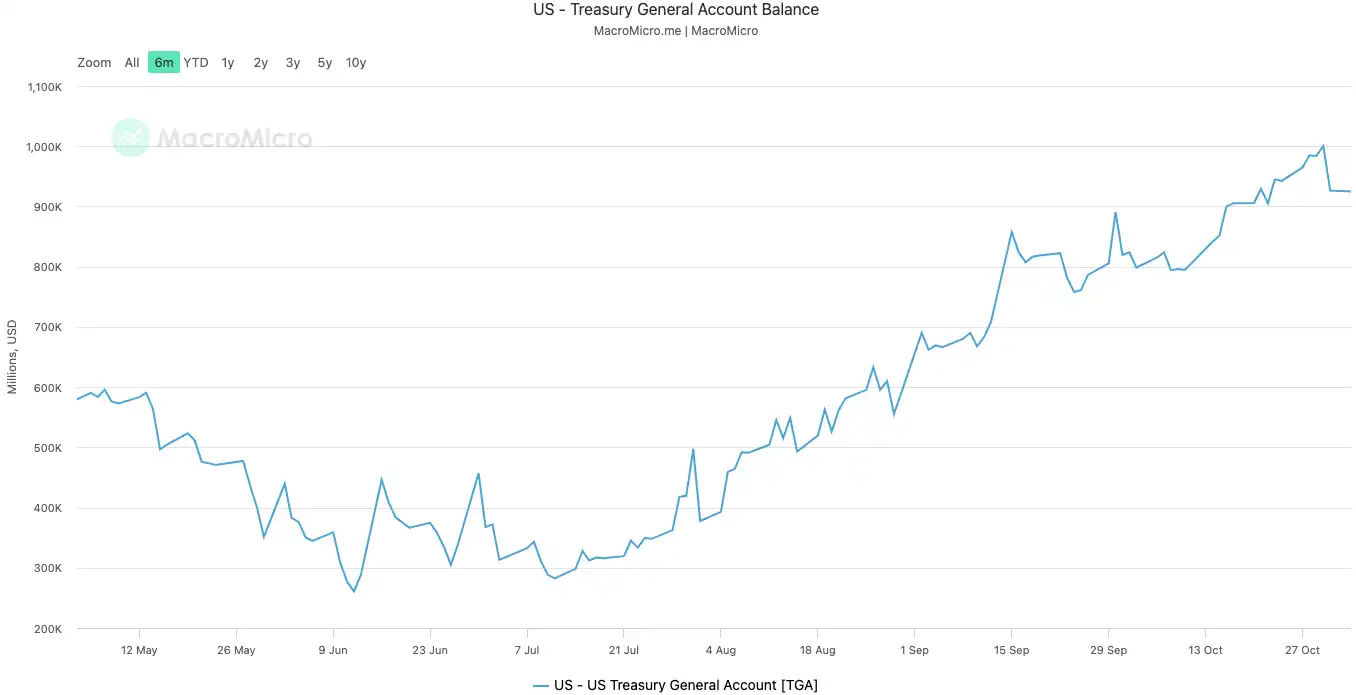
ยอดคงเหลือ TGA ของรัฐบาลสหรัฐฯ|ที่มา: MicroMacro
นักวิเคราะห์บางรายชี้ให้เห็นว่าการปิดหน่วยงานรัฐบาลได้ดึงสภาพคล่องเกือบ 7 แสนล้านดอลลาร์ออกจากตลาดภายในหนึ่งเดือน ผลกระทบนี้เทียบเท่ากับการที่ธนาคารกลางสหรัฐฯ ขึ้นอัตราดอกเบี้ยหลายครั้งหรือเร่งการลดขนาดงบดุลเชิงปริมาณ
เมื่อธนาคารกลางสหรัฐฯ (TGA) ดูดซับเงินสำรองของระบบธนาคารไปเป็นจำนวนมาก ความสามารถและความเต็มใจของธนาคารในการปล่อยสินเชื่อก็ลดลงอย่างมาก ทำให้ต้นทุนทางการเงินในตลาดพุ่งสูงขึ้น
สินทรัพย์ที่อ่อนไหวต่อสภาพคล่องมากที่สุดจะได้รับผลกระทบก่อนเสมอ ตลาดคริปโตเคอร์เรนซีร่วงลงอย่างรุนแรงในวันที่ 11 ตุลาคม หลังจากหยุดชะงักไปสองวัน โดยมีมูลค่าการชำระบัญชีเกือบ 2 หมื่นล้านดอลลาร์สหรัฐฯ ในสัปดาห์นี้ หุ้นเทคโนโลยีก็สั่นคลอนเช่นกัน โดยดัชนี Nasdaq ลดลง 1.7% ในวันอังคาร และหุ้น Meta, Microsoft ร่วงลงอย่างมากหลังจากการประกาศผลประกอบการ
การลดลงของตลาดการเงินทั่วโลกเป็นภาพสะท้อนที่ชัดเจนที่สุดของการตึงตัวทางการเงินที่มองไม่เห็นนี้
ระบบกำลัง “มีไข้”
TGA เป็น “สาเหตุ” ที่ทำให้เกิดวิกฤตสภาพคล่อง และอัตราดอกเบี้ยกู้ยืมข้ามคืนที่พุ่งสูงขึ้นเป็นอาการ “ไข้” ที่ชัดเจนที่สุดของระบบการเงิน
ตลาดกู้ยืมข้ามคืนเป็นที่ที่ธนาคารให้กู้ยืมเงินระยะสั้นแก่กันและกัน ซึ่งเป็นเส้นเลือดฝอยของระบบการเงินทั้งหมด อัตราดอกเบี้ยในตลาดนี้เป็นตัวชี้วัดที่แท้จริงของความตึงตัวของ “เงินทุน” ระหว่างธนาคาร เมื่อสภาพคล่องมีมาก ธนาคารจะกู้ยืมเงินได้ง่าย และอัตราดอกเบี้ยจะคงที่ แต่เมื่อสภาพคล่องถูกดูดออกไป ธนาคารเริ่มขาดเงิน และยินดีที่จะจ่ายในราคาที่สูงขึ้นเพื่อกู้ยืมเงินข้ามคืน
ธนาคารขาดเงิน
ตัวชี้วัดสำคัญสองตัวแสดงให้เห็นว่าอาการไข้นี้รุนแรงเพียงใด:
ตัวชี้วัดแรกคือ SOFR (Secured Overnight Financing Rate) ในวันที่ 31 ตุลาคม SOFR พุ่งสูงขึ้นเป็น 4.22% ซึ่งเป็นการเพิ่มขึ้นรายวันที่มากที่สุดในรอบหนึ่งปี
อัตรานี้ไม่เพียงแต่สูงกว่าเพดานอัตราดอกเบี้ยกองทุนของรัฐบาลกลางที่ธนาคารกลางสหรัฐฯ กำหนดไว้ที่ 4.00% เท่านั้น แต่ยังสูงกว่าอัตราดอกเบี้ยกองทุนที่มีผลของธนาคารกลางสหรัฐฯ ถึง 32 จุดพื้นฐาน ซึ่งเป็นระดับสูงสุดนับตั้งแต่วิกฤตตลาดในเดือนมีนาคม 2020 ต้นทุนการกู้ยืมที่แท้จริงในตลาดระหว่างธนาคารได้หลุดการควบคุมและสูงกว่าอัตราดอกเบี้ยนโยบายของธนาคารกลางอย่างมาก
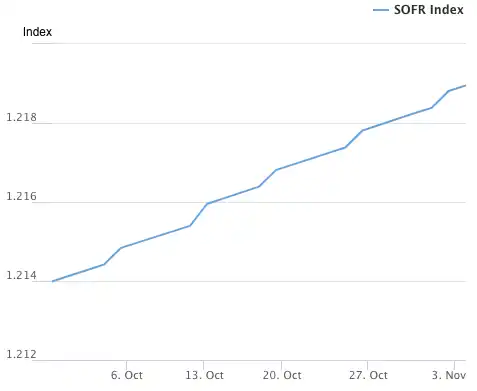
ดัชนีอัตราดอกเบี้ยกู้ยืมข้ามคืนที่มีหลักประกัน (SOFR) | ที่มา: Federal Reserve Bank of New York
ตัวชี้วัดที่น่าตกใจยิ่งกว่าคือปริมาณการใช้ SRF (Standing Repo Facility) ของธนาคารกลางสหรัฐฯ SRF เป็นเครื่องมือสภาพคล่องฉุกเฉินที่ธนาคารกลางสหรัฐฯ จัดหาให้แก่ธนาคาร เมื่อธนาคารไม่สามารถกู้ยืมเงินในตลาดได้ พวกเขาสามารถจำนำพันธบัตรคุณภาพสูงกับธนาคารกลางสหรัฐฯ เพื่อแลกกับเงินสดได้
ในวันที่ 31 ตุลาคม ปริมาณการใช้ SRF พุ่งสูงขึ้นเป็น 5.035 หมื่นล้านดอลลาร์สหรัฐฯ ซึ่งเป็นสถิติสูงสุดนับตั้งแต่วิกฤตโรคระบาดในเดือนมีนาคม 2020 ระบบธนาคารได้เข้าสู่ภาวะขาดแคลนเงินดอลลาร์อย่างรุนแรง และต้องเคาะประตูขอความช่วยเหลือจากธนาคารกลางสหรัฐฯ เป็นครั้งสุดท้าย
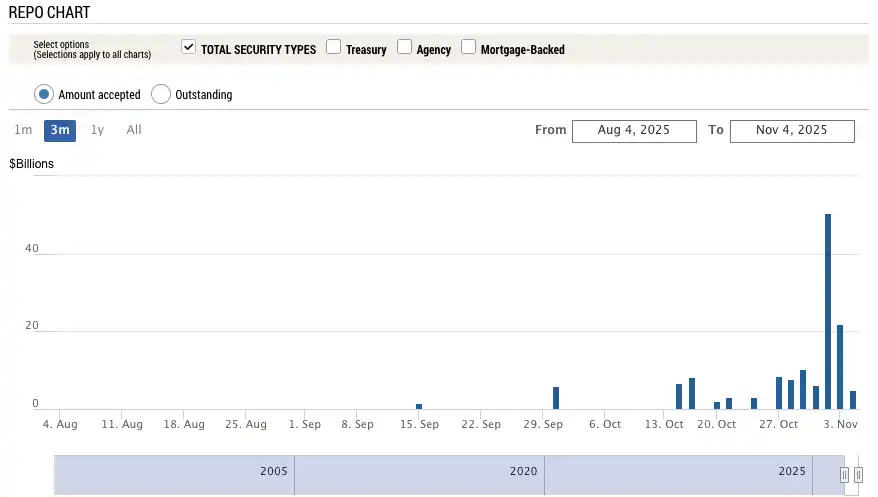
ปริมาณการใช้งานของกลไกซื้อคืนแบบถาวร (SRF) | ที่มา: ธนาคารกลางสหรัฐแห่งนิวยอร์ก
การผิดนัดชำระหนี้
ความร้อนระอุในระบบการเงินกำลังส่งแรงกดดันไปยังจุดอ่อนของเศรษฐกิจที่แท้จริง ทำให้ระเบิดหนี้ที่ซ่อนอยู่มายาวนานระเบิดขึ้น ปัจจุบันสองภาคส่วนที่อันตรายที่สุดคืออสังหาริมทรัพย์เชิงพาณิชย์และสินเชื่อรถยนต์
จากข้อมูลของ Trepp ซึ่งเป็นสถาบันวิจัย อัตราการผิดนัดชำระหนี้ของผลิตภัณฑ์สินเชื่อจำนองอสังหาริมทรัพย์เชิงพาณิชย์ (CMBS) ของอาคารสำนักงานในสหรัฐอเมริกาจะสูงถึง 11.8% ในเดือนตุลาคม 2025 ซึ่งไม่เพียงแต่ทำลายสถิติใหม่ แต่ยังเกินจุดสูงสุดที่ 10.3% ในช่วงวิกฤตการเงินปี 2008 ภายในเวลาเพียงสามปี ตัวเลขนี้เพิ่มขึ้นเกือบ 10 เท่าจาก 1.8%
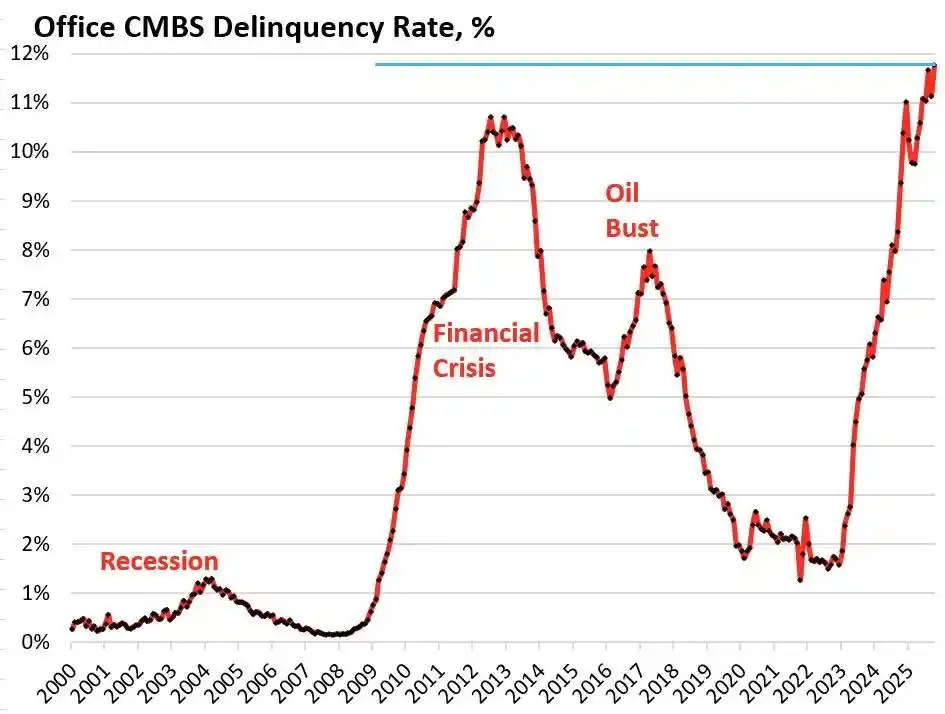
อัตราการผิดนัดชำระหนี้ของผลิตภัณฑ์สินเชื่อจำนองอสังหาริมทรัพย์เชิงพาณิชย์ (CMBS) ของอาคารสำนักงานในสหรัฐอเมริกา | ที่มา: Wolf Street
Bravern Office Commons ในเมือง Bellevue รัฐ Washington เป็นกรณีตัวอย่างที่ชัดเจน อาคารสำนักงานแห่งนี้ซึ่งเคยถูกเช่าโดย Microsoft ทั้งหมด เคยมีมูลค่าสูงถึง 605 ล้านดอลลาร์ในปี 2020 แต่ปัจจุบันหลังจากที่ Microsoft ย้ายออกไป มูลค่าได้ลดลงอย่างฮวบฮาบถึง 56% เหลือ 268 ล้านดอลลาร์ และได้เข้าสู่กระบวนการผิดนัดชำระหนี้แล้ว
วิกฤตอสังหาริมทรัพย์เชิงพาณิชย์ที่เลวร้ายที่สุดนับตั้งแต่ปี 2008 กำลังแพร่กระจายความเสี่ยงเชิงระบบไปยังระบบการเงินทั้งหมดผ่านธนาคารภูมิภาค กองทุนรวมอสังหาริมทรัพย์ (REITs) และกองทุนบำเหน็จบำนาญ
ในฝั่งผู้บริโภค สัญญาณเตือนสำหรับสินเชื่อรถยนต์ก็ดังขึ้นแล้ว ราคาของรถยนต์ใหม่พุ่งสูงขึ้นเป็นกว่า 50,000 ดอลลาร์โดยเฉลี่ย ผู้กู้ที่มีความเสี่ยงสูงต้องเผชิญกับอัตราดอกเบี้ยเงินกู้สูงถึง 18-20% คลื่นการผิดนัดชำระหนี้กำลังจะมาถึง ณ เดือนกันยายน 2025 อัตราการผิดนัดชำระหนี้ของสินเชื่อรถยนต์ที่มีความเสี่ยงสูงเกือบ 10% และอัตราการค้างชำระของสินเชื่อรถยนต์โดยรวมได้เพิ่มขึ้นกว่า 50% ในช่วง 15 ปีที่ผ่านมา
ค่าไฟพุ่งสูง
ขณะเดียวกัน ราคาพลังงานที่พุ่งสูงขึ้นกำลังกลายเป็นฟางเส้นสุดท้ายที่ทำให้หลายครอบครัวล้มลง ท่ามกลางภาวะเงินเฟ้อสูง การขึ้นค่าไฟฟ้าถือเป็นเรื่องร้ายแรงเป็นพิเศษ นับตั้งแต่ต้นปี 2025 ค่าไฟฟ้าเฉลี่ยต่อครัวเรือนทั่วประเทศได้เพิ่มขึ้นกว่า 11%
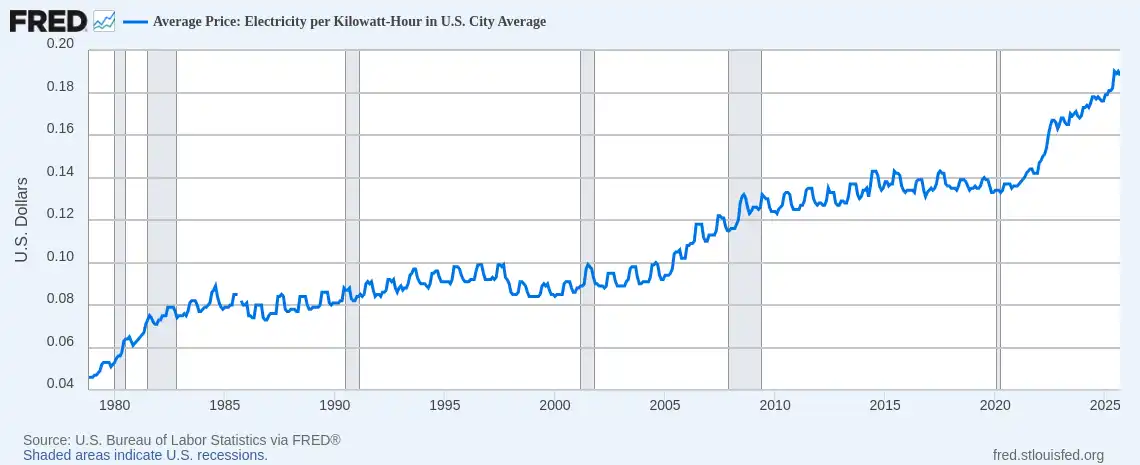
ราคาไฟฟ้าเฉลี่ยในสหรัฐอเมริกา (ดอลลาร์/กิโลวัตต์-ชั่วโมง) | ที่มา: Federal Reserve Bank of St. Louis (FRED)
ในรัฐฟลอริดา Al Salvi ชายพิการวัย 63 ปี ซึ่งใช้รถเข็น ต้องเผชิญกับค่าไฟฟ้าประจำเดือนเกือบ 500 ดอลลาร์ “ตอนนี้เราต้องเลือกว่าจะจ่ายค่าไฟฟ้าหรือซื้อยา” เขาพูดอย่างหมดหนทางในการให้สัมภาษณ์กับ NPR เมื่อเดือนตุลาคม
วิกฤตพลังงานที่เกิดจากปัญหาเชิงโครงสร้างหลายประการ เช่น โครงข่ายไฟฟ้าที่เก่า และความต้องการไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วเนื่องจาก AI กำลังซ้อนทับกับปัญหาอัตราดอกเบี้ยและหนี้สิน ทำให้ครัวเรือนชาวอเมริกันทั่วไปใกล้จะล้มละลายทางการเงิน
จากภาวะตึงตัวแบบมองไม่เห็นของ TGA ไปจนถึงอัตราดอกเบี้ยข้ามคืนที่สูงเกินไปของระบบ ไปจนถึงความปั่นป่วนโดยรวมในตลาดอสังหาริมทรัพย์เชิงพาณิชย์ สินเชื่อรถยนต์ และค่าพลังงานของครัวเรือน ห่วงโซ่การส่งผ่านวิกฤตที่ชัดเจนได้ปรากฏขึ้นแล้ว
ทางตันทางการเมืองในวอชิงตันที่จุดชนวนโดยไม่คาดคิดกำลังจุดประกายจุดอ่อนเชิงโครงสร้างที่มีอยู่แล้วภายในเศรษฐกิจของสหรัฐอเมริกา
ตลาดแรงงาน “เลวร้ายลง”
วิกฤตที่ลึกกว่ากำลังก่อตัวในตลาดแรงงาน การที่รัฐบาลสหรัฐฯ หยุดชะงักไม่ได้เพียงแค่ดูดสภาพคล่องออกจากตลาดเท่านั้น แต่ยังทำให้ธนาคารกลางสหรัฐฯ (Fed) ขาดคำแนะนำที่สำคัญที่สุดในการกำหนดนโยบายการเงิน นั่นคือ ข้อมูลเศรษฐกิจ
ก่อนที่ทางตันจะสิ้นสุด ข้อมูลเศรษฐกิจทางการที่สำคัญ รวมถึงรายงานการจ้างงานรายเดือนและข้อมูลเงินเฟ้อ CPI จะถูกระงับ ซึ่งหมายความว่า ณ จุดเปลี่ยนสำคัญทางเศรษฐกิจ การตัดสินใจของ Fed จะขาดคำแนะนำที่น่าเชื่อถือที่สุด
ในภาวะข้อมูลสุญญากาศ ตลาดถูกบังคับให้หันไปสนใจข้อมูลทางเลือกจากภาคเอกชน ข้อมูลการจ้างงาน ADP เดือนกันยายน (หรือที่รู้จักกันในชื่อ “รายงานการจ้างงานนอกภาคเกษตรขนาดเล็ก”) ที่เผยแพร่เมื่อวันที่ 1 ตุลาคม แสดงให้เห็นว่าการจ้างงานในภาคเอกชนของสหรัฐฯ ลดลง 32,000 ตำแหน่ง ซึ่งเป็นการลดลงติดลบเป็นเดือนที่สองติดต่อกันเป็นครั้งแรกนับตั้งแต่เกิดการระบาดใหญ่
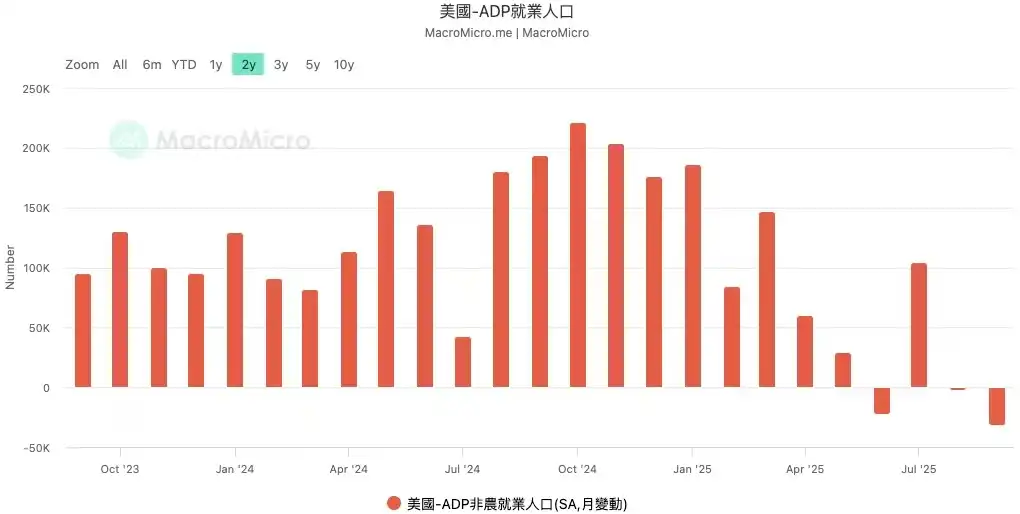
จำนวนการจ้างงานนอกภาคเกษตร ADP ของสหรัฐฯ ระหว่างเดือนตุลาคม 2566 ถึงกันยายน 2568 | ที่มา: MicroMacro
และในข้อมูลการจ้างงานอย่างเป็นทางการของเดือนสิงหาคม ซึ่งเผยแพร่ครั้งสุดท้ายก่อนที่รัฐบาลจะหยุดชะงัก มีตำแหน่งงานใหม่เพิ่มขึ้นเพียง 22,000 ตำแหน่ง และข้อมูลในอดีตก็ถูกปรับลดลงอย่างมากถึง 911,000 ตำแหน่งงาน
ในช่วงฟื้นตัวทางเศรษฐกิจหลังโควิด-19 โดยปกติแล้วการจ้างงานใหม่รายเดือนในสหรัฐฯ จะอยู่ที่ 200,000-300,000 ตำแหน่ง แต่ปัจจุบันลดลงเหลือ 20,000 ตำแหน่ง หรือแม้กระทั่งติดลบ นั่นหมายความว่าตลาดแรงงานได้เข้าสู่ภาวะชะงักงันหรือหดตัวแล้ว ที่น่ากังวลไปกว่านั้นคือ การปรับลดข้อมูลในอดีตอย่างมีนัยสำคัญ แสดงให้เห็นว่าตลาดแรงงานในช่วงปีที่ผ่านมาอ่อนแอลงกว่าที่รายงานอย่างเป็นทางการมาก
แม้ว่าธนาคารกลางสหรัฐฯ (Fed) จะลดอัตราดอกเบี้ยลง 25 จุดตามคาดในการประชุมเมื่อวันที่ 31 ตุลาคม แต่ถ้อยแถลงได้เปลี่ยนจาก "ตลาดแรงงานแข็งแกร่ง" เป็น "ความเสี่ยงขาลงของตลาดแรงงานเพิ่มขึ้นอย่างต่อเนื่อง" นาย Bostic ประธานธนาคารกลางสหรัฐฯ สาขาแอตแลนตา ได้เตือนโดยตรงหลังการประชุมว่าความเสี่ยงด้านการจ้างงานได้เพิ่มขึ้นอย่างต่อเนื่องตั้งแต่เดือนสิงหาคม
ถ้อยแถลงเหล่านี้แสดงให้เห็นว่า Fed มีความกังวลเกี่ยวกับตลาดแรงงานมากขึ้น และความเป็นจริงก็ยืนยันความกังวลนี้ Amazon ประกาศเลิกจ้างพนักงานหลายพันคน UPS ลดตำแหน่งผู้บริหาร ตลาดแรงงานที่เคยถูกมองว่าเป็น "ไม่จ้างไม่เลิกจ้าง" (no hire, no fire) กำลังเปลี่ยนไปสู่คลื่นการเลิกจ้าง หลังจากที่อุตสาหกรรมเทคโนโลยีได้ประสบกับการเลิกจ้างครั้งใหญ่ในปี 2023-2024 การจ้างงานในปี 2025 เกือบจะหยุดนิ่ง อุตสาหกรรมค้าปลีก โลจิสติกส์ บริการทางการเงิน และอื่นๆ ก็มีข่าวการเลิกจ้างเช่นกัน
ประสบการณ์ในอดีตพิสูจน์ให้เห็นซ้ำแล้วซ้ำอีกว่าการเพิ่มขึ้นอย่างรวดเร็วของอัตราการว่างงานมักเป็นสัญญาณเตือนของการถดถอยทางเศรษฐกิจ เมื่อตลาดแรงงานเปลี่ยนจากความรุ่งเรืองไปสู่การหดตัว คลื่นการเลิกจ้างของบริษัทเริ่มแพร่กระจาย ความเชื่อมั่นของผู้บริโภคก็พังทลายลง การถดถอยทางเศรษฐกิจมักจะตามมาติดๆ หากแนวโน้มการเสื่อมถอยของการจ้างงานในปัจจุบันยังคงดำเนินต่อไป เศรษฐกิจสหรัฐฯ อาจเผชิญกับความเสี่ยงเชิงระบบที่รุนแรงกว่าวิกฤตสภาพคล่อง นั่นคือ ภาวะเศรษฐกิจถดถอย
เทรดเดอร์มองตลาดเป็นอย่างไร?
วิกฤตสภาพคล่องครั้งนี้จะดำเนินต่อไปอีกนานแค่ไหน? เทรดเดอร์มีความคิดเห็นที่แตกต่างกันในเรื่องนี้ พวกเขายอมรับโดยทั่วไปว่ามีภาวะสภาพคล่องตึงตัวในปัจจุบัน แต่มีความเห็นที่แตกต่างกันเกี่ยวกับแนวโน้มมหภาคในอีกหกเดือนข้างหน้า
ฝ่ายที่มองโลกในแง่ร้าย ซึ่งนำโดย Mott Capital Management เชื่อว่าตลาดกำลังเผชิญกับภาวะช็อกสภาพคล่องที่เทียบเท่ากับปลายปี 2018 เงินสำรองของธนาคารได้ลดลงสู่ระดับอันตราย ซึ่งคล้ายคลึงกับสถานการณ์ที่ Fed ลดขนาดงบดุลในปี 2018 ซึ่งกระตุ้นให้เกิดความปั่นป่วนในตลาด ตราบใดที่การปิดหน่วยงานราชการยังคงดำเนินต่อไป และ TGA ยังคงดูดสภาพคล่องออกไป ความเจ็บปวดของตลาดก็จะไม่สิ้นสุด ความหวังเดียวคือการประกาศการรีไฟแนนซ์รายไตรมาส (QRA) ที่กระทรวงการคลังจะออกในวันที่ 2 พฤศจิกายน หากกระทรวงการคลังตัดสินใจลดเป้าหมายยอดคงเหลือของ TGA อาจจะปล่อยสภาพคล่องเข้าสู่ตลาดมากกว่า 1.5 แสนล้านดอลลาร์ แต่หากกระทรวงการคลังยังคงรักษาหรือเพิ่มเป้าหมาย ฤดูหนาวของตลาดก็จะยาวนานขึ้น
ฝ่ายที่มองโลกในแง่ดี ซึ่งนำโดยนักวิเคราะห์มหภาคชื่อดัง Raoul Pal ได้นำเสนอทฤษฎี Window of Pain ที่น่าสนใจ เขา acknowledges ว่าตลาดกำลังอยู่ในช่วง Window of Pain ของสภาพคล่องที่ตึงตัว แต่เขามั่นใจว่าหลังจากนี้จะเป็นช่วงเวลาของสภาพคล่องที่ท่วมท้น ในอีก 12 เดือนข้างหน้า รัฐบาลสหรัฐฯ มีหนี้สูงถึง 10 ล้านล้านดอลลาร์ที่ต้องหมุนเวียน ซึ่งบังคับให้ต้องรับประกันเสถียรภาพและสภาพคล่องของตลาด
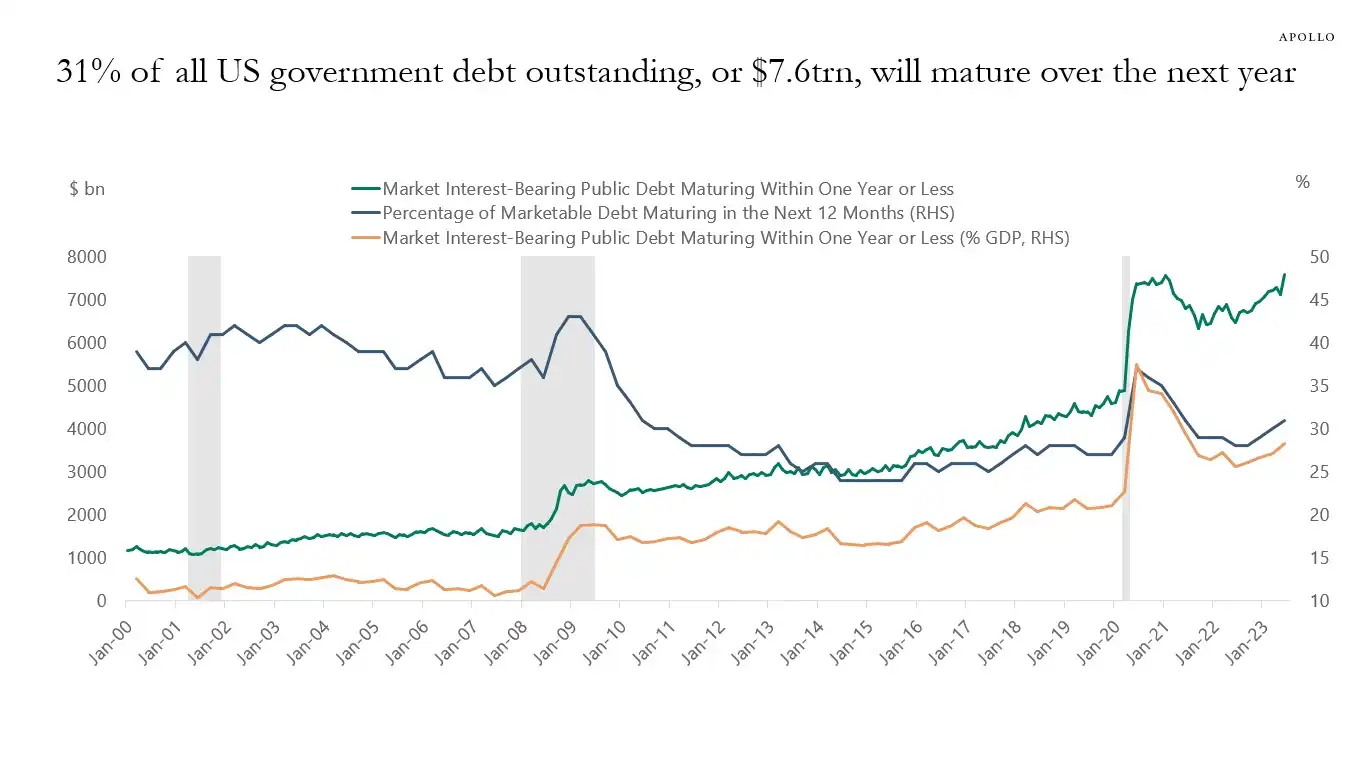
หนี้รัฐบาลสหรัฐฯ 31% (ประมาณ 7 ล้านล้านดอลลาร์) จะครบกำหนดในอีกหนึ่งปีข้างหน้า ซึ่งเมื่อรวมกับการออกหนี้ใหม่ อาจรวมเป็น 10 ล้านล้านดอลลาร์ | ที่มา: Apollo Academy
เมื่อการปิดหน่วยงานรัฐบาลสิ้นสุดลง การใช้จ่ายทางการคลังหลายแสนล้านดอลลาร์ที่ถูกระงับไว้จะหลั่งไหลเข้าสู่ตลาด และการลดงบดุล (QT) ของธนาคารกลางสหรัฐฯ ก็จะสิ้นสุดลงในทางเทคนิค และอาจมีการเปลี่ยนแปลงนโยบายด้วยซ้ำ
เพื่อเตรียมพร้อมสำหรับการเลือกตั้งกลางวาระในปี 2026 รัฐบาลสหรัฐฯ จะทำทุกวิถีทางเพื่อกระตุ้นเศรษฐกิจ รวมถึงการลดอัตราดอกเบี้ย, ผ่อนคลายกฎระเบียบของธนาคาร, และผ่านร่างกฎหมายสกุลเงินดิจิทัล ท่ามกลางบริบทที่จีนและญี่ปุ่นยังคงขยายสภาพคล่อง โลกจะเข้าสู่คลื่นการอัดฉีดสภาพคล่องรอบใหม่ การปรับฐานในปัจจุบันเป็นเพียงการล้างพอร์ตในตลาดกระทิง กลยุทธ์ที่แท้จริงคือการซื้อเมื่อราคาตกต่ำ
สถาบันหลักๆ เช่น Goldman Sachs และ Citi มีมุมมองที่เป็นกลาง พวกเขามักจะคาดการณ์ว่าการปิดหน่วยงานรัฐบาลจะสิ้นสุดลงภายในหนึ่งถึงสองสัปดาห์ เมื่อทางตันคลี่คลาย เงินสดจำนวนมหาศาลที่ถูกล็อกไว้ในบัญชี TGA จะถูกปล่อยออกมาอย่างรวดเร็ว ซึ่งจะช่วยบรรเทาความกดดันด้านสภาพคล่องของตลาด แต่ทิศทางระยะยาวยังคงขึ้นอยู่กับการประกาศ QRA ของกระทรวงการคลังและนโยบายที่ตามมาของธนาคารกลางสหรัฐฯ
ประวัติศาสตร์ดูเหมือนจะซ้ำรอย ไม่ว่าจะเป็นความตื่นตระหนกในการลดงบดุลในปี 2018 หรือวิกฤตการซื้อคืนในเดือนกันยายน 2019 ในที่สุดก็จบลงด้วยการยอมจำนนของธนาคารกลางสหรัฐฯ และการอัดฉีดสภาพคล่องอีกครั้ง ในครั้งนี้ เมื่อเผชิญกับแรงกดดันสองเท่าจากทางตันทางการเมืองและความเสี่ยงทางเศรษฐกิจ ผู้กำหนดนโยบายดูเหมือนจะมาถึงทางแยกที่คุ้นเคยอีกครั้ง
ในระยะสั้น ชะตากรรมของตลาดขึ้นอยู่กับนักการเมืองในวอชิงตัน แต่ในระยะยาว เศรษฐกิจโลกดูเหมือนจะจมดิ่งลงไปในวงจรหนี้-อัดฉีดสภาพคล่อง-ฟองสบู่ ที่ไม่สามารถหลุดพ้นได้
วิกฤตที่เกิดจากการปิดหน่วยงานรัฐบาลโดยไม่คาดคิดนี้ อาจเป็นเพียงโหมโรงก่อนคลื่นสภาพคล่องครั้งใหญ่ครั้งต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia