



การผจญภัยการปฏิบัติตามข้อกำหนดของ Tether: จะสามารถสร้างอาณาจักรที่สองร่วมกับ USAT ได้หรือไม่?
ชื่อเรื่องต้นฉบับ: การผจญภัยเพื่อการปฏิบัติตามกฎระเบียบของ Tether
ผู้เขียนต้นฉบับ: Thejaswini M A, Token Dispatch
ผู้แปลต้นฉบับ: Block Unicorn
คำนำ
ในเดือนสิงหาคมของปีนี้ Bo Hines ได้ลาออกจากตำแหน่งในคณะกรรมการคริปโทเคอร์เรนซีแห่งทำเนียบขาว และได้รับการแต่งตั้งเป็นซีอีโอของแผนก Tether ที่เพิ่งก่อตั้งขึ้นในสหรัฐอเมริกาอย่างรวดเร็ว ภารกิจของเขาคือการเปิดตัว USAT ซึ่งเป็น stablecoin ที่สอดคล้องกับ GENIUS Act USAT จะต้องได้รับการตรวจสอบบัญชีรายเดือน โดยมีเงินสำรองทั้งหมดเป็นเงินสดและตั๋วเงินคลังระยะสั้นของสหรัฐฯ และดำเนินงานภายใต้การกำกับดูแลของธนาคารกลางอย่างเต็มที่
ขณะเดียวกัน USDT ยังคงดำเนินการธุรกรรมมากกว่า 1 ล้านล้านดอลลาร์ต่อเดือน โดยมีเงินสำรองประกอบด้วย Bitcoin ทองคำ และเงินกู้ที่มีหลักประกัน สินทรัพย์เหล่านี้ถูกบริหารจัดการผ่านบริษัทนอกชายฝั่งที่ไม่เคยได้รับการตรวจสอบบัญชีอย่างเต็มรูปแบบ
บริษัทเดียวกัน แต่มีวิธีผลิตภัณฑ์ที่แตกต่างกันอย่างสิ้นเชิง
Tether มีรายได้ 13.7 พันล้านดอลลาร์ในปีที่แล้ว ด้วยโมเดล "ขออภัย ไม่ใช่ขออนุญาต" ในทางตรงกันข้าม Circle เข้าจดทะเบียนในตลาดหลักทรัพย์ด้วยมูลค่า 7 พันล้านดอลลาร์ ด้วยความมุ่งมั่นในการตรวจสอบสถานะทางการเงิน (due diligence) และการตั้งคำถามที่ถูกต้องก่อนที่จะดำเนินการต่อ
การประกาศครั้งนี้ควรเป็นการเฉลิมฉลอง
หลังจากการต่อสู้ด้านกฎระเบียบ ปัญหาความโปร่งใส และคำถามที่ยังคงเกิดขึ้นอย่างต่อเนื่องเกี่ยวกับเงินสำรอง ในที่สุด Tether ก็สามารถนำเสนอสิ่งที่นักวิจารณ์เรียกร้องมายาวนานให้กับตลาดสหรัฐฯ ได้ นั่นคือ การปฏิบัติตามกฎระเบียบอย่างครบถ้วน การตรวจสอบบัญชีโดยอิสระ ผู้ดูแลทรัพย์สินที่ได้รับการกำกับดูแล และเงินสำรองที่ถือครองเฉพาะเงินสดและพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น
แต่ทว่า เรากลับพบว่าตัวเองกำลังถกเถียงกันเรื่องการตัดสินใจโดยอาศัยกฎระเบียบ คูเมืองที่มีการแข่งขันสูง และช่วงเวลาที่น่าอึดอัดใจอย่างน่ายินดีเมื่อเทคโนโลยีล้ำสมัยมาปะทะกับระเบียบแบบแผนเดิม ในขณะที่ทุกคนแสร้งทำเป็นว่าทั้งหมดนี้เป็นส่วนหนึ่งของแผน
ปรากฏว่าด้วยความคิดสร้างสรรค์ที่เพียงพอในโครงสร้างองค์กร เราจึงสามารถรับใช้เจ้านายสองคนได้พร้อมๆ กัน ก่อนที่จะเจาะลึกถึง USAT ลองพิจารณาความสำเร็จอันโดดเด่นของ Tether กับ USDT กันก่อน USDT มีอุปทานหมุนเวียน 172 พันล้านดอลลาร์สหรัฐ และดำเนินการธุรกรรมสกุลเงินดิจิทัลมากกว่า 1 ล้านล้านดอลลาร์สหรัฐในแต่ละเดือน หาก Tether เป็นประเทศ Tether จะเป็นผู้ถือพันธบัตรรัฐบาลสหรัฐฯ รายใหญ่เป็นอันดับ 18 โดยมีหนี้รัฐบาลสะสม 127 พันล้านดอลลาร์สหรัฐ
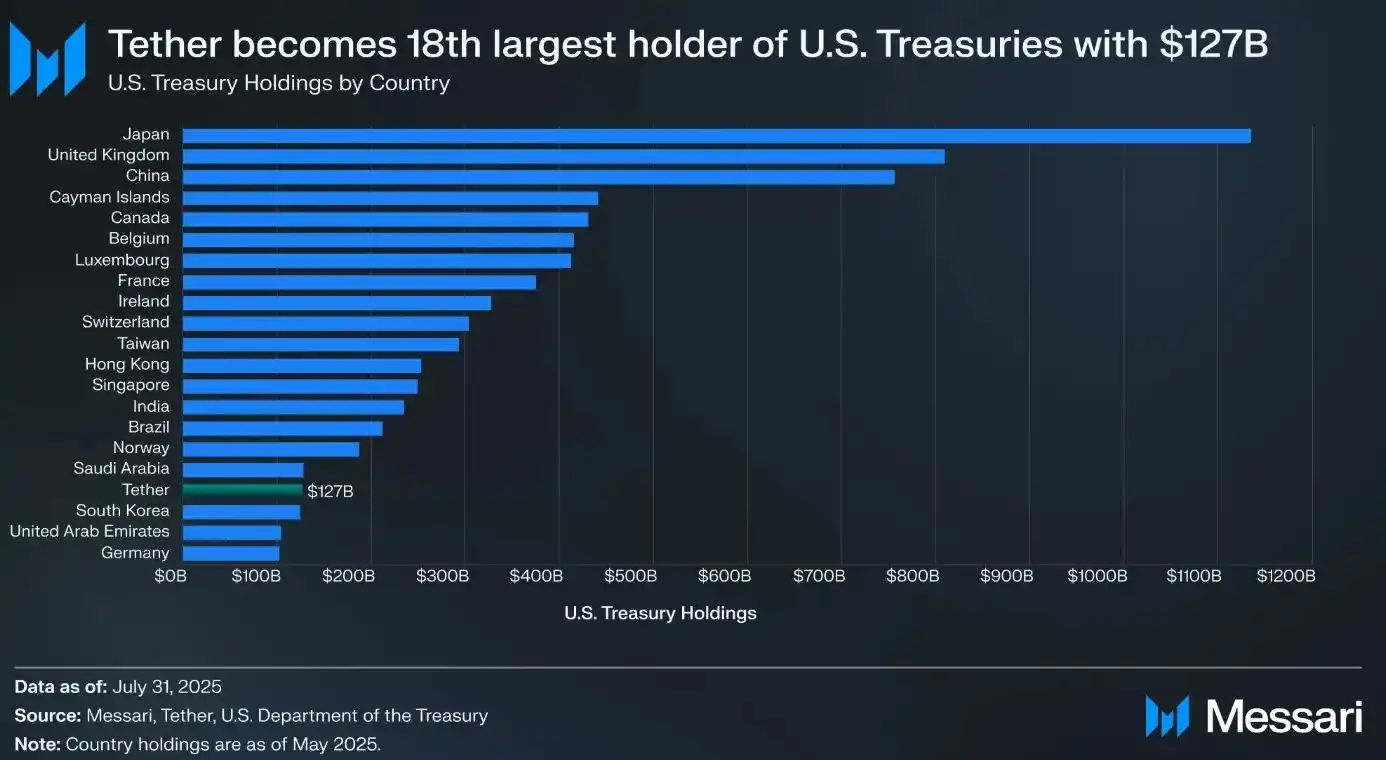
บริษัทมีกำไร 13.7 พันล้านดอลลาร์ในปีที่แล้ว ไม่ใช่รายได้ แต่เป็นกำไร ทำให้บริษัทเป็นหนึ่งในบริษัทที่ทำกำไรได้มากที่สุด แซงหน้าบริษัท Fortune 500 หลายแห่ง
ทั้งหมดนี้เกิดขึ้นได้โดยไม่ต้องมีการตรวจสอบบัญชีอย่างเต็มรูปแบบ ไม่มีการกำกับดูแลที่ครอบคลุม หรือไม่มีความโปร่งใสอย่างที่สถาบันการเงินแบบดั้งเดิมให้ความสำคัญ Tether กลับพึ่งพา "การรับรอง" รายไตรมาสแทนการตรวจสอบบัญชีอย่างเต็มรูปแบบ และรวมสินทรัพย์อย่างทองคำ บิตคอยน์ และเงินกู้ที่มีหลักประกันไว้ในเงินสำรอง ซึ่งเป็นสินทรัพย์ที่จะถูกห้ามภายใต้กฎระเบียบที่เข้มงวดของ Stablecoin ยิ่งไปกว่านั้น บริษัทยังดำเนินงานผ่านบริษัทนอกชายฝั่งในฮ่องกงและหมู่เกาะบริติชเวอร์จินเป็นหลัก
นี่คือตัวอย่างที่ดีที่สุดของความสำเร็จอันยิ่งใหญ่ที่บางครั้งสามารถสร้างขึ้นได้ในรูปแบบที่ขัดแย้งกับความต้องการของหน่วยงานกำกับดูแลอย่างสิ้นเชิง
การเกิดขึ้นของพระราชบัญญัติ GENIUS (และปัญหา)
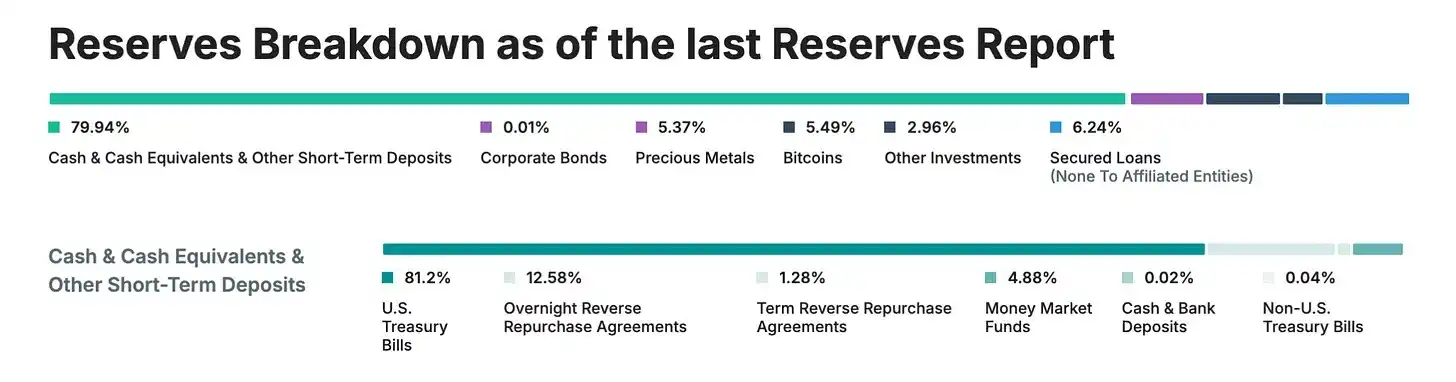
จากนั้นในเดือนกรกฎาคม 2568 ได้มีการประกาศใช้พระราชบัญญัติ GENIUS ซึ่งเป็นกฎระเบียบควบคุมสกุลเงินดิจิทัลแบบเสถียรฉบับแรกที่ครอบคลุมในสหรัฐอเมริกา ทันใดนั้น ตลาดสหรัฐฯ ซึ่งเป็นตลาดคริปโตที่ทำกำไรและมีอิทธิพลมากที่สุดในโลก ก็มีกฎระเบียบใหม่ที่เข้มงวดขึ้น: · เงินสำรอง 100% เป็นเงินสดและพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น (ไม่รวมถึง Bitcoin, ทองคำ หรือเงินกู้ที่มีหลักประกัน) · การตรวจสอบบัญชีอิสระรายเดือน พร้อมใบรับรองจาก CEO และ CFO · ผู้ออกตราสารที่ได้รับอนุญาตจากสหรัฐฯ และมีผู้ดูแลที่อยู่ภายใต้การกำกับดูแลของสหรัฐฯ · ปฏิบัติตามข้อกำหนดป้องกันการฟอกเงิน (AML)/Know Your Customer (KYC) อย่างครบถ้วน พร้อมความสามารถในการอายัด · ไม่มีการจ่ายดอกเบี้ยให้กับผู้ถือ · ความโปร่งใสอย่างเต็มที่เกี่ยวกับองค์ประกอบของเงินสำรอง
เมื่อพิจารณาจากรายการนี้ ประกอบกับโครงสร้างปัจจุบันของ USDT ความท้าทายต่างๆ ก็ชัดเจน กฎหมายนี้ได้แบ่งแยกอย่างชัดเจนระหว่าง stablecoin ของ “ต่างชาติ” และของสหรัฐฯ USDT ที่ออกโดยหน่วยงาน Tether ในหมู่เกาะบริติชเวอร์จินและฮ่องกง ไม่สามารถเปลี่ยนแปลงได้ง่ายๆ และเป็นไปตามกฎระเบียบ จำเป็นต้องมีการยกเครื่องโครงสร้างองค์กร องค์ประกอบเงินสำรอง และกรอบการดำเนินงานใหม่ทั้งหมด
สิ่งที่ทำให้ Tether ยากขึ้นไปอีกก็คือ การปฏิบัติตาม GENIUS Act อย่างแท้จริงนั้น จำเป็นต้องมีความโปร่งใสอย่างที่บริษัทเคยหลีกเลี่ยงมาโดยตลอด จนถึงปี 2025 Tether ยังคงให้ “การรับรอง” รายไตรมาส แทนที่จะให้การตรวจสอบบัญชีเต็มรูปแบบ เงินสำรองประมาณ 16% ของบริษัทถูกเก็บไว้ในสินทรัพย์ที่ GENIUS Act ห้ามไว้อย่างชัดเจน ได้แก่ ทองคำ (3.5%), Bitcoin (5.4%), เงินกู้ที่มีหลักประกัน และพันธบัตรบริษัท
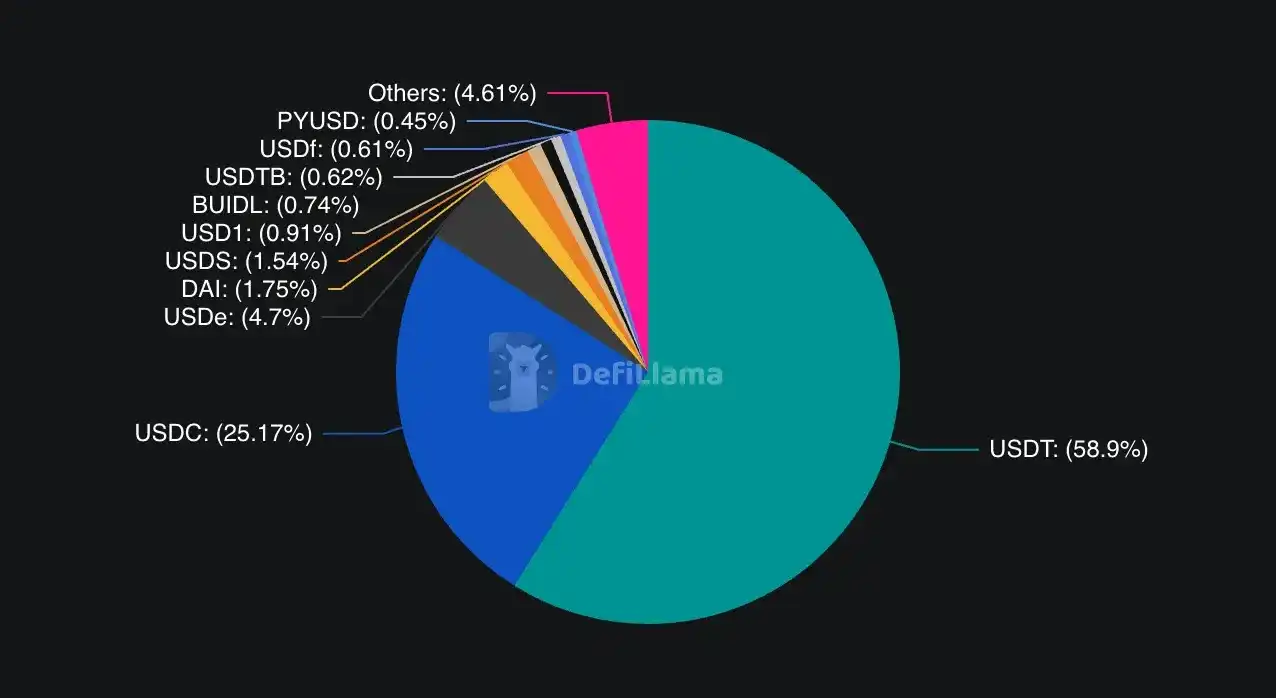
บริษัทกำลังเดิมพันว่าผู้ใช้งานสถาบันจำเป็นต้องมีทางเลือกอื่นเพื่อหลีกเลี่ยงความเสี่ยงจากการกระจุกตัว หาก Circle หรือ USDC ประสบปัญหา ผู้ใช้งานสถาบันอาจมองหาทางเลือกอื่นที่อยู่ภายใต้การกำกับดูแลอย่างเต็มรูปแบบ นอกจากนี้ Tether ยังสามารถใช้ประโยชน์จากความสัมพันธ์ที่มีอยู่ เช่น ความร่วมมือกับ Cantor Fitzgerald เพื่อนำเสนอเงื่อนไขหรือบริการที่ดีกว่า
การเคลื่อนไหวล่าสุดของ Circle เน้นย้ำถึงความเข้มข้นของการแข่งขัน ในเดือนมิถุนายน 2568 Circle ประสบความสำเร็จในการเข้าจดทะเบียนในตลาดหลักทรัพย์ เปิดตัว Arc ซึ่งเป็นบล็อกเชนสำหรับการเงินแบบ stablecoin โดยเฉพาะ และยังคงขยายเส้นทางการชำระเงินทั่วโลกอย่างต่อเนื่อง กลยุทธ์ที่ให้ความสำคัญกับกฎระเบียบของ Circle เป็นหลักนั้นให้ผลตอบแทนที่ชัดเจนในแง่ของการยอมรับจากสถาบัน
แต่ USAT ก็มีข้อได้เปรียบบางประการที่ USDC ยังขาดอยู่ Paolo Ardoino ซีอีโอ กล่าวว่า เครือข่ายการจัดจำหน่ายทั่วโลกของ Tether ประกอบด้วย "จุดจำหน่ายทางกายภาพหลายแสนจุด" รวมถึงพันธมิตรทางดิจิทัล เช่น การลงทุน 775 ล้านดอลลาร์สหรัฐใน Rumble โครงสร้างพื้นฐานนี้สร้างขึ้นมานานกว่าทศวรรษและไม่สามารถทำซ้ำได้ง่าย
จุดแข็งของ Tether อยู่ที่ความสัมพันธ์ระดับโลกและความแข็งแกร่งทางการเงิน ในช่วงครึ่งแรกของปี 2568 บริษัทสร้างกำไร 5.7 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นทรัพยากรที่เพียงพอสำหรับการสร้างตลาด แรงจูงใจด้านสภาพคล่อง และการพัฒนาพันธมิตร ซึ่งแตกต่างจากคู่แข่งที่ต้อง "เช่า" ช่องทางการจัดจำหน่าย Tether มีโครงสร้างพื้นฐานเป็นของตัวเอง
ข้อได้เปรียบที่สำคัญที่สุดของ USAT อาจเป็นความเข้ากันได้ หากสามารถทำงานร่วมกับโครงสร้างพื้นฐาน USDT ที่มีอยู่ ผู้ใช้จะไม่จำเป็นต้องปรับเปลี่ยนระบบทั้งหมด สำหรับนักพัฒนาที่ใช้เวลาหลายเดือนในการผสานรวม USDT การเปลี่ยนไปใช้โทเค็น Tether อื่นเป็นตัวเลือกที่ดีกว่าการเริ่มต้นใหม่กับผู้ให้บริการรายอื่นโดยสิ้นเชิง
สถาบันบางแห่งหรือผู้ใช้ที่คำนึงถึงความเสี่ยงอาจต้องการถือครอง stablecoin ที่มีการกำกับดูแลหลายตัวเพื่อกระจายความเสี่ยงและลดความเสี่ยงจากคู่สัญญาระหว่าง Circle (USDC) และ Tether (USAT) กำหนดเวลานี้มีความสำคัญอย่างยิ่ง USAT วางแผนเปิดตัวในช่วงปลายปี 2568 ทำให้ Tether มีเวลาจำกัดในการสร้างสภาพคล่อง รักษาความปลอดภัยในการจดทะเบียนในตลาดแลกเปลี่ยน และสร้างความสัมพันธ์ในการสร้างตลาด ในตลาดการเงิน ข้อได้เปรียบของผู้ที่ก้าวขึ้นมาเป็นเจ้าแรกอาจมีความสำคัญอย่างยิ่ง โดยผู้ใช้มักนิยมออปชั่นที่มีสภาพคล่องสูงมากกว่าออปชั่นใหม่ กำหนดเวลานี้มีความสำคัญอย่างยิ่ง USAT วางแผนเปิดตัวในช่วงปลายปี 2568 ทำให้ Tether มีเวลาจำกัดในการสร้างสภาพคล่อง รักษาความปลอดภัยในการจดทะเบียนในตลาดแลกเปลี่ยน และสร้างความสัมพันธ์ในการสร้างตลาด ในตลาดการเงิน ข้อได้เปรียบของผู้ที่ก้าวขึ้นมาเป็นเจ้าแรกอาจมีความสำคัญอย่างยิ่ง โดยผู้ใช้มักนิยมออปชั่นที่มีสภาพคล่องสูงมากกว่าออปชั่นใหม่ นักวิจารณ์โต้แย้งว่า USAT เป็นเพียง "กลอุบายเพื่อการปฏิบัติตามกฎระเบียบ" ซึ่งเป็นช่องทางให้ Tether เข้าสู่ตลาดสหรัฐฯ โดยไม่พิจารณาถึงความโปร่งใสและประเด็นการดำเนินงานของธุรกิจหลัก คำวิจารณ์นี้ก็มีข้อดีอยู่บ้าง การที่ Tether เลือกที่จะเปิดตัว USAT แทนที่จะปฏิบัติตาม USDT อย่างเต็มรูปแบบ ชี้ให้เห็นว่าบริษัทให้ความสำคัญกับความยืดหยุ่นในการดำเนินงานทันทีมากกว่าความชอบธรรมทางกฎหมายที่ครอบคลุม ในทางกลับกัน บางคนอาจโต้แย้งว่านี่คือวิธีการดำเนินการของตลาดอย่างแท้จริง กลุ่มลูกค้าที่แตกต่างกันมีความต้องการและความเสี่ยงที่ยอมรับได้แตกต่างกัน สถาบันต่างๆ ในสหรัฐฯ เรียกร้องการปฏิบัติตามกฎระเบียบและความโปร่งใส ในขณะที่ผู้ใช้ในตลาดเกิดใหม่ให้ความสำคัญกับการเข้าถึงและค่าธรรมเนียมที่ต่ำ เหตุใดบริษัทเดียวจึงไม่สามารถตอบสนองทั้งสองกลุ่มผ่านผลิตภัณฑ์แยกกันได้ กลยุทธ์ Dual-Stablecoin ของ Tether สะท้อนให้เห็นถึงความตึงเครียดในวงกว้างในอุตสาหกรรมคริปโตเกี่ยวกับกฎระเบียบ การกระจายอำนาจ และการยอมรับของสถาบัน อุตสาหกรรมนี้กำลังเผชิญกับความท้าทายในการสร้างสมดุลระหว่างจิตวิญญาณดั้งเดิมของคริปโตเคอร์เรนซีที่ไม่ต้องขออนุญาต กับความจำเป็นของกรอบการกำกับดูแลที่ส่งเสริมการยอมรับในกระแสหลักมากขึ้นเรื่อยๆUSAT แสดงให้เห็นถึงความมุ่งมั่นของ Tether ที่จะรักษาความชอบธรรมทางกฎหมายให้กับผู้ใช้สถาบัน ในขณะเดียวกันก็รักษาความยืดหยุ่นให้กับนักลงทุนรายย่อยทั่วโลก ความสำเร็จของกลยุทธ์นี้จะขึ้นอยู่กับการดำเนินการ การยอมรับของตลาด และเสถียรภาพของกรอบการกำกับดูแลที่กำลังพัฒนา
ภูมิทัศน์ด้านการกำกับดูแลยังคงไม่แน่นอน แม้ว่าพระราชบัญญัติ GENIUS จะมีความชัดเจนอยู่บ้าง แต่รายละเอียดการบังคับใช้และการบังคับใช้ยังคงไม่แน่นอน การเปลี่ยนแปลงการบริหารหรือลำดับความสำคัญของกฎระเบียบที่เปลี่ยนแปลงไปอาจส่งผลกระทบอย่างมีนัยสำคัญต่อกลยุทธ์ของผู้ออก Stablecoin
โดยพื้นฐานแล้ว USAT ได้ตั้งคำถามสำคัญเกี่ยวกับลักษณะความสำเร็จดั้งเดิมของ Tether ว่า USDT มีอิทธิพลเหนือตลาดหรือไม่ อำนาจเหนือตลาดนี้สร้างขึ้นจากการเก็งกำไรจากกฎระเบียบที่อาจไม่สามารถยั่งยืนได้อีกต่อไป หรือเป็นการสะท้อนถึงนวัตกรรมที่แท้จริงในโครงสร้างพื้นฐานทางการเงินระดับโลก ซึ่งการปฏิบัติตามกฎระเบียบสามารถส่งเสริมได้มากกว่าที่จะจำกัด คำตอบของคำถามนี้อาจเป็นตัวกำหนดว่า USAT เป็นตัวแทนของวิวัฒนาการของ Tether สู่การเป็นสถาบันการเงินที่เติบโตเต็มที่ หรือเป็นการยอมรับข้อจำกัดพื้นฐานของรูปแบบเดิม อย่างไรก็ตาม การเปิดตัว USAT ถือเป็นบทใหม่ในการแข่งขันและการควบคุมสกุลเงินดิจิทัลแบบ stablecoin กษัตริย์กำลังสถาปนาอาณาจักรที่สอง พระองค์จะทรงปกครองทั้งสองสิ่งนี้ได้หรือไม่ ยังคงต้องรอดูกันต่อไปยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







