เขาใช้เงินนับพันล้านกับ Ethereum และบอกว่า 4,000 คือจุดต่ำสุด
หมายเหตุบรรณาธิการ: BitMine เพิ่งเพิ่มการถือครอง Ethereum เป็น 1.5 ล้าน โดยมีมูลค่ารวมประมาณ 6.6 พันล้านดอลลาร์สหรัฐ แซงหน้า SharpLink ขึ้นเป็นคลัง ETH ที่ใหญ่ที่สุดในโลก อย่างไรก็ตาม เมื่อราคา ETH ลดลง ราคาหุ้นของบริษัทก็ตกอยู่ภายใต้แรงกดดันเช่นกัน ขณะเดียวกัน Tom Lee ซีอีโอของ BitMine คาดการณ์ว่าราคา ETH อาจลดลงเหลือ 4,075 ดอลลาร์สหรัฐฯ ก่อนที่จะดีดตัวกลับขึ้นไปที่ 5,100 ดอลลาร์สหรัฐฯ สิ่งนี้ทำให้เกิดคำถามสำคัญว่า ทำไมอำนาจในการกำหนดราคาของ Ethereum จึงตกไปอยู่ที่เงินทุนของ Wall Street? BlockBeats ได้ให้คำตอบเบื้องต้นสำหรับคำถามนี้ในบทความเมื่อวันที่ 12 สิงหาคม
คงไม่มีใครคาดคิดว่าการถือครอง Ethereum ของบริษัทชั้นนำจะเปลี่ยนมือภายใน 35 วัน BitMine บริษัทที่อยู่เบื้องหลังตลาดแลกเปลี่ยน นำโดย Tom Lee ได้บรรลุผลสำเร็จแล้ว: บริษัทเล็กๆ ที่ครั้งหนึ่งเคยไม่เป็นที่รู้จักใน Nasdaq ได้ใช้ประโยชน์จากการระดมทุน PIPE เพียงรอบเดียวและการลงทุนแบบมีโครงสร้างอีกสามรอบ เพื่อเพิ่มการถือครอง ETH จากศูนย์เป็น 830,000 แซงหน้า SharpLink ขึ้นเป็นคลัง ETH ที่ใหญ่ที่สุดในโลก นี่ไม่ใช่แค่การต่อสู้ด้วยตัวเลข แต่เป็นการปะทะกันของเงินทุนระหว่างสองสายเลือดที่แตกต่างกัน: SharpLink ซึ่งเป็น "บริษัทคริปโต OG" ที่ค่อยๆ กักตุนเหรียญและรอราคาพุ่งขึ้น ขณะที่ BitMine ซึ่งเป็นตัวแทนของอำนาจของ Wall Street ได้ขายเหรียญออกไปในช่วงที่ราคาพุ่งขึ้น ต้นทุนต่ำเทียบกับเลเวอเรจสูง ความคิดแบบกักตุนเทียบกับกลยุทธ์การเล่าเรื่อง นี่คือมุมมองโลกสองแบบที่ขัดแย้งกันโดยตรง พวกเขาไม่เพียงแต่แตกต่างกันในวิธีการได้มาซึ่งเหรียญ แต่ยังแตกต่างกันในการแสวงหาคำตอบสำหรับคำถามเดียว: ใครจะเป็นผู้กำหนด "ราคา" ของ ETH ในระยะต่อไปของการเงินคริปโต? เราพยายามทำความเข้าใจการเปลี่ยนแปลงของอุตสาหกรรมที่เงียบแต่รุนแรงนี้จากหลายมุมมอง ทำไมต้องเป็น ETH สองสายเลือด? หาก BitMine เปรียบเสมือนการโจมตีเชิงโครงสร้างแบบ Wall Street การดำรงอยู่ของ SharpLink ก็คือการสานต่อตรรกะ "ดั้งเดิมของ ETH" อย่างแท้จริง ทั้งสองบริษัทมีความแตกต่างกันไม่เพียงแต่ในแง่ของการถือครอง วิธีการเปิดเผยข้อมูล และรูปแบบการเล่าเรื่อง แต่ที่สำคัญกว่านั้นคือ ทั้งสองบริษัทมีต้นกำเนิดและเป้าหมายที่แตกต่างกันอย่างสิ้นเชิง SharpLink ซึ่งเป็นเหรียญของ OG ที่สะสมมานานเกินไป กลับเคลื่อนไหวช้าเกินไป การวิเคราะห์รายชื่อผู้ถือหุ้นของ SharpLink เผยให้เห็นห่วงโซ่ทุนเกือบทั้งหมดภายในระบบนิเวศ Ethereumกลุ่มแรกคือกลุ่มสายเลือดดั้งเดิม: Consensys (ก่อตั้งโดย Joseph Lubin ผู้ร่วมก่อตั้ง ETH) ควบคุมโครงสร้างพื้นฐานหลักอย่าง MetaMask และ Infura และ Lubin เองก็ดำรงตำแหน่งประธานคณะกรรมการบริหารของ SharpLink กลุ่มที่สองคือกลุ่มโครงสร้างพื้นฐาน: Pantera, Arrington, Primitive และบริษัทอื่นๆ มีส่วนร่วมอย่างลึกซึ้งใน Layer 2, โปรโตคอล DeFi และโครงสร้างพื้นฐานแบบข้ามสายโซ่ กลุ่มที่สามคือกลุ่มการเงิน: Galaxy Digital, GSR, Ondo Finance และบริษัทอื่นๆ ดำเนินงานโดยตรงในธุรกิจสถาบัน อนุพันธ์ และธุรกิจรับฝากสินทรัพย์ของ ETH ทำให้การถือครองของพวกเขาสามารถจัดการได้และช่วยเพิ่มมูลค่าให้กับสินทรัพย์สถาบัน การผูกมัดทางทุนนี้ไม่เพียงแต่ขยายขอบเขตของ "คลัง ETH" ของ SharpLink เท่านั้น แต่ยังช่วยเพิ่มศักยภาพในการซื้อ การปักหลัก และการลดจำนวนการถือครอง ซึ่งกลายเป็นสะพานเชื่อมระหว่าง Wall Street กับความเข้าใจใน ETH โครงสร้างการถือครอง ETH ของ SharpLink ในช่วงแรกยังสะท้อนถึง "คุณลักษณะเด่น" เหล่านี้: เงินทุนมาจากการโอนภายในกระเป๋าเงินของทีมแทนที่จะเป็นตลาดเปิด การซื้อแต่ละครั้งมีจำนวนน้อยแต่กระจายตัวเป็นระยะเวลานานมาก และให้ความสำคัญกับความปลอดภัย การจัดการสภาพคล่อง และการประสานงานด้านการตรวจสอบบัญชี จากรายงานทางการเงินและการประมาณการแบบออนเชน พบว่าต้นทุนการซื้อ ETH ของ SharpLink อยู่ระหว่าง 1,500 ถึง 1,800 ดอลลาร์สหรัฐ โดยบางการถือครองในช่วงแรกมีราคาต่ำกว่า 1,000 ดอลลาร์สหรัฐ ด้วยเหตุนี้ โครงสร้างผู้ถือหุ้นจึงมีโครงสร้างที่แน่นหนาและเต็มไปด้วย "ผู้กักตุน" จึงไม่น่าแปลกใจที่จะเห็นแรงขายตามธรรมชาติเมื่อราคากลับมาอยู่ที่ประมาณ 4,000 ดอลลาร์สหรัฐ นอกจากนี้ ตั้งแต่วันที่ 12 มิถุนายน SharpLink ได้ยื่นเอกสารที่เรียกว่า S-ASR ซึ่งมีเนื้อหาหลักระบุว่าเมื่อการจดทะเบียนมีผลบังคับใช้แล้ว จะสามารถขายหุ้นได้ทันที แม้ว่าแนวทางนี้จะไม่ผิด แต่ก็มีปัญหาอยู่สามประการด้วยกัน ได้แก่ แนวคิด "การกักตุน" ของทีม OG ทำให้พวกเขาให้ความสำคัญกับอัตราส่วนต้นทุนต่อผลประโยชน์ ทำให้พวกเขามีแนวโน้มที่จะลดสินทรัพย์ที่ถือครองเมื่อราคาพุ่งสูงขึ้น การไหลเวียนของข้อมูลภายในเครือข่าย OG เป็นแบบวงจรปิดและระมัดระวังมากขึ้น และพวกเขามีแนวโน้มที่จะมีส่วนร่วมในกลยุทธ์เชิงบรรยายเชิงรุกน้อยลง และการให้ความสำคัญกับการดำเนินงานแบบออนเชนของพวกเขายังล้าหลังในด้านประสิทธิภาพการเปิดเผยข้อมูลทางการเงินและการดำเนินงานในตลาดทุน นี่คือเหตุผลสำคัญที่ทำให้ SharpLink ดูเหมือนจะล้าหลัง BitMine ในเรื่อง "การเปิดเผยข้อมูล-ระดมทุน-เพิ่มสินทรัพย์-ราคาเพิ่มขึ้น" ในไตรมาสที่สามของปี 2025  (ที่มาของภาพ: coingecko) ในทางกลับกัน BitMine เข้าสู่ตลาด ETH ด้วยการลงทุนแบบวอลล์สตรีททั่วไป ประการแรก โครงสร้างการเงินของ PIPE เต็มไปด้วยวิศวกรรมทางการเงิน: ใช้การผสมผสานระหว่างเงินสด + ใบสำคัญแสดงสิทธิ + โครงสร้างการจองซื้อ ETH ผู้เข้าร่วมได้แก่ผู้ลงทุนหุ้นหลักของสหรัฐฯ เช่น Galaxy Digital, ARK Invest และ Founders Fund การแจกจ่ายชิปมีความโปร่งใส และมีการกำหนดช่วงเวลาล็อคอัปเพื่อช่วยรักษาเสถียรภาพของโมเดลการประเมินมูลค่า
โดยสรุป: นี่ไม่ใช่จุดยืนแบบ "รอให้ราคาขึ้น" แต่เป็นโครงสร้างแบบ "บังคับราคาขึ้น"
ตั้งแต่เริ่มต้น ตั้งแต่การซื้อเหรียญไปจนถึงการเพิ่มมูลค่า จากการเปิดเผยไปจนถึงการควบคุมราคา BitMine ได้สร้างเทมเพลต "การขึ้นเชิงโครงสร้าง" ขึ้นมาภายใน 35 วัน
และนี่อาจเป็นต้นแบบทางการเงินที่เก่าแก่ที่สุดที่ปรากฏในเรื่องราวตลาดกระทิงครั้งต่อไปของ Ethereum
Tom Lee: โฆษกของผู้สร้างตลาดรายใหม่
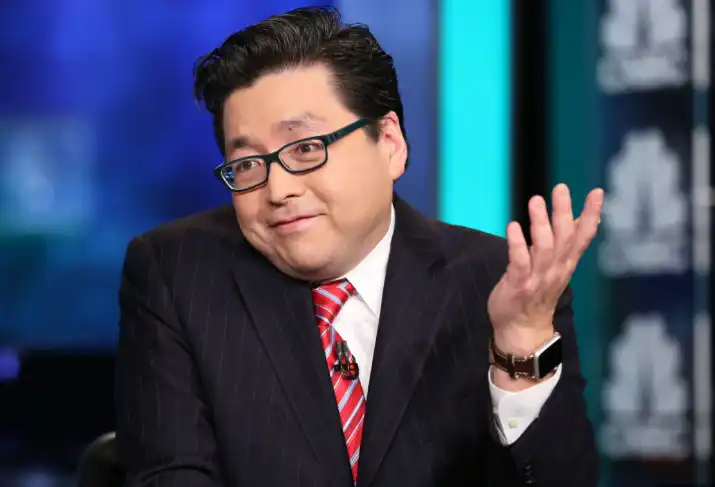 Tom Lee ที่มาของรูปภาพ: coingape สไตล์ "structured call" ของ Tom Lee มีคุณสมบัติเด่นอื่นๆ อีกมากมาย ให้ราคาเป้าหมายใหม่เสมอ ในปี 2017 เขาคาดการณ์ว่า Bitcoin จะ "แตะ 250,000 ดอลลาร์ในปี 2022" จากนั้นจึงปรับการคาดการณ์ของเขาในปี 2021 เป็น "คาดว่าจะแตะ 200,000 ดอลลาร์ในปี 2024" เมื่อตลาดมีผลประกอบการต่ำกว่าเกณฑ์ เขาอ้างถึงปัจจัยต่างๆ เช่น วัฏจักรการลดลงครึ่งหนึ่ง การปรับอัตราเงินเฟ้อ และนโยบายของธนาคารกลางสหรัฐฯ เพื่อ "ชะลอ" การคาดการณ์ของเขา ในขณะเดียวกันก็ปรับปรุงเหตุผลของเขาด้วย การผสานรวมแพลตฟอร์มและการปรากฏตัวบ่อยครั้ง เขาเป็นแขกรับเชิญประจำในรายการ "Fast Money" ของ CNBC และเป็นผู้บรรยายประจำของ Bloomberg บัญชี Twitter ของเขา (@fundstrat) ได้รับการอัปเดตเกือบทุกวัน พร้อมกับการสัมภาษณ์บน YouTube โดยใช้วิดีโอสรุปสั้นๆ และแผนภูมิเพื่อถ่ายทอดมุมมองของเขา นอกจากนี้ เขายังอัปเดตข้อมูลสรุปพร้อมแผนภูมิบนเว็บไซต์ Fundstrat เป็นประจำเพื่อให้สื่อนำไปใช้ประกอบ อารมณ์เป็นแรงผลักดันนักลงทุน และเรื่องราวเป็นแรงผลักดันสถาบัน นักลงทุนรายย่อยฟังเขาทำนายจุดต่ำสุด ขณะที่สถาบันฟังเขาอธิบายโครงสร้าง เขาสามารถสร้างความคาดหวังทางจิตวิทยาที่นำไปใช้กับกลุ่มต่างๆ ภายในแบบจำลองเดียวกัน ก่อให้เกิด "การซ้อนเรื่องราวหลายเรื่อง" ตัวอย่างเช่น เขาย้ำถึง "ช่องทางการซื้อของสถาบัน" ซ้ำแล้วซ้ำเล่าเมื่อราคาสกุลเงินร่วงลง และในขณะเดียวกันก็กระตุ้นนักลงทุนรายย่อย "ไม่ให้พลาดโอกาสที่จะเข้าร่วมก่อนที่จะเกิดการลดลงครึ่งหนึ่ง"จากนักทำนายสู่ผู้สร้างศรัทธา เขาไม่ได้แค่พูดว่า "ราคาจะพุ่งขึ้น" แต่เขาจะบอกคุณว่า "โครงสร้างของราคานั้นมั่นคง" "ETH จะกลายเป็นเสาหลักใหม่สำหรับหุ้นเทคโนโลยี" และ "BTC คือทองคำดิจิทัลยุคใหม่" เขาเปลี่ยนการมองตลาดขาขึ้นแบบ "เน้นผลลัพธ์" ให้กลายเป็นการประเมินมูลค่าสินทรัพย์ที่ "ขับเคลื่อนด้วยความเชื่อ" ในการสร้างเรื่องราวเกี่ยวกับ Ethereum สำหรับปี 2024-2025 ทอม ลี กลายเป็นแรงผลักดันสำคัญอีกครั้ง เขาไม่ได้แค่พูดว่า ETH จะเพิ่มขึ้น แต่พูดว่า "ETH จะกลายเป็นส่วนหนึ่งของงบดุลของบริษัท" มุมมองนี้สนับสนุนการดำเนินงานที่ขับเคลื่อนด้วยเรื่องราวอย่าง BitMine โดยตรง ในการเติบโตของ BitMine เราแทบจะเห็นเงามืดของวาทศิลป์ของทอม ลี อย่างชัดเจน นั่นคือ การใช้ "ตัวชี้วัดเชิงโครงสร้าง" เช่น ETH ต่อหุ้น เพื่อวัดปัจจัยพื้นฐาน การใช้ "ตรรกะเชิงวัฏจักร" เพื่อยืนยันการเติบโตอย่างรวดเร็ว และการใช้ "การเข้ามาของสถาบัน" เพื่อปกปิดกลยุทธ์เชิงรุกที่อยู่เบื้องหลังการซื้อที่มีต้นทุนสูง ทอม ลี คือราชาแห่งการเล่าเรื่องอย่างไม่ต้องสงสัย เขาไม่ได้พึ่งพาการคาดการณ์ที่แม่นยำ แต่อาศัยเรื่องเล่าที่ทรงพลัง ในตลาดการเงินแบบดั้งเดิม ผลกำไรและกระแสเงินสดเป็นตัวกำหนดราคาสินทรัพย์ แต่ในโลกคริปโตปัจจุบัน ราคามักมาก่อนมูลค่า และเรื่องเล่ามักมีอิทธิพลเหนือการประเมินมูลค่า การเติบโตของ BitMine ไม่ใช่แค่การเปลี่ยนแปลงจำนวน ETH ในงบดุลของบริษัทเท่านั้น แต่ยังเป็นการตีความเรื่องเล่าใหม่เกี่ยวกับวิธีการทำให้สถาบันต่างๆ เข้าใจ ETH SharpLink ยังคงยึดถือตรรกะแบบเดิม ค่อยๆ สะสมโทเค็นบนเชน BitMine ซึ่งขับเคลื่อนด้วยโครงสร้างและความเชื่อมั่น สามารถสร้างผลตอบแทนที่เป็นเอกฉันท์ได้อย่างรวดเร็ว นี่ไม่ใช่คำถามว่าใครซื่อสัตย์กว่ากัน แต่เป็นคำถามว่าใครสามารถแปล "สินทรัพย์คริปโต" เป็น "สินทรัพย์ทางการเงิน" ได้อย่างรวดเร็ว ชัดเจน และมีโครงสร้างมากกว่ากัน
และเบื้องหลัง การแข่งขันเชิงบรรยายรอบใหญ่กำลังก่อตัวขึ้นอย่างเงียบๆ: ใครจะเป็น "ผู้กำหนดมูลค่าระยะยาว" ของ ETH บนวอลล์สตรีท? ใครจะเป็นผู้สร้างโมเดล "ETH ต่อหุ้น" กระแสหลักรุ่นต่อไป? ใครสามารถเปลี่ยนเรื่องเล่าสภาพคล่องให้กลายเป็นรายได้เชิงโครงสร้าง? ใครจะกลายเป็นผู้มีอำนาจสูงสุดคนต่อไปในการกำหนดราคาระดับสถาบัน?
ตลาดจะเป็นคำตอบ แต่สิ่งหนึ่งที่แน่นอนคือ การต่อสู้เพื่อคลังของ Ethereum ในรอบนี้ไม่ใช่แค่การส่งต่อศรัทธาไปยังเครือข่ายอีกต่อไป
เพดานราคาของ Ethereum ไม่ได้ขึ้นอยู่กับกลุ่มนักลงทุนที่เรียกร้องมากขึ้นอีกต่อไป แต่เป็นของนักลงทุนวอลล์สตรีทที่เชี่ยวชาญในการเล่าเรื่องมากที่สุด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia