การออก Stablecoin มีค่าใช้จ่ายเท่าไร?
ที่มาของภาพ: ความโลภของมนุษย์
ตั้งแต่ธนาคารเพื่อการลงทุนบนวอลล์สตรีทไปจนถึงบริษัทเทคโนโลยีในเขตเบย์แอเรีย และจากนั้นไปจนถึงบริษัทการเงินยักษ์ใหญ่ของเอเชียและแพลตฟอร์มการชำระเงิน บริษัทต่างๆ มากขึ้นเรื่อยๆ ต่างจับตามองธุรกิจเดียวกัน นั่นก็คือการออก Stablecoin
เนื่องจากการประหยัดต่อขนาด (Ecoin of Scale) ผู้ถือครอง Stablecoin จึงไม่มีต้นทุนการออกเหรียญส่วนต่าง (Margin Involvement) ซึ่งพวกเขามองว่าเป็นโอกาสในการทำกำไรจากการเก็งกำไร (Arbitrage) ที่แน่นอน ในสภาพแวดล้อมอัตราดอกเบี้ยโลกปัจจุบัน ส่วนต่างของอัตราดอกเบี้ยนั้นน่าสนใจอย่างยิ่ง ผู้ถือครอง Stablecoin เพียงแค่ฝากเงินดอลลาร์ของผู้ใช้เข้าพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น ก็สามารถสร้างรายได้จากส่วนต่างของอัตราดอกเบี้ยที่ 4-5% ต่อปีได้หลายพันล้านดอลลาร์
Tether และ Circle ได้พิสูจน์แล้วว่าแนวทางนี้ได้ผล และเมื่อกฎหมาย Stablecoin เริ่มมีผลบังคับใช้ในภูมิภาคต่างๆ มากขึ้นเรื่อยๆ เส้นทางการปฏิบัติตามกฎระเบียบก็ชัดเจนขึ้น ดึงดูดบริษัทต่างๆ มากขึ้นเรื่อยๆ ที่พร้อมจะลอง รวมถึงบริษัท FinTech ยักษ์ใหญ่อย่าง PayPal และ Stripe ที่กำลังก้าวเข้าสู่ตลาดอย่างรวดเร็ว ยิ่งไปกว่านั้น Stablecoin ยังมีความสามารถในการบูรณาการกับระบบการชำระเงิน การชำระเงินข้ามพรมแดน และแม้แต่ Web3 ซึ่งมอบศักยภาพมหาศาล
Stablecoins กลายเป็นสนามรบสำหรับบริษัทการเงินระดับโลก
แต่นั่นแหละคือปัญหาที่แท้จริง หลายคนมองเห็นแต่ตรรกะการเก็งกำไรของ stablecoin ซึ่ง "ดูเหมือนจะไม่มีความเสี่ยง" แต่พวกเขามองข้ามความจริงที่ว่ามันเป็นธุรกิจที่ต้องใช้เงินทุนจำนวนมากและมีอุปสรรคในการเข้าสูง
บริษัทต้องเสียค่าใช้จ่ายเท่าใดในการออก Stablecoin อย่างถูกกฎหมายและเป็นไปตามข้อกำหนด?
บทความนี้จะอธิบายต้นทุนที่แท้จริงเบื้องหลังของ Stablecoin และบอกคุณว่าธุรกิจ arbitrage ที่ดูเหมือนง่ายนี้คุ้มค่าที่จะทำหรือไม่
บัญชีหลายบัญชีที่อยู่เบื้องหลังการออก Stablecoin
ในความคิดของหลายๆ คน การออก Stablecoin ก็เป็นเพียงการออกสินทรัพย์บนเครือข่าย ซึ่งดูเหมือนจะมีอุปสรรคในการเข้าถึงต่ำจากมุมมองทางเทคนิค
อย่างไรก็ตาม การเปิดตัว stablecoin ที่มีเอกลักษณ์ที่สอดคล้องกับข้อกำหนดอย่างแท้จริงและมุ่งเป้าไปที่ผู้ใช้ทั่วโลกนั้น เกี่ยวข้องกับโครงสร้างองค์กรและข้อกำหนดของระบบที่ซับซ้อนกว่าที่ใครจะคาดคิด ไม่เพียงแต่เกี่ยวข้องกับใบอนุญาตและการตรวจสอบทางการเงินเท่านั้น แต่ยังรวมถึงการลงทุนในสินทรัพย์จำนวนมากในหลายมิติ ซึ่งรวมถึงการดูแลกองทุน การจัดการเงินสำรอง ความปลอดภัยของระบบ และการบำรุงรักษาอย่างต่อเนื่อง
เมื่อพิจารณาจากต้นทุนและความซับซ้อน ความต้องการในการก่อสร้างโดยรวมก็ไม่ต่างจากธนาคารขนาดกลางหรือแพลตฟอร์มการซื้อขายที่เป็นไปตามมาตรฐาน
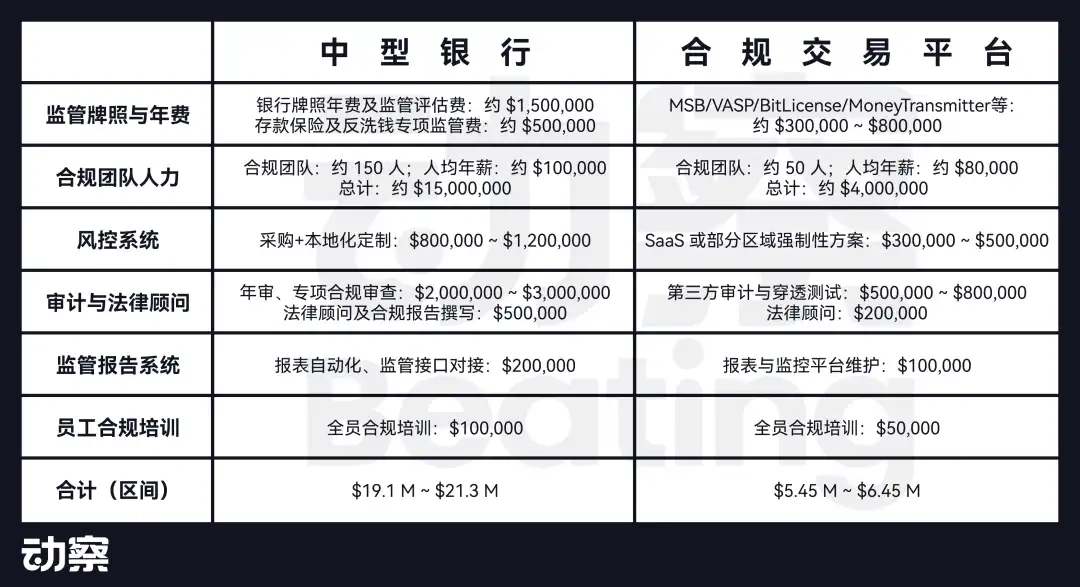
อุปสรรคแรกสำหรับผู้ให้บริการ Stablecoin คือการสร้างระบบการปฏิบัติตามข้อกำหนด
พวกเขามักต้องปฏิบัติตามข้อกำหนดด้านกฎระเบียบในหลายเขตอำนาจศาลพร้อมกัน และต้องได้รับใบอนุญาตสำคัญๆ มากมาย อาทิ US MSB, New York BitLicense, EU MiCA และ Singapore VASP เบื้องหลังใบอนุญาตเหล่านี้คือการเปิดเผยข้อมูลทางการเงินอย่างละเอียด กลไกป้องกันการฟอกเงิน และภาระผูกพันในการติดตามและรายงานการปฏิบัติตามข้อกำหนดอย่างต่อเนื่อง
เมื่อเทียบกับธนาคารขนาดกลางที่มีความสามารถในการชำระเงินข้ามพรมแดน ผู้ให้บริการ Stablecoin มักจะใช้จ่ายเงินหลายสิบล้านดอลลาร์ต่อปีสำหรับการปฏิบัติตามกฎระเบียบและค่าใช้จ่ายทางกฎหมายเพียงเพื่อให้ตรงตามคุณสมบัติขั้นพื้นฐานที่สุดสำหรับการดำเนินการข้ามพรมแดน
นอกจากใบอนุญาตแล้ว การตั้งค่าระบบ KYC/AML ก็เป็นข้อกำหนดบังคับเช่นกัน โดยทั่วไป ทีมโครงการจำเป็นต้องนำผู้ให้บริการที่มีประสบการณ์ ที่ปรึกษาด้านการปฏิบัติตามกฎระเบียบ และทีมงานเอาท์ซอร์สเข้ามา เพื่อดำเนินงานชุดกลไกที่ครบถ้วนอย่างต่อเนื่อง ซึ่งรวมถึงการตรวจสอบสถานะลูกค้า การตรวจสอบภายใน และการจัดการบัญชีดำที่อยู่
ในสภาพแวดล้อมด้านกฎระเบียบที่เข้มงวดยิ่งขึ้นในปัจจุบัน แทบจะเป็นไปไม่ได้เลยที่จะเข้าถึงตลาดหลักๆ ได้หากไม่มีการสร้าง KYC ที่แข็งแกร่งและความสามารถในการตรวจสอบธุรกรรม
การวิเคราะห์ตลาดชี้ให้เห็นว่าค่าใช้จ่ายทั้งหมดของ HashKey ในการขอใบอนุญาต VASP ในฮ่องกงอยู่ที่ 20-50 ล้านดอลลาร์ฮ่องกง นอกจากนี้ยังต้องมีเจ้าหน้าที่รับผิดชอบ (RO) อย่างน้อยสองคน และต้องทำงานร่วมกับบริษัทบัญชี Big Three ซึ่งทำให้ต้นทุนสูงกว่าต้นทุนของอุตสาหกรรมแบบดั้งเดิมหลายเท่า
นอกเหนือจากการปฏิบัติตามข้อกำหนดแล้ว การจัดการสำรองยังเป็นต้นทุนหลักในการออก stablecoin อีกด้วย ครอบคลุมสองส่วนหลัก: การดูแลเงินทุนและการจัดการสภาพคล่อง
หากมองเผินๆ โครงสร้างสินทรัพย์และหนี้สินของ Stablecoins นั้นไม่ซับซ้อนเลย ผู้ใช้ฝากเงินดอลลาร์สหรัฐฯ และผู้จัดจำหน่ายจะซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ ระยะสั้นในจำนวนที่เท่ากัน
อย่างไรก็ตาม เมื่อเงินสำรองเกิน 1 พันล้านดอลลาร์สหรัฐ หรือแม้แต่ 10 พันล้านดอลลาร์สหรัฐ ต้นทุนการดำเนินงานจะเพิ่มขึ้นอย่างรวดเร็ว ค่าธรรมเนียมรายปีสำหรับการดูแลกองทุนเพียงอย่างเดียวอาจสูงถึงหลายสิบล้านดอลลาร์สหรัฐ นอกจากนี้ การซื้อขาย การชำระราคา และการบริหารสภาพคล่องของพันธบัตรรัฐบาลไม่เพียงแต่นำมาซึ่งต้นทุนเพิ่มเติมเท่านั้น แต่ยังต้องอาศัยความร่วมมือระหว่างทีมงานมืออาชีพและสถาบันการเงินเป็นอย่างมากอีกด้วย
ที่สำคัญยิ่งกว่านั้น เพื่อให้แน่ใจว่าผู้ใช้จะได้รับประสบการณ์ "การแลกรับทันที" ผู้จัดจำหน่ายจะต้องเตรียมตำแหน่งสภาพคล่องนอกเครือข่ายที่เพียงพอเพื่อรับมือกับคำขอแลกรับจำนวนมากภายใต้สภาวะตลาดที่รุนแรง
ตรรกะการกำหนดค่านี้มีความใกล้เคียงกับกลไกการสำรองความเสี่ยงของกองทุนตลาดเงินแบบดั้งเดิมหรือธนาคารเคลียริ่ง และมีความซับซ้อนมากกว่า "การล็อกสัญญาอัจฉริยะ" มาก
เพื่อรองรับสถาปัตยกรรมนี้ ผู้ออกหลักทรัพย์ต้องสร้างระบบทางเทคนิคที่มีเสถียรภาพสูงและตรวจสอบได้ ซึ่งครอบคลุมกระบวนการทางการเงินที่สำคัญทั้งแบบ on-chain และ off-chain โดยทั่วไปจะประกอบด้วยการติดตั้งสัญญาอัจฉริยะ การสร้างเหรียญหลายเหรียญ การกำหนดค่าสะพานข้ามเหรียญ กลไกการไวท์ลิสต์ของกระเป๋าเงิน ระบบการหักบัญชี การบำรุงรักษาโหนด ระบบรักษาความปลอดภัยและการควบคุมความเสี่ยง และการผสานรวม API
ระบบเหล่านี้จะต้องไม่เพียงแต่รองรับการประมวลผลธุรกรรมขนาดใหญ่และการติดตามการไหลของเงินเท่านั้น แต่ยังต้องปรับขนาดได้เพื่อปรับให้เข้ากับการเปลี่ยนแปลงของกฎระเบียบและการขยายธุรกิจอีกด้วย
ระบบพื้นฐานของ stablecoin ทำหน้าที่เป็น "ชั้นการชำระเงินสาธารณะ" ซึ่งไม่เหมือนกับ "การปรับใช้แบบน้ำหนักเบา" ของโครงการ DeFi ทั่วๆ ไป โดยมีค่าใช้จ่ายทางเทคนิคและการดำเนินการหลายล้านดอลลาร์อย่างต่อเนื่อง
การปฏิบัติตามข้อกำหนด การสำรอง และระบบเป็นสามประเด็นพื้นฐานในการออก Stablecoin ซึ่งร่วมกันกำหนดว่าโครงการสามารถบรรลุการพัฒนาที่ยั่งยืนในระยะยาวได้หรือไม่
โดยพื้นฐานแล้ว Stablecoins ไม่ใช่ผลิตภัณฑ์เครื่องมือทางเทคโนโลยี แต่เป็นโครงสร้างพื้นฐานทางการเงินที่รวมเอาความน่าเชื่อถือ โครงสร้างการปฏิบัติตามข้อกำหนด และความสามารถในการชำระเงินเข้าด้วยกัน
มีเพียงบริษัทที่เป็นเจ้าของใบอนุญาตทางการเงินข้ามพรมแดนอย่างแท้จริง ระบบการหักบัญชีระดับสถาบัน ความสามารถทางเทคนิคแบบออนเชนและออฟเชน และช่องทางการจัดจำหน่ายที่ควบคุมได้เท่านั้นที่มีแนวโน้มที่จะดำเนินการ stablecoin เป็นความสามารถระดับแพลตฟอร์ม
ดังนั้น ก่อนตัดสินใจว่าจะเข้าสู่วงการนี้หรือไม่ บริษัทต่างๆ จะต้องพิจารณาก่อนว่าตนเองมีความสามารถในการสร้างระบบ stablecoin ที่สมบูรณ์หรือไม่ ซึ่งรวมถึง: พวกเขาสามารถได้รับการรับรองอย่างต่อเนื่องจากหน่วยงานกำกับดูแลในหลายภูมิภาคหรือไม่? มีระบบกองทุนผู้ดูแลทรัพย์สินของตนเองหรือระบบที่เชื่อถือได้หรือไม่? สามารถควบคุมทรัพยากรช่องทางต่างๆ เช่น กระเป๋าเงินและแพลตฟอร์มการซื้อขายได้โดยตรง เพื่อเชื่อมต่อระบบการหมุนเวียนอย่างแท้จริงหรือไม่?
นี่ไม่ใช่โอกาสในการเริ่มต้นที่สามารถเริ่มต้นได้อย่างไม่ลังเล แต่เป็นการต่อสู้ที่ยากลำบากซึ่งต้องการเงินทุน ระบบ และความสามารถในระยะยาวในระดับสูง
พวกเขาออก stablecoin แล้วไงต่อ?
การดำเนินการออก Stablecoins ให้เสร็จสมบูรณ์นั้นเป็นเพียงจุดเริ่มต้นเท่านั้น
การอนุมัติจากหน่วยงานกำกับดูแล ระบบทางเทคนิค และโครงสร้างการโฮสต์เป็นเพียงข้อกำหนดเบื้องต้นสำหรับการเข้าร่วม ความท้าทายที่แท้จริงอยู่ที่การทำให้มีการหมุนเวียน
ความสามารถในการแข่งขันหลักของ Stablecoin ขึ้นอยู่กับว่า "มีใครใช้มันหรือไม่" Stablecoin จะต้องได้รับการสนับสนุนจากแพลตฟอร์มการซื้อขาย ผสานเข้ากับกระเป๋าเงิน เข้าถึงผ่านช่องทางการชำระเงินและร้านค้า และสุดท้ายคือการใช้งานโดยผู้ใช้เท่านั้น จึงจะถือว่า Stablecoin บรรลุการหมุนเวียนอย่างแท้จริง และตลอดเส้นทางนี้ ต้นทุนการจัดจำหน่ายที่สูงรออยู่
ในแผนภาพห่วงโซ่อุตสาหกรรม stablecoin ที่เผยแพร่โดย Beating ร่วมกับ Saferon ผู้ให้บริการดูแลสินทรัพย์ดิจิทัลด้วยตนเอง การออก stablecoin เป็นเพียงจุดเริ่มต้นของห่วงโซ่ทั้งหมด เพื่อให้ stablecoin สามารถหมุนเวียนได้ จำเป็นต้องให้ความสำคัญกับกระบวนการกลางน้ำและปลายน้ำ
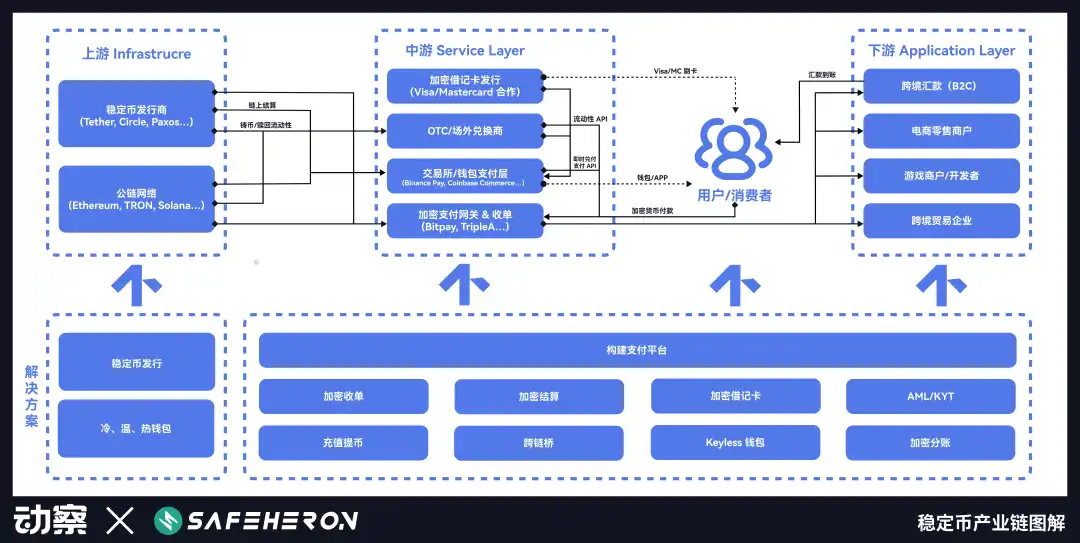
เมื่อใช้ USDT, USDC และ PYUSD เป็นตัวอย่าง จะเห็นกลยุทธ์การหมุนเวียนที่แตกต่างกันสามแบบได้อย่างชัดเจน:
• ในตอนแรก USDT พึ่งพาสถานการณ์ในระดับสีเทาเพื่อสร้างเอฟเฟกต์เครือข่ายที่ไม่สามารถจำลองได้ และด้วยข้อได้เปรียบในการเป็นผู้บุกเบิก ทำให้สามารถยึดครองตำแหน่งมาตรฐานตลาดได้อย่างรวดเร็ว
USDC ขยายตัวเป็นหลักผ่านความร่วมมือทางช่องทางภายในกรอบการทำงานที่สอดคล้อง โดยอาศัยแพลตฟอร์ม เช่น Coinbase
แม้ว่าจะได้รับการสนับสนุนจาก PayPal แต่ PYUSD ยังคงต้องอาศัยแรงจูงใจในการขับเคลื่อน TVL และประสบปัญหาในการเจาะลึกกรณีการใช้งานในโลกแห่งความเป็นจริงอย่างต่อเนื่อง
แม้ว่าเส้นทางของแต่ละคนจะแตกต่างกัน แต่ทุกรายก็เผยให้เห็นข้อเท็จจริงเดียวกัน นั่นคือ การแข่งขันระหว่าง stablecoin ไม่ได้อยู่ที่การออก แต่อยู่ที่การหมุนเวียน กุญแจสำคัญของความสำเร็จหรือความล้มเหลวอยู่ที่ว่าพวกเขามีความสามารถในการสร้างเครือข่ายการกระจายสินค้าหรือไม่
1. โครงสร้างผู้บุกเบิกที่ไม่สามารถจำลองได้ของ USDT
การถือกำเนิดของ USDT เกิดจากความยากลำบากที่แท้จริงที่แพลตฟอร์มการซื้อขายสกุลเงินดิจิทัลต้องเผชิญในขณะนั้น
ในปี 2014 Bitfinex ซึ่งเป็นแพลตฟอร์มแลกเปลี่ยนสกุลเงินดิจิทัลในฮ่องกง กำลังขยายตัวอย่างรวดเร็วไปสู่ผู้ใช้งานทั่วโลก เทรดเดอร์ต้องการซื้อขายด้วยสกุลเงินดอลลาร์สหรัฐ แต่แพลตฟอร์มยังขาดช่องทางการฝากเงินดอลลาร์สหรัฐที่เสถียร
ระบบธนาคารข้ามพรมแดนมีความไม่เป็นมิตรกับสกุลเงินดิจิทัล ทำให้การโอนเงินระหว่างจีน ฮ่องกง และไต้หวันเป็นเรื่องยาก บัญชีถูกปิดบ่อยครั้ง และผู้ค้าอาจประสบปัญหาการขาดแคลนเงินทุนได้ตลอดเวลา
ภายใต้บริบทนี้ Tether จึงถือกำเนิดขึ้น ในตอนแรกมันทำงานบนโปรโตคอล Omni ของ Bitcoin ด้วยตรรกะที่เรียบง่ายและตรงไปตรงมา: ผู้ใช้โอนเงินดอลลาร์สหรัฐฯ เข้าบัญชีธนาคารของ Tether จากนั้น Tether ก็ออก USDT ในจำนวนที่เทียบเท่ากันบนเครือข่าย
กลไกนี้จะข้ามระบบการหักบัญชีของธนาคารแบบเดิม ทำให้ "ดอลลาร์" สามารถหมุนเวียนได้ตลอด 24 ชั่วโมงโดยไม่มีพรมแดนเป็นครั้งแรก
Bitfinex เป็นโหนดการจัดจำหน่ายหลักแห่งแรกของ Tether และที่สำคัญยิ่งกว่านั้น ทั้งสองโหนดล้วนดำเนินการโดยกลุ่มบุคคลเดียวกัน โครงสร้างที่เชื่อมโยงกันอย่างลึกซึ้งนี้ทำให้ USDT สามารถสร้างสภาพคล่องและนำไปใช้งานได้อย่างรวดเร็วในช่วงแรก ในทางกลับกัน Tether ได้มอบช่องทาง USD ให้กับ Bitfinex ซึ่งมีความคลุมเครือในแง่ของการปฏิบัติตามกฎระเบียบ แต่มีประสิทธิภาพสูง ทั้งสองโหนดสมรู้ร่วมคิด มีข้อมูลที่สอดคล้องกัน และมีผลประโยชน์ร่วมกัน
จากมุมมองทางเทคนิค Tether ไม่ซับซ้อน แต่สามารถแก้ไขจุดเจ็บปวดของเงินที่ไหลเข้าและไหลออกของผู้ซื้อขายคริปโตได้ ซึ่งถือเป็นกุญแจสำคัญสู่ความสำเร็จในช่วงแรกในการดึงดูดใจผู้ใช้งาน
ในปี 2558 ความผันผวนที่เพิ่มขึ้นในตลาดทุนได้ขยายความน่าสนใจของ USDT อย่างรวดเร็ว ผู้ใช้จำนวนมากนอกภูมิภาคดอลลาร์สหรัฐฯ เริ่มมองหาทางเลือกอื่นนอกเหนือจากดอลลาร์ที่หลีกเลี่ยงการควบคุมเงินทุน และ Tether ได้นำเสนอโซลูชัน "ดอลลาร์ดิจิทัล" ให้พวกเขา ซึ่งไม่จำเป็นต้องเปิดบัญชี ไม่ต้องทำ KYC และเข้าถึงได้เพียงอินเทอร์เน็ต
สำหรับผู้ใช้จำนวนมาก USDT ไม่ใช่แค่เครื่องมือเท่านั้น แต่ยังเป็นวิธีการป้องกันความเสี่ยงอีกด้วย
กระแสบูมของ ICO ในปี 2017 ถือเป็นช่วงเวลาสำคัญสำหรับ Tether ในการเสร็จสิ้นกระบวนการ Product Fund Fit (PMF) หลังจากการเปิดตัว Ethereum mainnet โครงการ ERC-20 ก็เติบโตอย่างรวดเร็ว และแพลตฟอร์มการซื้อขายก็หันไปซื้อขายคู่สกุลเงินคริปโต USDT กลายเป็น "สกุลเงินทดแทนดอลลาร์" ในตลาด altcoin อย่างรวดเร็ว การใช้ USDT ช่วยให้เทรดเดอร์สามารถย้ายระหว่างแพลตฟอร์มต่างๆ เช่น Binance และ Poloniex ได้อย่างอิสระ เพื่อทำธุรกรรมให้เสร็จสมบูรณ์โดยไม่ต้องโอนเงินซ้ำหลายครั้ง
ที่น่าสนใจคือ Tether ไม่เคยใช้เงินในการโปรโมตอย่างจริงจังเลย
ไม่เหมือนกับ stablecoin ส่วนใหญ่ที่ใช้เงินอุดหนุนเพื่อขยายส่วนแบ่งการตลาดในช่วงเริ่มต้น Tether ไม่เคยให้เงินอุดหนุนแพลตฟอร์มการซื้อขายหรือผู้ใช้ในการใช้บริการของตนอย่างจริงจังเลย
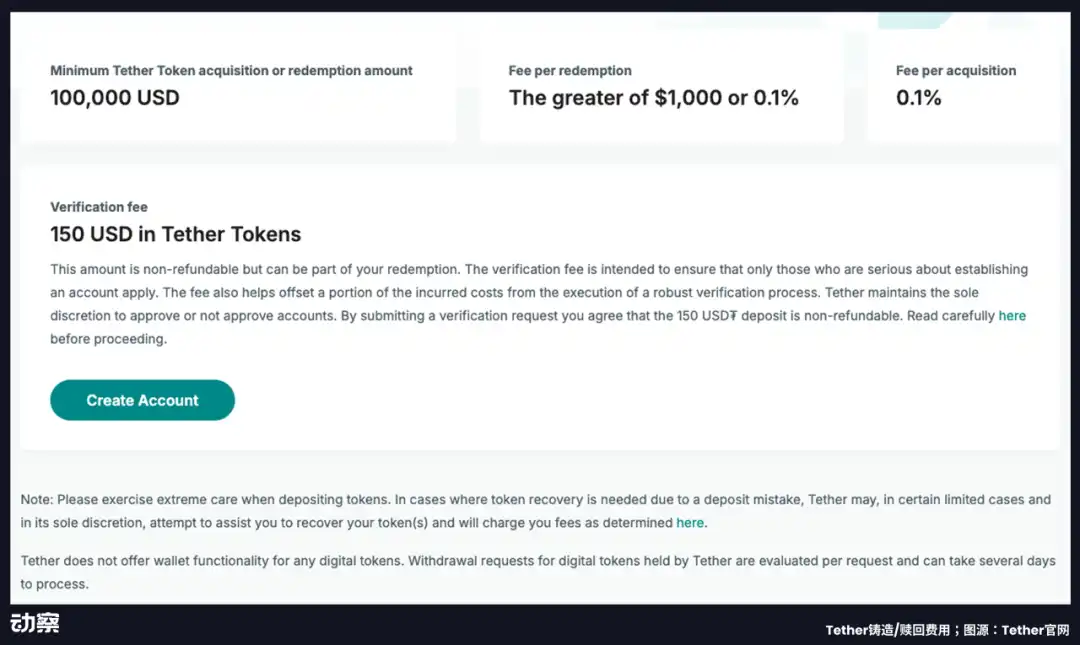
ในทางตรงกันข้าม Tether จะเรียกเก็บค่าธรรมเนียม 0.1% สำหรับการผลิตและการแลกทุกครั้ง โดยมีเกณฑ์การแลกขั้นต่ำที่ 100,000 ดอลลาร์ และค่าธรรมเนียมการตรวจสอบเพิ่มเติมที่ 150 USDT
สำหรับสถาบันที่ต้องการเข้าถึงระบบโดยตรง กลไกการคิดค่าธรรมเนียมนี้แทบจะถือเป็นกลยุทธ์ "การตลาดแบบย้อนกลับ" ไม่ใช่การขายผลิตภัณฑ์ แต่เป็นการกำหนดมาตรฐาน เครือข่ายการซื้อขายคริปโตเคอร์เรนซีถูกสร้างขึ้นโดยใช้ USDT เป็นหลักอยู่แล้ว และผู้เข้าร่วมทุกคนที่ต้องการเข้าร่วมเครือข่ายนี้ต้องปรับตัวให้เข้ากับมัน
ตั้งแต่ปี 2019 USDT แทบจะกลายเป็นคำพ้องความหมายกับ "ดอลลาร์สหรัฐแบบออนเชน" แม้จะมีการตรวจสอบจากหน่วยงานกำกับดูแลซ้ำแล้วซ้ำเล่า การตั้งคำถามจากสื่อ และข้อโต้แย้งเกี่ยวกับเงินสำรอง แต่ส่วนแบ่งการตลาดและอุปทานหมุนเวียนของ USDT ก็ยังคงเพิ่มขึ้นอย่างต่อเนื่อง
ภายในปี 2566 USDT ได้กลายเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพ (stablecoin) ที่มีการใช้งานแพร่หลายที่สุดในตลาดนอกสหรัฐอเมริกา โดยเฉพาะอย่างยิ่งในกลุ่มประเทศกำลังพัฒนา (Global South) โดยเฉพาะอย่างยิ่งในภูมิภาคที่มีอัตราเงินเฟ้อสูง เช่น อาร์เจนตินา ไนจีเรีย ตุรกี และยูเครน USDT ถูกนำมาใช้ในการชำระเงินเดือน การโอนเงินระหว่างประเทศ และแม้กระทั่งแทนที่สกุลเงินท้องถิ่น
คูเมืองที่แท้จริงของ Tether ไม่เคยอยู่ที่รหัสหรือความโปร่งใสของสินทรัพย์ หากแต่อยู่ที่เส้นทางความน่าเชื่อถือและเครือข่ายการกระจายสินค้าที่สร้างขึ้นในช่วงแรกของชุมชนการซื้อขายคริปโตที่ใช้ภาษาจีน เครือข่ายนี้เริ่มต้นจากฮ่องกงและใช้จีนแผ่นดินใหญ่เป็นจุดเริ่มต้น และค่อยๆ ขยายออกไปสู่โลกที่ไม่ใช่ตะวันตกทั้งหมด
“ข้อได้เปรียบของผู้บุกเบิก” นี้หมายความว่า Tether ไม่จำเป็นต้องพิสูจน์ตัวตนต่อผู้ใช้อีกต่อไป แต่ตลาดจะต้องปรับตัวให้เข้ากับระบบการจัดจำหน่ายที่จัดตั้งขึ้น
2. เหตุใด Circle จึงพึ่งพา Coinbase?
ต่างจาก Tether ที่เติบโตโดยธรรมชาติในสภาพแวดล้อมแบบสีเทา USDC ได้รับการออกแบบมาตั้งแต่แรกเริ่มให้เป็นผลิตภัณฑ์ทางการเงินที่มีมาตรฐานและเป็นสถาบัน
ในปี 2561 Circle และ Coinbase ได้ร่วมกันเปิดตัว USDC โดยมีเป้าหมายเพื่อสร้างระบบ "ดอลลาร์บนเครือข่าย" สำหรับสถาบันและผู้ใช้งานทั่วไป ภายใต้กรอบการทำงานที่สอดคล้องและควบคุมได้ เพื่อให้มั่นใจถึงความเป็นกลางในการกำกับดูแลและความร่วมมือทางเทคนิค ทั้งสองฝ่ายจึงถือหุ้นคนละ 50% และจัดตั้งบริษัทร่วมทุนชื่อ Center ซึ่งรับผิดชอบการกำกับดูแล การออก และการดำเนินงานของ USDC
อย่างไรก็ตาม รูปแบบการร่วมทุนด้านการกำกับดูแลนี้ไม่สามารถแก้ไขปัญหาสำคัญได้ นั่นคือ USDC จะสามารถหมุนเวียนได้อย่างแท้จริงอย่างไร
-
อ่านบทความฉบับเต็มได้ที่บัญชีอย่างเป็นทางการ Beating WeChat
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia