การใช้ Visa เพื่อสร้างกระแสให้กับมีมดังกล่าว ยักษ์ใหญ่ด้านการชำระเงินได้ส่งสายลับเข้าไปบริหารงาน
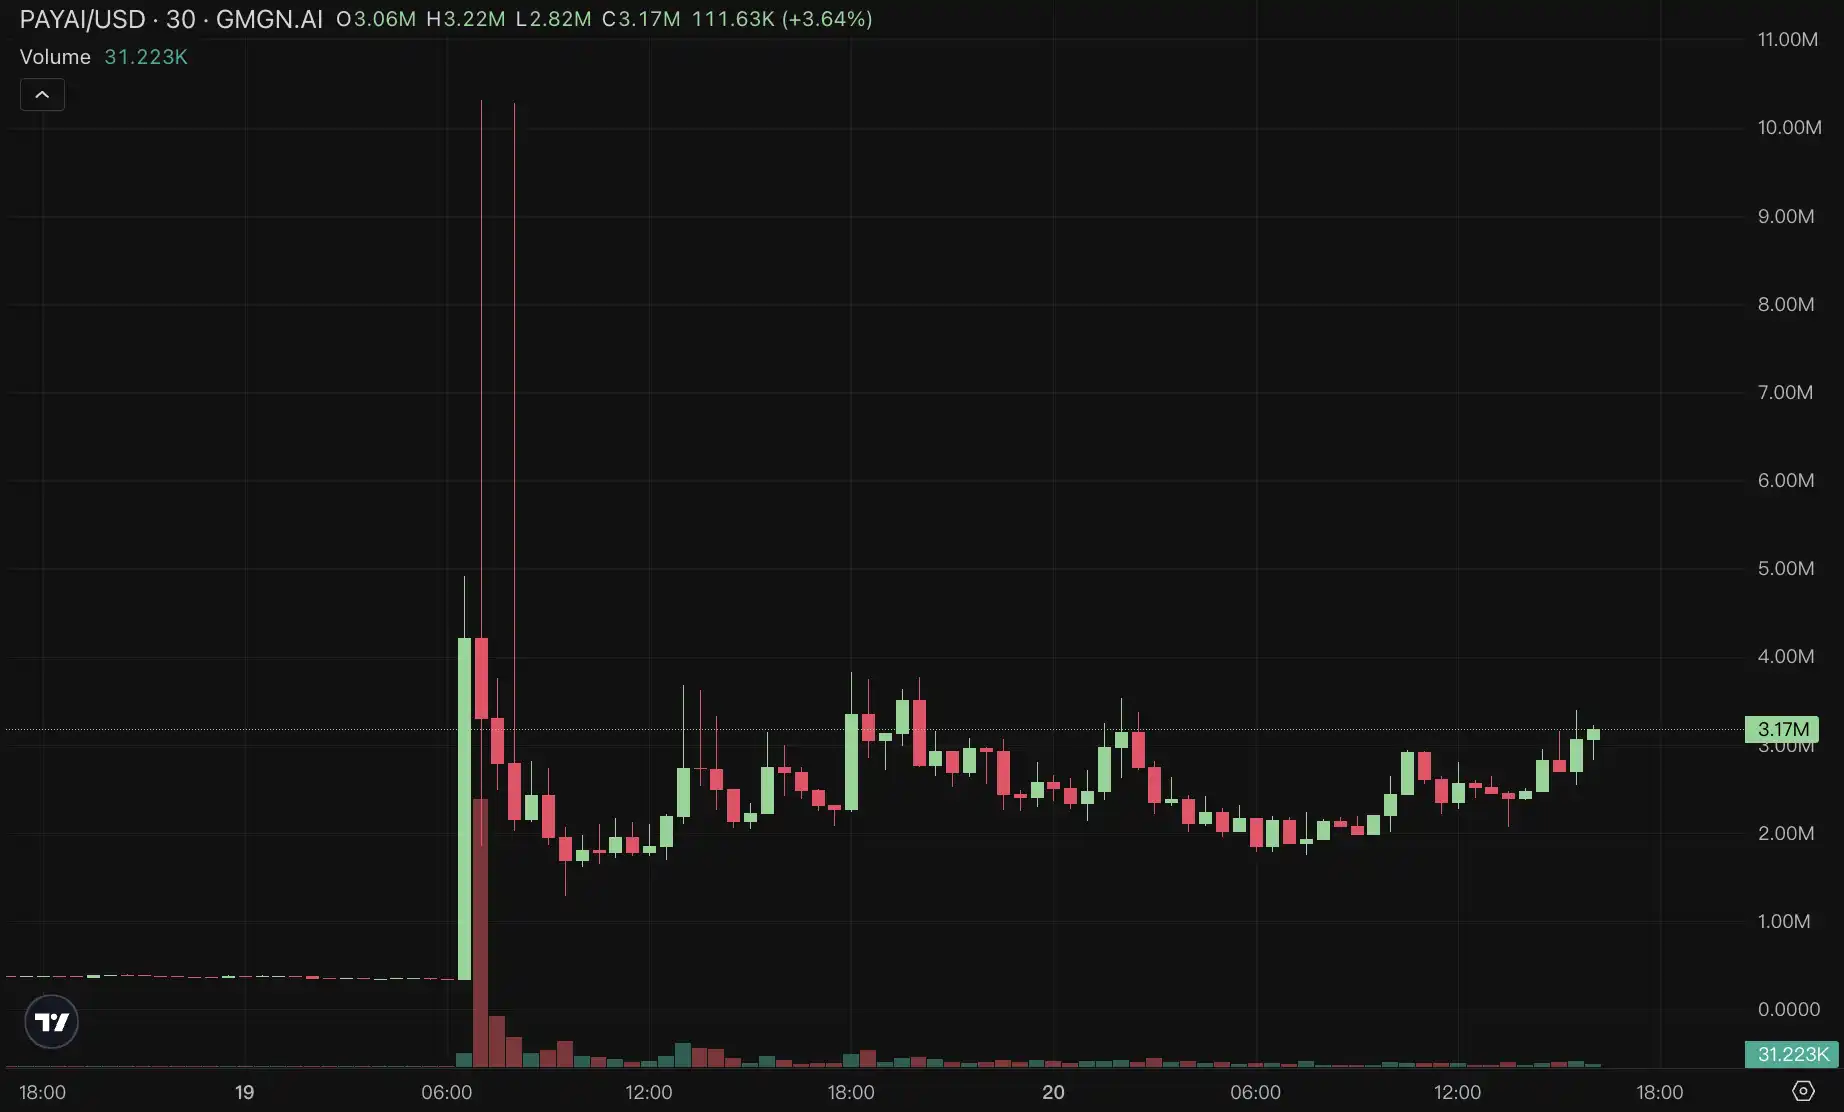
ในช่วง 2 วันที่ผ่านมา PAYAI ซึ่งเป็นเหรียญมีมโปรโตคอลพร็อกซี AI บน Solana ที่บูรณาการ ElizaOS, libp2p และ IPFS ได้เพิ่มขึ้นจากศูนย์สู่มูลค่าตลาด 10 ล้านดอลลาร์สหรัฐ และปัจจุบันยังคงอยู่ที่ราว 3 ล้านดอลลาร์สหรัฐ ซึ่งดึงดูดความสนใจจากตลาด แต่สิ่งที่ทำให้มันกลับมามีชีวิตอีกครั้งไม่ใช่เทคโนโลยีหรือผลิตภัณฑ์ของ PayAI แต่เป็นความสนใจของ Cuy Sheffield หัวหน้าแผนกคริปโตของ Visa บนแพลตฟอร์ม X
เมื่อเดือนสิงหาคมที่ผ่านมา Visa ได้เข้าร่วมลงทุนในโครงการตัวแทน AI ที่ชื่อว่า Payman ซึ่งสนับสนุนการใช้เศรษฐกิจเอเจนต์แบบออนเชนเพื่อให้ AI จ่ายเงินให้กับ "นายจ้าง" ที่เป็นมนุษย์เพื่อให้ทำภารกิจทางการตลาดให้เสร็จสิ้น นับตั้งแต่นั้นมา Visa ได้แสดงความสนใจใน AI+Crypto ไม่ใช่แค่เพียงเพราะความอยากรู้อยากเห็นเท่านั้น แต่ยังเป็นการตัดสินใจเชิงกลยุทธ์หลังจากการวิจัยเชิงลึกอีกด้วย นอกจากนี้ ยังให้บริบทที่สำคัญสำหรับการทำความเข้าใจระบบการเคลียร์แบบออนเชนของ Visa เส้นทางการใช้งาน Stablecoin และเค้าโครงเชิงระบบสำหรับเครือข่ายการชำระเงินรุ่นถัดไป ด้วยความก้าวหน้าครั้งสำคัญในร่างกฎหมาย stablecoin ของสหรัฐฯ ในปัจจุบัน Visa ไม่ได้เป็นเพียงตัวกลางสำหรับการชำระเงินแบบดั้งเดิมอีกต่อไป กำลังพยายามสร้างสถาปัตยกรรมเครือข่ายการหักบัญชีใหม่โดยมี Stablecoin เป็นแกนหลัก ในเดือนเมษายน พ.ศ. 2568 ทิศทางนี้ได้รับการระบุชัดเจนยิ่งขึ้น - Visa เข้าร่วมอย่างเป็นทางการกับเครือข่าย stablecoin Global Dollar Network (USDG) ที่นำโดย Paxos โดยกลายเป็นสถาบันการเงินแบบดั้งเดิมแห่งแรกที่จะเข้าร่วมและมีส่วนร่วมในการสร้างระบบการหักบัญชีทั่วโลกแบบไม่ต้องฝากเงินเข้าบัญชี
Visa กำลังย้ายรูปแบบตัวกลางทางการเงินที่เคยครองตลาดมาหลายทศวรรษไปสู่เครือข่าย ในโครงสร้างพื้นฐานของการเข้ารหัสในอนาคตนั้น ไม่ต้องการที่จะเป็น SWIFT ตัวที่สอง แต่ตั้งใจที่จะเป็น "Visa บนเชน" ตัวแรก
จากผู้จัดการผลิตภัณฑ์ Edge สู่หัวหน้า Visa Crypto
ประวัติการทำงานที่ผ่านมาของ Cuy Sheffield นั้นยากที่จะกำหนดโดยใช้เส้นทางแบบดั้งเดิม การเติบโตในเมืองชนบทในรัฐโอไฮโอ บาสเก็ตบอลถือเป็นหนทางแรกๆ ที่เขาใช้สร้างความมั่นใจและค้นหาตัวตน ในวิทยาลัย เขาเลือกเข้าเรียนที่ Pomona College ในแคลิฟอร์เนีย และค่อยๆ เริ่มสนใจในเรื่องผู้ประกอบการและเทคโนโลยีมากขึ้น หลังจากสำเร็จการศึกษา เขาได้เข้าร่วมกับบริษัทสตาร์ทอัพที่ชื่อว่า TrialPay ซึ่งมุ่งเน้นไปที่ระบบนิเวศการโฆษณาผ่านแอปพลิเคชันมือถือ ในระหว่างการสร้างความสัมพันธ์ที่แท้จริงกับลูกค้า เขาได้พัฒนาความหลงใหลในการขายขึ้นมาอย่างไม่คาดคิด ซึ่งเป็นประสบการณ์ที่วางรากฐานให้กับการเปลี่ยนแปลงในเวลาต่อมาของเขา
ในปี 2015 TrialPay ถูกซื้อโดย Visa และ Sheffield ได้เข้าร่วมกับ Visa ในตำแหน่งผู้จัดการผลิตภัณฑ์ จากนั้นเขาได้ทำงานในแผนกความร่วมมือเชิงกลยุทธ์ภายในของบริษัท โดยรับผิดชอบหลักในการเชื่อมต่อกับบริษัทเทคโนโลยีสตาร์ทอัพ ในช่วงเวลานี้เองที่เขาเริ่มให้ความสนใจกับสัญญาณเริ่มแรกในอุตสาหกรรมคริปโต และพยายามทำความเข้าใจกับโอกาสเชิงระบบที่อาจเกิดขึ้นซึ่งอยู่ในนั้น
ในปีพ.ศ. 2561 จำนวนผู้ใช้สกุลเงินดิจิทัลทั่วโลกเกิน 40 ล้านรายเป็นครั้งแรก และ Visa ได้จัดตั้งโครงการพิเศษสำหรับ "การสำรวจนวัตกรรมสกุลเงินดิจิทัล" ขึ้นเป็นครั้งแรก เชฟฟิลด์ใช้โอกาสนี้เสนอให้จัดตั้งทีมคริปโตภายใน ซึ่งมีเป้าหมายไม่ใช่เพื่อลงทุนในสินทรัพย์คริปโต แต่เพื่อให้บริการกลุ่มผู้ใช้ที่ถูกละเลยจากเครือข่ายการชำระเงินแบบดั้งเดิม ตรรกะของเขานั้นตรงไปตรงมา: กระเป๋าสตางค์และแพลตฟอร์มการซื้อขายที่เพิ่งเกิดใหม่ เช่น Coinbase, Binance และ MetaMask กำลังดึงดูดผู้ใช้รุ่นเยาว์จำนวนหลายสิบล้านคน แต่แทบจะไม่สามารถทำการชำระเงินให้เสร็จสิ้นภายในระบบของ Visa ได้ นี่คือช่องว่างทางโครงสร้างของผู้ใช้ที่ Visa เผชิญ และยังเป็นโอกาสในการอัปเดตเทคโนโลยีพื้นฐานอีกด้วย
เขาสามารถโน้มน้าวใจฝ่ายบริหารและผู้ที่ไม่เชื่อได้ ตั้งแต่ปี 2019 เขาได้ทำหน้าที่เป็นหัวหน้าแผนก Visa Crypto อย่างเป็นทางการ โดยเริ่มต้นเส้นทางความร่วมมือกับบริษัทต่างๆ เช่น Anchorage และ Coinbase หน้าแนะนำส่วนตัวของเขาใน LinkedIn ระบุว่า "มุ่งมั่นที่จะนำ Visa เข้าสู่ยุค Web3" เขาได้รับการยกย่องจากอุตสาหกรรมในฐานะผู้แปลที่สำคัญระหว่างโลกการเงินแบบดั้งเดิมและระบบบนเครือข่าย
เชฟฟิลด์ได้ประกาศต่อสาธารณะว่าเขามีความหลงใหลในโลกแห่งการเข้ารหัสและได้เรียนรู้และโต้ตอบบน Twitter มานานแล้วเพื่อทำความเข้าใจภาษาชุมชนและขอบเขตทางเทคนิค เขายังกล่าวอีกว่า "พลังพิเศษ" ของเขาคือความสามารถในการแปลแนวคิดที่ซับซ้อนให้เป็นภาษาที่เข้าใจง่าย และเขามุ่งมั่นที่จะเป็นหนึ่งในผู้อธิบายโลกแห่งการเข้ารหัสให้สาธารณชนเข้าใจได้ดีที่สุดเสมอ ความสามารถในการอธิบายและการมีส่วนร่วมส่วนตัวของเขาทำให้เขาโดดเด่นขึ้นมาใน Visa และกลายเป็นผู้ส่งเสริมและโฆษกของการเปลี่ยนแปลงระบบครั้งนี้
“Crypto Lab” ของ Visa
Visa เป็นที่รู้จักในเรื่องความรอบคอบมาโดยตลอด และไม่เก่งหรือชื่นชอบ “เรื่องเล่าสุดโต่ง” การที่บริษัทหันมาใช้เทคโนโลยีการเข้ารหัสไม่ใช่การเปลี่ยนแปลงเชิงกลยุทธ์แบบฉับพลัน แต่เป็นกระบวนการวิวัฒนาการระบบแบบค่อยเป็นค่อยไป ภายใต้การนำของ Cuy Sheffield บริษัท Visa ได้แบ่งกลยุทธ์บนเครือข่ายออกเป็นหลายขั้นตอน ตั้งแต่การสร้างความตระหนักทางเทคนิคในเบื้องต้นไปจนถึงการปรับโครงสร้างธุรกิจในภายหลัง โดยรักษาการตัดสินความเสี่ยงและโอกาสอย่างสมดุลอยู่เสมอ
ระยะแรกเริ่มขึ้นเมื่อประมาณปี 2019 ในช่วงเวลาดังกล่าว เป้าหมายหลักของ Visa ไม่ใช่การบูรณาการเทคโนโลยีบล็อคเชน แต่เพื่อสร้างความเข้าใจพื้นฐานเกี่ยวกับระบบนิเวศคริปโตที่กำลังเกิดขึ้น บริษัทได้ลงทุนในผู้ให้บริการการดูแลทรัพย์สิน เช่น Anchorage เพื่อให้แน่ใจว่าสามารถเข้าถึงสินทรัพย์บนเครือข่ายได้โดยเป็นไปตามกฎหมาย ในเวลาเดียวกัน ยังได้ร่วมมือกับแพลตฟอร์มการซื้อขาย เช่น Coinbase และ Crypto.com เพื่อออกบัตร Visa เข้ารหัส โดยเริ่มต้นจากการสำรวจเส้นทางการชำระเงินและพฤติกรรมการบริโภคของผู้ใช้ที่เข้ารหัส
ในปี 2021 Visa ได้เปิดตัว Crypto API ซึ่งมอบเครื่องมืออินเทอร์เฟซให้กับสถาบันการเงินในการเข้าถึงการชำระเงินด้วยสกุลเงินดิจิทัลที่มีเสถียรภาพ แก่นแท้ของการเคลื่อนไหวครั้งนี้ไม่ได้อยู่ที่การเข้าสู่ตลาดการเคลียร์แบบออนเชนโดยตรง แต่เป็นการสังเกตว่าสินทรัพย์ดิจิทัลส่งผลต่อรูปแบบการชำระเงินของตัวเองอย่างไรผ่าน "เทคโนโลยีฝังตัว" เชฟฟิลด์เคยเปรียบเทียบขั้นตอนนี้กับการกลับมาอีกครั้งของ "อีคอมเมิร์ซบังคับระบบบัตรเครดิต" การเข้ารหัสไม่ใช่ศัตรูที่โค่นล้มวีซ่า แต่เป็นตัวแปรภายนอกที่บังคับให้วีซ่าต้องปรับปรุงตรรกะพื้นฐาน ถึงเวลาแล้วสำหรับปี 2022 เมื่อเทียบกับการทดลองทางเทคนิคในขั้นก่อนหน้านี้ จุดเน้นเชิงกลยุทธ์ของ Visa ในช่วงเวลาดังกล่าวได้เปลี่ยนไปที่การสร้างเส้นทางการชำระบัญชีที่เน้นที่ stablecoin อย่างชัดเจน
ขั้นตอนแรกคือการบรรลุความร่วมมือกับ Circle เพื่อนำร่องการใช้งาน USDC เป็นสื่อกลางการหักบัญชีบนเครือข่ายหลักเช่น Ethereum และ Polygon ในขณะเดียวกัน Visa ไม่มอง stablecoin เป็นสินทรัพย์เก็งกำไรหรือมุมการชำระเงินอีกต่อไป แต่ได้วางตำแหน่ง stablecoin ไว้อย่างเป็นทางการว่าเป็น "เครื่องมือการหักบัญชีในยุคดิจิทัล" ในปี 2023 Visa ได้ขยายโครงการนำร่องไปยัง Solana และในงานประชุมนักพัฒนา ได้สาธิตกระบวนการหักบัญชีแบบเรียลไทม์สำหรับธุรกรรมข้ามพรมแดนผ่าน USDC ซึ่งเร็วกว่าระบบหักบัญชีข้ามพรมแดนแบบเดิมอย่างมีนัยสำคัญ นอกเหนือจาก stablecoin แล้ว Visa ยังได้เริ่มสำรวจสถานการณ์ใหม่ๆ เช่น การชำระเงิน NFT กลไกการมีส่วนร่วม DAO และการชำระเงินบัตรเครดิตอัตโนมัติสำหรับค่าธรรมเนียมแก๊สบนเชน โดยพยายามเปลี่ยนตัวเองจากผู้ดำเนินการเครือข่ายการชำระเงินเป็นผู้ให้บริการระบบสำหรับระบบนิเวศบนเชน
ระยะที่สามจะค่อยๆ เปิดตัวตั้งแต่ปี 2024 และการมุ่งเน้นเชิงกลยุทธ์จะเปลี่ยนจากการปรับใช้เทคโนโลยีไปสู่การสร้างสถาปัตยกรรมการตั้งถิ่นฐานทั่วโลกขึ้นใหม่ Visa กำลังเร่งขยายการเข้าถึงเครือข่ายสาธารณะต่างๆ เช่น Solana, Avalanche, Polygon และร่วมมือกับผู้ให้บริการชำระเงินแบบดั้งเดิมและแบบใหม่ เช่น Worldpay, Nuvei และ Stripe เพื่อส่งเสริมการนำระบบชำระเงินแบบ on-chain มาใช้กับช่องทางการค้าแบบดั้งเดิม
ในปี 2024 Visa ได้เปิดตัวบริการ Crypto Advisory ซึ่งมอบโซลูชันแบบครบวงจรให้กับลูกค้าธนาคาร ซึ่งครอบคลุมถึงการดูแลสกุลเงินดิจิทัล ระบบกระเป๋าเงิน และการหมุนเวียนของสกุลเงินดิจิทัลที่มีเสถียรภาพ โดยจะรวมธุรกิจสกุลเงินดิจิทัลเข้ากับโครงสร้างพื้นฐานทางการเงินระดับองค์กรอย่างเป็นทางการ
ในปี 2568 กลยุทธ์การเข้ารหัสของ Visa เริ่มเข้าสู่ขั้นตอนการดำเนินการอย่างมีเนื้อหาสาระ และความร่วมมือที่สำคัญและการเปิดตัวผลิตภัณฑ์ชุดหนึ่งแสดงให้เห็นถึงการเปลี่ยนแปลงจากการสำรวจเชิงทดลองไปสู่การปรับใช้อย่างเป็นระบบ
ในเดือนเมษายนของปีนี้ มีรายงานว่า Visa ได้เข้าร่วมพันธมิตร stablecoin ของ USDG ที่นำโดย Paxos เพื่อสร้างเครือข่ายการชำระเงินทั่วโลกที่ไม่นำโดยธนาคาร ร่วมกับสถาบันการเงินใหม่ๆ เช่น Robinhood, Kraken และ Galaxy Digital ภายใต้พันธมิตรครั้งนี้ บทบาทของ Visa ไม่ได้เป็นเพียงตัวกลางการชำระเงินตามรูปแบบดั้งเดิมอีกต่อไป แต่เป็น “เราเตอร์กระดูกสันหลัง” ที่สำคัญระหว่างกระแสธุรกรรมบนเชนและเส้นทางการชำระเงิน
นับแต่นั้นมา การพัฒนาที่โดดเด่นที่สุดอย่างหนึ่งก็คือความร่วมมือระหว่าง Visa และ Rain ซึ่งเป็นแพลตฟอร์มเทคโนโลยีทางการเงินของตะวันออกกลาง เพื่อแปลงบัญชีรับบัตร Visa ให้กลายเป็น USDC อย่างสมบูรณ์ ซึ่งช่วยให้สามารถชำระเงินแบบเรียลไทม์บนเครือข่ายได้ ซึ่งหมายความว่านี่เป็นครั้งแรกที่ธุรกิจบัตรเครดิตแบบดั้งเดิมได้หลุดพ้นจากข้อจำกัดของกระบวนการเคลียริ่งระหว่างธนาคาร และกลายมาเป็น "เครื่องมือชำระเงินแบบออนเชนดั้งเดิม" ประสิทธิภาพและความโปร่งใสในการชำระเงินและเงินทุนได้รับการปรับปรุงอย่างมีนัยสำคัญ ซึ่งสร้างรากฐานให้ Visa สามารถสร้างเครือข่ายการชำระหนี้ระดับโลกที่ดำเนินการตลอด 24 ชั่วโมงทุกวันได้
ในเวลาเดียวกัน Visa ยังเปิดตัวโปรแกรมบัตรชำระเงินแบบ stablecoin ในตลาดละตินอเมริกา โดยร่วมมือกับ Bridge เพื่อเปิดตัวบัตร Visa ที่ผูกกับ USDC ใน 6 ประเทศที่มีอัตราเงินเฟ้อสูง รวมถึงอาร์เจนตินา เม็กซิโก และโคลอมเบีย บัตรเหล่านี้มีหน่วยเงินและใช้จ่ายโดยตรงผ่านยอดคงเหลือบนเครือข่าย ช่วยให้ผู้ใช้มีตัวเลือกการชำระเงินที่ต้านทานเงินเฟ้อท่ามกลางความผันผวนอย่างรุนแรงของสกุลเงินท้องถิ่น นอกจากนี้ พวกเขายังช่วยให้ Visa พัฒนา "สถานการณ์การชำระเงินที่ไม่ผ่านตัวกลาง" ที่ไม่ต้องใช้การสนับสนุนจากธนาคารในพื้นที่
ด้านองค์กร Visa ส่งเสริมการ "เชื่อมโยงสินทรัพย์ของธนาคาร" ต่อไปและเปิดตัว Visa Tokenized Asset Platform (VTAP) แพลตฟอร์มนี้ให้บริการแบบครบวงจรแก่ลูกค้าธนาคารตั้งแต่การสร้าง Stablecoin การเก็บรักษา จนถึงการทำลาย และยังสนับสนุนให้ลูกค้าสามารถนำกลไกการเคลียร์ของตนเองไปใช้กับระบบบนเชนได้ ธนาคารหลายแห่ง รวมถึง BBVA ได้มีส่วนร่วมในแผนนี้ โดยมุ่งหวังที่จะออกและหมุนเวียน stablecoin อัตโนมัติผ่าน VTAP ซึ่งจะสร้างวงจรปิดที่สมบูรณ์ที่เชื่อมต่อกับเครือข่ายการชำระเงิน Visa
เบื้องหลังการปรับใช้เหล่านี้คือการเปลี่ยนแปลงโครงสร้างของการไหลเวียนเงินทุนทั่วโลก ข้อมูล Bitwise แสดงให้เห็นว่าในปี 2024 ปริมาณธุรกรรม stablecoin ทั่วโลกรวมเกินขนาดการประมวลผลการชำระเงินแบบดั้งเดิมของ Visa เป็นครั้งแรก
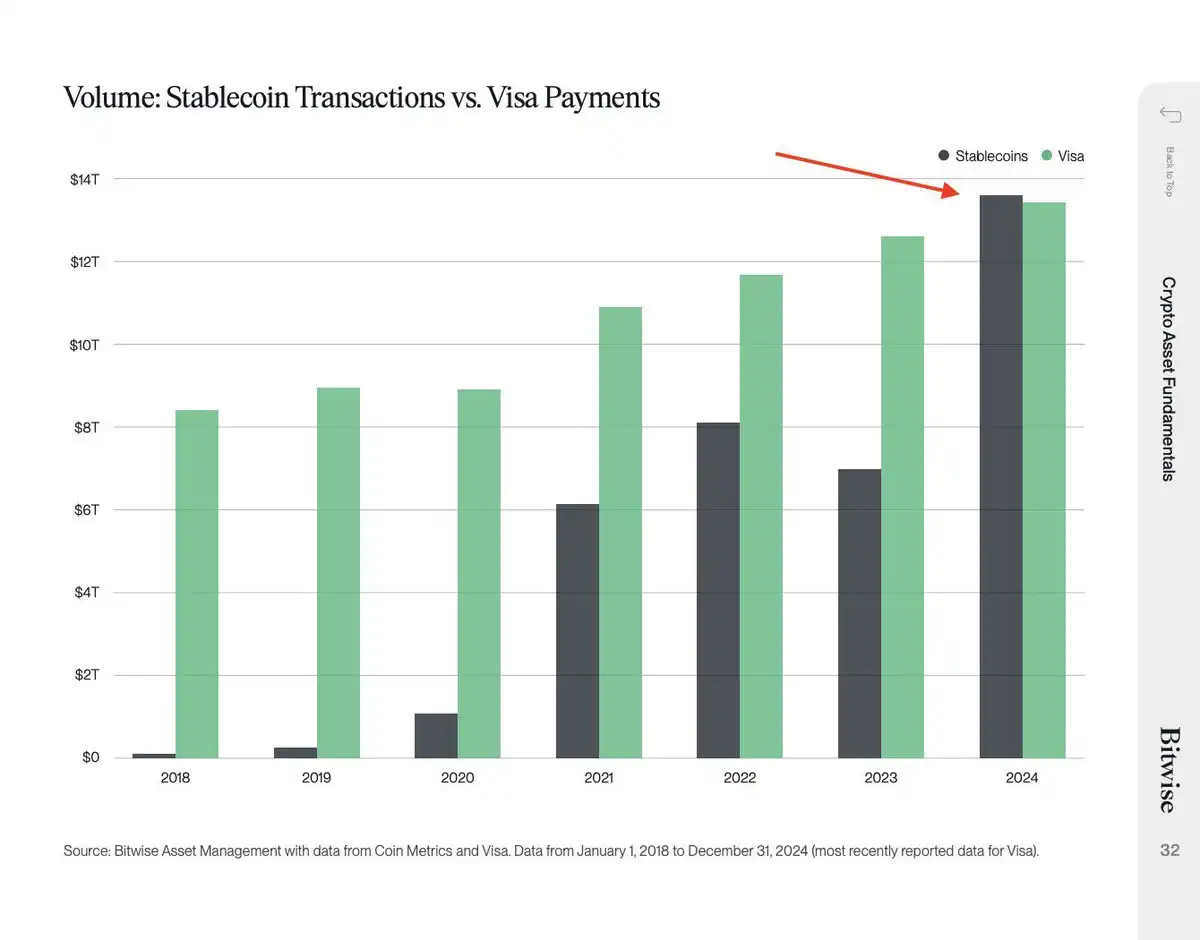
การก้าวกระโดดของ stablecoin จากสินทรัพย์ที่ไม่มีความสำคัญไปสู่สื่อการชำระเงินกระแสหลักทำให้ Visa ไม่สามารถรักษาความโดดเด่นในอุตสาหกรรมผ่านวิธีการแบบเดิมๆ ได้ แต่จะต้องกำหนดบทบาทใหม่ในเครือข่ายการชำระเงินทั่วโลกผ่านเส้นทางบนเครือข่าย ความเป็นจริงดังกล่าวทำให้ Visa ต้องเปลี่ยนกลยุทธ์ด้านคริปโตจากการทดลองในระดับรอบด้านไปสู่การสร้างธุรกิจหลักใหม่ และยังบ่งชี้ว่าระบบการหักบัญชีระดับโลกกำลังเข้าสู่ยุคใหม่ที่ถูกควบคุมโดยสกุลเงินดิจิทัลที่มีเสถียรภาพ
กำลังสำรวจ Crypto การป้องกันแบบพาสซีฟ หรือการเปลี่ยนแปลงแบบแอ็คทีฟ? ในช่วงเวลาที่ระบบการชำระเงินทั่วโลกยังคงอยู่ในช่วงเริ่มต้นของการเปลี่ยนแปลง การเปลี่ยนแปลงของ Visa ไม่ใช่การล้มล้างอย่างรุนแรง แต่เป็นการสร้างบทบาทใหม่ที่มีการคิดอย่างรอบคอบ โดยพื้นฐานแล้ว Visa มักจะทำหน้าที่เป็นตัวกลางสินเชื่อระหว่างธนาคารโดยอาศัยเครือข่ายการชำระหนี้ กลไกการแก้ไขข้อพิพาท และโมเดลการรับรองสินเชื่อ จึงให้ช่องทางการชำระเงินที่มีประสิทธิภาพและปลอดภัยสำหรับผู้ใช้และร้านค้าหลายร้อยล้านรายทั่วโลก
เส้นทางที่วีซ่าเลือกไม่ใช่การต่อต้าน แต่เป็นการบูรณาการที่กระตือรือร้น ภายใต้การขับเคลื่อนของ Cuy Sheffield บริษัทได้ค่อยๆ กำหนดนิยามตัวเองใหม่เป็น "ผู้ยืนยันเครดิตแบบออนไลน์" และ "ผู้กำหนดมาตรฐานสำหรับโปรโตคอลการชำระเงิน" มากกว่าที่จะเป็นเพียงส่วนขยายของการเงินแบบดั้งเดิมเท่านั้น
Visa ทำงานร่วมกับผู้ให้บริการโฮสติ้ง เช่น Anchorage และ Fireblocks เพื่อให้แน่ใจว่ามีความสามารถในการปรับใช้ทางเทคนิคที่ระดับโหนดบนเชน นอกจากนี้ ยังกำลังสำรวจการรวมสินทรัพย์ใหม่ๆ เช่น CBDC, NFT, DAO ฯลฯ เข้าในเส้นทางการชำระเงินที่ตรวจสอบได้ โดยให้มาตรฐานการเข้าถึงระดับ Visa และการสนับสนุนการควบคุมความเสี่ยงแก่สินทรัพย์เหล่านั้น ในด้านของผู้ใช้ Visa พยายามที่จะรวม stablecoin เข้าในระบบคะแนนและออกแบบกลไกการให้รางวัลตามการโต้ตอบบนเครือข่าย ทำให้การระบุตัวตนและเครดิตบนเครือข่ายเป็นสินทรัพย์ที่สามารถใช้งานได้จริง
การสร้างขึ้นใหม่นี้ไม่ได้จำกัดอยู่แค่ตลาดที่เติบโตเต็มที่เช่นยุโรปและสหรัฐอเมริกาเท่านั้น ในภูมิภาคที่มีโครงสร้างพื้นฐานทางการเงินที่อ่อนแอ เช่น ละตินอเมริกาและแอฟริกา Visa กลับใช้แนวทางที่ผ่อนปรนกว่าโดยหลีกเลี่ยงระบบธนาคารและให้บริการการเคลียร์แบบออนเชนระหว่างผู้ให้บริการกระเป๋าสตางค์และร้านค้าโดยตรง นี่คือการนิยามโครงสร้างพื้นฐานใหม่ของ “โครงสร้างพื้นฐานสินเชื่อทั่วโลก” ซึ่งไม่ได้ขึ้นอยู่กับบัญชีธนาคารอีกต่อไป แต่เน้นไปที่สินทรัพย์บนเครือข่าย ตัวตน และเส้นทางการชำระเงิน ในตลาดยุโรปและอเมริกา Visa ได้ให้ความช่วยเหลือธนาคารแบบดั้งเดิมในการเข้าสู่เส้นทางการเคลียร์ stablecoin ด้วยการเปิดตัวแพลตฟอร์ม VTAP และ Crypto API โดยพยายามสร้างเครือข่ายทางการเงินที่ซับซ้อนซึ่งประกอบด้วยธนาคาร ผู้ค้า และสินทรัพย์บนเชน เบื้องหลังทั้งหมดนี้ คือการส่งเสริมสถาปัตยกรรมสินเชื่อใหม่แบบเป็นระบบของ Visa ซึ่งไม่ควบคุมทรัพย์สินของผู้ใช้ ไม่จัดเก็บข้อมูลบนเครือข่าย แต่สร้าง “เส้นทางการชำระเงินที่เชื่อถือได้” ที่ครอบคลุมทั่วโลก นี่ไม่ใช่การติดตามเรื่องราวของ Crypto อย่างไร้จุดหมาย หรือการละทิ้งระบบที่มีอยู่อย่างสมบูรณ์ แต่เป็นการเข้าใจบทบาทของตนเองมากขึ้น Visa ไม่ใช่ SWIFT และไม่ได้ตั้งใจที่จะเป็น Coinbase ด้วย สิ่งที่กำลังก่อตัวขึ้นคือ "ผู้ให้บริการโครงกระดูกสันหลังแบบออนเชน" ที่อยู่ระหว่างสองอย่าง โดยมีความสามารถในการจัดโครงสร้างองค์กรและมีความสามารถในการปรับตัวทางเทคนิค ความพิเศษของ Visa ไม่ได้อยู่ที่ความเข้ากันได้กับสกุลเงินดิจิทัล แต่เป็นการที่ Visa กำลังพยายามสร้างระบบการชำระเงินใหม่โดยใช้ stablecoin เป็นชั้นพื้นฐาน มันไม่ได้ให้บริการกระเป๋าเงินและไม่ได้ดูแลสินทรัพย์ของผู้ใช้ แต่ยังคงทำหน้าที่เป็น "ผู้ตรวจสอบเครดิตบนเครือข่าย" ระหว่างผู้ค้า 1.5 ล้านรายและสถาบัน 14,500 แห่งทั่วโลก จากการประสานเส้นทางการหมุนเวียนระหว่างสกุลเงิน fiat และ stablecoin ทำให้ Visa ได้กลายเป็นศูนย์กลางการหักบัญชีแบบถอนเงินออกจากธนาคาร
เมื่อเราเข้าสู่ปี 2025 กลยุทธ์ Stablecoin ของ Visa ไม่ใช่คำถามว่าจะเข้าร่วมหรือไม่ แต่เป็นคำถามว่า "จะเป็นผู้นำอย่างไร" สิ่งที่ Cuy Sheffield กำลังส่งเสริมคือโครงการเชิงระบบที่จะดำเนินไปเป็นระยะเวลาห้าปีและมุ่งเน้นไปที่การปรับตัวในสถาบัน ไม่ใช่เรื่องการทำให้ Visa เป็นบริษัทที่เกี่ยวข้องกับสกุลเงินดิจิทัล แต่เป็นเรื่องของการทำให้ Visa เป็นผู้ประสานงานและผู้กำหนดมาตรฐานของระบบการเงินบนเครือข่ายStablecoin ไม่ใช่ความท้าทายสำหรับ Visa แต่เป็นทิศทางการพัฒนาตนเองของ Visa Cuy Sheffield รับบทเป็นสถาปนิกสถาบันในการก่อสร้างใหม่ครั้งนี้ เขาไม่สนใจแนวโน้มที่คาดเดาไม่ได้ และไม่เคยตะโกนคำขวัญเพื่อ "เทคโนโลยีปฏิวัติ" ใดๆ เลย สิ่งที่เขาส่งเสริมคือเส้นทางการอัปเดตภายในระบบการเงิน โดยเริ่มต้นจากระบบและกระบวนการ เขารู้ดีว่า Visa ไม่สามารถเป็นบริษัทที่เกี่ยวข้องกับสกุลเงินดิจิทัลได้ แต่สามารถกลายเป็นหนึ่งในสถาบันที่ไม่ใช่สกุลเงินดิจิทัลที่มีการจัดระเบียบอย่างดีที่สุดในระบบบนเชนได้ อนาคตของ Visa ไม่เคยเป็นเรื่องของ "ว่าจะถูกแทนที่ด้วยสกุลเงินดิจิทัลหรือไม่" แต่เป็นเรื่องของ "จะกลายเป็นส่วนหนึ่งของโลกของสกุลเงินดิจิทัลได้อย่างไร" เส้นทางที่บริษัทยักษ์ใหญ่ด้านการชำระเงินเลือกนั้นไม่ได้เป็นแบบอนุรักษ์นิยมหรือก้าวร้าว แต่เป็นการสร้างโครงสร้างพื้นฐานทางการเงินใหม่ ๆ อย่างต่อเนื่องภายในโครงสร้างของเวลา และอนาคตนี้ก็เกิดขึ้นอย่างเงียบๆ แล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง