



เจ้ามือ永远是赢家? Delphi Digital วิเคราะห์คลื่นการเก็งกำไรในทศวรรษหน้า
ชื่อเรื่องต้นฉบับ: The House Always Wins: Why Speculation is the Theme of the Decade
ผู้เขียนต้นฉบับ: Jason Pagoulatos, Delphi Digital
แปลและเรียบเรียง: Peggy, BlockBeats
TL;DR
การเก็งกำไรกำลังกลายเป็นธีมการลงทุนสำคัญของทศวรรษหน้า ในอดีต การเก็งกำไรขับเคลื่อนโดยสองพลังหลัก: หนึ่งคือ «การเก็งกำไรเชิงสร้างสรรค์» ที่เกิดจากการปฏิวัติทางเทคโนโลยี และสองคือ «การเก็งกำไรแบบลอตเตอรี่» ที่เกิดจากแรงกดดันทางการคลัง การเงิน และเศรษฐกิจสังคม ในอดีตทั้งสองมักทำงานแยกกัน แต่ปัจจุบันกำลังเร่งตัวขึ้นพร้อมกัน
AI กำลังขับเคลื่อนเครื่องยนต์เก็งกำไรทั้งสองตัวพร้อมกัน ด้านหนึ่ง การใช้จ่ายด้านทุนหลายแสนล้านดอลลาร์ของบริษัทเทคโนโลยียักษ์ใหญ่ผลักดันการสร้างกำลังประมวลผล ไฟฟ้า และศูนย์ข้อมูล ก่อให้เกิดกระแสการลงทุนเทคโนโลยีคล้ายยุคทางรถไฟและอินเทอร์เน็ต อีกด้านหนึ่ง AI ยังผลักดันต้นทุนพลังงานให้สูงขึ้น เพิ่มแรงกดดันทางการคลังและการระดมทุน และกระทบความคาดหวังการจ้างงานของคนรุ่นใหม่ ซึ่งทางอ้อมเสริมแรงจูงใจของผู้คนในการแสวงหาโอกาสที่มีความเสี่ยงสูงและผลตอบแทนสูง
คริปโตเคอร์เรนซีกำลังกลายเป็นโครงสร้างพื้นฐานของการเก็งกำไร หาก AI เป็นผู้ให้เหตุผลในการเก็งกำไร เทคโนโลยีคริปโตก็เป็นผู้ให้เครื่องมือ สัญญาฟิวเจอร์สแบบ perpetual เหรียญมีม ตลาดคาดการณ์ และสินทรัพย์ที่ถูกแปลงเป็นโทเคน ลดอุปสรรคในการสร้างและซื้อขายผลิตภัณฑ์ทางการเงินอย่างมาก ทำให้สินทรัพย์จำนวนมากขึ้นสามารถซื้อขายได้ตลอด 24 ชั่วโมงทั่วโลก
ความต้องการเก็งกำไรกำลังข้ามขอบเขตประเภทสินทรัพย์แบบดั้งเดิม การพนันกีฬา ออปชันที่หมดอายุภายในวันเดียวกัน ตลาดคาดการณ์ คริปโตเคอร์เรนซี และการซื้อขายทางสังคม ดูเหมือนเป็นตลาดที่แตกต่างกัน แต่แท้จริงแล้วสะท้อนความต้องการเดียวกัน: นักลงทุนต้องการแปลงการคาดการณ์ต่อเหตุการณ์ในอนาคตให้เป็นสถานะที่ซื้อขายได้และมีศักยภาพสร้างผลตอบแทน กิจกรรมเหล่านี้กำลังค่อยๆ รวมตัวเข้าสู่แพลตฟอร์มซื้อขายกลุ่มเดียวกัน
กลยุทธ์การลงทุนหลักคือ «ซื้อเจ้ามือ ไม่ใช่ซื้อชิป» แทนที่จะเดิมพันกับบริษัท AI ที่จะประสบความสำเร็จรายต่อไป โทเคนที่จะพุ่งแรงชนิดถัดไป หรือเหตุการณ์ฮอตครั้งต่อไป ควรให้ความสนใจกับแพลตฟอร์มที่สามารถสร้างรายได้อย่างต่อเนื่องจากกิจกรรมการซื้อขาย รายงานนี้เน้น discuss โมเดลธุรกิจและศักยภาพการเติบโตของ Robinhood, Hyperliquid, Lighter รวมถึงตลาดซื้อขายอย่าง Kalshi, Polymarket
แพลตฟอร์มซื้อขายไม่ได้หมายความว่ากำไรแน่นอน การเติบโตของปริมาณการซื้อขายอาจไม่แปลงเป็นกำไร การแข่งขันด้านค่าธรรมเนียม ความเสี่ยงด้านกฎระเบียบ แรงจูงใจจากการปั่นปริมาณ และวัฏจักรตลาด ล้วนอาจกัดกร่อนมูลค่าของแพลตฟอร์ม โดยเฉพาะอย่างยิ่งต้องแยกความแตกต่างระหว่างหุ้นของแพลตฟอร์มซื้อขายกับโทเคนของแพลตฟอร์ม: แม้โทเคนจะมีกลไกการซื้อคืนด้วยค่าธรรมเนียม ก็ไม่เทียบเท่ากับการถือหุ้นของตลาดซื้อขาย
โอกาสระยะยาวอยู่ที่โครงสร้างพื้นฐานสำหรับการเก็งกำไร ไม่ใช่รอบตลาดใดรอบหนึ่ง ฟองสบู่รถไฟและอินเทอร์เน็ตในประวัติศาสตร์ต่างเคยสร้างความสูญเสียเงินทุนมหาศาล แต่กลับทิ้งโครงสร้างพื้นฐานที่มีคุณค่าในระยะยาวไว้ Delphi Digital เชื่อว่าฟองสบู่เก็งกำไรในอนาคตยังอาจแตกได้อีก แต่เครือข่ายการจับคู่คำสั่ง การชำระบัญชี และการจัดจำหน่ายที่สามารถอยู่รอดได้ มีแนวโน้มที่จะกลายเป็นสินทรัพย์หลักที่เก็บเกี่ยวความต้องการซื้อขายได้อย่างต่อเนื่อง
ต่อไปนี้คือต้นฉบับ:
การเก็งกำไรในอดีตขับเคลื่อนด้วยสองพลังมาโดยตลอด และในปัจจุบันเครื่องยนต์ทั้งสองนี้กำลังทำงานพร้อมกันด้วยความรุนแรงที่ไม่เคยมีมาก่อน และได้รับการผลักดันร่วมกันจากเทคโนโลยีชุดเดียวกัน
ในปี 1841 ชาร์ลส์ แมคเคย์ (Charles Mackay) นักข่าวชาวสก็อตแลนด์ได้ตีพิมพ์หนังสือ 《ความทรงจำเกี่ยวกับภาพลวงตาอันน่าทึ่งและความคลั่งไคล้ของฝูงชน》 (Memoirs of Extraordinary Popular Delusions) ประโยคที่แพร่หลายที่สุดในหนังสือปรากฏอยู่ในบทเปิด: «ผู้คนมักคิดเป็นฝูง เป็นฝูงคลั่งไคล้ แต่กลับคืนสู่เหตุผลได้อย่างเชื่องช้า ทีละคน ๆ»
หนังสือเล่มนี้บันทึกฟองสบู่มิสซิสซิปปี ฟองสบู่ทะเลใต้ ความคลั่งไคล้ทิวลิปของฮอลแลนด์ การล่าแม่มด นักเล่นแร่แปรธาตุ และสงครามครูเสด ในอีก 185 ปีต่อมา ประโยคนี้ถูกนำมาใช้อธิบายกระแสเก็งกำไรซ้ำแล้วซ้ำเล่า ทั้งหุ้นรถไฟ หุ้นแนวคิดวิทยุ หุ้นอินเทอร์เน็ต อสังหาริมทรัพย์ หุ้นมีม คริปโตเคอร์เรนซี และออปชันที่หมดอายุภายในวันเดียว
ข้อสังเกตของแมคเคย์เกี่ยวกับพฤติกรรมฝูงชนนั้นถูกต้อง แต่เขาประเมินสถานะของพฤติกรรมนี้ในสังคมมนุษย์ผิดพลาด เขาอธิบายพฤติกรรมหมู่ว่าเป็นความคลั่งไคล้ชั่วคราวที่เบี่ยงเบนไปจากชีวิตปกติ โดยเชื่อว่าผู้คนจะจมดิ่งลงไปและสุดท้ายก็กลับสู่เหตุผล
แต่ในตลาด พฤติกรรมฝูงชนเองคือสภาวะปกติ เมื่อไม่มีใครรู้ว่าอนาคตจะเกิดอะไรขึ้น ราคาจึงถูกกำหนดร่วมกันโดยผู้ที่เฝ้าดูและคาดเดากันไปมา กฎนี้ไม่เคยเปลี่ยนแปลงนับตั้งแต่กำเนิดของตลาด
เอ็ดวิน เลอเฟฟวร์ (Edwin Lefèvre) นักข่าวการเงินอธิบายเรื่องนี้น้อยลงในเชิงสั่งสอน ใน 《ความทรงจำของนักเก็งกำไรหุ้น》 (Reminiscences of a Stock Operator) ผู้เล่าเรื่องซึ่งสร้างจากเจสซี ลิเวอร์มอร์ (Jesse Livermore) เทรดเดอร์ในตำนานกล่าวตรง ๆ ว่า «วอลสตรีทไม่มีเรื่องใหม่ และเป็นไปไม่ได้ที่จะมี เพราะการเก็งกำไรนั้นเก่าแก่ราวกับภูเขา สิ่งที่เกิดขึ้นในตลาดหุ้นวันนี้เคยเกิดขึ้นมาแล้วในอดีต และจะเกิดขึ้นอีกในอนาคต»
เครื่องมือทางการเงินเปลี่ยนแปลงอยู่ตลอด แต่พฤติกรรมของมนุษย์ที่หมุนรอบเครื่องมือเหล่านี้แทบไม่เปลี่ยนแปลง
ตราบใดที่ผู้คนยังสามารถซื้อขายสิทธิเรียกร้องต่อผลตอบแทนในอนาคตได้ การเก็งกำไรก็จะยังมีอยู่ ความแตกต่างที่แท้จริงระหว่างแต่ละยุคสมัยอยู่ที่ความรุนแรงของการเก็งกำไร และสิ่งที่ผู้คนคิดว่าตนกำลังซื้ออยู่
บทความนี้มีจุดเริ่มต้นจากคำถามง่ายๆ ว่า แท้จริงแล้วการเก็งกำไรเป็นปฏิกิริยาของสังคมต่อการเปลี่ยนแปลงทางเทคโนโลยี หรือเป็นปฏิกิริยาต่อความเสื่อมถอยของระเบียบการเมืองและ monetary
ประวัติศาสตร์แสดงให้เห็นว่าทั้งสองปัจจัยสามารถกระตุ้นการเก็งกำไรได้ และเหตุการณ์เก็งกำไรที่มีชื่อเสียงส่วนใหญ่ถูกขับเคลื่อนโดยพลังใดพลังหนึ่งในสองนี้เป็นหลัก บางครั้งเทคโนโลยีใหม่ทำให้ความเป็นไปได้ในอนาคตดูกว้างไกลกว่าปัจจุบันมาก บางครั้งระบบการคลังและการเมืองที่อยู่ภายใต้แรงกดดันก็ผลักดันให้สาธารณชนเข้าร่วมในการซื้อขายเก็งกำไรที่ออกแบบและจำหน่ายโดยระบบเอง
ปัจจุบัน พลังทั้งสองนี้กำลังทำงานพร้อมกันด้วยความเร็วสูง และเทคโนโลยีเดียวกันกำลังเป็นแรงขับเคลื่อนให้กับทั้งสองสิ่ง นี่คือเหตุผลที่เรามองการเก็งกำไรเองเป็นธีมการลงทุน แทนที่จะเดิมพันโดยตรงกับสินทรัพย์เก็งกำไรบางอย่าง เราควรถือแพลตฟอร์มที่ให้บริการจับคู่และชำระบัญชีสำหรับการซื้อขายเหล่านี้
หนึ่ง ผีแห่งการเก็งกำไร
เบนจามิน เกรแฮม (Benjamin Graham) ครูของวอร์เรน บัฟเฟตต์ เคยเรียนรู้ความแตกต่างระหว่างการลงทุนและการเก็งกำไรด้วยบทเรียนอันเจ็บปวด
ระหว่างปี 1929 ถึง 1932 ห้างหุ้นส่วนการลงทุนที่เขาบริหารขาดทุนประมาณ 70% ตลอดอาชีพส่วนใหญ่หลังจากนั้น เขาพยายามป้องกันไม่ให้ผู้คนนำคำว่า "การลงทุน" ไปใช้อย่างสะเพร่ากับสินทรัพย์ใดๆ ที่เพิ่งซื้อมา
ในปี 1934 เกรแฮมและเดวิด ดอดด์ (David Dodd) ได้เสนอคำนิยามในหนังสือ Security Analysis ซึ่งยังคงเป็นมาตรฐานคลาสสิกในการแยกการลงทุนออกจากการเก็งกำไรจนถึงทุกวันนี้: "การลงทุนคือการดำเนินการที่ผ่านการวิเคราะห์อย่างลึกซึ้ง ซึ่งสามารถรับประกันความปลอดภัยของเงินต้นและได้รับผลตอบแทนที่น่าพอใจ การดำเนินการที่ไม่เป็นไปตามข้อกำหนดเหล่านี้คือการเก็งกำไร"
แต่เกรแฮมรู้ดีว่าวอลสตรีทจะไม่มีวันใช้คำเหล่านี้อย่างเคร่งครัดตามมาตรฐานนี้ เขาเขียนในภายหลังว่า: "ตามสำนวนกว้างๆ แบบวอลสตรีท ไม่ว่าจะซื้อขายหลักทรัพย์อะไร ด้วยวัตถุประสงค์ใด ในราคาใด ไม่ว่าจะเป็นเงินสดหรือมาร์จิ้น ทุกคนที่ซื้อขายหลักทรัพย์ล้วนกลายเป็นนักลงทุน"
อย่างไรก็ตาม เกรแฮมไม่เคยถือว่าการเก็งกำไรเป็นบาป เขาเขียนใน The Intelligent Investor ว่า: "การเก็งกำไรแท้จริงนั้นไม่ผิดกฎหมาย ไม่ผิดศีลธรรม และสำหรับคนส่วนใหญ่ ก็ไม่ได้ทำให้กระเป๋าเงินของพวกเขาอ้วนขึ้น"
เขายังชี้ต่อไปว่าการเก็งกำไรในระดับหนึ่งเป็นทั้งสิ่งจำเป็นและหลีกเลี่ยงไม่ได้ ท้ายที่สุดแล้ว ย่อมต้องมีคนแบกรับความเสี่ยงที่ไม่สามารถขจัดออกได้อย่างสมบูรณ์ด้วยแบบจำลอง สิ่งที่เขาแท้จริงต่อต้านคือความสับสนของแนวคิด
เฟรด ชเวด (Fred Schwed) เทรดเดอร์วอลสตรีทที่สูญเสียความมั่งคั่งส่วนใหญ่ในเหตุการณ์ตลาดหุ้นล่มสลายปี 1929 ในหนังสือ Where Are the Customers' Yachts? ที่ตีพิมพ์ในปี 1940 ได้สรุปความแตกต่างนี้ด้วยสองประโยคว่า: "การเก็งกำไร คือความพยายามเปลี่ยนเงินจำนวนเล็กน้อยให้กลายเป็นเงินจำนวนมาก แม้มีโอกาสล้มเหลวสูง การลงทุน คือความพยายามป้องกันไม่ให้เงินจำนวนมากกลายเป็นเงินจำนวนเล็กน้อย ซึ่งโดยหลักแล้วควรจะทำได้สำเร็จ"
จอห์น เมย์นาร์ด เคนส์ (John Maynard Keynes) เองเคยใช้เงินส่วนตัวจำนวนมากในการเก็งกำไร สิ่งที่เขาให้ความสนใจไม่ใช่คุณธรรมของการเก็งกำไร แต่เป็นกลไกการทำงานของมัน
ในบทที่ 12 ของ The General Theory เคนส์เปรียบการลงทุนแบบมืออาชีพกับการประกวดความงามที่หนังสือพิมพ์จัดขึ้นในยุคนั้น: ผู้อ่านต้องเลือกหกใบหน้าจากหนึ่งร้อยภาพว่าใครสวยที่สุด และผู้ที่ชนะไม่ใช่คนที่เลือกใบหน้าที่สวยที่สุดตามความเป็นจริง แต่เป็นคนที่เลือกใกล้เคียงกับผลการเลือกโดยเฉลี่ยของผู้เข้าร่วมทั้งหมดมากที่สุด
เคนส์อธิบายว่า «ปัญหาอยู่ที่การเลือกใบหน้าที่ตนคิดว่าสวยที่สุดจริง ๆ หรือแม้แต่การเลือกใบหน้าที่สาธารณชนโดยทั่วไปคิดว่าสวยที่สุด เราได้เข้าสู่ระดับที่สามแล้ว: การใช้สติปัญญาของตนเพื่อคาดการณ์ว่าสาธารณชนจะตัดสินว่าสาธารณชนอื่นจะตัดสินอย่างไร»
เขาเสริมว่าบางคนถึงขั้นคาดการณ์ในระดับที่สี่และระดับที่ห้า จากมุมมองนี้ การเก็งกำไรโดยแท้จริงคือการตัดสินว่าคนอื่นจะตัดสินอย่างไร โดยกระแสเงินสดของสินทรัพย์เป็นเพียงปัจจัยอ้างอิงหนึ่งเท่านั้น
โรเบิร์ต ชิลเลอร์ (Robert Shiller) นักเศรษฐศาสตร์มหาวิทยาลัยเยลและผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์ ได้อธิบายเพิ่มเติมในภายหลังว่าความคาดหวังเหล่านี้แพร่กระจายอย่างไร
เขาเสนอใน Irrational Exuberance และ Narrative Economics ว่าความเร็วในการแพร่กระจายของเรื่องเล่ามักเร็วกว่าข้อมูลทางการเงิน และสิ่งที่สามารถขับเคลื่อนราคาสินทรัพย์ได้จริงมักเป็นเรื่องเล่าเกี่ยวกับ «ยุคใหม่»: ราคาบ้านมีแต่จะเพิ่มขึ้น; อินเทอร์เน็ตจะเปลี่ยนแปลงทุกสิ่ง; สกุลเงินที่รัฐบาลไม่สามารถเพิ่มปริมาณได้ตามอำเภอใจดีกว่าสกุลเงิน法定
ไม่ว่าจะจริงหรือเท็จ ตราบใดที่เรื่องเล่าหนึ่งนั้นง่ายพอที่จะถูกเล่าซ้ำ มันก็มีโอกาสขับเคลื่อนการเปลี่ยนแปลงของราคาได้
จอร์จ โซรอส (George Soros) ผู้มีชื่อเสียงจากการโจมตีค่าเงินปอนด์ในปี 1992 ได้สร้างอาชีพของตนผ่านการซื้อขายวงจรป้อนกลับนี้ เขาเรียกกลไกนี้ว่า «Reflexivity» (การสะท้อนกลับ)
โซรอสกล่าวในสุนทรพจน์ปี 2009 ว่า «ทุกฟองสบู่ประกอบด้วยสององค์ประกอบ: แนวโน้มพื้นฐานที่มีอยู่จริงในความเป็นจริง และความเข้าใจผิดที่เกี่ยวข้องกับแนวโน้มนั้น»
เมื่อทั้งสองเสริมกำลังซึ่งกันและกัน ราคาที่เพิ่มขึ้นอย่างต่อเนื่องก็ดูเหมือนจะเป็นหลักฐานสนับสนุนการตัดสินเดิม ตามคำอธิบายของโซรอส ระยะเฟื่องฟูนั้น «ยาวนานและเชื่องช้า» ขณะที่ระยะพังทลายนั้น «สั้นและชัน เพราะการบังคับปิดสถานะที่ไม่สมเหตุสมผลจะเสริมกำลังการลดลงให้รุนแรงยิ่งขึ้น»
ก่อนที่แนวโน้มจะพลิกกลับ ฝูงชนไม่ได้โง่เขลาอย่างที่แมกเคย์ชี้ให้เห็น พวกเขาเพียงแค่มีส่วนร่วมในกระบวนการที่สามารถสร้างผลตอบแทนได้อย่างต่อเนื่องในช่วงเวลาหนึ่ง และผลตอบแทนมักจะสูงมาก ความสำเร็จของโซรอสเองก็เป็นเครื่องพิสูจน์
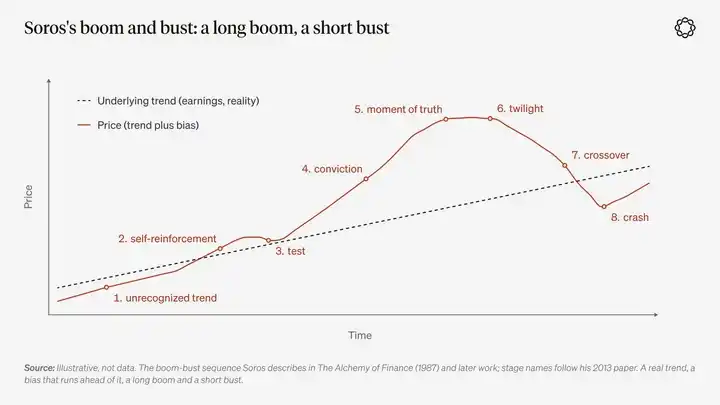
นักคิดทั้งสี่ท่านนี้มีความเห็นขัดแย้งกันในหลายประเด็น แต่สำหรับพฤติกรรมของฝูงชน สรุปสุดท้ายที่พวกเขาได้นั้นใกล้เคียงกันมากกว่าที่วิธีการของแต่ละคนบ่งชี้ ราคาระยะสั้นถูกกำหนดโดยความคาดหวังของผู้เข้าร่วมตลาดต่อพฤติกรรมของผู้อื่น ตราบใดที่พฤติกรรมนี้ยังคงสร้างผลตอบแทน ฝูงชนก็ดูเหมือนจะมีเหตุผล
แต่ไม่มีใครตอบคำถามได้อย่างสมบูรณ์ว่า แท้จริงแล้วอะไรเป็นตัวขับเคลื่อนการกระทำของฝูงชนตั้งแต่แรก
สอง เครื่องยนต์เก็งกำไรหลักสองตัว
ฝูงชนต้องการเหตุผลในการกระทำ และเหตุผลนั้นมักมาจากช่องว่างระหว่างสองโลก โลกหนึ่งคือโลกแห่งความเป็นจริงที่ราคาสินทรัพย์สะท้อนออกมาแล้ว อีกโลกหนึ่งคือโลกที่อาจเกิดขึ้นในอนาคต
ในทางประวัติศาสตร์ ช่องว่างนี้เกิดขึ้นได้หลักๆ สองวิธี
วิธีแรกคือการเปลี่ยนแปลงทางเทคโนโลยี
ทางรถไฟลดต้นทุนการขนส่งและระยะทางลงอย่างมาก ไฟฟ้าจัดระเบียบการผลิตในโรงงานใหม่ และในปัจจุบัน โมเดล AI ที่สามารถอ่านและเขียนได้กำลัง重塑การรับรู้ของผู้คนต่อคุณค่าของแรงงานคอขาว
ผู้คนมีความเห็นแตกต่างกันเกี่ยวกับเวลาที่การเปลี่ยนแปลงจะเกิดขึ้น และใครจะเป็นผู้ได้รับผลประโยชน์เพิ่มเติมในที่สุด และตลาดที่มีสภาพคล่องคือสถานที่ที่ความเห็นแตกต่างเหล่านี้ถูกกำหนดราคาและซื้อขาย
เราสามารถเรียกสิ่งนี้ว่าการเก็งกำไรเชิงสร้างสรรค์ (Construction Speculation)
ในที่สุดจะมีคนสร้างแผนที่อุตสาหกรรมใหม่ขึ้นมา ผู้ที่ไปถึงก่อนจะได้รับสถานะและผลตอบแทน และเงินทุนมักจะไหลเข้ามาอย่างรวดเร็วแต่หยาบกระด้าง เครือข่ายไฟเบอร์ออปติกก็ถูกวางในลักษณะนี้ ศูนย์ข้อมูลก็ถูกสร้างในลักษณะนี้เช่นกัน ในขณะเดียวกัน เงินทุนจำนวนมหาศาลก็จะถูกทำลายในกระบวนการนี้ด้วย
พลังที่สองมาจากระบบการเมืองและระบบการเงิน
เมื่อประเทศหนึ่งเผชิญกับแรงกดดันทางการคลัง หรือระบอบนโยบายมีเป้าหมายเฉพาะของตัวเอง มันจะเริ่มขายการเดิมพันบางอย่างให้กับสาธารณชน เช่น การแปลงหนี้สงครามเป็นหุ้นบริษัท การซื้ออสังหาริมทรัพย์เพราะการซื้อบ้านเป็นนโยบายของรัฐ หรือการถือครองสินทรัพย์ใดๆ ที่ไม่ใช่เงินสด
ในระดับครัวเรือน การเปลี่ยนแปลงนี้แสดงออกมาเป็น เส้นทางการใช้ชีวิตปกติในปัจจุบันไม่สามารถทำให้ผู้คนมั่นใจได้ว่าจะมีชีวิตที่สมศักดิ์ศรีในอนาคต อำนาจซื้อที่แท้จริงของเงินดูเหมือนจะลดลงเร็วกว่าที่ข้อมูลอย่างเป็นทางการแสดง และรายได้จากค่าจ้างก็ไม่สามารถแปลงเป็นที่อยู่อาศัยได้อีกต่อไปในขั้นตอนชีวิตเดียวกันเหมือนคนรุ่นก่อน
เราอาจเรียกสิ่งนี้ว่าการเก็งกำไรแบบลอตเตอรี (Lottery Speculation)
ในเวลานี้ การรออย่างอดทนฟังดูเหมือนเป็นคำแนะนำจากผู้ที่มีสินทรัพย์อยู่แล้วมากขึ้นเรื่อยๆ ทางเลือกที่เหลืออยู่ดูเหมือนมีเพียงลอตเตอรีใบเดียว: หากเดิมพันถูกกับผลตอบแทนมหาศาลที่มีโอกาสน้อยมาก ชีวิตก็อาจเปลี่ยนแปลงไปโดยสิ้นเชิง และหากล้มเหลว ผลลัพธ์ก็ไม่ต่างจากสภาพชีวิตเดิมของนักเก็งกำไรเท่าไรนัก
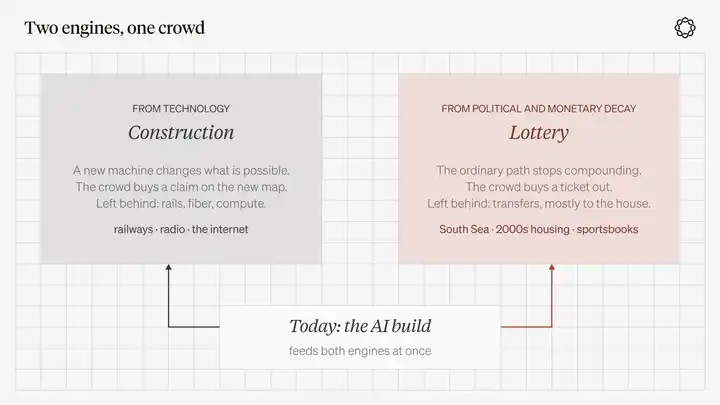
คำอธิบายแผนภูมิ: นี่คือสองวิธีที่กลุ่มคนสร้างเรื่องเล่าร่วมกัน พฤติกรรมที่คล้ายกัน แต่ทิ้งผลลัพธ์ที่แตกต่างกัน
ทั้งสองแนวคิดไม่มีนัยในทางลบ พวกมันอธิบายว่าทำไมผู้คนจึงเข้าร่วมการเก็งกำไร ไม่ใช่สิ่งที่พวกเขาซื้อสินทรัพย์
หุ้นรถไฟในปี 1845 จัดอยู่ในเรื่องเล่าแบบการสร้างเป็นหลัก แต่ก็มีการจินตนาการถึงความร่ำรวยแบบลอตเตอรีอยู่ในนั้นด้วย ใบเดิมพันกีฬาแบบ串นั้นแท้จริงคือลอตเตอรีใบหนึ่ง เพียงแต่เรียนรู้ที่จะใช้ภาษาของตลาดการเงิน สัญญาฟิวเจอร์ส perpetual ของดัชนีหุ้นอาจจัดอยู่ในประเภทใดประเภทหนึ่งจากสองประเภทนี้ ขึ้นอยู่กับว่าคู่สัญญาเป็นใครและทำไมพวกเขาจึงเข้าสู่ตลาด
แมคเคย์ได้สังเกตเห็นพลังทั้งสองนี้แล้วจริงๆ เพียงแต่ไม่ได้ตั้งชื่อให้它们
เขาเขียนเปิดบทเกี่ยวกับสงครามครูเสดว่า ทุกยุคสมัยมีความบ้าคลั่งเฉพาะของตัวเอง: «แผนการ โครงการ หรือความเพ้อฝันบางอย่าง จะทำให้ผู้คนเข้าไปมีส่วนร่วมเพราะความอยากได้ผลประโยชน์ ความต้องการความตื่นเต้น หรือพลังแห่งการเลียนแบบล้วนๆ หากปัจจัยเหล่านี้ไม่มีอยู่ เหตุผลทางการเมืองหรือศาสนา หรือทั้งสองอย่างร่วมกัน ก็จะขับดันให้ผู้คนตกอยู่ในความบ้าคลั่งบางรูปแบบ»
ความอยากได้กำไรที่เกิดขึ้นรอบโครงการ สอดคล้องกับการเก็งกำไรแบบการสร้าง พลังทางการเมืองที่ขับเคลื่อน สอดคล้องกับเครื่องยนต์ที่สอง การเลียนแบบคือพฤติกรรมฝูงแกะเอง มันไม่สนใจว่าแท้จริงแล้วพลังใดเป็นตัวเริ่มต้นกระบวนการทั้งหมด
วิลเลียม ควินน์ (William Quinn) และจอห์น เทอร์เนอร์ (John Turner) ในหนังสือ Boom and Bust ที่ตีพิมพ์ในปี 2020 ก็ได้เสนอการแบ่งประเภทที่คล้ายกัน
«สามเหลี่ยมฟองสบู่» ที่พวกเขาเสนอประกอบด้วยสามองค์ประกอบ: ความสามารถในการซื้อขายของสินทรัพย์ เงินและสินเชื่อ และการเก็งกำไร นอกจากนี้ ฟองสบู่ยังต้องมีจุดชนวน และจุดชนวนนี้มักเป็นเทคโนโลยีใหม่หรือนโยบายรัฐบาล
ตามการวิเคราะห์ของพวกเขา ฟองสบู่ที่ขับเคลื่อนด้วยการจัดหาเงินทุนจากธนาคารมักสร้างความเสียหายร้ายแรงที่สุด ในขณะที่ฟองสบู่ที่เกิดจากความก้าวหน้าทางเทคโนโลยีมีแนวโน้มมากที่สุดที่จะทิ้งสิ่งที่มีประโยชน์จริงไว้หลังการแตก
สาม กลุ่มนักเก็งกำไรในประวัติศาสตร์กำลังทำอะไรกันแน่?
หากคำกล่าวของเลอเฟบวร์ที่ว่า "วอลสตรีทไม่มีอะไรใหม่" นั้นถูกต้อง วิธีที่มีคุณค่าที่สุดในการศึกษาประวัติศาสตร์ก็คือการแยกแยะสาเหตุของความคลั่งไคล้ในการเก็งกำไรในแต่ละรอบ ตรวจสอบว่าท้ายที่สุดแล้วพวกมันทิ้งอะไรไว้ และสังเกตว่าการที่เครื่องยนต์สองตัวทำงานอย่างแข็งแกร่งพร้อมกันนั้นแท้จริงแล้วหายากเพียงใด
ความคลั่งไคล้ทิวลิป: สินทรัพย์ซื้อขายเกิดใหม่ในสาธารณรัฐที่มั่งคั่ง
ความคลั่งไคล้ทิวลิปในเนเธอร์แลนด์ช่วงปี 1636 ถึง 1637 เป็นหนึ่งในเรื่องราวฟองสบู่ทางการเงินที่ผู้คนคุ้นเคยมากที่สุด และเป็นหนึ่งในเหตุการณ์ที่นักประวัติศาสตร์ทุ่มเทความพยายามมากที่สุดในการตรวจสอบใหม่
นักประวัติศาสตร์แอนน์ โกลด์การ์ (Anne Goldgar) ค้นพบในหนังสือ《ความคลั่งไคล้ทิวลิป》(Tulipmania) ที่ตีพิมพ์ในปี 2007 ว่าผู้ที่เข้าร่วมการซื้อขายในขณะนั้นส่วนใหญ่เป็นกลุ่มพ่อค้าและช่างฝีมือ skilled ในเมืองฮาร์เลมและอัมสเตอร์ดัมจำนวนเล็กน้อย ซึ่งซื้อขายสินค้าฟุ่มเฟือยชนิดหนึ่งระหว่างกันเอง
เธอกล่าวในภายหลังว่า "ฉันไม่พบใครสักคนที่ล้มละลายเพราะเรื่องนี้"
ความเสียหายที่เกิดจากความคลั่งไคล้นี้主要集中在ด้านความไว้วางใจและชื่อเสียง แต่ในขณะนั้นมีเงื่อนไขสามประการเกิดขึ้นจริง: สินค้าอุปโภคบริโภคเชิงสุนทรียะที่เกิดใหม่ สัญญาซื้อขายล่วงหน้าที่มีหัว bulbs ที่ยังไม่ได้ขุดขึ้นมาเป็นสินทรัพย์อ้างอิง และสาธารณรัฐการค้าที่มั่งคั่งซึ่งมีกลไกทางกฎหมายที่สมบูรณ์สามารถซื้อขายคำมั่นสัญญาในอนาคตได้
ทิวลิปไม่ใช่การ innvation ทางเทคโนโลยี แต่สิ่งแปลกใหม่สามารถถือเป็นสาขาย่อยเล็กๆ ของการเก็งกำไรเชิงสร้างสรรค์ สินค้าใหม่และตลาดซื้อขายล่วงหน้าก็เพียงพอที่จะก่อให้เกิดกลุ่มนักเก็งกำไรในสภาพแวดล้อมที่ระเบียบทางการเมืองดำเนินไปตามปกติ
ปรากฏการณ์ส่วนใหญ่ที่ถูกเรียกว่า "ฟองสบู่" ในตลาดกระทิงปกติแท้จริงแล้วล้วนคล้ายคลึงกับสิ่งนี้ และความเสียหายที่เกิดขึ้นจริงมักจะน้อยกว่าที่เรื่องเล่าในภายหลังกล่าวอ้างมาก
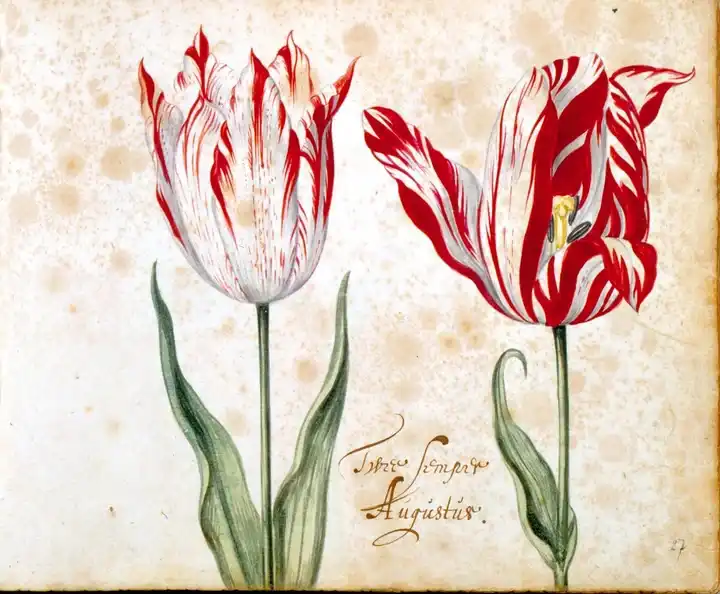
หมายเหตุ: Semper Augustus พันธุ์ที่โด่งดังที่สุดในการซื้อขายทิวลิปปี 1636—1637 ภาพ取自แผนภาพทิวลิปจากศตวรรษที่ 17
ฟองสบู่ทะเลใต้และจอห์น ลอว์: การห่อหุ้มหนี้สินทางการคลังของรัฐให้เป็นหุ้น
สถานการณ์ในปี 1720 แตกต่างโดยสิ้นเชิง เทคโนโลยีแทบไม่มีบทบาท หลังสิ้นสุดสงครามสืบราชบัลลังก์สเปน ทั้งอังกฤษและฝรั่งเศสต่างแบกภาระหนี้สินมหาศาลที่ระบบภาษีที่มีอยู่ไม่สามารถชำระคืนได้อย่างง่ายดาย ทั้งสองประเทศพยายามรีไฟแนนซ์หนี้ผ่านบริษัทการค้า
ในลอนดอน บริษัททะเลใต้เสนอที่จะย้ายหนี้สินของรัฐออกจากบัญชีสาธารณะผ่านการแปลงหนี้เป็นหุ้น การเพิ่มขึ้นของราคาหุ้นทำให้ผู้ถือหนี้ยินดีรับการแลกเปลี่ยนหุ้นมากขึ้น ซึ่งยิ่งผลักดันราคาหุ้นให้สูงขึ้น ทำให้การแปลงหนี้ในรอบถัดไปเป็นเรื่องง่ายขึ้น
ราคาหุ้นของบริษัทเซาท์ซีลดลงจากประมาณ 128 ปอนด์ในเดือนมกราคมของปีนั้น ขึ้นไปถึงประมาณ 1,000 ปอนด์ในช่วงปลายเดือนมิถุนายน ในช่วงฤดูร้อนที่การจดทะเบียนโอนหุ้นถูกระงับ ตลาดยังคงซื้อขายผ่านการเสนอราคาล่วงหน้า อย่างไรก็ตาม เมื่อเข้าสู่ฤดูใบไม้ร่วง ราคาหุ้นได้ปรับตัวลดลงและคืนกำไรส่วนใหญ่ไปแล้ว
ที่ปารีส จอห์น ลอว์ (John Law) ไปไกลกว่านั้น เขารวมธนาคารหลวง ระบบธนบัตร และบริษัทมิสซิสซิปปีเข้าเป็นกลไกทางการเงินแบบครบวงจรเดียว
ในช่วงหลายเดือน กลไกนี้ดูราวกับว่าทำให้ประเทศที่การคลังใกล้ล่มสลายสามารถรีไฟแนนซ์ได้สำเร็จในมือของชาวสก็อตผู้ชาญฉลาด แต่ท้ายที่สุด ธนบัตรต้องแลกเปลี่ยนเป็นมูลค่าที่แท้จริงนอกเหนือจากตัวธนบัตร และไม่สามารถดำรงอยู่ได้ตลอดไปด้วยการออกธนบัตรเพิ่มขึ้นเรื่อยๆ
ฝรั่งเศสได้รับบาดเจ็บจากวิกฤตครั้งนี้หนักกว่าอังกฤษ เพราะระบบการเงินของฝรั่งเศสเองเป็นส่วนหนึ่งของแผนเก็งกำไรทั้งหมด
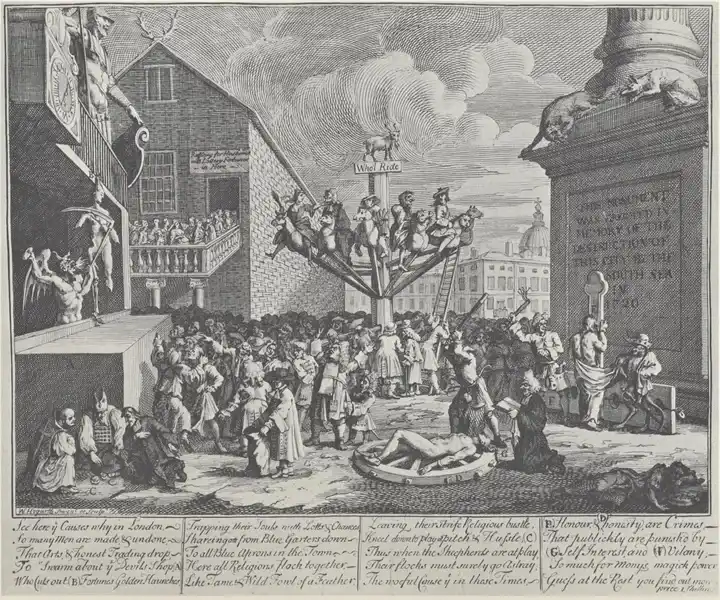
คำบรรยายภาพ: ภาพล้อเลียนฟองสบู่เซาท์ซีของวิลเลียม ฮอการ์ธ (William Hogarth) สร้างในปี 1721 ตีพิมพ์ในปี 1724 นักเก็งกำไรนั่งม้าหมุนภายใต้ป้ายที่เขียนว่า "ใครจะขึ้นบ้าง?" ความชั่วร้ายเฆี่ยนตีเกียรติยศ ประโยชน์ส่วนตนผูกความซื่อสัตย์ไว้กับล้อทรมาน และอนุสาวรีย์ถูกจารึกใหม่เพื่ออุทิศให้แก่ความเสียหายที่บริษัทเซาท์ซีสร้างต่อเมือง
นี่คือรูปแบบ典型的ของเครื่องยนต์เก็งกำไรชนิดที่สอง หนี้สาธารณะถูกเปลี่ยนเป็นโอกาสทำกำไรส่วนบุคคล และสุดท้ายสาธารณชนถูกเรียกร้องให้แบกรับความเสี่ยง
นโยบายที่อยู่อาศัยในทศวรรษ 2000 สะท้อนรูปแบบนี้อีกเวอร์ชันหนึ่งผ่านสินเชื่อจำนอง ส่วนเรื่องเล่าทางการเงินของคริปโตเคอร์เรนซีดำเนินไปในทิศทางตรงกันข้าม เมื่อสกุลเงินทางการลดค่าลงอย่างต่อเนื่อง ตลาดก็เริ่มแข่งขันกันเชียร์หน่วยเงินอีกชนิดหนึ่ง
แม้จะไม่เห็นด้วยกับเรื่องเล่าที่เกือบเป็นความเชื่อนั้น ก็ไม่ยากที่จะเข้าใจโครงสร้างเบื้องหลัง เมื่อกลุ่มใดกลุ่มหนึ่งไม่ไว้วางใจเครื่องมือรักษามูลค่าทางการอีกต่อไป พวกเขาก็ยินดีซื้อเรื่องราวเกี่ยวกับทางเลือกที่ดีกว่า
ความคลั่งไคล้รถไฟ: เทคโนโลยีจริง เงินทุนราคาถูก และรัฐสภาที่อนุมัติอย่างกระตือรือร้น
อังกฤษในช่วงกลางทศวรรษ 1840 เป็นต้นแบบทางประวัติศาสตร์ของความคลั่งไคล้เก็งกำไรทางเทคโนโลยีทุกครั้งที่ตามมา
หัวรถจักรไอน้ำเป็นเทคโนโลยีที่มีอยู่จริง ย้อนไปถึงปี 1830 ทางรถไฟลิเวอร์พูลถึงแมนเชสเตอร์ก็เริ่มให้บริการขนส่งผู้โดยสารแบบเก็บค่าโดยสารแล้ว หลังจากนั้น เงินทุนก็มีราคาถูกลงเรื่อยๆ
ในปี 1844 ธนาคารแห่งอังกฤษลดอัตราดอกเบี้ยจาก 4% เหลือ 2.5% นักลงทุนเพียงจ่ายเงินมัดจำจำนวนเล็กน้อยก็สามารถจองซื้อหุ้นรถไฟได้ รัฐสภาอังกฤษอนุมัติการสร้างทางรถไฟใหม่เร็วจนเกินกว่าที่วิศวกรจะสำรวจเส้นทางเสร็จ
นักคณิตศาสตร์แอนดรูว์ ออดลีซโก ผู้ศึกษาจดหมายเหตุประวัติศาสตร์รถไฟมาเป็นเวลานาน พบจากสถิติว่า ระยะทางรถไฟสายใหม่ที่รัฐสภาอังกฤษอนุมัติในปี 1844 อยู่ที่ 805 ไมล์ เพิ่มเป็น 2,700 ไมล์ในปี 1845 และเพิ่มขึ้นอีกเป็น 4,538 ไมล์ในปี 1846
ภายในปี 1847 อังกฤษใช้จ่ายในการก่อสร้างรถไฟปีละประมาณ 44 ล้านปอนด์ ขณะที่งบประมาณรายปีของรัฐบาลกลางทั้งหมดในเวลานั้นมีเพียงประมาณ 50 ล้านปอนด์เท่านั้น
ดิคเกนส์พรรณนาถึงยุคที่เต็มไปด้วยองค์ประกอบของรถไฟใน 《ดอมบีย์และบุตร》 (Dombey and Son) ว่า «โรงแรมรถไฟ สำนักงานรถไฟ บ้านเช่าและหอพักรถไฟ แผนผังรถไฟ แผนที่ ภาพทิวทัศน์ กระดาษห่อ ขวด กล่องแซนด์วิช และตารางเวลารถไฟ»
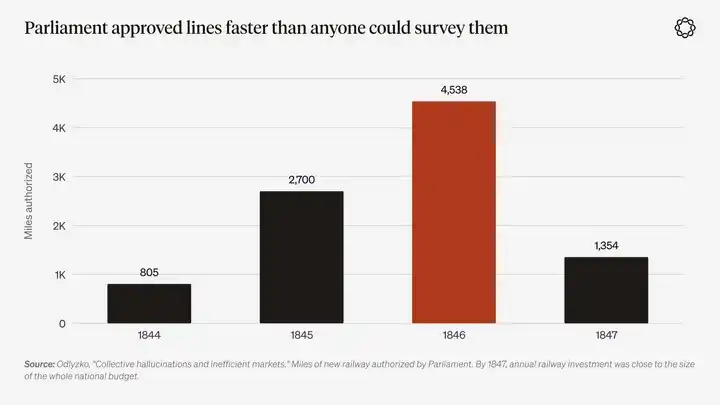
คำอธิบายแผนภูมิ: ระยะทางรถไฟสายใหม่ที่รัฐสภาอังกฤษอนุมัติ ข้อมูลจาก 《ภาพลวงตารวมหมู่และตลาดที่ไร้ประสิทธิภาพ》 ของออดลีซโก ภายในปี 1847 ขนาดการลงทุนรถไฟรายปีใกล้เคียงกับงบประมาณของรัฐบาลกลางทั้งหมด
บทบาทของแมกเคย์เองในความคลั่งไคล้ครั้งนี้ เป็นตอนแทรกที่มีนัยประชดประชันอย่างยิ่งในประวัติศาสตร์การเงิน
ออดลีซโกได้ตรวจสอบ 《กลาสโกว์อาร์กัส》 (Glasgow Argus) ซึ่งแมกเคย์เป็นบรรณาธิการระหว่างปี 1844 ถึง 1847 อีกครั้ง และพบว่าผู้เขียนผลงานชื่อดังที่สุดเกี่ยวกับความคลั่งไคล้ของฝูงชน กลับเป็น «หนึ่งในผู้สนับสนุนความคลั่งไคล้รถไฟที่กระตือรือร้นที่สุด»
ในเดือนตุลาคม 1845 ขณะที่ตลาดรถไฟใกล้ถึงจุดสูงสุด หนังสือพิมพ์ที่แมกเคย์สังกัดยังบอกผู้อ่านว่า «ผู้ที่ออกคำเตือนนั้นคิดผิด สำหรับการเก็งกำไรรถไฟที่ชอบด้วยกฎหมายใด ๆ ไม่มีเหตุผลใดเลยที่ต้องหวาดกลัว»
แต่เมื่อแก้ไขผลงานของตนเองในปี 1852 แมกเคย์กลับกล่าวถึงความคลั่งไคล้การเก็งกำไรที่รุนแรงที่สุดซึ่งเขาได้ประสบด้วยตนเองเพียงในเชิงอรรถเชิงเดียว
หากผู้ที่ศึกษาเรื่องพฤติกรรมฝูงชนโดยเฉพาะ ยังไม่สามารถมองเห็นมันได้เมื่อตนเองอยู่ในฝูงชน คนอื่นก็ไม่ควรประเมินความสามารถของตนในการระบุความคลั่งไคล้ของฝูงชนสูงเกินไปเช่นกัน
ข้อสรุปอื่น ๆ จากการศึกษาของออดลีซโกมีคุณค่าอ้างอิงต่อปัจจุบันมากกว่า ในคำของเขา ผู้ถือหุ้นรถไฟในที่สุด «ประสบกับความผิดหวังอย่างรุนแรงยิ่ง»
แต่เครือข่ายรถไฟก็ยังถูกสร้างขึ้นจนสำเร็จ และทิ้งสิ่งที่ออดลีซโกเรียกว่า «โครงสร้างพื้นฐานการคมนาคมที่ดีที่สุดในโลก» ไว้ให้อังกฤษ ความสูญเปล่าของทุนเกิดขึ้นหลัก ๆ กับจังหวะเวลาการลงทุนและการเลือกเส้นทาง มากกว่าการสร้างสิ่งที่ไร้ค่าขึ้นมาจากอากาศเปล่า นี่คือรูปแบบคลาสสิกของการเก็งกำไรเชิงก่อสร้าง
สำหรับการลงทุนใน AI บทเรียนจากประวัติศาสตร์ไม่ใช่ "รถไฟประสบความสำเร็จในที่สุด ดังนั้นควรซื้อห้องปฏิบัติการ AI"
บทเรียนที่แท้จริงคือ การรวมกันของเทคโนโลยีเอนกประสงค์ เงินทุนราคาถูก และผู้กำหนดนโยบายที่กระหายการสนับสนุนทางการเมืองสำหรับโครงการก่อสร้าง จะสร้างทั้งกำลังการผลิตส่วนเกินและเครือข่ายโครงสร้างพื้นฐานที่ใช้งานได้ในระยะยาวพร้อมกัน
สินทรัพย์ที่คุณเลือกอาจกลายเป็นผู้ชนะหรืออาจกลายเป็นศูนย์ในที่สุด แต่การก่อสร้างขนาดใหญ่จะทิ้งโครงสร้างพื้นฐานทางกายภาพที่เป็นประโยชน์ไว้
ทศวรรษ 1920: ความเฟื่องฟูของเทคโนโลยีใหม่ที่ขับเคลื่อนด้วยเงินกู้
ในทศวรรษ 1920 กลไกการเก็งกำไรแบบเดียวกันเริ่มทำงานอีกครั้ง แต่มีอัตราส่วนหนี้สินที่สูงกว่า
วิทยุ รถยนต์ ระบบไฟฟ้า และการผลิตทางอุตสาหกรรมขนาดใหญ่ ล้วนเป็นความก้าวหน้าทางเทคโนโลยีที่เกิดขึ้นจริงเช่นเดียวกับรถไฟ บริษัทเรดิโอคอร์ปอเรชันออฟอเมริกา (RCA) กลายเป็นหุ้นตัวแทนของเรื่องเล่า "ยุคใหม่" ในยุคนั้น วันนี้ บริษัทชิปหน่วยความจำและเซมิคอนดักเตอร์จำนวนไม่กี่แห่ง รวมถึงห้องปฏิบัติการ AI ชั้นนำที่สนับสนุนพวกเขา กำลังรับบทบาทที่คล้ายกัน
จอห์น เคนเนธ กัลเบรธ นักเศรษฐศาสตร์แห่งมหาวิทยาลัยฮาร์วาร์ด เมื่อเขียนหนังสือ The Great Crash, 1929 ในรุ่นต่อมา ปฏิเสธที่จะอธิบายความเฟื่องฟูขนาดใหญ่นี้ว่าเป็นเพียงผลจากการลดดอกเบี้ยครั้งใดครั้งหนึ่งของธนาคารกลางสหรัฐ
ในมุมมองของเขา สิ่งที่สำคัญกว่าคืออารมณ์ทางสังคมในขณะนั้น ผู้คนเชื่อมั่นโดยทั่วไปว่าคนธรรมดาก็สมควรที่จะร่ำรวย หลายทศวรรษต่อมา เขาได้เพิ่มปัจจัยอีกสองประการที่ไม่ค่อยได้รับความสนใจก่อนหน้านี้ คือ "ความทรงจำทางการเงินนั้นสั้นมาก" และ "การเชื่อมโยงเงินกับสติปัญญาอย่างผิดพลาด"
เชื้อเพลิงที่สนับสนุนความคลั่งไคล้นี้คือสินเชื่อ และเป็นสินเชื่อที่มีต้นทุนสูง ขนาดสินเชื่อของโบรกเกอร์เกิน 8.5 พันล้านดอลลาร์ ในเดือนมีนาคม 1929 อัตราดอกเบี้ยเงินกู้ระยะสั้นแตะระดับ 20% ชั่วขณะ
ผู้คนยินดีจ่ายอัตราดอกเบี้ยที่สูงเช่นนี้เพราะคาดว่าผลตอบแทนจากการลงทุนจะสูงกว่าต้นทุนการกู้ยืมหลายเท่า กองทุนทรัสต์เพื่อการลงทุนซื้อหุ้นของกันและกัน และห่อหุ้มการถือหุ้นแบบวงจรนี้ว่าเป็นการสร้างมูลค่า
วอลเตอร์ แบจฮอต บรรณาธิการนิตยสาร The Economist ในยุควิกตอเรียน ได้อธิบายวัตถุดิบพื้นฐานของปรากฏการณ์นี้ไว้เมื่อ 70 ปีก่อนว่า "ในบางช่วงเวลาหนึ่ง คนโง่จำนวนมากถือเงินโง่จำนวนมากไว้ในมือ"
ตามคำอธิบายของเขา เงินเหล่านี้เริ่มมองหาคนที่จะกลืนกินมัน ระยะนี้เรียกว่า "เงินล้นเกิน" เมื่อพวกมันพบเป้าหมาย ก็กลายเป็น "การเก็งกำไร" และเมื่อเงินถูกกลืนกินในที่สุด ก็พัฒนาเป็น "ความตื่นตระหนก"
ตั้งแต่เดือนกันยายนปี 1929 ถึงกรกฎาคมปี 1932 ดัชนีดาวโจนส์ดิ่งลง 89%
วันนี้ สิ่งที่เทียบเท่ากับการซื้อขายแบบมาร์จิ้นในทศวรรษ 1920 คือเครื่องมือleveragedที่ไม่มีใครเรียกตัวเองว่าสินเชื่อ ได้แก่ ออปชันที่หมดอายุภายในวันเดียวกัน กลไกfunding rateของสัญญาperpetual และสถานะleveragedสิบเท่าที่สร้างขึ้นได้เพียงใช้มือถือ โดยใช้หลักประกันที่เป็นเงินสดในนาม
หลังฟองสบู่แตก เรื่องเล่าทางการมักต้องหาตัวร้าย ไม่ว่าจะเป็นผู้ขายชอร์ต ชาวต่างชาติ หรือเจ้าหน้าที่ธนาคารกลาง เพราะการยอมรับว่าทั้งสังคมกำลังเข้าร่วม "การประกวดนางงาม" เป็นเรื่องยากที่จะเข้ากันได้กับแนวคิดที่ว่า "ความมั่งคั่งสามารถวัดสติปัญญาได้"
นักคิดชาวฝรั่งเศส เรอเน่ ชีราร์ด (René Girard) หลงใหลในพฤติกรรมการเลียนแบบเป็นพิเศษ และสร้างทฤษฎีการเลียนแบบทางวัฒนธรรมขึ้นจากกลไกการเลียนแบบและแพะรับบาป ต่อมานักวิชาการคนอื่นได้นำทฤษฎีนี้เข้าสู่เศรษฐศาสตร์
ปีเตอร์ ธิล (Peter Thiel) เคยเรียนกับชีราร์ดที่มหาวิทยาลัยสแตนฟอร์ด และกลายเป็นนักลงทุนภายนอกคนแรกของ Facebook เขาเคยใช้กรอบทฤษฎีของชีราร์ด来解释การลงทุนครั้งนี้ วัฏจักรความเฟื่องฟูและความล่มสลายสอดคล้องกับทฤษฎีนี้อย่างมาก
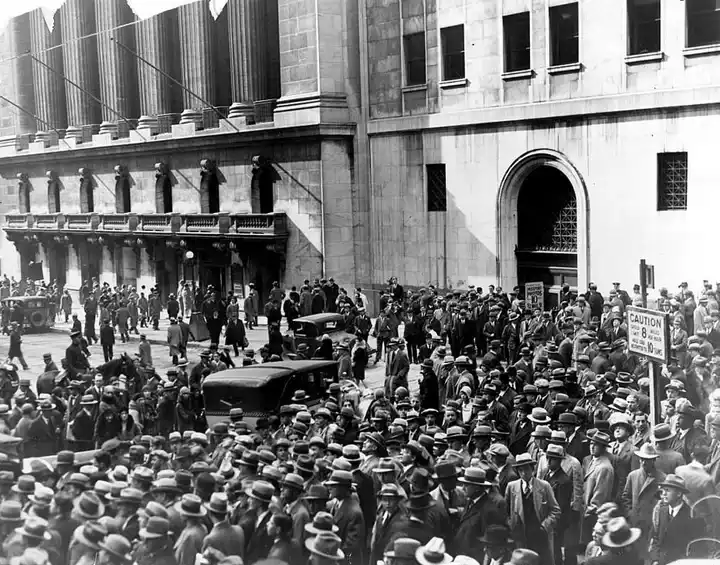
คำอธิบายภาพ: ฝูงชนที่รวมตัวกันด้านนอกตลาดหลักทรัพย์นิวยอร์กหลังเหตุการณ์ตลาดหุ้นล่มในปี 1929
ฟองสบู่อินเทอร์เน็ตกับฟองสบู่อสังหาริมทรัพย์: แรงขับเคลื่อนที่แตกต่างกันสองแบบ
ฟองสบู่อินเทอร์เน็ตในช่วงปลายทศวรรษ 1990 อาจกล่าวได้ว่าเป็นความคลั่งไคล้รถไฟในยุคที่เข้าสู่ยุคเมาส์
อินเทอร์เน็ตเปลี่ยนโลกอย่างถาวรจริง และเรื่องเล่า "ยุคใหม่" ที่ชีลเลอร์บรรยายได้ขับเคลื่อนการเดิมพันความคาดหวังแบบเคนส์: ผู้เข้าร่วมตลาดเชื่อว่าคนอื่นก็จะเชื่อว่าเครื่องมือประเมินมูลค่าแบบดั้งเดิมใช้ไม่ได้อีกต่อไป
ตั้งแต่มีนาคมปี 2000 ถึงตุลาคมปี 2002 ดัชนีแนสแด็กคอมโพสิตดิ่งลง 78% บริษัทจดทะเบียนส่วนใหญ่สุดท้ายถอนตัวออกจากตลาด แต่เส้นใยแก้วนำแสงที่ฝังอยู่ใต้ดินยังคงอยู่
Amazon เป็นโครงการสร้างสรรค์ที่ผ่านช่วงเก็งกำไรแบบลอตเตอรีมาได้สำเร็จ ส่วน Pets.com เป็นลอตเตอรีที่ขายด้วยถ้อยคำการตลาดแบบเดียวกัน ในระหว่างการพัฒนาของฟองสบู่ ฝูงชนไม่สามารถแยกแยะทั้งสองได้แบบเรียลไทม์ และความไม่แน่นอนนี้เองคือพื้นฐานที่ทำให้ "การประกวดนางงาม" ดำเนินต่อไปได้
ความเฟื่องฟูของอสังหาริมทรัพย์ที่ตามมา กลับขับเคลื่อนด้วยเครื่องยนต์อีกชนิดหนึ่ง และได้รับแรงหนุนอย่างต่อเนื่องผ่านนโยบาย
ในมุมมองของชีลเลอร์ การเป็นเจ้าของที่อยู่อาศัยถูกสร้างให้เป็นเป้าหมายการพัฒนาประเทศ เป็นเรื่องเล่าทางสังคมที่แพร่ระบาดได้ ซึ่งมีอยู่ก่อนที่มันจะถูก包装เป็นผลิตภัณฑ์ทางการเงินแบบมีโครงสร้างเสียอีก
หลังฟองสบู่ดอทคอมแตก ธนาคารกลางสหรัฐฯ ผ่อนคลายนโยบายการเงิน สถาบันสินเชื่อที่อยู่อาศัยที่ได้รับการสนับสนุนจากรัฐและแรงกดดันทางการเมืองร่วมกันขยายช่องทางการ финансированияการซื้อบ้าน ธนาคารและระบบธนาคารเงาแบกรับเลเวอเรจจำนวนมาก
ตั้งแต่ปี 2000 ถึงจุดสูงสุดในปี 2006 ราคาบ้านทั่วสหรัฐฯ เพิ่มขึ้นประมาณ 85% จากนั้นลดลง 27% นี่คือกรณีตัวอย่างที่ชัดเจนที่สุดของคำเตือนของ Quinn และ Turner เกี่ยวกับความเสี่ยงฟองสบู่จากการ финансированияของธนาคาร
คริปโตเคอร์เรนซี: มีเครื่องยนต์สองตัวตั้งแต่เริ่มต้น
ในฐานะสินทรัพย์ คริปโตเคอร์เรนซีถูกขับเคลื่อนโดยเครื่องยนต์เก็งกำไรสองตัวร่วมกันตั้งแต่ถือกำเนิด
เรื่องเล่าดั้งเดิมของบิตคอยน์โดยพื้นฐานแล้วเป็นการประท้วงต่อระบบการเงินที่ทำให้การถือเงินสดดูเหมือนสูญเสียความมั่งคั่งอย่างต่อเนื่อง ขณะที่สเตเบิลคอยน์ได้กลายเป็นวิธีที่ผู้อยู่อาศัยในเมืองอย่างลากอสและเซาเปาโลถือดอลลาร์สหรัฐโดยไม่ต้องเปิดบัญชีธนาคารในสหรัฐฯ
ตั้งแต่เดือนพฤษภาคม 2020 เราได้ชี้ให้เห็นว่า «เงื่อนไขสำหรับการอ่อนค่าของเงินอย่างกว้างขวางกำลังก่อตัวขึ้นต่อหน้าต่อตาเรา»
ถึงเดือนธันวาคมปีนั้น เราได้เรียกบิตคอยน์เพิ่มเติมว่า «อาจกล่าวได้ว่าเป็นสินทรัพย์ที่มีเลเวอเรจเปิดรับต่อการอ่อนค่าของเงินอย่างกว้างขวางมากที่สุด»
Chainalysis ในรายงานประจำปีล่าสุดประมาณการว่ากระแสเงินสเตเบิลคอยน์ข้ามพรมแดนมีมูลค่าประมาณ 220 พันล้านดอลลาร์ เพิ่มขึ้น 78% เมื่อเทียบปีต่อปี สเตเบิลคอยน์ปัจจุบันคิดเป็น 96% ของมูลค่าการโอนแบบจุดต่อจุดภายในประเทศต่างๆ
และเทคโนโลยีพื้นฐานของคริปโตเคอร์เรนซีเองก็เป็นเรื่องเล่าเชิงการสร้างสรรค์เช่นกัน มันรองรับสเตเบิลคอยน์มูลค่าประมาณ 300 พันล้านดอลลาร์ และสนับสนุนระบบการซื้อขายสมุดคำสั่งที่ไม่มีวันปิด
รหัสสินทรัพย์คริปโตเดียวกันมักมีเรื่องเล่าสองแบบอยู่ด้วยกัน การถกเถียงว่าบิตคอยน์เป็นเทคโนโลยี เครื่องมือป้องกันความเสี่ยง หรือความเชื่อนั้นจะไม่มีวันจบ เพราะกลุ่มคนที่เกี่ยวข้องไม่เคยจำเป็นต้องเลือกคำอธิบายเหล่านี้
แต่สำหรับตรรกะการลงทุนหลักของบทความนี้ บทบาทที่สองของคริปโตเคอร์เรนซีสำคัญกว่า: คริปโตเคอร์เรนซีเองก็เป็นเทคโนโลยีที่สร้างกิจกรรมเก็งกำไร
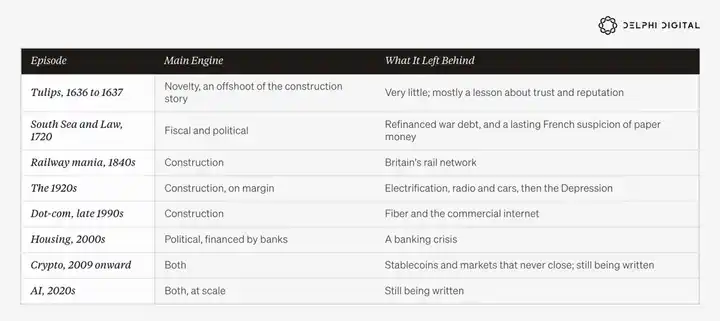
เมื่อมองย้อนประวัติศาสตร์ข้างต้น จะเห็นได้ว่ากระแสเก็งกำไรครั้งสำคัญแต่ละรอบถูกขับเคลื่อนหลักโดยเครื่องยนต์ชนิดใดชนิดหนึ่ง
ทิวลิป ทางรถไฟ วิทยุ และอินเทอร์เน็ต ล้วนเป็นเรื่องเล่าเชิงการสร้างสรรค์ที่เกิดขึ้นในระบบการเมืองและการเงินที่โดยรวมทำงานปกติ ส่วนความเฟื่องฟูในทศวรรษ 1920 อาศัยเงินกู้ในการขับเคลื่อนการสร้างเทคโนโลยี และสุดท้ายจบลงด้วยวิกฤตครั้งร้ายแรง
ฟองสบู่ทะเลใต้ ระบบการเงินของจอห์น ลอว์ และความเฟื่องฟูของอสังหาริมทรัพย์ ล้วนเป็นเรื่องเล่าที่ขับเคลื่อนโดยนโยบาย ซึ่งแทบไม่เกี่ยวข้องกับเทคโนโลยีใหม่ที่สำคัญใดๆ
ในกรณีเหล่านี้ โอกาสในการเก็งกำไรถูกนำเสนอต่อสาธารณชนจากชนชั้นบน ไม่ว่าจะเป็นรัฐที่ต้องการรีไฟแนนซ์หนี้สาธารณะ หรือรัฐบาลที่ต้องการเพิ่มอัตราการถือครองที่อยู่อาศัย
คริปโตเคอร์เรนซีถูกขับเคลื่อนโดยสองพลังพร้อมกัน แต่จนกระทั่งเมื่อไม่นานมานี้ ขนาดของมันเมื่อเทียบกับเศรษฐกิจทั้งหมดยังคงเล็กมาก
แต่ในวันนี้ มีสองสิ่ง发生了变化
ประการแรก เครื่องยนต์ทั้งสองกำลังทำงานอย่างแข็งแกร่งพร้อมกัน ประการที่สอง เครื่องยนต์ทางการเมืองและการเงินไม่ได้ถูกขับเคลื่อนจากชนชั้นบนเป็นหลักอีกต่อไป แต่ยังถูกขับเคลื่อนอย่างรุนแรงจากครัวเรือนระดับรากหญ้า เนื่องจากครัวเรือนจำนวนมากขึ้นเรื่อยๆ ไม่เชื่ออีกต่อไปว่าเส้นทางการพัฒนาชีวิตแบบดั้งเดิมจะได้ผล
การเปลี่ยนแปลงประการที่สอง คือเหตุผลสำคัญที่ทำให้ความต้องการเก็งกำไรในปัจจุบันแพร่หลายมากเช่นนี้
สี่ เครื่องยนต์เก็งกำไรสองตัวทำงานพร้อมกัน
เครื่องยนต์แบบลอตเตอรี: ที่อยู่อาศัย หนี้สิน และการจ้างงาน
หลังวิกฤตการเงินปี 2008 และหลังการระบาดในปี 2020 นโยบายได้ส่งสัญญาณสองประการไปยังคนทั้งรุ่น: อำนาจซื้อของเงินสดจะสูญเสียไปอย่างต่อเนื่อง และการลดลงของตลาดสินทรัพย์จะถูกมองว่าเป็นเหตุฉุกเฉินที่ต้องมีการแทรกแซงจากนโยบายสาธารณะ
การขาดดุลการคลังไม่ใช่สถานการณ์ที่เกิดขึ้นเป็นครั้งคราวอีกต่อไป แต่กลายเป็นระบอบนโยบายที่เป็นปกติ
ในปีงบประมาณ 2025 การขาดดุลการคลังของรัฐบาลกลางสหรัฐฯ อยู่ที่ 1.8 ล้านล้านดอลลาร์ หรือประมาณ 5.8% ของ GDP ขณะที่เศรษฐกิจสหรัฐฯ ในขณะนั้นไม่ได้อยู่ในภาวะถดถอย สำนักงานงบประมาณรัฐสภาสหรัฐฯ ประเมินว่า ณ สิ้นปีงบประมาณ 2026 ซึ่งสิ้นสุดในเดือนกันยายน การขาดดุลการคลังจะขยายตัวเพิ่มขึ้นเป็นประมาณ 2 ล้านล้านดอลลาร์
ปัจจุบัน ค่าใช้จ่ายดอกเบี้ยสุทธิรายปีของหนี้รัฐบาลกลางสหรัฐฯ อยู่ที่ประมาณ 1 ล้านล้านดอลลาร์ ซึ่งสูงกว่าค่าใช้จ่ายด้านกลาโหม
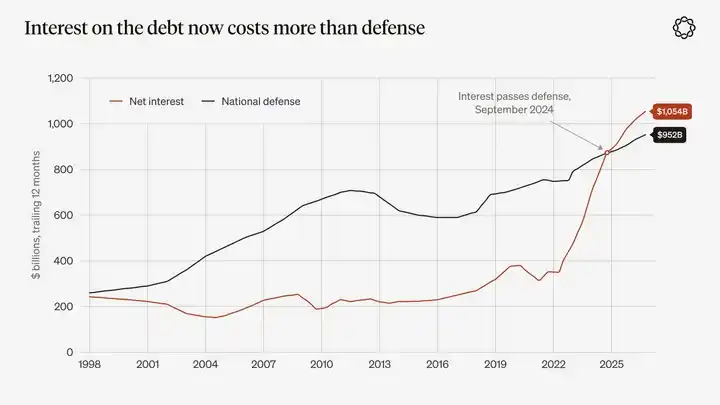
คำอธิบายแผนภูมิ: ค่าใช้จ่ายดอกเบี้ยสุทธิของรัฐบาลกลางสหรัฐฯ และค่าใช้จ่ายด้านกลาโหม ย้อนหลัง 12 เดือนแบบสะสม ที่มา: รายงานการคลังรายเดือน กระทรวงการคลังสหรัฐฯ ค่าใช้จ่ายดอกเบี้ยสุทธิเกินกว่าค่าใช้จ่ายด้านกลาโหมเป็นครั้งแรกในเดือนกันยายน 2024 และสูงกว่าอย่างต่อเนื่องตั้งแต่เดือนธันวาคม 2024
ตลอดทศวรรษ 2010 ราคาสินค้าอุปโภคบริโภคโดยรวมยังคงอยู่ในระดับปานกลาง แต่สภาพคล่องส่วนเกินไหลเข้าสู่ตลาดสินทรัพย์: อสังหาริมทรัพย์ หุ้นที่มีอายุยาวนาน และสินทรัพย์ที่หายากต่างๆ หลังปี 2020 แรงกดดันเงินเฟ้อปรากฏขึ้นพร้อมกันทั้งในราคาสินค้าอุปโภคบริโภคและราคาสินทรัพย์
การควบคุมการแบ่งเขตที่ดินและการขาดแคลนที่อยู่อาศัยเป็นปัจจัยสำคัญที่อธิบายปัญหาที่อยู่อาศัยในสหรัฐฯ และนับตั้งแต่ปี 2008 อัตราดอกเบี้ยที่แท้จริงไม่ได้อยู่ใกล้ศูนย์ในทุกปี
แต่สิ่งที่บทความนี้ให้ความสนใจอย่างแท้จริงคือ เมื่อรายได้จากค่าจ้างไม่สามารถทำให้ครอบครัวหนึ่งซื้อบ้านหลังแรกได้ตามกรอบเวลาของคนรุ่นก่อน พวกเขายังเหลือทางเลือกอะไรอีกบ้าง?
วิธีการวัดของ Pew Research Center นั้นตรงไปตรงมาที่สุด
ระหว่างปี 1975 ถึง 2000 ครอบครัวที่มีหัวหน้าครัวเรือนอายุต่ำกว่า 40 ปี มีอัตราส่วนระหว่างมูลค่าบ้านมัธยฐานต่อรายได้ครัวเรือนมัธยฐานคงอยู่ที่ประมาณ 2.5 เท่ามาเป็นเวลานาน อัตราส่วนนี้พุ่งขึ้นถึง 3.6 เท่าในช่วงจุดสูงสุดของฟองสบู่อสังหาริมทรัพย์ในปี 2006 ลดลงเหลือ 2.9 เท่าในปี 2019 เพิ่มขึ้นอีกครั้งเป็น 3.6 เท่าในปี 2022 และยังคงอยู่ที่ 3.5 เท่าในปี 2024
ศูนย์วิจัยที่อยู่อาศัยร่วมแห่งมหาวิทยาลัยฮาร์วาร์ดใช้รายได้ครัวเรือนทั้งหมดเปรียบเทียบกับราคาซื้อขายที่อยู่อาศัย พบว่าในปี 2024 ราคาซื้อขายมัธยฐานของบ้านเดี่ยวทั่วสหรัฐฯ เทียบเท่ากับ 5 เท่าของรายได้ครัวเรือนมัธยฐาน ในซานโฮเซ ลอสแอนเจลิส ซานฟรานซิสโก และโฮโนลูลู อัตราส่วนนี้เกิน 10 เท่า
ผลสำรวจล่าสุดของสมาคมนายหน้าอสังหาริมทรัพย์แห่งชาติสหรัฐฯ แสดงให้เห็นว่าสัดส่วนของผู้ซื้อบ้านครั้งแรกต่อปริมาณธุรกรรมที่อยู่อาศัยทั้งหมดลดลงเหลือ 21% ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์ ขณะที่อายุมัธยฐานของผู้ซื้อบ้านครั้งแรกเพิ่มขึ้นเป็น 40 ปี ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์
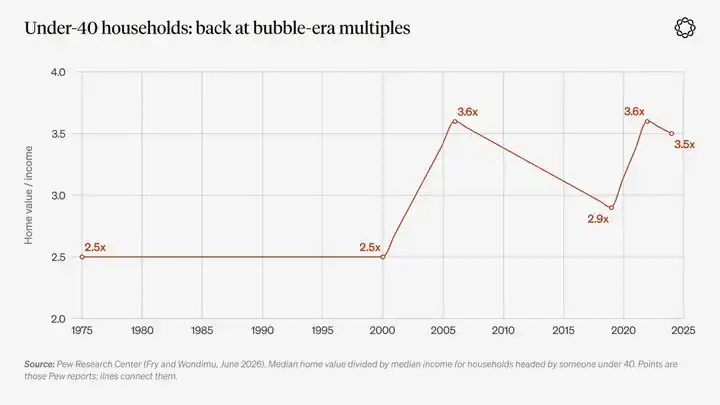
คำอธิบายแผนภูมิ: อัตราส่วนระหว่างมูลค่าบ้านมัธยฐานต่อรายได้มัธยฐานของครอบครัวที่มีหัวหน้าครัวเรือนอายุต่ำกว่า 40 ปี ที่มา: Pew Research Center, Fry และ Wondimu, มิถุนายน 2026
ที่ระดับราคาเช่นนี้ ความหมายทางเศรษฐกิจของการออมเริ่มเปลี่ยนแปลงไป สำหรับครอบครัวหนึ่ง ศูนย์ดอลลาร์กับหนึ่งหมื่นดอลลาร์ดูเหมือนจะไม่แตกต่างกันมากนัก เพราะไม่ว่าจะเป็นกรณีใดก็ไม่เพียงพอที่จะจ่ายเงินดาวน์ แต่ระหว่างหนึ่งหมื่นดอลลาร์กับบ้านหนึ่งหลัง ยังคงมีระยะห่างมหาศาล
เมื่อมองในหลายแง่มุม สัญญาทางสังคมแบบเดิม—ทำงานหนัก สะสมเงินออม ซื้อบ้าน แล้วสร้างความมั่งคั่งผ่านการเพิ่มมูลค่าของสินทรัพย์—ได้ถูกทำลายลงโดยทางเลือกทางการเมืองและนโยบายการเงิน สิ่งนี้ยังเปลี่ยนสิ่งที่คนทั่วไปมองว่าพฤติกรรมใดจึงจะถือว่าสมเหตุสมผล
ผู้ที่รู้สึกได้แรงที่สุดคือคนหนุ่มสาว และในจำนวนนั้น ผู้ชายหนุ่มกำลังหลั่งไหลเข้าสู่แพลตฟอร์มพนันกีฬา แอปพลิเคชันซื้อขายออปชัน และตลาดคาดการณ์จำนวนมาก
Pew Research Center พบว่าในปีที่ผ่านมา ผู้ชายอายุต่ำกว่า 30 ปี มี 36% เคยเข้าร่วมการพนันกีฬา เทียบกับสัดส่วนโดยรวมของผู้ใหญ่สหรัฐฯ ที่ 22% ผลสำรวจของมูลนิธิ FINRA แสดงให้เห็นว่าในหมู่นักลงทุนอายุต่ำกว่า 35 ปี มี 43% เคยซื้อขายออปชัน ขณะที่สัดส่วนนี้ในหมู่นักลงทุนอายุ 55 ปีขึ้นไปอยู่ที่เพียง 10%
ปัจจัยทางชีววิทยาและวัฒนธรรมสามารถอธิบายความแตกต่างเหล่านี้ได้ส่วนหนึ่ง แม้แต่ก่อนที่ระบบการเงินในปัจจุบันจะถือกำเนิดขึ้น ชายหนุ่มก็มีแนวโน้มที่จะรับความเสี่ยงที่สูงกว่ามาโดยตลอด แต่การที่เส้นทางการสะสมสินทรัพย์แบบดั้งเดิมถูกปิดกั้นลง ก็อาจเป็นหนึ่งในสาเหตุที่ทำให้พฤติกรรมประเภทนี้ขยายตัวอย่างรวดเร็ว โดยอีกสองสาเหตุคือการทำให้การพนันถูกกฎหมายและการแพร่หลายของสมาร์ทโฟน
ในเดือนพฤษภาคม 2024 ขณะที่กระแสเหรียญมีมกำลังเฟื่องฟู เราเคยบรรยายปรากฏการณ์นี้ไว้ว่า คนรุ่นใหม่ที่ "เผชิญกับหนี้สินอันหนักอึ้ง ที่อยู่อาศัยที่ไกลเกินเอื้อม และค่าจ้างที่ถูกเงินเฟ้อกัดกร่อนอย่างรวดเร็ว" สำหรับพวกเขาแล้ว "หนทางเดียวที่จะชนะการแข่งขันความมั่งคั่งครั้งใหม่นี้ดูเหมือนจะเป็นการได้รับผลตอบแทน 100 เท่า"
เมื่อผู้คนถูกถามว่าทำไมจึงเลือกการลงทุนที่มีความเสี่ยงสูง คำตอบของพวกเขาก็ตรงไปตรงมาพอสมควร
ผลการศึกษาปี 2026 ของ Northwestern Mutual พบว่าในกลุ่มผู้ตอบแบบสอบถาม Gen Z ที่ถูกดึงดูดโดยสินทรัพย์ที่มีความเสี่ยงสูง 80% ระบุว่าที่พวกเขามีส่วนร่วมเป็นเพราะรู้สึกว่าฐานะการเงินส่วนบุคคลของตนตามหลังอยู่แล้ว
แต่ไม่ได้หมายความว่าคนทั้งรุ่นจะละทิ้งวิธีการสะสมความมั่งคั่งแบบดั้งเดิม Urban Institute พบว่าในปีที่ผ่านมามีเพียง 17% ของ Gen Z ที่เคยมีส่วนร่วมในการพนันกีฬา และคนหนุ่มสาวส่วนใหญ่ยังคงออมเงินด้วยวิธีปกติ
อย่างไรก็ตาม ธีมการลงทุนนี้ไม่จำเป็นต้องดึงดูดคนส่วนใหญ่ มันเพียงต้องการกลุ่มผู้เข้าร่วมส่วนน้อยที่มีขนาดใหญ่พอ มีแรงจูงใจแรงพอ และทุกคนมีสมาร์ทโฟน
ตามข้อมูลของ American Gaming Association ยอดเดิมพันกีฬาถูกกฎหมายในสหรัฐฯ เพิ่มขึ้นจาก 6.6 พันล้านดอลลาร์ในปี 2018 เป็น 1.669 แสนล้านดอลลาร์ในปี 2025
ในเดือนพฤษภาคม 2018 คำตัดสินของศาลสูงสุดสหรัฐฯ ในคดี Murphy v. NCAA ได้เปลี่ยนแปลงสภาพแวดล้อมทางกฎหมายของการพนันกีฬา ความต้องการมีอยู่แล้วแต่เดิม และคำตัดสินนี้ได้มอบช่องทางที่ถูกกฎหมายให้แก่ความต้องการนั้น พร้อมทั้งสร้างแหล่งรายได้ภาษีใหม่ให้แก่รัฐบาลแต่ละรัฐ
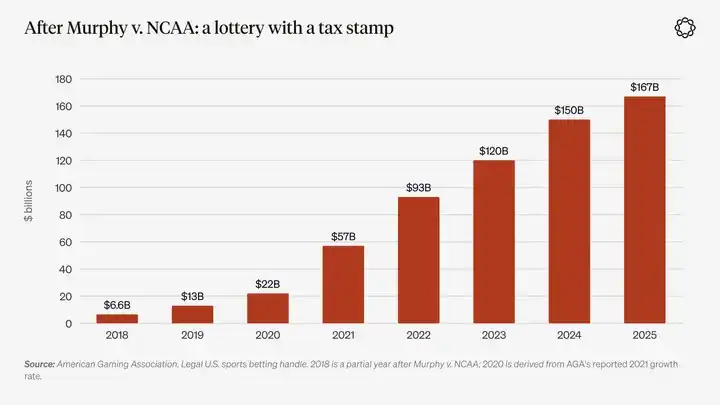
คำอธิบายแผนภูมิ: ยอดเดิมพันกีฬาถูกกฎหมายในสหรัฐฯ แหล่งที่มา: American Gaming Association ปี 2018 รวมเฉพาะข้อมูลบางส่วนของปีหลังจากคำตัดสินที่เกี่ยวข้อง ข้อมูลปี 2020 คำนวณจากการเติบโตปี 2021 ที่สมาคมเผยแพร่
ในช่วงครึ่งแรกของปีนี้ ปัจจัยด้านการเงินที่ผลักดันการเก็งกำไรอ่อนแรงลงบ้าง แต่เมื่อวันที่ 19 สิงหาคม กระทรวงการคลังสหรัฐฯ ประกาศว่าจะเพิ่มขนาดการซื้อคืนพันธบัตรรัฐบาลระยะยาวภายใต้ "การสนับสนุนสภาพคล่อง" อย่างน้อยสองเท่า ซึ่งได้เสริมปัจจัยนี้ให้แข็งแกร่งขึ้นอีกครั้ง
ในวันที่ประกาศข่าว สก็อตต์ ฟรีแมน จาก Delphi เรียกการดำเนินการนี้ว่า «ปฏิบัติการรวมงบดุลแบบเดียวกับการผ่อนคลายเชิงปริมาณ เพียงแต่เปลี่ยนไปทำที่อีกอาคารหนึ่ง»
ในเดือนตุลาคม 2025 รายงานวิจัยฉบับหนึ่งของเจพีมอร์แกนทำให้คำว่า «debasement trade» (การเทรดจากการเสื่อมค่าของเงิน) แพร่หลายอย่างกว้างขวาง ไม่กี่วันต่อมา ราคาทองคำก็พุ่งทะลุ 4,000 ดอลลาร์ต่อออนซ์
อันที่จริง เราเริ่มพูดถึงตรรกะการเทรดนี้มาตั้งแต่ปี 2019 ในบทวิเคราะห์ภาพรวมเศรษฐกิจมหภาคเดือนธันวาคมปีนั้น เราเสนอว่า «รอบใหม่ของนโยบายลดค่าเงินเฟียตทั่วโลกกำลังอยู่ในระยะเริ่มต้น»
ในเดือนมกราคม 2025 ขณะที่ราคาทองคำใกล้ 2,700 ดอลลาร์ต่อออนซ์ เราก็เรียกมันว่า «หนึ่งในกราฟที่น่า�จับตามากที่สุดในขณะนี้»
ในเดือนมกราคม 2026 ราคาทองคำแตะจุดสูงสุดที่ใกล้ 5,600 ดอลลาร์ต่อออนซ์ หลังจากนั้นราคาทองคำได้คืนกำไรไปประมาณหนึ่งในสี่ เฟดได้ขึ้นดอกเบี้ยเป็นครั้งแรกนับตั้งแต่ปี 2023 และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีปิดที่ระดับสูงกว่า 5.3% ในต้นเดือนตุลาคม ซึ่งเป็นระดับสูงสุดในรอบกว่ายี่สิบปี
การถือเงินสดในปัจจุบันกลับมาให้ผลตอบแทนได้บ้างแล้ว และผู้ที่ตีความการเทรดจากการเสื่อมค่าของเงินว่าเป็นขาขึ้นทางเดียวของทองคำก็ได้ยอมรับการปรับฐานของตลาดแล้ว
แต่ดอกเบี้ยที่สูงขึ้นไม่ได้เปิดบันไดแห่งการสะสมความมั่งคั่งแบบดั้งเดิมขึ้นมาใหม่ สำหรับผู้ซื้อบ้านที่ราคาบ้านสูงเป็น 3.5 เท่าของรายได้ครัวเรือน ดอกเบี้ยที่สูงขึ้นหมายความว่าสินเชื่อที่อยู่อาศัยนั้นแบกรับได้ยากยิ่งขึ้น
ในขณะเดียวกัน เศรษฐกิจสหรัฐอยู่ในภาวะการจ้างงานเต็มที่ แต่การขาดดุลการคลังยังคงใกล้ 6% ของ GDP รัฐบาล kini ต้องรีไฟแนนซ์หนี้ในอัตราดอกเบี้ยที่สูงขึ้น ขณะที่ความต้องการระดมทุนด้าน AI ที่ขยายตัวอย่างรวดเร็วก็กำลังแย่งเงินออมชุดเดียวกันนี้
ดังนั้น กลไกการเก็งกำไรแบบลอตเตอรีในวันนี้ไม่ได้พึ่งพาทองคำเป็นหลักอีกต่อไป แต่ตั้งอยู่บนแรงกดดันด้านที่อยู่อาศัย การจ้างงาน และการคลังมากขึ้น และ AI กำลังส่งผลกระทบต่อทั้งสามด้านนี้ในเวลาเดียวกัน
กลไกแห่งการก่อสร้าง: คลื่นการลงทุนด้วยทุนเอกชนครั้งใหญ่ที่สุดในรอบหลายทศวรรษ
เรื่องเล่าแห่งการก่อสร้างของทศวรรษนี้มีชื่อที่ชัดเจน นั่นคือ AI หรือตอนนี้ควรเรียกว่า SI (ปัญญาประดิษฐ์ขั้นสูงยิ่ง) แล้วหรือไม่
ไม่ว่าจะเรียกอย่างไร ในปี 2025 Microsoft, Alphabet, Amazon และ Meta มีรายจ่ายลงทุนรวมกันประมาณ 416,000 ล้านดอลลาร์ เพิ่มขึ้นประมาณสองในสามเมื่อเทียบกับปี 2024
จากคำแนะนำผลประกอบการที่บริษัททั้งสี่แห่งนี้เปิดเผย คาดว่ายอดรวมรายจ่ายลงทุนในปี 2026 จะอยู่ระหว่าง 7.2 แสนล้านถึง 7.45 แสนล้านดอลลาร์สหรัฐ และยังไม่รวมรายจ่ายของออราเคิล
ขนาดดังกล่าวคิดเป็นประมาณ 2.3% ของ GDP สหรัฐฯ แม้ว่าบางส่วนของการลงทุนจะเกิดขึ้นในต่างประเทศ และฮาร์ดแวร์จำนวนมากต้องนำเข้า สัดส่วนนี้สูงกว่าสองเท่าของระดับประมาณ 1% ของ GDP ในช่วงจุดสูงสุดของการลงทุนโทรคมนาคม และอยู่ในระดับเดียวกับขนาดการลงทุนรถไฟของสหรัฐฯ ในทศวรรษ 1870 และ 1880 ปัจจุบันสิ่งที่รองรับกระแสการลงทุนนี้ส่วนใหญ่คืองบดุลของบริษัททั้งสี่แห่ง
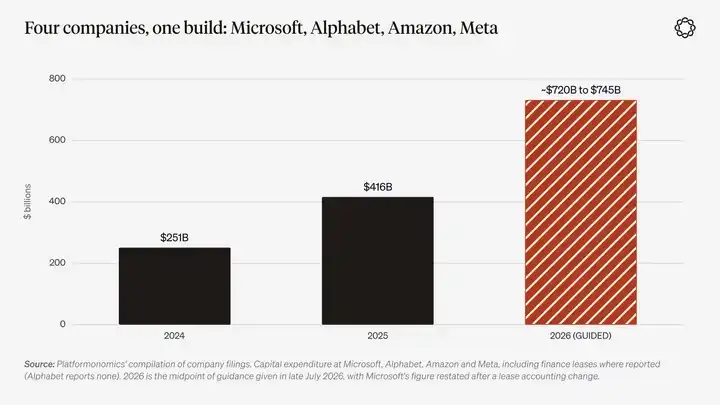
คำอธิบายแผนภูมิ: รายจ่ายลงทุนของไมโครซอฟต์ Alphabet อเมซอน และ Meta รวมถึงรายจ่ายสัญญาเช่าการเงินที่เปิดเผยแล้ว ข้อมูลปี 2024 และ 2025 มาจากการรวบรวมรายงานทางการเงินขององค์กรโดย Platformonomics ส่วนปี 2026 ใช้ค่ากลางของคำแนะนำบริษัทในช่วงปลายเดือนกรกฎาคมของปีนั้น
นักเศรษฐศาสตร์เจสัน เฟอร์แมน (Jason Furman) คำนวณพบว่าในช่วงครึ่งแรกของปี 2025 การลงทุนในอุปกรณ์ประมวลผลข้อมูลและซอฟต์แวร์ contributed 92% ของการเติบโตของ GDP สหรัฐฯ อย่างไรก็ตาม ตัวเลขนี้เป็น貢獻แบบรวม (gross contribution)
เนื่องจากฮาร์ดแวร์จำนวนมากพึ่งพาการนำเข้า นักเศรษฐศาสตร์จากโกลด์แมน แซคส์และธนาคารกลางสหรัฐฯ ชี้ว่า หลังจากหักปัจจัยการนำเข้าแล้ว 貢獻สุทธิ (net contribution) จะน้อยกว่ามาก
ไม่ว่าจะอย่างไรก็ตาม ขนาดของคลื่นการก่อสร้างระลอกนี้ใหญ่พอที่จะบังคับให้ระบบเศรษฐกิจทั้งหมด โครงข่ายไฟฟ้า และรัฐบาลต้องจัดสรรทรัพยากรให้สอดรับกับมัน
โซรอสอาจมองว่า ที่นี่มีแนวโน้มพื้นฐานที่แท้จริงอยู่จริง: การขยายตัวของโครงสร้างพื้นฐานด้านกำลังประมวลผลและไฟฟ้า แต่ในขณะเดียวกัน ก็อาจมีความเชื่อที่ผิดพลาดได้เช่นกัน: ตลาดเชื่อว่ารายได้ที่เกี่ยวข้องจะเกิดขึ้นตามกำหนดเวลาที่สอดคล้องกับการตัดค่าเสื่อมราคาของสินทรัพย์
ราคาสินทรัพย์ที่เพิ่มขึ้นอย่างต่อเนื่องช่วยจัดหาเงินทุนให้โครงการก่อสร้างมากขึ้น และการลงทุนที่เพิ่มขึ้นอย่างต่อเนื่องก็ทำให้เรื่องเล่าเดิมดูน่าเชื่อถือยิ่งขึ้น
ท้ายที่สุด การลงทุนในหุ้นส่วนใหญ่อาจน่าผิดหวังเหมือนหุ้นรถไฟในอดีต แต่โครงสร้างพื้นฐานที่เกิดจากรายจ่ายลงทุนบางส่วนจะยังคงอยู่ต่อไปในระยะยาว เช่นเดียวกับโครงข่ายรถไฟที่ยังคงหลงเหลืออยู่
กลยุทธ์การลงทุนที่ตรงที่สุดคือการถือครองสินทรัพย์หลักในคลื่นการก่อสร้างนี้โดยตรง รวมถึงไฟฟ้า ชิป และห้องปฏิบัติการ AI ที่อยู่รอด到最后
เมื่อมองจากมุมของสิ่งที่ยังคงเหลืออยู่หลังความเฟื่องฟูจบลง แนวคิดนี้ถูกต้อง และเราจะหารือเรื่องนี้โดยตรงมากขึ้นในรายงานชุดแนวโน้มปีถัดไป แต่กลยุทธ์นี้มองข้ามผลกระทบที่คลื่นการก่อสร้างมีต่อผู้สังเกตการณ์ทั้งหมด
ยิ่งเทคโนโลยีหนึ่งสร้างความเป็นไปได้ในอนาคตได้มากเท่าไร ความต้องการสัญญาทางการเงินที่ให้เดิมพันผลลัพธ์ในอนาคตที่แตกต่างกันก็ยิ่งมากขึ้นเท่านั้น
สัญญา perpetual ออปชันที่หมดอายุภายในวันเดียว และสัญญาอีเวนต์ที่อ้างอิงหุ้นชิป การตัดสินใจเรื่องอัตราดอกเบี้ย และข่าว AI คือวิธีที่นักลงทุนรับมือกับความไม่แน่นอนนี้ ท้ายที่สุดแล้ว ไม่มีใครรู้ล่วงหน้าว่าในบรรดาบริษัทที่ร่วมสร้างโครงสร้างพื้นฐาน AI ในวันนี้ บริษัทใดจะกลายเป็น Amazon และบริษัทใดจะกลายเป็น Pets.com
จุดบรรจบของสองเครื่องยนต์
ในเหตุการณ์เก็งกำไรส่วนใหญ่ในอดีต เครื่องยนต์เทคโนโลยีและเครื่องยนต์การเมืองมักเดินอยู่บนรางที่แยกจากกัน แต่ในปัจจุบัน คลื่นการสร้าง AI มีขนาดใหญ่พอที่จะขับเคลื่อนทั้งสองอย่างพร้อมกัน
มันส่งผลผ่านสี่ช่องทางหลัก ได้แก่ ค่าไฟฟ้า รัฐบาล ตลาดพันธบัตร และตลาดแรงงาน
ช่องทางแรกคือค่าไฟฟ้า
ในปี 2023 ศูนย์ข้อมูลคิดเป็นประมาณ 4.4% ของการใช้ไฟฟ้าในสหรัฐฯ ปัจจุบัน Lawrence Berkeley National Laboratory คาดการณ์ว่าภายในปี 2030 สัดส่วนนี้จะเข้าใกล้ 12%
โครงข่ายไฟฟ้า PJM ครอบคลุม 13 รัฐของสหรัฐฯ และวอชิงตัน ดี.ซี. ให้บริการประชากรประมาณ 67 ล้านคน โครงข่ายนี้จัดการประมูลทุกปีเพื่อกำหนดราคากำลังการผลิตไฟฟ้าในอนาคต
สำหรับปีส่งมอบ 2024/25 ราคาเคลียร์ในตลาดกำลังการผลิตอยู่ที่ 28.92 ดอลลาร์ต่อเมกะวัตต์ต่อวัน ในปี 2025/26 ราคาพุ่งขึ้นเป็น 269.92 ดอลลาร์ และหลังจากนั้นทรงตัวใกล้เพดานราคาที่ประมาณ 330 ดอลลาร์
หน่วยงานกำกับดูแลตลาดอิสระของ PJM ระบุว่าเฉพาะในการปรับขึ้นราคาครั้งใหญ่รอบแรก ศูนย์ข้อมูลมีส่วนทำให้เกิดต้นทุนเพิ่มเติมถึง 9.3 พันล้านดอลลาร์
ในช่วงห้าปีจนถึงเดือนมีนาคม 2026 ราคาไฟฟ้าสำหรับที่อยู่อาศัยในสหรัฐฯ เพิ่มขึ้นสะสมประมาณ 40% โดยการอัปเกรดโครงข่ายและราคาเชื้อเพลิงเป็นปัจจัยขับเคลื่อนหลัก และสัดส่วนจากราคาตลาดกำลังการผลิตที่สูงขึ้นก็越来越大
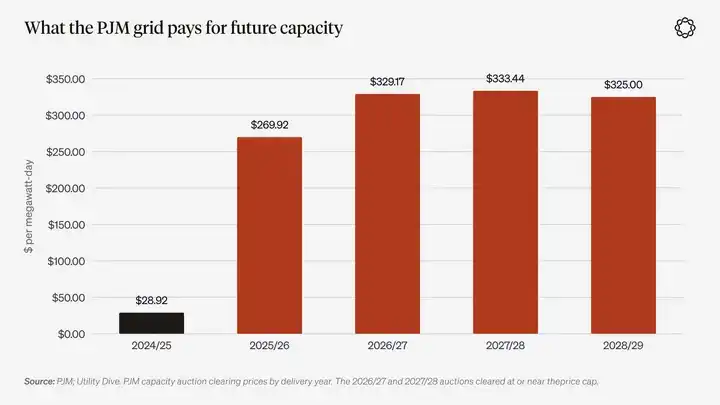
คำอธิบายแผนภูมิ: ราคาเคลียร์จากการประมูลตลาดกำลังการผลิต PJM ในแต่ละปีส่งมอบ ปี 2026/27, 2027/28 และ 2028/29 ต่างแตะเพดานราคา ที่มา: PJM, Utility Dive
ปัญหาค่าไฟฟ้า很快กลายเป็นประเด็นทางการเมือง
ในเดือนพฤศจิกายน 2025 รัฐนิวเจอร์ซีย์และเวอร์จิเนียเลือกผู้ว่าการรัฐที่ใช้ต้นทุนค่าไฟฟ้าเป็นประเด็นหาเสียงหลัก ผู้ว่าการรัฐนิวเจอร์ซีย์ มิกกี เชอร์ริลล์ (Mikie Sherrill) ให้คำมั่นว่าจะประกาศ "สถานการณ์ฉุกเฉินด้านต้นทุนสาธารณูปโภค" ขณะที่ผู้ว่าการรัฐเวอร์จิเนีย แอบิเกล สแปนเบอร์เกอร์ (Abigail Spanberger) ให้คำมั่นว่าจะเรียกร้องให้ศูนย์ข้อมูลรับผิดชอบต้นทุนค่าไฟฟ้าของตนเอง
ในเดือนมกราคมของปีนี้ ประธานาธิบดีสหรัฐฯ โพสต์ข้อความระบุว่าประชาชนชาวอเมริกันไม่ควรเป็นผู้ "จ่ายบิล" ในเรื่องนี้ ต่อมา Microsoft ให้คำมั่นว่าจะรับผิดชอบต้นทุนค่าไฟฟ้าของตนเองเต็มจำนวน และลดการใช้สิทธิประโยชน์ทางภาษีท้องถิ่น
ในปีงบประมาณ 2025 รัฐเวอร์จิเนียสูญเสียรายได้ภาษี 1.6 พันล้านดอลลาร์จากการยกเว้นภาษีขายที่ให้แก่ศูนย์ข้อมูล
องค์กรท้องถิ่นที่ต่อต้านการก่อสร้างศูนย์ข้อมูลมีอยู่แทบทุกแห่ง จากสถิติของ Data Center Watch เฉพาะไตรมาสแรกของปี 2026 โครงการศูนย์ข้อมูลที่ถูกระงับหรือล่าช้ามีมูลค่าสูงถึงประมาณ 1.3 แสนล้านดอลลาร์
เมื่อวันที่ 29 กันยายน คณะกรรมการกำกับดูแลพลังงานแห่งสหพันธรัฐสหรัฐฯ (FERC) อนุมัติเพียงบางส่วนต่อแผนสำรองของ PJM ในการจัดหาพลังงานไฟฟ้าเพิ่มเติมสำหรับศูนย์ข้อมูล และเรียกร้องให้แก้ไขกลไกการแบ่งปันต้นทุน
ประธานคณะกรรมการกล่าวว่าหน่วยงานกำกับดูแล "จะไม่ถูกบังคับให้ยอมรับกลไกการจัดซื้อที่มีข้อบกพร่องร้ายแรง เสนออย่างเร่งรีบในนาทีสุดท้าย และอาจสร้างผลกระทบหลายพันล้านดอลลาร์ต่อผู้บริโภค"
รูปแบบที่เกิดขึ้นที่นี่คือ สิทธิในการเรียกร้องผลประโยชน์เป็นของภาคเอกชน แต่ต้นทุนส่วนหนึ่งของไฟฟ้า สายส่ง และแม้แต่โรงไฟฟ้า ท้ายที่สุดกลับไปปรากฏในบัญชีของภาครัฐหรือกึ่งรัฐ และถูกจ่ายผ่านค่าไฟฟ้าของผู้ใช้ การลดหย่อนภาษี และเครดิตภาษี
เรื่องเล่าที่รองรับการจัดวางเช่นนี้คือ โครงสร้างพื้นฐานเหล่านี้จำเป็นต่อการแข่งขันของประเทศ
ฟองสบู่ทะเลใต้ (South Sea Bubble) มีทิศทางตรงกันข้าม คือบรรจุหนี้สาธารณะให้เป็นหุ้นเอกชนแล้วขายให้ประชาชน แต่ทั้งสองมีความคล้ายคลึงกันอย่างชัดเจนในเชิงตระกูล: ภาคเอกชนได้รับผลประโยชน์ที่เป็นไปได้ ขณะที่งบดุลของภาครัฐเป็นผู้ค้ำจุน
อสังหาริมทรัพย์ทำเช่นนี้ได้ผ่านสินเชื่อที่อยู่อาศัย ส่วน AI ก็ใช้กลไกคล้ายกันผ่านโครงข่ายไฟฟ้า
แน่นอนว่าการจัดวางเช่นนี้กำลังเผชิญกับการต่อต้าน ปัจจุบันบริษัทไฟฟ้า AEP ในรัฐโอไฮโอเรียกร้องให้ศูนย์ข้อมูลขนาดใหญ่จ่ายค่าความจุที่สำรองไว้อย่างน้อย 85% ผู้ว่าการรัฐในพื้นที่ที่ PJM ครอบคลุมก็ต้องการให้ศูนย์ข้อมูลรับผิดชอบต้นทุนการจัดหาพลังงานไฟฟ้าเพิ่มเติม
ดังนั้นประเด็นถกเถียงในปัจจุบันจึงอยู่ที่ว่า ควรแบ่งต้นทุนกลับไปยังผู้ประกอบการศูนย์ข้อมูลมากน้อยเพียงใด
ช่องทางที่สองคือการเปลี่ยนแปลงบทบาทของรัฐบาล
รัฐบาลไม่ได้เป็นเพียงผู้กำกับดูแลกระแสการก่อสร้าง AI อีกต่อไป แต่เริ่มถือครองสินทรัพย์บางส่วนโดยตรง
ในเดือนสิงหาคม 2025 รัฐบาลกลางสหรัฐฯ ได้รับหุ้น 9.9% ของ Intel โดยเงินทุนส่วนใหญ่มาจากเงินอุดหนุนตามพระราชบัญญัติชิปที่ยังไม่ได้เบิกจ่ายก่อนหน้านี้
NVIDIA และ AMD ตกลงที่จะจ่ายส่วนหนึ่งของรายได้จากการขายชิปให้จีนแก่รัฐบาล เพื่อแลกกับใบอนุญาตส่งออก โดยเริ่มแรกตกลงกันในอัตรา 15% และเมื่อ NVIDIA H200 ได้รับอนุมัติการส่งออกในเดือนธันวาคมของปีนั้น อัตราดังกล่าวก็เพิ่มขึ้นเป็น 25%
รัฐบาลสหรัฐฯ อธิบาย "Genesis Mission" ว่า "เทียบได้กับโครงการแมนฮัตตันในด้านความเร่งด่วนและความทะเยอทะยาน" รัฐบาลยังได้สั่งให้เร่งกระบวนการอนุมัติศูนย์ข้อมูลขนาดใหญ่อีกด้วย
ในเดือนธันวาคม 2025 รัฐบาลสหรัฐฯ เริ่มท้าทายกฎหมาย AI ของแต่ละรัฐผ่านช่องทางตุลาการ ก่อนหน้านี้ วุฒิสภาได้ลงมติ 99 ต่อ 1 ให้ถอดข้อกำหนดการระงับการใช้กฎหมาย AI ระดับรัฐออกจากร่างงบประมาณ
ในขณะเดียวกัน คณะกรรมการ political action committee (PAC) ของอุตสาหกรรม AI ชื่อ Leading the Future ได้ก่อตั้งขึ้น โดยมีเงินทุนเริ่มต้นเกิน 100 ล้านดอลลาร์ เฉพาะในการเลือกตั้งขั้นต้นระดับสภาผู้แทนราษฎรในรัฐนิวยอร์กเมื่อเดือนมิถุนายนปีนี้ กลุ่มที่เกี่ยวข้องกับสองฝ่ายในประเด็น AI ได้ใช้เงินรวมกันมากกว่า 27 ล้านดอลลาร์
เมื่อรัฐบาลเริ่มถือหุ้นในผู้ผลิตชิป และเปรียบเทียบการสร้างโครงสร้างพื้นฐาน AI กับโครงการแมนฮัตตัน แท้จริงแล้วรัฐบาลกำลังส่งสัญญาณต่อตลาดว่า รัฐบาลจะไม่อนุญาตให้การก่อสร้างรอบนี้ล้มเหลว
สิ่งนี้แทบจะเทียบเท่ากับการมอบการคุ้มครองแบบ put option เชิงนโยบายให้กับเรื่องเล่าการเก็งกำไรจากการก่อสร้าง ในขณะเดียวกัน ในทุกเขตเลือกตั้งที่มีศูนย์ข้อมูล AI ก็กลายเป็นประเด็นที่มีผลต่อการเลือกตั้งอย่างแท้จริง
ช่องทางที่สามคือตลาดพันธบัตร
ณ ต้นเดือนสิงหาคม 2026 บริษัทเทคโนโลยีขนาดใหญ่ได้ออกพันธบัตรแล้วประมาณ 220,000 ล้านดอลลาร์ในปีนั้น เกินกว่าขนาดการออกพันธบัตรของทั้งปี 2025
การระดมทุน 27,000 ล้านดอลลาร์ของ Meta สำหรับศูนย์ข้อมูล Hyperion ถือเป็นธุรกรรมสินเชื่อเอกชนที่ใหญ่ที่สุดในประวัติศาสตร์ และใช้โครงสร้างที่ไม่รวมอยู่ในงบดุลของ Meta
ในฤดูใบไม้ร่วงปีนี้ เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับขึ้นเกิน 5% ความต้องการกู้ยืมของบริษัท AI กลายเป็นหนึ่งในปัจจัยที่ตลาดใช้ объяснять การเพิ่มขึ้นของอัตราผลตอบแทน
ธนาคารกลางสหรัฐฯ ในรายงานเสถียรภาพทางการเงินที่เผยแพร่ในเดือนพฤษภาคม ได้ถ่ายทอดความกังวลของผู้ร่วมตลาดว่า "การใช้จ่ายด้านทุนที่พึ่งพาการจัดหาเงินผ่านหนี้สินมากขึ้นเรื่อยๆ กำลังเพิ่มระดับเลเวอเรจของระบบการเงิน"
กระแสการลงทุน AI ของภาคเอกชนและหนี้สาธารณะกำลังแข่งขันกันเพื่อแย่งชิงแหล่งเงินออมเดียวกัน
ช่องทางที่สี่คือค่าจ้างและการจ้างงาน
ในเดือนสิงหาคม 2026 Erik Brynjolfsson จากมหาวิทยาลัยสแตนฟอร์ดและผู้ร่วมงานได้อัปเดตบทความวิจัยเรื่อง "Canaries in the Coal Mine"
ผลการศึกษาพบว่าในอาชีพที่ได้รับผลกระทบจาก AI มากที่สุด ระดับการจ้างงานของคนหนุ่มสาวอายุ 22 ถึง 25 ปีต่ำกว่าที่ควรจะเป็นถึง 19% เมื่อเทียบกับสมมติฐานที่ว่าการเติบโตของการจ้างงานของพวกเขาจะสอดคล้องกับกลุ่มคนวัยเดียวกันที่มีระดับการเปิดรับ AI ต่ำกว่า นักวิจัยเน้นว่านี่เป็นข้อค้นพบเชิงพรรณนา ไม่ใช่การพิสูจน์ความสัมพันธ์เชิงสาเหตุ
ข้อมูลจากธนาคารกลางสหรัฐสาขานิวยอร์กแสดงให้เห็นว่าอัตราการว่างงานของผู้สำเร็จการศึกษาระดับมหาวิทยาลัยใหม่คือ 5.6% ขณะที่อัตราการว่างงานของแรงงานทั้งหมดอยู่ที่ประมาณ 4.2% ช่องว่างนี้เริ่มขยายตัวมาตั้งแต่ปี 2019 ก่อนการปรากฏตัวของ ChatGPT ดังนั้น AI จึงไม่ใช่สาเหตุทั้งหมดอย่างชัดเจน
ตามข้อมูลของบริษัทที่ปรึกษาด้านอาชีพ Challenger, Gray & Christmas ในเก้าเดือนแรกของปี 2026 จำนวนตำแหน่งงานที่บริษัทต่างๆ ระบุว่า AI เป็นสาเหตุเมื่อประกาศเลิกจ้างอยู่ที่ประมาณ 120,000 ตำแหน่ง มากกว่าสองเท่าของทั้งปี 2025
แน่นอนว่าบางส่วนของบริษัทเหล่านี้อาจเพียงแค่ห่อหุ้มการเลิกจ้างตามปกติให้ดูเหมือนเป็นการปรับตัวที่ขับเคลื่อนด้วย AI
ในปี 2025 Dario Amodei CEO ของ Anthropic เคยเตือนว่า AI อาจทำลายตำแหน่งงานระดับเริ่มต้นของพนักงานออฟฟิศไปครึ่งหนึ่ง
ผลสำรวจของ Pew ในช่วงฤดูร้อนปีนี้แสดงให้เห็นว่า 73% ของผู้ใหญ่ที่มีอายุต่ำกว่า 30 ปีเชื่อว่า AI จะหมายถึงโอกาสในการทำงานที่น้อยลง
ปัจจุบันยังไม่มีการศึกษาใดที่พิสูจน์โดยตรงว่ามีความเชื่อมโยงระหว่างความวิตกกังวลเรื่องการจ้างงานที่เกิดจาก AI กับการพนันกีฬาหรือการซื้อขายออปชันที่หมดอายุในวันเดียวกัน ดังนั้นความเชื่อมโยงที่บทความนี้นำเสนอจึงเป็นการโต้แย้งที่สร้างขึ้นบนหลักฐานอิสระหลายชิ้น ไม่ใช่ข้อสรุปเชิงสาเหตุที่ได้รับการยืนยันโดยตรงแล้ว
อย่างไรก็ตาม หลักฐานเหล่านี้ชี้ไปในทิศทางเดียวกัน
คลื่นการสร้าง AI ในด้านหนึ่งมอบเรื่องเล่าการสร้างเทคโนโลยีที่ยิ่งใหญ่ที่สุดในรอบหลายทศวรรษให้แก่ตลาด ในอีกด้านหนึ่ง它也กำลังผลักดันค่าไฟฟ้าของครัวเรือนให้สูงขึ้น ผลักดันให้รัฐบาลเข้าร่วมลงทุนในหุ้นและนโยบายอุตสาหกรรมโดยตรง แข่งขันกับกระทรวงการคลังสหรัฐเพื่อแย่งเงินออม และทำให้คนหนุ่มสาวอายุ 23 ปีคนหนึ่งกังวลว่าตำแหน่งงานระดับเริ่มต้นซึ่งควรจะเป็นจุดเริ่มต้นของการพัฒนาอาชีพจะยังมีอยู่ในอนาคตหรือไม่
ในเดือนกรกฎาคมปีนี้ Delphi Ventures เคยตั้งคำถามว่า ใครจะรับผิดชอบหนี้สินที่โลกที่กำลังเข้าสู่วัยชราและเต็มไปด้วยหนี้สินนี้ทิ้งไว้
คำตอบที่พวกเขาให้คือ: «วิธีแก้ปัญหาที่ชัดเจนที่สุดและเป็นไปได้มากที่สุด คือการรวมกันของการลดค่าของสกุลเงินกับการเร่งระบบอัตโนมัติ»
AI อาจเป็นครั้งแรกในประวัติศาสตร์ที่เป็นความเฟื่องฟูทางเทคโนโลยีครั้งสำคัญที่ให้พลังแก่การเก็งกำไรแบบลอตเตอรีและการเก็งกำไรแบบสร้างสรรค์ไปพร้อมกันอย่างตรงไปตรงมาเช่นนี้
ทุกสิ่งรวมอยู่ในโทรศัพท์เครื่องเดียว
สิ่งหนึ่งที่ไม่สามารถทำได้ในศตวรรษที่ 19 คือการนำการเดิมพันแบบลงทุนสร้างสรรค์และการเก็งกำไรแบบลอตเตอรีมาไว้ในสถานที่เดียวกัน หนังสือชี้ชวนหุ้นรถไฟและร้านพนันต่างอยู่ในอาคารต่าง ๆ ในพื้นที่ต่าง ๆ ของเมือง
แต่วันนี้ คนหนุ่มสาวอายุ 25 ปีสามารถเดิมพันผู้ผลิตชิป ทองคำ การแข่งขันฟุตบอล และการตัดสินใจเรื่องอัตราดอกเบี้ยของธนาคารกลาง ระหว่างการแจ้งเตือนบนโทรศัพท์สองครั้ง ในประสบการณ์ของเขา การกระทำทั้งสี่นี้ไม่มีความแตกต่างกันโดยพื้นฐาน: ล้วนเป็นการแสดงความคิดเห็นต่อสิ่งใดสิ่งหนึ่ง และหวังว่าความคิดเห็นนั้นจะนำมาซึ่งผลตอบแทนในที่สุด
ผลิตภัณฑ์ทางการเงินก็กำลังปรับตัวให้เข้ากับความต้องการนี้เช่นกัน
ในปี 2022 ตลาดหลักทรัพย์ตัวเลือกชิคาโก (Cboe) ได้เพิ่มสัญญาออปชันดัชนี S&P 500 ที่หมดอายุในทุกวันทำการ
สัดส่วนของออปชันที่หมดอายุในวันเดียวกัน (0DTE) ต่อปริมาณการซื้อขายออปชัน SPX ทั้งหมดเพิ่มขึ้นจากประมาณ 5% ในปี 2016 เป็น 45% ในปี 2023 และแตะ 59% ในปี 2025 ในเดือนกรกฎาคม 2026 สัดส่วนนี้ทำสถิติรายเดือนที่ 66%
ตามการประมาณการของ Cboe เอง นักลงทุนรายบุคคลมีส่วนสนับสนุนปริมาณการซื้อขายของลูกค้าในสัญญาประเภทนี้มากกว่าครึ่ง
การเติบโตนี้ส่วนหนึ่งเป็นผลเชิงกลไก: เมื่อมีสัญญาที่หมดอายุในทุกวันทำการ ออปชันที่หมดอายุในวันเดียวกันก็ย่อมมีอยู่ทุกวัน แต่เหตุผลที่ Cboe เพิ่มวันหมดอายุเหล่านี้ก็เพราะตลาดมีความต้องการเพียงพอ
ในเดือนมิถุนายน 2026 หน่วยงานกำกับดูแลได้ยกเลิกข้อกำหนดสินทรัพย์ขั้นต่ำในบัญชี 25,000 ดอลลาร์สำหรับนักซื้อขายรายวันแบบมีรูปแบบ (Pattern Day Trader) ซึ่งช่วยลดอุปสรรคในการเข้าร่วมลงไปอีก
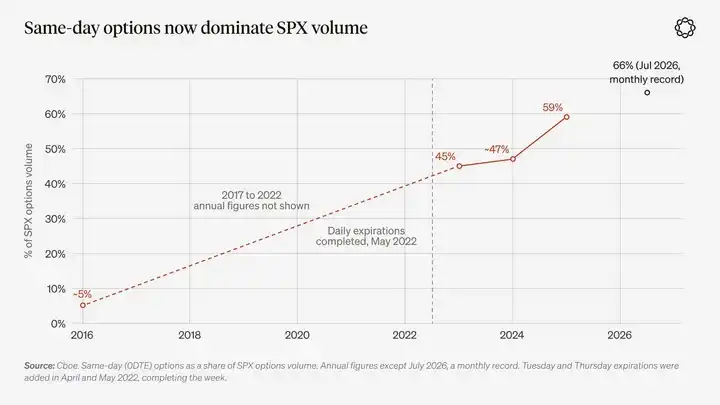
คำอธิบายแผนภูมิ: สัดส่วนของออปชันที่หมดอายุในวันเดียวกันต่อปริมาณการซื้อขายออปชัน SPX แหล่งที่มา: Cboe ยกเว้นเดือนกรกฎาคม 2026 ซึ่งเป็นสถิติรายเดือน ข้อมูลที่เหลือเป็นข้อมูลรายปี
สัญญาอีเวนต์มีการพัฒนาต่อไปอีกขั้น
ในช่วงกลางปี 2025 ปริมาณการซื้อขายรวมรายเดือนของ Kalshi และ Polymarket อยู่ที่ประมาณ 2 พันล้านดอลลาร์ ตามการวิเคราะห์ข้อมูลของ The Block โดย Pew Research Center ภายในเดือนพฤษภาคม 2026 ปริมาณการซื้อขายของทั้งสองแพลตฟอร์มแตะ 25.7 พันล้านดอลลาร์ เพิ่มเป็น 47.7 พันล้านดอลลาร์ในเดือนมิถุนายน และเพิ่มขึ้นอีกเป็น 53 พันล้านดอลลาร์ในเดือนกรกฎาคม
ซึ่งหมายความว่าปริมาณการซื้อขายในเดือนกรกฎาคม 2026 อยู่ที่ประมาณ 25 เท่าของช่วงเดียวกันในปี 2025
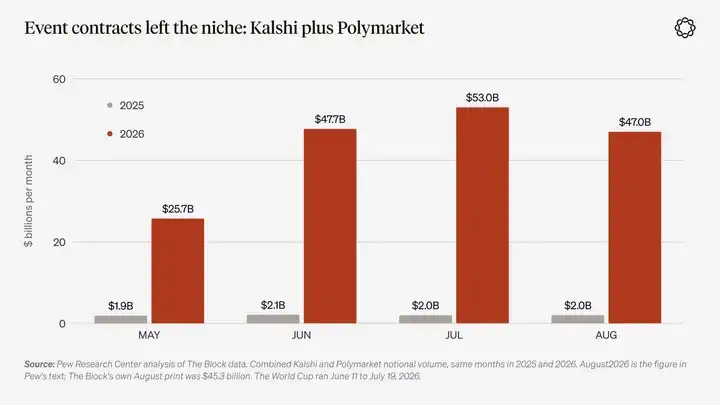
คำอธิบายแผนภูมิ: การเปรียบเทียบปริมาณการซื้อขายตามมูลค่าที่ตราไว้ระหว่าง Kalshi และ Polymarket ในเดือนเดียวกันของปี 2025 และ 2026 แหล่งที่มา: Pew Research Center, The Block ฟุตบอลโลก 2026 จัดขึ้นระหว่างวันที่ 11 มิถุนายนถึง 19 กรกฎาคม
แอปพลิเคชันการซื้อขายรุ่นล่าสุดก้าวไปอีกขั้นด้วยการแสดงพฤติกรรมของกลุ่มผู้ใช้โดยตรงบนหน้าจอของผู้ใช้
Fomo แอปพลิเคชันการซื้อขายคริปโตที่เปิดตัวในเดือนพฤษภาคม 2025 มีการออกแบบหลักที่แสดงกิจกรรมการซื้อขายจริงที่ผ่านการยืนยันของผู้ใช้รายอื่น ผู้ใช้สามารถติดตามเทรดเดอร์รายอื่น ดูการซื้อ การขาย และกำไรขาดทุนที่เกิดขึ้นจริงของพวกเขา และทำการซื้อขายได้โดยตรงในหน้าจอเดียวกัน
การซื้อขายสัญญาฟิวเจอร์สแบบ perpetual ของ Fomo ดำเนินการผ่าน Hyperliquid ซึ่งเป็นตลาดแลกเปลี่ยนสัญญาฟิวเจอร์สแบบ perpetual บนเชนที่มีขนาดใหญ่ที่สุด ดังนั้นฟรอนต์เอนด์โซเชียลนี้จึงถูกสร้างขึ้นบนโครงสร้างพื้นฐานของแพลตฟอร์มการซื้อขายบนเชนแล้ว
บริษัทระบุว่าภายในเดือนมิถุนายน 2026 จำนวนผู้ใช้ได้ทะลุ 600,000 ราย และปริมาณการซื้อขายสะสมเกิน 4 พันล้านดอลลาร์ ในเดือนนั้น บริษัทระดมทุนได้ 75 ล้านดอลลาร์ โดยมีรายงานว่ามูลค่าบริษัทอยู่ที่ 550 ล้านดอลลาร์
Crossmint พันธมิตรด้านการชำระเงินระบุว่าผู้ใช้ประมาณ 68,000 รายที่ซื้อคริปโตเป็นครั้งแรกได้เติมเงินเข้าบัญชีผ่านช่องทางการชำระเงินด้วย Apple Pay
การประกวดนางงามของเคนส์กำหนดให้ผู้เข้าร่วมคาดเดาว่าผู้อื่นจะเลือกอย่างไร ในขณะที่ฟีดข้อมูลการซื้อขายโซเชียลทำให้ผู้ใช้เห็นแบบเรียลไทม์ว่าผู้อื่นกำลังเลือกอะไร
การพนันกีฬา แอปคาสิโน การซื้อขายโซเชียล เหรียญมีม และออปชันที่หมดอายุในวันเดียวกัน มักถูกมองว่าเป็นปรากฏการณ์ที่สร้างความตื่นตระหนกทางศีลธรรมห้าประการที่แยกจากกันและไม่เกี่ยวข้องกัน
แต่วิธีทำความเข้าใจที่แม่นยำกว่าคือการมองสิ่งเหล่านี้เป็นการแสดงออกของความต้องการเดียวกันในผลิตภัณฑ์ที่แตกต่างกัน
ในยุคที่เครื่องยนต์การเก็งกำไรสองตัวทำงานพร้อมกัน ผู้คนเพียงแค่ใช้เวลาไม่กี่วินาทีบนมือถือก็สามารถเปลี่ยนความคาดหวังใดๆ ให้เป็นการซื้อขายได้
คริปโตนำอะไรมาให้?
หาก AI ให้เหตุผลในการเก็งกำไรแก่ผู้คนเป็นหลัก คริปโตก็ให้เครื่องมือในการเก็งกำไรแก่พวกเขา และดึงดูดนักเก็งกำไรหน้าใหม่เข้ามาอย่างต่อเนื่องในกระบวนการนั้น
ประการแรกคือต้นทุนในการเปิดธุรกรรมเก็งกำไรหนึ่งรายการ
ในอดีต การสร้างสินทรัพย์ที่ซื้อขายได้ใหม่ต้องใช้ทนายความ กระบวนการจดทะเบียนในตลาดหลักทรัพย์ และการเตรียมการหลายเดือน ปัจจุบัน บนแพลตฟอร์มออกเหรียญมีม pump.fun ในระบบนิเวศ Solana การออกโทเคนหนึ่งชนิดมีต้นทุนไม่ถึง 2 ดอลลาร์
ตั้งแต่เดือนมกราคม 2024 แพลตฟอร์มนี้ได้สร้างโทเคนมากกว่า 19 ล้านชนิด ภายในปลายเดือนกันยายนปีนี้ ปริมาณการออกโทเคนใหม่ในวันซื้อขายทั่วไปอยู่ที่ประมาณ 33,000 ชนิด
แต่มีเพียงประมาณ 1% ของโทเคนที่สามารถผ่านช่วงการซื้อขายบนเส้นโค้งร่วมเริ่มต้นของแพลตฟอร์มได้ และโทเคนส่วนใหญ่หยุดซื้อขายในวันที่ออก
กระบวนการสร้างตลาดซื้อขายสินทรัพย์ใดๆ ก็กำลังเผชิญการเปลี่ยนแปลงในลักษณะเดียวกัน ปัจจุบันบน Hyperliquid ใครก็ตามที่สเตกสินทรัพย์ในจำนวนที่เพียงพอสามารถสร้างตลาดสัญญาฟิวเจอร์สแบบ perpetual สำหรับสินทรัพย์อ้างอิงแทบทุกชนิดได้
การขยายตัวของอุปทานนี้ได้ขยายขอบเขตออกไปไกลกว่าภาคสินทรัพย์คริปโตแล้ว
ตามข้อมูลของ TokenInsight ปริมาณการซื้อขายรายเดือนของสัญญา perpetual สำหรับหุ้น สินค้าโภคภัณฑ์ และอัตราแลกเปลี่ยนที่เสนอโดยตลาดแลกเปลี่ยนคริปโต เติบโตจากประมาณ 52,000 ล้านดอลลาร์ในเดือนมกราคม 2026 เป็นประมาณ 268,000 ล้านดอลลาร์ในเดือนมิถุนายน
เพียง Binance แห่งเดียวก็ได้จดทะเบียนสัญญา perpetual สำหรับสินทรัพย์อ้างอิงเช่นทองคำ Tesla SpaceX ที่ยังไม่เข้าตลาด และเรียลบราซิลแล้ว
ในช่วงฤดูร้อนปีนี้ สัดส่วนของตลาดที่พัฒนาโดยผู้สร้างบุคคลที่สามในปริมาณการซื้อขายของ Hyperliquid มีการผันผวนระหว่างประมาณหนึ่งในสี่ถึงมากกว่าครึ่ง
ขนาดของตลาดหุ้นที่ถูกแปลงเป็นโทเคนยังคงเล็กอยู่ ตามสถิติของ rwa.xyz มูลค่ารวมอยู่ที่ประมาณ 3,200 ล้านดอลลาร์ แต่กำลังเติบโต
ที่น่าสังเกตคือ การเปลี่ยนแปลงเหล่านี้เกิดขึ้นในขณะที่มูลค่าตลาดรวมของคริปโตภายในเดือนมิถุนายนปีนี้ได้หดตัวลงประมาณครึ่งหนึ่งเมื่อเทียบกับจุดสูงสุดในปี 2025 ซึ่งแสดงให้เห็นว่าความต้องการของตลาดไม่ได้มุ่งเป้าไปที่คริปโตเองเพียงอย่างเดียว แต่ยังมุ่งเป้าไปที่โครงสร้างการซื้อขายนี้ด้วย
การเงินแบบดั้งเดิมก็กำลังพัฒนาสู่โครงสร้างที่คล้ายคลึงกัน
Chicago Mercantile Exchange Group (CME) เริ่มให้บริการซื้อขายฟิวเจอร์สและออปชันคริปโตตลอด 24 ชั่วโมงในเดือนพฤษภาคมปีนี้
ในเดือนเดียวกัน คณะกรรมการกำกับการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้าของสหรัฐฯ (CFTC) ได้อนุมัติสัญญา perpetual บิตคอยน์ของ Kalshi และเผยแพร่แถลงการณ์นโยบายเกี่ยวกับสัญญา perpetual
ต่อมา Kalshi ได้เปิดตัวสัญญาฟิวเจอร์สแบบ perpetual สำหรับทองคำและเงินในเดือนกันยายน เปิดตัวสัญญาฟิวเจอร์สแบบ perpetual สำหรับดัชนีหุ้นในเดือนตุลาคม และได้ยื่นคำขอสำหรับสัญญาฟิวเจอร์สแบบ perpetual สำหรับหุ้นรายตัว
Depository Trust & Clearing Corporation (DTCC) ของสหรัฐฯ เริ่มให้บริการชำระบัญชีตลอด 24 ชั่วโมงในวันทำการตั้งแต่เดือนมิถุนายน
Nasdaq มีแผนจะเปิดการซื้อขายข้ามคืนในเดือนธันวาคม ในเดือนกันยายน คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) ได้เปิดช่องทางยกเว้นสำหรับการซื้อขายหุ้นที่ถูกแปลงเป็นโทเคนบนบล็อกเชนสาธารณะ
การเปลี่ยนแปลงเหล่านี้ล้วนผลักดันให้ตลาดแบบดั้งเดิมเข้าใกล้รูปแบบที่ตลาดซื้อขายคริปโตได้เสนอมาตลอดหลายปี
คริปโตยังคงสร้างนักเก็งกำไรหน้าใหม่ continuously
ในปี 2023 ผลสำรวจที่จัดทำร่วมกันโดย CFA Institute และ FINRA Foundation แสดงให้เห็นว่า 44% ของนักลงทุน Gen Z ในสหรัฐฯ ใช้คริปโตเป็นสินทรัพย์ลงทุนรายการแรกของตน สูงกว่าสัดส่วนผู้ที่ใช้หุ้นรายตัวเป็นสินทรัพย์ลงทุนรายการแรก
งานวิจัยของธนาคารเพื่อการชำระบัญชีระหว่างประเทศ (BIS) ที่ครอบคลุม 95 ประเทศพบว่า การเพิ่มขึ้นของราคาบิตคอยน์ดึงดูดผู้ใช้ใหม่เข้าสู่แอปซื้อขายคริปโต โดยประมาณ 40% เป็นผู้ชายอายุต่ำกว่า 35 ปี
การแจกโทเคนฟรี (airdrop) ก็มีบทบาทคล้ายกันในวงที่เล็กกว่า
งานวิจัยล่าสุดพบว่า กระเป๋าเงินที่ได้รับ airdrop ของ BONK มีความ активностьในการซื้อขายบน Solana สูงกว่ากระเป๋าเงินที่คล้ายกันแต่ไม่ได้รับ airdrop ประมาณ 80% และมีแนวโน้มซื้อขายโทเคนที่มีความผันผวนสูงมากกว่า
แม้โทเคนที่ได้รับจาก airdrop จะลดมูลค่าลง การเปลี่ยนแปลงพฤติกรรมนี้ก็ยังคงอยู่
ผลกำไรที่สร้างขึ้นภายในตลาดคริปโตเองก็มักกลายเป็นกำลังซื้อสำหรับรอบตลาดถัดไป ตั้งแต่เดือนตุลาคม 2023 ถึงมีนาคม 2024 SOL เพิ่มขึ้นจากประมาณ 20 ดอลลาร์เป็นประมาณ 200 ดอลลาร์ กระแส Meme coin บน Solana ก็เติบโตไปพร้อมกับการเพิ่มขึ้นนี้
วงจรนี้ยังเสริมความแข็งแกร่งให้กับแพลตฟอร์มซื้อขายเองอีกด้วย
แพลตฟอร์มแจกโทเคนให้เทรดเดอร์เพื่อดึงดูดผู้ใช้ เทรดเดอร์จ่ายค่าธรรมเนียม และแพลตฟอร์มนำรายได้จากค่าธรรมเนียมไปซื้อคืนโทเคนของตนเอง
ในปี 2024 Hyperliquid กระจายโทเคน HYPE 31% ผ่าน airdrop ดึงดูดเทรดเดอร์กลุ่มหนึ่ง หลังจากนั้น ค่าธรรมเนียมที่เทรดเดอร์เหล่านี้จ่ายได้สนับสนุนให้แพลตฟอร์มซื้อคืน HYPE มูลค่ากว่า 1.3 พันล้านดอลลาร์
อย่างไรก็ตาม ต้นทุนของกิจกรรมการเก็งกำไรก็เห็นได้ชัดเช่นกัน
วันที่ 10 ตุลาคม 2025 ตลาดคริปโตได้ชำระบัญชีสถานะเลเวอเรจประมาณ 1.9 หมื่นล้านดอลลาร์ภายใน 24 ชั่วโมง เกี่ยวข้องกับเทรดเดอร์ประมาณ 1.6 ล้านคน ขนาดการชำระบัญชีมากกว่าช่วงตลาดทรุดจากโควิดถึงสิบเท่า
ณ เดือนมกราคม 2025 มีเพียงประมาณ 0.4% ของกระเป๋าเงิน pump.fun ที่ทำกำไรได้เกิน 1 หมื่นดอลลาร์ งานวิจัยของธนาคารเพื่อการชำระหนี้ระหว่างประเทศประเมินว่า ณ ปลายปี 2022 ผู้ใช้รายย่อยประมาณสามในสี่อาจขาดทุนจากการลงทุนซื้อ Bitcoin ครั้งแรก การซื้อขายแบบจับคู่กันเอง (wash trading) และการปั่นปริมาณเพื่อรับแรงจูงใจ ยังเป็นปัจจัยที่ทำให้ปริมาณการซื้อขายที่เปิดเผยในอุตสาหกรรมนี้สูงเกินจริง
ข้อมูลจาก CoinGecko แสดงว่าในปี 2026 สัดส่วนกระเป๋าเงินที่ทำกำไรของ pump.fun เพิ่มขึ้น แต่สถิตินี้ นับเฉพาะธุรกรรมที่ปิดสถานะแล้ว และรวมบอทเทรดด้วย
ในขณะเดียวกัน การสำรวจครัวเรือนของธนาคารกลางสหรัฐฯ ยังคงแสดงว่าอัตราการใช้คริปโตในสหรัฐฯ ต่ำกว่าระดับปี 2021
เช่นเดียวกับการพนันกีฬา ตรรกะการลงทุนนี้ไม่ได้พึ่งพาคนส่วนใหญ่ในสังคม แต่พึ่งพากลุ่มคนส่วนน้อยที่มีแรงจูงใจเข้าร่วมสูง สำหรับพวกเขา คริปโตทำให้การเก็งกำไรถูกลง เร็วขึ้น และเป็นระดับโลกมากขึ้น และข้อมูลของธนาคารเพื่อการชำระหนี้ระหว่างประเทศชี้ว่า เมื่อราคาปรับขึ้นต่อเนื่อง กลุ่มนี้จะขยายตัว further
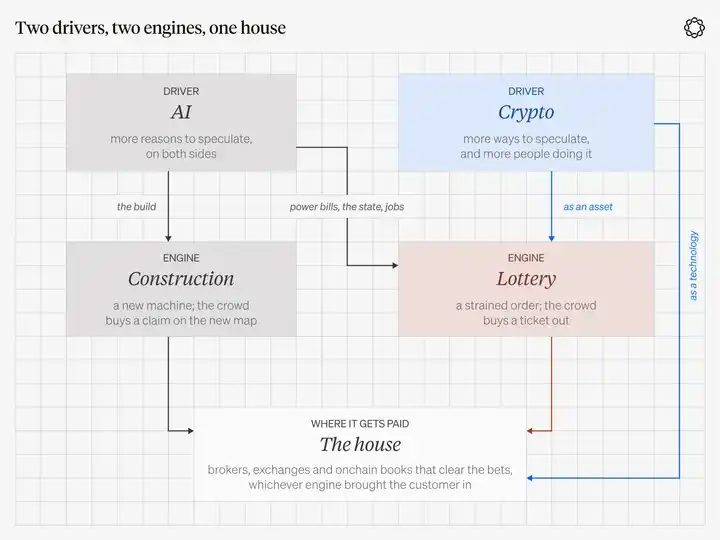
คำอธิบายแผนภาพ: แรงขับเคลื่อนสองอย่าง สองเครื่องยนต์ สุดท้ายรวมไปสู่แพลตฟอร์มซื้อขายประเภทเดียวกัน AI ให้เหตุผลในการเก็งกำไรเป็นหลัก ส่วนคริปโตให้เครื่องมือในการเก็งกำไร และผู้เข้าร่วมใหม่บางส่วน
ห้า、ลงทุนใน "เจ้ามือ" ไม่ใช่เดิมพันผู้ชนะ
หากการเก็งกำไรคือปฏิกิริยาของสังคมต่อช่องว่างบางอย่าง และตอนนี้ช่องว่างสองอย่างเกิดขึ้นพร้อมกัน สิ่งที่ผู้คนเดิมพันก็จะหมุนเวียนเปลี่ยนไปเรื่อยๆ
ปีที่แล้วยังเป็นสินทรัพย์ยอดนิยมในเรื่องเล่าการลงทุนเชิงสร้างสรรค์ เดือนหน้าอาจกลายเป็นสลากกินแบ่งไปแล้ว
ธุรกิจที่ไม่จำเป็นต้องเลือกผู้ชนะจริงๆ คือแพลตฟอร์มที่ทำให้สินทรัพย์所有这些สามารถจดทะเบียนซื้อขายได้
คาสิโนต้องการให้วงล้อหมุนต่อไปเรื่อยๆ ผู้เล่นจะเข้าใจความน่าจะเป็นในการชนะจริงหรือไม่ ไม่สำคัญสำหรับคาสิโน
ตลาดซื้อขายต้องการความเห็นต่างของตลาด เลเวอเรจ และสัดส่วนค่าธรรมเนียมที่สามารถรักษาไว้ได้ท่ามกลางการแข่งขัน ส่วนเรื่องราวเบื้องหลังสินทรัพย์ซื้อขายจะกลายเป็นจริงในที่สุดหรือไม่ ก็ไม่สำคัญเท่าไร
เกรแฮมต้องการให้สาธารณชนจดจำไว้เสมอว่า สิ่งที่ตนเองเข้าร่วมนั้นเป็นการลงทุนหรือการเก็งกำไร สำหรับเจ้ามือ ไม่ว่าเทรดเดอร์จะทำกำไรหรือขาดทุนในที่สุด ก็สามารถเรียกเก็บค่าธรรมเนียมได้ทั้งนั้น
แน่นอน ข้อโต้แย้งที่สมเหตุสมผลประการหนึ่งคือ กลยุทธ์ "ลงทุนในเจ้ามือ" ฟังดูง่ายเกินไปหน่อย ประวัติศาสตร์ก็สนับสนุนข้อกังขานี้เช่นกัน
ในอดีต สหรัฐอเมริกาเคยมีสถานที่ซื้อขายริมถนนที่เรียกว่า "บัคเก็ตช็อป" (bucket shops) ซึ่งลูกค้าสามารถเดิมพันว่าราคาหุ้นและธัญพืชจะขึ้นหรือลง โดยไม่ต้องซื้อสินทรัพย์เหล่านั้นจริง ๆ
ในปี 1905 ศาลสูงสุดสหรัฐฯ มีคำตัดสินที่เป็นผลร้ายต่อธุรกิจนี้ โดยอนุญาตให้ตลาดซื้อขายที่ถูกต้องตามกฎหมายตัดแหล่งข้อมูลราคาที่บัคเก็ตช็อปเหล่านี้ใช้ดำเนินธุรกิจได้ มาถึงทศวรรษ 1920 กฎหมายของแต่ละรัฐก็ยุติรูปแบบธุรกิจนี้อย่างสิ้นเชิงในที่สุด
ในเดือนตุลาคม 2026 Papertrade เปิดตัวบน HyperEVM ของ Hyperliquid อนุญาตให้นักเทรดเดิมพันกับกองทุนรวมที่แพลตฟอร์มใช้ร่วมกัน นักวิจารณ์ได้เปรียบเทียบมันกับบัคเก็ตช็อปในประวัติศาสตร์แล้ว
Island เคยเป็นแพลตฟอร์มซื้อขายสมุดคำสั่งซื้ออิเล็กทรอนิกส์ ซึ่งช่วยทำลายการผูกขาดส่วนต่างราคาเสนอซื้อเสนอขายระหว่างผู้ดูแลสภาพคล่องแบบดั้งเดิมของ Nasdaq แต่สุดท้ายก็ถูกรวมเข้ากับ Instinet และต่อมาเข้าสู่ระบบของ Nasdaq
FTX ก็เคยเป็นเจ้ามือเช่นกัน ค่าคอมมิชชันการซื้อขายหุ้นสุดท้ายก็ถูกกดลงจนเหลือศูนย์จากการแข่งขัน
ดังนั้น การถือครองแพลตฟอร์มซื้อขายจึงมีคุณค่าต่อการลงทุนอย่างแท้จริงเพียงในกรณีเดียวเท่านั้น คือ แพลตฟอร์มนั้นต้องมีข้อได้เปรียบจากการเป็นแฟรนไชส์ที่ยากจะลอกเลียนแบบ
นั่นหมายความว่า มันต้องมีช่องทางการกระจายสินค้าที่ยากที่คู่แข่งจะแย่งชิงไปได้ มีสมุดคำสั่งซื้อที่สามารถเปิดดำเนินการต่อได้ขณะตลาดอื่นปิดทำการ สามารถปรับเปลี่ยนกลุ่มผลิตภัณฑ์ตามความสนใจของนักเก็งกำไรที่เปลี่ยนแปลงไปโดยไม่สูญเสียลูกค้า และมีค่าธรรมเนียมที่เรียกเก็บได้อย่างยั่งยืนจริง ๆ ไม่ใช่รายได้ที่ปลอมแปลงขึ้นจากการอุดหนุนและโครงการจูงใจ
นอกจากนี้ เจ้ามือจะทำกำไรได้ก็ต่อเมื่อนักเทรดยังคงมีส่วนร่วมในตลาดอย่างต่อเนื่อง รายได้ของแพลตฟอร์มซื้อขายมีความเป็นวัฏจักร
ในช่วงครึ่งหลังของปี 2025 รายได้ค่าธรรมเนียมเฉลี่ยต่อเดือนของ Hyperliquid อยู่ที่ประมาณ 109 ล้านดอลลาร์ ขณะที่รายได้ค่าธรรมเนียมเฉลี่ยต่อเดือนตั้งแต่ต้นปี 2026 จนถึงปัจจุบันอยู่ที่ประมาณ 71 ล้านดอลลาร์
รายได้ธุรกิจคริปโตเคอร์เรนซีของ Robinhood ในไตรมาสที่สองลดลง 38% เมื่อเทียบปีต่อปี
ดังนั้น การลงทุนในเจ้ามือยังหมายถึงการต้องแบกรับความเสี่ยงจากความผันผวนเป็นวัฏจักรของปริมาณการซื้อขาย การประเมินมูลค่าก็สำคัญเช่นกัน แม้ว่าเหตุผลของธีมการลงทุนทั้งหมดจะสมเหตุสมผล แต่หากนักลงทุนซื้อแพลตฟอร์มซื้อขายในขณะที่ปริมาณการซื้อขายแตะจุดสูงสุด ด้วยตัวคูณการประเมินมูลค่าที่สูงซึ่งสอดคล้องกับปริมาณการซื้อขายสูงสุดนั้น สุดท้ายก็อาจประสบกับการขาดทุนได้เช่นกัน
การลงทุนในเจ้ามือหมายความว่าอะไรกันแน่?
การลงทุนในเจ้ามือ หมายถึงการถือครองเครื่องจับคู่คำสั่งซื้อขาย บัญชีนายหน้าค้าหลักทรัพย์ และช่องทางการจัดจำหน่ายที่เปลี่ยนมุมมองตลาดให้กลายเป็นการซื้อขายจริง แทนที่จะเดิมพันกับมุมมองเหล่านั้นเอง
วิธีที่ง่ายที่สุดในการทำลายตรรกะการลงทุนนี้ คือการทำให้พอร์ตการลงทุนเต็มไปด้วยสินทรัพย์เก็งกำไรหลากหลายประเภทที่จดทะเบียนบนแพลตฟอร์มซื้อขาย เช่น ห้องปฏิบัติการ AI, Meme, คริปโตเคอร์เรนซี หรือทีมกีฬา
สิ่งเหล่านี้คือเป้าหมายที่กลุ่มนักเก็งกำไรเดิมพันโดยตรง และเป็นสิ่งที่ทำให้กลุ่มนักเก็งกำไรขาดทุนจนต้องออกจากตลาดในที่สุด
ในปัจจุบัน เจ้ามือยังมีข้อได้เปรียบอีกประการหนึ่ง นั่นคือไม่สนใจว่าเครื่องยนต์เก็งกำไรประเภทใดที่ดึงดูดลูกค้า
บริษัทหลักทรัพย์ที่อยู่ภายใต้การกำกับดูแลสามารถขายออปชันหุ้นให้ลูกค้าเวลา 10.00 น. ขายสัญญาเหตุการณ์เมื่อการแข่งขันกีฬาเริ่มขึ้น และเสนอคู่ซื้อขายคริปโตเคอร์เรนซีในคืนวันอาทิตย์
它可以同时从建设型投机和彩票型投机中获取收入,而完全不需要区分两者。
ในทำนองเดียวกัน ตลาดซื้อขายสัญญาฟิวเจอร์สแบบ perpetual บนเชนสามารถเสนอการซื้อขายน้ำมันดิบในช่วงที่ตลาดแบบดั้งเดิมปิดทำการ พร้อมทั้งจดทะเบียนสัญญาดัชนีหุ้น ทองคำ และคริปโตเคอร์เรนซี เพื่อให้บริการนักเก็งกำไรที่ไม่ถูกจำกัดด้วยเวลาซื้อขายแบบดั้งเดิม
ตรรกะการลงทุนนี้ไม่จำเป็นต้องคาดการณ์ว่าเรื่องราวร้อนแรงถัดไปคืออะไร เพียงแค่เชื่อว่าเรื่องเล่าตลาดใหม่ๆ จะเกิดขึ้นอย่างต่อเนื่อง และเรื่องเล่าเหล่านี้ต้องการสถานที่สำหรับการซื้อขายเสมอ
ความเชี่ยวชาญเฉพาะทางของ Delphi อยู่ที่คริปโตเคอร์เรนซี ดังนั้นการวิเคราะห์ที่เหลือในบทนี้จะเน้นไปที่ตลาดคริปโตมากขึ้น และเป็นการปูทางสำหรับรายงานชุดแนวโน้มประจำปีที่เรากำลังจะเผยแพร่
แต่ธีมการลงทุนนี้เองไม่ได้จำกัดอยู่เพียงประเภทสินทรัพย์ใดประเภทหนึ่ง แพลตฟอร์มซื้อขายในภาคการเงินแบบดั้งเดิมก็ควรได้รับการพิจารณาเช่นกัน
Cboe มีความได้เปรียบในการแข่งขันในธุรกิจออปชันที่หมดอายุภายในวันเดียวของดัชนี S&P 500
CME เสนอสัญญาที่รองรับ FanDuel Predicts ซึ่งเปิดให้บริการในทั้ง 50 รัฐของสหรัฐอเมริกาเมื่อเดือนมกราคมที่ผ่านมา
DraftKings ย้ายผลิตภัณฑ์คาดการณ์ของตนไปยังตลาดซื้อขายภายใต้บริษัทในเดือนมิถุนายน
Coinbase ให้บริการซื้อขายตลาดคาดการณ์ผ่าน Kalshi หลังจากเข้าซื้อ Deribit ด้วยมูลค่า 2.9 พันล้านดอลลาร์ในเดือนสิงหาคม 2025 Coinbase ก็ยังเป็นเจ้าของตลาดซื้อขายออปชันคริปโตเคอร์เรนซีที่ใหญ่ที่สุดในโลกอีกด้วย
Interactive Brokers ดำเนินการ ForecastEx
บริษัทเหล่านี้ล้วนมีรูปแบบธุรกิจที่ค่อนข้าง成熟 รวมถึงคูเมืองการแข่งขันที่แข็งแกร่ง
เหตุผลที่แพลตฟอร์มซื้อขายบนเชนน่าจับตามองนั้นมาจากอีกชุดเหตุผลหนึ่ง พวกมันสามารถจดทะเบียนสินทรัพย์ได้เกือบทุกประเภท สามารถดำเนินงานได้ตลอด 24 ชั่วโมง และให้บริการลูกค้าทั่วโลก ยกตัวอย่าง Hyperliquid รายได้ค่าธรรมเนียมโปรโตคอลเกือบทั้งหมดจะถูกใช้ในการซื้อคืนโทเค็นของแพลตฟอร์ม
ดังนั้น แพลตฟอร์มซื้อขายบนเชนจึงมอบการเปิดรับการลงทุนที่มีค่าสัมประสิทธิ์เบต้าสูงกว่าสำหรับความต้องการเก็งกำไรเดียวกัน แน่นอนว่าพร้อมกับความเสี่ยงที่สูงขึ้นตามไปด้วย
Robinhood: ผลิตภัณฑ์ซื้อขายที่หลากหลายสร้างรายได้อย่างไร
ในไตรมาสที่สองของปี 2026 Robinhood จัดประเภทสัญญาเหตุการณ์เป็นแหล่งรายได้แยกต่างหากเป็นครั้งแรก
ธุรกิจนี้สร้างรายได้ 156 ล้านดอลลาร์ในไตรมาสนั้น สูงกว่าธุรกิจซื้อขายหุ้นที่ 129 ล้านดอลลาร์ และสูงกว่าธุรกิจซื้อขายคริปโตเคอร์เรนซีที่ 100 ล้านดอลลาร์
ออปชันยังคงเป็นแหล่งรายได้ที่ใหญ่ที่สุดที่เกี่ยวข้องกับการซื้อขาย โดยอยู่ที่ 342 ล้านดอลลาร์ รายได้สุทธิรวมของบริษัทในไตรมาสนั้นอยู่ที่ 1.31 พันล้านดอลลาร์
และเพียงหนึ่งปีก่อนหน้านี้ ธุรกิจสัญญาเหตุการณ์สร้างรายได้เพียงประมาณ 10 ล้านดอลลาร์ต่อไตรมาสเท่านั้น
Robinhood ระบุว่าในจำนวนลูกค้าที่ฝากเงินแล้ว 28.4 ล้านคน มีเกือบ 2 ล้านคนที่เคยใช้ผลิตภัณฑ์สัญญาเหตุการณ์ คิดเป็นอัตราการเข้าถึงประมาณ 7%
ในเดือนกันยายนปีนี้ เมื่อ Morgan Stanley ปรับเพิ่มอันดับความน่าเชื่อถือหุ้น Robinhood ได้ชี้ให้เห็นเป็นพิเศษถึงช่องว่างขนาดใหญ่ระหว่างอัตราการเข้าถึงนี้กับขนาดลูกค้าโดยรวม
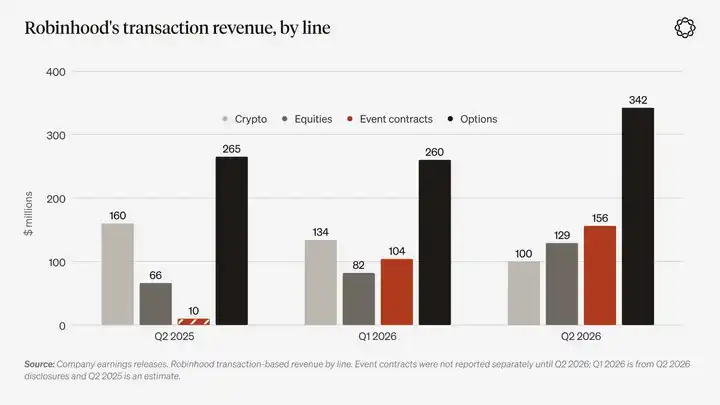
คำอธิบายแผนภูมิ: รายได้ที่เกี่ยวข้องกับการซื้อขายของ Robinhood แบ่งตามประเภทธุรกิจ ที่มา: รายงานทางการเงินของบริษัท ธุรกิจสัญญาเหตุการณ์เริ่มเปิดเผยแยกต่างหากตั้งแต่ไตรมาสที่สองของปี 2026 เป็นต้นไป ข้อมูลไตรมาสที่หนึ่งของปี 2026 มาจากการเปิดเผยในรายงานไตรมาสที่สอง ข้อมูลไตรมาสที่สองของปี 2025 เป็นค่าประมาณ
ลูกค้าต้องการสถานที่ที่สามารถแสดงมุมมองต่อตลาดและสร้างผลตอบแทนจากสิ่งนั้นได้
ในรอบวัฏจักรที่แล้ว คริปโตเคอร์เรนซีรับบทบาทนี้ เป็นเวลาหลายปีที่ออปชันทำหน้าที่คล้ายกัน และในรอบวัฏจักรนี้ สัญญาเหตุการณ์ได้กลายเป็นพาหนะใหม่
หากสัญญาอีเวนต์สามารถสร้างรายได้ที่เกี่ยวข้องกับการซื้อขายอย่างต่อเนื่องประมาณหนึ่งในห้า ในขณะที่อัตราการเข้าถึงของลูกค้ายังต่ำกว่า 10% พื้นที่ในการเปลี่ยนผู้ที่ยืนดูให้กลายเป็นผู้ซื้อขายจริงยังคงกว้างขวางมาก
หากตลาดคริปโตเคอร์เรนซีกลับมาแข็งแกร่งอีกครั้ง ความต้องการซื้อขายที่เกี่ยวข้องก็จะเข้าสู่บัญชีลูกค้ากลุ่มเดียวกันนี้ด้วย
ในตลาดการเงินที่มีการกำกับดูแล มูลค่าของเจ้ามือมาจากการผสมผสานผลิตภัณฑ์การซื้อขายที่หลากหลาย เหตุผลที่นักลงทุนควรถือธุรกิจแบบผสมผสานนี้ ก็เพราะไม่มีใครสามารถรู้ล่วงหน้าได้ว่าผลิตภัณฑ์ประเภทใดจะมีความคึกคักมากที่สุดในอนาคต
อย่างไรก็ตาม ข้อพิพาททางกฎหมายเป็นความเสี่ยงที่เกิดขึ้นจริงและยังคงทวีความรุนแรงอย่างต่อเนื่อง
ในเดือนเมษายนของปีนี้ ศาลอุทธรณ์รอบที่สามของสหรัฐฯ ได้มีคำตัดสินที่เป็นคุณต่อ Kalshi ในคดีระหว่าง Kalshi กับรัฐนิวเจอร์ซีย์
แต่ในเดือนสิงหาคม ศาลอุทธรณ์รอบที่เก้าได้มีคำตัดสินที่ตรงกันข้าม ในคดีของ Kalshi และคดีที่เกี่ยวข้องซึ่ง Robinhood ยื่นฟ้อง ศาลได้วินิจฉัยว่าสัญญาอีเวนต์กีฬาไม่ถือเป็นสัญญาสวอป ดังนั้นรัฐเนวาดาจึงสามารถบังคับใช้กฎหมายการพนันของรัฐกับสัญญาดังกล่าวได้
ในเดือนกันยายน ศาลอุทธรณ์รอบที่หกได้มีคำตัดสินที่เป็นผลร้ายต่อ Kalshi ในคดีที่เกี่ยวข้องกับรัฐโอไฮโอและรัฐเทนเนสซี
ปัจจุบัน ทั้งรัฐนิวเจอร์ซีย์และ Robinhood ต่างได้ยื่นคำร้องต่อศาลสูงสุดของสหรัฐฯ เพื่อขอให้รับพิจารณาข้อพิพาททางกฎหมายที่เกี่ยวข้อง
Robinhood ได้หยุดให้บริการสัญญาอีเวนต์กีฬาในรัฐเนวาดา และตกลงที่จะหยุดเปิดตัวสัญญาอีเวนต์กีฬาใหม่ในรัฐมิชิแกน ในเดือนกันยายน อัยการสูงสุดของรัฐมิสซูรียังได้ส่งหนังสือแจ้งเตือนให้หยุดการกระทำที่ผิดกฎหมายไปยังแพลตฟอร์มหกแห่ง
หากศาลจำกัดการพัฒนาธุรกิจสัญญาอีเวนต์ในที่สุด ลูกค้าที่เกี่ยวข้องก็ยังคงอยู่ในระบบการซื้อขายออปชันและนายหน้าค้าหลักทรัพย์ของ Robinhood ซึ่งจะทำให้ตรรกะการลงทุนซับซ้อนมากขึ้น แต่จะไม่ล้มล้างมันไปทั้งหมด
นอกจากนี้ รายได้จากสัญญาอีเวนต์ 156 ล้านดอลลาร์ในไตรมาสที่สอง อาจได้รับประโยชน์บางส่วนจากกระแสการซื้อขายที่เกิดจากฟุตบอลโลก
Robinhood จะประกาศผลประกอบการไตรมาสที่สามในวันที่ 27 ตุลาคม
ข้อมูลในไตรมาสต่อๆ ไปจะช่วยให้นักลงทุนตัดสินได้ว่า อัตราการเข้าถึงผลิตภัณฑ์ที่ประมาณ 7% ในปัจจุบัน หมายถึงธุรกิจใหม่ที่เพิ่งเริ่มต้น หรือความนิยมของผลิตภัณฑ์ใหม่ได้ถึงจุดสูงสุดแล้ว
Hyperliquid: ตลาดซื้อขายที่ไม่ต้องมีคณะกรรมการตรวจสอบการจดทะเบียน
การถือกำเนิดของสัญญาฟิวเจอร์สแบบถาวรบนเชน เปรียบเสมือนตอนที่หนังสือชี้ชวนหุ้นของทางรถไฟในอดีตจู่ๆ ก็ไม่จำเป็นต้องได้รับการอนุมัติจากรัฐสภาอีกต่อไป
11 วันหลังจากเปิดตัวโทเคน HYPE เราได้เผยแพร่รายงาน "Year Ahead for Markets 2025" และจัดให้ Hyperliquid เป็นหนึ่งในธีมการลงทุนหลัก
ในขณะนั้นเราเขียนว่า Hyperliquid "ต้องการเป็นคำที่ใช้เรียกแทน 'Binance บนเชน'"
ในปี 2025 ปริมาณการซื้อขายของ Hyperliquid อยู่ที่ประมาณ 3 ล้านล้านดอลลาร์ และค่าธรรมเนียมรวมที่เทรดเดอร์จ่ายมีมูลค่าประมาณ 972 ล้านดอลลาร์
ตามสถิติของ DefiLlama หลังจากหักค่าธรรมเนียมที่จ่ายให้กับผู้สร้างระบบนิเวศและการแบ่งรายได้อื่นๆ แล้ว ประมาณ 818 ล้านดอลลาร์จัดเป็นรายได้ของโปรโตคอล
รายได้ของโปรโตคอลเกือบทั้งหมดไหลเข้าสู่ Assistance Fund ซึ่งกองทุนนี้ใช้ซื้อ HYPE ในตลาดรองและนำออกจากตลาดหมุนเวียน
ในช่วงเก้าเดือนแรกของปี 2026 รายได้ค่าธรรมเนียมของแพลตฟอร์มอยู่ที่ประมาณ 643 ล้านดอลลาร์ ซึ่งเติบโตช้ากว่าครึ่งหลังของปี 2025 สิ่งนี้เตือนนักลงทุนอีกครั้งว่ารายได้ของแพลตฟอร์มซื้อขายยังคงผันผวนตามอารมณ์ตลาดคริปโต
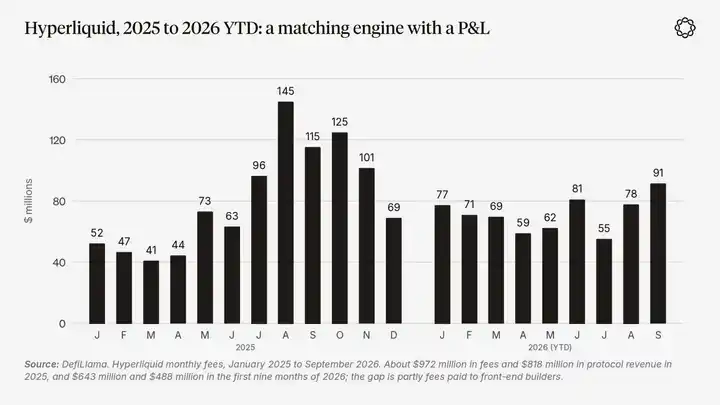
คำอธิบายแผนภูมิ: รายได้ค่าธรรมเนียมรายเดือนของ Hyperliquid ตั้งแต่เดือนมกราคม 2025 ถึงกันยายน 2026 ที่มา: DefiLlama ในปี 2025 รายได้ค่าธรรมเนียมอยู่ที่ประมาณ 972 ล้านดอลลาร์ และรายได้ของโปรโตคอลอยู่ที่ประมาณ 818 ล้านดอลลาร์ ในช่วงเก้าเดือนแรกของปี 2026 อยู่ที่ประมาณ 643 ล้านดอลลาร์และ 488 ล้านดอลลาร์ตามลำดับ ส่วนต่างระหว่างทั้งสองส่วนหนึ่งมาจากค่าธรรมเนียมที่จ่ายให้กับผู้สร้างส่วนหน้าบ้าน
สิ่งที่สอดคล้องกับตรรกะ "เครื่องยนต์เก็งกำไรสองตัว" ในบทความนี้อย่างแท้จริงคือ HIP-3 ไม่ใช่เพียงธุรกิจคริปโตเคอร์เรนซีเดิมของ Hyperliquid
ตั้งแต่เดือนตุลาคม 2025 เป็นต้นมา ใครก็ตามที่สเตก HYPE จำนวน 500,000 โทเคนสามารถติดตั้งตลาดสัญญาฟิวเจอร์สแบบถาวรของตนเองบน Hyperliquid และเก็บรายได้ค่าธรรมเนียมการซื้อขายได้สูงสุดถึงครึ่งหนึ่ง
ปัจจุบันผู้ติดตั้งรายใหญ่ที่สุดคือ trade.xyz แพลตฟอร์มนี้ให้บริการซื้อขายน้ำมันดิบ น้ำมันเบรนต์ ทองคำ เงิน ดัชนีหุ้น หุ้นรายตัว และสินทรัพย์ที่เกี่ยวข้องกับบริษัทที่ยังไม่จดทะเบียน
ตามสถิติของแพลตฟอร์มติดตามข้อมูลต่างๆ ในช่วง 30 วันจนถึงวันที่ 6 ตุลาคม ปริมาณการซื้อขายของ trade.xyz อยู่ที่ประมาณ 47,000 ถึง 58,000 ล้านดอลลาร์
วันเสาร์ที่ 28 กุมภาพันธ์ ขณะที่สหรัฐฯ และอิสราเอลโจมตีอิหร่าน CME ยังไม่เปิดตลาด แต่สัญญาฟิวเจอร์สน้ำมันดิบแบบ perpetual บน Hyperliquid ยังคงซื้อขายอยู่
ต่อมา JPMorgan ระบุว่าปริมาณการซื้อขายน้ำมันดิบรายวันบนแพลตฟอร์มดังกล่าวเคยแตะระดับสูงสุดถึง 1.7 พันล้านดอลลาร์
เทรดเดอร์ค้นพบว่าวันเสาร์ก็มีตลาดซื้อขายน้ำมันดิบที่เปิดอยู่ จึงเข้าไปซื้อขาย หากพฤติกรรมนี้ดำเนินต่อไปได้ วงจรธุรกิจของ Hyperliquid อาจเปลี่ยนแปลงไป เนื่องจากสัญญาฟิวเจอร์สแบบ perpetual ของคริปโตเคอร์เรนซีส่วนใหญ่ผันผวนตามความอยากเสี่ยงของตลาด ขณะที่ความคึกคักของสมุดคำสั่งสินค้าโภคภัณฑ์และดัชนีหุ้นได้รับอิทธิพลมากขึ้นจากเหตุการณ์ข่าวและความต้องการซื้อขายเชิงเศรษฐกิจโดยรวม
แน่นอนว่าความเสี่ยงยังคงมีอยู่ และไม่ซับซ้อน อัตราส่วนค่าธรรมเนียมอาจลดลงจากการแข่งขัน รูปแบบการเติบโตของ HIP-3 ได้ลดค่าธรรมเนียมของตลาดใหม่ลง 90% หรือมากกว่าเพื่อดึงดูดปริมาณการซื้อขาย เทรดเดอร์อาจปั่นปริมาณเพื่อรับรางวัลพอยต์ที่ยังไม่確定 ผู้ deploy รายเดียวอาจครอบงำตลาดทั้งหมด ในไตรมาสที่สองของปี 2026 trade.xyz คิดเป็นประมาณ 95% ของปริมาณการซื้อขาย HIP-3 การกำกับดูแลก็อาจขัดขวางลูกค้าชาวสหรัฐฯ จากการเข้าถึงสมุดคำสั่งเหล่านี้
นอกจากนี้ แม้โทเคนจะถูกซื้อคืนด้วยรายได้จากค่าธรรมเนียม มันก็ยังไม่ใช่หุ้นของแพลตฟอร์มซื้อขาย
HYPE อยู่ทั้งสองด้านของหลักการลงทุนข้อแรกที่กล่าวถึง later: ด้านหนึ่งมันเป็นตัวแทนของการเปิดรับผลตอบแทนทางเศรษฐกิจของแพลตฟอร์มซื้อขายทางอ้อม อีกด้านหนึ่งสำหรับผู้ถือส่วนใหญ่ มันยังคงเป็นสินทรัพย์ที่กลุ่มเก็งกำไรถือครอง ซึ่งราคาจะผันผวนตามอารมณ์ตลาดคริปโต
Hyperliquid สมควรได้รับการพูดถึงเป็นพิเศษในบทความนี้ เพราะมันนำเสนอกรณีศึกษาที่ชัดเจนที่สุดและใช้งานได้จริงแล้ว: เอนจินจับคู่คำสั่งซื้อขายกำลังพยายามกลายเป็นตลาดแลกเปลี่ยนแบบครบวงจรที่สามารถซื้อขายสินทรัพย์ได้เกือบทุกประเภท ซึ่งเป็นรูปแบบตลาดที่เอนจินเก็งกำไรทั้งสองขับเคลื่อนร่วมกันมุ่งไปสู่
Lighter: ทำไมตลาดจึงรองรับแพลตฟอร์มซื้อขายได้มากกว่าหนึ่งแห่ง?
หากมีเพียงแพลตฟอร์มเดียวที่ประสบความสำเร็จ อาจเป็นเพียงเรื่องราวของบริษัทเดียว แต่หากหลายแพลตฟอร์มประสบความสำเร็จพร้อมกัน แสดงว่ามีความต้องการของตลาดที่แท้จริงอยู่เบื้องหลัง
ตามข้อมูลปริมาณการซื้อขาย 30 วันย้อนหลังที่ DefiLlama รวบรวมเมื่อต้นเดือนตุลาคม Hyperliquid อยู่ที่ประมาณ 2.03 แสนล้านดอลลาร์ Variational 6.6 หมื่นล้านดอลลาร์ Aster 6 หมื่นล้านดอลลาร์ และ Lighter 5.6 หมื่นล้านดอลลาร์
นอกจากนี้ยังมีผู้เล่นรายเล็กจำนวนมากอีกด้วย ปริมาณการซื้อขายส่วนหนึ่งมาจากการซื้อขายแบบปั่น volumen ที่ขับเคลื่อนด้วยแรงจูงใจ ในเดือนตุลาคม 2025 DefiLlama เคยนำ Aster ออกจากอันดับเนื่องจากมีข้อกังวลเกี่ยวกับข้อมูลปริมาณการซื้อขาย แต่แม้จะหักลดปริมาณการซื้อขายเหล่านี้ลงในระดับหนึ่ง ขนาดของตลาดสัญญา perpetual บนเชนก็ยังคงใหญ่พอที่จะรองรับผู้ชนะได้หลายราย
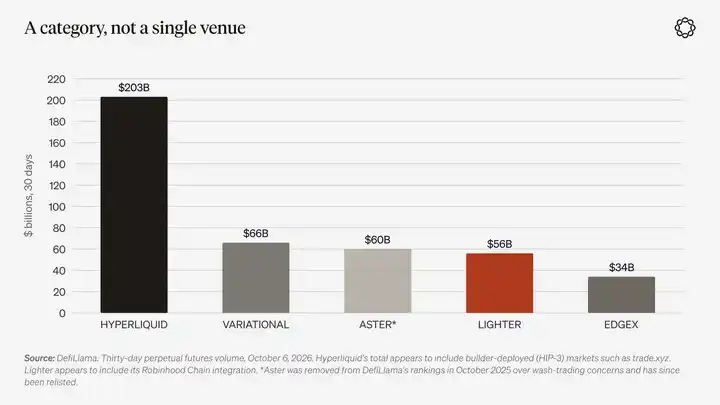
คำอธิบายแผนภูมิ: ปริมาณการซื้อขายสัญญา perpetual ในช่วง 30 วันที่ผ่านมา ณ วันที่ 6 ตุลาคม 2026 แหล่งที่มา: DefiLlama ปริมาณการซื้อขายรวมของ Hyperliquid ดูเหมือนจะรวมตลาดที่ déployé ผ่าน HIP-3 เช่น trade.xyz ด้วย ข้อมูลของ Lighter ดูเหมือนจะรวมธุรกิจการผสานรวม Robinhood Chain ของตนด้วย Aster เคยถูก DefiLlama นำออกจากอันดับในเดือนตุลาคม 2025 เนื่องจากข้อกังวลเรื่องการซื้อขายแบบ wash trading จากนั้นจึงกลับเข้าสู่อันดับอีกครั้ง
Lighter เป็นตัวเลือกการลงทุนตัวที่สองที่ชัดเจนที่สุดในขณะนี้
มันดำเนินการ order book ที่ผลการจับคู่คำสั่งซื้อขายสามารถตรวจสอบได้ด้วย zero-knowledge proof ไม่เรียกเก็บค่าธรรมเนียมการซื้อขายจากบัญชีทั่วไป และให้บริการซื้อขายหุ้น สินค้าโภคภัณฑ์ และ forex นอกเหนือจากคริปโตเคอร์เรนซี
Robinhood เข้าร่วมรอบระดมทุนของ Lighter ในเดือนพฤศจิกายน 2025
ตั้งแต่เดือนกรกฎาคมของปีนี้ การซื้อขายสัญญา perpetual ที่ Robinhood Wallet ให้บริการแก่ผู้ใช้ นอกสหรัฐอเมริกา ได้ดำเนินการผ่าน Lighter บน Robinhood Chain โดยทั้งสองฝ่ายใช้รูปแบบการแบ่งรายได้
โทเคน LIT ของ Lighter เปิดตัวในเดือนธันวาคม 2025
เนื่องจากผู้ใช้รายย่อยสามารถซื้อขายได้ฟรี Lighter จึงต้องพึ่งพาบัญชีระดับพรีเมียม ข้อตกลงความร่วมมือด้านการจัดจำหน่าย และมูลค่าเชิงเศรษฐกิจที่โทเคนสามารถ捕获ได้เพื่อสร้างรายได้
เมื่อวันที่ 20 กันยายน มีการ commit โค้ดชื่อ «Binary options support» (การรองรับไบนารีออปชัน) ปรากฏใน codebase ของระบบ proof ของ Lighter การอัปเดตนี้เพิ่มตำแหน่งแบบอิงผลลัพธ์และฟังก์ชันการชำระบัญชี
แน่นอนว่า การที่ฟีเจอร์หนึ่งปรากฏใน repository โค้ดไม่ได้หมายความว่ามันมีคุณค่าเชิงพาณิชย์แล้ว โค้ดเหล่านี้จะมีความหมายจริงก็ต่อเมื่อมีสภาพคล่องจริงปรากฏขึ้นที่อีกด้านของตลาด
แต่อย่างน้อยมันก็แสดงให้เห็นว่า Lighter มองว่าความต้องการของตลาดในอนาคตกำลังมุ่งไปในทิศทางใด
สัญญาเหตุการณ์: ผลิตภัณฑ์ทางการเงินที่ออกแบบมาสำหรับยุคสมาร์ทโฟน
สัญญาตลาดคาดการณ์และออปชันเป็นตัวแทนของสิทธิ์เรียกร้องผลตอบแทนที่แตกต่างกันสองประเภท
ในตลาดคาดการณ์ ผู้ซื้อขายซื้อสัญญา "ใช่" หรือ "ไม่ใช่" สำหรับข้อเท็จจริงที่จะได้รับการยืนยันในวันที่กำหนด ราคาสัญญาสามารถเข้าใจได้ว่าเป็นการกำหนดราคาความน่าจะเป็นของเหตุการณ์โดยตลาด ผู้ซื้อขายสูญเสียได้สูงสุดเพียงต้นทุนสัญญาที่จ่ายไป ไม่ต้องรับภาระค่าธรรมเนียมเงินทุน และไม่เผชิญกับการบังคับปิดสถานะ
เมื่อมองจากหน้าที่ทางสังคม ผลิตภัณฑ์ประเภทนี้ใกล้เคียงกับกลไกการเก็งกำไรแบบลอตเตอรี ผู้คนย่อมมีการตัดสินใจของตนเองเกี่ยวกับการแข่งขันกีฬา การเลือกตั้ง ข้อมูลเงินเฟ้อ หรือราคาสินทรัพย์อยู่แล้ว และตลาดคาดการณ์ช่วยให้พวกเขาสามารถแปลงการตัดสินใจเป็นผลตอบแทนที่เป็นไปได้ก่อนที่ข้อเท็จจริงจะถูกเปิดเผยในที่สุด
เมื่อเทียบกับผลิตภัณฑ์ทางการเงินจำนวนมากก่อนหน้านี้ ตลาดคาดการณ์เหมาะอย่างยิ่งสำหรับการซื้อขายผ่านมือถือ เพราะบัญชีเดียวกันสามารถถือการตัดสินใจเกี่ยวกับเหตุการณ์ระยะยาวและเข้าร่วมเดิมพันการแข่งขันกีฬาในบ่ายวันเสาร์ได้พร้อมกัน
ในเดือนมกราคม 2023 เมื่อเราเขียนบทความ discussing ตลาดคาดการณ์เป็นครั้งแรก Kalshi ยังอยู่ในสถานะ "เตรียมเปิดตัว" ผลิตภัณฑ์ที่เกี่ยวข้อง ขณะที่ Polymarket เพิ่งชำระค่าปรับต่อ CFTC และหยุดให้บริการแก่ผู้ใช้ในสหรัฐฯ
ปัจจุบัน Kalshi ได้กลายเป็นแพลตฟอร์มซื้อขายตลาดคาดการณ์ที่ได้รับใบอนุญาตในสหรัฐฯ มีรายงานว่าบริษัทกำลังมองหาการระดมทุนด้วยมูลค่าประมาณ 4 หมื่นล้านดอลลาร์
ส่วน Polymarket เป็นแพลตฟอร์มตลาดคาดการณ์ระดับโลก ปัจจุบันหลายคนถึงกับมองว่าเป็นแหล่งข้อมูลข่าวสาร แพลตฟอร์มได้กลับเข้าสู่ตลาดสหรัฐฯ อีกครั้งในช่วงปลายปี 2025
Robinhood รับบทบาทเป็นผู้จัดจำหน่าย และได้ค้นพบแล้วว่าสัญญาเหตุการณ์สามารถสร้างรายได้มากกว่าธุรกิจคริปโตเคอร์เรนซี
แพลตฟอร์มเหล่านี้ร่วมกันพิสูจน์ว่าความต้องการตลาดคาดการณ์ได้ขยายออกไปไกลเกินขอบเขตคริปโตเคอร์เรนซีแล้ว
ข้อโต้แย้งที่พบบ่อยที่สุดคือ: สิ่งที่เรียกว่าตลาดคาดการณ์ แท้จริงแล้วเป็นเพียงการพนันกีฬาที่เปลี่ยนชื่อเท่านั้น
ศูนย์วิจัย Pew ได้วิเคราะห์ข้อมูลปริมาณการซื้อขายตั้งแต่เดือนกรกฎาคม 2024 ถึงเมษายน 2026 ผลลัพธ์แสดงให้เห็นว่าสัญญาที่เกี่ยวข้องกับกีฬาคิดเป็น 80% ของปริมาณการซื้อขายบน Kalshi และ 39% ของปริมาณการซื้อขายบน Polymarket
ในช่วงฤดูร้อนปีนี้ สัดส่วนของการซื้อขายประเภทกีฬาเพิ่มขึ้นอีก ศูนย์วิจัย Pew ระบุว่าการเติบโตนี้ไม่สามารถอธิบายได้ง่ายๆ ว่าเกิดจากฟุตบอลโลก
หากโครงสร้างการซื้อขายนี้ยังคงดำเนินต่อไป ตลาดคาดการณ์อาจกลายเป็นเพียงแพลตฟอร์มพนันกีฬาที่มีการสร้างแบรนด์ที่ดีกว่าและอยู่ภายใต้การกำกับดูแลของรัฐบาลกลางเท่านั้น
แต่ถึงกระนั้น ตรรกะของ "นักลงทุนเจ้ามือ" ก็ยังคงใช้ได้ เพียงแต่มันจะเป็นตรรกะการลงทุนเกี่ยวกับโครงสร้างพื้นฐานการซื้อขายพนัน ไม่ใช่ตรรกะการลงทุนเกี่ยวกับตลาดข้อมูล
การทดสอบที่แท้จริงอยู่ที่ว่า เมื่อตารางการแข่งขันกีฬาไม่หนาแน่นอีกต่อไป ตลาดเหตุการณ์ทางการเมือง เศรษฐกิจมหภาค และองค์กรธุรกิจจะยังคงเติบโตต่อไปได้หรือไม่
หากไม่สามารถทำได้ นักลงทุนควรกำหนดสถานะการลงทุนที่เกี่ยวข้องตามตรรกะของโครงสร้างพื้นฐานการพนันกีฬา
คุณภาพของปริมาณการซื้อขายในตลาดก็สมควรได้รับความสนใจเช่นกัน
หนังสือพิมพ์ Wall Street Journal รายงานว่า CFTC กำลังสอบสวนข้อกล่าวหาเกี่ยวกับการซื้อขายแบบสมยอม (wash trading) ของ Kalshi โดย Kalshi ปฏิเสธข้อกล่าวหาดังกล่าว และกำลังยุติโครงการจูงใจด้านปริมาณการซื้อขายของตน
นี่เป็นเครื่องเตือนใจนักลงทุนอีกครั้งว่า ปริมาณการซื้อขายบางส่วนที่เปิดเผยทั่วทั้งอุตสาหกรรมนั้น แท้จริงแล้วถูกซื้อมาผ่านมาตรการจูงใจ
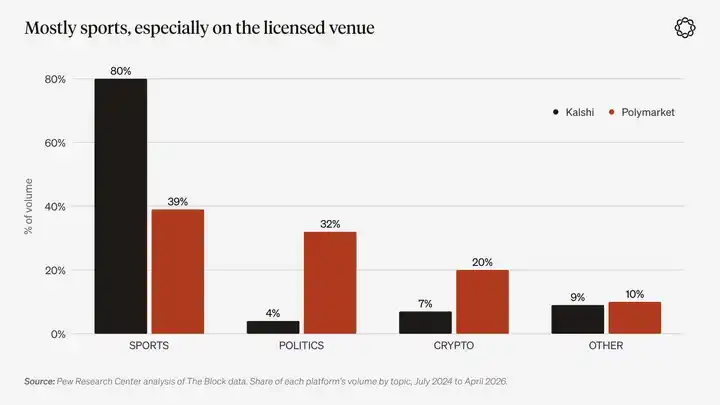
คำอธิบายแผนภูมิ: สัดส่วนปริมาณการซื้อขายตามหัวข้อของ Kalshi และ Polymarket ตั้งแต่เดือนกรกฎาคม 2024 ถึงเมษายน 2026 ที่มา: การวิเคราะห์ข้อมูล The Block โดย Pew Research Center
HIP-4 คือตลาดที่ Hyperliquid เปิดตัวสำหรับสัญญาเหตุการณ์ และเป็นรูปแบบการใช้งานของผลิตภัณฑ์ประเภทเดียวกันในสภาพแวดล้อมบนเชนที่ไม่ต้องขออนุญาต
มันทำงานร่วมกับตลาดสัญญาถาวรบน Hyperliquid ใช้หลักประกันเดียวกัน และโดยปกติจะชำระบัญชีตามผลลัพธ์ 0 หรือ 1
เมื่อวันที่ 2 พฤษภาคม 2026 ตลาดเหตุการณ์ที่ผ่านการคัดกรองได้เปิดตัวอย่างเป็นทางการ ผลิตภัณฑ์แรกคือสัญญาไบนารีบิตคอยน์ที่ชำระบัญชีรายวัน ซึ่งชำระบัญชีเวลา 06:00 น. ตามเวลาสากลเชิงพิกัด
วันที่ 29 สิงหาคม HIP-4 เปิดให้ผู้ใช้ทุกคนสามารถติดตั้งตลาดได้ ผู้ติดตั้งต้องสเตก 500,000 HYPE หากผู้สร้างสร้างตลาดที่ไม่สมเหตุสมผลหรือไม่สามารถชำระบัญชีได้ตามปกติ ผู้ตรวจสอบสามารถริบทรัพย์สินที่สเตกไว้ได้
Outcome, Skew และ trade.xyz เป็นผู้ติดตั้งกลุ่มแรก
ณ ต้นเดือนตุลาคม ตามสถิติจากแพลตฟอร์มข้อมูลต่างๆ ปริมาณการซื้อขายสะสมของ HIP-4 อยู่ที่ประมาณ 317 ล้านถึง 395 ล้านดอลลาร์
ในช่วง 30 วันที่ผ่านมาถึงวันที่ 5 ตุลาคม ปริมาณการซื้อขายอยู่ที่ประมาณ 45 ล้านดอลลาร์ เมื่อเทียบกันแล้ว เฉพาะแพลตฟอร์ม Kalshi เพียงแห่งเดียว ในเดือนกันยายนปีนี้ถึงวันที่ 29 มีปริมาณการซื้อขายสูงถึงประมาณ 53,000 ล้านดอลลาร์
HIP-4 ในปัจจุบันยังคงเป็นเพียงพื้นฐานทางการเงินดั้งเดิมประเภทหนึ่งเท่านั้น หากจะเปรียบเทียบขนาดการซื้อขายในระยะนี้ว่าเป็น Polymarket ตัวที่สอง ก็เท่ากับเป็นการอธิบายเครื่องมือทางการเงินพื้นฐานเพียงชนิดเดียวว่าเป็นธุรกิจที่เติบโตเต็มที่แล้ว
นวัตกรรมที่ HIP-4 นำมาอย่างแท้จริงคือความเป็นเอกภาพของระบบบัญชี
เวลา 3 นาทีเช้ามืด เทรดเดอร์สามารถถือสัญญา Bitcoin Perpetual ฝั่ง Long และสัญญาไบนารีฝั่ง Long ที่ให้ผลตอบแทนเมื่อราคา mark เดียวกันลดลงต่ำกว่าราคาใช้สิทธิ์ที่กำหนด ภายใต้สมุดคำสั่งเดียวกันและยอดเงินหลักประกันเดียวกันได้พร้อมกัน
แพลตฟอร์มอื่นก็กำลังมุ่งไปในทิศทางที่คล้ายกัน Polymarket เข้าร่วมสัญญา Perpetual นอกสหรัฐฯ ในเดือนกันยายน ขณะที่ Kalshi เริ่มให้บริการผลิตภัณฑ์ประเภทนี้ตั้งแต่เดือนมิถุนายน
เมื่อตลาดคาดการณ์และแพลตฟอร์มซื้อขายสัญญา Perpetual หลอมรวมเข้าด้วยกันมากขึ้น ข้อได้เปรียบที่ HIP-4 มีแนวโน้มจะรักษาไว้ได้ในระยะยาวคือการสามารถจดทะเบียนตลาดใหม่ได้โดยไม่ต้องขออนุญาต
อย่างไรก็ตาม ค่าธรรมเนียมจำเป็นต้องแบ่งปันกับผู้ deploy ดังนั้นหากผู้สร้างรายใดรายหนึ่งครอบครองแม่แบบสัญญาหลัก โปรโตคอล Hyperliquid อาจรักษาแบรนด์ไว้ได้ แต่ต้องยอมสละรายได้ค่าธรรมเนียมส่วนใหญ่ไป
นี่คือความเสี่ยงเดียวกับที่ HIP-3 เผชิญ เพียงแต่เกิดขึ้นกับผลิตภัณฑ์สัญญาประเภทอื่น
ออปชันจดทะเบียน: ตลาดความผันผวนที่ยังไม่เติบโตเต็มที่
ออปชันเป็นผลิตภัณฑ์ทางการเงินที่สร้างยากกว่าสัญญาเหตุการณ์
ออปชันหนึ่งสัญญามีราคาใช้สิทธิ์ วันหมดอายุ ตัวชี้วัดความเสี่ยงแบบกรีก และพื้นผิวความผันผวนที่สมบูรณ์ ต้องมีคนเสนอราคาสัญญาเหล่านี้และยินดีเป็นคู่สัญญาอีกฝั่งหนึ่งของการซื้อขาย ซึ่งนำมาซึ่งปัญหาสภาพคล่องที่แตกต่างจากสัญญาเหตุการณ์
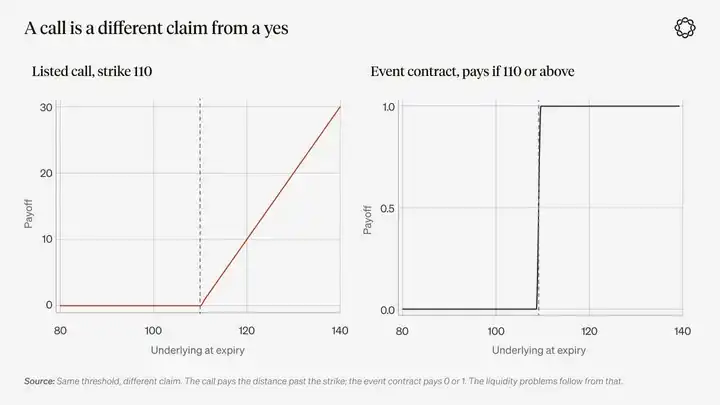
คำอธิบายแผนภูมิ: เกณฑ์ราคาเดียวกัน สอดคล้องกับสิทธิ์เรียกร้องผลตอบแทนที่แตกต่างกัน ผลตอบแทนของคอลออปชันขึ้นอยู่กับส่วนที่ราคาสินทรัพย์อ้างอิงเกินกว่าราคาใช้สิทธิ์ ขณะที่ผลตอบแทนของสัญญาเหตุการณ์มักมีเพียงสองผลลัพธ์คือ 0 หรือ 1 ปัญหาสภาพคล่องที่เกิดขึ้นจึงแตกต่างกันด้วย
นักลงทุนรายย่อยได้พิสูจน์อย่างชัดเจนแล้วว่าพวกเขามีความต้องการอย่างแรงกล้าต่อผลิตภัณฑ์ทางการเงินที่มีการขาดทุนจำกัดแต่มีศักยภาพผลตอบแทนที่มีลักษณะนูน
ไม่ว่าจะเป็นออปชันหมดอายุวันเดียวของดัชนี S&P 500 หรือรายได้จากการซื้อขายออปชันรายไตรมาสของ Robinhood สูงถึง 342 ล้านดอลลาร์ ล้วนชี้ให้เห็นถึงสิ่งนี้
ความต้องการเก็งกำไรแบบลอตเตอรีนั้นยินดีจ่ายสำหรับโครงสร้างผลตอบแทนแบบนูน โดยเฉพาะอย่างยิ่งเมื่อแพลตฟอร์มซื้อขายสมัยใหม่ทำให้ผลิตภัณฑ์ประเภทนี้สะดวกมากแล้ว แต่ในตลาดบนเชน สมุดคำสั่งออปชันที่มีขนาดจริงยังคงมีขนาดเล็กมาก
Derive ได้กลายเป็นแพลตฟอร์มหลักสำหรับการซื้อขายออปชันบนเชน ณ กลางเดือนกันยายนของปีนี้ Derive คิดเป็นประมาณ 87% ของมูลค่าการซื้อขายพรีเมียมออปชันบนเชนทั้งหมดในปี 2026 จากข้อมูลของวันซื้อขายที่เปิดเผยวันหนึ่งในเดือนกันยายน ปริมาณการซื้อขายออปชันของ Derive อยู่ที่ 163 ล้านดอลลาร์ เมื่อเทียบกับ Deribit ที่มีปริมาณการซื้อขายในวันเดียวกันที่ 3.56 พันล้านดอลลาร์ Deribit ปัจจุบันเป็นของ Coinbase และถือครองสัญญาออปชันที่ยังไม่ปิดสถานะ (open interest) ทั่วโลกเกือบ 80%
อีกแพลตฟอร์มหนึ่งคือ Paradex ซึ่ง incubated โดยเครือข่ายการซื้อขายสถาบันของ Paradigm เมื่อกลางเดือนกันยายน Paradex ได้เชื่อมต่อกับเครื่องมือขอใบเสนอราคา (RFQ) ของ Paradigm ภายในสี่วันถัดมา ขนาดสัญญาออปชันที่ยังไม่ปิดสถานะของแพลตฟอร์มเติบโตขึ้นเป็น 2.6 เท่า แตะระดับ 202 ล้านดอลลาร์
แม้จะรวมแพลตฟอร์มซื้อขายออปชันบนเชนทั้งหมดเข้าด้วยกัน ขนาดของพวกมันเมื่อเทียบกับ Deribit ก็ยังเล็กจนแทบจะมองข้ามได้
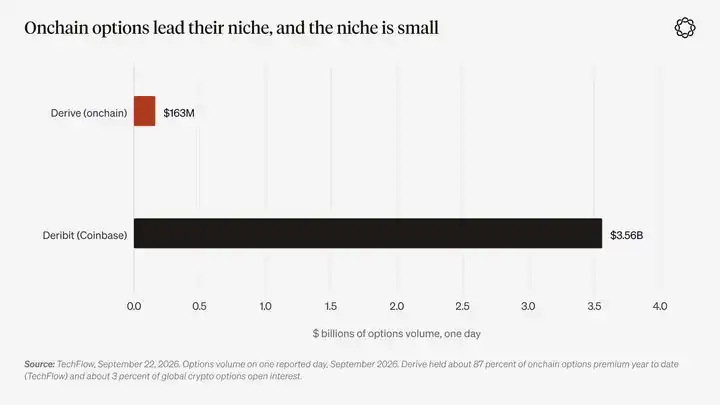
คำอธิบายแผนภูมิ: ปริมาณการซื้อขายออปชันในวันซื้อขายที่เปิดเผยวันหนึ่งในเดือนกันยายน 2026 ที่มา: TechFlow, 22 กันยายน 2026 Derive นับจากต้นปีคิดเป็นประมาณ 87% ของมูลค่าการซื้อขายพรีเมียมออปชันบนเชน (Alea Research) และประมาณ 3% ของสัญญาออปชันที่ยังไม่ปิดสถานะทั่วโลก
สาเหตุที่พื้นผิวความผันผวน (volatility surface) ของออปชันบนเชนขาดสภาพคล่องนั้น ส่วนใหญ่มาจากโครงสร้างตลาดเอง
สำหรับสัญญาฟิวเจอร์สแบบ perpetual สินทรัพย์อ้างอิงแต่ละประเภทต้องการเพียงสมุดคำสั่งเดียว แต่สำหรับออปชัน สินทรัพย์อ้างอิงแต่ละประเภท ราคาใช้สิทธิแต่ละระดับ วันหมดอายุแต่ละวัน และประเภทออปชันแต่ละแบบ อาจต้องใช้สมุดคำสั่งแยกกัน ดังนั้นสภาพคล่องจึงถูกกระจายไปยังสัญญาที่แตกต่างกันจำนวนมาก
จนกว่าแพลตฟอร์มซื้อขายคริปโตจะทำให้การซื้อขายออปชันเรียบง่ายเหมือนออปชันที่หมดอายุวันเดียวของดัชนี S&P 500 และสร้างพื้นผิวความผันผวนที่มีคนยินดีป้องกันความเสี่ยงอย่างแท้จริง ออปชันจดทะเบียนก็ยังคงเป็นตลาดเฉพาะกลุ่มที่มีความต้องการจริงแต่สมุดคำสั่งมีสภาพคล่องบางเบา
การทำความเข้าใจ Derive และ Paradex อย่างเหมาะสมกว่าคือมองพวกมันเป็นออปชันคอลราคาถูกสำหรับพื้นผิวความผันผวนของออปชันในอนาคตที่ค่อยๆ ก่อตัวขึ้น
ในขณะเดียวกัน แพลตฟอร์มซื้อขายสามารถสร้างรายได้จากความต้องการผลตอบแทนแบบ convexity ที่เข้าถึงได้ง่ายกว่าผ่านช่องทางอื่น: ตลาดที่มีการกำกับดูแลเสนอออปชันที่หมดอายุวันเดียว ขณะที่สถานที่ซื้อขายอื่นเสนอสัญญาอีเวนต์
Hyperliquid อาจเป็นหนึ่งในแพลตฟอร์มแรกๆ ที่พยายามแก้ไขปัญหานี้
เมื่อต้นเดือนตุลาคมที่ผ่านมา Jeff Yan ผู้ก่อตั้ง Hyperliquid ให้สัมภาษณ์ในพอดแคสต์ Empire ของ Blockworks ว่า ออปชันมีแนวโน้มสูงที่จะเป็นทิศทางการพัฒนาขั้นต่อไปของแพลตฟอร์ม
เขาชี้ให้เห็นว่า HIP-4 ได้มอบเส้นทางที่ชัดเจนให้กับผู้สร้างระบบนิเวศในการพัฒนโปรโตคอลออปชัน และสืบทอดสมุดคำสั่งซื้อสินทรัพย์จริง (spot order book) กลไกหลักประกันพอร์ตโฟลิโอ และความสามารถในการป้องกันความเสี่ยงแบบ Delta ผ่านตลาดสัญญาฟิวเจอร์สแบบ perpetual ที่มีอยู่ของ Hyperliquid
อย่างไรก็ตาม เขาไม่ได้ระบุกรอบเวลาที่ชัดเจน
หากในที่สุดมีผู้ที่สามารถพัฒนาผลิตภัณฑ์ประเภทนี้ได้สำเร็จ แพลตฟอร์มซื้อขายที่มีสภาพคล่องสัญญาฟิวเจอร์สแบบ perpetual บนเชนลึกที่สุด ก็มีแนวโน้มสูงที่จะเป็นสถานที่ที่เหมาะสมที่สุดในการค่อยๆ สร้างพื้นผิวความผันผวนของออปชัน (volatility surface) ที่สมบูรณ์
จะสร้างพอร์ตโฟลิโออย่างไร?
พอร์ตโฟลิโอที่สร้างขึ้นรอบหัวข้อนี้สามารถแบ่งออกเป็นสี่ส่วน
การถือครองหลักควรเป็นแพลตฟอร์มซื้อขายที่มีกำไรจริงหรือมีรายได้จากค่าธรรมเนียม และมีช่องทางการกระจายสินค้าที่ยากที่คู่แข่งจะแย่งชิงไปได้
การถือครองแบบดาวเทียมสามารถจัดสรรให้กับแพลตฟอร์มซื้อขายที่ใหม่กว่า ซึ่งรูปแบบธุรกิจและผลตอบแทนทางเศรษฐกิจยังต้องได้รับการพิสูจน์
โอกาสลงทุนระยะเริ่มต้นมาจากพื้นฐานทางการเงินบางประเภท เช่น แพลตฟอร์มซื้อขายออปชันบนเชน ผลิตภัณฑ์เหล่านี้อาจมีบทบาทสำคัญอย่างยิ่งในอนาคต หรืออาจไม่มีคุณค่าใดๆ เลยในที่สุด
สำหรับแพลตฟอร์มซื้อขายเอกชนที่ยังไม่จดทะเบียนและยังไม่สามารถลงทุนได้ในขณะนี้ สามารถใส่ไว้ในรายการเฝ้าติดตามก่อน
ส่วนสินทรัพย์ที่กลุ่มนักเก็งกำไรถือครองโดยตรง เช่น ห้องปฏิบัติการ AI, Meme, คริปโตเคอร์เรนซี และทีมกีฬา ที่จดทะเบียนบนแพลตฟอร์มซื้อขาย ควรถูกแยกออกจากพอร์ตโฟลิโอนี้
น้ำหนักการลงทุนและความมั่นใจในการตัดสินใจที่เฉพาะเจาะจง จะถูกDiscussเพิ่มเติมในรายงานแนวโน้มประจำปีของเรา
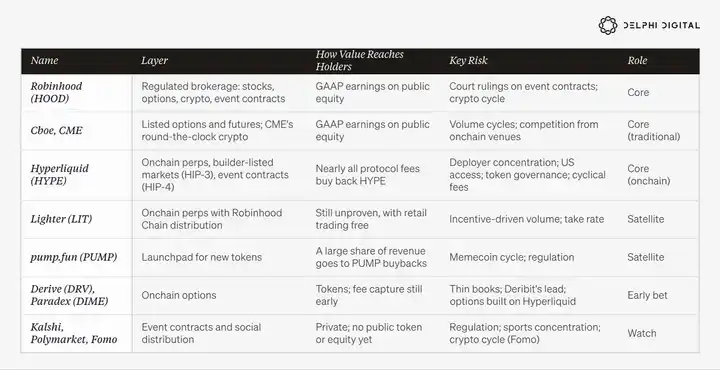
การจัดการพอร์ตโฟลิโอนี้จำเป็นต้องปฏิบัติตามหลักการห้าข้อ
1. แยกการจัดการสินทรัพย์ที่เจ้ามือถือครองออกจากสินทรัพย์ที่กลุ่มนักเก็งกำไรถือครอง
หากรายได้ขององค์กรมาจากค่าธรรมเนียมที่เรียกเก็บจากการซื้อขายเก็งกำไรของผู้อื่น แสดงว่าองค์กรนั้นเป็นเจ้ามือ หากสินทรัพย์ใดเป็นเป้าหมายของการเก็งกำไรโดยตัวมันเอง แสดงว่าสินทรัพย์นั้นเป็นสินทรัพย์ที่กลุ่มนักเก็งกำไรถือครอง
สินทรัพย์บางประเภท เช่น HYPE อาจมีคุณสมบัติสองอย่างพร้อมกัน ดังนั้นในการกำหนดขนาดสถานะจึงต้องตระหนักถึงคุณสมบัติสองด้านนี้อย่างเพียงพอ
2. ให้ความสำคัญกับอัตราส่วนการแบ่งค่าธรรมเนียมและโครงสร้างรายได้ ไม่ใช่เพียงปริมาณการซื้อขาย
"เงินโง่" ที่วอลเตอร์ แบจฮอตกล่าวถึง อาจทำให้แพลตฟอร์มซื้อขายที่ให้บริการผลิตภัณฑ์ฟรีมีปริมาณการซื้อขายที่สูงเกินจริง
รูปแบบการเติบโตของ Hyperliquid กลไกการยกเว้นค่าธรรมเนียมสำหรับการซื้อขายรายย่อยของ Lighter และรูปแบบการชำระเงินเพื่อลำดับคำสั่งซื้อ (PFOF) ของ Robinhood ล้วนเป็นแนวทางแก้ไขที่แตกต่างกันสำหรับปัญหาทางธุรกิจเดียวกัน แต่แต่ละรูปแบบก็มีวิธีที่อาจล้มเหลวได้ของตัวเอง
หากปริมาณการซื้อขายมหาศาลในที่สุดไม่สามารถแปลงเป็นรายได้ที่แพลตฟอร์มสามารถรับได้จริง มันก็เป็นเพียงกิจกรรมการซื้อขาย ไม่ใช่คุณค่าทางเศรษฐกิจที่นักลงทุนสามารถคว้าไว้ได้
3. มองการกำกับดูแลว่าเป็นส่วนหนึ่งของรูปแบบธุรกิจ
แพลตฟอร์มซื้อขายที่มีใบอนุญาต แม้ขนาดธุรกิจจะถูกจำกัด ก็ยังอาจเป็นธุรกิจที่มีคุณภาพได้ เช่นเดียวกับธุรกิจลอตเตอรี่ของแต่ละรัฐในสหรัฐฯ
แพลตฟอร์มซื้อขายที่ไม่มีใบอนุญาตอาจถูกบังคับให้ย้ายไปยังตลาดต่างประเทศ แต่ก็ยังสามารถดำเนินการต่อได้ในช่วงที่ตลาดสหรัฐฯ ปิดทำการ
หากนักลงทุนเดิมพันเพียงรูปแบบใดรูปแบบหนึ่ง ก็เท่ากับเดิมพันว่าศาลจะตัดสินอย่างไร
4. ให้ความสำคัญกับเครื่องมือการลงทุนที่ใกล้เคียงกับส่วนของผู้ถือหุ้นในโครงสร้างพื้นฐานการซื้อขายมากที่สุด
Robinhood เปิดเผยข้อมูลกำไรที่สอดคล้องกับหลักการบัญชีที่ยอมรับทั่วไปของสหรัฐฯ (GAAP) ส่วน Hyperliquid เปิดเผยรายได้ค่าธรรมเนียมและการซื้อคืนโทเค็น
ทั้งสองเป็นเครื่องมือการลงทุนประเภทที่แตกต่างกัน มีโครงสร้างการกำกับดูแลและความเสี่ยงส่วนท้ายที่แตกต่างกัน แต่ระดับความคล้ายคลึงกันในคุณสมบัติทางเศรษฐกิจยังคงสูงกว่าระดับความคล้ายคลึงระหว่างฝ่ายใดฝ่ายหนึ่งกับสินทรัพย์เก็งกำไรที่จดทะเบียนซื้อขายบนแพลตฟอร์มของตน
5. กำหนดสถานะตามแนวโน้มวัฒนธรรมระยะยาว ไม่ใช่ผลประกอบการรายไตรมาส
เมื่อช่องว่างระหว่างความเป็นจริงกับอนาคตค่อยๆ แคบลง วัฒนธรรมการเก็งกำไรก็จะจางหายไปด้วย ตัวอย่างเช่น เมื่อรายได้จากค่าจ้างกลับมาเพียงพอต่อการซื้อที่อยู่อาศัย เมื่อตำแหน่งงานระดับเริ่มต้นกลับมาปรากฏ หรือเมื่อเทคโนโลยีใหม่ในที่สุดกลายเป็นเรื่องธรรมดาและน่าเบื่อเหมือนไฟฟ้า แรงผลักดันที่กระตุ้นการเก็งกำไรก็จะอ่อนลง
แต่ก่อนถึงตอนนั้น วงล้อก็จะหมุนต่อไป เพียงแต่เป้าหมายการเก็งกำไรบนวงล้อจะเปลี่ยนแปลงไปเรื่อยๆ
แนวโน้มนี้จะมุ่งไปสู่จุดใดในที่สุด?
แนวโน้มนี้มีจุดจบที่เป็นไปได้หลักสองประการ
ประการแรก คือสิ่งต่างๆ มากขึ้นในชีวิตจะกลายเป็นสิ่งที่สามารถซื้อขายได้ เช่น การเลือกตั้ง การตัดสินใจเรื่องอัตราดอกเบี้ย สภาพอากาศ การเปิดตัวผลิตภัณฑ์ชิ้นต่อไปของบริษัท หรือการแข่งขันนัดถัดไปของนักกีฬา
ขนาดของการเดิมพันแต่ละครั้งอาจเล็กลง ความเร็วในการดำเนินการเร็วขึ้น ความถี่สูงขึ้น และการซื้อขายที่มากขึ้นจะถูกดำเนินการโดยอัตโนมัติผ่านซอฟต์แวร์
AI เอเจนต์ที่ดำเนินการแทนผู้ใช้ อาจแสดงความเห็นต่อตลาดเดียวกันผ่านสัญญาหลายสิบฉบับบนแพลตฟอร์มซื้อขายหลายแห่ง โดยที่ผู้ใช้ไม่จำเป็นต้องเปิดแอปซื้อขายเลย
สิ่งนี้จะผลักดันให้มูลค่าทางเศรษฐกิจรวมศูนย์ไปยังผู้ดำเนินการระบบจับคู่คำสั่งซื้อและชั้นการชำระบัญชีมากยิ่งขึ้น
หากพัฒนาไปตามเส้นทางนี้ ความเข้มข้นของกิจกรรมเก็งกำไรยังคงขึ้นลงตามวัฏจักรตลาด แต่โครงสร้างพื้นฐานระดับรากฐานจะขยายตัวอย่างต่อเนื่อง ในที่สุด เจ้ามือจะยิ่งมีลักษณะคล้ายกับกิจการสาธารณูปโภคที่ให้บริการพื้นฐานสาธารณะ
จุดจบประการที่สอง คือสิ่งที่ความคลั่งไคล้เก็งกำไรทางประวัติศาสตร์ทุกรอบที่กล่าวถึงในบทความนี้ล้วนเคยเผชิญมาแล้ว
กิจกรรมเก็งกำไรในขนาดใหญ่เช่นนี้ ในอดีตไม่มีข้อยกเว้นใดที่จบลงด้วยการพังทลาย ไม่มีเหตุผลเพียงพอที่จะเชื่อว่าครั้งนี้จะแตกต่างออกไป สิ่งที่สำคัญจริงๆ คืออะไรจะอยู่รอดได้หลังฟองสบู่แตก
ทางรถไฟเป็นแบบอย่างทางประวัติศาสตร์ที่ชัดเจนที่สุด ผู้ถือหุ้นได้รับความเสียหายอย่างหนัก แต่เครือข่ายทางรถไฟยังคงอยู่ต่อไป
แน่นอนว่าเจ้ามือก็ไม่ได้รับผลกระทบโดยสิ้นเชิง FTX สุดท้ายลดลงเหลือศูนย์ และเมื่อกลุ่มนักเก็งกำไรถอนตัวออกจากตลาด รายได้ของแพลตฟอร์มซื้อขายก็จะลดลงอย่างมากเช่นกัน
การดิ่งลงของตลาดเมื่อวันที่ 10 ตุลาคม 2025 เป็นการทดสอบภาวะกดดันในขนาดที่เล็กกว่า
ในเหตุการณ์การชำระบัญชีรายวันที่ใหญ่ที่สุดเป็นประวัติการณ์ ผู้ก่อตั้ง Hyperliquid กล่าวว่าแพลตฟอร์มมีอัตราการทำงานปกติ 100% และไม่มีหนี้เสียเกิดขึ้น
อย่างไรก็ตาม ตลาดซื้อขายหลักทรัพย์จำเป็นต้องเปิดใช้กลไกการลดสถานะอัตโนมัติแบบข้ามหลักประกันเป็นครั้งแรกในรอบกว่าสองปี
ในช่วงที่ตลาดพังทลาย แพลตฟอร์มซื้อขายที่ดำเนินการอย่างดีอาจสูญเสียรายได้ ขณะที่สินทรัพย์ที่กลุ่มนักเก็งกำไรถืออยู่อาจลดลงเหลือศูนย์โดยตรง
เส้นทางการพัฒนาทั้งสองนี้ไม่ได้กีดกันซึ่งกันและกัน ในความเป็นจริง ผลลัพธ์ที่เป็นไปได้มากที่สุดคือทั้งสองสิ่งเกิดขึ้นพร้อมกัน ฟองสบู่เก็งกำไรจะแตกสักวันหนึ่งในที่สุด แต่โครงสร้างพื้นฐานที่เกี่ยวข้องจะยังคงอยู่ต่อไปหลังการพังทลาย และจะถูกถือครองโดยบริษัทบางแห่ง
ต่อไป เราจะใช้ตัวชี้วัดต่อไปนี้เพื่อตัดสินว่าตลาดกำลังพัฒนาไปตามเส้นทางใด
เรากำลังจับตาดูตัวชี้วัดใดบ้าง?
ในปีข้างหน้า เราจะติดตามสัญญาณต่อไปนี้อย่างต่อเนื่อง และค่อยๆ ทำให้เป็นเชิงปริมาณ
1. ส่วนแบ่งตลาด
แพลตฟอร์มซื้อขายบนเชนจะสามารถแย่งปริมาณการซื้อขายสัญญาฟิวเจอร์สแบบ perpetual จากกระดานแลกเปลี่ยนแบบรวมศูนย์ขนาดใหญ่ได้อย่างต่อเนื่อง หรือเพียงแค่ได้รับประโยชน์จากการเติบโตของตลาดสัญญาฟิวเจอร์สแบบ perpetual โดยรวม?
2. ตลาดสัญญาเหตุการณ์หลังฟุตบอลโลก
เมื่อตารางการแข่งขันกีฬาไม่หนาแน่นอีกต่อไป สัญญาเหตุการณ์จะยังคงเป็นแหล่งรายได้ที่ยั่งยืนของโบรกเกอร์ได้หรือไม่? ขอบเขตธุรกิจของตลาดพยากรณ์จะขยายจากกีฬาไปสู่ด้านอื่นๆ ได้หรือไม่?
3. การซื้อขายสินทรัพย์แบบดั้งเดิมผ่านโครงสร้างพื้นฐานคริปโต
หุ้น สินค้าโภคภัณฑ์ และ Forex จะยังคงย้ายขึ้นสู่เชนอย่างต่อเนื่องหรือไม่? ในขณะเดียวกัน กระดานแลกเปลี่ยนแบบดั้งเดิมจะลดช่องว่างกับแพลตฟอร์มซื้อขายคริปโตได้เร็วเพียงใด ผ่านการซื้อขายตลอด 24 ชั่วโมงและหุ้นแบบโทเคน?
4. คำตัดสินของศาล
สัญญาเหตุการณ์จะถูกตัดสินว่าเป็นฟิวเจอร์สหรือ被视为การพนัน? และการกำหนดลักษณะทางกฎหมายนี้จะทำให้แพลตฟอร์มซื้อขายในสหรัฐฯ กับแพลตฟอร์มนอกชายฝั่งพัฒนาไปในเส้นทางที่แตกต่างกันหรือไม่?
5. ผลกระทบของ AI ต่อค่าไฟฟ้าและการเลือกตั้ง
ต้นทุนการสร้างโครงสร้างพื้นฐาน AI จะยังคงสะท้อนอยู่ในค่าไฟฟ้าครัวเรือนและการเลือกตั้งทางการเมืองหรือไม่? ตลาดแรงงานระดับเริ่มต้นจะฟื้นตัวได้หรือไม่?
สถานการณ์ใดจะพิสูจน์ว่าการประเมินของเราผิด?
หากอัตราดอกเบี้ยที่แท้จริงยังคงอยู่ในระดับสูงเป็นเวลานาน ในขณะที่ตลาดที่อยู่อาศัยกลับเข้าถึงได้ง่ายขึ้น เครื่องยนต์เก็งกำไรแบบลอตเตอรีก็อาจอ่อนแรงลง การขึ้นอัตราดอกเบี้ยล่าสุดของเฟด และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่สูงกว่า 5% กำลังทดสอบการประเมินนี้
หากคลื่นการก่อสร้าง AI ทำให้ตลาดเกิดฉันทามติในวงกว้าง แทนที่จะสร้างความขัดแย้งใหม่ๆ อย่างต่อเนื่อง หรือหากการใช้จ่ายด้านทุนของ AI เองเริ่มชะลอตัวลง เครื่องยนต์เก็งกำไรแบบก่อสร้างก็จะอ่อนแรงลงเช่นกัน
หากอัตราส่วนค่าธรรมเนียมของแพลตฟอร์มซื้อขายถูกกดลงจนถึงศูนย์จากการแข่งขัน หรือปริมาณการซื้อขายยังคงอยู่ได้เพียงเพราะแผนจูงใจ ตลาดก็จะไม่เหลือคุณค่าทางเศรษฐกิจที่แท้จริงให้ถือครองมากนัก แม้จะยังมีกิจกรรมการซื้อขายจำนวนมากก็ตาม
หากรัฐบาลตัดสินใจในระดับการเมืองที่จะมองทั้งอุตสาหกรรมว่าเป็นความชั่วที่ควรถูกจำกัด และบังคับใช้มาตรการกำกับดูแลที่เกี่ยวข้องอย่างจริงจัง ในที่สุดตลาดอาจเหลือเพียงแพลตฟอร์มซื้อขายที่มีใบอนุญาตจำนวนน้อยลง ศาลสูงสุดของสหรัฐฯ อาจมีโอกาสในไม่ช้าที่จะผลักดันตลาดไปในทิศทางนี้ผ่านคำตัดสินที่เกี่ยวข้อง
นอกจากนี้ กรอบการวิเคราะห์ "เครื่องยนต์เก็งกำไรสองตัว" เองก็มีปัญหาอยู่เช่นกัน หากเหตุการณ์เก็งกำไรในประวัติศาสตร์ทุกครั้งสามารถถูกอธิบายย้อนหลังได้ว่าเป็นการเก็งกำไรเชิงสร้างสรรค์หรือการเก็งกำไรแบบลอตเตอรี กรอบนี้ก็ดูจะกว้างเกินไปและขาดพลังในการอธิบายที่เพียงพอ
ดังนั้น เกณฑ์การทดสอบที่แท้จริงควรเจาะจงมากกว่านี้: นักเก็งกำไรหมุนเวียนสินทรัพย์ที่ซื้อขายอยู่ตลอดเวลา แต่แพลตฟอร์มที่ทำหน้าที่จับคู่และชำระบัญชีธุรกรรมเหล่านี้ สามารถสร้างรายได้อย่างต่อเนื่องได้หรือไม่?
ความผิดพลาดที่เกิดขึ้นได้บ่อยที่สุด คือการถือสินทรัพย์ที่กลุ่มนักเก็งกำไรเดิมพันอยู่ แต่กลับเข้าใจผิดว่าตนเองลงทุนในเจ้ามือ
หก คำตอบของเรา
แท้จริงแล้วการเก็งกำไรคือปฏิกิริยาของสังคมต่อการเปลี่ยนแปลงทางเทคโนโลยี หรือเป็นปฏิกิริยาต่อความเสื่อมถอยของระเบียบการเมืองและ monetary? คำตอบของเราคือ: การเก็งกำไรคือปฏิกิริยาของผู้คนต่อช่องว่างบางอย่าง และพลังทั้งสองข้างต้นล้วนสามารถสร้างช่องว่างนี้ได้
การเปลี่ยนแปลงทางเทคโนโลยีเปิดช่องว่างนี้จากด้านบน มอบเรื่องราวเกี่ยวกับการสร้างสรรค์และการเติบโตในอนาคตให้แก่กลุ่มคน ส่วนระเบียบการเมืองและ monetary ที่อยู่ภายใต้แรงกดดันเปิดช่องว่างนี้จากด้านล่าง ยื่นลอตเตอรีให้แก่กลุ่มคน
ในทางประวัติศาสตร์ พลังทั้งสองนี้มักทำงานแยกจากกัน และเมื่อเครื่องยนต์นโยบายเริ่มทำงาน โดยปกติรัฐจะเป็นผู้ผลักดันโอกาสเก็งกำไรบางอย่างลงไปสู่สาธารณชนจากบนลงล่าง
แต่ในปัจจุบัน เครื่องยนต์ทั้งสองกำลังทำงานพร้อมกัน
การเก็งกำไรแบบลอตเตอรีไม่เพียงได้รับการผลักดันจากนโยบายรัฐบาลเท่านั้น แต่ยังได้รับการผลักดันจากครัวเรือนทั่วไปจากล่างขึ้นบนเช่นกัน และเทคโนโลยีเดียวกันกำลังขับเคลื่อนกิจกรรมเก็งกำไรทั้งสองประเภทพร้อมกัน
สภาพแวดล้อมของตลาดเองก็เปลี่ยนแปลงไป ในอดีต การมีส่วนร่วมในการเก็งกำไรเชิงสร้างสรรค์ต้องใช้โบรกเกอร์หลักทรัพย์ ส่วนการมีส่วนร่วมในการเก็งกำไรแบบลอตเตอรีต้องใช้เจ้ามือรับพนัน ปัจจุบันกิจกรรมทั้งสองสามารถทำได้ผ่านโทรศัพท์เครื่องเดียวกัน ทั้งสองยังเผชิญกับสถานะทางกฎหมายที่ยังไม่มีข้อสรุป โดยข้อพิพาทที่เกี่ยวข้องยังคงดำเนินอยู่ในศาล
ในขณะเดียวกัน การปฏิบัติตามนโยบายในช่วงสิบห้าปีที่ผ่านมาทำให้ผู้คนค่อยๆ ก่อตัวเป็นความเข้าใจว่า การสะสมความมั่งคั่งผ่านเส้นทางแบบดั้งเดิมนั้น อัตราการเติบโตแบบทบต้นไม่เร็วพออีกต่อไป
สิ่งที่ผู้คนเดิมพันจะเปลี่ยนแปลงอยู่ตลอดเวลา และชื่อของสินทรัพย์ยอดนิยมก็จะเปลี่ยนไปเรื่อยๆ แต่กลุ่มนักเก็งกำไรยังคงต้องการสถานที่สำหรับการเดิมพันเสมอ
และนี่คือส่วนที่คุ้มค่าต่อการลงทุนอย่างแท้จริง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






