ธนาคารใหญ่สี่แห่งของสหรัฐฯ ล้วนทำกำไรได้ แต่ทำไมหุ้นธนาคารกลับไม่ขึ้นแต่กลับร่วงลง
สรุปสั้น
· วันที่ 13 ตุลาคม โกลด์แมน แซคส์, เจพีมอร์แกน, ซิตี้ และเวลส์ ฟาร์โก ประกาศผลประกอบการไตรมาสสามในวันเดียวกัน ทั้งสี่แห่งมีกำไรสุทธิเพิ่มขึ้นเมื่อเทียบปีต่อปี โดยกำไรต่อหุ้นของโกลด์แมน แซคส์และซิตี้สูงกว่าที่คาดการณ์
· อัตราดอกเบี้ยสูงกดดันการซื้อขายพันธบัตร เงินตราต่างประเทศ และสินค้าโภคภัณฑ์ การจัดหาเงินทุนผ่านหุ้นเข้ามาแทนเป็นแหล่งกำไร แต่ดัชนี KBW Bank ปรับตัวลงประมาณ 13.6% จากจุดสูงสุดในเดือนสิงหาคม หุ้นทั้งสี่ส่วนใหญ่ปิดลบในวันประกาศผล ตลาดกำลังประเมินมูลค่าธนาคารใหม่สำหรับเส้นทางอัตราดอกเบี้ยแบบ "สูงขึ้นนานขึ้น"
· หลักทรัพย์ที่เกี่ยวข้อง: JPM, GS, C, WFC, KBWB
วันที่ 13 ตุลาคม โกลด์แมน แซคส์, เจพีมอร์แกน, ซิตี้ และเวลส์ ฟาร์โก ส่งมอบผลงานไตรมาสสามสิ้นสุดปลายเดือนกันยายนในวันเดียวกัน ทั้งสี่แห่งมีกำไรสุทธิเพิ่มขึ้นเมื่อเทียบปีต่อปี โกลด์แมน แซคส์มีรายได้สุทธิ 1.868 หมื่นล้านดอลลาร์ เพิ่มขึ้น 23% เมื่อเทียบปีต่อปี ซิตี้มีกำไรต่อหุ้น 2.85 ดอลลาร์ สูงกว่าที่คาดการณ์ 2.66 ดอลลาร์
แต่ราคาหุ้นในวันประกาศผลกลับสวนทางกับผลประกอบการ ดัชนี KBW Bank ลดลงอีก 1.40% หุ้นธนาคารทั้งสี่ส่วนใหญ่ปิดลบ โดยซิตี้นำการร่วง ตลาดเดิมคาดหวังว่าผลประกอบการจะช่วยฟื้นฟู แต่ราคาหุ้นกลับปฏิเสธก่อน
รายงานผลประกอบการชุดนี้เดิมต้องตอบสองคำถาม การเทขายในตลาดพันธบัตรทำร้ายกำไรธนาคารหรือไม่ ผู้บริโภคชาวอเมริกันยังรับไหวหรือไม่ คำตอบบนกระดาษคือ "ไม่ได้รับผลกระทบ"
ความเห็นต่างอยู่ที่สิ่งที่ตลาดกำลังกำหนดราคา สิ่งที่ตลาดซื้อขายไม่ใช่ว่าไตรมาสนี้ทำกำไรได้มากขึ้นเท่าไร แต่เป็นว่าในช่วงอัตราดอกเบี้ยถัดไป ศูนย์กลางกำไรของใครยังรักษาไว้ได้
หุ้นธนาคารร่วงก่อนประกาศผล
การร่วงของหุ้นธนาคารไม่ได้เริ่มจากการประกาศผลประกอบการ ดัชนี KBW Bank แตะจุดสูงสุดที่ 195.55 เมื่อวันที่ 17 สิงหาคม และปิดที่ 169.02 เมื่อวันที่ 13 ตุลาคม ปรับตัวลงประมาณ 13.6% จากจุดสูงสุด
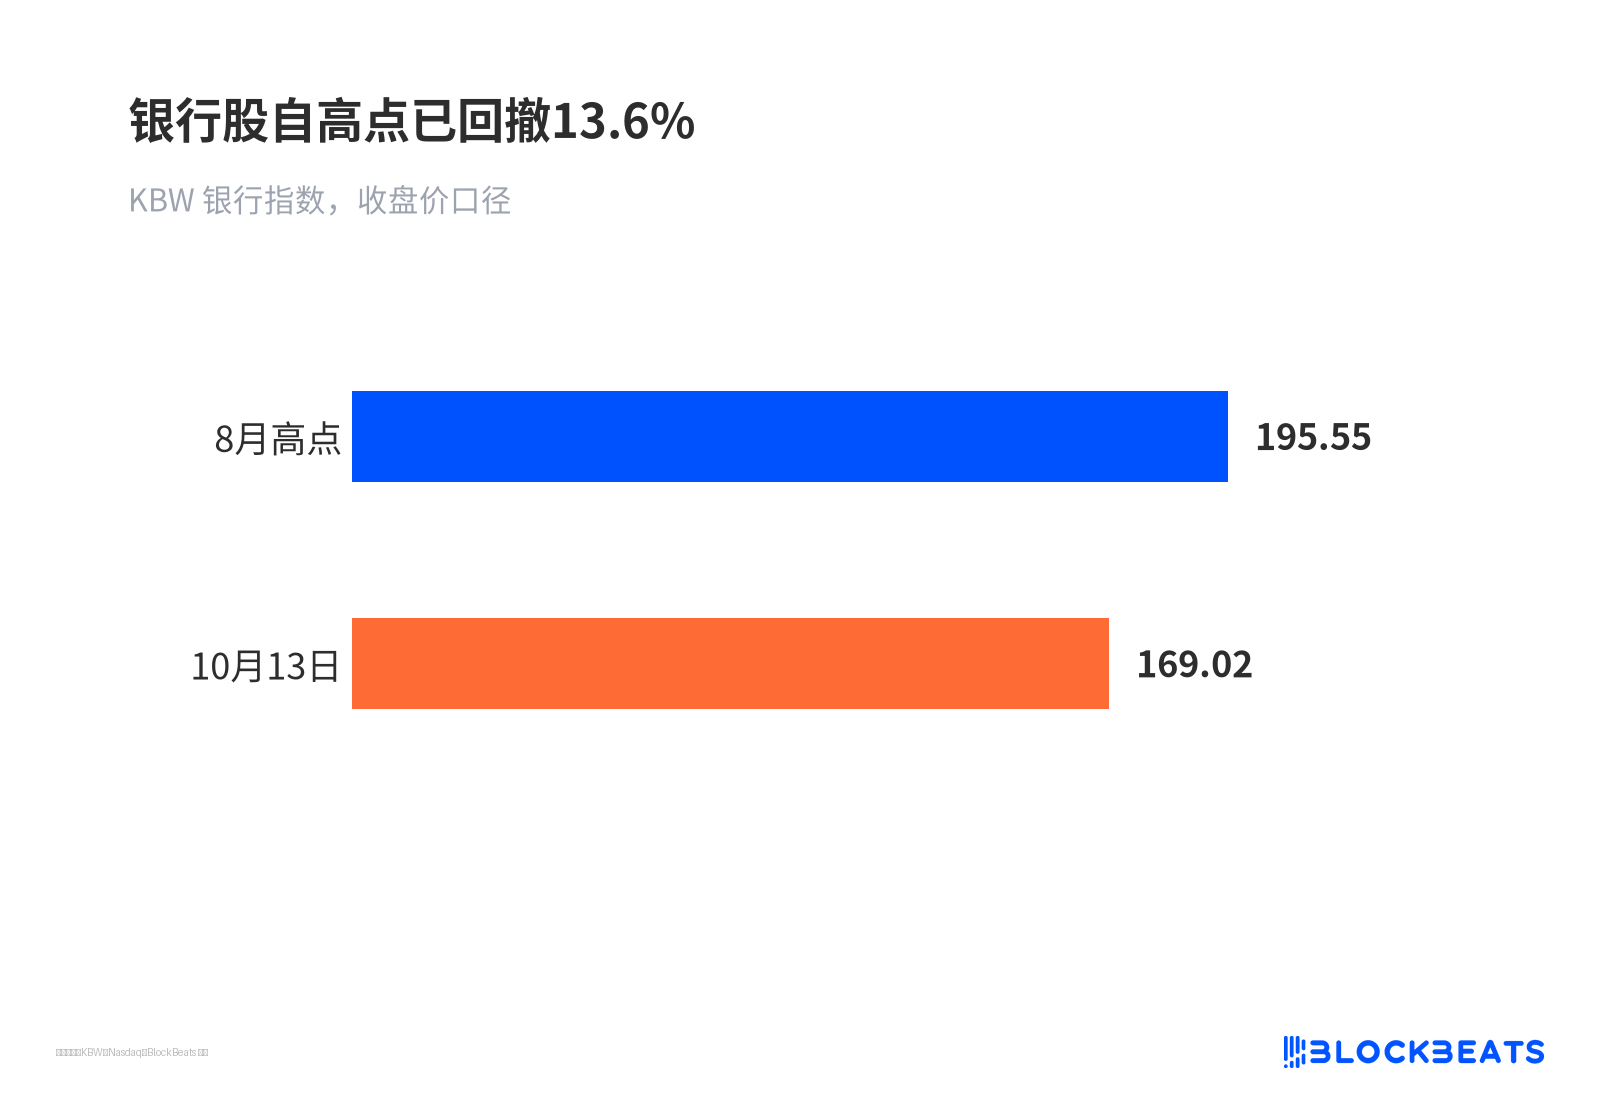
หุ้นธนาคารปรับตัวลง 13.6% จากจุดสูงสุด
ในช่วงเดียวกัน อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีเมื่อสัปดาห์ที่แล้วพุ่งขึ้นเหนือ 5.3% ซึ่งเป็นระดับสูงสุดในรอบหลายปี และการกำหนดราคาของฟิวเจอร์สอัตราดอกเบี้ยต่อเส้นทางของธนาคารกลางสหรัฐก็ปรับขึ้นเช่นกัน
อัตราผลตอบแทนที่สูงขึ้นกดมูลค่าก่อน ผลประกอบการเป็นเพียงการยืนยันภายหลัง ตลาดได้สะท้อนอัตราดอกเบี้ยสูงไปก่อนการประกาศผลแล้ว สิ่งที่ผลประกอบการเปลี่ยนได้เพียงทิศทางของความแตกต่าง ไม่ใช่ทิศทางโดยรวม
รายได้คงที่ถูกกด การจัดหาเงินทุนผ่านหุ้นเข้ามาแทน
สัญญาณที่ชัดเจนที่สุดในไตรมาสนี้มาจากความแตกต่างภายในฝ่ายซื้อขาย โกลด์แมน แซคส์มีรายได้ธุรกิจหุ้น 6.44 พันล้านดอลลาร์ เพิ่มขึ้น 72% เมื่อเทียบปีต่อปี โดยธุรกิจจัดหาเงินทุนทำสถิติสูงสุดที่ 3.37 พันล้านดอลลาร์ พุ่งขึ้น 96% เมื่อเทียบปีต่อปี
รายได้จากการซื้อขายตราสารหนี้ เงินตราต่างประเทศ และสินค้าโภคภัณฑ์ (FICC ซึ่งเป็นสายงานที่ธนาคารซื้อขายตราสารหนี้ เงินตราต่างประเทศ และสินค้าโภคภัณฑ์แทนลูกค้า เพื่อทำกำไรจากส่วนต่างราคาและค่าธรรมเนียมการจัดหาเงินทุน) ในช่วงเดียวกันอยู่ที่ 3.47 พันล้านดอลลาร์ ทรงตัวโดยพื้นฐาน และต่ำกว่าที่ตลาดคาดไว้ที่ประมาณ 3.7 พันล้านดอลลาร์
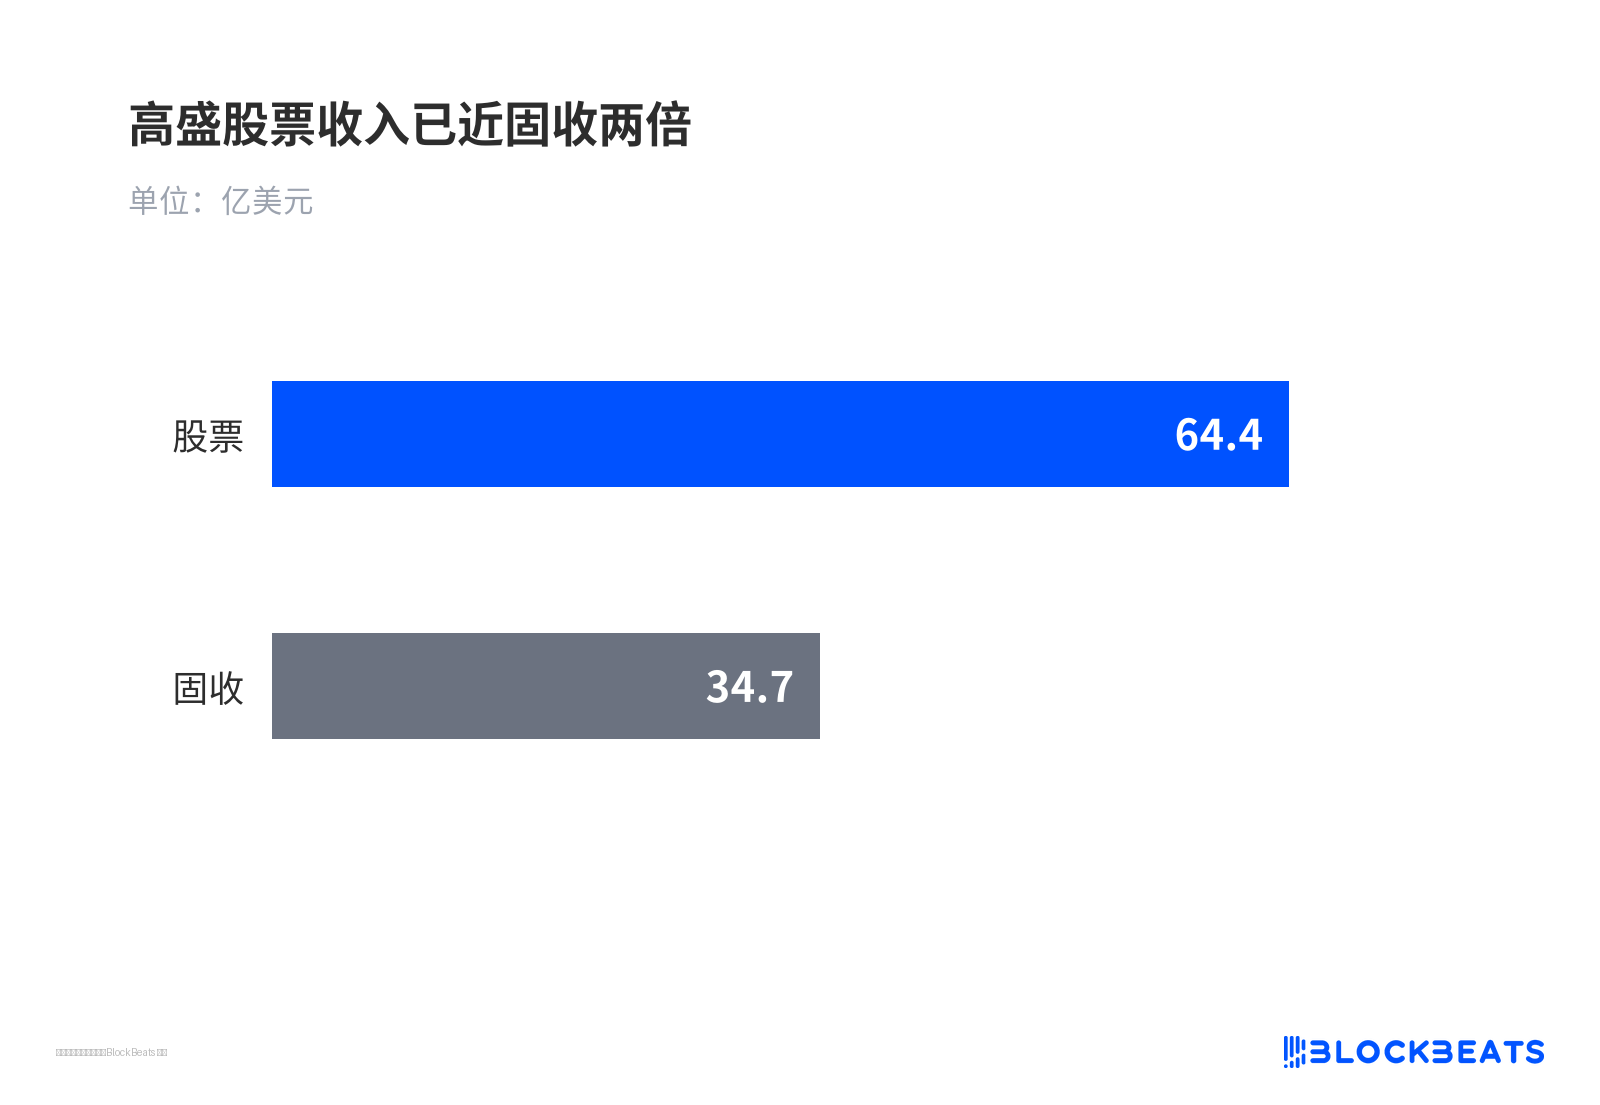
รายได้จากหุ้นของโกลด์แมน แซคส์เกือบสองเท่าของรายได้จากตราสารหนี้
เจพีมอร์แกนมีทิศทางเดียวกัน รายได้จากการซื้อขายหุ้นอยู่ที่ประมาณ 5 พันล้านดอลลาร์ เพิ่มขึ้น 49% เมื่อเทียบปีต่อปี ขณะที่การซื้อขายตราสารหนี้ลดลง 4% มาอยู่ที่ประมาณ 5.4 พันล้านดอลลาร์ จากสถิติของบลูมเบิร์ก รายได้ธุรกิจหุ้นของห้าธนาคารใหญ่สหรัฐในช่วงเก้าเดือนมีแนวโน้มเกิน 6.6 หมื่นล้านดอลลาร์ สูงกว่าส่วนงานตราสารหนี้ เงินตราต่างประเทศ และสินค้าโภคภัณฑ์ประมาณ 3 พันล้านดอลลาร์ ซึ่งอาจเป็นครั้งแรกที่มีแนวโน้มรายได้จากหุ้นแซงหน้าตราสารหนี้ตลอดทั้งปี
เกณฑ์การวัดนี้ยังต้องพิจารณาอย่างระมัดระวัง เป็นการรวมข้อมูลเก้าเดือนของห้าธนาคารใหญ่ในอุตสาหกรรม โดยแบงก์ ออฟ อเมริกา และมอร์แกน สแตนลีย์ยังไม่เปิดเผยข้อมูล จึงยังไม่อาจกล่าวได้ว่าเป็นข้อสรุปของทั้งอุตสาหกรรม
เงินทุนสำหรับการจัดหาเงินทุนด้วยหุ้นมาจากไหน โดยพื้นฐานแล้วเป็นการให้ยืมเงินและหลักทรัพย์แก่เฮดจ์ฟันด์เพื่อทำ long-short เก็บค่าธรรมเนียมตามยอดคงเหลือ กำไรมาจากความผันผวนไม่ใช่ค่าคอมมิชชัน แรงกดดันของธุรกิจแบบดั้งเดิมปรากฏชัดที่สุดที่เวลส์ ฟาร์โก รายได้ดอกเบี้ยสุทธิ (NII คือรายได้ส่วนต่างระหว่างดอกเบี้ยรับจากสินเชื่อลบดอกเบี้ยจ่ายจากเงินฝาก) อยู่ที่ 1.252 หมื่นล้านดอลลาร์ แม้เพิ่มขึ้น 5% เมื่อเทียบปีต่อปี แต่ยังต่ำกว่าที่คาด และเงินสำรองสำหรับสินเชื่อเพิ่มขึ้นเป็น 1.03 พันล้านดอลลาร์
ผู้บริโภคยังไม่แตกแยก ข่าวการสืบทอดตำแหน่งเป็นเพียงเรื่องแทรก
ผู้บริโภคยังคงเป็นกันชนที่สำคัญที่สุดในขณะนี้ เจมี ไดมอน ประธานและซีอีโอของเจพีมอร์แกน กล่าวว่าเศรษฐกิจยังคงขับเคลื่อนโดยการใช้จ่ายลงทุนของภาคธุรกิจและการใช้จ่ายของผู้บริโภค โดยการใช้จ่ายผ่านบัตรเครดิตเพิ่มขึ้น 10% เมื่อเทียบปีต่อปี และมีบัญชีกระแสรายวันใหม่เพิ่มขึ้นกว่า 650,000 บัญชี
แต่เขาเตือนว่า การขาดดุลการคลัง เงินเฟ้อที่เหนียวแน่น ราคาสินทรัพย์ที่ค่อนข้างสูง อัตราดอกเบี้ยที่เพิ่มขึ้น และความเสี่ยงทางภูมิรัฐศาสตร์กำลัง "เคลื่อนไหวอยู่ใต้ผิวน้ำ" ธนาคารจำเป็นต้องเตรียมพร้อมสำหรับหลายสถานการณ์ ดังนั้นในไตรมาสนี้จึงลดการซื้อหุ้นคืนและเก็บรักษาเงินทุนไว้ ชาร์ลี ชาร์ฟ ซีอีโอของเวลส์ ฟาร์โก กล่าวว่าสถานะของลูกค้ายังคงดี เพียงแต่เงินเฟ้อและอัตราดอกเบี้ยสูงเป็นอุปสรรค
ในด้านธรรมาภิบาลมีเสียงรบกวนอีกเรื่องหนึ่ง เดวิด โซโลมอน ซีอีโอของโกลด์แมน แซคส์ กล่าวในระหว่างการประชุมทางโทรศัพท์ว่า ไม่มีการเปลี่ยนผ่านการสืบทอดตำแหน่งหรือกำหนดเวลาที่กำลังดำเนินอยู่ ก่อนหน้านี้เดอะวอลล์สตรีทเจอร์นัลรายงานว่าคณะกรรมการได้หารือเกี่ยวกับการที่จอห์น วอลดรอน ประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ อาจเข้ารับตำแหน่งเร็วที่สุดในปีหน้า โดยโซโลมอนจะย้ายไปเป็นประธานกรรมการบริหารหนึ่งถึงสองปี ซึ่งถือเป็นการหารือด้านธรรมาภิบาลตามปกติ ไม่ได้ผูกพันโดยตรงกับผลประกอบการครั้งนี้ แต่จะเป็นปัจจัยลดมูลค่าในการประเมินมูลค่าของโกลด์แมน แซคส์
การประเมินมูลค่าได้คิดลด "สูงขึ้นนานขึ้น" ล่วงหน้าแล้ว
ตัวคูณการประเมินมูลค่าของกลุ่มธนาคารสะท้อนเส้นทางอัตราดอกเบี้ยอยู่แล้ว ปัจจุบันอัตราส่วนราคาต่อกำไรล่วงหน้าของกลุ่มธนาคาร KBW อยู่ที่ประมาณ 10.9 เท่า ขณะที่ S&P 500 อยู่ที่ประมาณ 19.3 เท่า
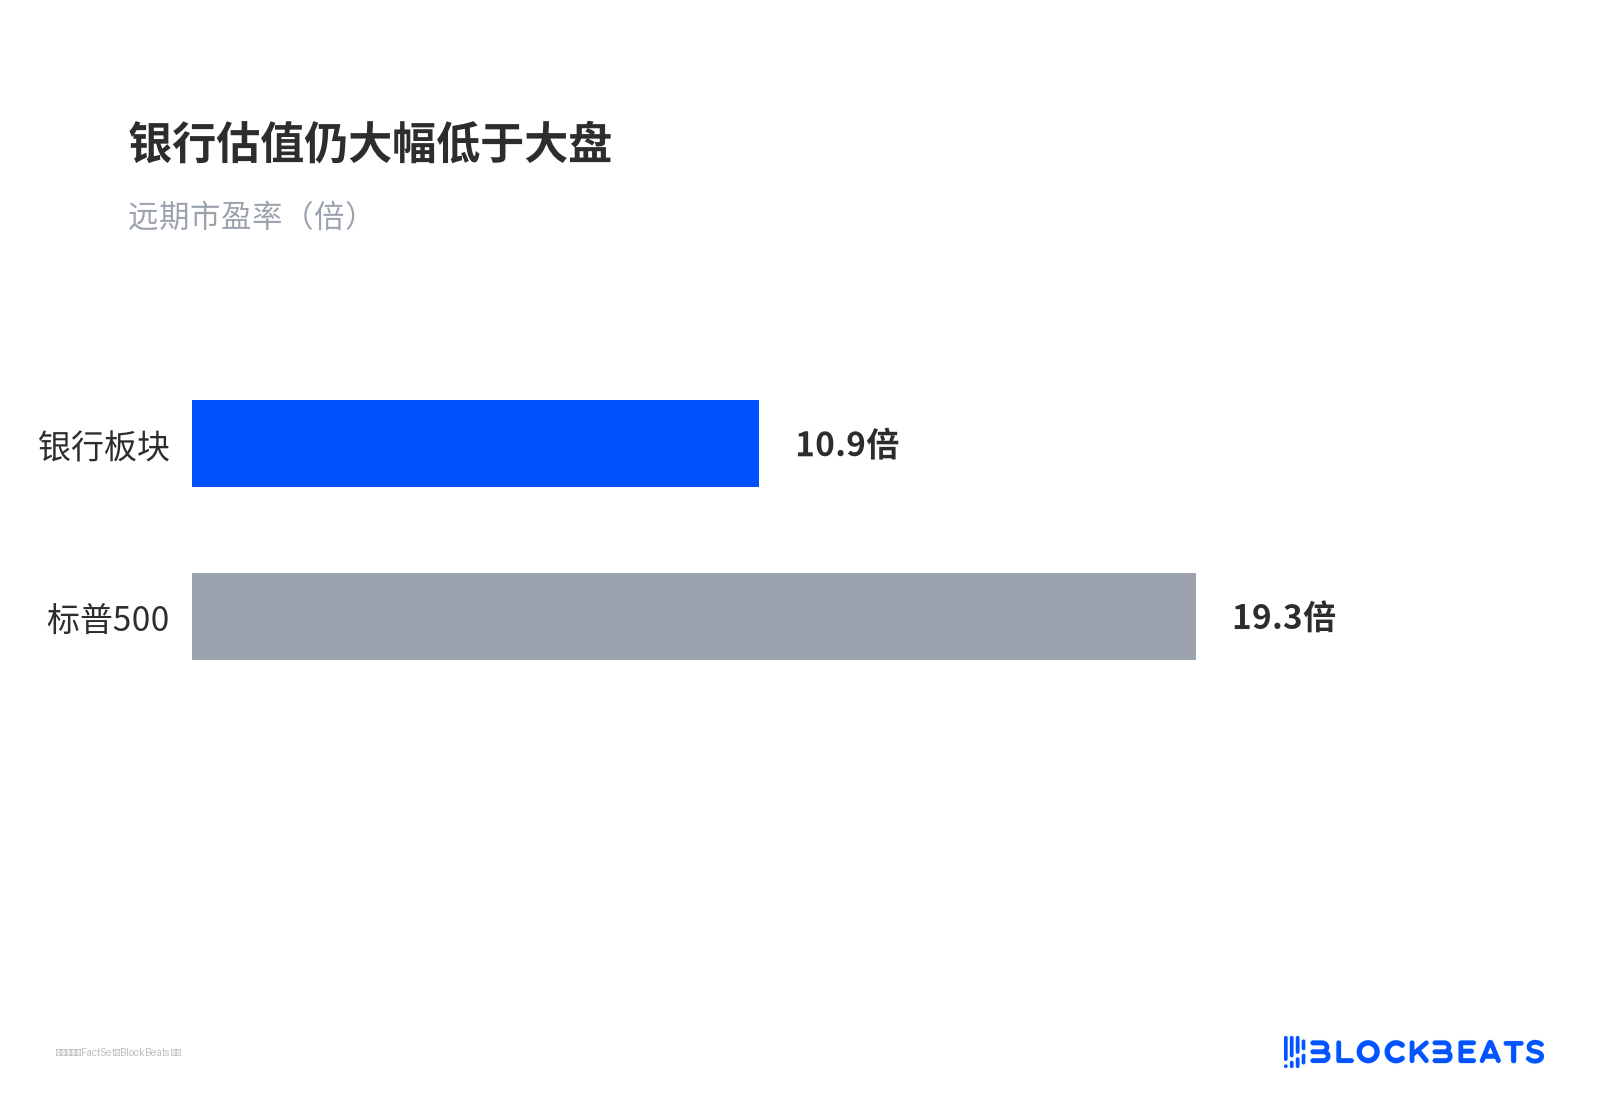
การประเมินมูลค่าธนาคารยังต่ำกว่าตลาดโดยรวมอย่างมีนัยสำคัญ
Citigroup มีอัตราส่วนราคาต่อกำไรล่วงหน้าประมาณ 10.4 เท่า และอัตราส่วนราคาต่อมูลค่าทางบัญชีประมาณ 1.3 เท่า ขณะที่ Wells Fargo มีอัตราส่วนราคาต่อมูลค่าทางบัญชีประมาณ 1.8 เท่า
ส่วนลดดังกล่าวหมายความว่า แม้อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) จะรักษาไว้ได้ที่ประมาณ 15% อัตราคิดลดที่สูงขึ้นก็จะกดจุดศูนย์กลางการประเมินมูลค่าที่เหมาะสมให้ต่ำลง นี่คือที่มาของ «ผลประกอบการไม่แย่ แต่ราคาหุ้นไม่ขึ้น»
ความเห็นที่แตกต่างในตลาดก็กระจุกตัวอยู่ตรงนี้ Mike Mayo จาก Wells Fargo Securities มองว่าตลาดตอบสนองเกินเหตุต่อการซื้อขายด้วยความตื่นตระหนกเรื่อง AI และคูเมืองป้องกันของเงินฝากธนาคารยังคงอยู่ Brian Foran จาก Truist ชี้ว่าผลตอบแทนของหุ้นกลุ่มการเงินเมื่อเทียบกับ S&P 500 ในเดือนกันยายนเป็นหนึ่งในผลตอบแทนที่แย่ที่สุดนับตั้งแต่ปี 1990 และการเทขายอาจเกินเหตุ ทั้งสองไม่ได้พลิกกลับมามองปัจจัยพื้นฐานในเชิงบวก เพียงแต่ตัดสินว่าส่วนลดนั้นมากเกินไป
จุดสิ้นสุดของอัตราดอกเบี้ยและต้นทุนสินเชื่อเป็นตัวกำหนดพื้นที่ในการประเมินมูลค่าใหม่
ยังมีสองเรื่องที่ยังไม่ได้รับการยืนยัน อัตราผลตอบแทนจะปรับขึ้นต่อไปหรือไม่ และต้นทุนสินเชื่อจะปรับขึ้นตามการขยายงบดุลหรือไม่
แผนภาพจุด (dot plot) ของการคาดการณ์อัตราดอกเบี้ยที่ธนาคารกลางสหรัฐฯ เผยแพร่แสดงว่าค่ามัธยฐานของอัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 อยู่ที่ 4.1% ขณะที่ราคาสัญญาซื้อขายล่วงหน้าอัตราดอกเบี้ยสะท้อนเส้นทางที่สูงกว่า โดยช่วงเป้าหมายของสถาบันสำหรับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีอยู่ที่ประมาณ 4.75% ถึง 5.5%
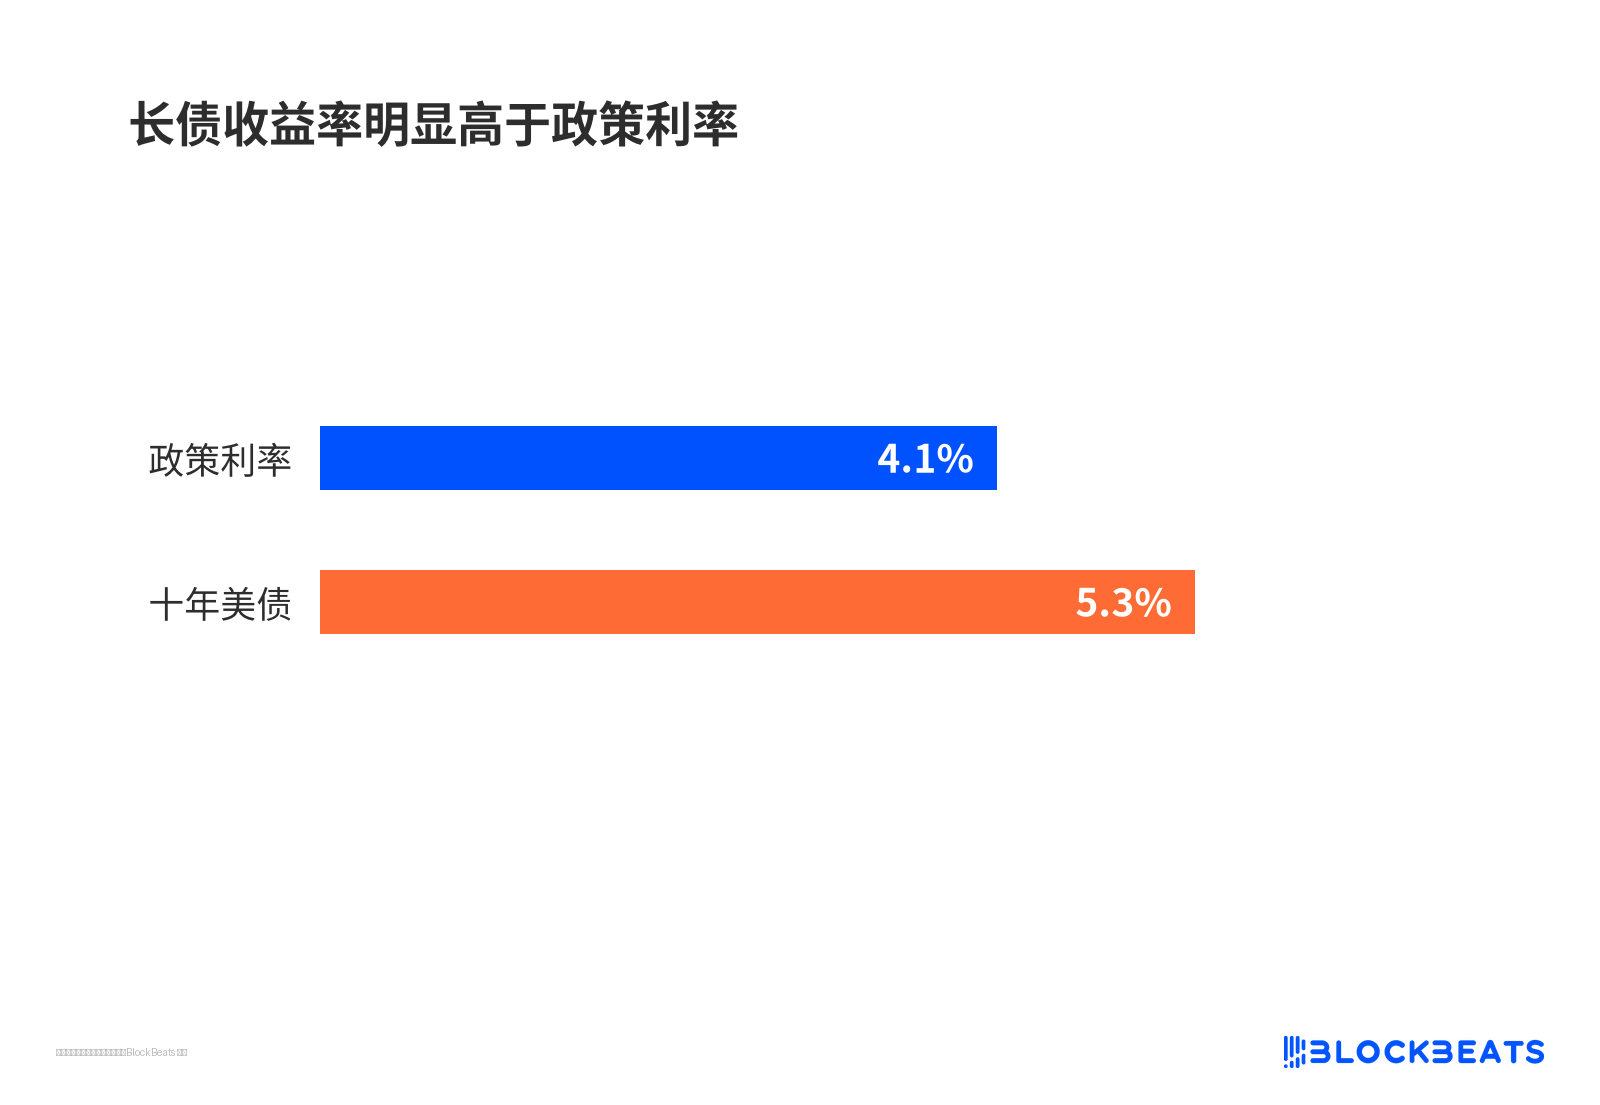
อัตราผลตอบแทนพันธบัตรระยะยาวสูงกว่าอัตราดอกเบี้ยนโยบายอย่างชัดเจน
หากอัตราผลตอบแทนทรงตัวที่ระดับปัจจุบัน ความเหนียวของต้นทุนทางการเงินผ่านหุ้นอาจพยุงจุดศูนย์กลาง ROE ไว้ได้ หากยังพุ่งสูงขึ้นต่อไป แรงกดดันต่อรายได้ดอกเบี้ยสุทธิและคุณภาพสินเชื่อจะค่อยๆ ปรากฏขึ้น
รายงานผลประกอบการของ Bank of America และ Morgan Stanley วันที่ 14 ตุลาคม จะผลักดัน «หุ้นแซงหน้าตราสารหนี้» จากการเคลื่อนไหวเก้าเดือนของห้าธนาคารรายใหญ่ไปสู่การยืนยันในระดับอุตสาหกรรม สำหรับตอนนี้ กำไรก้อนโตจากการซื้อขายหุ้นในไตรมาสเดียวยังไม่เพียงพอที่จะเรียกได้ว่าเป็นจุดเริ่มต้นของวัฏจักรใหม่ของวาณิชธนกิจ และการร่วงลงอย่างหนักของ Citigroup ในวันเดียวก็นับเป็นความล้มเหลวของการปรับโครงสร้างไม่ได้ สิ่งที่กำหนดพื้นที่ในการประเมินมูลค่าใหม่ในระยะถัดไปยังคงเป็นจุดสิ้นสุดของอัตราดอกเบี้ยและกันชนของผู้บริโภคจะรักษาไว้ได้อีกนานแค่ไหน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia