ความขัดแย้งบนวอลล์สตรีทเกิดขึ้น ควรซื้อพันธบัตรสหรัฐประเภทใด?
สรุปสั้น
· อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีแตะ 5.36% ระหว่างวันเมื่อสัปดาห์ที่แล้ว สูงสุดนับตั้งแต่ปี 2002 ขณะที่อายุ 30 ปีแตะประมาณ 5.73% ก่อนปรับตัวลงมาที่บริเวณ 5.19%-5.24%
· ความเห็นที่แตกต่างไม่ได้อยู่ที่ว่าจะซื้อพันธบัตรสหรัฐหรือไม่ แต่อยู่ที่ว่าจะซื้อส่วนใดของเส้นอัตราผลตอบแทน ด้านสั้นมีตัว缓冲จากความคาดหวังการขึ้นดอกเบี้ย ส่วนด้านยาวยังต้อง消化อุปทานทางการคลังและ期限溢价
· สินทรัพย์ที่เกี่ยวข้อง: ETF พันธบัตรสหรัฐด้านสั้นและกลาง (SHY, IEF) ได้เปรียบ نسبياً ส่วน ETF พันธบัตรระยะยาว (TLT) ยังต้องรอการยืนยัน โดย CPI เดือนกันยายนที่ประกาศวันนี้เป็นตัวแปรสำคัญ
สัปดาห์ที่แล้ว อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีพุ่งขึ้นแตะ 5.36% ระหว่างวัน สูงสุดนับตั้งแต่ปี 2002 ขณะที่อายุ 30 ปีแตะประมาณ 5.73% ในช่วงเดียวกัน ต่อมา การประมูลพันธบัตรอายุ 10 ปีมูลค่า 3.9 หมื่นล้านดอลลาร์ได้รับความต้องการแข็งแกร่ง อัตราผลตอบแทนจึงปรับตัวลงมาที่บริเวณ 5.19%-5.24% ในสัปดาห์นี้
นอกเหนือจากตัวเลข วอลล์สตรีทเกิดการแบ่งชั้นที่หาได้ยาก ความเห็นที่แตกต่างไม่ได้อยู่ที่ว่าจะซื้อพันธบัตรสหรัฐหรือไม่ แต่อยู่ที่ควรซื้อส่วนใดของเส้นอัตราผลตอบแทน
หากต้องการเข้าใจการแบ่งชั้นนี้ ต้องเข้าใจสองคำก่อน 久期 (Duration) วัดความอ่อนไหวของราคาพันธบัตรต่อการเปลี่ยนแปลงของอัตราดอกเบี้ย ยิ่งอายุยาว เมื่ออัตราดอกเบี้ยปรับขึ้น ราคาจะยิ่งลดลงมาก 期限溢价 (Term Premium) คือค่าชดเชยเพิ่มเติมที่นักลงทุนเรียกร้องสำหรับการถือพันธบัตรระยะยาว ด้านสั้นให้ความสำคัญกับเส้นทางนโยบายของเฟดมากกว่า ส่วนด้านยาวยังต้อง消化การออกพันธบัตรของกระทรวงการคลังและความเสี่ยงระยะยาว
แรงขับหลักของการปรับขึ้นคืออัตราดอกเบี้ยที่แท้จริง
การปรับขึ้นของอัตราผลตอบแทนรอบนี้ขับเคลื่อนหลักจากอัตราดอกเบี้ยที่แท้จริง ตามมุมมองของ BlackRock อัตราผลตอบแทนอายุ 10 ปีปรับขึ้นสะสมประมาณ 110 จุดเบสิกตั้งแต่ต้นปี ส่วนใหญ่มาจากอัตราดอกเบี้ยที่แท้จริงหลังหักคาดการณ์เงินเฟ้อ
กล่าวอีกนัยหนึ่ง ตลาดกำลังกำหนดราคาสำหรับอัตราดอกเบี้ยนโยบายแบบ "สูงกว่าและนานกว่า" และ期限溢价ที่สูงขึ้น ไม่ได้เดิมพันว่าเงินเฟ้อระยะยาวจะกลับมาควบคุมไม่ได้อีกครั้ง
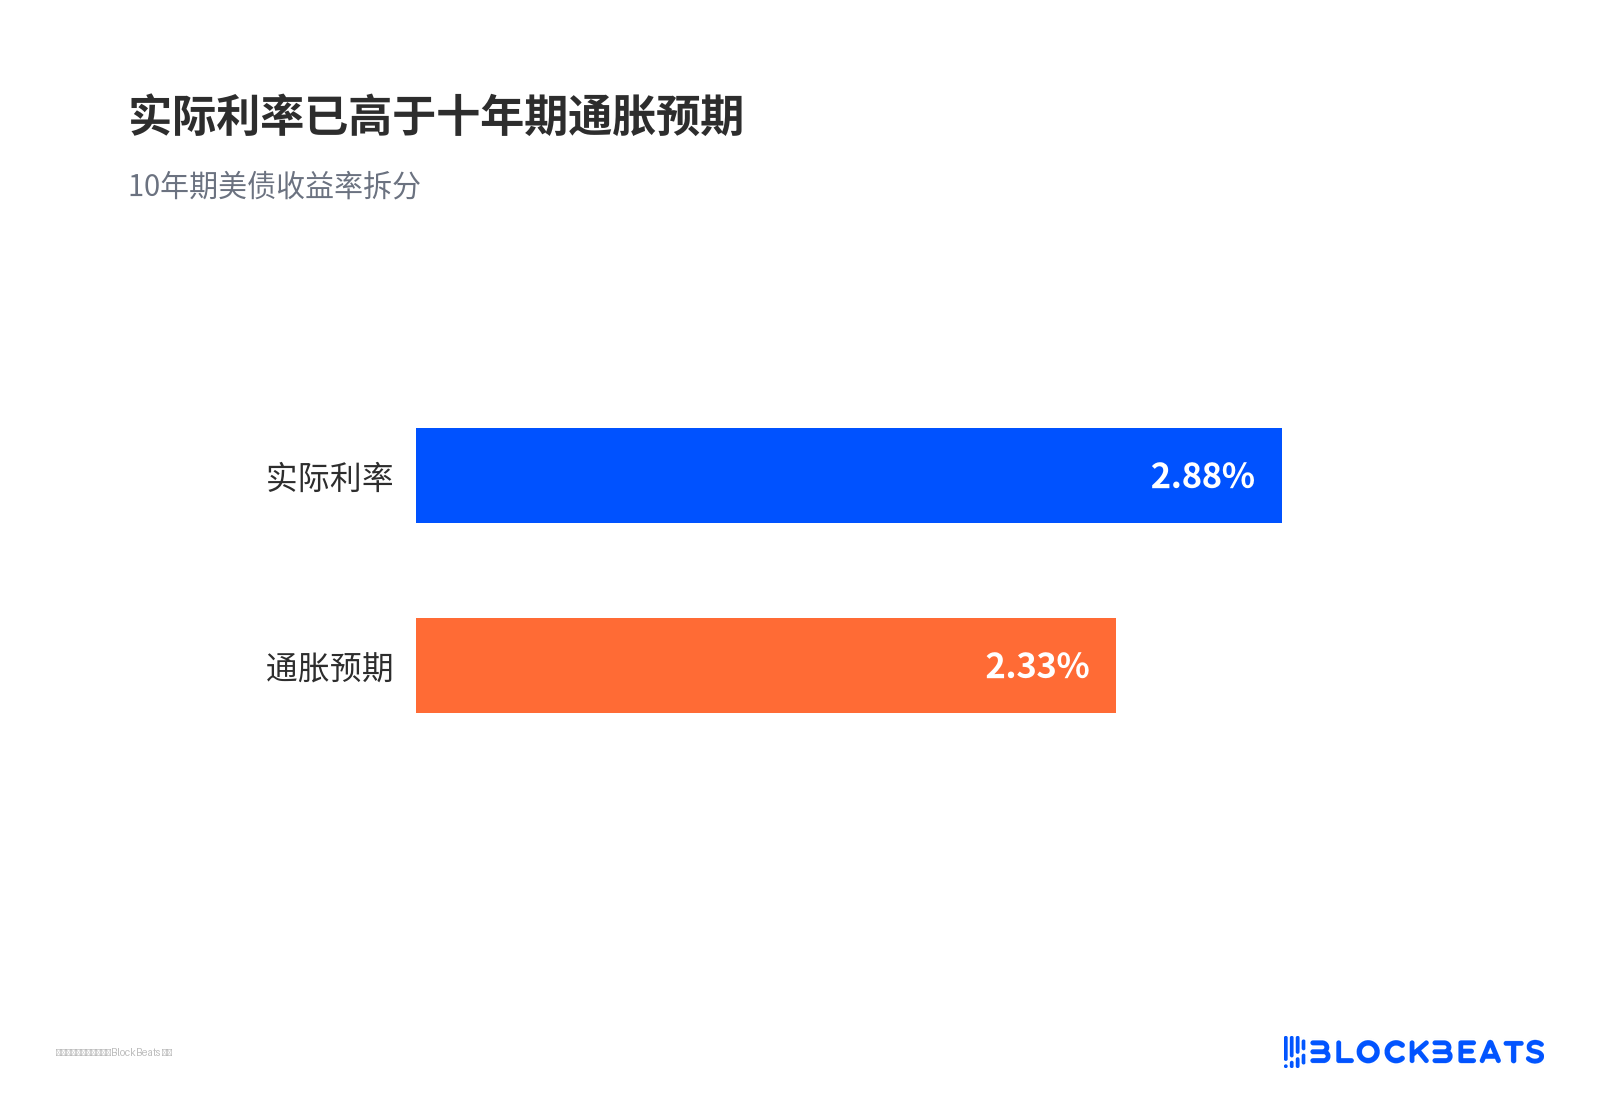
อัตราดอกเบี้ยที่แท้จริงสูงกว่าคาดการณ์เงินเฟ้ออายุ 10 ปีแล้ว
ยังมีแรงผลักดันซ้อนทับอีกหลายชั้น การขยายตัวของขาดดุลการคลังหมายถึงอุปทานพันธบัตรรัฐบาลเพิ่มขึ้น สถานการณ์ตะวันออกกลางส่งผลต่อราคาน้ำมัน และการใช้จ่ายลงทุนมหาศาลในโครงสร้างพื้นฐาน AI ถูกพูดถึงว่าเป็นแหล่งดูดซับเงินทุนอย่างต่อเนื่อง รายการสุดท้ายดูเหมือนเป็นแรงขับที่อธิบายอารมณ์ตลาดมากกว่า ยังไม่ได้รับการยืนยันจากข้อมูลว่าเป็นความสัมพันธ์เชิงเหตุและผล
ด้านสั้นมีตัว缓冲 ด้านยาวต้องการค่าชดเชยมากกว่า
เมื่อเผชิญจุดสูงสุดเดียวกัน การดำเนินการของสถาบันต่างๆ ไม่สอดคล้องกัน BlackRock Investment Institute เพิ่งปรับเพิ่มพันธบัตรสหรัฐระยะสั้นเป็น overweight ปรับพันธบัตรสหรัฐระยะยาวจาก underweight เกือบหกปีเป็น neutral พร้อมกับปรับหุ้นสหรัฐจาก overweight ลงเป็น neutral
การประเมินคือ อัตราผลตอบแทนได้รีเซ็ตกลับสู่ระดับฐานของ "อัตราดอกเบี้ยที่สูงขึ้น" ในระยะยาว ด้านShort End มีบัฟเฟอร์หนากว่าสำหรับความคาดหวังว่า "ขึ้นดอกเบี้ยเกินไป" เงินที่หยุดอยู่ในช่วงกลาง-สั้นของเส้นอัตราผลตอบแทนคุ้มค่ากว่า
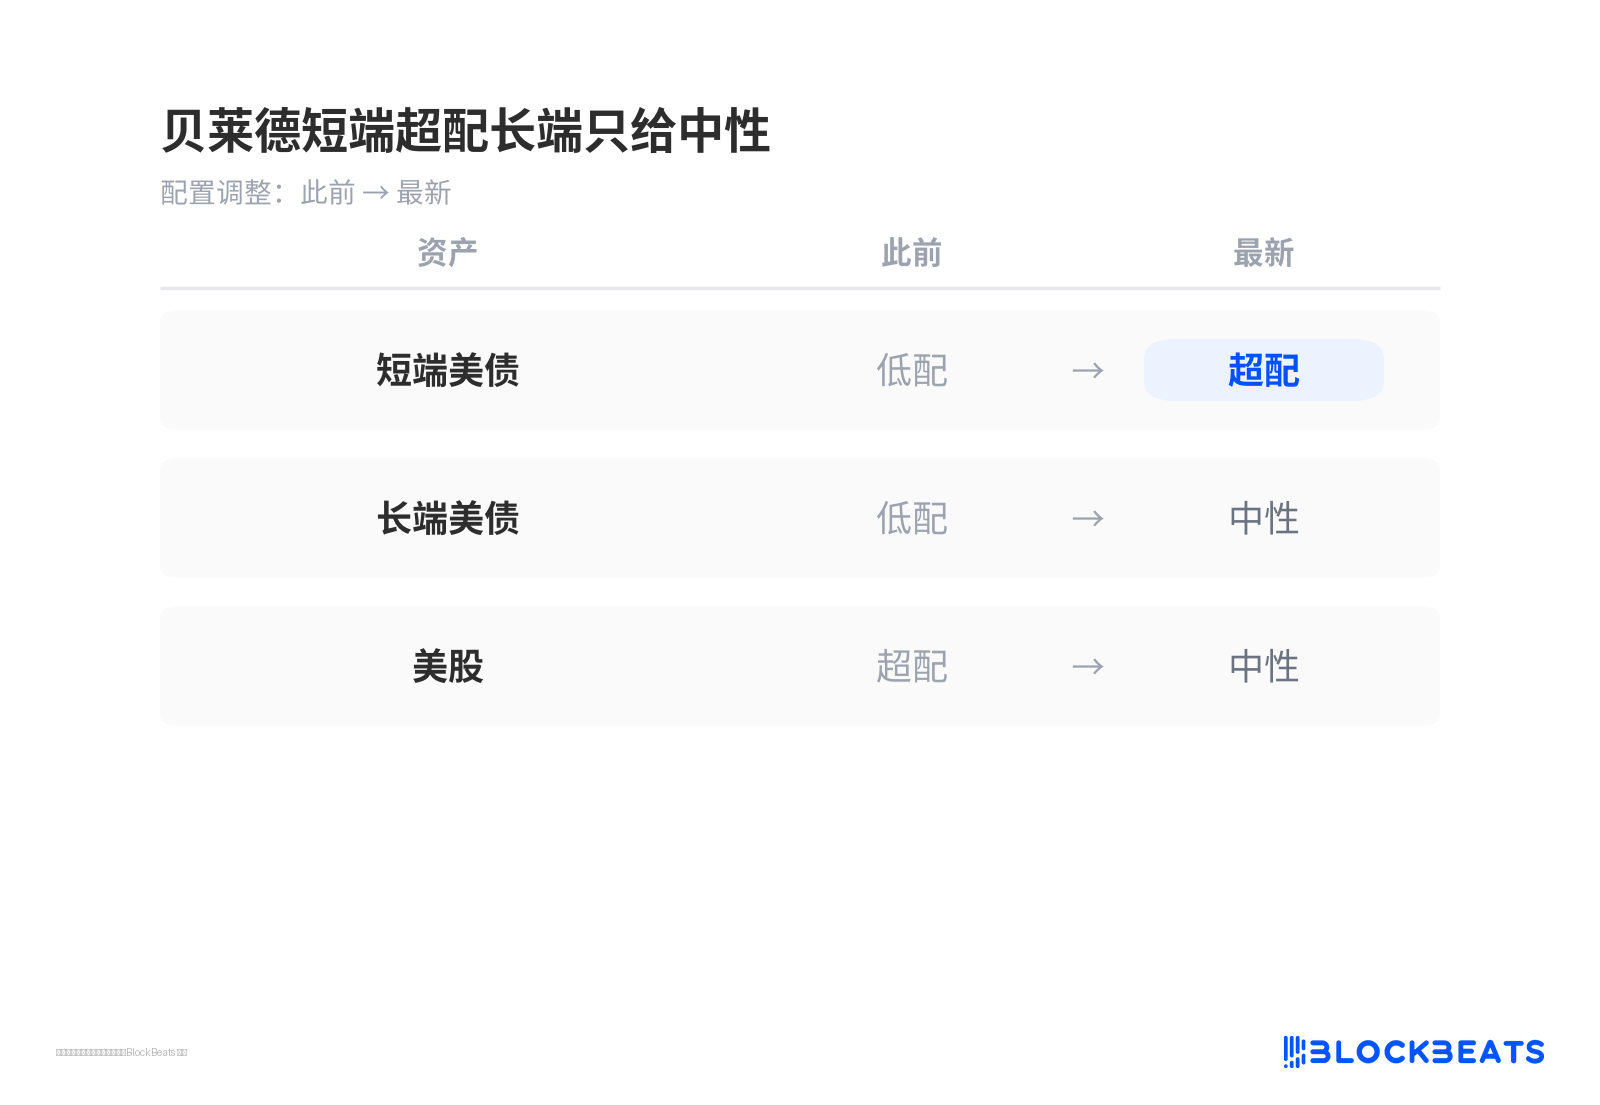
BlackRock Overweight Short End, Long End Neutral Only
Goldman Sachs ยินดีที่จะ Long ด้าน Long End มากกว่า ทีมกลยุทธ์อัตราดอกเบี้ยของบริษัทเห็นว่า Forward Rate ด้าน Long End สูงกว่ามูลค่ายุติธรรมอย่างชัดเจน กองทุนโดยทั่วไป Underweight Duration แรงกดดันทางเทคนิคที่เกี่ยวข้องกับสินเชื่อที่อยู่อาศัยกำลังอ่อนลง และคาดการณ์อัตราผลตอบแทนพันธบัตร 10 ปี ณ สิ้นปีคงไว้ที่ 4.75%
Citi มองพันธบัตรสหรัฐฯ อายุ 2-3 ปีดีกว่า เหตุผลคือเงินเฟ้อและค่าจ้างเย็นลง เฟดยากที่จะขึ้นกลับไปจุดสูงเดิม
ฝ่ายตรงข้ามก็ระบุชื่อเช่นกัน Mark Cabana จาก Bank of America เห็นว่าไม่ควรสวนทาง ความเสี่ยงขาขึ้นของอัตราผลตอบแทนมากกว่าขาลง คาดพันธบัตร 10 ปี ณ สิ้นปีอยู่ที่ประมาณ 5%
Barclays คงมุมมอง Duration เอนไปทาง Short เล็กน้อย และปรับเพิ่มคาดการณ์พันธบัตร 10 ปี ไตรมาส 3 ปี 2027 เป็น 5.25% การพูดคุยเกี่ยวกับพันธบัตร 30 ปีที่อาจขึ้นไปถึง 6% ก็เพิ่มมากขึ้น
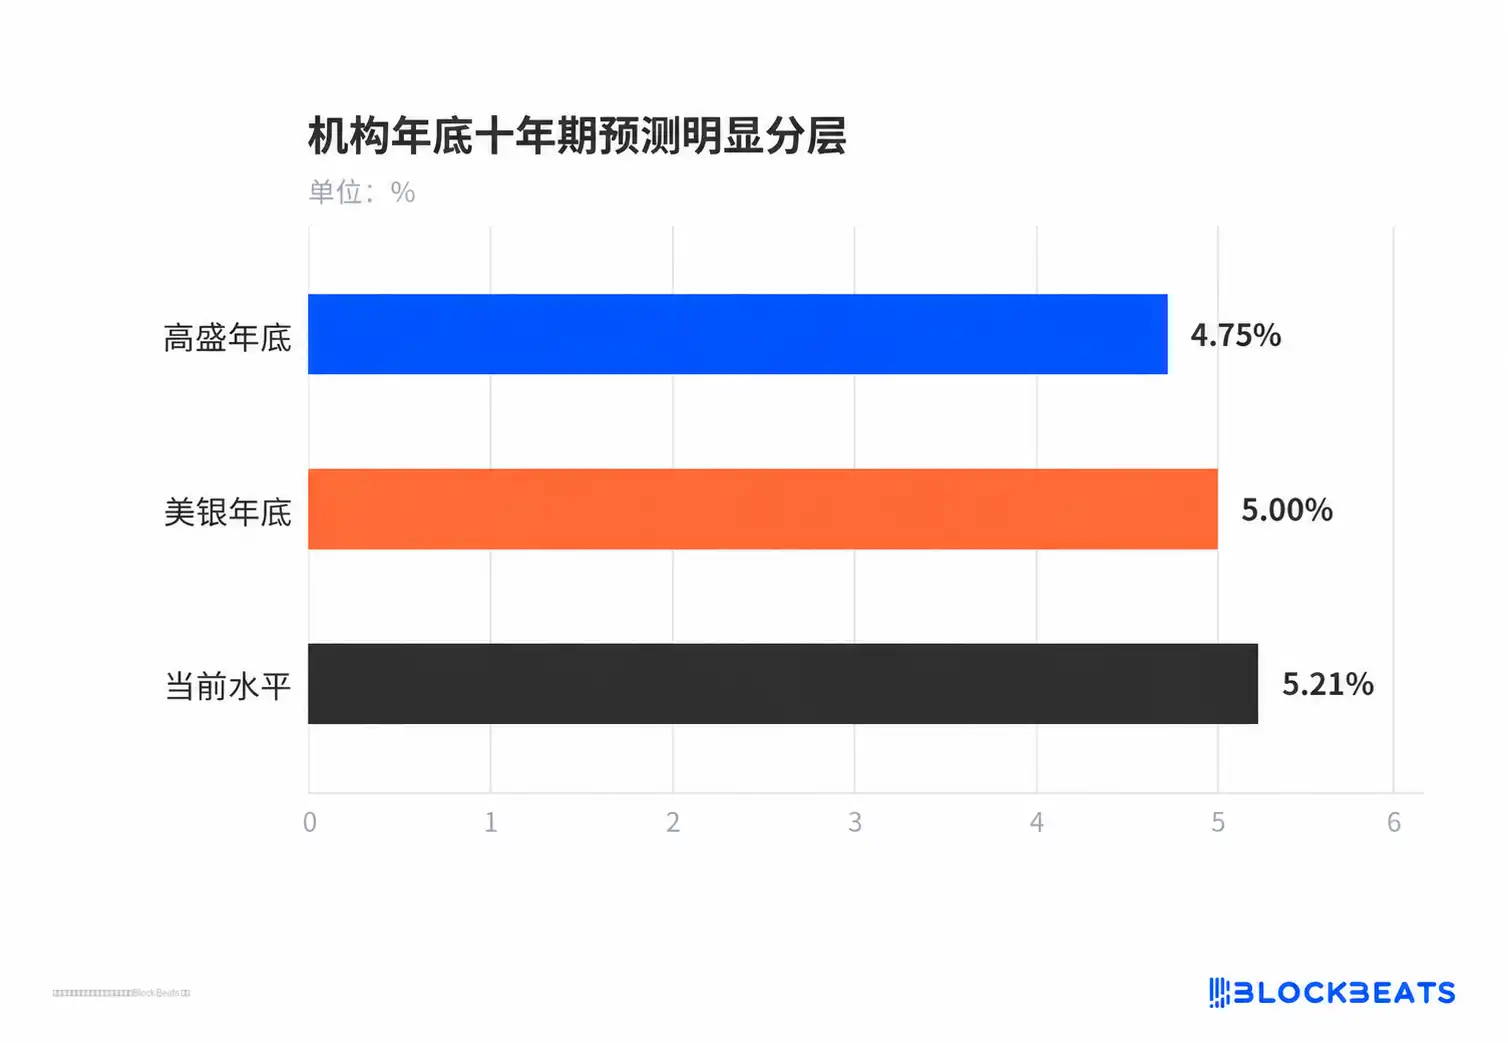
คาดการณ์พันธบัตร 10 ปี ณ สิ้นปีของสถาบันแบ่งชั้นอย่างชัดเจน
กระแสเงินทุนก็ยืนยันการแบ่งชั้น ตามข้อมูล EPFR ตั้งแต่เดือนตุลาคม กองทุนพันธบัตรรัฐบาลสหรัฐฯ มีเงินไหลเข้าเกือบ 1.4 หมื่นล้านดอลลาร์ ไตรมาส 3 เงินไหลเข้าสุทธิ 5.93 หมื่นล้านดอลลาร์ สร้างสถิติ แต่เงินกระจุกตัวชัดเจนใน Short End และช่วงกลาง เมื่อเทียบกับตลาดพันธบัตรรัฐบาล 32 ล้านล้านดอลลาร์ยังถือว่าน้อย
PIMCO มองราคาลงแต่ผลตอบแทนขึ้น coexisting
Dan Ivascyn ประธานเจ้าหน้าที่ฝ่ายการลงทุนของกลุ่ม PIMCO ให้ชุดที่ดูขัดแย้ง เขาเห็นว่าอัตราผลตอบแทนอาจยังไม่ถึงจุดสูงสุด เฟดอาจขึ้นดอกเบี้ยอีกหนึ่งถึงสองครั้งก่อนยุติการเข้มงวด แต่เขากล่าวพร้อมกันว่า จากจุดเริ่มต้นสูงในปัจจุบัน การซื้อพันธบัตรในอีกไม่กี่ปีข้างหน้าอาจให้ผลตอบแทน 7% ถึง 8%
สองประโยคนี้พูดถึงคนละเรื่อง ประโยคแรกชี้ไปที่เส้นทางราคา ประโยคหลังชี้ไปที่ผลตอบแทนตลอดอายุการถือครอง ยิ่งซื้อถูก บัฟเฟอร์คูปองยิ่งหนา แม้ราคาผันผวนระยะสั้น ผลตอบแทนถือจนครบกำหนดยังน่าสนใจ
มองราคาลงและมองพันธบัตรขึ้นสามารถอยู่ร่วมกันในแถลงการณ์เดียวกันได้ ไม่ขัดแย้ง
CPI กันยายนและจังหวะออกพันธบัตรกำหนดว่าการแบ่งชั้นจะคงได้อีกนานแค่ไหน
การผ่อนคลายทางเทคนิคกับปัจจัยพื้นฐานที่ยังไม่เปลี่ยนแปลง สร้างความตึงเครียดที่ใหญ่ที่สุดในปัจจุบัน เมื่อเร็ว ๆ นี้ อัตราผลตอบแทนพันธบัตรอายุ 10 ปีปรับตัวลดลงประมาณ 4 ถึง 5 เบซิสพอยต์ โดยตลาดหุ้นเอเชียที่อ่อนแอและราคาน้ำมันที่ปรับตัวลงนำมาซึ่งแรงซื้อสินทรัพย์ปลอดภัย อุปสงค์จากการประมูลที่แข็งแกร่งยังช่วยบรรเทาแรงกดดันด้านสภาพคล่อง
โครงสร้างเส้นอัตราผลตอบแทนแสดงให้เห็นว่า อัตราผลตอบแทนพันธบัตรอายุ 2 ปีอยู่ที่ประมาณ 4.79% โดยรักษาส่วนต่างบวกระหว่างประมาณ 42 เบซิสพอยต์กับพันธบัตรอายุ 10 ปี ด้านShort end ค่อนข้างมีเสถียรภาพ ยืนยันถึงทางเลือกที่เอียงไปทางระยะสั้นของเงินทุน
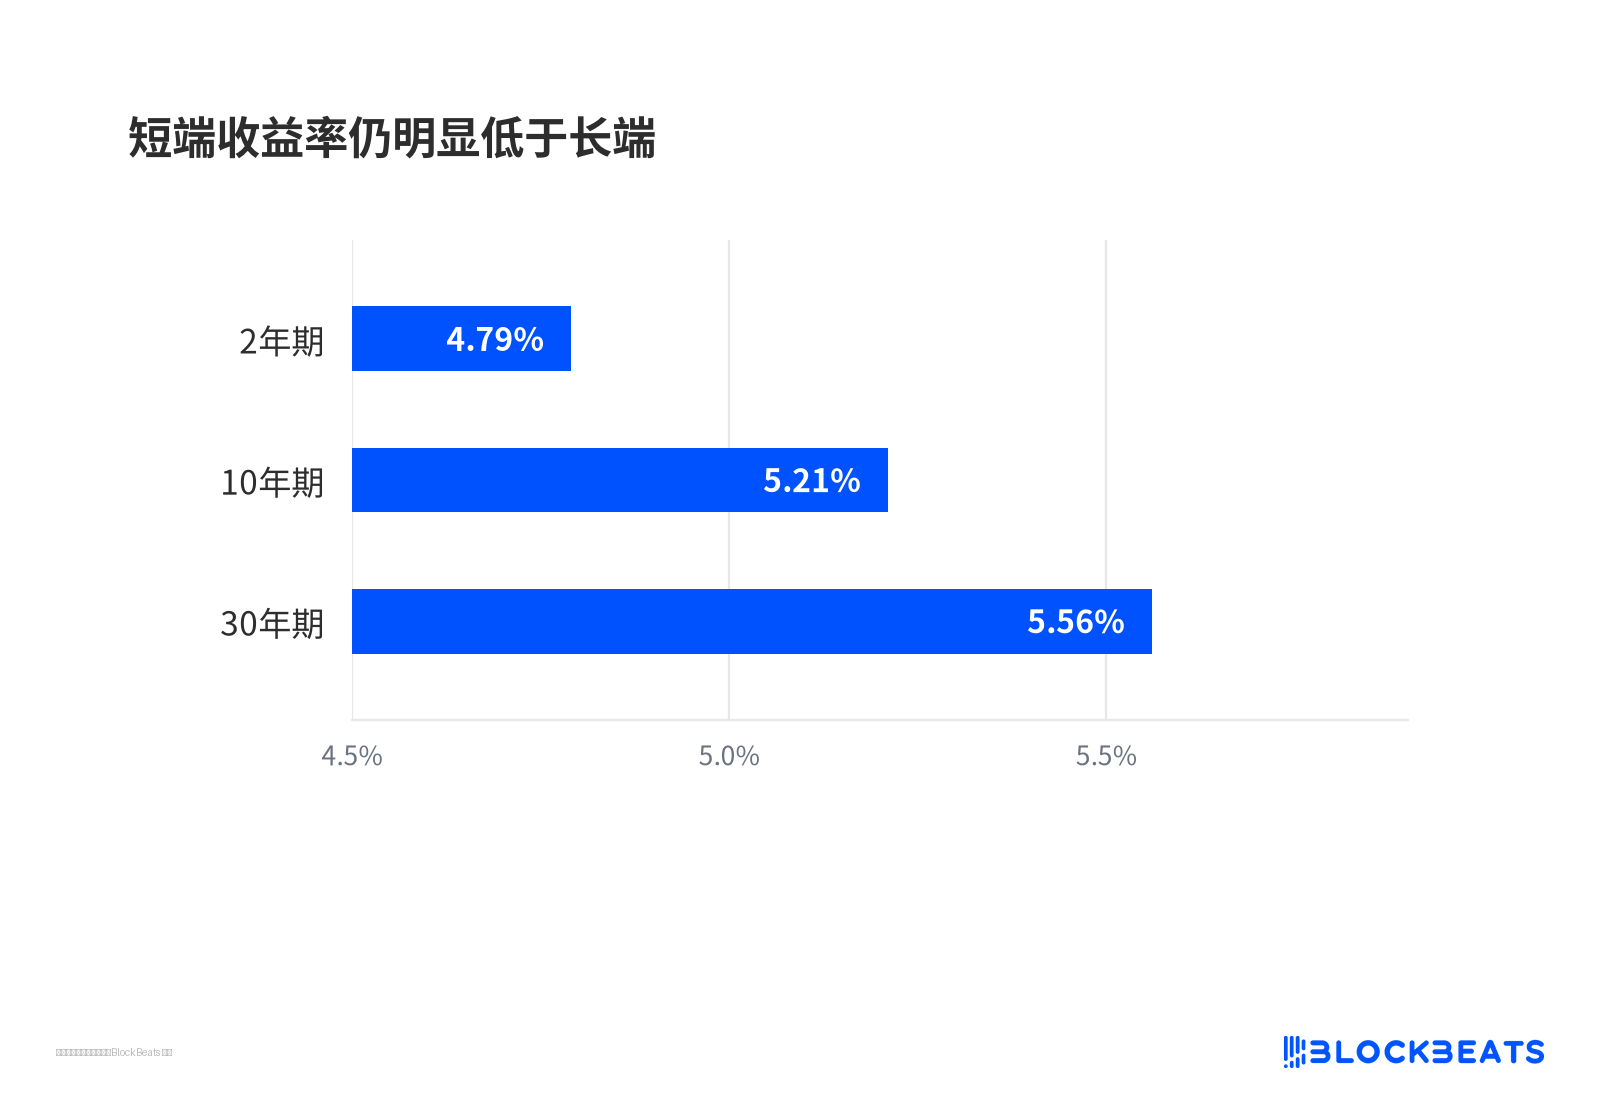
อัตราผลตอบแทนระยะสั้นยังคงต่ำกว่าระยะยาวอย่างชัดเจน
การทดสอบอยู่ที่ทั้งด้านเงินเฟ้อและด้านอุปทาน CPI เดือนกันยายนมีกำหนดประกาศในวันนี้ ตลาดคาดการณ์ว่าอัตราเงินเฟ้อทั่วไปอยู่ที่ประมาณ 3.6% สูงกว่า 3.4% ในเดือนสิงหาคม หากเงินเฟ้อเร่งตัวขึ้นอีกครั้ง ความคาดหวังในการขึ้นดอกเบี้ยจะยากที่จะปรับลดลง ด้านยาวอาจต้องชดเชยเพิ่มมากขึ้น หากเงินเฟ้อชะลอตัวลง การประเมินเชิงบวกของด้านสั้นต่อเส้นทางนโยบายจึงจะมีพื้นฐานรองรับ
อีกหนึ่งเบาะแสคือโครงสร้างการออกพันธบัตรของกระทรวงการคลัง หากขนาดการประมูลพันธบัตรระยะยาวเพิ่มขึ้นในภายหลัง ระยะเวลาพรีเมียมอาจถูกดันให้สูงขึ้นต่อไป ความแตกต่างระหว่างเป้าหมาย 4.75% ณ สิ้นปีของโกลด์แมน แซคส์ กับการคาดการณ์ที่ปรับขึ้นของบาร์เคลย์สก็จะชัดเจนยิ่งขึ้น
แบล็คร็อคให้ด้านยาวเพียงระดับเป็นกลาง而非เพิ่มน้ำหนักเกิน นั่นคือการเผื่อช่องว่างสำหรับความไม่แน่นอนนี้ สำหรับนักลงทุนทั่วไป การแบ่งชั้นรอบนี้更像是การกำหนดราคาเชิงกลยุทธ์ใหม่จากจุดเริ่มต้นที่สูง 而非จุดเริ่มต้นของตลาดกระทิงพันธบัตร
อัตราผลตอบแทนพันธบัตรอายุ 10 ปีจะยืนเหนือ 5% ได้อย่างมั่นคงหรือไม่นั้น สุดท้ายขึ้นอยู่กับความเร็วของเงินเฟ้อที่ชะลอตัวลงและความสามารถในการรองรับการประมูลพันธบัตรระยะยาว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia