



<h3>การตีความมหภาค: "ขับรถฝ่าหมอก" ของพาวเวลล์และ "เกมล่าเหยื่อ" ทางการเงิน</h3>
ชื่อบทความต้นฉบับ: "ขับรถท่ามกลางหมอก" และเกมล่าสมบัติทางการเงิน
ผู้เขียนต้นฉบับ: arndxt, นักวิเคราะห์คริปโต
รวบรวมโดย: Dingdang, Odaily Planet Dailyการปรับฐานครั้งใหญ่เกิดขึ้นพร้อมกับวงจร QE (Quantitative Easing) ซึ่งเป็นช่วงที่ธนาคารกลางสหรัฐฯ ตั้งใจขยายอายุของสินทรัพย์ที่ถือครองเพื่อกดดันอัตราผลตอบแทนระยะยาว (การดำเนินการนี้เรียกว่า "Operation Twist" และ QE2/QE3) คำเปรียบเปรย "ขับรถท่ามกลางหมอก" ของพาวเวลล์ไม่ได้จำกัดอยู่แค่ธนาคารกลางสหรัฐฯ เท่านั้น แต่ยังกลายเป็นภาพสะท้อนของเศรษฐกิจโลกในปัจจุบันด้วย ไม่ว่าจะเป็นผู้กำหนดนโยบาย บริษัท หรือนักลงทุน ต่างก็กำลังคลำทางไปข้างหน้าในสภาพแวดล้อมที่ขาดวิสัยทัศน์ที่ชัดเจน โดยอาศัยเพียงปฏิกิริยาของสภาพคล่องและกลไกกระตุ้นระยะสั้นเท่านั้น ระบบนโยบายใหม่มีลักษณะ 3 ประการคือ: **ทัศนวิสัยจำกัด, ความเชื่อมั่นที่เปราะบาง, และความบิดเบือนที่ขับเคลื่อนด้วยสภาพคล่อง**
"การลดดอกเบี้ยแบบเหยี่ยว" ของธนาคารกลางสหรัฐฯ
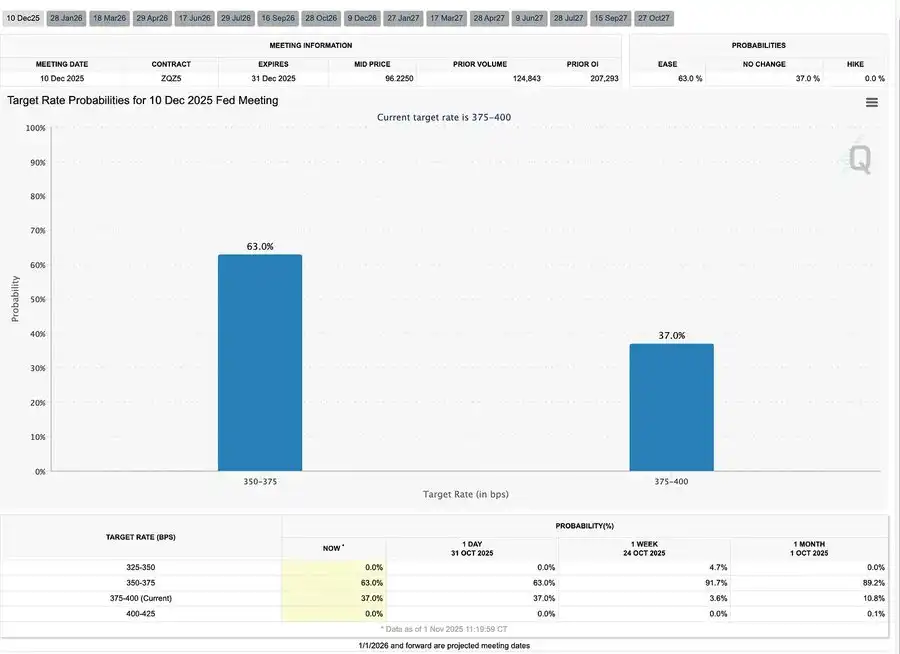
การลดอัตราดอกเบี้ย "การบริหารความเสี่ยง" 25 จุดพื้นฐานในครั้งนี้ ซึ่งทำให้อัตราดอกเบี้ยอยู่ในช่วง 3.75%–4.00% นั้น เป็นการ "สงวนทางเลือก" มากกว่าที่จะเป็นการผ่อนคลาย เนื่องจากมีสองความคิดเห็นที่แตกต่างกันอย่างสิ้นเชิง พาวเวลล์จึงส่งสัญญาณที่ชัดเจนไปยังตลาด: **"ช้าลง – ทัศนวิสัยได้หายไปแล้ว"** เนื่องจากช่วงข้อมูลว่างเปล่าที่เกิดจากการปิดหน่วยงานรัฐบาล ธนาคารกลางสหรัฐฯ แทบจะ "ขับรถแบบตาบอด" คำแนะนำของพาวเวลล์ต่อนักลงทุนนั้นชัดเจนมาก: **ยังไม่มีข้อสรุปว่าจะมีการประกาศอัตราดอกเบี้ยในเดือนธันวาคมหรือไม่ ความคาดหวังในการลดอัตราดอกเบี้ยลดลงอย่างรวดเร็ว เส้นอัตราผลตอบแทนระยะสั้นแบนราบลง ตลาดกำลังย่อยความระมัดระวังในการเปลี่ยนจาก "ขับเคลื่อนด้วยข้อมูล" ไปสู่ "ขาดข้อมูล"**ปี 2025: "เกมล่าสมบัติ" ของสภาพคล่อง
การแทรกแซงซ้ำแล้วซ้ำเล่าของธนาคารกลางได้ทำให้การเก็งกำไรกลายเป็นระบบไปแล้ว ทุกวันนี้ **สิ่งที่กำหนดประสิทธิภาพของสินทรัพย์ไม่ใช่ผลผลิต แต่เป็นสภาพคล่องเอง** – โครงสร้างนี้ทำให้มูลค่าเพิ่มขึ้นอย่างต่อเนื่อง ในขณะที่สินเชื่อในระบบเศรษฐกิจจริงอ่อนแอลงการอภิปรายขยายไปถึงการตรวจสอบระบบการเงินในปัจจุบันอย่างถี่ถ้วน: การรวมศูนย์แบบพาสซีฟ, การสะท้อนกลับของอัลกอริทึม, และความคลั่งไคล้ในออปชันของนักลงทุนรายย่อย —
· เงินทุนแบบพาสซีฟและกลยุทธ์เชิงปริมาณครองสภาพคล่อง โดยความผันผวนถูกกำหนดโดยตำแหน่งการลงทุน ไม่ใช่ปัจจัยพื้นฐาน
· การซื้อ Call Option ของนักลงทุนรายย่อยและการบีบ Gamma ใน "กลุ่มหุ้น Meme" สร้างโมเมนตัมราคาแบบสังเคราะห์ ในขณะที่เงินทุนจากสถาบันกลับกระจุกตัวอยู่ในหุ้นผู้นำตลาดที่แคบลงเรื่อยๆ
· ผู้จัดรายการเรียกปรากฏการณ์นี้ว่า "เกมล่าชีวิตทางการเงิน" – ระบบที่ถูกหล่อหลอมโดยความไม่เท่าเทียมกันเชิงโครงสร้างและนโยบายที่สะท้อนกลับ บังคับให้นักลงทุนรายย่อยเข้าสู่การเอาชีวิตรอดจากการเก็งกำไร
แนวโน้มปี 2026: ความรุ่งเรืองและความกังวลของการลงทุนในสินทรัพย์ถาวร
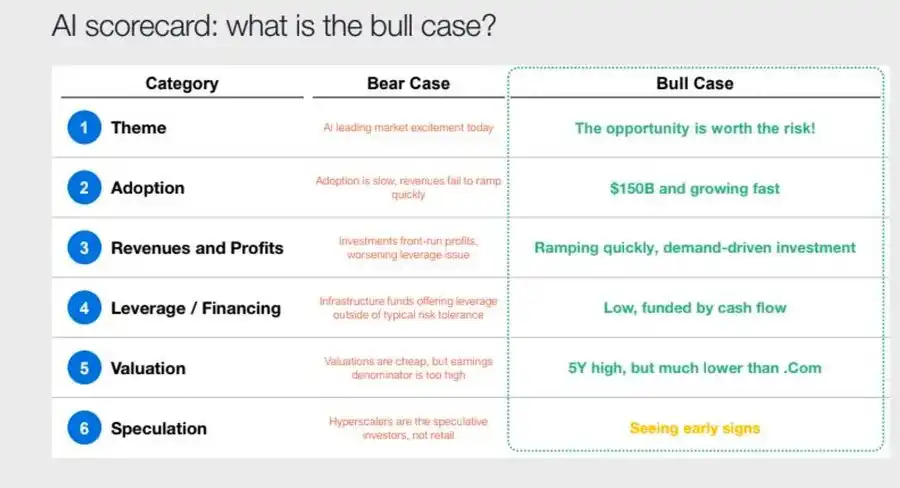
คลื่นการลงทุนใน AI กำลังผลักดัน "บิ๊กเทค" เข้าสู่ช่วงอุตสาหกรรมหลังวัฏจักร – ปัจจุบันขับเคลื่อนด้วยสภาพคล่อง อนาคตเผชิญกับความเสี่ยงจากการอ่อนไหวต่อหนี้สิน
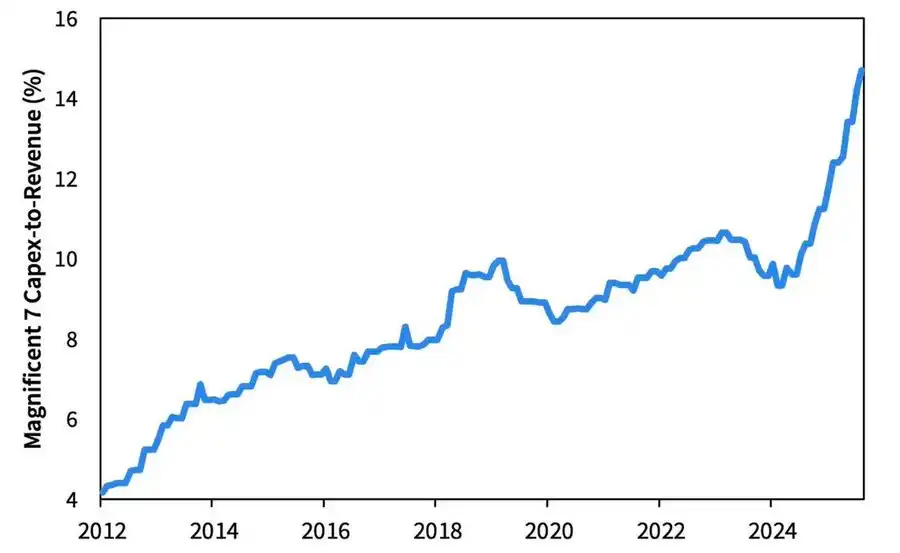
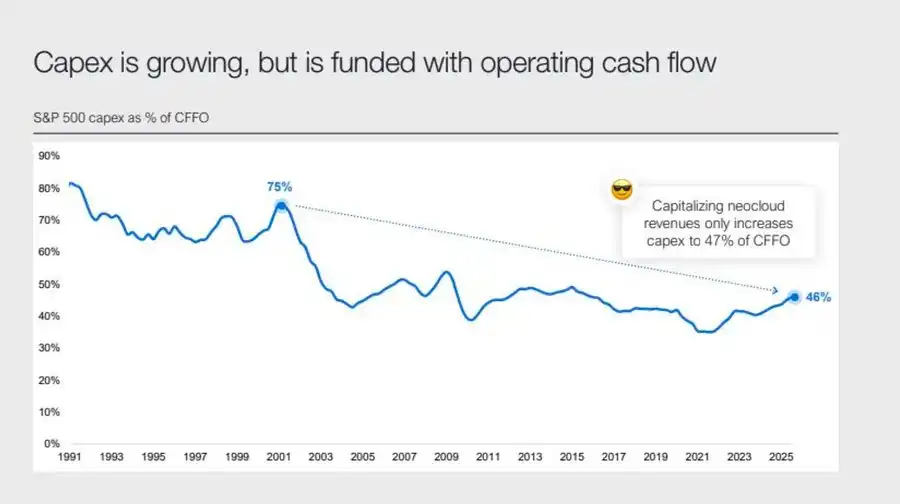
ผลกำไรของบริษัทยังคงโดดเด่น แต่ตรรกะพื้นฐานกำลังเปลี่ยนแปลง: เดิมทีเป็น"เครื่องจักรเงินสดสินทรัพย์เบา" กำลังเปลี่ยนเป็นผู้เล่นโครงสร้างพื้นฐานที่ต้องใช้เงินลงทุนสูง
· การขยายตัวของ AI และ Data Center ในช่วงแรกอาศัยกระแสเงินสด ปัจจุบันหันไปใช้การระดมทุนด้วยหนี้สินเป็นประวัติการณ์ – เช่น การเสนอขายพันธบัตรมูลค่า 2.5 หมื่นล้านดอลลาร์ของ Meta ที่มีผู้สนใจเกินกว่าที่กำหนด
· การเปลี่ยนแปลงนี้หมายถึงอัตรากำไรที่ลดลง ค่าเสื่อมราคาที่เพิ่มขึ้น และความเสี่ยงในการรีไฟแนนซ์ที่สูงขึ้น – ซึ่งเป็นการวางรากฐานสำหรับการพลิกผันของวงจรสินเชื่อรอบต่อไป
ข้อคิดเห็นเชิงโครงสร้าง: ความเชื่อมั่น, การกระจายตัว และวงจรนโยบาย
จากน้ำเสียงระมัดระวังของ Powell ไปจนถึงข้อคิดสุดท้าย มีประเด็นหลักที่ชัดเจนตลอดทั้งเรื่อง: การรวมศูนย์อำนาจและการสูญเสียความเชื่อมั่น
การเข้าช่วยเหลือด้วยนโยบายแต่ละครั้ง แทบจะยิ่งเสริมความแข็งแกร่งให้กับผู้เล่นในตลาดรายใหญ่ที่สุด ทำให้ความมั่งคั่งกระจุกตัวมากยิ่งขึ้น และความสมบูรณ์ของตลาดลดลงอย่างต่อเนื่อง การประสานงานระหว่าง Fed และกระทรวงการคลัง – จากการลดขนาดงบดุล (QT) ไปสู่การซื้อตั๋วเงินคลังระยะสั้น (Bill) – ยิ่งทำให้แนวโน้มนี้รุนแรงขึ้น: สภาพคล่องมีเหลือเฟือที่ยอดปิรามิด ในขณะที่ครอบครัวทั่วไปกลับต้องทนทุกข์กับค่าจ้างที่ซบเซาและหนี้สินที่เพิ่มสูงขึ้น
ความเสี่ยงมหภาคที่สำคัญที่สุดในปัจจุบันไม่ใช่ภาวะเงินเฟ้ออีกต่อไป แต่เป็นความเหนื่อยล้าของระบบ ตลาดดูเหมือนจะยังคงเฟื่องฟู แต่ความเชื่อมั่นใน 'ความเป็นธรรมและความโปร่งใส' กำลังลดลง ซึ่งเป็นจุดเปราะบางเชิงระบบที่แท้จริงของทศวรรษ 2020
รายงานมหภาครายสัปดาห์ | อัปเดต 2 พฤศจิกายน 2025
ฉบับนี้ครอบคลุมเนื้อหาดังต่อไปนี้:
· เหตุการณ์มหภาคประจำสัปดาห์
· ตัวชี้วัดความร้อนแรงของ Bitcoin
· ภาพรวมตลาด
· ตัวชี้วัดเศรษฐกิจที่สำคัญ
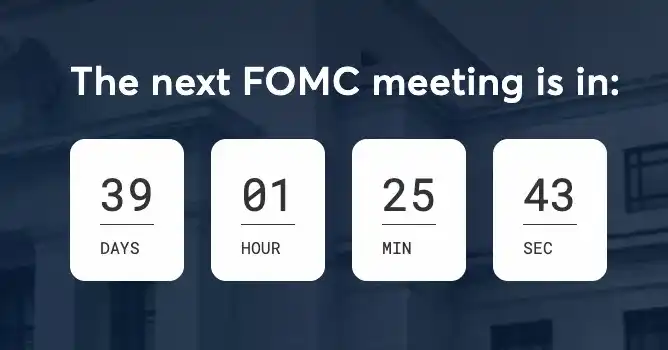
เหตุการณ์มหภาคประจำสัปดาห์
สัปดาห์ที่แล้ว
สัปดาห์หน้า

ตัวชี้วัดความร้อนแรงของ Bitcoin
เหตุการณ์ในตลาดและการเคลื่อนไหวของสถาบัน
· Mt. Gox ขยายกำหนดชำระหนี้ไปจนถึงปี 2026 โดย Bitcoin มูลค่าประมาณ 4 พันล้านดอลลาร์ยังคงถูกระงับ
· Bitwise Solana ETF ทำสถิติใหม่ด้วย AUM 338.9 ล้านดอลลาร์ในสัปดาห์แรก แม้ว่า SEC ยังคงอยู่ในภาวะชะงักงันในการอนุมัติ
· ConsenSys วางแผน IPO ในปี 2026 โดยมีธนาคารพาณิชย์ เช่น JPMorgan และ Goldman Sachs เป็นผู้จัดจำหน่ายหลักทรัพย์ โดยมีเป้าหมายการประเมินมูลค่าที่ 7 พันล้านดอลลาร์
· Trump Media Group เปิดตัว Truth Predict ซึ่งเป็นตลาดการทำนายแห่งแรกที่เกิดจากความร่วมมือระหว่างแพลตฟอร์มโซเชียลมีเดียกับ Crypto.com
การอัปเกรดโครงสร้างพื้นฐานทางการเงินและการชำระเงิน
· Mastercard เข้าซื้อกิจการ Zerohash สตาร์ทอัพโครงสร้างพื้นฐานคริปโตด้วยมูลค่าสูงสุด 2 พันล้านดอลลาร์
· Western Union วางแผนที่จะเปิดตัว Stablecoin USDPT บน Solana ในปี 2026 และได้จดทะเบียนเครื่องหมายการค้า WUUSD
· Citibank และ Coinbase ร่วมมือกันเปิดตัวเครือข่ายการชำระเงิน Stablecoin ระดับสถาบันตลอด 24/7
· Circle เปิดตัวเครือข่าย Arc Public Beta ดึงดูดสถาบันกว่า 100 แห่ง รวมถึง BlackRock และ Visa
การขยายตัวของระบบนิเวศและแพลตฟอร์ม
· MetaMask เปิดตัวบัญชี Multi-chain รองรับ EVM, Solana และกำลังจะรองรับ Bitcoin ในเร็วๆ นี้
ข่าวสารระดับโลกและระดับภูมิภาค
· คีร์กีซสถานเปิดตัว Stablecoin ที่มี BNB เป็นหลักประกัน ในขณะเดียวกัน ทรัมป์ก็อภัยโทษ CZ เพื่อปูทางให้ Binance กลับเข้าสู่ตลาดสหรัฐฯ
· กองทุน Spot ETF ของ SOL ในสหรัฐฯ (ไม่รวมเงินทุนเริ่มต้น) มีเงินไหลเข้า 199.2 ล้านดอลลาร์
· ญี่ปุ่นเปิดตัว JPYC ซึ่งเป็น Stablecoin ที่เป็นไปตามข้อกำหนดอย่างสมบูรณ์ โดยมีเป้าหมายที่จะออกให้ได้ 65,000–70,000 ล้านดอลลาร์ภายในปี 2028
· Ant Group จดทะเบียนเครื่องหมายการค้า "ANTCOIN" กลับเข้าสู่ตลาด Stablecoin ของฮ่องกงอย่างเงียบๆ
· บริการคลาวด์ของ AWS และ Microsoft หยุดชะงัก ทำให้เกิดความสับสนในตลาด โดยทั้งสองฝ่ายให้ข้อมูลที่ขัดแย้งกัน
· Kinexys Blockchain ของ JPMorgan Chase ทำการซื้อขาย Private Equity Fund Tokenization ครั้งแรก สำเร็จ ซึ่งช่วยส่งเสริมการนำไปใช้ในสถาบันต่อไป
· Tether กลายเป็นหนึ่งในผู้ถือพันธบัตรกระทรวงการคลังสหรัฐฯ รายใหญ่ โดยมีมูลค่า 135,000 ล้านดอลลาร์ และมีรายได้ต่อปีมากกว่า 10,000 ล้านดอลลาร์
· Metaplanet เริ่มแผนการซื้อหุ้นคืน เพื่อรับมือกับการลดลงของมูลค่าสินทรัพย์สุทธิ
· การซื้อขายสินทรัพย์ส่วนตัวได้รับความนิยมเพิ่มขึ้น โดยราคา ZEC ทะลุจุดสูงสุดในปี 2021 แต่ยังคงมีอัตราการเพิ่มขึ้นที่ช้ากว่า DASH ในสัปดาห์นี้
· Sharplink วาง ETH จำนวน 200 ล้านดอลลาร์บน Linea เพื่อรับผลตอบแทนจาก DeFi
· ด้วยการเดิมพันกีฬาที่กลายเป็นที่นิยม Polymarket วางแผนที่จะเปิดตัวผลิตภัณฑ์อย่างเป็นทางการในสหรัฐฯ ในปลายเดือนพฤศจิกายน
· Securitize ประกาศเตรียมเข้าจดทะเบียนในตลาดหลักทรัพย์ผ่านการควบรวมกิจการ SPAC มูลค่า 1.25 พันล้านดอลลาร์
· Visa เพิ่มการรองรับการชำระเงินด้วย Stablecoin สี่สกุลเงินบนสี่บล็อกเชน
· 21Shares ยื่นขออนุมัติ Hyperliquid ETF ซึ่งเป็นอีกหนึ่งกองทุนคริปโตที่เข้าสู่ตลาด
· KRWQ กลายเป็น Stablecoin สกุลเงินวอนเกาหลีตัวแรกที่ออกบน Base Chain
ภาพรวมตลาด
เศรษฐกิจโลกกำลังเปลี่ยนผ่านจากความเสี่ยงด้านเงินเฟ้อไปสู่ความเสี่ยงด้านความเชื่อมั่น — ความมั่นคงในอนาคตจะขึ้นอยู่กับความชัดเจนของนโยบาย ไม่ใช่สภาพคล่อง
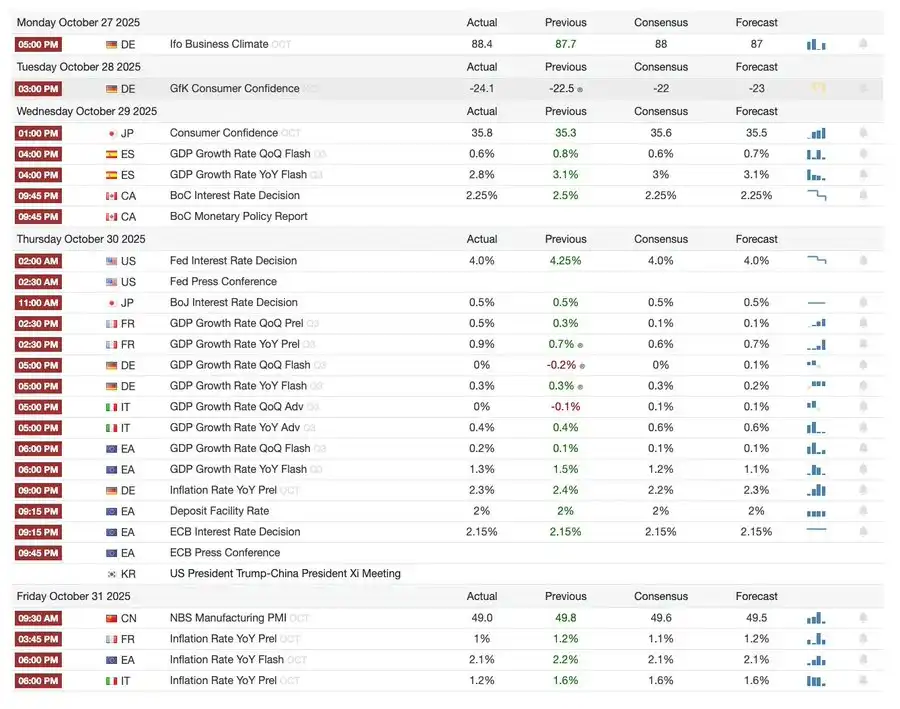
นโยบายการเงินทั่วโลกกำลังเข้าสู่ระยะที่มองเห็นได้จำกัด ในสหรัฐอเมริกา FOMC ปรับลดอัตราดอกเบี้ย 25 จุดพื้นฐานเป็น 3.75%–4.00% ซึ่งเผยให้เห็นความไม่ลงรอยกันภายในที่เพิ่มขึ้น พาวเวลล์ส่งสัญญาณว่าการผ่อนคลายเพิ่มเติมในอนาคต "ไม่แน่นอน" การปิดหน่วยงานรัฐบาลอย่างต่อเนื่องทำให้ผู้กำหนดนโยบายไม่สามารถเข้าถึงข้อมูลสำคัญได้ ซึ่งเพิ่มความเสี่ยงต่อการตัดสินใจผิดพลาดของผู้กำหนดนโยบาย ความเชื่อมั่นของผู้บริโภคที่ลดลงและการชะลอตัวของตลาดอสังหาริมทรัพย์หมายความว่าอารมณ์ตลาดมากกว่ามาตรการกระตุ้นเศรษฐกิจกำลังกำหนดทิศทางของการ "Soft Landing" ของเศรษฐกิจ
ในกลุ่มประเทศ G10: ธนาคารกลางแคนาดาเสร็จสิ้นการลดอัตราดอกเบี้ยครั้งสุดท้าย ธนาคารกลางยุโรปคงอัตราดอกเบี้ยไว้ที่ 2.00% และธนาคารกลางญี่ปุ่นระงับการดำเนินการอย่างระมัดระวัง ปัญหาที่ทุกคนเผชิญร่วมกันคือ: จะยับยั้งการเติบโตทางเศรษฐกิจได้อย่างไรภายใต้บริบทของเงินเฟ้อในภาคบริการที่ยังคงดำเนินต่อไป ในขณะเดียวกัน ดัชนี PMI ของจีนลดลงสู่โซนหดตัวอีกครั้ง ซึ่งแสดงให้เห็นถึงการฟื้นตัวที่อ่อนแอ อุปสงค์ภาคเอกชนที่ซบเซา และความเหนื่อยล้าของนโยบาย
นอกจากความเสี่ยงทางการเมืองแล้ว การปิดหน่วยงานรัฐบาลของสหรัฐอเมริกายังคุกคามการดำเนินงานตามปกติของโครงการสวัสดิการและอาจทำให้การเผยแพร่ข้อมูลสำคัญล่าช้า ซึ่งจะบั่นทอนความเชื่อมั่นในการบริหารการคลัง ตลาดพันธบัตรเริ่มคำนึงถึงการคาดการณ์อัตราผลตอบแทนที่ลดลงและการเติบโตทางเศรษฐกิจที่ชะลอตัวแล้ว แต่ความเสี่ยงที่แท้จริงอยู่ที่การพังทลายของกลไกการตอบรับของสถาบัน — ความล่าช้าของข้อมูล ความลังเลของนโยบาย และความเชื่อมั่นของประชาชนที่ลดลงล้วนพัวพันกันในที่สุดนำไปสู่วิกฤต
ตัวชี้วัดเศรษฐกิจที่สำคัญ
อัตราเงินเฟ้อของสหรัฐฯ: ฟื้นตัวอย่างอ่อนโยน เส้นทางชัดเจนขึ้น
การฟื้นตัวของอัตราเงินเฟ้อส่วนใหญ่เกิดจากอุปทานที่ผลักดัน ไม่ใช่อุปสงค์ที่ดึงดูด แรงกดดันหลักยังคงควบคุมได้ และแรงผลักดันการจ้างงานที่ลดลงทำให้ Fed มีพื้นที่ในการปรับลดอัตราดอกเบี้ยต่อไปโดยไม่ทำให้เกิดภาวะเงินเฟ้อที่พุ่งสูงขึ้น
· อัตราเงินเฟ้อเดือนกันยายนเมื่อเทียบปีต่อปีอยู่ที่ 3.0% และเมื่อเทียบเดือนต่อเดือนอยู่ที่ 0.3% ซึ่งเป็นการเพิ่มขึ้นที่เร็วที่สุดนับตั้งแต่เดือนมกราคมปีนี้ แต่ยังคงต่ำกว่าที่คาดการณ์ไว้ ซึ่งเสริมเรื่องราวของ "Soft Landing"
· ดัชนีราคาผู้บริโภคหลัก (Core CPI) ไม่รวมอาหารและพลังงานเพิ่มขึ้น 3.0% เมื่อเทียบเป็นรายปี และ 0.2% เมื่อเทียบเป็นรายเดือน แสดงให้เห็นถึงเสถียรภาพของราคาพื้นฐาน
· ราคาอาหารเพิ่มขึ้น 2.7% โดยเนื้อสัตว์เพิ่มขึ้น 8.5% ซึ่งได้รับผลกระทบจากการขาดแคลนแรงงานภาคเกษตรที่เกิดจากข้อจำกัดด้านการย้ายถิ่นฐาน
· ต้นทุนสาธารณูปโภคเพิ่มขึ้นอย่างมีนัยสำคัญ: ค่าไฟฟ้า +5.1%, ก๊าซธรรมชาติ +11.7% ส่วนใหญ่เกิดจากการใช้พลังงานของศูนย์ข้อมูล AI ซึ่งเป็นปัจจัยขับเคลื่อนเงินเฟ้อใหม่
· เงินเฟ้อในภาคบริการลดลงเหลือ 3.6% ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปี 2021 แสดงให้เห็นว่าตลาดแรงงานที่เย็นลงกำลังช่วยบรรเทาแรงกดดันด้านค่าจ้าง
· ตลาดมีปฏิกิริยาเชิงบวก: ตลาดหุ้นปรับตัวขึ้น, สัญญาซื้อขายล่วงหน้าอัตราดอกเบี้ยตอกย้ำความคาดหวังในการลดอัตราดอกเบี้ย, อัตราผลตอบแทนพันธบัตรโดยรวมทรงตัว
โครงสร้างประชากรสหรัฐฯ: จุดเปลี่ยนวิกฤต
การย้ายถิ่นฐานสุทธิกลับเป็นลบ การเติบโตทางเศรษฐกิจ การจัดหาแรงงาน และขีดความสามารถในการสร้างสรรค์นวัตกรรมล้วนเผชิญกับความท้าทาย
สหรัฐอเมริกาอาจจะเผชิญกับการลดลงของประชากรเป็นครั้งแรกในรอบหนึ่งศตวรรษ แม้ว่าจำนวนการเกิดจะยังคงสูงกว่าจำนวนการตาย แต่การย้ายถิ่นฐานสุทธิที่เป็นลบได้หักล้างการเพิ่มขึ้นของประชากร 3 ล้านคนในปี 2024 สหรัฐฯ กำลังเผชิญกับการพลิกกลับของโครงสร้างประชากร ซึ่งไม่ได้เกิดจากอัตราการเจริญพันธุ์ที่ลดลง แต่เกิดจากการลดลงอย่างรวดเร็วของการย้ายถิ่นฐานอันเป็นผลมาจากนโยบาย ผลกระทบระยะสั้น ได้แก่ การขาดแคลนแรงงานและค่าจ้างที่สูงขึ้น; ความเสี่ยงระยะยาวมุ่งเน้นไปที่แรงกดดันทางการคลังและการชะลอตัวของนวัตกรรม เว้นแต่จะกลับทิศทางนี้ สหรัฐฯ อาจจะซ้ำรอยญี่ปุ่นที่ประสบปัญหาประชากรสูงวัย ซึ่งมีการเติบโตทางเศรษฐกิจที่ชะลอตัว ต้นทุนที่เพิ่มขึ้น และเผชิญกับความท้าทายด้านผลิตภาพเชิงโครงสร้าง
ตามการคาดการณ์ของ AEI ในปี 2025 การย้ายถิ่นฐานสุทธิจะอยู่ที่ –525,000 คน ซึ่งเป็นค่าลบครั้งแรกในประวัติศาสตร์สมัยใหม่
· ข้อมูลจาก Pew Research Center แสดงให้เห็นว่าในช่วงครึ่งแรกของปี 2025 จำนวนประชากรที่เกิดในต่างประเทศลดลง 1.5 ล้านคน สาเหตุหลักมาจากการเนรเทศและการเดินทางออกโดยสมัครใจ
· การเติบโตของแรงงานหยุดชะงัก ภาคเกษตร ก่อสร้าง การดูแลสุขภาพ และอุตสาหกรรมอื่นๆ เผชิญกับการขาดแคลนและแรงกดดันด้านค่าจ้างอย่างเห็นได้ชัด
· 28% ของเยาวชนอเมริกันเป็นผู้อพยพหรือบุตรหลานของผู้อพยพ หากไม่มีผู้อพยพ ประชากรที่อายุต่ำกว่า 18 ปีอาจลดลง 14% ภายในปี 2035 ภาระบำนาญและค่ารักษาพยาบาลจะเพิ่มขึ้น
· 27% ของแพทย์และ 22% ของผู้ช่วยพยาบาลเป็นผู้อพยพ หากอุปทานลดลง ระบบอัตโนมัติและหุ่นยนต์ในภาคการดูแลสุขภาพอาจเร่งตัวขึ้น
· ความเสี่ยงด้านนวัตกรรม: ผู้อพยพเคยมีส่วนร่วม 38% ของรางวัลโนเบล และประมาณ 50% ของบริษัทสตาร์ทอัพระดับพันล้านดอลลาร์ หากแนวโน้มกลับกัน เครื่องยนต์นวัตกรรมของสหรัฐฯ จะได้รับความเสียหาย
การส่งออกของญี่ปุ่นฟื้นตัว: การฟื้นตัวภายใต้เงามืดของภาษี
การส่งออกของญี่ปุ่นฟื้นตัว แม้จะถูกฉุดรั้งด้วยภาษีของสหรัฐอเมริกา การส่งออกในเดือนกันยายนเพิ่มขึ้น 4.2% เมื่อเทียบปีต่อปี ซึ่งเป็นการเติบโตในเชิงบวกครั้งแรกนับตั้งแต่เดือนเมษายน โดยส่วนใหญ่มาจากความต้องการที่ฟื้นตัวในเอเชียและยุโรป
หลังจากหดตัวมาหลายเดือน การส่งออกของญี่ปุ่นกลับมาเติบโตอีกครั้ง โดยเพิ่มขึ้น 4.2% เมื่อเทียบปีต่อปีในเดือนกันยายน ซึ่งเป็นการเพิ่มขึ้นมากที่สุดนับตั้งแต่เดือนมีนาคม การฟื้นตัวนี้เน้นย้ำถึงความต้องการระดับภูมิภาคที่ยังคงแข็งแกร่ง และห่วงโซ่อุปทานได้ปรับตัวตาม แม้จะมีความขัดแย้งทางการค้าใหม่กับสหรัฐอเมริกา
ประสิทธิภาพทางการค้าของญี่ปุ่นแสดงให้เห็นว่า แม้สหรัฐอเมริกาจะเรียกเก็บภาษีเพิ่มเติมสำหรับรถยนต์ (ซึ่งเป็นหมวดหมู่การส่งออกหลัก) แต่ความต้องการภายนอกในเอเชียและยุโรปก็เริ่มมีเสถียรภาพ การนำเข้าที่ฟื้นตัวบ่งชี้ว่าความต้องการภายในประเทศฟื้นตัวเล็กน้อย ซึ่งได้รับแรงหนุนจากเงินเยนที่อ่อนค่าและวงจรการเติมสต็อก
แนวโน้ม:
· คาดว่าการส่งออกจะฟื้นตัวอย่างค่อยเป็นค่อยไป โดยได้รับแรงหนุนจากห่วงโซ่อุปทานภายในเอเชียและราคาน้ำมันที่กลับสู่ภาวะปกติ
· นโยบายปกป้องทางการค้าของสหรัฐอเมริกาที่ดำเนินอยู่อย่างต่อเนื่องยังคงเป็นอุปสรรคสำคัญในการรักษาโมเมนตัมการส่งออกไปจนถึงปี 2026
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







